
Tamaño y Participación del Mercado de Servicios Gestionados de DDoS y Prevención de Amenazas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.53 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.71 % |
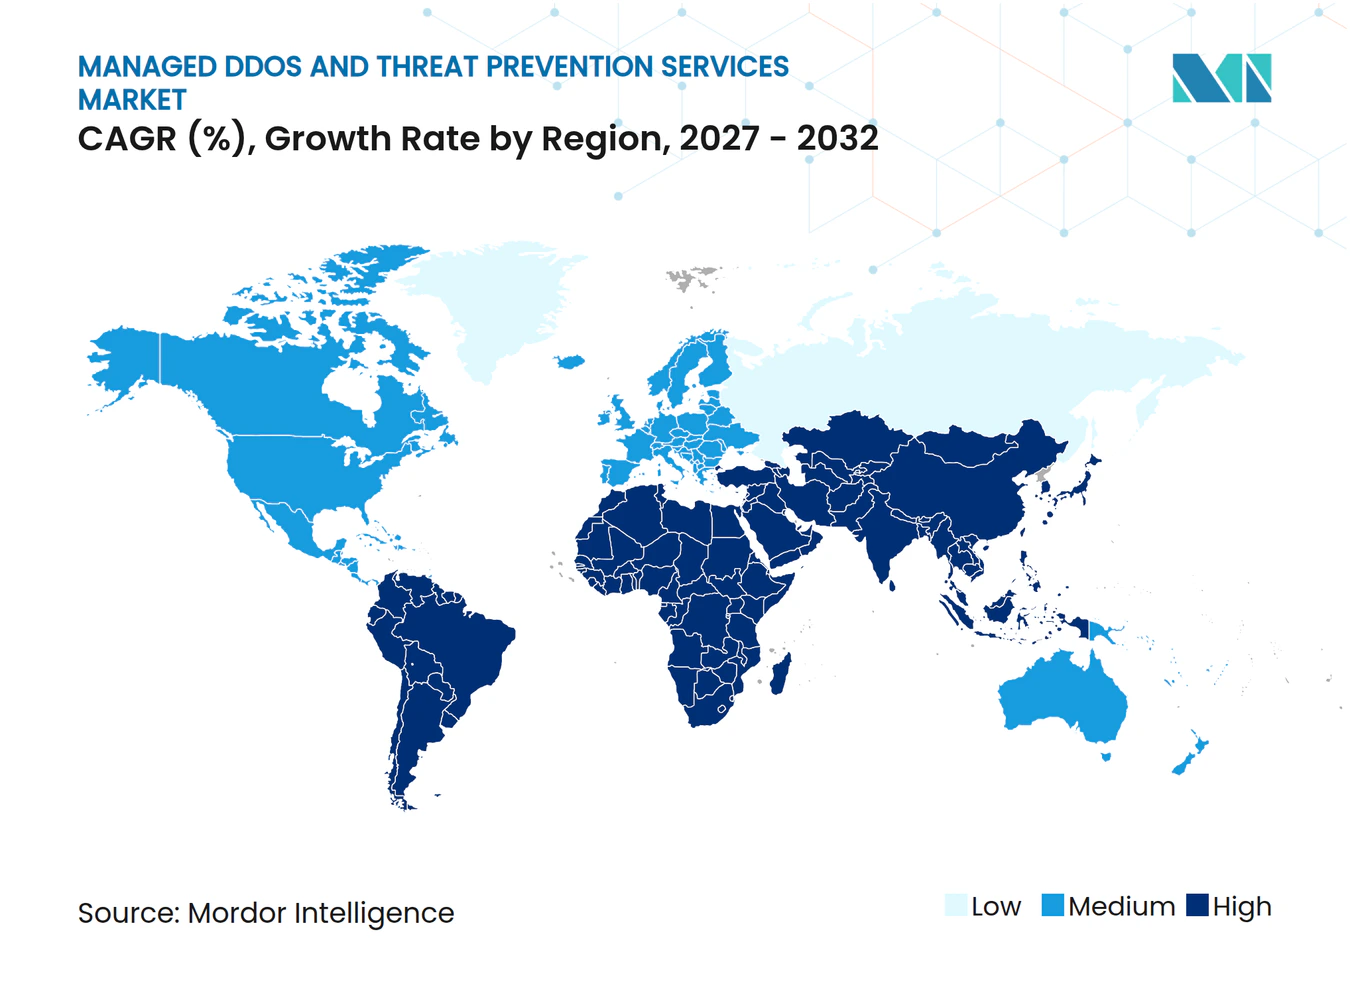
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de DDoS y Prevención de Amenazas por Mordor Intelligence
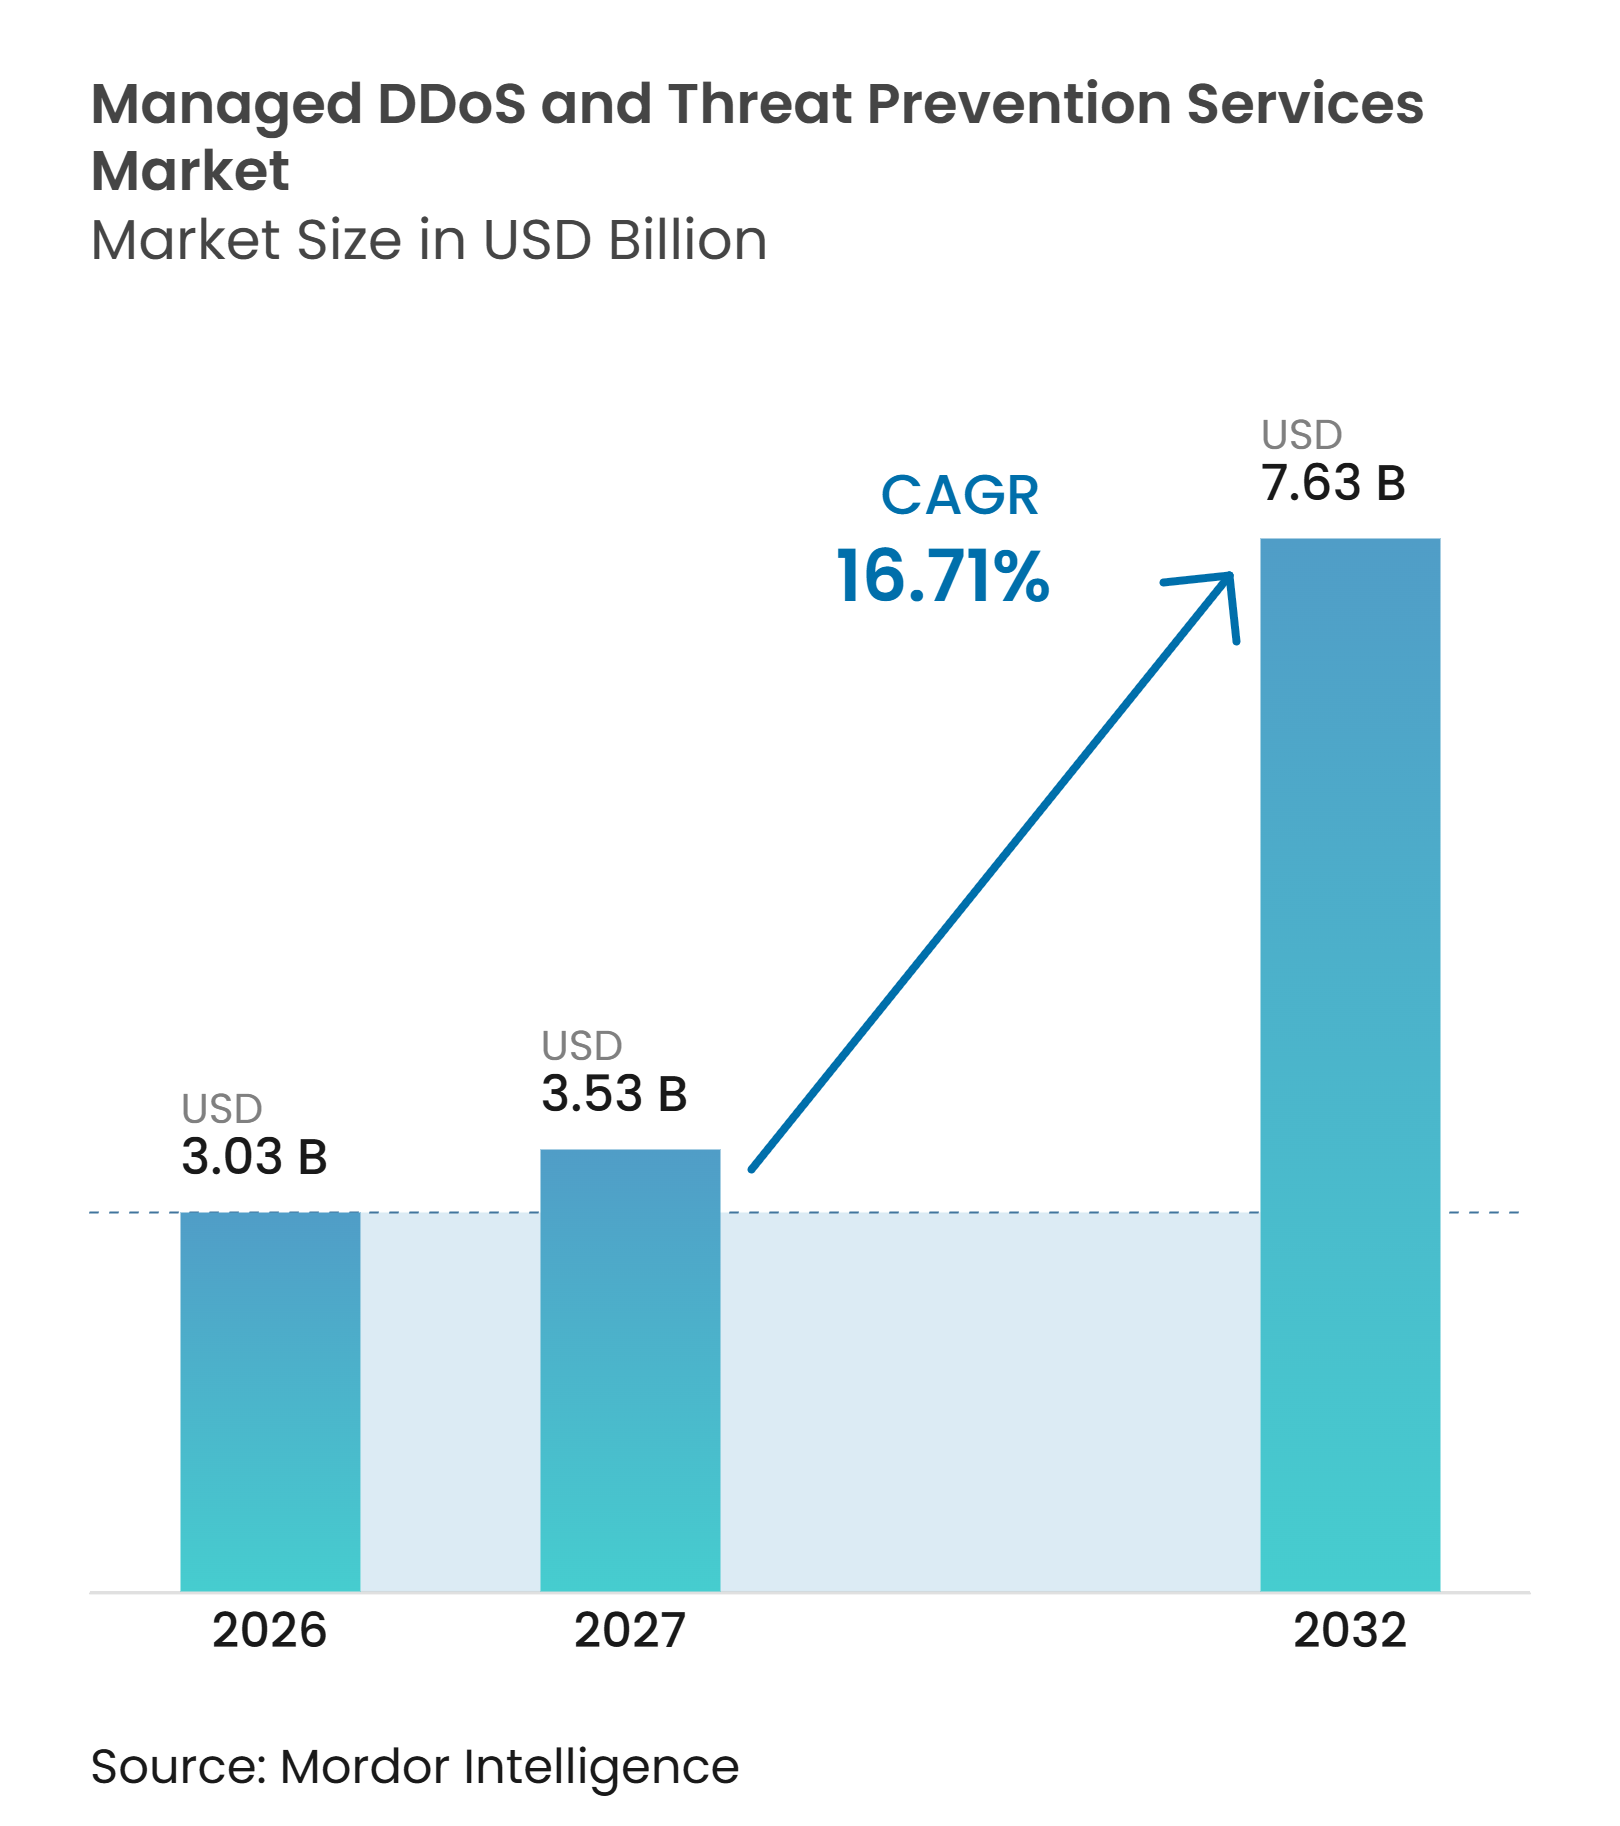
Se proyecta que el tamaño del mercado de servicios gestionados de DDoS y prevención de amenazas se expanda de 3,03 mil millones de USD en 2026 a 3,53 mil millones de USD en 2027, y a 7,63 mil millones de USD para 2032, registrando una CAGR del 16,71% entre 2027 y 2032. El mercado de servicios gestionados de DDoS y prevención de amenazas está creciendo a medida que las empresas trasladan su gasto en seguridad hacia una protección externa continua que puede responder a escala de red. Los mayores volúmenes de ataques están haciendo que las actualizaciones periódicas de equipos sean menos efectivas para las organizaciones que operan aplicaciones públicas, APIs y servicios críticos. La adopción de la nube también está ampliando el número de puntos de entrada que los equipos de seguridad deben proteger en entornos distribuidos. La escasez de habilidades y los requisitos más estrictos de disponibilidad están alentando a los compradores a utilizar proveedores que combinan capacidad, monitoreo y soporte de respuesta. Los proveedores están respondiendo combinando la protección contra DDoS con defensas de aplicaciones, APIs y bots, mientras que los operadores de telecomunicaciones y los proveedores de servicios gestionados crean rutas adicionales hacia el mercado.
Conclusiones Clave del Informe
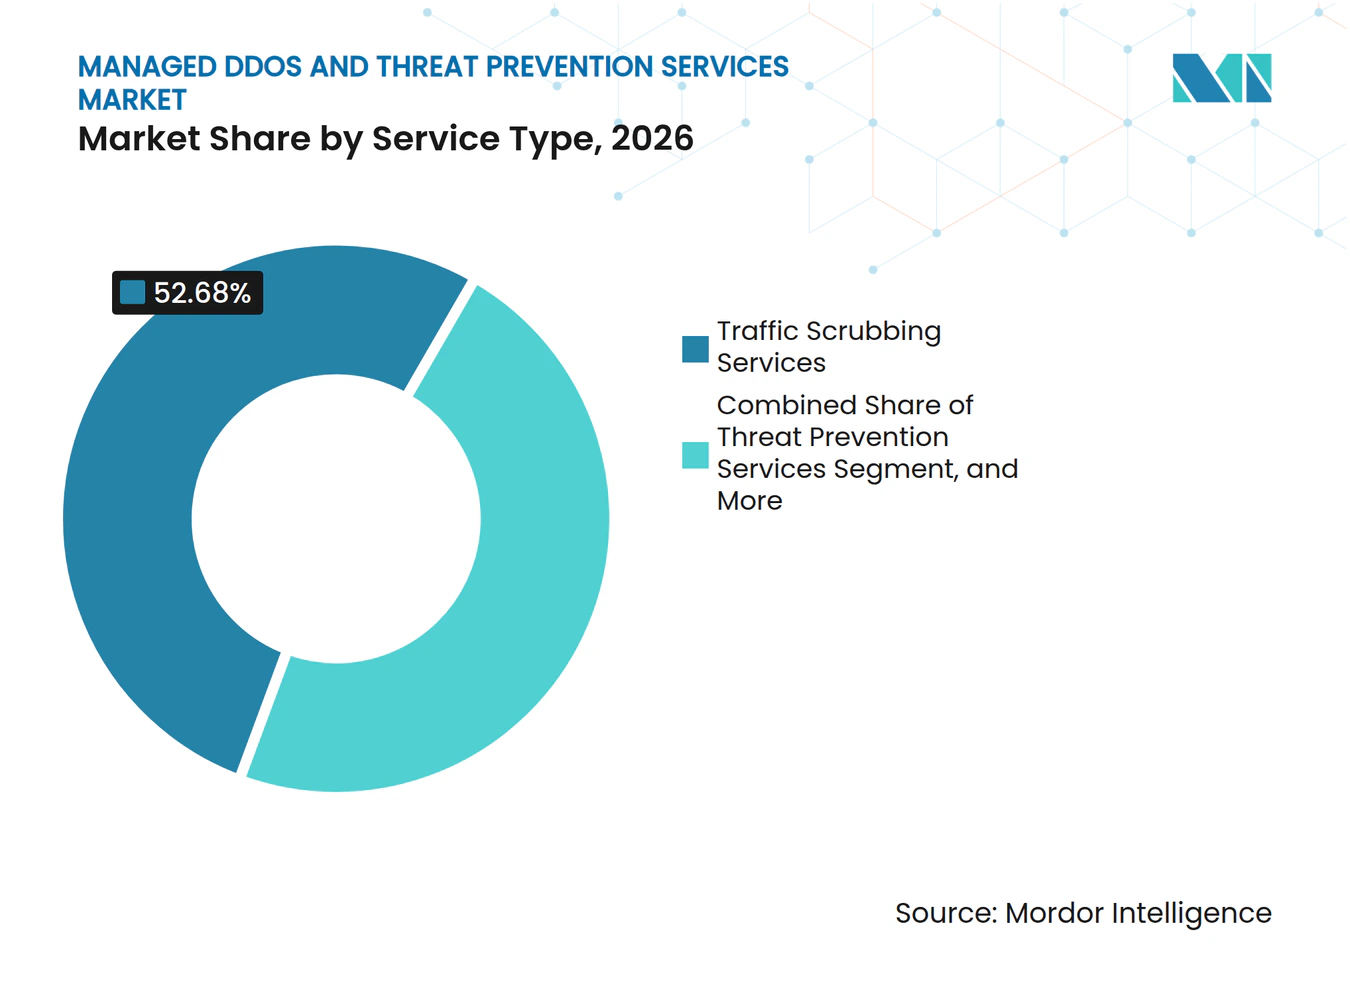
- Por tipo de servicio, los Servicios de Depuración de Tráfico representaron el 52,68% de la participación del mercado de servicios gestionados de DDoS y prevención de amenazas en 2026, mientras que se proyecta que los Servicios de Prevención de Amenazas se expandan a una CAGR del 17,78% hasta 2032.
- Por modo de implementación, las Instalaciones Locales representaron el 66,81% de los ingresos del mercado de servicios gestionados de DDoS y prevención de amenazas en 2026, mientras que se proyecta que la Nube crezca a una CAGR del 18,07% hasta 2032.
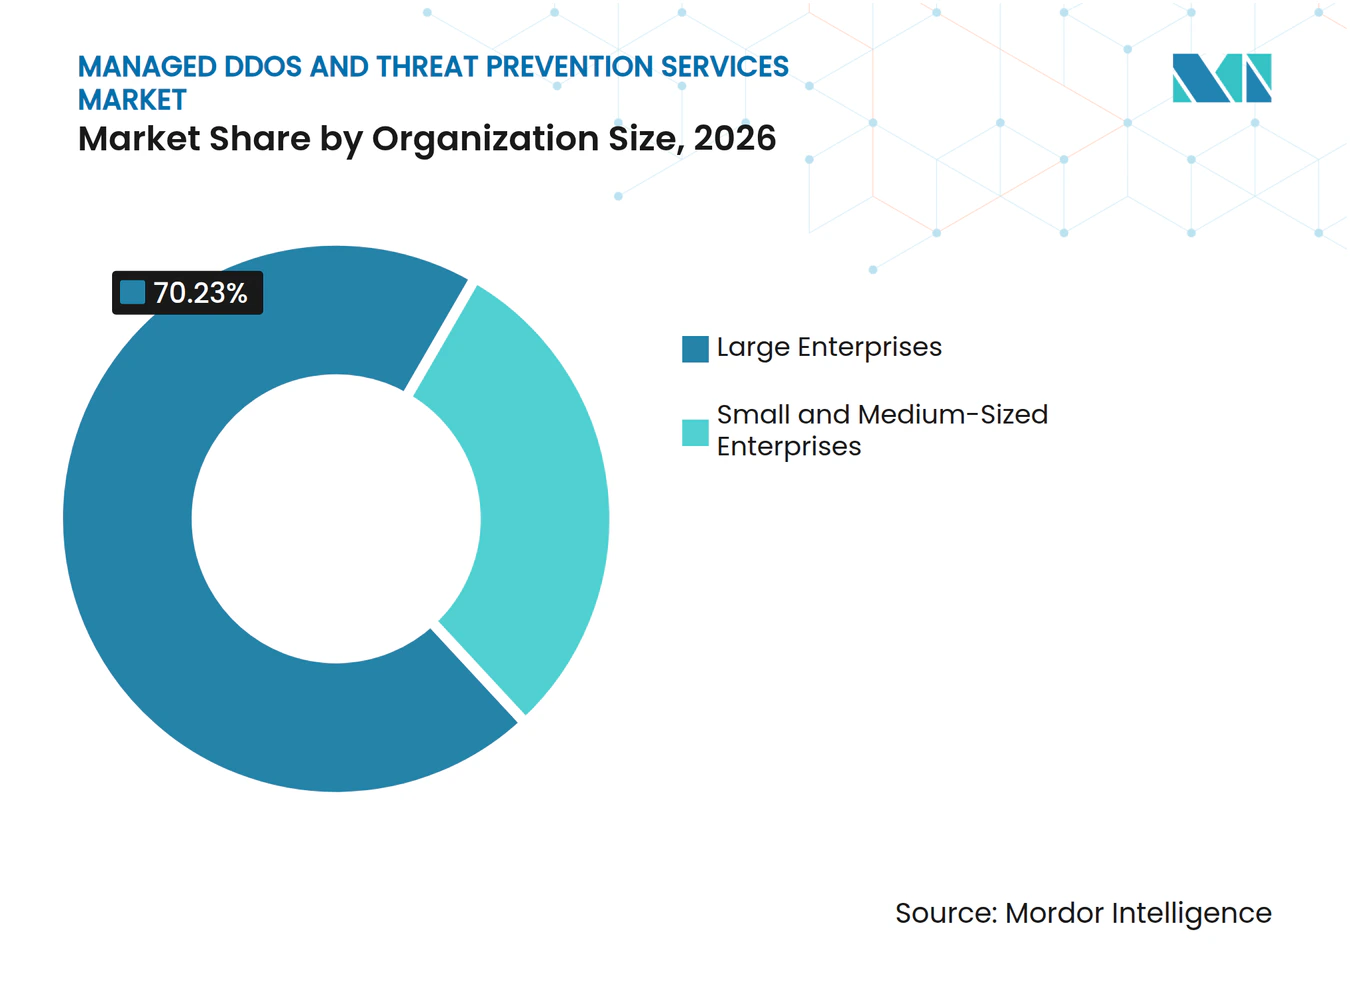
- Por tamaño de organización, las Grandes Empresas representaron el 70,23% de los ingresos del mercado de servicios gestionados de DDoS y prevención de amenazas en 2026, mientras que se espera que las Pequeñas y Medianas Empresas avancen a una CAGR del 18,39% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 29,16% de los ingresos del mercado de servicios gestionados de DDoS y prevención de amenazas, mientras que se proyecta que el Gobierno y la Administración Pública crezcan a una CAGR del 17,05% hasta 2032.
- Por geografía, América del Norte representó el 36,44% de los ingresos del mercado de servicios gestionados de DDoS y prevención de amenazas, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 17,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Frecuencia y Sofisticación de los Ataques de Múltiples Vectores | +3.8% | Global, más intenso en EMEA y APAC | Corto plazo (≤ 2 años) |
| Migración a la Nube y Expansión de las Superficies de Ataque Orientadas a Internet | +3.2% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Escasez de Habilidades Internas en Ciberseguridad | +2.5% | Global, más aguda en APAC y América del Sur | Mediano plazo (2-4 años) |
| Requisitos Regulatorios y de Disponibilidad de Infraestructura Crítica | +2.1% | América del Norte, UE y mercados principales de APAC | Mediano plazo (2-4 años) |
| Acceso por Suscripción a Capacidad de Mitigación a Escala de Terabit | +1.8% | Global, con adopción por parte de las PYME liderada por América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Monetización de Servicios Gestionados de DDoS por Parte de Operadores de Telecomunicaciones y Proveedores de Alojamiento | +1.4% | Asia-Pacífico y América del Norte, con expansión temprana hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Frecuencia y Sofisticación de los Ataques de Múltiples Vectores
El mercado de servicios gestionados de DDoS y prevención de amenazas está respaldado por un entorno de amenazas que se está volviendo más frecuente y más difícil de contener únicamente con recursos internos. NETSCOUT documentó 9,1 millones de ataques DDoS en 209 países en el primer semestre de 2026. Los ataques que superaron 1 Tbps o 1 Gpps aumentaron un 1.286% interanual, ejerciendo presión sobre las organizaciones que dependen de capacidad fija y actualizaciones programadas de dispositivos. NETSCOUT también informó que los operadores de DDoS por encargo utilizaron modelos de lenguaje de gran escala como herramientas operativas para coordinar campañas en las capas DNS, de aplicación y de red.[1] Cloudflare informó que la botnet Aisuru-Kimwolf generó un ataque de 31,4 Tbps en el cuarto trimestre de 2025, demostrando la escala que la capacidad perimetral siempre activa puede necesitar absorber. Los métodos de ruta directa y bombardeo de alfombra representaron casi dos tercios de los ataques observados en el primer semestre de 2026, subrayando la necesidad de monitoreo y prevención continuos junto con la depuración de tráfico.
Migración a la Nube y Expansión de las Superficies de Ataque Orientadas a Internet
El mercado de servicios gestionados de DDoS y prevención de amenazas también se beneficia del creciente número de componentes de cara al público en entornos de nube e híbridos. Las cargas de trabajo distribuidas exponen APIs, interconexiones en la nube y aplicaciones en contenedores que no pueden ser protegidas por un único dispositivo local en cada perímetro de red. Los datos del sector de servicios financieros de Akamai mostraron que la duración de los ataques DDoS de Capa 3 y Capa 4 aumentó un 738% de 2024 a 2025, creando períodos de exposición más prolongados para las organizaciones con arquitecturas distribuidas. Cloudflare identificó a los proveedores de servicios de inteligencia artificial generativa como una de las categorías de infraestructura más atacadas en el cuarto trimestre de 2025, vinculando el crecimiento de las cargas de trabajo de IA con una superficie de ataque cambiante. La industria de servicios gestionados de DDoS y prevención de amenazas se beneficia cuando un proveedor puede gestionar la protección del tráfico en entornos de nube y locales bajo un único modelo operativo. Los proveedores de nube también se están convirtiendo en socios de distribución al incorporar cobertura contra DDoS en los servicios de red, extendiendo así el acceso más allá de los canales de venta directa empresarial.
Escasez de Habilidades Internas en Ciberseguridad
El mercado de servicios gestionados de DDoS y prevención de amenazas tiene demanda adicional debido a la escasez de especialistas que puedan analizar y ajustar las defensas de la capa de red en tiempo real. ISC2 encontró que el 95% de las organizaciones encuestadas tenían al menos 1 brecha de habilidades en ciberseguridad en 2025. El mismo estudio informó que el 59% de los encuestados consideraba sus brechas críticas o significativas, en comparación con el 44% en 2024. ISACA informó que el 65% de las organizaciones tenían puestos de ciberseguridad sin cubrir y que la capacitación de personal no relacionado con la seguridad para roles de seguridad cayó al 29% desde el 41% del año anterior. Esta brecha es más relevante para las capacidades ofrecidas por los proveedores gestionados, incluidos el análisis de red, el ajuste de mitigación y la detección de anomalías en la capa de aplicación. ISC2 también encontró que el 19% de las organizaciones utilizaban proveedores de servicios de terceros como su respuesta principal a las brechas de competencia, vinculando las limitaciones de la fuerza laboral con la adquisición de servicios gestionados.
Requisitos Regulatorios y de Disponibilidad de Infraestructura Crítica
El mercado de servicios gestionados de DDoS y prevención de amenazas está ganando respaldo de requisitos que tratan los fallos de disponibilidad como eventos regulatorios en lugar de únicamente incidentes tecnológicos. La Reserva Federal declaró en julio de 2025 que las organizaciones bancarias deben notificar a su regulador principal dentro de las 36 horas posteriores a determinar que ha ocurrido un incidente significativo de seguridad informática. Este requisito otorga valor adicional a los procesos de respuesta monitoreados y a la documentación de incidentes. La Junta de Estabilidad Financiera publicó el Formato para el Intercambio de Informes de Incidentes en abril de 2025, proporcionando un formato común de reporte de incidentes para autoridades financieras y empresas. Los requisitos de Singapur para la interconexión IP identifican la mitigación de DDoS como una expectativa de seguridad de red de referencia para los operadores con licencia. India también exige la notificación de incidentes cibernéticos específicos, incluidos los ataques DDoS, dentro de las 6 horas, lo que respalda la demanda de monitoreo permanente para mantener registros de incidentes utilizables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Capacidad Global de Depuración y los Acuerdos de Nivel de Servicio Premium | -2.8% | Global, más agudo en los segmentos de PYME sensibles al costo en APAC y América del Sur | Corto plazo (≤ 2 años) |
| Complejidad de Coordinar la Protección en Arquitecturas Multinube e Híbridas | -2.1% | Global, más intenso en América del Norte y Europa donde la adopción multinube es mayor | Mediano plazo (2-4 años) |
| Falsos Positivos y Riesgo de Latencia en la Mitigación de la Capa de Aplicación | -1.6% | Global, concentrado en sectores sensibles a la latencia, incluidos los servicios financieros y los videojuegos | Mediano plazo (2-4 años) |
| Reticencia de los Clientes a Compartir Telemetría de Tráfico y Enrutar el Tráfico a Través de Terceros | -1.3% | Global, intensificado en industrias reguladas y mercados de soberanía de datos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Capacidad Global de Depuración y los Acuerdos de Nivel de Servicio Premium
El costo de la infraestructura global de depuración y las operaciones de seguridad 24/7 limita la rapidez con que el mercado de servicios gestionados de DDoS y prevención de amenazas puede llegar a los compradores sensibles al precio. Los acuerdos de nivel de servicio premium requieren capacidad reservada que los proveedores no siempre pueden compartir cuando varios clientes experimentan ataques al mismo tiempo. NETSCOUT registró 8,09 millones de ataques durante el segundo semestre de 2025, ilustrando la escala de demanda que los proveedores pueden necesitar soportar durante los períodos activos. Los proveedores pueden ofrecer niveles de capacidad compartida y dedicada, pero la diferencia entre la cobertura de nivel básico y los compromisos empresariales sigue siendo significativa para muchos clientes más pequeños. Esta restricción es especialmente relevante en América del Sur, el Sudeste Asiático y África, donde los presupuestos pueden ser menos capaces de absorber contratos premium. El mercado de servicios gestionados de DDoS y prevención de amenazas debe equilibrar el acceso amplio con la inversión necesaria para mantener una protección de alta capacidad.
Complejidad de Coordinar la Protección en Arquitecturas Multinube e Híbridas
El mercado de servicios gestionados de DDoS y prevención de amenazas también enfrenta ciclos de implementación y adquisición más largos cuando las organizaciones operan una combinación de centros de datos y plataformas en la nube. Los proveedores de nube utilizan diferentes enfoques para la dirección de tráfico, el anycast de IP y las interfaces de depuración, lo que requiere que los proveedores de servicios mantengan múltiples conectores. Radware describió a un proveedor global de SaaS entre los diez primeros que reemplazó a proveedores separados de DDoS locales y en la nube con un único diseño híbrido después de que el arreglo anterior no lograra proporcionar una protección coherente en su entorno distribuido. La Reserva Federal también enumeró la resiliencia en la nube como una prioridad dedicada de ciberseguridad para 2025, reconociendo que las configuraciones en la nube requieren controles que van más allá de los estándares internos tradicionales. Estos requisitos de integración aumentan el trabajo técnico antes de que un contrato entre en vigor. También favorecen a los proveedores que pueden gestionar el tráfico híbrido sin crear latencia adicional ni complejidad operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Depuración de Tráfico Anclan los Ingresos mientras la Prevención de Amenazas se AceleraLos Servicios de Depuración de Tráfico representaron el 52,68% de la participación del mercado de servicios gestionados de DDoS y prevención de amenazas en 2026, reflejando el papel central de redirigir el tráfico malicioso antes de que llegue a los sistemas del cliente. El servicio depende de la capacidad, las relaciones con los operadores de telecomunicaciones y las capacidades de enrutamiento de tráfico que los proveedores establecidos han desarrollado durante muchos años. Sigue siendo la base de muchos acuerdos de defensa porque los ataques volumétricos pueden requerir la desviación rápida de grandes flujos de tráfico. Los Servicios de Monitoreo de DDoS añaden visibilidad al identificar anomalías, documentar la actividad y ayudar a los equipos de seguridad a evaluar si se necesita una respuesta. Los Servicios de Respuesta a Incidentes proporcionan un proceso estructurado para activar la mitigación, coordinar los equipos técnicos y preservar los registros para las revisiones de cumplimiento. Otros servicios incluyen ejercicios de equipo rojo, evaluaciones de configuración y validación de acuerdos de nivel de servicio para organizaciones que desean probar la efectividad de la protección existente.
Se proyecta que los Servicios de Prevención de Amenazas registren una CAGR del 17,78% de 2027 a 2032, la tasa más alta dentro de este grupo de servicios. El tamaño del mercado de servicios gestionados de DDoS y prevención de amenazas para los servicios orientados a la prevención está impulsado por la demanda de análisis de comportamiento para identificar ataques antes de que los volúmenes alcancen niveles disruptivos. NETSCOUT informó que los ataques de ruta directa representaron casi dos tercios de los eventos observados en el primer semestre de 2026, haciendo que la inteligencia ascendente sea más importante cuando la saturación del enlace no es el mecanismo principal de interrupción. Akamai añadió un motor de DDoS conductual basado en aprendizaje automático a App and API Protector en abril de 2025, reflejando el cambio hacia capacidades de prevención dentro de servicios de seguridad más amplios. La distinción entre prevención y monitoreo se está volviendo menos clara a medida que las herramientas de correlación integran ambas funciones bajo un único acuerdo gestionado. Este enfoque ofrece a los compradores un camino para combinar detección, análisis y respuesta sin gestionar varios proveedores separados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
Las Instalaciones Locales Lideran mientras la Nube Remodela los Patrones de CompraLa implementación en Instalaciones Locales representó el 66,81% de los ingresos de 2026, impulsada por los requisitos de los proveedores de servicios, las instituciones financieras y los organismos gubernamentales que necesitan control del tráfico dentro de la red. La participación del mercado de servicios gestionados de DDoS y prevención de amenazas para este modo refleja la preferencia de los compradores por la soberanía de datos y los tiempos de respuesta consistentes. Enrutar el tráfico a un centro de depuración distante puede introducir latencia inaceptable para las operaciones de los operadores de telecomunicaciones y los servicios estrictamente controlados. Por lo tanto, los equipos en ruta pueden seguir siendo necesarios donde los compromisos de nivel de servicio requieren mitigación local. Corero informó una tasa de renovación del 96% para sus productos de Protección contra DDoS como Servicio basados en suscripción y de varios años durante el primer semestre de 2026. Estas renovaciones muestran que los contratos gestionados en instalaciones locales pueden mantenerse duraderos una vez que se integran en el diseño de red de un cliente.
Se proyecta que la implementación en la Nube crezca a una CAGR del 18,07% de 2027 a 2032, impulsada por menores requisitos de infraestructura inicial y capacidad elástica durante eventos de alto volumen. Esta opción se alinea con las organizaciones que ejecutan aplicaciones con prioridad en la nube y prefieren gastos operativos recurrentes a las compras de capital. También proporciona una forma más sencilla para que las organizaciones más pequeñas accedan a una capacidad que sería difícil de construir internamente. Corero habilitó la orquestación SmartWall ONE para operar en Akamai Compute en julio de 2025, permitiendo que el plano de control funcione en la nube mientras la mitigación en línea permanece en las instalaciones locales.[2] Este diseño refleja cómo las implementaciones híbridas pueden mantener la precisión local mientras utilizan la gestión basada en la nube. A medida que se desarrollan los modelos de suscripción y las integraciones de facturación en la nube, algunos ingresos que actualmente se contabilizan como instalaciones locales pueden trasladarse hacia clasificaciones de nube.
Por Tamaño de Organización:
Las Grandes Empresas Dominan mientras las PYME Reducen la BrechaLas Grandes Empresas representaron el 70,23% de los ingresos de 2026 porque operan amplias carteras de aplicaciones públicas y entornos tecnológicos complejos. Su exposición incluye grandes bases de clientes, obligaciones regulatorias y el costo potencial de una interrupción prolongada del servicio. Estos compradores también pueden financiar programas de protección plurianuales y requieren cobertura continua en múltiples ubicaciones. Radware informó un contrato de ocho dígitos con una agencia de servicios de TI del gobierno de América del Norte que reemplazó a un proveedor de DDoS local incumbente en 2025. Dichos contratos muestran cómo las grandes organizaciones evalúan la calidad del servicio, la integración y el riesgo de reemplazo durante largos períodos operativos. El mercado de servicios gestionados de DDoS y prevención de amenazas continúa dependiendo de estos compradores para implementaciones complejas de alto valor.
Se proyecta que las Pequeñas y Medianas Empresas registren una CAGR del 18,39% de 2027 a 2032, la tasa más rápida por tamaño de organización. Los niveles de suscripción reducen la necesidad de que estas organizaciones adquieran y mantengan equipos de mitigación dedicados. En 2025, ISC2 encontró que el 70% de los encuestados en pequeñas organizaciones habían experimentado al menos 1 incidente de seguridad relacionado con IA durante los 12 meses anteriores. Estas organizaciones a menudo carecen de los especialistas internos necesarios para monitorear comportamientos de red inusuales o para ajustar los controles de mitigación. Radware firmó acuerdos con 4 proveedores de servicios gestionados con sede en Estados Unidos en julio de 2025 para ofrecer Servicios de Protección de Aplicaciones en la Nube y Protección DDoS en la Nube a clientes en los sectores de salud, finanzas, gobierno y tecnología. La entrega a través de canales puede reducir los costos de adquisición de clientes y facilitar que los clientes más pequeños adquieran protección gestionada.

Por Industria de Usuario Final:
El Sector BFSI Lidera el Gasto mientras la Demanda Gubernamental se DisparaEl sector BFSI representó el 29,16% de los ingresos de 2026, convirtiéndolo en la mayor categoría de usuario final en el mercado de servicios gestionados de DDoS y prevención de amenazas. Los bancos y las aseguradoras gestionan grandes volúmenes de actividad orientada al cliente, procesamiento de pagos y tráfico de APIs, lo que eleva el costo operativo de las interrupciones. Akamai informó que la banca representó el 83% de los ataques a puntos finales de API en 2025 y que la escala volumétrica máxima de DDoS que afectó a las instituciones financieras aumentó un 236% de 2024 a 2025. El banco central de Suecia declaró que incluso breves interrupciones relacionadas con DDoS en los sistemas de pago pueden tener implicaciones más allá de la institución directamente afectada. TI y telecomunicaciones, salud y ciencias de la vida, energía y servicios públicos, comercio minorista y comercio electrónico también adquieren protección en función de sus necesidades individuales de disponibilidad del servicio y requisitos regulatorios.
Se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 17,05% de 2027 a 2032. Los organismos públicos se han convertido en objetivos recurrentes de campañas de hacktivismo que buscan interrumpir los servicios públicos o crear presión política. NETSCOUT identificó a los organismos gubernamentales como una categoría de objetivo de alta concentración en su evaluación del segundo semestre de 2025 y citó la actividad persistente de grupos como NoName057(16). El Departamento de Energía de Filipinas emitió un material de adquisición para una solución de protección contra DDoS, incluidos servicios de mantenimiento y soporte, en 2026. La manufactura industrial sigue siendo menos atendida porque los entornos de tecnología operativa pueden no proporcionar la telemetría necesaria para establecer líneas de base de comportamiento. Esto deja una oportunidad a medida que los sistemas de manufactura conectados aumentan sus interfaces públicas y orientadas a socios.
Análisis Geográfico
Mercado de Servicios Gestionados de Prevención de Amenazas y DDoS en América del Norte
América del Norte concentró el 36,44% de los ingresos de 2026, convirtiéndose en el mayor contribuyente regional al mercado de servicios gestionados de prevención de amenazas y DDoS. La región combina instituciones financieras reguladas, agencias federales y grandes empresas tecnológicas con exigentes compromisos de nivel de servicio. El requisito de notificación de 36 horas de la Reserva Federal para incidentes materiales incrementa el valor de los proveedores que pueden combinar la mitigación con registros de informes. Cloudflare reportó 2.167,9 millones de USD en ingresos en 2025, un aumento del 30% interanual, mientras que Radware reportó 301,9 millones de USD en ingresos en 2025. Estos resultados reflejan la madurez comercial de las plataformas de seguridad que atienden a compradores empresariales y del sector público.
Mercado de Servicios Gestionados de Prevención de Amenazas y DDoS en América del Norte y EMEA
Canadá contribuye a la demanda regional, ya que los requisitos de infraestructura crítica impulsan a las empresas de servicios públicos e instituciones financieras a mantener una disponibilidad de servicio confiable. El mercado de servicios gestionados de prevención de amenazas y DDoS en América del Norte incluye operadores de plataformas globales, proveedores especializados y proveedores de servicios gestionados enfocados en clientes más pequeños del sector sanitario y gubernamental. Europa presenta un perfil dividido, con economías occidentales maduras que responden a obligaciones de seguridad más amplias y mercados orientales que experimentan una actividad hacktivista persistente. Corero obtuvo un contrato de servicios gestionados de 5 años con un proveedor de telecomunicaciones Tier-1 del Reino Unido en septiembre de 2026, citando la preparación del cliente para la Ley de Ciberseguridad y Resiliencia. NETSCOUT registró 3,33 millones de ataques DDoS en EMEA durante el segundo semestre de 2025, la mayor concentración de cualquier región durante ese período.
Mercado de Servicios Gestionados de Prevención de Amenazas y DDoS en APAC, MEA y América del Sur
Se proyecta que Asia-Pacífico crecerá a una CAGR del 17,34% entre 2027 y 2032, la tasa regional más rápida. NETSCOUT registró 1,9 millones de ataques en Asia-Pacífico durante el segundo semestre de 2025. Cloudflare clasificó a Hong Kong como la segunda ubicación más atacada a nivel mundial en el cuarto trimestre de 2025, e India en el noveno lugar.[3] Los requisitos de seguridad de redes de Singapur y la activa expansión de la infraestructura digital en toda la región respaldan la demanda de mitigación gestionada. América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas, con Brasil, Arabia Saudita, los Emiratos Árabes Unidos, Nigeria y Sudáfrica mostrando actividad gubernamental o empresarial que puede respaldar la adopción futura.
Panorama Competitivo
Concentración del Mercado
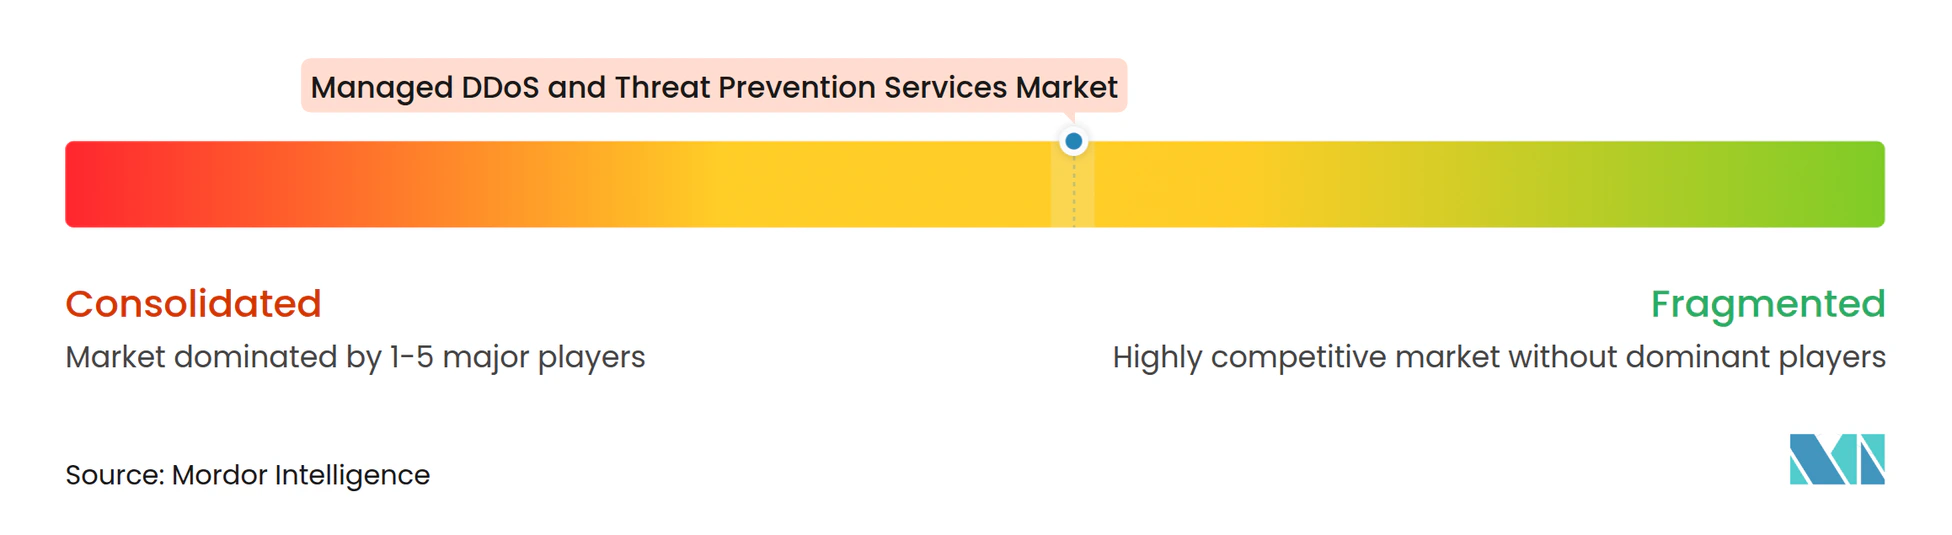
El mercado de servicios gestionados de DDoS y prevención de amenazas está moderadamente consolidado entre los proveedores de plataformas y fragmentado entre las empresas regionales y especializadas. Akamai, Cloudflare y NETSCOUT compiten con amplias redes y carteras que incluyen capacidades de seguridad de aplicaciones, APIs y bots. Cloudflare informó ingresos de 2.167,9 millones de USD para 2025, mientras que NETSCOUT estableció una guía de ingresos para el ejercicio fiscal 2026 de entre 830 millones y 870 millones de USD. Radware informó un ingreso récord de 301,9 millones de USD en 2025 y un crecimiento del 23% en los ingresos recurrentes anuales en la nube. Las empresas líderes buscan construir relaciones con clientes de múltiples productos que aumenten los costos de cambio y reduzcan la dependencia de contratos independientes de DDoS.
Akamai lanzó App and API Protector Hybrid en abril de 2025, extendiendo la gestión unificada de políticas en entornos multinube y locales.[4] Radware adquirió Pynt en enero de 2026 para añadir capacidades de prueba de seguridad de APIs e identificar vulnerabilidades antes de que sean explotadas en ataques de capa de aplicación. Estos movimientos reflejan un enfoque competitivo en combinar la mitigación con funciones de seguridad de aplicaciones más amplias. Los requisitos regulatorios también hacen que la documentación, los registros de auditoría y las plantillas de informes de incidentes sean elementos importantes en la selección de proveedores. El mercado de servicios gestionados de DDoS y prevención de amenazas favorece a los proveedores que pueden demostrar tanto capacidad de mitigación como procedimientos de respuesta claros. Esto puede ser particularmente importante en finanzas, telecomunicaciones y administración pública.
Corero, Nexusguard, Link11, Haltdos e Indusface compiten a través del rendimiento de latencia, el manejo local de datos y las opciones de implementación nativas en la nube. Corero informó una tasa de renovación del 96% durante el primer semestre de 2026 y citó su alianza con Akamai como una forma de combinar protección especializada con una plataforma más amplia. Cloudflare amplió su programa de canales en 2025, incluida una asociación con Rakuten Mobile en Japón, mientras que Radware ha aprovechado las relaciones con proveedores de servicios gestionados y operadores de telecomunicaciones para ampliar su alcance. Las asociaciones con operadores de telecomunicaciones pueden proporcionar facturación, enrutamiento y relaciones con clientes establecidas sin el mismo nivel de gasto en ventas directas. Los entornos industriales y de tecnología operativa siguen siendo poco atendidos porque los proveedores deben trabajar en torno a la telemetría limitada y los diseños de red especializados.
Líderes de la Industria de Servicios Gestionados de DDoS y Prevención de Amenazas
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
NETSCOUT Systems, Inc.
-
Corero Network Security plc
-
Nexusguard Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Prevención de Amenazas y DDoS Empresas cubiertas en este informe
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- NETSCOUT Systems, Inc.
- Radware Ltd.
- Corero Network Security plc
- Nexusguard Limited
- Link11 GmbH
- NSFOCUS Technologies Group Co., Ltd.
- StormWall s. r. o.
- IQWeb FZ-LLC (DDoS-Guard)
- Qrator Labs
- Haltdos Private Limited
- MazeBolt Technologies Ltd.
- Indusface Private Limited
- Mlytics Inc.
- RioRey, Incorporated
- Redge Technologies sp. z o.o.
- FastNetMon LTD
- ThreatX (A10 Networks, Inc.)
- DOSarrest Internet Security Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Prevención de Amenazas y DDoS
- Octubre de 2026: NETSCOUT publicó su Informe de Inteligencia de Amenazas DDoS del 1S 2026 documentando 9,1 millones de ataques a nivel mundial entre enero y junio de 2026, con eventos de alta capacidad que superaron 1 Tbps o 1 Gpps aumentando un 1.286% interanual. El informe identificó los métodos de ruta directa y bombardeo de alfombra como los vectores dominantes, cambiando la arquitectura defensiva requerida para mantener la disponibilidad sin saturación del enlace.
- Octubre de 2026: Corero Network Security aseguró un contrato de servicios gestionados de 5 años por valor de 3,4 millones de USD con un proveedor de telecomunicaciones fijo y móvil de Nivel 1 del Reino Unido, implementando SmartWall ONE y la Plataforma CORE con capacidades TLS de Capa 7. El cliente citó la preparación para la Ley de Ciberseguridad y Resiliencia del Reino Unido como justificación de la adquisición.
- Julio de 2026: Radware introdujo una arquitectura aumentada por la nube para DefensePro X que combina la inspección de tráfico local con algoritmos de nube impulsados por IA, y una capacidad asociada de Defensa Web contra DDoS que descifra el tráfico localmente mientras envía solo metadatos no sensibles a la nube, abordando las preocupaciones de los clientes sobre la exposición de claves TLS bajo modelos de mitigación basados en la nube.
- Enero de 2026: Radware adquirió Pynt Inc., una empresa de pruebas de seguridad de APIs, fortaleciendo la capacidad de su plataforma para identificar y remediar vulnerabilidades de APIs antes de que puedan ser explotadas en campañas de DDoS de capa de aplicación, reflejando la convergencia de las superficies de amenaza del abuso de APIs y el DDoS volumétrico.
Alcance del Informe del Mercado Global de Servicios Gestionados de DDoS y Prevención de Amenazas
El Mercado de Servicios Gestionados de DDoS y Prevención de Amenazas comprende servicios de seguridad externalizados que monitorean, detectan, analizan, mitigan y previenen continuamente los ataques de denegación de servicio distribuido y las amenazas relacionadas con la red, la capa de aplicación y la infraestructura en entornos empresariales. Estos servicios incluyen la depuración de tráfico, el monitoreo de DDoS, la prevención de amenazas, la respuesta a incidentes y los servicios de mitigación relacionados prestados a través de operaciones de seguridad basadas en la nube o en instalaciones locales. El mercado incluye servicios gestionados, consultoría, implementación, integración, soporte, mantenimiento y operaciones continuas de mitigación de amenazas.
El Informe del Mercado de Servicios Gestionados de DDoS y Prevención de Amenazas está segmentado por Tipo de Servicio (Servicios de Depuración de Tráfico, Servicios de Monitoreo de DDoS, Servicios de Prevención de Amenazas, Servicios de Respuesta a Incidentes y Otros Tipos de Servicios), Modo de Implementación (Instalaciones Locales y Nube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Depuración de Tráfico |
| Servicios de Monitoreo de DDoS |
| Servicios de Prevención de Amenazas |
| Servicios de Respuesta a Incidentes |
| Otros Tipos de Servicios |
| Instalaciones Locales |
| Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Depuración de Tráfico | |
| Servicios de Monitoreo de DDoS | ||
| Servicios de Prevención de Amenazas | ||
| Servicios de Respuesta a Incidentes | ||
| Otros Tipos de Servicios | ||
| Por Modo de Implementación | Instalaciones Locales | |
| Nube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de DDoS y prevención de amenazas?
Se proyecta que el mercado aumente de 3,03 mil millones de USD en 2026 y 3,53 mil millones de USD en 2027 a 7,63 mil millones de USD para 2032, a una CAGR del 16,71%.
¿Qué tipo de servicio lidera el gasto en DDoS gestionado?
Los Servicios de Depuración de Tráfico lideraron con el 52,68% de los ingresos de 2026 porque la desviación del tráfico sigue siendo fundamental para contener los ataques de alto volumen.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación en la nube crezca a una CAGR del 18,07% hasta 2032 a medida que los compradores buscan capacidad elástica y menores requisitos de infraestructura inicial.
¿Por qué las organizaciones utilizan servicios gestionados de DDoS?
El aumento de los volúmenes de ataques, la exposición en la nube, las brechas en la fuerza laboral y los requisitos de disponibilidad incrementan la necesidad de monitoreo continuo y soporte de respuesta.
¿Qué categoría de usuario final tiene la mayor participación del gasto?
El sector BFSI representó el 29,16% de los ingresos de 2026 debido a la alta exposición del sector a los riesgos de interrupción de pagos, servicio al cliente y APIs.
¿Qué región está creciendo más rápido en protección gestionada contra DDoS?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,34% hasta 2032, respaldada por el crecimiento de los ataques, la inversión en infraestructura digital y los requisitos de seguridad.