
Tamanho e Participação do Mercado de Serviços Gerenciados de DDoS e Prevenção de Ameaças
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
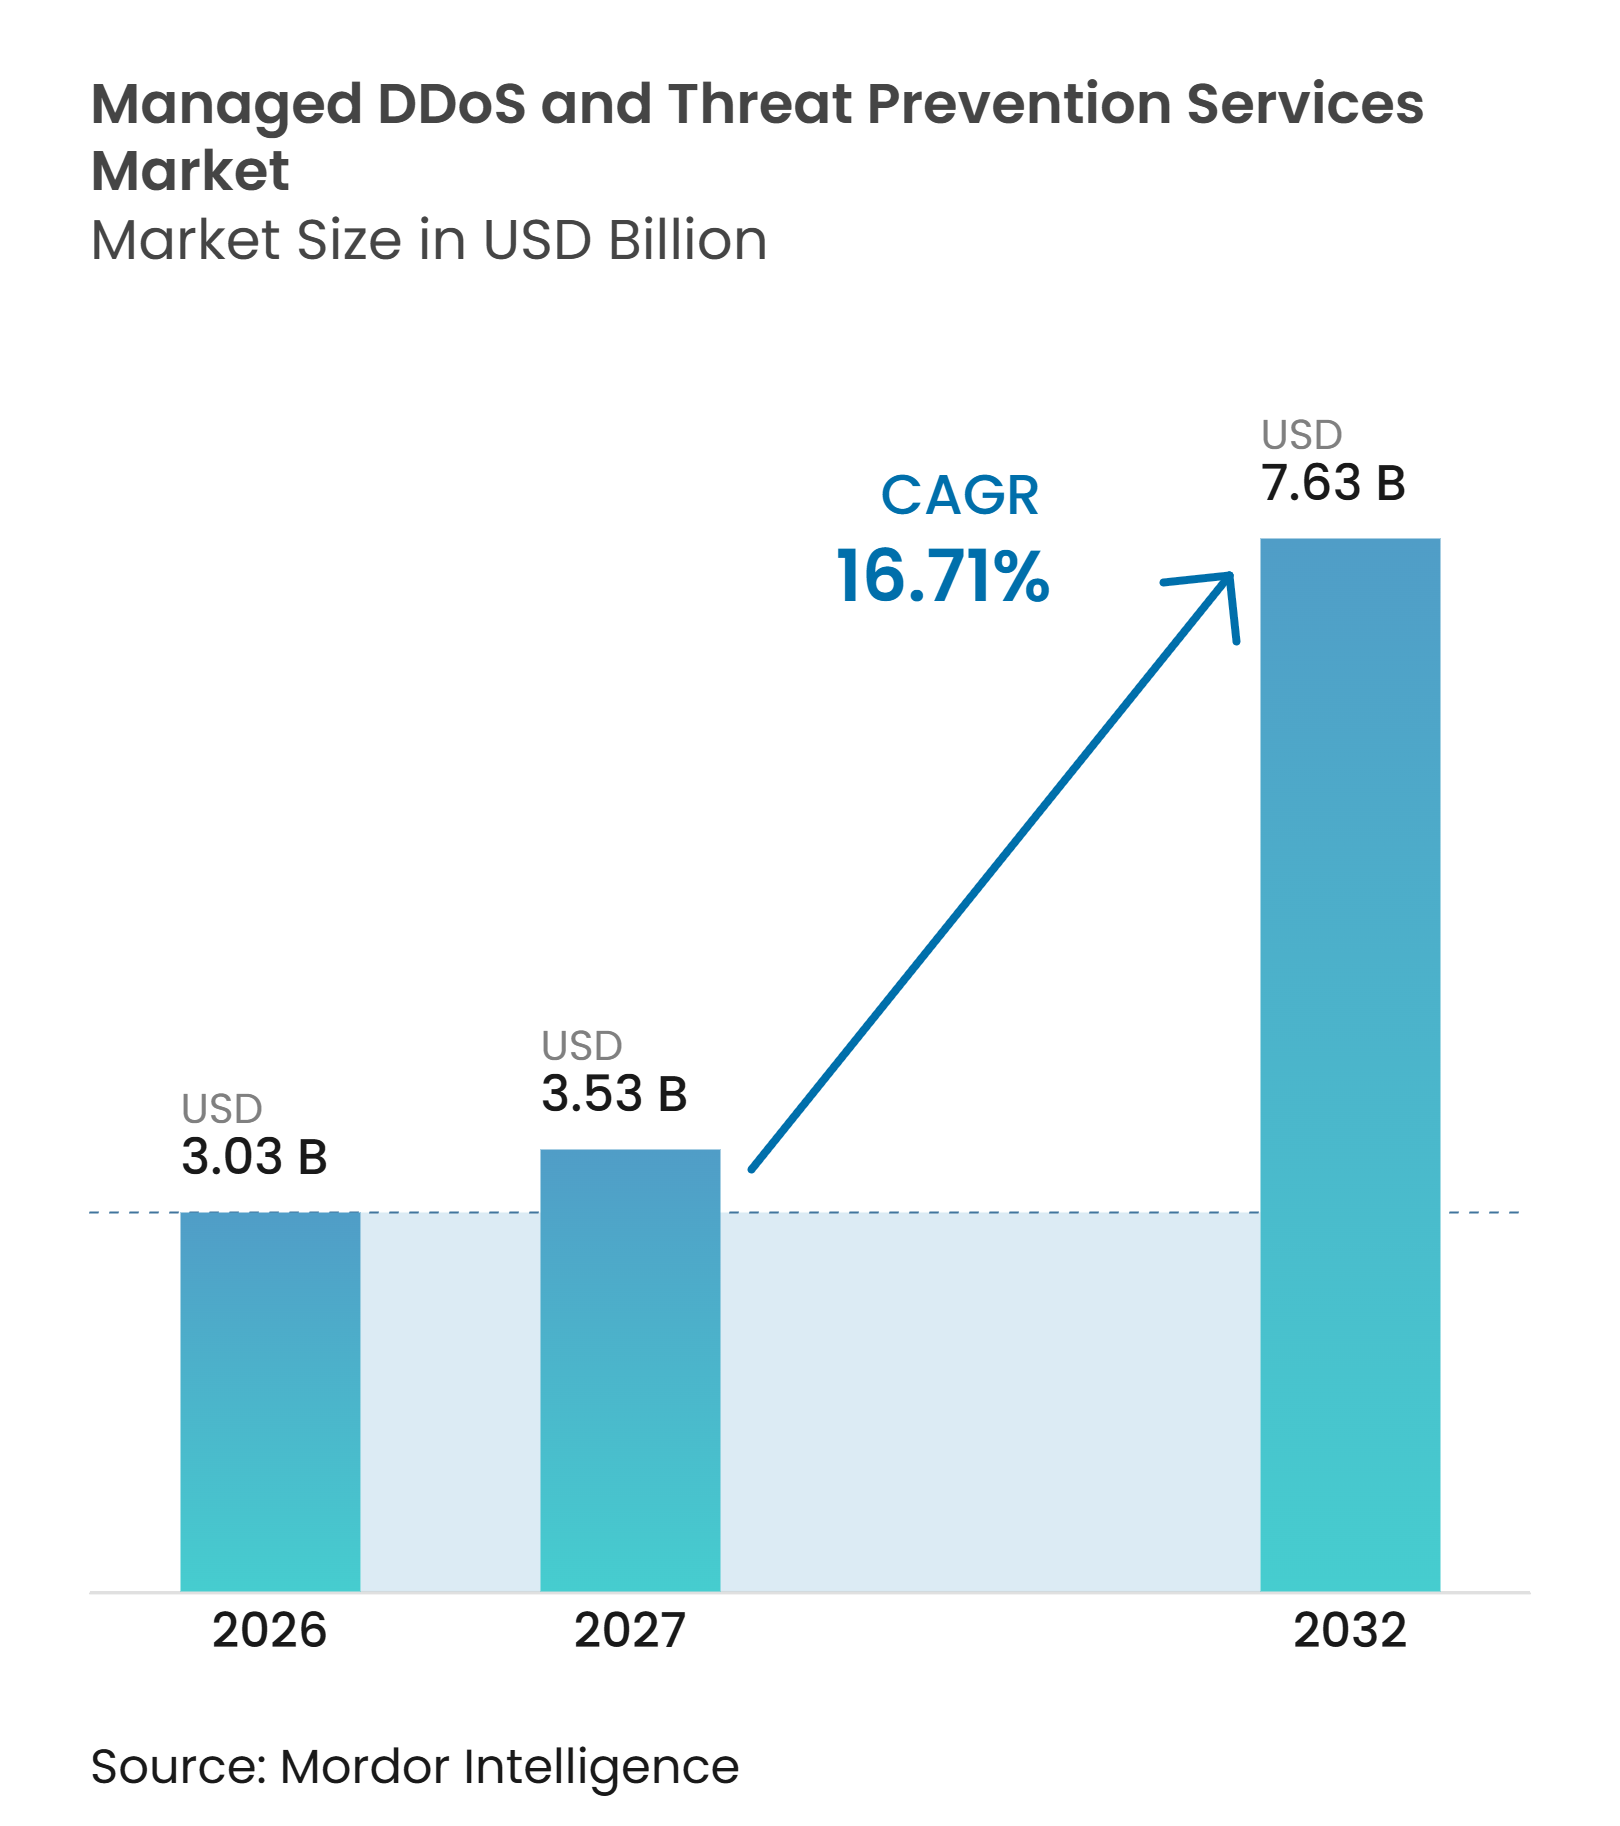
| Tamanho do Mercado (2027) | 3.53 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de DDoS e Prevenção de Ameaças por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de DDoS e prevenção de ameaças está projetado para expandir de 3,03 bilhões de USD em 2026 para 3,53 bilhões de USD em 2027, e para 7,63 bilhões de USD até 2032, registrando um CAGR de 16,71% entre 2027 e 2032. O mercado de serviços gerenciados de DDoS e prevenção de ameaças está crescendo à medida que as empresas direcionam seus gastos com segurança para proteção externa contínua capaz de responder em escala de rede. Volumes de ataques mais elevados estão tornando as atualizações periódicas de equipamentos menos eficazes para organizações que operam aplicações públicas, APIs e serviços críticos. A adoção da nuvem também está ampliando o número de pontos de entrada que as equipes de segurança precisam proteger em ambientes distribuídos. A escassez de profissionais qualificados e requisitos mais rigorosos de disponibilidade estão incentivando os compradores a utilizar provedores que combinam capacidade, monitoramento e suporte a resposta. Os provedores estão respondendo ao combinar proteção contra DDoS com defesas de aplicações, APIs e bots, enquanto operadoras e provedores de serviços gerenciados criam rotas adicionais para o mercado.
Principais Conclusões do Relatório
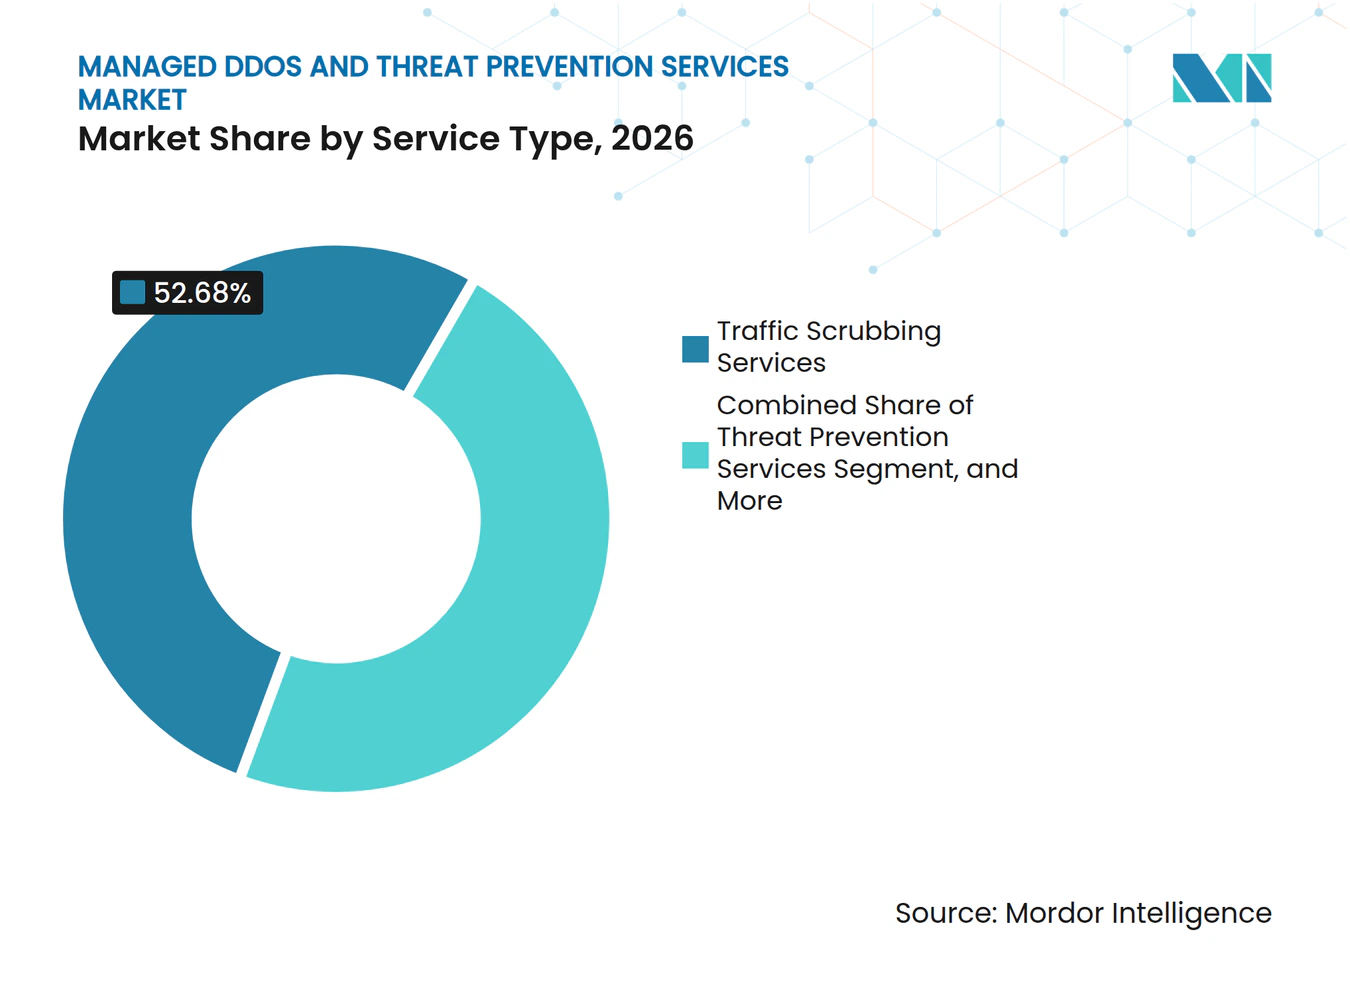
- Por tipo de serviço, os Serviços de Filtragem de Tráfego detinham 52,68% da participação do mercado de serviços gerenciados de DDoS e prevenção de ameaças em 2026, enquanto os Serviços de Prevenção de Ameaças estão projetados para expandir a um CAGR de 17,78% até 2032.
- Por modo de implantação, o modelo Local (On-Premises) representou 66,81% da receita do mercado de serviços gerenciados de DDoS e prevenção de ameaças em 2026, enquanto a Nuvem está projetada para crescer a um CAGR de 18,07% até 2032.
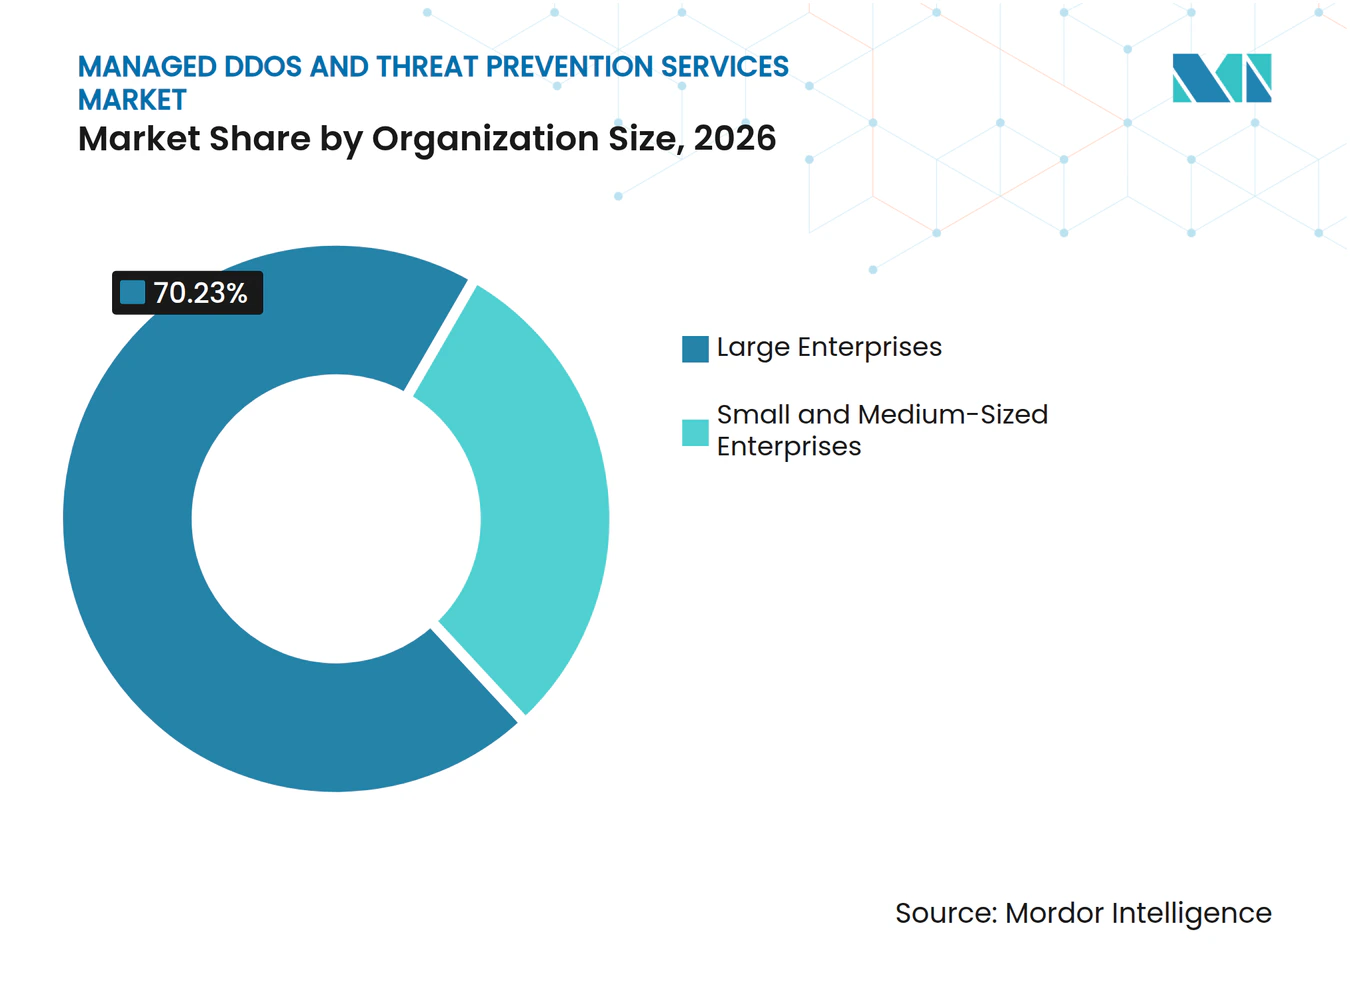
- Por tamanho de organização, as Grandes Empresas representaram 70,23% da receita do mercado de serviços gerenciados de DDoS e prevenção de ameaças em 2026, enquanto as Pequenas e Médias Empresas devem avançar a um CAGR de 18,39% até 2032.
- Por setor do usuário final, o BFSI representou 29,16% da receita do mercado de serviços gerenciados de DDoS e prevenção de ameaças, enquanto o Governo e a Administração Pública estão projetados para crescer a um CAGR de 17,05% até 2032.
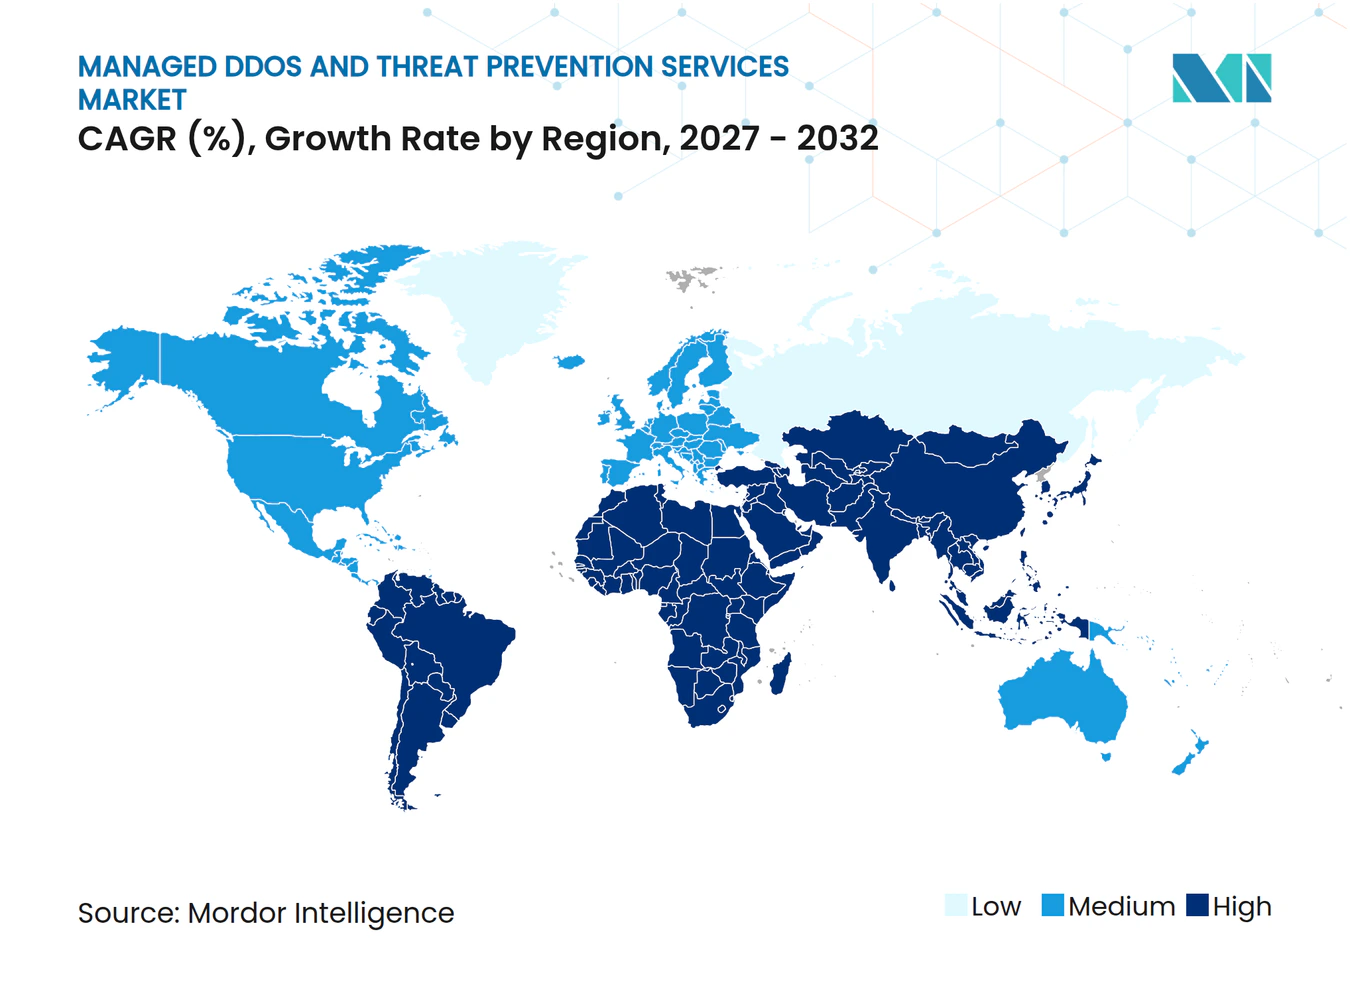
- Por geografia, a América do Norte detinha 36,44% da receita do mercado de serviços gerenciados de DDoS e prevenção de ameaças, enquanto a Ásia-Pacífico está prevista para expandir a um CAGR de 17,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Frequência e Sofisticação dos Ataques Multivetor | +3.8% | Global, mais intenso na EMEA e na APAC | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Expansão das Superfícies de Ataque Voltadas para a Internet | +3.2% | Global, liderado pela América do Norte e pela Europa Ocidental | Médio prazo (2-4 anos) |
| Escassez de Profissionais Internos de Cibersegurança | +2.5% | Global, mais aguda na APAC e na América do Sul | Médio prazo (2-4 anos) |
| Requisitos Regulatórios e de Disponibilidade de Infraestrutura Crítica | +2.1% | América do Norte, UE e principais mercados da APAC | Médio prazo (2-4 anos) |
| Acesso por Assinatura à Capacidade de Mitigação em Escala de Terabit | +1.8% | Global, com adoção por PMEs liderada pela América do Norte e pela Europa Ocidental | Longo prazo (≥ 4 anos) |
| Monetização de Serviços Gerenciados de DDoS por Operadoras e Provedores de Hospedagem | +1.4% | Ásia-Pacífico e América do Norte, com expansão inicial para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Frequência e Sofisticação dos Ataques Multivetor
O mercado de serviços gerenciados de DDoS e prevenção de ameaças é sustentado por um ambiente de ameaças que está se tornando mais frequente e mais difícil de conter apenas com recursos internos. A NETSCOUT documentou 9,1 milhões de ataques DDoS em 209 países no primeiro semestre de 2026. Ataques superiores a 1 Tbps ou 1 Gpps aumentaram 1.286% em relação ao ano anterior, pressionando organizações que dependem de capacidade fixa e atualizações programadas de appliances. A NETSCOUT também relatou que operadores de DDoS por encomenda utilizaram modelos de linguagem de grande escala como ferramentas operacionais para coordenar campanhas nas camadas de DNS, aplicação e rede.[1] A Cloudflare relatou que a botnet Aisuru-Kimwolf gerou um ataque de 31,4 Tbps no quarto trimestre de 2025, demonstrando a escala que a capacidade de borda sempre ativa pode precisar absorver. Métodos de caminho direto e carpet-bombing representaram quase dois terços dos ataques observados no primeiro semestre de 2026, ressaltando a necessidade de monitoramento e prevenção contínuos em paralelo à filtragem de tráfego.
Migração para a Nuvem e Expansão das Superfícies de Ataque Voltadas para a Internet
O mercado de serviços gerenciados de DDoS e prevenção de ameaças também se beneficia do número crescente de componentes voltados ao público em ambientes de nuvem e híbridos. Cargas de trabalho distribuídas expõem APIs, interconexões de nuvem e aplicações em contêineres que não podem ser protegidas por um único dispositivo local em cada borda de rede. Dados do setor de serviços financeiros da Akamai mostraram que a duração dos ataques DDoS nas Camadas 3 e 4 aumentou 738% de 2024 para 2025, criando períodos de exposição mais longos para organizações com arquiteturas distribuídas. A Cloudflare identificou provedores de serviços de inteligência artificial generativa como uma das categorias de infraestrutura mais visadas no quarto trimestre de 2025, conectando o crescimento das cargas de trabalho de IA a uma superfície de ataque em transformação. O setor de serviços gerenciados de DDoS e prevenção de ameaças se beneficia quando um provedor consegue gerenciar a proteção de tráfego em ambientes de nuvem e locais sob um único modelo operacional. Os provedores de nuvem também estão se tornando parceiros de distribuição ao incorporar cobertura contra DDoS em serviços de rede, ampliando assim o acesso além dos canais de vendas diretas para empresas.
Escassez de Profissionais Internos de Cibersegurança
O mercado de serviços gerenciados de DDoS e prevenção de ameaças tem demanda adicional devido à escassez de especialistas capazes de analisar e ajustar defesas na camada de rede em tempo real. A ISC2 constatou que 95% das organizações pesquisadas tinham pelo menos 1 lacuna de competências em cibersegurança em 2025. O mesmo estudo relatou que 59% dos respondentes consideravam suas lacunas críticas ou significativas, em comparação com 44% em 2024. A ISACA relatou que 65% das organizações tinham vagas não preenchidas em cibersegurança e que o treinamento de pessoal não especializado em segurança para funções de segurança caiu para 29%, ante 41% no ano anterior. Essa lacuna é mais relevante para as capacidades oferecidas por provedores gerenciados, incluindo análise de rede, ajuste de mitigação e detecção de anomalias na camada de aplicação. A ISC2 também constatou que 19% das organizações utilizavam provedores de serviços terceirizados como sua principal resposta às lacunas de competências, vinculando as limitações de mão de obra à aquisição de serviços gerenciados.
Requisitos Regulatórios e de Disponibilidade de Infraestrutura Crítica
O mercado de serviços gerenciados de DDoS e prevenção de ameaças está ganhando suporte de requisitos que tratam falhas de disponibilidade como eventos regulatórios, e não apenas como incidentes tecnológicos. O Federal Reserve declarou em julho de 2025 que as organizações bancárias devem notificar seu regulador primário dentro de 36 horas após determinar que ocorreu um incidente significativo de segurança de computadores. Esse requisito agrega valor adicional a processos de resposta monitorados e à documentação de incidentes. O Conselho de Estabilidade Financeira publicou o Formato para Intercâmbio de Relatórios de Incidentes em abril de 2025, fornecendo um formato comum de reporte de incidentes para autoridades financeiras e empresas. Os requisitos de Singapura para interconexão de IP identificam a mitigação de DDoS como uma expectativa básica de segurança de rede para operadores licenciados. A Índia também exige o reporte de incidentes cibernéticos específicos, incluindo ataques DDoS, dentro de 6 horas, o que sustenta a demanda por monitoramento sempre ativo para manter registros de incidentes utilizáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo da Capacidade Global de Filtragem e dos Acordos de Nível de Serviço Premium | -2.8% | Global, mais agudo nos segmentos de PMEs sensíveis a custos na APAC e na América do Sul | Curto prazo (≤ 2 anos) |
| Complexidade de Coordenar a Proteção em Arquiteturas Multinuvem e Híbridas | -2.1% | Global, mais intenso na América do Norte e na Europa, onde a adoção de multinuvem é mais elevada | Médio prazo (2-4 anos) |
| Falsos Positivos e Risco de Latência na Mitigação na Camada de Aplicação | -1.6% | Global, concentrado em setores sensíveis à latência, incluindo serviços financeiros e jogos | Médio prazo (2-4 anos) |
| Relutância dos Clientes em Compartilhar Telemetria de Tráfego e Rotear Tráfego por Terceiros | -1.3% | Global, intensificado em setores regulados e mercados de soberania de dados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Capacidade Global de Filtragem e dos Acordos de Nível de Serviço Premium
O custo da infraestrutura global de filtragem e das operações de segurança 24 horas por dia, 7 dias por semana, limita a velocidade com que o mercado de serviços gerenciados de DDoS e prevenção de ameaças pode alcançar compradores sensíveis a preços. Os acordos de nível de serviço premium exigem capacidade reservada que os provedores nem sempre podem compartilhar quando vários clientes sofrem ataques ao mesmo tempo. A NETSCOUT registrou 8,09 milhões de ataques durante o segundo semestre de 2025, ilustrando a escala de demanda que os provedores podem precisar suportar durante períodos de alta atividade. Os provedores podem oferecer níveis de capacidade compartilhada e dedicada, mas a diferença entre a cobertura básica e os compromissos empresariais permanece significativa para muitos clientes menores. Essa restrição é especialmente relevante na América do Sul, no Sudeste Asiático e na África, onde os orçamentos podem ter menor capacidade de absorver contratos premium. O mercado de serviços gerenciados de DDoS e prevenção de ameaças deve equilibrar o amplo acesso com o investimento necessário para sustentar a proteção de alta capacidade.
Complexidade de Coordenar a Proteção em Arquiteturas Multinuvem e Híbridas
O mercado de serviços gerenciados de DDoS e prevenção de ameaças também enfrenta ciclos mais longos de implantação e aquisição quando as organizações operam uma combinação de data centers e plataformas de nuvem. Os provedores de nuvem utilizam abordagens diferentes para direcionamento de tráfego, anycast de IP e interfaces de filtragem, o que exige que os provedores de serviços mantenham múltiplos conectores. A Radware descreveu um dos 10 maiores provedores globais de SaaS que substituiu fornecedores separados de DDoS local e em nuvem por um único design híbrido, após o arranjo anterior não ter conseguido fornecer proteção coerente em seu ambiente distribuído. O Federal Reserve também listou a resiliência em nuvem como uma prioridade dedicada de cibersegurança para 2025, reconhecendo que as configurações de nuvem exigem controles que vão além dos padrões internos tradicionais. Esses requisitos de integração aumentam o trabalho técnico antes que um contrato se torne ativo. Eles também favorecem provedores capazes de suportar o gerenciamento de tráfego híbrido sem criar latência adicional ou complexidade operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Filtragem de Tráfego Ancora a Receita enquanto a Prevenção de Ameaças AceleraOs Serviços de Filtragem de Tráfego comandaram 52,68% da participação do mercado de serviços gerenciados de DDoS e prevenção de ameaças em 2026, refletindo o papel central de redirecionar o tráfego malicioso antes que ele alcance os sistemas dos clientes. O serviço depende de capacidade, relacionamentos com operadoras e capacidades de roteamento de tráfego que os provedores estabelecidos desenvolveram ao longo de muitos anos. Ele permanece a base de muitos arranjos de defesa porque ataques volumétricos podem exigir o desvio rápido de grandes fluxos de tráfego. Os Serviços de Monitoramento de DDoS adicionam visibilidade ao identificar anomalias, documentar atividades e ajudar as equipes de segurança a avaliar se uma resposta é necessária. Os Serviços de Resposta a Incidentes fornecem um processo estruturado para ativar a mitigação, coordenar equipes técnicas e preservar registros para revisões de conformidade. Outros serviços incluem exercícios de red team, avaliações de configuração e validação de acordos de nível de serviço para organizações que desejam testar a eficácia da proteção existente.
Os Serviços de Prevenção de Ameaças estão projetados para registrar um CAGR de 17,78% de 2027 a 2032, a taxa mais alta dentro deste agrupamento de serviços. O tamanho do mercado de serviços gerenciados de DDoS e prevenção de ameaças para serviços orientados à prevenção é impulsionado pela demanda por análise comportamental para identificar ataques antes que os volumes atinjam níveis disruptivos. A NETSCOUT relatou que ataques de caminho direto representaram quase dois terços dos eventos observados no primeiro semestre de 2026, tornando a inteligência upstream mais importante quando a saturação de link não é o principal mecanismo de disrupção. A Akamai adicionou um mecanismo de DDoS comportamental com aprendizado de máquina ao App and API Protector em abril de 2025, refletindo a mudança em direção a capacidades de prevenção dentro de serviços de segurança mais amplos. A distinção entre prevenção e monitoramento está se tornando menos clara à medida que as ferramentas de correlação reúnem ambas as funções em um único acordo gerenciado. Essa abordagem oferece aos compradores um caminho para combinar detecção, análise e resposta sem gerenciar vários provedores separados.



Por Modo de Implantação:
Local (On-Premises) Lidera enquanto a Nuvem Remodela os Padrões de CompraA implantação Local (On-Premises) representou 66,81% da receita de 2026, impulsionada pelos requisitos de provedores de serviços, instituições financeiras e agências governamentais que precisam de controle de tráfego dentro da rede. A participação do mercado de serviços gerenciados de DDoS e prevenção de ameaças para este modo reflete a preferência dos compradores por soberania de dados e tempos de resposta consistentes. Rotear o tráfego para um centro de filtragem distante pode introduzir latência inaceitável para operações de operadoras e serviços rigidamente controlados. Equipamentos em linha podem, portanto, permanecer necessários onde os compromissos de nível de serviço exigem mitigação local. A Corero relatou uma taxa de renovação de 96% para seus produtos de Proteção contra DDoS como Serviço baseados em assinatura plurianual no primeiro semestre de 2026. Essas renovações mostram que os contratos gerenciados locais podem permanecer duradouros após se tornarem parte do design de rede de um cliente.
A implantação em Nuvem está projetada para crescer a um CAGR de 18,07% de 2027 a 2032, impulsionada por menores requisitos de infraestrutura inicial e capacidade elástica durante eventos de alto volume. Essa opção se alinha a organizações que executam aplicações com prioridade para a nuvem e preferem despesas operacionais recorrentes a compras de capital. Ela também oferece uma maneira mais simples para organizações menores acessarem capacidade que seria difícil de construir internamente. A Corero habilitou a orquestração SmartWall ONE para operar no Akamai Compute em julho de 2025, permitindo que o plano de controle seja executado na nuvem enquanto a mitigação inline permanece local.[2] Esse design reflete como as implantações híbridas podem manter a precisão local enquanto utilizam o gerenciamento baseado em nuvem. À medida que os modelos de assinatura e as integrações de faturamento em nuvem se desenvolvem, parte da receita atualmente contabilizada como local pode migrar para classificações de nuvem.
Por Tamanho de Organização:
Grandes Empresas Dominam enquanto as PMEs Reduzem a DiferençaAs Grandes Empresas representaram 70,23% da receita de 2026 porque operam amplos portfólios de aplicações públicas e ambientes tecnológicos complexos. Sua exposição inclui grandes bases de clientes, obrigações regulatórias e o custo potencial de uma interrupção prolongada de serviços. Esses compradores também podem financiar programas de proteção plurianuais e exigem cobertura contínua em múltiplas localidades. A Radware relatou um contrato de oito dígitos com uma agência de serviços de TI governamental norte-americana que substituiu um provedor de DDoS local incumbente em 2025. Tais contratos mostram como grandes organizações avaliam a qualidade do serviço, a integração e o risco de substituição ao longo de longos períodos operacionais. O mercado de serviços gerenciados de DDoS e prevenção de ameaças continua a depender desses compradores para implantações complexas de alto valor.
As Pequenas e Médias Empresas estão projetadas para registrar um CAGR de 18,39% de 2027 a 2032, a taxa mais rápida por tamanho de organização. Os níveis de assinatura reduzem a necessidade de essas organizações adquirirem e manterem equipamentos de mitigação dedicados. Em 2025, a ISC2 constatou que 70% dos respondentes em pequenas organizações haviam sofrido pelo menos 1 incidente de segurança relacionado à IA nos 12 meses anteriores. Essas organizações frequentemente carecem dos especialistas internos necessários para monitorar comportamentos de rede incomuns ou ajustar controles de mitigação. A Radware assinou acordos com 4 provedores de serviços gerenciados sediados nos EUA em julho de 2025 para oferecer Serviços de Proteção de Aplicações em Nuvem e Proteção contra DDoS em Nuvem a clientes nos setores de saúde, finanças, governo e tecnologia. A entrega por canal pode reduzir os custos de aquisição de clientes e tornar a proteção gerenciada mais fácil de adquirir para clientes menores.

Por Setor do Usuário Final:
BFSI Lidera os Gastos enquanto a Demanda Governamental CresceO BFSI detinha 29,16% da receita de 2026, tornando-o a maior categoria de usuário final no mercado de serviços gerenciados de DDoS e prevenção de ameaças. Bancos e seguradoras lidam com altos volumes de atividade voltada ao cliente, processamento de pagamentos e tráfego de APIs, o que eleva o custo operacional das interrupções. A Akamai relatou que o setor bancário representou 83% dos ataques a endpoints de API em 2025 e que a escala volumétrica máxima de DDoS afetando instituições financeiras aumentou 236% de 2024 para 2025. O banco central da Suécia declarou que mesmo breves interrupções relacionadas a DDoS em sistemas de pagamento podem ter implicações além da instituição diretamente visada. TI e telecomunicações, saúde e ciências da vida, energia e serviços públicos, varejo e comércio eletrônico também adquirem proteção com base em suas necessidades individuais de disponibilidade de serviços e requisitos regulatórios.
O Governo e a Administração Pública estão projetados para expandir a um CAGR de 17,05% de 2027 a 2032. As agências públicas tornaram-se alvos recorrentes de campanhas hacktivistas que buscam interromper serviços públicos ou criar pressão política. A NETSCOUT identificou agências governamentais como uma categoria de alto nível de concentração de alvos em sua avaliação do segundo semestre de 2025 e citou atividade persistente de grupos incluindo NoName057(16). O Departamento de Energia das Filipinas emitiu um material de aquisição para uma solução de proteção contra DDoS, incluindo serviços de manutenção e suporte, em 2026. A manufatura industrial permanece menos atendida porque os ambientes de tecnologia operacional podem não fornecer a telemetria necessária para estabelecer linhas de base comportamentais. Isso deixa uma abertura à medida que os sistemas de manufatura conectados ampliam suas interfaces voltadas ao público e a parceiros.
Análise Geográfica
Mercado de Serviços Gerenciados de Prevenção a DDoS e Ameaças na América do Norte
A América do Norte deteve 36,44% da receita de 2026, tornando-se o maior contribuinte regional para o mercado de serviços gerenciados de prevenção a DDoS e ameaças. A região combina instituições financeiras regulamentadas, agências federais e grandes empresas de tecnologia com exigentes compromissos de nível de serviço. O requisito de notificação em 36 horas do Federal Reserve para incidentes relevantes aumenta o valor dos provedores capazes de combinar mitigação com registros de relatórios. A Cloudflare, Inc. reportou 2.167,9 milhões de USD em receita em 2025, um crescimento de 30% em relação ao ano anterior, enquanto a Radware Ltd. reportou 301,9 milhões de USD em receita em 2025. Esses resultados refletem a maturidade comercial das plataformas de segurança que atendem compradores empresariais e do setor público.
Mercado de Serviços Gerenciados de Prevenção a DDoS e Ameaças na América do Norte e EMEA
O Canadá contribui para a demanda regional, pois os requisitos de infraestrutura crítica incentivam as concessionárias e as instituições financeiras a manter disponibilidade de serviço confiável. O mercado de serviços gerenciados de prevenção a DDoS e ameaças na América do Norte inclui operadores de plataformas globais, provedores especializados e provedores de serviços gerenciados focados em clientes menores de saúde e governo. A Europa apresenta um perfil dividido, com economias ocidentais maduras respondendo a obrigações de segurança mais amplas e mercados orientais enfrentando atividade persistente de hacktivistas. A Corero Network Security plc firmou um contrato de serviços gerenciados de 5 anos com um provedor de telecomunicações Tier-1 do Reino Unido em setembro de 2026, citando a preparação do cliente para o Projeto de Lei de Segurança Cibernética e Resiliência. A NETSCOUT Systems, Inc. registrou 3,33 milhões de ataques DDoS na EMEA durante o segundo semestre de 2025, a maior concentração de qualquer região nesse período.
Mercado de Serviços Gerenciados de Prevenção a DDoS e Ameaças na APAC, MEA e América do Sul
A Ásia-Pacífico deve crescer a um CAGR de 17,34% de 2027 a 2032, a taxa regional mais rápida. A NETSCOUT Systems, Inc. registrou 1,9 milhão de ataques na Ásia-Pacífico durante o segundo semestre de 2025. A Cloudflare, Inc. classificou Hong Kong como o segundo local mais visado globalmente no quarto trimestre de 2025, e a Índia em nono lugar.[3] Os requisitos de segurança de rede de Singapura e a expansão ativa da infraestrutura digital em toda a região sustentam a demanda por mitigação gerenciada. A América do Sul, o Oriente Médio e a África permanecem em estágios mais iniciais, com Brasil, Arábia Saudita, Emirados Árabes Unidos, Nigéria e África do Sul demonstrando atividade governamental ou empresarial capaz de sustentar a adoção futura.
Cenário Competitivo
Concentração do Mercado
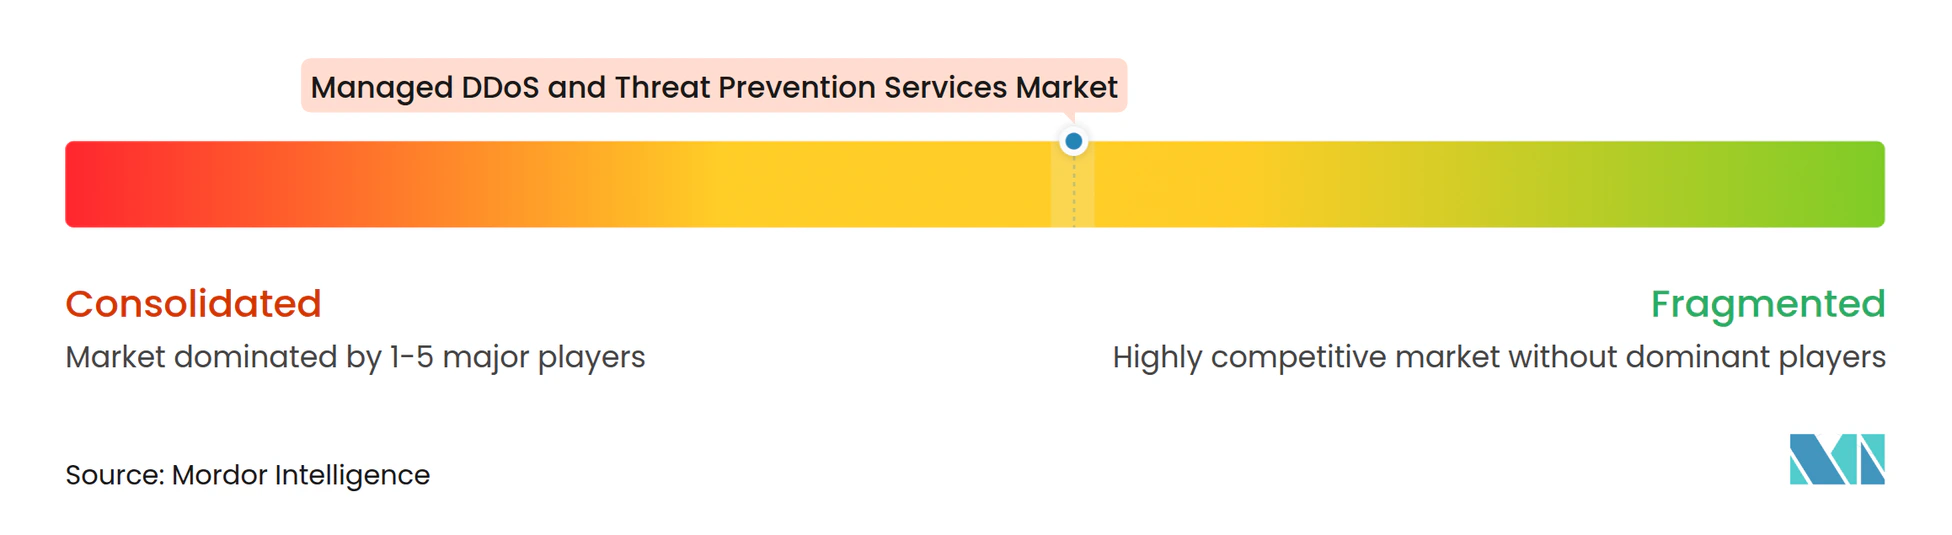
O mercado de serviços gerenciados de DDoS e prevenção de ameaças é moderadamente consolidado entre os provedores de plataformas e fragmentado entre empresas regionais e especializadas. Akamai, Cloudflare e NETSCOUT competem com redes e portfólios amplos que incluem capacidades de segurança de aplicações, APIs e bots. A Cloudflare reportou 2.167,9 milhões de USD em receita para 2025, enquanto a NETSCOUT estabeleceu uma orientação de receita para o exercício fiscal de 2026 de 830 milhões a 870 milhões de USD. A Radware reportou uma receita recorde de 301,9 milhões de USD em 2025 e um crescimento de 23% na receita recorrente anual na nuvem. As empresas líderes buscam construir relacionamentos com clientes de múltiplos produtos que aumentem os custos de migração e reduzam a dependência de contratos autônomos de DDoS.
A Akamai lançou o App and API Protector Hybrid em abril de 2025, estendendo o gerenciamento unificado de políticas em ambientes multinuvem e locais.[4] A Radware adquiriu a Pynt em janeiro de 2026 para adicionar capacidades de teste de segurança de API e identificar vulnerabilidades antes que sejam exploradas em ataques na camada de aplicação. Esses movimentos refletem um foco competitivo em combinar mitigação com funções mais amplas de segurança de aplicações. Os requisitos regulatórios também tornam a documentação, as trilhas de auditoria e os modelos de reporte de incidentes elementos importantes na seleção de provedores. O mercado de serviços gerenciados de DDoS e prevenção de ameaças favorece fornecedores capazes de demonstrar tanto capacidade de mitigação quanto procedimentos de resposta claros. Isso pode ser particularmente importante em finanças, telecomunicações e administração pública.
Corero, Nexusguard, Link11, Haltdos e Indusface competem por meio de desempenho de latência, tratamento local de dados e opções de implantação nativas em nuvem. A Corero reportou uma taxa de renovação de 96% no primeiro semestre de 2026 e citou sua aliança com a Akamai como uma forma de combinar proteção especializada com uma plataforma mais ampla. A Cloudflare expandiu seu programa de canal em 2025, incluindo uma parceria com a Rakuten Mobile no Japão, enquanto a Radware aproveitou relacionamentos com provedores de serviços gerenciados e operadoras para ampliar seu alcance. As parcerias com operadoras podem fornecer faturamento, roteamento e relacionamentos com clientes já estabelecidos sem o mesmo nível de despesas com vendas diretas. Os ambientes industriais e de tecnologia operacional permanecem subatendidos porque os provedores precisam contornar telemetria limitada e designs de rede especializados.
Líderes do Setor de Serviços Gerenciados de DDoS e Prevenção de Ameaças
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
NETSCOUT Systems, Inc.
-
Corero Network Security plc
-
Nexusguard Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Prevenção a DDoS e Ameaças Empresas cobertas neste relatório
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- NETSCOUT Systems, Inc.
- Radware Ltd.
- Corero Network Security plc
- Nexusguard Limited
- Link11 GmbH
- NSFOCUS Technologies Group Co., Ltd.
- StormWall s. r. o.
- IQWeb FZ-LLC (DDoS-Guard)
- Qrator Labs
- Haltdos Private Limited
- MazeBolt Technologies Ltd.
- Indusface Private Limited
- Mlytics Inc.
- RioRey, Incorporated
- Redge Technologies sp. z o.o.
- FastNetMon LTD
- ThreatX (A10 Networks, Inc.)
- DOSarrest Internet Security Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Prevenção a DDoS e Ameaças
- Outubro de 2026: A NETSCOUT divulgou seu Relatório de Inteligência de Ameaças DDoS do 1S 2026, documentando 9,1 milhões de ataques globalmente entre janeiro e junho de 2026, com eventos de alta capacidade superiores a 1 Tbps ou 1 Gpps aumentando 1.286% em relação ao ano anterior. O relatório identificou os métodos de caminho direto e carpet-bombing como os vetores dominantes, alterando a arquitetura defensiva necessária para manter a disponibilidade sem saturação de link.
- Outubro de 2026: A Corero Network Security garantiu um contrato de serviços gerenciados de 5 anos no valor de 3,4 milhões de USD com um provedor de telecomunicações fixas e móveis Tier-1 do Reino Unido, implantando o SmartWall ONE e a Plataforma CORE com capacidades TLS de Camada 7. O cliente citou a preparação para o Projeto de Lei de Segurança Cibernética e Resiliência do Reino Unido como justificativa para a aquisição.
- Julho de 2026: A Radware introduziu uma arquitetura aprimorada por nuvem para o DefensePro X que combina inspeção de tráfego local com algoritmos de nuvem baseados em IA, e uma capacidade associada de Defesa Web contra DDoS que descriptografa o tráfego localmente enquanto envia apenas metadados não sensíveis para a nuvem, abordando as preocupações dos clientes com a exposição de chaves TLS em modelos de mitigação baseados em nuvem.
- Janeiro de 2026: A Radware adquiriu a Pynt Inc., uma empresa de testes de segurança de API, fortalecendo a capacidade de sua plataforma de identificar e remediar vulnerabilidades de API antes que possam ser exploradas em campanhas de DDoS na camada de aplicação, refletindo a convergência das superfícies de ameaça de abuso de API e DDoS volumétrico.
Escopo do Relatório do Mercado Global de Serviços Gerenciados de DDoS e Prevenção de Ameaças
O Mercado de Serviços Gerenciados de DDoS e Prevenção de Ameaças compreende serviços de segurança terceirizados que monitoram, detectam, analisam, mitigam e previnem continuamente ataques de negação de serviço distribuída e ameaças relacionadas à rede, à camada de aplicação e à infraestrutura em ambientes empresariais. Esses serviços incluem filtragem de tráfego, monitoramento de DDoS, prevenção de ameaças, resposta a incidentes e serviços de mitigação relacionados, entregues por meio de operações de segurança baseadas em nuvem ou locais. O mercado inclui serviços gerenciados, consultoria, implantação, integração, suporte, manutenção e operações contínuas de mitigação de ameaças.
O Relatório do Mercado de Serviços Gerenciados de DDoS e Prevenção de Ameaças é Segmentado por Tipo de Serviço (Serviços de Filtragem de Tráfego, Serviços de Monitoramento de DDoS, Serviços de Prevenção de Ameaças, Serviços de Resposta a Incidentes e Outros Tipos de Serviço), Modo de Implantação (Local [On-Premises] e Nuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Filtragem de Tráfego |
| Serviços de Monitoramento de DDoS |
| Serviços de Prevenção de Ameaças |
| Serviços de Resposta a Incidentes |
| Outros Tipos de Serviço |
| Local (On-Premises) |
| Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Filtragem de Tráfego | |
| Serviços de Monitoramento de DDoS | ||
| Serviços de Prevenção de Ameaças | ||
| Serviços de Resposta a Incidentes | ||
| Outros Tipos de Serviço | ||
| Por Modo de Implantação | Local (On-Premises) | |
| Nuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de DDoS e prevenção de ameaças?
O mercado está projetado para crescer de 3,03 bilhões de USD em 2026 e 3,53 bilhões de USD em 2027 para 7,63 bilhões de USD até 2032, a um CAGR de 16,71%.
Qual tipo de serviço lidera os gastos com DDoS gerenciado?
Os Serviços de Filtragem de Tráfego lideraram com 52,68% da receita de 2026 porque o desvio de tráfego permanece fundamental para conter ataques de alto volume.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação em Nuvem está projetada para crescer a um CAGR de 18,07% até 2032, à medida que os compradores buscam capacidade elástica e menores requisitos de infraestrutura inicial.
Por que as organizações estão utilizando serviços gerenciados de DDoS?
O aumento dos volumes de ataques, a exposição à nuvem, as lacunas de mão de obra e os requisitos de disponibilidade aumentam a necessidade de monitoramento contínuo e suporte a resposta.
Qual categoria de usuário final tem a maior participação nos gastos?
O BFSI detinha 29,16% da receita de 2026 devido à alta exposição do setor a riscos de interrupção de pagamentos, atendimento ao cliente e APIs.
Qual região está crescendo mais rapidamente em proteção gerenciada contra DDoS?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,34% até 2032, sustentada pelo crescimento dos ataques, pelo investimento em infraestrutura digital e pelos requisitos de segurança.