
Taille et part du marché des services de réunion d'entreprise en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.11 Milliards de dollars |
| Taille du Marché (2031) | 20.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de réunion d'entreprise en ligne par Mordor Intelligence
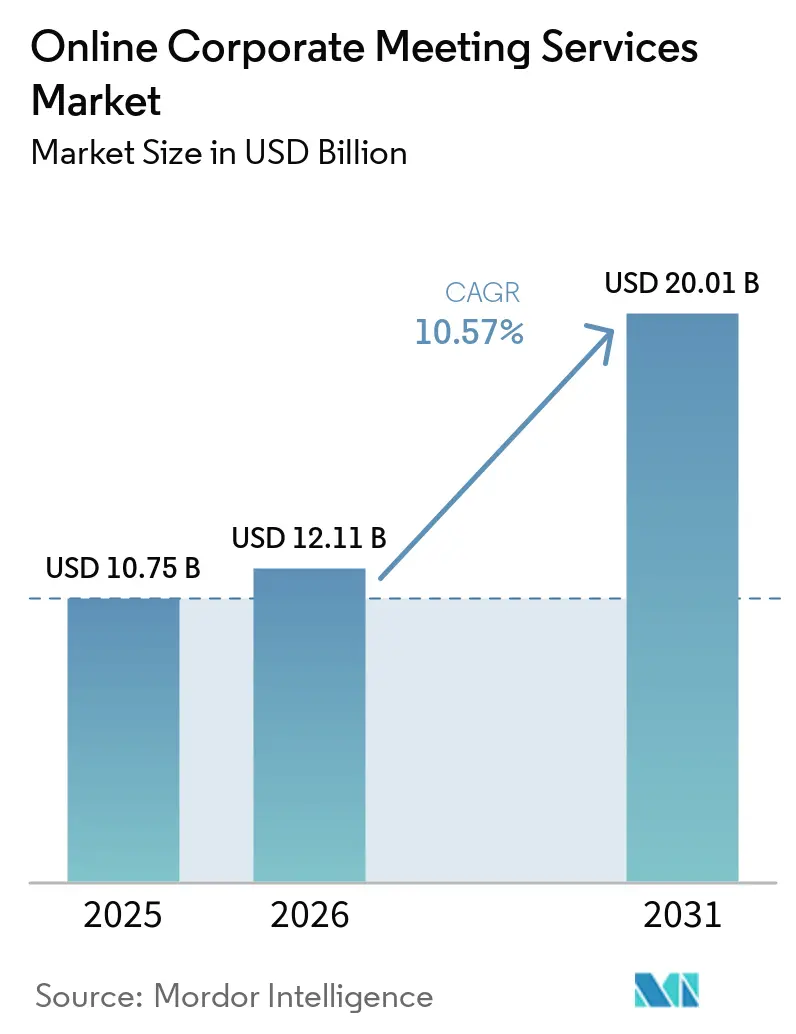
Le marché des services de réunion d'entreprise en ligne était évalué à 10,75 milliards USD en 2025 et devrait croître de 12,11 milliards USD en 2026 pour atteindre 20,01 milliards USD d'ici 2031, à un CAGR de 10,57 % durant la période de prévision (2026-2031). Cette croissance est portée par la normalisation du travail hybride, qui maintient les investissements des entreprises en matière de collaboration axés sur des plateformes intégrant les flux de travail de réunion, le contenu et la prise de décision pour les équipes distribuées[1]. Les fonctionnalités basées sur l'IA améliorent ces plateformes en ajoutant des capacités de transcription, de synthèse, de récupération et de suivi des tâches, augmentant ainsi la valeur de chaque licence utilisateur. Les tendances d'approvisionnement évoluent vers des offres groupées de communication intégrées combinant réunions, communications unifiées, centres de contact et intégrations de flux de travail, ce qui augmente les coûts de migration et réduit l'attrait des outils autonomes. Les exigences de conformité dans les secteurs réglementés influencent également le choix des plateformes, le chiffrement, la gouvernance et les contrôles d'audit devenant aussi essentiels que la facilité d'utilisation. La croissance du marché est portée par la consolidation des plateformes, l'intégration des fonctionnalités et l'adoption par les entreprises, plutôt que par la seule expansion de la base d'utilisateurs.
Points clés du rapport
- Par type de service, la conférence audio et vidéo a dominé avec une part de revenus de 42,3 % sur le marché mondial des services de réunion d'entreprise en ligne en 2025, tandis que les services de sécurité et de conformité devraient se développer à un CAGR de 16,15 % d'ici 2031.
- Par mode de déploiement, la livraison basée sur le cloud représentait 71,6 % du marché mondial des services de réunion d'entreprise en ligne en 2025 et devrait également enregistrer le CAGR le plus élevé de 13,50 % d'ici 2031.
- Par taille d'entreprise, les grandes entreprises représentaient 65,0 % des revenus du marché mondial des services de réunion d'entreprise en ligne en 2025, tandis que les petites et moyennes entreprises (PME) devraient croître à un CAGR de 14,50 % d'ici 2031.
- Par utilisateur final, les technologies de l'information et les télécommunications détenaient la plus grande part à 24,2 % sur le marché mondial des services de réunion d'entreprise en ligne en 2025, tandis que les médias et le divertissement devraient se développer à un CAGR de 14,35 % d'ici 2031.
- Par géographie, l'Amérique du Nord commandait 39,0 % du marché mondial des services de réunion d'entreprise en ligne en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide à 15,70 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services de réunion d'entreprise en ligne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des entreprises pour des environnements de collaboration hybride | +1.8% | Mondial, avec une intensité maximale en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des modèles de main-d'œuvre géographiquement distribuée et à distance | +1.5% | Mondial, plus fort en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Intégration d'outils de productivité de réunion basés sur l'IA | +2.1% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Adoption axée sur la conformité de plateformes de réunion sécurisées | +1.2% | Amérique du Nord, Europe et marchés réglementés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des engagements virtuels orientés clients et partenaires | +0.9% | Mondial, notamment BFSI et commerce de détail dans les marchés émergents | Court terme (≤ 2 ans) |
| Convergence des services de réunion avec les écosystèmes de flux de travail et de CRM | +0.8% | Amérique du Nord et Europe, en expansion mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des entreprises pour des environnements de collaboration hybride
Le marché des services de réunion d'entreprise en ligne est porté par l'adoption croissante des modèles de travail hybride, qui reconfigurent la communication et la coordination en entreprise. Les outils de collaboration ont démontré leur efficacité pour améliorer la productivité et l'efficience, incitant les employeurs à investir dans des technologies favorisant les modalités de travail hybride. Cette demande s'étend au-delà des travailleurs à distance, car les équipes en présentiel s'appuient également sur des plateformes de réunion en cloud pour se connecter avec le personnel de terrain, les fournisseurs et les groupes de projet distribués. L'augmentation des dépenses en systèmes de salle, périphériques et abonnements logiciels soutient davantage la croissance du marché. Les organisations disposant d'équipes géographiquement dispersées dépendent de plus en plus de la vidéoconférence, de la planification et des suivis asynchrones pour leurs opérations quotidiennes. Le travail hybride a transformé les réunions virtuelles en composante essentielle de l'infrastructure d'entreprise, les intégrant dans les pratiques commerciales standard.
Intégration d'outils de productivité de réunion basés sur l'IA
Les fonctionnalités d'IA reconfigurent le marché des services de réunion d'entreprise en ligne en transformant les réunions en flux de travail consultables, synthétisés et orientés vers l'action, plutôt qu'en sessions en direct ponctuelles. Zoom a signalé une adoption significative de son AI Companion fin 2024, suivie d'une croissance notable de l'utilisation après le lancement d'AI Companion 3.0. Google a introduit Workspace Intelligence en 2026, intégrant Meet dans un système de flux de travail autonome capable de récupérer des fichiers, de planifier des activités et de synthétiser le contexte dans les environnements de travail[2]. Ces avancées influencent les critères d'évaluation des entreprises, les acheteurs se concentrant désormais sur la précision des notes, la récupération des flux de travail, le suivi des actions et la pertinence du système lors de l'évaluation des plateformes. Le marché déplace son accent de la qualité des appels vers la mémoire institutionnelle, la rétention des connaissances et la continuité des flux de travail. Les fournisseurs capables d'intégrer les réunions aux données d'entreprise plus larges gagnent un avantage, les réunions étant de plus en plus perçues comme faisant partie d'un flux de travail continu plutôt que comme des événements de communication isolés.
Adoption axée sur la conformité de plateformes de réunion sécurisées
Le marché des services de réunion d'entreprise en ligne connaît une demande accrue pour des solutions axées sur la conformité, notamment dans les secteurs réglementés tels que les services financiers, la santé et le gouvernement. La couverture SOC 2 Type II de Zoom pour sa plateforme de communications, incluant Zoom Meetings, reflète l'importance croissante accordée à la gouvernance et aux exigences d'audit dans les achats d'entreprise. La récente législation en matière de cybersécurité adoptée dans de nombreux États des États-Unis a encore amplifié le besoin de plateformes dotées de contrôles robustes, notamment l'authentification multifacteur et la gouvernance de la sécurité[3]. Cette tendance s'étend au-delà des achats du secteur public, car les acheteurs du secteur privé adoptent souvent des normes similaires pour la sélection des fournisseurs et les évaluations des contrats. Le marché connaît une transformation où des fonctionnalités telles que la certification de sécurité, le chiffrement, la gouvernance des données et le reporting de conformité deviennent des composantes essentielles. Cette évolution stimule la croissance des services de sécurité et de conformité, les entreprises recherchant de plus en plus des plateformes capables de répondre aux exigences légales, opérationnelles et d'audit sans recourir à des outils supplémentaires.
Convergence des services de réunion avec les écosystèmes de flux de travail et de CRM
Salesforce et Google ont élargi leur partenariat pour intégrer Agentforce 360 dans Google Meet, permettant les activités de vente et l'enregistrement des opportunités directement dans l'interface de réunion. Cette évolution met en évidence un changement sur le marché des services de réunion d'entreprise en ligne, où les plateformes sont désormais évaluées non seulement pour la communication interne, mais aussi pour leur rôle dans la conversion du pipeline, la coordination des services et la gestion des partenaires. Zoom a suivi une approche similaire en améliorant son protocole de contexte de modèle pour prendre en charge les recherches dans les systèmes d'entreprise lors de sessions en direct. Ces avancées créent de nouvelles opportunités de revenus en reliant les réunions aux flux de travail, notamment dans les scénarios orientés clients et partenaires où les réunions alimentent les enregistrements, les tâches et les suivis. Les fournisseurs qui intègrent les réunions aux systèmes CRM et d'entreprise positionnent leurs plateformes comme des outils essentiels pour les activités liées aux revenus plutôt que comme de simples espaces de communication.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fatigue des réunions et baisse de l'engagement des utilisateurs | -1.1% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Préoccupations relatives à la confidentialité des données et à la cybersécurité | -0.9% | Mondial, notamment en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fragmentation des outils et pression sur les coûts d'abonnement | -0.7% | Marché intermédiaire en Amérique du Nord et en Europe, PME à l'échelle mondiale | Court terme (≤ 2 ans) |
| Bande passante limitée et infrastructure numérique inégale dans les marchés émergents | -0.6% | Afrique, Asie du Sud, Asie du Sud-Est et parties de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fatigue des réunions et baisse de l'engagement des utilisateurs
Le marché des services de réunion d'entreprise en ligne continue de faire face aux défis liés à la fatigue des réunions, notamment dans les organisations où les employés participent fréquemment à de longues sessions virtuelles. Des recherches basées sur des données officielles ont établi un lien entre la fréquence des réunions virtuelles et la fatigue passive chez les travailleurs du savoir, même lorsque les utilisateurs ne signalent pas d'épuisement significatif. De même, une étude basée sur des données officielles établit un lien entre la durée et la fréquence des réunions et la fatigue liée à la vidéoconférence, et souligne que des pauses plus longues entre les sessions peuvent contribuer à atténuer ce problème. L'engagement soutenu des utilisateurs reste essentiel pour une adoption plus approfondie des plateformes sur ce marché, au-delà de la simple obtention de contrats d'entreprise. Les acheteurs se concentrent de plus en plus sur des fonctionnalités telles que les synthèses, les mises à jour asynchrones, les contrôles d'ordre du jour et l'automatisation des flux de travail pour réduire la contrainte d'une présence constante. Les fournisseurs qui ne parviennent pas à remédier à la fatigue des réunions risquent de connaître un engagement utilisateur plus faible, une adoption réduite des fonctionnalités et une probabilité plus élevée d'être remplacés lors des évaluations de logiciels d'entreprise.
Préoccupations relatives à la confidentialité des données et à la cybersécurité
Le marché des services de réunion d'entreprise en ligne est confronté à des défis liés à la complexité de la gouvernance des données, à la fragmentation des écosystèmes logiciels et à l'inégalité des infrastructures numériques dans les économies émergentes. L'augmentation des exigences de résidence des données dans les différentes juridictions complique les déploiements, favorisant les fournisseurs capables de prendre en charge le traitement local, une gouvernance robuste et des pratiques de confiance transparentes[4]. De nombreuses PME peinent avec des abonnements qui se chevauchent pour la messagerie, la conférence, les appels et les outils de projet, ce qui crée des pressions sur les coûts et ralentit le développement des fonctionnalités malgré une forte demande de collaboration numérique. Les lacunes en matière d'infrastructure freinent davantage la croissance, car une bande passante peu fiable dans des régions telles que l'Afrique, l'Asie du Sud, l'Asie du Sud-Est et l'Amérique du Sud limite la diffusion vidéo cohérente et réduit l'utilité des niveaux de service avancés. La croissance du marché reste inégale, avec une adoption plus élevée dans les zones où la qualité du réseau, la préparation à la conformité et les budgets d'intégration logicielle s'alignent efficacement. Les petits fournisseurs font face à des défis importants, car le capital limité les empêche souvent de gérer les coûts de localisation tout en étant compétitifs sur les prix et les offres de fonctionnalités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la sécurité et la conformité gagnent des parts dans un marché dominé par l'audio/vidéo
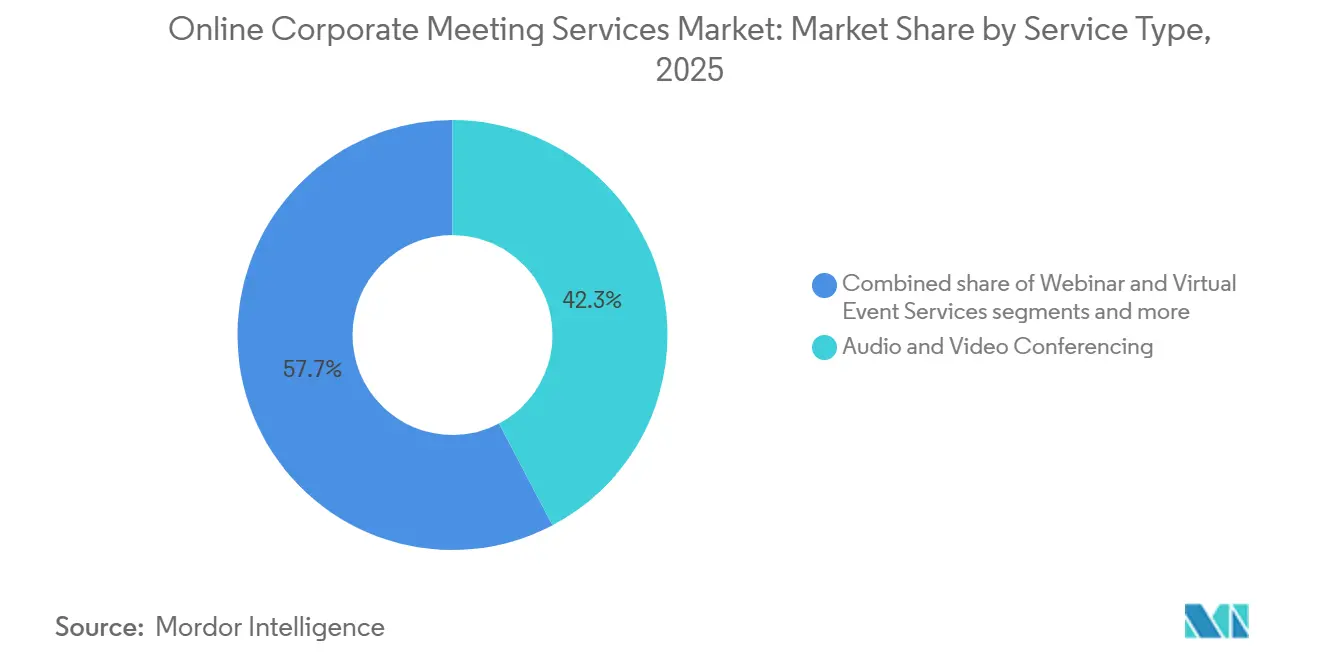
La conférence audio et vidéo représentait 42,3 % de la taille du marché des services de réunion d'entreprise en ligne en 2025, soulignant son rôle central dans l'infrastructure de réunion des entreprises. Les entreprises accordent la priorité à la fiabilité de l'audio, de la vidéo, de l'enregistrement et de la collaboration de base, faisant de ce segment un élément essentiel pour la communication distribuée. L'évolution vers des modes de travail centrés sur la vidéo soutient cette tendance, avec des activités telles que les revues internes, la coordination avec les fournisseurs, les réunions de direction et les interactions avec les clients se déroulant dans des environnements numériques unifiés. Les fournisseurs bénéficient de la fourniture d'une qualité de réunion cohérente à de grandes bases d'utilisateurs tout en intégrant des fonctionnalités de collaboration supplémentaires. Les services audio et vidéo restent fondamentaux, car des flux de travail tels que la synthèse par IA et la surveillance de la conformité reposent sur des sessions de réunion de base.
Les services de webinaire et d'événements virtuels maintiennent une demande stable, portée par leur utilisation dans la prospection client, la formation, l'éducation et la communication avec les partenaires. Les services de gestion et de planification des réunions gagnent en pertinence à mesure que les entreprises recherchent une coordination rationalisée, un contrôle du calendrier et des suivis automatisés pour les équipes distribuées. Les services d'intégration de la collaboration et de la productivité sont également en croissance, car les plateformes connectent les réunions en direct aux applications d'entreprise et permettent des recherches contextuelles dans les systèmes métier. Les services de sécurité et de conformité, croissant à un CAGR de 16,15 % jusqu'en 2031, reflètent un contrôle réglementaire accru et une surveillance des achats. Les fournisseurs intégrant la gouvernance, la préparation aux audits et les contrôles de sécurité dans les plateformes de base sont mieux positionnés pour obtenir des contrats plus importants par rapport à ceux qui proposent la conformité comme fonctionnalité séparée.

Par mode de déploiement : la domination du cloud renforcée par les exigences de parité des fonctionnalités IA
La livraison basée sur le cloud représentait 71,6 % de la part du marché des services de réunion d'entreprise en ligne en 2025 et devrait croître à un CAGR de 13,50 % jusqu'en 2031. Cette croissance reflète les tendances de migration en cours et une préférence pour des modèles de livraison évolutifs avec des responsabilités d'infrastructure réduites. Les environnements cloud reçoivent souvent en premier les déploiements de fonctionnalités IA, créant un écart en matière d'automatisation, de transcription, de récupération et d'intelligence de réunion par rapport aux options sur site. Cette dynamique renforce l'avantage fonctionnel de la livraison cloud, car les déploiements non cloud peinent à maintenir la parité des fonctionnalités. Les mises à jour régulières et la simplification de l'administration multi-sites renforcent encore l'attrait de l'adoption du cloud pour les grandes organisations et les PME.
Le déploiement sur site reste pertinent dans des secteurs tels que le gouvernement, la défense et les infrastructures critiques, où la souveraineté et la sécurité priment. Le modèle de déploiement privé de Pexip et sa documentation de confiance illustrent pourquoi certains acheteurs privilégient l'hébergement contrôlé et la gestion transparente des données. Le déploiement hybride émerge comme un modèle de transition pour les entreprises cherchant une gestion cloud centralisée tout en conservant un contrôle local sur des charges de travail spécifiques. Les certifications de GoTo, notamment SOC 2 Type II, BSI C5 et APEC CBPR, démontrent que les attentes en matière de confiance s'étendent désormais à tous les formats de déploiement. Les décisions de déploiement sur le marché des services de réunion d'entreprise en ligne se concentrent de plus en plus sur l'équilibre entre l'accès à l'IA, les exigences de gouvernance et le contrôle opérationnel, plutôt que sur de simples préférences d'hébergement.
Par taille d'entreprise : les grandes entreprises ancrent les revenus tandis que les PME stimulent la croissance en volume
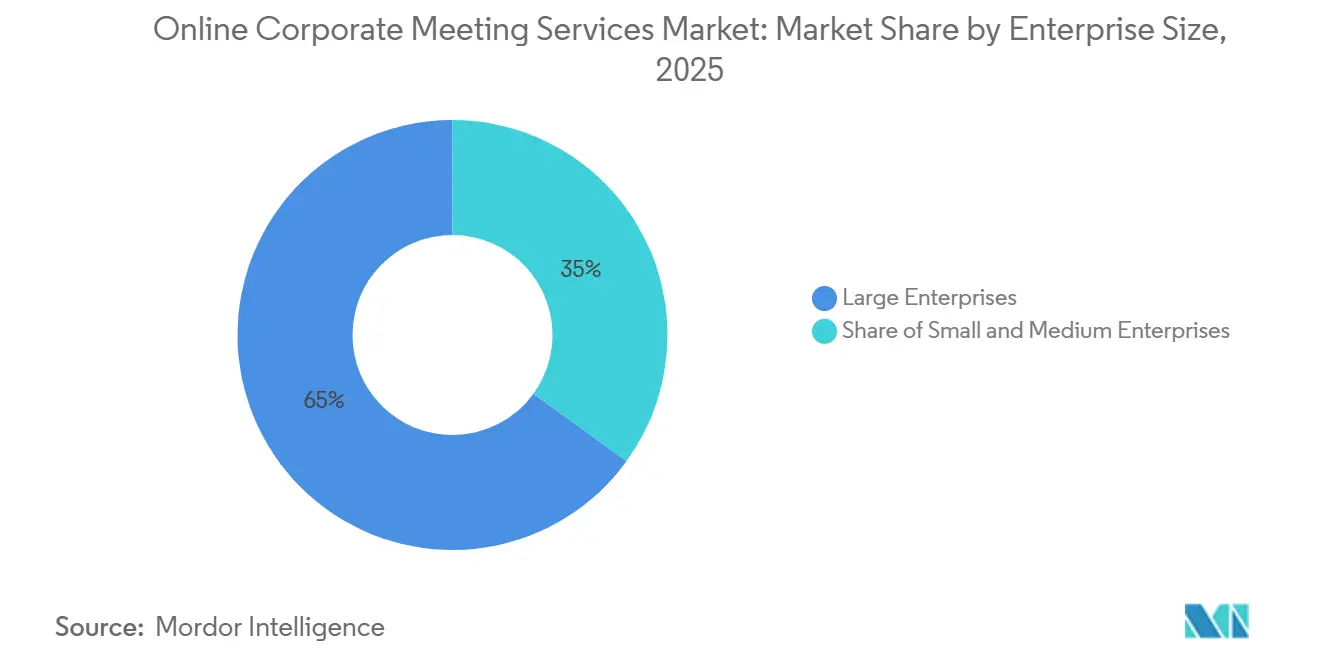
Les grandes entreprises ont contribué à hauteur de 65,0 % des revenus du marché des services de réunion d'entreprise en ligne en 2025, influençant significativement les tendances d'achat. Leurs vastes besoins de collaboration, leurs processus d'approvisionnement formels, leurs exigences de conformité et leurs déploiements multi-pays génèrent des valeurs de contrat plus élevées. Ces entreprises adoptent souvent des suites de plateformes complètes, permettant aux fournisseurs de vendre des services complémentaires tels que les appels, les centres de contact, les systèmes de salle, les outils de flux de travail et les fonctionnalités de sécurité aux côtés des fonctionnalités de réunion de base. La demande des grandes entreprises assure la stabilité des revenus grâce aux cycles de renouvellement et aux contrats groupés, qui offrent une meilleure visibilité que les expansions de petits comptes. Ce segment façonne également le développement des produits, avec des fonctionnalités telles que la gouvernance avancée, le reporting, les contrôles d'administration et la profondeur d'intégration adaptées aux grands environnements d'approvisionnement.
Les PME constituent le segment à la croissance la plus rapide, avec un CAGR de 14,50 % prévu jusqu'en 2031. Les modèles d'abonnement qui réduisent les coûts initiaux et accélèrent le déploiement soutiennent cette croissance. Les plateformes natives du cloud offrant des capacités d'enregistrement, de collaboration et d'IA sans nécessiter d'équipes d'infrastructure dédiées sont particulièrement attrayantes pour les PME. L'acquisition de Bonsai par Zoom en décembre 2025 illustre les efforts visant à renforcer sa position auprès des petites entreprises et des professionnels indépendants. Le marché présente une double dynamique : les grandes entreprises ancrent la valeur, tandis que les PME élargissent la base d'utilisateurs à partir d'un niveau de dépenses inférieur. Cependant, les PME restent prudentes face aux chevauchements d'abonnements, ce qui stimule la demande de plateformes unifiées intégrant réunions, messagerie et outils de flux de travail légers sous un seul contrat.
Par utilisateur final : l'informatique et les télécommunications en tête, les médias et le divertissement redéfinissent les besoins de collaboration
Le secteur des technologies de l'information et des télécommunications représentait 24,2 % de la part des utilisateurs finaux en 2025, reflétant une maturité numérique avancée et une dépendance à la collaboration distribuée dans les fonctions produit, support et partenaires. Ce secteur utilise les réunions en ligne pour la coordination interne, les démonstrations à distance, la conception de solutions, la gestion des escalades et la communication avec les clients. La fiabilité des réunions, l'interopérabilité des flux de travail et les outils de productivité basés sur l'IA sont essentiels car ils s'alignent sur les modèles opérationnels axés sur les logiciels. Le segment informatique et télécommunications adopte souvent les nouvelles fonctionnalités en avant-première, les validant avant une adoption plus large dans le secteur. Cela stimule la demande d'administration intégrée et d'analyses avancées.
Le secteur BFSI évolue vers des plateformes dotées de solides références en matière de sécurité pour répondre aux exigences de gouvernance et d'audit, s'éloignant des outils de conférence peu gérés. La santé et les sciences de la vie augmentent l'adoption des plateformes à mesure que les fournisseurs intègrent des flux de travail conformes à la HIPAA et des fonctionnalités de collaboration spécifiques à la santé. Les secteurs de l'éducation et du gouvernement maintiennent une demande stable grâce aux cas d'usage institutionnels et aux programmes d'approvisionnement formels. Le secteur des médias et du divertissement est le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 14,35 % jusqu'en 2031. La croissance est portée par la production créative distribuée, la collaboration éditoriale à distance et les cycles de révision multi-sites. Cette tendance élargit la demande au-delà de la conférence d'affaires générique vers des environnements de collaboration sécurisés, à faible latence et intégrés aux flux de travail.
Analyse géographique
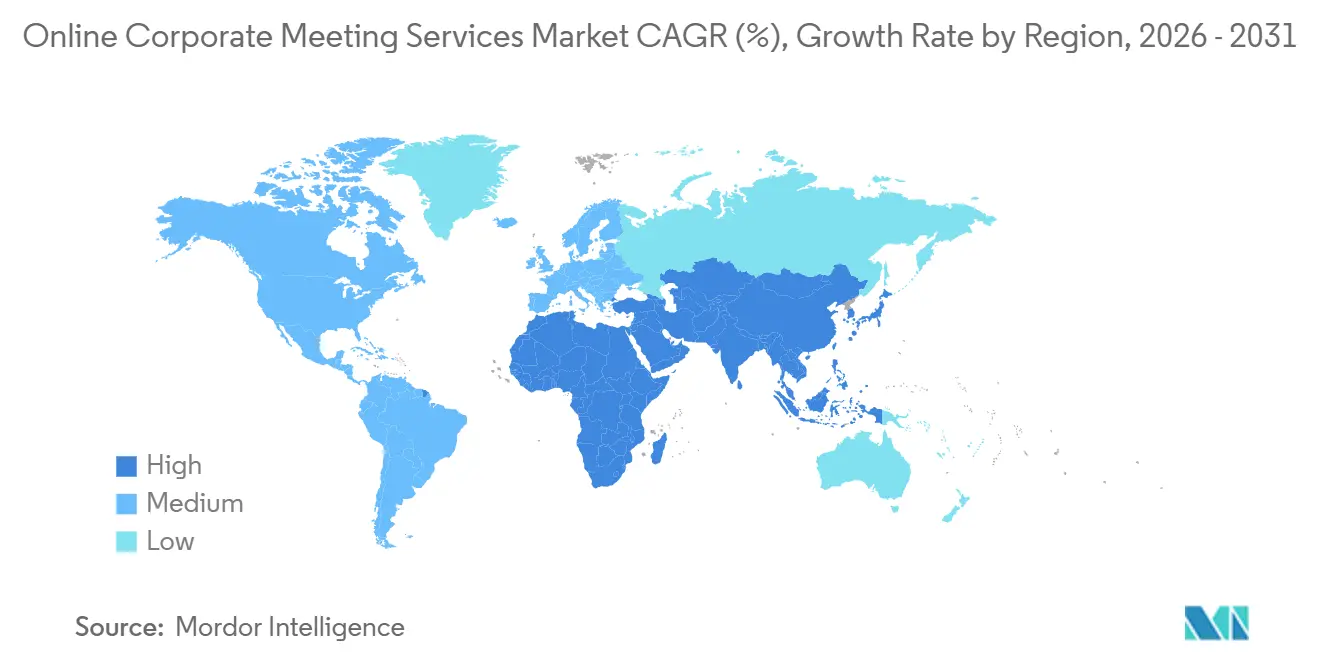
L'Amérique du Nord représentait 39,0 % du marché des services de réunion d'entreprise en ligne en 2025, portée par une forte adoption des logiciels d'entreprise, une infrastructure cloud mature et des investissements des fournisseurs dans les plateformes de communication. Des données officielles ont rapporté 2,52 milliards USD de dépenses annuelles en logiciels de communication dans ses résultats de l'exercice 2025, reflétant une activité significative des fournisseurs. Les États-Unis sont en tête grâce à des budgets importants pour les grandes entreprises, à l'adoption du travail hybride et à l'adoption précoce de la collaboration basée sur l'IA. Le Canada et le Mexique contribuent également, le Mexique bénéficiant de la numérisation des entreprises dans le secteur manufacturier et de la coordination des affaires transfrontalières.
L'Europe devrait croître à un CAGR de 7,40 % jusqu'en 2031, soutenue par les modèles de travail hybride et les achats axés sur la conformité dans les secteurs réglementés. Le Royaume-Uni, l'Allemagne et la France dominent en raison de grandes bases d'utilisateurs en entreprise et de l'adoption du lieu de travail numérique. L'intégration par Cisco en septembre 2025 de Microsoft Teams Rooms dans certains équipements Cisco met en évidence l'accent mis par la région sur l'interopérabilité. Les pays nordiques affichent une demande avancée pour des outils de collaboration sécurisés et souverains en matière de données. La croissance en Europe se concentre sur les mises à niveau de plateformes alignées sur les besoins de gouvernance et d'intégration.
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 15,70 % jusqu'en 2031, portée par la modernisation axée sur le cloud, l'expansion des effectifs numériques et l'adoption d'outils de collaboration en Inde, en Asie du Sud-Est et en Australie. Le marché chinois est dominé par des fournisseurs nationaux, Tencent Meeting se classant en tête en termes de temps d'utilisation et de revenus en 2026. L'Amérique du Sud croît à un CAGR de 8,00 %, portée par l'adoption croissante du SaaS au Brésil. Le Moyen-Orient et l'Afrique se sont développés à partir d'une base plus modeste, portés par la modernisation en Asie occidentale et l'amélioration de l'accès au haut débit dans certaines parties de l'Afrique.
Paysage concurrentiel
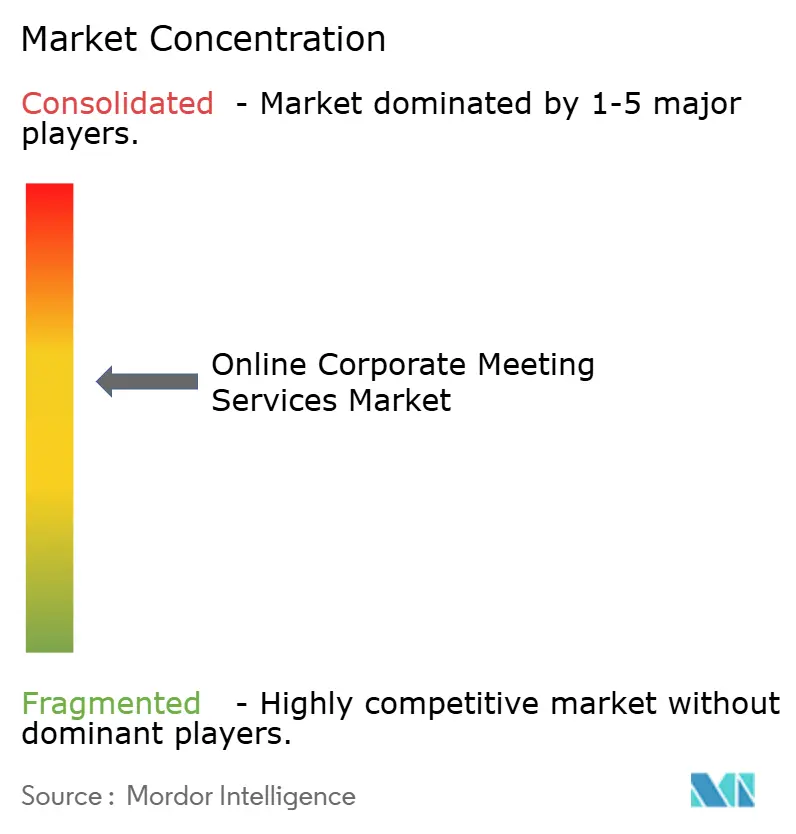
Le marché des services de réunion d'entreprise en ligne est modérément concentré, avec des acteurs clés tels que Microsoft, Zoom, Cisco, Google et RingCentral détenant une part combinée significative. Les fournisseurs leaders tirent parti de leur envergure en regroupant des services tels que les appels, les centres de contact, les outils de productivité, le matériel de salle, les assistants IA et les outils d'administration dans des contrats unifiés. Cette approche augmente les coûts de migration et renforce le contrôle sur les prix, les feuilles de route et les canaux partenaires. Cependant, des opportunités subsistent pour les challengers, car les acheteurs évaluent les points forts de niche en matière de conformité, de support vertical, de localisation et d'intégration de l'expérience client. L'équilibre entre les avantages d'échelle et la spécialisation alimente une concurrence active malgré la domination des grands fournisseurs.
Microsoft bénéficie de sa vaste portée en entreprise et de son intégration avec sa suite de productivité. Zoom s'étend au-delà des réunions vers les flux de travail et les applications métier, soutenu par les acquisitions de BrightHire et Bonsai, qui améliorent l'intelligence du recrutement et l'engagement des petites entreprises. Cisco repositionne Webex avec l'intégration matériel-logiciel, les fonctionnalités IA et l'interopérabilité, comme en témoigne son annonce MDEP permettant Microsoft Teams Rooms sur certains appareils Cisco. Ces développements soulignent que la concurrence s'étend au-delà des fonctionnalités de réunion à l'intégration des écosystèmes. Les fournisseurs reliant les réunions aux appareils, aux flux de travail, aux contrôles d'administration et aux cadres de conformité détiennent un avantage concurrentiel sur les solutions de conférence autonomes.
Les fournisseurs de second rang se concentrent sur l'innovation, la flexibilité des prix et la pertinence régionale ou verticale. Le Customer Engagement Bundle de RingCentral pour Microsoft Teams a attiré des milliers de clients d'entreprise, avec une proportion significative adoptant des produits IA payants, démontrant le potentiel du regroupement par partenaires. Dialpad cible les acheteurs d'entreprise avec sa plateforme IA agentique, améliorant l'autonomie dans les flux de travail client et de collaboration. Avaya et RingCentral ont élargi leur partenariat pour combiner les communications cloud avec la téléphonie Avaya Aura, démontrant comment les alliances protègent les bases existantes tout en intégrant les fonctionnalités IA et cloud. Le marché reste compétitif, le succès favorisant les fournisseurs combinant l'étendue de la plateforme avec une forte exécution en matière de sécurité, d'IA et d'intégration d'entreprise.
Leaders du secteur des services de réunion d'entreprise en ligne
-
Microsoft
-
Zoom Video Communications
-
Cisco Systems
-
Google
-
RingCentral
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Zoom a mis à niveau son serveur MCP, permettant l'intégration de la recherche agentique et de l'intelligence conversationnelle avec des outils IA tiers, notamment OpenAI Codex et Anthropic Claude, tout en connectant les données de 10 plateformes tierces pour étendre le contexte des réunions aux flux de travail IA d'entreprise.
- Avril 2026 : RingCentral a introduit des outils basés sur l'IA, notamment le Customer Engagement Bundle (CEB) pour Microsoft Teams, l'appel de marque d'entreprise et les améliorations de l'AI Receptionist. Le CEB a attiré plus de 5 000 clients d'entreprise, avec près de 40 % adoptant au moins une fonctionnalité IA payante depuis son lancement.
- Avril 2026 : Google a présenté Workspace Intelligence lors de Google Cloud Next 2026, transformant Workspace, y compris Google Meet, en un agent autonome alimenté par Gemini. Les utilisateurs peuvent désormais planifier des réunions, récupérer des documents et synthétiser des contextes à l'aide de commandes en langage naturel, améliorant ainsi la productivité et l'efficience.
- Avril 2026 : 8x8 a introduit AI Studio, un environnement de développement IA permettant aux entreprises de créer, tester et déployer des agents IA sur la plateforme 8x8 pour CX à l'aide d'instructions en langage naturel. La disponibilité anticipée n'inclut pas de frais de licence supplémentaires.
Périmètre du rapport mondial sur le marché des services de réunion d'entreprise en ligne
| Conférence audio et vidéo |
| Services de webinaire et d'événements virtuels |
| Services de gestion et de planification des réunions |
| Services d'intégration de la collaboration et de la productivité |
| Services de sécurité et de conformité |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Éducation |
| Gouvernement et secteur public |
| Commerce de détail et biens de consommation |
| Industrie manufacturière |
| Médias et divertissement |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Conférence audio et vidéo | |
| Services de webinaire et d'événements virtuels | ||
| Services de gestion et de planification des réunions | ||
| Services d'intégration de la collaboration et de la productivité | ||
| Services de sécurité et de conformité | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | Banque, services financiers et assurance | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Éducation | ||
| Gouvernement et secteur public | ||
| Commerce de détail et biens de consommation | ||
| Industrie manufacturière | ||
| Médias et divertissement | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché mondial des services de réunion d'entreprise en ligne en 2026 ?
Le marché des services de réunion d'entreprise en ligne était évalué à 10,75 milliards USD en 2025 et devrait atteindre 12,11 milliards USD en 2026, avant de s'étendre à 20,01 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la croissance des services de réunion d'entreprise en ligne jusqu'en 2031 ?
La croissance est soutenue par le travail hybride, les outils de productivité de réunion basés sur l'IA, une meilleure intégration des flux de travail et des exigences de conformité croissantes dans les secteurs réglementés.
Quel type de service connaît la croissance la plus rapide dans les réunions d'entreprise en ligne ?
Les services de sécurité et de conformité constituent le type de service à la croissance la plus rapide, avec un CAGR prévu de 16,15 % jusqu'en 2031.
Quel modèle de déploiement domine l'adoption en entreprise ?
La livraison basée sur le cloud domine le marché avec une part de 71,6 % en 2025 et un CAGR prévu de 13,50 % jusqu'en 2031.
Quelle région offre la plus forte opportunité de croissance à long terme ?
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 15,70 % jusqu'en 2031, soutenu par la modernisation axée sur le cloud et l'expansion des effectifs numériques.
Quelle est la concentration de la concurrence parmi les principaux fournisseurs ?
Les 5 premiers fournisseurs, Microsoft, Zoom, Cisco, Google et RingCentral, détenaient ensemble une part combinée estimée entre 57 % et 74 % en 2025, ce qui indique une structure concurrentielle modérément concentrée.