
Taille et part du marché des services gérés d'optimisation des flux documentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
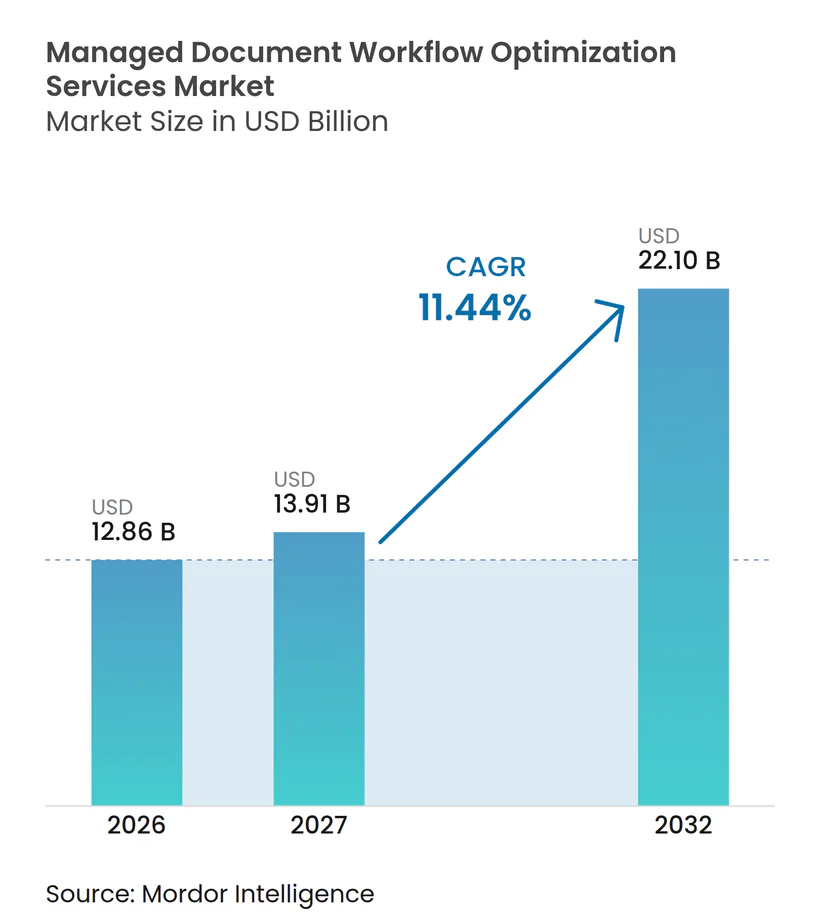
| Taille du Marché (2027) | 13.91 Milliards de dollars |
| Taille du Marché (2032) | 22.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'optimisation des flux documentaires par Mordor Intelligence
La taille du marché des services gérés d'optimisation des flux documentaires devrait s'étendre de 12,86 milliards USD en 2026 et 14,33 milliards USD en 2027 à 22,10 milliards USD d'ici 2032, enregistrant un CAGR de 11,44 % entre 2027 et 2032. La demande reflète la nécessité de gérer les documents physiques et numériques au sein d'un même environnement opérationnel. Les acheteurs vont au-delà du stockage et de la récupération pour s'orienter vers le routage de documents, les approbations, la gestion des exceptions et les décisions traçables. Ce changement rend les services gérés plus pertinents pour les opérations commerciales quotidiennes, en particulier dans les organisations réglementées. Les prestataires répondent en combinant capture, gestion de contenu, automatisation, contrôles de sécurité et analyse des processus. Le marché des services gérés d'optimisation des flux documentaires est également façonné par une concurrence plus étroite entre les prestataires de services axés sur l'impression et les plateformes de contenu axées sur les logiciels.
Points clés du rapport
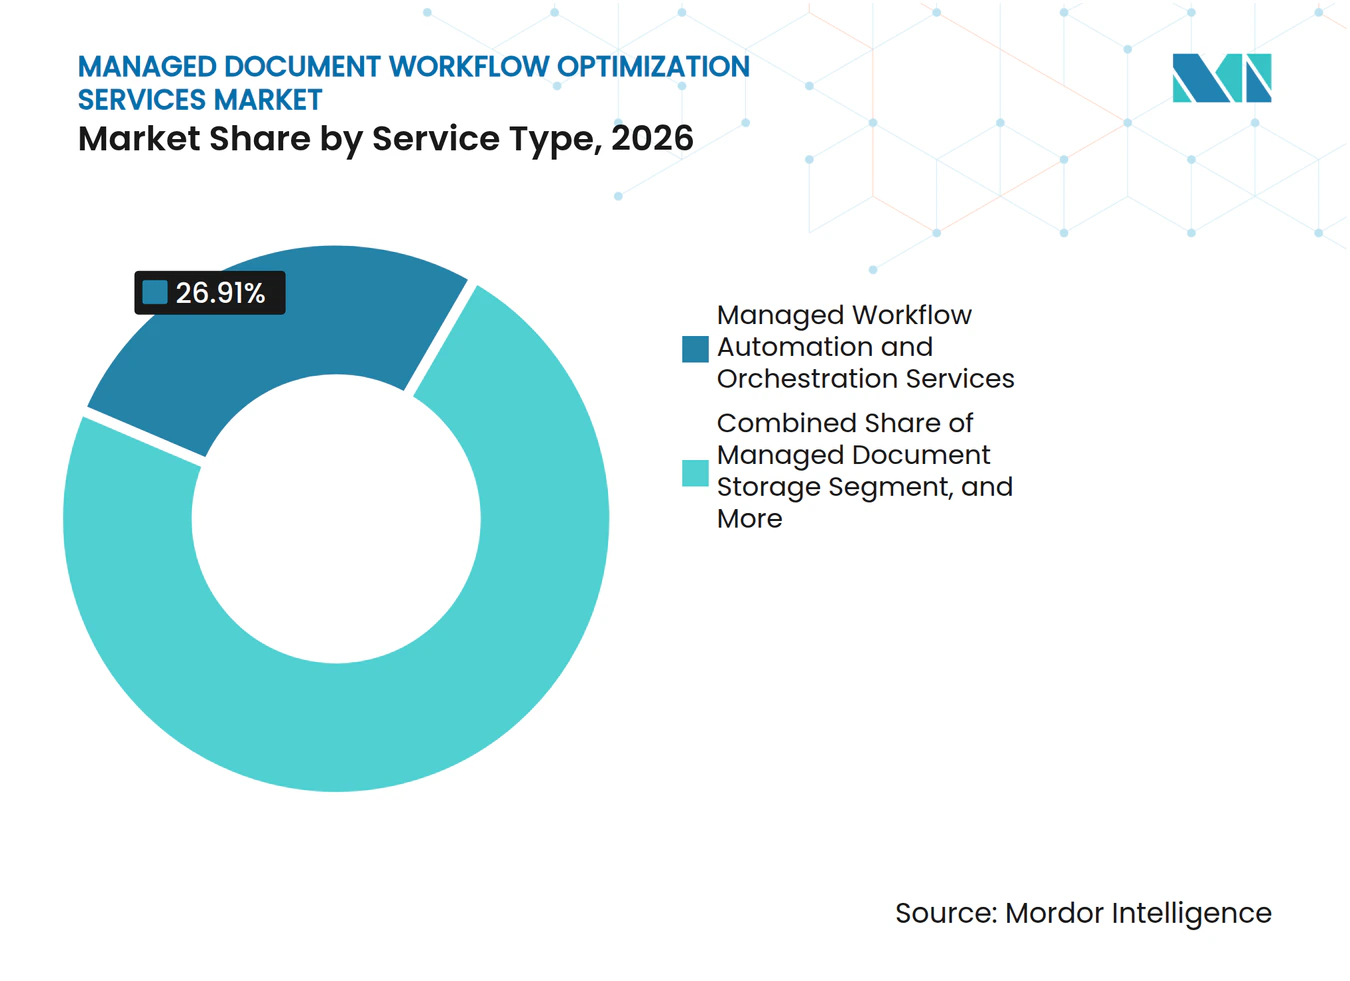
- Par type de service, les services gérés d'automatisation et d'orchestration des flux détenaient 26,91 % du marché en 2026 et devraient se développer à un CAGR de 12,67 % jusqu'en 2032.
- Par technologie, la reconnaissance optique de caractères et la capture intelligente représentaient 24,49 % du marché en 2026, tandis que le traitement du langage naturel et les grands modèles de langage devraient se développer à un CAGR de 12,82 % jusqu'en 2032.
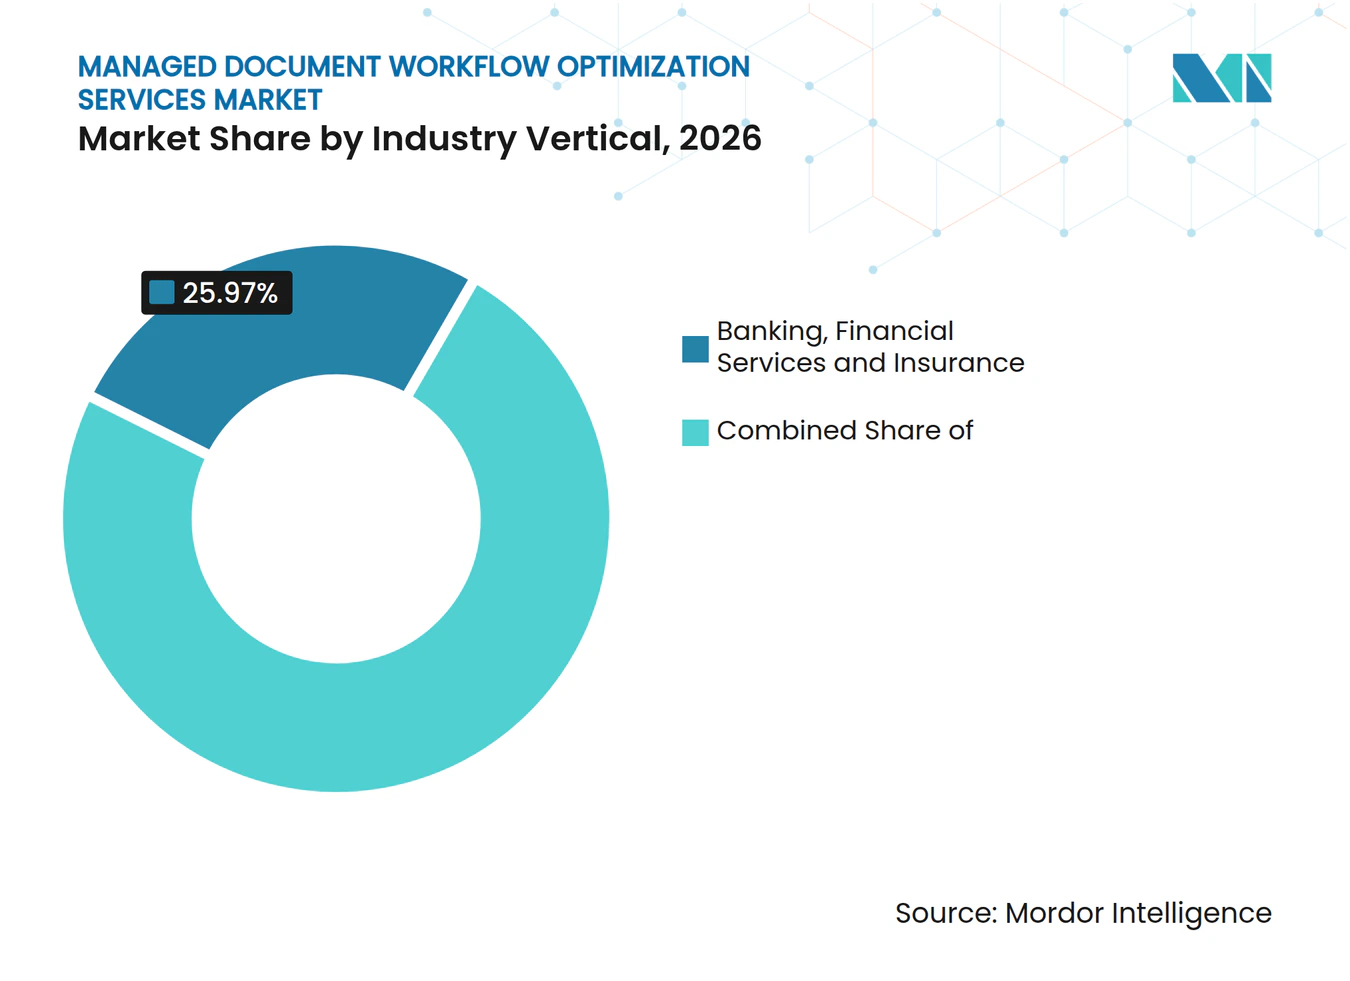
- Par utilisateur final, le secteur bancaire, des services financiers et des assurances détenait 25,97 % du marché en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 12,38 % jusqu'en 2032.
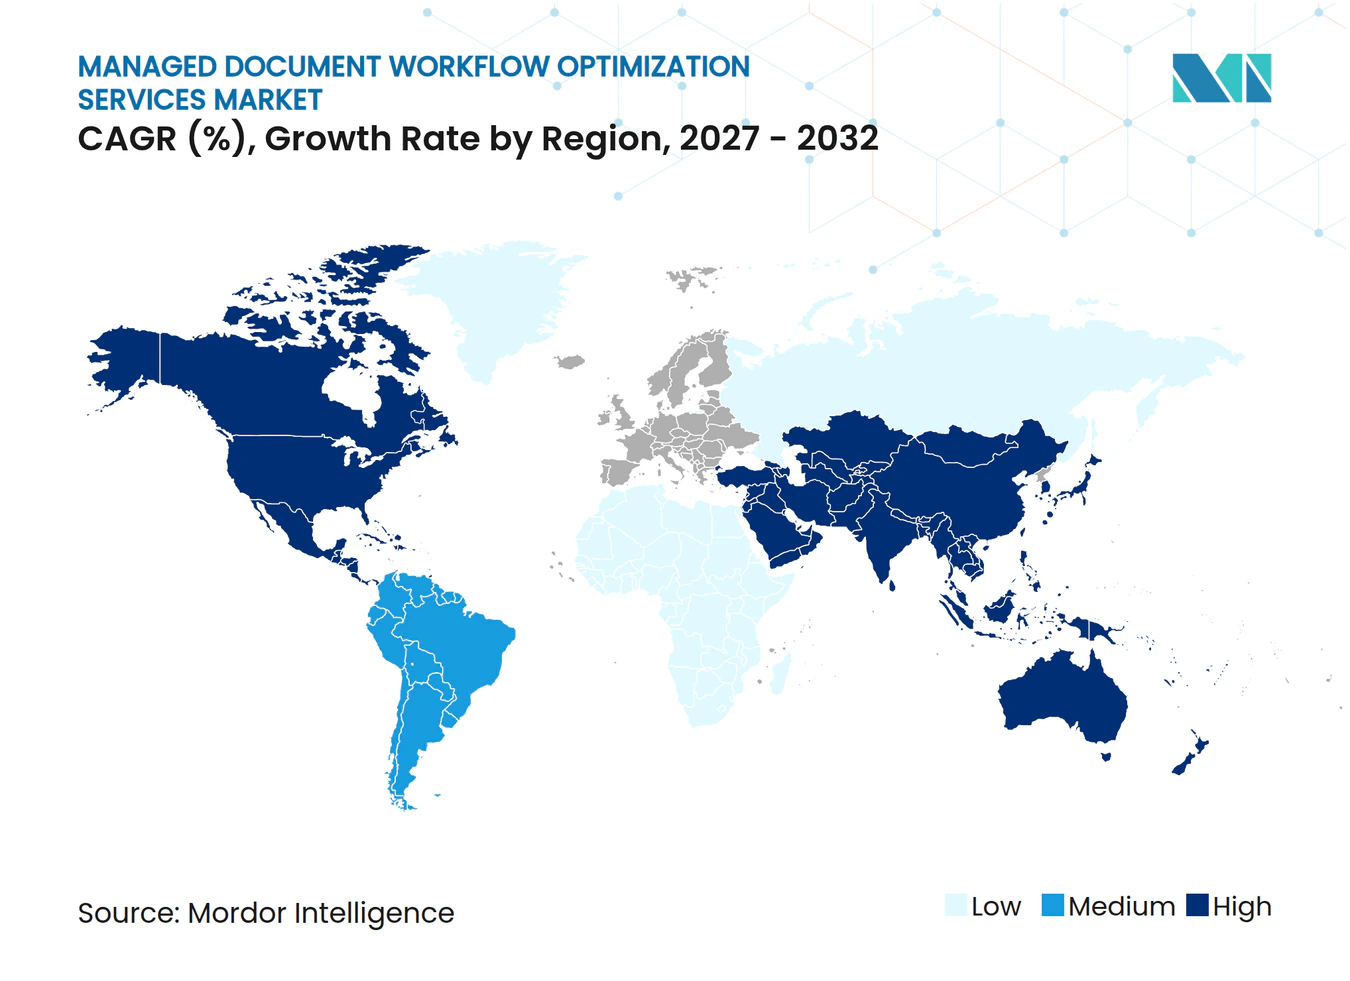
- Par géographie, l'Amérique du Nord détenait 41,99 % du marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,79 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande des entreprises en matière d'automatisation des flux numériques | +2.3% | Mondial | Court terme (≤ 2 ans) |
| Traitement intelligent des documents assisté par l'IA | +2.1% | Mondial | Moyen terme (2-4 ans) |
| Migration vers le cloud et facilitation du lieu de travail hybride | +1.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Conformité réglementaire et exigences d'auditabilité | +1.2% | Europe et Asie-Pacifique, avec des répercussions au Moyen-Orient | Moyen terme (2-4 ans) |
| Verticalisation des processus métier centrés sur les documents | +0.9% | Mondial, avec des gains précoces dans le secteur bancaire, des services financiers et des assurances et dans la santé | Long terme (≥ 4 ans) |
| Télémétrie des flux comme actif d'optimisation continue | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande des entreprises en matière d'automatisation des flux numériques
Les organisations cherchent à réduire les délais dans les travaux à forte intensité documentaire, ce qui soutient l'adoption sur le marché des services gérés d'optimisation des flux documentaires. Le besoin s'étend au-delà du traitement des factures à l'intégration des employés, aux dossiers des ressources humaines, à la révision des contrats, aux licences, aux permis et à la documentation de conformité. Ces usages placent les flux documentaires plus près des processus opérationnels et orientés client. Les prestataires gérés peuvent donc se différencier par des cycles d'approbation plus courts et des résultats de service plus clairs plutôt que par la seule numérisation. Cette approche est particulièrement pertinente pour les institutions financières et les organismes publics qui doivent traiter de grands volumes tout en maintenant un contrôle documenté. Elle crée également une demande pour des contrats couvrant l'exploitation continue, la révision des performances et l'amélioration des flux.
Traitement intelligent des documents assisté par l'IA
Le traitement de documents assisté par l'IA modifie la façon dont les prestataires extraient les informations et gèrent les exceptions sur le marché des services gérés d'optimisation des flux documentaires. ABBYY USA Software House Inc. a introduit Vantage 3.0 en janvier 2026 avec une intégration directe de grands modèles de langage, des informations de traitement en temps réel, ainsi que des capacités de conformité et de rédaction.[1] En octobre 2026, ABBYY USA Software House Inc. a introduit PHOENIX Plus, une couche d'IA générative pour Vantage qui prend en charge l'extraction sans apprentissage préalable sur des types de documents variables. Ces publications montrent que les prestataires réduisent leur dépendance aux modèles prédéfinis et aux données d'entraînement étiquetées. La valeur commerciale repose de plus en plus sur l'intégration, les contrôles de qualité, la gouvernance et la capacité à prendre en charge des ensembles de documents complexes. Cela donne aux prestataires gérés la possibilité d'exploiter et d'affiner la technologie après le déploiement.
Migration vers le cloud et facilitation du lieu de travail hybride
Le marché des services gérés d'optimisation des flux documentaires bénéficie des modalités de travail hybride qui nécessitent un accès sécurisé aux documents pour des équipes distribuées. Les organisations réglementées doivent souvent conserver certains contenus dans des environnements contrôlés tout en permettant à d'autres flux d'utiliser des services cloud. Cet arrangement crée un travail récurrent autour des règles d'accès, du routage, de la conservation et de la supervision. Hyland Software, Inc. a étendu ses capacités cloud natives et agentiques sur les marchés européens lors de son CommunityLIVE World Tour d'octobre 2025.[2] Cette initiative illustre comment les plateformes de contenu établies adaptent leurs offres aux organisations qui ont besoin à la fois de la flexibilité du cloud et de contrôles gérés. Les prestataires disposant de plans de migration clairs et de contrôles de localisation des données peuvent répondre à des exigences qu'une offre exclusivement cloud ne peut pas satisfaire.
Conformité réglementaire et exigences d'auditabilité
Les exigences de conformité rendent les services gérés de documents plus importants pour les organisations qui traitent des dossiers sensibles. La loi sur la résilience opérationnelle numérique de l'Union européenne est entrée en vigueur le 17 janvier 2025 et fixe des exigences en matière de résilience opérationnelle numérique dans le secteur financier. Ces obligations augmentent la valeur des pistes d'audit, des contrôles d'accès documentés, de la gestion des incidents et des flux résilients. Le Département de la santé des Émirats arabes unis a publié sa norme de gestion des documents et du contenu en décembre 2025, avec effet à partir d'avril 2026, couvrant la gestion du cycle de vie, le contrôle des versions et les attentes en matière de conservation pour les entités de santé.[3] De telles exigences encouragent les acheteurs à rechercher des modèles opérationnels qui intègrent les contrôles de conformité dans le travail documentaire quotidien. Sur le marché des services gérés d'optimisation des flux documentaires, les prestataires peuvent se différencier grâce à des configurations reproductibles pour les cas d'usage réglementés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration des systèmes hérités | -1.9% | Mondial | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité, à la sécurité et à la souveraineté des données | -1.5% | Mondial, avec un accent sur l'Union européenne | Moyen terme (2-4 ans) |
| Coûts de mise en œuvre, de gestion du changement et de service récurrent | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Perte de confiance due à une extraction IA de faible qualité sur des documents exceptionnels | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des systèmes hérités
Les anciens systèmes de planification des ressources d'entreprise, de gestion de la relation client et de gestion de contenu peuvent retarder le déploiement sur le marché des services gérés d'optimisation des flux documentaires. Un prestataire peut avoir besoin de connecter d'anciens modèles de données, des flux personnalisés, des contrôles de sécurité et des pratiques commerciales informelles avant que le nouveau service puisse fonctionner pleinement. Ce travail peut allonger les délais de mise en œuvre et retarder les bénéfices attendus de l'automatisation. Il peut également créer une résistance interne lorsque les unités commerciales ont développé des solutions de contournement familières. Des connecteurs modulaires et des plans de migration par étapes peuvent réduire les perturbations, mais ils nécessitent une gouvernance rigoureuse. Les prestataires qui prennent en charge l'intégration sans forcer le remplacement immédiat des systèmes centraux peuvent rendre cette contrainte plus gérable.
Préoccupations relatives à la confidentialité, à la sécurité et à la souveraineté des données
La confidentialité et la sécurité des données restent des obstacles importants lorsque les documents contiennent des informations financières, de santé, juridiques ou personnelles. Les attentes en matière de résidence des données peuvent limiter les lieux de traitement et les services cloud pouvant être utilisés. Open Text Corporation a publié Documentum Content Management CE 25.4 en novembre 2025 avec des options de traitement IA entièrement sur site, en réponse aux organisations ayant des exigences strictes en matière de souveraineté. Les configurations en cloud privé, sur site et à locataire unique peuvent répondre aux préoccupations des acheteurs, mais peuvent augmenter les coûts de service. Les préoccupations sont particulièrement fortes lorsque les organisations doivent prouver qui a accédé aux informations et comment les décisions assistées par l'IA ont été traitées. Le marché des services gérés d'optimisation des flux documentaires doit donc équilibrer les avantages de l'automatisation avec un contrôle clair sur les données, les modèles et les lieux de traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'automatisation et l'orchestration des flux dominent la demandeLes services gérés d'automatisation et d'orchestration des flux détenaient 26,91 % de la part du marché des services gérés d'optimisation des flux documentaires en 2026 et devraient se développer à un CAGR de 12,67 % jusqu'en 2032. Leur position montre que les acheteurs accordent une plus grande valeur au routage, aux approbations, aux exceptions et aux décisions qu'au seul stockage de documents. Ces services sont intégrés aux systèmes opérationnels, ce qui les rend difficiles à remplacer une fois intégrés. Ils sont également pertinents lorsque les organisations ont besoin d'un traitement cohérent sur plusieurs types de documents et unités commerciales. Tungsten Automation Corporation a annoncé sa plateforme Tungsten Automation en septembre 2025, combinant l'automatisation des documents, l'orchestration des flux et la découverte de connaissances. La plateforme illustre comment les prestataires combinent des outils qui étaient auparavant proposés séparément.
Les services gérés de capture et de numérisation de documents et les services gérés de stockage et d'archivage de documents restent importants là où les dossiers papier et les obligations de conservation sont encore significatifs. Les services gérés de sécurité et de conformité documentaires servent les organisations qui ont besoin de contrôles documentés et de dossiers prêts pour l'audit. Les services gérés d'analyse documentaire et d'optimisation des processus utilisent les informations de performance des flux pour identifier les retards et les exceptions récurrentes. Les services gérés d'intégration et de migration documentaires sont nécessaires lorsque les organisations déplacent le contenu et les processus de flux entre les plateformes. Ensemble, ces catégories montrent que le marché des services gérés d'optimisation des flux documentaires comprend à la fois des services de gestion de dossiers établis et des services opérationnels à plus haute valeur ajoutée. Les prestataires qui connectent ces activités peuvent réduire les transferts entre la capture, le stockage, l'automatisation et la gouvernance.



Par technologie :
le traitement du langage naturel et les grands modèles de langage transforment l'extraction documentaireLa reconnaissance optique de caractères et la capture intelligente représentaient 24,49 % de la taille du marché des services gérés d'optimisation des flux documentaires en 2026. La reconnaissance optique de caractères reste la couche d'entrée pour convertir les documents papier, les images et les fichiers semi-structurés en informations exploitables. Son rôle établi en fait un élément central des flux documentaires dans les secteurs qui reçoivent encore des formats divers. Cependant, les capacités d'extraction de base deviennent moins distinctives lorsqu'elles sont intégrées dans des plateformes cloud plus larges. Le traitement du langage naturel et les grands modèles de langage devraient se développer à un CAGR de 12,82 % jusqu'en 2032, car ils peuvent prendre en charge une révision plus contextuelle du contenu non structuré. Cette technologie peut aider avec des documents qui ne suivent pas des formats fixes.
L'apprentissage automatique et l'apprentissage profond soutiennent la classification et la détection des anomalies, en particulier pour les factures, les bons de commande et les demandes d'assurance. L'intégration de l'automatisation robotique des processus peut connecter les résultats d'extraction aux processus métier qui restent partiellement basés sur des règles. L'exploration des processus et l'analyse des flux aident les équipes de service à identifier où les documents sont retardés, mal acheminés ou rejetés à plusieurs reprises. Les technologies d'identité, de sécurité et de confiance zéro répondent au besoin de contrôler l'accès aux documents et de conserver les journaux dans des environnements réglementés. Les publications d'ABBYY USA Software House Inc. en 2026 illustrent le mouvement vers la combinaison de l'extraction traditionnelle avec les fonctionnalités des grands modèles de langage. Sur le marché des services gérés d'optimisation des flux documentaires, la sélection technologique dépend de plus en plus du niveau de contrôle, d'intégration et de révision humaine requis par chaque cas d'usage.
Par utilisateur final :
le secteur bancaire, des services financiers et des assurances occupe la position dominante et la santé progresseLe secteur bancaire, des services financiers et des assurances détenait 25,97 % du marché des services gérés d'optimisation des flux documentaires en 2026. Les institutions financières gèrent des documents dans les processus d'intégration, de prêt, de sinistres, de conformité et d'audit. Le secteur est également soumis à des exigences strictes en matière de résilience opérationnelle, de traçabilité, de supervision des tiers, de conservation des dossiers et de révision contrôlée des exceptions. Fiserv a lancé Content Next avec Open Text Corporation en septembre 2025 en tant qu'offre de gestion de contenu et de flux basée sur le cloud pour les institutions financières. L'offre comprenait des outils de recherche en langage naturel, de classification et de traitement automatisé. Cette spécialisation reflète le besoin de flux documentaires alignés sur les opérations des services financiers et pouvant être administrés dans le cadre d'arrangements de gouvernance définis.
La santé et les sciences de la vie devraient se développer à un CAGR de 12,38 % jusqu'en 2032. Les dossiers de santé électroniques, la documentation clinique et les informations patients interopérables augmentent le besoin de contrôles documentaires fiables. Les utilisateurs du secteur gouvernemental et public nécessitent également des services qui améliorent l'accessibilité des dossiers des citoyens et la vitesse de traitement. Les utilisateurs du secteur manufacturier et industriel ont besoin de dossiers contrôlés pour les systèmes qualité, la maintenance et la documentation des processus. Les organisations de télécommunications et d'informatique utilisent des flux documentaires pour les contrats logiciels et les dossiers de gouvernance de l'IA. Les services juridiques et professionnels restent un domaine d'utilisateurs finaux plus restreint, mais la sensibilité des travaux de découverte et de contrats peut soutenir des engagements à plus haute valeur ajoutée sur le marché des services gérés d'optimisation des flux documentaires.

Analyse géographique
L'Amérique du Nord détenait 41,99 % du marché des services gérés d'optimisation des flux documentaires en 2026. La région dispose d'une large base d'organisations de services financiers et de santé, ainsi que de pratiques d'achat de services gérés bien établies et d'importantes exigences de traitement documentaire. Les prestataires convertissent les contrats d'impression gérée axés sur le matériel en contrats de flux plus larges incluant la capture, les rapports de conformité, l'analyse des processus et la gestion continue des services. Xerox Holdings Corporation a déclaré des économies brutes cumulées sur les coûts courants dépassant 500 millions USD à fin 2025 et a finalisé l'acquisition de Lexmark International, Inc. pour 768 millions USD. La transaction a élargi le portefeuille et l'empreinte de fabrication de Xerox Holdings Corporation, soutenant son évolution vers des offres axées sur les services.
L'Europe est un centre majeur pour les opérations documentaires conformes, car les organisations doivent répondre au RGPD, à la loi sur la résilience opérationnelle numérique, à la loi européenne sur l'IA et aux réglementations nationales. Ces cadres augmentent le besoin de flux traçables et de traitement contrôlé des données. L'initiative cloud et IA européenne de Hyland Software, Inc. en 2025 montre que les fournisseurs de plateformes répondent à cette demande grâce à des capacités de contenu cloud natives. L'Asie-Pacifique devrait se développer à un CAGR de 12,79 % jusqu'en 2032. La demande est soutenue par la numérisation du secteur public, l'adoption croissante par les entreprises et les besoins documentaires dans la santé, la fabrication et les services financiers, ce qui élargit le marché des services gérés d'optimisation des flux documentaires.
L'Amérique du Sud est dominée par le Brésil, où les exigences de protection des données soutiennent la demande de services documentaires auditables. L'Argentine et d'autres marchés régionaux sont à un stade plus précoce d'adoption des flux documentaires basés sur le cloud, avec les services financiers et le commerce de détail parmi les groupes d'utilisateurs actifs. Le Moyen-Orient connaît une demande portée par les gouvernements, notamment la norme documentaire du secteur de la santé des Émirats arabes unis. L'Afrique représente une opportunité à plus long terme centrée sur l'inclusion financière, l'expansion de l'assurance, les télécommunications et les programmes d'identité numérique gouvernementaux. L'Afrique du Sud et le Nigéria sont susceptibles d'être des points focaux à mesure que les exigences du secteur public se formalisent. Ces conditions régionales offrent au marché des services gérés d'optimisation des flux documentaires différents points d'entrée, allant de la modernisation des entreprises aux programmes de conformité gouvernementaux.
Paysage concurrentiel
Concentration du Marché
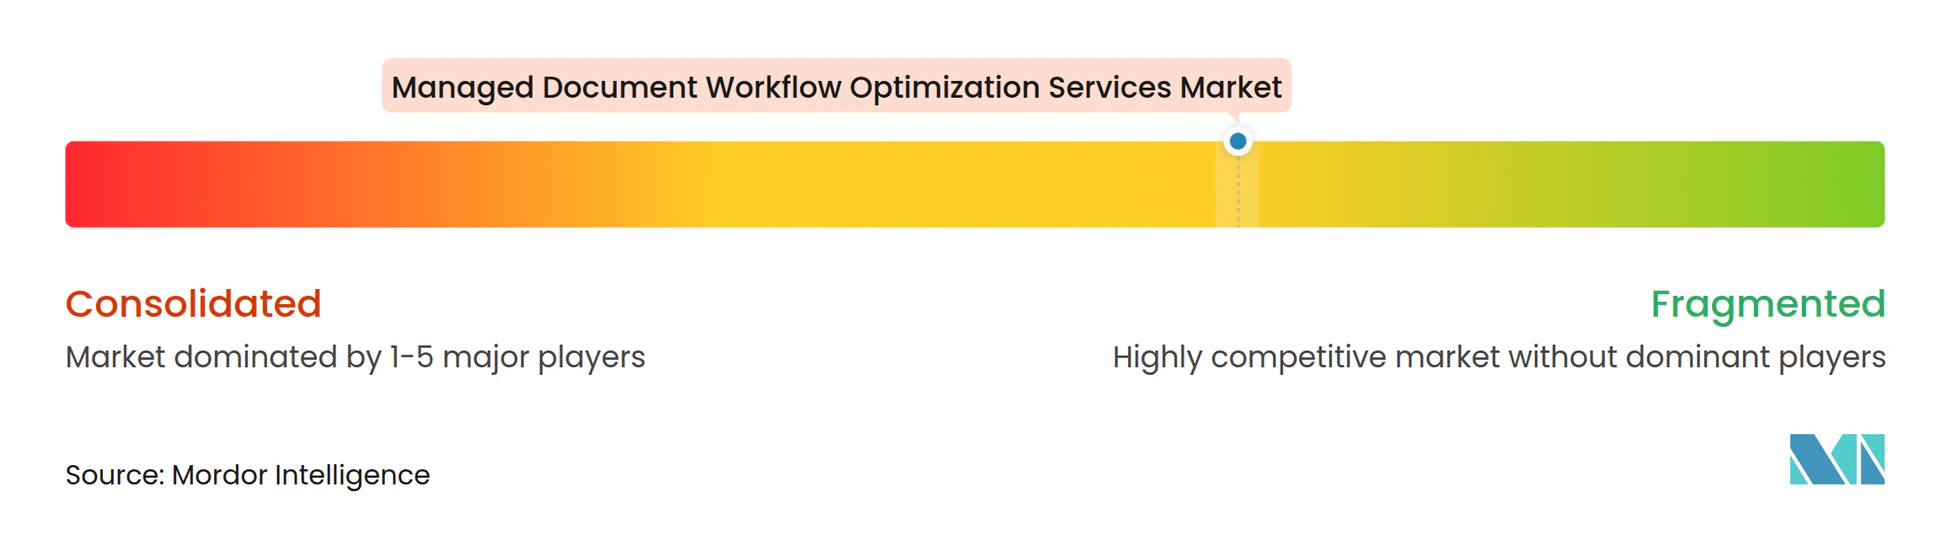
Le marché des services gérés d'optimisation des flux documentaires est modérément fragmenté, aucun fournisseur ne détenant une position dominante dans toutes les catégories de services et toutes les zones géographiques. Les prestataires issus de l'impression tels que Xerox Holdings Corporation, Ricoh Company, Ltd., Canon Inc. et Konica Minolta, Inc. étendent leurs offres au-delà des appareils et de la gestion de l'impression. Les plateformes axées sur les logiciels, notamment Open Text Corporation, Hyland Software, Inc., Tungsten Automation Corporation et ABBYY USA Software House Inc., se différencient par les contrôles de contenu, l'automatisation, les fonctionnalités d'IA et l'intégration. Le principal enjeu concurrentiel est la capacité à se connecter aux environnements de planification des ressources d'entreprise, de gestion de la relation client et de productivité cloud. Les prestataires disposant de connecteurs reproductibles peuvent réduire le nombre de solutions ponctuelles distinctes requises par un client.
Xerox Holdings Corporation a finalisé son acquisition de Lexmark International, Inc. en juillet 2025 pour 768 millions USD, ce qui a élargi sa position dans l'impression couleur A4, sa présence en Asie-Pacifique, son empreinte de fabrication et sa capacité de services gérés. Open Text Corporation a annoncé en octobre 2025 un accord pour céder sa solution eDOCS sur site à NetDocuments pour 163 millions USD en espèces. La cession a concentré les ressources sur la gestion de l'information cloud native et orientée IA. Ricoh Company, Ltd. a finalisé la vente d'Avanti Computer Systems à eProductivity Software en juin 2025, reflétant son accent sur les flux documentaires, les logiciels et les services de processus métier. Ces mouvements montrent comment les grandes entreprises réduisent leurs portefeuilles autour des capacités de flux à plus haute priorité sur le marché des services gérés d'optimisation des flux documentaires.
Les petits fournisseurs de logiciels peuvent se différencier en proposant une automatisation cloud native avec des exigences de mise en œuvre allégées. Ce positionnement peut être utile pour les clients de taille moyenne qui n'ont pas besoin d'une grande plateforme d'entreprise. Les configurations spécifiques à un secteur pour les dossiers de santé, la découverte juridique et la conformité financière constituent une autre voie de différenciation. Ces configurations peuvent inclure des types de documents, des règles de conservation, des pistes d'audit et des contrôles d'approbation adaptés à des opérations spécifiques. Le secteur des services gérés d'optimisation des flux documentaires récompense donc les prestataires qui combinent un soutien pratique à la mise en œuvre avec une connaissance spécialisée des processus. La concurrence sur le marché des services gérés d'optimisation des flux documentaires devrait rester active à mesure que les grandes plateformes étendent leurs fonctionnalités natives et que les entreprises spécialisées se concentrent sur l'intégration et l'exploitation gérée.
Leaders du secteur des services gérés d'optimisation des flux documentaires
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
Konica Minolta, Inc.
-
Canon Inc.
-
Kyocera Document Solutions Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Optimisation des Flux de Documents Gérés Entreprises couvertes dans ce rapport
- Xerox Holdings Corporation
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Canon Inc.
- Kyocera Document Solutions Inc.
- Lexmark International, Inc.
- SHARP CORPORATION
- Toshiba Tec Corporation
- Seiko Epson Corporation
- FUJIFILM Business Innovation Corp.
- Pitney Bowes Inc.
- Open Text Corporation
- Hyland Software, Inc.
- Newgen Software Technologies Limited
- Laserfiche
- DocuWare GmbH
- ABBYY USA Software House Inc.
- Tungsten Automation Corporation
- PaperCut Software Pty Ltd
- Pharos Systems International, Inc.
- Vasion, Inc.
- Process Fusion, Inc.
Développements industriels récents dans Marché des Services d'Optimisation des Flux de Documents Gérés
- Octobre 2026 : ABBYY USA Software House Inc. a introduit PHOENIX Plus, une couche d'IA générative native intégrée directement dans la plateforme ABBYY Vantage, permettant une extraction sans apprentissage préalable sur tout type de document, y compris les documents à longue traîne et hautement variables, et fournissant des recommandations de décision pilotées par l'IA qui soutiennent les flux d'automatisation en aval. Ce développement signale un changement structurel des modèles d'extraction basés sur des modèles vers un traitement documentaire d'entreprise axé sur l'IA générative.
- Octobre 2026 : Open Text Corporation a dévoilé des solutions Content Cloud pour Guidewire PolicyCenter, ClaimCenter et BillingCenter, intégrant une assistance de contenu alimentée par l'IA directement dans les applications de flux d'assurance principales. Les solutions sont conçues pour accélérer la migration vers le cloud pour les assureurs tout en permettant des délais de décision de sinistres plus rapides grâce à l'activation de contenu pilotée par l'IA.
- Février 2026 : Xerox Holdings Corporation a conclu une coentreprise avec des fonds gérés par Angelo, Gordon and Co. (TPG), apportant certaines propriétés intellectuelles et marques en échange de 405 millions USD en prêts à terme garantis de premier rang et de 45 millions USD en parts de catégorie A d'IPCo Holdings. La transaction renforce le bilan de Xerox Holdings Corporation pour soutenir l'investissement à long terme dans les flux gérés et les solutions informatiques.
- Janvier 2026 : ABBYY USA Software House Inc. a lancé Vantage 3.0 avec intégration directe de grands modèles de langage, une pile technologique repensée, un tableau de bord analytique avec des informations de traitement en temps réel, et des capacités intégrées de conformité et de rédaction. Cette version positionne ABBYY USA Software House Inc. comme une plateforme capable de faire le lien entre la fiabilité de l'extraction IA traditionnelle et la flexibilité de l'IA générative pour les flux documentaires d'entreprise.
Périmètre du rapport mondial sur le marché des services gérés d'optimisation des flux documentaires
Le marché des services gérés d'optimisation des flux documentaires désigne le secteur axé sur les services externalisés et gérés qui conçoivent, automatisent, surveillent et améliorent en continu les processus métier centrés sur les documents dans des environnements physiques et numériques. Ces services aident les organisations à rationaliser la création, la capture, la classification, le routage, l'approbation, le stockage, la récupération et l'élimination des documents, tout en améliorant l'efficacité opérationnelle, la conformité réglementaire, la sécurité des données et la productivité des employés. Les prestataires de services s'appuient sur des technologies telles que le traitement intelligent des documents, la reconnaissance optique de caractères, l'automatisation robotique des processus, les plateformes d'orchestration des flux, les systèmes de gestion documentaire basés sur le cloud, l'intelligence artificielle et l'analyse pour optimiser les flux documentaires de bout en bout. Le marché sert les entreprises de secteurs tels que la banque, les services financiers, la santé, le gouvernement, la fabrication, le commerce de détail, le droit et les télécommunications, permettant une prise de décision plus rapide, une réduction des coûts de traitement, une meilleure visibilité des documents et un soutien aux initiatives de transformation numérique.
Le rapport sur les services gérés d'optimisation des flux documentaires est segmenté par type de service (services gérés de capture et de numérisation de documents, services gérés de stockage et d'archivage de documents, services gérés d'automatisation et d'orchestration des flux, services gérés de sécurité et de conformité documentaires, services gérés d'analyse documentaire et d'optimisation des processus, et services gérés d'intégration et de migration documentaires), technologie (reconnaissance optique de caractères et capture intelligente, traitement du langage naturel et grands modèles de langage, apprentissage automatique et apprentissage profond, intégration de l'automatisation robotique des processus, exploration des processus et analyse des flux, et technologies d'identité, de sécurité et de confiance zéro), utilisateur final (secteur bancaire, des services financiers et des assurances, gouvernement et secteur public, santé et sciences de la vie, fabrication et industrie, commerce de détail et biens de consommation, télécommunications et technologies de l'information, services juridiques et professionnels, et autres utilisateurs finaux), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud et reste de l'Asie-Pacifique], Moyen-Orient [Émirats arabes unis, Arabie saoudite, Turquie et reste du Moyen-Orient], et Afrique [Afrique du Sud, Nigéria et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services gérés de capture et de numérisation de documents |
| Services gérés de stockage et d'archivage de documents |
| Services gérés d'automatisation et d'orchestration des flux |
| Services gérés de sécurité et de conformité documentaires |
| Services gérés d'analyse documentaire et d'optimisation des processus |
| Services gérés d'intégration et de migration documentaires |
| Reconnaissance optique de caractères et capture intelligente |
| Traitement du langage naturel et grands modèles de langage |
| Apprentissage automatique et apprentissage profond |
| Intégration de l'automatisation robotique des processus |
| Exploration des processus et analyse des flux |
| Technologies d'identité, de sécurité et de confiance zéro |
| Secteur bancaire, des services financiers et des assurances |
| Gouvernement et secteur public |
| Santé et sciences de la vie |
| Fabrication et industrie |
| Commerce de détail et biens de consommation |
| Télécommunications et technologies de l'information |
| Services juridiques et professionnels |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services gérés de capture et de numérisation de documents | |
| Services gérés de stockage et d'archivage de documents | ||
| Services gérés d'automatisation et d'orchestration des flux | ||
| Services gérés de sécurité et de conformité documentaires | ||
| Services gérés d'analyse documentaire et d'optimisation des processus | ||
| Services gérés d'intégration et de migration documentaires | ||
| Par technologie | Reconnaissance optique de caractères et capture intelligente | |
| Traitement du langage naturel et grands modèles de langage | ||
| Apprentissage automatique et apprentissage profond | ||
| Intégration de l'automatisation robotique des processus | ||
| Exploration des processus et analyse des flux | ||
| Technologies d'identité, de sécurité et de confiance zéro | ||
| Par utilisateur final | Secteur bancaire, des services financiers et des assurances | |
| Gouvernement et secteur public | ||
| Santé et sciences de la vie | ||
| Fabrication et industrie | ||
| Commerce de détail et biens de consommation | ||
| Télécommunications et technologies de l'information | ||
| Services juridiques et professionnels | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'optimisation des flux documentaires ?
La taille du marché des services gérés d'optimisation des flux documentaires devrait s'étendre de 12,86 milliards USD en 2026 et 14,33 milliards USD en 2027 à 22,10 milliards USD d'ici 2032, à un CAGR de 11,44 %.
Quel type de service domine les services gérés d'optimisation des flux documentaires ?
Les services gérés d'automatisation et d'orchestration des flux détenaient 26,91 % en 2026 et devraient se développer à un CAGR de 12,67 % jusqu'en 2032.
Quelle technologie se développe le plus rapidement dans l'optimisation des flux documentaires ?
Le traitement du langage naturel et les grands modèles de langage devraient se développer à un CAGR de 12,82 % jusqu'en 2032, soutenu par leur utilisation dans le traitement de documents non structurés.
Pourquoi les institutions financières utilisent-elles des services gérés de flux documentaires ?
Le secteur bancaire, des services financiers et des assurances détenait 25,97 % en 2026, car les activités de prêt, d'intégration, de conformité et d'audit nécessitent un traitement documentaire sécurisé et traçable.
Quelle région se développe le plus rapidement pour les services d'optimisation des flux documentaires ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,79 % jusqu'en 2032, soutenu par la numérisation du secteur public et une adoption plus large par les entreprises.
Qu'est-ce qui limite l'adoption des services gérés de flux documentaires ?
L'intégration des systèmes hérités, les exigences de confidentialité, les préoccupations relatives à la souveraineté des données et le coût d'un déploiement sécurisé peuvent retarder l'adoption.