
Taille et part du marché des services gérés d'opérations multi-cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
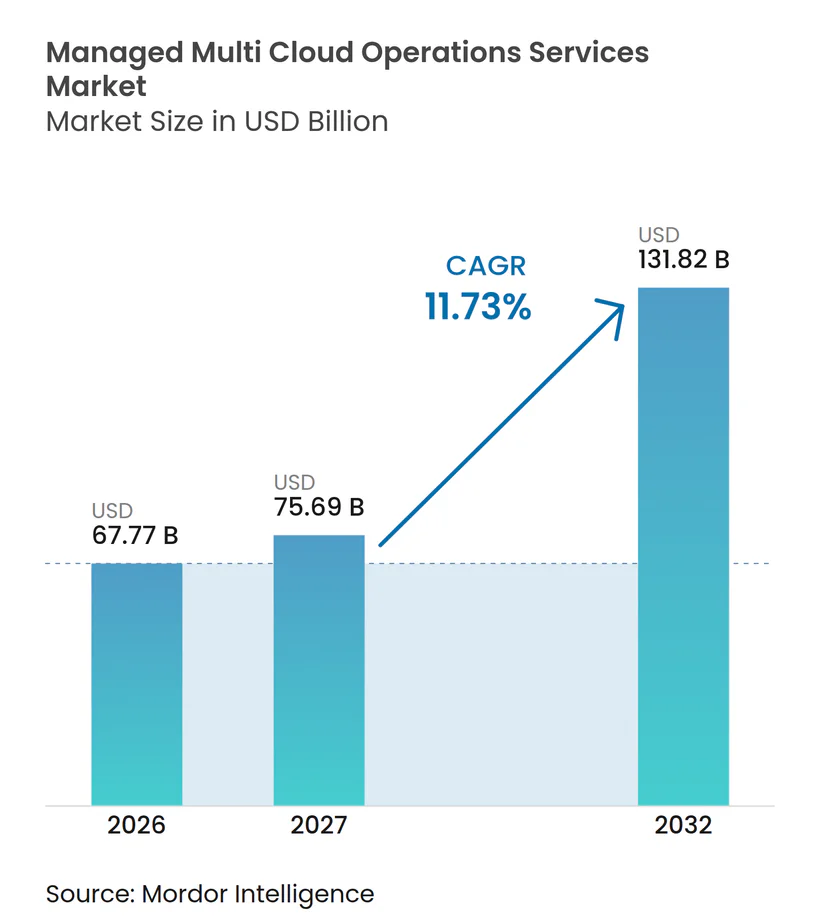
| Taille du Marché (2027) | 75.69 Milliards de dollars |
| Taille du Marché (2032) | 131.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'opérations multi-cloud par Mordor Intelligence
La taille du marché des services gérés d'opérations multi-cloud devrait s'étendre de 67,77 milliards USD en 2026 à 131,82 milliards USD d'ici 2032, enregistrant un CAGR de 11,73 % entre 2027 et 2032. Le marché des services gérés d'opérations multi-cloud est soutenu par les entreprises qui ont besoin d'un contrôle cohérent sur plusieurs fournisseurs de cloud et systèmes sur site. Les charges de travail d'IA ajoutent davantage d'exigences en matière de placement, de données et de surveillance à ces environnements. Les règles de résidence des données obligent également les prestataires de services à opérer plus près des clients dans des emplacements réglementés. Les fournisseurs répondent avec l'automatisation, les contrôles de sécurité, la gestion des coûts et les capacités de livraison locale. La concurrence devrait se concentrer sur la capacité à fournir ces services sans réduire la portabilité ni augmenter les coûts contractuels.
Points clés du rapport
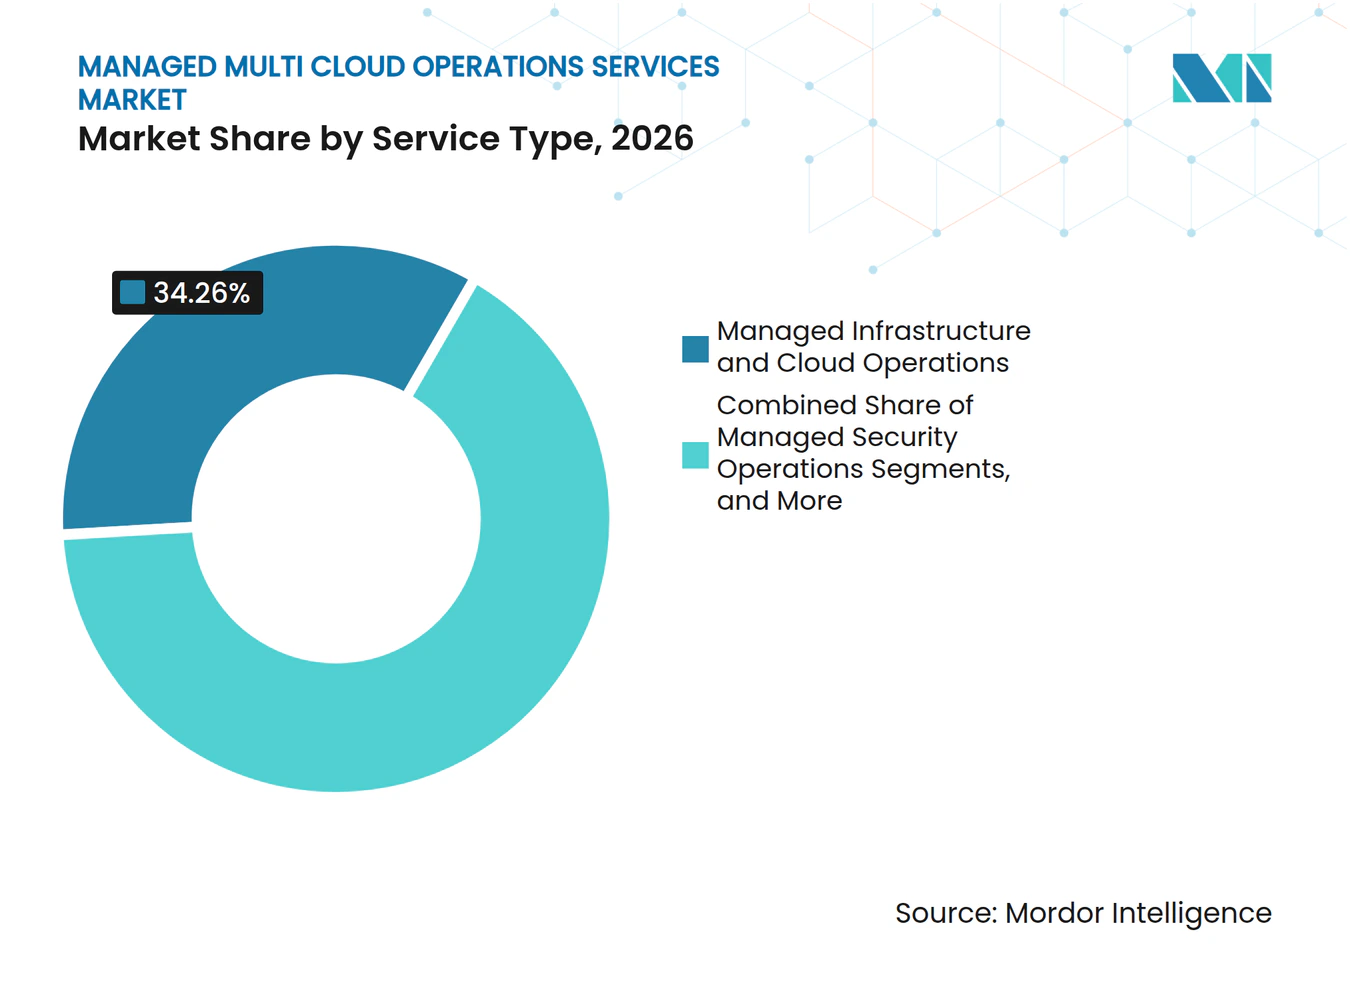
- Par type de service, l'infrastructure gérée et les opérations cloud détenaient 34,26 % de la part du marché des services gérés d'opérations multi-cloud en 2026, tandis que les opérations d'observabilité gérée et d'AIOps devraient se développer à un CAGR de 12,04 % jusqu'en 2032.
- Par modèle de déploiement, les opérations cloud hybrides représentaient 33,28 % des revenus en 2026, tandis que les opérations cloud souveraines et nationales devraient se développer à un CAGR de 12,22 % jusqu'en 2032.
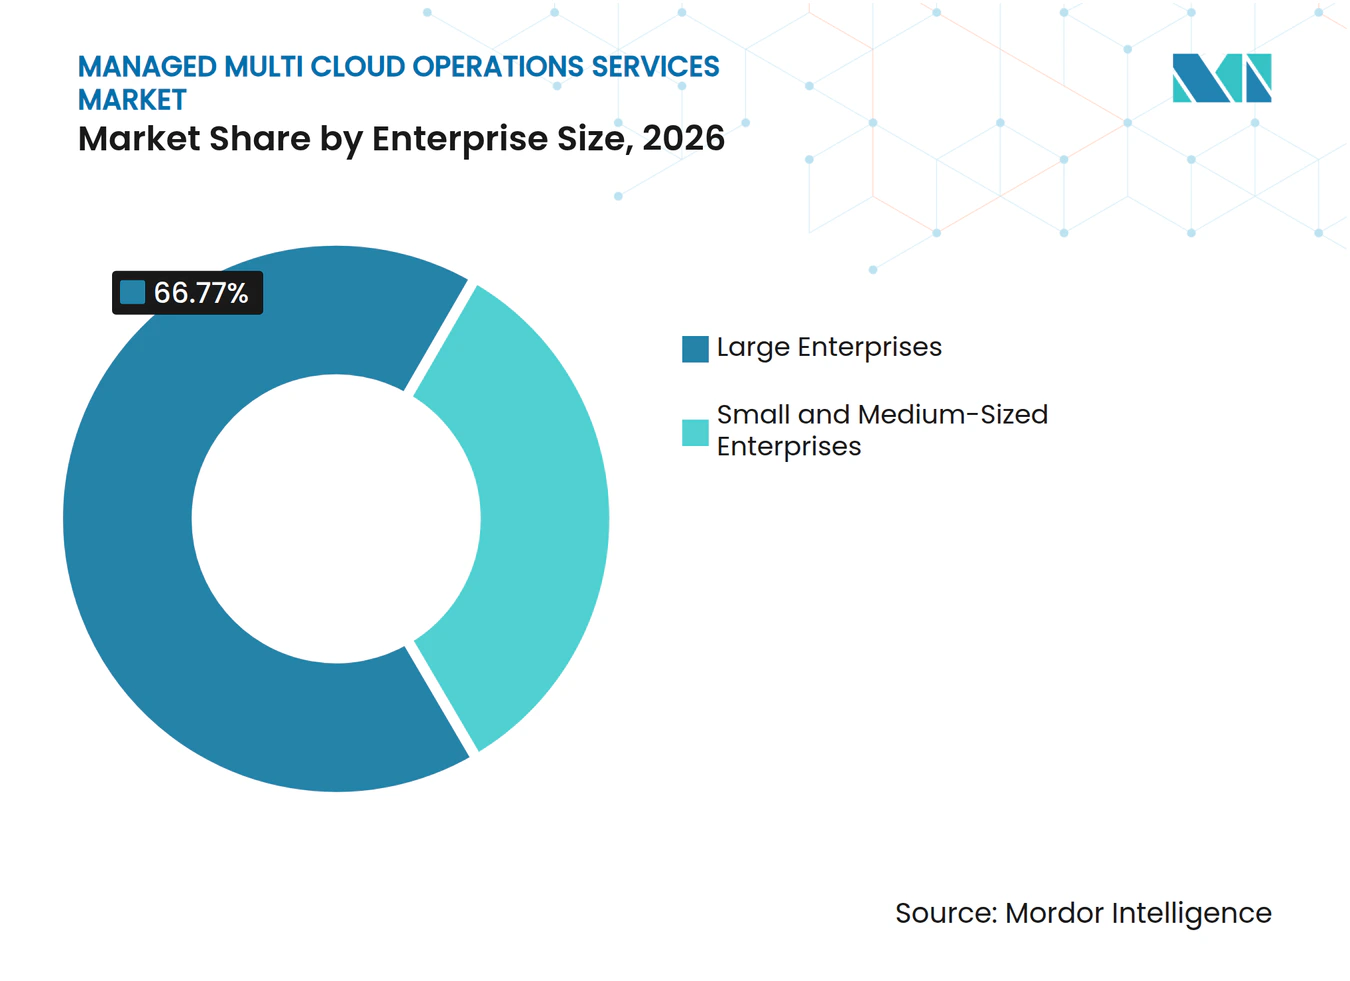
- Par taille d'entreprise, les grandes entreprises détenaient 66,77 % des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 12,16 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait 22,27 % des revenus en 2026, tandis que le gouvernement et le secteur public devraient se développer à un CAGR de 12,33 % jusqu'en 2032.
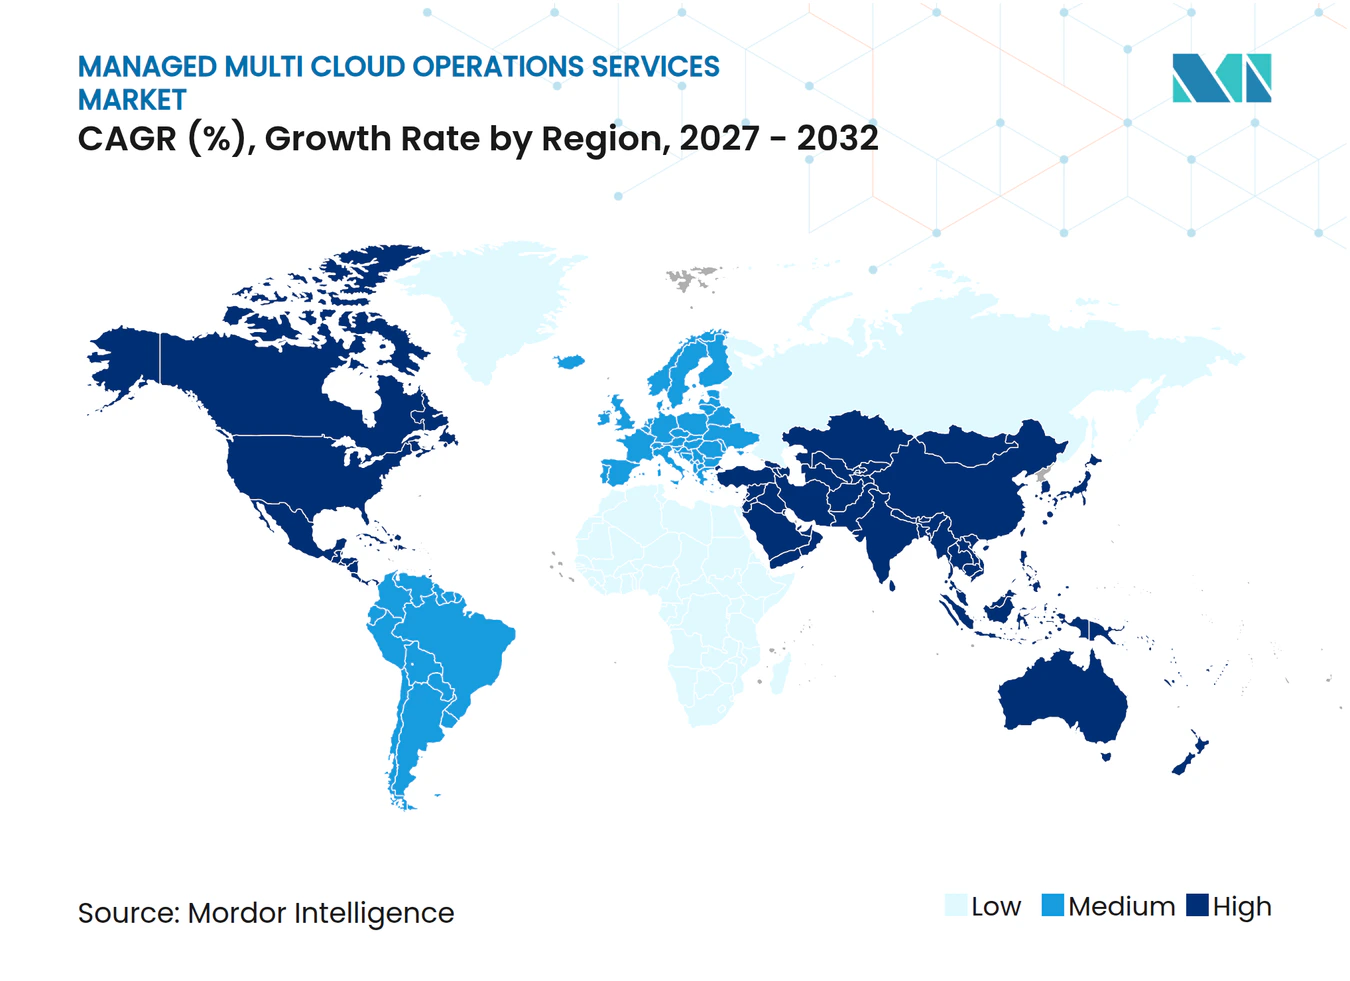
- Par géographie, l'Amérique du Nord détenait 35,44 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services gérés d'opérations multi-cloud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité opérationnelle hybride et multi-cloud | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Exigences en matière de cybersécurité, de conformité et de résilience | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Croissance des charges de travail d'IA et demande d'infrastructure distribuée | +2.2% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries de talents cloud et d'ingénierie de fiabilité des sites | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Opérations cloud souveraines et demande de livraison nationale | +1.1% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| FinOps inter-cloud et optimisation du placement des charges de travail | +0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité opérationnelle hybride et multi-cloud
L'exploitation sur plusieurs fournisseurs de cloud est devenue un problème de gestion persistant pour de nombreuses organisations. HashiCorp a rapporté en 2025 que 97 % des organisations interrogées utilisaient en moyenne 5 outils ou services pour gérer les environnements cloud. La même étude a révélé que 73 % des répondants ont déclaré que les équipes d'ingénierie de plateforme et de sécurité ne fonctionnaient pas comme une capacité unifiée. Cette fragmentation peut rendre le contrôle des coûts, la gestion des accès et la gouvernance plus difficiles à mesure que les charges de travail se répartissent sur plusieurs plateformes. L'ISO a publié la norme ISO/IEC TR 10822-1:2025 pour décrire les cas d'utilisation et les défis de la gestion multi-cloud. Le marché des services gérés d'opérations multi-cloud bénéficie lorsque les fournisseurs peuvent proposer un modèle opérationnel unique sur différents environnements cloud.
Exigences en matière de cybersécurité, de conformité et de résilience
Les exigences de sécurité rendent le support des opérations cloud plus important pour les organisations traitant des données sensibles. Thales a constaté en 2025 que 55 % des répondants considéraient la sécurité cloud plus complexe que la sécurité sur site.[1] L'étude a également rapporté que l'entreprise moyenne gérait 2,1 fournisseurs de cloud public. LSEG a rapporté que 84 % des entreprises financières interrogées avaient modifié leurs stratégies cloud en réponse aux règles de confidentialité des données, de sécurité et de souveraineté.[2] Les services gérés qui incluent des enregistrements d'audit, des contrôles d'identité et une surveillance continue de la conformité peuvent répondre à ce besoin. Cette exigence aide le marché des services gérés d'opérations multi-cloud à aller au-delà du simple support d'infrastructure de base.
Croissance des charges de travail d'IA et demande d'infrastructure distribuée
Les charges de travail d'IA imposent de nouvelles exigences aux opérations cloud, car l'entraînement, l'affinage et l'inférence nécessitent des capacités et des arrangements de données différents. Ces charges de travail peuvent nécessiter des décisions de placement continues dans les environnements cloud plutôt qu'une configuration d'infrastructure fixe. Le marché des services gérés d'opérations multi-cloud nécessite donc une surveillance plus robuste et des opérations basées sur des politiques. IBM et Oracle ont élargi leur partenariat en mai 2025 pour combiner l'IA watsonx avec Oracle Cloud Infrastructure pour les déploiements cloud hybrides d'entreprise. TCS a également élargi son partenariat avec Google Cloud en octobre 2025 en adoptant Gemini Enterprise pour les flux de travail d'opérations gérées en plusieurs étapes. Ces évolutions montrent comment les fournisseurs intègrent l'IA dans la prestation de services et les opérations clients.
Pénuries de talents cloud et d'ingénierie de fiabilité des sites
Les opérations cloud nécessitent du personnel ayant des compétences en ingénierie de plateforme, en ingénierie de fiabilité, en sécurité et sur plusieurs plateformes cloud. La Linux Foundation a rapporté en 2026 que seulement 18 % des organisations japonaises maintenaient du personnel dédié aux DevOps, CI/CD et SRE.[3] Ce déficit peut amener les organisations à recourir à des équipes d'opérations externes pour les environnements complexes. Le marché des services gérés d'opérations multi-cloud bénéficie de ce manque de capacités, bien que les fournisseurs fassent également face à des coûts plus élevés pour recruter et retenir du personnel qualifié. Kyndryl a rapporté plus de 43 000 certifications cloud public au cours de l'exercice 2025. Les grands programmes de certification peuvent aider les prestataires de services à maintenir leur capacité de livraison sur les plateformes des hyperscalers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Souveraineté des données et restrictions de télémétrie transfrontalière | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Dépendance aux fournisseurs et portabilité limitée des charges de travail | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Modèles de sécurité et d'observabilité incohérents entre les clouds | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts de consommation variables et pression sur les marges contractuelles | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Souveraineté des données et restrictions de télémétrie transfrontalière
Les règles de souveraineté des données peuvent limiter l'endroit où les journaux, la télémétrie de sécurité et les métriques opérationnelles sont stockés ou analysés. Ces règles créent des défis pour les prestataires de services qui s'appuient sur des centres de livraison centralisés. Les organisations des secteurs réglementés peuvent exiger des opérations nationales, une gestion locale des données et des contrôles auditables. Cela peut augmenter les coûts de livraison et réduire les économies d'échelle disponibles pour les fournisseurs mondiaux. Kyndryl et Microsoft ont élargi leurs solutions de souveraineté en juillet 2026 pour aider les organisations à concevoir et à exploiter des architectures répondant aux exigences de résidence des données et d'exploitation. Le marché des services gérés d'opérations multi-cloud favorisera les fournisseurs disposant d'une capacité de livraison locale et de partenariats nationaux appropriés.
Dépendance aux fournisseurs et portabilité limitée des charges de travail
Les organisations peuvent hésiter à étendre les opérations multi-cloud lorsque les applications dépendent fortement de services cloud propriétaires. La migration nécessite souvent des modifications des configurations, des intégrations, des flux de données et des procédures opérationnelles. Cette préoccupation peut ralentir les décisions de placer des charges de travail supplémentaires sous un contrat d'opérations gérées. La question est importante pour les petites organisations qui ont peut-être construit leurs premières applications autour des services d'un seul fournisseur. Les normes ouvertes et les outils basés sur les conteneurs peuvent réduire cette préoccupation en permettant une plus grande flexibilité entre les plateformes. Le marché des services gérés d'opérations multi-cloud bénéficiera lorsque les fournisseurs pourront démontrer que leur modèle opérationnel améliore la gestion sans restreindre les choix futurs de charges de travail.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'infrastructure détient la position de revenus la plus importante
L'infrastructure gérée et les opérations cloud détenaient 34,26 % de la part du marché des services gérés d'opérations multi-cloud en 2026. Ce type de service traite des tâches fondamentales telles que le provisionnement, la configuration, la gestion du calcul, le contrôle du stockage et la gouvernance cloud. Les opérations de sécurité gérées et les opérations de réseau et de connectivité gérées étaient les deuxième et troisième plus grands sous-segments de services par revenus en 2026. Leur position reflète la demande d'une sécurité intégrée et d'une connectivité fiable sur plusieurs environnements cloud. Les opérations d'applications gérées soutiennent les clients qui ont besoin d'une surveillance continue des applications métier après la migration. Les opérations d'ingénierie de plateforme gérée et de DevOps soutiennent les équipes de développement internes qui ont besoin de pratiques de construction et d'exploitation standardisées.
Les opérations d'observabilité gérée et d'AIOps devraient se développer à un CAGR de 12,04 % jusqu'en 2032. Le segment gagne en importance à mesure que les entreprises cherchent une détection et une résolution plus rapides des incidents opérationnels. Sa valeur provient de la connexion des données de différents outils cloud et de la création d'une vue cohérente des services. Les fournisseurs développent une automatisation qui enregistre les réponses réussies aux incidents dans des bases de connaissances opérationnelles partagées. Cela peut rendre les réponses futures plus reproductibles et moins dépendantes des ingénieurs individuels. Le secteur des services gérés d'opérations multi-cloud évolue vers des opérations pilotées par logiciel, tandis que la gestion d'infrastructure de base fait face à une pression tarifaire accrue de la part des outils cloud natifs.



Par modèle de déploiement : les opérations hybrides sont en tête tandis que la livraison souveraine progresse
Les opérations cloud hybrides représentaient 33,28 % de la taille du marché des services gérés d'opérations multi-cloud en 2026. De nombreuses entreprises conservent des systèmes sur site tout en utilisant des ressources cloud public pour certaines charges de travail. Ce modèle nécessite une coordination entre différents environnements technologiques et équipes opérationnelles. Les opérations multi-cloud public soutiennent les organisations qui utilisent plus d'un fournisseur public pour la résilience, la flexibilité de négociation ou l'adéquation des charges de travail. Les opérations basées sur le cloud public servent les organisations avec un modèle principalement cloud natif. Les opérations basées sur le cloud privé restent pertinentes pour les acheteurs qui ont besoin d'un plus grand contrôle de l'infrastructure.
Les opérations cloud souveraines et nationales devraient se développer à un CAGR de 12,22 % jusqu'en 2032. Le segment répond aux exigences selon lesquelles les charges de travail et les données opérationnelles doivent rester dans les juridictions nationales. Il ne remplace pas les modèles de déploiement hybrides ou multi-cloud public. Au contraire, il ajoute une couche de livraison et de gouvernance supplémentaire aux architectures existantes. Les fournisseurs ont besoin d'équipes locales, de partenariats nationaux et de contrôles conçus pour les marchés publics réglementés. Cela crée une opportunité pour les fournisseurs capables de combiner la livraison nationale avec un modèle opérationnel multi-cloud commun.
Par taille d'entreprise : les grandes entreprises maintiennent leur échelle tandis que les PME gagnent en accès
Les grandes entreprises détenaient 66,77 % de la part du marché des services gérés d'opérations multi-cloud en 2026. Ces acheteurs disposent de vastes parcs cloud, d'arrangements d'externalisation à long terme et d'exigences substantielles en matière de certifications et d'outils spécialisés. Leur échelle en fait des clients importants pour les intégrateurs de systèmes mondiaux. Les contrats à long terme peuvent également soutenir des revenus prévisibles pour les fournisseurs. La complexité de ces comptes rend le changement de fournisseur plus difficile. Les grandes organisations continueront probablement à utiliser des partenaires capables de gérer des exigences larges en matière d'infrastructure, de sécurité et d'exploitation.
Les PME devraient se développer à un CAGR de 12,16 % jusqu'en 2032. Le segment utilise les opérations gérées pour obtenir un support spécialisé sans constituer une grande équipe cloud interne. Les services basés sur la consommation peuvent réduire les engagements initiaux pour la gouvernance et la surveillance multi-cloud. Les entreprises de taille intermédiaire se situent entre ces groupes et ont besoin d'opérations structurées, mais disposent souvent d'un pouvoir d'achat moindre que les grands clients. Cela peut créer un marché pour des services standardisés proposés par des fournisseurs régionaux et des unités spécialisées de grandes entreprises mondiales. Le marché des services gérés d'opérations multi-cloud peut élargir l'accès à mesure que les fournisseurs proposent des services modulaires adaptés aux budgets technologiques plus modestes.

Par secteur d'activité des utilisateurs finaux : le BFSI mène les dépenses tandis que le gouvernement prend de l'élan
Le BFSI détenait 22,27 % de la taille du marché des services gérés d'opérations multi-cloud en 2026. Les banques, les assureurs et autres entreprises financières ont besoin d'une forte résilience, d'une sécurité et d'une surveillance continue des services critiques. LSEG a rapporté que 82 % des responsables informatiques bancaires interrogés disposaient d'un environnement cloud hybride ou d'une stratégie multi-cloud. La même recherche a révélé que le cloud était essentiel à l'adoption de l'IA pour 91 % des banques interrogées. Ces besoins opérationnels soutiennent les services gérés qui connectent les opérations cloud aux exigences de conformité et de continuité.
Le gouvernement et le secteur public devraient se développer à un CAGR de 12,33 % jusqu'en 2032. Les programmes de modernisation et la consolidation des effectifs peuvent amener les agences à recourir à des fournisseurs externes pour les opérations cloud. L'IT et les télécommunications constituent à la fois un groupe de clients et un canal de livraison, les opérateurs de télécommunications proposant des services cloud gérés aux clients entreprises. La santé et les sciences de la vie, la fabrication et l'automobile, ainsi que le commerce de détail et l'e-commerce nécessitent également un support pour la gouvernance, les applications et l'infrastructure cloud distribuée. Bharti Airtel et IBM ont conclu un partenariat stratégique en octobre 2025 pour étendre Airtel Cloud avec les systèmes IBM Power en tant que service et l'infrastructure d'inférence IA pour les entreprises réglementées. La demande du gouvernement et de la santé peut augmenter à mesure que ces secteurs modernisent leurs systèmes hérités dans le cadre de programmes pluriannuels.
Analyse géographique
L'Amérique du Nord détenait 35,44 % de la part du marché des services gérés d'opérations multi-cloud en 2026. La région bénéficie d'une forte concentration de grands fournisseurs cloud et d'une adoption mature du cloud en entreprise. La modernisation du secteur public soutient également la demande d'opérations cloud externes. Les entreprises de la région utilisent des modèles de livraison liés à l'AIOps, au FinOps et aux DevOps. Le Canada et le Mexique ajoutent de la demande grâce à des programmes de modernisation des entreprises dans les secteurs de la fabrication et des services financiers. L'Amérique du Nord reste la principale base de revenus et une référence pour les capacités de service.
L'Asie-Pacifique devrait se développer à un CAGR de 12,17 % jusqu'en 2032. La région combine une utilisation étendue du multi-cloud avec une pénurie de talents spécialisés en opérations. Le déficit de personnel au Japon est notable, car seulement 18 % des organisations maintenaient du personnel dédié aux DevOps, CI/CD et SRE en 2026. La Chine et l'Inde représentent les plus grandes opportunités nationales de la région. La Corée du Sud, l'Asie du Sud-Est et l'Australie-Nouvelle-Zélande contribuent également à la demande régionale. Les fournisseurs qui offrent une expertise locale et une livraison évolutive peuvent répondre aux différentes exigences réglementaires et opérationnelles à travers l'Asie-Pacifique.
L'Europe est façonnée par des exigences réglementaires liées à la résilience opérationnelle, à la confidentialité, à la cybersécurité et à la commutation cloud. Ces exigences peuvent rendre les services d'opérations gérées auditables plus importants pour les institutions financières, les organisations d'infrastructure critique et les organismes publics. L'Allemagne, le Royaume-Uni et la France sont en tête de la demande régionale. Les fournisseurs ont besoin d'options de livraison nationale là où les exigences de souveraineté s'appliquent. Le Moyen-Orient et l'Afrique se développent grâce aux programmes nationaux de cloud souverain en Arabie saoudite et aux Émirats arabes unis. L'Amérique du Sud est centrée sur le Brésil et l'Argentine, où la demande du BFSI et des télécommunications soutient les opérations cloud gérées.
Paysage concurrentiel
Concentration du Marché
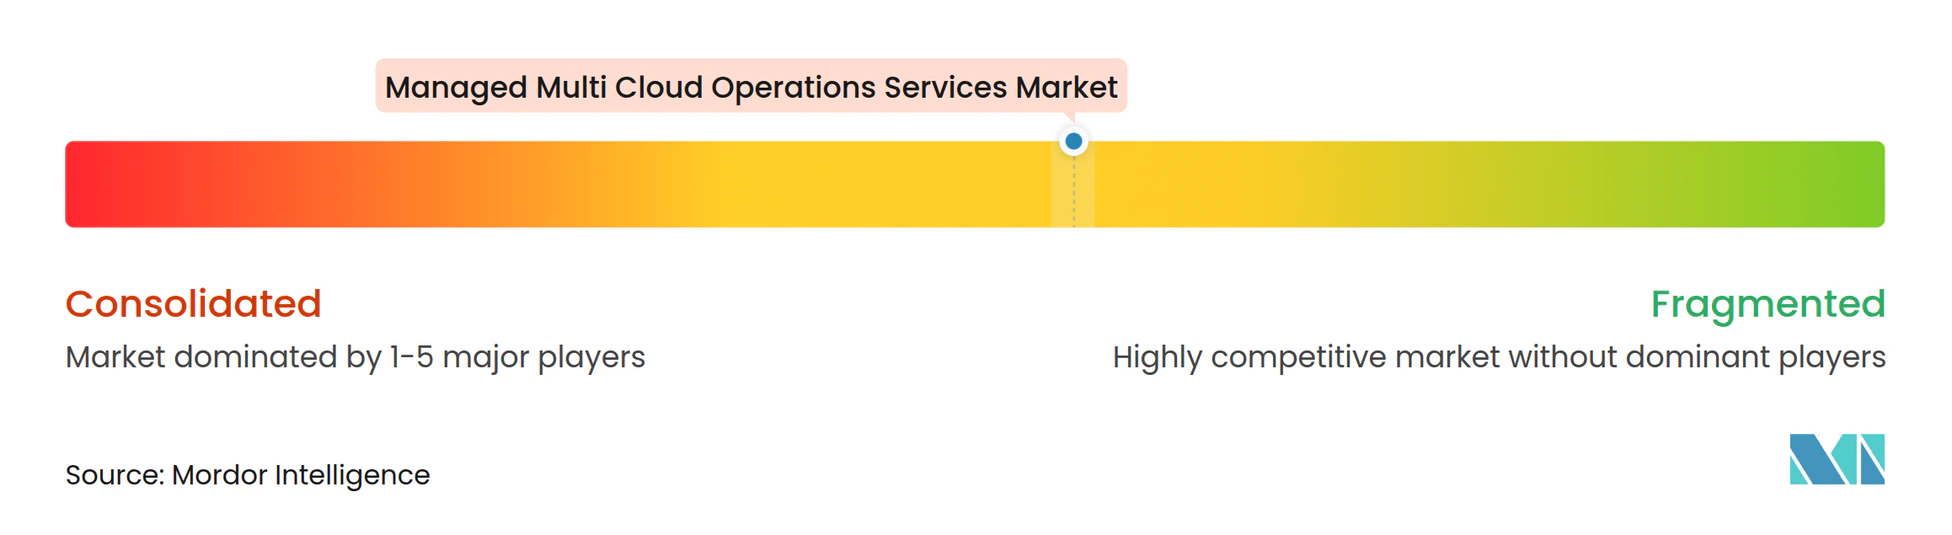
Le marché des services gérés d'opérations multi-cloud présente une concentration modérée dans les contrats des grandes entreprises. Accenture, Kyndryl, IBM, Capgemini, Tata Consultancy Services et Wipro se font concurrence par l'échelle des contrats, les certifications cloud et la livraison assistée par l'IA. Kyndryl a rapporté 1,2 milliard USD de revenus issus des alliances avec les hyperscalers au cours de l'exercice 2025. Il a également rapporté plus de 43 000 certifications cloud public. Ce niveau d'investissement peut créer une barrière significative pour les fournisseurs cherchant à obtenir des contrats à l'échelle des grandes entreprises. Les équipes de services professionnels des hyperscalers se font également concurrence pour des portions du périmètre des opérations gérées.
Les partenaires agnostiques au cloud peuvent se différencier en aidant les clients à gérer la portabilité et les coûts cloud entre les fournisseurs. La norme ISO/IEC TR 10822-1:2025 fournit aux fournisseurs une référence reconnue pour les cas d'utilisation de la gestion multi-cloud. Les fournisseurs développent de plus en plus des services pour le BFSI et le secteur public qui incluent l'automatisation de la conformité, des niveaux de service adaptés et des processus de gouvernance. CoreStack et d'autres spécialistes se font concurrence là où la profondeur de l'automatisation est plus importante que la grande capacité de livraison. Les fournisseurs de niveau intermédiaire et régionaux peuvent se faire concurrence avec des équipes locales et une expertise réglementaire. La FinOps Foundation a élargi son cadre 2025 pour couvrir les coûts technologiques Cloud+, y compris les centres de données, le cloud privé et le SaaS. Cet élargissement du périmètre des coûts peut accroître la demande de services qui gèrent les dépenses technologiques dans l'ensemble de l'environnement.
Les partenariats récents montrent comment les grands fournisseurs relient les opérations cloud à l'IA, à la souveraineté et à la livraison spécifique aux secteurs. En juillet 2026, Kyndryl et Microsoft ont élargi leurs solutions de souveraineté pour combiner l'évaluation de la préparation à la souveraineté de Kyndryl avec les capacités de cloud souverain de Microsoft. En octobre 2025, Accenture et Amazon Web Services ont élargi leur collaboration pour la modernisation cloud assistée par l'IA et les services numériques destinés aux organisations du secteur public, de la défense et de la sécurité nationale. En mai 2025, Oracle et Google Cloud ont créé un programme partenaire pour Oracle Database@Google Cloud. Le résultat concurrentiel dépendra de l'automatisation, des capacités de la main-d'œuvre, de la livraison locale et de la capacité à gérer les coûts sur plusieurs environnements cloud.
Leaders du secteur des services gérés d'opérations multi-cloud
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Kyndryl Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Kyndryl et Microsoft ont annoncé une expansion des solutions de souveraineté, combinant le cadre d'évaluation de la préparation à la souveraineté de Kyndryl avec les capacités de cloud souverain de Microsoft, y compris les déploiements Azure Local, pour aider les entreprises à concevoir, construire et exploiter des architectures cloud répondant aux exigences évolutives de résidence des données et d'exploitation tout en prenant en charge les charges de travail assistées par l'IA à grande échelle.
- Janvier 2026 : NTT DATA a été sélectionné par le Département des ressources informatiques du Texas comme gestionnaire de cloud public pour le parc multi-cloud de l'État du Texas couvrant AWS, Microsoft Azure et Google Cloud, fournissant une couche d'opérations gérées unique, une gouvernance basée sur la consommation et une gestion financière du cloud pour plusieurs agences d'État.
- Octobre 2025 : Accenture et Amazon Web Services ont élargi leur collaboration pour fournir des services de modernisation cloud assistée par l'IA et des services numériques aux organisations du secteur public, de la défense et de la sécurité nationale via l'Accenture AWS Business Group, avec des solutions conjointes ciblant la transformation de la main-d'œuvre, la prestation de services sociaux et les accélérateurs d'IA critiques sur l'infrastructure sécurisée d'AWS.
- Octobre 2025 : Tata Consultancy Services a élargi son partenariat avec Google Cloud en adoptant la plateforme d'IA agentique Gemini Enterprise dans l'ensemble de ses effectifs, permettant à TCS de créer des agents IA personnalisés pour les flux de travail d'opérations gérées en plusieurs étapes et d'accélérer la livraison de solutions cloud gérées natives à l'IA aux clients entreprises grâce aux capacités de communication agent à agent.
Périmètre du rapport mondial sur le marché des services gérés d'opérations multi-cloud
Le marché des services gérés d'opérations multi-cloud englobe la gestion externalisée, la surveillance, la sécurité, l'optimisation et l'automatisation de l'infrastructure, des réseaux, des applications et des plateformes dans les environnements cloud public, privé, hybride, multi-cloud et cloud souverain à l'échelle mondiale. Le marché est segmenté par type de service (infrastructure gérée et opérations cloud, opérations de réseau et de connectivité gérées, opérations de sécurité gérées, opérations d'applications gérées, opérations d'ingénierie de plateforme gérée et de DevOps, opérations d'observabilité gérée et d'AIOps, et autres types de services), modèle de déploiement (opérations basées sur le cloud public, opérations basées sur le cloud privé, opérations cloud hybrides, opérations multi-cloud public, et opérations cloud souveraines et nationales), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance, IT et télécommunications, gouvernement et secteur public, santé et sciences de la vie, fabrication et automobile, commerce de détail et e-commerce, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Infrastructure gérée et opérations cloud |
| Opérations de réseau et de connectivité gérées |
| Opérations de sécurité gérées |
| Opérations d'applications gérées |
| Opérations d'ingénierie de plateforme gérée et de DevOps |
| Opérations d'observabilité gérée et d'AIOps |
| Autres types de services |
| Opérations basées sur le cloud public |
| Opérations basées sur le cloud privé |
| Opérations cloud hybrides |
| Opérations multi-cloud public |
| Opérations cloud souveraines et nationales |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance |
| IT et télécommunications |
| Gouvernement et secteur public |
| Santé et sciences de la vie |
| Fabrication et automobile |
| Commerce de détail et e-commerce |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Infrastructure gérée et opérations cloud | |
| Opérations de réseau et de connectivité gérées | ||
| Opérations de sécurité gérées | ||
| Opérations d'applications gérées | ||
| Opérations d'ingénierie de plateforme gérée et de DevOps | ||
| Opérations d'observabilité gérée et d'AIOps | ||
| Autres types de services | ||
| Par modèle de déploiement | Opérations basées sur le cloud public | |
| Opérations basées sur le cloud privé | ||
| Opérations cloud hybrides | ||
| Opérations multi-cloud public | ||
| Opérations cloud souveraines et nationales | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance | |
| IT et télécommunications | ||
| Gouvernement et secteur public | ||
| Santé et sciences de la vie | ||
| Fabrication et automobile | ||
| Commerce de détail et e-commerce | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'opérations multi-cloud ?
La taille du marché des services gérés d'opérations multi-cloud est de 67,77 milliards USD en 2026 et devrait atteindre 131,82 milliards USD d'ici 2032 à un CAGR de 11,73 %. L'estimation reflète les dépenses consacrées à l'exploitation, à la gouvernance, à la surveillance et à la sécurisation des environnements cloud auprès de plusieurs fournisseurs. Elle ne représente pas la valeur de la consommation de cloud public elle-même. Elle reflète les services récurrents utilisés pour coordonner les charges de travail, les politiques, les rapports et la réponse aux incidents dans des parcs technologiques complexes.
Qu'est-ce qui stimule la demande de services gérés d'opérations multi-cloud ?
Le marché des services gérés d'opérations multi-cloud est soutenu par la complexité du multi-cloud, les exigences de sécurité, les charges de travail d'IA et les pénuries de talents en opérations cloud. Les clients font appel à des fournisseurs pour coordonner l'infrastructure, les applications, les données, les contrôles d'accès et les processus opérationnels dans des environnements distincts. Ce support est particulièrement pertinent lorsque les équipes internes doivent répondre à des incidents sur différents outils de gestion et modèles de sécurité. Un modèle opérationnel commun peut réduire la charge de coordination de plusieurs équipes spécialisées.
Quel type de service détient la plus grande part de revenus ?
L'infrastructure gérée et les opérations cloud détiennent la plus grande part à 34,26 % en 2026. Ce domaine de service couvre le provisionnement quotidien, la configuration, la gouvernance, la gestion du calcul et la gestion du stockage, qui restent essentiels pour une livraison cloud fiable. Les clients utilisent généralement ce support comme base pour les opérations de sécurité, de réseau et d'applications. Le service donne également aux fournisseurs un rôle continu à mesure que les clients ajustent leur capacité cloud et leurs politiques opérationnelles. Il peut soutenir une documentation cohérente, des voies d'escalade plus claires et des rapports de routine pour les décideurs qui ont besoin de visibilité sur les équipes technologiques, les parties prenantes financières, le personnel de sécurité et les propriétaires d'applications dans l'ensemble des opérations commerciales actuelles. Il peut également fournir une base opérationnelle cohérente lorsqu'une entreprise introduit un autre fournisseur de cloud public, maintient des systèmes hérités ou déplace des applications entre environnements. Cela rend le service pertinent à la fois pour les programmes cloud établis et les organisations qui sont encore en train de formaliser leurs pratiques opérationnelles.
Quel modèle de déploiement se développe le plus rapidement ?
Les opérations cloud souveraines et nationales devraient se développer à un CAGR de 12,22 % jusqu'en 2032. Le marché des services gérés d'opérations multi-cloud soutient ce modèle grâce à des effectifs locaux, des partenariats nationaux, des contrôles des données et des processus opérationnels qui satisfont aux exigences spécifiques aux juridictions.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient se développer à un CAGR de 12,16 % jusqu'en 2032, les services gérés réduisant le besoin de grandes équipes cloud internes. Le marché des services gérés d'opérations multi-cloud peut servir ce groupe avec des offres modulaires combinant surveillance, sécurité, contrôles des coûts et support spécialisé sans engagement initial important. Ce modèle peut être utile lorsque les équipes informatiques internes ont besoin d'accéder à des ingénieurs cloud, des spécialistes en sécurité et une expertise en fiabilité qui seraient difficiles à retenir de façon permanente. Il permet également aux clients de sélectionner des services en fonction de leurs propres besoins opérationnels.