
Taille et part du marché des services d'opérations cloud hybrides gérées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 130.46 Milliards de dollars |
| Taille du Marché (2032) | 217.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'opérations cloud hybrides gérées par Mordor Intelligence
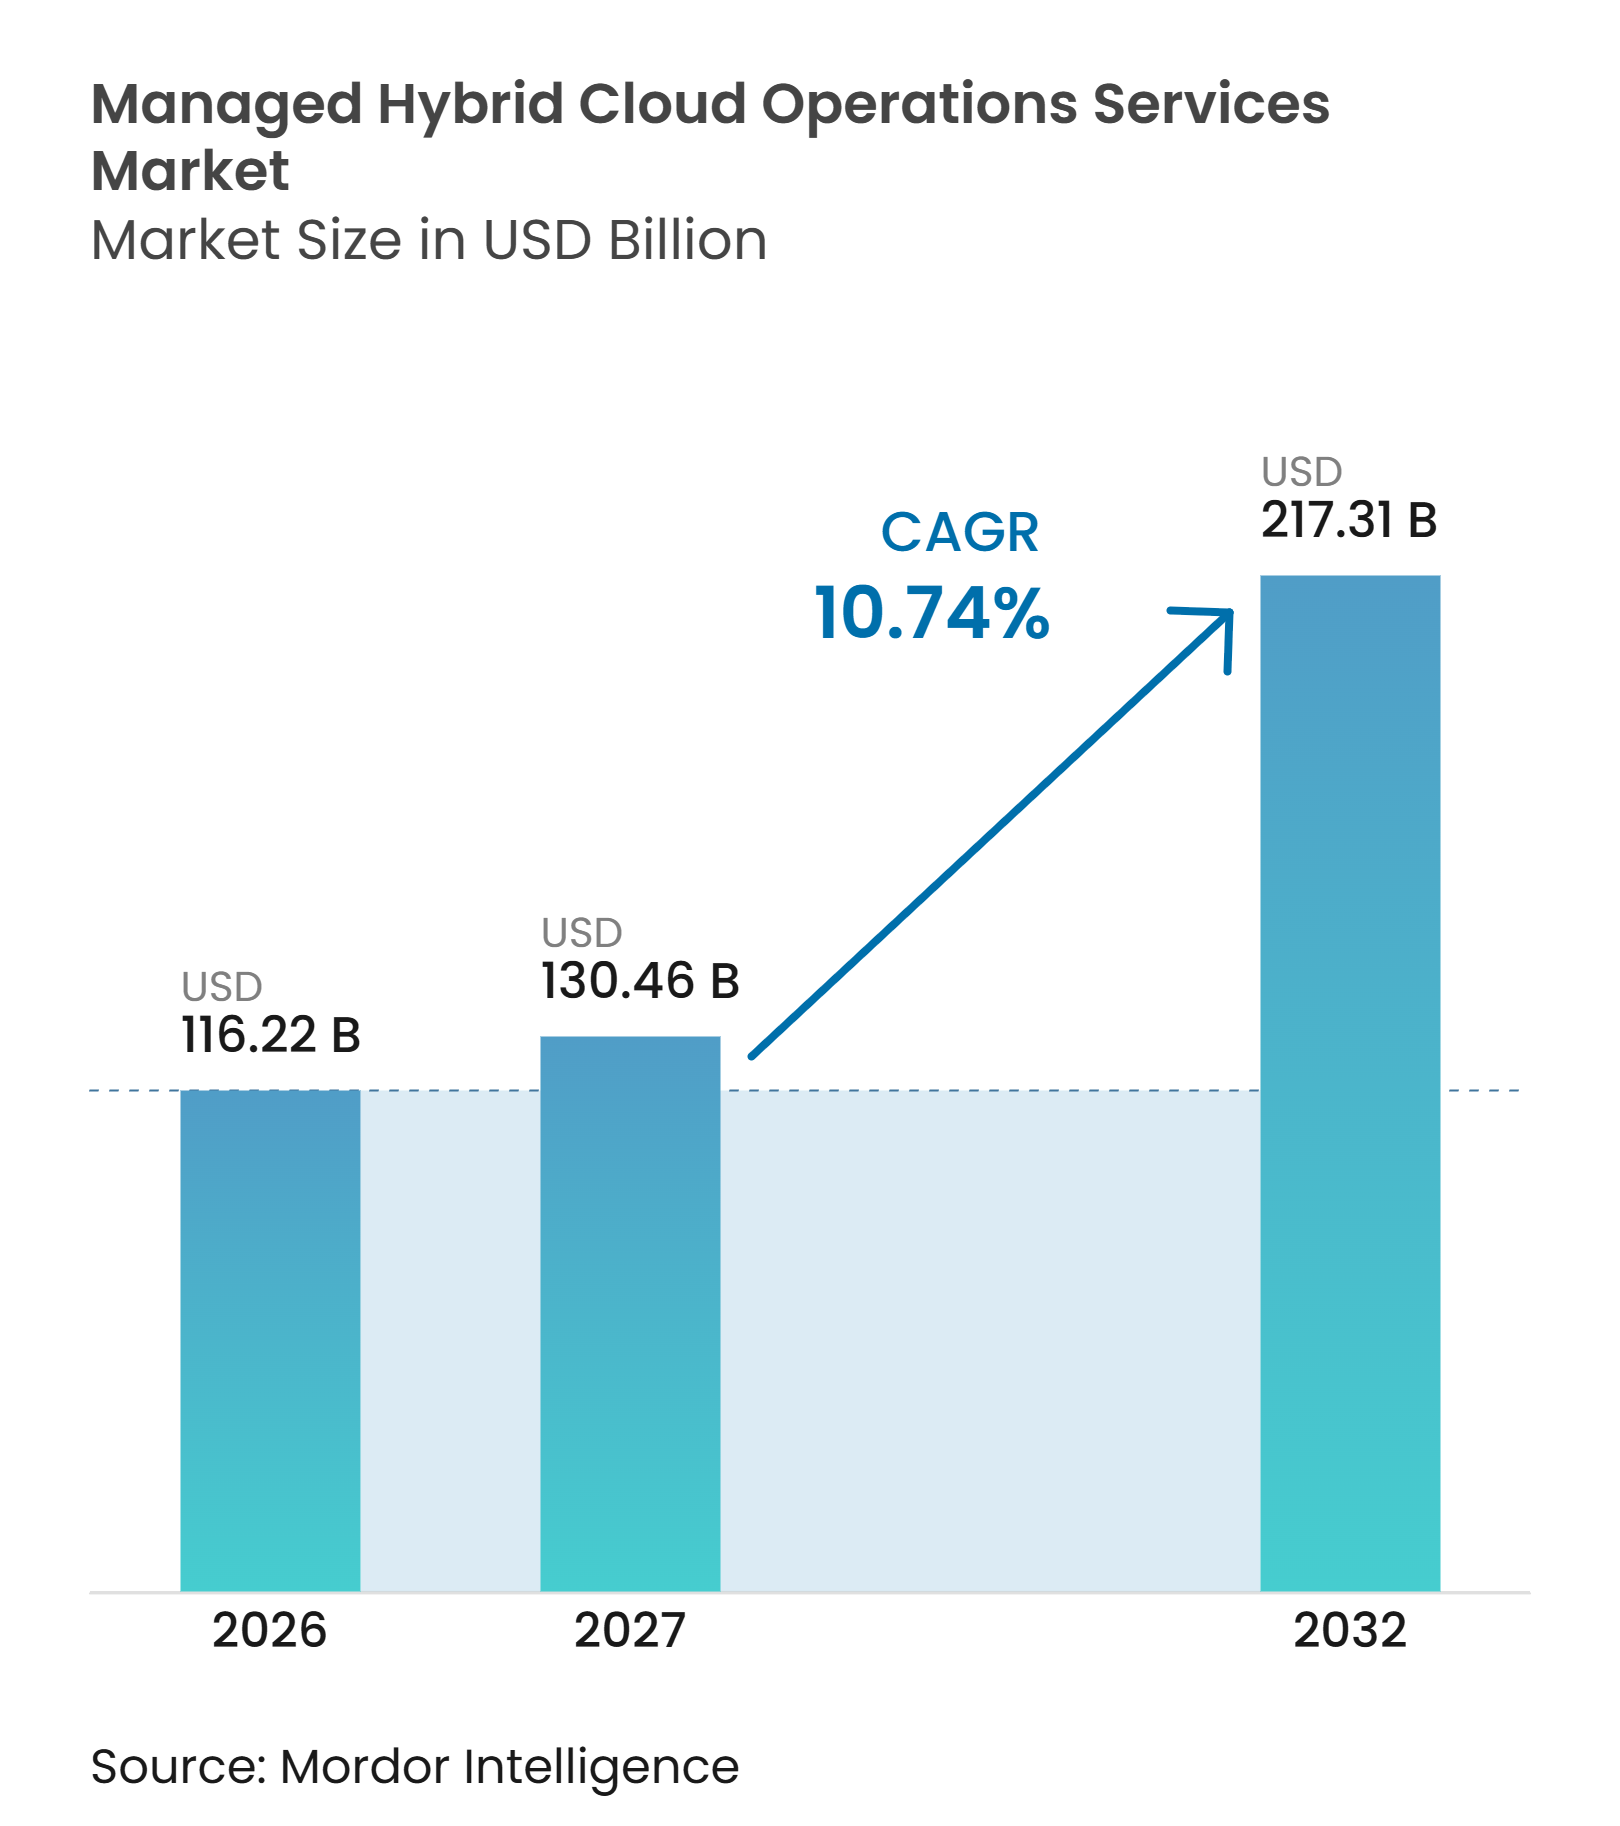
La taille du marché des services d'opérations cloud hybrides gérées devrait s'étendre de 116,22 milliards USD en 2026 et 130,46 milliards USD en 2027 à 217,31 milliards USD d'ici 2032, enregistrant un CAGR de 10,74 % entre 2027 et 2032. Le marché des services d'opérations cloud hybrides gérées est soutenu par des parcs d'entreprises qui combinent des centres de données privés, des clouds publics, des environnements souverains et des sites périphériques. Ce modèle d'exploitation accroît le besoin d'une supervision unifiée de l'infrastructure, des applications, des contrôles de sécurité et des coûts. Le marché des services d'opérations cloud hybrides gérées est de plus en plus façonné par ce besoin de supervision coordonnée à travers les frontières techniques et organisationnelles. Il exige également que les équipes de service coordonnent les changements de routine sans perturber les charges de travail qui ont des besoins différents en matière d'emplacement, de performance et de gouvernance. Les prestataires répondent avec des modèles de prestation intégrés qui combinent les opérations quotidiennes avec l'automatisation et le support à la conformité. Le marché des services d'opérations cloud hybrides gérées bénéficie également d'une demande liée à des exigences opérationnelles à long terme plutôt qu'à un seul projet de migration vers le cloud. Les clients peuvent donc évaluer les prestataires sur la durabilité de leur modèle de prestation ainsi que sur la capacité de mise en œuvre initiale. Cela favorise les conceptions de services qui relient les opérations de routine, la gouvernance et l'amélioration continue sur toute la durée du contrat. Cela peut également soutenir une responsabilité plus claire lorsque des changements affectent des systèmes fonctionnant dans plusieurs emplacements.
Points clés du rapport
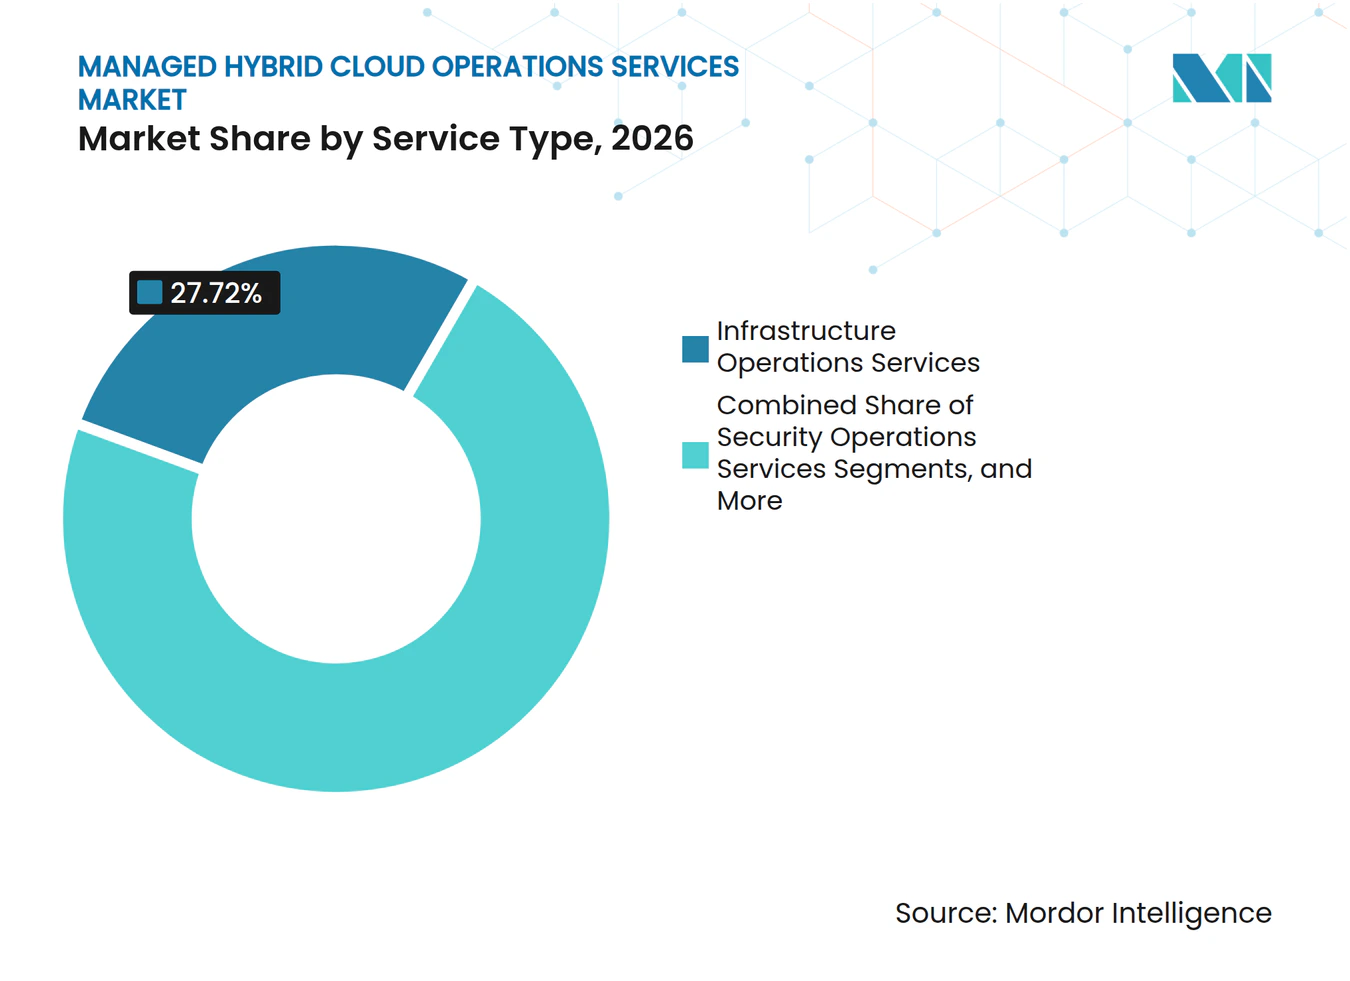
- Par type de service, les services d'opérations d'infrastructure ont représenté 27,72 % du chiffre d'affaires en 2026, tandis que les services FinOps et de gestion des coûts cloud devraient se développer à un CAGR de 11,26 % jusqu'en 2032.
- Par modèle de déploiement, les opérations intégrées sur cloud public ont représenté 30,76 % du chiffre d'affaires en 2026, tandis que les opérations cloud périphériques et distribuées devraient se développer à un CAGR de 11,33 % jusqu'en 2032.
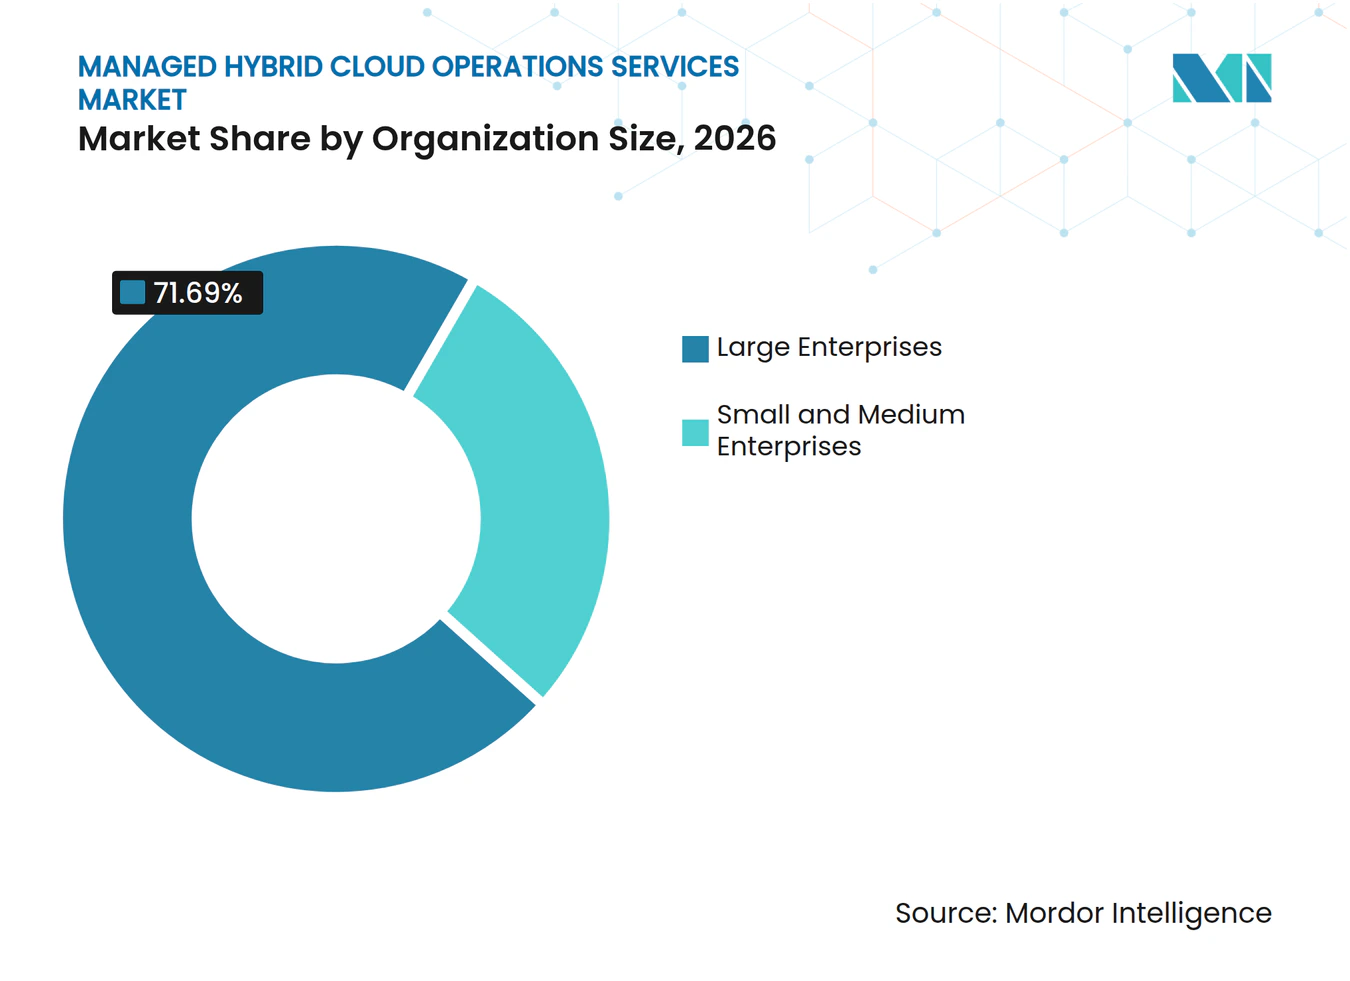
- Par taille d'organisation, les grandes entreprises ont représenté 71,69 % du chiffre d'affaires en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 11,21 % jusqu'en 2032.
- Par secteur d'utilisation final, les services bancaires, financiers et d'assurance ont représenté 23,77 % du chiffre d'affaires en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 10,98 % jusqu'en 2032.
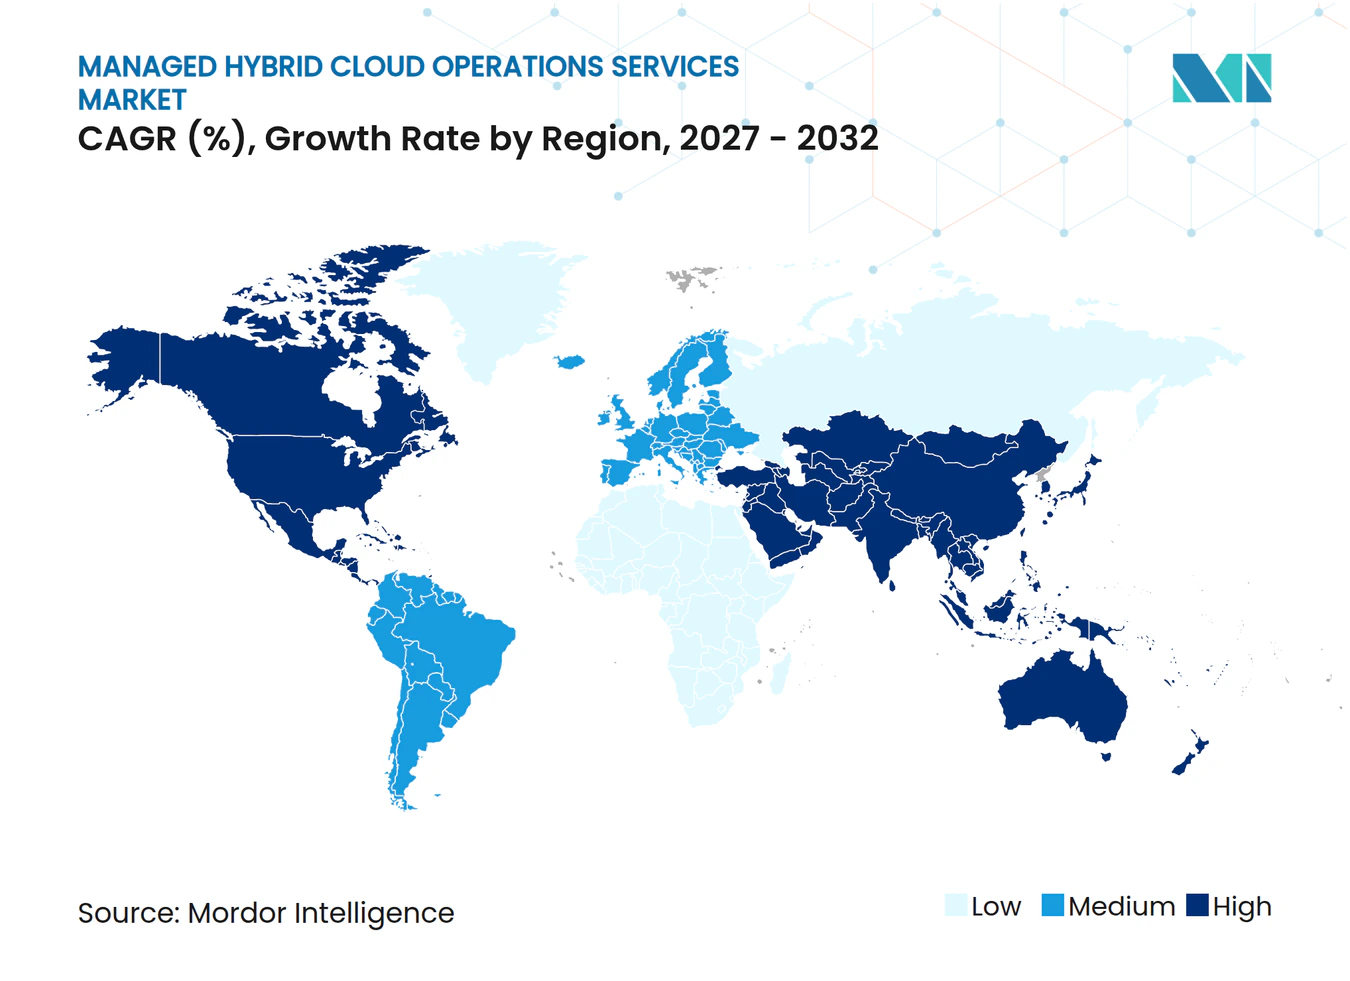
- Par géographie, l'Amérique du Nord a représenté 41,99 % du marché des services d'opérations cloud hybrides gérées en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services d'opérations cloud hybrides gérées
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité multi-cloud et hybride | +2.8% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Demande en matière de cyber-risques et de conformité pour les opérations continues | +2.1% | Mondial, plus élevé en Amérique du Nord, en Europe et sur les marchés réglementés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de compétences cloud et expertise opérationnelle spécialisée | +1.9% | Mondial, aigu en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Opérationnalisation des charges de travail d'IA à travers les parcs hybrides | +1.6% | Amérique du Nord et Asie-Pacifique, avec expansion vers l'Europe et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Données de coûts hybrides alignées sur FOCUS et gouvernance FinOps | +1.0% | Amérique du Nord, avec expansion vers l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Cloud souverain et exigences opérationnelles de résidence des données | +0.8% | Europe, Moyen-Orient, Inde et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité multi-cloud et hybride soutient la demande d'opérations gérées
Le marché des services d'opérations cloud hybrides gérées est façonné par des entreprises qui traitent désormais l'utilisation multi-cloud comme un modèle d'exploitation continu. Tenable a rapporté que 63 % des organisations utilisaient plus d'un fournisseur de cloud, avec une moyenne de 2,7 environnements, ce qui accroît le défi d'appliquer des contrôles communs à travers les plateformes. Ce problème nécessite une communication soigneuse lors de la conception des contrats et de la transition de service.[1] Les différentes interfaces de programmation d'applications, les outils d'identité, les politiques de sécurité et les systèmes de surveillance créent un travail opérationnel que les équipes internes doivent coordonner chaque jour. Les prestataires peuvent répondre à cette charge en standardisant la gestion des accès, la mise à jour des correctifs, la réponse aux incidents et le reporting des services à travers les ressources sur site et cloud. La valeur de cette approche augmente lorsque les clients doivent exploiter des charges de travail sensibles dans des environnements privés tout en conservant une capacité cloud publique pour les charges de travail flexibles. Le marché des services d'opérations cloud hybrides gérées bénéficie lorsque cette coordination réduit les processus opérationnels redondants entre les plateformes. Cela soutient des contrats couvrant des opérations continues plutôt qu'une assistance temporaire à la migration, incluant la planification, la surveillance, la remédiation et le reporting sous une relation prestataire unique et responsable. Le modèle de service peut simplifier la gouvernance lorsque les équipes clientes ont besoin d'une vue opérationnelle unique. Le marché des services d'opérations cloud hybrides gérées peut bénéficier lorsque les prestataires réduisent les transferts entre les équipes d'infrastructure, de sécurité et d'applications.
La demande en matière de cyber-risques et de conformité stimule les services d'opérations continues
Les exigences en matière de cybersécurité deviennent partie intégrante des contrats d'opérations gérées à travers le marché des services d'opérations cloud hybrides gérées. La Cloud Security Alliance a déclaré que le provisionnement rapide dans les environnements hybrides peut aller plus vite que les contrôles de gestion des changements, ce qui peut créer des lacunes que les attaquants peuvent exploiter.[2] Des contrôles incohérents et une visibilité limitée peuvent rendre difficile l'identification des changements de configuration dans plus d'un environnement. Les équipes de services gérés peuvent rassembler la surveillance de la posture de sécurité, la détection des menaces, les flux de remédiation et les preuves d'audit. Cela est particulièrement pertinent dans les environnements bancaires, de santé et du secteur public avec des obligations formelles de reporting et de résilience. Les prestataires de services doivent connecter la surveillance technique avec les preuves que les équipes de risque et de conformité s'attendent à examiner. Cette connexion peut rendre les opérations de sécurité plus utiles aux dirigeants d'entreprise responsables des décisions de risque. La couverture de sécurité continue devient donc une partie du service opérationnel de base plutôt qu'un complément optionnel, surtout là où les clients ont besoin de preuves que les contrôles sont appliqués de manière cohérente. Des preuves claires aident également les clients à évaluer si leur modèle opérationnel répond aux attentes de gouvernance interne. Cela peut faire du reporting opérationnel une partie importante des discussions de renouvellement.
La pénurie de compétences cloud crée une demande durable d'opérations gérées
Le marché des services d'opérations cloud hybrides gérées bénéficie d'un écart persistant entre les compétences cloud requises et la capacité de dotation en personnel interne. Le Forum économique mondial a rapporté que la demande de compétences numériques augmente plus vite que les systèmes d'éducation et de formation ne peuvent y répondre, en particulier pour les technologies émergentes.[3] Les opérations cloud nécessitent du personnel capable de gérer simultanément l'infrastructure, la sécurité, les contrôles des données, l'automatisation et les dépendances des applications. Les équipes plus petites ne peuvent souvent pas recruter ou retenir en interne toute cette gamme d'expertise. Les prestataires gérés peuvent répartir le personnel spécialisé et les outils sur plusieurs environnements clients, ce qui modifie l'équation de coût et de disponibilité pour les clients. Le besoin d'une expertise fiable peut également soutenir des contrats pluriannuels lorsque les organisations s'appuient sur des équipes externes pour les opérations critiques, la continuité de service et la connaissance de leurs systèmes particuliers. La prestation de services devient également plus précieuse lorsque les clients ont besoin d'une couverture cohérente en dehors de leurs heures d'activité principales. Les équipes gérées peuvent fournir des processus reproductibles pour les travaux de routine ainsi que des réponses lors des perturbations opérationnelles. Ce modèle de prestation peut réduire les perturbations causées par le turnover dans les rôles techniques rares. Il permet également aux clients de conserver les connaissances institutionnelles grâce à des pratiques opérationnelles documentées.
L'opérationnalisation des charges de travail d'IA redéfinit le périmètre des services gérés
Les charges de travail d'IA élargissent le périmètre opérationnel du marché des services d'opérations cloud hybrides gérées. Le marché des services d'opérations cloud hybrides gérées est également affecté par la nécessité d'intégrer les nouveaux services d'IA aux pratiques établies de sécurité et d'opérations. IBM décrit la gestion du cloud hybride comme un défi de cycle de vie qui couvre les modèles, les applications, les pipelines de données et les outils associés. Les déploiements en production nécessitent un accès fiable aux données, des mises à jour contrôlées des modèles, une planification de la capacité et des objectifs de service clairs pour l'inférence. Les équipes doivent également coordonner les règles d'accès aux données avec la capacité d'infrastructure afin que les charges de travail en production restent fiables. Les équipes opérationnelles doivent équilibrer les besoins de performance par rapport aux contrôles qui protègent les données sensibles et les entrées des modèles. Ces exigences sont plus difficiles à satisfaire lorsque les données sont distribuées entre des centres de données, des clouds publics et des sites périphériques. IBM identifie également les approches hybrides comme importantes là où les organisations ont besoin de flexibilité sur le placement et le contrôle des charges de travail. Les prestataires capables d'exploiter l'infrastructure des modèles aux côtés des applications traditionnelles peuvent être mieux placés pour soutenir les clients à mesure que l'IA passe des projets pilotes aux processus métier et nécessite des performances quotidiennes prévisibles. Le marché des services d'opérations cloud hybrides gérées peut donc s'étendre au-delà de la surveillance d'infrastructure de base à mesure que l'utilisation de l'IA devient opérationnelle. Cela rend l'intégration fiable entre les équipes de données, d'infrastructure et d'applications de plus en plus importante.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mauvaise configuration de la sécurité hybride et lacunes dans le partage des responsabilités | -1.0% | Mondial, plus significatif dans les secteurs réglementés d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Préoccupations relatives à la dépendance fournisseur et aux coûts de migration | -0.7% | Mondial, avec une forte sensibilité parmi les grandes entreprises en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Contraintes d'alimentation, de refroidissement et de capacité pour les charges de travail d'IA | -0.5% | Amérique du Nord et Europe, avec des répercussions sur les marchés de centres de données contraints d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Règles de souveraineté fragmentées et friction opérationnelle transfrontalière | -0.4% | Europe, Moyen-Orient et Afrique, Asie du Sud-Est et Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mauvaise configuration de la sécurité hybride et lacunes dans le partage des responsabilités
La mauvaise configuration de la sécurité crée une demande de support spécialisé, mais elle peut également accroître la charge de prestation pour les fournisseurs sur le marché des services d'opérations cloud hybrides gérées. Tenable a constaté que 82 % des organisations interrogées exploitaient des environnements hybrides et identifiaient la mauvaise configuration comme un défi courant de sécurité cloud. Les limites de responsabilité peuvent différer entre les services cloud publics, l'infrastructure privée et les applications gérées par le client. Les prestataires doivent définir clairement ces limites avant d'assumer la responsabilité de la détection ou de la remédiation. Les clients peuvent également s'attendre à des contrôles automatisés et à des enregistrements prêts pour l'audit dans chaque environnement. Ces attentes peuvent augmenter les exigences en matière de personnel, d'outillage et de responsabilité avant qu'un prestataire puisse fournir un service à grande échelle. Des limites opérationnelles claires peuvent également réduire les désaccords lorsque les systèmes sont mis à jour ou que les responsabilités changent. Une conception de service soigneuse est nécessaire pour éviter des obligations peu claires lorsque des incidents traversent plusieurs plateformes. Cette documentation peut soutenir la planification de la résilience et des décisions de changement plus éclairées.
Préoccupations relatives à la dépendance fournisseur et aux coûts de migration
Les clients peuvent hésiter lorsque les flux de travail opérationnels deviennent étroitement liés aux services de plateforme propriétaires d'un seul prestataire. Les outils de surveillance, les scripts d'automatisation, les pipelines de données et les politiques d'accès nécessitent souvent une refonte lorsqu'un client change de plateforme ou de fournisseur. Le risque est plus grand lorsque les connaissances opérationnelles sont intégrées dans des configurations non documentées et des pratiques individuelles du personnel. Cela peut amener les équipes d'approvisionnement à privilégier les services qui soutiennent la portabilité et les processus de transition documentés. Microsoft décrit des pratiques de mise en œuvre de la souveraineté qui incluent le contrôle des données, des opérations et des dépendances techniques, montrant pourquoi les exigences de gouvernance peuvent influencer les choix de plateforme. Les prestataires de services gérés doivent équilibrer l'intégration approfondie avec l'environnement sélectionné par le client par rapport à la nécessité de préserver des options de sortie pratiques. Ce problème peut ralentir les décisions là où les acheteurs d'entreprise ont connu des coûts de migration antérieurs ou doivent satisfaire à des exigences strictes de résilience. Les prestataires qui expliquent les choix d'intégration et les processus de sortie peuvent réduire cette préoccupation lors de l'approvisionnement. Les clients peuvent alors évaluer la qualité du service sans supposer qu'une relation à long terme élimine le choix pratique. Un plan de transition documenté peut améliorer la confiance sans modifier l'architecture choisie par le client.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les opérations d'infrastructure ancrent les dépenses tandis que les FinOps s'accélèrent
Les services d'opérations d'infrastructure ont représenté 27,72 % de la part du marché des services d'opérations cloud hybrides gérées en 2026. Le segment couvre la gestion quotidienne du calcul, du stockage, des réseaux, de la capacité et de l'infrastructure associée dans les environnements privés et publics. Ils fournissent également la base opérationnelle pour les services de sécurité, d'application et de reprise qui dépendent d'une infrastructure stable. Ce travail implique souvent une coordination entre des spécialistes du réseau, du stockage, du calcul et de la plateforme qui peuvent utiliser différents systèmes de gestion. Ces fonctions sont fondamentales car presque chaque déploiement hybride nécessite une infrastructure stable avant que les services d'application ou de sécurité de niveau supérieur puissent fonctionner efficacement. Les équipes d'infrastructure soutiennent également l'extension des plateformes cloud publiques vers les sites clients, y compris les déploiements qui maintiennent certaines charges de travail proches des systèmes locaux. Les opérations de sécurité, les opérations d'application et de plateforme, ainsi que les services de sauvegarde et de reprise après sinistre complètent le rôle d'infrastructure de base. Ils sont importants pour les clients qui ont besoin d'objectifs de reprise formels, d'une connectivité fiable ou d'une supervision continue des charges de travail complexes. La planification de la capacité et l'observabilité sont également importantes car les problèmes d'infrastructure peuvent affecter plusieurs applications métier à la fois. Des voies d'escalade claires aident les clients à comprendre comment les incidents seront gérés dans les environnements partagés.
Les services FinOps et de gestion des coûts cloud devraient se développer à un CAGR de 11,26 % jusqu'en 2032. La FinOps Foundation a rapporté que 98 % des praticiens géraient les dépenses d'IA en 2026, contre 63 % en 2025, alors que les organisations faisaient face à un éventail plus large de décisions de coûts cloud et d'IA. Ce domaine de service soutient l'allocation, la prévision, la visibilité de l'utilisation et la responsabilité entre les équipes qui partagent des ressources cloud. FOCUS peut aider les organisations à travailler vers des informations de coûts et d'utilisation plus cohérentes entre les prestataires. Cela peut aider les clients à identifier si les décisions sur les ressources sont alignées avec la demande technique et les priorités métier. Cela peut également aider les équipes à reconnaître les changements de coûts avant qu'ils ne deviennent difficiles à expliquer dans les cycles budgétaires. Le secteur des services d'opérations cloud hybrides gérées peut utiliser la prestation FinOps pour combiner la gouvernance des coûts avec la supervision opérationnelle, plutôt que de traiter le contrôle des coûts comme une tâche séparée. Le besoin est le plus évident lorsque les clients exploitent des charges de travail selon plusieurs modèles de facturation et ne peuvent pas constituer une grande équipe de spécialistes internes. Les services FinOps peuvent également donner aux responsables technologiques et financiers une vue partagée de la responsabilité de l'utilisation du cloud. La discipline peut également améliorer les conversations sur la propriété du budget et l'efficacité technique.



Par modèle de déploiement : le cloud public mène en part de marché tandis que la périphérie enregistre la croissance la plus rapide
Les opérations intégrées sur cloud public ont représenté 30,76 % du chiffre d'affaires en 2026. Cette position reflète la large base installée de charges de travail que les entreprises exécutent sur des plateformes hyperscale et les services opérationnels nécessaires pour les soutenir. Les prestataires peuvent utiliser cette base installée pour offrir un support opérationnel qui respecte les engagements de plateforme existants du client. Les relations de service peuvent devenir plus durables lorsque les prestataires comprennent les applications et les politiques liées à ces engagements. Les achats sur la place de marché et les programmes partenaires peuvent également simplifier le conditionnement des services gérés pluriannuels. Les opérations cloud hybrides forment une catégorie étroitement liée car de nombreux clients conservent certaines charges de travail sensibles, héritées ou sensibles à la latence en dehors du cloud public. Les opérations intégrées sur site et sur cloud privé restent pertinentes là où les organisations ont besoin d'un contrôle direct sur le placement des données et l'infrastructure locale. Le marché des services d'opérations cloud hybrides gérées couvre donc plusieurs modèles de déploiement au lieu d'obliger les clients à choisir une architecture unique. Cette flexibilité permet aux équipes opérationnelles d'aligner le placement des charges de travail avec les exigences de performance, de gouvernance et commerciales. Elle permet également une modernisation progressive des systèmes plus anciens sans imposer une seule échéance de migration.
Les opérations cloud périphériques et distribuées devraient se développer à un CAGR de 11,33 % jusqu'en 2032. Les déploiements périphériques peuvent soutenir des cas d'usage où les applications ont besoin d'un traitement local, notamment les flux de travail cliniques, l'inspection par vision par ordinateur et la détection de fraude. Ces environnements nécessitent une approche opérationnelle différente car les sites peuvent avoir un personnel technique local limité et doivent se connecter de manière fiable aux systèmes centraux. Les conditions locales peuvent rendre les processus standardisés de déploiement, de maintenance et d'incident plus importants que dans les installations centralisées. Les prestataires doivent coordonner la gestion des appareils, du réseau, de la sécurité et des logiciels sur de nombreux sites. La croissance la plus rapide dans cette catégorie reflète le besoin d'opérations distribuées fiables à mesure que les organisations placent davantage de charges de travail plus près des utilisateurs et des actifs physiques. Les prestataires de services doivent également concevoir des processus de support à distance qui fonctionnent lorsque les sites locaux ont une couverture technique limitée. Ces besoins peuvent accroître la valeur des processus standardisés de surveillance et de réponse à distance.
Par taille d'organisation : les grandes entreprises génèrent le chiffre d'affaires tandis que les petites et moyennes entreprises s'accélèrent
Les grandes entreprises ont représenté 71,69 % du chiffre d'affaires en 2026, ce qui a donné à ce groupe la plus grande position en termes de chiffre d'affaires parmi les catégories d'organisations. Leurs parcs informatiques couvrent généralement plusieurs clouds, de nombreuses applications, des systèmes hérités, des unités commerciales et des pays. Cette combinaison crée un besoin d'intégration gérée qui va au-delà du support d'infrastructure de base. Les grands clients ont également tendance à exiger des niveaux de service formels, de l'observabilité, une remédiation automatisée et des rapports pour les responsables technologiques et de risque seniors. Les contrats à long terme sont bien adaptés à ces exigences car les prestataires peuvent se familiariser avec les systèmes et les politiques opérationnelles du client. Cette familiarité peut améliorer la gestion des changements lorsque plusieurs équipes doivent approuver des modifications aux services technologiques partagés. Ces processus peuvent réduire l'incertitude lorsque les applications et l'infrastructure sont mises à jour en parallèle. Le segment reste important car le coût des perturbations augmente lorsque les processus critiques reposent sur des environnements hybrides interconnectés. Les prestataires peuvent créer de la valeur en documentant les dépendances difficiles à cartographier pour les équipes internes sur plusieurs plateformes.
Les petites et moyennes entreprises devraient se développer à un CAGR de 11,21 % jusqu'en 2032. Les modèles de service par abonnement peuvent rendre les capacités opérationnelles avancées disponibles sans que les clients aient besoin de posséder une grande équipe technique. Cela peut aider les organisations à faire passer la gestion de l'infrastructure d'achats en capital irréguliers vers des coûts opérationnels récurrents. Les entreprises plus petites peuvent également avoir besoin d'un support pour les contrôles de sécurité, la protection des données et les attentes de résilience qui sont devenues plus exigeantes. À mesure que leur utilisation de la technologie s'étend, ces entreprises peuvent faire face aux mêmes attentes de contrôle que les organisations plus grandes sans ressources internes comparables. Les équipes de service externes peuvent aider ces clients à adopter des méthodes documentées sans exiger que chaque capacité soit construite en interne. Le Forum économique mondial a identifié de larges pénuries de compétences numériques, une condition qui peut être particulièrement difficile pour les organisations avec un personnel spécialisé limité. La prestation gérée donne à ces clients accès à une expertise partagée, des outils et des pratiques documentées qui seraient difficiles à maintenir seuls. Des procédures opérationnelles standardisées peuvent aider les organisations plus petites à atteindre une prestation plus cohérente dans les activités de routine. Cela peut améliorer la cohérence du service à mesure que les organisations plus petites ajoutent davantage d'applications cloud.

Par secteur d'utilisation final : les services bancaires, financiers et d'assurance dominent tandis que la santé mène la croissance
Les services bancaires, financiers et d'assurance ont représenté 23,77 % du chiffre d'affaires en 2026. Ce segment exploite des systèmes de base qui combinent souvent des plateformes internes de longue date avec des outils d'analyse, de services clients et de données basés sur le cloud. La continuité opérationnelle, l'auditabilité, la protection des données et l'interopérabilité sont des exigences centrales pour ces environnements. Les prestataires gérés peuvent aider les clients à coordonner les contrôles entre des systèmes adoptés à différentes époques et fonctionnant dans différents emplacements. Cela crée une demande pour des prestataires de services qui comprennent à la fois le processus métier et les dépendances techniques qui le sous-tendent. Cela peut être important là où la disponibilité, l'auditabilité et le service client sont tous affectés par les mêmes systèmes sous-jacents. Rackspace Technology a noté que les utilisateurs de cloud hybride dans les services financiers ont rapporté de solides résultats en matière d'efficacité opérationnelle, ce qui soutient le rôle de l'architecture hybride dans le secteur. Les technologies de l'information et les télécommunications restent également un domaine d'utilisation final significatif, tandis que les organisations de fabrication, gouvernementales, de commerce de détail et automobiles adoptent des services pour leurs propres opérations distribuées. Ces secteurs ont besoin d'équipes opérationnelles capables de connecter les exigences métier avec le support d'infrastructure et d'applications. Leurs exigences peuvent varier selon l'emplacement, ce qui renforce le besoin de pratiques de prestation adaptables.
La santé et les sciences de la vie devraient se développer à un CAGR de 10,98 % jusqu'en 2032. Les organisations de santé ont fréquemment besoin de maintenir des données sensibles sous des contrôles définis tout en utilisant des ressources cloud pour l'analyse, les applications et la prestation de services. Cela rend les opérations hybrides pertinentes pour les charges de travail cliniques, administratives et de recherche qui ne peuvent pas toutes suivre le même modèle de déploiement. Les prestataires peuvent soutenir les flux de travail de sécurité, de disponibilité, de sauvegarde et de conformité dans ces environnements. La combinaison des utilisations cliniques activées par l'IA et des exigences de confidentialité peut accroître le besoin d'équipes qui comprennent à la fois la prestation opérationnelle et le traitement des données réglementées. Les prestataires doivent aligner les pratiques opérationnelles avec les besoins de fiabilité des cliniciens, des chercheurs et des équipes administratives. Les prestataires peuvent avoir besoin de travailler en étroite collaboration avec les groupes cliniques et de confidentialité internes lors du traitement de changements opérationnels sensibles. Le marché des services d'opérations cloud hybrides gérées peut donc trouver des opportunités là où les organisations de santé ont besoin d'une technologie évolutive sans renoncer à la gouvernance sur les informations sensibles. Cela rend les opérations gérées pertinentes là où les organisations doivent améliorer l'accès aux ressources informatiques tout en protégeant les données des patients et de la recherche. Les équipes opérationnelles doivent également coordonner soigneusement les changements lorsque les applications affectent les flux de travail cliniques ou de laboratoire.
Analyse géographique
L'Amérique du Nord a représenté 41,99 % de la part du marché des services d'opérations cloud hybrides gérées en 2026. La région combine une large base technologique d'entreprise avec les principaux fournisseurs de cloud public et de vastes réseaux de partenaires. Les clients des secteurs bancaire, de la santé et gouvernemental ont maintenu une demande d'opérations externalisées avec des contrôles documentés. Les États-Unis restent le principal contributeur national car les organisations modernisent des parcs complexes tout en conservant des systèmes hérités critiques. Les exigences fédérales en matière de cloud créent une demande continue pour les prestataires capables de soutenir des déploiements contrôlés et des enregistrements opérationnels clairs. Les organisations de la région peuvent également choisir des opérations gérées pour faire face à l'ampleur des programmes de modernisation de longue durée. Cela peut favoriser les prestataires qui combinent la prestation technique avec une gestion de programme solide et des pratiques de sécurité. Le Canada présente également une demande de services qui soutiennent la résidence locale des données et les connexions cloud régionales. Les prestataires bénéficient également d'alliances établies qui peuvent simplifier le déploiement de services gérés dans des parcs clients complexes. Cette capacité peut être significative là où les exigences nationales et sectorielles se chevauchent.
L'Europe dépend des opérations hybrides pour gérer des exigences exigeantes en matière de protection des données, de résilience et de supervision de la chaîne d'approvisionnement. Les organisations ont besoin d'un support continu pour documenter les contrôles, répondre aux incidents et gérer les exigences opérationnelles locales dans plusieurs environnements. Cela peut rendre la surveillance coordonnée et les processus de service documentés plus précieux que les outils de support isolés. Les prestataires capables d'intégrer l'infrastructure locale avec les services cloud peuvent être mieux alignés avec les besoins des entreprises établies. L'Allemagne est importante car les utilisateurs industriels, financiers et du secteur public maintiennent souvent une base substantielle d'infrastructure interne. Les prestataires peuvent se différencier par leur capacité de prestation locale, leurs pratiques de sécurité et leur support aux politiques des clients à travers les frontières. Ces exigences peuvent élever le seuil opérationnel pour la participation au marché et rendre les relations de prestation de confiance importantes. Les clients peuvent favoriser les prestataires qui comprennent à la fois les contrôles techniques et les attentes locales en matière de responsabilité de service. L'expérience locale peut donc être aussi importante que l'échelle mondiale dans certains comptes.
L'Asie-Pacifique devrait se développer à un CAGR de 11,66 % jusqu'en 2032. La taille du marché des services d'opérations cloud hybrides gérées dans la région est soutenue par des programmes de modernisation, le déploiement de l'IA et les exigences de localisation des données. La Chine, l'Inde, le Japon et les pays d'Asie du Sud-Est ont des paramètres technologiques et réglementaires différents, ce qui accroît la valeur des modèles de prestation informés localement. Les applications d'IA nécessitent également une infrastructure fiable, des équipes opérationnelles qualifiées et des contrôles de données disciplinés. Les prestataires régionaux peuvent se différencier en aidant les clients à traduire ces exigences en routines opérationnelles quotidiennes. La connaissance locale peut également aider les équipes de service à planifier les changements autour des exigences nationales et des pratiques opérationnelles des clients. Le marché s'appuie sur des équipes opérationnelles qualifiées et des contrôles de données disciplinés tout au long de leur cycle de vie. L'investissement dans le cloud souverain au Moyen-Orient et en Afrique crée une demande connexe là où les programmes nationaux nécessitent un traitement local pour les charges de travail critiques. Les prestataires disposant de partenariats régionaux peuvent répondre à ces besoins variés tout en maintenant des normes de service communes. Le marché des services d'opérations cloud hybrides gérées peut bénéficier de modèles de service qui s'adaptent aux besoins au niveau national sans fragmenter la prestation. Cet équilibre peut aider les prestataires à servir des clients multinationaux avec des obligations locales diverses.
Paysage concurrentiel
Concentration du Marché
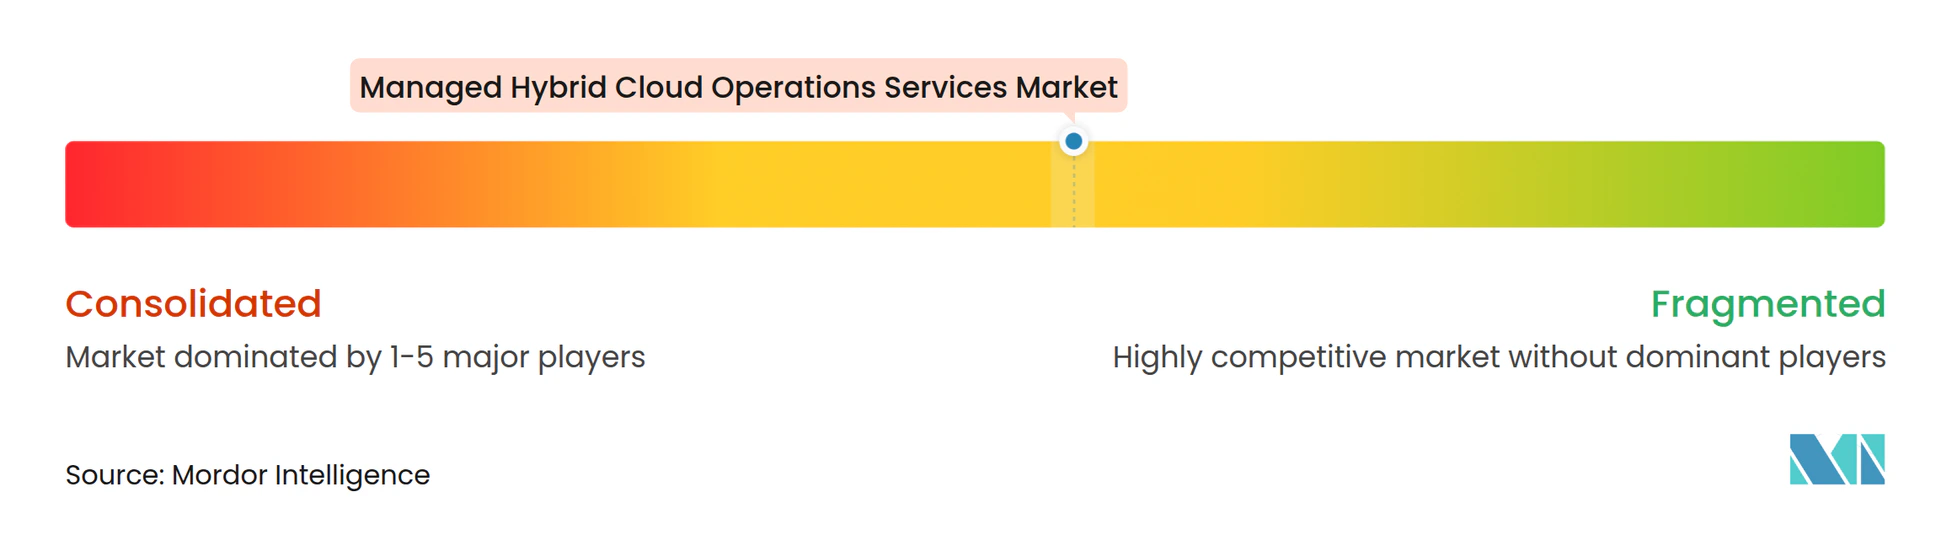
Le marché des services d'opérations cloud hybrides gérées présente une concentration modérée parmi les principaux prestataires et un large groupe de concurrents régionaux. Amazon Web Services, Microsoft et Google Cloud façonnent l'environnement des plateformes et travaillent avec des intégrateurs qui fournissent des services d'opérations d'entreprise. IBM, Accenture, Kyndryl, TCS, Infosys, HCLTech, Capgemini, Wipro, Cognizant et NTT DATA se font concurrence par l'expertise, l'échelle de prestation, les capacités de sécurité et les outils d'automatisation. Les prestataires de niveau intermédiaire tels que Rackspace Technology, DXC Technology et Fujitsu occupent des positions dans des groupes de clients et des domaines de service sélectionnés. Leurs relations spécialisées peuvent être précieuses là où les clients nécessitent une continuité avec les applications et l'infrastructure établies. Ces prestataires peuvent être compétitifs là où la connaissance de l'environnement d'un client est plus précieuse que l'échelle mondiale standardisée. Les clients évaluent le support à la conformité, la maturité opérationnelle et la capacité à gérer des environnements existants complexes aux côtés des capacités techniques. Le marché des services d'opérations cloud hybrides gérées reste compétitif car de nombreux clients maintiennent plus d'une relation fournisseur. Cela rend la coordination transparente entre les fournisseurs de plateformes et les prestataires d'opérations importante.
Les opérations activées par l'IA et la gouvernance des coûts sont des domaines centraux d'activité concurrentielle. IBM et Google Cloud ont annoncé un partenariat stratégique en juin 2026 qui combinait IBM Consulting Advantage avec la plateforme Gemini Enterprise Agent. Kyndryl a élargi son alliance avec Amazon Web Services en février 2026 après avoir obtenu des compétences en modernisation des systèmes centraux, en IA et en souveraineté numérique. Accenture et Google Cloud ont lancé le groupe d'activité Accenture Gemini Enterprise en septembre 2026 pour déployer à grande échelle les résultats de Gemini Enterprise dans les environnements cloud hybrides d'entreprise. Ces actions positionnent la prestation d'IA comme faisant partie des opérations gérées plutôt que comme une offre de conseil séparée. Cette approche relie les programmes de modernisation au besoin pratique d'exploiter les systèmes résultants après le déploiement. Elle accroît également la valeur des équipes qui comprennent à la fois les nouveaux outils d'IA et les systèmes d'entreprise établis.
Les opportunités comprennent les services FinOps gérés pour les clients du marché intermédiaire, les opérations d'IA pour les charges de travail réglementées à forte inférence et les opérations cloud souveraines dans les régions en développement. Les résultats 2026 de la FinOps Foundation montrent pourquoi la responsabilité des coûts d'IA devient une préoccupation opérationnelle plus large. La visibilité des coûts peut également soutenir des discussions pratiques sur les charges de travail appropriées pour chaque environnement. Cela peut relier la responsabilité financière à la planification de la capacité, à la performance des applications et à la gouvernance des ressources. Les prestataires peuvent également se différencier en soutenant la portabilité, des limites de service transparentes et la planification de la transition pour les clients préoccupés par la dépendance fournisseur. Les obligations de conformité peuvent augmenter les coûts de prestation pour les petits prestataires qui doivent soutenir plusieurs juridictions. Des processus de gouvernance établis et des relations d'infrastructure régionales peuvent favoriser les prestataires plus importants dans ces contextes. Le marché des services d'opérations cloud hybrides gérées peut récompenser les entreprises qui offrent des contrôles cohérents à travers les régions tout en permettant une adaptation locale pratique. Les entreprises qui maintiennent cet équilibre peuvent concourir pour des contrats couvrant des environnements souverains, privés et publics.
Leaders du secteur des services d'opérations cloud hybrides gérées
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
International Business Machines Corporation
-
Accenture plc
-
Kyndryl, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Accenture et Google Cloud ont lancé le groupe d'activité Accenture Gemini Enterprise, un programme mondial dédié au déploiement à grande échelle des résultats de l'IA agentique Gemini Enterprise dans les environnements cloud hybrides d'entreprise, formalisant les opérations gérées alimentées par l'IA comme une ligne d'activité distincte et signalant une intégration profonde des opérations cloud avec la prestation d'IA à grande échelle.
- Juillet 2026 : Kyndryl a élargi ses capacités de solutions de souveraineté grâce à une collaboration avec Microsoft, combinant Kyndryl Sovereignty Solutioning avec Microsoft Sovereign Cloud pour aider les organisations à concevoir et exploiter des architectures cloud hybrides alignées sur les exigences de résidence des données du RGPD, DORA et NIS2, ciblant les clients gouvernementaux et des secteurs réglementés nécessitant des charges de travail dans les frontières nationales.
- Juin 2026 : IBM et Google Cloud ont annoncé un partenariat stratégique pour la modernisation du cloud hybride alimentée par l'IA, lançant une nouvelle pratique mondiale Google Cloud soutenue par des milliers de consultants certifiés et décrivant la collaboration comme une opportunité de services gérés de plusieurs milliards de dollars combinant IBM Consulting Advantage avec la plateforme Gemini Enterprise Agent de Google Cloud.
- Mars 2026 : Kyndryl a rendu son service Cloud Uplift disponible dans les régions de centres de données canadiens de Microsoft, permettant aux entreprises canadiennes de migrer les charges de travail IBM Power critiques vers Microsoft Azure tout en maintenant une résidence des données canadienne conforme à la LPRPDE, le Canada devenant la 14e région de centres de données Microsoft où le service est opérationnel.
Périmètre du rapport mondial sur le marché des services d'opérations cloud hybrides gérées
Le marché des services d'opérations cloud hybrides gérées englobe la gestion externalisée, la surveillance, l'optimisation, la sécurité et la maintenance de l'infrastructure, des réseaux, des applications et des environnements cloud dans les déploiements sur site, privés, publics, hybrides et distribués à l'échelle mondiale. Le marché est segmenté par type de service (services d'opérations d'infrastructure, services d'opérations de réseau et de connectivité, services d'opérations de sécurité, services d'opérations d'application et de plateforme, services d'opérations de sauvegarde et de reprise après sinistre, services FinOps et de gestion des coûts cloud, et autres types de services), modèle de déploiement (opérations intégrées sur site et cloud privé, opérations intégrées sur cloud public, opérations cloud hybrides, et opérations cloud périphériques et distribuées), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (services bancaires, financiers et d'assurance, technologies de l'information et télécommunications, santé et sciences de la vie, fabrication et automobile, gouvernement et secteur public, commerce de détail et biens de consommation, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services d'opérations d'infrastructure |
| Services d'opérations de réseau et de connectivité |
| Services d'opérations de sécurité |
| Services d'opérations d'application et de plateforme |
| Services d'opérations de sauvegarde et de reprise après sinistre |
| Services FinOps et de gestion des coûts cloud |
| Autres types de services |
| Opérations intégrées sur site et cloud privé |
| Opérations intégrées sur cloud public |
| Opérations cloud hybrides |
| Opérations cloud périphériques et distribuées |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Services bancaires, financiers et d'assurance |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Fabrication et automobile |
| Gouvernement et secteur public |
| Commerce de détail et biens de consommation |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services d'opérations d'infrastructure | |
| Services d'opérations de réseau et de connectivité | ||
| Services d'opérations de sécurité | ||
| Services d'opérations d'application et de plateforme | ||
| Services d'opérations de sauvegarde et de reprise après sinistre | ||
| Services FinOps et de gestion des coûts cloud | ||
| Autres types de services | ||
| Par modèle de déploiement | Opérations intégrées sur site et cloud privé | |
| Opérations intégrées sur cloud public | ||
| Opérations cloud hybrides | ||
| Opérations cloud périphériques et distribuées | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Services bancaires, financiers et d'assurance | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Fabrication et automobile | ||
| Gouvernement et secteur public | ||
| Commerce de détail et biens de consommation | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'opérations cloud hybrides gérées ?
La catégorie devrait atteindre 217,31 milliards USD d'ici 2032, contre 130,46 milliards USD en 2027, à un CAGR de 10,74 %.
Quel type de service mène le marché des services d'opérations cloud hybrides gérées ?
Les services d'opérations d'infrastructure ont mené avec une part de chiffre d'affaires de 27,72 % en 2026, reflétant le rôle essentiel de la gestion du calcul, du stockage et du réseau.
Quel modèle de déploiement se développe le plus rapidement ?
Les opérations cloud périphériques et distribuées devraient se développer à un CAGR de 11,33 % jusqu'en 2032, à mesure que les organisations exploitent davantage de charges de travail dans des emplacements distribués.
Quelles organisations adoptent le plus rapidement les services d'opérations cloud hybrides gérées ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 11,21 % jusqu'en 2032, les modèles par abonnement offrant un accès à une expertise opérationnelle spécialisée.
Quel segment d'utilisation final présente la croissance projetée la plus élevée ?
La santé et les sciences de la vie devraient se développer à un CAGR de 10,98 % jusqu'en 2032 en raison du besoin de soutenir les données sensibles, les applications et les obligations réglementaires.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,66 % jusqu'en 2032, soutenue par la modernisation du cloud, le déploiement de l'IA et les exigences de localisation des données.