
Taille et Part du Marché des Services CSPM Gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.47 Milliards de dollars |
| Taille du Marché (2032) | 7.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
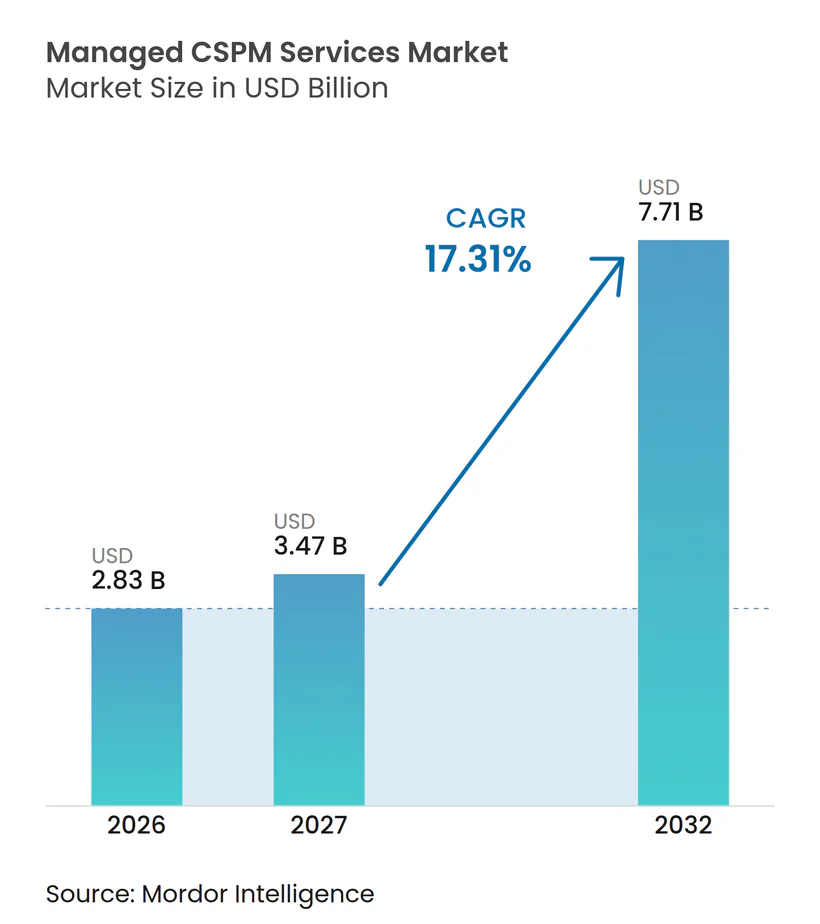
Analyse du Marché des Services CSPM Grés par Mordor Intelligence
La taille du Marché des Services CSPM Gérés devrait s'étendre de 2,83 milliards USD en 2026 et 3,32 milliards USD en 2027 à 7,71 milliards USD d'ici 2032, enregistrant un CAGR de 17,31% entre 2027 et 2032. Le marché des services CSPM gérés est en expansion car les organisations utilisent davantage d'environnements cloud, de comptes cloud, d'applications basées sur le cloud et de services partagés que leurs équipes de sécurité internes ne peuvent surveiller de manière cohérente dans les environnements de développement et de production. Les prestataires gérés traitent la dérive de configuration, les preuves de conformité, les files d'attente de remédiation, les exceptions de politique, les lacunes de propriété et le travail de suivi qui peut rester ouvert pendant de longues périodes lorsque les équipes internes ont des responsabilités concurrentes. Les obligations réglementaires dans les services financiers et les secteurs critiques rendent également les contrôles cloud continus plus importants dans les décisions d'achat, car les acheteurs ont besoin d'un enregistrement régulier de l'activité de contrôle, d'actions documentées et d'un moyen clair de démontrer la responsabilité plutôt qu'un examen ponctuel limité. La consolidation des plateformes modifie les attentes des acheteurs, les prestataires gérés devant combiner la gestion de la posture avec le contexte d'exécution, la priorisation des risques, le support de remédiation pratique, les paramètres de politique spécifiques au client et une responsabilité claire pour le résultat d'une constatation. Les charges de travail d'IA ajoutent des types de ressources tels que les clusters GPU, les points de terminaison de modèles et les bases de données vectorielles, qui peuvent créer des lacunes dans les bibliothèques de politiques existantes et ouvrir des opportunités pour les prestataires disposant de contrôles actuels, de politiques spécifiques à l'IA, de revues d'architecture ciblées et d'un processus opérationnel capable de s'adapter à l'évolution des environnements.
Points Clés du Rapport
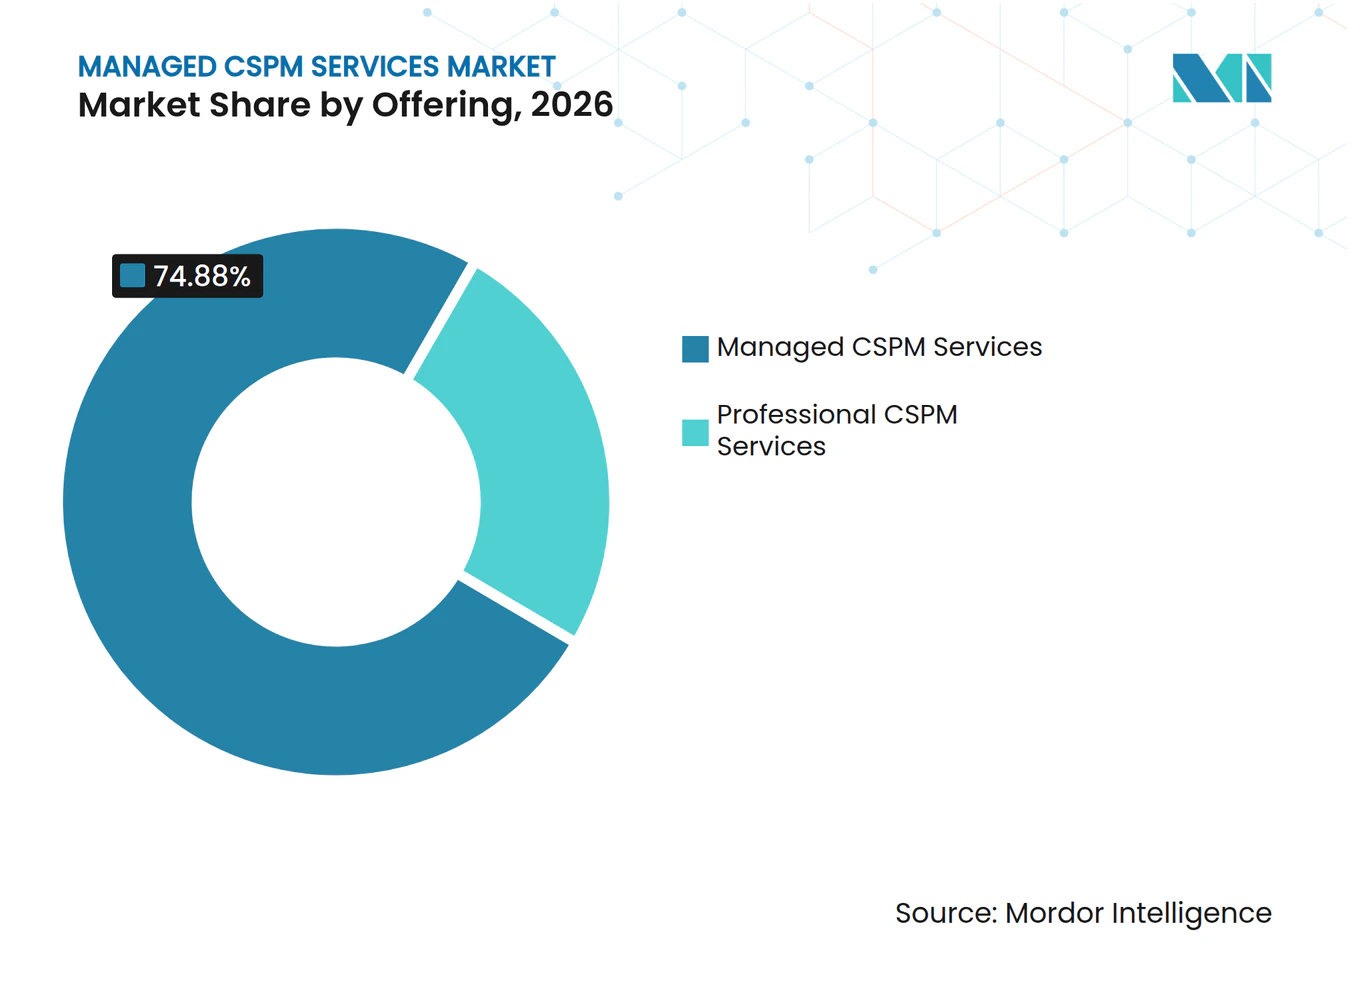
- Par offre, les Services CSPM Gérés détenaient 74,88% de la part du Marché des Services CSPM Gérés en 2026, tandis que les Services CSPM Professionnels devraient se développer à un CAGR de 19,81% jusqu'en 2032.
- Par type de service, les Opérations Gérées représentaient 49,71% du chiffre d'affaires en 2026, tandis que les Services de Mise en Œuvre et d'Intégration devraient se développer à un CAGR de 19,66% jusqu'en 2032.
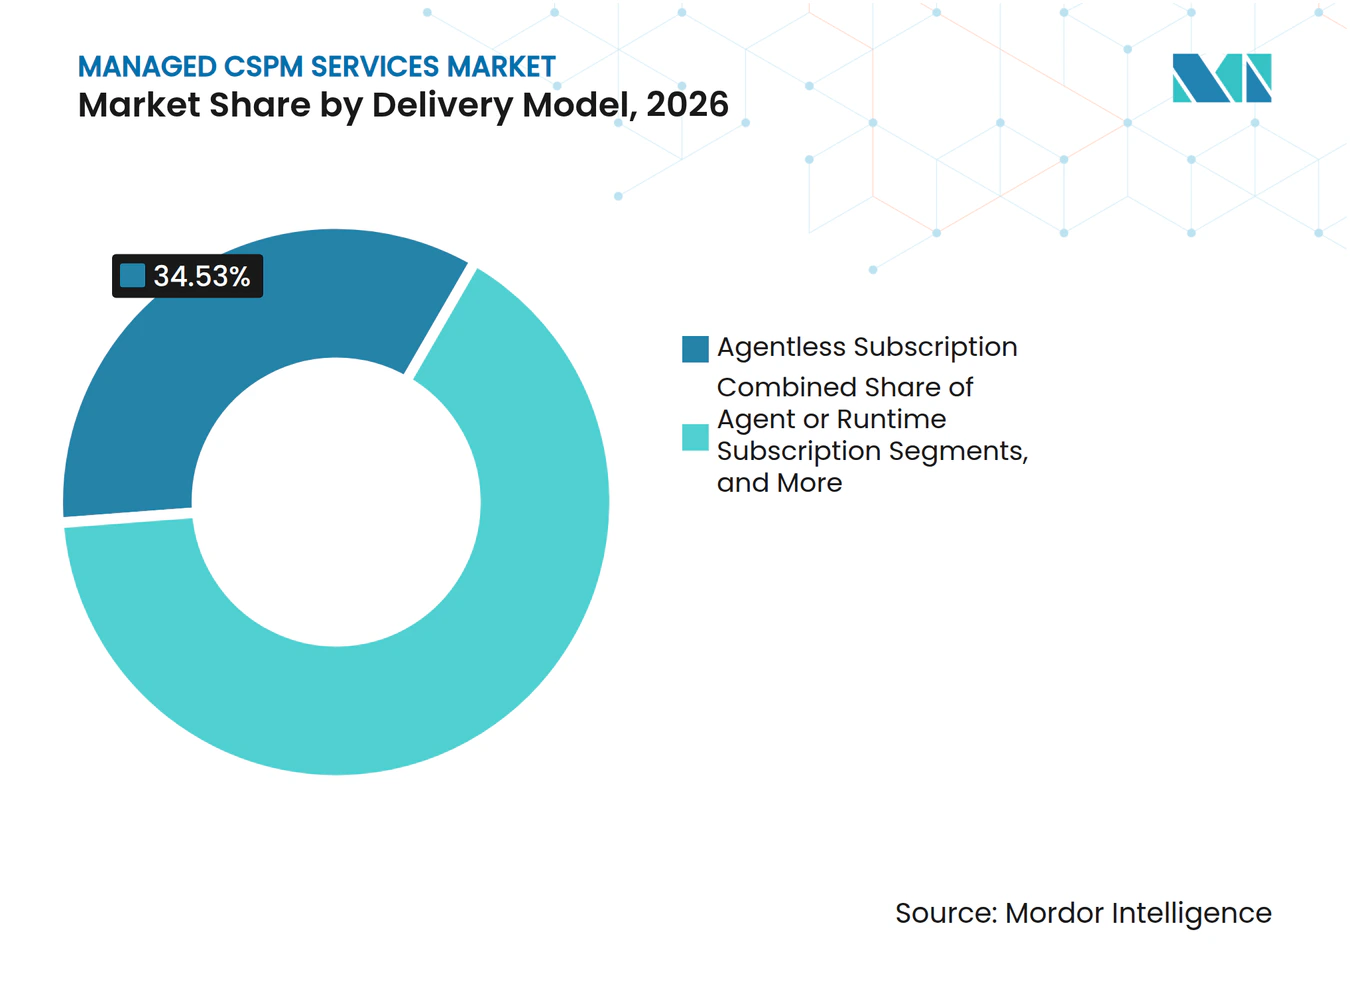
- Par modèle de livraison, l'Abonnement sans Agent détenait 34,53% du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 19,79% jusqu'en 2032.
- Par mode de déploiement, le Cloud Public détenait 43,96% du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 19,31% jusqu'en 2032.
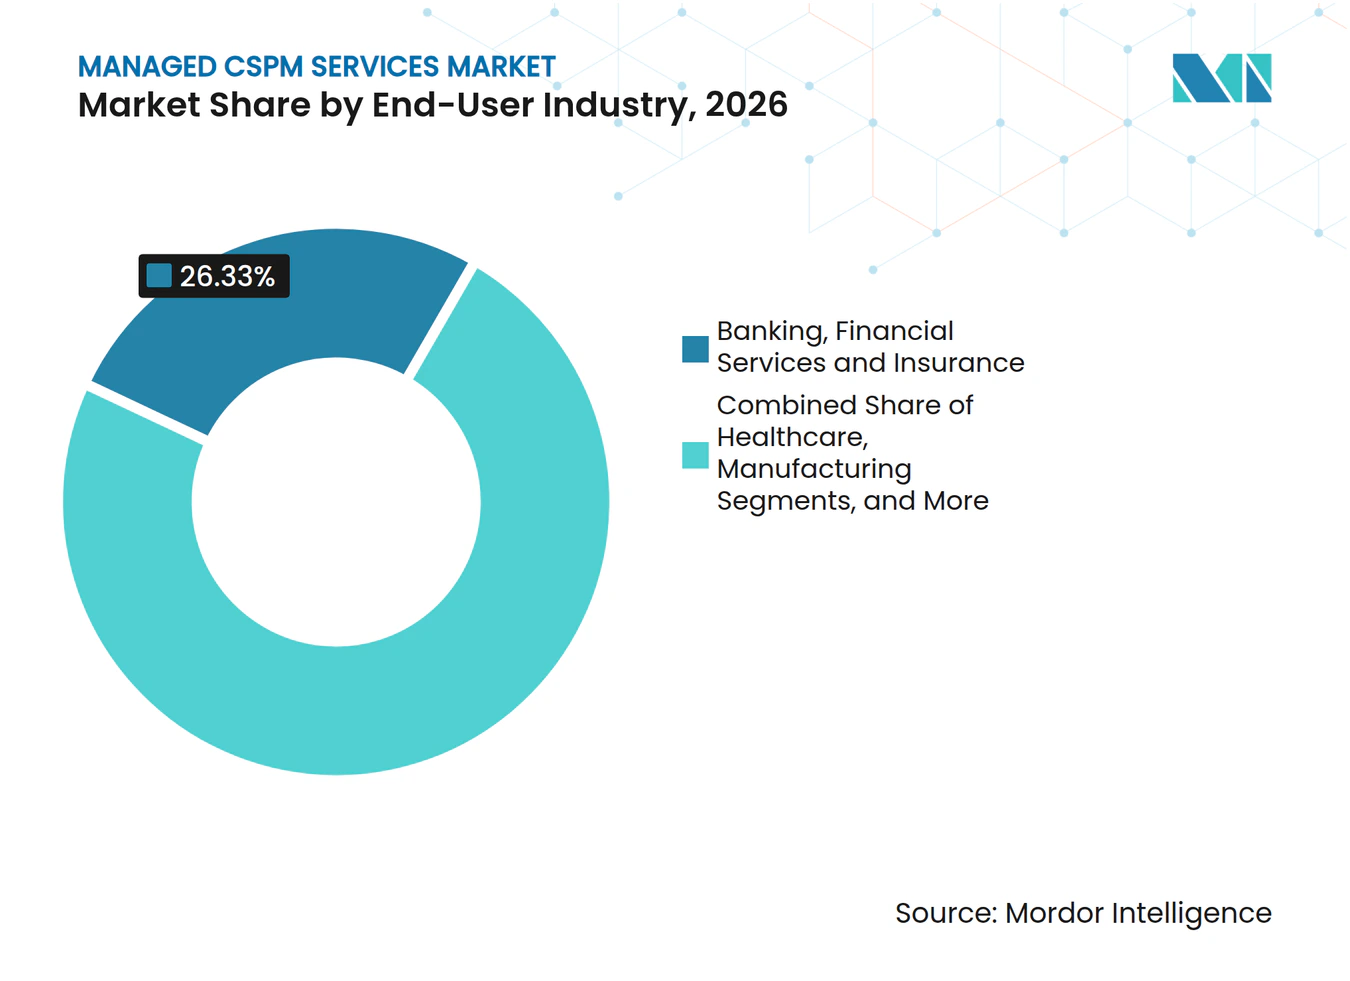
- Par secteur d'activité des utilisateurs finaux, le BFSI représentait 26,33% du chiffre d'affaires en 2026, tandis que les Technologies de l'Information et des Télécommunications devraient se développer à un CAGR de 19,68% jusqu'en 2032.
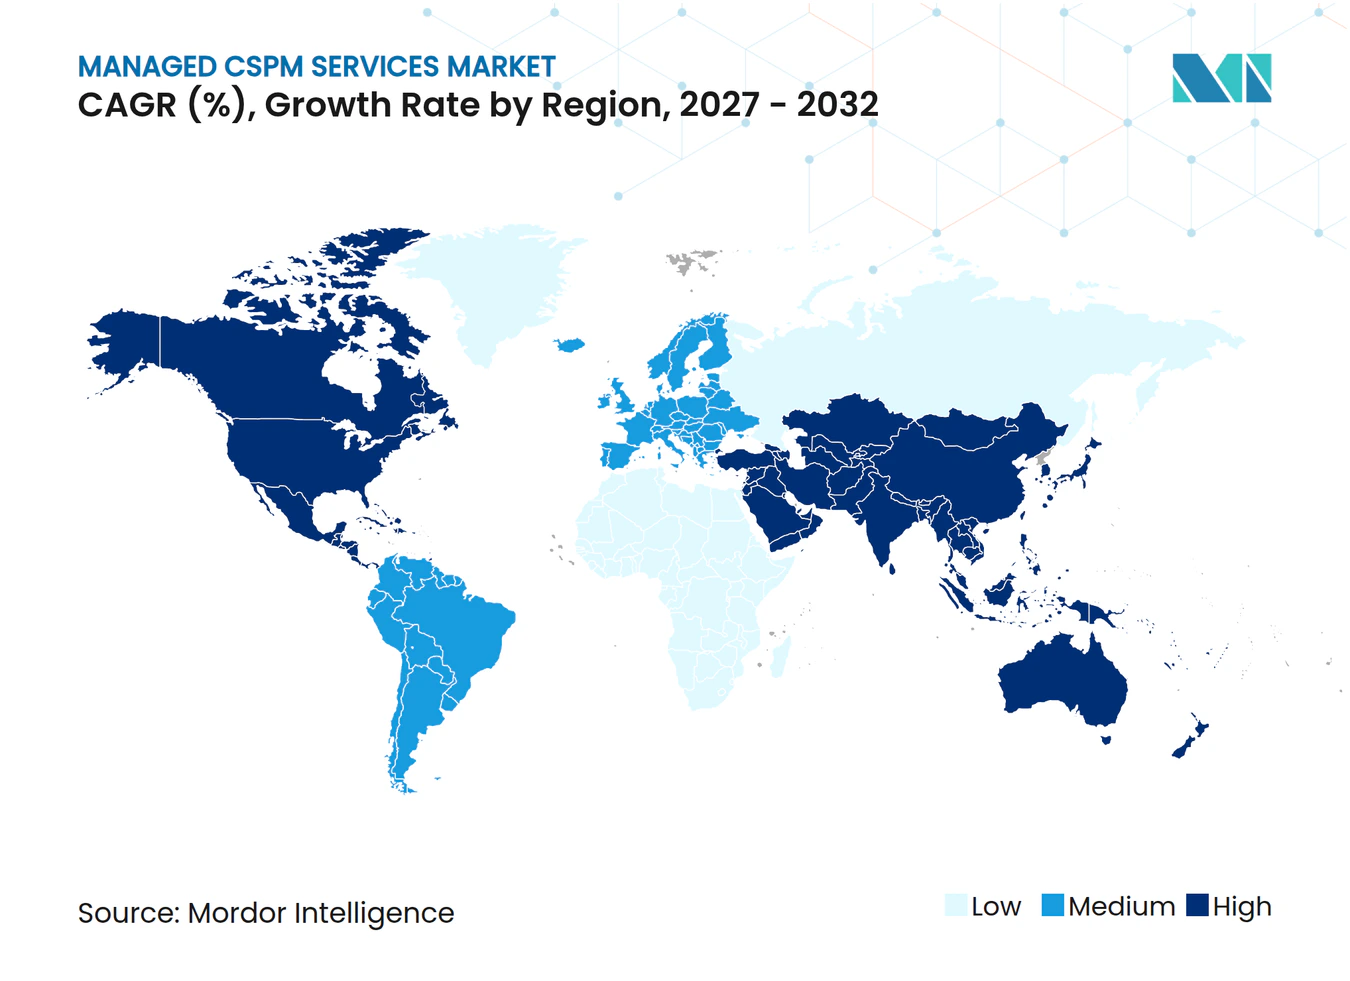
- Par géographie, l'Amérique du Nord détenait 33,08% du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,23% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration du CSPM dans les Plateformes CNAPP | +3.8% | Mondial | Moyen terme (2 à 4 ans) |
| Moteurs de Remédiation Automatique Assistés par l'IA | +3.4% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Audits Zéro Confiance et de Responsabilité Partagée | +2.7% | Amérique du Nord et UE en cœur, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Rapports en Temps Réel sur la Configuration Cloud | +2.5% | UE, Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Prolifération Multi-Cloud dans les Entreprises du Marché Intermédiaire | +1.9% | Mondial | Moyen terme (2 à 4 ans) |
| Exigences de Tableau de Bord de Sécurité pour la Cyber-Assurance | +1.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intégration du CSPM dans les Plateformes CNAPP
Le marché des services CSPM gérés est remodelé par l'inclusion de la gestion de la posture de sécurité cloud au sein des plateformes de protection des applications cloud natives, qui regroupent les contrôles associés dans un environnement opérationnel commun. Les acheteurs consolident le CSPM, la protection des charges de travail, la gestion des droits d'accès à l'infrastructure cloud et les fonctions de détection cloud afin de réduire la fragmentation des outils, les alertes répétées, les tableaux de bord séparés et la responsabilité peu claire pour une constatation. Palo Alto Networks a introduit Cortex Cloud 2.0 en octobre 2025, combinant les capacités CNAPP, la détection cloud et des agents IA autonomes formés sur 1,2 milliard de réponses de sécurité.[1] Cette portée élargie de la plateforme élève les attentes des acheteurs au-delà des simples vérifications de configuration statiques pour inclure l'analyse des chemins d'attaque, le contexte d'exécution, le classement des risques et un parcours clair de la détection à la remédiation. Les prestataires qui n'offrent que des vérifications de posture de base peuvent faire face à une pression sur les prix lorsque les outils des hyperscalers couvrent certains besoins d'analyse sans licence supplémentaire, même si ces outils ne gèrent pas nécessairement le processus de bout en bout. L'opportunité réside dans les services qui transforment les constatations de la plateforme en contrôles personnalisés, en propriétaires responsables, en preuves fiables et en actions de remédiation clôturées.
Moteurs de Remédiation Automatique Assistés par l'IA
La remédiation assistée par l'IA modifie le modèle de livraison du marché des services de gestion de la posture de sécurité cloud gérés car elle peut prioriser, tester et préparer des correctifs avant qu'un analyste n'intervienne. Palo Alto Networks a rapporté que les risques cloud critiques restaient non résolus pendant une moyenne de 120 jours dans le cadre des approches de triage conventionnelles en 2025. Les systèmes actuels peuvent évaluer les chemins de remédiation, simuler les effets potentiels, générer des correctifs d'infrastructure en tant que code et opérer dans le cadre des contrôles approuvés par le client, plutôt que de simplement signaler à nouveau le même problème. ZEST Security a introduit un système multi-agents en avril 2025 qui allouait la priorisation des risques, la simulation d'impact, la génération de code et la construction de résolutions à des agents spécialisés, avec des déploiements initiaux signalant une réduction de plus de 50% de la charge de travail des opérations de sécurité et de réponse aux incidents.[2] Ce modèle peut augmenter le nombre de constatations clôturées par analyste et donner aux clients un retour plus rapide sur la résolution d'un risque, mais des garde-fous insuffisants peuvent introduire une dérive de configuration supplémentaire. La supervision gérée reste nécessaire pour valider les modifications proposées, protéger les charges de travail en production, conserver un enregistrement des approbations et maintenir la responsabilité lorsque l'automatisation gère une action importante.
Expansion des Audits Zéro Confiance et de Responsabilité Partagée
Les programmes zéro confiance soutiennent la demande de surveillance gérée car ils exigent une preuve continue que les contrôles cloud fonctionnent comme prévu pour les utilisateurs, les charges de travail, les identités et les ressources. La Publication Spéciale NIST 1800-35, publiée en 2025, relie la gestion de la posture de sécurité cloud à l'élément de surveillance continue de l'architecture zéro confiance et fournit des orientations sur l'intégration multi-cloud. Les fournisseurs cloud peuvent fournir des informations de configuration, tandis que les clients restent responsables de tester ces informations par rapport à leurs propres normes de risque et de documenter les décisions qui en résultent. Cette distinction crée une tâche de vérification que de nombreuses équipes internes ne peuvent pas effectuer en continu sur différentes plateformes cloud, surtout lorsque la responsabilité est partagée entre les équipes applicatives, d'infrastructure et de sécurité. Prowler a rapporté en 2025 que 64% des organisations opéraient dans des environnements hybrides et 55% utilisaient des configurations multi-cloud. Des bases de référence de politique, des processus d'approbation et des mappages de contrôle distincts dans ces environnements augmentent la valeur d'un service de vérification géré capable d'appliquer une méthode de revue cohérente.
Pression Réglementaire pour des Rapports en Temps Réel sur la Configuration Cloud
Le marché des services CSPM gérés bénéficie du fait que les obligations de conformité passent d'une évaluation périodique à des preuves continues et exportables pouvant montrer ce qui était en place à un moment précis. L'ENISA a publié en juin 2025 des orientations techniques de mise en œuvre de NIS2 qui exigent des preuves générées par machine des contrôles techniques pour les entités essentielles et importantes. Cette exigence est difficile à satisfaire par des revues manuelles ou des documents de politique statiques car les paramètres cloud peuvent changer après la préparation d'un rapport. Les règles du secteur financier en Inde exigent également une surveillance plus étroite des contrôles cloud dans les activités bancaires, boursières et d'assurance, renforçant l'importance des preuves techniques régulièrement enregistrées. Les exigences japonaises en matière de protection des données encouragent les fournisseurs à étendre les bibliothèques de conformité pour les obligations locales de traitement des données et à aider les clients à évaluer les paramètres cloud par rapport à ces obligations. Le coût et les conséquences opérationnelles d'un manquement à la conformité peuvent faciliter la justification d'un service géré récurrent, en particulier pour les organisations de taille moyenne disposant d'une capacité limitée en matière d'opérations de sécurité.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fatigue des Alertes et Pénurie de Compétences en Sécurité Cloud | -1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Chevauchement des Outils CWPP et CIEM | -0.9% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Profondeur Limitée des API SaaS et PaaS | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Barrières de Résidence des Données dans les Projets de Cloud Souverain | -0.6% | UE et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fatigue des Alertes et Pénurie de Compétences en Sécurité Cloud
La fatigue des alertes et la capacité spécialisée limitée peuvent restreindre la rapidité avec laquelle les prestataires gérés se développent sans affecter la qualité du service, le temps de réponse ou la cohérence des rapports aux clients. Une étude de 2025 publiée dans ACM Computing Surveys a révélé que 54% des équipes des centres d'opérations de sécurité se sentaient dépassées par les volumes d'alertes et que les analystes consacraient plus de 25% de leur temps aux faux positifs.[3] Les environnements cloud peuvent intensifier ce problème car les alertes de configuration sont nombreuses, varient considérablement en gravité et peuvent être assignées à différentes équipes selon la ressource concernée. Red Canary a rapporté que 75% des organisations faisaient face à des pénuries de compétences en détection d'intrusion et 72% en réponse aux incidents en 2025. Les prestataires doivent rivaliser pour attirer des analystes qui comprennent l'architecture cloud, la conformité, les contrôles d'automatisation et l'effet opérationnel de la modification d'une configuration dans un environnement en production. Dans le même temps, une organisation qui ne peut pas recruter ces compétences en interne peut choisir d'externaliser, ce qui soutient la demande tout en exerçant une pression sur la capacité des prestataires.
Chevauchement des Outils CWPP et CIEM Créant des Frictions Budgétaires
Le chevauchement entre le CSPM, les plateformes de protection des charges de travail cloud et les outils de gestion des droits d'accès à l'infrastructure cloud peut retarder les décisions d'achat et rendre un service géré distinct plus difficile à positionner. Les organisations remettent souvent en question la duplication éventuelle d'un service de posture avec des fonctionnalités d'un CNAPP existant ou d'un contrat de détection et réponse étendue, en particulier lorsque les budgets sont en cours de révision. Ce problème est le plus pertinent là où les acheteurs réduisent le nombre d'outils de sécurité et cherchent un modèle opérationnel unique avec moins de fournisseurs et un contrôle des coûts plus clair. Il favorise les prestataires de services capables de démontrer la personnalisation des politiques, la profondeur opérationnelle, la propriété des flux de travail et des preuves prêtes pour l'audit plutôt que la simple administration des outils. Les preuves de contrôle liées à NIS2 et DORA peuvent constituer un point de distinction pratique là où les fonctions natives de la plateforme ne produisent pas par défaut les enregistrements nécessaires. Le marché des services CSPM gérés dépend donc de la capacité des prestataires à expliquer comment leur travail complète, plutôt que reproduit, les investissements technologiques des clients et les licences existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Offre :
Les Services Gérés et Professionnels Soutiennent Différentes Étapes d'AdoptionLes Services CSPM Gérés détenaient 74,88% du chiffre d'affaires des offres en 2026, ce qui en fait la plus grande offre au sein du marché des services CSPM gérés. Le service offre aux clients une visibilité continue sur les ressources cloud, l'état des politiques, les modifications de configuration, les obligations de conformité et la propriété de chaque problème ouvert. Les prestataires examinent les constatations de manière continue, aident à établir des priorités en fonction de l'impact sur l'activité et enregistrent les mesures prises sur les problèmes importants à des fins opérationnelles et d'audit. Cette livraison récurrente convient aux clients qui ne peuvent pas maintenir du personnel qualifié affecté à la surveillance, la validation, les rapports et le suivi sur plusieurs comptes cloud chaque jour. Elle permet également à un prestataire d'apprendre les exigences de contrôle du client, la structure de propriété, la tolérance au risque, la cadence de reporting et le chemin d'escalade sur une relation plus longue.
Les Services CSPM Professionnels devraient se développer à un CAGR de 19,81% jusqu'en 2032. Ces engagements couvrent les revues d'architecture, l'alignement zéro confiance, la planification de la mise en œuvre, les audits de sécurité de migration, la conception de politiques et l'évaluation des processus qui soutiendront les opérations en régime permanent. Tenable a rapporté en 2025 que 63% des organisations utilisaient plus d'un fournisseur cloud, tandis que seulement 57% avaient adopté des outils CSPM. La différence pointe vers un travail qui identifie les contrôles manquants, clarifie les responsabilités, évalue les politiques existantes et connecte les sorties des outils avec un processus opérationnel pratique. Un engagement professionnel peut également documenter les configurations de référence, confirmer les parties prenantes, préparer les flux de travail de remédiation et définir les attentes de service avant qu'un client ne confie la surveillance continue à un prestataire.



Par Type de Service :
Les Opérations Gérées Dominent le Chiffre d'Affaires Tandis que la Mise en Œuvre se Développe RapidementLes Opérations Gérées représentaient 49,71% du chiffre d'affaires par type de service en 2026, la part la plus élevée dans le marché des services de gestion de la posture de sécurité cloud gérés. La dérive de configuration peut survenir chaque fois que les équipes créent des ressources, modifient des autorisations, changent des règles réseau, mettent à jour des applications, créent de nouvelles identités ou modifient les paramètres des comptes cloud. Les organisations ont donc besoin d'une surveillance régulière plutôt que d'une évaluation ponctuelle qui devient rapidement obsolète à mesure que les environnements et l'activité de développement évoluent. Les opérations gérées maintiennent la piste de preuves attendue dans le cadre des exigences modernes de contrôle cloud et donnent aux clients un enregistrement clair des problèmes actifs, des constatations précédentes, des propriétaires assignés et de l'état de remédiation. Les analystes peuvent enquêter sur les constatations, coordonner avec les propriétaires de charges de travail, vérifier l'avancement de la remédiation, valider les modifications effectuées et escalader les risques nécessitant l'attention de la direction.
Les Services de Mise en Œuvre et d'Intégration devraient se développer à un CAGR de 19,66% jusqu'en 2032. Ce travail connecte les outils de posture avec les plateformes de gestion des informations et des événements de sécurité, les systèmes de gestion des tickets, les outils d'identité, les pipelines DevSecOps et les processus de reporting qui rendent les constatations utiles à chaque équipe cliente. Tenable a constaté que les organisations géraient en moyenne 2,7 environnements cloud en 2025. Chaque environnement peut nécessiter des connecteurs séparés, des interfaces de programmation d'applications, des modèles de propriété, des règles de routage des alertes, des mappages de conformité et des procédures de revue pour les modifications sensibles. Le conseil et l'accompagnement, la formation et le support, et le travail de mise en œuvre peuvent générer moins de revenus récurrents, mais ils peuvent aider les clients à utiliser correctement le service géré, à comprendre le processus et à rester fidèles au prestataire.
Par Modèle de Livraison :
L'Abonnement sans Agent Combine Échelle et Facilité d'AdoptionL'Abonnement sans Agent détenait 34,53% du chiffre d'affaires par modèle de livraison en 2026 et représentait le plus grand modèle de livraison dans le marché des services de gestion de la posture de sécurité cloud gérés. Il devrait se développer à un CAGR de 19,79% jusqu'en 2032. L'analyse sans agent évite la nécessité de déployer, corriger, maintenir et coordonner des agents de sécurité sur les comptes cloud, les groupes de charges de travail et les inventaires de ressources changeants d'un client. Cela réduit les frictions de déploiement et peut accélérer l'intégration pour les organisations réglementées qui limitent les modifications aux charges de travail en production et ont besoin d'une méthode de connexion approuvée. Les prestataires peuvent examiner les ressources cloud via des interfaces prises en charge sans installer de logiciel sur chaque charge de travail, ce qui les aide à couvrir un large parc client tout en réduisant le travail de maintenance pour les deux parties.
Les modèles d'Abonnement par Agent ou par Exécution restent importants pour les cas d'usage nécessitant une détection comportementale au niveau des processus, en particulier lorsqu'un client a besoin de signaux provenant de l'activité à l'intérieur d'une charge de travail. Ils peuvent compléter la couverture de posture sans agent là où les organisations ont besoin de signaux d'exécution, d'une protection spécifique aux charges de travail ou d'une visibilité plus étroite sur les processus actifs et les comportements inhabituels. Les modèles d'Abonnement par Volume de Données peuvent servir les clients avec des volumes de télémétrie importants et variables qui ont besoin d'une tarification liée à l'utilisation et d'une méthode plus claire pour gérer les flux de données croissants. Les modèles d'Abonnement par Niveau de Fonctionnalités peuvent soutenir les petits clients qui ont besoin d'un ensemble de contrôles limité et les grandes entreprises qui nécessitent davantage de flux de travail, d'intégrations et d'options de reporting. Le marché des services CSPM gérés peut utiliser ces alternatives pour adapter la profondeur de livraison à l'exposition aux risques, à la maturité technologique et aux contraintes d'approvisionnement.

Par Mode de Déploiement :
Le Cloud Public Domine à Mesure que la Complexité des Environnements AugmenteLe Cloud Public détenait 43,96% du chiffre d'affaires par mode de déploiement en 2026 et dominait le marché des services CSPM gérés par mode de déploiement. Il devrait se développer à un CAGR de 19,31% jusqu'en 2032 à mesure que les organisations continuent de placer de nouvelles charges de travail, des services de données et des activités de développement sur les principales plateformes cloud. Les outils natifs d'AWS, Microsoft Azure et Google Cloud peuvent fournir des signaux utiles, mais chacun a une vue limitée en dehors de son propre environnement et ne peut pas à lui seul créer un processus opérationnel multi-cloud complet. Les prestataires gérés peuvent assembler les constatations, les politiques, les détails de propriété et les preuves sur plusieurs services cloud dans un processus opérationnel unique adapté au modèle de risque du client. Ce rôle devient plus précieux à mesure que les parcs clients incluent davantage de comptes, de régions, d'applications, de permissions d'identité, d'équipes de développement et de services tiers.
Prowler a rapporté que 55% des organisations opéraient dans des environnements multi-cloud en 2025, tandis que seulement 17% restaient sur un seul cloud. Les déploiements en cloud privé et en cloud hybride sont moins importants en termes de part mais restent importants pour les organisations ayant des obligations de souveraineté des données, des systèmes hérités ou des charges de travail qui ne peuvent pas être facilement déplacées. Ces clients ont besoin de politiques communes sur les systèmes sur site et les ressources cloud publiques, même lorsque différentes équipes gèrent chaque environnement et utilisent des piles technologiques différentes. Les parcs hybrides peuvent également brouiller les limites de responsabilité entre les équipes d'infrastructure, d'application, de conformité, de sécurité et les prestataires de services externalisés. Le marché des services CSPM gérés peut traiter cette complexité en appliquant des contrôles communs, en assignant clairement la propriété et en produisant un enregistrement d'audit unifié qui suit la ressource dans tous les environnements.
Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI Conserve le Leadership Tandis que les Technologies et Télécommunications AccélèrentLe BFSI représentait 26,33% du chiffre d'affaires des utilisateurs finaux en 2026, la plus grande part des utilisateurs finaux au sein du marché des services CSPM gérés. Les organisations bancaires, boursières et d'assurance font face à des attentes strictes concernant l'externalisation cloud, la gestion des incidents, la protection des données et la capacité à démontrer que les contrôles fonctionnent après des modifications opérationnelles. L'assurance continue de la posture les aide à démontrer que les contrôles restent efficaces entre les audits formels et après que les équipes ajoutent de nouveaux comptes, charges de travail, autorisations ou applications. Elle soutient également les équipes qui doivent coordonner les exigences de sécurité entre les unités commerciales, les prestataires de services externes, plusieurs comptes cloud et les fonctions internes de risque ou de conformité. La demande du secteur est renforcée par des règles qui exigent une documentation fiable ainsi que des mesures rapides sur les lacunes de contrôle importantes.
Les Technologies de l'Information et des Télécommunications devraient se développer à un CAGR de 19,68% jusqu'en 2032. Ces organisations ont une utilisation élevée de l'infrastructure cloud et fournissent fréquemment des services technologiques à des clients réglementés, ce qui augmente l'importance de leurs preuves de contrôle et de leurs processus de remédiation. L'ISACA a noté en 2025 que DORA impose des obligations aux prestataires de services TIC tiers servant des entités financières de l'UE. La santé peut devenir un contributeur supplémentaire à mesure que les systèmes cliniques migrent vers des environnements cloud et nécessitent une gestion soigneuse des accès, de la configuration et des données. La demande du secteur gouvernemental et public peut être limitée par les exigences de cloud souverain, tandis que les cas d'usage du commerce de détail, du commerce électronique et de la fabrication sont façonnés par les obligations de sécurité des paiements et les risques d'intégration des technologies opérationnelles.
Analyse Géographique
Marché des Services CSPM Gérés en Amérique du Nord
L'Amérique du Nord détenait 33,08% de la part du Marché des Services CSPM Gérés en 2026, soutenue par des achats matures en matière de sécurité cloud aux États-Unis. Les exigences de divulgation des sociétés cotées ont accru l'attention de la direction générale sur les risques cyber importants et accéléré la revue des contrôles de configuration cloud, de la préparation aux incidents et des processus de reporting. Les orientations cloud du Canada pour les institutions financières sous réglementation fédérale et l'expansion de l'utilisation du cloud bancaire au Mexique fournissent des conditions de demande supplémentaires. La région dispose d'une large base d'utilisateurs multi-cloud dans les secteurs BFSI et technologique, ce qui donne aux prestataires un large éventail d'environnements à soutenir. Ces acheteurs disposent souvent d'outils établis mais ont besoin d'aide pour convertir les constatations techniques en travaux de remédiation priorisés et documentés que les responsables métier et risque peuvent comprendre.
Marché des Services CSPM Gérés en Europe
L'Europe représentait la deuxième position régionale en 2026, soutenue par la mise en œuvre de NIS2 et l'entrée en vigueur de DORA en janvier 2025. L'ENISA a confirmé en juin 2025 que les preuves NIS2 doivent être générées par machine et exportables. Cette attente soutient les services gérés qui conservent les enregistrements de contrôle à mesure que les configurations changent, plutôt que de s'appuyer sur des documents préparés uniquement pour un audit ou une évaluation périodique. L'Allemagne, la France et le Royaume-Uni présentent des conditions de demande actives car les organisations doivent démontrer une résilience opérationnelle plus forte, une responsabilité claire pour les contrôles numériques et la capacité à répondre à un problème important.
Marché des Services CSPM Gérés en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 19,23% jusqu'en 2032 et constitue la composante régionale à la croissance la plus rapide du marché des services de gestion de la posture de sécurité cloud gérés. L'adoption du cloud, l'exposition liée à l'IA et les exigences gouvernementales augmentent le besoin d'opérations de sécurité continues dans la région, y compris des services capables de s'adapter aux attentes locales en matière de conformité. L'Inde est particulièrement pertinente car les régulateurs financiers exigent une surveillance plus étroite des environnements cloud bancaires, boursiers et d'assurance. Les règles japonaises de protection des données façonnent les bibliothèques de vérification de conformité et les adaptations locales des produits, tandis que les clients ont également besoin de politiques adaptées aux exigences opérationnelles nationales. Le Moyen-Orient et l'Afrique restent la plus petite part régionale, mais les Émirats Arabes Unis et l'Arabie Saoudite développent la demande grâce à des programmes d'infrastructure numérique et à des contrôles cloud pour les secteurs critiques, tandis que la disponibilité budgétaire et les pénuries de talents peuvent limiter l'adoption en Égypte et en Afrique du Sud et les exigences de cloud souverain peuvent contraindre les prestataires qui ne peuvent pas héberger la télémétrie localement.
Paysage Concurrentiel
Concentration du Marché
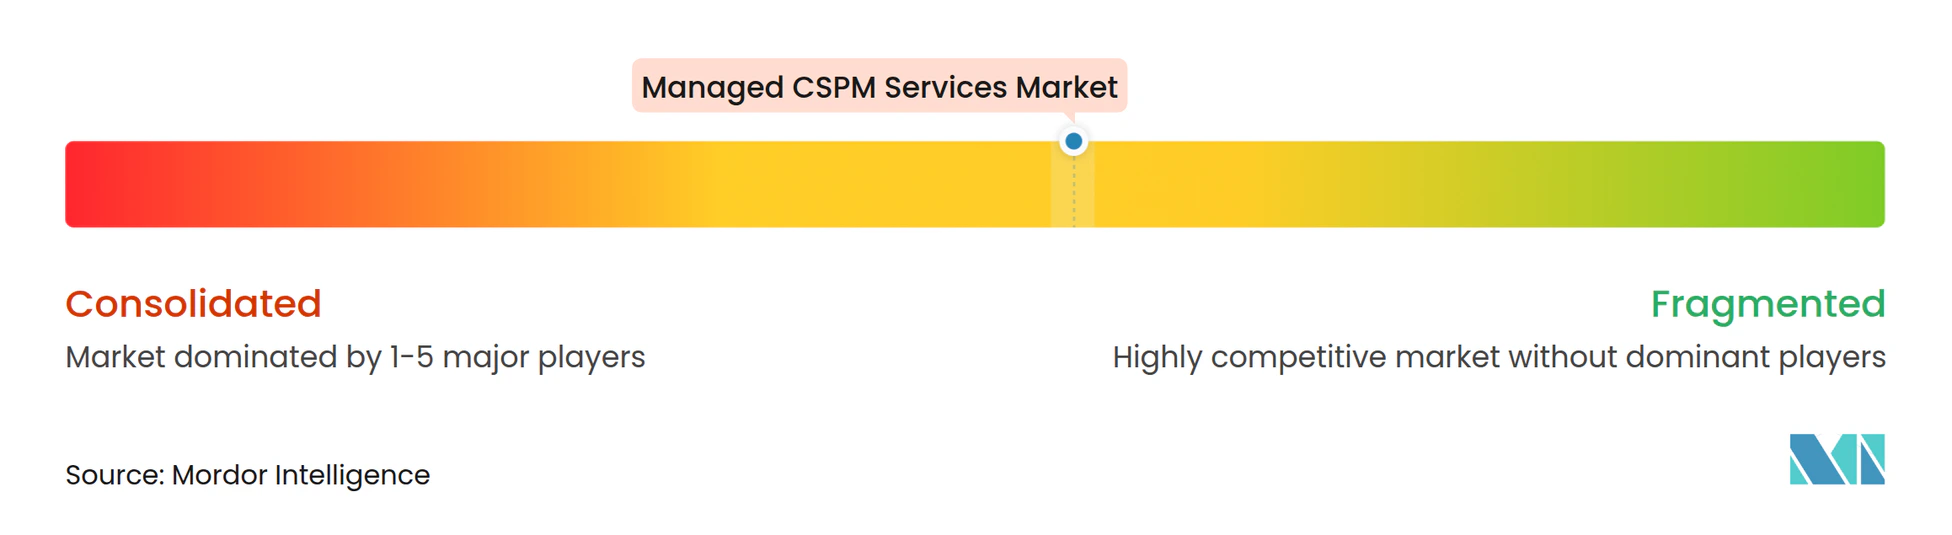
Le marché des services CSPM gérés est modérément concentré et comprend des fournisseurs de plateformes CNAPP, des intégrateurs de systèmes mondiaux et des prestataires de services de sécurité gérés qui approchent les clients avec différentes combinaisons de technologie, de support conseil, d'intégration et d'opérations continues. Les fournisseurs de plateformes combinent les fonctions de posture avec des capacités de sécurité cloud associées et les regroupent souvent dans des abonnements plus larges, ce qui peut simplifier l'approvisionnement pour les clients utilisant déjà leurs plateformes tout en augmentant la nécessité de démontrer la valeur du service au-delà de la licence. Les intégrateurs de systèmes mondiaux tels qu'Accenture, Deloitte Touche Tohmatsu Limited et Tata Consultancy Services sont les plus actifs auprès des acheteurs d'entreprise et gouvernementaux qui nécessitent un travail de conseil, un support de mise en œuvre, des opérations et une coordination entre plusieurs équipes internes. Les prestataires de services de sécurité gérés, notamment Arctic Wolf, Secureworks sous Sophos et Rapid7, s'adressent aux clients qui valorisent une couverture continue, un support de réponse pratique, une complexité opérationnelle réduite et un modèle de service plus prévisible. Ce mélange offre aux acheteurs le choix entre une large plateforme technologique, un partenaire de transformation et un prestataire axé sur les opérations de sécurité quotidiennes.
Palo Alto Networks a lancé Cortex Cloud 2.0 en octobre 2025, ajoutant des agents IA autonomes, des fonctions CNAPP et des capacités de détection cloud. Cette initiative montre comment les grands fournisseurs de plateformes font de la rapidité de remédiation, du contexte de risque, des opérations intégrées, des flux de travail simplifiés et du support automatisé pour les équipes de sécurité des éléments centraux de leurs propositions de sécurité cloud. Check Point Software Technologies et Wiz ont rendu leur solution intégrée CNAPP et de sécurité réseau cloud généralement disponible en septembre 2025. Le partenariat combine la visibilité CNAPP avec la prévention au niveau de la passerelle et des flux de remédiation automatisés, augmentant la valeur des capacités de prévention, de l'intégration inter-plateformes et des chemins de réponse plus courts lors de la sélection des prestataires.
Arctic Wolf a étendu sa Plateforme Aurora en août 2025 avec des intégrations pour Microsoft Defender XDR, Oracle Cloud Guard, OneLogin et CyberArk Privileged Access Manager. Son approche offre aux clients une couverture plus large des opérations de sécurité sans les obliger à remplacer la technologie existante, ce qui peut réduire les perturbations lors de l'adoption du service et aider à préserver les investissements technologiques antérieurs. Optiv Security et NTT DATA Corporation ciblent un écart potentiel entre la profondeur technique CNAPP et la tarification pour le marché intermédiaire grâce à une livraison combinée de conseil et d'opérations. Les prestataires cloud natifs plus petits utilisent l'IA agentique pour concurrencer sur la vitesse de remédiation, l'automatisation et la capacité à traiter un volume élevé de constatations cloud avec un effort d'analyste limité. Les prestataires qui traduisent les constatations de la plateforme en remédiation spécifique au client, en propriété claire, en reporting fiable et en preuves d'audit peuvent être mieux placés pour fidéliser les comptes et démontrer la valeur après la mise en œuvre.
Leaders du Secteur des Services CSPM Gérés
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
IBM Corporation
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services CSPM Gérés Entreprises couvertes dans ce rapport
- Palo Alto Networks, Inc.
- Microsoft Corporation
- IBM Corporation
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- Atos SE
- Verizon Communications Inc.
- AT&T Inc.
- Orange SA
- Secureworks Corp.
- Arctic Wolf Networks, Inc.
- eSentire, Inc.
- Rapid7, Inc.
- Optiv Security, Inc.
- NTT DATA Corporation
Développements industriels récents dans Marché des Services CSPM Gérés
- Octobre 2026 : Palo Alto Networks et IBM ont annoncé un partenariat stratégique conjoint avec NHS England pour déployer une sécurité basée sur le cloud dans le cadre du programme NHS Secure Boundary, couvrant plus de 1,5 million de membres du personnel du NHS, plus de 200 fiducies NHS et environ 2 millions d'appareils. La capacité activée par l'IA consolide les outils de sécurité dans les organisations de santé et de soins sociaux, renforçant les références en matière de sécurité cloud gérée des deux entreprises dans le secteur public.
- Février 2026 : Arctic Wolf a été sélectionné comme prestataire préféré de détection et réponse gérées par Chubb, un grand assureur mondial, signalant un alignement croissant entre les piles de sécurité approuvées par les assureurs et l'approvisionnement en entreprise d'opérations de sécurité cloud.
- Février 2026 : Arctic Wolf a lancé Aurora Managed Endpoint Defense pour les prestataires de services gérés, étendant les capacités des opérations cloud et de sécurité dans le canal des prestataires de services gérés pour élargir la portée aux clients du marché intermédiaire.
- Octobre 2025 : Palo Alto Networks a lancé Cortex Cloud 2.0, introduisant les agents IA autonomes Cortex AgentiX, formés sur 1,2 milliard de réponses de sécurité réelles, ainsi qu'un module de Gestion de la Posture de Sécurité des Applications et un agent de détection et réponse cloud optimisé pour les performances offrant une protection en temps réel avec jusqu'à 50% de consommation de ressources en moins.
Périmètre du Rapport Mondial sur le Marché des Services CSPM Gérés
Le Marché des Services CSPM Gérés comprend des services de sécurité externalisés, disponibles 24h/24 et 7j/7, dans lesquels un prestataire tiers exploite et gère des plateformes de Gestion de la Posture de Sécurité Cloud (CSPM) pour le compte d'une organisation, couvrant la surveillance continue des configurations d'infrastructure cloud, la détection et la remédiation des mauvaises configurations, l'application de la conformité, la gestion des risques d'identité et d'accès, et les alertes de violation de politique dans les environnements multi-cloud (AWS, Azure, GCP) et hybrides.
Le Marché des Services CSPM Gérés est Segmenté par Offre (Services CSPM Gérés, Services CSPM Professionnels), Type de Service (Conseil et Accompagnement, Mise en Œuvre et Intégration, Formation et Support, Opérations Gérées), Modèle de Livraison (Abonnement sans Agent, Abonnement par Agent ou par Exécution, Abonnement par Volume de Données, Abonnement par Niveau de Fonctionnalités), Mode de Déploiement (Cloud Public, Cloud Privé, Cloud Hybride), Secteur d'Activité des Utilisateurs Finaux (Banque, Services Financiers et Assurance, Santé, Commerce de Détail et Commerce Électronique, Technologies de l'Information et des Télécommunications, Gouvernement et Secteur Public, Fabrication, Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Services CSPM Gérés |
| Services CSPM Professionnels |
| Conseil et Accompagnement |
| Mise en Œuvre et Intégration |
| Formation et Support |
| Opérations Gérées |
| Abonnement sans Agent |
| Abonnement par Agent ou par Exécution |
| Abonnement par Volume de Données |
| Abonnement par Niveau de Fonctionnalités |
| Cloud Public |
| Cloud Privé |
| Cloud Hybride |
| Banque, Services Financiers et Assurance |
| Santé |
| Commerce de Détail et Commerce Électronique |
| Technologies de l'Information et des Télécommunications |
| Gouvernement et Secteur Public |
| Fabrication |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Offre | Services CSPM Gérés | |
| Services CSPM Professionnels | ||
| Type de Service | Conseil et Accompagnement | |
| Mise en Œuvre et Intégration | ||
| Formation et Support | ||
| Opérations Gérées | ||
| Modèle de Livraison | Abonnement sans Agent | |
| Abonnement par Agent ou par Exécution | ||
| Abonnement par Volume de Données | ||
| Abonnement par Niveau de Fonctionnalités | ||
| Mode de Déploiement | Cloud Public | |
| Cloud Privé | ||
| Cloud Hybride | ||
| Secteur d'Activité des Utilisateurs Finaux | Banque, Services Financiers et Assurance | |
| Santé | ||
| Commerce de Détail et Commerce Électronique | ||
| Technologies de l'Information et des Télécommunications | ||
| Gouvernement et Secteur Public | ||
| Fabrication | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Services CSPM Gérés ?
Le Marché des Services CSPM Gérés est évalué à 2,83 milliards USD en 2026 et devrait atteindre 7,71 milliards USD d'ici 2032 à un CAGR de 17,31%. Cette perspective reflète le besoin d'opérations continues de contrôle cloud, de collecte récurrente de preuves et d'un support de remédiation plus rapide.
Qu'est-ce qui stimule la demande de services de posture cloud gérés ?
L'utilisation multi-cloud, les exigences de preuves de conformité continues, la dérive de configuration et la capacité de sécurité interne limitée sont des facteurs clés de la demande. Ensemble, ces conditions soutiennent la demande sur le marché des services CSPM gérés en augmentant les besoins de surveillance quotidienne et de suivi.
Quel type de service domine les dépenses en CSPM géré ?
Les Opérations Gérées dominent avec une part de 49,71% en 2026, reflétant la demande de surveillance continue, de support de remédiation, de propriété claire et d'un enregistrement durable des actions de sécurité. Ce besoin récurrent reste important pour le marché des services CSPM gérés lorsque les clients nécessitent un support opérationnel régulier.
Pourquoi le CSPM sans agent gagne-t-il en adoption ?
L'Abonnement sans Agent détenait 34,53% du chiffre d'affaires en 2026 car il réduit le travail de déploiement et de maintenance sur les comptes cloud. Il peut offrir au marché des services CSPM gérés un moyen plus simple de commencer la couverture sans modifier chaque charge de travail ni interrompre les opérations en production.
Quel secteur d'utilisateurs finaux présente la plus grande demande de services CSPM gérés ?
Le BFSI détenait 26,33% du chiffre d'affaires des utilisateurs finaux en 2026 car les institutions financières ont besoin de contrôles cloud continus, de preuves d'audit fiables et d'une remédiation rapide des problèmes de configuration importants. Ces besoins constituent une grande partie du marché des services CSPM gérés et favorisent les services de surveillance persistante.
Quelle région se développe le plus rapidement pour les services CSPM gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,23% jusqu'en 2032, soutenue par l'adoption du cloud et des exigences plus strictes en matière de cybersécurité et de données. La région constitue donc une source majeure de demande future pour le marché des services CSPM gérés, en particulier à mesure que l'utilisation réglementée du cloud se développe.