
Taille et part du marché des services IAM gérés et Zero-Trust
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.99 Milliards de dollars |
| Taille du Marché (2032) | 9.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services IAM gérés et Zero-Trust par Mordor Intelligence
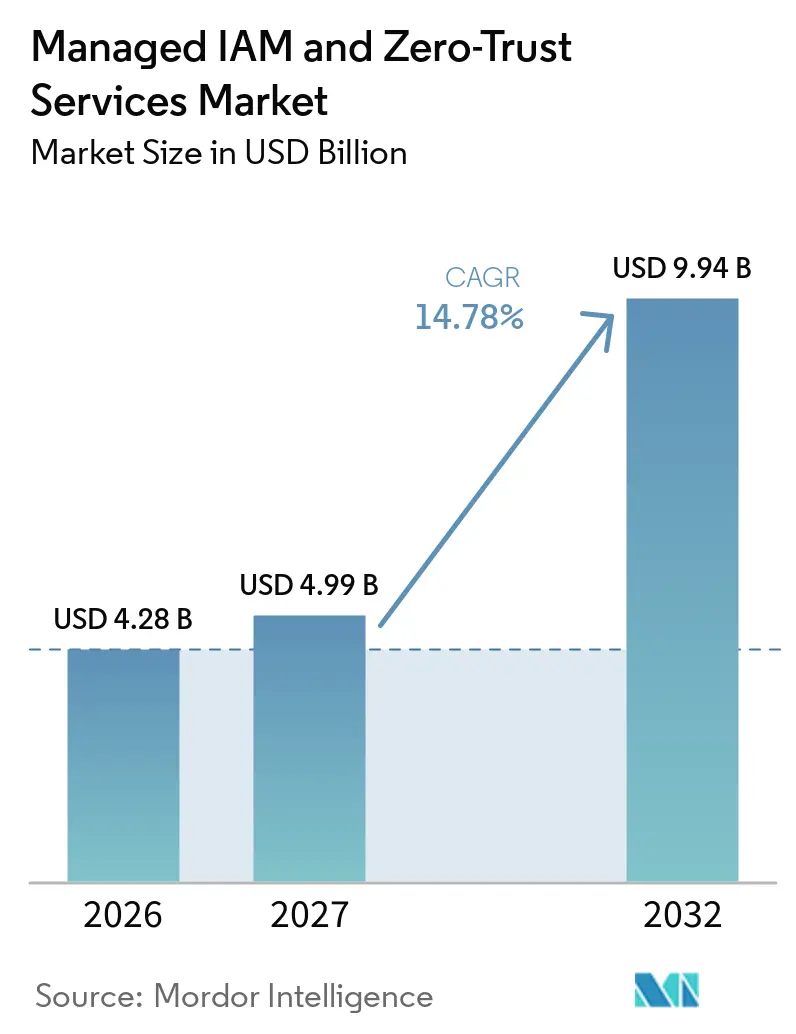
La taille du marché des services IAM gérés et Zero-Trust devrait augmenter de 4,28 milliards USD en 2026 à 4,99 milliards USD en 2027 et atteindre 9,94 milliards USD d'ici 2032, avec un CAGR de 14,78 % sur la période 2027-2032. Le marché des services IAM gérés et Zero-Trust est façonné par les équipes de sécurité des entreprises qui passent de systèmes d'identité autogérés à des prestataires spécialisés qui surveillent les accès, appliquent les politiques et maintiennent la gouvernance en continu. La migration vers le cloud et le travail hybride ont élargi le nombre d'utilisateurs, d'applications et d'environnements nécessitant une vérification. Les identités non humaines, notamment les comptes de service, les jetons API et les agents d'intelligence artificielle, ont ajouté un ensemble distinct d'identifiants que les entreprises doivent sécuriser. Les acheteurs traitent également les opérations d'identité gérées comme un contrôle opérationnel pouvant réduire l'exposition aux attaques basées sur l'identité et répondre aux besoins de conformité. Les coûts élevés de mise en œuvre, les intégrations complexes avec les systèmes existants et les exigences de résidence des données continueront d'influencer la sélection des prestataires et la conception du déploiement.
Principaux enseignements du rapport
- Par offre de services IAM gérés, le marché représentait 64,32 % de la part du marché des services IAM gérés et Zero-Trust en 2026, et il devrait se développer à un CAGR de 19,73 % jusqu'en 2032.
- Par type de service, les services gérés représentaient 68,32 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 17,73 % jusqu'en 2032.
- Par capacité technologique, la gestion des accès détenait 24,47 % du chiffre d'affaires en 2026, tandis que la gestion des identités machines et des secrets devrait se développer à un CAGR de 18,61 % jusqu'en 2032.
- Par mode de déploiement, les services basés sur le cloud détenaient 69,78 % du chiffre d'affaires sur le marché des services IAM gérés et Zero-Trust en 2026 et devraient se développer à un CAGR de 17,82 % jusqu'en 2032.
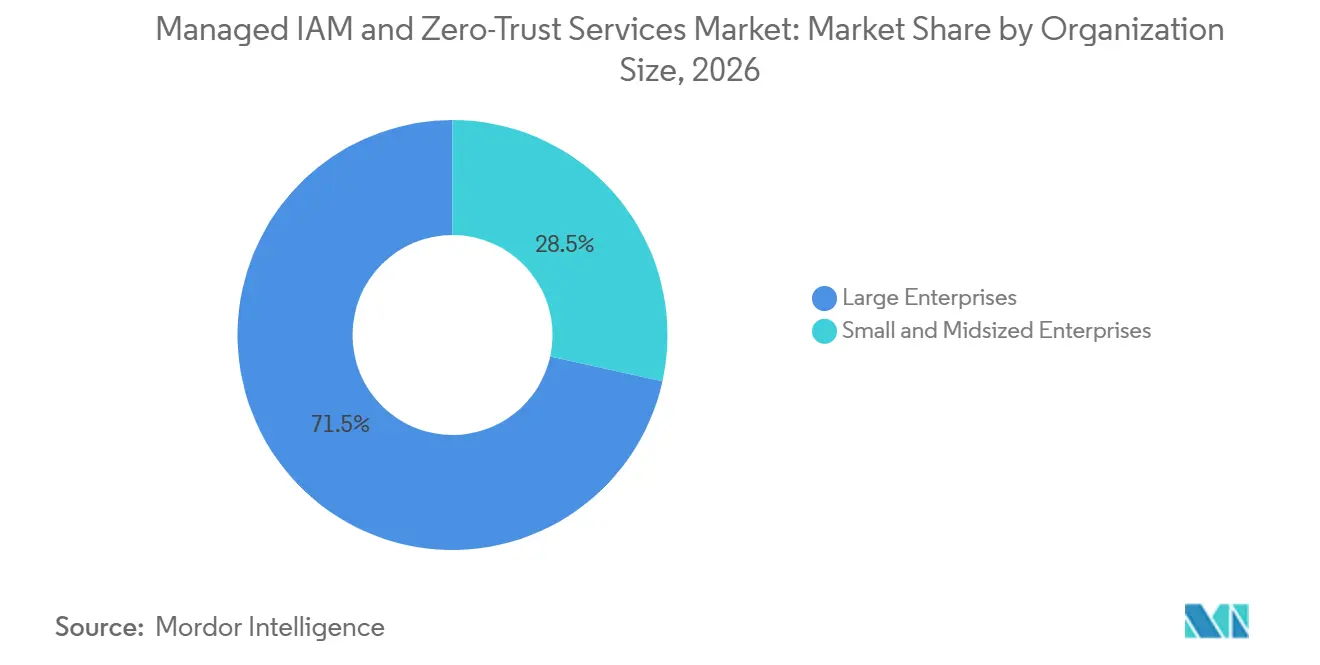
- Par taille d'organisation, les grandes entreprises représentaient 71,54 % du chiffre d'affaires en 2026, tandis que les PME devraient se développer à un CAGR de 17,82 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le secteur BFSI représentait 26,69 % du chiffre d'affaires en 2026, tandis que le secteur des technologies de l'information et des télécommunications devrait se développer à un CAGR de 18,54 % jusqu'en 2032.
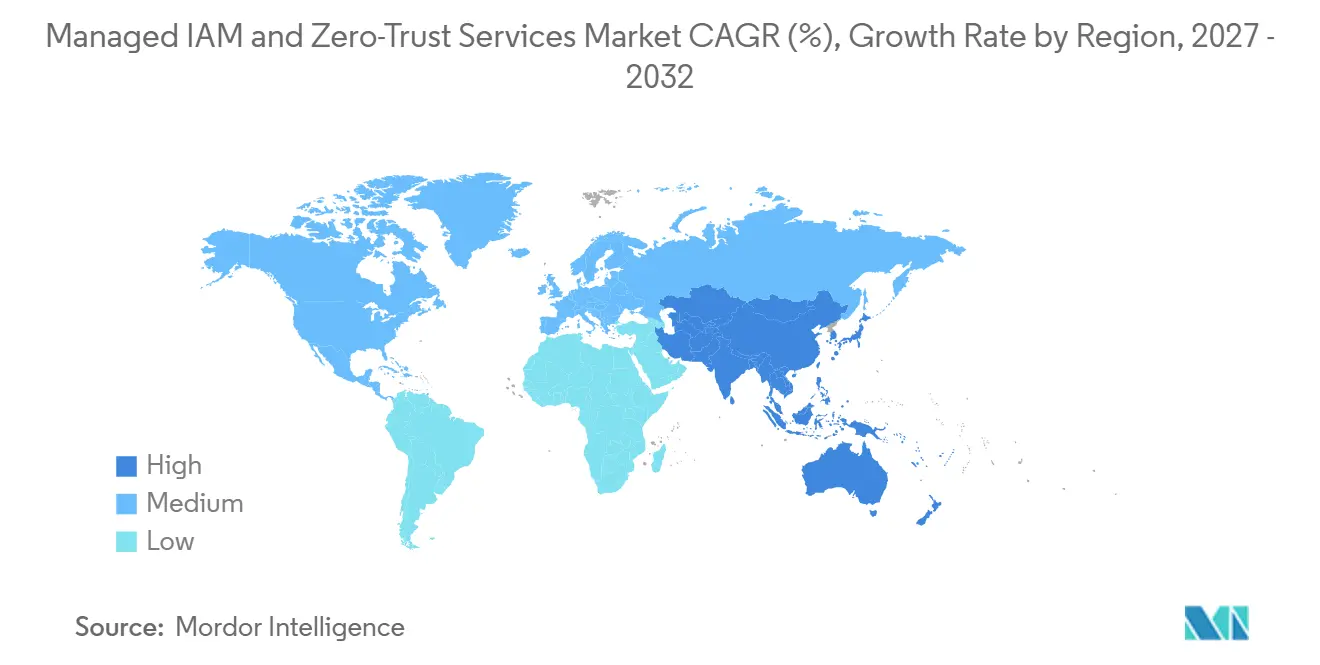
- Par géographie, l'Amérique du Nord détenait 41,64 % du chiffre d'affaires sur le marché des services IAM gérés et Zero-Trust en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Escalade des cyberattaques et violations de données basées sur l'identité | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Transition vers des modèles opérationnels Zero-Trust | +2.9% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des identités machines et des agents d'intelligence artificielle | +2.5% | Mondial, avec une intensité en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Mandats réglementaires pour la vérification continue et la gouvernance des accès | +2.3% | Europe et Amérique du Nord, avec extension vers l'Asie-Pacifique et le Moyen-Orient | Court terme (≤ 2 ans) |
| Migration vers le cloud et expansion de la main-d'œuvre hybride | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Clés d'accès résistantes au hameçonnage et authentification adaptative | +1.5% | Amérique du Nord et Europe, en progression en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des cyberattaques et violations de données basées sur l'identité
L'abus d'identité est devenu une voie d'accès initiale majeure dans les violations d'entreprises, augmentant le besoin d'une surveillance continue des identités. L'Identity Theft Resource Center a enregistré 3 322 événements de compromission de données aux États-Unis en 2025, soit une augmentation de 5 % par rapport à l'année précédente.[1] Sophos a constaté que 71 % des organisations ont subi au moins 1 violation liée à l'identité au cours des 12 mois précédents, avec un coût moyen de remédiation de 1,64 million USD par incident. Red Canary a signalé que les menaces liées à l'identité ont augmenté de 850 % en 2024 et représentaient 53 % du volume de menaces confirmées en 2025. Le marché des services IAM gérés et Zero-Trust bénéficie donc de la situation lorsque les équipes internes ont besoin de capacités de détection et de réponse permanentes qu'elles ne peuvent pas assurer seules. Les prestataires peuvent convertir cet écart opérationnel en contrats gérés plus longs centrés sur la détection et la réponse aux menaces liées à l'identité.
Transition vers des modèles opérationnels Zero-Trust
Les programmes Zero-Trust sont passés d'une intention politique à un moteur direct de l'approvisionnement en technologies et en services. Open Systems a constaté que seulement 8 % à 9 % des organisations interrogées avaient pleinement intégré des architectures Zero-Trust, tandis que beaucoup fonctionnaient avec un déploiement incomplet et une application des politiques incohérente. DXC Technology et Microsoft ont constaté que 66 % des organisations identifiaient les systèmes existants comme le principal obstacle à l'avancement de leur posture Zero-Trust.[2] Le marché des services IAM gérés et Zero-Trust bénéficie de cet écart de mise en œuvre car de nombreux acheteurs ont besoin d'une aide externe pour l'architecture, l'application des politiques et l'intégration. La prestation gérée et co-gérée peut offrir une voie pratique aux entreprises sans personnel spécialisé. Les prestataires disposant de plateformes intégrées d'application des accès sont mieux placés pour soutenir ces programmes à plusieurs étapes.
Prolifération des identités machines et des agents d'intelligence artificielle
Les comptes de service, les clés API, les certificats, les secrets et les identifiants des agents d'intelligence artificielle ont élargi le patrimoine d'identités au-delà des utilisateurs humains. Segura Security a signalé que les identités machines peuvent dépasser les identités humaines dans un rapport supérieur à 80 pour 1 dans les grandes organisations, les environnements natifs du cloud atteignant 40 000 identités machines pour chaque utilisateur humain. L'Institut SANS a constaté que 73 % des répondants utilisent de l'intelligence artificielle agentique ou de l'automatisation nécessitant des identifiants, mais qu'aucun contrôle de gouvernance individuel n'était utilisé par plus de 40 % des répondants. Seulement 8 % des répondants renouvelaient les identifiants non humains selon le cycle recommandé de 90 jours. Le marché des services IAM gérés et Zero-Trust réagit à mesure que la gestion des secrets et la gouvernance des identités machines deviennent des exigences standard dans les accords gérés. Les prestataires doivent gérer les cycles de vie des identifiants à des volumes qui ne peuvent pas être traités par des processus de gouvernance manuelle dans un rapport de 80 pour 1 dans les grandes organisations, les environnements natifs du cloud atteignant 40 000 identités machines.
Mandats réglementaires pour la vérification continue et la gouvernance des accès
Le règlement sur la résilience opérationnelle numérique (DORA) de l'Union européenne est appliqué depuis le 17 janvier 2025 et établit des exigences concernant l'identification des utilisateurs et des systèmes, l'authentification, l'accès au moindre privilège, les révisions des accès et la suppression rapide des droits d'accès. Ces obligations s'alignent étroitement sur le périmètre opérationnel des prestataires d'identité gérée, notamment dans les services financiers. La directive NIS2 a étendu les contrôles obligatoires de cybersécurité, y compris l'authentification multifacteur, aux entités essentielles et importantes. La loi européenne sur l'intelligence artificielle établit également des exigences en matière de traçabilité, d'attribution des accès et de supervision humaine pour les systèmes d'intelligence artificielle à haut risque. Le marché des services IAM gérés et Zero-Trust peut en bénéficier lorsque les équipes juridiques et de conformité recherchent des modèles de service combinant une gouvernance des accès auditable avec des opérations continues. Les besoins de conformité sont particulièrement importants en Europe et en Amérique du Nord, tandis que des cadres connexes élargissent la base d'acheteurs en Asie-Pacifique et au Moyen-Orient.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coûts élevés de mise en œuvre et d'exploitation continue | -1.8% | Mondial, avec une intensité dans le segment des PME | Court terme (≤ 2 ans) |
| Complexité de l'intégration des systèmes existants | -1.5% | Mondial, concentration dans les secteurs industriel et gouvernemental | Moyen terme (2-4 ans) |
| Propriété fragmentée des données d'identité machines et non humaines | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Préoccupations relatives à la résidence des données, au traitement par des tiers et au contrôle de l'externalisation | -0.8% | Europe, Moyen-Orient et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et d'exploitation continue
Les coûts élevés de déploiement et d'exploitation restent un obstacle significatif, en particulier pour les organisations de moins de 5 000 employés. Les engagements complexes en entreprise peuvent combiner la gouvernance des identités, la gestion des accès privilégiés et les outils d'identité machines avec des frais de service récurrents, l'intégration des applications et des travaux d'intégration personnalisés. RSA a constaté que 90 % des organisations signalaient des défis actifs dans l'adoption de l'authentification sans mot de passe et adaptative, tandis que 24 % indiquaient qu'une seule violation d'identité avait coûté plus de 10 millions USD. Ces coûts créent une pression à la fois sur les exigences d'investissement et sur l'exposition à la réponse aux incidents. Le marché des services IAM gérés et Zero-Trust doit donc soutenir des modèles de service qui rendent les contrôles d'identité complets plus accessibles aux équipes de sécurité de plus petite taille. La tarification à l'usage et les plateformes consolidées peuvent réduire l'effet de la tarification par siège sur les budgets des PME.
Complexité de l'intégration des systèmes existants
L'intégration des systèmes existants est un défi de livraison persistant car de nombreuses applications d'entreprise manquent d'API modernes, de prise en charge de la fédération ou d'interfaces d'accès standardisées. Zilla Security a constaté que 82 % des responsables de l'identité et de la sécurité identifiaient la difficulté d'intégration comme la principale raison pour laquelle les processus de gouvernance des identités n'étaient pas automatisés. Ses recherches ont également montré que 64 % citaient la difficulté à connecter les plateformes IGA aux applications SaaS et cloud, tandis que 18 % citaient l'effort requis pour adapter les outils aux portefeuilles d'applications non standard. Le marché des services IAM gérés et Zero-Trust dépend de la capacité des prestataires à connecter la gouvernance des identités aux parcs d'applications existants sans compromettre la cohérence des politiques. Les connecteurs préconstruits pour les systèmes de planification des ressources d'entreprise et les mainframes peuvent raccourcir les délais de mise en œuvre. Cette capacité peut également soutenir le renouvellement en réduisant les angles morts qui conduisent à des problèmes de sécurité et d'audit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
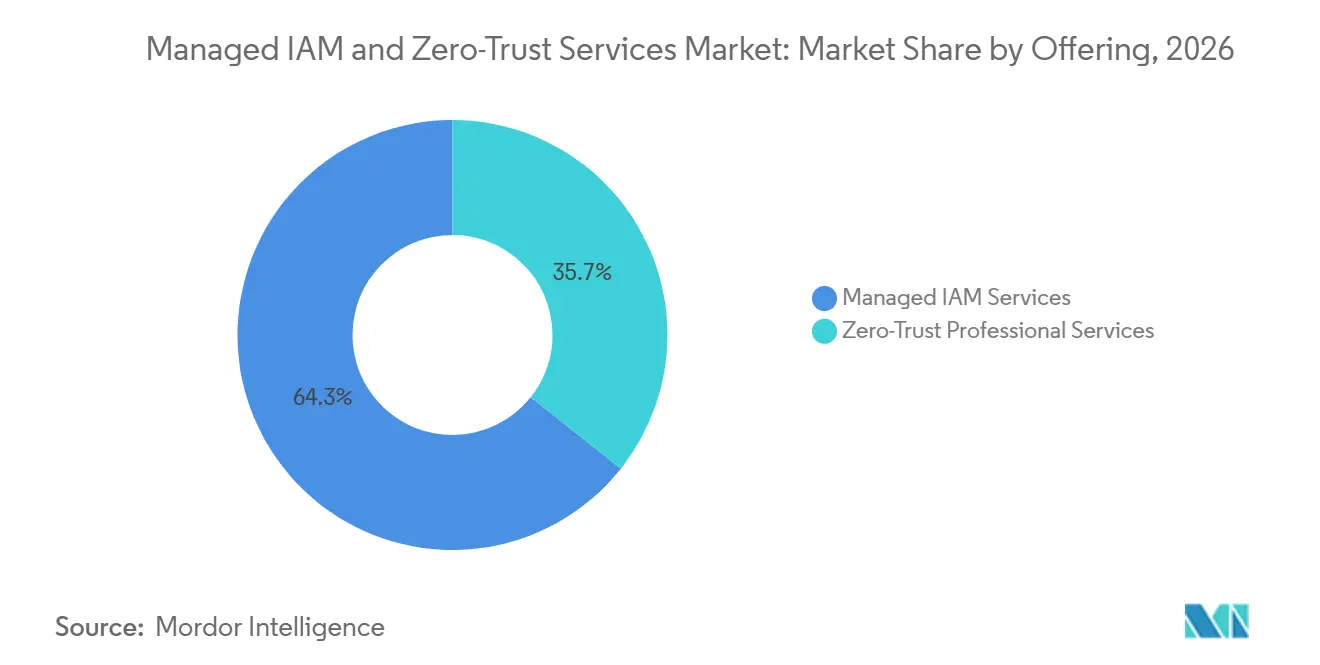
les opérations gérées mènent la livraison d'identité en entrepriseLes services IAM gérés représentaient 64,32 % de la taille du marché des services IAM gérés et Zero-Trust en 2026. Cette part reflète une préférence claire des acheteurs pour un soutien opérationnel continu plutôt que pour des travaux consultatifs limités. Les environnements d'identité nécessitent une surveillance continue, des révisions des accès, des mises à jour des politiques et une réponse aux nouveaux risques. Ces besoins récurrents favorisent les prestataires capables d'exercer un contrôle sur des périodes prolongées. Le marché des services IAM gérés et Zero-Trust est également soutenu par les connaissances accumulées qu'un prestataire développe sur les applications, les utilisateurs et les politiques d'accès d'un client.
Les coûts élevés de changement peuvent renforcer cette position une fois qu'un prestataire est intégré dans plusieurs systèmes. Les services professionnels Zero-Trust restent pertinents pour les entreprises qui se sont engagées dans des programmes Zero-Trust mais qui ont besoin de compétences spécialisées en architecture et en conseil. La gouvernance des identités machines et la gestion des secrets sont de plus en plus incluses dans les accords de niveau de service standard. L'acquisition de HashiCorp par IBM en février 2025 a intégré la plateforme de gestion des secrets Vault et l'outil d'accès privilégié Boundary dans l'infrastructure de services d'IBM. Cette démarche illustre la valeur accordée à la couche d'identité non humaine.
Par type de service :
les services gérés renforcent les revenus récurrentsLes services gérés détenaient 68,32 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 17,73 % jusqu'en 2032. Les entreprises utilisent ces arrangements pour maintenir des opérations d'identité prévisibles sans avoir à recruter et à retenir toutes les compétences IAM spécialisées en interne. Le modèle est adapté au provisionnement des accès, à la surveillance, à la gestion du cycle de vie et à l'administration des politiques qui nécessitent une exécution cohérente. Il déplace également les dépenses des achèvements de projets isolés vers une valeur contractuelle annuelle récurrente. Le marché des services IAM gérés et Zero-Trust bénéficie de la situation lorsque les acheteurs souhaitent un modèle opérationnel plus clair pour ces tâches de sécurité continues.
Les services professionnels conservent un rôle important dans la mise en œuvre en phase initiale, les migrations complexes et les travaux de préparation aux audits. Ces engagements offrent une expertise spécialisée lorsqu'une entreprise change de plateforme d'identité ou comble un écart de contrôle. Les services de support et de maintenance représentent la plus petite catégorie de revenus, mais ils peuvent maintenir les clients liés à un prestataire grâce aux mises à jour de la plateforme et au support de dépannage. Cette relation peut créer une voie pratique du support de base vers des opérations gérées plus larges. Pour tous les types de services, les acheteurs se tournent vers des contrats plus longs liés à des résultats oprationnels définis.
Par capacité technologique :
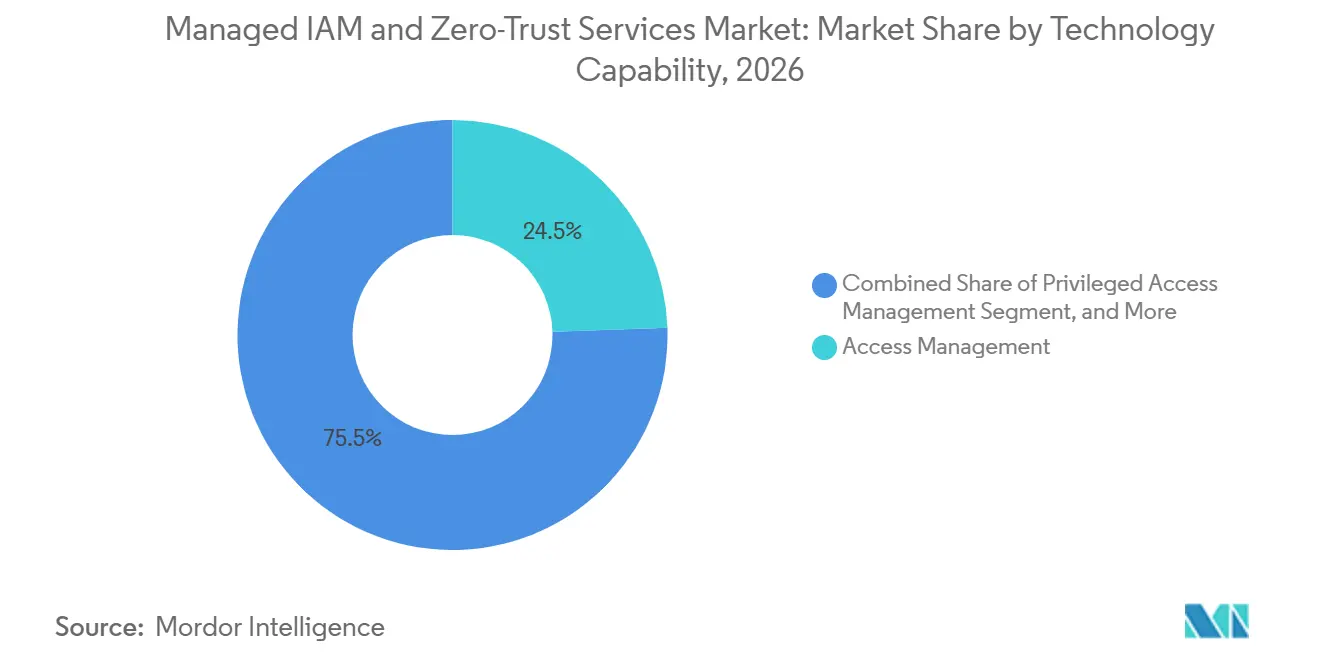
la gouvernance des identités machines s'accélèreLa gestion des accès a mené la capacité technologique avec 24,47 % du chiffre d'affaires en 2026. L'authentification unique, l'authentification multifacteur adaptative et les contrôles d'accès basés sur les risques sont devenus des mesures de référence dans de nombreux environnements d'entreprise. La gouvernance et l'administration des identités suit car les organisations réglementées ont besoin de processus de cycle de vie des accès auditables pour leurs utilisateurs humains. La gestion des accès privilégiés gagne en importance là où les systèmes critiques nécessitent une élévation juste-à-temps et un enregistrement des sessions. Les services d'annuaire, de fédération et d'authentification unique restent fondamentaux pour connecter les accès dans des environnements hybrides et multi-cloud.
La détection et la réponse aux menaces liées à l'identité deviennent plus importantes à mesure que les acheteurs connectent la gouvernance des accès statiques à la surveillance comportementale en temps réel. La FIDO Alliance a constaté que 93 % des comptes utilisateurs sont techniquement éligibles à l'authentification par clé d'accès, déplaçant le principal obstacle de la disponibilité de la plateforme vers la complexité du déploiement.[3] La gestion des identités machines et des secrets devrait se développer à un CAGR de 18,61 % jusqu'en 2032. Les agents d'intelligence artificielle et les charges de travail conteneurisées créent un grand nombre d'identifiants que les contrôles manuels ne peuvent pas gérer à grande échelle. Le marché des services IAM gérés et Zero-Trust offre donc des opportunités aux prestataires qui intègrent la gouvernance des identités non humaines dans leur prestation principale.

Par mode de déploiement :
la livraison cloud établit la référence architecturaleLes services basés sur le cloud représentaient 69,78 % de la taille du marché des services IAM gérés et Zero-Trust en 2026 et devraient se développer à un CAGR de 17,82 % jusqu'en 2032. Les plateformes d'identité natives du cloud peuvent utiliser des architectures axées sur les API et des intégrations avec les principaux environnements cloud. Ces capacités peuvent raccourcir le temps de déploiement et offrir de la flexibilité à mesure que les utilisateurs, les applications et les charges de travail évoluent. Elles aident également les acheteurs à appliquer la politique d'identité dans plus d'un environnement cloud. Le marché des services IAM gérés et Zero-Trust évolue donc vers la livraison cloud comme architecture principale pour les nouveaux programmes d'identité.
Le déploiement hybride reste important pour les acheteurs réglementés et les organisations ayant des exigences en matière de technologie opérationnelle ou de souveraineté des données. Ces entreprises peuvent conserver les fonctions de gouvernance sensibles sur site tout en utilisant des services basés sur le cloud pour l'authentification standard. Les déploiements sur site diminuent en tant que part du chiffre d'affaires, mais leur base absolue reste pertinente dans la fabrication industrielle et le secteur gouvernemental. La technologie opérationnelle existante et l'infrastructure classifiée peuvent rendre une migration complète impraticable. Les exigences de contrôle d'accès de la norme ISO/IEC 27001:2022 peuvent être mappées sur des contrôles compatibles avec le cloud, réduisant ainsi une préoccupation historique en matière de conformité.
Par taille d'organisation :
les PME comblent les lacunes en matière de maturité des identitésLes grandes entreprises représentaient 71,54 % du chiffre d'affaires en 2026. L'adoption précoce de programmes d'identité formels, une plus grande exposition réglementaire et des patrimoines d'identités plus complexes expliquent leur position de leader. Ces organisations ont souvent besoin d'un soutien professionnel pour de nombreuses applications, unités commerciales et modèles d'accès. Leurs exigences peuvent inclure la gouvernance, l'accès privilégié, l'identité machine et la détection des menaces dans le même modèle opérationnel. Le marché des services IAM gérés et Zero-Trust continue de dépendre de cette base de grandes entreprises pour des valeurs contractuelles substantielles.
Les PME devraient se développer à un CAGR de 17,82 % jusqu'en 2032, à mesure que la tarification des plateformes et la livraison groupée rendent des contrôles plus solides plus accessibles. Sophos a constaté que les organisations de 100 à 250 employés étaient 72 % moins susceptibles de détecter une attaque liée à l'identité que les organisations de 1 001 à 3 000 employés.[4] Un seul accord couvrant la gestion des accès, la gouvernance, l'accès privilégié et la détection des menaces peut réduire le coût et la charge de gestion pour les équipes de plus petite taille. L'adoption est particulièrement pertinente en Asie-Pacifique et en Amérique du Sud, où de nombreuses entreprises du marché intermédiaire augmentent leurs investissements dans les contrôles d'identité. La pression réglementaire et le contrôle des conseils d'administration peuvent faire de la maturité des identités une priorité opérationnelle à court terme.
Par secteur d'activité des utilisateurs finaux :
le BFSI mène tandis que les technologies de l'information et les télécommunications s'accélèrentLe secteur BFSI détenait 26,69 % du chiffre d'affaires en 2026. Le secteur présente des volumes élevés de transactions d'identité et est soumis à plusieurs niveaux d'exigences en matière d'accès et d'audit. La gestion des accès privilégiés gérée et la gouvernance des identités sont des domaines de dépenses importants car les institutions financières doivent réviser les accès et conserver les pistes d'audit. La sécurité des identités est donc traitée parallèlement aux risques opérationnels et systémiques plus larges. Le marché des services IAM gérés et Zero-Trust dispose d'une base solide dans les services financiers car le secteur nécessite une vérification continue plutôt que des contrôles périodiques.
Le secteur des technologies de l'information et des télécommunications devrait se développer à un CAGR de 18,54 % jusqu'en 2032. Les hyperscalers, les opérateurs de télécommunications et les prestataires de services gérés soutenant l'infrastructure d'intelligence artificielle font face à un nombre croissant d'identités machines, d'identifiants API et de relations d'accès tiers. La demande dans le secteur de la santé et des sciences de la vie est liée à la protection des données des patients et à l'accès aux dossiers de santé électroniques. La demande gouvernementale est liée aux mandats Zero-Trust, tandis que les fabricants industriels ont besoin d'une fédération des identités entre les environnements de technologie opérationnelle et les environnements informatiques. Les acheteurs du commerce de détail et du commerce électronique utilisent des contrôles d'identité client et une authentification adaptative pour renforcer la prévention de la fraude.
Analyse géographique
Marché des services IAM gérés et de confiance zéro en Amérique du Nord
L'Amérique du Nord a représenté 41,64 % des revenus en 2026. La région combine des programmes d'identité d'entreprise matures, de larges exigences réglementaires et une adoption précoce des approches de confiance zéro. Les États-Unis constituent la base de revenus la plus importante, tandis que les entreprises de taille intermédiaire accroissent leur externalisation pour combler les lacunes en matière de rôles spécialisés dans la sécurité des identités. Les exigences de divulgation de la Securities and Exchange Commission, les lois étatiques sur la protection des données et le mandat fédéral relatif à la confiance zéro soutiennent une attention continue portée aux contrôles d'identité. Le Canada constitue un autre bassin de demande axé sur la conformité, à mesure que les institutions financières adoptent des cadres d'identité, et le Mexique bénéficie des programmes de transformation numérique transfrontaliers.
Marché des services IAM gérés et de confiance zéro en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 19,23 % jusqu'en 2032, soit le taux le plus rapide parmi les groupes géographiques. Les initiatives nationales d'identité numérique, les mandats en matière de cybersécurité et l'expansion des investissements dans le cloud soutiennent la demande dans l'ensemble de la région. La Chine est portée par la numérisation industrielle, tandis que l'Inde bénéficie de son infrastructure d'identité numérique et de sa capacité croissante en services informatiques. Les exigences de certification en cybersécurité de la Corée du Sud et les stratégies de confiance zéro pilotées par le gouvernement australien ajoutent une demande supplémentaire. La diversité des exigences nationales signifie que les organisations opérant dans plusieurs pays ont besoin d'une gouvernance des accès cohérente malgré des attentes de conformité différentes.
Marché des services IAM gérés et de confiance zéro en Europe, en Amérique du Sud et au Moyen-Orient
DORA, NIS2 et la loi européenne sur l'IA établissent un socle de conformité pour la gouvernance des accès, l'authentification et la traçabilité. L'Allemagne, le Royaume-Uni et la France soutiennent chacun la demande à travers des exigences en matière de sécurité, de services financiers et de souveraineté numérique. L'Amérique du Sud est un marché émergent porté par les règles de protection des données du Brésil, suivi par le Chili et l'Argentine à mesure que les programmes de transformation numérique augmentent les dépenses en sécurité gérée. Le Moyen-Orient prend de l'élan grâce à l'agenda de transformation numérique de l'Arabie saoudite, aux orientations relatives à la confiance zéro des Émirats arabes unis et aux investissements des prestataires de services régionaux.
Paysage concurrentiel
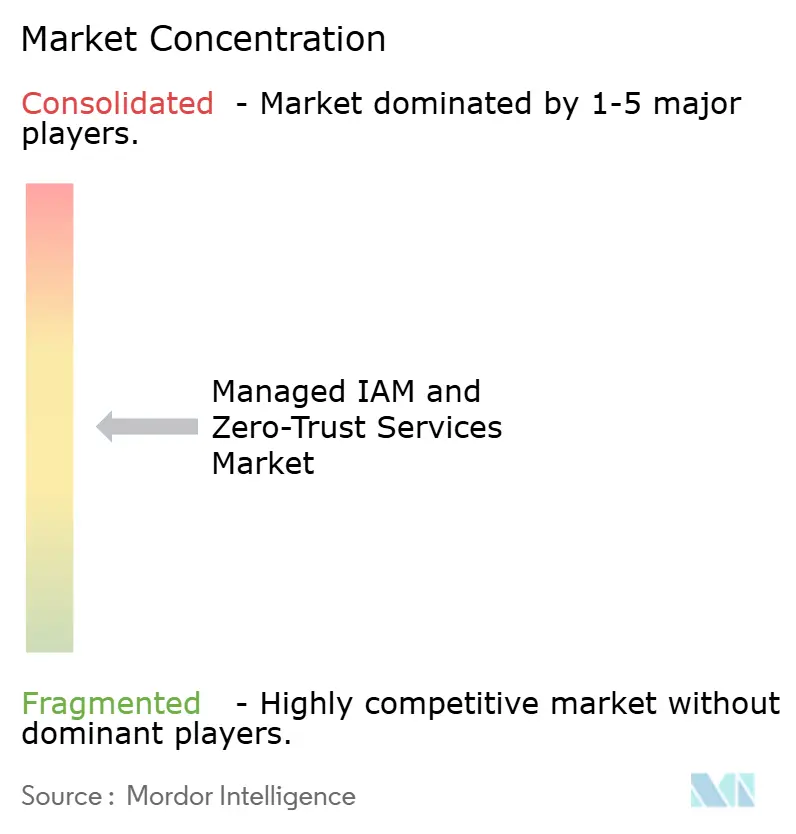
Le marché des services IAM gérés et Zero-Trust est modérément concentré parmi les principaux prestataires mais fragmenté dans le segment intermédiaire. Les grandes entreprises de services informatiques mondiales, notamment IBM, Accenture, Deloitte, TCS et Cognizant, se font concurrence sur la base de larges capacités de livraison, d'une infrastructure multi-régions et de la capacité à inclure les opérations d'identité dans des contrats d'externalisation plus larges. Les spécialistes de la sécurité des identités se font concurrence sur la profondeur technique, un déploiement plus rapide pour les nouveaux environnements et des accords de service basés sur les résultats. La catégorie est de plus en plus définie par la convergence des plateformes, dans laquelle la gestion des accès, des accès privilégiés, la détection des menaces, l'identité machine et la sécurité réseau sont combinées.
Palo Alto Networks a finalisé l'acquisition de CyberArk en février 2026, combinant la gestion des accès privilégiés, l'identité machine, le SASE et les capacités de renseignement sur les menaces au sein d'une architecture de sécurité plus large. ServiceNow a acquis Veza en mars 2026 pour ajouter des capacités de graphe des autorisations effectives à AI Control Tower. SailPoint a acquis Entro Security en juin 2026 pour ajouter la découverte d'identités non humaines et la gestion des secrets à sa plateforme Agentic Fabric. Ces transactions montrent que la gouvernance des agents d'intelligence artificielle et des identités non humaines est devenue une exigence concurrentielle centrale. Le marché des services IAM gérés et Zero-Trust offre également des opportunités dans la gouvernance des identités machines pour les PME, la livraison hybride souveraine et les programmes d'identité pour agents d'intelligence artificielle.
La différenciation technologique façonne les taux de réussite dans l'ensemble du secteur. Les prestataires dotés d'analyses comportementales, d'une évaluation continue des accès et d'une révocation automatisée des sessions peuvent offrir une protection des identités en temps réel plus solide que ceux utilisant uniquement des contrôles basés sur des règles. Okta a acquis Permiso Security en juillet 2026 et a ensuite annoncé des innovations produit élargies pour Okta Identity Governance et Okta Privileged Access en septembre 2026. DXC Technology s'est associé à Primary en août 2026 pour offrir un plan de contrôle unifié Zero-Trust natif à l'intelligence artificielle en tant que service géré. Ces actions montrent comment les prestataires combinent la livraison gérée avec la gouvernance des accès par intelligence artificielle et le soutien à la conformité.
Leaders du secteur des services IAM gérés et Zero-Trust
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Wipro Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services IAM gérés et de confiance zéro Entreprises couvertes dans ce rapport
- IBM Corporation
- Accenture plc
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- Kyndryl Holdings, Inc.
- NTT DATA Corporation
- DXC Technology Company
- Atos SE
- Fujitsu Limited
- Okta, Inc.
- Microsoft Corporation
- CyberArk Software Ltd.
- SailPoint Technologies, Inc.
- Ping Identity Holding Corp.
- Palo Alto Networks, Inc.
- Zscaler, Inc.
- Broadcom Inc.
- Oracle Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
Développements industriels récents dans Marché des services IAM gérés et de confiance zéro
- Octobre 2026 : IonQ a accepté d'acquérir Elisity, un fournisseur de microsegmentation basée sur l'identité, pour un montant pouvant atteindre 1,3 milliard USD. La transaction ajoute l'application Zero-Trust au niveau de la couche réseau au portefeuille d'IonQ et reflète la convergence accélérée des architectures de sécurité des identités et des réseaux dans les programmes Zero-Trust d'entreprise.
- Septembre 2026 : Okta a annoncé des innovations produit élargies pour Okta Identity Governance et Okta Privileged Access, intégrant des capacités de détection et de réponse aux menaces liées à l'identité issues de l'acquisition de Permiso Security, avec de nouveaux outils pour combler les angles morts de gouvernance et étendre les contrôles de privilèges permanents nuls aux environnements d'entreprise pilotés par l'intelligence artificielle.
- Août 2026 : DXC Technology s'est associé à Primary en tant que prestataire exclusif de services gérés pour le plan de contrôle unifié Zero-Trust natif à l'intelligence artificielle de Primary, offrant aux entreprises un service co-géré qui régit l'accès des agents d'intelligence artificielle aux données d'entreprise, applique la politique d'identité et soutient la conformité réglementaire, ciblant les organisations qui déploient l'intelligence artificielle à grande échelle et nécessitent une gouvernance gérée.
- Juillet 2026 : Okta a finalisé l'acquisition de Permiso Security pour 200 millions USD, ajoutant des capacités de détection et de réponse aux menaces liées à l'identité dans le cloud au portefeuille de gouvernance des identités gérées d'Okta et renforçant la détection en temps réel des accès anormaux pour les environnements natifs du cloud.
Périmètre du rapport mondial sur le marché des services IAM gérés et Zero-Trust
Les services IAM gérés et Zero-Trust sont des capacités fournies en externe pour gérer les identités numériques, les droits d'accès, l'authentification, l'accès privilégié et la gouvernance des identités dans le cadre d'un modèle de sécurité Zero-Trust. Les prestataires aident les organisations à appliquer l'accès au moindre privilège, à vérifier en continu les utilisateurs et les appareils, et à réduire les risques de sécurité liés à l'identité dans les environnements sur site, cloud et hybrides.
Le rapport sur le marché des services IAM gérés et Zero-Trust est segmenté par offre (services IAM gérés et services professionnels Zero-Trust), type de service (services professionnels, services gérés et services de support et de maintenance), capacité technologique (gouvernance et administration des identités, gestion des accès, gestion des accès privilégiés, détection et réponse aux menaces liées à l'identité, annuaire, fédération et authentification unique, authentification et accès sans mot de passe, et gestion des identités machines et des secrets), modèle de déploiement (basé sur le cloud, hybride et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance (BFSI), technologies de l'information et télécommunications, santé et sciences de la vie, gouvernement et secteur public, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services IAM gérés |
| Services professionnels Zero-Trust |
| Services professionnels |
| Services gérés |
| Services de support et de maintenance |
| Gouvernance et administration des identités |
| Gestion des accès |
| Gestion des accès privilégiés |
| Détection et réponse aux menaces liées à l'identité |
| Annuaire, fédération et authentification unique |
| Authentification et accès sans mot de passe |
| Gestion des identités machines et des secrets |
| Basé sur le cloud |
| Hybride |
| Sur site |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par offre | Services IAM gérés | |
| Services professionnels Zero-Trust | ||
| Par type de service | Services professionnels | |
| Services gérés | ||
| Services de support et de maintenance | ||
| Par capacité technologique | Gouvernance et administration des identités | |
| Gestion des accès | ||
| Gestion des accès privilégiés | ||
| Détection et réponse aux menaces liées à l'identité | ||
| Annuaire, fédération et authentification unique | ||
| Authentification et accès sans mot de passe | ||
| Gestion des identités machines et des secrets | ||
| Par mode de déploiement | Basé sur le cloud | |
| Hybride | ||
| Sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services IAM gérés et Zero-Trust en 2026 ?
La taille du marché des services IAM gérés et Zero-Trust devrait augmenter de 4,28 milliards USD en 2026 à 4,99 milliards USD en 2027 et atteindre 9,94 milliards USD d'ici 2032, avec un CAGR de 14,78 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de services IAM gérés et Zero-Trust ?
Les attaques liées à l'identité, l'adoption du cloud, le travail hybride, les identités non humaines et les exigences réglementaires augmentent le besoin d'une gouvernance continue des accès. Ces facteurs augmentent également la demande de surveillance gérée et d'application des politiques.
Quelle offre IAM gérée détient la plus grande part ?
Les services IAM gérés détiennent 64,32 % du chiffre d'affaires en 2026. Cette part reflète la demande des entreprises pour des opérations d'identité continues plutôt que des engagements consultatifs isolés.
Quel modèle de déploiement mène les services IAM gérés et Zero-Trust ?
Les services basés sur le cloud détiennent 69,78 % du chiffre d'affaires en 2026. Ils devraient se développer à un CAGR de 17,82 % jusqu'en 2032, les acheteurs recherchant une livraison d'identité adaptable.
Quel secteur d'activité des utilisateurs finaux mène les dépenses en services IAM gérés ?
Le secteur BFSI mène avec une part de chiffre d'affaires de 26,69 % en 2026. Le secteur présente des volumes élevés de transactions d'identité et d'importantes obligations réglementaires.
Quelle région se développe le plus rapidement pour les services IAM gérés et Zero-Trust ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,23 % jusqu'en 2032. Les investissements dans le cloud, les programmes d'identité numérique et les exigences de cybersécurité soutiennent cette expansion.