
Taille et Part du Marché des Services de Sécurité CDN Gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.61 Milliards de dollars |
| Taille du Marché (2032) | 8.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Sécurité CDN Gérés par Mordor Intelligence
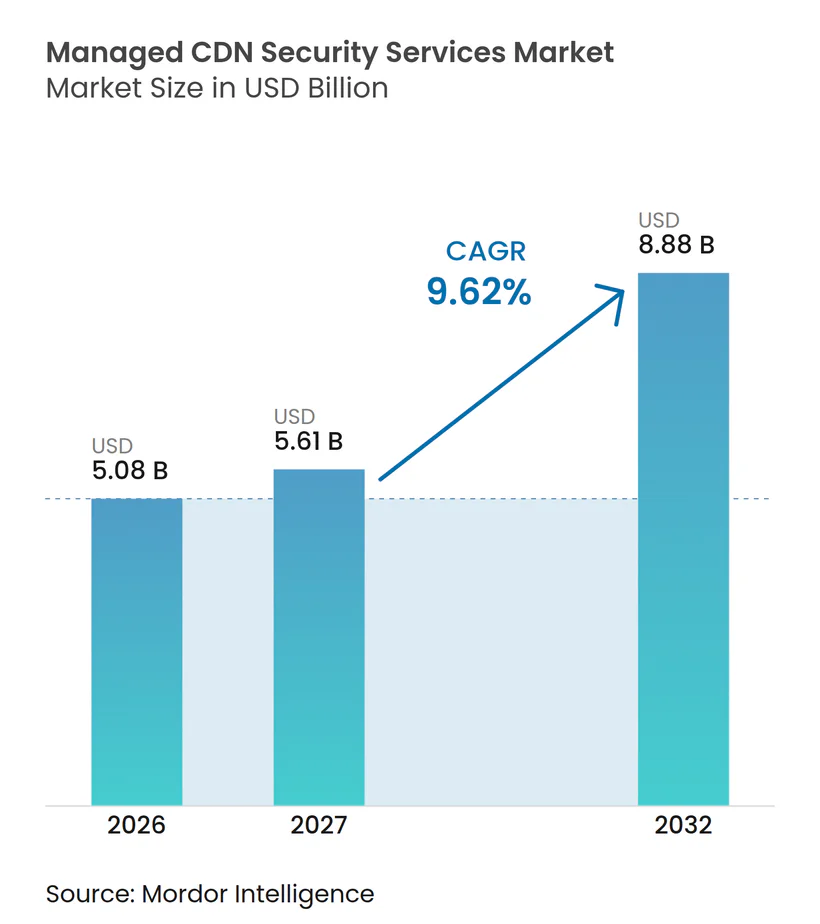
La taille du marché des services de sécurité CDN gérés devrait s'étendre de 5,08 milliards USD en 2026 et 5,61 milliards USD en 2027 à 8,88 milliards USD d'ici 2032, enregistrant un CAGR de 9,62% entre 2027 et 2032. La demande reflète une évolution des achats de sécurité en entreprise vers des plateformes gérées qui combinent la livraison de contenu avec la protection en périphérie du réseau. Les organisations consolident la mitigation DDoS, les pare-feux d'application web, les contrôles de bots et la protection des API plutôt que de gérer des produits séparés. Les fournisseurs qui ajoutent la sécurité des API, la gestion des bots et la couverture des opérations de sécurité peuvent obtenir des valeurs de contrat plus élevées que les fournisseurs disposant d'une seule capacité de protection. Le marché des services de sécurité CDN gérés bénéficie également lorsque les clients ont besoin de contrôles cohérents dans des environnements cloud, hybrides et d'applications distribuées. La concurrence se concentre de plus en plus sur l'étendue de la plateforme, la gestion des politiques et la capacité à prendre en charge les charges de travail réglementées.
Points Clés du Rapport
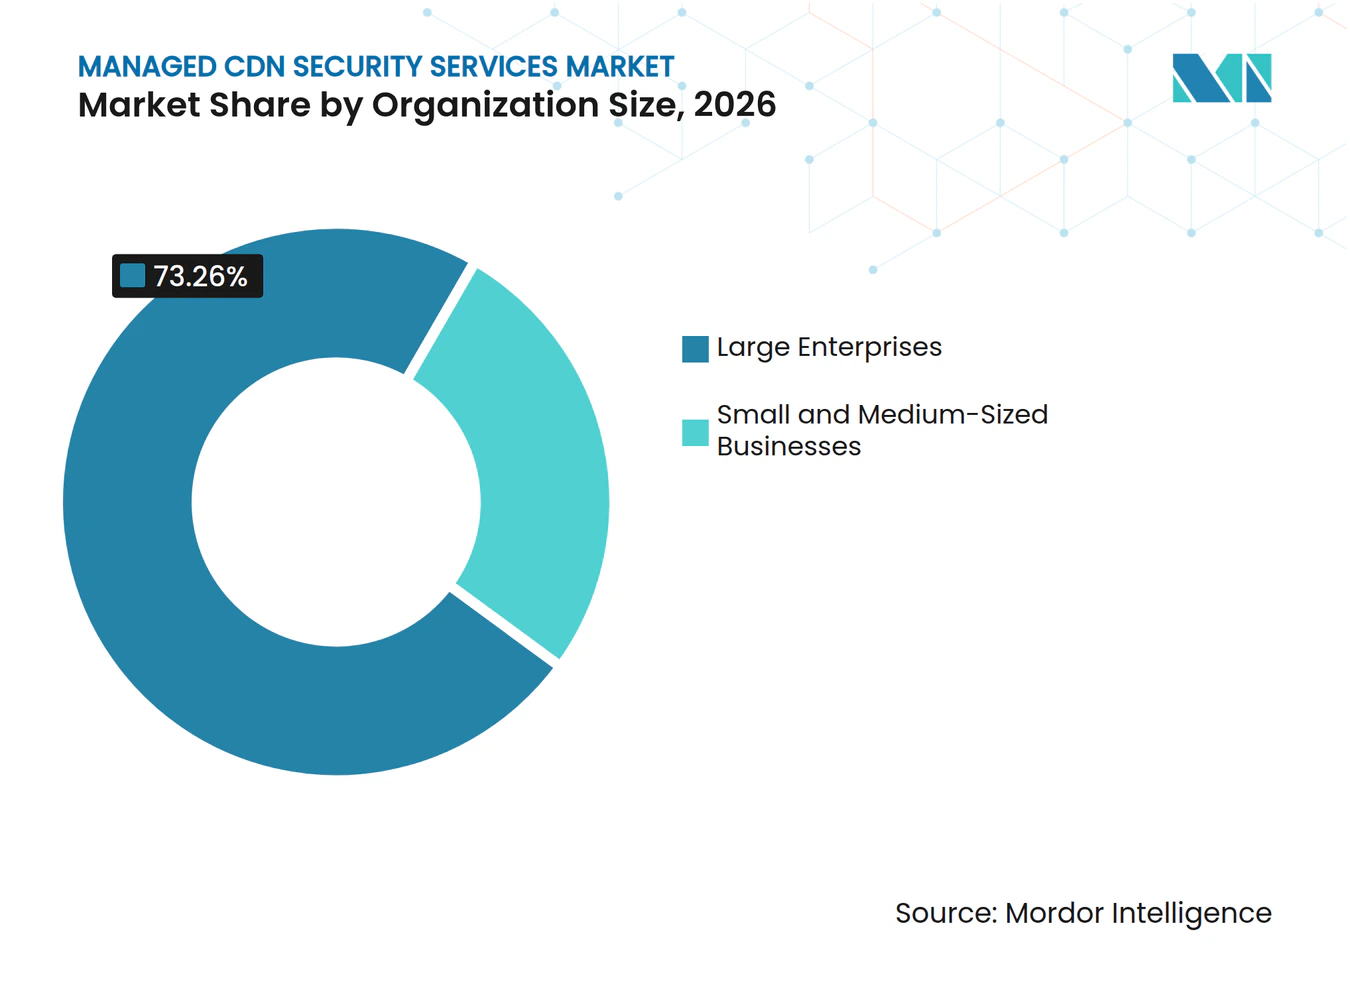
- Par taille d'organisation, les grandes entreprises détenaient 73,26% de la part du marché des services de sécurité CDN gérés en 2026, tandis que les PME devraient se développer à un CAGR de 10,02% jusqu'en 2032.
- Par type de sécurité, la protection DDoS représentait 87,43% de la taille du marché des services de sécurité CDN gérés en 2026, tandis que la sécurité des API et la protection à l'exécution devraient se développer à un CAGR de 10,81% jusqu'en 2032.
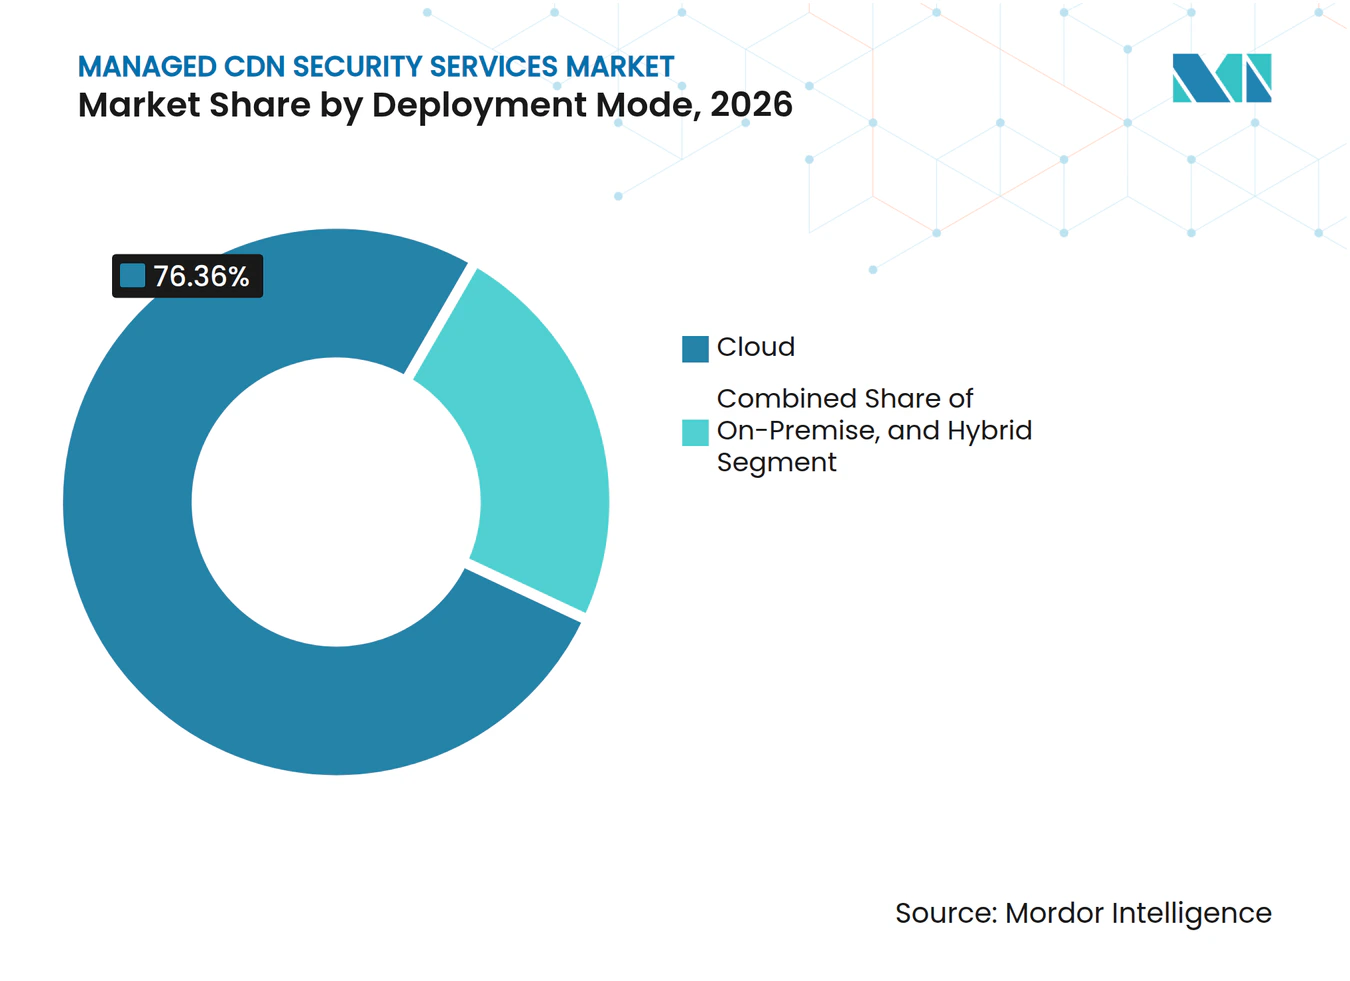
- Par mode de déploiement, le cloud détenait une part de 76,36% en 2026 et devrait se développer à un CAGR de 10,19% jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, les médias et le divertissement représentaient une part de 22,56% en 2026, tandis que le commerce de détail et le commerce électronique devraient se développer à un CAGR de 10,98% jusqu'en 2032.
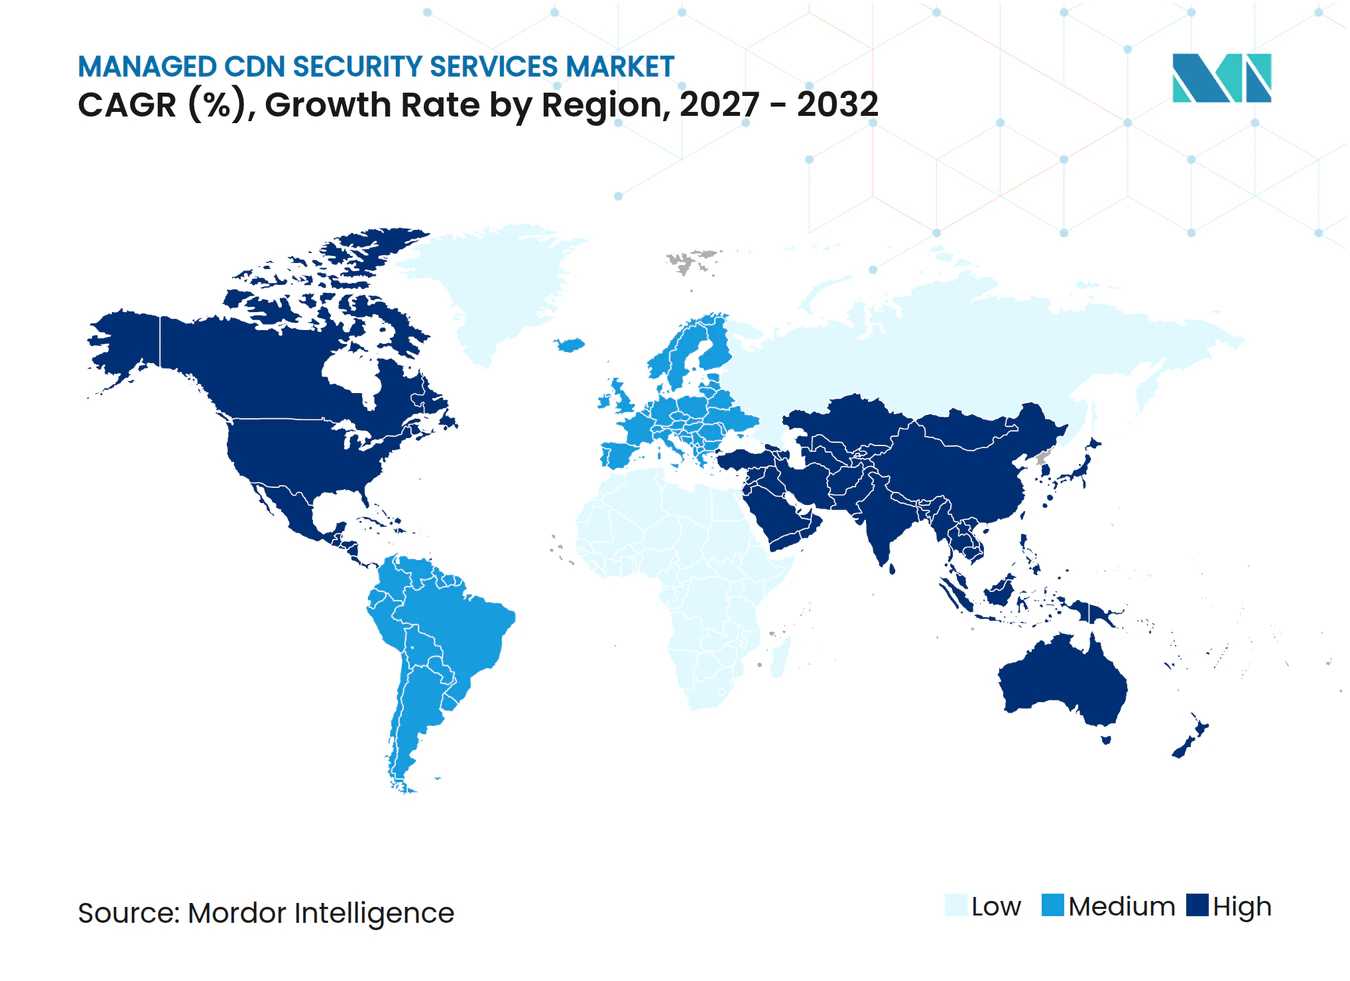
- Par géographie, l'Amérique du Nord détenait une part de 42,29% en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,57% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Fréquence et Sophistication Croissantes des Attaques DDoS et de Couche 7 | +2.8% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Transition des Entreprises vers des Architectures Multi-Cloud et en Périphérie | +2.0% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance Rapide du Trafic Vidéo OTT et de Diffusion en Temps Réel | +1.8% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Obligations Réglementaires de Disponibilité et de Protection des Données | +1.2% | Europe et Amérique du Nord | Court terme (≤ 2 ans) et Moyen terme (2-4 ans) |
| Convergence de la Sécurit Native en Périphérie pour les Charges de Travail d'IA | +0.9% | Amérique du Nord et Asie-Pacifique, avec adoption précoce à Singapour et aux Émirats Arabes Unis | Moyen terme (2-4 ans) et Long terme (≥ 4 ans) |
| Automatisation des Politiques de Sécurité Gérées Réduisant la Pénurie de Ressources SecOps | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fréquence et Sophistication Croissantes des Attaques DDoS et de Couche 7
Le marché des services de sécurité CDN gérés répond à des attaques qui utilisent plusieurs vecteurs et se terminent souvent avant que les procédures d'escalade traditionnelles puissent être déclenchées. Cloudflare a rapporté que 96,62% des attaques au niveau de la couche réseau au cours du premier semestre 2026 sont restées en dessous de 500 Mbps, mais ces événements pouvaient tout de même surcharger les résolveurs DNS et les tables de connexion.[1] Les attaques par inondation DNS sont passées de 25,7% à 40,0% de l'activité au niveau de la couche réseau d'un trimestre à l'autre, tandis que l'amplification CLDAP a augmenté de 580% au cours de la même période. NETSCOUT a constaté que les attaques en chemin direct représentaient 64% des attaques au cours du premier semestre 2026 et avaient augmenté pour un troisième semestre consécutif.[2] Ces tendances favorisent les services gérés qui appliquent la mitigation en périphérie avant que le trafic d'attaque n'atteigne l'infrastructure applicative. Le besoin d'une protection rapide et continuellement gérée soutient les dépenses sur le marché des services de scurité CDN gérés.
Transition des Entreprises vers des Architectures Multi-Cloud et en Périphérie
Les entreprises utilisant plusieurs fournisseurs de cloud font face à des lacunes de sécurité lorsque chaque environnement dispose de politiques et d'outils distincts. Le marché des services de sécurité CDN gérés bénéficie des clients qui recherchent un plan de contrôle partagé pour la protection web, des API et contre les DDoS dans les environnements cloud public, les centres de données privés et les environnements hybrides. Akamai a lancé App and API Protector Hybrid en avril 2025 pour étendre ses ensembles de règles du Moteur de Sécurité Adaptatif dans ces environnements grâce à la mise à l'échelle automatique native Kubernetes. Cloudflare a identifié sa capacité à fournir sécurité, performance et fiabilité via un seul fournisseur comme un facteur de différenciation dans son dépôt annuel 2025. Des contrôles d'accès cohérents et des politiques de chiffrement sont importants pour les organisations soumises aux exigences ISO 27001 et PCI DSS. Ce schéma d'approvisionnement favorise les fournisseurs capables de remplacer des produits ponctuels distincts par des services de sécurité gérés couvrant l'ensemble du parc applicatif.
Croissance Rapide du Trafic Vidéo OTT et de Diffusion en Temps Réel
La diffusion en direct crée des conséquences financières et opérationnelles immédiates lorsqu'une attaque DDoS, un événement d'abus de CDN ou un incident de piratage de contenu interrompt la livraison. Le marché des services de sécurité CDN gérés est donc pertinent pour les diffuseurs, les plateformes de jeux et les opérateurs de streaming qui ont besoin à la fois d'une protection du trafic et de contrôles d'intégrité du contenu. CDNetworks a rapporté que l'Asie-Pacifique représentait 67,45% de l'activité DDoS de couche 7 en 2025, avec les plateformes SaaS, fintech et de jeux sous pression concentrée. Nagravision et Broadpeak ont introduit en 2025 une solution qui utilise l'analyse par IA pour surveiller le trafic CDN et les demandes de licences DRM afin de détecter les flux pirates sans perturber les spectateurs légitimes. Fastly a déclaré que sa plateforme en périphérie traite 1,8 trillion de requêtes HTTP par jour et a ensuite établi un partenariat avec Comcast et NBCUniversal pour la livraison de sports en direct sur Peacock. Les fournisseurs qui combinent protection volumétrique et services d'intégrité du contenu peuvent concourir pour des contrats d'événements en direct à haute valeur ajoutée.
Obligations Réglementaires de Disponibilité et de Protection des Données
Le marché des services de sécurité CDN gérés est soutenu par des réglementations qui exigent une gestion documentée des risques, des rapports d'incidents et des opérations numériques résilientes. L'ENISA a déclaré que le cadre NIS2 impose des exigences importantes aux entités relevant de son champ d'application, notamment des mesures de gestion des risques et des contrôles de sécurité de la chaîne d'approvisionnement. Ces exigences créent des examens formels d'approvisionnement des contrôles des fournisseurs, des pistes d'audit et des capacités de réponse aux incidents. Les clients des services financiers ont également besoin d'une planification de la résilience opérationnelle qui relie la disponibilité des API à des procédures de continuité testées. Les fournisseurs disposant de certifications établies, de contrôles documentés et de processus d'incidents gérés sont mieux positionnés que les fournisseurs à moindre coût qui manquent de ces preuves. La discipline d'approvisionnement qui en résulte soutient des évaluations de fournisseurs plus longues mais peut améliorer la valeur des contrats gérés.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Pénurie Mondiale de Praticiens Qualifiés en Cybersécurité | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Coût Total Élevé de la Mitigation Permanente pour les Petites et Moyennes Entreprises | -1.0% | Mondial, avec une intensité plus grande dans les marchés émergents et les villes de niveau 2 | Court terme (≤ 2 ans) et Moyen terme (2-4 ans) |
| Fragmentation des Politiques Multi-CDN et Coûts de Sortie Cachés | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Inspection du Trafic Chiffré et Compromis en Matière de Confidentialité | -0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie Mondiale de Praticiens Qualifiés en Cybersécurité
Le marché des services de sécurité CDN gérés bénéficie des clients qui manquent de capacité de sécurité interne, mais les fournisseurs ont également besoin de personnel qualifié pour exploiter et soutenir leurs offres. ISC2 a estimé un écart mondial de 4,8 millions de postes dans la main-d'œuvre en cybersécurité en 2025, en hausse de 19% par rapport à l'année précédente. L'organisation a également rapporté que la main-d'œuvre devrait s'étendre de 87% pour répondre à la demande, tandis que l'expansion réelle de la main-d'œuvre était de 0,1%. L'ISACA a constaté que 55% des équipes de sécurité étaient en sous-effectif et que 65% avaient des postes vacants en 2025.[3] Les pénuries de personnel peuvent retarder l'ajustement des politiques et la réponse aux incidents, ce qui affecte la qualité des services gérés premium. L'automatisation du travail analytique de routine peut limiter cette contrainte et élever la barrière de livraison pour les fournisseurs plus petits.
Coût Total Élevé de la Mitigation Permanente pour les Petites et Moyennes Entreprises
La mitigation DDoS permanente et les services WAF gérés incluent des coûts d'infrastructure plus faciles à absorber pour les grandes entreprises que pour les PME. Les frais de sortie variables liés au routage multi-CDN peuvent rendre les coûts totaux de possession difficiles à prévoir même lorsque le prix du service semble gérable. Yottaa a introduit des services de performance web gérés pour les détaillants en février 2025 et a déclaré que des piles CDN et de sécurité non consolidées pouvaient coûter 40% de plus qu'une alternative gérée. ISC2 a identifié les réductions budgétaires comme le principal facteur contribuant aux pénuries de personnel en cybersécurité pour 33% des organisations dans son étude 2025. La tarification à l'usage et les canaux de fournisseurs de services de sécurité gérés peuvent réduire les barrières à l'entrée pour les clients plus petits. Cependant, la pression sur les prix reste une limite à l'adoption là où les budgets numériques sont volatils.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Taille d'Organisation :
Les Grandes Entreprises Ancrent les Revenus Tandis que les PME AccélèrentLes grandes entreprises détenaient une part de 73,26% en 2026, reflétant leur besoin de routage multi-CDN, de protection complète des applications web et des API, et de contrôles permanents sur de nombreuses charges de travail. Ces acheteurs ont souvent des obligations de conformité complexes et des coûts élevés liés aux interruptions d'application. Cloudflare a déclaré que les clients entreprises recherchent de plus en plus une plateforme intégrée unique pour la sécurité, la performance et la fiabilité. Cette préférence éloigne les achats des fournisseurs distincts de DDoS, WAF et de livraison. Akamai a enregistré 150 milliards d'attaques ciblant les API sur un total de 311 milliards d'attaques d'applications web, montrant l'étendue de la sécurité que les contrats entreprises peuvent nécessiter de couvrir. La couverture des opérations de sécurité superposée aux contrôles automatisés en périphérie est un facteur de différenciation clé pour ces clients. Une telle couverture peut augmenter les valeurs de contrat là où les équipes internes ont besoin d'un soutien spécialisé. Le marché des services de sécurité CDN gérés reste étroitement lié à ces déploiements plus importants et sensibles à la conformité.
Les PME devraient se développer à un CAGR de 10,02% jusqu'en 2032, grâce à la tarification à l'usage et aux canaux de fournisseurs de services de sécurité gérés qui améliorent l'accès aux contrôles avancés. Rakuten Mobile et Cloudflare ont lancé un service de sécurité CDN et de confiance zéro géré au Japon en avril 2025 pour les clients entreprises de moins de 1 000 employés. Ce partenariat démontre comment les fournisseurs de canaux peuvent regrouper les capacités de plateforme pour les clients plus petits. OpenText a constaté que 92% des fournisseurs de services gérés s'attendaient à une croissance tirée par l'IA, tandis que des lacunes en matière de préparation subsistaient. Les tableaux de bord simplifiés et la livraison automatisée de services sont plus pratiques pour ce groupe que les modèles d'opérations de sécurité à forte intensité de personnel. Ces approches peuvent préserver les marges des fournisseurs malgré des valeurs de contrat moyennes plus faibles. L'adoption par les PME offre également aux partenaires de services régionaux une voie d'accès au marché des services de sécurité CDN gérés. Le segment dépend d'une tarification transparente et d'un support fiable plutôt que de la plus grande capacité brute de nettoyage.



Par Type de Sécurité :
La Protection DDoS Domine Tandis que la Sécurité des API Dépasse le ResteLa protection DDoS détenait une part de 87,43% en 2026 car elle constitue la couche de protection de base dans la plupart des contrats de sécurité CDN gérés. Les méthodes d'attaque évoluent au-delà des approches de nettoyage volumétrique associées aux conceptions de services plus anciennes. Cloudflare a rapporté que les inondations DNS représentaient 40% de l'activité au niveau de la couche réseau et que l'amplification CLDAP a augmenté de 580% au cours du premier semestre 2026. Cet environnement nécessite un filtrage adaptatif plus proche de la périphérie. Les pare-feux d'application web, la mitigation des bots, les contrôles de capture d'écran, la sécurité des données et les fonctionnalités d'intégrité du contenu sont souvent regroupés avec les services DDoS. Ces capacités adjacentes aident les fournisseurs à créer des accords de protection plus larges pour les applications web et les API. Le secteur des services de sécurité CDN gérés est donc en concurrence sur la qualité des contrôles intégrés, et pas seulement sur la capacité de mitigation. Les exigences de traitement des paiements soutiennent également l'adoption des WAF là où des contrôles au niveau de la couche applicative sont nécessaires.
La sécurité des API et la protection à l'exécution devraient se développer à un CAGR de 10,81% jusqu'en 2032, ce qui en fait le type de sécurité à la croissance la plus rapide. Indusface a rapporté une augmentation de 104% des attaques sur les API du commerce électronique, une hausse de 127% des exploits de vulnérabilités et une augmentation de 420% des tentatives DDoS ciblant les points de terminaison API au cours du premier semestre 2025. Les API connectent désormais les fonctions de paiement, de traitement des paiements, d'inventaire, de service client et d'application qui étaient autrefois gérées via des points de terminaison web traditionnels. Akamai a introduit App and API Protector Hybrid en avril 2025 pour étendre une protection web et API cohérente dans les environnements multicloud et sur site. Son modèle natif Kubernetes répond au défi de la découverte et de la gestion des appels API dans les applications distribuées. Le secteur de la santé fait également face à des besoins croissants de protection des API à travers les exigences de garanties techniques. Le marché des services de sécurité CDN gérés devrait progresser là où les acheteurs traitent la découverte, la validation et la protection à l'exécution des API comme des contrôles essentiels. La précision de la détection comportementale sera particulièrement importante dans les sélections entreprises compétitives.
Par Mode de Déploiement :
Le Cloud Consolide un Double Leadership sur Toute la Période de PrévisionLe déploiement cloud détenait une part de 76,36% en 2026 et devrait se développer à un CAGR de 10,19% jusqu'en 2032. Les services basés sur le cloud évitent les délais de provisionnement des appareils et peuvent ajouter de la capacité rapidement lors d'une attaque importante. Ils prennent également en charge la gestion centralisée des politiques pour les portefeuilles d'applications répartis dans différents environnements. Un article de conférence IEEE a constaté que l'IA axée sur la périphérie peut améliorer le temps de détection et de mitigation tout en réduisant les mouvements de données par rapport aux modèles centralisés. Tencent Cloud décrit EdgeOne comme combinant la protection DDoS, le WAF, la gestion des bots et la détection CC adaptative avec une capacité de protection de 25 Tbps. Ces avantages en termes d'échelle et de gestion expliquent pourquoi le déploiement cloud est en tête du marché des services de sécurité CDN gérés. Les fournisseurs peuvent également mettre à jour les politiques de protection de manière centralisée à mesure que les schémas de menaces évoluent.
Le déploiement sur site reste pertinent pour les environnements gouvernementaux et de défense classifiés qui ne peuvent pas acheminer certains trafics via une infrastructure tierce. Le déploiement hybride est une alternative importante pour les organisations qui doivent maintenir le trafic est-ouest sensible sur site tout en protégeant les charges de travail publiques via des services en périphérie gérés. Les exigences de la chaîne d'approvisionnement NIS2 peuvent ajouter des obligations de révision pour l'infrastructure de livraison tierce. Cela peut amener les acheteurs à utiliser des conceptions hybrides plutôt que de déplacer chaque charge de travail vers une plateforme en périphérie publique. Akamai a positionné App and API Protector Hybrid autour d'une application cohérente des politiques dans les environnements cloud et sur site. Les services hybrides doivent démontrer que les contrôles restent cohérents même lorsque les chemins de trafic et la propriété de l'infrastructure diffèrent. Le secteur des services de sécurité CDN gérés peut répondre à ce besoin lorsqu'il offre un modèle de politique commun à travers les options de déploiement. La souveraineté des données et l'intégration des systèmes resteront des critères de sélection importants.

Par Secteur d'Activité des Utilisateurs Finaux :
Les Médias et le Divertissement en Tête Tandis que le Commerce de Détail et le Commerce Électronique AccélèrentLes médias et le divertissement détenaient une part de 22,56% en 2026 car les diffuseurs et les éditeurs gèrent du contenu à haute valeur ajoutée, de grandes pointes de trafic lors d'événements en direct et une exposition significative aux pannes et au piratage. Cloudflare a rapporté que les médias, la production et l'édition représentaient 14,2% des requêtes HTTP DDoS mitigées au cours du premier semestre 2026. Cela en a fait le secteur vertical de couche HTTP le plus attaqué dans le rapport. La livraison intégrée DRM, la gestion de la simultanéité et la mitigation rapide sont essentielles pour ce groupe. Le travail de Fastly en 2026 avec Comcast et NBCUniversal pour la livraison de sports en direct sur Peacock montre comment les grands diffuseurs intègrent la livraison en périphérie et la sécurité dans leur architecture opérationnelle. Les clients BFSI, technologies de l'information et télécommunications, santé et sciences de la vie, et gouvernement ont des exigences réglementaires différentes. Ces exigences peuvent élargir la portée des contrats au-delà de la protection DDoS de base. Le marché des services de sécurité CDN gérés soutient ces secteurs verticaux à travers des services qui relient la livraison de contenu, la résilience et la gestion de la sécurité.
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 10,98% jusqu'en 2032, portés par les systèmes de paiement, de traitement des paiements, d'inventaire et de promotion à forte intensité d'API. Le commerce de détail numérique fait également face à des pointes de trafic lors de ventes flash et à des attaques ciblées sur les API orientées client. Indusface a rapporté une augmentation de 420% des tentatives DDoS contre les points de terminaison API du commerce électronique au cours du premier semestre 2025. Yottaa a déclaré avoir intégré plus de 40 détaillants à sa plateforme gérée au cours de 2025. Les détaillants ont besoin d'une gouvernance des bots au moment du paiement, d'une détection des anomalies de simultanéité et d'une validation des API en temps réel pour protéger les événements générateurs de revenus. Ces fonctions deviennent des exigences contractuelles standard plutôt que des ajouts optionnels. Le marché des services de sécurité CDN gérés bénéficie lorsque les acheteurs du commerce de détail combinent les décisions d'achat en matière de performance et de sécurité. Les fournisseurs de services qui réduisent la complexité opérationnelle peuvent être attractifs pour les marques disposant de ressources de sécurité internes limitées.
Analyse Géographique
Marché des Services de Sécurité CDN Gérés en Amérique du Nord
L'Amérique du Nord détenait une part de 42,29% en 2026, soutenue par une large base d'entreprises réglementées et un écosystème développé de fournisseurs de services de sécurité gérés. La région présente des attentes de sécurité qui se chevauchent pour les services financiers, la santé et les environnements de paiement. Cloudflare a fourni des prévisions de revenus pour l'exercice 2026 de 2 785 à 2 795 millions USD, illustrant l'échelle commerciale des services de plateforme en périphérie intégrés. Cloudflare a également décrit un réseau mondial avec plus de 800 organisations abonnées contribuant à la télémétrie des menaces. Cette capacité de partage des menaces peut renforcer la détection et la réponse pour les fournisseurs disposant d'opérations régionales substantielles. Le Canada et le Mexique offrent une demande en développement alors que les acheteurs du secteur public et des services financiers recherchent une documentation prête pour l'audit. Le marché des services de sécurité CDN gérés dans la région bénéficie de pratiques d'achat entreprises matures et d'un large réseau de canaux.
Marché des Services de Sécurité CDN Gérés en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 10,57% jusqu'en 2032, soutenue par l'expansion OTT et une activité élevée d'attaques au niveau de la couche applicative. Cloudflare a déclaré avoir bloqué 385 millions de cyberattaques par jour au Japon au cours du premier trimestre 2025, un facteur lié à son partenariat de service géré avec Rakuten Mobile. Le partenariat ciblait les clients entreprises japonais ayant besoin de capacités de sécurité et de CDN gérés. En Chine, Akamai prévoyait de quitter les services CDN en Chine continentale d'ici le 30 juin 2026, ce qui pourrait créer de la capacité pour les fournisseurs locaux. L'offre EdgeOne de Tencent Cloud illustre l'importance régionale de la protection intégrée pour les charges de travail de commerce électronique transfrontalier et de jeux. L'Amérique du Sud, menée par le Brésil, se développe à partir d'une base plus petite à mesure que les activités de banque numérique et de commerce électronique augmentent. La demande sera probablement la plus forte là où les fournisseurs peuvent combiner une capacité de livraison locale avec un soutien aux opérations de sécurité. Le marché des services de sécurité CDN gérés en Asie-Pacifique restera façonné par les exigences locales en matière de données et une forte demande de streaming.
Marché des Services de Sécurité CDN Gérés en EMEA
L'Europe est la deuxième géographie en importance, avec les exigences NIS2 qui façonnent les examens de sécurité en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne. Les orientations techniques de l'ENISA soutiennent la mise en œuvre structurée des attentes de gestion des risques de la directive. Cela accroît l'importance des pistes d'audit, des procédures d'incidents et de la documentation de la chaîne d'approvisionnement dans la sélection des fournisseurs. Le Moyen-Orient se développe comme une sous-région à fort potentiel à mesure que les politiques de résidence des données augmentent la demande de routage dans le pays et de sécurité gérée. ZainTECH a lancé des opérations de sécurité gérées alimentées par l'IA au Moyen-Orient et en Afrique du Nord en août 2025, soutenues par des centres d'opérations de sécurité aux Émirats Arabes Unis, en Arabie Saoudite et en Jordanie. L'Afrique reste à un stade plus précoce, avec le Nigeria, l'Afrique du Sud et l'Égypte comme zones potentielles de demande à mesure que l'infrastructure numérique se développe. Le marché des services de sécurité CDN gérés en Europe, au Moyen-Orient et en Afrique dépend de la capacité d'un fournisseur à documenter les contrôles et à répondre aux exigences de trafic régional.
Paysage Concurrentiel
Concentration du Marché
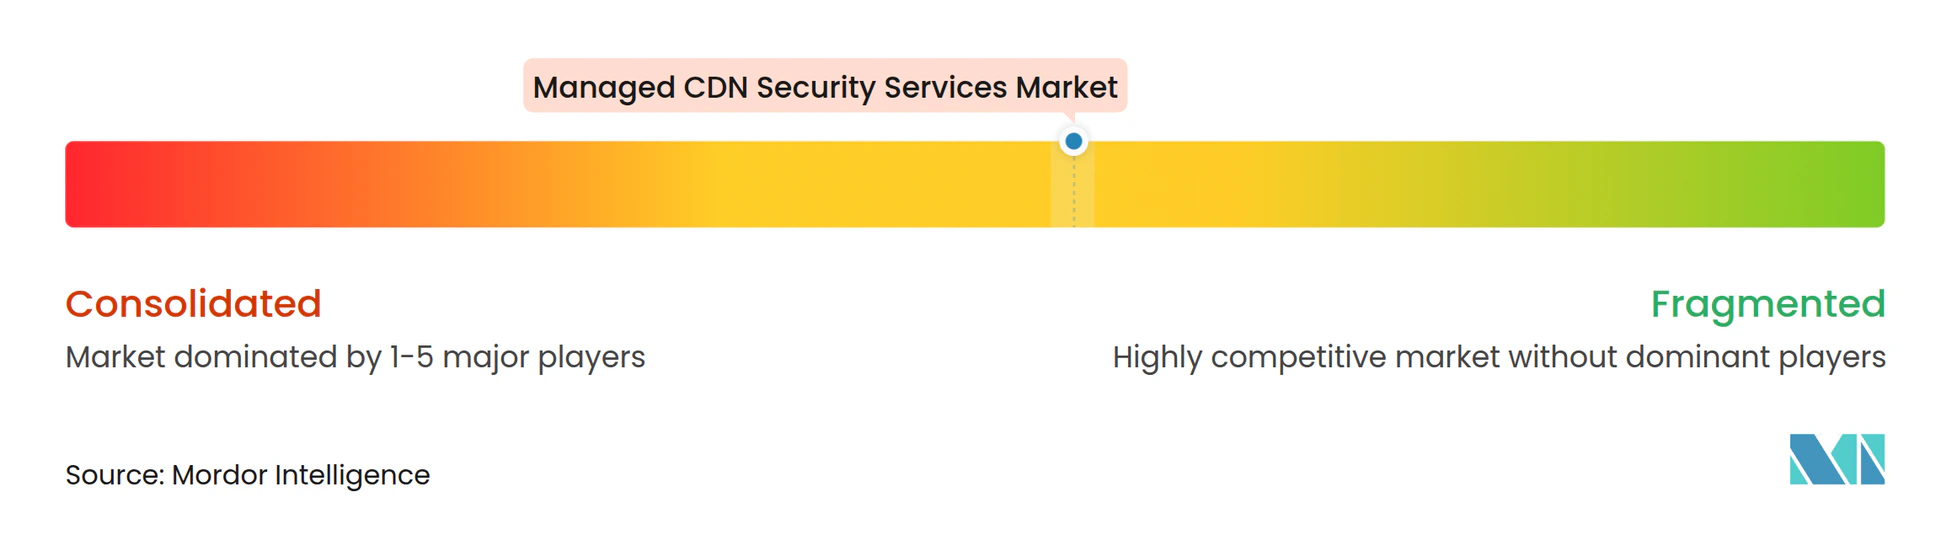
Le marché des services de sécurité CDN gérés présente une concentration modérée parmi les fournisseurs de plateformes mondiales et une fragmentation parmi les fournisseurs régionaux et les spécialistes. Akamai, Cloudflare et Fastly exploitent des réseaux anycast mondiaux avec des capacités intégrées de protection des applications web et des API. Cloudflare a déclaré que les clients se tournent vers des plateformes d'infrastructure intégrées, exerçant une pression sur les fournisseurs DDoS autonomes et les fournisseurs de WAF axés sur les appareils. Les acheteurs évaluent de plus en plus les performances de livraison, l'étendue de la sécurité, la gestion des politiques et le support comme un seul ensemble. Akamai a introduit Firewall for AI et API LLM Discovery lors de la conférence RSA 2025, étendant la protection vers le trafic d'inférence IA et les interactions avec les modèles de langage. Fastly a lancé AI Runtime Control et AI Firewall en septembre 2026, signalant que la protection des applications IA devient une capacité de plateforme plus courante. La participation aux cadres de sécurité IA et le développement de produits connexes peuvent influencer les futures exigences des contrats entreprises.
L'automatisation des politiques de sécurité est une ouverture concurrentielle importante car elle peut réduire l'effort des opérations de sécurité et soutenir des modèles de service à moindre coût pour les PME. Le programme de canaux de Cloudflare a ajouté des offres groupées de solutions en 2025 qui regroupaient CDN, sécurité et performance pour les fournisseurs de services de sécurité gérés et les intégrateurs de systèmes. Ce type de conditionnement aide les fournisseurs à atteindre les clients qui n'achètent pas directement auprès de grandes plateformes. Les fournisseurs régionaux tels que G-Core Labs, Medianova et CDNetworks peuvent être compétitifs là où les plateformes mondiales ont moins de points de présence locaux ou un alignement limité sur la souveraineté des données. Les recherches sur les menaces de CDNetworks soulignent la pertinence de la protection de couche 7 dans les marchés Asie-Pacifique. Les contrôles certifiés et des preuves d'audit claires sont de plus en plus importants là où les exigences NIS2 et d'autres exigences de résilience opérationnelle s'appliquent. Le marché des services de sécurité CDN gérés récompense les fournisseurs qui associent une portée de livraison locale à un soutien pratique en matière de conformité. Le prix seul est moins convaincant lorsque les clients ont besoin de processus documentés de gestion des incidents et des politiques.
F5 est un concurrent entreprise pertinent grâce à la protection des applications web et des API en cloud distribué qui prend en charge les environnements hybrides et multicloud. Tencent Cloud EdgeOne est également pertinent en Asie-Pacifique car il combine la protection DDoS, le WAF, la gestion des bots et la détection adaptative. Le champ concurrentiel n'est donc pas limité aux fournisseurs CDN traditionnels. Il comprend des plateformes de sécurité capables de protéger le trafic applicatif dans différentes architectures de livraison. Le partenariat de Fastly avec Comcast et son travail de soutien aux sports en direct sur Peacock illustrent la valeur d'une intégration de livraison approfondie pour les charges de travail médias exigeantes. Cyber Security Cloud et Fastly Japan ont également formé un partenariat en 2025 combinant le CDN de Fastly avec le WAF cloud Attack Blocker pour les déploiements de commerce électronique et de vidéo japonais. Le marché des services de sécurité CDN gérés reste compétitif car les clients peuvent choisir des plateformes mondiales, des réseaux régionaux ou des fournisseurs de sécurité hybrides en fonction de l'emplacement du trafic et des exigences de contrôle. Aucun chiffre combiné de part de marché pour les principales entreprises n'a été fourni, de sorte qu'un score de concentration ne peut pas être dérivé dans le cadre de notation indiqué.
Leaders du Secteur des Services de Sécurité CDN Gérés
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Fastly, Inc.
-
Imperva, Inc.
-
Radware Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Sécurité CDN Gérés Entreprises couvertes dans ce rapport
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- Radware Ltd.
- Imperva, Inc.
- Nexusguard Limited
- Corero Network Security plc
- G-Core Labs S.A.
- CDNetworks Co., Ltd.
- CacheFly, Inc.
- BaishanCloud (Beijing) Technology Co., Ltd.
- ChinaCache International Holdings Ltd.
- Beijing Wangsu Science and Technology Co., Ltd.
- QUANTIL, Inc.
- Medianova Internet Services, Inc.
- BunnyWay d.o.o.
- Leaseweb Global B.V.
- StackPath, LLC
- Edgio, Inc.
- CDN77.com s.r.o.
Développements industriels récents dans Marché des Services de Sécurité CDN Gérés
- Octobre 2026 : Fastly a élargi son partenariat avec Jio Platforms, JioCDN Powered by Fastly offrant désormais des expériences numériques sécurisées et haute performance aux entreprises à travers l'Inde.
- Septembre 2026 : Fastly a lancé AI Runtime Control et AI Firewall, étendant les capacités de sécurité gérées pour gouverner les requêtes IA, protéger les applications IA et contrôler les interactions des agents en périphérie du réseau.
- Septembre 2026 : Comcast et Fastly ont annoncé un modèle de livraison de contenu de nouvelle génération intégrant le logiciel Fastly dans le réseau de Comcast pour les services de streaming, de jeux et d'IA en périphérie. La livraison de sports en direct Peacock de NBCUniversal a été citée comme déploiement principal.
- Septembre 2026 : Fastly a signé son premier accord de distribution à Singapour avec Ingram Micro, accélérant l'accès à la sécurité CDN gérée pour les entreprises à travers l'Asie du Sud-Est.
Portée du Rapport Mondial sur le Marché des Services de Sécurité CDN Gérés
Le marché des services de sécurité CDN gérés englobe les solutions et services de sécurité externalisés conçus pour protéger les réseaux de diffusion de contenu (CDN), les applications web, les API et le contenu numérique contre les cybermenaces, tout en assurant une livraison de contenu sécurisée, fiable et efficace. Ces services comprennent la protection contre les attaques par déni de service distribué (DDoS), les pare-feux d'application web, la mitigation des bots et la protection contre la capture d'écran, la sécurité des API et la protection à l'exécution, la sécurité des données et les solutions d'intégrité du contenu.
Le rapport sur les Services de Sécurité CDN Gérés est segmenté par taille d'organisation (Petites et Moyennes Entreprises, et Grandes Entreprises), type de sécurité (Protection DDoS, Pare-feu d'Application Web, Mitigation des Bots et Protection contre la Capture d'Écran, Sécurité des API et Protection à l'Exécution, Sécurité des Données et Intégrité du Contenu, et Autres Types de Sécurité), mode de déploiement (Cloud, Sur Site, et Hybride), secteur d'activité des utilisateurs finaux (Médias et Divertissement, Commerce de Détail et Commerce Électronique, BFSI, Technologies de l'Information et Télécommunications, Santé et Sciences de la Vie, Gouvernement et Secteur Public, et Autres Secteurs d'Activité des Utilisateurs Finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| Protection DDoS |
| Pare-feu d'Application Web |
| Mitigation des Bots et Protection contre la Capture d'Écran |
| Sécurité des API et Protection à l'Exécution |
| Sécurité des Données et Intégrité du Contenu |
| Autres Types de Sécurité |
| Cloud |
| Sur Site |
| Hybride |
| Médias et Divertissement |
| Commerce de Détail et Commerce Électronique |
| BFSI |
| Technologies de l'Information et Télécommunications |
| Santé et Sciences de la Vie |
| Gouvernement et Secteur Public |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par Taille d'Organisation | Petites et Moyennes Entreprises | |
| Grandes Entreprises | ||
| Par Type de Sécurité | Protection DDoS | |
| Pare-feu d'Application Web | ||
| Mitigation des Bots et Protection contre la Capture d'Écran | ||
| Sécurité des API et Protection à l'Exécution | ||
| Sécurité des Données et Intégrité du Contenu | ||
| Autres Types de Sécurité | ||
| Par Mode de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Médias et Divertissement | |
| Commerce de Détail et Commerce Électronique | ||
| BFSI | ||
| Technologies de l'Information et Télécommunications | ||
| Santé et Sciences de la Vie | ||
| Gouvernement et Secteur Public | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services de sécurité CDN gérés ?
Le marché des services de sécurité CDN gérés devrait s'étendre de 5,08 milliards USD en 2026 et 5,61 milliards USD en 2027 à 8,88 milliards USD d'ici 2032, à un CAGR de 9,62%.
Quel type de sécurité est en tête des services de sécurité CDN gérés ?
La protection DDoS était en tête avec une part de 87,43% en 2026. La sécurité des API et la protection à l'exécution devraient se développer au CAGR le plus rapide de 10,81% jusqu'en 2032.
Pourquoi les entreprises adoptent-elles les services de sécurité CDN gérés ?
Les entreprises consolident la mitigation DDoS, les pare-feux d'application web, les contrôles de bots, la protection des API et les capacités de livraison sur des plateformes intégrées.
Quel mode de déploiement est le plus utilisé pour la sécurité CDN gérée ?
Le déploiement cloud détenait une part de 76,36% en 2026 et devrait se développer à un CAGR de 10,19% jusqu'en 2032.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 10,98% jusqu'en 2032 car les systèmes de paiement, de traitement des paiements, d'inventaire et de promotion reposent fortement sur les API.
Quelle région se développe le plus rapidement pour les services de sécurité CDN gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,57% jusqu'en 2032, soutenue par la demande de streaming et une activité élevée d'attaques au niveau de la couche applicative.