
Managed CDN Security Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.61 Milliarden US-Dollar |
| Marktgröße (2032) | 8.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.62 % |
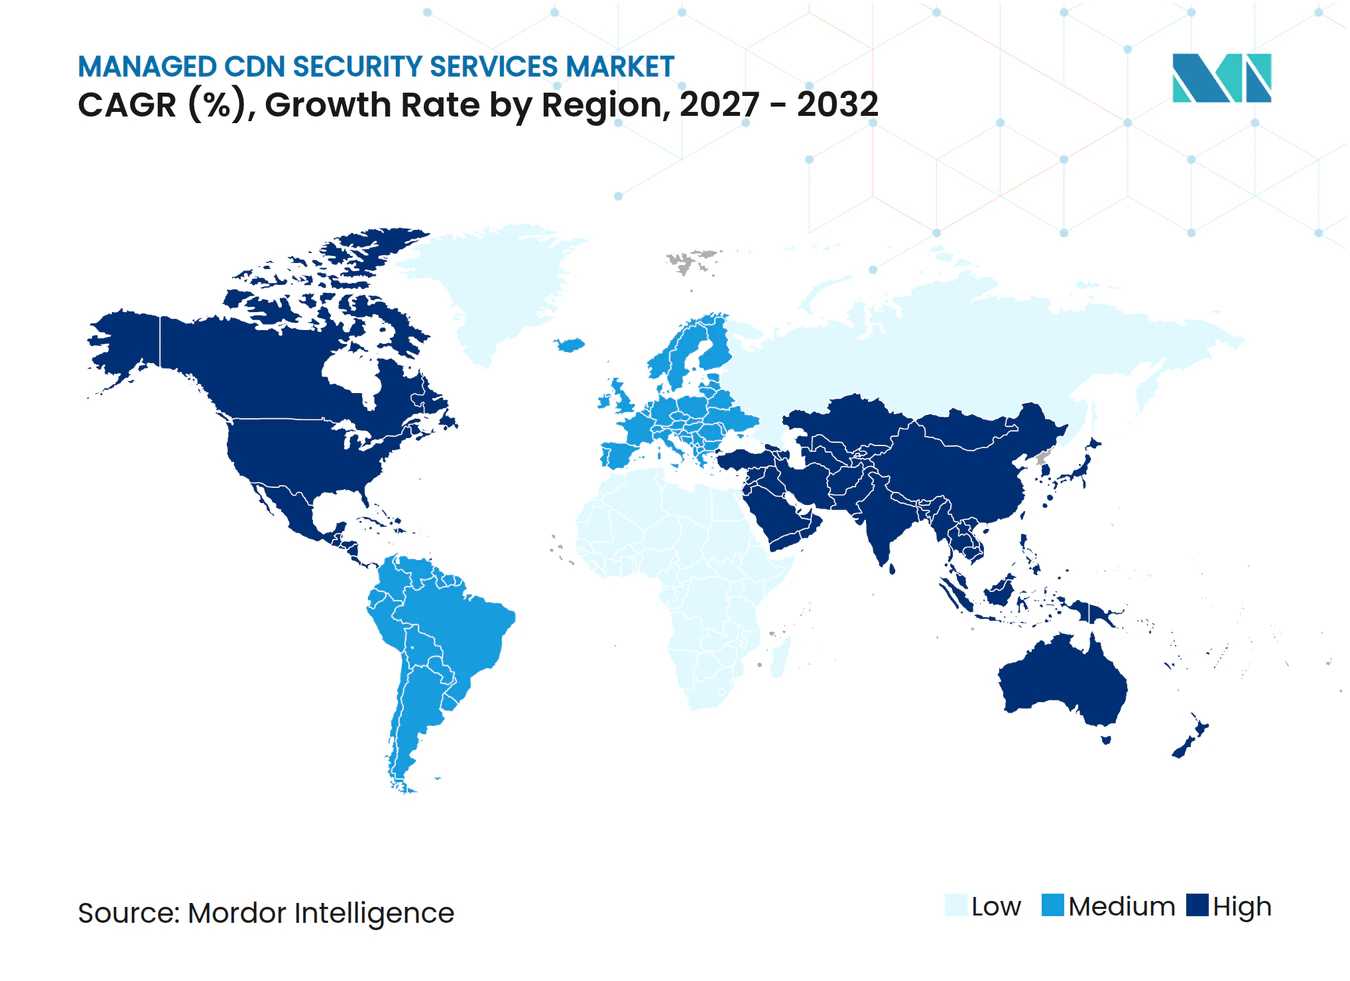
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed CDN Security Services Marktanalyse von Mordor Intelligence
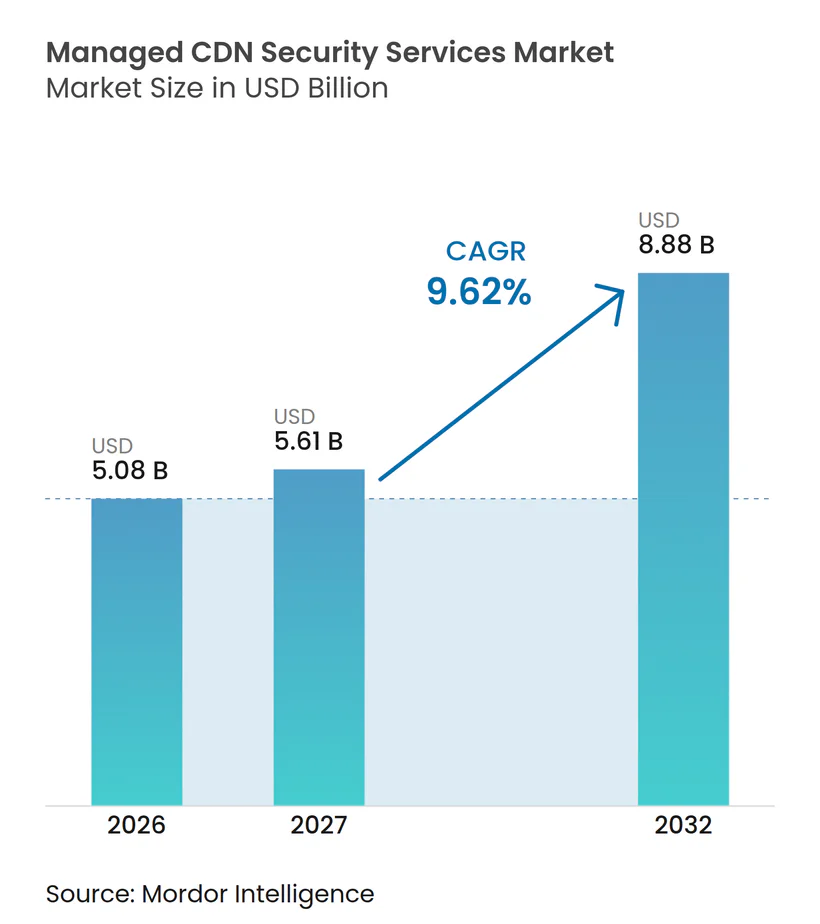
Die Marktgröße für Managed CDN Security Services wird voraussichtlich von 5,08 Milliarden USD im Jahr 2026 und 5,61 Milliarden USD im Jahr 2027 auf 8,88 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,62 % zwischen 2027 und 2032. Die Nachfrage spiegelt eine Verlagerung im Sicherheitseinkauf von Unternehmen hin zu verwalteten Plattformen wider, die Content-Delivery mit Schutz am Netzwerk-Edge kombinieren. Unternehmen konsolidieren DDoS-Abwehr, Web Application Firewalls, Bot-Kontrollen und API-Schutz, anstatt separate Produkte zu verwalten. Anbieter, die API-Sicherheit, Bot-Management und Security-Operations-Abdeckung hinzufügen, können höhere Vertragswerte erzielen als Anbieter mit einer einzigen Schutzfunktion. Der Managed CDN Security Services Markt profitiert auch dann, wenn Kunden konsistente Kontrollen über Cloud-, Hybrid- und verteilte Anwendungsumgebungen hinweg benötigen. Der Wettbewerb konzentriert sich zunehmend auf die Breite der Plattform, das Richtlinienmanagement und die Fähigkeit, regulierte Workloads zu unterstützen.
Wichtigste Erkenntnisse des Berichts
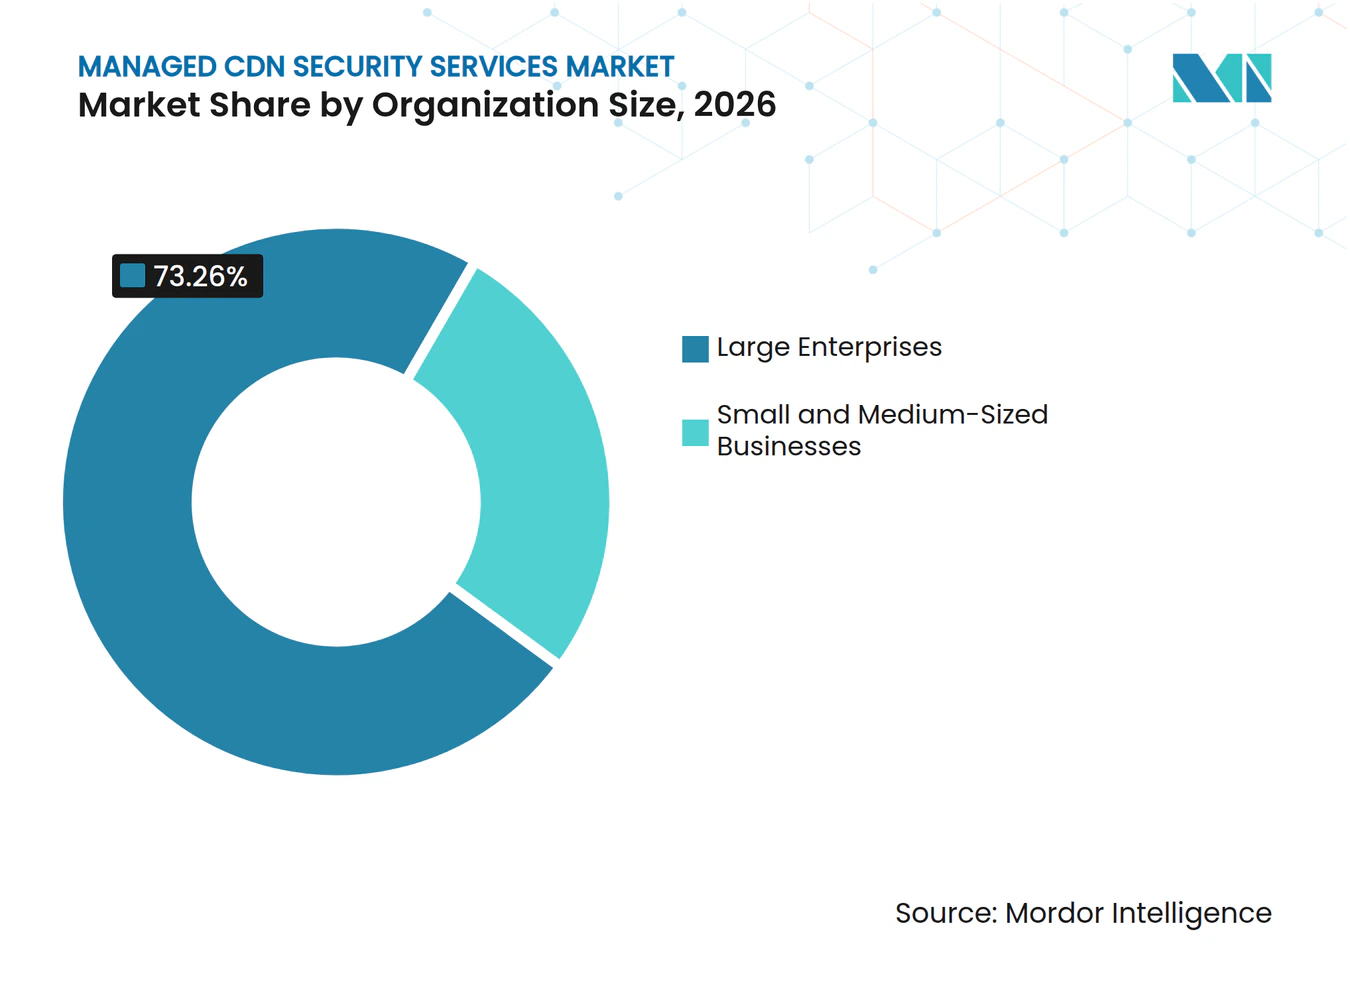
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 73,26 % am Managed CDN Security Services Markt, während KMU bis 2032 voraussichtlich mit einer CAGR von 10,02 % wachsen werden.
- Nach Sicherheitstyp entfiel im Jahr 2026 ein Anteil von 87,43 % der Managed CDN Security Services Marktgröße auf DDoS-Schutz, während API-Sicherheit und Laufzeitschutz bis 2032 voraussichtlich mit einer CAGR von 10,81 % wachsen werden.
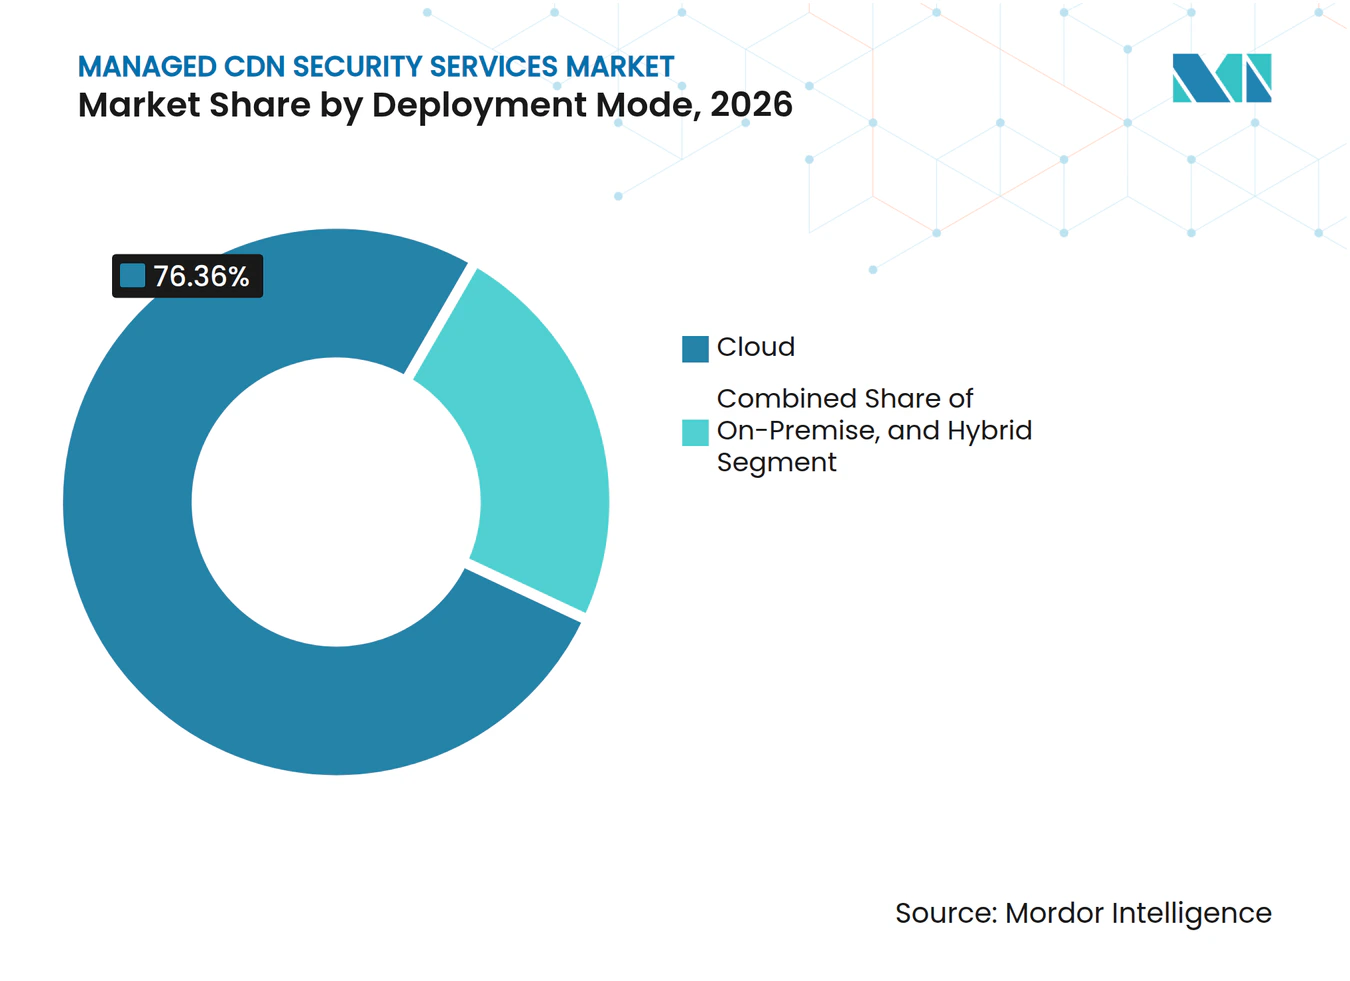
- Nach Bereitstellungsmodus hielt die Cloud im Jahr 2026 einen Anteil von 76,36 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,19 % wachsen.
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Anteil von 22,56 % auf Medien und Unterhaltung, während Einzel- und E-Commerce bis 2032 voraussichtlich mit einer CAGR von 10,98 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,29 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit und Raffinesse von DDoS- und Layer-7-Angriffen | +2.8% | Global, konzentriert im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Unternehmen zu Multi-Cloud- und Edge-Architekturen | +2.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum des OTT-Video- und Echtzeit-Streaming-Verkehrs | +1.8% | Global, insbesondere im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Verfügbarkeits- und Datenschutzvorgaben | +1.2% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Edge-native Sicherheitskonvergenz für KI-Workloads | +0.9% | Nordamerika und asiatisch-pazifischer Raum, mit früher Einführung in Singapur und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Automatisierung von verwalteten Sicherheitsrichtlinien zur Reduzierung des SecOps-Fachkräftemangels | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit und Raffinesse von DDoS- und Layer-7-Angriffen
Der Managed CDN Security Services Markt reagiert auf Angriffe, die mehrere Vektoren nutzen und häufig enden, bevor herkömmliche Eskalationsverfahren eingeleitet werden können. Cloudflare berichtete, dass 96,62 % der Angriffe auf Netzwerkebene im ersten Halbjahr 2026 unter 500 Mbps blieben, diese Ereignisse jedoch dennoch DNS-Resolver und Verbindungstabellen überlasten konnten.[1] DNS-Flood-Angriffe stiegen von 25,7 % auf 40,0 % der Netzwerkschichtaktivität im Quartalsvergleich, während die CLDAP-Amplifikation im gleichen Zeitraum um 580 % zunahm. NETSCOUT stellte fest, dass Direct-Path-Angriffe im ersten Halbjahr 2026 64 % aller Angriffe ausmachten und zum dritten Mal in Folge halbjährlich gestiegen waren.[2] Diese Muster begünstigen verwaltete Dienste, die Abwehrmaßnahmen am Edge anwenden, bevor der Angriffsdatenverkehr die Anwendungsinfrastruktur erreicht. Der Bedarf an schnellem und kontinuierlich verwaltetem Schutz unterstützt die Ausgaben im Managed CDN Security Services Markt.
Verlagerung von Unternehmen zu Multi-Cloud- und Edge-Architekturen
Unternehmen, die mehrere Cloud-Anbieter nutzen, stehen vor Sicherheitslücken, wenn jede Umgebung über separate Richtlinien und Tools verfügt. Der Managed CDN Security Services Markt profitiert von Kunden, die eine gemeinsame Steuerungsebene für Web-, API- und DDoS-Schutz über öffentliche Cloud, private Rechenzentren und Hybridumgebungen hinweg suchen. Akamai führte im April 2025 App and API Protector Hybrid ein, um seine Adaptive Security Engine-Regelwerke über diese Umgebungen hinweg durch Kubernetes-natives Autoscaling zu erweitern. Cloudflare identifizierte in seiner Jahreseinreichung 2025 die Fähigkeit, Sicherheit, Leistung und Zuverlässigkeit über einen einzigen Anbieter bereitzustellen, als Differenzierungsmerkmal. Konsistente Zugriffskontrollen und Verschlüsselungsrichtlinien sind wichtig für Organisationen, die ISO 27001 und PCI DSS-Anforderungen unterliegen. Dieses Beschaffungsmuster begünstigt Anbieter, die separate Einzelprodukte durch verwaltete Sicherheitsdienste über das gesamte Anwendungsportfolio hinweg ersetzen können.
Schnelles Wachstum des OTT-Video- und Echtzeit-Streaming-Verkehrs
Live-Streaming hat unmittelbare finanzielle und betriebliche Konsequenzen, wenn ein DDoS-Angriff, ein CDN-Missbrauchsereignis oder ein Inhaltspiraterievorfall die Bereitstellung unterbricht. Der Managed CDN Security Services Markt ist daher für Rundfunkveranstalter, Gaming-Plattformen und Streaming-Betreiber relevant, die sowohl Datenverkehrsschutz als auch Inhaltsintegritätskontrollen benötigen. CDNetworks berichtete, dass der asiatisch-pazifische Raum im Jahr 2025 67,45 % der Layer-7-DDoS-Aktivitäten ausmachte, wobei SaaS-, fintech- und Gaming-Plattformen unter konzentriertem Druck standen. Nagravision und Broadpeak stellten 2025 eine Lösung vor, die KI-Analysen einsetzt, um CDN-Datenverkehr und DRM-Lizenzanfragen auf Piraten-Stream-Erkennung zu überwachen, ohne legitime Zuschauer zu beeinträchtigen. Fastly gab an, dass seine Edge-Plattform täglich 1,8 Billionen HTTP-Anfragen verarbeitet, und kooperierte später mit Comcast und NBCUniversal für die Peacock-Live-Sport-Bereitstellung. Anbieter, die volumetrischen Schutz und Inhaltsintegritätsdienste kombinieren, können um hochwertige Live-Event-Verträge konkurrieren.
Regulatorische Verfügbarkeits- und Datenschutzvorgaben
Der Managed CDN Security Services Markt wird durch Vorschriften unterstützt, die ein dokumentiertes Risikomanagement, die Meldung von Vorfällen und resiliente digitale Abläufe erfordern. ENISA stellte fest, dass der NIS2-Rahmen wichtige Anforderungen an Einrichtungen stellt, die in seinen Anwendungsbereich fallen, einschließlich Risikomanagementmaßnahmen und Sicherheitskontrollen für die Lieferkette. Diese Anforderungen schaffen formelle Beschaffungsprüfungen von Anbieterkontrollen, Prüfpfaden und Reaktionsfähigkeiten bei Vorfällen. Kunden aus dem Finanzdienstleistungsbereich benötigen außerdem eine Planung der operativen Resilienz, die die API-Verfügbarkeit mit getesteten Kontinuitätsverfahren verknüpft. Anbieter mit etablierten Zertifizierungen, dokumentierten Kontrollen und verwalteten Vorfallsprozessen sind besser positioniert als kostengünstigere Anbieter, denen diese Nachweise fehlen. Die daraus resultierende Beschaffungsdisziplin unterstützt längere Anbieterbewertungen, kann jedoch den Wert verwalteter Verträge steigern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globaler Mangel an qualifizierten Cybersicherheitsfachleuten | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Gesamtbetriebskosten für Always-On-Abwehr bei kleinen und mittelständischen Unternehmen | -1.0% | Global, mit größerer Intensität in Schwellenmärkten und Städten der zweiten Reihe | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Multi-CDN-Richtlinienfragmentierung und versteckte Egress-Kosten | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inspektion von verschlüsseltem Datenverkehr und Datenschutzkompromisse | -0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globaler Mangel an qualifizierten Cybersicherheitsfachleuten
Der Managed CDN Security Services Markt profitiert von Kunden, denen interne Sicherheitskapazitäten fehlen, aber auch Anbieter benötigen qualifiziertes Personal, um ihre Angebote zu betreiben und zu unterstützen. ISC2 schätzte im Jahr 2025 eine globale Lücke im Cybersicherheits-Arbeitskräftebedarf von 4,8 Millionen Stellen, ein Anstieg von 19 % gegenüber dem Vorjahr. Die Organisation berichtete auch, dass die Belegschaft um 87 % wachsen müsste, um die Nachfrage zu decken, während das tatsächliche Belegschaftswachstum bei 0,1 % lag. ISACA stellte fest, dass 55 % der Sicherheitsteams im Jahr 2025 unterbesetzt waren und 65 % offene Stellen hatten.[3] Personalengpässe können die Richtlinienanpassung und die Reaktion auf Vorfälle verzögern, was die Qualität von Premium-Managed-Services beeinträchtigt. Die Automatisierung routinemäßiger Analytikerarbeit kann diese Einschränkung begrenzen und die Bereitstellungsbarriere für kleinere Anbieter erhöhen.
Hohe Gesamtbetriebskosten für Always-On-Abwehr bei kleinen und mittelständischen Unternehmen
Always-On-DDoS-Abwehr und verwaltete WAF-Dienste umfassen Infrastrukturkosten, die für Großunternehmen leichter zu absorbieren sind als für KMU. Variable Egress-Gebühren aus Multi-CDN-Routing können die Gesamtbetriebskosten schwer vorhersehbar machen, selbst wenn der Dienstpreis überschaubar erscheint. Yottaa führte im Februar 2025 verwaltete Web-Performance-Dienste für Einzelhändler ein und erklärte, dass nicht konsolidierte CDN- und Sicherheits-Stacks bis zu 40 % mehr kosten könnten als eine verwaltete Alternative. ISC2 identifizierte Budgetkürzungen als den führenden Beitragsfaktor zu Cybersicherheits-Personalengpässen bei 33 % der Organisationen in seiner Studie von 2025. Nutzungsbasierte Preisgestaltung und Kanäle für verwaltete Sicherheitsdienstleister können die Einstiegshürden für kleinere Kunden senken. Der Preisdruck bleibt jedoch eine Einschränkung für die Einführung, wo digitale Budgets volatil sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße:
Großunternehmen sichern den Umsatz, während KMU beschleunigenGroßunternehmen hielten im Jahr 2026 einen Anteil von 73,26 %, was ihren Bedarf an Multi-CDN-Routing, vollständigem Web-Application- und API-Schutz sowie Always-On-Kontrollen über viele Workloads hinweg widerspiegelt. Diese Käufer haben oft komplexe Compliance-Verpflichtungen und hohe Kosten durch Anwendungsunterbrechungen. Cloudflare erklärte, dass Unternehmenskunden zunehmend eine einzige integrierte Plattform für Sicherheit, Leistung und Zuverlässigkeit suchen. Diese Präferenz verlagert die Beschaffung weg von separaten DDoS-, WAF- und Bereitstellungsanbietern. Akamai verzeichnete 150 Milliarden API-gezielte Angriffe innerhalb von 311 Milliarden gesamten Web-Application-Angriffen, was den Sicherheitsumfang zeigt, den Unternehmensverträge abdecken müssen. Security-Operations-Abdeckung, die über automatisierte Edge-Kontrollen hinausgeht, ist ein wichtiges Differenzierungsmerkmal für diese Kunden. Eine solche Abdeckung kann Vertragswerte steigern, wo interne Teams spezialisierte Unterstützung benötigen. Der Managed CDN Security Services Markt bleibt eng mit diesen größeren, compliance-sensiblen Bereitstellungen verbunden.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 10,02 % wachsen, da nutzungsbasierte Preisgestaltung und Kanäle für verwaltete Sicherheitsdienstleister den Zugang zu erweiterten Kontrollen verbessern. Rakuten Mobile und Cloudflare starteten im April 2025 in Japan einen verwalteten Zero-Trust- und CDN-Sicherheitsdienst für Unternehmenskunden mit weniger als 1.000 Mitarbeitern. Die Partnerschaft zeigt, wie Kanalanbieter Plattformfähigkeiten für kleinere Kunden bündeln können. OpenText stellte fest, dass 92 % der verwalteten Dienstleister KI-gesteuertes Wachstum erwarteten, während Bereitschaftslücken bestehen blieben. Vereinfachte Dashboards und automatisierte Dienstbereitstellung sind für diese Gruppe praktischer als personalintensive Security-Operations-Modelle. Diese Ansätze können die Anbietermarge trotz niedrigerer durchschnittlicher Vertragswerte erhalten. Die KMU-Einführung gibt regionalen Dienstleistungspartnern auch einen Einstieg in den Managed CDN Security Services Markt. Das Segment hängt von transparenter Preisgestaltung und zuverlässigem Support ab, nicht von der größten rohen Scrubbing-Kapazität.



Nach Sicherheitstyp:
DDoS-Schutz dominiert, während API-Sicherheit das Feld übertrifftDDoS-Schutz hielt im Jahr 2026 einen Anteil von 87,43 %, da er die grundlegende Schutzschicht in den meisten verwalteten CDN-Sicherheitsverträgen darstellt. Angriffsmethoden verändern sich über die volumetrischen Scrubbing-Ansätze hinaus, die mit älteren Servicedesigns verbunden sind. Cloudflare berichtete, dass DNS-Floods 40 % der Netzwerkschichtaktivität ausmachten und die CLDAP-Amplifikation im ersten Halbjahr 2026 um 580 % stieg. Dieses Umfeld erfordert adaptive Filterung näher am Edge. Web Application Firewalls, Bot-Abwehr, Screen-Scraping-Kontrollen, Datensicherheit und Inhaltsintegritätsfunktionen werden häufig mit DDoS-Diensten gebündelt. Diese angrenzenden Fähigkeiten helfen Anbietern, umfassendere Web-Application- und API-Schutzvereinbarungen zu schaffen. Die Managed CDN Security Services Branche konkurriert daher auf der Qualität integrierter Kontrollen, nicht nur auf der Abwehrkapazität. Anforderungen an die Zahlungsabwicklung unterstützen auch die WAF-Einführung, wo Kontrollen auf Anwendungsebene erforderlich sind.
API-Sicherheit und Laufzeitschutz wird bis 2032 voraussichtlich mit einer CAGR von 10,81 % wachsen und ist damit der am schnellsten wachsende Sicherheitstyp. Indusface berichtete von einem Anstieg der API-Angriffe im E-Commerce um 104 %, einem Anstieg der Schwachstellenausnutzungen um 127 % und einem Anstieg der DDoS-Versuche auf API-Endpunkte um 420 % im ersten Halbjahr 2025. APIs verbinden jetzt Checkout-, Zahlungs-, Inventar-, Kundenservice- und Anwendungsfunktionen, die früher über herkömmliche Web-Endpunkte abgewickelt wurden. Akamai führte im April 2025 App and API Protector Hybrid ein, um konsistenten Web- und API-Schutz über Multi-Cloud- und On-Premises-Umgebungen hinweg zu erweitern. Das Kubernetes-native Modell adressiert die Herausforderung, API-Aufrufe über verteilte Anwendungen hinweg zu entdecken und zu verwalten. Das Gesundheitswesen steht auch vor wachsenden API-Schutzanforderungen durch technische Sicherheitsanforderungen. Der Managed CDN Security Services Markt wird voraussichtlich dort gewinnen, wo Käufer API-Erkennung, -Validierung und Laufzeitschutz als Kernkontrollen behandeln. Die Genauigkeit der Verhaltenserkennnung wird bei wettbewerbsfähigen Unternehmensauswahlen besonders wichtig sein.
Nach Bereitstellungsmodus:
Cloud festigt die doppelte Führungsposition über den gesamten PrognosezeitraumDie Cloud-Bereitstellung hielt im Jahr 2026 einen Anteil von 76,36 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,19 % wachsen. Cloud-basierte Dienste vermeiden Verzögerungen bei der Appliance-Bereitstellung und können während eines großen Angriffs schnell Kapazitäten hinzufügen. Sie unterstützen auch ein zentralisiertes Richtlinienmanagement für Anwendungsportfolios, die über verschiedene Umgebungen verteilt sind. Ein IEEE-Konferenzbeitrag stellte fest, dass edge-fokussierte KI die Erkennungs- und Abwehrzeit verbessern und die Datenbewegung im Vergleich zu zentralisierten Modellen reduzieren kann. Tencent Cloud beschreibt EdgeOne als eine Kombination aus DDoS-Schutz, WAF, Bot-Management und adaptiver CC-Erkennung mit einer Schutzkapazität von 25 Tbps. Diese Skalierungs- und Managementvorteile erklären, warum die Cloud-Bereitstellung den Managed CDN Security Services Markt anführt. Anbieter können Schutzrichtlinien auch zentral aktualisieren, wenn sich Bedrohungsmuster ändern.
Die On-Premises-Bereitstellung bleibt für klassifizierte Regierungs- und Verteidigungsumgebungen relevant, die bestimmten Datenverkehr nicht über Drittanbieter-Infrastruktur leiten können. Die Hybrid-Bereitstellung ist eine wichtige Alternative für Organisationen, die sensiblen Ost-West-Datenverkehr vor Ort halten müssen, während sie öffentlich zugängliche Workloads über verwaltete Edge-Dienste schützen. NIS2-Anforderungen an die Lieferkettensicherheit können zusätzliche Prüfpflichten für Drittanbieter-Bereitstellungsinfrastruktur schaffen. Dies kann Käufer dazu veranlassen, Hybrid-Designs zu verwenden, anstatt jede Workload auf eine öffentliche Edge-Plattform zu verlagern. Akamai positionierte App and API Protector Hybrid rund um eine konsistente Richtliniendurchsetzung über Cloud- und On-Premises-Umgebungen hinweg. Hybrid-Dienste müssen zeigen, dass Kontrollen auch dann konsistent bleiben, wenn sich Datenverkehrspfade und Infrastruktureigentümerschaft unterscheiden. Die Managed CDN Security Services Branche kann diesen Bedarf decken, wenn sie ein gemeinsames Richtlinienmodell über Bereitstellungsoptionen hinweg anbietet. Datensouveränität und Systemintegration werden wichtige Auswahlkriterien bleiben.

Nach Endnutzerbranche:
Medien und Unterhaltung führen, während Einzel- und E-Commerce beschleunigenMedien und Unterhaltung hielten im Jahr 2026 einen Anteil von 22,56 %, da Rundfunkveranstalter und Verlage hochwertige Inhalte, große Live-Event-Datenverkehrsspitzen und erhebliche Exposition gegenüber Ausfällen und Piraterie verwalten. Cloudflare berichtete, dass Medien, Produktion und Verlagswesen im ersten Halbjahr 2026 14,2 % der abgewehrten HTTP-DDoS-Anfragen ausmachten. Dies machte es zur am stärksten angegriffenen HTTP-Schicht-Branche im Bericht. DRM-integrierte Bereitstellung, Gleichzeitigkeitsmanagement und schnelle Abwehr sind für diese Gruppe entscheidend. Fastlys Arbeit im Jahr 2026 mit Comcast und NBCUniversal für die Peacock-Live-Sport-Bereitstellung zeigt, wie große Rundfunkveranstalter Edge-Bereitstellung und Sicherheit in ihre Betriebsarchitektur integrieren. BFSI, Informationstechnologie und Telekommunikation, Gesundheitswesen und Biowissenschaften sowie Regierungskunden haben unterschiedliche regulatorische Anforderungen. Diese Anforderungen können den Vertragsumfang über den grundlegenden DDoS-Schutz hinaus erweitern. Der Managed CDN Security Services Markt unterstützt diese Branchen durch Dienste, die Content-Delivery, Resilienz und Sicherheitsmanagement verknüpfen.
Einzel- und E-Commerce wird bis 2032 voraussichtlich mit einer CAGR von 10,98 % wachsen, angetrieben durch API-intensive Checkout-, Zahlungs-, Inventar- und Werbesysteme. Der digitale Einzelhandel steht auch vor Datenverkehrsspitzen während Flash-Sales und gezielten Angriffen auf kundenseitige APIs. Indusface berichtete von einem Anstieg der DDoS-Versuche gegen E-Commerce-API-Endpunkte um 420 % im ersten Halbjahr 2025. Yottaa erklärte, dass es im Jahr 2025 mehr als 40 Einzelhändler auf seine verwaltete Plattform aufgenommen hat. Einzelhändler benötigen Bot-Governance beim Checkout, Anomalieerkennung bei der Gleichzeitigkeit und Echtzeit-API-Validierung, um Umsatzereignisse zu schützen. Diese Funktionen werden zu Standardvertragsanforderungen statt zu optionalen Ergänzungen. Der Managed CDN Security Services Markt profitiert, wenn Einzelhandelskäufer Leistungs- und Sicherheitsbeschaffungsentscheidungen kombinieren. Dienstleister, die die betriebliche Komplexität reduzieren, können für Marken mit begrenzten internen Sicherheitsressourcen attraktiv sein.
Geografische Analyse
Managed CDN Security Services Markt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 42,29 %, unterstützt durch eine große Basis regulierter Unternehmen und ein entwickeltes Ökosystem für verwaltete Sicherheitsdienstleister. Die Region hat überlappende Sicherheitserwartungen für Finanzdienstleistungen, Gesundheitswesen und Zahlungsumgebungen. Cloudflare gab für das Geschäftsjahr 2026 eine Umsatzprognose von 2.785–2.795 Millionen USD heraus, was den kommerziellen Umfang integrierter Edge-Plattformdienste veranschaulicht. Cloudflare beschrieb auch ein globales Netzwerk mit mehr als 800 Abonnentenorganisationen, die Bedrohungstelemetrie beitragen. Diese Fähigkeit zur Bedrohungsfreigabe kann die Erkennung und Reaktion für Anbieter mit erheblichen regionalen Aktivitäten stärken. Kanada und Mexiko bieten wachsende Nachfrage, da Käufer aus dem öffentlichen Sektor und dem Finanzdienstleistungsbereich prüfungsreife Dokumentation suchen. Der Managed CDN Security Services Markt in der Region profitiert von reifen Unternehmensbeschaffungspraktiken und einem breiten Kanalnetzwerk.
Managed CDN Security Services Markt im asiatisch-pazifischen Raum und in Südamerika
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen, unterstützt durch OTT-Expansion und hohe Angriffstätigkeit auf Anwendungsebene. Cloudflare erklärte, dass es im ersten Quartal 2025 täglich 385 Millionen Cyberangriffe in Japan blockierte, ein Faktor, der mit seiner verwalteten Dienstleistungspartnerschaft mit Rakuten Mobile verbunden ist. Die Partnerschaft richtete sich an japanische Unternehmenskunden, die verwaltete Sicherheits- und CDN-Fähigkeiten benötigen. In China plante Akamai, seine CDN-Dienste auf dem chinesischen Festland bis zum 30. Juni 2026 einzustellen, was lokalen Anbietern Kapazitäten verschaffen könnte. Das EdgeOne-Angebot von Tencent Cloud zeigt die regionale Bedeutung des integrierten Schutzes für grenzüberschreitende E-Commerce- und Gaming-Workloads. Südamerika, angeführt von Brasilien, entwickelt sich von einer kleineren Basis aus, da digitale Bank- und E-Commerce-Aktivitäten zunehmen. Die Nachfrage wird voraussichtlich dort am stärksten sein, wo Anbieter lokale Bereitstellungskapazitäten mit Security-Operations-Unterstützung kombinieren können. Der Managed CDN Security Services Markt im asiatisch-pazifischen Raum wird weiterhin durch lokale Datenanforderungen und eine starke Streaming-Nachfrage geprägt sein.
Managed CDN Security Services Markt in EMEA
Europa ist die zweitgrößte Region, wobei NIS2-Anforderungen Sicherheitsüberprüfungen in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien prägen. Die technische Leitlinie von ENISA unterstützt die strukturierte Umsetzung der Risikomanagementerwartungen der Richtlinie. Dies erhöht die Bedeutung von Prüfpfaden, Vorfallsverfahren und Lieferkettendokumentation bei der Anbieterauswahl. Der Nahe Osten entwickelt sich als Teilregion mit hohem Potenzial, da Datenresidenzrichtlinien die Nachfrage nach landesinternem Routing und verwalteter Sicherheit steigern. ZainTECH startete im August 2025 KI-gestützte verwaltete Sicherheitsoperationen im Nahen Osten und Nordafrika, unterstützt durch Security Operations Center in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Jordanien. Afrika befindet sich noch in einem früheren Stadium, wobei Nigeria, Südafrika und Ägypten potenzielle Nachfragebereiche sind, da sich die digitale Infrastruktur entwickelt. Der Managed CDN Security Services Markt in Europa, dem Nahen Osten und Afrika hängt von der Fähigkeit eines Anbieters ab, Kontrollen zu dokumentieren und regionale Datenverkehrsanforderungen zu erfüllen.
Wettbewerbslandschaft
Marktkonzentration
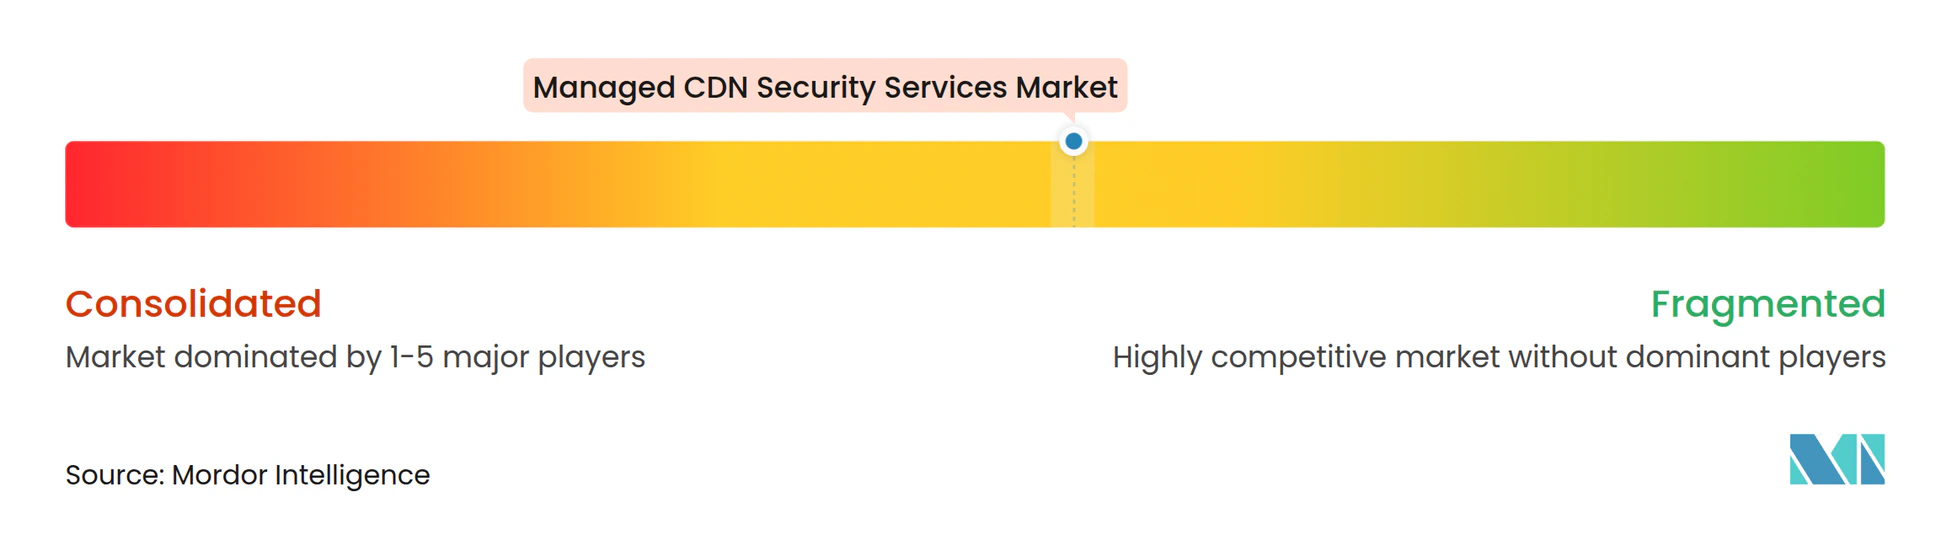
Der Managed CDN Security Services Markt weist eine moderate Konzentration unter globalen Plattformanbietern und eine Fragmentierung unter regionalen Anbietern und Spezialisten auf. Akamai, Cloudflare und Fastly betreiben globale Anycast-Netzwerke mit integrierten Web-Application- und API-Schutzfähigkeiten. Cloudflare erklärte, dass Kunden sich zunehmend integrierten Infrastrukturplattformen zuwenden, was den Druck auf eigenständige DDoS-Anbieter und appliance-fokussierte WAF-Lieferanten erhöht. Käufer bewerten zunehmend Bereitstellungsleistung, Sicherheitsbreite, Richtlinienmanagement und Support als ein einziges Paket. Akamai führte auf der RSA Conference 2025 Firewall for AI und API LLM Discovery ein und erweiterte damit den Schutz auf KI-Inferenzdatenverkehr und Sprachmodell-Interaktionen. Fastly startete im September 2026 AI Runtime Control und AI Firewall, was signalisiert, dass der Schutz von KI-Anwendungen zu einer häufigeren Plattformfähigkeit wird. Die Beteiligung an KI-Sicherheitsrahmen und die damit verbundene Produktentwicklung können zukünftige Unternehmensvertragsanforderungen beeinflussen.
Die Automatisierung von Sicherheitsrichtlinien ist eine wichtige Wettbewerbschance, da sie den Security-Operations-Aufwand reduzieren und kostengünstigere Servicemodelle für KMU unterstützen kann. Das Kanalprogramm von Cloudflare fügte im Jahr 2025 Lösungspakete hinzu, die CDN, Sicherheit und Leistung für verwaltete Sicherheitsdienstleister und Systemintegratoren bündelten. Diese Art der Bündelung hilft Anbietern, Kunden zu erreichen, die nicht direkt von großen Plattformen kaufen. Regionale Anbieter wie G-Core Labs, Medianova und CDNetworks können dort konkurrieren, wo globale Plattformen weniger lokale Präsenzpunkte oder eine begrenzte Ausrichtung auf Datensouveränität haben. CDNetworks' Bedrohungsforschung unterstreicht die Relevanz des Layer-7-Schutzes in asiatisch-pazifischen Märkten. Zertifizierte Kontrollen und klare Prüfnachweise sind zunehmend wichtig, wo NIS2 und andere Anforderungen an die operative Resilienz gelten. Der Managed CDN Security Services Markt belohnt Anbieter, die lokale Bereitstellungsreichweite mit praktischer Compliance-Unterstützung verbinden. Der Preis allein ist weniger überzeugend, wenn Kunden dokumentierte Vorfalls- und Richtlinienmanagementprozesse benötigen.
F5 ist ein relevanter Unternehmenskonkurrent durch verteilten Cloud-Web-Application- und API-Schutz, der Hybrid- und Multi-Cloud-Umgebungen unterstützt. Tencent Cloud EdgeOne ist auch im asiatisch-pazifischen Raum relevant, da es DDoS-Schutz, WAF, Bot-Management und adaptive Erkennung kombiniert. Das Wettbewerbsfeld ist daher nicht auf traditionelle CDN-Anbieter beschränkt. Es umfasst Sicherheitsplattformen, die Anwendungsdatenverkehr über verschiedene Bereitstellungsarchitekturen hinweg schützen können. Fastlys Partnerschaft mit Comcast und seine Arbeit zur Unterstützung von Peacock Live Sports veranschaulichen den Wert einer tiefen Bereitstellungsintegration für anspruchsvolle Medien-Workloads. Cyber Security Cloud und Fastly Japan schlossen auch eine Partnerschaft im Jahr 2025, die Fastlys CDN mit dem Attack Blocker Cloud WAF für japanische E-Commerce- und Video-Bereitstellungen kombiniert. Der Managed CDN Security Services Markt bleibt wettbewerbsintensiv, da Kunden je nach Datenverkehrsstandort und Kontrollanforderungen zwischen globalen Plattformen, regionalen Netzwerken oder hybriden Sicherheitsanbietern wählen können. Es wurde keine kombinierte Marktanteilszahl für die führenden Unternehmen angegeben, sodass unter dem angegebenen Bewertungsrahmen kein Konzentrationsindex abgeleitet werden kann.
Managed CDN Security Services Branchenführer
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Fastly, Inc.
-
Imperva, Inc.
-
Radware Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed CDN Security Services Markt Unternehmen in diesem Bericht
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- Radware Ltd.
- Imperva, Inc.
- Nexusguard Limited
- Corero Network Security plc
- G-Core Labs S.A.
- CDNetworks Co., Ltd.
- CacheFly, Inc.
- BaishanCloud (Beijing) Technology Co., Ltd.
- ChinaCache International Holdings Ltd.
- Beijing Wangsu Science and Technology Co., Ltd.
- QUANTIL, Inc.
- Medianova Internet Services, Inc.
- BunnyWay d.o.o.
- Leaseweb Global B.V.
- StackPath, LLC
- Edgio, Inc.
- CDN77.com s.r.o.
Neueste Industrielle Entwicklungen in Managed CDN Security Services Markt
- Oktober 2026: Fastly erweiterte seine Partnerschaft mit Jio Platforms; JioCDN Powered by Fastly liefert nun sichere, hochleistungsfähige digitale Erlebnisse für Unternehmen in ganz Indien.
- September 2026: Fastly startete AI Runtime Control und AI Firewall und erweiterte damit die verwalteten Sicherheitsfähigkeiten zur Steuerung von KI-Anfragen, zum Schutz von KI-Anwendungen und zur Kontrolle von Agenten-Interaktionen am Netzwerk-Edge.
- September 2026: Comcast und Fastly kündigten ein Content-Delivery-Modell der nächsten Generation an, das Fastly-Software in das Netzwerk von Comcast für Streaming-, Gaming- und Edge-KI-Dienste integriert. Die Live-Sport-Bereitstellung von NBCUniversals Peacock wurde als primäre Bereitstellung genannt.
- September 2026: Fastly unterzeichnete seinen ersten Singapur-Vertriebsvertrag mit Ingram Micro und beschleunigte damit den Zugang zu verwalteten CDN-Sicherheitsdiensten für Unternehmen in ganz Südostasien.
Globaler Managed CDN Security Services Markt – Berichtsumfang
Der Managed CDN Security Services Markt umfasst ausgelagerte Sicherheitslösungen und -dienste, die darauf ausgelegt sind, Content Delivery Networks (CDNs), Webanwendungen, APIs und digitale Inhalte vor Cyberbedrohungen zu schützen und gleichzeitig eine sichere, zuverlässige und effiziente Inhaltsbereitstellung zu gewährleisten. Zu diesen Diensten gehören Schutz vor verteilten Denial-of-Service-Angriffen (DDoS), Web Application Firewalls, Bot-Abwehr und Screen-Scraping-Schutz, API-Sicherheit und Laufzeitschutz, Datensicherheit sowie Lösungen zur Inhaltsintegrität.
Der Managed CDN Security Services Bericht ist segmentiert nach Unternehmensgröße (kleine und mittelständische Unternehmen sowie Großunternehmen), Sicherheitstyp (DDoS-Schutz, Web Application Firewall, Bot-Abwehr und Screen-Scraping-Schutz, API-Sicherheit und Laufzeitschutz, Datensicherheit und Inhaltsintegrität sowie weitere Sicherheitstypen), Bereitstellungsmodus (Cloud, On-Premise und Hybrid), Endnutzerbranche (Medien und Unterhaltung, Einzel- und E-Commerce, BFSI, Informationstechnologie und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| DDoS-Schutz |
| Web Application Firewall |
| Bot-Abwehr und Screen-Scraping-Schutz |
| API-Sicherheit und Laufzeitschutz |
| Datensicherheit und Inhaltsintegrität |
| Weitere Sicherheitstypen |
| Cloud |
| On-Premise |
| Hybrid |
| Medien und Unterhaltung |
| Einzel- und E-Commerce |
| BFSI |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Sicherheitstyp | DDoS-Schutz | |
| Web Application Firewall | ||
| Bot-Abwehr und Screen-Scraping-Schutz | ||
| API-Sicherheit und Laufzeitschutz | ||
| Datensicherheit und Inhaltsintegrität | ||
| Weitere Sicherheitstypen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premise | ||
| Hybrid | ||
| Nach Endnutzerbranche | Medien und Unterhaltung | |
| Einzel- und E-Commerce | ||
| BFSI | ||
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed CDN Security Services Markt?
Der Managed CDN Security Services Markt wird voraussichtlich von 5,08 Milliarden USD im Jahr 2026 und 5,61 Milliarden USD im Jahr 2027 auf 8,88 Milliarden USD bis 2032 wachsen, mit einer CAGR von 9,62 %.
Welcher Sicherheitstyp führt bei Managed CDN Security Services?
DDoS-Schutz führte im Jahr 2026 mit einem Anteil von 87,43 %. API-Sicherheit und Laufzeitschutz wird bis 2032 voraussichtlich mit der schnellsten CAGR von 10,81 % wachsen.
Warum setzen Unternehmen auf Managed CDN Security Services?
Unternehmen konsolidieren DDoS-Abwehr, Web Application Firewalls, Bot-Kontrollen, API-Schutz und Bereitstellungsfähigkeiten auf integrierten Plattformen.
Welcher Bereitstellungsmodus wird am häufigsten für verwaltete CDN-Sicherheit genutzt?
Die Cloud-Bereitstellung hielt im Jahr 2026 einen Anteil von 76,36 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,19 % wachsen.
Welches Endnutzersegment wächst am schnellsten?
Einzel- und E-Commerce wird bis 2032 voraussichtlich mit einer CAGR von 10,98 % wachsen, da Checkout-, Zahlungs-, Inventar- und Werbesysteme stark auf APIs angewiesen sind.
Welche Region wächst am schnellsten bei Managed CDN Security Services?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen, unterstützt durch Streaming-Nachfrage und erhöhte Angriffstätigkeit auf Anwendungsebene.