
マネージドCDNセキュリティサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5.61 十億米ドル |
| 市場規模 (2032) | 8.88 十億米ドル |
| 成長率 (2027 - 2032) | 9.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドCDNセキュリティサービス市場分析
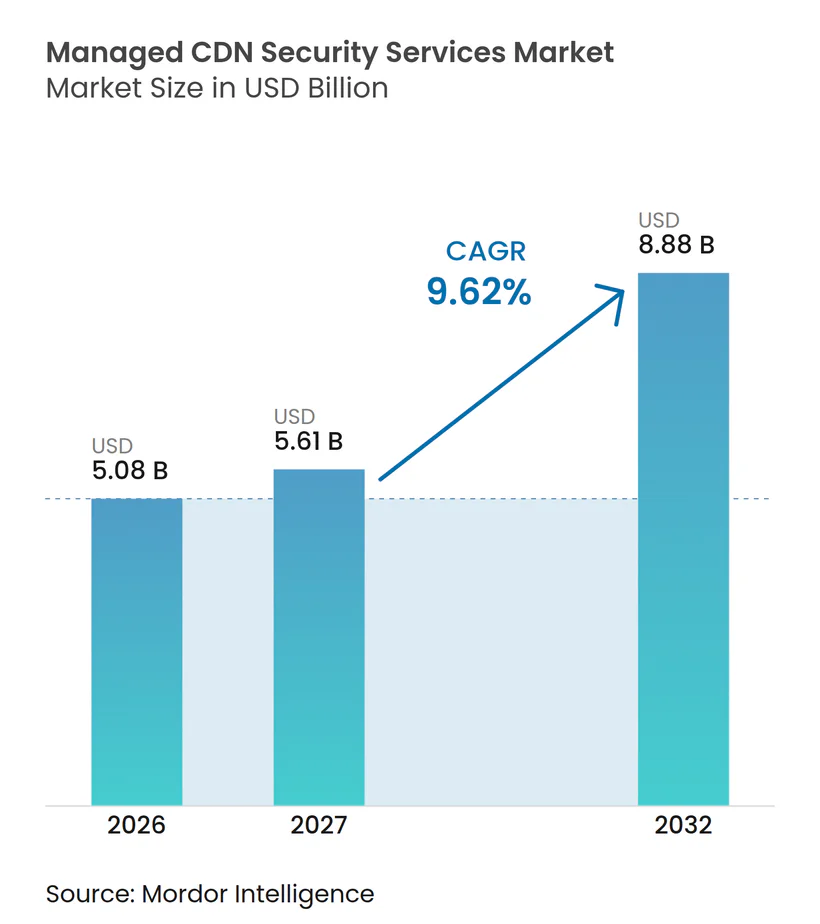
マネージドCDNセキュリティサービスの市場規模は、2026年の5.08 ビリオン 米ドル、2027年の5.61 ビリオン 米ドルから2032年には8.88 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 9.62%を記録する見込みです。需要は、コンテンツデリバリーとネットワークエッジでの保護を組み合わせたマネージドプラットフォームへの企業セキュリティ購買のシフトを反映しています。組織は、個別製品を管理するのではなく、DDoS緩和、ウェブアプリケーションファイアウォール、ボット制御、およびAPI保護を統合しています。APIセキュリティ、ボット管理、セキュリティオペレーションカバレッジを追加するプロバイダーは、単一の保護機能しか持たないプロバイダーよりも高い契約価値を確保できます。マネージドCDNセキュリティサービス市場は、顧客がクラウド、ハイブリッド、および分散アプリケーション環境全体で一貫したコントロールを必要とする場合にも恩恵を受けます。競争は、プラットフォームの幅広さ、ポリシー管理、および規制対象ワークロードをサポートする能力にますます集中しています。
主要レポートのポイント
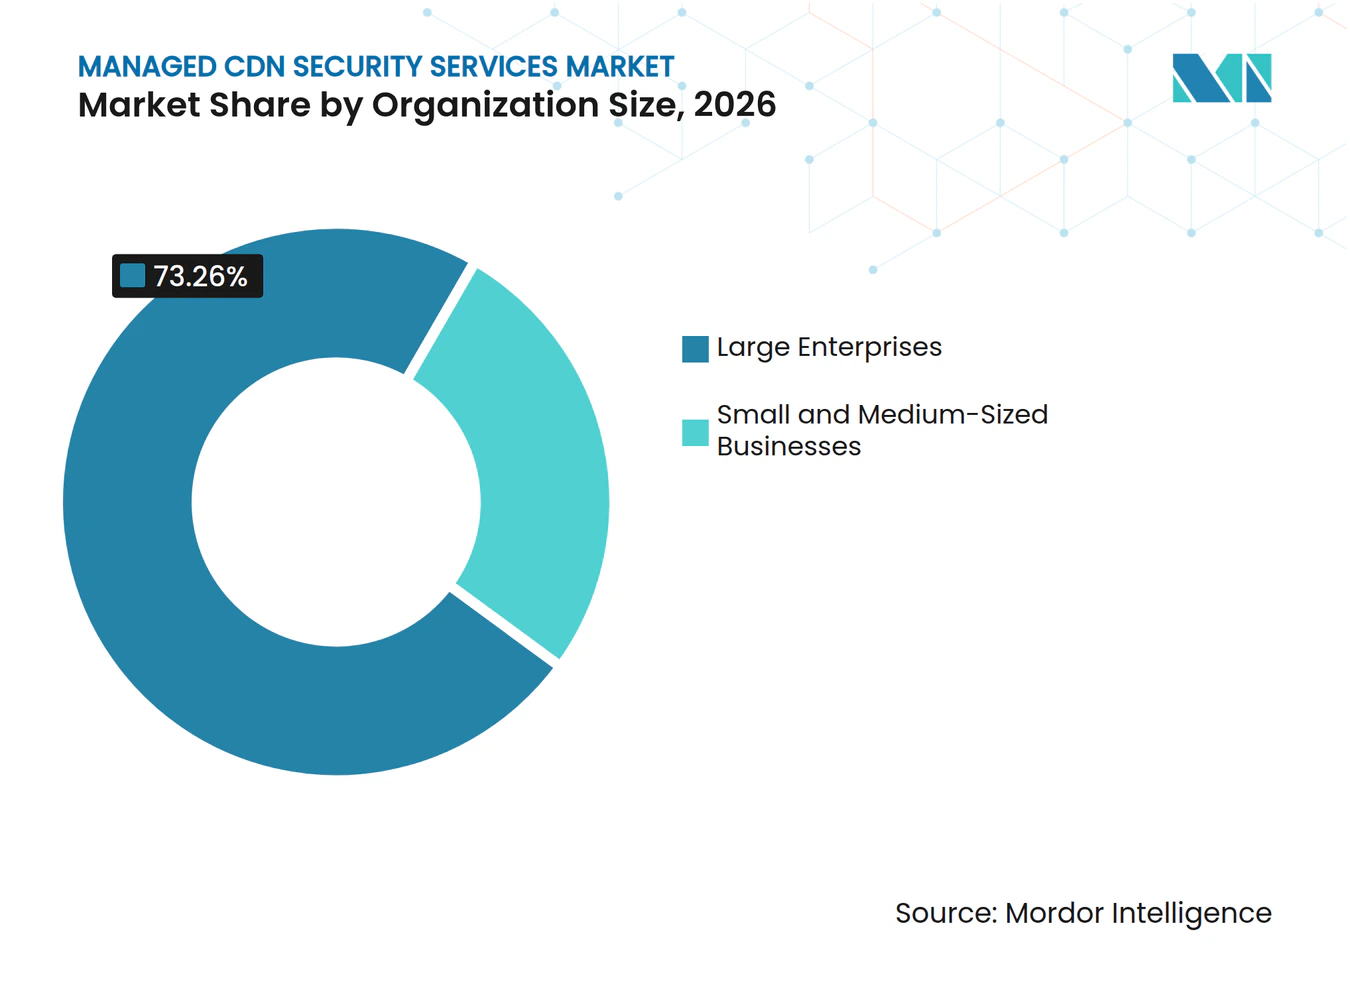
- 組織規模別では、大企業が2026年のマネージドCDNセキュリティサービス市場シェアの73.26%を占め、中小企業は2032年にかけてCAGR 10.02%で拡大する見込みです。
- セキュリティタイプ別では、DDoS防御が2026年のマネージドCDNセキュリティサービス市場規模の87.43%を占め、APIセキュリティおよびランタイム保護は2032年にかけてCAGR 10.81%で拡大する見込みです。
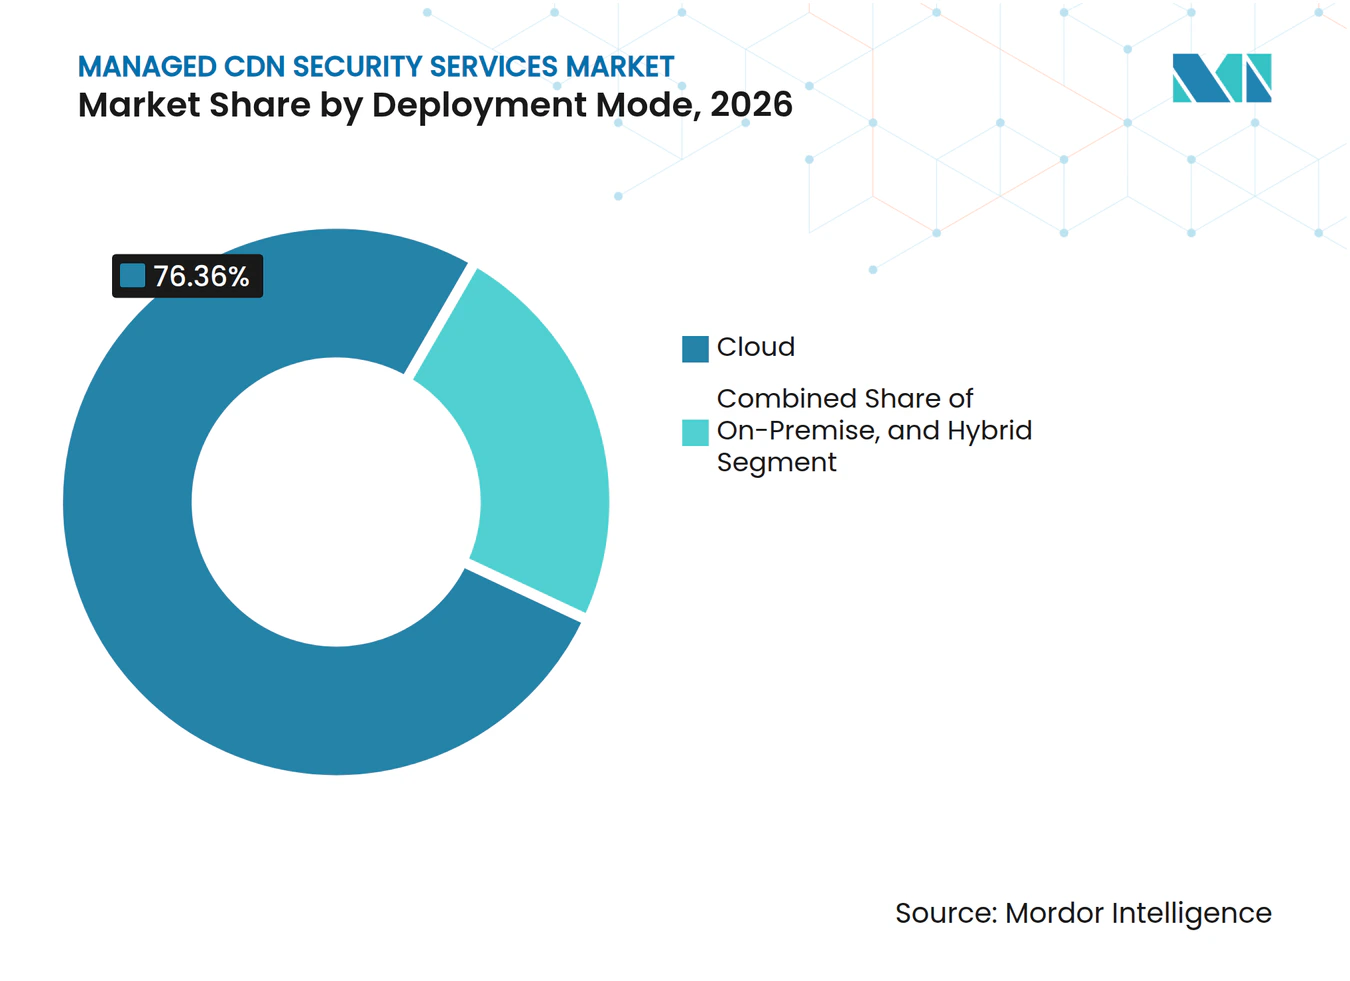
- 展開モード別では、クラウドが2026年に76.36%のシェアを占め、2032年にかけてCAGR 10.19%で拡大する見込みです。
- エンドユーザー産業別では、メディアおよびエンターテインメントが2026年に22.56%のシェアを占め、小売およびeコマースは2032年にかけてCAGR 10.98%で拡大する見込みです。
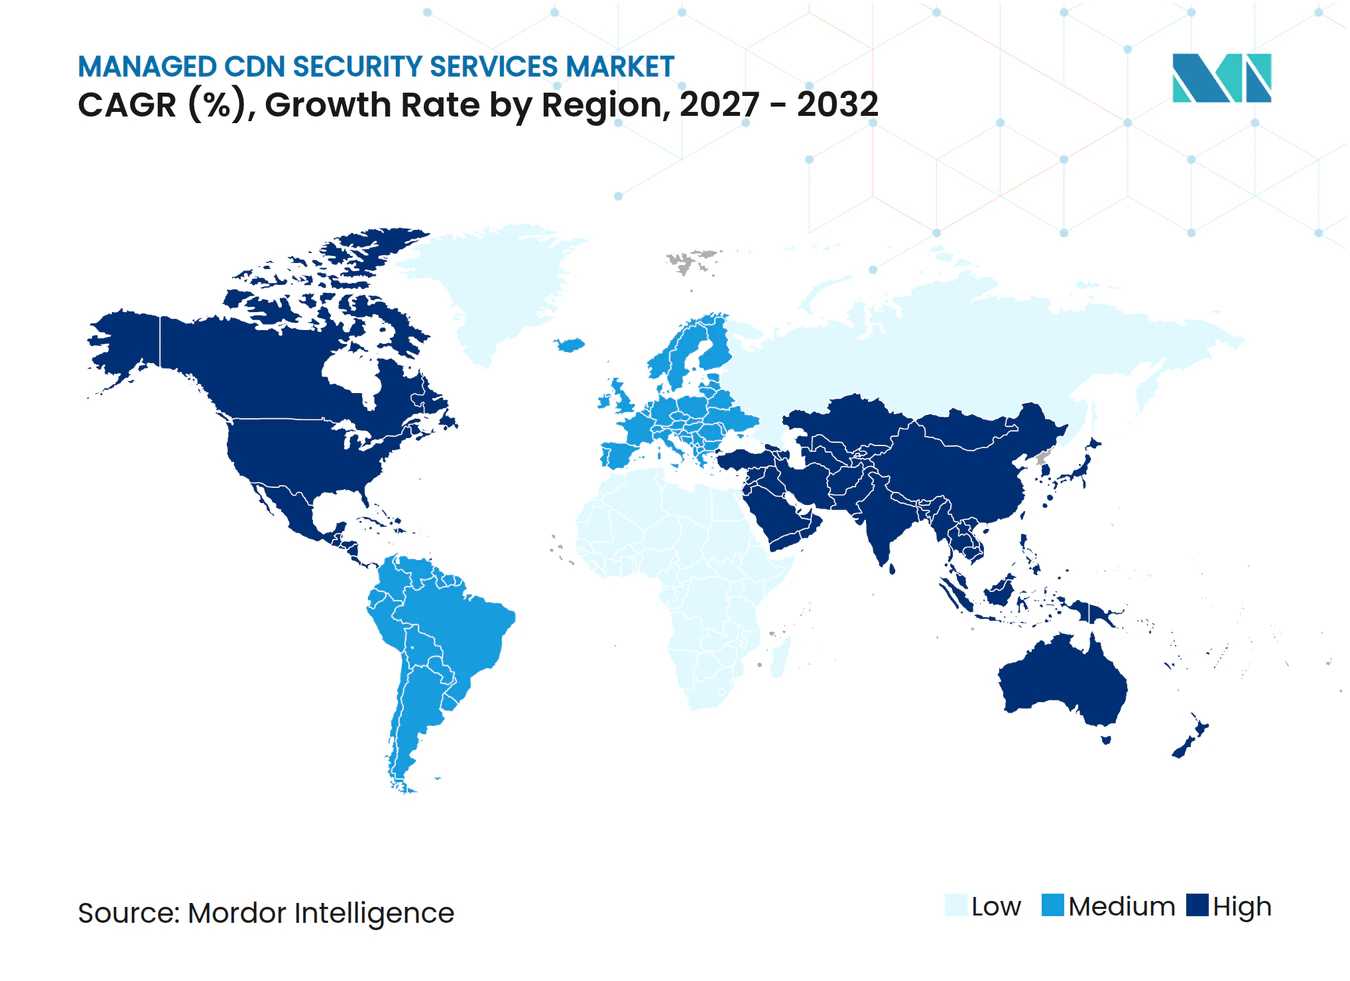
- 地域別では、北米が2026年に42.29%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 10.57%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DDoSおよびレイヤー7攻撃の頻度と高度化の増加 | +2.8% | グローバル、アジア太平洋地域および北米に集中 | 短期(2年以内) |
| マルチクラウドおよびエッジアーキテクチャへの企業のシフト | +2.0% | 北米およびヨーロッパ、アジア太平洋地域への波及あり | 中期(2〜4年) |
| OTT動画およびリアルタイムストリーミングトラフィックの急速な成長 | +1.8% | グローバル、特にアジア太平洋地域および北米 | 中期(2〜4年) |
| 規制上の稼働時間およびデータ保護義務 | +1.2% | ヨーロッパおよび北米 | 短期(2年以内)および中期(2〜4年) |
| AIワークロード向けエッジネイティブセキュリティの統合 | +0.9% | 北米およびアジア太平洋地域、シンガポールおよびUAEでの早期採用あり | 中期(2〜4年)および長期(4年以上) |
| SecOps人材不足を軽減するマネージドセキュリティポリシーの自動化 | +0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
DDoSおよびレイヤー7攻撃の頻度と高度化の増加
マネージドCDNセキュリティサービス市場は、複数のベクターを使用し、従来のエスカレーション手順が開始される前に終了することが多い攻撃に対応しています。Cloudflareは、2026年上半期のネットワーク層攻撃の96.62%が500 Mbps未満にとどまったと報告しましたが、これらのイベントはDNSリゾルバーと接続テーブルに過負荷をかける可能性があります。[1] DNSフラッド攻撃は四半期ごとにネットワーク層活動の25.7%から40.0%へと増加し、同期間にCLDAP増幅は580%増加しました。NETSCOUTは、2026年上半期の攻撃の64%がダイレクトパス攻撃であり、3半期連続で増加していたことを確認しました。[2] これらのパターンは、攻撃トラフィックがアプリケーションインフラに到達する前にエッジで緩和を適用するマネージドサービスに有利に働きます。迅速かつ継続的に管理された保護の必要性は、マネージドCDNセキュリティサービス市場全体での支出を支えています。
マルチクラウドおよびエッジアーキテクチャへの企業のシフト
複数のクラウドプロバイダーを利用する企業は、各環境が個別のポリシーとツールを持つ場合にセキュリティのギャップに直面します。マネージドCDNセキュリティサービス市場は、パブリッククラウド、プライベートデータセンター、およびハイブリッド環境全体でウェブ、API、およびDDoS保護のための共有コントロールプレーンを求める顧客から恩恵を受けます。Akamaiは2025年4月にApp and API Protector Hybridを発表し、Kubernetesネイティブのオートスケーリングを通じてこれらの環境全体にAdaptive Security Engineのルールセットを拡張しました。Cloudflareは2025年の年次報告書において、1つのベンダーを通じてセキュリティ、パフォーマンス、および信頼性を提供する能力を差別化要因として特定しました。一貫したアクセス制御と暗号化ポリシーは、ISO 27001およびPCI DSS要件の対象となる組織にとって重要です。この調達パターンは、個別のポイント製品をアプリケーション全体にわたるマネージドセキュリティサービスに置き換えられるプロバイダーに有利に働きます。
OTT動画およびリアルタイムストリーミングトラフィックの急速な成長
ライブストリーミングは、DDoS攻撃、CDN悪用イベント、またはコンテンツ海賊行為インシデントがデリバリーを中断させた場合に、即座の財務的・運営的影響をもたらします。マネージドCDNセキュリティサービス市場は、トラフィック保護とコンテンツ整合性コントロールの両方を必要とする放送局、ゲームプラットフォーム、およびストリーミング事業者に関連しています。CDNetworksは、2025年にアジア太平洋地域がレイヤー7 DDoS活動の67.45%を占め、SaaS、フィンテック、およびゲームプラットフォームが集中的な圧力にさらされていると報告しました。NagravisionとBroadpeakは2025年に、AIアナリティクスを使用してCDNトラフィックとDRMライセンスリクエストを監視し、正規の視聴者を妨げることなく海賊版ストリームを検出するソリューションを発表しました。Fastlyは、エッジプラットフォームが1日に1.8兆件のHTTPリクエストを処理すると述べ、その後ComcastおよびNBCUniversalとPeacock ライブスポーツデリバリーのパートナーシップを締結しました。ボリューム保護とコンテンツ整合性サービスを組み合わせるプロバイダーは、高価値のライブイベント契約を競うことができます。
規制上の稼働時間およびデータ保護義務
マネージドCDNセキュリティサービス市場は、文書化されたリスク管理、インシデント報告、および強靭なデジタル運営を要求する規制によって支えられています。ENISAは、NIS2フレームワークがその適用範囲内の事業体に対して、リスク管理措置やサプライチェーンセキュリティコントロールを含む重要な要件を課すと述べています。これらの要件は、プロバイダーのコントロール、監査証跡、およびインシデント対応能力に関する正式な調達審査を生み出します。金融サービスの顧客は、APIの可用性をテスト済みの継続性手順に結びつける運用レジリエンス計画も必要としています。確立された認証、文書化されたコントロール、およびマネージドインシデントプロセスを持つプロバイダーは、この証拠を欠く低コストプロバイダーよりも有利な立場にあります。その結果生じる調達規律は、ベンダー評価を長期化させますが、マネージドコントラクトの価値を向上させる可能性があります。
制約影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練したサイバーセキュリティ専門家のグローバルな不足 | -1.5% | グローバル | 中期(2〜4年) |
| 中小企業向け常時稼働緩和の高い総コスト | -1.0% | グローバル、新興市場および地方都市でより顕著 | 短期(2年以内)および中期(2〜4年) |
| マルチCDNポリシーの断片化と隠れたエグレスコスト | -0.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 暗号化トラフィック検査とプライバシーのトレードオフ | -0.6% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練したサイバーセキュリティ専門家のグローバルな不足
マネージドCDNセキュリティサービス市場は、社内セキュリティ能力が不足している顧客から恩恵を受けますが、プロバイダーもサービスを運営・サポートするために資格のあるスタッフを必要としています。ISC2は、2025年のグローバルサイバーセキュリティ人材ギャップを480万ポジションと推定し、前年比19%増加しました。同組織はまた、需要を満たすには人材を87%拡大する必要があるが、実際の人材拡大は0.1%にとどまったと報告しました。ISACAは、2025年にセキュリティチームの55%が人員不足であり、65%が欠員を抱えていたことを確認しました。[3] 人員不足はポリシーの調整とインシデント対応を遅らせる可能性があり、プレミアムマネージドサービスの品質に影響します。ルーティンなアナリスト業務の自動化はこの制約を緩和し、小規模プロバイダーにとってのデリバリー障壁を高める可能性があります。
中小企業向け常時稼働緩和の高い総コスト
常時稼働のDDoS緩和およびマネージドWAFサービスには、大企業が吸収しやすいインフラコストが含まれており、中小企業にとっては負担が大きくなります。マルチCDNルーティングからの変動エグレス料金は、サービス価格が管理可能に見えても、総所有コストの予測を困難にする可能性があります。Yottaaは2025年2月に小売業者向けマネージドウェブパフォーマンスサービスを発表し、統合されていないCDNおよびセキュリティスタックはマネージド代替案より40%高くなる可能性があると述べました。ISC2は、2025年の調査において、組織の33%にとってサイバーセキュリティ人員不足の主要な要因として予算削減を特定しました。使用量ベースの価格設定とマネージドセキュリティサービスプロバイダーチャネルは、小規模顧客の参入障壁を下げることができます。ただし、デジタル予算が不安定な場合、価格圧力は採用の制限要因でありけます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
組織規模別:
大企業が収益を支え、中小企業が加速大企業は2026年に73.26%のシェアを占め、マルチCDNルーティング、フルスタックのウェブアプリケーションおよびAPI保護、および多くのワークロードにわたる常時稼働コントロールの必要性を反映しています。これらの購買者は複雑なコンプライアンス義務を持ち、アプリケーション障害による高いコストを抱えることが多いです。Cloudflareは、企業顧客がセキュリティ、パフォーマンス、および信頼性のための単一の統合プラットフォームをますます求めていると述べました。この向は、個別のDDoS、WAF、およびデリバリーベンダーからの調達を遠ざけます。Akamaiは3,110億件のウェブアプリケーション攻撃のうち1,500億件のAPIを標的とした攻撃を記録し、企業契約がカバーする必要があるセキュリティの範囲を示しています。自動化されたエッジコントロールに重ねられたセキュリティオペレーションカバレッジは、これらの顧客にとって重要な差別化要因です。内部チームが専門家サポートを必要とする場合、このカバレッジは契約価値を高める可能性があります。マネージドCDNセキュリティサービス市場は、これらのより大規模でコンプライアンスに敏感な展開と密接に結びついています。
中小企業は、使用量ベースの価格設定とマネージドセキュリティサービスプロバイダーチャネルが高度なコントロールへのアクセスを改善するにつれて、2032年にかけてCAGR 10.02%で拡大する見込みです。楽天モバイルとCloudflareは2025年4月に、従業員1,000人未満の法人顧客向けにマネージドゼロトラストおよびCDNセキュリティサービスを日本で開始しました。このパートナーシップは、チャネルプロバイダーが小規模顧客向けにプラットフォーム機能をパッケージ化する方法を示しています。OpenTextは、マネージドサービスプロバイダーの92%がAI主導の成長を期待する一方で、準備態勢のギャップが残っていることを確認しました。簡素化されたダッシュボードと自動化されたサービスデリバリーは、スタッフ集約型のセキュリティオペレーションモデルよりもこのグループにとって実用的です。これらのアプローチは、平均契約価値が低くてもプロバイダーのマージンを維持できます。中小企業の採用は、地域サービスパートナーにマネージドCDNセキュリティサービス市場への参入経路を提供します。このセグメントは、最大の生スクラビング容量よりも透明な価格設定と信頼性の高いサポートに依存しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
セキュリティタイプ別:
DDoS防御が主導し、APIセキュリティが最速成長DDoS防御は2026年に87.43%のシェアを占めました。これは、ほとんどのマネージドCDNセキュリティ契約における基本的な保護レイヤーであるためです。攻撃手法は、旧来のサービス設計に関連するボリューム型スクラビングアプローチを超えて変化しています。Cloudflareは、2026年上半期にDNSフラッドがネットワーク層活動の40%を占め、CLDAP増幅が580%増加したと報告しました。この環境では、エッジに近い適応型フィルタリングが必要です。ウェブアプリケーションファイアウォール、ボット緩和、スクリーンスクレイピングコントロール、データセキュリティ、およびコンテンツ整合性機能は、DDoSサービスとバンドルされることが多いです。これらの隣接機能は、プロバイダーがより広範なウェブアプリケーションおよびAPI保護契約を作成するのに役立ちます。マネージドCDNセキュリティサービス産業は、緩和容量だけでなく、統合コントロールの品質で競争しています。決済処理要件も、アプリケーション層コントロールが必要な場合のWAF採用を支えています。
APIセキュリティおよびランタイム保護は、2032年にかけてCAGR 10.81%で拡大する見込みであり、最も成長の速いセキュリティタイプとなっています。Indusfaceは、2025年上半期にeコマースAPI攻撃が104%増加し、脆弱性エクスプロイトが127%増加し、APIエンドポイントを標的としたDDoS試行が420%増加したと報告しました。APIは現在、従来のウェブエンドポイントを通じて処理されていたチェックアウト、決済、在庫、カスタマーサービス、およびアプリケーション機能を接続しています。Akamaiは2025年4月にApp and API Protector Hybridを発表し、マルチクラウドおよびオンプレミス環境全体で一貫したウェブおよびAPI保護を拡張しました。そのKubernetesネイティブモデルは、分散アプリケーション全体でAPIコールを発見・管理するという課題に対処しています。ヘルスケアも技術的セーフガード要件を通じてAPI保護ニーズの拡大に直面しています。マネージドCDNセキュリティサービス市場は、購買者がAPIの発見、検証、およびランタイム保護をコアコントロールとして扱う場合に利益を得ると予想されます。競争力のある企業選定において、行動検出の精度が特に重要になります。
展開モード別:
クラウドが予測期間全体でデュアルリーダーシップを強化クラウド展開は2026年に76.36%のシェアを占め、2032年にかけてCAGR 10.19%で拡大する見込みです。クラウドベースのサービスはアプライアンスのプロビジョニング遅延を回避し、大規模攻撃時に迅速に容量を追加できます。また、異なる環境に分散したアプリケーションポートフォリオの集中ポリシー管理もサポートします。IEEEの会議論文は、エッジに焦点を当てたAIが集中型モデルと比較してデータ移動を削減しながら検出・緩和時間を改善できることを確認しました。Tencent CloudはEdgeOneを、25 Tbpsの保護容量を持つDDoS防御、WAF、ボット管理、および適応型CC検出を組み合わせたものとして説明しています。これらのスケールと管理の利点が、クラウド展開がマネージドCDNセキュリティサービス市場をリードする理由を説明しています。プロバイダーは、脅威パターンの変化に応じて保護ポリシーを集中的に更新することもできます。
オンプレミス展開は、特定のトラフィックをサードパーティインフラ経由でルーティングできない機密性の高い政府・防衛環境において引き続き関連性があります。ハイブリッド展開は、機密性の高い東西トラフィックをオンサイトに保ちながら、マネージドエッジサービスを通じて公開向けワークロードを保護する必要がある組織にとって重要な代替手段です。NIS2のサプライチェーン要件は、サードパーティデリバリーインフラに対する審査義務を追加する可能性があります。これにより、購買者はすべてのワークロードをパブリックエッジプラットフォームに移行するのではなく、ハイブリッド設計を採用する可能性があります。Akamaiは、クラウドおよびオンプレミス環境全体での一貫したポリシー適用を中心にApp and API Protector Hybridを位置付けました。ハイブリッドサービスは、トラフィックパスとインフラの所有権が異なる場合でもコントロールが一貫していることを示す必要があります。マネージドCDNセキュリティサービス産業は、展開オプション全体で共通のポリシーモデルを提供する場合にこのニーズに対応できます。デー主権とシステム統合は重要な選定基準であり続けます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
メディアおよびエンターテインメントが主導し、小売およびeコマースが加速メディアおよびエンターテインメントは2026年に22.56%のシェアを占めました。これは、放送局および出版社が高価値コンテンツ、大規模なライブイベントのトラフィックスパイク、および停止や海賊行為への重大なリスクを管理しているためです。Cloudflareは、2026年上半期にメディア、制作、および出版が緩和されたHTTP DDoSリクエストの14.2%を占めたと報告しました。これにより、同レポートで最も攻撃を受けたHTTP層の業種となりました。DRM統合デリバリー、同時接続管理、および迅速な緩和はこのグループにとって重要です。Fastlyの2026年のComcastおよびNBCUniversalとのPeacock ライブスポーツデリバリーに関する取り組みは、主要な放送局がエッジデリバリーとセキュリティを運営アーキテクチャに組み込んでいる方法を示しています。BFSI、情報技術および通信、ヘルスケアおよびライフサイエンス、および政府顧客は異なる規制要件を持っています。これらの要件は、契約範囲を基本的なDDoS保護を超えて拡大させる可能性があります。マネージドCDNセキュリティサービス市場は、コンテンツデリバリー、レジリエンス、およびセキュリティ管理を結びつけるサービスを通じてこれらの業種をサポートしています。
小売およびeコマースは、APIを多用するチェックアウト、決済、在庫、およびプロモーションシステムに牽引され、2032年にかけてCAGR 10.98%で拡大する見込みです。デジタル小売はまた、フラッシュセール時のトラフィックサージや顧客向けAPIへの標的型攻撃にも直面しています。Indusfaceは、2025年上半期にeコマースAPIエンドポイントへのDDoS試行が420%増加したと報告しました。Yottaaは、2025年中に40社以上の小売業者をマネージドプラットフォームにオンボードしたと述べました。小売業者は、収益イベントを保護するために、チェックアウト時のボットガバナンス、同時接続異常検出、およびリアルタイムAPI検証を必要としています。これらの機能は、オプションの追加機能ではなく、標準的な契約要件になりつつあります。マネージドCDNセキュリティサービス市場は、小売購買者がパフォーマンスとセキュリティの購買決定を組み合わせる場合に恩恵を受けます。運用の複雑さを軽減するサービスプロバイダーは、社内セキュリティリソースが限られているブランドにとって魅力的です。
地域分析
北米のマネージドCDNセキュリティサービス市場
北米は2026年に42.29%のシェアを占め、規制対象企業の大規模な基盤と発達したマネージドセキュリティサービスプロバイダーエコシステムに支えられています。この地域は、金融サービス、ヘルスケア、および決済環境に対して重複するセキュリティ要件を持ています。Cloudflareは2026年度の収益ガイダンスとして27億8,500万〜27億9,500万米ドルを提供し、統合エッジプラットフォームサービスの商業規模を示しています。Cloudflareはまた、脅威テレメトリを提供する800以上のサブスクライバー組織を持つグローバルネットワークを説明しました。この脅威共有機能は、地域で大規模な運営を持つプロバイダーの検出・対応を強化できます。カナダとメキシコは、公共部門および金融サービスの購買者が監査対応文書を求めるにつれて、需要が発展しています。この地域のマネージドCDNセキュリティサービス市場は、成熟した企業購買慣行と広範なチャネルネットワークから恩恵を受けています。
アジア太平洋地域および南米のマネージドCDNセキュリティサービス市場
アジア太平洋地域は、OTT拡大と高いアプリケーション層攻撃活動に支えられ、2032年にかけてCAGR 10.57%で拡大する見込みです。Cloudflareは、2025年第1四半期に日本で1日あたり3億8,500万件のサイバー攻撃をブロックしたと述べており、これは楽天モバイルとのマネージドサービスパートナーシップに関連する要因です。このパートナーシップは、マネージドセキュリティおよびCDN機能を必要とする日本の法人顧客を対象としていました。中国では、Akamaiが2026年6月30日までに中国本土のCDNサービスから撤退する計画を立てており、これにより地元プロバイダーに容量が生まれる可能性があります。Tencent CloudのEdgeOneサービスは、越境eコマースおよびゲームワークロードに対する統合保護の地域的重要性を示しています。南米はブラジルを中心に、デジタルバンキングおよびeコマース活動の増加に伴い、より小さな基盤から発展しています。需要は、ローカルデリバリー容量とセキュリティオペレーションサポートを組み合わせられるプロバイダーにおいて最も強くなる可能性があります。アジア太平洋地域のマネージドCDNセキュリティサービス市場は、ローカルデータ要件と強いストリーミング需要によって引き続き形成されます。
EMEAのマネージドCDNセキュリティサービス市場
ヨーロッパは第2位の地域であり、NIS2要件がドイツ、英国、フランス、イタリア、スペインにわたるセキュリティ審査を形成しています。ENISAの技術ガイダンスは、指令のリスク管理要件の構造化された実施を支援しています。これにより、ベンダー選定において監査証跡、インシデント手順、およびサプライチェーン文書の重要性が高まります。中東は、データ居住ポリシーが国内ルーティングおよびマネージドセキュリティへの需要を高めるにつれて、高機会のサブ地域として発展しています。ZainTECHは2025年8月に、UAE、サウジアラビア、ヨルダンのセキュリティオペレーションセンターに支えられ、中東および北アフリカ全体でAI搭載のマネージドセキュリティオペレーションを開始しました。アフリカはより初期段階にあり、デジタルインフラが発展するにつれてナイジェリア、南アフリカ、エジプトが潜在的な需要地域となっています。ヨーロッパ、中東、アフリカ全体のマネージドCDNセキュリティサービス市場は、プロバイダーがコントロールを文書化し、地域のトラフィック要件に対応する能力に依存しています。
競合環境
市場集中度
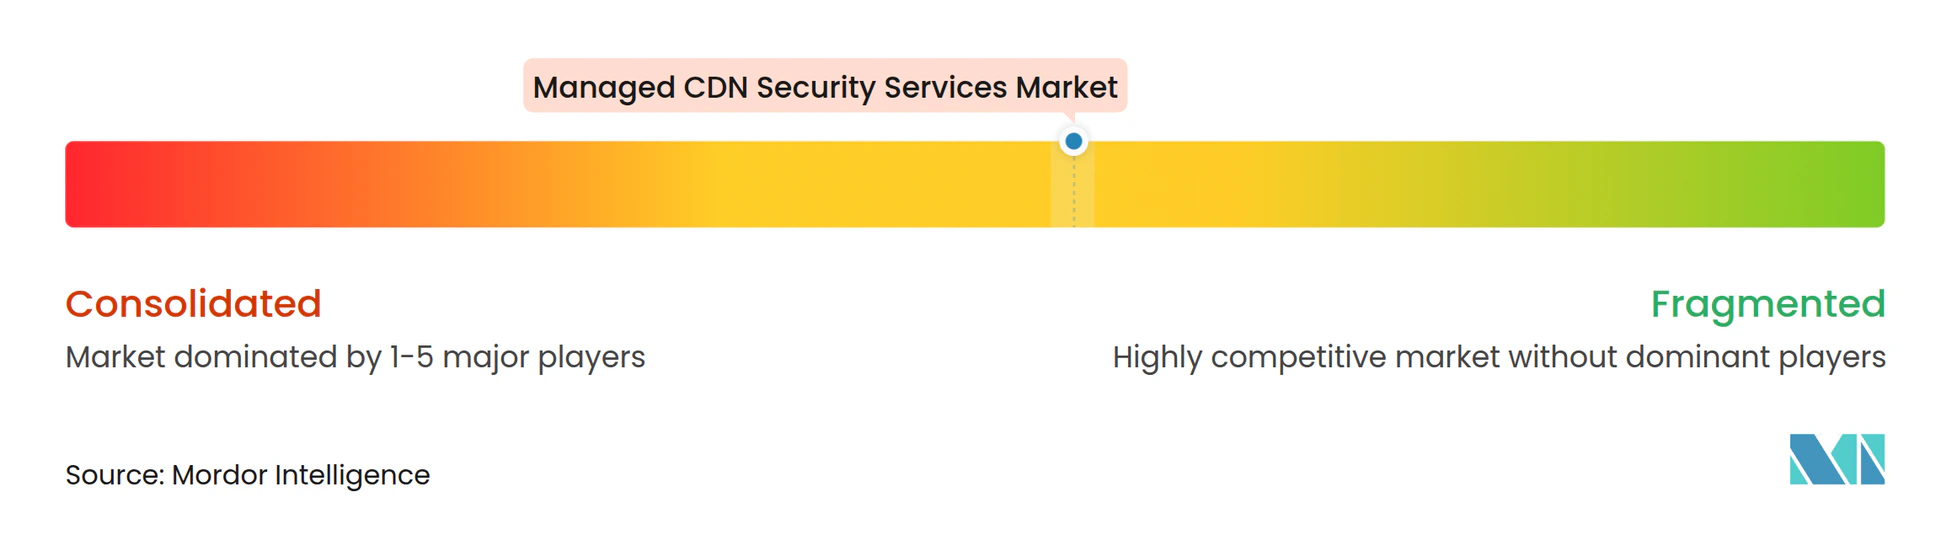
マネージドCDNセキュリティサービス市場は、グローバルプラットフォームプロバイダー間では中程度の集中度を示し、地域プロバイダーおよびスペシャリスト間では断片化しています。Akamai、Cloudflare、およびFastlyは、統合されたウェブアプリケーションおよびAPI保護機能を持つグローバルエニーキャストネットワークを運営しています。Cloudflareは、顧客が統合インフラプラットフォームへと移行しており、スタンドアロンのDDoSベンダーおよびアプライアンス中心のWAFサプライヤーに圧力をかけていると述べました。購買者はデリバリーパフォーマンス、セキュリティの幅広さ、ポリシー管理、およびサポートを単一のパッケージとして評価するようになっています。AkamaiはRSA Conference 2025でFirewall for AIおよびAPI LLM Discoveryを発表し、AI推論トラフィックおよび言語モデルインタラクションへの保護を拡張しました。Fastlyは2026年9月にAI Runtime ControlおよびAI Firewallを発表し、AIアプリケーション保護がより一般的なプラットフォーム機能になりつつあることを示しました。AIセキュリティフレームワークへの参加と関連製品開発は、将来の企業契約要件に影響を与える可能性があります。
セキュリティポリシーの自動化は重要な競争機会であり、セキュリティオペレーションの労力を削減し、中小企業向けの低コストサービスモデルをサポートできます。Cloudflareのチャネルプログラムは2025年中に、マネージドセキュリティサービスプロバイダーおよびシステムインテグレーター向けにCDN、セキュリティ、およびパフォーマンスをパッケージ化したソリューションバンドルを追加しました。このタイプのパッケージングは、大規模プラットフォームから直接購入しない顧客へのリーチをプロバイダーに提供します。G-Core Labs、Medianova、およびCDNetworksなどの地域プロバイダーは、グローバルプラットフォームのローカルプレゼンスポイントが少ない場合やデータ主権の整合性が限られている場合に競争できます。CDNetworksの脅威調査は、アジア太平洋市場におけるレイヤー7保護の関連性を強調しています。NIS2およびその他の運用レジリエンス要件が適用される場合、認定されたコントロールと明確な監査証拠がますます重要になっています。マネージドCDNセキュリティサービス市場は、ローカルデリバリーリーチと実用的なコンプライアンスサポートを組み合わせるプロバイダーに報いています。顧客が文書化されたインシデントおよびポリシー管理プロセスを必要とする場合、価格だけでは説得力が低下します。
F5は、ハイブリッドおよびマルチクラウド環境をサポートする分散クラウドウェブアプリケーションおよびAPI保護を通じて、関連する企業競合他社です。Tencent Cloud EdgeOneは、DDoS防御、WAF、ボット管理、および適応型検出を組み合わせているため、アジア太平洋地域でも関連性があります。競合フィールドは、従来のCDNプロバイダーに限定されていません。異なるデリバリーアーキテクチャ全体でアプリケーショントラフィックを保護できるセキュリティプラットフォームも含まれています。FastlyのComcastとのパートナーシップおよびPeacock ライブスポーツをサポートする取り組みは、要求の高メディアワークロードに対する深いデリバリー統合の価値を示しています。Cyber Security CloudとFastly Japanも、日本のeコマースおよびビデオ展開向けにFastlyのCDNとAttack Blocker クラウドWAFを組み合わせた2025年のパートナーシップを締結しました。マネージドCDNセキュリティサービス市場は、顧客がトラフィックの場所とコントロール要件に応じてグローバルプラットフォーム、地域ネットワーク、またはハイブリッドセキュリティベンダーを選択できるため、競争が続いています。主要企業の合計市場シェア数値は提供されていないため、記載されたスコアリングフレームワークの下では集中度スコアを導出できません。
マネージドCDNセキュリティサービス産業リーダー
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Fastly, Inc.
-
Imperva, Inc.
-
Radware Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドCDNセキュリティサービス市場 このレポートでカバーされる企業
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- Radware Ltd.
- Imperva, Inc.
- Nexusguard Limited
- Corero Network Security plc
- G-Core Labs S.A.
- CDNetworks Co., Ltd.
- CacheFly, Inc.
- BaishanCloud (Beijing) Technology Co., Ltd.
- ChinaCache International Holdings Ltd.
- Beijing Wangsu Science and Technology Co., Ltd.
- QUANTIL, Inc.
- Medianova Internet Services, Inc.
- BunnyWay d.o.o.
- Leaseweb Global B.V.
- StackPath, LLC
- Edgio, Inc.
- CDN77.com s.r.o.
最近の産業開発事情 マネージドCDNセキュリティサービス市場
- 2026年10月:FastlyはJio Platformsとのパートナーシップを拡大し、JioCDN Powered by Fastlyがインド全土の企業向けに安全で高性能なデジタルエクスペリエンスを提供するようになりました。
- 2026年9月:Fastlyは、AIリクエストを管理し、AIアプリケーションを保護し、ネットワークエッジでのエージェントインタラクションを制御するマネージドセキュリティ機能を拡張するAI Runtime ControlおよびAI Firewallを発表しました。
- 2026年9月:ComcastとFastlyは、ストリーミング、ゲーム、およびエッジAIサービス向けにComcastのネットワーク全体にFastlyソフトウェアを統合した次世代コンテンツデリバリーモデルを発表しました。NBCUniversalのPeacock ライブスポーツデリバリーが主要な展開として挙げられました。
- 2026年9月:Fastlyはシンガポールで最初の販売代理店契約をIngram Microと締結し、東南アジア全体の企業向けマネージドCDNセキュリティアクセスを加速させました。
グローバルマネージドCDNセキュリティサービス市場レポートの範囲
マネージドCDNセキュリティサービス市場は、コンテンツデリバリーネットワーク(CDN)、ウェブアプリケーション、API、およびデジタルコンテンツをサイバー脅威から保護しながら、安全で信頼性が高く効率的なコンテンツデリバリーを確保するために設計されたアウトソーシングセキュリティソリューションおよびサービスを包含しています。これらのサービスには、分散型サービス拒否(DDoS)防御、ウェブアプリケーションファイアウォール、ボット緩和およびスクリーンスクレイピング保護、APIセキュリティおよびランタイム保護、データセキュリティ、およびコンテンツ整合性ソリューションが含まれます。
マネージドCDNセキュリティサービスレポートは、組織規模(中小企業および大企業)、セキュリティタイプ(DDoS防御、ウェブアプリケーションファイアウォール、ボット緩和およびスクリーンスクレイピング保護、APIセキュリティおよびランタイム保護、データセキュリティおよびコンテンツ整合性、その他のセキュリティタイプ)、展開モード(クラウド、オンプレミス、ハイブリッド)、エンドユーザー産業(メディアおよびエンターテインメント、小売およびeコマース、BFSI、情報技術および通信、ヘルスケアおよびライフサイエンス、政府および公共部門、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 中小企業 |
| 大企業 |
| DDoS防御 |
| ウェブアプリケーションファイアウォール |
| ボット緩和およびスクリーンスクレイピング保護 |
| APIセキュリティおよびランタイム保護 |
| データセキュリティおよびコンテンツ整合性 |
| その他のセキュリティタイプ |
| クラウド |
| オンプレミス |
| ハイブリッド |
| メディアおよびエンターテインメント |
| 小売およびeコマース |
| BFSI |
| 情報技術および通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| セキュリティタイプ別 | DDoS防御 | |
| ウェブアプリケーションファイアウォール | ||
| ボット緩和およびスクリーンスクレイピング保護 | ||
| APIセキュリティおよびランタイム保護 | ||
| データセキュリティおよびコンテンツ整合性 | ||
| その他のセキュリティタイプ | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| エンドユーザー産業別 | メディアおよびエンターテインメント | |
| 小売およびeコマース | ||
| BFSI | ||
| 情報技術および通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドCDNセキュリティサービスの市場規模はどのくらいですか?
マネージドCDNセキュリティサービス市場は、2026年の5.08 ビリオン 米ドルおよび2027年の5.61 ビリオン 米ドルから2032年には8.88 ビリオン 米ドルへと、CAGR 9.62%で拡大する見込です。
マネージドCDNセキュリティサービスをリードするセキュリティタイプはどれですか?
DDoS防御が2026年に87.43%のシェアでリードしました。APIセキュリティおよびランタイム保護は、2032年にかけて最速のCAGR 10.81%で拡大する見込みです。
企業がマネージドCDNセキュリティサービスを採用する理由は何ですか?
企業は、DDoS緩和、ウェブアプリケーションファイアウォール、ボット制御、API保護、およびデリバリー機能を統合プラットフォームに統合しています。
マネージドCDNセキュリティで最も使用されている展開モードはどれですか?
クラウド展開が2026年に76.36%のシェアを占め、2032年にかけてCAGR 10.19%で拡大する見込みです。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
小売およびeコマースは、チェックアウト、決済、在庫、およびプロモーションシステムがAPIに大きく依存しているため、2032年にかけてCAGR 10.98%で拡大する見込みです。
マネージドCDNセキュリティサービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、ストリーミング需要と高いアプリケーション層攻撃活動に支えられ、2032年にかけてCAGR 10.57%で拡大する見込みです。