
Taille et Part du Marché des Services Gérés de Mitigation des Bots Frauduleux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.36 Milliards de dollars |
| Taille du Marché (2032) | 2.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de Mitigation des Bots Frauduleux par Mordor Intelligence
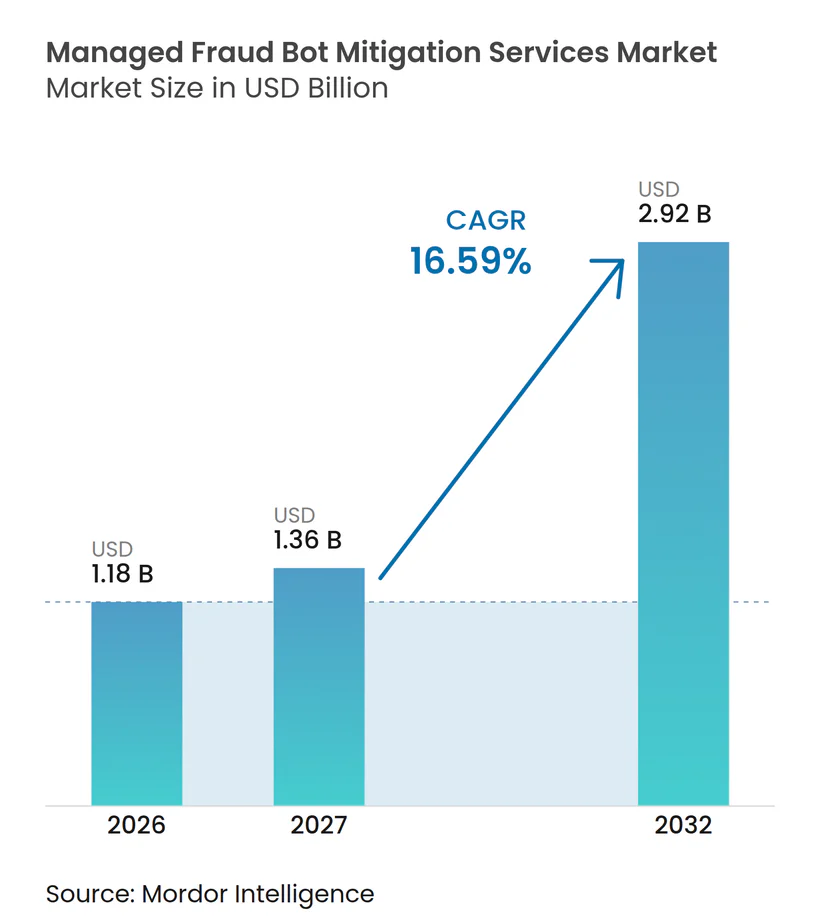
La taille du marché des services gérés de mitigation des bots frauduleux devrait s'étendre de 1,18 milliard USD en 2026 à 1,36 milliard USD en 2027, puis à 2,92 milliards USD d'ici 2032, enregistrant un CAGR de 16,59 % entre 2027 et 2032. Le marché des services gérés de mitigation des bots frauduleux bénéficie d'une préoccupation croissante concernant la prise de contrôle de comptes, les abus automatisés et les activités frauduleuses sur les canaux en ligne. Les entreprises dépassent les outils isolés car le trafic web, API et mobile nécessite une surveillance et une réponse coordonnées. La prestation gérée peut assurer un ajustement continu des modèles et une veille sur les menaces sans que chaque organisation ait besoin de constituer une équipe spécialisée. Cela crée un espace pour les prestataires capables de combiner la détection comportementale avec des engagements de service clairs et un déploiement à faible friction. Le marché des services gérés de mitigation des bots frauduleux est également confronté à des limites pratiques imposées par des environnements de sécurité complexes, des exigences de confidentialité et la nécessité d'éviter les défis erronés pour les utilisateurs légitimes.
Principaux Enseignements du Rapport
- Par composant, les solutions détenaient 62,12 % du marché en 2026, tandis que les services gérés devraient se développer à un CAGR de 17,19 % jusqu'en 2032.
- Par modèle de prestation de services, la gestion entièrement gérée détenait 47,83 % du marché en 2026 et devrait se développer à un CAGR de 16,99 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud représentait 72,34 % du marché en 2026 et devrait se développer à un CAGR de 17,16 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises représentaient 74,92 % du marché en 2026, tandis que les PME devraient se développer à un CAGR de 16,97 % jusqu'en 2032.
- Par secteur d'activité, le commerce de détail et l'e-commerce détenaient 28,87 % du marché en 2026, tandis que le secteur BFSI devrait se développer à un CAGR de 17,78 % jusqu'en 2032.
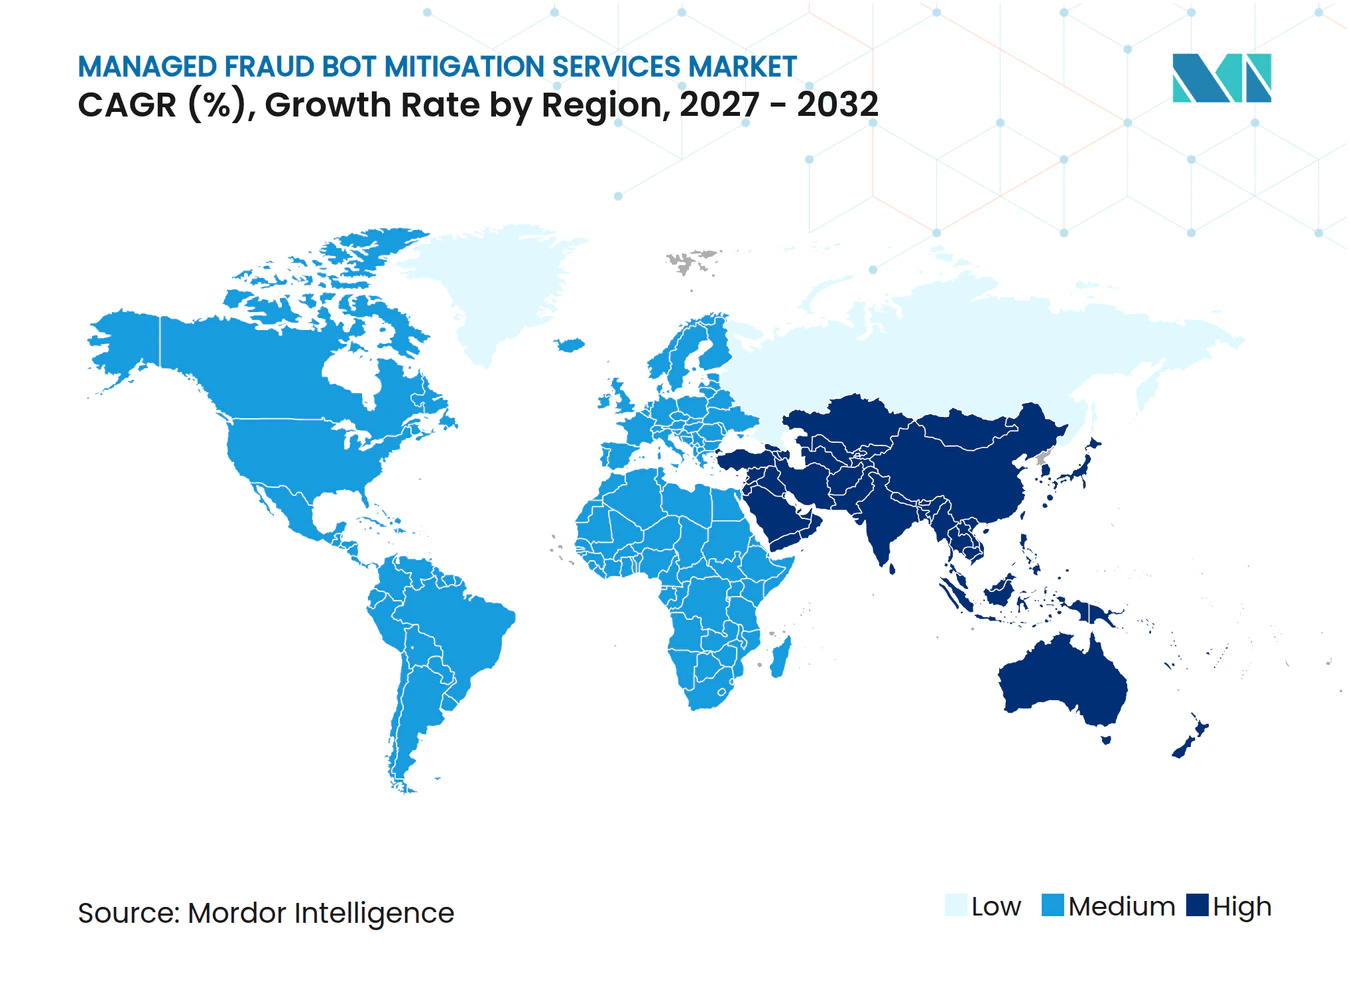
- Par géographie, l'Amérique du Nord détenait 41,18 % du marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Attaques de Prise de Contrôle de Comptes et de Bourrage d'Identifiants | +3.5% | Mondial, concentré en Amérique du Nord, en Europe et dans les pôles d'e-commerce d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Exposition Croissante aux API, aux Applications Mobiles et au Commerce Numérique | +3.0% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête dans le commerce numérique axé sur les API | Moyen terme (2-4 ans) |
| Utilisation Croissante de l'Analyse Comportementale Alimentée par l'IA | +2.5% | Amérique du Nord et Europe, avec un déploiement précoce en entreprise en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de Personnel Spécialisé en Sécurité des Bots | +2.0% | Mondial, plus aiguë en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Détection Gérée des Agents IA et des Fermes de Fraude Automatisées | +1.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2-4 ans) |
| Valeur Économique de la Prévention des Faux Positifs dans les Parcours à Forte Conversion | +1.2% | Mondial, notamment dans le commerce de détail et l'e-commerce | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fréquence Croissante des Attaques de Prise de Contrôle de Comptes et de Bourrage d'Identifiants
La prise de contrôle de comptes est devenue une préoccupation de sécurité pressante pour les organisations qui dépendent des comptes en ligne et des transactions numériques. Sift a estimé les pertes mondiales liées à la fraude par prise de contrôle de comptes à 17 milliards USD en 2025, soulignant l'exposition financière susceptible d'élever les décisions de défense contre les bots dans la planification de la sécurité. TransUnion a rapporté que la prise de contrôle de comptes représentait 3,14 % de la fraude numérique totale en 2025, après une augmentation de 37 % du taux d'une année sur l'autre et une hausse de 13 % du volume. Kaspersky a signalé une augmentation de 59 % des détections d'infostealers sur les ordinateurs personnels en 2025.[1] La société a également signalé que plus d'un million de comptes bancaires dans les 100 plus grandes banques ont été compromis par le biais d'identifiants volés. Le marché des services gérés de mitigation des bots frauduleux peut répondre à cette exposition grâce à l'analyse au niveau des sessions, à la surveillance des API et au renseignement partagé sur les menaces.
Exposition Croissante aux API, aux Applications Mobiles et au Commerce Numérique
Les architectures axées sur les API ont élargi le nombre de points de terminaison que les attaquants automatisés peuvent cibler. F5 Labs a rapporté que les bots persistants peuvent affecter la création de comptes, la connexion, le paiement et les flux de contenu dans les services en ligne. Le trafic API direct peut ne pas transporter les signaux de navigateur utilisés par de nombreuses méthodes de détection plus anciennes axées sur le web, ce qui permet aux attaquants de contourner les contrôles basés sur la télémétrie JavaScript. Les applications mobiles créent un défi connexe car les cycles de mise à jour des SDK peuvent laisser aux attaquants le temps d'étudier la logique d'empreinte digitale et de s'adapter avant qu'une nouvelle version n'atteigne les utilisateurs. L'activité automatisée peut également exploiter les processus métier en retenant des stocks, en abusant des programmes de fidélité et en surchargeant les flux de paiement sans créer d'alerte de sécurité conventionnelle. Le marché des services gérés de mitigation des bots frauduleux favorise une couverture qui connecte les canaux web, API et mobiles.
Utilisation Croissante de l'Analyse Comportementale Alimentée par l'IA
L'analyse comportementale fait évoluer la détection des bots des signatures statiques vers des modèles mis à jour au fur et à mesure que les adversaires font évoluer leurs méthodes. L'approche par client de Cloudflare utilise des modèles basés sur la périphérie pour identifier les comportements anormaux par rapport à une référence spécifique au client. Cette approche peut déplacer le coût de l'évasion car les attaquants doivent ajuster plus qu'une signature connue ou une règle fixe. HUMAN Security a introduit sa capacité Threat Tracker en 2025 pour aider à identifier, isoler et suivre les activités malveillantes dans le temps. La réentraînement de ces modèles nécessite des données, du personnel spécialisé et une attention opérationnelle soutenue à mesure que le trafic et le comportement des attaques évoluent. Le marché des services gérés de mitigation des bots frauduleux bénéficie lorsque les prestataires peuvent constituer des pools de renseignements plus larges et des modèles de détection secondaires que les équipes de sécurité individuelles.
Pénurie de Personnel Spécialisé en Sécurité des Bots
Les contraintes en matière de personnel en cybersécurité rendent difficile pour de nombreuses organisations d'exploiter des programmes spécialisés de défense contre les bots en interne. ISC2 a constaté que 59 % des répondants ont signalé des besoins critiques ou significatifs en compétences en 2025, tandis que 95 % ont identifié au moins une lacune en compétences. Indeed a estimé que 4,8 millions de postes en cybersécurité restaient non pourvus dans le monde, tandis que la demande dans les pays du G7 a augmenté de 9,5 % au cours des 6 mois couverts par ses recherches de 2025. La sécurité des bots nécessite des compétences en analyse comportementale, en analyse du trafic API, en opérations de modèles de détection et en tests adversariaux. ISC2 a constaté que 20 % des organisations avaient recours à l'externalisation et 19 % à des prestataires de services tiers pour répondre aux besoins en main-d'œuvre. Le marché des services gérés de mitigation des bots frauduleux est soutenu lorsque les prestataires transforment le travail spécialisé en processus de réponse définis pour les équipes internes plus réduites.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité d'Intégration entre les CDN, les WAF, les API et les Systèmes d'Identité | -2.0% | Mondial, plus aiguë dans les grandes entreprises avec des architectures multi-fournisseurs | Moyen terme (2-4 ans) |
| Contraintes de Confidentialité, de Consentement et de Traitement Transfrontalier des Données | -1.5% | Europe, Asie-Pacifique et autres marchés dotés de cadres de confidentialité émergents | Long terme (≥ 4 ans) |
| Évasion Adversariale contre les Modèles d'Empreinte Digitale et Comportementaux | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Friction Client due aux Défis Incorrects et au Blocage des Bots Légitimes | -0.8% | Mondial, notamment dans le commerce de détail, le BFSI et le voyage | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité d'Intégration entre les CDN, les WAF, les API et les Systèmes d'Identité
Les grandes organisations exploitent souvent des réseaux de diffusion de contenu, des pare-feux d'applications web, des systèmes d'identité, des passerelles API et des environnements cloud provenant de plusieurs fournisseurs. L'intégration des contrôles gérés des bots dans ces couches nécessite une coordination des politiques, des tests de trafic, la gestion des exceptions et un accord sur le système qui prend la décision finale de blocage. L'OWASP indique que la gestion des bots implique des contrôles sur plusieurs couches et nécessite la prise en compte du trafic automatisé légitime, notamment les robots d'indexation de recherche, les processeurs de paiement et les agents de surveillance. Des règles conflictuelles peuvent créer des défis en double ou bloquer du trafic valide lorsque les systèmes de sécurité interprètent différemment la même session. L'ISACA a rapporté que 58 % des équipes de cybersécurité étaient sous-effectif en 2026, tandis que 61 % avaient des postes ouverts. Le marché des services gérés de mitigation des bots frauduleux a besoin de prestataires qui offrent un support à l'implémentation et une gestion intégrée des politiques.
Contraintes de Confidentialité, de Consentement et de Traitement Transfrontalier des Données
Les contrôles des bots peuvent traiter des signaux comportementaux tels que les données des appareils, les caractéristiques des navigateurs, les mouvements de souris et les modèles de frappe. Une étude évaluée par des pairs de 2025 a conclu que la surveillance de la détection des bots web peut impliquer des données personnelles au titre du Règlement Général sur la Protection des Données. L'étude a mis l'accent sur la minimisation des données, les contrôles de conservation, la divulgation transparente des pratiques de traitement et les bases documentées du traitement. La Commission européenne indique que la loi européenne sur l'IA est devenue pleinement applicable le 2 août 2026, y compris les exigences de transparence pour certaines interactions automatisées.[2] Les exigences de résidence des données sur des marchés tels que la Chine, l'Inde et l'Arabie Saoudite peuvent également limiter la manière dont les prestataires regroupent les signaux entre les juridictions. Le marché des services gérés de mitigation des bots frauduleux pourrait nécessiter des conceptions de services spécifiques à chaque région qui préservent la qualité de la détection tout en répondant aux exigences locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
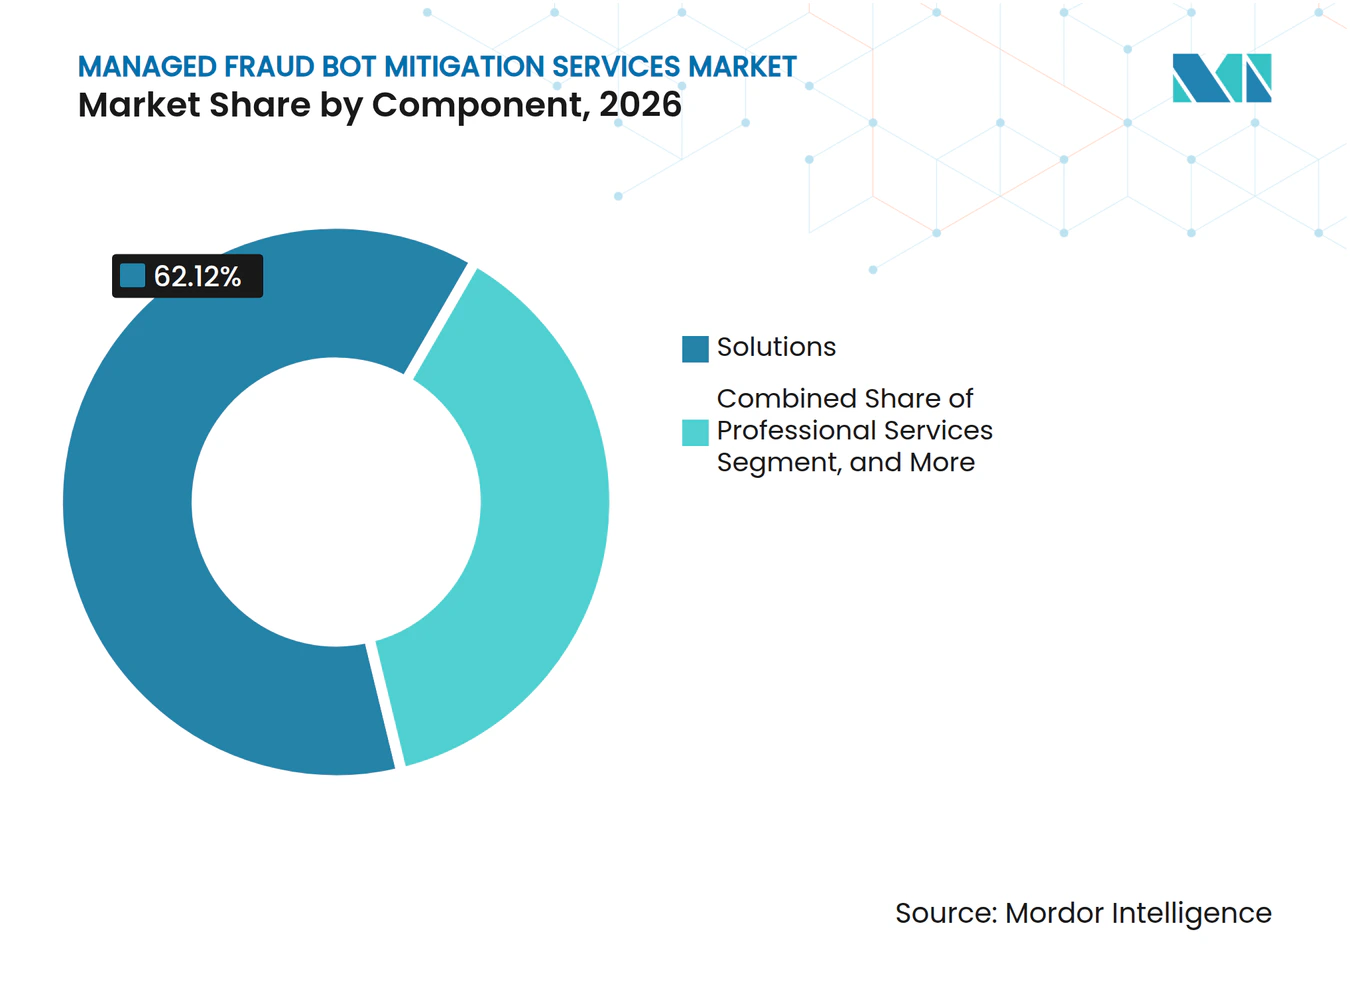
Les Services Gérés Bénéficient de la Demande d'Opérations ContinuesLes solutions représentaient 62,12 % de la part du marché des services gérés de mitigation des bots frauduleux en 2026, reflétant la base installée de plateformes logicielles dans les entreprises qui disposent déjà d'une capacité d'ingénierie en sécurité et de flux de travail internes établis. Les services gérés devraient se développer à un CAGR de 17,19 % jusqu'en 2032, le taux le plus élevé parmi les types de composants, car les clients recherchent de plus en plus une responsabilité opérationnelle définie. Cette orientation montre que de nombreux acheteurs souhaitent des résultats responsables plutôt que des logiciels seuls. Les modèles de détection nécessitent un ajustement régulier à mesure que les techniques d'attaque et les modèles de trafic normaux évoluent. Les contraintes en matière de main-d'œuvre rendent difficile pour les équipes internes de maintenir ce travail.
Les services professionnels soutiennent les autres composants grâce à la conception de politiques, à l'intégration des API et aux dispositions de réponse aux incidents. Ils peuvent aider les clients à préparer des politiques de détection personnalisées et à connecter les contrôles aux nouvelles applications. Les prestataires gérés peuvent se différencier grâce à des engagements de réponse clairs, des niveaux de service pour les faux positifs et des rapports sur les performances des modèles. Ces caractéristiques de service peuvent être importantes lorsque les équipes de sécurité ont besoin de preuves que les contrôles fonctionnent sans ajouter de charge de travail interne. Le secteur des services gérés de mitigation des bots frauduleux évolue donc vers des services qui absorbent les tâches continues de détection et de gouvernance.



Par Modèle de Prestation de Services :
La Prestation Entièrement Gérée Conserve Son AvanceLa gestion entièrement gérée détenait 47,83 % du marché des services gérés de mitigation des bots frauduleux en 2026 et devrait se développer à un CAGR de 16,99 % jusqu'en 2032. La position du segment témoigne d'une préférence pour un prestataire unique responsable d'une couverture continue face à l'évolution des modèles de trafic. Les acheteurs peuvent utiliser cette approche pour centraliser la surveillance, l'ajustement et les escalades. La prestation co-gérée reste pertinente pour les organisations qui maintiennent des opérations de sécurité internes mais ont besoin d'aide pour certaines tâches. Ces tâches peuvent inclure la gouvernance des modèles, l'enrichissement du renseignement sur les menaces et l'ajustement pour les nouveaux points de terminaison API.
La réponse aux incidents à la demande peut servir les organisations qui ont besoin d'une assistance spécialisée lors d'un événement à fort trafic, d'une période de ventes au détail ou d'une perturbation des paiements. Les services de conseil, de déploiement et d'optimisation peuvent aider les clients à standardiser la protection sur plusieurs canaux de distribution. Une couverture partielle peut laisser les flux API directs ou mobiles exposés même lorsque le trafic web est protégé. La couverture comportementale unifiée permet aux prestataires de comparer l'activité entre les canaux et de répondre avec un contexte plus complet. Le marché des services gérés de mitigation des bots frauduleux continue de récompenser les prestataires capables de rendre une couverture large plus facile à exploiter.
Par Mode de Déploiement :
La Prestation Basée sur le Cloud Étend Son AvantageLa prestation basée sur le cloud détenait 72,34 % du marché des services gérés de mitigation des bots frauduleux en 2026 et devrait se développer à un CAGR de 17,16 % jusqu'en 2032. Sa position reflète la nécessité d'inspecter rapidement les requêtes sur des services en ligne distribués et de protéger les transactions qui se produisent loin d'un centre de données central. Les architectures cloud natives peuvent placer des contrôles proches du trafic web et API. DataDome indique que son moteur de détection traite 5 000 milliards de signaux chaque jour. Cette échelle illustre pourquoi l'infrastructure cloud est au cœur de l'analyse comportementale à haut volume.
Les déploiements sur site restent importants dans les environnements gouvernementaux, de défense et financiers avec des exigences de traitement localisé. Certains clients utilisent des modèles hybrides qui combinent l'inspection cloud pour le trafic externe avec l'application locale pour les systèmes internes sensibles. Les besoins de conformité aux cartes de paiement en 2025 et 2026 ont accru l'attention portée à la collecte de preuves, à la préparation aux audits et à la documentation des contrôles. Les prestataires cloud gérés peuvent intégrer les rapports opérationnels et les documents de conformité dans leurs services. Le secteur des services gérés de mitigation des bots frauduleux conservera plusieurs modèles de déploiement car les besoins en résidence des données et en latence diffèrent selon les clients.
Par Taille d'Entreprise :
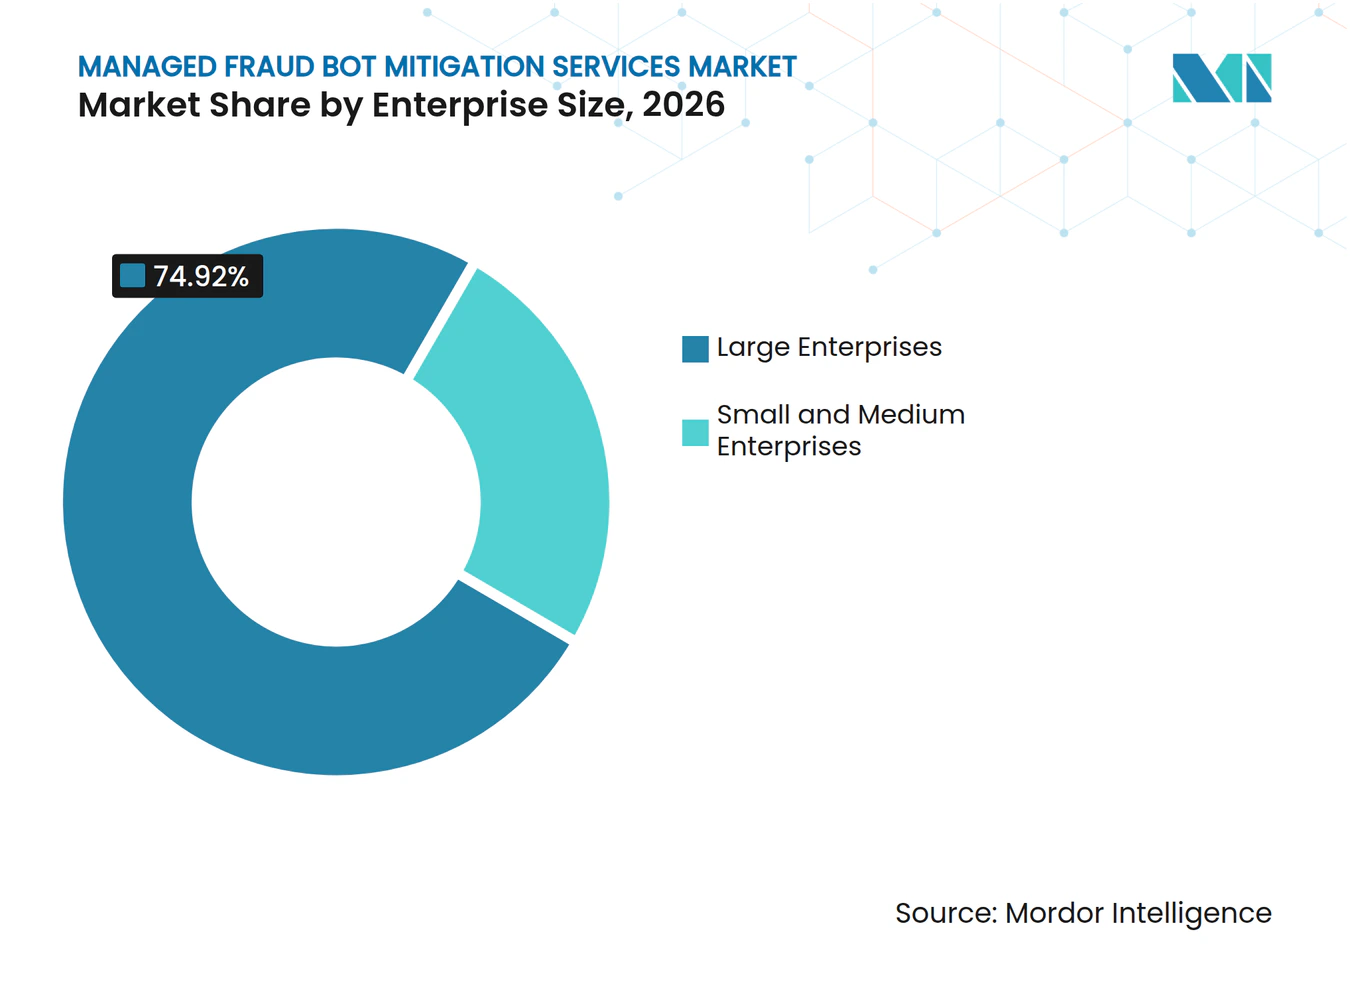
Les PME Élargissent Leur Utilisation de la Protection GéréeLes grandes entreprises représentaient 74,92 % du marché des services gérés de mitigation des bots frauduleux en 2026 car elles ont longtemps investi dans l'infrastructure numérique, les opérations de sécurité et la protection de niveau plateforme. Les PME devraient se développer à un CAGR de 16,97 % jusqu'en 2032 à mesure que les offres gérées réduisent les obstacles opérationnels et limitent la nécessité de maintenir une équipe spécialisée. Barracuda Networks a rapporté que 61 % des organisations comptant entre 50 et 100 employés faisaient appel à des prestataires de services gérés pour le support en sécurité. Les organisations plus petites peuvent faire face aux mêmes abus de comptes et attaques automatises que les grandes entreprises. Leur défi consiste souvent à interpréter les signaux et à répondre sans personnel dédié.
ConnectWise a constaté que 57 % des petites et moyennes entreprises ont identifié la cybersécurité comme leur priorité organisationnelle principale en 2025, contre 43 % en 2024. Les contrats entièrement gérés peuvent fournir des rapports en langage clair, des mises à jour de politiques et un support aux incidents sans que les clients aient à exploiter des tableaux de bord complexes. Ces arrangements ne remplacent pas la demande des grandes entreprises, qui restent des acheteurs importants. Les prestataires peuvent avoir besoin d'une implémentation plus simple, de prix flexibles et d'un support réactif pour servir ce groupe. Le marché des services gérés de mitigation des bots frauduleux dispose d'une base de clients plus large lorsque la protection est fournie en tant que service continu.

Par Secteur d'Activité :
Le Commerce de Détail en Tête Tandis que le BFSI AccélèreLe commerce de détail et l'e-commerce détenaient 28,87 % du marché des services gérés de mitigation des bots frauduleux en 2026 car leurs flux de transactions sont fréquents et très exposés à l'automatisation. Les bots peuvent prendre le contrôle de comptes, réserver des stocks, extraire des prix, abuser des offres promotionnelles et surcharger les files d'attente de paiement. Riskified a rapporté que 85 % des marchands interrogés ont identifié la réduction des frictions pour les clients légitimes comme leur principal défi de gestion de la fraude. Cela rend le contrôle des faux positifs important tant pour le chiffre d'affaires que pour la fidélisation des clients. Le BFSI devrait se développer à un CAGR de 17,78 % jusqu'en 2032 à mesure que les API de banque ouverte, les services de paiement en temps réel et les plateformes bancaires numériques créent davantage de points d'exposition.
La santé et les sciences de la vie représentent une opportunité en développement car les portails patients et les applications de télésanté peuvent être ciblés par le bourrage d'identifiants. Les organismes gouvernementaux ont également besoin de protection pour les portails de prestations et les services d'identité numérique. Le voyage, le jeu et les télécommunications stimulent la demande car leurs comptes et programmes promotionnels sont des cibles de valeur. Ces secteurs ont des profils de risque différents, de sorte que les prestataires doivent ajuster les politiques de détection et de réponse. Le secteur des services gérés de mitigation des bots frauduleux doit équilibrer les contrôles de sécurité avec la conversion, la disponibilité des services et l'accès des utilisateurs.
Analyse Géographique
Marché des Services Gérés d'Atténuation des Bots Frauduleux en Amérique du Nord
L'Amérique du Nord détenait 41,18 % de la part de marché des services gérés d'atténuation des bots frauduleux en 2026, soutenue par une activité de commerce numérique étendue et une base de prestataires de sécurité gérée mature. La Réserve fédérale a rapporté que les pertes liées à la fraude par prise de contrôle de compte aux États-Unis ont dépassé 15,6 milliards USD en 2024. Ce niveau de pertes soutient l'attention des entreprises envers des contrôles de fraude et d'authentification plus robustes. Les États-Unis accueillent de nombreux prestataires spécialisés, notamment HUMAN Security, Kasada, Arkose Labs et Cequence Security, tandis que l'activité de banque numérique au Canada et l'expansion du commerce électronique au Mexique alimentent la demande régionale.
Marché des Services Gérés d'Atténuation des Bots Frauduleux en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 17,58 % jusqu'en 2032, soit le taux régional le plus élevé du marché des services gérés d'atténuation des bots frauduleux. L'infrastructure de paiement de l'Inde et les exigences en matière de cybersécurité du secteur financier soutiennent la demande de contrôles de fraude gérés. La Chine dispose d'un environnement de prestataires distinct, car les réglementations locales relatives aux données et à la sécurité peuvent limiter la participation des fournisseurs internationaux. Singapour et la Corée du Sud fonctionnent comme des pôles régionaux où les normes de sécurité peuvent influencer les opérations des filiales. Le Japon et l'Australie favorisent également l'externalisation grâce à des attentes formalisées en matière de sécurité de l'information dans le secteur financier.
Marché des Services Gérés d'Atténuation des Bots Frauduleux en EMEA et en Amérique du Sud
L'Europe représente la deuxième présence régionale en importance, avec le Royaume-Uni et l'Allemagne comme piliers de l'adoption par les entreprises. Le gouvernement britannique a estimé les effectifs nationaux en cybersécurité à 145 900 personnes en 2026 et a identifié des besoins persistants en compétences. L'Amérique du Sud est portée par le Brésil, où l'activité de paiement instantané crée une exposition supplémentaire aux API. L'Arabie saoudite et les Émirats arabes unis développent des services numériques qui nécessitent des contrôles de fraude plus résilients. L'Afrique en est encore aux premières étapes, avec le Nigeria, l'Afrique du Sud et l'Égypte comme principaux points focaux d'adoption.
Paysage Concurrentiel
Concentration du Marché
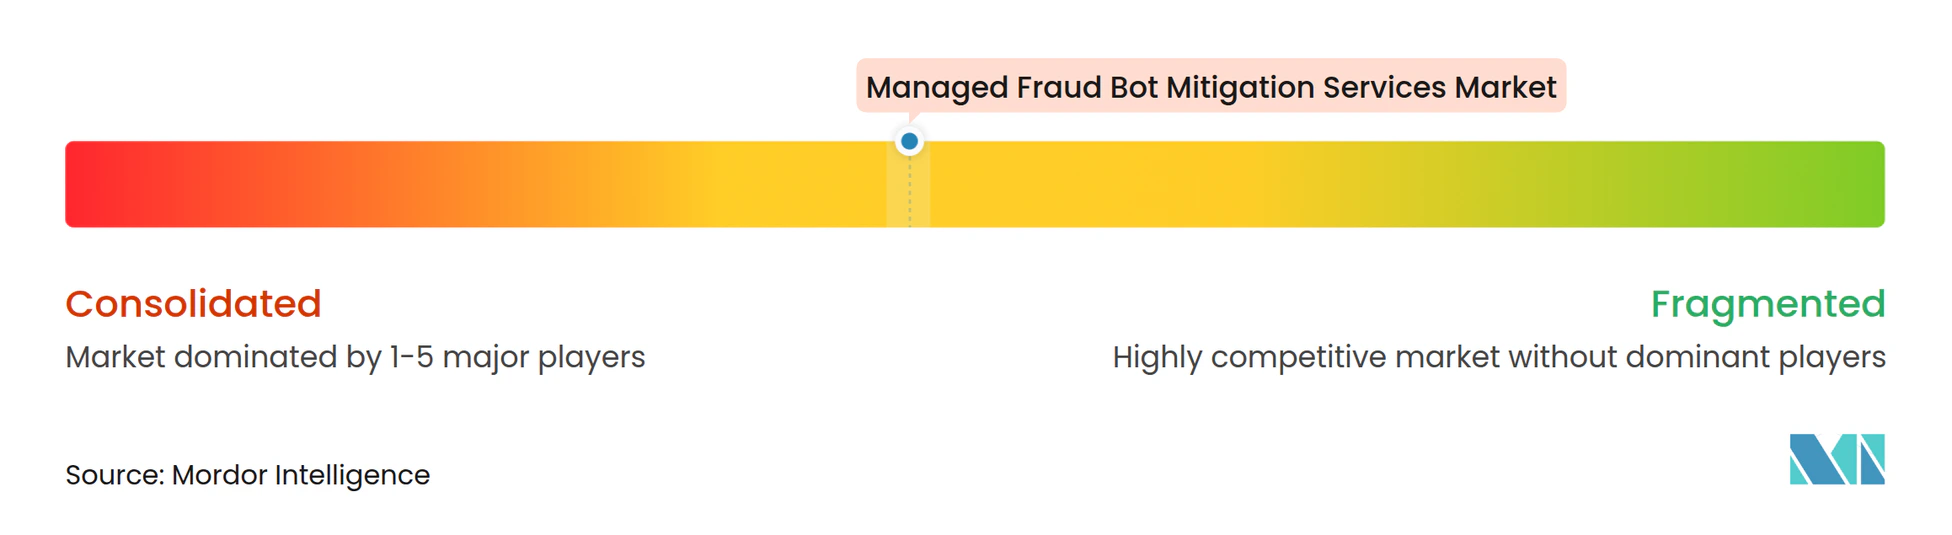
Le marché des services gérés de mitigation des bots frauduleux est modérément concentré, avec des fournisseurs spécialisés en concurrence avec des prestataires plus larges de sécurité des applications et de diffusion de contenu. La concurrence se concentre sur la profondeur de la détection comportementale, les opérations gérées et l'intégration dans les environnements clients. DataDome s'est associé à Arc XP en juillet 2025 pour intégrer la protection contre les bots et le contrôle du trafic IA dans l'écosystème Arc XP. Il s'est également associé à TollBit en juillet 2025 pour aider les clients à distinguer les agents IA autorisés de l'automatisation nuisible. Ces initiatives réduisent la nécessité pour les clients de construire chaque intégration de manière indépendante.
HUMAN Security a étendu ses capacités pour identifier et suivre les activités malveillantes grâce à sa plateforme Threat Tracker. Arkose Labs a introduit Arkose Titan en janvier 2026 en tant que plateforme unifiée pour les bots malveillants, les agents IA et les réseaux de fraude humaine. Kasada a obtenu 20 millions USD en février 2026 pour soutenir l'expansion internationale et le développement de la plateforme.[3] Ces exemples montrent que les prestataires étendent la protection contre les bots vers la gouvernance des agents IA et des contrôles de fraude plus larges. L'avantage concurrentiel repose sur une détection fiable, un support au déploiement et un modèle de service qui fonctionne sur tous les canaux.
Les prestataires de taille intermédiaire et régionaux peuvent concurrencer en offrant une flexibilité de déploiement, un support en langue locale et des offres de services moins complexes. Les prestataires plus importants ont un avantage lorsque les acheteurs ont besoin de contrôles de conformité documentés, d'une couverture d'intégration large et d'un traitement local du trafic pour répondre aux exigences de résidence des données. Le marché des services gérés de mitigation des bots frauduleux restera compétitif à mesure que les prestataires spécialisés et les prestataires de plateformes étendent leurs offres gérées. Le marché des services gérés de mitigation des bots frauduleux favorisera également les fournisseurs capables de gérer les agents IA approuvés sans les confondre avec une automatisation malveillante.
Leaders du Secteur des Services Gérés de Mitigation des Bots Frauduleux
-
HUMAN Security, Inc.
-
DataDome SAS
-
Arkose Labs Inc.
-
Kasada Inc.
-
Netacea Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Atténuation des Bots Frauduleux Entreprises couvertes dans ce rapport
- DataDome SAS
- HUMAN Security, Inc.
- Kasada Inc.
- Arkose Labs Inc.
- Netacea Limited
- Cequence Security, Inc.
- Reblaze Technologies Ltd.
- ThreatX, Inc.
- BotGuard OÜ
- InfiSecure Technologies Pvt. Ltd.
- Variti International GmbH
- hCaptcha, Inc.
- Castle Intelligence, Inc.
- FingerprintJS, Inc.
- SEON Technologies Ltd.
- Forter, Inc.
- Riskified Ltd.
- HUMAN Security, Inc., PerimeterX Business
- DataVisor, Inc.
- ShieldSquare Technologies Private Limited
Développements industriels récents dans Marché des Services Gérés d'Atténuation des Bots Frauduleux
- Octobre 2026 : Cequence Security a publié des recherches révélant que l'agent IA Muse de Meta a atteint plus de la moitié des clients entreprises étudiés dans les 2 semaines suivant son déploiement sans s'identifier comme agent IA, mettant en évidence une lacune critique en matière de gouvernance du trafic IA que les services gérés de mitigation des bots sont particulièrement bien positionnés pour combler. Cette constatation souligne comment l'IA agentique est passée d'un risque théorique à un défi opérationnel actif et mesurable pour les entreprises.
- Octobre 2026 : La plateforme Sightline de HUMAN Security a reçu des mises à jour ajoutant la gestion des politiques des agents IA directement dans les flux de travail de défense contre les bots, notamment une intégration Okta permettant des actions de réponse en temps réel au niveau des comptes, y compris la déconnexion de session et la réinitialisation de mot de passe, déclenchées par des détections d'activité de bots ou d'agents.
- Août 2026 : Cequence Security et Enterprise Management Associates ont publié des recherches conjointes révélant que 94 % des entreprises font confiance au fait que leurs agents IA ne sont pas sur-provisionnés, alors que seulement 33 % appliquent réellement des contrôles de provisionnement, un écart qui élargit la demande adressable pour les plateformes gérées de gouvernance des agents IA et des bots avec des capacités d'application automatisée.
- Août 2026 : Arkose Labs a publié une nouvelle fonctionnalité pour Arkose Titan permettant aux équipes de sécurité de définir comment chaque classe d'agent IA est approuvée, mise au défi ou arrêtée tout en maintenant la continuité des transactions, étendant directement sa défense gérée contre la fraude pour couvrir le trafic des agents autonomes sans perturber les flux d'automatisation légitimes.
Périmètre du Rapport Mondial sur le Marché des Services Gérés de Mitigation des Bots Frauduleux
Le marché des services gérés de mitigation des bots frauduleux désigne le marché des solutions spécialisées et des services externalisés conçus pour détecter, analyser, gérer et atténuer le trafic de bots automatisés malveillants qui facilite la fraude en ligne, la prise de contrôle de comptes, le bourrage d'identifiants, la fraude aux paiements, la création de faux comptes, l'extraction de données web, l'accaparement de stocks et d'autres cyberattaques automatisées. Le marché comprend des solutions technologiques, des services de sécurité gérés et des services professionnels qui aident les organisations à identifier les activités de bots légitimes et malveillantes, à protéger les plateformes et transactions numériques, à minimiser les pertes financières et à maintenir la disponibilité des services et la confiance des clients.
Le rapport sur le marché des services gérés de mitigation des bots frauduleux est segmenté par composant (solutions, services gérés et services professionnels), modèle de prestation de services (mitigation des bots entièrement gérée, mitigation des bots co-gérée, réponse aux incidents à la demande, et services de conseil, de déploiement et d'optimisation), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), secteur d'activité (commerce de détail et e-commerce, BFSI, santé et sciences de la vie, gouvernement et secteur public, et autres secteurs d'activité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services Gérés |
| Services Professionnels |
| Mitigation des Bots Entièrement Gérée |
| Mitigation des Bots Co-Gérée |
| Réponse aux Incidents à la Demande |
| Services de Conseil, de Déploiement et d'Optimisation |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Commerce de Détail et E-Commerce |
| BFSI |
| Santé et Sciences de la Vie |
| Gouvernement et Secteur Public |
| Autres Secteurs d'Activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par Composant | Solutions | |
| Services Gérés | ||
| Services Professionnels | ||
| Par Modèle de Prestation de Services | Mitigation des Bots Entièrement Gérée | |
| Mitigation des Bots Co-Gérée | ||
| Réponse aux Incidents à la Demande | ||
| Services de Conseil, de Déploiement et d'Optimisation | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Entreprise | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Activité | Commerce de Détail et E-Commerce | |
| BFSI | ||
| Santé et Sciences de la Vie | ||
| Gouvernement et Secteur Public | ||
| Autres Secteurs d'Activité | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés de mitigation des bots frauduleux ?
Le marché devrait augmenter de 1,18 milliard USD en 2026 à 2,92 milliards USD d'ici 2032, à un CAGR de 16,59 % de 2027 à 2032.
Pourquoi le marché des services gérés de mitigation des bots frauduleux gagne-t-il en adoption ?
La prise de contrôle de comptes, les abus d'API et la fraude automatisée augmentent, tandis que de nombreuses organisations manquent de personnel spécialisé pour exploiter des programmes de détection en interne.
Quel mode de déploiement domine le marché des services gérés de mitigation des bots frauduleux ?
La prestation basée sur le cloud détenait 72,34 % du marché en 2026 et devrait se développer à un CAGR de 17,16 % jusqu'en 2032.
Quel groupe de clients connaît la croissance la plus rapide pour ces services ?
Les PME devraient se développer à un CAGR de 16,97 % jusqu'en 2032 à mesure que les offres gérées réduisent le besoin d'expertise interne en sécurité des bots.
Quel secteur présente la croissance projetée la plus élevée ?
Le BFSI devrait se développer à un CAGR de 17,78 % jusqu'en 2032 à mesure que les API de banque ouverte et les services de paiement en temps réel ajoutent des points d'exposition.
Quelle région présente le CAGR projeté le plus élevé ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,58 % jusqu'en 2032, soutenue par la croissance de l'infrastructure de paiement et l'adoption croissante de la sécurité gérée.