
Tamaño y Participación del Mercado de Servicios de Seguridad CDN Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.62 % |
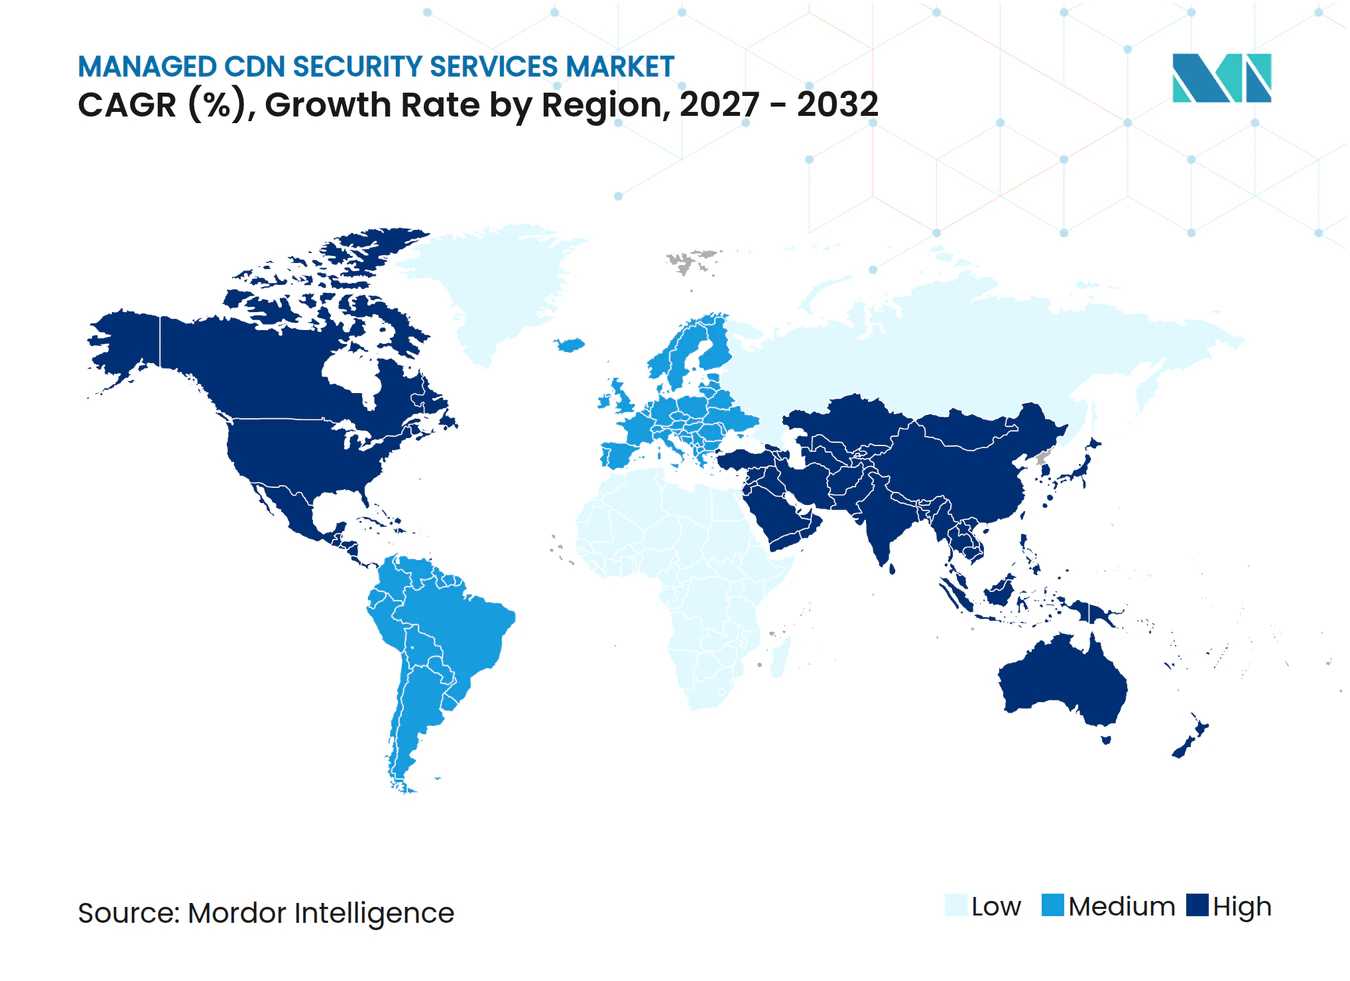
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad CDN Gestionados por Mordor Intelligence
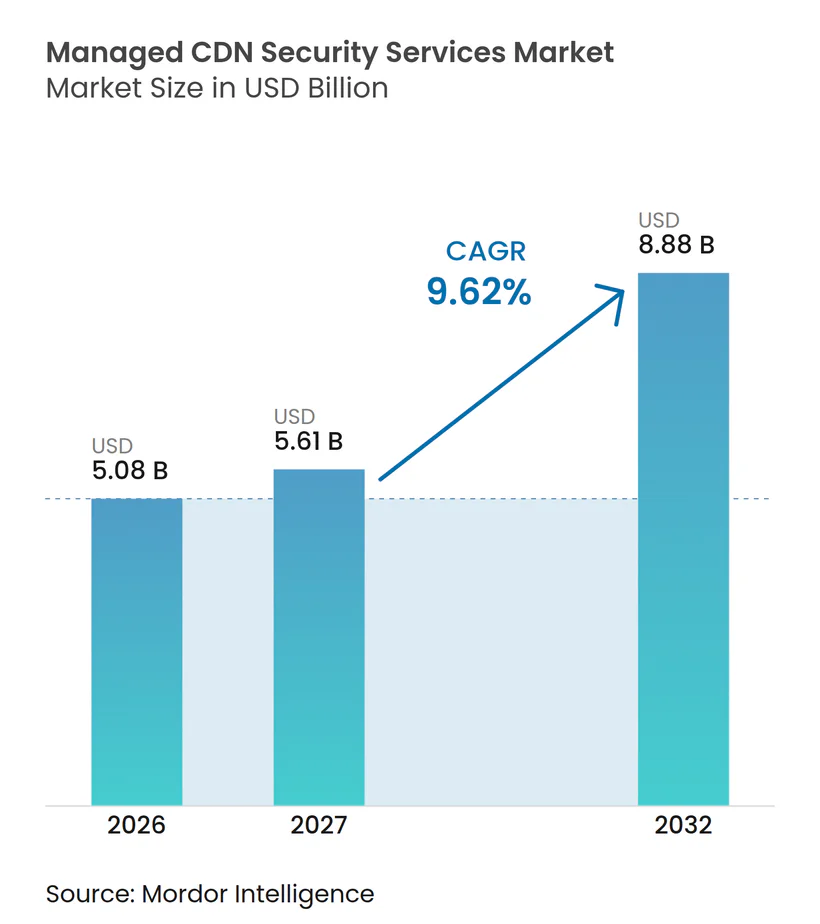
Se proyecta que el tamaño del mercado de servicios de seguridad CDN gestionados se expanda desde 5,08 mil millones de USD en 2026 y 5,61 mil millones de USD en 2027 hasta 8,88 mil millones de USD para 2032, registrando un CAGR del 9,62% entre 2027 y 2032. La demanda refleja un cambio en la compra de seguridad empresarial hacia plataformas gestionadas que combinan la entrega de contenido con protección en el borde de la red. Las organizaciones están consolidando la mitigación de DDoS, los firewalls de aplicaciones web, los controles de bots y la protección de API en lugar de gestionar productos separados. Los proveedores que añaden seguridad de API, gestión de bots y cobertura de operaciones de seguridad pueden asegurar valores de contrato más altos que los proveedores con una única capacidad de protección. El mercado de servicios de seguridad CDN gestionados también se beneficia cuando los clientes necesitan controles coherentes en entornos de nube, híbridos y de aplicaciones distribuidas. La competencia se centra cada vez más en la amplitud de la plataforma, la gestión de políticas y la capacidad de admitir cargas de trabajo reguladas.
Conclusiones Clave del Informe
- Por tamaño de organización, las grandes empresas representaron el 73,26% de la participación del mercado de servicios de seguridad CDN gestionados en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 10,02% hasta 2032.
- Por tipo de seguridad, la protección DDoS representó el 87,43% del tamaño del mercado de servicios de seguridad CDN gestionados en 2026, mientras que se proyecta que la seguridad de API y la protección en tiempo de ejecución se expandan a un CAGR del 10,81% hasta 2032.
- Por modo de implementación, la nube tuvo una participación del 76,36% en 2026 y se proyecta que se expanda a un CAGR del 10,19% hasta 2032.
- Por industria de usuario final, los medios de comunicación y el entretenimiento representaron una participación del 22,56% en 2026, mientras que se proyecta que el comercio minorista y el comercio electrónico se expandan a un CAGR del 10,98% hasta 2032.
- Por geografía, América del Norte tuvo una participación del 42,29% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 10,57% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Frecuencia y Sofisticación de los Ataques DDoS y de Capa 7 | +2.8% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Transición Empresarial hacia Arquitecturas Multi-Nube y de Borde | +2.0% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápido Crecimiento del Tráfico de Video OTT y Transmisión en Tiempo Real | +1.8% | Global, particularmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Mandatos Regulatorios de Disponibilidad y Protección de Datos | +1.2% | Europa y América del Norte | Corto plazo (≤ 2 años) y Mediano plazo (2-4 años) |
| Convergencia de Seguridad Nativa en el Borde para Cargas de Trabajo de IA | +0.9% | América del Norte y Asia-Pacífico, con adopción temprana en Singapur y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) y Largo plazo (≥ 4 años) |
| Automatización de Políticas de Seguridad Gestionadas que Reduce la Escasez de Operaciones de Seguridad | +0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Frecuencia y Sofisticación de los Ataques DDoS y de Capa 7
El mercado de servicios de seguridad CDN gestionados está respondiendo a ataques que utilizan varios vectores y que a menudo terminan antes de que puedan iniciarse los procedimientos de escalada tradicionales. Cloudflare informó que el 96,62% de los ataques a nivel de red en el primer semestre de 2026 se mantuvieron por debajo de los 500 Mbps, aunque estos eventos aún podían sobrecargar los resolutores DNS y las tablas de conexiones.[1] Los ataques de inundación DNS aumentaron del 25,7% al 40,0% de la actividad a nivel de red trimestre a trimestre, mientras que la amplificación CLDAP aumentó un 580% durante el mismo período. NETSCOUT encontró que los ataques de ruta directa representaron el 64% de los ataques en el primer semestre de 2026 y habían aumentado por tercer semestre consecutivo.[2] Estos patrones favorecen los servicios gestionados que aplican mitigación en el borde antes de que el tráfico de ataque llegue a la infraestructura de aplicaciones. La necesidad de una protección rápida y gestionada de forma continua respalda el gasto en el mercado de servicios de seguridad CDN gestionados.
Transición Empresarial hacia Arquitecturas Multi-Nube y de Borde
Las empresas que utilizan varios proveedores de nube se enfrentan a brechas de seguridad cuando cada entorno tiene políticas y herramientas separadas. El mercado de servicios de seguridad CDN gestionados se beneficia de los clientes que buscan un plano de control compartido para la protección web, de API y contra DDoS en entornos de nube pública, centros de datos privados y entornos híbridos. Akamai lanzó App and API Protector Hybrid en abril de 2025 para extender sus conjuntos de reglas del Motor de Seguridad Adaptativa a través de estos entornos mediante el escalado automático nativo de Kubernetes. Cloudflare identificó su capacidad para ofrecer seguridad, rendimiento y fiabilidad a través de un único proveedor como un diferenciador en su presentación anual de 2025. Los controles de acceso coherentes y las políticas de cifrado son importantes para las organizaciones sujetas a los requisitos de ISO 27001 y PCI DSS. Este patrón de adquisición favorece a los proveedores que pueden reemplazar productos puntuales separados con servicios de seguridad gestionados en todo el patrimonio de aplicaciones.
Rápido Crecimiento del Tráfico de Video OTT y Transmisión en Tiempo Real
La transmisión en vivo crea consecuencias financieras y operativas inmediatas cuando un ataque DDoS, un evento de abuso de CDN o un incidente de piratería de contenido interrumpe la entrega. El mercado de servicios de seguridad CDN gestionados es, por tanto, relevante para los radiodifusores, las plataformas de juegos y los operadores de transmisión que necesitan tanto protección del tráfico como controles de integridad del contenido. CDNetworks informó que Asia-Pacífico representó el 67,45% de la actividad DDoS de Capa 7 en 2025, con plataformas de SaaS, fintech y juegos bajo una presión concentrada. Nagravision y Broadpeak introdujeron en 2025 una solución que utiliza análisis de IA para monitorear el tráfico de CDN y las solicitudes de licencias DRM para la detección de transmisiones piratas sin interrumpir a los espectadores legítimos. Fastly dijo que su plataforma de borde procesa 1,8 billones de solicitudes HTTP diariamente y posteriormente se asoció con Comcast y NBCUniversal para la entrega de deportes en vivo de Peacock. Los proveedores que combinan protección volumétrica y servicios de integridad de contenido pueden competir por contratos de eventos en vivo de alto valor.
Mandatos Regulatorios de Disponibilidad y Protección de Datos
El mercado de servicios de seguridad CDN gestionados está respaldado por regulaciones que requieren gestión documentada de riesgos, notificación de incidentes y operaciones digitales resilientes. ENISA declaró que el marco NIS2 impone requisitos importantes a las entidades que entran dentro de su ámbito de aplicación, incluidas medidas de gestión de riesgos y controles de seguridad de la cadena de suministro. Estos requisitos crean revisiones formales de adquisición de los controles del proveedor, registros de auditoría y capacidades de respuesta a incidentes. Los clientes de servicios financieros también necesitan una planificación de resiliencia operativa que conecte la disponibilidad de la API con procedimientos de continuidad probados. Los proveedores con certificaciones establecidas, controles documentados y procesos de gestión de incidentes gestionados están mejor posicionados que los proveedores de menor costo que carecen de esta evidencia. La disciplina de adquisición resultante respalda evaluaciones de proveedores más largas, pero puede mejorar el valor de los contratos gestionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Global de Profesionales Cualificados en Ciberseguridad | -1.5% | Global | Mediano plazo (2-4 años) |
| Alto Costo Total de la Mitigación Permanente para Pequeñas y Medianas Empresas | -1.0% | Global, con mayor intensidad en mercados emergentes y ciudades de segundo nivel | Corto plazo (≤ 2 años) y Mediano plazo (2-4 años) |
| Fragmentación de Políticas Multi-CDN y Costos Ocultos de Salida | -0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Inspección del Tráfico Cifrado y Compromisos de Privacidad | -0.6% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Global de Profesionales Cualificados en Ciberseguridad
El mercado de servicios de seguridad CDN gestionados se beneficia de los clientes que carecen de capacidad de seguridad interna, pero los proveedores también necesitan personal cualificado para operar y respaldar sus ofertas. ISC2 estimó una brecha global en la fuerza laboral de ciberseguridad de 4,8 millones de puestos en 2025, un aumento del 19% respecto al año anterior. La organización también informó que la fuerza laboral necesitaría expandirse un 87% para satisfacer la demanda, mientras que la expansión real de la fuerza laboral fue del 0,1%. ISACA encontró que el 55% de los equipos de seguridad tenían personal insuficiente y el 65% tenía puestos vacantes en 2025.[3] La escasez de personal puede retrasar el ajuste de políticas y la respuesta a incidentes, lo que afecta la calidad de los servicios gestionados premium. La automatización del trabajo rutinario de los analistas puede limitar esta restricción y elevar la barrera de entrega para los proveedores más pequeños.
Alto Costo Total de la Mitigación Permanente para Pequeñas y Medianas Empresas
Los servicios de mitigación DDoS permanente y de firewall de aplicaciones web gestionado incluyen costos de infraestructura que son más fáciles de absorber para las grandes empresas que para las pymes. Las tarifas de salida variables del enrutamiento multi-CDN pueden hacer que los costos totales de propiedad sean difíciles de predecir incluso cuando el precio del servicio parece manejable. Yottaa introdujo servicios gestionados de rendimiento web para minoristas en febrero de 2025 y señaló que las pilas de CDN y seguridad no consolidadas podrían costar un 40% más que una alternativa gestionada. ISC2 identificó las reducciones presupuestarias como el principal contribuyente a la escasez de personal en ciberseguridad para el 33% de las organizaciones en su estudio de 2025. Los precios basados en el uso y los canales de proveedores de servicios de seguridad gestionados pueden reducir las barreras de entrada para los clientes más pequeños. Sin embargo, la presión sobre los precios sigue siendo un límite para la adopción donde los presupuestos digitales son volátiles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Organización:
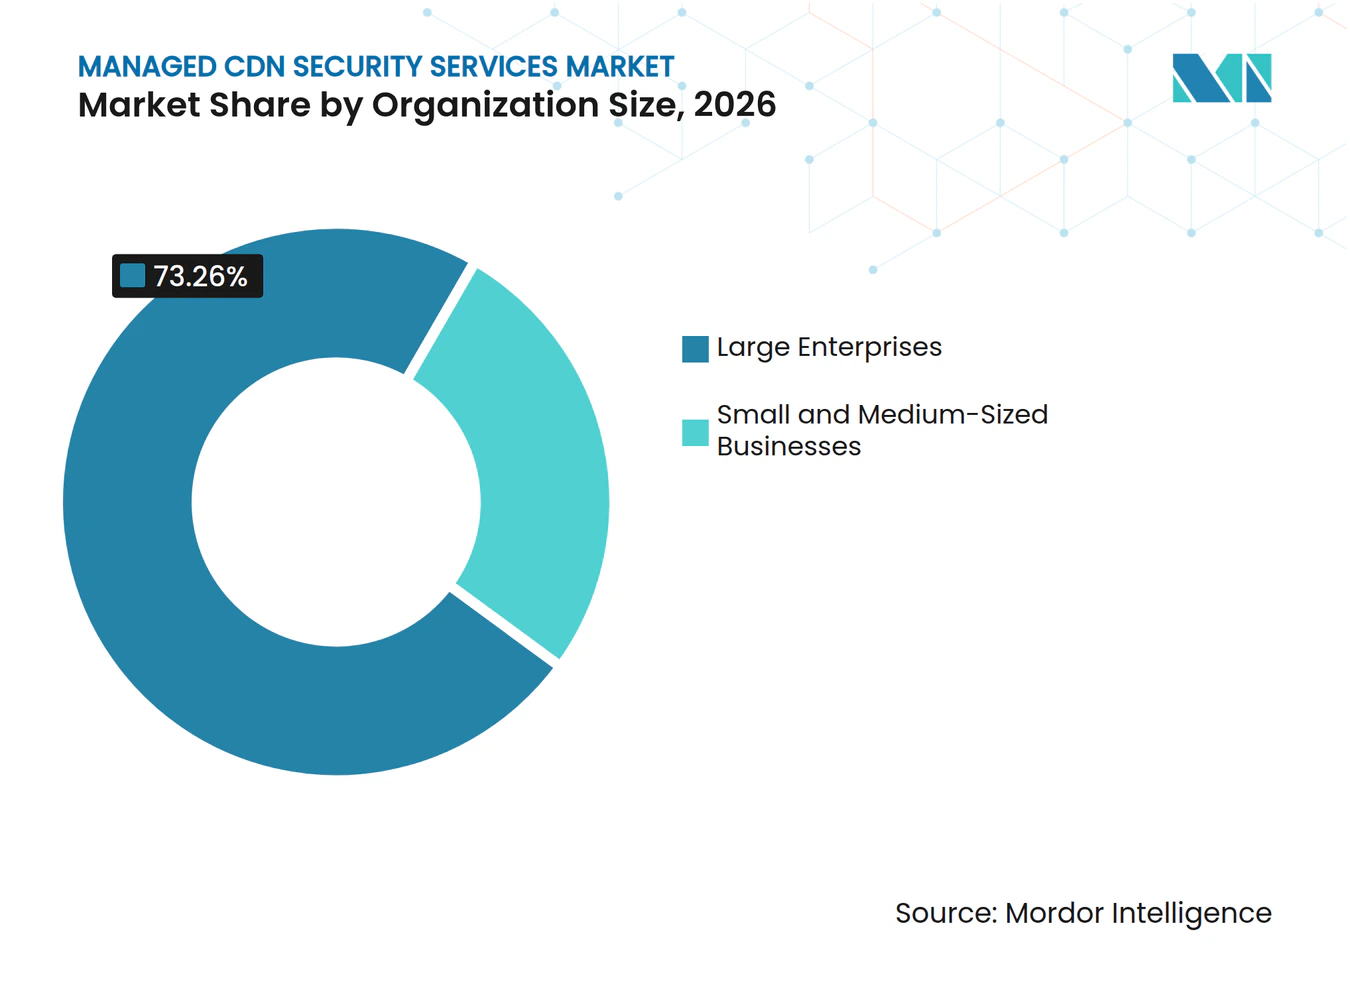
Las Grandes Empresas Anclan los Ingresos Mientras las Pymes se AceleranLas grandes empresas tuvieron una participación del 73,26% en 2026, lo que refleja su necesidad de enrutamiento multi-CDN, protección completa de aplicaciones web y API, y controles permanentes en muchas cargas de trabajo. Estos compradores a menudo tienen obligaciones de cumplimiento complejas y altos costos derivados de la interrupción de aplicaciones. Cloudflare declaró que los clientes empresariales buscan cada vez más una plataforma integrada única para seguridad, rendimiento y fiabilidad. Esta preferencia aleja la adquisición de proveedores separados de DDoS, firewall de aplicaciones web y entrega. Akamai registró 150 mil millones de ataques dirigidos a API dentro de 311 mil millones de ataques totales a aplicaciones web, lo que muestra el alcance de seguridad que los contratos empresariales pueden necesitar cubrir. La cobertura de operaciones de seguridad superpuesta a los controles automatizados de borde es un diferenciador clave para estos clientes. Dicha cobertura puede aumentar los valores de los contratos donde los equipos internos necesitan soporte especializado. El mercado de servicios de seguridad CDN gestionados sigue estrechamente vinculado a estas implementaciones más grandes y sensibles al cumplimiento normativo.
Se proyecta que las pymes se expandan a un CAGR del 10,02% hasta 2032 a medida que los precios basados en el uso y los canales de proveedores de servicios de seguridad gestionados mejoran el acceso a controles avanzados. Rakuten Mobile y Cloudflare lanzaron un servicio gestionado de seguridad de confianza cero y CDN en Japón en abril de 2025 para clientes corporativos con menos de 1.000 empleados. La asociación demuestra cómo los proveedores de canal pueden empaquetar las capacidades de la plataforma para clientes más pequeños. OpenText encontró que el 92% de los proveedores de servicios gestionados esperaban un crecimiento impulsado por la IA, mientras que persistían brechas de preparación. Los paneles de control simplificados y la entrega automatizada de servicios son más prácticos para este grupo que los modelos de operaciones de seguridad intensivos en personal. Estos enfoques pueden preservar los márgenes del proveedor a pesar de los valores de contrato promedio más bajos. La adopción por parte de las pymes también ofrece a los socios de servicios regionales una vía de entrada al mercado de servicios de seguridad CDN gestionados. El segmento depende de precios transparentes y soporte fiable en lugar de la mayor capacidad bruta de depuración.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Seguridad:
La Protección DDoS Domina Mientras la Seguridad de API Supera al RestoLa protección DDoS tuvo una participación del 87,43% en 2026 porque es la capa de protección base en la mayoría de los contratos de seguridad CDN gestionados. Los métodos de ataque están cambiando más allá de los enfoques de depuración volumétrica asociados con los diseños de servicios más antiguos. Cloudflare informó que las inundaciones DNS representaron el 40% de la actividad a nivel de red y que la amplificación CLDAP aumentó un 580% en el primer semestre de 2026. Este entorno requiere un filtrado adaptativo más cercano al borde. Los firewalls de aplicaciones web, la mitigación de bots, los controles de extracción de pantalla, la seguridad de datos y las funciones de integridad del contenido a menudo se incluyen con los servicios DDoS. Estas capacidades adyacentes ayudan a los proveedores a crear acuerdos más amplios de protección de aplicaciones web y API. La industria de servicios de seguridad CDN gestionados compite, por tanto, en la calidad de los controles integrados, no solo en la capacidad de mitigación. Los requisitos de procesamiento de pagos también respaldan la adopción del firewall de aplicaciones web donde los controles a nivel de aplicación son necesarios.
Se proyecta que la seguridad de API y la protección en tiempo de ejecución se expandan a un CAGR del 10,81% hasta 2032, convirtiéndola en el tipo de seguridad de más rápido crecimiento. Indusface informó un aumento del 104% en los ataques a API de comercio electrónico, un aumento del 127% en los exploits de vulnerabilidades y un aumento del 420% en los intentos de DDoS dirigidos a endpoints de API en el primer semestre de 2025. Las API ahora conectan funciones de pago, procesamiento de pagos, inventario, servicio al cliente y aplicaciones que antes se manejaban a través de endpoints web tradicionales. Akamai introdujo App and API Protector Hybrid en abril de 2025 para extender una protección web y de API coherente en entornos multinube y locales. Su modelo nativo de Kubernetes aborda el desafío de descubrir y gestionar las llamadas a la API en aplicaciones distribuidas. El sector sanitario también enfrenta necesidades crecientes de protección de API a través de requisitos de salvaguardas técnicas. Se espera que el mercado de servicios de seguridad CDN gestionados gane terreno donde los compradores traten el descubrimiento, la validación y la protección en tiempo de ejecución de API como controles fundamentales. La precisión de la detección de comportamiento será particularmente importante en las selecciones empresariales competitivas.
Por Modo de Implementación:
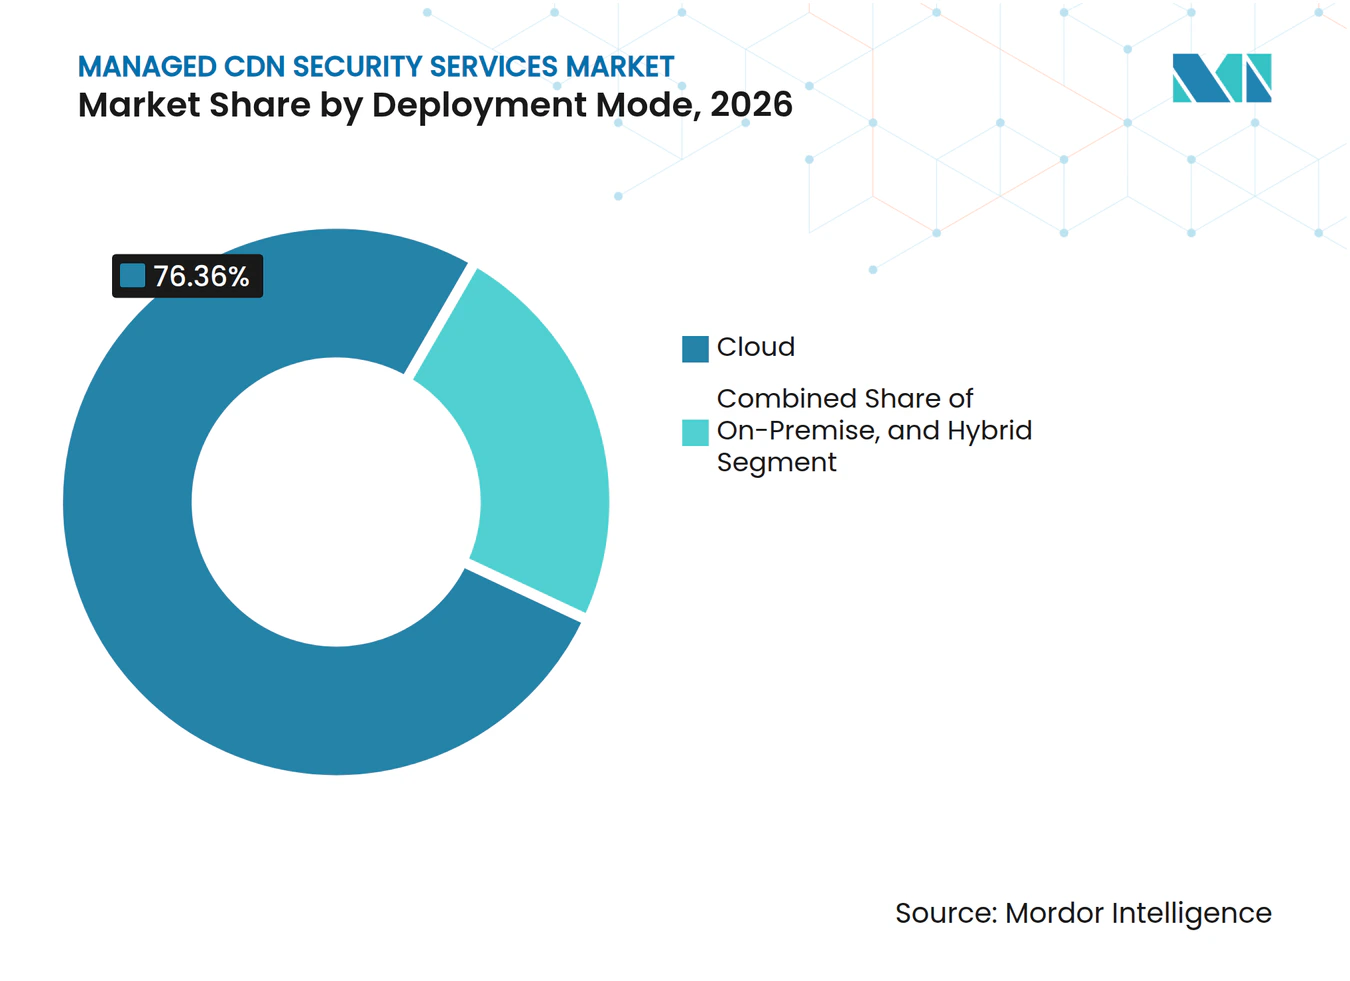
La Nube Consolida el Liderazgo Dual durante el Período de PronósticoLa implementación en la nube tuvo una participación del 76,36% en 2026 y se proyecta que se expanda a un CAGR del 10,19% hasta 2032. Los servicios basados en la nube evitan los retrasos en el aprovisionamiento de dispositivos y pueden añadir capacidad rápidamente durante un ataque de gran escala. También admiten la gestión centralizada de políticas para carteras de aplicaciones distribuidas en diferentes entornos. Un artículo de conferencia del IEEE encontró que la IA centrada en el borde puede mejorar el tiempo de detección y mitigación al tiempo que reduce el movimiento de datos en comparación con los modelos centralizados. Tencent Cloud describe EdgeOne como una combinación de protección DDoS, firewall de aplicaciones web, gestión de bots y detección CC adaptativa con 25 Tbps de capacidad de protección. Estos beneficios de escala y gestión explican por qué la implementación en la nube lidera el mercado de servicios de seguridad CDN gestionados. Los proveedores también pueden actualizar las políticas de protección de forma centralizada a medida que cambian los patrones de amenazas.
La implementación local sigue siendo relevante para los entornos gubernamentales y de defensa clasificados que no pueden enrutar cierto tráfico a través de infraestructura de terceros. La implementación híbrida es una alternativa importante para las organizaciones que deben mantener el tráfico este-oeste sensible en las instalaciones mientras protegen las cargas de trabajo de cara al público a través de servicios de borde gestionados. Los requisitos de la cadena de suministro de NIS2 pueden añadir obligaciones de revisión para la infraestructura de entrega de terceros. Esto puede llevar a los compradores a utilizar diseños híbridos en lugar de mover cada carga de trabajo a una plataforma de borde pública. Akamai posicionó App and API Protector Hybrid en torno a la aplicación coherente de políticas en entornos de nube y locales. Los servicios híbridos deben demostrar que los controles se mantienen coherentes incluso cuando las rutas de tráfico y la propiedad de la infraestructura difieren. La industria de servicios de seguridad CDN gestionados puede satisfacer esta necesidad cuando ofrece un modelo de política común en todas las opciones de implementación. La soberanía de los datos y la integración de sistemas seguirán siendo criterios de selección importantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Medios de Comunicación y el Entretenimiento Lideran Mientras el Comercio Minorista y el Comercio Electrónico se AceleranLos medios de comunicación y el entretenimiento tuvieron una participación del 22,56% en 2026 porque los radiodifusores y los editores gestionan contenido de alto valor, grandes picos de tráfico en eventos en vivo y una exposición material a interrupciones y piratería. Cloudflare informó que los medios de comunicación, la producción y la publicación representaron el 14,2% de las solicitudes HTTP DDoS mitigadas en el primer semestre de 2026. Esto lo convirtió en el sector vertical de capa HTTP más atacado en el informe. La entrega integrada con DRM, la gestión de concurrencia y la mitigación rápida son fundamentales para este grupo. El trabajo de Fastly en 2026 con Comcast y NBCUniversal para la entrega de deportes en vivo de Peacock muestra cómo los principales radiodifusores están integrando la entrega en el borde y la seguridad en su arquitectura operativa. Los clientes de BFSI, tecnología de la información y telecomunicaciones, salud y ciencias de la vida, y gobierno tienen diferentes requisitos regulatorios. Esos requisitos pueden ampliar el alcance del contrato más allá de la protección DDoS básica. El mercado de servicios de seguridad CDN gestionados respalda estos sectores verticales a través de servicios que vinculan la entrega de contenido, la resiliencia y la gestión de la seguridad.
Se proyecta que el comercio minorista y el comercio electrónico se expandan a un CAGR del 10,98% hasta 2032, impulsado por sistemas de pago, procesamiento de pagos, inventario y sistemas promocionales intensivos en API. El comercio minorista digital también enfrenta picos de tráfico durante las ventas flash y ataques dirigidos a las API orientadas al cliente. Indusface informó un aumento del 420% en los intentos de DDoS contra endpoints de API de comercio electrónico en el primer semestre de 2025. Yottaa dijo que incorporó a más de 40 minoristas a su plataforma gestionada durante 2025. Los minoristas necesitan gobernanza de bots en el proceso de pago, detección de anomalías de concurrencia y validación de API en tiempo real para proteger los eventos de ingresos. Estas funciones se están convirtiendo en requisitos contractuales estándar en lugar de adiciones opcionales. El mercado de servicios de seguridad CDN gestionados se beneficia cuando los compradores minoristas combinan las decisiones de compra de rendimiento y seguridad. Los proveedores de servicios que reducen la complejidad operativa pueden resultar atractivos para las marcas con recursos de seguridad internos limitados.
Análisis Geográfico
Mercado de Servicios de Seguridad CDN Gestionados en América del Norte
América del Norte tuvo una participación del 42,29% en 2026, respaldada por una gran base de empresas reguladas y un ecosistema desarrollado de proveedores de servicios de seguridad gestionados. La región tiene expectativas de seguridad superpuestas para los entornos de servicios financieros, salud y pagos. Cloudflare proporcionó una guía de ingresos para el ejercicio fiscal 2026 de entre 2.785 y 2.795 millones de USD, lo que ilustra la escala comercial de los servicios de plataforma de borde integrados. Cloudflare también describió una red global con más de 800 organizaciones suscriptoras que contribuyen con telemetría de amenazas. Esta capacidad de intercambio de amenazas puede fortalecer la detección y la respuesta para los proveedores con operaciones regionales sustanciales. Canadá y México ofrecen una demanda en desarrollo a medida que los compradores del sector público y de servicios financieros buscan documentación lista para auditorías. El mercado de servicios de seguridad CDN gestionados en la región se beneficia de prácticas maduras de compra empresarial y una amplia red de canales.
Mercado de Servicios de Seguridad CDN Gestionados en Asia-Pacífico y América del Sur
Se proyecta que Asia-Pacífico se expanda a un CAGR del 10,57% hasta 2032, respaldado por la expansión de OTT y la alta actividad de ataques a nivel de aplicación. Cloudflare declaró que bloqueó 385 millones de ciberataques por día en Japón durante el primer trimestre de 2025, un factor vinculado a su asociación de servicios gestionados con Rakuten Mobile. La asociación se dirigió a clientes corporativos japoneses que necesitan capacidades de seguridad gestionada y CDN. En China, Akamai planeó salir de los servicios CDN en China continental antes del 30 de junio de 2026, lo que puede crear capacidad para los proveedores locales. La oferta EdgeOne de Tencent Cloud muestra la importancia regional de la protección integrada para las cargas de trabajo de comercio electrónico transfronterizo y juegos. América del Sur, liderada por Brasil, se está desarrollando desde una base más pequeña a medida que aumenta la actividad de banca digital y comercio electrónico. Es probable que la demanda sea más fuerte donde los proveedores puedan combinar capacidad de entrega local con soporte de operaciones de seguridad. El mercado de servicios de seguridad CDN gestionados en Asia-Pacífico seguirá siendo moldeado por los requisitos de datos locales y la fuerte demanda de transmisión.
Mercado de Servicios de Seguridad CDN Gestionados en EMEA
Europa es la segunda geografía más grande, con los requisitos de NIS2 que dan forma a las revisiones de seguridad en Alemania, el Reino Unido, Francia, Italia y España. La guía técnica de ENISA respalda la implementación estructurada de las expectativas de gestión de riesgos de la directiva. Esto aumenta la importancia de los registros de auditoría, los procedimientos de incidentes y la documentación de la cadena de suministro en la selección de proveedores. Oriente Medio se está desarrollando como una subregión de alta oportunidad a medida que las políticas de residencia de datos aumentan la demanda de enrutamiento en el país y seguridad gestionada. ZainTECH lanzó operaciones de seguridad gestionadas impulsadas por IA en todo Oriente Medio y África del Norte en agosto de 2025, respaldadas por centros de operaciones de seguridad en los Emiratos Árabes Unidos, Arabia Saudita y Jordania. África se encuentra en una etapa más temprana, con Nigeria, Sudáfrica y Egipto como áreas potenciales de demanda a medida que se desarrolla la infraestructura digital. El mercado de servicios de seguridad CDN gestionados en Europa, Oriente Medio y África depende de la capacidad de un proveedor para documentar controles y atender los requisitos de tráfico regional.
Panorama Competitivo
Concentración del Mercado
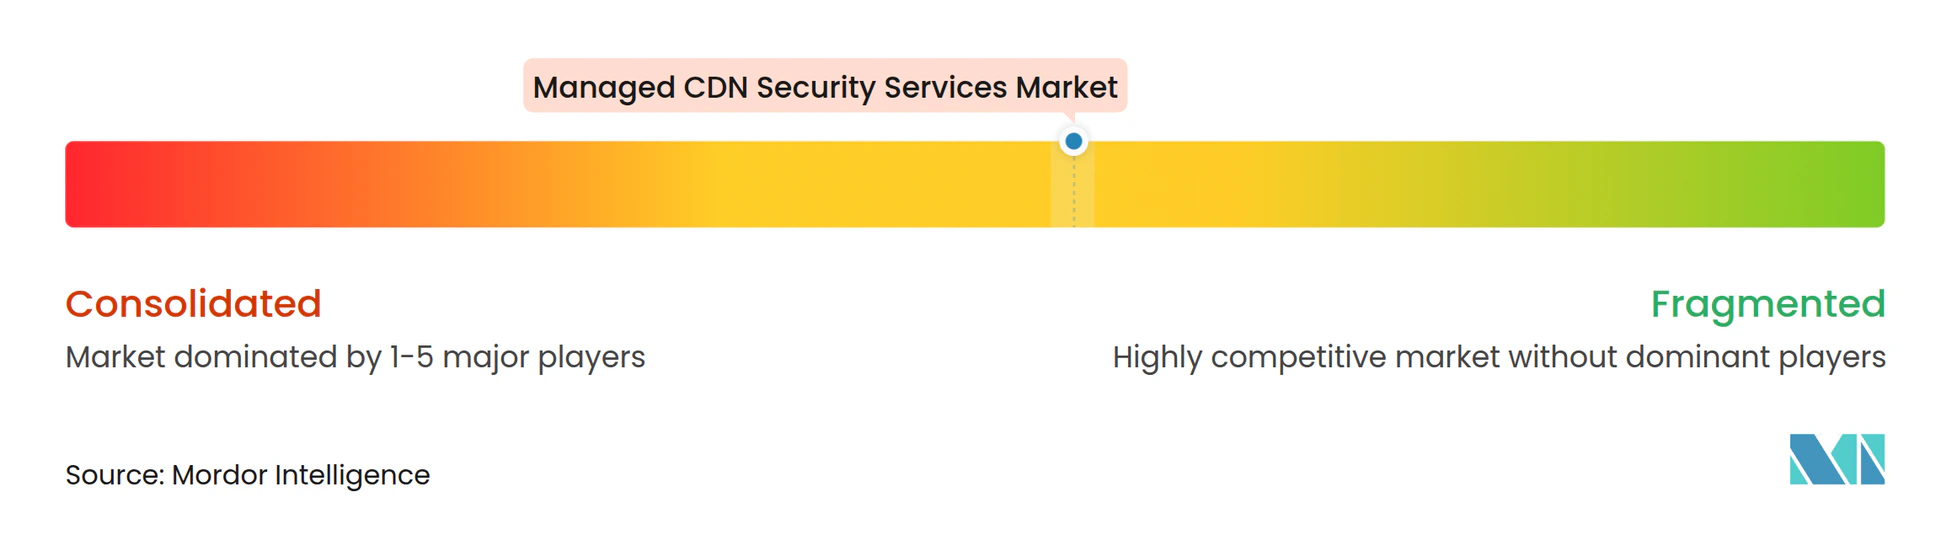
El mercado de servicios de seguridad CDN gestionados tiene una concentración moderada entre los proveedores de plataformas globales y una fragmentación entre los proveedores regionales y los especialistas. Akamai, Cloudflare y Fastly operan redes anycast globales con capacidades integradas de protección de aplicaciones web y API. Cloudflare declaró que los clientes se están moviendo hacia plataformas de infraestructura integradas, lo que ejerce presión sobre los proveedores independientes de DDoS y los proveedores de firewalls de aplicaciones web centrados en dispositivos. Los compradores evalúan cada vez más el rendimiento de la entrega, la amplitud de la seguridad, la gestión de políticas y el soporte como un paquete único. Akamai introdujo Firewall para IA y Descubrimiento de LLM de API durante la Conferencia RSA 2025, extendiendo la protección hacia el tráfico de inferencia de IA y las interacciones con modelos de lenguaje. Fastly lanzó Control de Tiempo de Ejecución de IA y Firewall de IA en septiembre de 2026, señalando que la protección de aplicaciones de IA se está convirtiendo en una capacidad de plataforma más común. La participación en marcos de seguridad de IA y el desarrollo de productos relacionados puede influir en los futuros requisitos de contratos empresariales.
La automatización de políticas de seguridad es una apertura competitiva importante porque puede reducir el esfuerzo de las operaciones de seguridad y respaldar modelos de servicio de menor costo para las pymes. El programa de canales de Cloudflare añadió paquetes de soluciones durante 2025 que empaquetaban CDN, seguridad y rendimiento para proveedores de servicios de seguridad gestionados e integradores de sistemas. Este tipo de empaquetado ayuda a los proveedores a llegar a clientes que no compran directamente a las grandes plataformas. Los proveedores regionales como G-Core Labs, Medianova y CDNetworks pueden competir donde las plataformas globales tienen menos puntos de presencia locales o una alineación limitada con la soberanía de los datos. La investigación de amenazas de CDNetworks destaca la relevancia de la protección de Capa 7 en los mercados de Asia-Pacífico. Los controles certificados y la evidencia de auditoría clara son cada vez más importantes donde se aplican los requisitos de NIS2 y otras normativas de resiliencia operativa. El mercado de servicios de seguridad CDN gestionados recompensa a los proveedores que combinan el alcance de entrega local con soporte práctico de cumplimiento normativo. El precio por sí solo es menos persuasivo cuando los clientes necesitan procesos documentados de gestión de incidentes y políticas.
F5 es un competidor empresarial relevante a través de la protección de aplicaciones web y API en la nube distribuida que admite entornos híbridos y multinube. Tencent Cloud EdgeOne también es relevante en Asia-Pacífico porque combina protección DDoS, firewall de aplicaciones web, gestión de bots y detección adaptativa. El campo competitivo no se limita, por tanto, a los proveedores de CDN tradicionales. Incluye plataformas de seguridad que pueden proteger el tráfico de aplicaciones en diferentes arquitecturas de entrega. La asociación de Fastly con Comcast y su trabajo de apoyo a los deportes en vivo de Peacock ilustran el valor de la integración profunda de la entrega para las exigentes cargas de trabajo de medios de comunicación. Cyber Security Cloud y Fastly Japan también formaron una asociación en 2025 que combina la CDN de Fastly con el firewall de aplicaciones web en la nube Attack Blocker para implementaciones de comercio electrónico y video en Japón. El mercado de servicios de seguridad CDN gestionados sigue siendo competitivo porque los clientes pueden elegir plataformas globales, redes regionales o proveedores de seguridad híbridos según la ubicación del tráfico y los requisitos de control. No se proporcionó ninguna cifra combinada de participación de mercado para las empresas líderes, por lo que no se puede derivar una puntuación de concentración bajo el marco de puntuación establecido.
Líderes de la Industria de Servicios de Seguridad CDN Gestionados
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Fastly, Inc.
-
Imperva, Inc.
-
Radware Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad CDN Gestionados Empresas cubiertas en este informe
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- Radware Ltd.
- Imperva, Inc.
- Nexusguard Limited
- Corero Network Security plc
- G-Core Labs S.A.
- CDNetworks Co., Ltd.
- CacheFly, Inc.
- BaishanCloud (Beijing) Technology Co., Ltd.
- ChinaCache International Holdings Ltd.
- Beijing Wangsu Science and Technology Co., Ltd.
- QUANTIL, Inc.
- Medianova Internet Services, Inc.
- BunnyWay d.o.o.
- Leaseweb Global B.V.
- StackPath, LLC
- Edgio, Inc.
- CDN77.com s.r.o.
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad CDN Gestionados
- Octubre de 2026: Fastly amplió su asociación con Jio Platforms, con JioCDN Powered by Fastly ofreciendo ahora experiencias digitales seguras y de alto rendimiento para empresas en toda la India.
- Septiembre de 2026: Fastly lanzó Control de Tiempo de Ejecución de IA y Firewall de IA, extendiendo las capacidades de seguridad gestionada para gobernar las solicitudes de IA, proteger las aplicaciones de IA y controlar las interacciones de agentes en el borde de la red.
- Septiembre de 2026: Comcast y Fastly anunciaron un modelo de entrega de contenido de próxima generación que integra el software de Fastly en la red de Comcast para servicios de transmisión, juegos y IA en el borde. La entrega de deportes en vivo de Peacock de NBCUniversal fue citada como una implementación principal.
- Septiembre de 2026: Fastly firmó su primer acuerdo de distribución en Singapur con Ingram Micro, acelerando el acceso a la seguridad CDN gestionada para empresas en todo el Sudeste Asiático.
Alcance del Informe Global del Mercado de Servicios de Seguridad CDN Gestionados
El mercado de servicios de seguridad CDN gestionados abarca soluciones y servicios de seguridad externalizados diseñados para proteger las redes de distribución de contenido (CDN), las aplicaciones web, las API y el contenido digital de las ciberamenazas, al tiempo que garantiza una entrega de contenido segura, fiable y eficiente. Estos servicios incluyen protección contra la denegación de servicio distribuida (DDoS), firewalls de aplicaciones web, mitigación de bots y protección contra la extracción de pantalla, seguridad de API y protección en tiempo de ejecución, seguridad de datos y soluciones de integridad del contenido.
El Informe de Servicios de Seguridad CDN Gestionados está Segmentado por Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Tipo de Seguridad (Protección DDoS, Firewall de Aplicaciones Web, Mitigación de Bots y Protección contra la Extracción de Pantalla, Seguridad de API y Protección en Tiempo de Ejecución, Seguridad de Datos e Integridad del Contenido, y Otros Tipos de Seguridad), Modo de Implementación (Nube, Local e Híbrido), Industria de Usuario Final (Medios de Comunicación y Entretenimiento, Comercio Minorista y Comercio Electrónico, BFSI, Tecnología de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Protección DDoS |
| Firewall de Aplicaciones Web |
| Mitigación de Bots y Protección contra la Extracción de Pantalla |
| Seguridad de API y Protección en Tiempo de Ejecución |
| Seguridad de Datos e Integridad del Contenido |
| Otros Tipos de Seguridad |
| Nube |
| Local |
| Híbrido |
| Medios de Comunicación y Entretenimiento |
| Comercio Minorista y Comercio Electrónico |
| BFSI |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Tipo de Seguridad | Protección DDoS | |
| Firewall de Aplicaciones Web | ||
| Mitigación de Bots y Protección contra la Extracción de Pantalla | ||
| Seguridad de API y Protección en Tiempo de Ejecución | ||
| Seguridad de Datos e Integridad del Contenido | ||
| Otros Tipos de Seguridad | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Industria de Usuario Final | Medios de Comunicación y Entretenimiento | |
| Comercio Minorista y Comercio Electrónico | ||
| BFSI | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de seguridad CDN gestionados?
Se proyecta que el mercado de servicios de seguridad CDN gestionados se expanda desde 5,08 mil millones de USD en 2026 y 5,61 mil millones de USD en 2027 hasta 8,88 mil millones de USD para 2032, a un CAGR del 9,62%.
¿Qué tipo de seguridad lidera los servicios de seguridad CDN gestionados?
La protección DDoS lideró con una participación del 87,43% en 2026. Se proyecta que la seguridad de API y la protección en tiempo de ejecución se expandan al CAGR más rápido del 10,81% hasta 2032.
¿Por qué las empresas están adoptando servicios de seguridad CDN gestionados?
Las empresas están consolidando la mitigación de DDoS, los firewalls de aplicaciones web, los controles de bots, la protección de API y las capacidades de entrega en plataformas integradas.
¿Qué modo de implementación se utiliza más para la seguridad CDN gestionada?
La implementación en la nube tuvo una participación del 76,36% en 2026 y se proyecta que se expanda a un CAGR del 10,19% hasta 2032.
¿Qué segmento de usuario final se está expandiendo más rápido?
Se proyecta que el comercio minorista y el comercio electrónico se expandan a un CAGR del 10,98% hasta 2032 porque los sistemas de pago, procesamiento de pagos, inventario y sistemas promocionales dependen en gran medida de las API.
¿Qué región se está expandiendo más rápido en servicios de seguridad CDN gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 10,57% hasta 2032, respaldado por la demanda de transmisión y la elevada actividad de ataques a nivel de aplicación.