
Tamanho e Participação do Mercado de Serviços de Segurança CDN Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
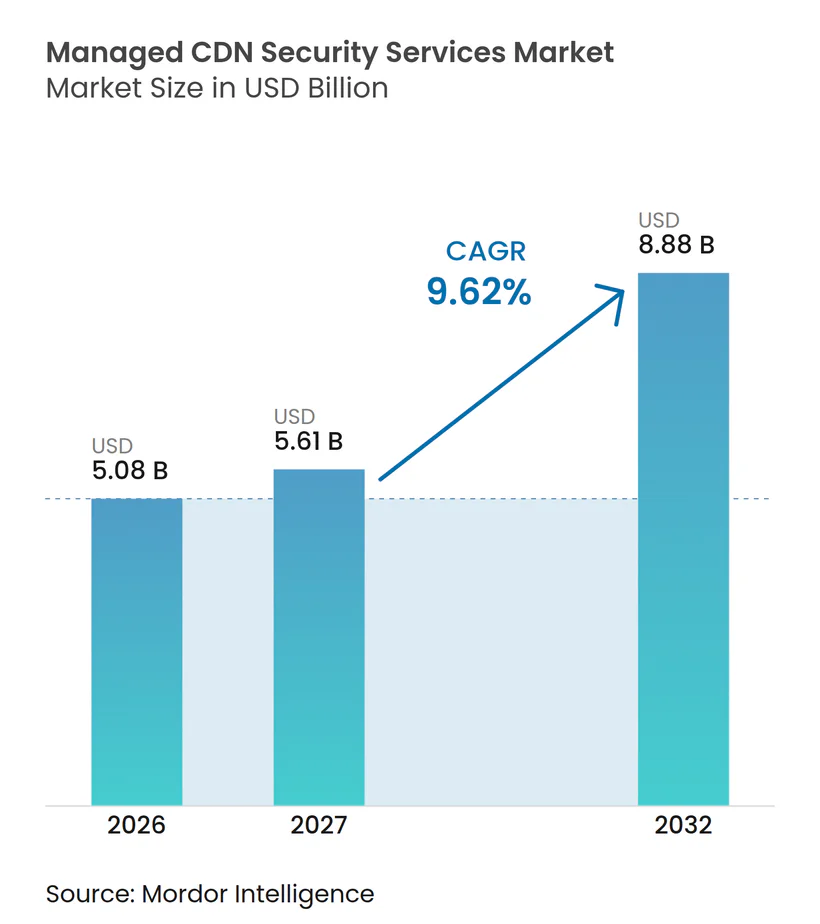
| Tamanho do Mercado (2027) | 5.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Segurança CDN Gerenciados por Mordor Intelligence
O tamanho do mercado de serviços de segurança CDN gerenciados está projetado para se expandir de 5,08 bilhões de USD em 2026 e 5,61 bilhões de USD em 2027 para 8,88 bilhões de USD até 2032, registrando um CAGR de 9,62% entre 2027 e 2032. A demanda reflete uma mudança nas aquisições de segurança empresarial em direção a plataformas gerenciadas que combinam entrega de conteúdo com proteção na borda da rede. As organizações estão consolidando a mitigação de DDoS, firewalls de aplicação web, controles de bots e proteção de API em vez de gerenciar produtos separados. Provedores que adicionam segurança de API, gerenciamento de bots e cobertura de operações de segurança podem garantir valores de contrato mais elevados do que provedores com uma única capacidade de proteção. O mercado de serviços de segurança CDN gerenciados também se beneficia quando os clientes precisam de controles consistentes em ambientes de nuvem, híbridos e de aplicações distribuídas. A concorrência se concentra cada vez mais na amplitude da plataforma, no gerenciamento de políticas e na capacidade de suportar cargas de trabalho regulamentadas.
Principais Conclusões do Relatório
- Por tamanho de organização, as grandes empresas detinham 73,26% da participação do mercado de serviços de segurança CDN gerenciados em 2026, enquanto as PMEs estão projetadas para se expandir a um CAGR de 10,02% até 2032.
- Por tipo de segurança, a proteção contra DDoS representou 87,43% do tamanho do mercado de serviços de segurança CDN gerenciados em 2026, enquanto a segurança de API e a proteção em tempo de execução estão projetadas para se expandir a um CAGR de 10,81% até 2032.
- Por modo de implantação, a nuvem detinha 76,36% de participação em 2026 e está projetada para se expandir a um CAGR de 10,19% até 2032.
- Por setor do usuário final, mídia e entretenimento representou 22,56% de participação em 2026, enquanto varejo e comércio eletrônico está projetado para se expandir a um CAGR de 10,98% até 2032.
- Por geografia, a América do Norte detinha 42,29% de participação em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 10,57% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento da Frequência e Sofisticação dos Ataques DDoS e de Camada 7 | +2.8% | Global, concentrado na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Migração Empresarial para Arquiteturas Multi-Nuvem e de Borda | +2.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento Acelerado do Tráfego de Vídeo OTT e Streaming em Tempo Real | +1.8% | Global, particularmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Mandatos Regulatórios de Disponibilidade e Proteção de Dados | +1.2% | Europa e América do Norte | Curto prazo (≤ 2 anos) e Médio prazo (2-4 anos) |
| Convergência de Segurança Nativa de Borda para Cargas de Trabalho de IA | +0.9% | América do Norte e Ásia-Pacífico, com adoção antecipada em Singapura e nos Emirados Árabes Unidos | Médio prazo (2-4 anos) e Longo prazo (≥ 4 anos) |
| Automação de Políticas de Segurança Gerenciadas Reduzindo a Escassez de Profissionais de SecOps | +0.8% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Frequência e Sofisticação dos Ataques DDoS e de Camada 7
O mercado de serviços de segurança CDN gerenciados está respondendo a ataques que utilizam vários vetores e frequentemente encerram antes que os procedimentos tradicionais de escalonamento possam ser iniciados. A Cloudflare relatou que 96,62% dos ataques na camada de rede no primeiro semestre de 2026 permaneceram abaixo de 500 Mbps, mas esses eventos ainda podiam sobrecarregar resolvedores DNS e tabelas de conexão.[1] Os ataques de inundação DNS aumentaram de 25,7% para 40,0% da atividade na camada de rede de um trimestre para o outro, enquanto a amplificação CLDAP aumentou 580% durante o mesmo período. A NETSCOUT constatou que os ataques de caminho direto representaram 64% dos ataques no primeiro semestre de 2026 e haviam aumentado pelo terceiro semestre consecutivo.[2] Esses padrões favorecem serviços gerenciados que aplicam mitigação na borda antes que o tráfego de ataque alcance a infraestrutura de aplicações. A necessidade de proteção rápida e continuamente gerenciada sustenta os gastos no mercado de serviços de segurança CDN gerenciados.
Migração Empresarial para Arquiteturas Multi-Nuvem e de Borda
Empresas que utilizam vários provedores de nuvem enfrentam lacunas de segurança quando cada ambiente possui políticas e ferramentas separadas. O mercado de serviços de segurança CDN gerenciados se beneficia de clientes que buscam um plano de controle compartilhado para proteção de web, API e DDoS em nuvem pública, data centers privados e ambientes híbridos. A Akamai lançou o App and API Protector Hybrid em abril de 2025 para estender seus conjuntos de regras do Adaptive Security Engine nesses ambientes por meio de escalonamento automático nativo do Kubernetes. A Cloudflare identificou sua capacidade de fornecer segurança, desempenho e confiabilidade por meio de um único fornecedor como um diferencial em seu relatório anual de 2025. Controles de acesso consistentes e políticas de criptografia são importantes para organizações sujeitas aos requisitos ISO 27001 e PCI DSS. Esse padrão de aquisição favorece provedores que podem substituir produtos pontuais separados por serviços de segurança gerenciados em todo o portfólio de aplicações.
Crescimento Acelerado do Tráfego de Vídeo OTT e Streaming em Tempo Real
O streaming ao vivo cria consequências financeiras e operacionais imediatas quando um ataque DDoS, um evento de abuso de CDN ou um incidente de pirataria de conteúdo interrompe a entrega. O mercado de serviços de segurança CDN gerenciados é, portanto, relevante para emissoras, plataformas de jogos e operadores de streaming que precisam tanto de proteção de tráfego quanto de controles de integridade de conteúdo. A CDNetworks relatou que a Ásia-Pacífico representou 67,45% da atividade DDoS de Camada 7 em 2025, com plataformas de SaaS, fintech e jogos sob pressão concentrada. A Nagravision e a Broadpeak introduziram em 2025 uma solução que utiliza análise de IA para monitorar o tráfego de CDN e as solicitações de licença DRM para detecção de transmissões piratas sem interromper os espectadores legítimos. A Fastly afirmou que sua plataforma de borda processa 1,8 trilhão de solicitações HTTP diariamente e posteriormente firmou parceria com a Comcast e a NBCUniversal para a entrega de esportes ao vivo do Peacock. Provedores que combinam proteção volumétrica e serviços de integridade de conteúdo podem competir por contratos de alto valor em eventos ao vivo.
Mandatos Regulatórios de Disponibilidade e Proteção de Dados
O mercado de serviços de segurança CDN gerenciados é sustentado por regulamentações que exigem gestão documentada de riscos, notificação de incidentes e operações digitais resilientes. A ENISA declarou que o framework NIS2 impõe requisitos importantes às entidades que se enquadram em seu escopo, incluindo medidas de gestão de riscos e controles de segurança da cadeia de fornecimento. Esses requisitos criam revisões formais de aquisição dos controles do provedor, trilhas de auditoria e capacidades de resposta a incidentes. Os clientes de serviços financeiros também precisam de planejamento de resiliência operacional que conecte a disponibilidade de API a procedimentos de continuidade testados. Provedores com certificações estabelecidas, controles documentados e processos gerenciados de incidentes estão melhor posicionados do que provedores de menor custo que carecem dessas evidências. A disciplina de aquisição resultante apoia avaliações mais longas de fornecedores, mas pode melhorar o valor dos contratos gerenciados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez Global de Profissionais Qualificados em Cibersegurança | -1.5% | Global | Médio prazo (2-4 anos) |
| Alto Custo Total da Mitigação Contínua para Pequenas e Médias Empresas | -1.0% | Global, com maior intensidade em mercados emergentes e cidades de segundo nível | Curto prazo (≤ 2 anos) e Médio prazo (2-4 anos) |
| Fragmentação de Políticas Multi-CDN e Custos Ocultos de Saída de Dados | -0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Inspeção de Tráfego Criptografado e Contrapartidas de Privacidade | -0.6% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Global de Profissionais Qualificados em Cibersegurança
O mercado de serviços de segurança CDN gerenciados se beneficia de clientes que carecem de capacidade de segurança interna, mas os provedores também precisam de pessoal qualificado para operar e suportar suas ofertas. A ISC2 estimou uma lacuna global na força de trabalho de cibersegurança de 4,8 milhões de posições em 2025, um aumento de 19% em relação ao ano anterior. A organização também relatou que a força de trabalho precisaria se expandir 87% para atender à demanda, enquanto a expansão real da força de trabalho foi de 0,1%. A ISACA constatou que 55% das equipes de segurança estavam com falta de pessoal e 65% tinham vagas abertas em 2025.[3] A escassez de pessoal pode atrasar o ajuste de políticas e a resposta a incidentes, o que afeta a qualidade dos serviços gerenciados premium. A automação do trabalho rotineiro de analistas pode limitar essa restrição e elevar a barreira de entrega para provedores menores.
Alto Custo Total da Mitigação Contínua para Pequenas e Médias Empresas
Os serviços de mitigação de DDoS contínua e de WAF gerenciado incluem custos de infraestrutura que são mais fáceis de absorver para grandes empresas do que para PMEs. As taxas variáveis de saída de dados do roteamento multi-CDN podem tornar os custos totais de propriedade difíceis de prever, mesmo quando o preço do serviço parece gerenciável. A Yottaa introduziu serviços gerenciados de desempenho web para varejistas em fevereiro de 2025 e afirmou que pilhas de CDN e segurança não consolidadas poderiam custar 40% mais do que uma alternativa gerenciada. A ISC2 identificou reduções orçamentárias como o principal contribuinte para a escassez de pessoal em cibersegurança em 33% das organizações em seu estudo de 2025. Preços baseados em uso e canais de provedores de serviços de segurança gerenciados podem reduzir as barreiras de entrada para clientes menores. No entanto, a pressão sobre os preços continua sendo um limite para a adoção onde os orçamentos digitais são voláteis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Organização:
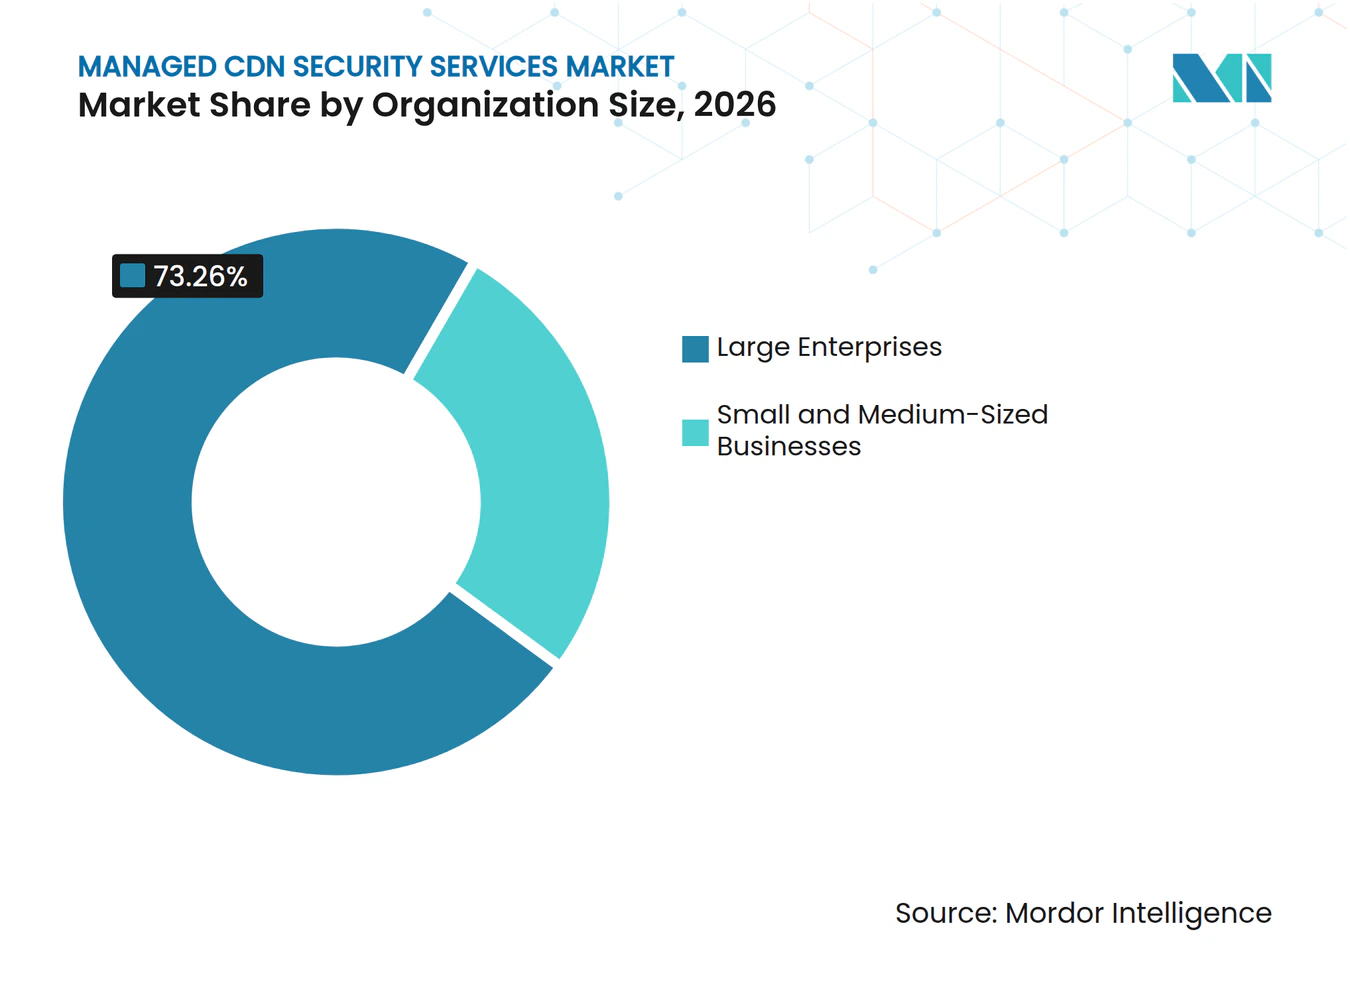
Grandes Empresas Ancoram a Receita Enquanto as PMEs AceleramAs grandes empresas detinham 73,26% de participação em 2026, refletindo sua necessidade de roteamento multi-CDN, proteção completa de aplicações web e API e controles contínuos em muitas cargas de trabalho. Esses compradores frequentemente têm obrigações complexas de conformidade e altos custos decorrentes de interrupções de aplicações. A Cloudflare declarou que os clientes empresariais buscam cada vez mais uma plataforma integrada única para segurança, desempenho e confiabilidade. Essa preferência afasta as aquisições de fornecedores separados de DDoS, WAF e entrega. A Akamai registrou 150 bilhões de ataques direcionados a APIs dentro de 311 bilhões de ataques totais a aplicações web, mostrando o escopo de segurança que os contratos empresariais podem precisar cobrir. A cobertura de operações de segurança sobreposta a controles automatizados de borda é um diferencial fundamental para esses clientes. Essa cobertura pode elevar os valores dos contratos onde as equipes internas precisam de suporte especializado. O mercado de serviços de segurança CDN gerenciados permanece estreitamente vinculado a essas implantações maiores e sensíveis à conformidade.
As PMEs estão projetadas para se expandir a um CAGR de 10,02% até 2032, à medida que preços baseados em uso e canais de provedores de serviços de segurança gerenciados melhoram o acesso a controles avançados. A Rakuten Mobile e a Cloudflare lançaram um serviço gerenciado de segurança CDN e zero-trust no Japão em abril de 2025 para clientes corporativos com menos de 1.000 funcionários. A parceria demonstra como os provedores de canal podem empacotar capacidades de plataforma para clientes menores. A OpenText constatou que 92% dos provedores de serviços gerenciados esperavam crescimento impulsionado por IA, enquanto lacunas de prontidão permaneciam. Painéis simplificados e entrega automatizada de serviços são mais práticos para esse grupo do que modelos de operações de segurança intensivos em pessoal. Essas abordagens podem preservar as margens do provedor apesar dos valores médios de contrato mais baixos. A adoção por PMEs também oferece aos parceiros de serviços regionais uma rota para o mercado de serviços de segurança CDN gerenciados. O segmento depende de preços transparentes e suporte confiável, em vez da maior capacidade bruta de filtragem.



Por Tipo de Segurança:
Proteção contra DDoS Domina Enquanto a Segurança de API Supera o RestanteA proteção contra DDoS detinha 87,43% de participação em 2026 porque é a camada de proteção de base na maioria dos contratos de segurança CDN gerenciados. Os métodos de ataque estão mudando além das abordagens de filtragem volumétrica associadas a designs de serviço mais antigos. A Cloudflare relatou que as inundações DNS representaram 40% da atividade na camada de rede e que a amplificação CLDAP aumentou 580% no primeiro semestre de 2026. Esse ambiente requer filtragem adaptativa mais próxima da borda. Firewalls de aplicação web, mitigação de bots, controles de raspagem de tela, segurança de dados e recursos de integridade de conteúdo são frequentemente agrupados com serviços de DDoS. Essas capacidades adjacentes ajudam os provedores a criar acordos mais amplos de proteção de aplicações web e API. O setor de serviços de segurança CDN gerenciados, portanto, compete na qualidade dos controles integrados, não apenas na capacidade de mitigação. Os requisitos de processamento de pagamentos também apoiam a adoção de WAF onde os controles na camada de aplicação são necessários.
A segurança de API e a proteção em tempo de execução estão projetadas para se expandir a um CAGR de 10,81% até 2032, tornando-a o tipo de segurança de crescimento mais rápido. A Indusface relatou um aumento de 104% nos ataques a APIs de comércio eletrônico, um aumento de 127% em explorações de vulnerabilidades e um aumento de 420% nas tentativas de DDoS direcionadas a endpoints de API no primeiro semestre de 2025. As APIs agora conectam funções de checkout, pagamento, inventário, atendimento ao cliente e aplicações que antes eram tratadas por endpoints web tradicionais. A Akamai introduziu o App and API Protector Hybrid em abril de 2025 para estender proteção consistente de web e API em ambientes multinuvem e locais. Seu modelo nativo do Kubernetes aborda o desafio de descobrir e gerenciar chamadas de API em aplicações distribuídas. A área da saúde também enfrenta necessidades crescentes de proteção de API por meio de requisitos de salvaguardas técnicas. Espera-se que o mercado de serviços de segurança CDN gerenciados ganhe onde os compradores tratam a descoberta, validação e proteção em tempo de execução de API como controles essenciais. A precisão da detecção comportamental será particularmente importante em seleções empresariais competitivas.
Por Modo de Implantação:
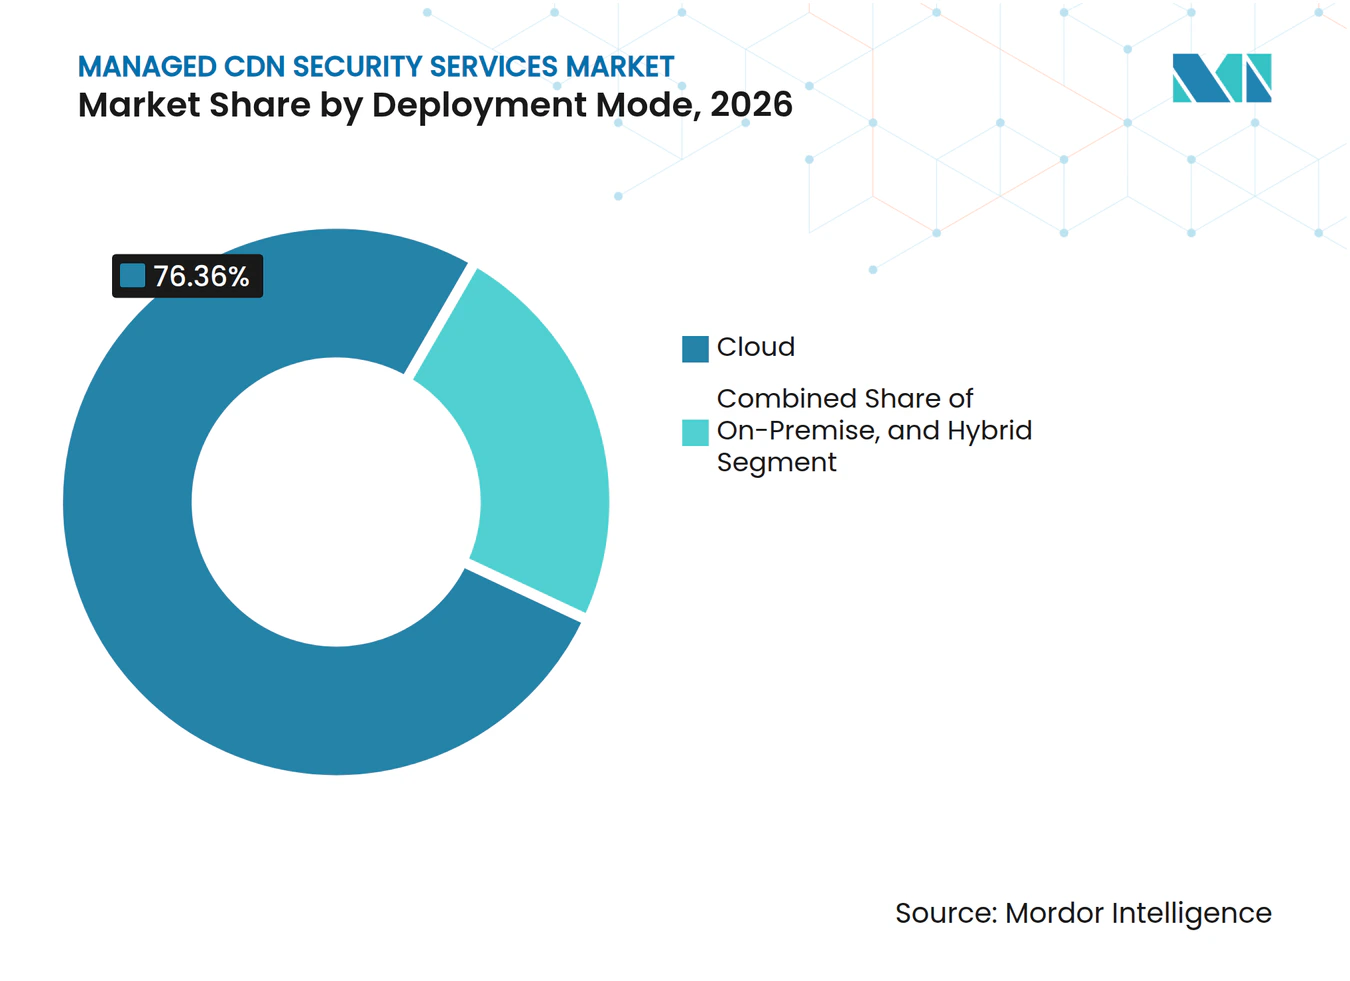
Nuvem Consolida Liderança Dupla ao Longo do Período de PrevisãoA implantação em nuvem detinha 76,36% de participação em 2026 e está projetada para se expandir a um CAGR de 10,19% até 2032. Os serviços baseados em nuvem evitam atrasos no provisionamento de appliances e podem adicionar capacidade rapidamente durante um grande ataque. Eles também suportam o gerenciamento centralizado de políticas para portfólios de aplicações distribuídos em diferentes ambientes. Um artigo de conferência do IEEE constatou que a IA focada em borda pode melhorar o tempo de detecção e mitigação enquanto reduz a movimentação de dados em comparação com modelos centralizados. A Tencent Cloud descreve o EdgeOne como combinando proteção contra DDoS, WAF, gerenciamento de bots e detecção adaptativa de CC com 25 Tbps de capacidade de proteção. Esses benefícios de escala e gerenciamento explicam por que a implantação em nuvem lidera o mercado de serviços de segurança CDN gerenciados. Os provedores também podem atualizar as políticas de proteção centralmente à medida que os padrões de ameaças mudam.
A implantação local permanece relevante para ambientes governamentais e de defesa classificados que não podem rotear determinado tráfego por meio de infraestrutura de terceiros. A implantação híbrida é uma alternativa importante para organizações que devem manter o tráfego leste-oeste sensível no local enquanto protegem as cargas de trabalho voltadas ao público por meio de serviços de borda gerenciados. Os requisitos de cadeia de fornecimento da NIS2 podem adicionar obrigações de revisão para infraestrutura de entrega de terceiros. Isso pode levar os compradores a usar designs híbridos em vez de mover cada carga de trabalho para uma plataforma de borda pública. A Akamai posicionou o App and API Protector Hybrid em torno da aplicação consistente de políticas em ambientes de nuvem e locais. Os serviços híbridos devem demonstrar que os controles permanecem consistentes mesmo quando os caminhos de tráfego e a propriedade da infraestrutura diferem. O setor de serviços de segurança CDN gerenciados pode atender a essa necessidade quando oferece um modelo de política comum em todas as opções de implantação. A soberania de dados e a integração de sistemas permanecerão critérios de seleção importantes.

Por Setor do Usuário Final:
Mídia e Entretenimento Lidera Enquanto Varejo e Comércio Eletrônico AceleraMídia e entretenimento detinha 22,56% de participação em 2026 porque emissoras e editoras gerenciam conteúdo de alto valor, grandes picos de tráfego em eventos ao vivo e exposição material a interrupções e pirataria. A Cloudflare relatou que mídia, produção e publicação representaram 14,2% das solicitações HTTP DDoS mitigadas no primeiro semestre de 2026. Isso a tornou a vertical de camada HTTP mais atacada no relatório. Entrega integrada com DRM, gerenciamento de simultaneidade e mitigação rápida são críticos para esse grupo. O trabalho da Fastly em 2026 com a Comcast e a NBCUniversal para a entrega de esportes ao vivo do Peacock mostra como as principais emissoras estão incorporando entrega de borda e segurana em sua arquitetura operacional. Os clientes de BFSI, tecnologia da informação e telecomunicações, saúde e ciências da vida e governo têm diferentes requisitos regulatórios. Esses requisitos podem elevar o escopo do contrato além da proteção básica contra DDoS. O mercado de serviços de segurança CDN gerenciados apoia esses setores por meio de serviços que vinculam entrega de conteúdo, resiliência e gestão de segurança.
O varejo e o comércio eletrônico estão projetados para se expandir a um CAGR de 10,98% até 2032, impulsionados por sistemas de checkout, pagamento, inventário e promoções intensivos em API. O varejo digital também enfrenta picos de tráfego durante vendas relâmpago e ataques direcionados a APIs voltadas ao cliente. A Indusface relatou um aumento de 420% nas tentativas de DDoS contra endpoints de API de comércio eletrônico no primeiro semestre de 2025. A Yottaa afirmou que integrou mais de 40 varejistas à sua plataforma gerenciada durante 2025. Os varejistas precisam de governança de bots no checkout, detecção de anomalias de simultaneidade e validação de API em tempo real para proteger eventos de receita. Essas funções estão se tornando requisitos contratuais padrão em vez de adições opcionais. O mercado de serviços de segurança CDN gerenciados se beneficia quando os compradores do varejo combinam decisões de aquisição de desempenho e segurança. Provedores de serviços que reduzem a complexidade operacional podem ser atraentes para marcas com recursos internos de segurança limitados.
Análise Geográfica
Mercado de Serviços de Segurança CDN Gerenciados na América do Norte
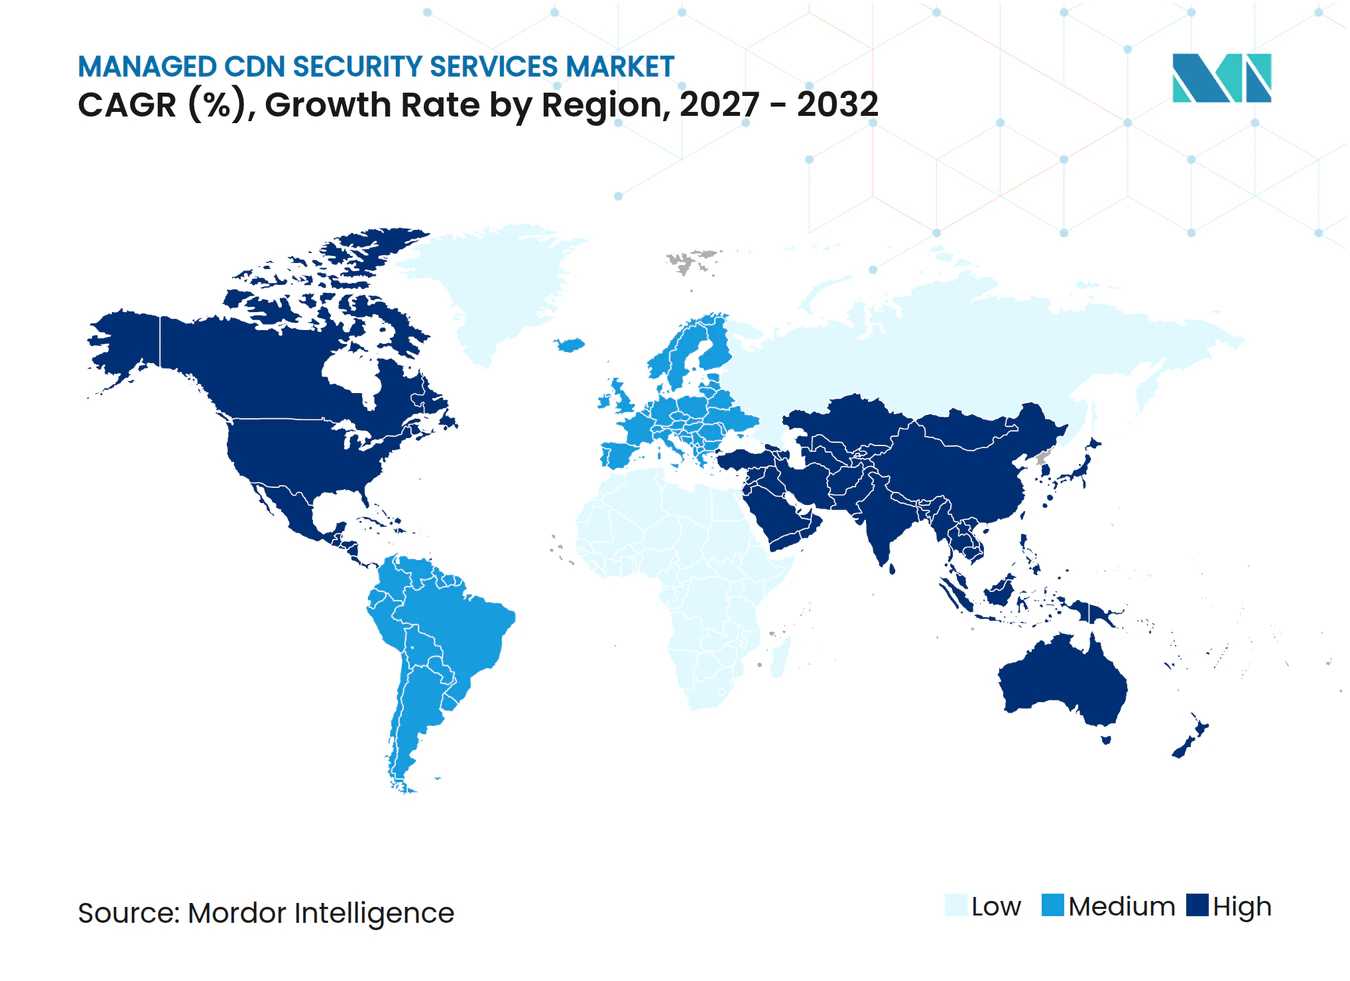
A América do Norte detinha 42,29% de participação em 2026, sustentada por uma grande base de empresas regulamentadas e um ecossistema desenvolvido de provedores de serviços de segurança gerenciados. A região tem expectativas de segurança sobrepostas para serviços financeiros, saúde e ambientes de pagamento. A Cloudflare forneceu orientação de receita para o exercício fiscal de 2026 de 2.785-2.795 milhões de USD, ilustrando a escala comercial dos serviços de plataforma de borda integrada. A Cloudflare também descreveu uma rede global com mais de 800 organizações assinantes contribuindo com telemetria de ameaças. Essa capacidade de compartilhamento de ameaças pode fortalecer a detecção e a resposta para provedores com operações regionais substanciais. O Canadá e o México oferecem demanda em desenvolvimento à medida que compradores do setor público e de serviços financeiros buscam documentação pronta para auditoria. O mercado de serviços de segurança CDN gerenciados na região se beneficia de práticas maduras de aquisição empresarial e de uma ampla rede de canais.
Mercado de Serviços de Segurança CDN Gerenciados na Ásia-Pacífico e América do Sul
A Ásia-Pacífico está projetada para se expandir a um CAGR de 10,57% até 2032, sustentada pela expansão de OTT e alta atividade de ataques na camada de aplicação. A Cloudflare declarou que bloqueou 385 milhões de ataques cibernéticos por dia no Japão durante o primeiro trimestre de 2025, um fator vinculado à sua parceria de serviço gerenciado com a Rakuten Mobile. A parceria visava clientes corporativos japoneses que precisam de capacidades gerenciadas de segurança e CDN. Na China, a Akamai planejou sair dos serviços de CDN na China continental até 30 de junho de 2026, o que pode criar capacidade para provedores locais. A oferta EdgeOne da Tencent Cloud mostra a importância regional da proteção integrada para cargas de trabalho de comércio eletrônico transfronteiriço e jogos. A América do Sul, liderada pelo Brasil, está se desenvolvendo a partir de uma base menor à medida que as atividades de banco digital e comércio eletrônico aumentam. A demanda provavelmente será mais forte onde os provedores puderem combinar capacidade de entrega local com suporte de operações de segurança. O mercado de serviços de segurança CDN gerenciados na Ásia-Pacífico continuará sendo moldado por requisitos locais de dados e forte demanda por streaming.
Mercado de Serviços de Segurança CDN Gerenciados na EMEA
A Europa é a segunda maior geografia, com os requisitos da NIS2 moldando as revisões de segurança na Alemanha, no Reino Unido, na França, na Itália e na Espanha. A orientação técnica da ENISA apoia a implementação estruturada das expectativas de gestão de riscos da diretiva. Isso aumenta a importância das trilhas de auditoria, dos procedimentos de incidentes e da documentação da cadeia de fornecimento na seleção de fornecedores. O Oriente Médio está se desenvolvendo como uma sub-região de alta oportunidade à medida que as políticas de residência de dados aumentam a demanda por roteamento no país e segurança gerenciada. A ZainTECH lançou operações de segurança gerenciadas com tecnologia de IA no Oriente Médio e Norte da África em agosto de 2025, com suporte de centros de operações de segurança nos Emirados Árabes Unidos, na Arábia Saudita e na Jordânia. A África permanece em um estágio mais inicial, com Nigéria, África do Sul e Egito como áreas potenciais de demanda à medida que a infraestrutura digital se desenvolve. O mercado de serviços de segurança CDN gerenciados na Europa, Oriente Médio e África depende da capacidade de um provedor de documentar controles e atender aos requisitos de tráfego regional.
Cenário Competitivo
Concentração do Mercado
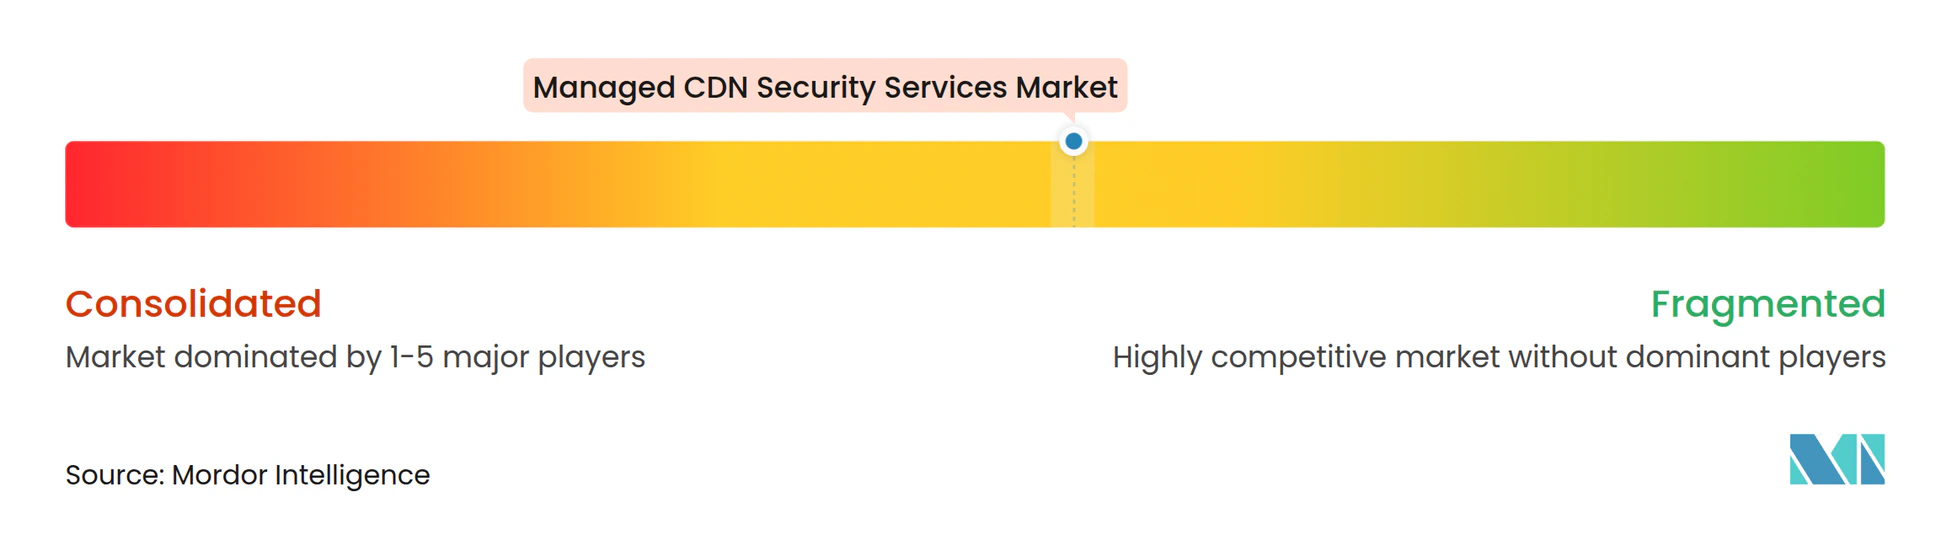
O mercado de serviços de segurança CDN gerenciados tem concentração moderada entre provedores de plataformas globais e fragmentação entre provedores regionais e especialistas. Akamai, Cloudflare e Fastly operam redes anycast globais com capacidades integradas de proteção de aplicações web e API. A Cloudflare declarou que os clientes estão migrando para plataformas de infraestrutura integradas, pressionando os fornecedores independentes de DDoS e os fornecedores de WAF focados em appliances. Os compradores avaliam cada vez mais o desempenho de entrega, a amplitude de segurança, o gerenciamento de políticas e o suporte como um único pacote. A Akamai introduziu o Firewall para IA e a Descoberta de LLM de API durante a Conferência RSA 2025, estendendo a proteção para o tráfego de inferência de IA e as interações com modelos de linguagem. A Fastly lançou o AI Runtime Control e o AI Firewall em setembro de 2026, sinalizando que a proteção de aplicações de IA está se tornando uma capacidade de plataforma mais comum. A participação em frameworks de segurança de IA e o desenvolvimento de produtos relacionados podem influenciar os futuros requisitos de contratos empresariais.
A automação de políticas de segurança é uma abertura competitiva importante porque pode reduzir o esforço de operações de segurança e suportar modelos de serviço de menor custo para PMEs. O programa de canal da Cloudflare adicionou pacotes de soluções durante 2025 que agrupavam CDN, segurança e desempenho para provedores de serviços de segurança gerenciados e integradores de sistemas. Esse tipo de empacotamento ajuda os provedores a alcançar clientes que não compram diretamente de grandes plataformas. Provedores regionais como G-Core Labs, Medianova e CDNetworks podem competir onde as plataformas globais têm menos pontos de presença locais ou alinhamento limitado com a soberania de dados. A pesquisa de ameaças da CDNetworks destaca a relevância da proteção de Camada 7 nos mercados da Ásia-Pacífico. Controles certificados e evidências claras de auditoria são cada vez mais importantes onde os requisitos de resiliência operacional da NIS2 e outros se aplicam. O mercado de serviços de segurança CDN gerenciados recompensa provedores que combinam alcance de entrega local com suporte prático à conformidade. O preço isoladamente é menos persuasivo quando os clientes precisam de processos documentados de gestão de incidentes e políticas.
A F5 é um concorrente empresarial relevante por meio de proteção distribuída em nuvem de aplicações web e API que suporta ambientes híbridos e multinuvem. O Tencent Cloud EdgeOne também é relevante na Ásia-Pacífico porque combina proteção contra DDoS, WAF, gerenciamento de bots e detecção adaptativa. O campo competitivo, portanto, não se limita aos provedores tradicionais de CDN. Inclui plataformas de segurança que podem proteger o tráfego de aplicações em diferentes arquiteturas de entrega. A parceria da Fastly com a Comcast e seu trabalho de suporte à transmissão de esportes ao vivo do Peacock ilustram o valor da integração profunda de entrega para cargas de trabalho de mídia exigentes. A Cyber Security Cloud e a Fastly Japan também formaram uma parceria em 2025 combinando o CDN da Fastly com o WAF em nuvem Attack Blocker para implantações de comércio eletrônico e vídeo japonesas. O mercado de serviços de segurança CDN gerenciados permanece competitivo porque os clientes podem escolher plataformas globais, redes regionais ou fornecedores de segurança híbrida de acordo com a localização do tráfego e os requisitos de controle. Nenhuma figura combinada de participação de mercado para as principais empresas foi fornecida, portanto, uma pontuação de concentração não pode ser derivada sob o framework de pontuação declarado.
Líderes do Setor de Serviços de Segurança CDN Gerenciados
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Fastly, Inc.
-
Imperva, Inc.
-
Radware Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Segurança CDN Gerenciados Empresas cobertas neste relatório
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- Radware Ltd.
- Imperva, Inc.
- Nexusguard Limited
- Corero Network Security plc
- G-Core Labs S.A.
- CDNetworks Co., Ltd.
- CacheFly, Inc.
- BaishanCloud (Beijing) Technology Co., Ltd.
- ChinaCache International Holdings Ltd.
- Beijing Wangsu Science and Technology Co., Ltd.
- QUANTIL, Inc.
- Medianova Internet Services, Inc.
- BunnyWay d.o.o.
- Leaseweb Global B.V.
- StackPath, LLC
- Edgio, Inc.
- CDN77.com s.r.o.
Desenvolvimentos industriais recentes em Mercado de Serviços de Segurança CDN Gerenciados
- Outubro de 2026: A Fastly expandiu sua parceria com a Jio Platforms, com o JioCDN Powered by Fastly agora entregando experiências digitais seguras e de alto desempenho para empresas em toda a Índia.
- Setembro de 2026: A Fastly lançou o AI Runtime Control e o AI Firewall, estendendo as capacidades de segurança gerenciada para governar solicitações de IA, proteger aplicações de IA e controlar interações de agentes na borda da rede.
- Setembro de 2026: A Comcast e a Fastly anunciaram um modelo de entrega de conteúdo de próxima geração integrando o software da Fastly na rede da Comcast para serviços de streaming, jogos e IA de borda. A entrega de esportes ao vivo do Peacock da NBCUniversal foi citada como uma implantação primária.
- Setembro de 2026: A Fastly assinou seu primeiro acordo de distribuição em Singapura com a Ingram Micro, acelerando o acesso à segurança CDN gerenciada para empresas em todo o Sudeste Asiático.
Escopo do Relatório Global do Mercado de Serviços de Segurança CDN Gerenciados
O mercado de serviços de segurança CDN gerenciados abrange soluções e serviços de segurança terceirizados projetados para proteger redes de distribuição de conteúdo (CDNs), aplicações web, APIs e conteúdo digital contra ameaças cibernéticas, garantindo ao mesmo tempo uma entrega de conteúdo segura, confiável e eficiente. Esses serviços incluem proteção contra negação de serviço distribuída (DDoS), firewalls de aplicação web, mitigação de bots e proteção contra raspagem de tela, segurança de API e proteção em tempo de execução, segurança de dados e soluções de integridade de conteúdo.
O Relatório de Serviços de Segurança CDN Gerenciados é Segmentado por Tamanho de Organização (Pequenas e Médias Empresas e Grandes Empresas), Tipo de Segurança (Proteção contra DDoS, Firewall de Aplicação Web, Mitigação de Bots e Proteção contra Raspagem de Tela, Segurança de API e Proteção em Tempo de Execução, Segurança de Dados e Integridade de Conteúdo e Outros Tipos de Segurança), Modo de Implantação (Nuvem, Local e Híbrido), Setor do Usuário Final (Mídia e Entretenimento, Varejo e Comércio Eletrônico, BFSI, Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Proteção contra DDoS |
| Firewall de Aplicação Web |
| Mitigação de Bots e Proteção contra Raspagem de Tela |
| Segurança de API e Proteção em Tempo de Execução |
| Segurança de Dados e Integridade de Conteúdo |
| Outros Tipos de Segurança |
| Nuvem |
| Local |
| Híbrido |
| Mídia e Entretenimento |
| Varejo e Comércio Eletrônico |
| BFSI |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tamanho de Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Tipo de Segurança | Proteção contra DDoS | |
| Firewall de Aplicação Web | ||
| Mitigação de Bots e Proteção contra Raspagem de Tela | ||
| Segurança de API e Proteção em Tempo de Execução | ||
| Segurança de Dados e Integridade de Conteúdo | ||
| Outros Tipos de Segurança | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Setor do Usuário Final | Mídia e Entretenimento | |
| Varejo e Comércio Eletrônico | ||
| BFSI | ||
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de segurança CDN gerenciados?
O mercado de serviços de segurança CDN gerenciados está projetado para se expandir de 5,08 bilhões de USD em 2026 e 5,61 bilhões de USD em 2027 para 8,88 bilhões de USD até 2032, a um CAGR de 9,62%.
Qual tipo de segurança lidera os serviços de segurança CDN gerenciados?
A proteção contra DDoS liderou com 87,43% de participação em 2026. A segurança de API e a proteção em tempo de execução estão projetadas para se expandir ao CAGR mais rápido de 10,81% até 2032.
Por que as empresas estão adotando serviços de segurança CDN gerenciados?
As empresas estão consolidando a mitigação de DDoS, firewalls de aplicação web, controles de bots, proteção de API e capacidades de entrega em plataformas integradas.
Qual modo de implantação é mais utilizado para segurança CDN gerenciada?
A implantação em nuvem detinha 76,36% de participação em 2026 e está projetada para se expandir a um CAGR de 10,19% até 2032.
Qual segmento de usuário final está se expandindo mais rapidamente?
O varejo e o comércio eletrônico estão projetados para se expandir a um CAGR de 10,98% até 2032 porque os sistemas de checkout, pagamento, inventário e promoções dependem fortemente de APIs.
Qual região está se expandindo mais rapidamente para serviços de segurança CDN gerenciados?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 10,57% até 2032, sustentada pela demanda por streaming e elevada atividade de ataques na camada de aplicação.