
Taille et Part du Marché des Services Applicatifs Gérés pour la Chaîne d'Approvisionnement
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.24 Milliards de dollars |
| Taille du Marché (2032) | 13.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Applicatifs Gérés pour la Chaîne d'Approvisionnement par Mordor Intelligence
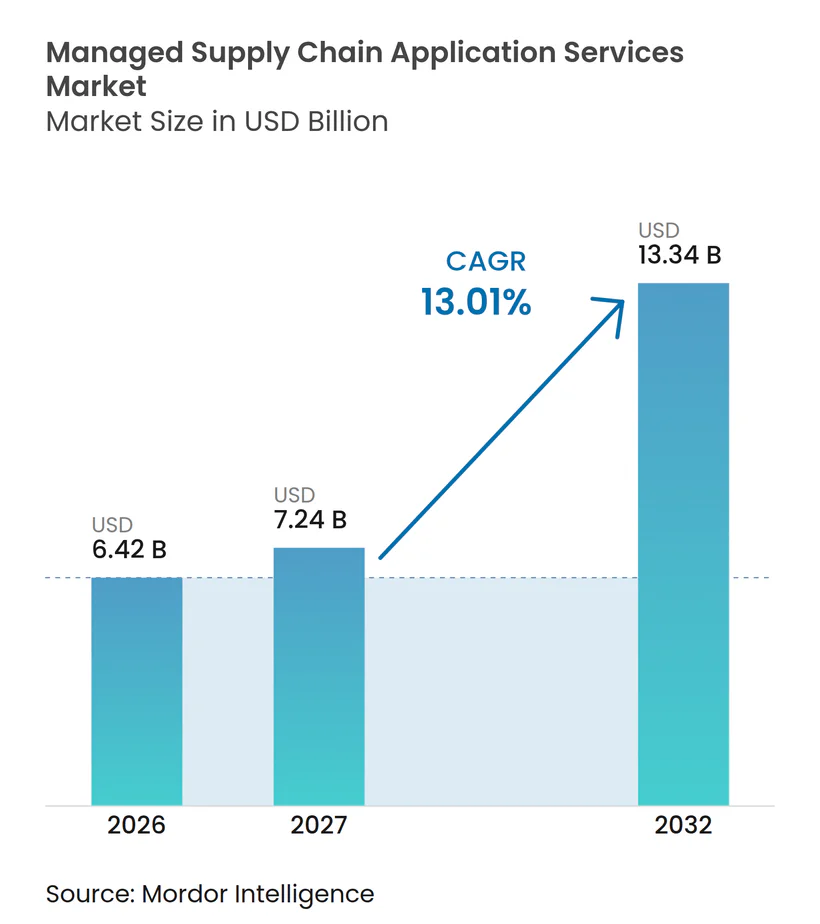
La taille du marché des services applicatifs gérés pour la chaîne d'approvisionnement devrait s'étendre de 6,42 milliards USD en 2026 à 7,24 milliards USD en 2027, puis à 13,34 milliards USD d'ici 2032, enregistrant un CAGR de 13,01 % entre 2027 et 2032. La demande se déplace de l'augmentation des effectifs vers des contrats liés à la disponibilité des applications, à la qualité de l'intégration, aux résultats opérationnels et, de plus en plus, à l'utilisation fiable des fonctions de planification activées par l'IA, rendant la performance des services plus visible pour les responsables des achats et des opérations. La migration vers le cloud confère aux prestataires un rôle plus important après la mise en œuvre, car les clients ont besoin de surveillance, de mises à niveau, de support à l'intégration, d'optimisation des performances et de connexions de données gouvernées tout au long de la durée du contrat, et pas seulement lors de la phase de déploiement initiale. Les outils d'IA modifient la manière dont la planification et la gestion des exceptions sont assurées, rendant la gouvernance des modèles et la validation des performances plus importantes dans les accords de service. Les pénuries de talents soutiennent également l'externalisation, tandis que les exigences en matière de résilience, de traçabilité et de risque lié aux tiers favorisent les prestataires capables de documenter les contrôles, les procédures de reprise et la supervision à travers des réseaux de fournisseurs complexes.
Principaux Enseignements du Rapport
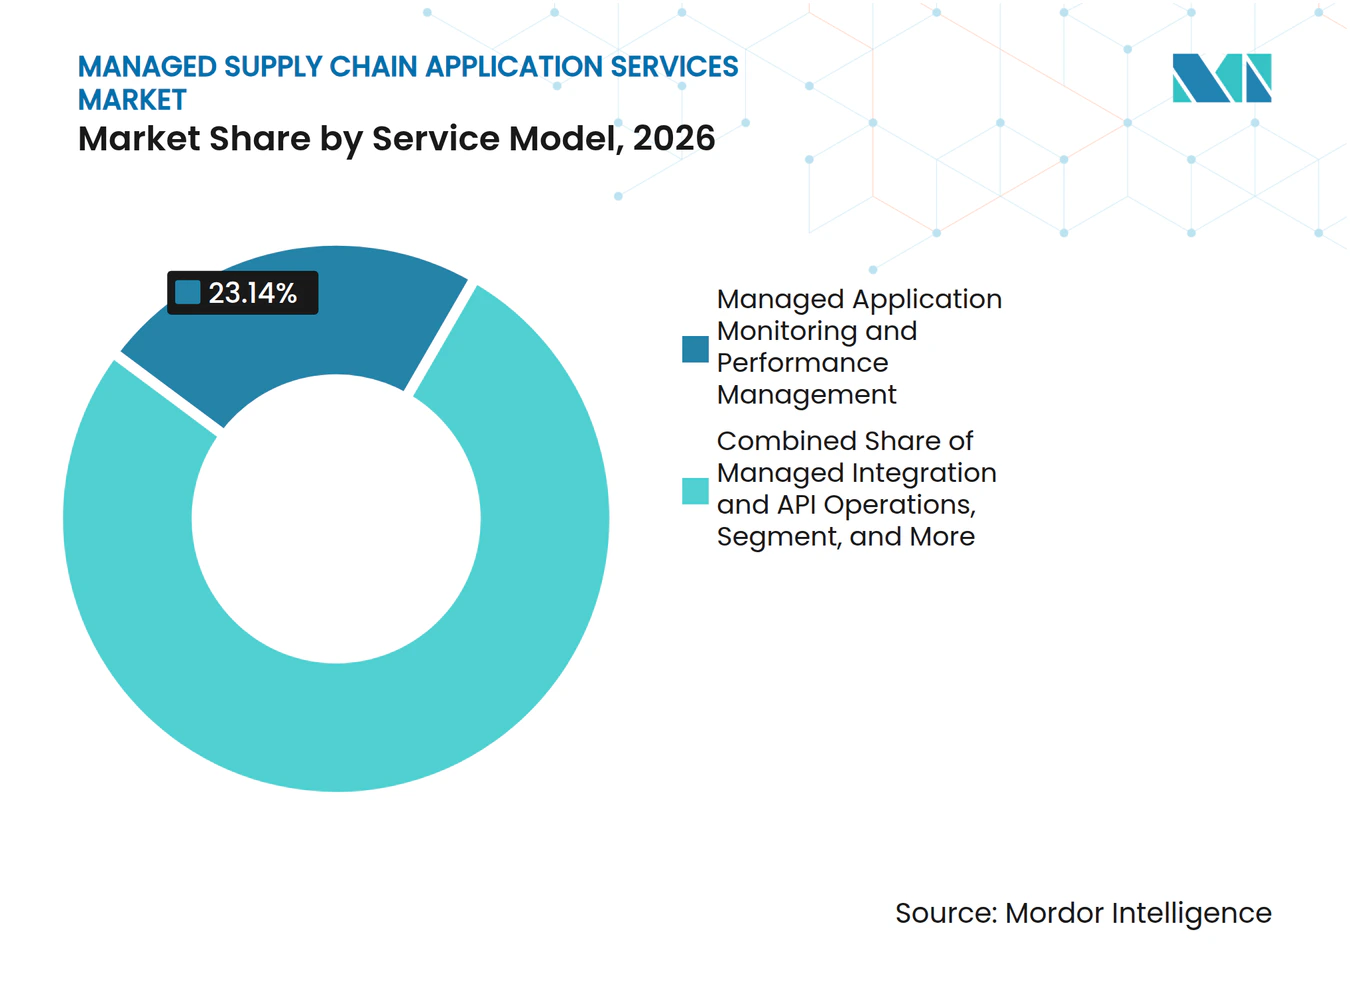
- Par modèle de service, la surveillance gérée des applications et la gestion des performances représentaient 23,14 % de la part du marché des services applicatifs gérés pour la chaîne d'approvisionnement en 2026 et devraient se développer à un CAGR de 14,21 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud représentait 71,39 % des revenus en 2026 et devrait croître à un CAGR de 13,62 % jusqu'en 2032.
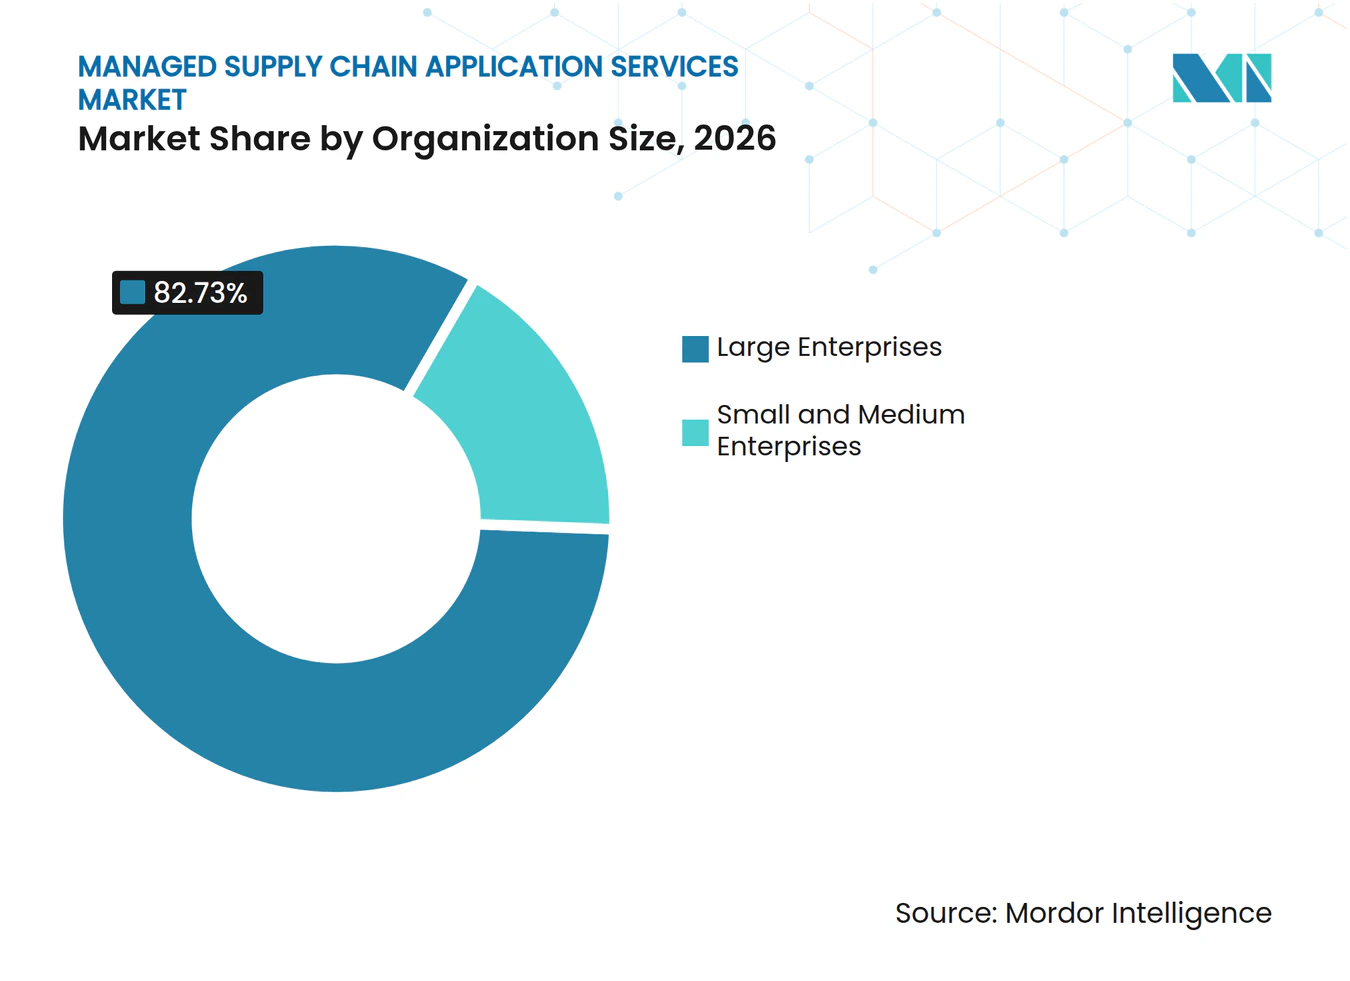
- Par taille d'organisation, les grandes entreprises détenaient 82,73 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient enregistrer le CAGR le plus élevé à 13,38 % jusqu'en 2032.
- Par secteur industriel, la fabrication représentait 24,77 % des revenus en 2026, tandis que la logistique et le transport devraient croître à un CAGR de 14,37 % jusqu'en 2032.
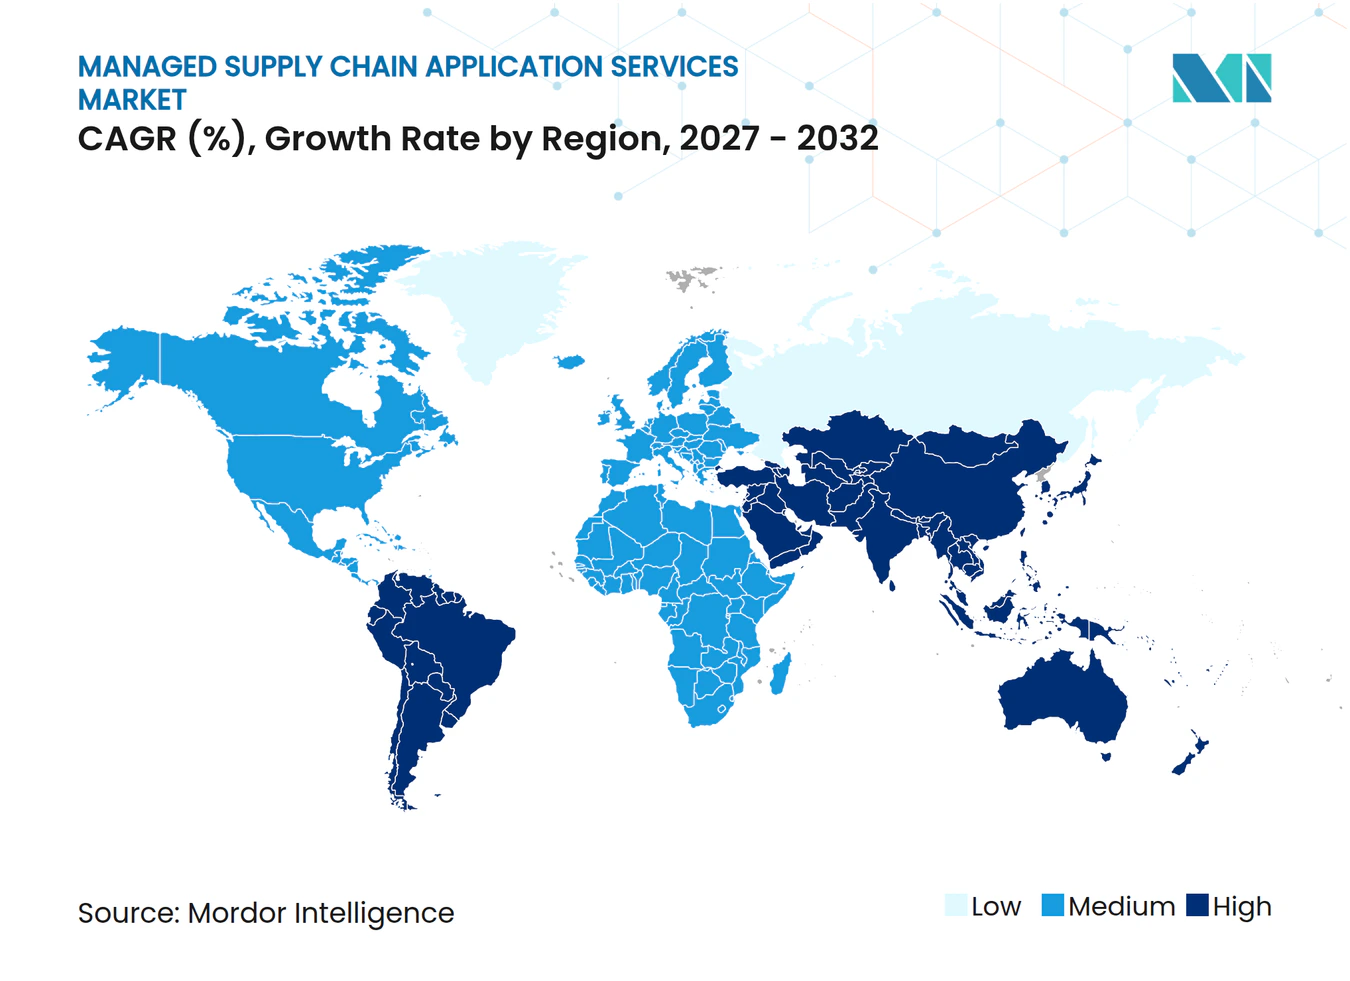
- Par géographie, l'Amérique du Nord détenait 39,41 % des revenus en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé à 13,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Services Applicatifs Gérés pour la Chaîne d'Approvisionnement
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Adoption du Cloud en Priorité par les Équipes de la Chaîne d'Approvisionnement | +2.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête de la vitesse de mise en œuvre | Court terme (≤ 2 ans) |
| Demande Croissante de Visibilité en Temps Réel sur la Chaîne d'Approvisionnement | +2.1% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Planification Prédictive et Gestion des Exceptions Activées par l'IA | +1.8% | Mondial, avec l'Amérique du Nord et l'Europe comme principaux pôles d'investissement, et l'Asie-Pacifique en accélération | Moyen terme (2-4 ans) |
| Exigences Croissantes en Matière de Résilience et de Traçabilité de la Chaîne d'Approvisionnement | +1.5% | Mondial, plus fort en Amérique du Nord et en Europe, avec des retombées vers les pôles de fabrication d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de Talents Spécialisés dans les Applications de la Chaîne d'Approvisionnement | +1.3% | Principalement en Amérique du Nord et en Europe, avec un effet à un stade précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation Intégrée pour les Opérations de la Chaîne d'Approvisionnement Multi-Niveaux | +1.0% | Corridors de fabrication d'Asie-Pacifique, avec des retombées vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption du Cloud en Priorité par les Équipes de la Chaîne d'Approvisionnement
Les applications natives du cloud créent à la fois des travaux de migration et des travaux opérationnels récurrents pour les prestataires du marché des services applicatifs gérés pour la chaîne d'approvisionnement, en particulier lorsque les clients combinent des fonctions de planification, d'exécution, de connectivité avec les fournisseurs et de reporting sur des plateformes partagées. Sur le marché des services applicatifs gérés pour la chaîne d'approvisionnement, le passage aux abonnements détourne les dépenses des grands achats d'infrastructure ponctuels vers des services qui restent actifs après le déploiement, notamment le support à la configuration, les tests de mise à jour et l'administration régulière. Cet arrangement accroît le besoin de gestion des mises à jour, d'administration de la plateforme, de surveillance des interfaces, de support aux utilisateurs, de validation des données et de support technique à travers les systèmes de planification et d'exécution connectés. En 2025, Kinaxis et Infor ont lancé une offre de planification conjointe pour les fabricants de produits discrets, soutenue par une approche commerciale conjointe pour l'Amérique du Nord et l'EMEA. Cette offre illustre la manière dont les fournisseurs regroupent les logiciels de planification et le support opérationnel pour les acheteurs qui ne peuvent pas constituer d'équipes de mise en œuvre internes étendues ni maintenir des spécialistes distincts pour la planification, l'intégration des données et l'administration des applications. Les prestataires qui interviennent lors de la migration peuvent donc rester impliqués à mesure que les clients ajoutent des utilisateurs, des applications, des connexions avec des partenaires, des sites d'exploitation et de nouvelles exigences de reporting.
Demande Croissante de Visibilité en Temps Réel sur la Chaîne d'Approvisionnement
Le marché des services applicatifs gérés pour la chaîne d'approvisionnement est soutenu par le fait que la visibilité en temps réel est devenue un besoin opérationnel fondamental pour les entreprises gérant le transport, les stocks, les engagements des fournisseurs et les calendriers de production à travers des réseaux dispersés, où des informations tardives ou incohérentes peuvent affecter les niveaux de service, le fonds de roulement et les décisions de production. De nombreux acheteurs ont besoin d'un support permanent car les plateformes de visibilité dépendent de flux de données, de mises à jour des transporteurs, de connexions avec les fournisseurs et de règles métier qui doivent être vérifiées, maintenues et modifiées à mesure que les processus opérationnels évoluent, que des fournisseurs sont ajoutés et que les priorités commerciales sont révisées. Les premiers programmes de tour de contrôle traitaient souvent un problème étroit de transport ou d'entrepôt, tandis que les programmes actuels connectent les activités de planification, d'approvisionnement, de fabrication, de distribution, de gestion des stocks et de réponse des fournisseurs. La mise à jour de la gestion du transport de Blue Yonder en septembre 2025 a ajouté des capacités cognitives pour la surveillance des performances des transporteurs, l'optimisation des itinéraires et l'identification précoce des expéditions à risque. Ces fonctions montrent pourquoi les équipes gérées doivent interpréter les alertes, valider les données, coordonner les actions correctives et documenter les réponses pour les utilisateurs métier, plutôt que de simplement maintenir les applications disponibles. La relation de service qui en résulte est plus continue qu'un projet de mise en œuvre traditionnel, car les règles métier, la logique des exceptions, les connexions de données et les exigences des utilisateurs nécessitent une révision régulière.
Planification Prédictive et Gestion des Exceptions Activées par l'IA
Le marché des services applicatifs gérés pour la chaîne d'approvisionnement évolue à mesure que la planification activée par l'IA modifie le travail que les clients attendent des prestataires de services gérés, déplaçant l'attention de l'administration routinière des systèmes vers la prise de décision supervisée, la qualité des données et la fiabilité des processus métier. Le rôle du prestataire inclut de plus en plus la surveillance des entrées des modèles, l'examen des résultats, la tenue des pistes d'audit, le test des seuils d'exception et l'ajustement des modèles lorsque les réseaux de fournisseurs, les schémas de demande ou les conditions d'approvisionnement changent. Kinaxis a rapporté en 2025 que ses Maestro Agents avaient réduit le nombre de clics pour identifier les risques liés aux stocks de 40 à 4 et amélioré la productivité des planificateurs de 10× dans un cas d'utilisation divulgué. De tels changements de productivité peuvent rendre la tarification basée sur les effectifs moins alignée sur la valeur commerciale créée par les services de planification gérés, en particulier lorsqu'une équipe opérationnelle plus réduite peut gérer davantage d'exceptions et de cycles de planification. L'IA souligne également l'importance d'une gestion claire des exceptions, car les planificateurs doivent comprendre quelle recommandation nécessite une action, quelles données la soutiennent et pourquoi elle est prioritaire. Les prestataires qui soutiennent la validation des résultats, les flux de travail explicables et les procédures de transfert documentées peuvent répondre à ce besoin tout en exploitant des applications à travers plusieurs unités commerciales et réseaux de fournisseurs, où les planificateurs ont besoin de confiance à la fois dans la recommandation et dans les données sous-jacentes.
Exigences Croissantes en Matière de Résilience et de Traçabilité de la Chaîne d'Approvisionnement
Le marché des services applicatifs gérés pour la chaîne d'approvisionnement est également façonné par l'expansion des besoins en matière de résilience et de traçabilité, qui élargissent le périmètre du support géré au-delà de la maintenance des applications vers la gestion des données des fournisseurs, la documentation de conformité et la supervision continue du réseau. Les fabricants diversifient leurs sites et leurs fournisseurs et utilisent des systèmes numériques pour tracer les matériaux, le statut des expéditions, les enregistrements d'origine et les obligations de conformité à travers les juridictions. Le JETRO a décrit en 2025 cette combinaison de diversification de la chaîne d'approvisionnement et d'investissement dans la traçabilité numérique parmi les fabricants japonais et multinationaux opérant sur les marchés de l'ASEAN. Ces modèles opérationnels nécessitent une gestion soutenue des données des partenaires, des accès aux systèmes, des enregistrements d'événements, des interfaces applicatives, des mises à jour des données de référence et des procédures de reporting, plutôt qu'une période limitée de support technique après le lancement d'un logiciel. WiseTech Global a finalisé l'acquisition d'E2open en août 2025, combinant l'exécution logistique de CargoWise avec le réseau multi-entreprises d'E2open, les outils de conformité commerciale et les capacités de planification de la demande à travers un ensemble plus large de processus logistiques et de chaîne d'approvisionnement internationaux.[1] La transaction reflète la valeur commerciale de la connexion des services de conformité et de réseau avec les opérations logistiques et de planification quotidiennes.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Exposition à la Cybersécurité et à la Confidentialité des Données à Travers les Chaînes d'Approvisionnement Connectées | -2.3% | Mondial, avec l'influence réglementaire la plus forte en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Coûts d'Intégration des ERP Hérités et des Systèmes d'Exécution de la Chaîne d'Approvisionnement | -1.7% | Amérique du Nord et Europe, où les bases installées de SAP et Oracle sont les plus importantes, avec un effet à un stade précoce dans la région Asie-Pacifique | Moyen terme (2-4 ans) |
| Friction liée à la Propriété des Données et à la Responsabilité dans les Réseaux Multi-Entreprises | -1.2% | Mondial, avec les facteurs de conformité les plus forts en Europe | Moyen terme (2-4 ans) |
| Difficultés à Quantifier le Retour sur les Contrats de Services Gérés | -0.9% | Mondial, en particulier là où l'infrastructure d'évaluation comparative est limitée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition à la Cybersécurité et à la Confidentialité des Données à Travers les Chaînes d'Approvisionnement Connectées
Sur le marché des services applicatifs gérés pour la chaîne d'approvisionnement, les systèmes de chaîne d'approvisionnement connectés améliorent la coordination, mais ils créent également une plus grande exposition à la sécurité et à la confidentialité pour les acheteurs et les prestataires, car les données et les droits d'accès doivent circuler à travers de nombreuses organisations et systèmes. Un prestataire géré peut exploiter des applications, des interfaces ou des environnements de données qui se connectent à de nombreux clients, fournisseurs, transporteurs, plateformes cloud et groupes d'utilisateurs internes ayant des responsabilités oprationnelles différentes. Le rapport 2025 de Verizon sur les violations de données a identifié l'implication de tiers comme une part significative des violations signalées, renforçant la nécessité d'examiner les relations technologiques externes. Les exigences de sécurité peuvent ralentir les achats lorsque les clients ont besoin d'obligations plus claires en matière de réponse aux incidents, de contrôle des accès, de reprise, de responsabilité, de surveillance et de coordination avec les sous-traitants, impliquant souvent des parties prenantes de la sécurité, du juridique, des achats et des opérations dans la décision. Les règles européennes en matière de résidence des données et de résilience opérationnelle augmentent encore les exigences de documentation, de test, de gouvernance et de reporting pour les prestataires desservant des chaînes d'approvisionnement réglementées. Le même risque peut favoriser les prestataires spécialisés disposant de contrôles plus solides, mais il reste un frein lorsque les acheteurs considèrent l'externalisation comme une couche supplémentaire d'exposition, de responsabilité et de complexité contractuelle qui doit être évaluée avant que les systèmes critiques ne soient transférés.
Coûts d'Intégration des ERP Hérités et des Systèmes d'Exécution de la Chaîne d'Approvisionnement
L'intégration reste un obstacle pratique pour le marché des services applicatifs gérés pour la chaîne d'approvisionnement, où les organisations connectent de nouvelles applications de planification, de transport, d'entrepôt ou de réseau de fournisseurs à des environnements ERP bien établis qui prennent souvent en charge simultanément la finance, la fabrication, les achats et le reporting réglementaire. De nombreux grands déploiements incluent des instances SAP, Oracle ou Infor personnalisées, des modèles de données régionaux, des intergiciels hérités et des interfaces qui ont été ajoutés au fil de nombreuses années. Le remplacement de ces systèmes est souvent irréaliste, de sorte que le prestataire géré doit maintenir des connexions fiables tout en minimisant les perturbations des opérations quotidiennes, des cycles de reporting et des flux de travail de production ou d'exécution. Ce travail nécessite des connecteurs préconfigurés, des bibliothèques d'API, des modèles de migration, des procédures de test et des personnes qui comprennent la conception historique du système du client et les processus opérationnels locaux. Les spécialistes plus petits peuvent trouver l'investissement requis difficile à gérer, tandis que les prestataires plus grands peuvent répartir le coût des outils réutilisables sur davantage de comptes. Des normes d'interopérabilité plus larges pourraient réduire les frictions au fil du temps, mais les coûts d'intégration actuels peuvent retarder la modernisation et prolonger les cycles de vente, en particulier là où les processus métier ne peuvent pas tolérer une interruption de service lors d'un changement de système.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Modèle de Service : Les Services de Surveillance Définissent la Référence de Performance
La surveillance gérée des applications et la gestion des performances détenaient 23,14 % de la part du marché des services applicatifs gérés pour la chaîne d'approvisionnement en 2026. Au sein du marché des services applicatifs gérés pour la chaîne d'approvisionnement, les organisations externalisent souvent la première couche de service car elle établit les objectifs de disponibilité, les règles d'alerte, les références de performance, les chemins d'escalade et le reporting régulier des niveaux de service. Les prestataires utilisent cette visibilité opérationnelle pour identifier les problèmes récurrents à travers les applications de planification, de transport, d'entrepôt, de réseau de fournisseurs et de gestion des commandes avant qu'ils n'affectent l'exécution quotidienne, permettant aux équipes de définir des priorités avant que la perturbation n'atteigne les clients ou les sites de production. Le segment aide également les clients à créer un processus de réponse cohérent lorsqu'une interface, un flux de données, un niveau de service ou un composant applicatif sort des paramètres convenus, empêchant les équipes locales de gérer des problèmes similaires de différentes manières. Cela fait de la surveillance une base pratique pour des ajouts ultérieurs tels que la maintenance, les opérations d'intégration, l'analytique, le support à la sécurité et la coordination de la reprise après sinistre, puisque les prestataires comprennent déjà le comportement des applications du client et ses priorités opérationnelles.
La taille du marché des services applicatifs gérés pour la chaîne d'approvisionnement pour la surveillance et la gestion des performances devrait se développer à un CAGR de 14,21 % de 2027 à 2032. Ce taux reflète le passage plus large des tours de contrôle d'outils de visibilité étroits vers des plateformes opérationnelles plus connectées qui intègrent les alertes, les données, les décisions de planification et les actions correctives à travers des équipes fonctionnelles qui utilisaient auparavant des systèmes séparés. Les améliorations apportées au transport par Blue Yonder en 2025 illustrent la direction prise grâce à une identification plus précoce des risques liés aux expéditions et à une surveillance en temps réel des performances des transporteurs. Les services gérés de maintenance et de mise à niveau restent importants car les plateformes cloud publient de nouvelles capacités en continu plutôt que par des cycles annuels isolés, ce qui nécessite des tests et une adoption contrôlée. Les opérations de données et d'analytique gagnent également en pertinence à mesure que les outils d'IA produisent des prédictions, des files d'attente d'exceptions, des mesures de confiance et des résultats de modèles qui nécessitent une supervision gouvernée et une responsabilité claire pour les décisions opérationnelles, les enregistrements de conformité et le reporting de gestion.



Par Modèle de Déploiement : La Tarification Cloud Réécrit l'Économie des Services Gérés
Le déploiement basé sur le cloud représentait 71,39 % des revenus en 2026, indiquant que les prestataires doivent de plus en plus prendre en charge des environnements basés sur des abonnements plutôt que de gérer uniquement l'infrastructure appartenant aux clients. Pour le marché des services applicatifs gérés pour la chaîne d'approvisionnement, la tarification par abonnement, la capacité élastique, les mises à jour gérées par le fournisseur et un accès plus rapide aux nouvelles fonctionnalités ont fait des environnements cloud le choix standard pour de nombreux nouveaux déploiements d'applications de chaîne d'approvisionnement. Le modèle peut réduire la charge initiale d'infrastructure tout en augmentant l'importance de l'administration récurrente, du contrôle des accès, du support aux mises à jour, de l'intégration des données et de la gestion des performances. Il donne également aux prestataires un rôle plus clair dans la planification des mises à niveau, la gestion des utilisateurs, la surveillance des performances, la supervision de l'intégration, le contrôle de la configuration et le reporting des niveaux de service, qui sont difficiles à séparer une fois que les applications cloud sont étroitement connectées. La livraison cloud prend en charge des environnements de données partagés où les clients, les fournisseurs, les partenaires logistiques et les équipes internes peuvent utiliser des applications connectées avec une vue opérationnelle commune et des données opérationnelles plus actuelles, même lorsqu'ils travaillent dans différents endroits et fuseaux horaires.
La taille du marché des services applicatifs gérés pour la chaîne d'approvisionnement pour le déploiement basé sur le cloud devrait se développer à un CAGR de 13,62 % de 2027 à 2032. Les fonctions natives de l'IA nécessitent souvent une infrastructure cloud, ce qui soutient une migration supplémentaire depuis les systèmes gérés localement et rend l'accès aux fonctionnalités de planification avancées plus pratique. Le segment cloud stimule également la demande d'opérations hybrides lorsque les clients conservent des charges de travail sensibles, réglementées, historiques ou hautement personnalisées dans des environnements sur site tout en déplaçant les fonctions de planification, de collaboration et d'analytique plus récentes vers des services cloud. Les prestataires qui gèrent la synchronisation, l'état des applications, la qualité des données, les contrôles de sécurité et le basculement dans les deux environnements peuvent offrir un service plus spécialisé, aidant les clients à conserver le contrôle sur les charges de travail sensibles sans isoler les équipes opérationnelles. Les déploiements sur site créent encore du travail à travers la correction des vulnérabilités, la planification de la capacité, l'optimisation des performances, la planification de la reprise et le support des bases installées établies avec des exigences locales.
Par Taille d'Organisation : L'Échelle des Grandes Entreprises Ancre le Marché Tandis que les PME Accélèrent
Les grandes entreprises représentaient 82,73 % des revenus en 2026, reflétant leurs bases d'applications installées plus importantes et les exigences opérationnelles des réseaux d'approvisionnement mondiaux et multi-sites. À travers le marché des services applicatifs gérés pour la chaîne d'approvisionnement, les opérations couvrent généralement plusieurs usines, fournisseurs, régions, gammes de produits et instances d'applications, créant un besoin important d'intégration et de support opérationnel continu à travers des équipes qui peuvent utiliser différentes normes de données et processus locaux. Ces acheteurs maintiennent de plus en plus de petites équipes d'architecture internes tout en s'appuyant sur des prestataires pour la surveillance de routine, les mises à niveau, la gestion des interfaces, les opérations de données et la réponse aux incidents. Le modèle donne aux entreprises un partenaire de service responsable à travers une plus grande partie du cycle de vie des applications, du déploiement et de la stabilisation à la gestion opérationnelle continue, plutôt que d'attribuer la responsabilité de chaque problème à des équipes technologiques déconnectées. Il s'aligne également sur la nécessité de coordonner des systèmes complexes qui soutiennent les achats, la production, les stocks, le transport, l'exécution des commandes, la collaboration avec les fournisseurs et les engagements envers les clients.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 13,38 % de 2027 à 2032. Les offres par abonnement réduisent la charge initiale de licence et d'infrastructure qui limitait auparavant l'accès aux outils avancés de planification et d'exécution, en particulier pour les entreprises disposant d'équipes technologiques internes plus petites et d'une capacité limitée pour des programmes de transformation pluriannuels. Kinaxis et Infor ont lancé leur solution de planification conjointe pour les clients du marché intermédiaire de la fabrication discrète en 2025, associant des capacités de planification de la chaîne d'approvisionnement à un modèle commercial coordonné.[2]Les acheteurs plus petits peuvent utiliser les services gérés pour obtenir des compétences en planification, intégration, surveillance et sécurité qui seraient difficiles à recruter et à retenir en interne, tout en permettant aux équipes de direction de se concentrer sur la production, le service client et les priorités commerciales. Cela crée de la place pour que les prestataires établissent des relations avec les nouveaux utilisateurs et étendent les services à mesure que les opérations des clients, les réseaux de partenaires, les besoins en données et les attentes en matière de conformité deviennent plus complexes, créant un modèle commercial différent de celui du renouvellement de contrat parmi les acheteurs d'entreprise établis.

Par Secteur Industriel : La Fabrication Mène Tandis que la Logistique Progresse Rapidement
La fabrication a capturé 24,77 % des revenus en 2026, soutenue par des systèmes qui doivent coordonner les matériaux, la capacité de production, les exigences de qualité et la distribution sortante en quasi-temps réel. Sur le marché des services applicatifs gérés pour la chaîne d'approvisionnement, le secteur de la fabrication dépend de réseaux de fournisseurs multi-niveaux, de calendriers de production, de processus d'approvisionnement, de positions de stocks et de systèmes de distribution qui doivent fonctionner à travers les sites et les gammes de produits, faisant de la défaillance des applications ou des données peu fiables une préoccupation opérationnelle directe. Les fabricants font également face à différentes exigences de conformité à travers les industries et les juridictions, ce qui alourdit leur charge de gestion des applications et accroît le besoin d'enregistrements opérationnels traçables. Le JETRO a rapporté en 2025 que les fabricants opérant sur les marchés de l'ASEAN poursuivaient des initiatives numériques de chaîne d'approvisionnement parallèlement à des stratégies de production diversifiées. Ces exigences soutiennent une demande récurrente pour les opérations applicatives, la surveillance, l'intégration, la gouvernance des données, le support à la traçabilité et la gestion coordonnée des exceptions.
La logistique et le transport devraient afficher un CAGR de 14,37 % de 2027 à 2032, reflétant le besoin du secteur de répondre rapidement aux changements d'expédition, aux contraintes de capacité et aux engagements de performance de livraison. Le secteur a besoin de données opérationnelles actuelles pour gérer les transporteurs, les expéditions, les itinéraires, les exceptions, les engagements de livraison, les changements de capacité et les exigences changeantes des clients. E2open a été reconnu comme Leader dans le Magic Quadrant de Gartner 2026 pour les Systèmes de Gestion du Transport pour la 4e année consécutive, selon la société. Le commerce de détail et le commerce électronique nécessitent également un support géré pour le flux de commandes omnicanal, la disponibilité des stocks, l'activité d'entrepôt, l'exécution du transport et les mises à jour de statut pour les clients. Les soins de santé et les sciences de la vie ont besoin d'un support pour la sérialisation, la chaîne du froid, la documentation réglementaire et la traçabilité, tandis que les opérations alimentaires et de boissons nécessitent le suivi des lots, le contrôle de la durée de conservation et la surveillance de la température à travers des fournisseurs distribués, des sites de stockage et des prestataires de transport. Les produits chimiques et d'autres secteurs réglementés représentent des opportunités actuelles plus petites mais nécessitent davantage de support à mesure que le contrôle de la conformité s'intensifie.
Analyse Géographique
L'Amérique du Nord représentait 39,41 % des revenus en 2026, soutenue par l'adoption mature des logiciels de chaîne d'approvisionnement et une grande concentration d'acheteurs et de prestataires de services technologiques mondiaux. Le marché des services applicatifs gérés pour la chaîne d'approvisionnement en Amérique du Nord combine une large base de prestataires de logiciels de chaîne d'approvisionnement avec des clients passant d'arrangements axés sur les projets à des modèles de service opérationnel récurrents couvrant la planification, l'exécution et l'intégration. Les États-Unis, le Canada et le Mexique soutiennent la demande grâce à la délocalisation de proximité, aux investissements dans la fabrication nationale et aux opérations industrielles transfrontalières qui ajoutent de la complexité à travers des corridors de production étroitement liés. Manhattan Associates a rendu ses solutions Manhattan Active disponibles sur Google Cloud Marketplace en mai 2025, montrant l'importance croissante de l'approvisionnement et du déploiement basés sur les places de marché pour les acheteurs régionaux.
Le marché des services applicatifs gérés pour la chaîne d'approvisionnement en Asie-Pacifique devrait se développer à un CAGR de 13,98 % de 2027 à 2032, à mesure que les fabricants et les opérateurs logistiques développent de nouvelles capacités numériques à travers des sites de production établis et émergents. La Chine, l'Inde et l'Asie du Sud-Est fournissent chacune différentes sources de demande à travers la fabrication pour l'exportation, la modernisation de la logistique, la nouvelle capacité de production et des réseaux de fournisseurs régionaux plus connectés. Les prestataires japonais soutiennent les fabricants opérant sur les marchés de l'ASEAN avec des systèmes de chaîne d'approvisionnement qui intègrent les capacités ERP, IA et IoT. SCSK propose des services mondiaux de chaîne d'approvisionnement numérique qui soutiennent ce type de modèle opérationnel transfrontalier, tandis que Spectee a annoncé un tour de financement de 1,25 milliard JPY (8,3 millions USD) en janvier 2026 pour étendre son cloud de gestion des risques de la chaîne d'approvisionnement axé sur la fabrication.[3]
L'Europe présente un profil de demande davantage axé sur la conformité, car les exigences en matière de résidence des données, de résilience opérationnelle et de reporting sur la durabilité imposent des responsabilités supplémentaires aux contrats d'application, en particulier pour les prestataires desservant des industries réglementées et des modèles opérationnels transfrontaliers. L'Allemagne, le Royaume-Uni, la France et l'Italie restent des centres importants en raison de leur activité de fabrication et de logistique, de leurs systèmes d'entreprise complexes et de leurs exigences élevées en matière de conformité, qui favorisent les prestataires disposant de ressources de livraison régionales et de processus de gouvernance documentés. L'Amérique du Sud, menée par le Brésil, présente une demande émergente liée aux chaînes de fabrication, de commerce électronique et d'exportation agricole, bien que les lacunes d'infrastructure, la volatilité économique et la préparation numérique inégale freinent l'adoption. Les marchés du Moyen-Orient, notamment l'Arabie Saoudite et les Émirats Arabes Unis, modernisent les applications de chaîne d'approvisionnement à travers des programmes d'industrialisation, tandis que l'Afrique reste la région la moins pénétrée avec des centres de demande plus petits mais en développement qui pourraient adopter davantage de services à mesure que les plateformes logistiques arrivent à maturité. L'Afrique du Sud, le Nigéria et l'Égypte offrent des centres de demande précoces où l'adoption de la logistique axée sur le mobile pourrait soutenir l'utilisation future des services gérés.
Paysage Concurrentiel
Concentration du Marché
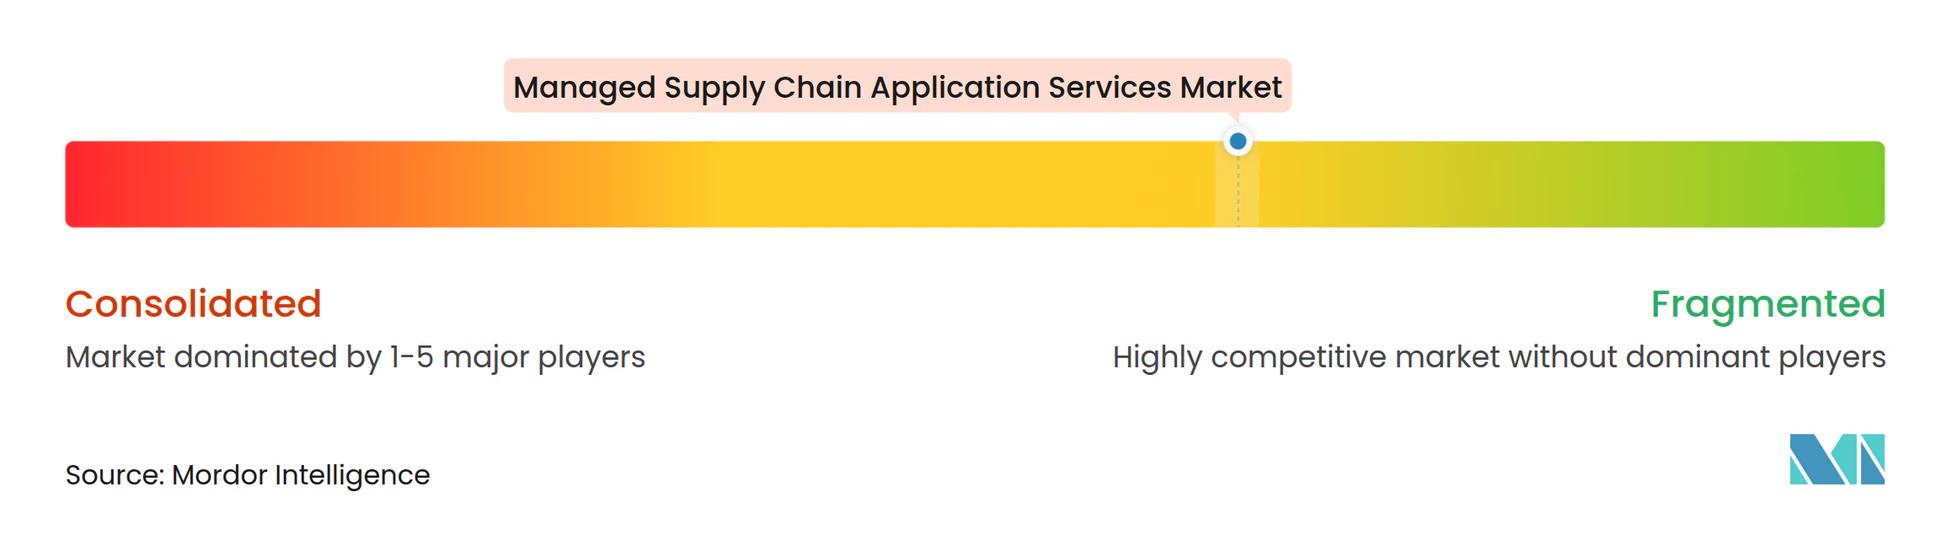
Le marché des services applicatifs gérés pour la chaîne d'approvisionnement reste modérément fragmenté car les prestataires sont en concurrence à travers les modèles de service, les secteurs industriels, les environnements de déploiement et les besoins géographiques, et peu peuvent répondre à toutes les exigences avec un service standardisé unique. Les grandes entreprises de services informatiques sont en concurrence avec les éditeurs de logiciels de chaîne d'approvisionnement et les prestataires spécialisés en visibilité, risque de cargaison, transport et gestion de réseau. Les clients recherchent de plus en plus des partenaires capables de conseiller sur la transformation, de mettre en œuvre des applications, de connecter des données, de gérer les mises à niveau et de les exploiter après le déploiement, réduisant ainsi la charge de coordination liée au travail avec des fournisseurs séparés et des équipes internes. WiseTech Global a finalisé l'acquisition d'E2open en août 2025, combinant l'exécution logistique de CargoWise avec le réseau d'E2open, la conformité commerciale et les capacités de planification de la demande. L'offre combinée peut réduire le nombre de prestataires dont un client a besoin pour des services logistiques étroitement connectés, de conformité commerciale, de planification de la demande et de réseau multi-entreprises, bien que les clients évalueront toujours dans quelle mesure la technologie combinée s'adapte aux applications d'entreprise existantes.
Les éditeurs de logiciels ajoutent des capacités d'IA qui modifient le travail disponible pour les intégrateurs de systèmes traditionnels, en particulier lorsque les tâches de configuration standardisée et de mise en œuvre initiale peuvent être prises en charge directement au sein de la plateforme. Kinaxis a lancé Maestro Agents en 2025, positionnant les outils autour d'actions de planification plus rapides et d'une assistance automatisée pour les équipes de la chaîne d'approvisionnement.[4] Blue Yonder a étendu ses fonctions de gestion du transport en septembre 2025 pour inclure l'intelligence cognitive pour le routage, la surveillance des transporteurs et la gestion des risques liés aux expéditions. Ces changements peuvent réduire l'effort de mise en œuvre pour les tâches standard, tout en augmentant la demande de gouvernance, de préparation des données, d'intégration, de support aux processus et de contrôles opérationnels autour des systèmes activés par l'IA. Les spécialistes plus petits tels que FourKites, project44 et Overhaul se concentrent sur la visibilité intensive en données, le risque de cargaison et les besoins d'exécution, où la profondeur du domaine, les données à jour et la réactivité opérationnelle peuvent compter davantage que la couverture large de la plateforme.
Les prestataires qui développent des connecteurs réutilisables pour les systèmes ERP, SCM et de transport peuvent transformer un problème d'intégration persistant en avantage concurrentiel, en particulier lorsqu'ils peuvent adapter les modèles aux modèles de données spécifiques aux clients et aux processus opérationnels sans perdre le contrôle des tests, de la sécurité et de la gestion des changements. Ils peuvent également se différencier par la gouvernance des données, la validation des modèles, le support à la conformité, les capacités de reprise et la performance de service documentée pour les applications critiques qui soutiennent les décisions quotidiennes d'achat, de production, d'expédition et d'exécution des commandes clients. Les grandes entreprises ont un avantage car le développement d'outils réutilisables, le maintien d'une capacité de livraison mondiale et le support d'environnements clients complexes nécessitent un investissement soutenu et des talents spécialisés. Cependant, la variété des environnements clients laisse de la place pour les entreprises spécialisées disposant d'une forte expertise sectorielle ou de capacités de livraison régionales.
Leaders du Secteur des Services Applicatifs Gérés pour la Chaîne d'Approvisionnement
-
Blue Yonder Group, Inc.
-
Kinaxis Inc.
-
Manhattan Associates, Inc.
-
The Descartes Systems Group Inc.
-
E2open Parent Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mai 2026 : Coupa et Miebach ont annoncé une collaboration stratégique pour connecter la conception, la planification et l'exécution de la chaîne d'approvisionnement à travers une approche unifiée de la Conception à la Planification, intégrant l'analyse de scénarios et l'optimisation dans la Planification Intégrée des Activités et la Planification des Ventes et des Opérations.
- Mai 2026 : Manhattan Associates a dévoilé Manhattan Marketplace, une place de marché d'agents IA permettant aux clients et aux partenaires de déployer des agents IA préconstruits à travers les applications d'entrepôt, de transport et de gestion des commandes. Son premier agent, Wave Coordinator, a été déployé chez Giant Eagle pour séquencer les charges de travail des centres de distribution en temps réel.
- Mai 2026 : Manhattan Associates a lancé Sightline, une capacité d'intelligence décisionnelle alimentée par l'IA intégrée dans ActivePlanning qui fournit une analyse en temps réel des prévisions, des recommandations de stocks et des décisions de chaîne d'approvisionnement en langage commercial courant.
- Avril 2026 : Kinaxis et TraceLink ont élargi leur partenariat stratégique, lançant Kinaxis Network Collaboration by TraceLink, qui intègre la planification simultanée Kinaxis Maestro avec des données en direct de partenaires commerciaux multi-entreprises pour améliorer la planification et la collaboration de la chaîne d'approvisionnement.
Portée du Rapport sur le Marché Mondial des Services Applicatifs Gérés pour la Chaîne d'Approvisionnement
Le Marché des Services Applicatifs Gérés pour la Chaîne d'Approvisionnement désigne le marché des services externalisés qui soutiennent l'exploitation continue, la surveillance, la maintenance, l'intégration, la sécurité et l'optimisation des applications de chaîne d'approvisionnement. Ces services aident les entreprises à maintenir les performances des applications, à assurer la disponibilité des systèmes, à intégrer les plateformes de chaîne d'approvisionnement avec les systèmes d'entreprise, à gérer les données et l'analytique, et à soutenir les mises à niveau continues et la résilience opérationnelle à travers des réseaux de chaîne d'approvisionnement complexes.
Le Marché des Services Applicatifs Gérés pour la Chaîne d'Approvisionnement est Segmenté par Modèle de Service (Surveillance Gérée des Applications et Gestion des Performances, Maintenance Gérée des Applications et Mises à Niveau, Opérations d'Intégration Gérées et d'API, Opérations Gérées de Données et d'Analytique, Sécurité Gérée des Applications et Reprise après Sinistre, et Opérations Gérées de Plateforme et d'Hébergement), par Fonction Applicative (Planification de la Chaîne d'Approvisionnement, Gestion des Achats et des Fournisseurs, Gestion des Entrepôts et de l'Exécution, Gestion du Transport et de la Logistique, Gestion des Commandes et Exécution Omnicanale, Visibilité de la Chaîne d'Approvisionnement et Gestion de la Tour de Contrôle, et Gestion du Commerce et de la Conformité), par Modèle de Déploiement (Basé sur le Cloud, Sur Site, et Hybride), par Taille d'Organisation (Grandes Entreprises, et Petites et Moyennes Entreprises), par Secteur Industriel (Fabrication, Commerce de Détail et Commerce Électronique, Alimentation et Boissons, Soins de Santé et Sciences de la Vie, Automobile, Logistique et Transport, Énergie et Services Publics, et Gouvernement et Secteur Public), et par Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Surveillance Gérée des Applications et Gestion des Performances |
| Maintenance Gérée des Applications et Mises à Niveau |
| Opérations d'Intégration Gérées et d'API |
| Opérations Gérées de Données et d'Analytique |
| Sécurité Gérée des Applications et Reprise après Sinistre |
| Opérations Gérées de Plateforme et d'Hébergement |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Fabrication |
| Commerce de Détail et Commerce Électronique |
| Alimentation et Boissons |
| Soins de Santé et Sciences de la Vie |
| Automobile |
| Logistique et Transport |
| Énergie et Services Publics |
| Gouvernement et Secteur Public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par Modèle de Service | Surveillance Gérée des Applications et Gestion des Performances | |
| Maintenance Gérée des Applications et Mises à Niveau | ||
| Opérations d'Intégration Gérées et d'API | ||
| Opérations Gérées de Données et d'Analytique | ||
| Sécurité Gérée des Applications et Reprise après Sinistre | ||
| Opérations Gérées de Plateforme et d'Hébergement | ||
| Par Modèle de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur Industriel | Fabrication | |
| Commerce de Détail et Commerce Électronique | ||
| Alimentation et Boissons | ||
| Soins de Santé et Sciences de la Vie | ||
| Automobile | ||
| Logistique et Transport | ||
| Énergie et Services Publics | ||
| Gouvernement et Secteur Public | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services applicatifs gérés pour la chaîne d'approvisionnement ?
Le marché des services applicatifs gérés pour la chaîne d'approvisionnement devrait s'étendre de 6,42 milliards USD en 2026 à 7,24 milliards USD en 2027, puis à 13,34 milliards USD d'ici 2032, à un CAGR de 13,01 %. La demande provient du support récurrent pour les applications cloud, les intégrations et les contrôles opérationnels qui restent nécessaires après la fin du déploiement initial du logiciel et l'introduction de nouvelles exigences métier.
Quel modèle de service est en tête des services applicatifs gérés pour la chaîne d'approvisionnement ?
La surveillance gérée des applications et la gestion des performances est en tête avec une part de revenus de 23,14 % en 2026 et devrait se développer à un CAGR de 14,21 % jusqu'en 2032. Elle crée des références de performance et des processus de réponse pour les systèmes de chaîne d'approvisionnement connectés, permettant aux clients de résoudre les problèmes techniques avant qu'ils ne perturbent les opérations quotidiennes à travers la planification, l'exécution, la production et le transport.
Pourquoi le déploiement cloud est-il important pour les applications gérées de la chaîne d'approvisionnement ?
Le déploiement basé sur le cloud représentait 71,39 % des revenus en 2026 et devrait croître à un CAGR de 13,62 %, soutenu par la tarification par abonnement et les besoins récurrents de support opérationnel. Il nécessite également un support continu pour les mises à niveau, l'intégration et la gestion des utilisateurs à mesure que les clients connectent des partenaires supplémentaires, des flux de données et des applications opérationnelles à travers les environnements de planification, d'exécution et de collaboration multi-entreprises.
Quel groupe de clients se développe le plus rapidement ?
Les petites et moyennes entreprises devraient enregistrer un CAGR de 13,38 % jusqu'en 2032, car les modèles d'abonnement abaissent les barrières d'accès aux outils gérés de planification et d'exécution. Les prestataires gérés donnent à ces entreprises accès à des compétences spécialisées sans constituer une grande équipe interne pour la planification, l'intégration, la surveillance et la sécurité, leur permettant de concentrer leurs ressources limitées sur les opérations commerciales principales.
Quel secteur présente les meilleures perspectives de croissance ?
La logistique et le transport devraient croître à un CAGR de 14,37 % jusqu'en 2032 car ils nécessitent des données opérationnelles actuelles et un support lié à la performance de livraison. Les prestataires aident à gérer les données des transporteurs, les exceptions d'expédition et les flux de travail applicatifs liés aux itinéraires qui doivent évoluer à mesure que la capacité de transport et les conditions de service changent à travers les transporteurs, les itinéraires, les installations et les engagements de livraison aux clients.
Quelle région présente la croissance projetée la plus élevée ?
L'Asie-Pacifique devrait se développer à un CAGR de 13,98 % jusqu'en 2032, soutenue par la numérisation de la fabrication, la modernisation de la logistique et la nouvelle capacité de production. La demande reflète l'activité en Chine, en Inde, au Japon et dans les sites de fabrication d'Asie du Sud-Est, chacun avec ses propres exigences en matière d'applications de chaîne d'approvisionnement et d'intégration, à mesure que les réseaux de fabrication et l'infrastructure logistique continuent de se développer.