
- Afrique
- Afrique
- Algérie
- Asie du Sud-Est
- Australie
- Brésil
- Canada
- Chine
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- États-Unis
- Europe
- Gabon
- Inde
- Indonésie
- Irak
- Iran
- Italie
- Kazakhstan
- Koweït
- Mexique
- Nigeria
- Norvège
- Oman
- Ouzbékistan
- Qatar
- Roumanie
- Royaume-Uni
- Russie
- Soudan
- Soudan
- Tchad
- Thaïlande
- Turkménistan
- Venezuela
- Vietnam
Analyse du marché du pétrole et du gaz en Malaisie par Mordor Intelligence
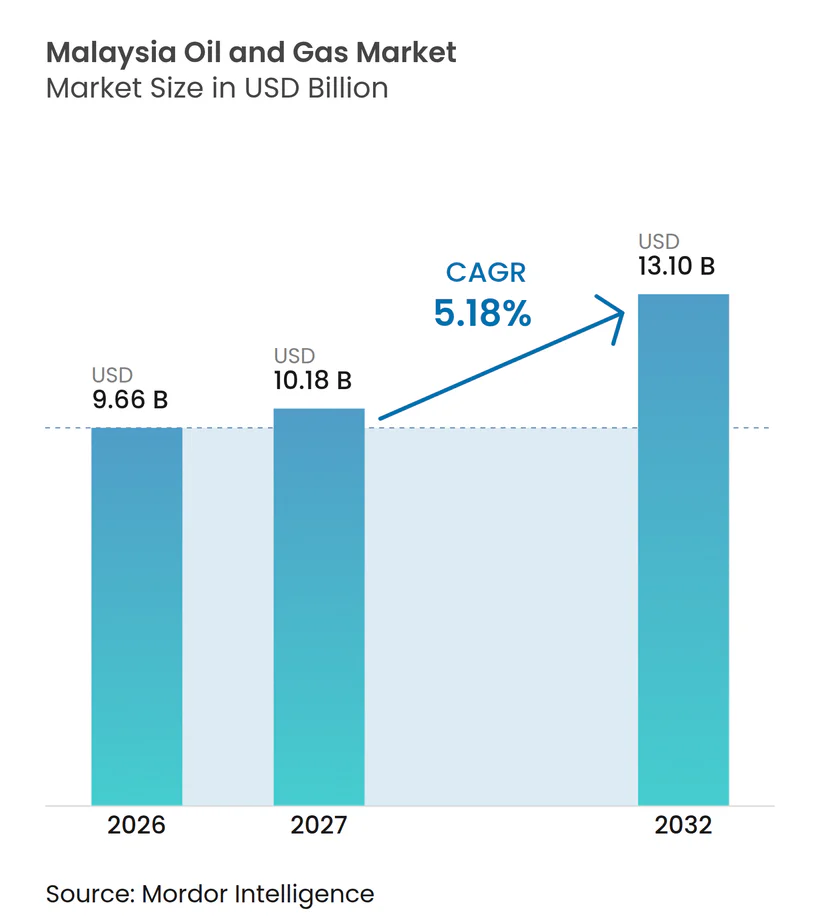
La taille du marché du pétrole et du gaz en Malaisie devrait s'étendre de 9,66 milliards USD en 2026 et 10,18 milliards USD en 2027 à 13,1 milliards USD d'ici 2032, enregistrant un CAGR de 5,18 % entre 2027 et 2032.
La distribution de carburant aviation commercial et les exportations de GNL établies soutiennent le cas opérationnel des infrastructures d'approvisionnement en carburant et de traitement en Malaisie. Le potentiel en eaux profondes et les conditions de partage de production des actifs de petits champs créent des opportunités dont la conversion en travaux de construction dépend des engagements de développement. Le vieillissement des champs et la hausse des coûts de transport et d'exploitation resserrent les marges, rendant la continuité de la production précieuse tout en réduisant la marge financière des opérateurs. La volatilité des prix du pétrole et le déplacement du financement vers la transition énergétique ajoutent des contraintes à la sanction de nouveaux projets pétroliers. Cet équilibre favorise les travaux de maintien et d'intervention sur les champs en production plutôt que les nouvelles constructions qui nécessitent encore une sanction et un financement.
Principaux enseignements du rapport
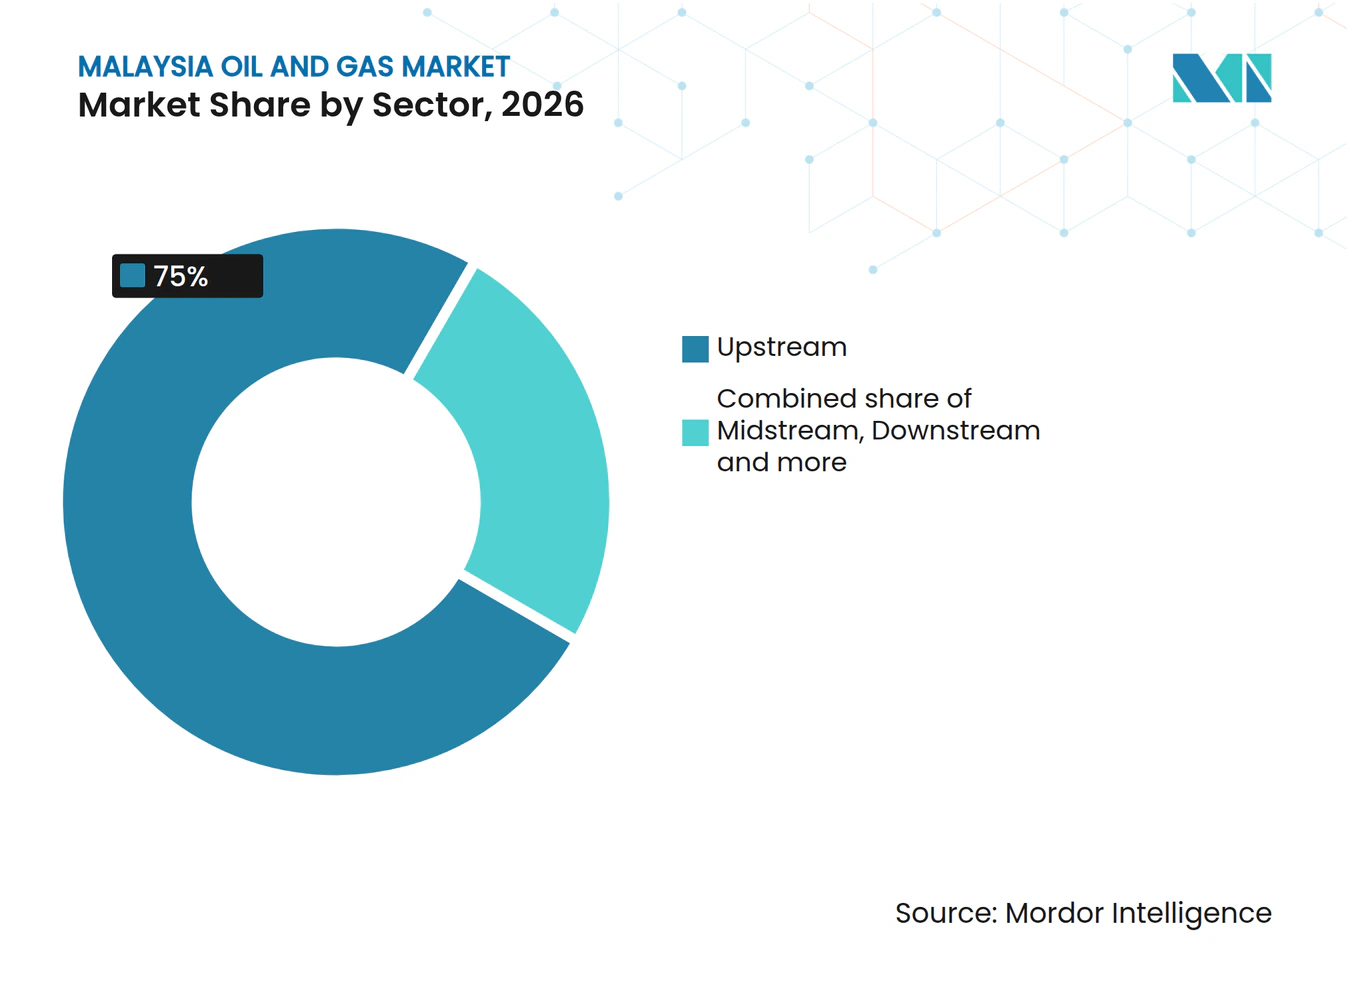
- Par secteur, l'amont détenait une part de 75 % de la taille du marché du pétrole et du gaz en Malaisie en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,38 % entre 2027 et 2032.
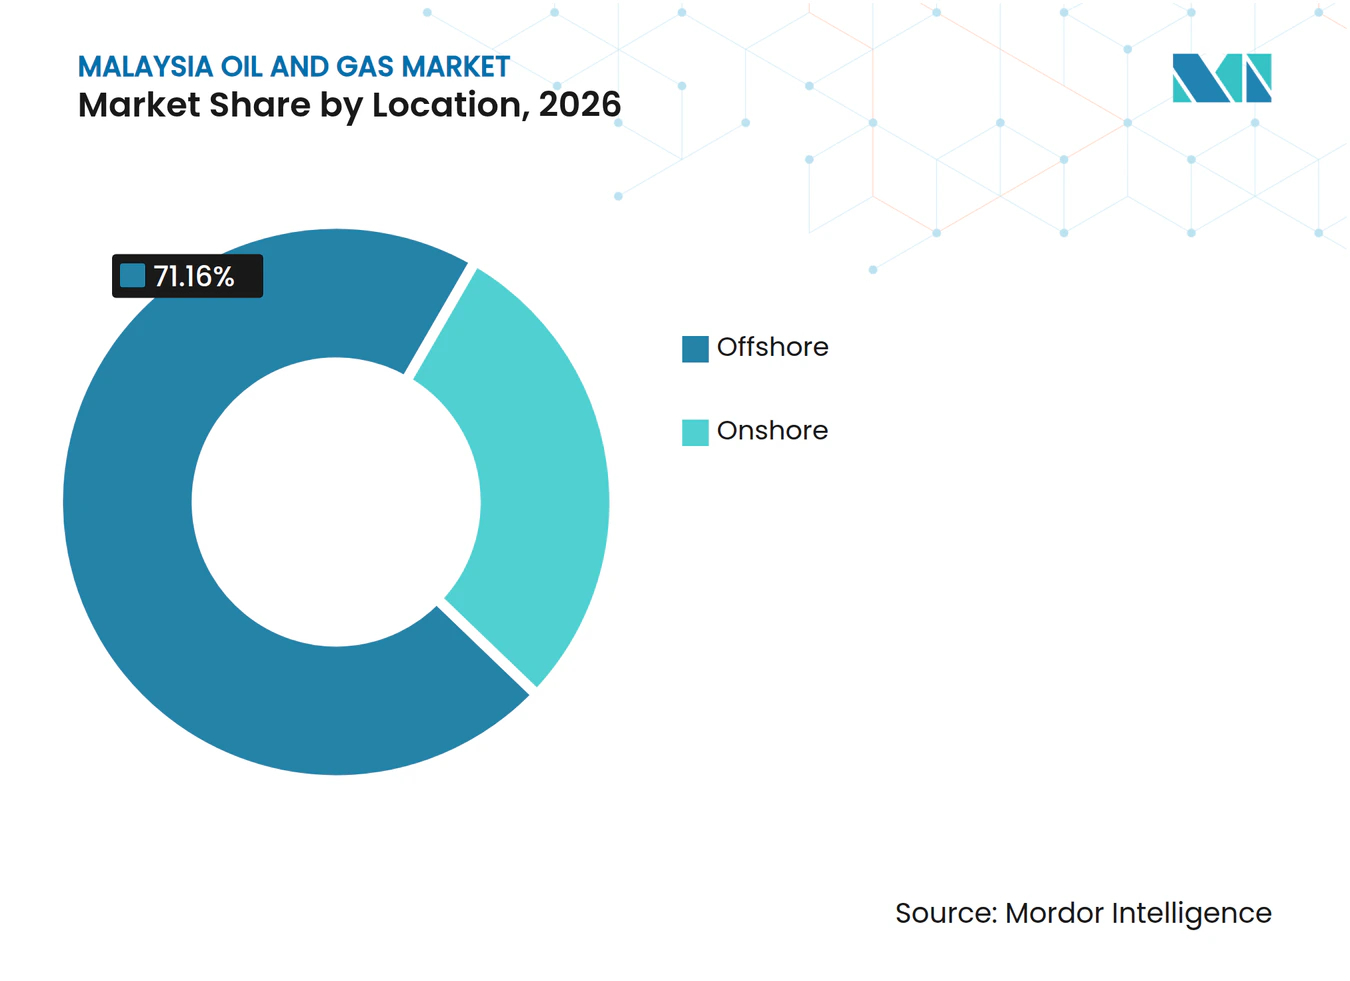
- Dans la répartition par localisation, l'offshore détenait une part de marché du pétrole et du gaz en Malaisie de 71,16 % en 2026, le même segment étant prévu pour croître le plus rapidement avec un CAGR de 5,27 % entre 2027 et 2032.
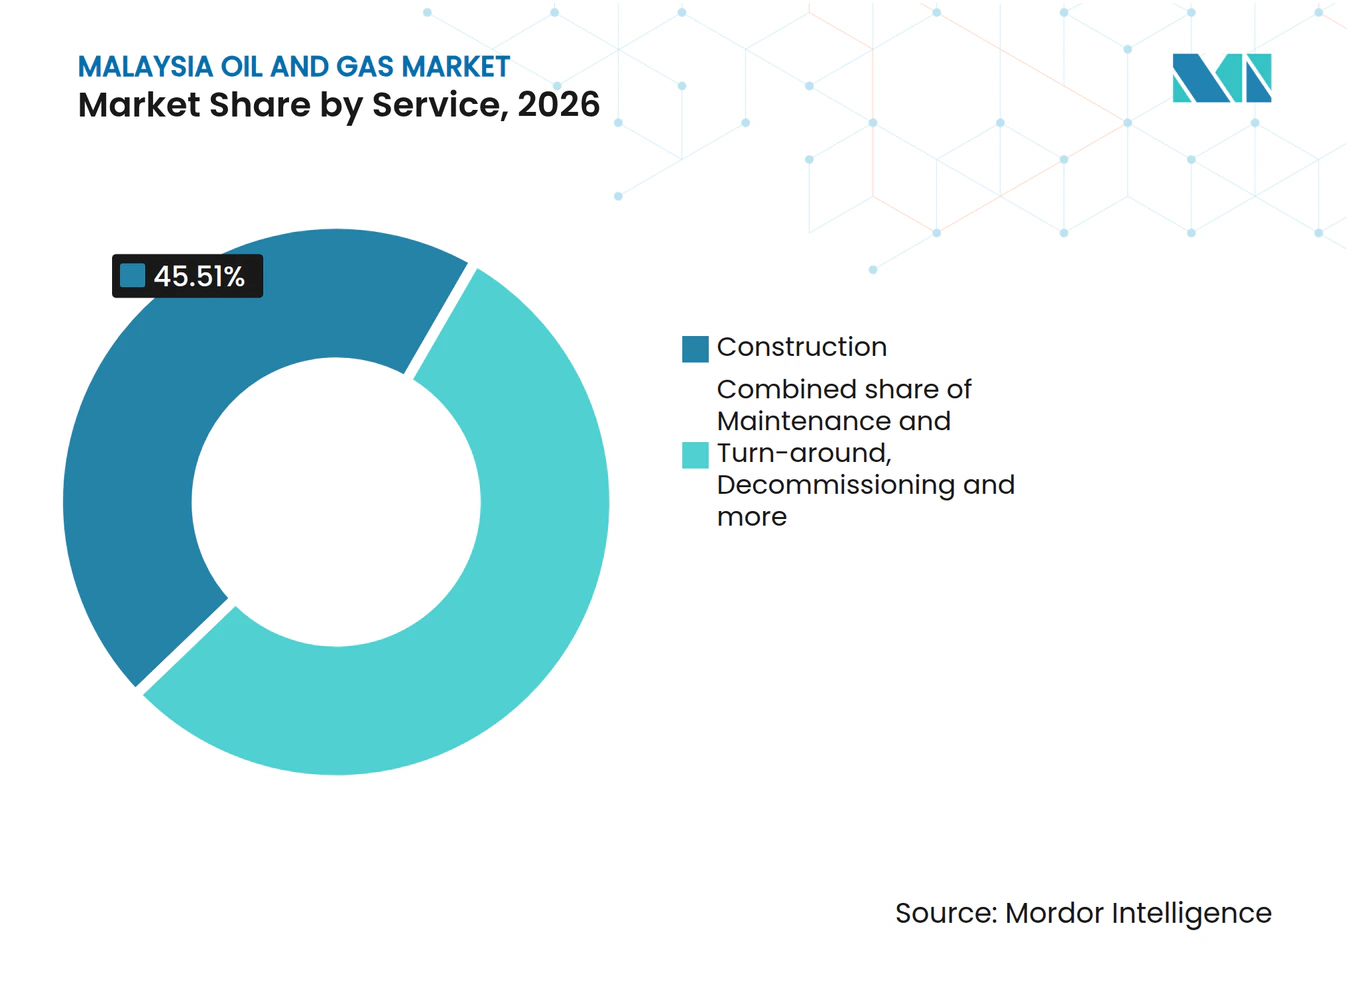
- Pour les services, la construction était en tête avec 45,51 % des dépenses totales du marché en 2026, tandis que la maintenance et l'arrêt technique devrait connaître la croissance la plus rapide avec un CAGR de 5,48 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur moteur | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de produits pétroliers raffinés | +2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Réserves en eaux profondes inexploitées (Sarawak et Sabah) | +1.9% | Eaux profondes de Sarawak et Sabah | Long terme (≥ 4 ans) |
| Révisions des contrats de partage de production et conditions fiscales incitatives | +1.5% | Sabah offshore et sa côte est | Moyen terme (2-4 ans) |
| Demande asiatique de GNL soutenant les exportations malaisiennes | +1.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pipeline de projets CCUS et d'hydrogène bleu | +0.6% | Zone de Duyong au large de la Malaisie péninsulaire | Long terme (≥ 4 ans) |
| Dynamique d'intégration pétrochimique en aval | +0.9% | Pengerang dans l'État de Johor | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits pétroliers raffinés
Le volume des ventes de PETRONAS Dagangan Berhad a augmenté de 2 % pour atteindre un record de 17,1 milliards de litres en 2025. Une demande commerciale plus soutenue, notamment en carburéacteur Jet A-1, a contribué à cette hausse, tandis qu'une performance plus faible du diesel au détail l'a partiellement compensée. La société a également enregistré une hausse de 20 % du volume de carburéacteur à l'aéroport international de Kuala Lumpur, à Bayan Lepas et à Kota Kinabalu en 2025 par rapport à 2024. Son empreinte malaisienne comprenait 13 terminaux d'aviation en 2025. La Division Approvisionnement et Distribution de PETRONAS Dagangan a géré les opérations de terminal, la gestion des actifs et la livraison des produits, soutenant ainsi le secteur pétrolier et gazier malaisien. La hausse de la demande se concentre donc sur la manutention et la livraison de carburéacteur dans les 3 aéroports, tandis que la faiblesse du diesel au détail limite l'élan provenant des ventes en station-service.
Réserves en eaux profondes inexploitées (Sarawak et Sabah)
Les ressources en eaux profondes non découvertes créent une opportunité de services dans le secteur pétrolier et gazier malaisien qui commence avant même qu'un actif productif n'existe. PETRONAS Malaysia Petroleum Management identifie Sabah, suivi de Sarawak, comme détenant le plus grand potentiel de ressources en eaux profondes encore à découvrir en Malaisie. Au premier semestre 2025, PETRONAS a annoncé la découverte Megah-1 dans le bloc en eaux profondes 3K au large de Sabah parmi les découvertes malaisiennes qui, selon elle, ont élargi la base de ressources du pays. Pour les fournisseurs de services offshore, le succès de l'exploration crée des travaux potentiels d'évaluation et d'ingénierie avant que des engagements d'installation plus importants ne deviennent réalisables. L'obstacle commercial consiste à réduire suffisamment l'incertitude souterraine pour qu'un opérateur envisage le développement, ce qui confère aux travaux techniques précoces un profil de risque différent de celui de la construction.
Révisions des contrats de partage de production et conditions fiscales incitatives
Le 9 février 2026, PETRONAS a attribué à Bridge Petroleum Limited le contrat de partage de production (PSC) du groupe Permata au large de Sabah dans le cadre des conditions des actifs de petits champs, marquant son entrée en Malaisie en tant qu'opérateur unique.[1] PETRONAS avait attribué à DIALOG Resources Sdn. Bhd. le PSC du groupe Mutiara dans la même catégorie d'actifs en juin 2025 pour un développement sur la côte est de Sabah. Ces attributions démontrent une voie contractuelle pour des opportunités de champs plus petits distincts et des contreparties au sein du pipeline d'investissement amont du secteur pétrolier et gazier malaisien. Pour les fournisseurs d'ingénierie et de construction, un PSC attribué identifie un client de projet responsable et un périmètre d'actif défini autour duquel de futurs travaux peuvent se former. Les deux attributions concernent Sabah, de sorte que tout travail de contractant en résultant se concentrerait sur ses zones offshore et côte est, avec Bridge Petroleum comme unique contrepartie opérationnelle de Permata.
Demande asiatique de GNL soutenant les exportations malaisiennes
Les acheteurs asiatiques confèrent à l'infrastructure malaisienne de gaz naturel liquéfié (GNL) une base de clients substantielle orientée vers l'exportation. La Chine, le Japon et la République de Corée représentaient respectivement 34,5 %, 26,2 % et 24,4 % de la valeur des exportations malaisiennes de GNL au deuxième trimestre 2026.[2] L'Asie a importé 273 millions de tonnes métriques de GNL en 2025, en baisse de 2,9 % par rapport à 2024. La répartition des destinations relie les actifs d'exportation malaisiens aux principaux acheteurs, même au sein d'une base d'importation régionale qui s'est contractée. Pour les opérateurs de traitement du gaz et de terminaux, la maintenance qui protège la capacité de livraison peut donc avoir une valeur commerciale tout au long d'un cycle de demande inégal. Ces relations d'exportation restent importantes pour le secteur pétrolier et gazier malaisien, car les travaux de disponibilité peuvent tirer leur justification commerciale d'une dépendance aux exportations établie, tandis que les nouvelles capacités font face à l'obstacle supplémentaire de sécuriser une demande incrémentale.
Analyse de l'impact des contraintes*
| Facteur de frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte volatilité des prix du pétrole brut | -1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Déplacement mondial des investissements vers la transition énergétique | -0.9% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Contraintes d'accès au capital liées aux critères ESG | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Vieillissement des infrastructures offshore et escalade des OPEX | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte volatilité des prix du pétrole brut
En 2025, PETRONAS a identifié des prix du pétrole volatils et limités dans une fourchette ainsi que le risque de suroffre comme des pressions sur les marges et les investissements du Groupe.[3] Pour les contractants amont malaisiens, l'incertitude des économies de projet peut affaiblir la conversion des travaux prospectifs en contrats sanctionnés. La construction liée à un nouveau développement est particulièrement exposée car son dossier commercial dépend des revenus futurs de production. Cela fait de la volonté d'un opérateur à engager des capitaux une contrainte distincte de la disponibilité technique des réserves. PETRONAS a décrit la couverture et les dérivés approuvés, notamment les contrats à terme et les contrats d'échange, comme des mesures du Groupe pour protéger la valeur et les marges contre les mouvements de prix défavorables en 2025. Une telle protection ne supprime pas l'exposition d'un contractant aux décisions d'investissement retardées et à l'écart qui en résulte entre la préparation des appels d'offres et les revenus.
Déplacement mondial des investissements vers la transition énergétique
La transition énergétique peut contraindre le développement des champs pétroliers malaisiens avant que les opérateurs n'attribuent des travaux de construction. À compter du 1er janvier 2025, la politique du Groupe CIMB interdit tout nouveau financement dédié aux nouveaux projets pétroliers approuvés pour développement après le 31 décembre 2021, y compris les extensions. La restriction rend la date d'approbation d'un projet et sa structure de financement déterminantes pour son accès via ce prêteur. Pour les promoteurs de développement éligibles, la dépendance à une voie de financement comportant cette exclusion peut nécessiter un arrangement de capital alternatif avant que la construction ne se poursuive. Le pipeline de projets techniquement adressables d'un fournisseur peut donc dépasser les travaux de construction que les acheteurs peuvent financer par ce canal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
l'échelle de production ancre la demande de servicesL'amont représentait une part de 75 % de la taille du marché du pétrole et du gaz en Malaisie en 2026 et constitue le segment le plus important et à la croissance la plus rapide, avec un CAGR prévu de 5,38 % entre 2027 et 2032. La production malaisienne de gaz naturel a augmenté de 19,1 % d'une année sur l'autre pour atteindre 763,5 milliards de pieds cubes au deuxième trimestre 2026. EnQuest Petroleum Production Malaysia Ltd a attribué à Setegap Ventures Petroleum Sdn Bhd, filiale d'Uzma, un contrat d'intervention sur puits et de gestion de projet d'une durée allant du 19 février 2026 au 18 février 2028. Le primètre de son programme 2026/2027 combinait la fourniture et la maintenance d'outils spécialisés, d'équipements, d'accessoires et de pièces de rechange avec la gestion de projet intégrée et l'expertise technique. Ce périmètre groupé offre aux prestataires de services une voie pour tirer des revenus de la coordination d'une intervention ainsi que de la fourniture de ses équipements.
L'expansion projetée de l'amont expose les fournisseurs au développement des ressources et au maintien de la durée de vie productive des champs existants. L'intermédiaire relie l'approvisionnement en gaz aux utilisateurs d'énergie, industriels et commerciaux via des infrastructures telles que le système d'utilisation du gaz péninsulaire de PETRONAS Gas Berhad, qu'elle possède et exploite. L'activité aval de PETRONAS raffine, commercialise et négocie le pétrole brut et les produits pétroliers, et fabrique et commercialise des produits chimiques, le raffinage créant des périmètres potentiels de contractants dans les services de raffinerie et d'usine. Ces rôles créent des exigences de service différentes à mesure que la tâche commerciale passe de la production d'une ressource à son traitement et à la livraison de produits utilisables. Une offre de service intégrée peut suivre le gaz à travers les classes d'actifs, tandis que chaque tâche de traitement ou de livraison conserve un périmètre de travail distinct.



Par localisation :
les actifs offshore façonnent la demande d'interventionL'offshore représentait une part de marché du pétrole et du gaz en Malaisie de 71,16 % en 2026 et constitue le segment le plus important et à la croissance la plus rapide, avec un CAGR prévu de 5,27 % entre 2027 et 2032. PETRONAS a signalé 405 plateformes offshore malaisiennes, y compris les installations en cours de préservation, dans ses perspectives d'activité 2026. Cette base d'actifs crée des périmètres de travail potentiels variés car le soutien aux installations productives et la gestion des infrastructures préservées servent des objectifs opérationnels différents. L'état des actifs et leur utilisation prévue déterminent donc quelle partie de la base de plateformes offshore offre une mission adressable et quel périmètre technique elle requiert.
L'activité onshore a atteint une étape concrète de production lorsque PETRA Energy Development, filiale de PETRA Energy Berhad, a mis en service le puits Adong Kechil West et a obtenu la première huile dans le Bloc SK433 de Sarawak le 18 juillet 2026. Cette transition démontre comment un développement terrestre peut passer des travaux sur les ressources aux exigences opérationnelles d'un puits en production. Pour les fournisseurs, un puits onshore mis en service offre un actif opérationnel défini à soutenir, déplaçant l'attention commerciale d'un développement possible vers des travaux liés à la production.

Par service :
l'échelle de la construction répond aux priorités opérationnellesLa construction était le segment le plus important, représentant 45,51 % des dépenses totales du marché en 2026. Les perspectives d'activité 2026-2028 de PETRONAS anticipaient l'entrée en fabrication de 10 structures fixes amont malaisiennes sur la base d'attributions de contrats en 2026, soutenant l'activité dans le secteur pétrolier et gazier malaisien. Le programme fournit un ensemble défini de travaux de fabrication potentiels autour duquel les fournisseurs peuvent évaluer leurs engagements de capacité. Le calendrier d'attribution des contrats est donc important pour l'utilisation des capacités, les fournisseurs étant exposés à l'intervalle entre la préparation à la livraison d'une structure et la réception d'une mission ferme.
La maintenance et l'arrêt technique constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 5,48 % entre 2027 et 2032. PETRONAS Chemicals Group Berhad a achevé des arrêts techniques planifiés dans plusieurs installations du complexe pétrochimique intégré de Kertih au deuxième trimestre 2026. Ces travaux relient la demande de services au cycle d'exploitation d'un complexe intégré, rendant l'exécution coordonnée précieuse lorsque les installations font l'objet d'interventions planifiées. PETRONAS décrit le déclassement comme des travaux sur les puits, les plateformes, les pipelines et autres infrastructures une fois que les champs arrivent à maturité et que la production décline, élargissant les travaux de fin de vie au-delà de la maintenance courante.
Analyse géographique
La Malaisie péninsulaire et le Sarawak combinent l'approvisionnement local en gaz et les livraisons de GNL avec des implications différentes pour les clients de services. En Malaisie péninsulaire, PETRONAS Carigali a commencé à produire des hydrocarbures à partir de Bindu, à 210 kilomètres au large de Terengganu, le 9 juin 2025. Son contrat de production au service de la Malaisie péninsulaire était détenu à parts égales par ExxonMobil Exploration and Production Malaysia Inc. et PETRONAS Carigali. Au Sarawak, PETRONAS a livré 11,77 millions de tonnes métriques de cargaisons de GNL depuis son complexe de Bintulu au premier semestre 2025. Ce contraste fait de la continuité de l'approvisionnement en gaz péninsulaire et de la fiabilité de l'expédition du GNL des exigences opérationnelles distinctes pour les contractants desservant ces actifs régionaux.
Au premier semestre 2025, PETRONAS a annoncé 2 accords de cession partielle et un accord de coopération stratégique avec TotalEnergies visant à accélérer l'exploration en eaux profondes et la monétisation en Malaisie orientale et en Indonésie, soutenant l'investissement dans le secteur pétrolier et gazier malaisien. Au large de Sabah, Sabah Shell Petroleum Company Ltd, filiale et opérateur de Shell plc, a atteint la première production de Gumusut-Kakap-Geronggong-Jagus East Phase 4 le 4 février 2025. Le développement sous-marin transfrontalier comptait 2 puits en Malaisie et 2 au Brunéi, avec une production acheminée vers le système Gumusut-Kakap existant au large de Sabah. Cette connexion sous-marine productive contraste avec les partenariats d'exploration, créant des périmètres de services prospectifs distincts dans le soutien aux systèmes de production existants et l'évaluation précoce des ressources.
Miri et Labuan se distinguent par des développements de centrales électriques au gaz qui pourraient créer des besoins localisés en infrastructures de livraison de gaz. Le 13 octobre 2026, le ministre du Sarawak Datuk Malcolm Mussen Lamoh a indiqué que l'usine de Miri était achevée à 63 % au troisième trimestre 2026, avec des opérations commerciales attendues d'ici fin 2027. Une fois en service, l'usine de Miri devrait utiliser environ 75 à 80 millions de pieds cubes standard de gaz naturel par jour. À Labuan, Rancha Power, une coentreprise de filiales de PETRONAS Gas Berhad, de Sabah Energy Corporation et de Sabah Electricity, a posé la première pierre d'une centrale électrique au gaz de 120 MW le 27 janvier 2026. Pour les fournisseurs d'infrastructures gazières, l'alignement des engagements de service sur les étapes de mise en service des centrales peut réduire l'exposition à une demande qui n'est pas encore devenue une consommation opérationnelle.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un opérateur de projet pétrolier et gazier intégré cherchant à accéder aux ressources et à mener des activités de traitement ou de transport de gaz. Au niveau national, la Loi sur le développement pétrolier de 1974 confère à PETRONAS la propriété du pétrole onshore et offshore ainsi que les droits exclusifs d'exploration et de production. Malaysia Petroleum Management gère les ressources en amont au nom de PETRONAS. Le cadre distinct de distribution du gaz au Sarawak rend les activités qu'un opérateur entreprend déterminantes pour sa position en matière de licences.
Tableau réglementaire
| Facteur de décision | Régime national malaisien | Sarawak |
|---|---|---|
| Autorité principale | PETRONAS, via Malaysia Petroleum Management | Directeur délivrant des licences en vertu de l'Ordonnance sur la distribution du gaz |
| Instruments ou orientations clés | Loi sur le développement pétrolier de 1974 | Ordonnance sur la distribution du gaz de 2016, Article 7 |
| Effet commercial | Accès aux ressources via les arrangements en amont dirigés par PETRONAS | Licences pour les activités gazières spécifiées, avec une exception pour l'agrégateur désigné |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète un détenteur de droits défini et une voie de gestion, équilibrée par rapport à l'interface fédérale-étatique contestée. La note Moyenne du Sarawak reflète un cadre de licences spécifique pour les activités gazières couvertes, incluant une exemption pour un agrégateur de gaz désigné. Le 21 mai 2025, le Premier ministre malaisien a reconnu le rôle fédéral continu de PETRONAS aux côtés de l'ordonnance gazière du Sarawak et du rôle étatique de PETROS, tandis que les négociations et la coopération se poursuivaient. L'absence de changement reflète la continuité et le rejet par la Cour fédérale le 28 août 2026 de la demande d'intervention de SABAR dans la pétition du Sarawak concernant les lois fédérales sur le pétrole et le gaz, tandis que le recours distinct de PETRONAS avait obtenu l'autorisation de procéder.
Étapes de la chaîne de valeur
La chaîne de valeur compare les travaux contractés depuis le forage de puits et la construction d'installations jusqu'au traitement du gaz, au transport et à la maintenance continue. Malaysia Marine and Heavy Engineering Holdings Berhad (MHB) a signalé un accord de prix de construction offshore au Sarawak via sa filiale en propriété exclusive Malaysia Marine and Heavy Engineering Sdn Bhd (MMHE). L'accord avec PTTEP Sarawak Oil Limited et PTTEP HK Oil Limited couvrait jusqu'à 11 plateformes, avec des ordres de travail pour 4 plateformes attribués avant le 3 mars 2026. Cette distinction rend les périmètres de travail engagés plus pertinents pour les décisions de capacité à court terme des fournisseurs que le programme potentiel maximum.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Forage de puits | Contractants de services de forage tels que Velesto Drilling Sdn Bhd | Honoraires de contrat de services de forage | Capacité des appareils de forage liée aux engagements fermes de puits | Séquencer les travaux de puits confirmés avant d'allouer une capacité supplémentaire |
| Ingénierie et fabrication d'installations offshore | Contractants d'ingénierie, d'approvisionnement et de construction tels que MMHE | Honoraires de contrat d'ingénierie et de fabrication | Engagements de capacité en avance sur les ordres de travail fermes | Échelonner la capacité de fabrication en fonction des commandes confirmées |
| Traitement du gaz offshore péninsulaire de PETRONAS | Processeurs de gaz du groupe PETRONAS tels que PETRONAS Gas Berhad | Honoraires de service de traitement du gaz | La livraison du gaz d'alimentation et la disponibilité de l'usine doivent être alignées | Coordonner les calendriers d'alimentation avec les interventions de traitement |
| Transport par pipeline | Opérateurs de gazoducs tels que PETRONAS Gas Berhad | Honoraires de service de transport de gaz | Exigences de reprise après des incidents d'infrastructure | Organiser la reprise tout en protégeant la continuité de l'approvisionnement |
| Maintenance et arrêt technique d'usine onshore | Contractants de maintenance tels que MHB et Dialog Group Bhd | Honoraires de service de maintenance d'usine et d'arrêt technique | Plusieurs tâches d'intervention doivent s'inscrire dans une fenêtre opérationnelle | Coordonner les travaux sur les équipements statiques avec l'intervention planifiée de l'usine |
| Source: Mordor Intelligence | ||||
PETRONAS Gas Berhad a signalé des services de traitement, de transport, d'exploitation et de maintenance parmi ses catégories de revenus 2025. L'incident de Putra Heights a nécessité des efforts de reprise ciblés chez PETRONAS Gas Berhad en 2025, et la société a indiqué qu'une action rapide avait minimisé l'impact et maintenu la continuité de l'approvisionnement en gaz. Les revenus récurrents des services d'exploitation dépendent du maintien en état de fonctionnement des infrastructures, tandis que les honoraires de construction dépendent de la livraison d'actifs définis. MHB peut traiter à la fois les lots de construction offshore via MMHE et les travaux de services d'usine onshore, lui conférant des missions clients distinctes au-delà d'un cadre de plateforme unique.
Paysage concurrentiel
Concentration du Marché
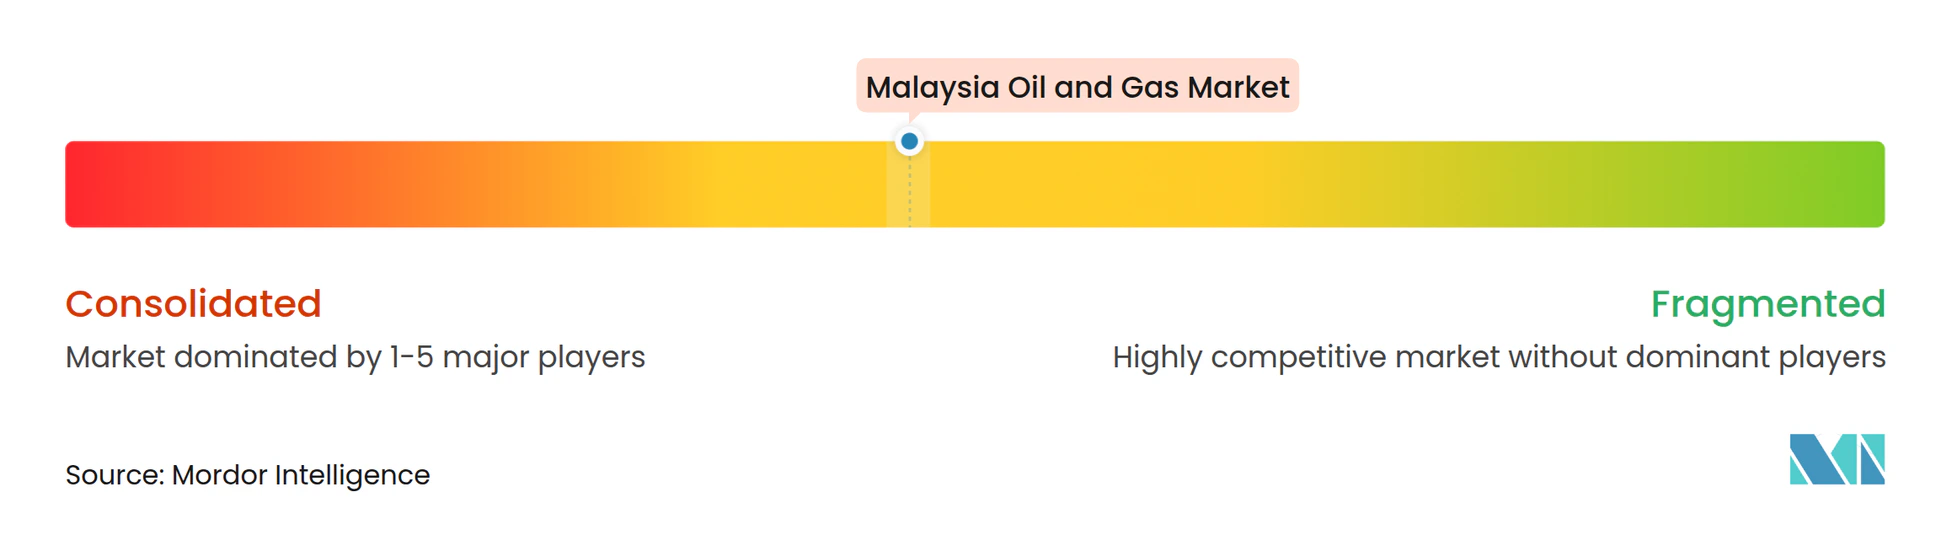
Shell plc, Petroliam Nasional Berhad (Petronas) et Exxon Mobil Corp. participent via des activités et des partenariats en amont malaisiens. Vantris Energy Bhd (anciennement Sapura Energy Bhd) est en concurrence dans l'installation offshore, tandis que Hibiscus Petroleum Bhd participe en tant qu'opérateur de champ via des filiales. La structure est modérément concentrée autour des grands opérateurs, tandis que l'exécution de projets spécialisés crée une couche distincte de concurrence pour les contrats de services. En août 2026, Sabah Shell Petroleum Company Ltd de Shell a pris la décision finale d'investissement sur 4 puits Malikai Phase 3 au large de Sabah, avec une production prévue à partir du troisième trimestre 2028. Un développement de suivi engagé donne à son opérateur un programme de contractualisation concret autour duquel les prestataires de services peuvent se concurrencer.
La capacité d'exécution devient commercialement importante lorsqu'un contractant doit traduire des attributions de différents opérateurs en un calendrier offshore livrable. En septembre 2026, VTEB Offshore Sdn Bhd (anciennement Sapura Offshore Sdn Bhd), filiale indirecte en propriété exclusive de Vantris, a reçu 2 ordres de travail de transport et d'installation pour les projets de développement de PETRONAS Carigali et PTTEP Malaysia. L'exécution était prévue du troisième trimestre 2026 au quatrième trimestre 2027 dans le cadre des contrats de transport et d'installation existants des 2 opérateurs. La conversion de ces positions cadres avec 2 opérateurs en travaux planifiés fait de la livraison sur la charge de travail 2026 à 2027 le test commercial immédiat.
La continuité opérationnelle dans la Zone d'Arrangement Commercial (CAA) offshore Malaisie-Vietnam dépend de l'alignement des partenaires en capital et des contreparties de vente de gaz. Les filiales indirectes de Hibiscus ont signé un accord de principes clés avec PETRONAS et PetroVietnam le 9 avril 2025, couvrant le PSC PM3 CAA de 20 ans et la continuation des ventes de gaz du 1er janvier 2028 au 31 décembre 2047. Hibiscus Oil & Gas Malaysia Ltd devait continuer en tant qu'opérateur avec 35 %, aux côtés de PVEP avec 30 % et PETRONAS Carigali avec 35 %. PETRONAS est à la fois signataire et, via PETRONAS Carigali, co-investisseur à 35 % dans le cadre des conditions PSC améliorées de l'accord de principes clés. Cet alignement préserverait Hibiscus comme unique contrepartie opérationnelle jusqu'en 2047, faisant de la continuité contractuelle un élément central de sa position concurrentielle.
Leaders du secteur du pétrole et du gaz en Malaisie
-
Shell plc
-
Petroliam Nasional Berhad (Petronas)
-
Exxon Mobil Corp.
-
Vantris Energy Bhd
-
Hibiscus Petroleum Bhd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du pétrole et du gaz en Malaisie Entreprises couvertes dans ce rapport
- Petroliam Nasional Berhad (Petronas)
- Shell plc
- Exxon Mobil Corp.
- Chevron Corp.
- BP plc
- Hibiscus Petroleum Bhd
- Vantris Energy Bhd
- Dialog Group Bhd
- MISC Berhad
- Yinson Holdings Bhd
- PTTEP (Malaysia assets)
- Repsol Exploration (Malaysia) S.A.
- IPC Malaysia BV
- Murphy Oil Corporation (Malaysia)
- Serba Dinamik Holdings
- Velesto Energy Bhd
- Malaysia Marine & Heavy Engineering
- Altus Oil & Gas Malaysia Sdn Bhd
- Petro-Excel Sdn Bhd
- Petro Teguh (M) Sdn Bhd
Opportunités clés pour les acteurs du marché
Les opportunités comparent les stratégies de services autour de l'exploration frontière, de l'exploration de proximité et du développement des ressources découvertes. Le 10 février 2026, PETRONAS a lancé 9 blocs d'exploration du Tour d'Offres Malaisien (MBR) dans les bassins de Sandakan, Ouest Sarawak et Malais. Il a également invité des offres pour 6 opportunités de ressources découvertes dans le cadre des conditions PSC des actifs de petits champs. Ces offres créent différents points d'entrée pour les prestataires de services, selon qu'un client potentiel a besoin d'évaluer une nouvelle proposition géologique ou de définir un développement autour d'une ressource identifiée.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Évaluation de l'exploration frontière | Le MBR 2026 comprend des opportunités frontières à Sandakan et dans l'Ouest Sarawak émergent | Soumissionnaires potentiels pour des blocs d'exploration frontière | Proposer une évaluation souterraine par étapes avant des engagements de développement plus importants | L'incertitude géologique peut empêcher une découverte viable | Spécialistes de l'interprétation souterraine et des services d'exploration |
| Soutien à l'exploration de proximité | Le MBR 2026 comprend des blocs de proximité dans le bassin malais mature | Soumissionnaires d'exploration dans le bassin malais | Définir des travaux d'exploration ciblés autour de l'opportunité de proximité | Une découverte peut manquer d'une échelle suffisante pour le développement | Fournisseurs d'évaluation de proximité et d'ingénierie de développement |
| Définition du développement de petits champs | Le MBR 2026 offre des ressources découvertes dans le cadre des conditions des actifs de petits champs | Contractants PSC potentiels pour actifs de petits champs | Développer un périmètre d'évaluation et d'ingénierie intégré pour chaque actif | Les coûts de développement doivent correspondre à l'échelle commerciale de la ressource | Spécialistes de l'évaluation, de l'ingénierie et des services de projet |
| Source: Mordor Intelligence | |||||
L'entrée dans le processus d'offre pour les ressources découvertes nécessite un abonnement payant à myPROdata et la qualification de l'entreprise en tant que contractant d'arrangement pétrolier potentiel. Ces conditions définissent qui peut poursuivre un actif, tandis que le défi commercial est de savoir si sa ressource soutient un périmètre de développement viable. L'ouverture centrale de services est la définition précoce de projet autour des ressources découvertes, aidant un acheteur qualifié à relier un actif identifié à une décision de développement réalisable.
Développements industriels récents dans Marché du pétrole et du gaz en Malaisie
- Septembre 2026 : VTEB Offshore Sdn Bhd, filiale indirecte en propriété exclusive de Vantris Energy, a reçu 2 ordres de travail malaisiens de transport et d'installation offshore de PETRONAS Carigali et PTTEP. L'exécution était prévue du troisième trimestre 2026 au quatrième trimestre 2027.
- Septembre 2026 : PC JDA Limited, filiale en propriété exclusive de PETRONAS Carigali, et PTTEP JDX ont reçu les approbations malaisiennes et thaïlandaises pour le PSC du Bloc A-18-01 dans la Zone de Développement Conjoint Malaisie-Thaïlande. Ils ont également signé un accord de vente de gaz avec PETRONAS et PTT pour soutenir l'approvisionnement des deux pays.
- Septembre 2026 : PETRONAS a annoncé l'attribution d'un PSC d'actif de petit champ du Cluster Estuaire à Harvester Energy (Malaysia) Sdn Bhd, filiale de Harvester Energy Pty Ltd basée en Australie. L'attribution couvrait les champs Lerek, Korbu et Diwangsa dans le bassin malais au large de la Malaisie péninsulaire.
Marché du pétrole et du gaz en Malaisie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du pétrole et du gaz en Malaisie mesure les dépenses annuelles consacrées aux activités et services tout au long de la chaîne pétrolière et gazière dans les opérations onshore et offshore en Malaisie. Il couvre les travaux soutenant la production, le transport, le traitement et l'approvisionnement en pétrole brut et en gaz naturel, y compris l'activité pétrochimique aval directement intégrée.
Exclusions du périmètre : les marges de commercialisation au détail des carburants et l'activité pétrochimique générale non directement liée à la chaîne pétrolière et gazière sont exclues.
Aperçu de la segmentation
- Par secteur
- Amont
- Intermédiaire
- Aval
- Par localisation
- Terrestre
- Offshore
- Par service
- Construction
- Maintenance et retournement
- Déclassement
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les statistiques sur l'extraction de pétrole et de gaz naturel du Département des statistiques de Malaisie, qui suivent la production malaisienne, les prix de levée, le commerce pétrolier et les indicateurs connexes du secteur, ainsi que le Manuel des statistiques énergétiques de Malaisie de la Commission de l'énergie, qui fournit des séries chronologiques plus longues pour l'approvisionnement énergétique, le commerce et les capacités, alimentent le modèle. Les perspectives d'activité de PETRONAS décrivent les activités opérationnelles malaisiennes prévues dans les secteurs amont, aval, gazier et maritime, et les avis d'appels d'offres de Malaysia Petroleum Management montrent les opportunités d'exploration et de ressources découvertes susceptibles de signaler de futurs travaux de projet. Le rapport intégré de PETRONAS ajoute le contexte opérationnel, d'investissement et de risque de l'entreprise pour l'interprétation de ces indicateurs.
Les dépôts de documents d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse économique malaisienne réputée peuvent compléter ces sources publiques et aider à vérifier les projets annoncés, le calendrier des contrats et les mesures financières déclarées par rapport aux limites du marché. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes auprès des opérateurs malaisiens, des propriétaires d'actifs, des contractants et des prestataires de services peuvent clarifier les limites des contrats, les lots de travaux types, le calendrier des projets et l'activité dans les opérations amont, intermédiaires et aval. Les réponses des directeurs généraux, des responsables fonctionnels ou d'unités et des gestionnaires peuvent tester les interprétations des sources secondaires, identifier les activités manquantes ou comptées en double et vérifier les hypothèses sur la production, les calendriers de projets, les honoraires contractuels et la composition des services. Les analystes peuvent réconcilier les preuves divergentes avec les indicateurs opérationnels et financiers publics, assurer le suivi des lacunes importantes et intégrer les plages non résolues dans des vérifications de scénarios plutôt que de traiter une seule réponse comme un total de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unités : 37 % | |
| Acteurs plus petits : 25 % | Gestionnaires : 43 % |
Dimensionnement et prévision du marché
Le modèle part des indicateurs nationaux de production, de commerce et d'activité pétroliers et gaziers et descend jusqu'aux dépenses des contractants que les opérateurs et les propriétaires d'actifs commandent, en utilisant la valeur historique du marché et une prévision de l'activité pétrolière et gazière contractable. La production de pétrole brut et de gaz naturel, les prix de levée, les valeurs du commerce de pétrole et de GNL, l'activité d'exploration et de développement annoncée, et les perspectives d'activité malaisiennes de PETRONAS fournissent des signaux complémentaires sur la quantité de travaux que les opérateurs peuvent commander et la valeur de ces travaux. Lorsque ces signaux sont évalués ensemble, l'analyse de scénarios fournit une fourchette pour le chemin annuel des dépenses. Des vérifications sélectives utilisant des honoraires contractuels échantillonnés multipliés par des volumes de travaux plausibles et des cumuls de revenus de fournisseurs testent le total. Les parts sectorielles, onshore/offshore et de services sont construites à partir de preuves de projets et d'actifs, de périmètres de contrats, d'indicateurs opérationnels et d'activités de services déclarées, tandis que les entretiens peuvent tester si les prévisions au niveau des variables et la logique d'allocation reflètent les schémas d'achat malaisiens. Lorsque des observations sont manquantes, les statistiques officielles des années adjacentes, les preuves de contrats comparables et les scénarios délimités peuvent combler les lacunes, avec des vérifications sélectives réconciliées avec le total et les détails non étayés laissés non alloués.
Cycle de validation des données et de mise à jour
Les analystes triangulent les séries officielles de production et de commerce, les annonces de projets et de contrats, les informations communiquées par les entreprises et les preuves d'entretiens, puis examinent les valeurs aberrantes, les ruptures d'une année à l'autre et les différences entre les signaux indépendants avant la validation finale. Un second examen vérifie les calculs, les définitions et les totaux des segments, avec une reprise de contact déclenchée par des preuves de périmètre contradictoires, des changements inexpliqués ou des retards importants de projets. La base de preuves est actualisée annuellement, mise à jour entre les cycles après des événements importants sur le marché malaisien, et réexaminée lors d'une nouvelle passe préalable à la livraison.
Estimation du marché du pétrole et du gaz en Malaisie par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du pétrole et du gaz en Malaisie mesure les dépenses annuelles consacrées aux activités et services tout au long de la chaîne pétrolière et gazière dans les opérations onshore et offshore en Malaisie.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts sectorielles, onshore/offshore et de services sont construites à partir de preuves de projets et d'actifs, de périmètres de contrats, d'indicateurs opérationnels et d'activités de services déclarées, tandis que les entretiens peuvent tester si les prévisions au niveau des variables et la logique d'allocation reflètent les schémas d'achat malaisiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,18 milliards USD (2027) | |
| Éditeur commercial A de recherche de marché | 11,4 milliards USD (2025) | Sur la base 2025, cette estimation est supérieure de 12,0 % à la valeur 2027 de ce rapport de 10,18 milliards USD, 2 ans plus tard. Son total inclut le développement et la production amont ainsi qu'un pool de revenus d'équipements adressables au-delà des honoraires de services des contractants. |
| Éditeur commercial B de recherche de marché | 11,44 milliards USD (2024) | Sur la base 2024, cette estimation est supérieure de 12,4 % à la valeur 2027 de ce rapport de 10,18 milliards USD, 3 ans plus tard. Sa définition comptabilise également la commercialisation des produits pétroliers et gaziers, des produits pétroliers raffinés et des produits pétrochimiques au-delà des dépenses des opérateurs sous contrat. |
Les analystes de Mordor Intelligence triangulent les séries officielles de production et de commerce, les annonces de projets et de contrats, les informations communiquées par les entreprises et les preuves d'entretiens, puis examinent les valeurs aberrantes, les ruptures d'une année à l'autre et les différences entre les signaux indépendants avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du pétrole et du gaz en Malaisie ?
La taille est projetée à 10,18 milliards USD en 2027 et à 13,1 milliards USD d'ici 2032. Le CAGR prévu est de 5,18 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande de services pétroliers et gaziers ?
Les ventes 2025 de PETRONAS Dagangan ont atteint 17,1 milliards de litres, soutenues par la demande commerciale, notamment le Jet A-1. Son volume de carburant aviation a augmenté de 20 % dans 3 aéroports en 2025 par rapport à 2024, parallèlement aux opportunités en eaux profondes et en GNL.
Quel secteur est en tête des dépenses de services pétroliers et gaziers ?
L'amont détenait 75 % des dépenses totales du marché en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,38 % entre 2027 et 2032.
Quelles entreprises sont prominentes dans le secteur ?
Les principaux participants comprennent Shell plc, Petroliam Nasional Berhad (Petronas), Exxon Mobil Corp., Vantris Energy Bhd et Hibiscus Petroleum Bhd.
Qu'est-ce qui pourrait contraindre les investissements pétroliers et gaziers ?
PETRONAS a identifié des prix du pétrole volatils et limités dans une fourchette ainsi que le risque de suroffre comme des pressions sur les marges et les investissements du Groupe en 2025. L'incertitude économique des projets peut affaiblir la conversion des travaux prospectifs en contrats sanctionnés.
Comment les besoins en services pétroliers et gaziers diffèrent-ils selon les régions malaisiennes ?
Le projet Bindu de la Malaisie péninsulaire sert l'approvisionnement local, tandis que le complexe de Bintulu au Sarawak gère les livraisons de GNL. Rancha Power a posé la première pierre d'une centrale au gaz de 120 MW à Labuan en janvier 2026.