
Taille et part du marché des composants CoaXPress-over-Fiber
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 89.77 Millions de dollars américains |
| Taille du Marché (2031) | 150.22 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.85 % |
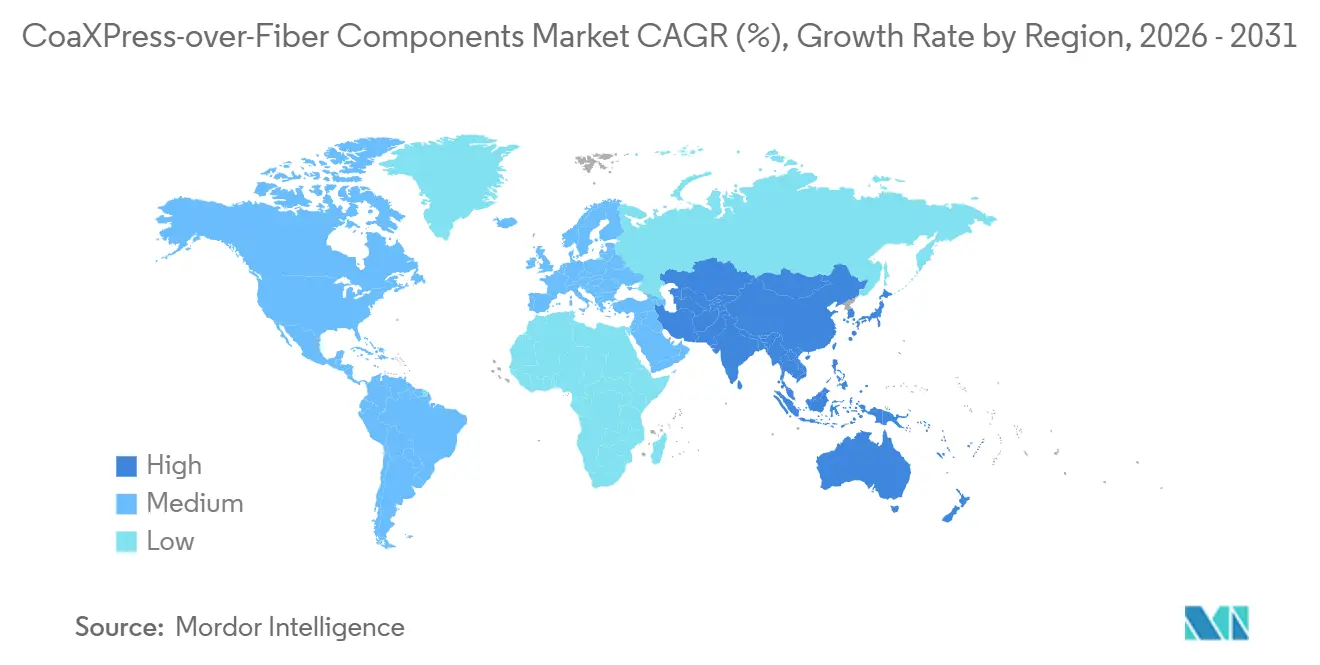
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
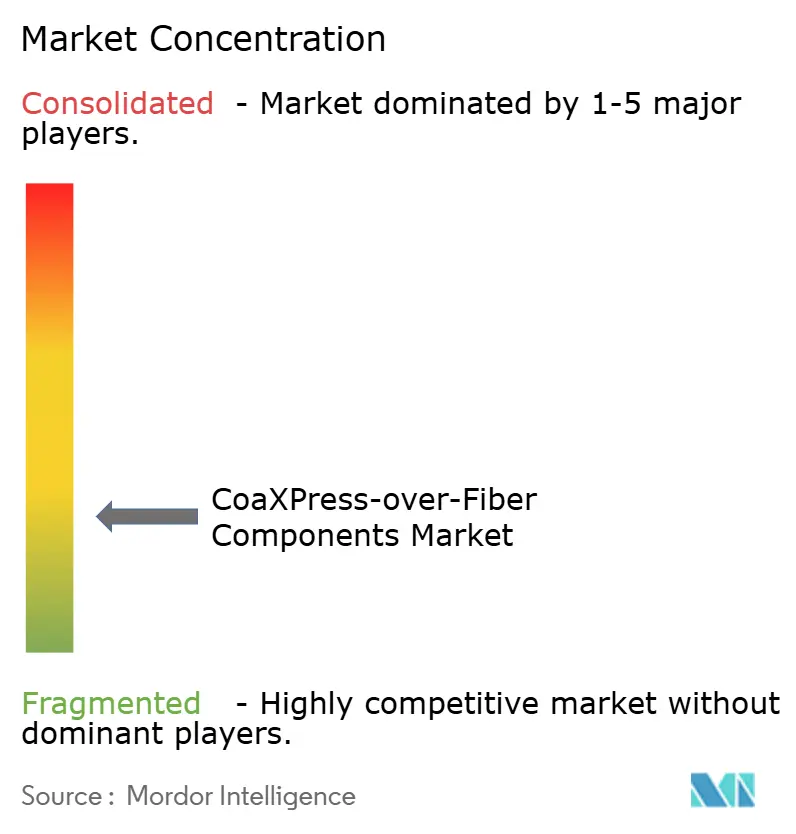
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants CoaXPress-over-Fiber par Mordor Intelligence
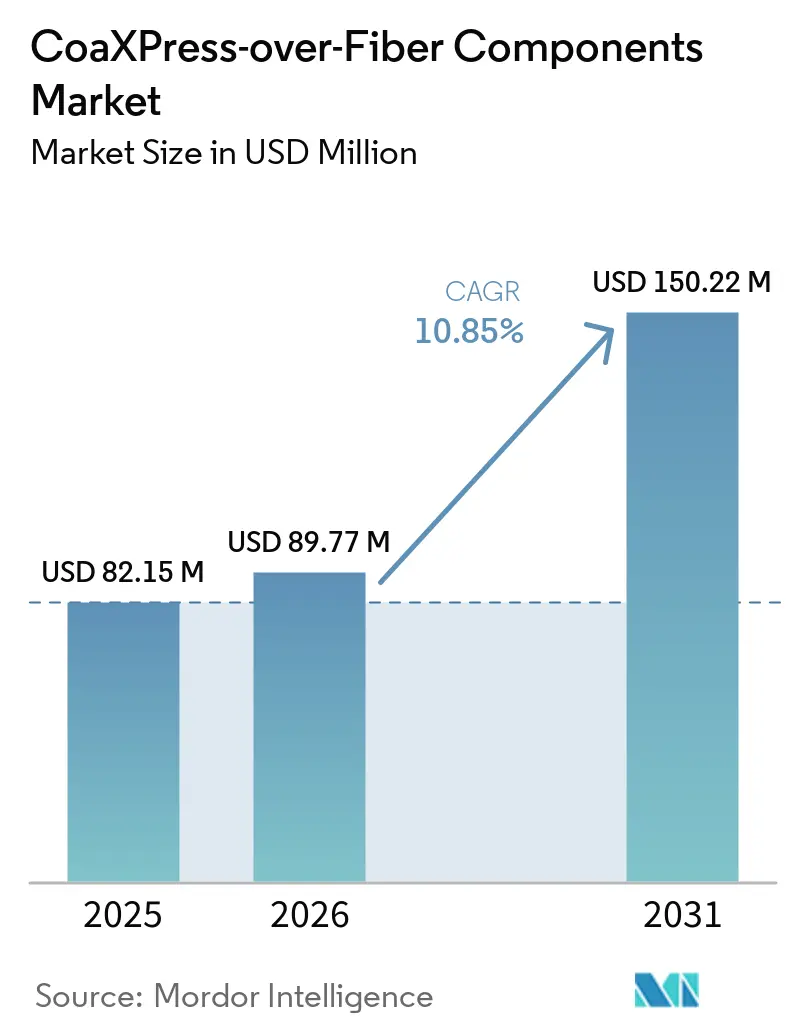
La taille du marché des composants CoaXPress-over-Fiber était évaluée à 82,15 millions USD en 2025 et devrait s'étendre de 89,77 millions USD en 2026 pour atteindre 150,22 millions USD d'ici 2031, à un CAGR de 10,85 % durant la période de prévision 2026-2031. Le marché des composants CoaXPress-over-Fiber évolue vers des systèmes d'imagerie distribués nécessitant une large bande passante, une transmission fiable et des longueurs de câble plus importantes. La fibre étend les options de déploiement au-delà de la limite pratique de 40 mètres associée aux systèmes CoaXPress en cuivre. La spécification CoaXPress v3.0 attendue pourrait intégrer nativement le support de la fibre dans la norme principale à un débit nominal de 25 Gbps par voie. Les fournisseurs répondent en combinant caméras, cartes d'acquisition, émetteurs-récepteurs, câbles et logiciels dans des systèmes validés. Cette approche peut réduire le travail d'intégration pour les constructeurs de machines tout en déplaçant la concurrence vers la fiabilité et le coût total du système.
Points clés du rapport
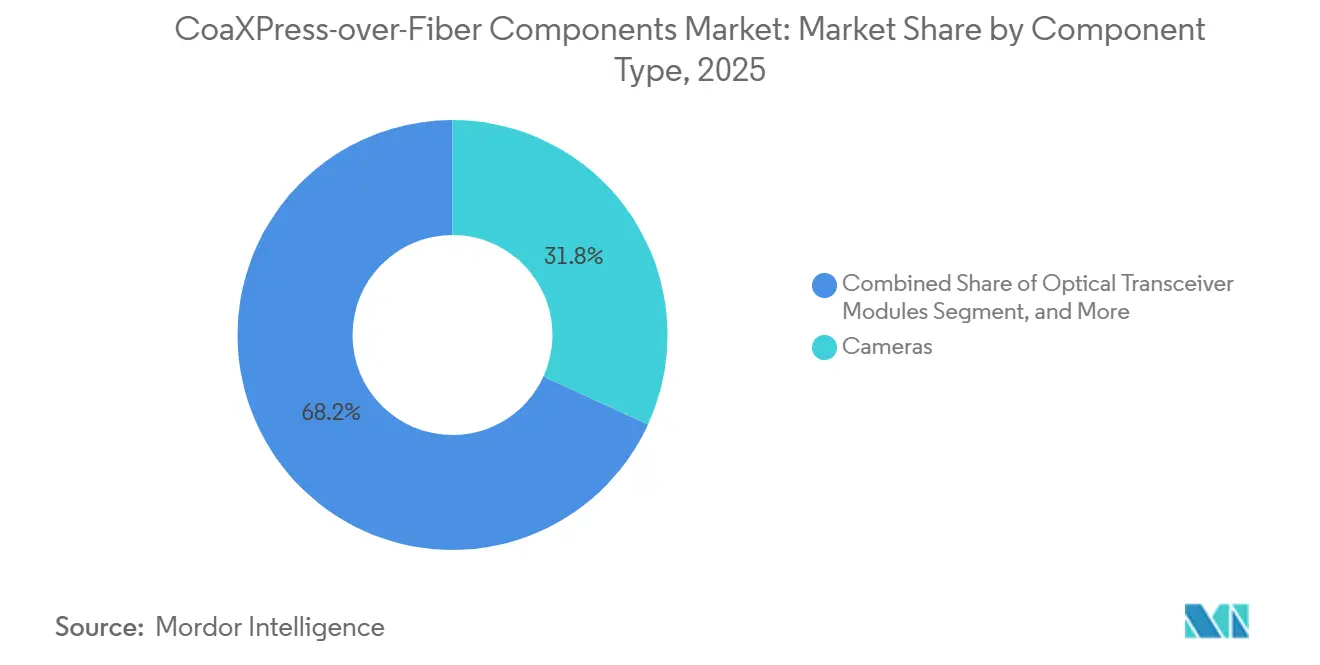
- Par type de composant, les caméras détenaient 31,83 % de la part du marché des composants CoaXPress-over-Fiber en 2025, tandis que les modules émetteurs-récepteurs optiques devraient se développer à un CAGR de 13,63 % jusqu'en 2031.
- Par type de fibre, les câbles optiques actifs représentaient 38,67 % du chiffre d'affaires en 2025, tandis que la fibre monomode devrait croître à un CAGR de 13,27 % jusqu'en 2031.
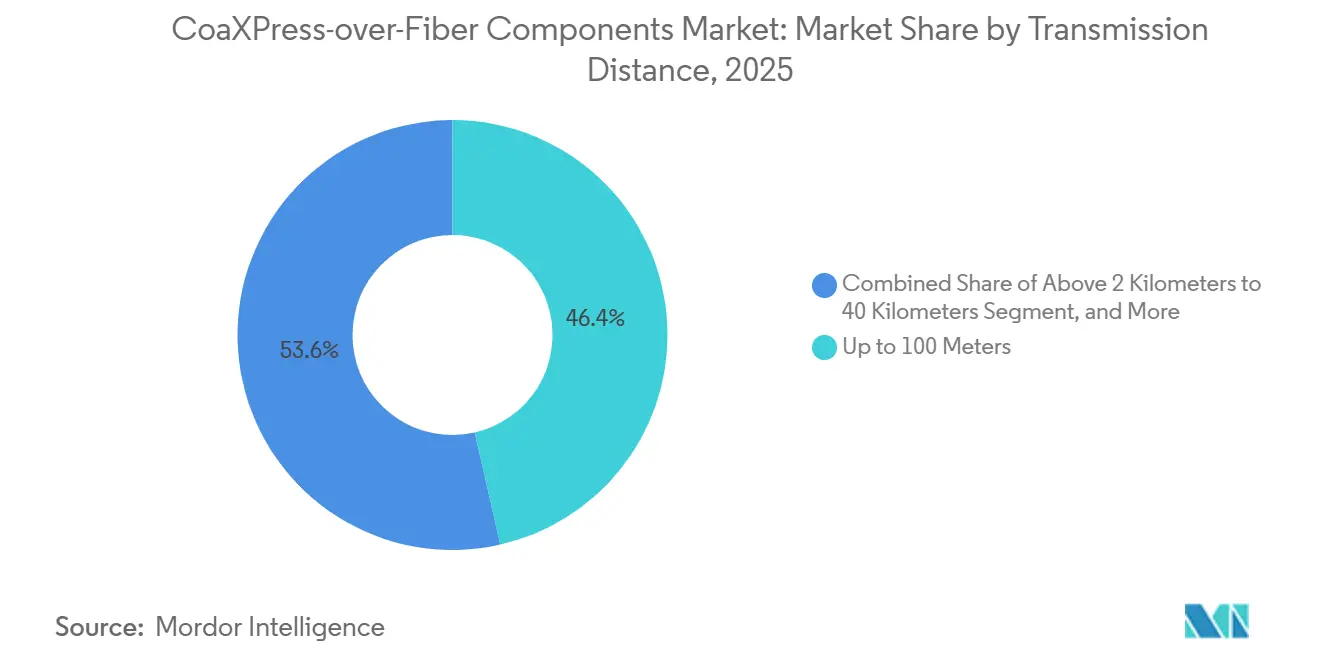
- Par distance de transmission, les liaisons jusqu'à 100 mètres représentaient 46,43 % du chiffre d'affaires en 2025, tandis que la plage de 2 à 40 kilomètres devrait croître à un CAGR de 13,83 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication de semi-conducteurs et de circuits intégrés détenait 24,73 % du chiffre d'affaires en 2025, tandis que les fabricants automobiles et de batteries devraient se développer à un CAGR de 13,97 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 39,57 % du chiffre d'affaires mondial en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des composants CoaXPress-over-Fiber
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en vision industrielle haute résolution et à faible latence | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Distances caméra-hôte plus longues dans l'inspection distribuée | +2.0% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Immunité aux interférences électromagnétiques dans les environnements difficiles | +1.6% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Disponibilité des composants Ethernet et mise à l'échelle de la bande passante | +1.3% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation par fibre des bases de caméras CoaXPress installées | +0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Acheminement optique des données pour l'inspection TDI multi-étapes | +0.7% | Usines de semi-conducteurs d'Asie-Pacifique et impression et emballage européens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en vision industrielle haute résolution et à faible latence
Les capteurs de vision industrielle prennent désormais en charge des dizaines de mégapixels et des centaines d'images par seconde, ce qui accroît la pression sur les interfaces de caméra. Le CXP-12 sur cuivre a une limite pratique de câble de 40 mètres, tandis qu'une connexion à 50 Gbps peut nécessiter 4 liaisons coaxiales séparées. Le marché des composants CoaXPress-over-Fiber prend en charge une bande passante équivalente via un module QSFP+ et un seul câble à fibre optique. Cette configuration réduit le nombre de câbles, de connecteurs et de points de défaillance potentiels dans les cellules d'inspection complexes. L'informatique de périphérie centralisée nécessite également une livraison de données cohérente à partir de réseaux de caméras multiples. Les fabricants d'écrans à panneaux plats et d'emballages avancés envisagent de plus en plus les connexions par fibre lors de la conception du système plutôt qu'après l'installation.
Distances caméra-hôte plus longues dans l'inspection distribuée
CoaXPress-over-Fiber prend en charge des liaisons allant jusqu'à 120 kilomètres sur fibre monomode et 550 mètres sur fibre multimode. Ces distances dépassent la limite pratique de 40 mètres du coaxial en cuivre CoaXPress.[1] La portée plus longue renforce le marché des composants CoaXPress-over-Fiber en permettant des réseaux de caméras dans de grandes halles de production, sur des portiques mobiles et dans des salles de contrôle protégées. Les usines de semi-conducteurs constituent un cas d'utilisation pertinent, car les cloisons de salle blanche peuvent séparer les outils d'inspection de l'infrastructure informatique. Une liaison directe par fibre supprime également les alimentations des répéteurs, les versions de micrologiciel et les besoins de maintenance. Ces avantages opérationnels peuvent réduire la complexité du cycle de vie des systèmes d'inspection distribués.
Immunité aux interférences électromagnétiques dans les environnements difficiles
La fibre transporte la lumière à travers un cœur en verre non conducteur et ne rayonne ni ne reçoit de signaux électromagnétiques. Cette propriété contribue à prévenir les artefacts de bruit et les erreurs de paquets à proximité d'équipements haute tension, d'outils de gravure plasma, de chauffages par induction et de variateurs de fréquence. Le marché des composants CoaXPress-over-Fiber bénéficie de cette protection dans les lignes de soudage automobile et de production de batteries qui fonctionnent dans des conditions exigeantes. KAYA Instruments positionne sa carte d'acquisition Komodo III Quad pour les déploiements aérospatiaux et en usine à fort rayonnement électromagnétique nécessitant une isolation galvanique.[2] La fibre peut également simplifier la gestion des câbles dans les installations de dispositifs médicaux et pharmaceutiques. Son immunité reste pertinente à mesure que la bande passante des interfaces augmente.
Disponibilité des composants Ethernet standard et mise à l'échelle de la bande passante
Le marché des composants CoaXPress-over-Fiber utilise des composants de couche physique Ethernet standard, notamment des modules SFP+ pour 10 Gbps et des modules QSFP+ pour 40 Gbps. L'accès à ces chaînes d'approvisionnement peut améliorer la disponibilité par rapport aux assemblages en cuivre spécialisés. La spécification CoaXPress v3.0 prévue est attendue plus tard en 2026 et est destinée à prendre en charge nativement la fibre à un débit nominal de 25 Gbps par voie. L'infrastructure fibre existante pourrait donc prendre en charge les futures bandes passantes des caméras sans remplacement complet des câbles. Euresys propose déjà une carte d'acquisition QSFP28 avec 4 voies à 25 Gbps et une bande passante hôte PCIe Gen 4 x8 de 12 500 Mo/s. L'orientation produit indique que la technologie progresse d'une feuille de route de spécification vers du matériel déployable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité d'intégration système et alimentation séparée des caméras | -2.1% | Mondial | Moyen terme (2-4 ans) |
| Disponibilité limitée de caméras CoaXPress-over-Fiber natives | -1.7% | Mondial, aigu en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Interopérabilité fragmentée et exigences de validation | -1.2% | Mondial, concentré en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences en matière de conception spécialisée et de capacités de service | -0.8% | Mondial, aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration système plus élevée et alimentation séparée des caméras
Le CoaXPress en cuivre peut utiliser l'alimentation par CoaXPress (Power over CoaXPress) pour fournir de l'énergie via le même câble. La fibre ne peut pas transporter de courant électrique, de sorte que chaque caméra CoaXPress-over-Fiber nécessite un chemin d'alimentation séparé. Cette exigence impose une contrainte d'adoption sur le marché des composants CoaXPress-over-Fiber lorsque de grands réseaux nécessitent une gestion individuelle de l'alimentation. BitFlow a introduit le module QFi en mars 2025 pour connecter une caméra CXP standard à la fibre tout en fournissant 13 W d'alimentation PoCXP jusqu'à 10 Gbps. Le module peut réduire les obstacles à la modernisation, mais il ajoute du matériel, un point de calibration et un mode de défaillance possible. Cela reste important pour les projets d'automatisation sensibles aux coûts avec de nombreuses caméras.[3]
Disponibilité limitée de caméras CoaXPress-over-Fiber natives
La base installée comprend de nombreuses caméras CoaXPress conçues avant que l'extension CoF ne soit normalisée en 2021. Les modèles natifs avec optique intégrée dans la caméra restent moins courants que les modèles de caméras en cuivre. Vieworks a présenté la VC-21 MHF à Automatica 2025, avec une résolution de 21 MP et 575 images par seconde via CoaXPress-over-Fiber. Ce choix limité contraint le marché des composants CoaXPress-over-Fiber car les constructeurs de systèmes peuvent avoir besoin de modules de pont externes. Ces configurations augmentent le coût d'intégration et réduisent la simplicité d'installation associée aux systèmes CoaXPress traditionnels. Les fournisseurs de caméras doivent équilibrer les produits fibre haut de gamme face à la demande existante plus importante pour les modèles à base de cuivre.[4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant : les caméras dominent le chiffre d'affaires tandis que les modules émetteurs-récepteurs se développent le plus rapidement
Les caméras détenaient 31,83 % du chiffre d'affaires en 2025, ce qui en fait la plus grande catégorie de composants. Leur rôle reflète le remplacement continu des systèmes Camera Link et CoaXPress en cuivre par des plateformes d'imagerie à débit plus élevé. Les cartes d'acquisition et d'interface restent essentielles car chaque installation de caméra nécessite une connexion QSFP+ ou QSFP28 compatible côté hôte. Le secteur des composants CoaXPress-over-Fiber lie donc directement la demande de caméras à la demande de cartes d'acquisition. OKI Electric Wire a introduit un câble CoaXPress 2.0 de type K de 3,7 mm en novembre 2025 avec une durabilité de 50 millions de cycles de flexion pour les équipements d'inspection de semi-conducteurs sur bras robotiques. Ce produit montre que les câbles et accessoires peuvent se différencier par leurs performances mécaniques plutôt que d'être traités comme de simples compléments.
Les modules émetteurs-récepteurs optiques devraient se développer à un CAGR de 13,63 % jusqu'en 2031, le taux le plus élevé parmi les types de composants. La taille du marché des composants CoaXPress-over-Fiber pour les modules émetteurs-récepteurs optiques est soutenue par l'adoption des facteurs de forme QSFP+ et QSFP28 issus des chaînes d'approvisionnement Ethernet établies. Basler a introduit la carte d'acquisition imaFlex 2 Dual 100 en avril 2026, dotée de deux ports QSFP28 offrant 100 Gbps par connecteur. Les convertisseurs de signal, les cœurs IP de pont, les pilotes, les SDK, les connecteurs et les accessoires complètent l'ensemble des catégories. Allied Vision propose un cœur IP de pont sous licence pour les fabricants de caméras OEM souhaitant une capacité CoF native sans développer le pont de protocole en interne. Ces options offrent aux OEM plusieurs façons d'ajouter le support de la fibre à différentes étapes de la conception du produit.


Par type de fibre : les câbles optiques actifs conservent la base installée tandis que la fibre monomode se développe
Les câbles optiques actifs détenaient 38,67 % du chiffre d'affaires par type de fibre en 2025. Leur optique intégrée et leur conception pré-terminée simplifient les installations, car les clients n'ont pas besoin d'émetteurs-récepteurs séparés ni de câbles de raccordement. Leur positionnement en termes de coût est le plus avantageux pour des distances de 100 mètres ou moins. La taille du marché des composants CoaXPress-over-Fiber associée aux câbles optiques actifs bénéficie des volumes de production des centres de données qui ont réduit les coûts unitaires. Ces câbles sont pratiques pour les cellules d'usine nécessitant une bande passante plus élevée et une immunité électromagnétique sur des distances de transmission relativement courtes. Ils offrent également une voie de transition claire pour les installations qui s'éloignent des assemblages en cuivre de haute qualité.
La fibre monomode devrait se développer à un CAGR de 13,27 % jusqu'en 2031, le taux le plus rapide dans cette segmentation. Les projets d'usines de semi-conducteurs et les applications aérospatiales nécessitent des distances caméra-hôte pouvant dépasser la capacité de 550 mètres de la fibre multimode. KAYA Instruments indique que son convertisseur CoaXPress vers CoaXPress-over-Fiber prend en charge jusqu'à 80 kilomètres sur fibre monomode et 300 mètres sur fibre multimode. La fibre multimode est utilisée pour les applications à moyenne portée, notamment les grandes lignes d'inspection optique automatisée et les postes de vision automobile. La connexion directe en cuivre et les liaisons hybrides restent pertinentes dans les déploiements à courte portée et sensibles aux coûts. Le secteur des composants CoaXPress-over-Fiber bénéficie également du chevauchement de la chaîne d'approvisionnement entre l'imagerie industrielle et les produits optiques pour centres de données.
Par distance de transmission : les liaisons courtes dominent le chiffre d'affaires tandis que les déploiements de 2 à 40 kilomètres s'accélèrent
Les liaisons jusqu'à 100 mètres détenaient 46,43 % du chiffre d'affaires en 2025. Ce segment couvre les systèmes en atelier où la consolidation de la bande passante et la protection contre les interférences électromagnétiques importent davantage que la portée étendue. Cette plage de distance reflète la large base installée de caméras industrielles et d'ordinateurs hôtes situés dans la même zone de production. La plage de 101 mètres à 2 kilomètres dessert les systèmes d'inspection couvrant les ateliers de carrosserie automobile, les installations de circuits imprimés et les lignes d'emballage. La fibre évite les répéteurs multiples que les longues liaisons en cuivre nécessiteraient autrement. Le segment reste un point d'entrée pratique pour les fabricants qui ont besoin de gains de performance sans câblage à l'échelle d'un campus.
La plage de 2 à 40 kilomètres devrait se développer à un CAGR de 13,83 % jusqu'en 2031. La taille du marché des composants CoaXPress-over-Fiber pour cette plage est liée aux campus de semi-conducteurs, aux hangars aérospatiaux et aux sites de surveillance industrielle à distance. BitFlow indique que sa carte d'acquisition Claxon et son module QFi prennent en charge des liaisons en fibre monomode allant jusqu'à 120 kilomètres. Le matériel disponible prend donc en charge des liaisons plus longues que ce que de nombreuses installations actuelles nécessitent. Au-delà de 40 kilomètres reste une catégorie plus restreinte pertinente pour la défense, la surveillance à distance et l'instrumentation scientifique. Ces applications valorisent la transmission déterministe sur des distances que d'autres interfaces de vision industrielle pourraient ne pas prendre en charge aussi efficacement.
Par secteur d'utilisation final : la fabrication de semi-conducteurs est en tête tandis que l'inspection des batteries se développe le plus rapidement
La fabrication de semi-conducteurs et de circuits intégrés détenait 24,73 % du chiffre d'affaires en 2025. L'emballage avancé et l'inspection des plaquettes nécessitent un traitement de données à haut débit, notamment lorsque les systèmes à balayage linéaire fonctionnent à haute résolution. La caméra TDI Racer 2 XL de Basler fonctionne à une cadence de ligne allant jusqu'à 500 kHz et une résolution de 16K, avec 256 étages TDI, dans son système CoF d'avril 2026. Ce secteur vertical est un élément central du marché des composants CoaXPress-over-Fiber car il nécessite des interfaces validées pour l'inspection de précision. Les exigences d'équipement liées à l'ISO 9001 et aux normes SEMI soutiennent également les architectures d'imagerie standardisées. La production d'électronique et de circuits imprimés, l'aérospatiale et la défense, l'imagerie médicale, la fabrication pharmaceutique et de sciences de la vie, la production industrielle, ainsi que l'impression, l'emballage et l'inspection de bandes alimentent la demande dans le reste de la base d'utilisateurs finaux.
Les fabricants automobiles et de batteries devraient se développer à un CAGR de 13,97 % jusqu'en 2031. L'inspection des cellules de batteries nécessite une couverture optique complète des feuilles d'électrodes et requiert un placement des caméras pouvant dépasser les limites des câbles en cuivre. GM a utilisé des caméras d'imagerie gazeuse basées sur l'IA et l'informatique de périphérie dans son système d'inspection automatisée de plateaux de batteries BVSeal en 2025. La plateforme IA VisionTools d'Atlas Copco a été déployée pour l'inspection de l'assemblage de batteries de véhicules électriques en 2025. Ces déploiements montrent que les systèmes de vision sont utilisés à davantage d'étapes d'assemblage plutôt qu'uniquement en fin de ligne. Ce placement plus large accroît le besoin de liaisons d'imagerie fiables dans les grandes installations de production.
Analyse géographique
L'Amérique du Nord détenait 39,57 % du chiffre d'affaires mondial en 2025. La région bénéficie de fonderies de semi-conducteurs, d'intégrateurs aérospatiaux et de fabricants OEM de vision industrielle qui peuvent spécifier des systèmes à fibre dès la phase de conception. Les États-Unis dominent la base régionale, tandis que le Canada et le Mexique ajoutent de la demande via l'inspection de la chaîne d'approvisionnement automobile et l'assemblage de batteries de véhicules électriques. Le leadership de l'Amérique du Nord sur le marché des composants CoaXPress-over-Fiber est également soutenu par les installations CoaXPress en cuivre qui peuvent être modernisées avec de la fibre. Le module QFi de BitFlow peut aider les utilisateurs de caméras existants à effectuer cette transition avec des modifications initiales d'équipement réduites.
L'Europe est le deuxième marché régional. Les clusters de vision industrielle allemands autour de Munich et Stuttgart soutiennent la demande des fournisseurs de caméras et des intégrateurs de systèmes. Basler a introduit son système de vision TDI CoaXPress-over-Fiber complet en avril 2026, tandis que Chromasens a introduit l'allPIXA evo 16k en janvier 2025 et l'allPIXA evo 32k en septembre 2025. L'inspection d'impression, d'emballage et d'écrans à panneaux plats soutient la demande à moyenne distance en Allemagne, en Italie et en France. Le Royaume-Uni, la France, l'Italie et l'Espagne ajoutent de la demande via les fournisseurs automobiles qui déploient l'inspection en ligne des batteries et des panneaux de carrosserie.
L'Asie-Pacifique devrait se développer à un CAGR de 12,87 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide. Le Japon est stratégiquement important car la Japan Industrial Imaging Association héberge la spécification CoaXPress, et les fournisseurs nationaux développent des produits compatibles. OKI Electric Wire a introduit son câble fin et hautement flexible pour l'inspection de semi-conducteurs en novembre 2025 et a fixé un objectif de ventes pour l'exercice 2026 de 100 millions JPY (700 000 USD). La Corée du Sud et le Japon accueillent des installations de panneaux OLED et de mémoire flash NAND nécessitant une inspection TDI à haut débit. La Chine étend l'adoption du CXP-12 dans sa base nationale de vision industrielle, tandis que l'expansion de la fabrication électronique en Inde crée une demande précoce pour les systèmes d'inspection. L'Amérique du Sud reste plus modeste, le secteur automobile brésilien apportant la contribution principale, tandis que le Moyen-Orient et l'Afrique présentent une demande isolée liée à la défense et à la surveillance des infrastructures.

Paysage concurrentiel
Le marché des composants CoaXPress-over-Fiber présente une fragmentation parmi les fournisseurs de cartes d'acquisition et de convertisseurs de signal. Basler AG, Euresys, KAYA Instruments, BitFlow et Advantech ont une présence significative dans ces catégories. Les caméras, les émetteurs-récepteurs et les accessoires restent plus fragmentés car les fournisseurs se concurrencent par des performances spécialisées ou des prix régionaux. Le marché des composants CoaXPress-over-Fiber est de plus en plus défini par l'intégration système validée plutôt que par une spécification de composant unique. Ce changement fait de la compatibilité entre caméras, cartes d'acquisition, modules fibre, câbles et logiciels un facteur de sélection important.
Basler a introduit un système de vision TDI complet en avril 2026 combinant sa caméra TDI Racer 2 XL, la carte d'acquisition imaFlex 2 Dual 100, des modules QSFP28, des câbles et le logiciel Pylon. Le package cible l'inspection des plaquettes, des cellules de batteries, des écrans à panneaux plats et des circuits imprimés. Active Silicon a introduit la carte d'acquisition FireBird CoaXPress over Fiber 4xCOF-12 à 40 Gbps en juin 2025 utilisant des connecteurs compatibles QSFP+. Allied Vision propose un cœur IP de pont sous licence pour les OEM souhaitant intégrer le protocole dans des conceptions FPGA personnalisées. Ces stratégies réduisent la nécessité pour les acheteurs d'assembler et de valider chaque partie de la liaison de manière indépendante.
Euresys propose un produit Coaxlink QSFP28 avec un taux d'acquisition de 100 Gbps et 8 Go de mémoire embarquée pour la gestion des rafales. Cette approche se concentre sur les projets d'inspection de semi-conducteurs où le débit et la fiabilité peuvent l'emporter sur le coût par gigabit. Les fournisseurs ajoutent également des fonctions de prétraitement d'image qui peuvent réduire les besoins de stockage et de calcul dans l'inspection à haut volume. En parallèle, la vision 25GigE et 100GigE restent des alternatives pour les applications qui valorisent la flexibilité réseau plutôt que la latence déterministe. La production d'émetteurs-récepteurs Ethernet de base peut exercer une pression sur les marges des modules optiques, mais elle peut également améliorer la disponibilité et la sécurité d'approvisionnement. Le marché des composants CoaXPress-over-Fiber est donc susceptible de récompenser les fournisseurs qui combinent bande passante, interopérabilité et support de déploiement validé.
Leaders du secteur des composants CoaXPress-over-Fiber
-
Euresys S.A.
-
Basler AG
-
KAYA Instruments Ltd.
-
Active Silicon Limited
-
BitFlow, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Basler AG a introduit un système de vision TDI CoaXPress-over-Fiber complet comprenant la caméra à balayage linéaire TDI racer 2 XL (résolution 16K, cadence de ligne jusqu'à 500 kHz, 256 étages TDI, capteur CMOS GPixel GLT5016BSI) associée à la carte d'acquisition imaFlex 2 Dual 100 (deux ports QSFP28, 100 Gbps par port, interface PCIe). Le prétraitement d'image intégré offre une réduction de bande passante de 20 à 50 %, réduisant les besoins de stockage et de calcul en aval. Le système cible les applications d'inspection de plaquettes et de semi-conducteurs, d'inspection de cellules de batteries, d'écrans à panneaux plats et de circuits imprimés.
- Mars 2026 : Onto Innovation a lancé la plateforme d'inspection et de métrologie Dragonfly G5 pour la détection de défauts macro 2D/3D sous-microniques, capable d'identifier des défauts aussi petits que 150 nm sur les nœuds de processus d'emballage avancé et de face avant. Le système intègre une vision basée sur l'IA et un éclairage multimode, stimulant la demande de liaisons d'imagerie CoF à ultra-haut débit requises par les outils d'inspection de semi-conducteurs de nouvelle génération.
- Mars 2025 : OKI Electric Wire (Japon) a lancé le câble CoaXPress 2.0 de type K fin, avec un diamètre extérieur de 3,7 mm et une durabilité de 50 millions de cycles de flexion pour les sections mobiles et sur bras robotiques dans les équipements d'inspection de fabrication de semi-conducteurs. La production en masse dans l'usine d'OKI à Gunma a débuté en novembre 2025, avec un objectif de ventes pour l'exercice 2026 de 100 millions JPY (700 000 USD).
- Septembre 2025 : Chromasens GmbH a lancé la caméra à balayage linéaire allPIXA evo 32k, combinant un capteur CMOS monochrome de 32 768 pixels avec une interface CXP-12 à quatre voies (50 Gbps au total) et une cadence de ligne maximale de 73 kHz à pleine résolution. Les applications cibles comprennent l'inspection automatisée à haute vitesse et le contrôle qualité dans l'inspection de bandes, d'impression et de substrats de semi-conducteurs.


Périmètre du rapport mondial sur le marché des composants CoaXPress-over-Fiber
Les composants CoaXPress-over-Fiber désignent l'infrastructure matérielle et logicielle spécialisée qui étend la norme d'interface CoaXPress sur des réseaux à fibre optique, permettant une transmission de données à large bande passante, à faible latence et à isolation électrique pour les systèmes de vision industrielle sur de longues distances dans des environnements de fabrication exigeants.
Le rapport sur le marché des composants CoaXPress-over-Fiber est segmenté par type de composant (caméras incluant les caméras à balayage de surface, à balayage linéaire, haute vitesse et TDI ; cartes d'acquisition et d'interface ; convertisseurs de signal CoaXPress vers fibre ; modules émetteurs-récepteurs optiques ; câbles à fibre optique et câbles optiques actifs ; connecteurs, adaptateurs et accessoires ; cœurs IP de pont CoaXPress-over-Fiber ; et pilotes, SDK et logiciels de vision), type de fibre (fibre monomode, fibre multimode, câble optique actif, et connexion directe en cuivre et liaisons hybrides), distance de transmission (jusqu'à 100 mètres, de 101 mètres à 2 kilomètres, de plus de 2 kilomètres à 40 kilomètres, et plus de 40 kilomètres), secteur d'utilisation final (fabrication de semi-conducteurs et de circuits intégrés, fabrication d'électronique et de circuits imprimés, fabricants automobiles et de batteries, aérospatiale et défense, imagerie médicale et fabrication de dispositifs médicaux, fabrication pharmaceutique et de sciences de la vie, fabrication industrielle et machines, impression, emballage et inspection de bandes, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras | Caméras à balayage de surface |
| Caméras à balayage linéaire | |
| Caméras haute vitesse | |
| Caméras TDI | |
| Cartes d'acquisition et d'interface | |
| Convertisseurs de signal CoaXPress vers fibre | |
| Modules émetteurs-récepteurs optiques | |
| Câbles à fibre optique et câbles optiques actifs | |
| Connecteurs, adaptateurs et accessoires | |
| Cœurs IP de pont CoaXPress-over-Fiber | |
| Pilotes, SDK et logiciels de vision |
| Fibre monomode |
| Fibre multimode |
| Câble optique actif |
| Connexion directe en cuivre et liaisons hybrides |
| Jusqu'à 100 mètres |
| De 101 mètres à 2 kilomètres |
| De plus de 2 kilomètres à 40 kilomètres |
| Plus de 40 kilomètres |
| Fabrication de semi-conducteurs et de circuits intégrés |
| Fabrication d'électronique et de circuits imprimés |
| Fabricants automobiles et de batteries |
| Aérospatiale et défense |
| Imagerie médicale et fabrication de dispositifs médicaux |
| Fabrication pharmaceutique et de sciences de la vie |
| Fabrication industrielle et machines |
| Impression, emballage et inspection de bandes |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de composant | Caméras | Caméras à balayage de surface | |
| Caméras à balayage linéaire | |||
| Caméras haute vitesse | |||
| Caméras TDI | |||
| Cartes d'acquisition et d'interface | |||
| Convertisseurs de signal CoaXPress vers fibre | |||
| Modules émetteurs-récepteurs optiques | |||
| Câbles à fibre optique et câbles optiques actifs | |||
| Connecteurs, adaptateurs et accessoires | |||
| Cœurs IP de pont CoaXPress-over-Fiber | |||
| Pilotes, SDK et logiciels de vision | |||
| Par type de fibre | Fibre monomode | ||
| Fibre multimode | |||
| Câble optique actif | |||
| Connexion directe en cuivre et liaisons hybrides | |||
| Par distance de transmission | Jusqu'à 100 mètres | ||
| De 101 mètres à 2 kilomètres | |||
| De plus de 2 kilomètres à 40 kilomètres | |||
| Plus de 40 kilomètres | |||
| Par secteur d'utilisation final | Fabrication de semi-conducteurs et de circuits intégrés | ||
| Fabrication d'électronique et de circuits imprimés | |||
| Fabricants automobiles et de batteries | |||
| Aérospatiale et défense | |||
| Imagerie médicale et fabrication de dispositifs médicaux | |||
| Fabrication pharmaceutique et de sciences de la vie | |||
| Fabrication industrielle et machines | |||
| Impression, emballage et inspection de bandes | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des composants CoaXPress-over-Fiber ?
Le marché des composants CoaXPress-over-Fiber était évalué à 82,15 millions USD en 2025 et est estimé à 89,77 millions USD en 2026. Il devrait atteindre 150,22 millions USD d'ici 2031 à un CAGR de 10,85 %.
Quel composant domine le chiffre d'affaires dans les systèmes CoaXPress-over-Fiber ?
Au sein du marché des composants CoaXPress-over-Fiber, les caméras ont dominé le chiffre d'affaires des composants avec une part de 31,83 % en 2025. Les modules émetteurs-récepteurs optiques devraient enregistrer le CAGR de composant le plus rapide à 13,63 % jusqu'en 2031.
Pourquoi la fibre monomode gagne-t-elle en adoption dans la vision industrielle ?
Sur le marché des composants CoaXPress-over-Fiber, la fibre monomode prend en charge de longues liaisons caméra-hôte dans les usines de semi-conducteurs, les installations aérospatiales et d'autres sites distribués. Elle devrait se développer à un CAGR de 13,27 % jusqu'en 2031.
Quels utilisateurs finaux stimulent la demande d'équipements CoF ?
Sur le marché des composants CoaXPress-over-Fiber, la fabrication de semi-conducteurs et de circuits intégrés était en tête avec une part de 24,73 % en 2025. Les fabricants automobiles et de batteries devraient se développer à un CAGR de 13,97 % jusqu'en 2031.
Quelle région se développe le plus rapidement pour les composants CoF ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,87 % jusqu'en 2031. Le Japon, la Corée du Sud, la Chine et l'Inde soutiennent la demande via la fabrication de semi-conducteurs, d'écrans et d'électronique.
Qu'est-ce qui freine l'adoption des systèmes CoaXPress à fibre optique ?
Les systèmes à fibre nécessitent une alimentation séparée pour les caméras, et la disponibilité des caméras CoF natives reste limitée. La validation de l'interopérabilité et les besoins en services spécialisés peuvent également ralentir l'adoption.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

