
Taille et part du marché des composants de connectivité USB3 Vision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 648.74 Millions de dollars américains |
| Taille du Marché (2031) | 937.05 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants de connectivité USB3 Vision par Mordor Intelligence
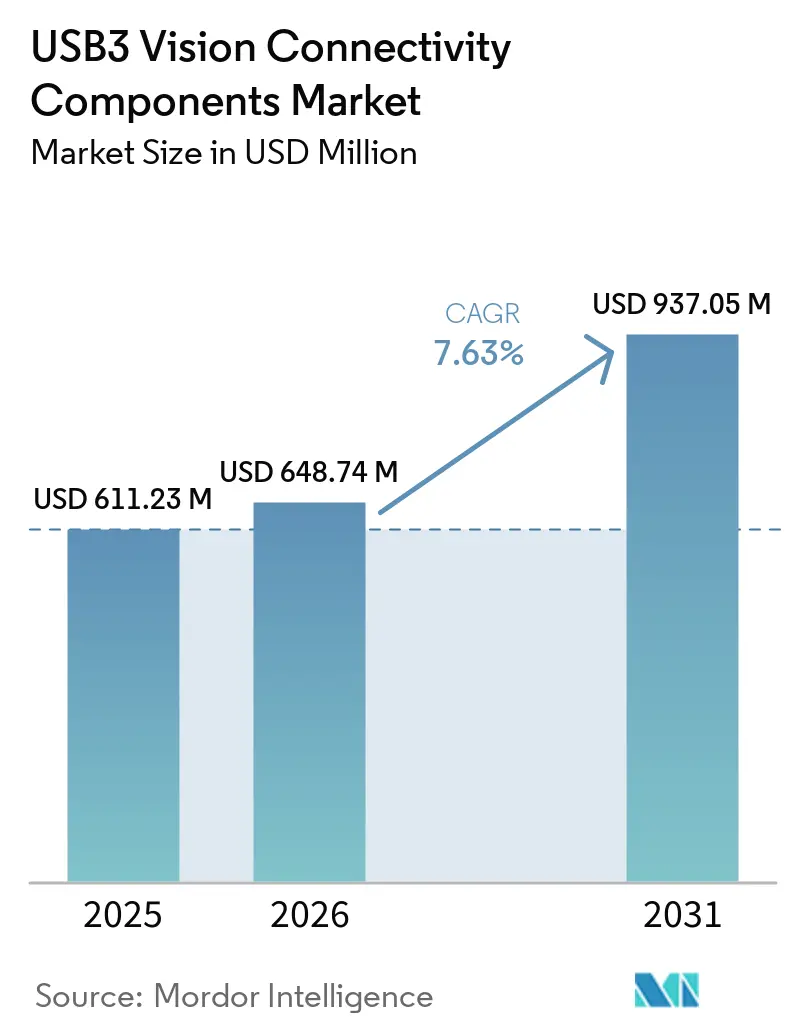
La taille du marché des composants de connectivité USB3 Vision devrait passer de 611,23 millions USD en 2025 à 648,74 millions USD en 2026, puis à 937,05 millions USD d'ici 2031, enregistrant un CAGR de 7,63 % entre 2026 et 2031. Le marché des composants de connectivité USB3 Vision bénéficie de la norme USB3 Vision 1.2 et de la conformité GenICam, qui permet à de nombreuses cellules d'inspection à vitesse moyenne de fonctionner sans cartes d'acquisition d'images. Un seul câble peut transporter l'alimentation et les données sur des distances allant jusqu'à 5 mètres, réduisant les travaux d'installation dans les lignes de montage en surface, de conditionnement de semi-conducteurs et d'inspection optique. La version GenICam 2025.10 et son plan de test d'extension de câble renforcent l'interopérabilité pour les déploiements de câbles actifs et de fibres hybrides. La demande s'oriente vers des produits actifs, programmables et embarqués, à mesure que le traitement en périphérie devient plus courant sur les lignes de production. Les limites de distance, de bande passante, d'alimentation et les besoins de qualification des hôtes laissent encore de la place à GigE Vision, CoaXPress et Camera Link HS dans les installations plus grandes ou à bande passante plus élevée.
Points clés du rapport
- Par type de produit, les câbles et assemblages de câbles USB3 Vision représentaient 43,27 % de la taille du marché des composants de connectivité USB3 Vision en 2025, tandis que les interfaces vidéo embarquées et les cœurs IP devraient se développer à un CAGR de 10,42 % jusqu'en 2031.
- Par technologie de câble, les câbles en cuivre à paires torsadées détenaient 51,36 % du chiffre d'affaires en 2025, tandis que les câbles optiques actifs devraient se développer à un CAGR de 10,27 % jusqu'en 2031.
- Par architecture de composant, les composants en cuivre passifs représentaient 46,18 % du chiffre d'affaires en 2025, tandis que les composants optiques actifs devraient se développer à un CAGR de 10,86 % jusqu'en 2031.
- Par industrie utilisatrice finale, les fabricants d'électronique et de semi-conducteurs détenaient 27,84 % de la part du marché des composants de connectivité USB3 Vision en 2025 et devraient se développer à un CAGR de 9,38 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,63 % du chiffre d'affaires mondial en 2025 et devrait se développer à un CAGR de 9,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des composants de connectivité USB3 Vision
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interopérabilité standardisée basée sur GenICam | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Adoption plug-and-play sur les architectures PC standard | +1.7% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Vision embarquée et déploiement de l'IA en périphérie | +1.4% | Cœur Asie-Pacifique, s'étendant à l'Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences croissantes de débit d'inspection haute résolution | +1.1% | Cœur Asie-Pacifique, secondaire en Europe | Long terme (≥ 4 ans) |
| Connectivité USB3 Vision active et optique à plus longue portée | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Synchronisation multi-caméras dans les cellules d'inspection compactes | +0.6% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'interopérabilité standardisée basée sur GenICam ouvre la conception de cellules multi-fournisseurs
L'EMVA a publié le package GenICam 2025.10 fin 2025, incluant GenApi 3.5 et GenTL 1.6. La version a étendu la prise en charge logicielle du mode de transfert de conteneur GenDC et davantage d'options de description de périphériques. Un seul environnement d'exécution peut donc gérer des caméras conformes utilisant GigE Vision, USB3 Vision, CoaXPress et Camera Link HS. Cela réduit le besoin de fichiers de configuration séparés dans les cellules d'inspection multi-fournisseurs. Pour le marché des composants de connectivité USB3 Vision, les câbles, concentrateurs et cœurs IP certifiés peuvent accéder à un écosystème logiciel plus large une fois qu'ils ont réussi les tests de conformité applicables. Le processus de certification favorise également les fournisseurs qui investissent dans la qualification et peut réduire le travail de validation sur les sites d'usine.[1]
L'adoption plug-and-play sur les architectures PC standard stimule les déploiements en volume
USB3 Vision utilise des contrôleurs hôtes PC standard et ne nécessite pas de cartes d'acquisition d'images propriétaires dans de nombreuses installations. Cela réduit les exigences en matière d'équipement et de maintenance pour les petites cellules de caméras. Basler pylon et IDS peak utilisent la couche de transport GenICam en espace utilisateur, ce qui simplifie le remplacement des câbles et les mises à jour du micrologiciel. Le marché des composants de connectivité USB3 Vision dispose donc d'une base durable dans les applications qui privilégient la maintenabilité par rapport à la bande passante maximale. Cela s'applique aux premiers acheteurs de caméras à prix plus bas dans les lignes de montage en surface en expansion en Asie du Sud-Est et en Inde. La loi européenne sur la cyberrésilience, qui devient applicable à partir de décembre 2027, soutient également l'intérêt pour les piles SDK avec des chaînes de signature de micrologiciel auditables.[2]
Le déploiement de la vision embarquée et de l'IA en périphérie élève la demande de cœurs IP
Le déplacement du traitement de l'IA vers la ligne d'inspection réduit la nécessité d'envoyer chaque image à un système distant. Cela soutient la demande de transport USB3 Vision embarqué dans les conceptions FPGA et de système sur puce. Lattice a mis à jour sa conception de référence CrossLinkU-NX USB3 Vision en février 2026 et a publié un nouveau flux binaire en juin 2026. La conception connecte un capteur MIPI CSI-2 à un hôte USB3 SuperSpeed tout en utilisant un processeur intégré et un environnement logiciel. Cognex a également étendu son modèle cloud-vers-périphérie en plaçant des modèles d'inspection entraînés sur des contrôleurs de vision locaux. Le marché des composants de connectivité USB3 Vision peut en bénéficier car chaque nouvelle plateforme en périphérie crée des opportunités de conception pour les IP de transport et les modules d'interface embarqués.[3]
Les exigences croissantes de débit d'inspection haute résolution approfondissent les cycles de qualification des câbles
Les systèmes d'inspection de semi-conducteurs nécessitent de plus en plus une haute résolution d'image avec des temps de cycle courts. IDS a utilisé sa caméra USB3 Vision uEye CP avec un capteur Sony IMX183 de 20,44 MP dans des systèmes de transfert de puces Micro-LED et de liaison de puces HBM en 2025. Allied Vision a également introduit la caméra à balayage linéaire allPIXA evo 32k en octobre 2025, avec des cadences de ligne de 73 kHz à 32 768 pixels. Ces applications imposent des exigences soutenues sur les assemblages de câbles et les cartes d'interface hôte. Le marché des composants de connectivité USB3 Vision bénéficie d'une demande de remplacement lorsqu'une augmentation de la résolution nécessite une nouvelle qualification du lien. Ce cycle de remplacement peut se produire indépendamment du cycle de renouvellement des caméras.[4]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites de distance et de bande passante des câbles passifs | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Contraintes d'alimentation pour les caméras haute performance | -0.6% | Mondial, prononcé en Asie-Pacifique | Moyen terme (2-4 ans) |
| Risque de qualification du jeu de puces hôte, des pilotes et de l'intégrité du signal | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Substitution par GigE Vision, CoaXPress et Camera Link HS | -0.5% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les limites de distance et de bande passante des câbles passifs contraignent les déploiements en grandes cellules
Les liaisons en cuivre passif sont généralement limitées à 5 mètres et peuvent nécessiter des distances plus courtes dans des configurations exigeantes. Les performances sur de plus longues distances dépendent du contrôleur hôte, du blindage du câble et de la demande d'alimentation de la caméra. Cela contraint le marché des composants de connectivité USB3 Vision car cela ajoute un travail de qualification que GigE Vision peut éviter avec des longueurs de câble bien plus importantes. L'EZ-USB FX10 d'Infineon dans un câble passif 3M de 5 mètres prend en charge un fonctionnement à 10 Gbps et améliore la tolérance au signal. Cependant, le contenu supplémentaire du contrôleur réduit l'avantage de coût d'USB3 Vision par rapport aux interfaces concurrentes pour les liaisons de 5 à 15 mètres. Les solutions de répéteur actif et optique résolvent le problème mais ajoutent des exigences de gestion de l'alimentation et de qualification.
Les contraintes d'alimentation pour les caméras haute performance limitent les configurations de bus multi-caméras
L'alimentation du bus USB est limitée à 4,5 W par port dans la configuration d'alimentation USB3 déclarée. Les caméras à balayage de zone haute résolution avec refroidissement ou traitement embarqué peuvent approcher ou dépasser cette limite. Un concentrateur partagé distribue le courant de bus disponible entre les caméras connectées et peut créer des risques de chute de tension lors d'inspections en rafale. IDS Imaging et Basler utilisent des fonctionnalités de gestion de l'alimentation et des conceptions de caméras à faible consommation, mais ces mesures ne modifient pas la limite d'alimentation sous-jacente. Dans les usines de semi-conducteurs d'Asie-Pacifique, les stations équipées de 8 caméras ou plus peuvent nécessiter des concentrateurs alimentés en externe ou une interface alternative. Cela augmente la nomenclature et limite l'utilisation d'USB3 Vision dans les cellules de caméras denses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les câbles dominent le chiffre d'affaires tandis que les interfaces embarquées dominent la demande future
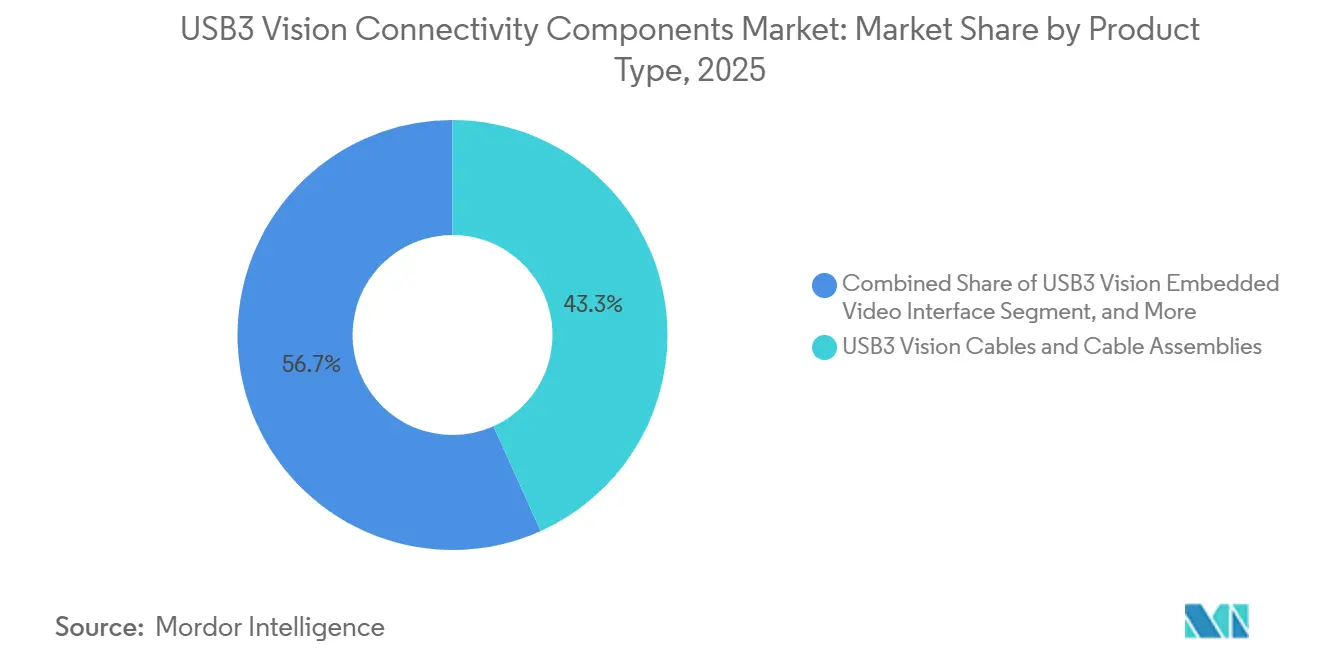
Les câbles et assemblages de câbles USB3 Vision représentaient 43,27 % du chiffre d'affaires par type de produit en 2025, reflétant la demande de câbles pour chaque caméra installée dans les cellules d'assemblage électronique, d'inspection automobile et d'imagerie en sciences de la vie. La série 1U30G de 3M prend en charge des distances allant jusqu'à 7 mètres. Sa série 1U30P-TC, introduite en juillet 2026, prend en charge la transmission à 10 Gbps sur des connexions Standard-A vers Type-C jusqu'à 5 mètres. Au sein du marché des composants de connectivité USB3 Vision, ces produits montrent comment les fournisseurs de câbles étendent les performances dans les installations industrielles fixes, tandis que les connecteurs et réceptacles restent la deuxième sous-catégorie de produits la plus importante. Les conceptions de caméras utilisent différents formats mécaniques.
Les interfaces vidéo embarquées et les cœurs IP USB3 Vision devraient se développer à un CAGR de 10,42 % jusqu'en 2031. Les fournisseurs de FPGA intègrent directement le transport USB3 Vision dans les conceptions de système sur puce en périphérie et de FPGA, notamment le CrossLinkU-NX de Lattice avec son interface USB 3.2 Gen 1 durcie. Cela peut supprimer le besoin d'une puce de pontage séparée dans certains modules de caméra. Les concentrateurs, les cartes d'interface hôte, les cartes d'acquisition d'images externes, les logiciels, les SDK et les pilotes traitent la couche d'intégration autour de la caméra. MVTec HALCON et Pleora eBUS fournissent des bibliothèques qui séparent la gestion du transport de la couche applicative, tandis que le secteur des composants de connectivité USB3 Vision s'appuie sur la conformité A3 pour plusieurs programmes OEM automobiles et de semi-conducteurs.


Par technologie de câble : les câbles optiques actifs répondent aux exigences de plus longue distance
Les câbles en cuivre à paires torsadées détenaient 51,36 % du chiffre d'affaires par technologie de câble en 2025. Leur position découle des installations à courte distance dans lesquelles des câbles passifs de 3 à 5 mètres répondent aux besoins de transfert de données à moindre coût. Ces produits ne nécessitent pas d'alimentation externe ni de composants électroniques actifs et fonctionnent avec les contrôleurs hôtes USB3 Vision sans modification des pilotes. Les câbles en cuivre Twinax offrent des extensions de 5 à 8 mètres dans les cellules à densité moyenne. Les câbles en cuivre actifs sont utilisés dans les applications robotiques et de chaînes porte-câbles où des flexions répétées sont nécessaires.
Les câbles optiques actifs devraient se développer à un CAGR de 10,27 % jusqu'en 2031. Ils assurent une transmission à 10 Gbps sur des distances que le cuivre passif ne peut pas desservir dans des environnements électromagnétiquement exigeants. Les câbles USB 3.2 Gen2 d'Alysium-Tech prennent en charge des longueurs allant jusqu'à 100 mètres et utilisent le bus USB VBus pour l'alimentation, éliminant le besoin d'une source d'alimentation externe. Les produits peuvent fournir 800 mA à 5 V à une caméra sur des distances allant jusqu'à 15 mètres. Le marché des composants de connectivité USB3 Vision inclut ces produits dans les sites de fabrication de semi-conducteurs et d'écrans plats chinois avec un espacement important des équipements, tandis que les câbles hybrides optiques-alimentation servent les caméras dépassant la limite de bus USB de 4,5 W.
Par architecture de composant : le cuivre passif maintient le volume tandis que l'optique actif gagne des cas d'usage
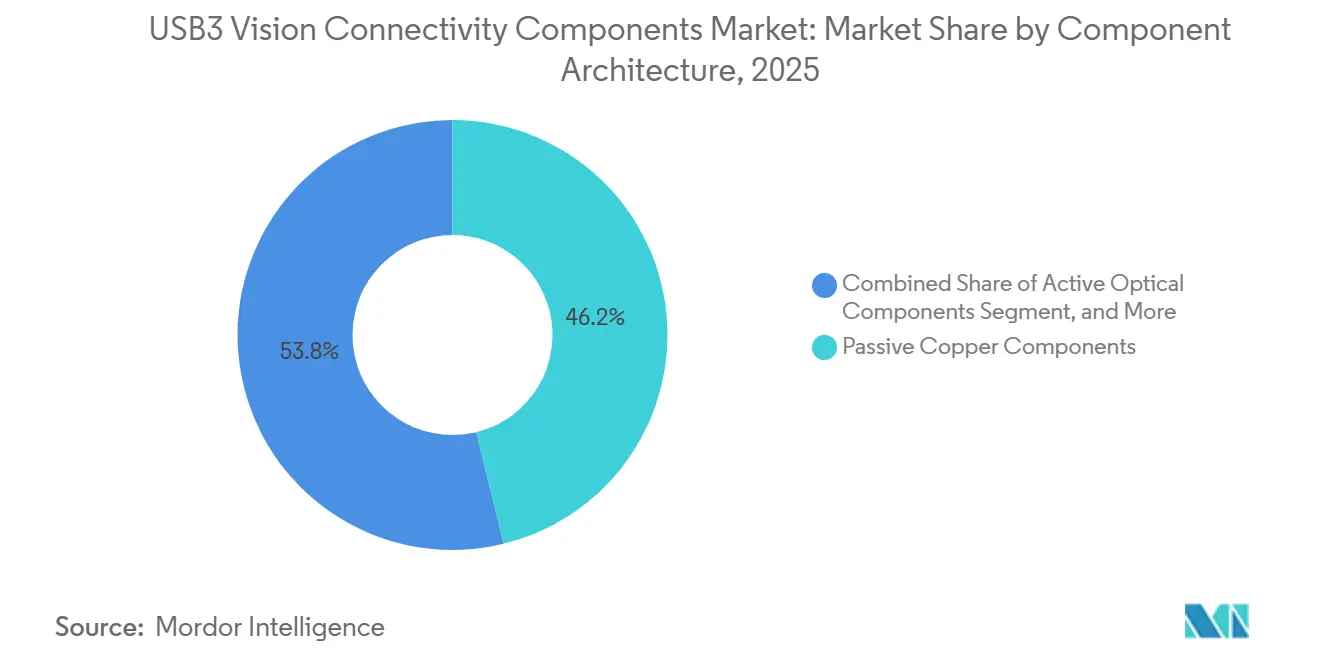
Les composants en cuivre passifs détenaient 46,18 % du chiffre d'affaires par architecture de composant en 2025. Cette position est liée à un coût unitaire plus faible, à l'absence de besoin de gestion thermique et à une exposition limitée aux défaillances actives en production continue. Cela rend les produits passifs adaptés à l'ensemble du marché des composants de connectivité USB3 Vision pour les premières installations de vision industrielle. Les composants en cuivre actifs utilisent des circuits de conditionnement et de retempérisation du signal pour prendre en charge des liaisons USB3.2 Gen2 de 5 à 15 mètres. L'EZ-USB FX10 d'Infineon offre une tolérance aux pertes d'insertion de 28 dB et un moniteur d'œil intégré pour le retour d'information sur la qualité du lien.
Les composants optiques actifs devraient se développer à un CAGR de 10,86 % jusqu'en 2031. La miniaturisation des émetteurs-récepteurs optiques et la réduction des coûts d'assemblage des fibres réduisent l'écart avec les options en cuivre actif. Lors de Vision China 2026, les fournisseurs ont présenté des caméras USB3.0 6 MP dans des formats 29 × 29 × 29 mm et des caméras d'inspection 25 MP à double port optique. Pour le marché des composants de connectivité USB3 Vision, les présentations ont indiqué une utilisation plus large des topologies optiques au-delà de l'inspection de semi-conducteurs haut de gamme. Les composants hybrides cuivre-fibre combinent l'alimentation par cuivre avec la transmission de données par fibre pour les têtes d'imagerie sur bras robotiques.
Par industrie utilisatrice finale : les applications dans les semi-conducteurs soutiennent la demande et la croissance dominantes
Les fabricants d'électronique et de semi-conducteurs représentaient 27,84 % du chiffre d'affaires par utilisateur final en 2025 et devraient se développer à un CAGR de 9,38 % jusqu'en 2031. Sur le marché des composants de connectivité USB3 Vision, les exigences croissantes d'inspection des plaquettes et des puces nécessitent des mises à niveau régulières des câbles, des interfaces et des SDK au sein des lignes de production existantes. IDS a déployé des caméras USB3 Vision uEye CP dans des systèmes de transfert de puces Micro-LED et de liaison de puces HBM en 2025. Ces applications nécessitent une qualité d'image et un contrôle de la latence pour un alignement sous-micronique. Les fabricants automobiles et de mobilité constituaient le deuxième groupe d'utilisateurs finaux le plus important pour l'inspection des circuits imprimés, des cellules de batteries et des panneaux de carrosserie.
Les OEM de fabrication générale et de machines, les établissements de santé et de sciences de la vie, et les institutions de recherche et universités forment le groupe de demande suivant. La microscopie à fluorescence et l'imagerie en pathologie utilisent USB3 Vision lorsque le débit du taux d'échantillonnage est plus important que la bande passante maximale. GenICam SFNC aide les laboratoires à intégrer des caméras de plusieurs fournisseurs. Les intégrateurs de systèmes et les OEM de vision industrielle influencent les spécifications dans de nombreuses installations en aval, et leurs demandes de devis peuvent favoriser des composants standardisés et certifiés A3. Le secteur des composants de connectivité USB3 Vision dépend des fournisseurs qui servent à la fois les conceptions OEM et les déploiements menés par les intégrateurs.
Analyse géographique
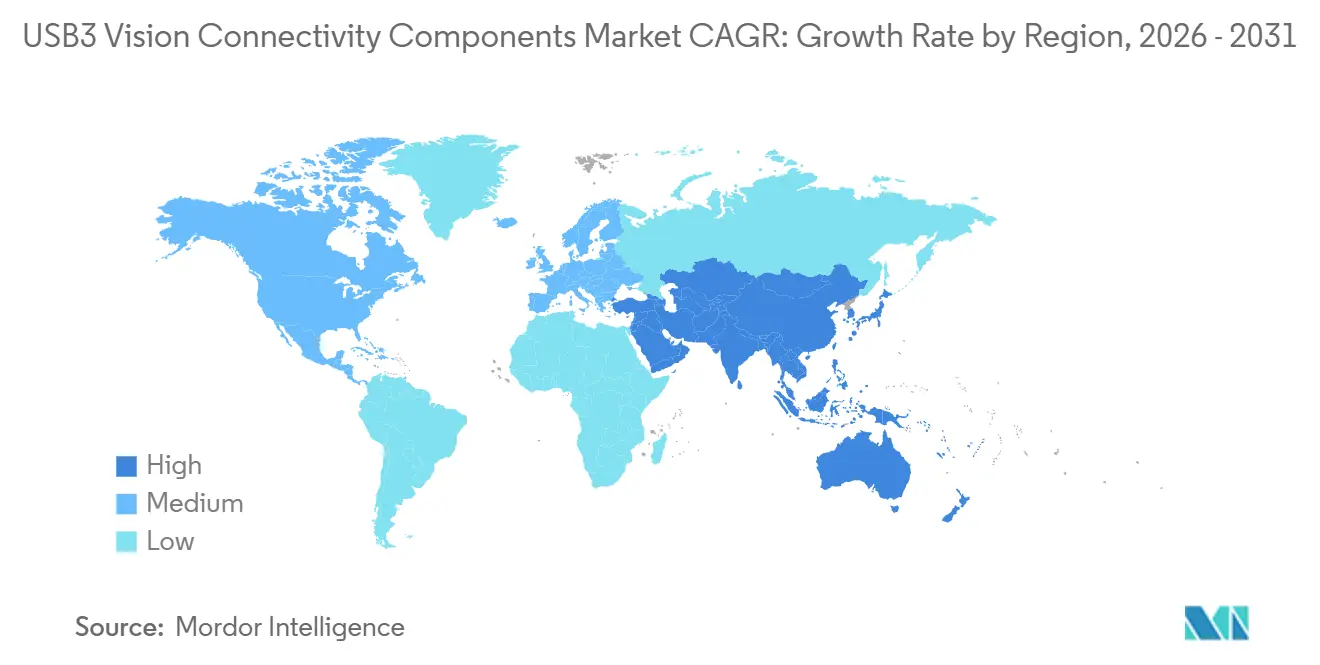
L'Asie-Pacifique détenait 40,63 % de la part du marché des composants de connectivité USB3 Vision en 2025 et devrait se développer à un CAGR de 9,61 % jusqu'en 2031. La Chine est le plus grand marché national de la région, avec des lignes d'inspection de circuits imprimés et de semi-conducteurs dans le Guangdong, le Jiangsu et le Zhejiang formant une base installée substantielle. Les programmes d'automatisation industrielle et les usines d'emballage avancé soutiennent la demande de remplacement de câbles, connecteurs et cartes d'interface hôte. Le Japon et la Corée du Sud restent des centres technologiques pour l'inspection de précision des semi-conducteurs, où Omron Sentech, Toshiba Teli et Vieworks fournissent des caméras de précision. Les intégrateurs de systèmes locaux exigent de plus en plus des produits de connectivité certifiés A3.
L'Inde et l'Asie du Sud-Est, notamment la Thaïlande, le Vietnam et la Malaisie, sont des zones importantes d'expansion en Asie-Pacifique. Les nouvelles installations de lignes de montage en surface augmentent la demande sur le marché des composants de connectivité USB3 Vision, stimulant la demande de câbles et de concentrateurs USB3 Vision à mesure que la production se diversifie depuis la Chine côtière. L'Amérique du Nord et l'Europe constituent le prochain groupe de demande et utilisent une proportion plus élevée de conceptions de câbles optiques actifs et hybrides que l'Asie-Pacifique. Les OEM d'équipements d'investissement pour semi-conducteurs, les utilisateurs des sciences de la vie et les institutions de recherche soutiennent la demande nord-américaine. Les SDK Teledyne Spinnaker et IDS peak réduisent le travail d'intégration logicielle dans ces applications.
La base de vision industrielle européenne est concentrée en Allemagne et favorise les cellules d'inspection embarquées compactes, où Basler pylon est utilisé dans les conceptions OEM, et les fournisseurs distribuent des assemblages de câbles 3M à 10 Gbps. Le marché des composants de connectivité USB3 Vision sera également affecté par l'entrée en application de la loi européenne sur la cyberrésilience à partir de décembre 2027, ce qui soutiendra la demande de SDK signés par logiciel. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés en phase précoce qui absorbent principalement des câbles en cuivre passif via les canaux des intégrateurs de systèmes. Le Brésil est le principal centre de demande en Amérique du Sud, tandis que les Émirats arabes unis et l'Arabie saoudite développent une infrastructure d'usine intelligente, et l'Afrique du Sud est un point d'entrée pour les systèmes de caméras en Afrique.

Paysage concurrentiel
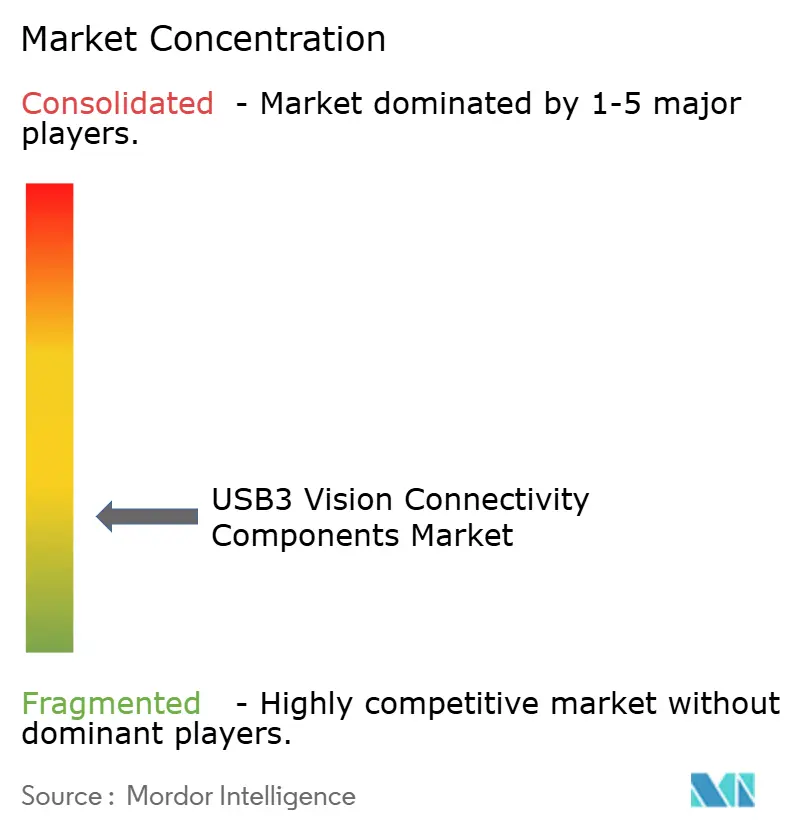
Le marché des composants de connectivité USB3 Vision est fragmenté dans ses groupes de produits. Les fournisseurs de câbles et de connecteurs se font concurrence sur la certification, la durabilité industrielle et la longueur de câble prise en charge. Les fournisseurs de cœurs IP et de SDK se font concurrence sur la maturité des logiciels et le soutien de l'écosystème. 3M et Alysium-Tech fournissent des familles de câbles industriels validés pour les vitesses USB3.2 Gen1 et Gen2, tandis que Zhaolong Interconnect Technology et COMOSS Electronic participent à l'approvisionnement en assemblages de câbles à volume élevé en Asie-Pacifique. Aucun fournisseur ne contrôle le matériel et les logiciels dans toutes les catégories de produits.
Lattice Semiconductor a mis à jour la conception de référence CrossLinkU-NX USB3 Vision en février et juin 2026. Son interface USB 3.2 PHY durcie et son intégration RISC-V offrent une option différenciée pour les modules de caméra embarqués. Sensor to Image GmbH et MACNICA poursuivent la concession de licences IP U3V spécifiques aux clients pour les applications de modules de caméra. Les produits hybrides cuivre-fibre pour les caméras sur bras robotiques et les concentrateurs de déclenchement pour la synchronisation des caméras présentent des opportunités. Sur le marché des composants de connectivité USB3 Vision, les fournisseurs de SDK peuvent prendre de l'avance en prenant en charge le pipeline GenDC tôt dans le cycle produit.
Teledyne Technologies a annoncé en août 2026 un accord pour acquérir Varex Imaging Corporation pour 1,1 milliard USD, élargissant sa gamme de composants d'imagerie et soutenant potentiellement une future intégration avec des cartes d'acquisition d'images compatibles USB3 Vision. Allied Vision a consolidé 5 marques de vision industrielle sous son nom en janvier 2026, créant une offre unique couvrant les caméras, les cartes d'acquisition d'images, les cœurs IP et les logiciels sous 1 SDK. 3M a introduit la série 1U30P-TC en juillet 2026 pour les systèmes d'inspection à installation fixe nécessitant une transmission à 10 Gbps. Ces actions montrent que la concurrence sur le marché des composants de connectivité USB3 Vision est centrée sur une couverture de produits plus large, des conceptions embarquées et des assemblages de câbles plus performants.
Leaders du secteur des composants de connectivité USB3 Vision
-
Basler AG
-
Teledyne Technologies Incorporated
-
3M Company
-
Pleora Technologies Inc.
-
Euresys S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Allied Vision a lancé la caméra intelligente Alecs VSWIR, intégrant directement une capacité d'IA en périphérie dans une plateforme d'inspection infrarouge. Ce lancement a été la première application de l'architecture matérielle-logicielle unifiée de la marque Allied Vision nouvellement consolidée pour les déploiements de caméras intelligentes.
- Août 2026 : Teledyne Technologies Incorporated a annoncé un accord définitif pour acquérir Varex Imaging Corporation pour 1,1 milliard USD, élargissant le portefeuille de composants d'imagerie de Teledyne et renforçant sa position sur les marchés d'inspection industrielle avancée et à haute énergie.
- Juin 2026 : Lattice Semiconductor a publié un flux binaire mis à jour pour la conception de référence CrossLinkU-NX USB3 Vision, fournissant un transport USB3 Vision basé sur FPGA à 3,4 Gbps avec un XML conforme à GenICam, une prise en charge vidéo multi-format et des capacités de déclenchement matériel pour les applications d'inspection embarquées.
- Juin 2026 : 3M Company a lancé l'assemblage de câbles pour caméra industrielle USB3 Vision série 1U30P-TC, offrant une transmission de données USB3.2 Gen2 fiable à 10 Gbps sur des connexions Standard-A vers Type-C à des distances allant jusqu'à 5 mètres, spécialement conçu pour les environnements d'inspection industrielle à installation fixe et à haut débit.


Périmètre du rapport mondial sur le marché des composants de connectivité USB3 Vision
Les composants de connectivité USB3 Vision désignent l'infrastructure matérielle et logicielle spécialisée nécessaire à la mise en œuvre de la norme USB3 Vision, permettant une transmission de données haute vitesse et plug-and-play entre les caméras industrielles et les systèmes hôtes, tout en garantissant une intégrité robuste du signal, une alimentation électrique et une interopérabilité dans les applications de vision industrielle.
Le rapport sur le marché des composants de connectivité USB3 Vision est segmenté par type de produit (câbles et assemblages de câbles USB3 Vision, connecteurs et réceptacles USB3 Vision, concentrateurs et cartes d'interface hôte USB3 Vision, cartes d'acquisition d'images externes USB3 Vision, interfaces vidéo embarquées et cœurs IP USB3 Vision, et logiciels, SDK et pilotes USB3 Vision), technologie de câble (câbles en cuivre à paires torsadées, câbles en cuivre Twinax, câbles en cuivre actifs, câbles optiques actifs et câbles hybrides optiques-alimentation), architecture de composant (composants en cuivre passifs, composants en cuivre actifs, composants optiques actifs et composants hybrides cuivre-fibre), industrie utilisatrice finale (fabricants automobiles et de mobilité, fabricants d'électronique et de semi-conducteurs, OEM de fabrication générale et de machines, établissements de santé et de sciences de la vie, institutions de recherche et universités, intégrateurs de systèmes et OEM de vision industrielle, et autres industries utilisatrices finales), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Câbles et assemblages de câbles USB3 Vision |
| Connecteurs et réceptacles USB3 Vision |
| Concentrateurs et cartes d'interface hôte USB3 Vision |
| Cartes d'acquisition d'images externes USB3 Vision |
| Interfaces vidéo embarquées et cœurs IP USB3 Vision |
| Logiciels, SDK et pilotes USB3 Vision |
| Câbles en cuivre à paires torsadées |
| Câbles en cuivre Twinax |
| Câbles en cuivre actifs |
| Câbles optiques actifs |
| Câbles hybrides optiques-alimentation |
| Composants en cuivre passifs |
| Composants en cuivre actifs |
| Composants optiques actifs |
| Composants hybrides cuivre-fibre |
| Fabricants automobiles et de mobilité |
| Fabricants d'électronique et de semi-conducteurs |
| OEM de fabrication générale et de machines |
| Établissements de santé et de sciences de la vie |
| Institutions de recherche et universités |
| Intégrateurs de systèmes et OEM de vision industrielle |
| Autres industries utilisatrices finales |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Câbles et assemblages de câbles USB3 Vision | ||
| Connecteurs et réceptacles USB3 Vision | |||
| Concentrateurs et cartes d'interface hôte USB3 Vision | |||
| Cartes d'acquisition d'images externes USB3 Vision | |||
| Interfaces vidéo embarquées et cœurs IP USB3 Vision | |||
| Logiciels, SDK et pilotes USB3 Vision | |||
| Par technologie de câble | Câbles en cuivre à paires torsadées | ||
| Câbles en cuivre Twinax | |||
| Câbles en cuivre actifs | |||
| Câbles optiques actifs | |||
| Câbles hybrides optiques-alimentation | |||
| Par architecture de composant | Composants en cuivre passifs | ||
| Composants en cuivre actifs | |||
| Composants optiques actifs | |||
| Composants hybrides cuivre-fibre | |||
| Par industrie utilisatrice finale | Fabricants automobiles et de mobilité | ||
| Fabricants d'électronique et de semi-conducteurs | |||
| OEM de fabrication générale et de machines | |||
| Établissements de santé et de sciences de la vie | |||
| Institutions de recherche et universités | |||
| Intégrateurs de systèmes et OEM de vision industrielle | |||
| Autres industries utilisatrices finales | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des composants de connectivité USB3 Vision ?
Le marché des composants de connectivité USB3 Vision s'élevait à 648,74 millions USD en 2026 et devrait atteindre 937,05 millions USD d'ici 2031 à un CAGR de 7,63 %.
Quels produits dominent la demande en composants de connectivité USB3 Vision ?
Les câbles et assemblages de câbles USB3 Vision ont dominé le chiffre d'affaires par type de produit avec une part de 43,27 % en 2025.
Quelle technologie de câble devrait se développer le plus rapidement ?
Les câbles optiques actifs devraient se développer à un CAGR de 10,27 % jusqu'en 2031 car ils prennent en charge des liaisons à 10 Gbps plus longues dans des environnements à forte interférence.
Quels utilisateurs finaux créent la plus grande demande pour ces composants ?
Les fabricants d'électronique et de semi-conducteurs détenaient 27,84 % du chiffre d'affaires par utilisateur final en 2025 et devraient se développer à un CAGR de 9,38 % jusqu'en 2031.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
L'Asie-Pacifique détenait 40,63 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 9,61 % jusqu'en 2031.
Qu'est-ce qui limite l'adoption d'USB3 Vision dans les grandes cellules d'inspection ?
Les limites de distance des câbles passifs, les contraintes d'alimentation du bus et les besoins de qualification des hôtes peuvent favoriser GigE Vision, CoaXPress ou Camera Link HS dans les installations plus grandes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

