
Taille et part du marché des composants de vision industrielle CoaXPress
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
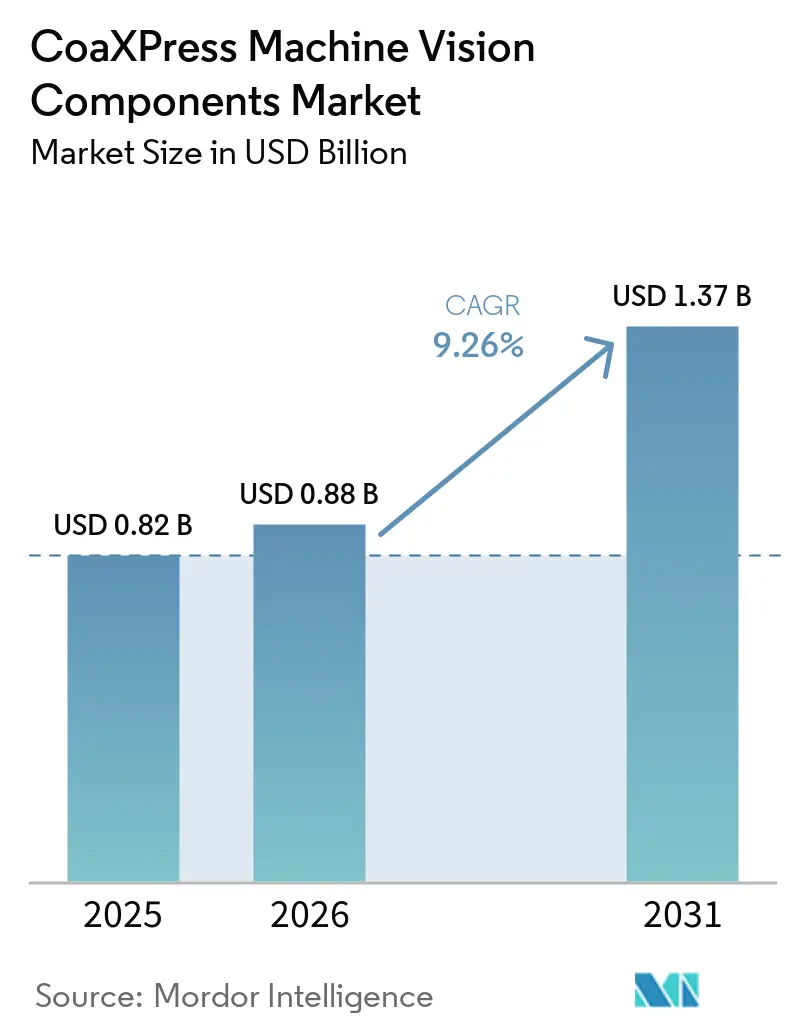
| Taille du Marché (2026) | 0.88 Milliards de dollars |
| Taille du Marché (2031) | 1.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants de vision industrielle CoaXPress par Mordor Intelligence
La taille du marché des composants de vision industrielle CoaXPress est projetée à 0,82 milliard USD en 2025, 0,88 milliard USD en 2026, et devrait atteindre 1,37 milliard USD d'ici 2031, avec une expansion à un CAGR de 9,26 % de 2026 à 2031. La demande se concentre sur les tâches d'inspection nécessitant une large bande passante, une synchronisation stable et une capture d'image fiable. Les lignes de production de semi-conducteurs, d'écrans et de batteries évoluent vers une inspection continue plutôt que des contrôles sélectifs. CoaXPress 2.0 prend en charge 12,5 Gbps par lien, l'alimentation par coaxial et une faible latence de déclenchement, ce qui favorise les installations de caméras complexes. Le marché des composants de vision industrielle CoaXPress est également soumis à la pression des interfaces Ethernet dans les applications qui privilégient l'accès réseau partagé plutôt que la synchronisation déterministe. La feuille de route prévue pour CoaXPress v3.0 indique une capacité par lien plus élevée et une intégration fibre, ce qui pourrait maintenir la pertinence de la technologie dans les systèmes d'inspection exigeants.
Points clés du rapport
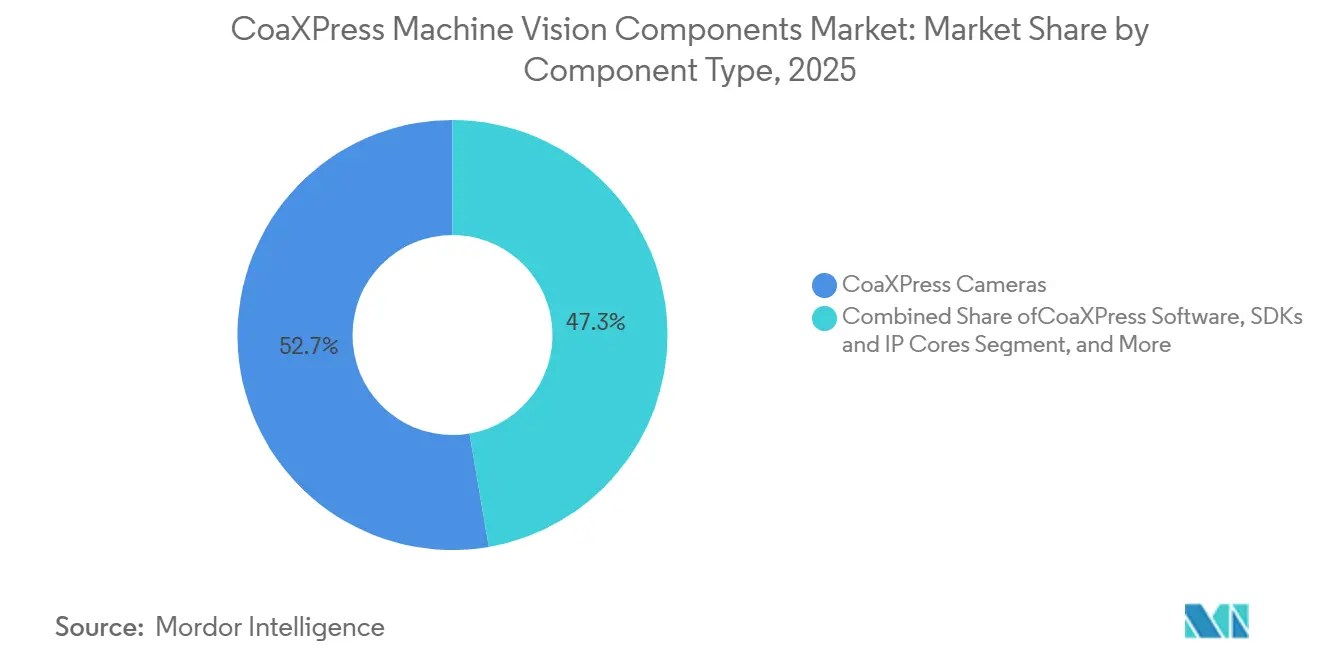
- Par type de composant, les caméras représentaient 52,70 % du marché des composants de vision industrielle CoaXPress en 2025, tandis que les logiciels, SDK et cœurs IP devraient se développer à un CAGR de 11,26 % jusqu'en 2031.
- Par architecture de caméra, les caméras à balayage de surface représentaient 61,40 % du chiffre d'affaires en 2025, tandis que les caméras TDI devraient croître à un CAGR de 11,34 % jusqu'en 2031.
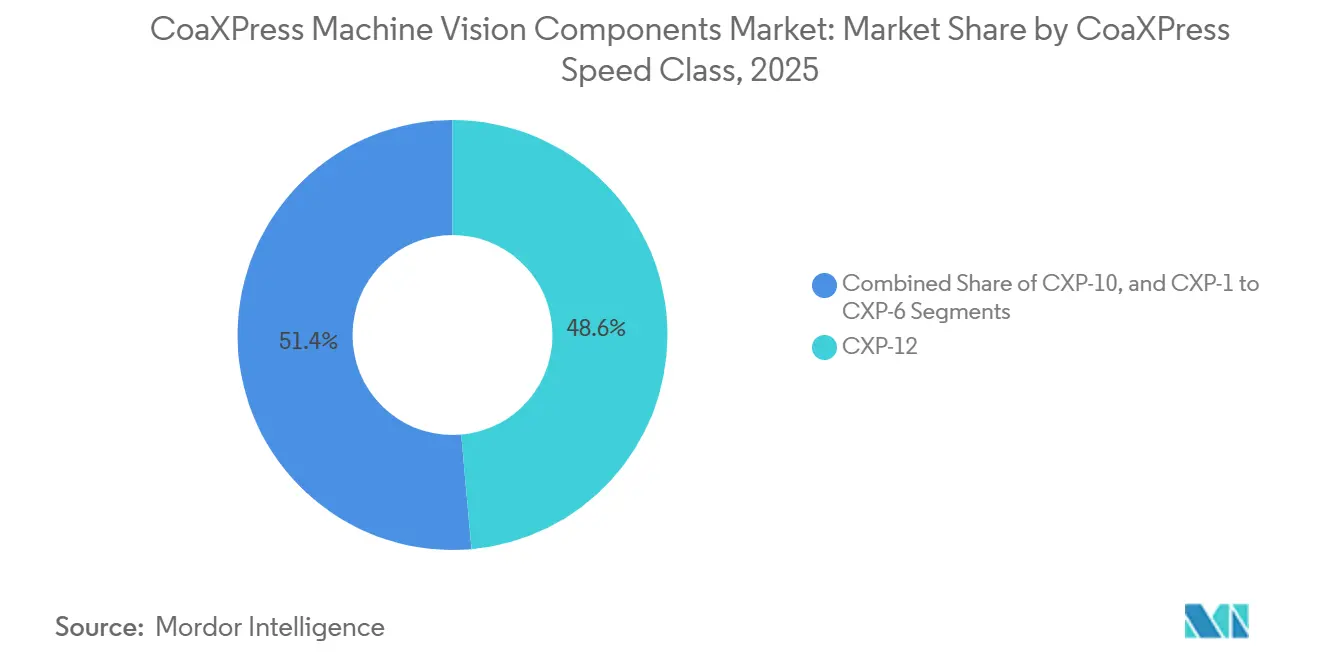
- Par classe de vitesse CoaXPress, le CXP-12 représentait 48,60 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 12,21 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication d'électronique et de semi-conducteurs représentait 31,80 % du chiffre d'affaires en 2025, tandis que la fabrication automobile et de véhicules électriques devrait se développer à un CAGR de 12,48 % jusqu'en 2031.
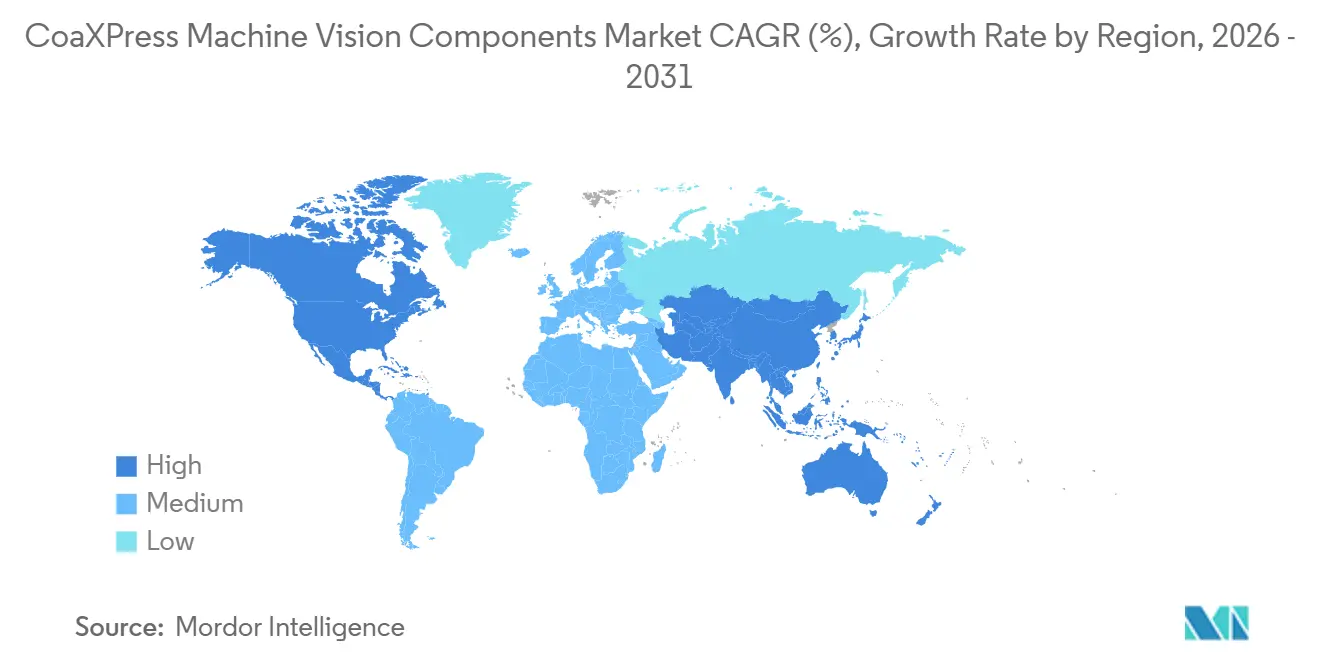
- Par géographie, l'Asie-Pacifique représentait 43,70 % du marché des composants de vision industrielle CoaXPress en 2025 et devrait se développer à un CAGR de 12,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inspection à haut débit des semi-conducteurs et des écrans | +3.2% | Cœur Asie-Pacifique, incluant Taïwan, la Corée du Sud, la Chine et le Japon, avec des retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Automatisation des usines et inspection qualité en ligne | +2.5% | Mondial, concentré en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| CoaXPress 2.0 et expansion de la bande passante PCIe | +1.9% | Mondial, avec la plus forte adoption en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Escalade de la résolution des capteurs haute vitesse | +1.4% | Mondial, plus aigu dans les clusters de semi-conducteurs et d'écrans en Asie-Pacifique | Moyen terme (2-4 ans) |
| Réduction des données FPGA et GPU-Direct en périphérie | +0.9% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de CoaXPress sur fibre dans les installations contraintes par les interférences électromagnétiques | +0.6% | Mondial, incluant les corridors industriels lourds et de défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'inspection à haut débit des semi-conducteurs et des écrans soutient la demande de protocole
L'inspection des semi-conducteurs reste le principal moteur de la demande sur le marché des composants de vision industrielle CoaXPress. Les mémoires à haute bande passante, les chiplets et les optiques co-packagées nécessitent des scans de plaquettes entières avec de lourdes charges de données d'image. Basler a décrit des systèmes d'inspection de plaquettes prenant en charge une résolution de 16K et des cadences de lignes de 500 kHz pour l'inspection des défauts en temps réel.[1]Basler AG, "Inspection stable des défauts de plaquettes en temps réel à l'aide de l'imagerie TDI haute vitesse," Basler AG Ces conditions favorisent les systèmes CXP-12 multi-liens, dans lesquels la compression peut compromettre la qualité d'inspection. Les caméras TDI et les systèmes CXP-12 sur fibre conviennent également aux exigences de vitesse de balayage des lignes de fonderie avancées. L'inspection des écrans crée un besoin similaire, car les lignes de production OLED et mini-LED nécessitent une imagerie cohérente et haute vitesse.
L'automatisation des usines et l'inspection qualité en ligne élargissent la base du marché final
Les fabricants remplacent l'échantillonnage par lots par une inspection à chaque étape d'assemblage, augmentant ainsi le nombre de caméras utilisées sur une ligne. BMW a utilisé des contrôles continus pour les cordons de soudure des batteries et les processus de moussage dans son usine de batteries de Woodruff. General Motors a développé BVSeal pour utiliser l'imagerie gazeuse et des cobots dotés d'intelligence artificielle afin d'identifier les fuites des bacs de batteries. Ces applications nécessitent une capture d'image étroitement coordonnée avant que les fixations ou les outils robotiques ne se déplacent. CoaXPress fournit un canal de liaison montante de 41,6 Mbps pouvant prendre en charge des cadences de déclenchement supérieures à 500 kHz. Cette capacité peut réduire le câblage de liaison montante séparé dans les systèmes multi-caméras et simplifier l'installation des postes.
CoaXPress 2.0 et l'expansion de la bande passante PCIe élèvent le seuil de débit
Le CXP-12 fournit 12,5 Gbps par lien, et quatre liens peuvent délivrer 50 Gbps à une carte d'acquisition. Active Silicon a déclaré que ses produits PCIe Gen4 répondent aux exigences de transfert de l'inspection optique automatisée haute vitesse.[2]Active Silicon, "Cartes d'acquisition CoaXPress pour l'inspection optique automatisée haute vitesse," Active Silicon Cette combinaison permet aux capteurs haute résolution de transférer des images vers la mémoire hôte avec moins de pertes de trames. Euresys a présenté sa carte d'acquisition Coaxlink QSFP28 avec un débit de 100 Gbps sur un seul port QSFP28 et la prise en charge PCIe 4.0 x8. Le marché des composants de vision industrielle CoaXPress en bénéficie, car les cartes d'acquisition offrent plus de capacité depuis un seul emplacement. Cela élève également le seuil de performance que les alternatives Ethernet doivent atteindre dans les environnements d'inspection déterministes.[3]Euresys SA, "Nouvelle carte d'acquisition CoaXPress sur fibre, Coaxlink QSFP28," Euresys SA
L'escalade de la résolution des capteurs haute vitesse accélère la demande de bande passante
Les capteurs haute résolution augmentent le volume de données qui doit transiter de la caméra vers le système de traitement. KAYA Vision a noté qu'un capteur de 105 MP fonctionnant à 100 images par seconde génère 10,5 Go/s de données Bayer brutes.[4] KAYA Vision, "Goulots d'étranglement de la vision mégapixel résolus," KAYA Vision Allied Vision a présenté les caméras FXO CXP-12 avec des capteurs Sony Pregius S, une résolution de 24,6 MP et un facteur de forme de 50 x 50 mm en mai 2026. Des pixels plus petits peuvent prendre en charge des têtes de caméra denses dans des salles blanches à espace contraint. De meilleures performances en faible luminosité peuvent également réduire les besoins en éclairage aux postes d'inspection. Ces évolutions techniques soutiennent une utilisation plus large des composants de vision industrielle CoaXPress dans la mesure 3D et le contrôle de production haute vitesse.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de cartes d'acquisition CoaXPress | -1.8% | Mondial, plus prononcé en Amérique du Sud, en Afrique et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Concurrence du 10GigE et des interfaces émergentes basées sur Ethernet | -0.8% | Mondial, plus fort en Amérique du Nord et en Europe pour les applications à débit intermédiaire | Moyen terme (2-4 ans) |
| Pénurie de compétences en intégration CoaXPress et en ingénierie FPGA | -0.5% | Mondial, aigu en Asie du Sud, en Asie du Sud-Est et en Amérique du Sud | Long terme (≥ 4 ans) |
| Contraintes d'alimentation et thermiques dans les systèmes multi-liens denses | -0.3% | Mondial, plus pertinent dans les usines de semi-conducteurs haute densité en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût initial élevé des systèmes de cartes d'acquisition CoaXPress limite l'adoption
Les cartes d'acquisition CXP-12 à quatre liens avec prise en charge PCIe Gen4 coûtent plus de 3 000 USD par carte. KAYA Vision a indiqué que ce coût est 3 fois supérieur à celui des cartes d'acquisition GigE Vision comparables. Le coût initial peut amener les intégrateurs d'Asie du Sud et du Sud-Est à sélectionner des systèmes GigE Vision malgré des performances inférieures. Les économies réalisées grâce à moins de trames manquées et moins de cycles de réinspection peuvent se situer en dehors du budget d'achat matériel. Basler a présenté son système imaFlex 2 Dual 100 en avril 2026, doté d'un prétraitement FPGA pouvant réduire les besoins en GPU, CPU et cartes d'acquisition en aval de 20 à 50 %. Cependant, cette approche nécessite toujours un investissement dans les capacités de programmation VisualApplets.
La concurrence du 10GigE et des interfaces basées sur Ethernet exerce une pression sur les segments intermédiaires
Les plateformes 10GigE Vision sont concurrentielles grâce à des coûts matériels plus faibles et à l'utilisation d'une infrastructure Ethernet familière. Elles peuvent être utiles lorsque plusieurs systèmes analytiques ont besoin d'accéder au même flux de caméra. Emergent Vision Technologies a décrit l'utilisation de la technologie RDMA et GPU-direct sur des plateformes de vision 10GigE, 25GigE et 100GigE. CoaXPress conserve un avantage lorsque les systèmes nécessitent une synchronisation de déclenchement déterministe et une haute fiabilité sur plusieurs caméras. Les systèmes Ethernet peuvent également nécessiter un déchargement matériel coûteux pour limiter la charge CPU et les trames perdues à des débits de données plus élevés. Le marché des composants de vision industrielle CoaXPress reste donc le plus exposé dans les applications à débit intermédiaire où les exigences de synchronisation sont moins strictes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
les logiciels et cœurs IP mènent la croissance des revenus au-delà du matérielLes caméras représentaient 52,70 % de la part du marché des composants de vision industrielle CoaXPress en 2025. Le remplacement des conceptions Camera Link vieillissantes et l'adoption de capteurs à obturateur global à illumination par l'arrière ont soutenu cette position. Les cartes d'acquisition et d'interface constituent la deuxième catégorie de composants la plus importante, les cartes PCIe Gen4 intégrant de plus en plus le prétraitement FPGA et le DMA GPU-direct. Les câbles, connecteurs et assemblages de câbles restent nécessaires à chaque installation de caméra. La norme JIIA CXP-001-2021 couvre les équipements CoaXPress conformes, y compris les exigences relatives aux câbles.
Les logiciels, SDK et cœurs IP devraient se développer à un CAGR de 11,26 % jusqu'en 2031. Ce segment du marché des composants de vision industrielle CoaXPress bénéficie lorsque les constructeurs d'équipements utilisent des IP FPGA plutôt que de développer des fonctions de protocole en interne. Silicon Software VisualApplets et Microchip PolarFire IP soutiennent ce processus, tandis que les répéteurs et les produits de conditionnement de signal gagnent en pertinence à mesure que les modules de pont fibre étendent les parcs de caméras CXP-12 installées. KAYA Instruments propose un convertisseur double signal prenant en charge la transmission sur fibre monomode au-delà de 80 km. Les revenus logiciels peuvent évoluer sur les systèmes construits sur la même conception, contrairement aux revenus des caméras qui dépendent des expéditions unitaires.


Par architecture de caméra :
la technologie TDI redéfinit les normes d'inspection haute vitesseLes caméras à balayage de surface représentaient 61,40 % du chiffre d'affaires 2025 par architecture de caméra. Elles prennent en charge la vérification d'assemblage électronique, la métrologie, l'inspection de carrosserie automobile et l'imagerie médicale. Les nouveaux capteurs de 24 MP à 127 MP accélèrent le passage des connexions CXP-6 aux connexions CXP-12. Les caméras à balayage linéaire restent importantes lorsque le matériau se déplace en continu à travers un poste d'inspection, notamment pour l'inspection de bandes et la fabrication de circuits imprimés. Le CXP-12 offre une bande passante supplémentaire et une portée de câble plus longue pour ces applications.
Les caméras TDI devraient se développer à un CAGR de 11,34 % jusqu'en 2031. Ce segment du marché des composants de vision industrielle CoaXPress prend en charge l'inspection des plaquettes et des emballages avancés, où la sensibilité est critique. Tucsen a lancé le Gemini 8KTDI en mars 2025 avec une interface CoaXPress sur fibre 100G, une efficacité quantique de pointe de 94,2 % et une cadence de lignes de 1 MHz. Teledyne DALSA a lancé la caméra TDI Linea HS2 8k en juin 2026 avec un nombre d'étages TDI configurable qui équilibre la cadence de lignes, la plage dynamique et la capacité de puits complet. Vieworks a également présenté sa caméra TDI hybride VT-16K avec une interface CoaXPress à 8 canaux lors d'Automation World 2026.
Par classe de vitesse CoaXPress :
le CXP-12 domine les applications à forte intensité de bande passanteLe CXP-12 représentait 48,60 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 12,21 % jusqu'en 2031. Sa base installée et son taux de prévision reflètent tous deux la migration depuis des connexions plus lentes. Les CXP-1 à CXP-6 conservent des rôles dans le jaugeage dimensionnel, la lecture de codes-barres et l'inspection basse résolution. Le CXP-10 offre une option intermédiaire pour les caméras qui dépassent la capacité du CXP-6 mais ne nécessitent pas un déploiement CXP-12 complet. Cela permet à certains utilisateurs de gérer les coûts d'infrastructure tout en augmentant la capacité de données.
L'élargissement de la base installée CXP-12 encourage davantage de fournisseurs de cartes et d'IP à prendre en charge la plateforme. BitFlow a mis en production complète sa gamme Claxon CXP-12 en juin 2026, avec des configurations allant du lien unique au lien quadruple et une option fibre. Les produits ont été validés avec NVIDIA Jetson AGX Orin et les pipelines d'inférence TensorRT, faisant du traitement par intelligence artificielle une partie plus routinière du flux de travail d'acquisition. Les chaînes d'approvisionnement chinoises élargissent également l'accès aux cartes d'acquisition CXP-12 pour l'inspection des semi-conducteurs et de l'électronique. La position en termes de revenus du CXP-12 reflète la capacité de la plateforme à servir ces charges de travail à forte intensité de bande passante.
Par secteur d'utilisation final :
la fabrication automobile et de véhicules électriques accélère l'expansion du marchéLa fabrication d'électronique et de semi-conducteurs représentait 31,80 % du chiffre d'affaires des utilisateurs finaux en 2025. Le secteur reste l'application de référence principale pour les caméras CXP-12, les architectures TDI et les connexions fibre. Les secteurs aérospatial et de la défense exigent une imagerie longue portée pour la surveillance et le suivi dans des environnements électromagnétiquement difficiles. La santé et les sciences de la vie utilisent des caméras TDI haute résolution pour le séquençage génomique et la numérisation de lames d'anatomopathologie. La fabrication générale utilise la technologie pour l'emboutissage automobile, les surfaces métalliques et la vérification des emballages, tandis que les instituts de recherche l'appliquent à la vélocimétrie par image de particules, à la dynamique des fluides et à la caractérisation des matériaux.
La fabrication automobile et de véhicules électriques devrait se développer à un CAGR de 12,48 % jusqu'en 2031. Le marché des composants de vision industrielle CoaXPress bénéficie des usines de batteries qui nécessitent des contrôles continus des cellules, des soudures, des joints et des étanchéités. Atlas Copco a décrit des applications VisionTools qui vérifient l'assemblage, l'étanchéité et le montage aux postes de production de batteries. Hanul Semiconductor a présenté un système d'inspection MLCC doté d'intelligence artificielle qui traitait 13 000 unités par minute avec une précision de 98 % en septembre 2026. De telles vitesses de fonctionnement étendent l'imagerie haute vitesse au-delà de l'inspection des plaquettes et renforcent la valeur de la capture d'image synchronisée dans la production à haut volume.
Analyse géographique
Marché des composants de vision industrielle CoaXPress en Asie-Pacifique
L'Asie-Pacifique détenait 43,70 % de la part de marché des composants de vision industrielle CoaXPress en 2025 et devrait se développer à un CAGR de 12,02 % jusqu'en 2031. Les fonderies de semi-conducteurs, les usines d'affichage et les usines de batteries pour véhicules électriques sont concentrées dans la région. Taïwan et la Corée du Sud soutiennent la production logique avancée, tandis que la Chine développe sa capacité de fonderie nationale et sa base locale de fournisseurs CoaXPress. BOPIXEL a lancé une série de caméras CoaXPress sur fibre à 100 Gbps en juillet 2026 pour l'inspection des semi-conducteurs et des emballages. Tucsen a également présenté le Libra 27105 à Wuxi en août 2026, démontrant la profondeur de son développement de produits régional.
Marché des composants de vision industrielle CoaXPress en Asie-Pacifique et en Amérique du Nord
Le Japon conserve un rôle central grâce aux travaux de normalisation de la JIIA et aux outils de conformité, tandis que la Corée du Sud développe ses capacités dans les systèmes TDI haut de gamme, comme l'a montré Vieworks lors d'Automation World 2026. L'Inde est une source de demande émergente à mesure que les investissements dans la fabrication de semi-conducteurs et de véhicules électriques augmentent. Basler a acquis une participation de 76 % dans Alpha TechSys Automation India en octobre 2025, ajoutant une intégration de systèmes locale et un support après-vente. L'Amérique du Nord est le deuxième marché régional en importance, soutenu par l'aérospatiale, la défense, la construction de semi-conducteurs et le développement de logiciels de vision industrielle, tandis que les principales usines de fabrication restent en phase d'installation et que le déploiement devrait se renforcer en 2027 et 2028.
Marché des composants de vision industrielle CoaXPress en Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe bénéficie de la production automobile, de l'inspection des batteries pour véhicules électriques et de l'expertise en logiciels de vision industrielle, l'Allemagne, la Belgique et le Royaume-Uni restant des sites importants pour les développeurs de systèmes et les fournisseurs. Les caméras FXO CXP-12 d'Allied Vision étaient positionnées pour les travaux en salle blanche dans les domaines des semi-conducteurs et de l'électronique en Allemagne. L'Amérique du Sud, le Moyen-Orient et l'Afrique disposent de bases de revenus plus modestes et sont principalement desservis par des distributeurs. Le Brésil et l'Argentine sont actifs dans la production automobile et l'électronique domestique, tandis que les Émirats arabes unis, l'Arabie saoudite et l'Afrique du Sud offrent une demande sélective dans l'automatisation industrielle, l'imagerie de défense et les chaînes d'approvisionnement automobiles. Les coûts initiaux élevés limitent le marché des composants de vision industrielle CoaXPress aux applications où son avantage en termes de performance est commercialement justifié.

Paysage concurrentiel
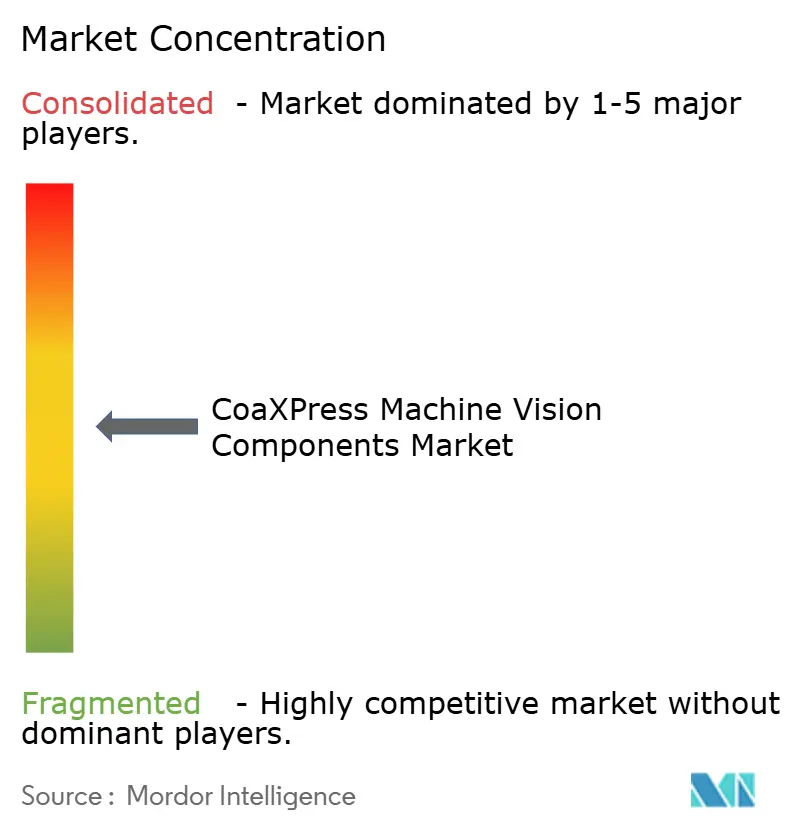
Le marché des composants de vision industrielle CoaXPress est modérément fragmenté. La concurrence se concentre sur le micrologiciel FPGA, le nombre de liens, le DMA GPU-direct et la synchronisation fiable entre plusieurs caméras. Les grands fournisseurs constituent des portefeuilles plus larges combinant caméras, cartes d'acquisition, logiciels et support système. Allied Vision a regroupé SVS-Vistek, Chromasens, Mikrotron et NET sous sa marque en janvier 2026, tandis qu'Euresys est resté au sein du groupe TKH Vision. Cela a donné au groupe une offre de vision industrielle combinée plus large et a facilité l'approvisionnement d'éléments système supplémentaires auprès d'un seul fournisseur pour les clients.
Basler a ajouté des capacités en logiciels FPGA, en vision 3D et en intégration de systèmes en Inde. Son système CoaXPress sur fibre TDI d'avril 2026 combinait une caméra Racer 2 XL, une carte d'acquisition imaFlex 2 Dual 100, le logiciel VisualApplets et des modules QSFP28. Le prétraitement sur carte réduit les besoins en matériel GPU, CPU et cartes d'acquisition en aval de 20 à 50 %. Teledyne DALSA a renforcé sa position grâce à l'acquisition d'Adimec en 2024 et à son portefeuille actuel de caméras et de cartes d'acquisition. La caméra TDI Linea HS2 et la carte d'acquisition Xtium3 représentent un couplage de produits à haut débit, montrant que les fournisseurs cherchent à contrôler davantage la chaîne d'acquisition. Le marché des composants de vision industrielle CoaXPress devient de plus en plus difficile à adresser pour les fournisseurs de caméras uniquement sans partenaires.
Gidel et KAYA Instruments se distinguent par des produits FPGA et de connectivité spécialisés. La carte d'acquisition octo Proc1C10N-CXP12 de Gidel offre 143 TOPS INT8 de capacité d'inférence à partir d'un FPGA Altera Stratix 10 NX. Euresys utilise son produit Coaxlink QSFP28 pour fournir une connectivité de 100 Gbps via QSFP28 et PCIe 4.0, tandis que BitFlow a ajouté une intégration NVIDIA Jetson validée à ses produits CXP-12. La certification de conformité JIIA élève également les exigences de qualification pour les fournisseurs desservant les clients d'équipements japonais et coréens. Cela donne aux fournisseurs établis un avantage dans les contrats nécessitant une interopérabilité éprouvée.
Leaders du secteur des composants de vision industrielle CoaXPress
Euresys SA
Teledyne DALSA, Inc.
Basler AG
Allied Vision Technologies GmbH
JAI A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des composants de vision industrielle CoaXPress
- Adimec Advanced Image Systems B.V.
- Active Silicon Ltd
- Allied Vision Technologies GmbH
- Basler AG
- BitFlow, Inc.
- Euresys SA
- Gidel Ltd
- Imperx, Inc.
- JAI A/S
- KAYA Instruments Ltd
- Matrox Electronic Systems Ltd.
- Optronis GmbH
- Pleora Technologies Inc.
- Raptor Photonics Limited
- Silicon Software GmbH
- SVS-Vistek GmbH
- Teledyne DALSA, Inc.
- Emergent Vision Technologies Inc.
- Photron Limited
- IDS Imaging Development Systems GmbH

Recent Industry Developments in Marché des composants de vision industrielle CoaXPress
- Août 2026 : Tucsen Photonics (鑫图光电) a officiellement lancé le Libra 27105, une caméra à balayage de surface à haut débit 100G, lors de l'exposition sur les équipements de semi-conducteurs CSEAC 2026 à Wuxi, en Chine. Le produit est conçu pour l'inspection avancée des emballages de semi-conducteurs, notamment le contrôle des plaquettes en amont et la métrologie 3D en aval, élargissant le portefeuille d'imagerie CoaXPress sur fibre de Tucsen.
- Juillet 2026 : BOPIXEL a lancé une série complète de caméras CoaXPress sur fibre 100 Gbps couvrant des résolutions de 12 MP à 105 MP sur une plateforme fibre QSFP28 100G unifiée, ciblant la fabrication avancée de semi-conducteurs et l'inspection des emballages. Cette sortie positionne BOPIXEL comme l'un des premiers fabricants chinois à proposer une matrice de caméras CoF prête pour la production à grande échelle.
- Juin 2026 : BitFlow, une division d'Advantech, a annoncé la disponibilité en production complète de sa gamme de cartes d'acquisition Claxon CXP-12, couvrant des configurations de lien unique à lien quadruple ainsi qu'une variante CoaXPress sur fibre, validée sur NVIDIA Jetson AGX Orin avec l'inférence TensorRT, permettant une inspection par intelligence artificielle en temps réel avec une charge CPU minimale.
- Juin 2026 : Teledyne DALSA a lancé la caméra TDI Linea HS2 8k à illumination par l'arrière, atteignant une cadence de lignes maximale de 1 MHz à une résolution de 8k pour l'inspection des plaquettes de semi-conducteurs et des cellules de flux de génomique. La caméra rejoint les modèles 16k existants dans la famille Linea HS2 et utilise des connecteurs Camera Link HS CX4 à câble optique actif pour une immunité totale aux interférences électromagnétiques.


Périmètre du rapport mondial sur le marché des composants de vision industrielle CoaXPress
Les composants de vision industrielle CoaXPress désignent l'écosystème matériel et logiciel spécialisé construit autour de la norme d'interface CoaXPress, permettant la transmission haute vitesse et à faible latence de données vidéo et d'alimentation sur des câbles coaxiaux pour des applications d'imagerie industrielle exigeantes nécessitant une haute résolution et des cadences d'images élevées.
Le rapport sur le marché des composants de vision industrielle CoaXPress est segmenté par type de composant (caméras CoaXPress, cartes d'acquisition et d'interface CoaXPress, câbles, connecteurs et assemblages de câbles CoaXPress, répéteurs CoaXPress, composants de conditionnement de signal et de connectivité, et logiciels CoaXPress, SDK et cœurs IP), architecture de caméra (caméras à balayage de surface, caméras à balayage linéaire et caméras TDI), classe de vitesse CoaXPress (CXP-1 à CXP-6, CXP-10 et CXP-12), secteur d'utilisation final (fabrication d'électronique et de semi-conducteurs, fabrication automobile et de véhicules électriques, aérospatiale et défense, santé et sciences de la vie, fabrication générale et constructeurs de machines, instituts de recherche et universités, et fabricants d'électronique grand public) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras CoaXPress |
| Cartes d'acquisition et d'interface CoaXPress |
| Câbles, connecteurs et assemblages de câbles CoaXPress |
| Répéteurs CoaXPress, composants de conditionnement de signal et de connectivité |
| Logiciels CoaXPress, SDK et cœurs IP |
| Caméras à balayage de surface |
| Caméras à balayage linéaire |
| Caméras TDI |
| CXP-1 à CXP-6 |
| CXP-10 |
| CXP-12 |
| Fabrication d'électronique et de semi-conducteurs |
| Fabrication automobile et de véhicules électriques |
| Aérospatiale et défense |
| Santé et sciences de la vie |
| Fabrication générale et constructeurs de machines |
| Instituts de recherche et universités |
| Fabricants d'électronique grand public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type de composant | Caméras CoaXPress | |
| Cartes d'acquisition et d'interface CoaXPress | ||
| Câbles, connecteurs et assemblages de câbles CoaXPress | ||
| Répéteurs CoaXPress, composants de conditionnement de signal et de connectivité | ||
| Logiciels CoaXPress, SDK et cœurs IP | ||
| Par architecture de caméra | Caméras à balayage de surface | |
| Caméras à balayage linéaire | ||
| Caméras TDI | ||
| Par classe de vitesse CoaXPress | CXP-1 à CXP-6 | |
| CXP-10 | ||
| CXP-12 | ||
| Par secteur d'utilisation final | Fabrication d'électronique et de semi-conducteurs | |
| Fabrication automobile et de véhicules électriques | ||
| Aérospatiale et défense | ||
| Santé et sciences de la vie | ||
| Fabrication générale et constructeurs de machines | ||
| Instituts de recherche et universités | ||
| Fabricants d'électronique grand public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des projecteurs à lumière structurée ?
La taille du marché des projecteurs à lumière structurée était de 0,96 milliard USD en 2026 et devrait atteindre 1,53 milliard USD d'ici 2031 à un CAGR de 9,77 %.
Qu'est-ce qui stimule la demande de projecteurs à lumière structurée ?
L'automatisation des usines, la préhension robotique en vrac, l'authentification faciale, l'inspection des batteries pour véhicules électriques et la métrologie des semi-conducteurs soutiennent la demande.
Quelle architecture de projecteur mène en termes de revenus ?
Les modules de projecteurs intégrés représentaient 40,27 % de la part des revenus en 2025 et devraient se développer à un CAGR de 11,73 % jusqu'en 2031.
Quelle région mène l'adoption des projecteurs à lumière structurée ?
L'Asie-Pacifique représentait 39,27 % de la part des revenus en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031.
Pourquoi les projecteurs à base de VCSEL gagnent-ils en popularité ?
Les systèmes VCSEL devraient se développer à un CAGR de 12,27 % car les conceptions en réseau peuvent fournir une puissance optique plus élevée avec des performances thermiques contrôlées.
Qu'est-ce qui limite le déploiement dans les environnements industriels ?
La dérive de l'étalonnage thermique, les surfaces réfléchissantes ou transparentes difficiles, la conformité à la sécurité laser et le manque de talents en intégration peuvent ralentir le déploiement.
Dernière mise à jour de la page le:



