
Taille et part du marché japonais des mémoires NOR Flash
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 85.15 Millions de dollars américains |
| Taille du Marché (2026) | 91.03 Millions de dollars américains |
| Taille du Marché (2031) | 127.07 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché japonais des mémoires NOR Flash par Mordor Intelligence
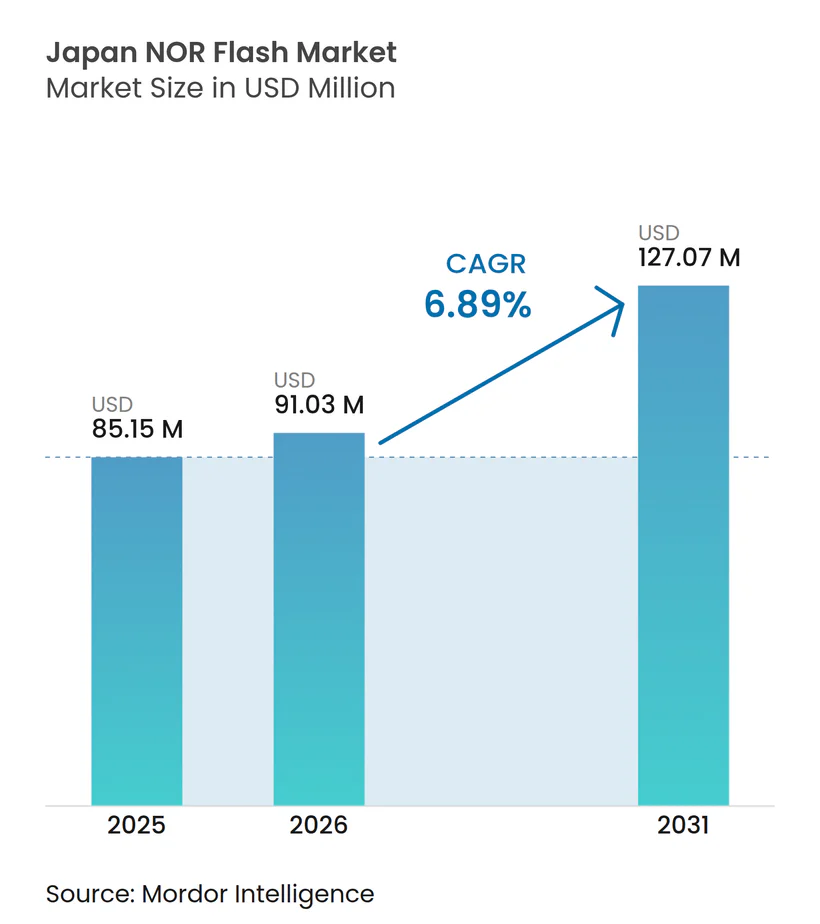
La taille du marché japonais de la mémoire NOR Flash devrait passer de 85,15 millions USD en 2025 et 91,03 millions USD en 2026 à 127,07 millions USD d'ici 2031, enregistrant un CAGR de 6,89 % entre 2026 et 2031.
Une expansion mesurée est portée par des composants à plus haute densité intégrés dans les systèmes avancés d'aide à la conduite, les architectures automobiles zonales, les unités radio Open RAN et les contrôleurs edge-AI. L'électrification des véhicules accroît l'empreinte des micrologiciels par véhicule, les usines s'orientant vers la Société 5.0 ont besoin d'un stockage de code à démarrage instantané, et les fabricants d'écrans remplaçant les LCD par des OLED intègrent des micrologiciels de contrôleur de synchronisation plus volumineux. Le soutien gouvernemental est significatif : le ministère de l'Économie, du Commerce et de l'Industrie (METI) a planifié 9,4 billions JPY (59 milliards USD) de subventions pour les semi-conducteurs, favorisant les fournisseurs qui assemblent ou fabriquent au Japon. Parallèlement, les interfaces NOR parallèles, Octal et xSPI, ainsi que les composants sub-1,8 V, gagnent des parts de marché à mesure que les concepteurs de systèmes recherchent des avantages en termes de temps de démarrage et de consommation d'énergie. L'intensité concurrentielle reste modérée : Infineon, Renesas, Winbond et Macronix dominent les conceptions automobiles et industrielles, tandis que les niches axées sur les coûts attirent des challengers chinois.
Points clés du rapport
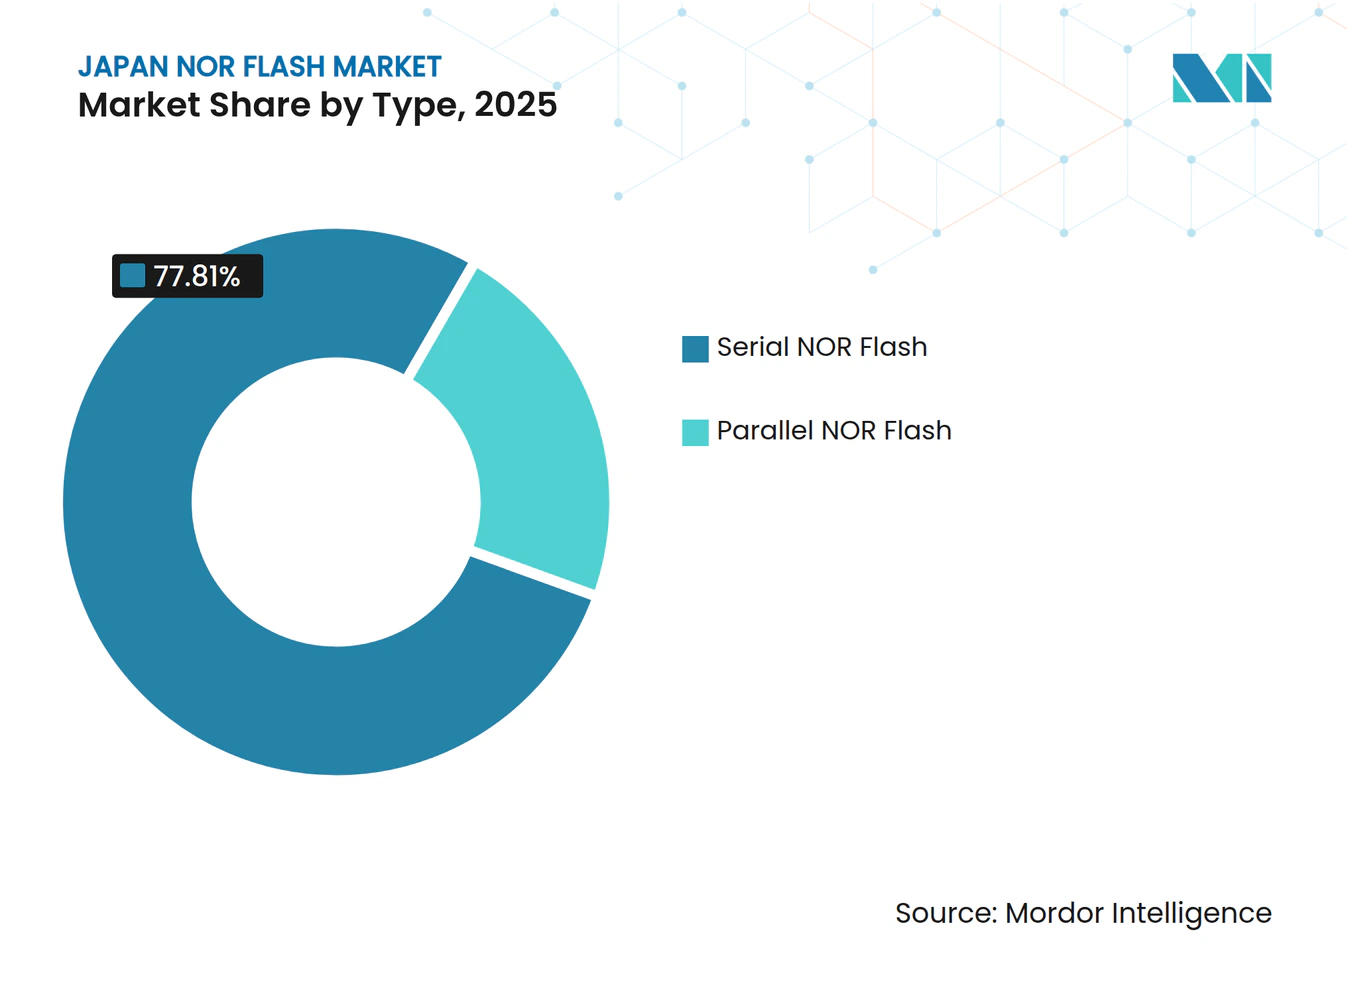
- Par type de mémoire NOR Flash, la NOR Flash série a dominé le marché japonais de la mémoire NOR Flash en 2025 avec une part de 77,81 %, tandis que la NOR parallèle devrait croître à un CAGR de 7,26 % jusqu'en 2031.
- Par interface, le Quad SPI a capturé 49,12 % de la part de revenus du marché japonais de la mémoire NOR Flash en 2025, mais les interfaces Octal et xSPI devraient croître à un CAGR de 8,62 % jusqu'en 2031.
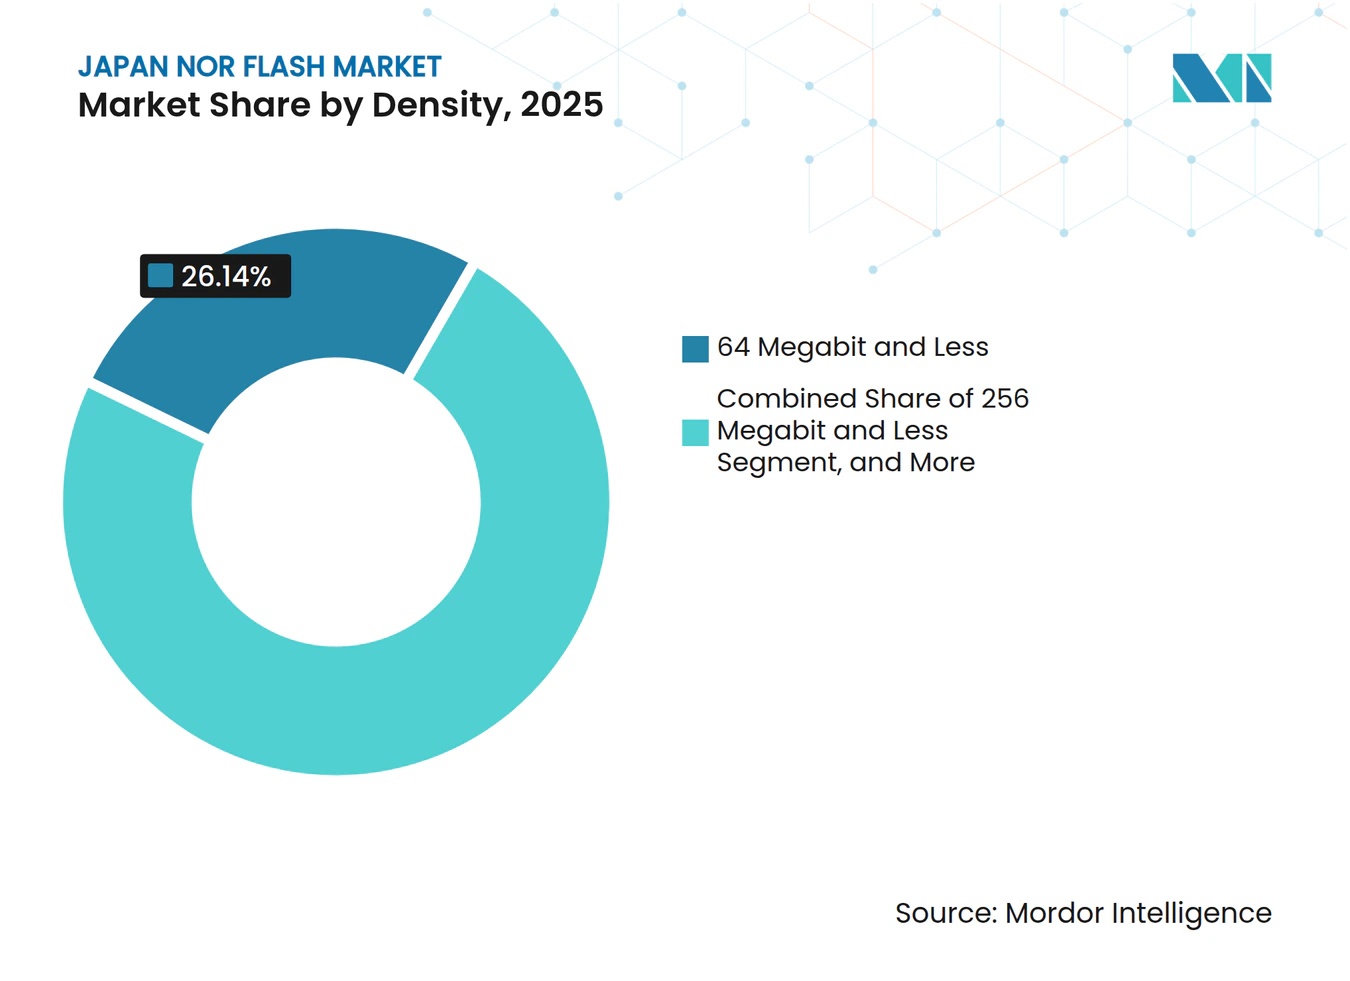
- Par densité, les dispositifs de 64 Mb et moins détenaient une part de 26,14 % de la taille du marché japonais de la mémoire NOR Flash en 2025, tandis que les densités supérieures à 256 Mb devraient croître à un CAGR de 7,93 % jusqu'en 2031.
- Par tension, la classe 3 V a dominé avec une part de 56,83 % du marché japonais de la mémoire NOR Flash en 2025, et le segment sub-1,8 V devrait se développer à un CAGR de 9,36 % jusqu'en 2031.
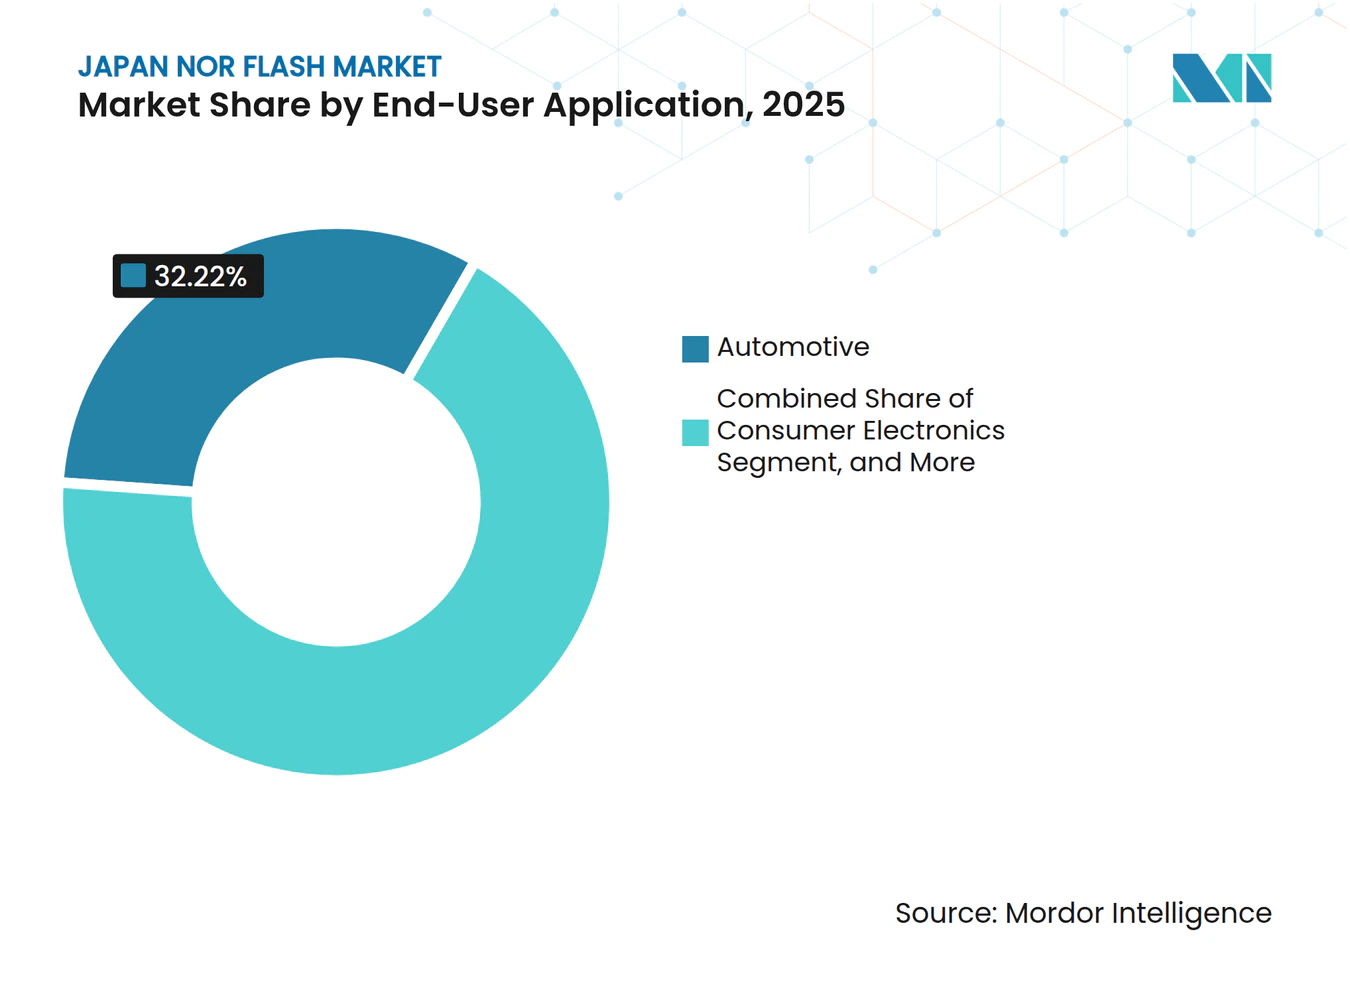
- Par application utilisateur final, l'automobile représentait 32,22 % de la taille du marché japonais de la mémoire NOR Flash en 2025 et progresse à un CAGR de 7,85 % jusqu'en 2031.
- Par nœud technologique de procédé, le 55 nm représentait 40,82 % de la taille du marché japonais de la mémoire NOR Flash en 2025, tandis que le 28 nm et en dessous devrait croître à un CAGR de 8,22 % jusqu'en 2031.
- Par type de boîtier, le WLCSP / CSP représentait 38,21 % de la taille du marché japonais de la mémoire NOR Flash en 2025, et progresse à un CAGR de 7,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des mémoires NOR Flash embarquées dans les unités de contrôle électronique automobiles, portée par la croissance des systèmes avancés d'aide à la conduite et des véhicules électriques au Japon | +1.20% | Clusters d'Aichi, Hiroshima, Kanagawa | Moyen terme (2 à 4 ans) |
| Demande de mémoires haute fiabilité dans l'automatisation industrielle dans le cadre des initiatives Société 5.0 | +0.70% | Zones métropolitaines d'Osaka, Nagoya, Tokyo | Long terme (≥ 4 ans) |
| Transition des écrans LCD vers les écrans OLED et MicroLED nécessitant des mémoires NOR à plus haute densité pour les contrôleurs de synchronisation | +0.50% | À l'échelle nationale, retombées à l'exportation | Moyen terme (2 à 4 ans) |
| Déploiement des stations de base 5G et du matériel O-RAN nécessitant un stockage rapide du code de démarrage | +0.40% | Centres urbains, corridors industriels | Court terme (≤ 2 ans) |
| Localisation de la chaîne d'approvisionnement en semi-conducteurs dans le cadre des programmes de résilience du METI | +0.30% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Émergence de dispositifs d'IA en périphérie nécessitant un stockage de code à démarrage instantané dans des environnements difficiles | +0.30% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des mémoires NOR Flash embarquées dans les unités de contrôle électronique automobiles
Les constructeurs automobiles japonais consolident plusieurs domaines de contrôle dans des architectures zonales qui s'appuient sur des mémoires NOR Flash à haute densité pour des temps de démarrage inférieurs à la seconde et des mises à jour de microprogrammes à distance. La famille SEMPER certifiée ASIL-D d'Infineon, la gamme GD25/55 de GigaDevice et le composant Octal 400 Mo/s de Macronix ont tous reçu des homologations de sécurité automobile, offrant aux fournisseurs de rang 1 des blocs de construction certifiés.[1] La croissance de la production de véhicules électriques et le renforcement des exigences en matière de systèmes avancés d'aide à la conduite augmentent la taille des images de microprogrammes, de sorte que chaque voiture embarque désormais davantage de bits NOR même si le nombre d'unités de contrôle électronique diminue. La plateforme 2026 de Subaru utilisant les microcontrôleurs AURIX d'Infineon illustre ce changement, renforçant le lien du marché japonais des mémoires NOR Flash avec la production automobile nationale.[2]
Demande de mémoires haute fiabilité dans l'automatisation industrielle
La Société 5.0 oriente les usines vers la convergence cyber-physique, le METI allouant 29,5 milliards JPY (0,19 milliard USD) pour les semi-conducteurs d'IA en périphérie conçus pour démarrer instantanément et résister aux conditions extrêmes des usines.[3] Ces avancées sont essentielles car les contrôleurs opérant sur des réseaux 5G privés nécessitent des capacités de démarrage déterministes. La mémoire NOR Flash, grâce à sa fonctionnalité d'exécution en place, élimine la latence associée à l'ombrage NAND, ce qui en fait un choix privilégié. Pour répondre à ces exigences, les fournisseurs qualifient des produits avec des plages de température plus larges et des codes de correction d'erreurs améliorés. Cet alignement des feuilles de route produits avec les clusters d'automatisation japonais favorise l'innovation et soutient la progression du pays vers une fabrication avancée.
Transition des écrans LCD vers les écrans OLED et MicroLED
Les fabricants d'écrans qui passent aux technologies OLED et MicroLED doivent stocker des tables de calibration plus volumineuses dans les contrôleurs de synchronisation. À mesure que les densités de pixels augmentent, les tailles des microprogrammes dépassent 128 Mb, ce qui stimule la demande de mémoires NOR Flash d'une capacité supérieure à 256 Mb. Cette tendance ne se limite pas aux marchés intérieurs, car de nombreux écrans produits au Japon sont exportés vers la Corée du Sud et la Chine. L'évolution vers des densités plus élevées bénéficie aux fournisseurs utilisant des nœuds de 28 nm, où le coût par bit est réduit. Cette évolution devrait renforcer les perspectives de volume à long terme du marché japonais des mémoires NOR Flash, en phase avec la demande croissante de technologies d'affichage avancées.
Déploiement des stations de base 5G et du matériel O-RAN
Le plan vRAN commercial de NEC vise à déployer 50 000 stations de base d'ici l'exercice 2026, chaque unité radio s'appuyant sur une mémoire NOR Flash pour des processus de démarrage sécurisé. Le plan d'interface ouverte de NTT DOCOMO souligne la nécessité de temps de démarrage inférieurs à 10 secondes, une exigence que les mémoires NOR Flash Quad et Octal peuvent satisfaire sans la DRAM supplémentaire généralement requise lors de l'utilisation de NAND. Cette priorité accordée au démarrage rapide et au démarrage sécurisé s'aligne sur la densification des sites cellulaires, ce qui augmente considérablement le nombre de cartes équipées de mémoires NOR en service. Par conséquent, la demande de mémoires NOR Flash devrait augmenter, offrant une impulsion à court terme au marché. Les initiatives de NEC et NTT DOCOMO sont susceptibles de créer un précédent pour d'autres opérateurs, stimulant davantage l'adoption et la croissance dans le secteur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration à forte intensité capitalistique vers les nœuds de 28 nm et en dessous dans l'environnement de fabrication à coût élevé du Japon | -0.8% | Usines nationales, partenaires fournisseurs | Moyen terme (2 à 4 ans) |
| Adoption croissante de la NAND SLC comme substitut moins coûteux dans l'électronique grand public | -0.5% | À l'échelle nationale, flux d'exportation grand public | Court terme (≤ 2 ans) |
| Capacité de lithographie nationale limitée contraignant la production NOR à grand volume | -0.3% | Usines à nœuds avancés | Long terme (≥ 4 ans) |
| Volatilité du yen augmentant les coûts des photoréserves et des équipements importés | -0.2% | Fournisseurs dépendants des matériaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Migration à forte intensité capitalistique vers les nœuds de 28 nm et en dessous
Le passage des mémoires NOR embarquées vers des nœuds avancés réduit le coût par bit mais nécessite des outillages coûteux. Le SuperFlash 28 nm de SST et UMC prouve la faisabilité technique, mais la plupart des lignes nationales fonctionnent encore à 40-55 nm car les coûts des usines japonaises dépassent ceux de Taïwan et de la Chine. Les fonds gouvernementaux ciblent la logique plutôt que les mémoires NOR matures, de sorte que les fournisseurs doivent soit absorber des marges plus faibles, soit externaliser, ce qui ralentit le rythme auquel le marché japonais des mémoires NOR Flash accède à une capacité rentable.
Adoption croissante de la NAND SLC comme substitut
Les cellules NAND SLC occupent environ un quart de la surface en silicium de la NOR, de sorte que les appareils grand public à fort volume tels que les décodeurs et les appareils portables basculent là où l'exécution en place n'est pas nécessaire. Les publications de Winbond et Lexar montrent une endurance comparable à la NOR 55 nm, élargissant l'écart de prix aux densités de 1 Gb et réduisant la part de la NOR dans les appareils grand public sensibles aux coûts.[4] Le risque de substitution limite le potentiel haussier du secteur japonais des mémoires NOR Flash au-delà des niches automobiles et industrielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
leadership série, persistance parallèleEn 2025, les dispositifs série ont capturé une part dominante de 77,81 % du marché japonais de la mémoire NOR Flash. Leur domination est attribuée à leur faible nombre de broches et à leur encombrement réduit, qui les rendent particulièrement adaptés aux applications à espace contraint telles que les ECU et les cartes IoT. Ces dispositifs bénéficient d'avancées telles que la mise à l'échelle continue de la densité et l'adoption des modes Octal/xSPI, leur permettant d'atteindre des niveaux de débit comparables à la NOR parallèle sans augmentation des coûts. Cette combinaison de performance et d'efficacité économique a consolidé leur position en tant que choix privilégié sur le marché. De plus, leur capacité à répondre aux exigences évolutives des applications modernes garantit leur pertinence durable. Par conséquent, les dispositifs série devraient maintenir leur leadership sur le marché japonais de la mémoire NOR Flash jusqu'en 2031.
Parallèlement, la NOR parallèle continue de servir une base de clientèle fidèle dans les contrôleurs industriels hérités et les systèmes aérospatiaux. Ces systèmes reposent sur des microcontrôleurs spécifiquement conçus pour des bus 16 ou 32 bits, les rendant incompatibles avec les nouvelles technologies sans modifications significatives. La transition de ces plateformes nécessiterait des reconceptions étendues de circuits imprimés et des processus de recertification, qui sont à la fois chronophages et coûteux. En conséquence, les utilisateurs choisissent souvent de conserver ces systèmes, assurant la présence continue du segment sur le marché. Malgré son statut de niche, la NOR parallèle devrait atteindre un taux de croissance respectable de 7,26 %, porté par son rôle essentiel dans le soutien des applications héritées. Cette demande soutenue souligne son importance dans des cas d'usage industriels et aérospatiaux spécifiques.


Par interface :
Octal et xSPI à haute bande passante s'accélèrentLe Quad SPI, représentant 49,12 % des revenus, établit un équilibre entre coût et vitesse pour les conceptions grand public. Son adoption généralisée est portée par sa capacité à répondre aux exigences de performance de diverses applications sans augmenter significativement les coûts. D'autre part, le segment Octal/xSPI s'impose comme l'acteur à la croissance la plus rapide sur le marché japonais de la mémoire NOR Flash, affichant un CAGR de 8,62 %. Cette croissance est attribuée à ses capacités de bande passante supérieures, dépassant 400 Mo/s. Une telle bande passante élevée permet aux processeurs ADAS multicœurs d'atteindre une disponibilité à l'allumage en moins d'une seconde, une exigence critique pour les programmes véhicules 2026. La demande croissante de systèmes automobiles avancés stimule davantage l'adoption des interfaces Octal/xSPI.
Le SPI simple et double répond aux besoins des appareils connectés et des capteurs pour maison intelligente sensibles aux prix, qui démarrent peu fréquemment et gèrent des transmissions de données modestes. Ces interfaces sont particulièrement adaptées aux applications où l'efficacité économique prime sur la haute performance. Leur simplicité et leur faible consommation d'énergie les rendent idéales pour les dispositifs à fonctionnalité limitée et à usage intermittent. Malgré les avancées des autres interfaces, le SPI simple et double continuera de prospérer dans les scénarios où la maîtrise de la nomenclature des matériaux est prioritaire. Leur persistance sur le marché met en évidence la demande continue de solutions économiques dans des cas d'usage spécifiques. En conséquence, ils restent une partie essentielle de l'écosystème du marché de la mémoire NOR Flash.
Par densité :
la croissance des microprogrammes stimule l'adoption de capacités élevéesEn 2025, les dispositifs dotés d'une mémoire de 64 Mb et moins représentaient 26,14 % des ventes, principalement dans l'électronique de carrosserie et les nœuds d'usine traditionnels. Ces dispositifs continuent de jouer un rôle significatif dans les applications où l'efficacité économique et les fonctionnalités de base sont prioritaires. Cependant, les avancées technologiques ont conduit à des besoins accrus en mémoire dans certaines applications. Les contrôleurs de domaine ADAS, les contrôleurs de synchronisation OLED et les radios Open RAN exigent désormais des images doubles pour les mises à jour à sécurité intégrée, doublant ainsi leurs besoins en mémoire. Cette évolution a stimulé l'adoption de densités de mémoire plus élevées, notamment celles dépassant 256 Mb. Ces densités plus élevées se développent à un taux de 7,93 %, contribuant significativement à la croissance du marché japonais de la mémoire NOR Flash, en particulier dans les segments de produits haut de gamme.
Tandis que les plages de mémoire inférieures, comme 2 Mb, continuent de répondre aux besoins des étiquettes à très faible coût et des capteurs de base, leurs applications évoluent progressivement. La prolifération des technologies edge-AI crée un besoin de capacités plus avancées, même dans les conceptions sensibles aux coûts. En conséquence, ces conceptions devraient passer à une mémoire de 4 Mb pour accueillir les bibliothèques d'inférence et prendre en charge les fonctionnalités pilotées par l'IA. Cette évolution met en évidence la demande croissante de capacités mémoire plus élevées dans diverses applications. Bien que la transition puisse prendre du temps, la tendance souligne l'importance croissante de la mémoire pour permettre des dispositifs plus intelligents et plus efficaces. L'évolution de ces plages inférieures reflète les avancées technologiques plus larges qui façonnent le marché de la mémoire NOR Flash.


Par tension :
l'efficacité énergétique favorise la classe 1,8 VLa classe 3 V a dominé avec une part de 56,83 % en 2025, et le segment sub-1,8 V devrait se développer à un CAGR de 9,36 % jusqu'en 2031. Alors que la classe 3 V continue de dominer dans les écosystèmes de microcontrôleurs traditionnels, chaque nouveau SOC automobile en 28 nm est désormais livré avec des entrées/sorties sub-1,2 V. Cette transition pousse les fournisseurs à adopter une technologie NOR à tension plus basse, ce qui réduit significativement le courant de veille de moitié. La demande pour ces solutions NOR avancées croît à mesure que les applications automobiles accordent une priorité croissante à l'efficacité énergétique. Au Japon, la part de marché des composants NOR Flash fonctionnant en dessous de 1,8 V augmente régulièrement, en phase avec l'adoption de ces puces. Cette croissance est en outre soutenue par les subventions du METI, qui promeuvent activement le développement et l'utilisation de semi-conducteurs économes en énergie. Ces facteurs mettent collectivement en évidence la transition en cours vers des solutions à tension plus basse dans le secteur automobile.
Les composants à large plage de tension, allant de 1,65 à 3,6 V, restent un choix privilégié dans les cartes à signal mixte en raison de leur polyvalence. Ces composants sont particulièrement avantageux dans les environnements où les périphériques fonctionnent sur des plages de tension variables. En accommodant un large spectre d'exigences de tension, ils simplifient le processus d'intégration et réduisent le besoin de convertisseurs de niveau supplémentaires. Cette capacité en fait une solution pratique pour les concepteurs travaillant sur des systèmes à signal mixte complexes. De plus, leur capacité à prendre en charge plusieurs niveaux de tension garantit la compatibilité avec diverses applications. En conséquence, les composants à large plage de tension continuent d'occuper une position significative sur le marché des semi-conducteurs.
Par application utilisateur final :
l'automobile dépasse le marché globalEn 2025, les applications automobiles représentaient 32,22 % de la valeur du marché et devraient croître à un taux de 7,85 %, stimulant l'expansion du marché japonais global de la mémoire NOR Flash. Cette croissance est attribuée à l'adoption croissante d'architectures de domaine consolidées dans les véhicules. Ces architectures utilisent moins de contrôleurs mais exigent que chaque contrôleur stocke des fichiers de micrologiciels plus volumineux, entraînant des besoins de stockage de données plus élevés. En conséquence, la tendance à l'augmentation des bits par véhicule continue de progresser. La demande du secteur automobile pour la mémoire NOR Flash est en outre alimentée par les avancées technologiques des véhicules et l'intégration de systèmes électroniques plus sophistiqués.
L'infrastructure de communication connaît un coup de pouce temporaire grâce au déploiement Open RAN, qui devrait se poursuivre jusqu'en 2026. Ce déploiement devrait améliorer la flexibilité et l'efficacité du réseau, stimulant la demande à court terme de mémoire NOR Flash dans le secteur. Cependant, le secteur de l'électronique grand public reste stagnant, principalement en raison de la substitution croissante de la mémoire NOR Flash par la technologie NAND. Cette évolution affecte le potentiel de croissance de la mémoire NOR Flash dans les appareils grand public. D'autre part, l'automatisation industrielle fait preuve de résilience dans le cadre des initiatives de dépenses d'investissement de la Société 5.0. La demande du secteur pour une mémoire NOR Flash à haute fiabilité est particulièrement forte dans la robotique et les systèmes de vision, qui nécessitent des solutions mémoire robustes et fiables pour soutenir les processus d'automatisation avancés.
Par nœud de technologie de processus :
le 28 nm et en dessous progresseLa production sur 55 nm représentait 40,82 % des revenus en 2025 en raison de sa fiabilité éprouvée dans les applications automobiles. Ce nœud reste un choix privilégié pour les applications nécessitant des performances et une durabilité avérées. Cependant, les composants fabriqués à 28 nm et en dessous connaissent la croissance la plus forte, avec un CAGR de 8,22 %. Ces nœuds avancés réduisent le coût par bit et permettent des capacités dépassant 512 Mb, les rendant très compétitifs. Pour répondre à la demande croissante, les fabricants externalisent la production vers des fonderies rentables à l'étranger. Cette tendance devrait se poursuivre jusqu'à ce que la capacité de production nationale soit suffisamment développée.
Les lignes de production héritées en 90 nm continuent de répondre aux marchés de niche tels que l'aérospatiale et les applications médicales. Ces secteurs privilégient les cycles de vie de plusieurs décennies et la fiabilité plutôt que la densité, assurant la survie de petits volumes de production. Les applications aérospatiales nécessitent souvent des composants avec des durées de vie opérationnelles prolongées, tandis que les dispositifs médicaux exigent une haute fiabilité pour les opérations critiques. Malgré leur échelle limitée, ces nœuds hérités restent essentiels pour répondre aux besoins spécifiques du marché. En conséquence, ils maintiennent leur pertinence dans les secteurs où la durabilité et les performances à long terme priment sur le besoin de densités plus élevées.
Par type d'emballage :
la miniaturisation favorise le WLCSP/CSPLes boîtiers au niveau de la tranche et à l'échelle de la puce représentaient 38,21 % de la part de marché et devraient croître à un taux de 7,91 % au cours de la période de prévision. Cette croissance est principalement portée par l'adoption croissante de contrôleurs zonaux dans le secteur automobile, où la réduction de l'empreinte des cartes est une exigence critique. Ces solutions de boîtier offrent des conceptions compactes et des performances améliorées, les rendant idéales pour les applications automobiles avancées. De plus, leur capacité à prendre en charge l'intégration à haute densité s'aligne sur les besoins évolutifs des véhicules modernes. À mesure que les constructeurs automobiles continuent d'innover, la demande de boîtiers au niveau de la tranche et à l'échelle de la puce devrait augmenter régulièrement.
Les boîtiers QFN (Quad Flat No-lead) et SOIC (Small Outline Integrated Circuit) restent très appréciés dans les applications industrielles en raison de leur facilité d'inspection et de reprise. Ces caractéristiques sont particulièrement valorisées dans les environnements où la fiabilité et la maintenance sont cruciales. D'autre part, les boîtiers BGA (Ball Grid Array) et FBGA (Fine-pitch Ball Grid Array) sont largement utilisés dans les cartes de domaine automobile à haute densité. Leurs capacités supérieures de gestion thermique les rendent indispensables pour les applications nécessitant une dissipation thermique efficace. À mesure que les systèmes automobiles deviennent plus complexes, la pertinence des boîtiers BGA et FBGA devrait croître, garantissant des performances et une durabilité optimales.
Analyse géographique
Au Japon, les pôles automobiles d'Aichi, Hiroshima et Kanagawa dominent la consommation de mémoires NOR Flash, accueillant une confluence de constructeurs d'équipements d'origine, de fournisseurs de rang 1 et de fournisseurs de microcontrôleurs. Ces régions constituent des centres essentiels pour la chaîne d'approvisionnement automobile, où la demande de mémoires NOR Flash est portée par des applications automobiles avancées. Soulignant une poussée vers la localisation, la carte des subventions du METI révèle un engagement substantiel de 9 400 milliards JPY (59 milliards USD) pour renforcer les initiatives nationales en matière de semi-conducteurs. Cet investissement s'aligne sur la stratégie du Japon visant à réduire la dépendance aux fournisseurs étrangers et à renforcer son écosystème de semi-conducteurs. La tendance à la localisation bénéficie particulièrement aux entreprises qui effectuent l'assemblage ou les tests à l'intérieur des frontières japonaises, assurant un meilleur contrôle de la production et la stabilité de la chaîne d'approvisionnement.
Hiroshima, non seulement un site pour l'expansion de la DRAM de Micron, est également le siège de fournisseurs de photoréserves desservant chaque usine EUV mondiale, conférant au Japon un avantage stratégique dans les matériaux. Ce double rôle positionne Hiroshima comme un acteur clé à la fois dans la production de mémoires et dans l'approvisionnement en matériaux pour semi-conducteurs. Cependant, le paysage de la lithographie au Japon est quelque peu limité, ce qui pose des défis pour la production nationale de mémoires NOR Flash avancées. La future ligne de nano-impression de Canon en 2025 se concentre sur l'emballage avancé, laissant les mémoires NOR embarquées insuffisamment desservies. Par conséquent, une part significative des mémoires NOR à haute densité pour les besoins automobiles japonais est encore produite à Taïwan ou en Chine. Cette dépendance à la production étrangère expose le Japon à des risques tels que les fluctuations du yen et les défis liés aux contrôles à l'exportation, qui pourraient perturber la chaîne d'approvisionnement.
Après les perturbations des expéditions dans le détroit d'Ormuz en avril 2026, la volatilité des devises a entraîné une hausse des prix des résines importées, mettant en évidence les effets en cascade des points d'étranglement mondiaux sur les coûts des composants locaux. Ces perturbations ont souligné la vulnérabilité de la chaîne d'approvisionnement en semi-conducteurs du Japon aux facteurs externes. En réponse, les décideurs politiques ont créé un fonds de capital de 150 milliards JPY (0,94 milliard USD) au cours de l'exercice 2026, visant à favoriser la production nationale de mémoires à faible consommation. Cette initiative reflète la reconnaissance par le gouvernement de l'importance stratégique du marché des mémoires NOR Flash pour la résilience nationale. En investissant dans les capacités de production locales, le Japon vise à atténuer les risques associés aux dépendances mondiales de la chaîne d'approvisionnement et à renforcer son autosuffisance technologique.
Paysage concurrentiel
Concentration du Marché
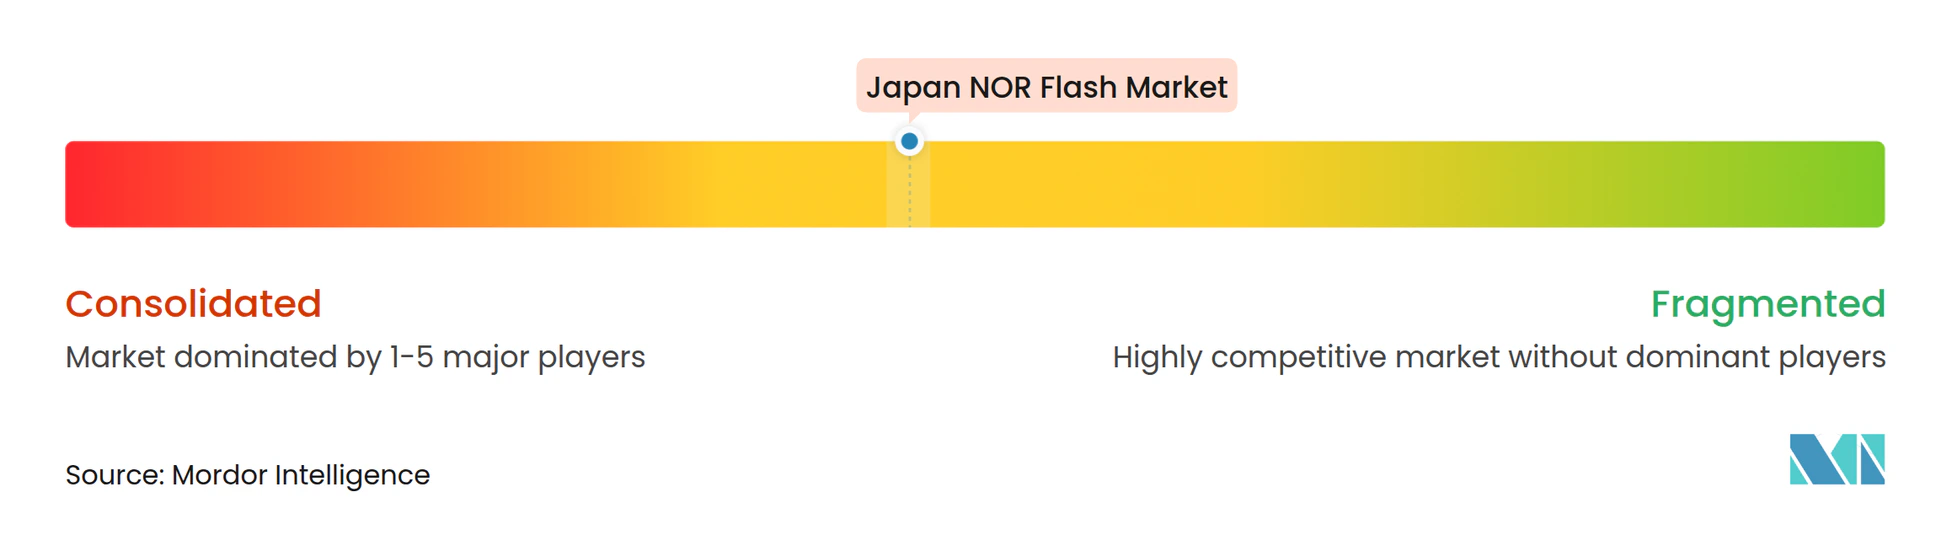
La concurrence sur le marché japonais des mémoires NOR Flash est modérément fragmentée. Infineon, Renesas, Winbond et Macronix occupent une position dominante sur le marché japonais des mémoires NOR Flash, portés par des succès précoces dans la conception automobile et des engagements de production de longue date. Ces entreprises ont consolidé leur présence sur le marché en livrant constamment des produits adaptés aux exigences automobiles. Les mises à jour régulières de leurs feuilles de route, incluant des avancées telles que des densités plus élevées et des packages de sécurité ASIL-D, assurent leur compétitivité. Leur capacité à sécuriser des contrats de renouvellement jusqu'en 2031 souligne leur orientation stratégique vers un engagement à long terme sur le marché. Pendant ce temps, les nouveaux entrants chinois, malgré des prix compétitifs et l'obtention de certifications automobiles, font face à des obstacles tels que la construction de la crédibilité de la marque, l'établissement d'une infrastructure de support locale et la navigation dans des processus de validation prolongés, ce qui ralentit leur entrée sur le marché.
L'innovation sur le marché japonais des mémoires NOR Flash est centrée sur les avancées en technologie d'interface et les améliorations de sécurité. Macronix a lancé sa technologie ArmorBoot, intégrant des moteurs de racine de confiance pour renforcer la sécurité. Winbond a obtenu la conformité ASIL-D avec ses composants Octal, répondant aux normes de sécurité rigoureuses de l'industrie automobile. Renesas simplifie les achats en combinant les mémoires NOR Flash avec ses microcontrôleurs, offrant une solution plus intégrée et efficace. Ces avancées technologiques répondent non seulement aux besoins actuels du marché, mais renforcent également la position de leadership de ces entreprises. En priorisant l'innovation, elles continuent de maintenir un avantage concurrentiel dans un secteur en évolution rapide.
Les petites entreprises sans usine, telles que Integrated Silicon Solution, capitalisent sur des opportunités de niche au sein du marché. Ces entreprises se concentrent sur des segments où les densités plus anciennes ou la disponibilité prolongée des produits priment sur la haute capacité. De plus, les opportunités émergentes dans les dispositifs d'IA en périphérie et les cartes Open RAN remodèlent le paysage du marché. Ces applications mettent l'accent sur la vitesse de démarrage et l'adaptabilité plutôt que sur les relations établies, créant de nouvelles voies de croissance. Comme ces segments sont moins contraints par les dynamiques de marché traditionnelles, ils offrent aux acteurs plus petits des opportunités d'innover et de concurrencer efficacement. Cette diversification souligne la nature évolutive du marché des mémoires NOR Flash et met en évidence le potentiel de croissance dans des domaines inexploités.
Leaders du secteur japonais des mémoires NOR Flash
-
Infineon Technologies AG
-
Winbond Electronics Corporation
-
Renesas Electronics Corporation
-
Macronix International Co., Ltd.
-
Micron Technology Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché japonais de la mémoire NOR Flash Entreprises couvertes dans ce rapport
- Infineon Technologies AG
- Winbond Electronics Corporation
- Renesas Electronics Corporation
- Macronix International Co., Ltd.
- Micron Technology Inc.
- GigaDevice Semiconductor Inc.
- Integrated Silicon Solution Inc.
- Microchip Technology Inc.
- Elite Semiconductor Microelectronics Technology Inc.
- Wuhan Xinxin Semiconductor Manufacturing Co. Ltd
- Puya Semiconductor (Shanghai) Co., Ltd.
- Fudan Microelectronics Group
- Cypress Semiconductor Corporation
- Rohm Co., Ltd.
- Dialog Semiconductor Plc
- Etron Technology Inc.
- Tower Semiconductor Ltd.
- SkyHigh Memory Limited
- Longsys Electronics Co., Ltd.
- Spansion LLC
Développements industriels récents dans Marché japonais de la mémoire NOR Flash
- Avril 2026 : le METI a publié un rapport de renforcement des bases de fabrication décrivant les extensions de subventions pour les sites de semi-conducteurs avancés, renforçant l'élan de localisation.
- Mars 2026 : Infineon et Subaru se sont associés pour intégrer des microcontrôleurs AURIX dans les véhicules électriques de nouvelle génération, augmentant le contenu NOR par véhicule.
- Février 2026 : TSMC a confirmé une mise à niveau logique à 3 nm à Kumamoto, sans plans de NOR embarquée, maintenant les clients locaux dépendants de l'approvisionnement offshore.
- Janvier 2026 : Macronix a obtenu la conformité ASIL-D pour sa mémoire NOR Octal MXSMIO, permettant un démarrage à 400 Mo/s pour les unités de contrôle électronique automobiles zonales.
Marché japonais de la mémoire NOR Flash Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché japonais de la mémoire NOR flash comme le chiffre d'affaires au niveau des fabricants provenant des circuits intégrés NOR flash série et parallèle qui sont fabriqués ou finalement vendus dans des appareils assemblés au Japon. Ces circuits intégrés jouent un rôle de stockage de code là où la faible latence de lecture, l'exécution en place et la haute endurance sont essentielles dans les appareils grand public, les radios 5G, les unités de contrôle électronique automobiles et les contrôleurs industriels.
Exclusions du périmètre : la mémoire flash NAND, la DRAM, les dispositifs à changement de phase ou ReRAM, ainsi que les services d'assemblage de modules ou de cartes en aval sont exclus de nos chiffres.
Aperçu de la segmentation
- Par type de mémoire NOR Flash (valeur)
- NOR Flash série
- NOR Flash parallèle
- Par interface (valeur)
- SPI simple / double
- Quad SPI
- Octal et xSPI
- Par densité (valeur)
- 2 mégabits et moins
- 4 mégabits et moins (supérieur à 2 Mb)
- 8 mégabits et moins (supérieur à 4 Mb)
- 16 mégabits et moins (supérieur à 8 Mb)
- 32 mégabits et moins (supérieur à 16 Mb)
- 64 mégabits et moins (supérieur à 32 Mb)
- 128 mégabits et moins (supérieur à 64 Mb)
- 256 mégabits et moins (supérieur à 128 Mb)
- Supérieur à 256 mégabits
- Par tension (valeur)
- Classe 3 V
- Classe 1,8 V
- Large tension (1,65 V - 3,6 V)
- Classe sub-1,8 V (1,2 V et similaire)
- Par application utilisateur final (valeur, volume)
- Électronique grand public
- Infrastructure de communication
- Automobile
- Industrie
- Autres applications
- Par nœud de technologie de processus (valeur)
- 90 nm et plus ancien
- 65 nm
- 55 nm
- 45 nm
- 28 nm et en dessous
- Par type d'emballage (valeur)
- WLCSP / CSP
- QFN / SOIC
- BGA / FBGA
- Autres types d'emballage
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Pour valider les résultats documentaires, nous avons interrogé des concepteurs de puces fabless à Yokohama, des responsables OSAT, des architectes firmware ECU de rang 1 et des responsables achats chez des équipementiers de stations de base G dans les régions du Kanto, du Kansai et du Kyushu. Leurs éclairages sur la migration vers des composants de 128 Mbit, l'adoption du SPI dans les radios 5G et les obstacles à la qualification AEC-Q100 ont affiné les ratios d'utilisation et les courbes de prix que les sources documentaires ne permettaient qu'd'entrevoir.
Recherche documentaire
Les analystes ont d'abord compilé des données de référence accessibles au public, telles que l'indice de production de composants électroniques du METI, les fichiers d'exportation douaniers japonais HS-8542, les relevés d'expéditions de la JEITA et les répartitions unitaires du WSTS, qui nous aident à traduire la production de plaquettes en flux de puces conditionnées. Des éléments de contexte complémentaires proviennent des données de prix de la Banque du Japon, d'une cartographie des brevets réalisée via Questel, ainsi que des informations financières contenues dans les formulaires 10-K, les déclarations Yuho et les présentations aux investisseurs des principaux fournisseurs de mémoire. Lorsque la visibilité était limitée, D&B Hoovers et Dow Jones Factiva nous ont fourni des indices de chiffre d'affaires au niveau des entreprises. Cette liste est illustrative ; de nombreuses bases de données supplémentaires et archives de presse ont été consultées pour recouper les chiffres et les analyses.
Dimensionnement du marché et prévisions
Notre modèle commence par une reconstruction descendante qui met à l'échelle les volumes de production nationaux de MCU, de composants sans fil et automobiles selon les taux de pénétration NOR, puis applique des prix de vente moyens pondérés dérivés des données douanières et des vérifications de canaux. Des contre-vérifications ascendantes sélectives, des consolidations fournisseurs et des calculs échantillonnés prix de vente moyen × unités permettent d'identifier les écarts avant ajustements. Les principaux facteurs modélisés comprennent : 1) le rythme de déploiement des stations de base 5G, 2) le nombre de véhicules électriques et ADAS produits, 3) l'augmentation moyenne de la densité des puces, 4) les variations yen/USD affectant les prix de vente moyens locaux, et 5) les ajouts de capacité de fabrication à 55 nm et en dessous. Les prévisions reposent sur une régression multivariée superposée à des extensions de tendance ARIMA, avec des plages de coefficients validées par des entretiens de consensus d'experts.
Validation des données et cycle de mise à jour
Les résultats font l'objet d'analyses d'anomalies par rapport à des indicateurs indépendants, d'une révision par un panel d'analystes seniors, puis d'une actualisation avant publication. Mordor Intelligence réexamine chaque ensemble de données annuellement, déclenchant des mises à jour intermédiaires lorsque des montées en capacité majeures, des évolutions réglementaires ou des chocs de prix surviennent.
Pourquoi la référence japonaise NOR Flash de Mordor mérite confiance
Les valeurs publiées diffèrent souvent parce que les entreprises retiennent des compositions de produits, des découpages géographiques et des approches tarifaires différents. Notre périmètre rigoureux limité au Japon et notre cadence d'actualisation annuelle limitent ces distorsions.
Les principaux facteurs d'écart incluent d'autres acteurs qui regroupent la mémoire NAND avec la NOR, déclarent des chiffres d'affaires mondiaux, ou intègrent des services de conseil dans la valeur de marché, tandis que notre chiffre capture uniquement le silicium NOR expédié au Japon au prix départ usine.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 85,15 millions USD (2025) | Mordor Intelligence | - |
| 3,07 milliards USD (2024) | Cabinet de conseil régional A | Regroupe la mémoire NAND et NOR pour le Japon, ce qui gonfle le marché total adressable |
| 3,22 milliards USD (2025) | Cabinet de conseil mondial B | Déclare les chiffres d'affaires NOR mondiaux, sans vue spécifique par pays |
| 5,27 milliards USD (2025) | Revue sectorielle C | Ajoute des services de personnalisation et applique une escalade de prix optimiste |
Pris dans leur ensemble, la comparaison montre que lorsque les variables sont strictement alignées sur les ventes de silicium au Japon uniquement, la référence mesurée de Mordor offre aux décideurs un point de départ équilibré et reproductible, étayé par des étapes transparentes et une validation continue.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché japonais des mémoires NOR Flash et à quelle vitesse croît-il ?
La taille du marché japonais de la mémoire NOR Flash devrait passer de 85,15 millions USD en 2025 et 91,03 millions USD en 2026 à 127,07 millions USD d'ici 2031, enregistrant un CAGR de 6,89 % entre 2026 et 2031.
Quel segment utilisateur final se développe le plus rapidement ?
Les applications automobiles connaissent la croissance la plus rapide avec un CAGR de 7,85 %, la production de véhicules électriques et la pénétration des systèmes avancés d'aide à la conduite augmentant le stockage de micrologiciels par véhicule.
Pourquoi les interfaces Octal et xSPI gagnent-elles des parts de marché ?
Les contrôleurs de domaine automobile de nouvelle génération et les unités radio Open RAN nécessitent des vitesses de lecture supérieures à 400 Mo/s pour un démarrage inférieur à la seconde, faisant des interfaces Octal et xSPI les interfaces privilégiées.
Comment la politique gouvernementale influence-t-elle l'offre ?
Le METI a engagé 9 400 milliards JPY (59 milliards USD) en subventions pour les semi-conducteurs et créé des fonds de capital pour localiser la production de mémoires, favorisant les fournisseurs disposant d'usines ou d'assemblage au Japon.
Quel nœud technologique domine la production aujourd'hui ?
Le nœud 55 nm détient la plus grande part des revenus en raison de sa fiabilité automobile éprouvée, mais les composants à 28 nm et en dessous connaissent la croissance la plus rapide à mesure que les fournisseurs recherchent des économies de coût par bit.
Quel facteur concurrentiel limite le plus les nouveaux entrants ?
Les cycles de qualification automobile de cinq ans ou plus et la nécessité d'un support technique local rendent difficile pour les nouveaux fournisseurs de déplacer les fournisseurs en place.