
Taille et Part du Marché des Presses Industrielles en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.58 Milliards de dollars |
| Taille du Marché (2026) | 0.62 Milliards de dollars |
| Taille du Marché (2031) | 0.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.98 % |
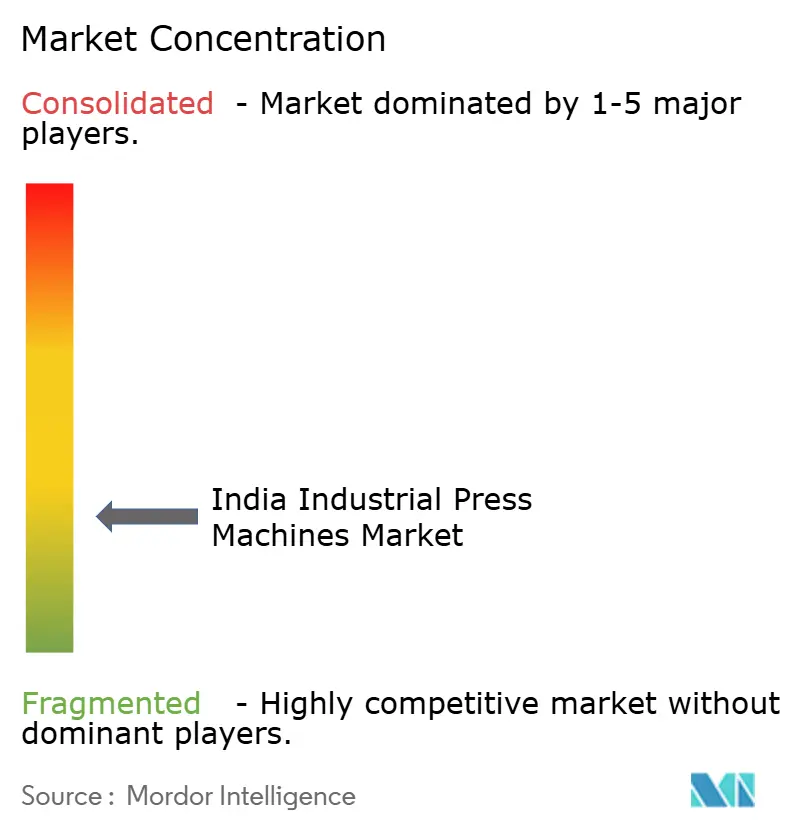
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Presses Industrielles en Inde par Mordor Intelligence
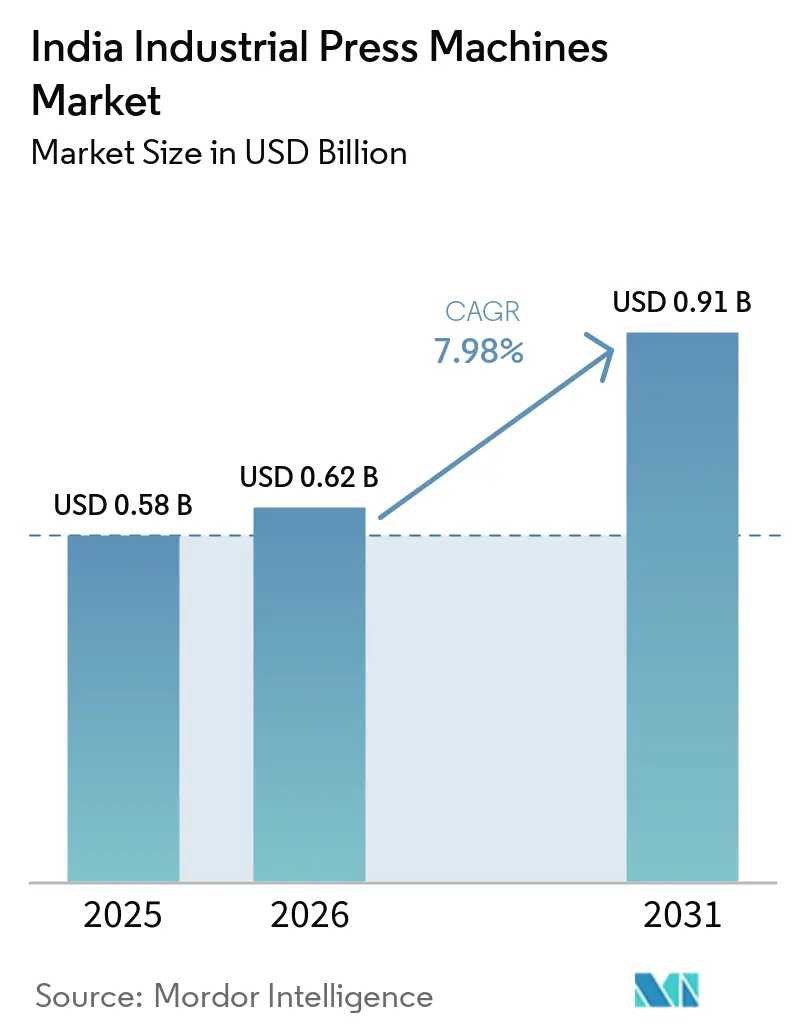
La taille du marché des presses industrielles en Inde était évaluée à 0,58 milliard USD en 2025, et devrait croître de 0,62 milliard USD en 2026 pour atteindre 0,91 milliard USD d'ici 2031, à un CAGR de 7,98 % durant la période de prévision (2026-2031).
Le marché des presses industrielles en Inde est soutenu par les dépenses d'investissement industriel dans les secteurs automobile, électronique, défense et génie lourd. Les programmes d'incitation liés à la production avaient attiré des investissements supérieurs à 2 160 milliards INR (24,0 milliards USD) et généré une production et des ventes supérieures à 20 410 milliards INR (227,2 milliards USD) dans 14 secteurs d'ici décembre 2025.[1]Bureau de l'information de la presse, « Programmes PLI : état des investissements, de la production et de l'emploi au décembre 2025 », mars 2026, pib.gov.in La localisation automobile demeure une source centrale de demande en équipements, tandis que la production de composants électroniques accroît le besoin d'opérations de formage et d'assemblage plus précises. Le marché des presses industrielles en Inde est également confronté à des contraintes liées aux composants de contrôle importés, aux coûts élevés des équipements et à la pénurie de spécialistes capables de mettre en service et de qualifier des lignes avancées. Ces conditions favorisent les fournisseurs capables de combiner service local, support applicatif et accès fiable aux technologies avancées.
Principaux Enseignements du Rapport
- Par technologie d'entraînement et d'actionnement, les presses mécaniques conventionnelles détenaient 41,3 % de la part du marché des presses industrielles en Inde en 2025, tandis que les presses servo-mécaniques devraient se développer à un CAGR de 9,2 % jusqu'en 2031.
- Par force et capacité de presse, la plage de 101 à 500 tonnes représentait 37,2 % de la taille du marché des presses industrielles en Inde en 2025, tandis que les systèmes au-dessus de 2 000 tonnes devraient croître à un CAGR de 8,9 % jusqu'en 2031.
- Par application et procédé, l'emboutissage, le découpage et le poinçonnage détenaient 31,5 % de la part du marché des presses industrielles en Inde en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient progresser à un CAGR de 8,9 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 42 % de la demande en 2025, tandis que le médical et la fabrication de précision devraient croître à un CAGR de 9,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Presses Industrielles en Inde
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités dans l'automobile, les véhicules électriques et les composants automobiles | +2.1% | Maharashtra, Tamil Nadu, Haryana, Gujarat | Court terme (≤ 2 ans) |
| Fabrication de composants électroniques, d'équipements électriques et de composants de précision | +1.6% | Tamil Nadu, Karnataka, Maharashtra et Andhra Pradesh | Moyen terme (2-4 ans) |
| Adoption de systèmes de pressage servo, CNC et automatisés | +1.2% | National, avec des gains précoces à Pune, Chennai, Gurugram | Moyen terme (2-4 ans) |
| Localisation dans la défense, l'aérospatiale et le génie lourd | +0.9% | Uttar Pradesh, Karnataka, Odisha | Long terme (≥ 4 ans) |
| Demande de remplacement, de modernisation et d'efficacité énergétique | +0.7% | National, concentré à Faridabad, Rajkot et Coimbatore | Court terme (≤ 2 ans) |
| Développement des capacités de formage des métaux orienté vers l'exportation | +0.5% | Zones de traitement des exportations du Tamil Nadu, du Maharashtra et du Gujarat | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités dans l'automobile, les véhicules électriques et les composants automobiles
Le programme d'incitation lié à la production pour les automobiles et les composants automobiles disposait d'une dotation de 259,4 milliards INR (2,9 milliards USD) et avait attiré 295,8 milliards INR (3,3 milliards USD) d'investissements cumulés d'ici mars 2025, créant 44 987 emplois. Son niveau d'incitation de 13 % à 18 % pour les composants de véhicules électriques et de piles à combustible à hydrogène soutient l'investissement dans des équipements de formage avancés, notamment des systèmes à commande servo adaptés aux structures en acier à haute résistance avancé. Le programme PM E-DRIVE dispose d'un budget de 109 milliards INR (1,2 milliard USD) jusqu'en mars 2028 et exige la production nationale de composants de véhicules électriques spécifiés. Le Maharashtra, le Tamil Nadu et le Haryana représentaient 139 des 225 unités de fabrication PLI-Auto approuvées en juillet 2026, concentrant la demande d'installation, d'outillage et de maintenance dans des corridors établis. Mahindra and Mahindra prévoit de porter la capacité de production de SUV et de véhicules électriques à 82 000 unités par mois d'ici mars 2027 à Chakan et dans un nouveau site à Nagpur. Le marché des presses industrielles en Inde bénéficie des nouvelles lignes et des achats de remplacement nécessaires pour l'évolution des conceptions de pièces et des exigences de processus plus strictes.
Fabrication de composants électroniques, d'équipements électriques et de composants de précision
Le programme de fabrication de composants électroniques a été approuvé en avril 2025 avec une dotation de 229,2 milliards INR (2,6 milliards USD) et couvre des composants tels que les circuits imprimés multicouches, les composants passifs CMS, les cellules lithium-ion et les connecteurs. Le programme devrait attirer des investissements supérieurs à 590 milliards INR (6,6 milliards USD) et soutenir 4 560 milliards INR (50,8 milliards USD) de production sur 6 ans. Ces produits utilisent des procédés de découpage de précision, d'emboutissage et d'emmanchement à la presse, créant une demande d'équipements capables de travailler à des tolérances inférieures à 0,1 mm. Les programmes PLI pour l'électronique avaient versé 155,5 milliards INR (1,7 milliard USD) d'ici décembre 2025, indiquant que le déploiement des capitaux était en cours. Les équipements servo-électriques et servo-hydrauliques peuvent fournir le contrôle répétable de la force, de la vitesse et de la position nécessaire à ces opérations. Le marché des presses industrielles en Inde peut en bénéficier lorsque les fournisseurs associent des équipements avancés à un support de mise en service et de service local.
Adoption de systèmes de pressage servo, CNC et automatisés
Les acheteurs accordent une importance croissante aux cellules de production complètes offrant une disponibilité accrue, un formage contrôlé, une consommation d'énergie réduite et moins de manutention manuelle. Ces exigences sont les plus fortes dans les usines de véhicules électriques et d'électronique, où la cohérence et le temps de cycle déterminent l'économie de production. Le marché des presses industrielles en Inde évolue donc vers des systèmes dotés de servomoteurs, de commandes CNC, de surveillance et de fonctions de transfert automatisées. Les fournisseurs doivent démontrer comment la presse, l'outillage, les commandes et la manutention des matériaux fonctionneront ensemble en production. ANDRITZ Schuler a lancé ses presses de découpage fin HFA plus+ en janvier 2026 avec des entraînements de pompe hydraulique à commande servo, des cadences de course plus élevées et une meilleure efficacité énergétique. Ces systèmes peuvent combiner des étapes telles que le gaufrage, le monnayage et l'assemblage en matrice en une seule course de formage, renforçant l'argument en faveur d'équipements améliorant à la fois la précision et l'efficacité des procédés.
Localisation dans la défense, l'aérospatiale et le génie lourd
Les programmes de défense et d'aérospatiale nécessitent des systèmes de presse à haute force avec chauffage contrôlé, des procédés traçables, un outillage spécifique à l'application et une gestion de la qualité qualifiée. L'évaluation fournie identifie une demande de capacité ultra-haute-tonnage pour les matériaux aérospatiaux de qualité défense, ce qui exige des fournisseurs de presses qu'ils intègrent des équipements mécaniques avec des contrôles de processus et de la documentation. Le chauffage isotherme, le contrôle de force en boucle fermée et l'outillage spécialisé augmentent la difficulté d'installation et prolongent la période entre la sélection du projet et la production. Ces exigences rendent les achats de défense plus complexes qu'un achat standard de machine autonome. ISGEC Heavy Engineering a approuvé une expansion de la construction de machines de 2,2 milliards INR (24,3 millions USD) en février 2026 pour les presses automobiles, les presses de forgeage, les presses de défense et les équipements du secteur nucléaire. Le marché des presses industrielles en Inde bénéficie de ces projets à plus haute valeur ajoutée, bien que les cycles de qualification et de livraison restent longs.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé et financement limité pour les PME | -1.5% | National, le plus aigu dans les clusters de fabrication MSME de niveau 2 et niveau 3 | Court terme (≤ 2 ans) |
| Dépendance aux commandes, entraînements et composants de précision importés | -1.0% | National, avec une exposition concentrée dans les segments de presses servo et CNC | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en outillage et matrices, commandes et mise en service | -0.8% | National, avec des gains précoces dans les pôles de Pune, Chennai et Faridabad | Moyen terme (2-4 ans) |
| Longs cycles de qualification pour les applications de haute précision et critiques pour la sécurité | -0.4% | Défense à Odisha, Uttar Pradesh et Karnataka, aérospatiale à Bengaluru et Nashik | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et financement limité pour les PME
Les équipementiers automobiles et les fournisseurs de rang 1 disposent généralement de budgets d'investissement définis et de relations bancaires établies, tandis que les petites entreprises d'emboutissage et de fabrication font face à des capacités de financement plus limitées. Le programme de garantie de crédit mutuel pour les MSME offre une couverture de garantie de 60 % pour les facilités de crédit jusqu'à 1 milliard INR (11,1 millions USD) pour les achats de machines, et sa modification de 2026 a abaissé le seuil du coût des machines de 75 % à 60 % du coût du projet.[2]Bureau de l'information de la presse, « Budget de l'Union 2025-26 : garantie de crédit MSME et mission nationale de fabrication », février 2025, pib.gov.in Le budget 2025-26 a également relevé la couverture de garantie de crédit pour les micro et petites entreprises de 50 millions INR (0,6 million USD) à 100 millions INR (1,1 million USD). Une ligne servo-mécanique automatisée de gamme intermédiaire coûte généralement entre 20 millions INR et 100 millions INR (0,2 million USD à 1,1 million USD). L'évaluation technique et les besoins en garanties peuvent encore restreindre le financement de projet pour les acheteurs plus petits. Le marché des presses industrielles en Inde reste exposé car de nombreuses entreprises de ce type maintiennent en service des presses mécaniques conventionnelles héritées au-delà de leur durée de maintenance prévue.
Dépendance aux commandes, entraînements et composants de précision importés
L'Inde reste importatrice nette de biens d'équipement dans les sous-secteurs manufacturiers, et les contrôleurs CNC, les amplificateurs servo, les vis à billes de précision et les guides linéaires sont essentiels à la précision, la fiabilité et le temps de cycle des presses.[3]Département de l'industrie lourde, « Politique des biens d'équipement : l'Inde en tant qu'importatrice nette de biens d'équipement dans les sous-secteurs », date de publication non précisée dans le matériel fourni, icpma.org.in L'évaluation fournie identifie l'Allemagne, le Japon et Taïwan comme principales sources de ces composants, créant une exposition aux devises étrangères et des délais d'approvisionnement en équipements plus longs. Cette dépendance est la plus forte dans les systèmes servo et CNC car les éléments importés déterminent les performances fondamentales. NITI Aayog a rapporté que l'Inde restait fortement dépendante des importations pour les composants, notamment les semi-conducteurs, les circuits intégrés et les batteries, au deuxième trimestre de l'exercice 2025-26, les circuits intégrés représentant 23,7 % des importations électroniques.[4]NITI Aayog, « Veille trimestrielle du commerce : juillet à septembre, T2 exercice 2025-26 », février 2026, niti.gov.in Les constructeurs nationaux font par conséquent face à une base de coûts plus élevée pour les équipements avancés et doivent gérer soigneusement le service local et les stocks. Le marché des presses industrielles en Inde restera contraint jusqu'à ce que les voies d'approvisionnement nationales pour les composants avancés de commande et d'entraînement soient mieux établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par technologie d'entraînement / d'actionnement : la transition servo modifie la hiérarchie de valeur
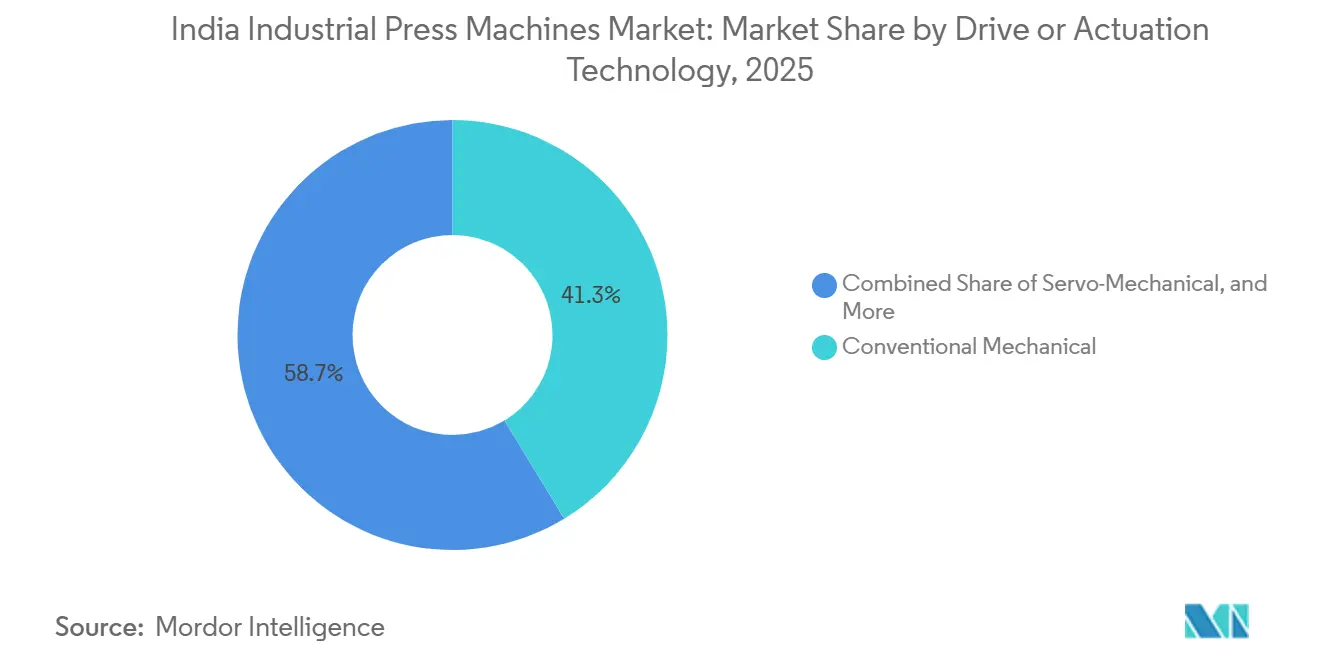
Les presses mécaniques conventionnelles détenaient 41,3 % de la taille du marché des presses industrielles en Inde en 2025. Leur position reflète la profondeur du parc installé dans l'emboutissage automobile à tonnage intermédiaire. La demande de remplacement est importante dans cette catégorie car les acheteurs conservent souvent les équipements jusqu'à ce que les exigences de maintenance augmentent ou qu'une nouvelle pièce nécessite des tolérances plus strictes. La conception à manivelle fixe reste adaptée à de nombreuses tâches d'emboutissage établies. Les presses hydrauliques constituent le deuxième groupe technologique majeur et sont utilisées lorsqu'un tonnage complet est nécessaire à différents points de la course. Le forgeage de défense, le formage en génie lourd et l'étirage profond sont des cas d'utilisation importants pour les systèmes hydrauliques. Les presses pneumatiques et les systèmes hybrides servent les applications d'assemblage léger et de formage spécialisé. Leur demande est liée à la fabrication d'électronique et de dispositifs médicaux, où les exigences en force peuvent être moindres mais la répétabilité reste importante.
Les presses servo-mécaniques devraient croître à un CAGR de 9,2 % jusqu'en 2031. L'empilage de laminations de moteurs de véhicules électriques est une application majeure car il nécessite un contrôle programmable du point mort bas que les équipements à manivelle fixe ne peuvent pas fournir. Le lancement HFA plus+ d'ANDRITZ Schuler en janvier 2026 a combiné des entraînements de pompe hydraulique à commande servo avec des cadences de course plus élevées et une meilleure efficacité énergétique. Cet exemple de produit illustre les capacités que les clients de l'automobile et de l'électronique peuvent inclure dans les spécifications d'équipements. L'argument commercial en faveur des systèmes servo repose de plus en plus sur les économies d'énergie et la réduction des étapes de processus, et non sur la précision seule. Le gaufrage, le monnayage et l'assemblage en matrice peuvent être combinés en une seule course de formage lorsque la conception du produit le permet. Cela réduit les changements d'outillage et peut réduire l'espace nécessaire à une cellule de production. Le secteur des presses industrielles en Inde a par conséquent la possibilité d'améliorer sa position dans les équipements à plus haute performance grâce à un support applicatif renforcé et à l'accès aux technologies servo.


Par force / capacité de presse : les systèmes à haute tonnage affichent la croissance structurelle la plus rapide
La plage de 101 à 500 tonnes détenait 37,2 % de la part du marché des presses industrielles en Inde en 2025. Cette classe de capacité sert les panneaux de carrosserie de véhicules particuliers, les traverses structurelles et les boîtiers d'appareils électroménagers. Elle présente le plus grand chevauchement entre les constructeurs de presses nationaux et les filiales d'équipementiers mondiaux. La concurrence est donc active tant sur les prix que sur la technologie. Les plages de 501 à 1 000 tonnes et de 1 001 à 2 000 tonnes servent des structures plus lourdes telles que les longerons de châssis, les boîtiers de batteries de véhicules électriques et les noyaux de moulage lourds. La demande dans ces plages suit les lancements de nouvelles plateformes de véhicules et l'utilisation croissante de pièces structurelles plus grandes pour les véhicules électriques. La catégorie jusqu'à 100 tonnes soutient l'assemblage de précision, l'emmanchement à la presse et le formage en petites séries. La production de sous-ensembles électroniques et de dispositifs médicaux soutient sa demande régulière.
Les systèmes au-dessus de 2 000 tonnes devraient croître à un CAGR de 8,9 % jusqu'en 2031. Leur croissance est liée au forgeage de défense et à la fabrication de structures aérospatiales. L'évaluation fournie identifie les programmes de matériaux aérospatiaux de qualité défense comme source de demande de capacité ultra-haute-tonnage nationale. L'Inde a enregistré des exportations d'ingénierie de 122,43 milliards USD au cours de l'exercice 2025-26, et les machines industrielles ainsi que les produits en fer et en acier figuraient parmi les principaux panneaux d'exportation. Les fabricants orientés vers l'exportation peuvent utiliser des lignes à haute capacité pour soutenir la demande offshore de produits formés. Dans toutes les plages de capacité, les servomoteurs, la surveillance des processus et le transfert robotisé augmentent l'importance de la capacité du système complet. Ces ajouts élèvent la valeur de la ligne installée au-delà de la force nominale de la presse. Ils font également de la disponibilité et du support technique des éléments plus importants de la décision d'achat. Le marché des presses industrielles en Inde évolue donc vers des fournisseurs capables d'intégrer la capacité mécanique avec l'automatisation et le service.
Par application / procédé : les applications d'assemblage progressent grâce aux véhicules électriques et à l'électronique
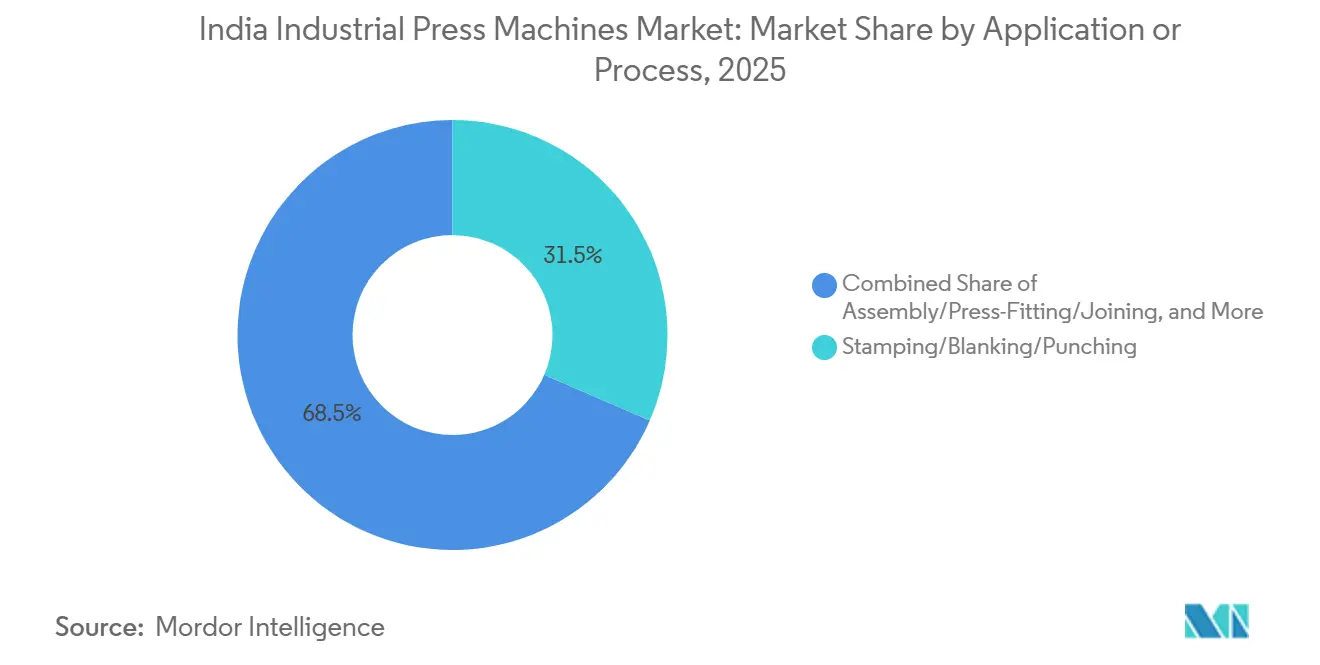
L'emboutissage, le découpage et le poinçonnage détenaient 31,5 % de la taille du marché des presses industrielles en Inde en 2025. Il s'agissait de l'application de procédé principale car les ateliers de carrosserie automobile, les fabricants d'armoires électriques et les producteurs de biens de consommation durables ont besoin de volumes élevés de pièces en tôle. L'étirage profond et le formage de tôle constituent une autre application majeure. Il est utilisé pour les réservoirs de carburant, les carters d'huile, les composants de boîtiers de batteries de véhicules électriques et les boîtiers de gros électroménagers. La demande dans ce groupe de procédés suit la fabrication de batteries de véhicules électriques à mesure que les équipementiers localisent l'emballage des cellules et l'assemblage des modules. Le forgeage est une application à plus faible volume mais à haute valeur ajoutée. Il est lié aux programmes de défense et d'aérospatiale qui nécessitent des composants qualifiés en titane et en alliages de nickel. Les procédés isothermes et de formage quasi-net gagnent en importance à mesure que les exigences de certification des matériaux deviennent plus strictes.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 8,9 % jusqu'en 2031. La production de groupes motopropulseurs de véhicules électriques soutient cette demande car l'emmanchement à la presse rotor-stator et l'assemblage de modules de batteries nécessitent des profils force-déplacement contrôlés et répétables. Les équipements mécaniques conventionnels ne peuvent pas fournir de manière constante le même niveau de contrôle pour ces tâches. Le redressage et le formage général servent les acheteurs du ferroviaire, de la construction et de la fabrication lourde. Le moulage par compression et le compactage de poudres concernent les composites et les composants métalliques frittés. Ces applications gagnent en pertinence à mesure que la capacité structurelle aérospatiale se développe. Le programme de fabrication de composants électroniques soutient également les sous-ensembles de circuits imprimés et la fabrication de connecteurs. Il renforce la demande d'équipements de découpage de précision et d'emmanchement à la presse dans les procédés liés à l'électronique. Le marché des presses industrielles en Inde en bénéficie car les applications en expansion la plus rapide nécessitent des systèmes précis à force contrôlée ainsi que des équipements de formage conventionnels.
Par secteur d'utilisation finale : le médical et la défense élargissent le marché au-delà de l'automobile
L'automobile et le transport détenaient 42 % de la demande en 2025. Cela en faisait le groupe d'utilisation finale dominant sur le marché des presses industrielles en Inde. Sa position est renforcée par les investissements dans les plateformes de véhicules électriques et les exigences de valeur ajoutée nationale associées au PLI-Auto. Ces conditions encouragent les fournisseurs de rang 1 et de rang 2 à localiser les opérations de formage qui étaient auparavant approvisionnées par des importations. Les machines et équipements industriels, ainsi que l'électrique et l'électronique, représentent les prochains groupes significatifs d'utilisateurs finaux. Ils reflètent l'élargissement de la base de production nationale de biens d'équipement et d'électronique. La demande automobile reste importante car les plateformes de véhicules utilisent des volumes élevés de panneaux emboutis, de pièces structurelles et de composants de groupes motopropulseurs. Les changements dans les choix de matériaux des véhicules et la conception des pièces créent également des raisons de moderniser les lignes de formage existantes.
Le médical et la fabrication de précision devraient se développer à un CAGR de 9,5 % jusqu'en 2031. Les instruments chirurgicaux, les implants orthopédiques, les boîtiers de dispositifs de diagnostic et les assemblages électroniques de précision nécessitent des tolérances fines et des surfaces de haute qualité. Les presses à commande servo sont plus adaptées à bon nombre de ces exigences que les équipements mécaniques de base. L'aérospatiale et la défense sont d'autres groupes d'utilisation finale importants, bien que leur cycle d'approvisionnement soit plus long et la valeur de leurs équipements plus élevée. L'approbation d'investissement de février 2026 d'ISGEC a identifié les presses de défense et les équipements du secteur nucléaire dans son expansion planifiée de la construction de machines. Les chaînes d'approvisionnement aérospatiales exigent également une documentation de processus traçable et des dossiers de qualification établis. La construction et les équipements lourds, les équipements énergétiques et électriques, ainsi que les appareils électroménagers et les biens de consommation durables ajoutent une demande liée aux dépenses d'infrastructure et à la localisation de la fabrication. Le secteur des presses industrielles en Inde doit donc répondre à un ensemble plus large d'exigences opérationnelles et documentaires que celles associées aux seuls clients automobiles.
Analyse Géographique
Le Maharashtra, le Tamil Nadu et le Haryana détenaient la plus grande concentration d'unités de fabrication PLI-Auto approuvées en juillet 2026. Le Maharashtra comptait 66 unités, le Tamil Nadu 38 et le Haryana 35. Cette concentration fait de ces États les emplacements à plus forte intensité d'approvisionnement sur le marché des presses industrielles en Inde. Le cluster de Pune, Nashik et Aurangabad au Maharashtra combine des installations d'assemblage d'équipementiers avec d'importantes chaînes d'approvisionnement de rang 1 et rang 2. Cette structure soutient une demande récurrente de remplacement et de modernisation des capacités d'emboutissage. Le corridor Gurugram, Manesar et Bawal au Haryana est une ceinture d'emboutissage dense pour les véhicules particuliers et les deux-roues. La région bénéficie de liens étroits entre la production de véhicules, les fournisseurs et les prestataires de services techniques.
Les zones de Chennai et Hosur au Tamil Nadu rassemblent une base automobile multi-équipementiers et un corridor émergent de fabrication électronique. L'État crée donc une demande d'équipements d'emboutissage automobile ainsi que de systèmes de formage de précision. Les trois États leaders disposent d'une large base organisée de techniciens pour la mise en service, la maintenance et le support de processus. Cela réduit le risque de possession pour les acheteurs et soutient les investissements répétés des équipementiers de presses mondiaux. Le Karnataka et le Gujarat forment le niveau suivant de demande, bien que leurs moteurs diffèrent. Bengaluru est axée sur l'aérospatiale, l'électronique de défense et la fabrication de précision. Cela soutient des exigences d'équipements spécialisés et des services de cycle de vie pour des applications exigeantes. Les zones de Rajkot, Ahmedabad, Sanand et Vadodara au Gujarat comptent de nombreux fabricants de précision et de génie général de petite et moyenne taille. Rajkot est également un centre de production de petites presses hydrauliques et pneumatiques, au service des salles d'outillage et des ateliers de sous-traitance.
L'Uttar Pradesh, l'Odisha et le Rajasthan se développent comme emplacements de demande grâce à la localisation dans la défense et le génie lourd. Les besoins de forgeage à grande échelle liés aux chaînes d'approvisionnement de défense soutiennent la demande en Uttar Pradesh et en Odisha. Les corridors industriels de défense en Uttar Pradesh et au Tamil Nadu soutiennent les perspectives à long terme de l'approvisionnement en équipements dans ces emplacements. L'Odisha est pertinent pour les programmes de forgeage à haute force et les capacités d'ingénierie associées. Des centres de demande plus petits subsistent également à Coimbatore, Ludhiana et Hyderabad. Ces clusters soutiennent les composants automobiles, les fixations aérospatiales et les exportations de machines industrielles. Leurs acheteurs accordent souvent plus d'importance à la proximité du service, au financement et au support de modernisation. La géographie du marché des presses industrielles en Inde est donc façonnée par la combinaison de la production de véhicules, de la fabrication de précision, des programmes de défense et des ressources techniques nécessaires pour exploiter des équipements avancés.
Paysage Concurrentiel
Le marché des presses industrielles en Inde couvre des groupes concurrentiels distincts selon les plages de capacité et de technologie. La concurrence est plus concentrée dans les systèmes ultra-haute-tonnage et les lignes automatisées, où les projets nécessitent une ingénierie spécialisée et une capacité de qualification. Le segment standard et semi-personnalisé en dessous de 500 tonnes est plus fragmenté. Les équipementiers mondiaux opérant en Inde bénéficient de gammes de produits plus larges couvrant les systèmes mécaniques conventionnels, servo-mécaniques et hydrauliques. Ils peuvent également s'appuyer sur les outils numériques de la société mère et sur une expertise applicative établie. ANDRITZ a achevé le rebranding de Schuler en ANDRITZ Schuler en mars 2025. L'intégration a rendu les systèmes de presses Schuler disponibles via une interface unifiée avec les technologies de traitement des métaux et de production de batteries d'ANDRITZ. L'offre combinée soutient la surveillance numérique, la maintenance prédictive et les diagnostics de processus à distance.
ISGEC Heavy Engineering est un important constructeur national de presses lourdes. L'entreprise a construit plus de 4 000 presses en 80 ans et dispose d'une production dédiée de presses mécaniques à Bawal et de presses hydrauliques à Bhartauli. Le conseil d'administration a approuvé 2,2 milliards INR (24,3 millions USD) pour l'expansion de la construction de machines, qui devrait ajouter 3,8 milliards INR (41,7 millions USD) de chiffre d'affaires annuel d'ici juillet 2027. L'expansion cible les équipements automobiles, de forgeage, de défense et du secteur nucléaire. Il s'agit d'un exemple direct de capacité nationale préparée pour des applications à plus haute valeur ajoutée. Le lancement HFA plus+ d'ANDRITZ Schuler en janvier 2026 est un autre mouvement stratégique, illustrant l'accent mis sur les entraînements hydrauliques à commande servo, l'efficacité énergétique et les cadences de course plus élevées. Les investissements nationaux dans des équipements de forgeage complexes reflètent également l'évolution vers la participation du secteur privé dans les matériaux de qualité défense.
Les fabricants régionaux et les intégrateurs d'automatisation sont en concurrence dans les systèmes de petite et moyenne tonnage grâce au prix, à la rapidité de livraison et au service local. Cette partie du marché des presses industrielles en Inde est sensible aux prix et présente généralement des marges plus faibles. Les fournisseurs concentrent davantage leurs efforts sur les contrats après-vente, les modernisations et les services de maintenance prédictive pour créer des revenus récurrents. Les kits de modernisation pour les presses mécaniques héritées peuvent être utiles lorsque les clients ont besoin de meilleures commandes sans remplacer une ligne complète. Les lignes d'emboutissage à chaud intégrées et les cellules de formage de précision prêtes à l'exportation sont d'autres domaines d'opportunité identifiés dans l'évaluation fournie. Le Bureau des normes indiennes a rendu la certification Schéma X obligatoire pour les catégories pertinentes de machines et d'équipements électriques à partir de septembre 2026. Cette exigence favorise les fournisseurs certifiés et alourdit la charge de conformité pour les fabricants plus petits.
Leaders du Secteur des Presses Industrielles en Inde
ANDRITZ Schuler Group
AIDA India Private Limited
ISGEC Heavy Engineering Limited
Komatsu India Private Limited
Godrej and Boyce Manufacturing Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Périmètre du Rapport sur le Marché des Presses Industrielles en Inde
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Étirage profond et formage de tôle |
| Forgeage |
| Redressage et formage général |
| Moulage par compression |
| Compactage de poudres |
| Assemblage, emmanchement à la presse et jonction |
| Autres applications de presses |
| Automobile et transport |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électrique et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques et électriques |
| Produits métalliques et fabrication générale |
| Médical et fabrication de précision |
| Autres secteurs d'utilisation finale |
| Par technologie d'entraînement / d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Autres presses et presses hybrides | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application / procédé | Emboutissage, découpage et poinçonnage |
| Étirage profond et formage de tôle | |
| Forgeage | |
| Redressage et formage général | |
| Moulage par compression | |
| Compactage de poudres | |
| Assemblage, emmanchement à la presse et jonction | |
| Autres applications de presses | |
| Par secteur d'utilisation finale | Automobile et transport |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électrique et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements énergétiques et électriques | |
| Produits métalliques et fabrication générale | |
| Médical et fabrication de précision | |
| Autres secteurs d'utilisation finale |


Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les presses industrielles en Inde ?
Le marché des presses industrielles en Inde devrait croître à un CAGR de 7,98 % de 2026 à 2031 et atteindre 0,91 milliard USD d'ici 2031.
Quelle technologie de presse connaît la croissance la plus rapide en Inde ?
Les presses servo-mécaniques devraient croître à un CAGR de 9,2 % jusqu'en 2031, soutenues par les laminations de moteurs de véhicules électriques et les applications d'électronique de précision.
Quelle plage de capacité présente les meilleures perspectives de croissance ?
Les systèmes au-dessus de 2 000 tonnes devraient croître à un CAGR de 8,9 % jusqu'en 2031, portés par le forgeage de défense et la fabrication de structures aérospatiales.
Quelle application génère la plus forte demande de presses industrielles en Inde ?
L'emboutissage, le découpage et le poinçonnage ont dominé la demande avec une part de 31,5 % en 2025 en raison de leur utilisation dans l'automobile, les armoires électriques et les biens de consommation durables.
Quel secteur d'utilisation finale est le plus grand acheteur de presses industrielles ?
L'automobile et le transport étaient les plus grands secteurs d'utilisation finale avec 42 % de la demande en 2025, soutenus par les investissements dans les véhicules électriques et la production locale de composants.
Qu'est-ce qui limite l'adoption par les petits acheteurs de presses ?
Les coûts élevés des équipements, le financement de projet technique limité et la dépendance aux composants CNC et servo importés ralentissent l'adoption par les petites entreprises d'emboutissage et de fabrication.
Dernière mise à jour de la page le:



