
Tamanho e Participação do Mercado de Prensas Industriais do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
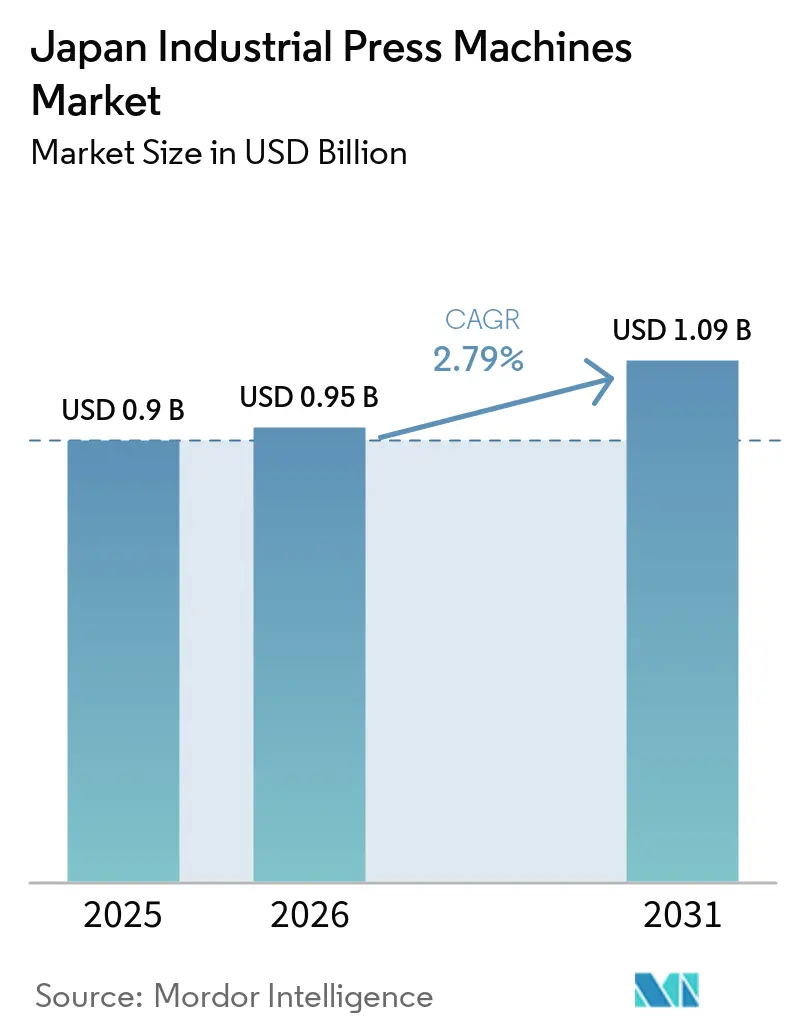
| Tamanho do mercado no ano base (2025) | 0.9 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.79 % |
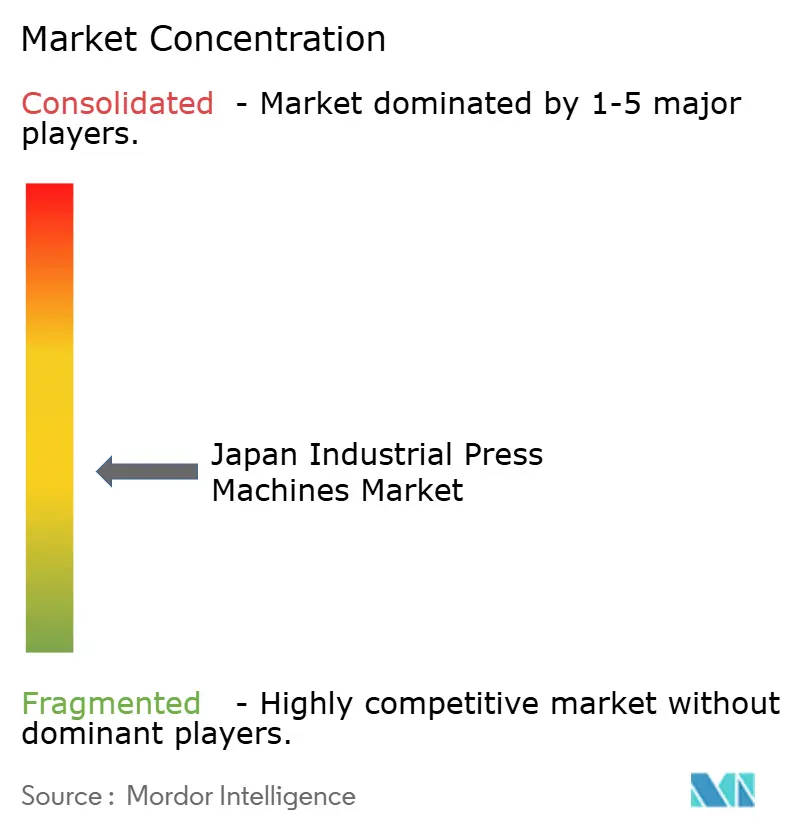
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Prensas Industriais do Japão por Mordor Intelligence
O tamanho do mercado de prensas industriais do Japão foi avaliado em 0,9 bilhões de USD em 2025 e estima-se que cresça de 0,95 bilhões de USD em 2026 para atingir 1,09 bilhões de USD até 2031, a um CAGR de 2,8% durante o período de previsão (2026-2031).
O mercado de prensas industriais do Japão é sustentado pela demanda por equipamentos capazes de conformar carcaças de baterias, núcleos de motores e estruturas veiculares mais leves. O investimento em semicondutores também está aumentando a demanda por equipamentos de estampagem de precisão, conformação de estruturas de terminais e corte de blindagens metálicas. A atualização das normas de segurança e o envelhecimento da base instalada estão tornando as decisões de substituição mais urgentes para muitas fábricas.[1]Japan Finance Corporation, "133ª Pesquisa sobre Tendências de Investimento em Equipamentos de Manufatura para PMEs, Investimento Planejado para Substituição e Manutenção no Ano Fiscal de 2025," Japan Finance Corporation, jfc.go.jp. A concorrência se concentra em controles servo, equipamentos conectados, sistemas específicos por aplicação e suporte ao cliente de longa data. O mercado de prensas industriais do Japão também enfrenta ciclos de aprovação mais lentos quando os compradores precisam financiar fundações, atualizações de energia e qualificação de matrizes antes que uma nova linha possa iniciar a produção.
Principais Conclusões do Relatório
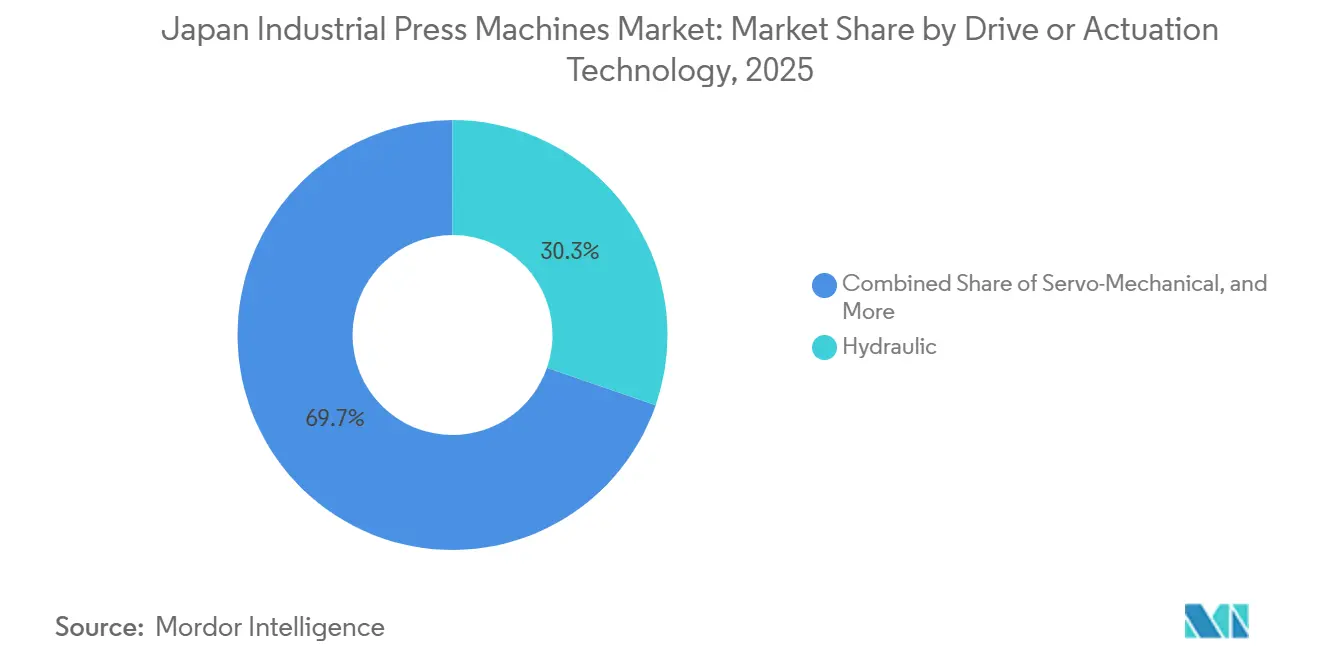
- Por tecnologia de acionamento, as prensas hidráulicas detinham 30,3% da participação do mercado de prensas industriais do Japão em 2025, enquanto as prensas servo-mecânicas registraram o maior CAGR projetado de 5% até 2031.
- Por força ou capacidade de prensagem, a classe de 101 a 500 toneladas detinha 33,2% da participação do mercado de prensas industriais do Japão em 2025, enquanto as prensas acima de 2.000 toneladas registraram o maior CAGR projetado de 4,3% até 2031.
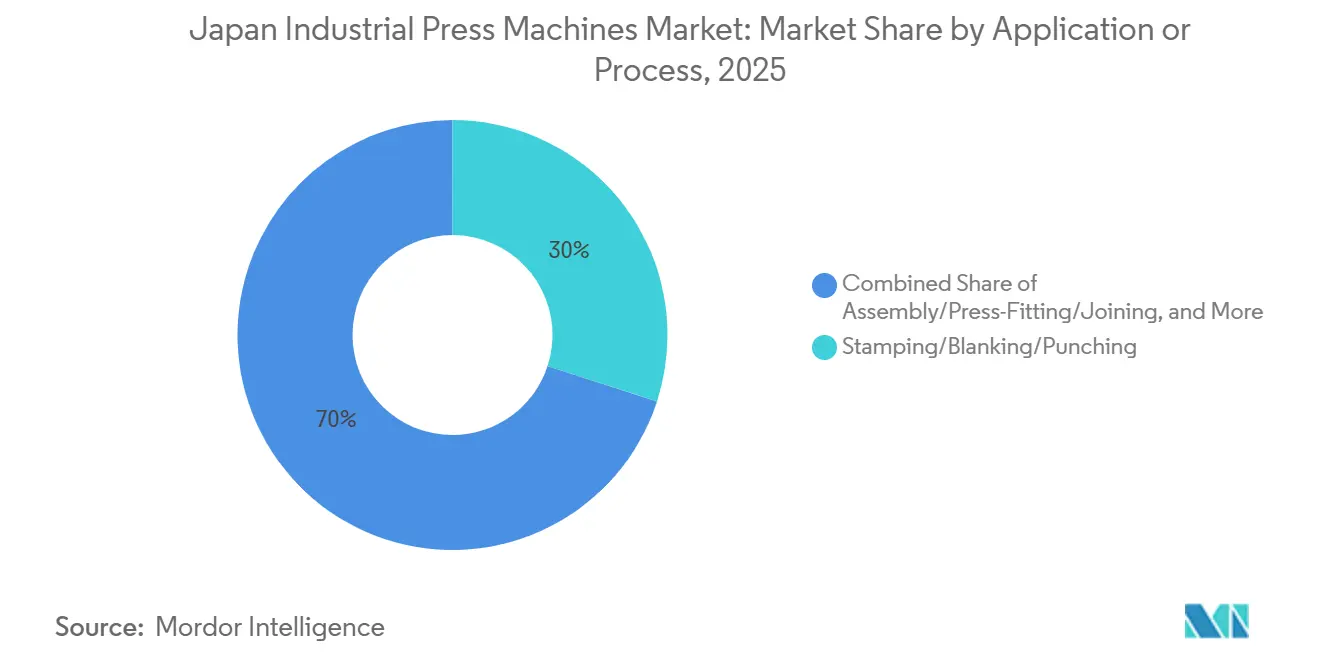
- Por aplicação ou processo, estampagem, corte e puncionamento responderam por 30% do tamanho do mercado de prensas industriais do Japão em 2025, enquanto montagem, prensagem e união registraram o maior CAGR projetado de 4,7% até 2031.
- Por setor de uso final, automotivo e transporte detinham 42,8% da demanda em 2025, enquanto fabricação médica e de precisão registrou o maior CAGR projetado de 5,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Prensas Industriais do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformação de Carcaças de Baterias para VEs e Componentes Leves | +0.65% | Corredores industriais de Aichi, Kyushu e Kinki, e nacional | Médio prazo (2 a 4 anos) |
| Adoção de Prensas Servo, Elétricas e Conectadas | +0.55% | Nacional, com concentração inicial em Kanto e Tokai | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade em Semicondutores e Eletrônica de Precisão | +0.45% | Kyushu, Hokkaido, Kanto e Hiroshima | Médio prazo (2 a 4 anos) |
| Substituição de Equipamentos Envelhecidos e Modernização de Segurança | +0.35% | Nacional, com maior relevância em Chubu e Kansai, regiões densas em PMEs | Curto prazo (≤ 2 anos) |
| Escassez de Fabricantes de Matrizes Qualificados e Controle de Processo em Malha Fechada | +0.30% | Nacional, com maior pressão em clusters industriais envelhecidos | Médio prazo (2 a 4 anos) |
| Localização de Ferramentas para Corte Fino e Carcaças de Baterias | +0.25% | Corredores da cadeia de suprimentos de baterias em Kyushu, Tokai e Kansai | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformação de Carcaças de Baterias para VEs e Componentes Leves
A expansão da fabricação de baterias no Japão está aumentando a demanda por prensas de repuxo profundo de alta velocidade dedicadas e linhas de estampagem de núcleos de motores de grande área. Esses requisitos diferem dos de configurações de prensas de uso geral porque as carcaças de baterias e as laminações de motores têm necessidades distintas de material, velocidade e precisão. O METI alocou 350 bilhões de JPY (2,24 bilhões de USD) em apoio à garantia do fornecimento de baterias no âmbito da Lei de Promoção da Segurança Econômica, com o programa visando ao crescimento da capacidade doméstica de 80 GWh para 120 GWh por ano.[2]Ministério da Economia, Comércio e Indústria, "Lei de Promoção da Segurança Econômica, Certificações de Garantia de Fornecimento de Baterias e Alocações de Subsídios de Capital para Capacidade Doméstica de Produção de Baterias," Ministério da Economia, Comércio e Indústria, meti.go.jp. O mercado de prensas industriais do Japão se beneficia quando produtores de células e componentes adicionam equipamentos projetados para carcaças de baterias cilíndricas. A AIDA lançou a DIS Former para carcaças de baterias de armazenamento cilíndricas em junho de 2025, e a empresa declarou que a máquina tinha um valor SN 1,7 vezes superior ao das prensas convencionais. A produção de núcleos de motores também requer prensas capazes de processar aço silício muito fino em matrizes largas, mantendo paralelismo preciso. Essa demanda favorece fornecedores que conseguem combinar estruturas de prensas, controles de movimento, suporte a ferramentas e integração de linhas de produção.
Adoção de Prensas Servo, Elétricas e Conectadas
As prensas servo-mecânicas oferecem aos fabricantes maior controle sobre a velocidade do cursor, o tempo de permanência e a reversão do que os sistemas com perfis de movimento fixos. Essa flexibilidade pode suportar o corte de materiais finos e o repuxo com movimento reverso sem alterações físicas na matriz. Também pode ajudar os fabricantes a lidar com a crescente complexidade de materiais em veículos eletrificados e componentes de precisão. No mercado de prensas industriais do Japão, motores e sistemas de controle proprietários ajudam os fabricantes a diferenciar suas máquinas e a manter relacionamentos de serviço após a instalação. As prensas conectadas podem enviar dados de força do cursor, paralelismo e consumo de energia para os sistemas de manufatura, apoiando registros de qualidade e planejamento de manutenção. O valor dessa capacidade aumenta onde uma parada não planejada pode interromper as entregas entre montadoras e fornecedores de componentes. A Komatsu Industries comercializa sua prensa servo CA H1F-2 com acionamento servo e recursos de máquina conectada, ilustrando a importância da integração de equipamentos nessa área de produto.
Expansão da Capacidade em Semicondutores e Eletrônica de Precisão
A política de semicondutores do Japão está criando demanda além da construção de plantas de fabricação. Células de estampagem de precisão, equipamentos para estruturas de terminais e linhas de corte de blindagens metálicas são necessários em toda a cadeia de suprimentos de semicondutores. O METI comprometeu até 536 bilhões de JPY (3,43 bilhões de USD) para apoiar a pesquisa de produção avançada de DRAM da Micron Technology e os gastos de capital em Hiroshima, com produção em massa comercial prevista para 2028. A NEDO também aprovou o plano e o orçamento do ano fiscal de 2025 da Rapidus Corporation para um projeto de semicondutores de 2nm em Hokkaido, com trabalhos na linha piloto avançando em direção à meta de produção em massa em 2027. Esses programas sustentam a demanda por equipamentos utilizados na conformação de peças metálicas pequenas e precisas. O mercado de prensas industriais do Japão pode se beneficiar à medida que fornecedores de componentes e empresas de embalagem adicionam capacidade junto às principais fábricas. A demanda é mais relevante para faixas de força de prensagem utilizadas em estruturas de terminais de precisão, suportes de substratos e componentes relacionados.
Substituição de Equipamentos Envelhecidos e Modernização de Segurança
O envelhecimento das máquinas está aumentando a necessidade de substituição de equipamentos na manufatura japonesa. A Associação Japonesa de Construtores de Máquinas-Ferramenta descreveu um problema de longa data em que mais de 60% das máquinas de produção haviam sido utilizadas por mais de 10 anos. A Japan Finance Corporation relatou que a substituição e manutenção de equipamentos responderam por 37,3% do investimento em manufatura planejado pelas PMEs no ano fiscal de 2025. As normas JIS B 6411-1:2025, JIS B 6411-2:2025 e JIS B 6411-3:2025 estabelecem requisitos atualizados de segurança para prensas alinhados com as normas de segurança ISO 16092.[3]Associação Japonesa de Máquinas de Conformação, "JIS B 6411-1:2025, JIS B 6411-2:2025 e JIS B 6411-3:2025, Normas de Segurança para Prensas Mecânicas Gerais, Servo-Mecânicas e Hidráulicas," Associação Japonesa de Máquinas de Conformação, j-fma.or.jp. As normas são particularmente relevantes para máquinas mais antigas que não podem ser atualizadas economicamente com novos dispositivos de proteção e documentação. Os novos sistemas servo-elétricos também podem reduzir o consumo de energia em condições operacionais comparáveis, o que melhora o argumento econômico para a substituição. Essas condições criam uma ampla oportunidade de renovação para o mercado de prensas industriais do Japão em todas as classes de capacidade e regiões industriais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Longos Ciclos de Aprovação | -0.45% | Nacional, com maior relevância para compradores PMEs em todas as regiões de manufatura | Longo prazo (≥ 4 anos) |
| Despesas de Capital Automotivo Cíclicas | -0.35% | Clusters de manufatura automotiva em Aichi, Tokai, Kyushu e Kinki | Médio prazo (2 a 4 anos) |
| Fricção na Integração de Dados em Fábricas Legadas | -0.25% | Nacional, com maior relevância em oficinas de prensas de PMEs mais antigas fora dos corredores urbanos | Médio prazo (2 a 4 anos) |
| Concentração de Expertise Especializada em Comissionamento | -0.15% | Nacional, com maior escassez fora das principais regiões metropolitanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Longos Ciclos de Aprovação
A aquisição de uma grande prensa servo ou hidráulica requer mais do que o custo da própria máquina. Os compradores também podem precisar de obras de fundação, atualizações elétricas, instalação em etapas e qualificação de matrizes. Esses requisitos podem estender os cronogramas de aquisição para prensas acima de 500 toneladas, especialmente para PMEs com orçamentos de capital limitados. O Ministério das Finanças do Japão relatou que os gastos de capital corporativo caíram 0,2% em relação ao ano anterior no quarto trimestre do ano fiscal de 2024. O relatório também indicou que os lucros recorrentes dos fabricantes caíram 11,5% no trimestre de abril a junho de 2025, reduzindo os recursos disponíveis para decisões de aquisição de máquinas. Os programas de subsídios podem reduzir parte do custo de aquisição, mas os processos administrativos ainda podem atrasar as aprovações de compra. O mercado de prensas industriais do Japão, portanto, depende não apenas da demanda técnica, mas também da capacidade dos compradores de comprometer capital ao longo de um longo período de instalação.
Despesas de Capital Automotivo Cíclicas
O setor automotivo e de transporte respondeu por 42,8% da demanda de uso final em 2025, de modo que as mudanças no investimento automotivo afetam diretamente os pedidos de prensas. A Associação Japonesa de Fabricantes de Automóveis declarou que as tarifas dos EUA impostas a partir de abril de 2025 criaram uma exposição ao lucro operacional anual de 3,6 trilhões de JPY (23,04 bilhões de USD) para os principais fabricantes de automóveis japoneses. O Banco do Japão declarou em agosto de 2025 que as tarifas dos EUA poderiam reduzir os lucros corporativos e adiar os planos de gastos de capital. Um projeto adiado de expansão de carroceria ou de reequipamento de trem de força pode reduzir os novos pedidos de prensas por 12 a 24 meses. Os fabricantes de prensas podem então enfrentar menor utilização enquanto sua capacidade de produção permanece instalada. O mercado de prensas industriais do Japão está, portanto, exposto aos ciclos de lucro automotivo, mesmo que os programas de veículos elétricos criem necessidades de equipamentos de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento: Impulso Servo em um Mix Liderado por Hidráulica
As prensas hidráulicas detinham 30,3% da participação do mercado de prensas industriais do Japão em 2025. Sua posição reflete uma forte adequação ao repuxo profundo, ao processamento de grandes peças estruturais e a trabalhos que requerem acúmulo de força controlado. Os projetos hidráulicos continuam importantes para estruturas aeroespaciais, painéis de portas automotivas e forjamento para a indústria pesada. Também são preferidos na faixa acima de 2.000 toneladas, onde os circuitos de óleo de alta pressão continuam sendo uma solução prática para forças de conformação muito grandes. As prensas mecânicas convencionais mantêm uma base instalada substancial na estampagem progressiva de alto volume.
As prensas servo-mecânicas têm previsão de crescimento a um CAGR de 5% até 2031. Seu crescimento está ligado à laminação de núcleos de motores, à produção de carcaças de baterias e à necessidade de movimento programável do cursor. O mercado de prensas industriais do Japão continua a necessitar de prensas mecânicas para longas séries de produção envolvendo materiais finos de conectores. As prensas pneumáticas atendem à montagem de precisão, cravamento e trabalhos de inserção na fabricação de eletrônicos e dispositivos médicos. Seu formato compacto e compatibilidade com salas limpas sustentam a demanda em aplicações onde forças de prensagem muito grandes são desnecessárias. Outros sistemas e sistemas híbridos, incluindo configurações servo-hidráulicas, estão se tornando relevantes para instalações existentes que buscam mais controle sem uma substituição completa da estrutura. Essa abordagem pode ser adequada para compradores PMEs que precisam de programabilidade de perfil de força, mas enfrentam altos custos de substituição. A mudança para projetos servo-elétricos também reflete o valor de menor ruído, menores necessidades de manutenção e melhor uso de energia. Os compradores podem, portanto, selecionar equipamentos com base no requisito do processo, em vez de tratar a arquitetura da prensa como uma escolha fixa. A base instalada continuará a sustentar a demanda por máquinas convencionais, enquanto os novos trabalhos de precisão e de baterias sustentam um perfil tecnológico mais diversificado. A série H1F da Komatsu Industries combina controle de movimento de precisão com funções de máquina conectada, mostrando como o design de produtos está evoluindo em direção a controles integrados e suporte de serviço.


Por Força / Capacidade de Prensagem: Grandes Prensas Atraem Novos Investimentos
A classe de 101 a 500 toneladas detinha 33,2% da participação do mercado de prensas industriais do Japão em 2025. Essa faixa de capacidade atende a operações padrão de estampagem progressiva, estampagens estruturais automotivas, carcaças de motores e chassis eletrônicos. Sua versatilidade a torna uma faixa muito disputada entre os fornecedores de equipamentos. Essas aplicações requerem máquinas capazes de fornecer força muito elevada, atendendo aos requisitos específicos do processo. Projetos de grande porte também têm longos prazos de entrega porque a instalação e a qualificação são complexas.
As prensas acima de 2.000 toneladas têm previsão de expansão a um CAGR de 4,3% até 2031. Sua demanda está ligada a estruturas aeroespaciais, prensagem de módulos de baterias e forjamento para equipamentos de energia eólica e nuclear. As faixas de 501 a 1.000 toneladas e de 1.001 a 2.000 toneladas atendem à sobreposição entre a estampagem de grandes painéis automotivos e a conformação estrutural. Essas classes podem ganhar demanda à medida que as estruturas de carroceria de veículos elétricos utilizam mais peças de alumínio em substituição a componentes de aço. A faixa de até 100 toneladas inclui um grande número de unidades de manutenção de estoque e suporta aplicações de precisão menores. Também enfrenta maior pressão de preços por parte de concorrentes asiáticos de menor custo. A substituição de equipamentos afeta todas as faixas de capacidade porque uma parcela significativa dos equipamentos de produção do Japão está em serviço há mais de 10 anos. As atualizações de segurança e os requisitos de energia acrescentam ao argumento de substituição de prensas antigas. Grandes projetos geram pedidos de alto valor, mas atualizações menores podem proporcionar um fluxo mais amplo de demanda em toda a base instalada. Os fornecedores devem, portanto, equilibrar trabalhos de prensas de grande porte com ciclos longos com equipamentos adequados para a renovação mais frequente de fábricas. O mercado de prensas industriais do Japão, portanto, tem oportunidades tanto em projetos de alta capacidade quanto na modernização rotineira em plantas menores.
Por Aplicação / Processo: Estampagem Fornece Volume Enquanto Montagem Cresce Mais Rápido
Estampagem, corte e puncionamento responderam por 30% do tamanho do mercado de prensas industriais do Japão em 2025. Esse resultado reflete os altos volumes de produção associados a laminações de núcleos de motores, painéis de carroceria automotiva e conectores eletrônicos. Esses processos frequentemente utilizam matrizes progressivas de múltiplos estágios que requerem movimento de prensa preciso e repetível. A capacidade de fabricação de matrizes do Japão continua importante onde tolerâncias apertadas são necessárias. Em cada uma dessas tarefas, a precisão de conformação afeta a qualidade da produção a jusante.
Montagem, prensagem e união têm previsão de crescimento a um CAGR de 4,7% até 2031. Seu crescimento está ligado às necessidades de controle de posição no cravamento de trens de força de veículos elétricos, na montagem de módulos de baterias e no manuseio de estruturas de terminais de semicondutores. O repuxo profundo e a conformação de chapas continuam sendo centrais para a produção de carcaças de baterias e painéis automotivos. Máquinas servo e hidráulicas competem nessas aplicações de acordo com o tipo de material, a geometria da peça e os requisitos de produção. O forjamento suporta componentes de defesa, aeroespaciais e de transmissão industrial. O programa de investimento em defesa do Japão também sustenta a demanda por capacidade utilizada em munições, trens de pouso e componentes estruturais navais. A moldagem por compressão, a compactação de pó e os processos especializados suportam peças de metalurgia do pó para motores e aplicações de maquinário industrial. Essas aplicações fornecem uma base de demanda que não depende apenas da transição para veículos elétricos. Os usuários de produção necessitam cada vez mais de equipamentos de prensagem que correspondam às necessidades de precisão de cada etapa de conformação e união. Isso torna a compatibilidade de ferramentas e o suporte ao processo tão importantes quanto a força nominal da máquina. O mercado de prensas industriais do Japão, consequentemente, combina estampagem de alto volume com áreas de aplicação menores que requerem maior especialização de processo.
Por Setor de Uso Final: Precisão Médica Supera uma Base Automotiva em Transformação
O setor automotivo e de transporte respondeu por 42,8% da demanda de uso final em 2025. O setor está se afastando da estampagem a frio convencional de alto volume de peças de carroceria em aço em direção à conformação de estruturas de alumínio, carcaças de baterias e dissipadores de calor para eletrônica de potência. Cada um desses produtos pode requerer uma configuração de prensa diferente da máquina que substitui. Essa mudança sustenta a demanda por equipamentos específicos por aplicação, em vez de apenas linhas de uso geral. O setor de dispositivos médicos do Japão permanece entre os maiores do mundo, o que sustenta a relevância desse uso final para equipamentos de conformação de precisão.[4]Administração de Comércio Internacional dos EUA, "Japão, Guia Comercial para Dispositivos Médicos," Administração de Comércio Internacional, trade.gov.
A fabricação médica e de precisão tem previsão de crescimento a um CAGR de 5,5% até 2031. A base de demanda inclui uma população envelhecida, requisitos de rastreabilidade sob a Lei de Produtos Farmacêuticos e Dispositivos Médicos, e trabalhos com componentes de dispositivos de precisão. Os fabricantes de equipamentos elétricos e eletrônicos são outra fonte crescente de demanda por equipamentos. Produtores de equipamentos de back-end para semicondutores, fabricantes de conectores e fornecedores de componentes para placas de circuito impresso utilizam equipamentos de conformação de precisão para peças pequenas. O investimento doméstico em chips pode, portanto, criar demanda além dos principais locais de fabricação. Maquinário industrial, aeroespacial e defesa, e equipamentos de energia e potência acrescentam diversidade de uso final ao mercado de prensas industriais do Japão. Esses campos podem reduzir o efeito de um único ciclo de gastos automotivos sobre a demanda geral por equipamentos. Seus requisitos também favorecem fornecedores capazes de fornecer controle de força especializado, grandes estruturas ou suporte dedicado a ferramentas. Os clientes nesses campos também valorizam a repetibilidade, a rastreabilidade e o suporte para tarefas de produção mais especializadas. O mix de uso final está se tornando mais variado à medida que os fabricantes respondem à eletrificação, à capacidade de semicondutores e aos requisitos de produção de precisão.
Análise Geográfica
O mercado de prensas industriais do Japão está concentrado nos principais corredores de manufatura, com Chubu e Tokai centrados em Aichi formando a maior área intensiva em prensas. A região tem densa produção automotiva e atividade de fornecedores, o que sustenta tanto os volumes de máquinas quanto a demanda por equipamentos de maior tonelagem. O investimento em prensas nessa área está ligado aos planos de plataformas de veículos elétricos da Toyota, Honda e seus fornecedores. As entregas domésticas de células de bateria da Toyota estavam programadas para começar em novembro de 2026, criando uma base plurianual para o planejamento de equipamentos relacionados. Kansai, liderada por Osaka e prefeituras próximas, tem demanda de processadores de materiais para baterias e fabricantes de eletrônica de precisão. Kanto, incluindo Tóquio, Kanagawa e Saitama, continua sendo um centro de engenharia para prensas de precisão de baixa e média tonelagem utilizadas em dispositivos médicos e componentes eletrônicos.
Kyushu é uma área de demanda por equipamentos em rápido crescimento porque o investimento em semicondutores expandiu sua base de manufatura avançada. A aprovação pela NEDO do plano do ano fiscal de 2025 da Rapidus apoia o papel de Hokkaido como outro local de manufatura de precisão, com trabalhos na linha piloto direcionados para a produção em massa em 2027. Os fornecedores de componentes de Kyushu precisam de equipamentos de estampagem de estruturas de terminais e corte de blindagens metálicas à medida que a produção local de semicondutores se expande. A Mazda assinou um acordo em setembro de 2025 para uma planta de módulos de baterias de íons de lítio cilíndricas de 10 GWh na Prefeitura de Yamaguchi, criando outro nó de equipamentos na cadeia de suprimentos de baterias. A planta foi a primeira nova instalação doméstica da Mazda desde 1992 e estava programada para começar a operar no ano fiscal de 2027. Esses investimentos ampliam a base geográfica do mercado de prensas industriais do Japão além das áreas automotivas estabelecidas.
Hiroshima também está ganhando relevância por meio da expansão apoiada da Micron em DRAM e do consequente investimento de fornecedores locais de componentes. O Banco de Desenvolvimento do Japão relatou que 9 das 10 principais regiões do Japão planejavam aumentos nos gastos de capital no ano fiscal de 2025. A mesma pesquisa mostrou que os gastos de capital em manufatura nacional cresceram 21,4%, marcando o quinto ano consecutivo de crescimento. Esse padrão de investimento mais amplo sustenta a demanda por equipamentos fora dos principais clusters automotivos e de semicondutores. A demanda regional não é uniforme porque as necessidades locais de equipamentos continuam a refletir a presença de cadeias de suprimentos automotivas, de baterias, eletrônicas ou de manufatura de precisão. Mesmo assim, gastos de capital mais amplos tornam a oportunidade nacional menos dependente de um pequeno número de centros industriais estabelecidos. Isso também oferece aos fornecedores de prensas um conjunto mais amplo de clientes regionais para máquinas de substituição, precisão e conformação especializada.
Cenário Competitivo
O mercado de prensas industriais do Japão é moderadamente concentrado na fronteira tecnológica. A AIDA Engineering, a Amada Co. por meio da Amada Press System e a Komatsu Industries têm relacionamentos de longa data com clientes, sistemas servo-acionamento proprietários e capacidades de usinagem de estruturas de precisão. A Sumitomo Heavy Industries e a Mitsubishi Heavy Industries atendem a trabalhos de forjamento e estruturais de grande tonelagem em defesa, aeroespacial e energia. A Amino Corporation tem posição em sistemas de conformação servo-hidráulica e de múltiplas ações para programas de carcaças de baterias de veículos elétricos. A concorrência depende da profundidade da tecnologia de servo-motores e sistemas de controle. Também depende de equipamentos conectados, capacidades de serviço remoto e da capacidade de fornecer sistemas de conformação dedicados em vez de máquinas padrão.
A AIDA utilizou o desenvolvimento de produtos e mudanças de manufatura para atender à demanda por prensas especializadas. Em fevereiro de 2026, a empresa emitiu um plano de gestão de médio prazo que concentrou a fabricação de prensas de alta velocidade em sua Planta Tsukui e expandiu as capacidades de prensas de médio e grande porte em sua Planta Sagami. A mudança respondeu ao aumento de pedidos para grandes prensas no segundo semestre do ano fiscal de 2025. O lançamento da DIS Former pela AIDA em junho de 2025 também visou à produção de carcaças de baterias cilíndricas com uma máquina de repuxo profundo de alta velocidade dedicada. Essas ações mostram o valor de alinhar a capacidade de produção e o design de produtos às aplicações relacionadas a baterias.
A Amada Press System exibiu seu sistema integrado de automação de prensas progressivas SDEW-8010iIII GORIKI com controles periféricos ALFAS-03KR na INTERMOLD Nagoya 2026. A Amada Co. também participou da IMTS 2026, onde apresentou tecnologias de digitalização e automação para prensas voltadas à escassez de mão de obra e de trabalhadores qualificados. Esses exemplos mostram que a automação está sendo posicionada como uma resposta às restrições de mão de obra, bem como uma forma de melhorar a integração de equipamentos. As oportunidades competitivas permanecem em pacotes de retrofit servo-hidráulico para PMEs, células de precisão de baixo volume para aplicações de baterias e semicondutores, e contratos de manutenção vinculados ao desempenho energético. Essas ofertas atendem a clientes que precisam de melhor controle de processo, mas não podem justificar uma linha de produção completamente nova. Fornecedores chineses de prensas servo de menor custo estão pressionando os preços em aplicações tecnicamente exigentes, incluindo trabalhos com placas bipolares para células de combustível. Os fornecedores japoneses estabelecidos mantêm vantagem onde os compradores precisam de integração de sistemas, qualificação de matrizes e suporte de longo prazo.
Líderes do Setor de Prensas Industriais do Japão
-
AIDA ENGINEERING, LTD.
-
AMADA CO., LTD.
-
Komatsu Industries Corp.
-
Kojima Iron Works Co., Ltd.
-
Mitsubishi Heavy Industries, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A AIDA Engineering lançou um novo plano de gestão de médio prazo reorientando-se para a produção de prensas de médio e grande porte. A AIDA Engineering concentrou a fabricação de prensas de alta velocidade na Planta Tsukui para reduzir os prazos de entrega, enquanto expandiu as capacidades de prensas de médio e grande porte na Planta Sagami, citando o aumento de pedidos para grandes prensas no segundo semestre do ano fiscal de 2025.
- Setembro de 2025: O METI comprometeu até 536 bilhões de JPY (3,43 bilhões de USD) em subsídios à Micron Technology para pesquisa em produção avançada de DRAM e gastos de capital em sua instalação em Hiroshima, com produção em massa comercial prevista para 2028.
- Setembro de 2025: A Mazda Motor Corporation assinou um acordo com a Prefeitura de Yamaguchi e a Cidade de Iwakuni para construir uma nova planta de módulos de baterias de íons de lítio cilíndricas com capacidade anual máxima de 10 GWh. A construção deveria começar em novembro de 2025, e as operações estavam previstas para o ano fiscal de 2027.
- Junho de 2025: A AIDA Engineering lançou a DIS Former, Modelo DIS-1600, uma conformadora de repuxo profundo de alta velocidade dedicada para carcaças de baterias de armazenamento cilíndricas, com valor SN 1,7 vezes superior ao das prensas convencionais e taxas de curso em vazio contínuo de 40 a 90 cursos por minuto.


Escopo do Relatório do Mercado de Prensas Industriais do Japão
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Outras Prensas e Prensas Híbridas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Repuxo Profundo e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensas |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Potência |
| Produtos Metálicos e Manufatura Geral |
| Fabricação Médica e de Precisão |
| Outros Setores de Uso Final |
| Por Tecnologia de Acionamento | Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas | |
| Prensas Hidráulicas | |
| Prensas Pneumáticas | |
| Outras Prensas e Prensas Híbridas | |
| Por Força / Capacidade de Prensagem | Até 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação / Processo | Estampagem, Corte e Puncionamento |
| Repuxo Profundo e Conformação de Chapas | |
| Forjamento | |
| Endireitamento e Conformação Geral | |
| Moldagem por Compressão | |
| Compactação de Pó | |
| Montagem, Prensagem e União | |
| Outras Aplicações de Prensas | |
| Por Setor de Uso Final | Automotivo e Transporte |
| Aeroespacial e Defesa | |
| Maquinário e Equipamentos Industriais | |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Construção e Equipamentos Pesados | |
| Equipamentos de Energia e Potência | |
| Produtos Metálicos e Manufatura Geral | |
| Fabricação Médica e de Precisão | |
| Outros Setores de Uso Final |


Principais Perguntas Respondidas no Relatório
Qual é o valor do setor de prensas industriais do Japão em 2026?
O setor é estimado em 0,95 bilhões de USD em 2026 e tem previsão de atingir 1,09 bilhões de USD até 2031. A perspectiva representa um CAGR de 2,79% ao longo do período de previsão de 2026 a 2031.
O que está impulsionando a demanda por equipamentos de prensas industriais no Japão?
A conformação de carcaças de baterias, a produção de núcleos de motores, os componentes de semicondutores, a substituição de máquinas e os requisitos atualizados de segurança estão sustentando a demanda. Essas necessidades favorecem equipamentos com controle preciso de movimento, suporte a ferramentas específicas por aplicação e serviço confiável.
Qual tecnologia de prensas está crescendo mais rapidamente no Japão?
As prensas servo-mecânicas têm previsão de crescimento a um CAGR de 5% até 2031, sustentadas por carcaças de baterias, núcleos de motores e movimento programável do cursor. Seus controles podem acomodar sequências personalizadas de velocidade, permanência e reversão para trabalhos de conformação exigentes.
Qual faixa de capacidade tem a maior demanda?
A classe de 101 a 500 toneladas detinha 33,2% da demanda em 2025 porque atende a operações automotivas, eletrônicas e de estampagem progressiva padrão. Abrange um amplo mix de aplicações estruturais, de carcaças de motores e de chassis.
Qual setor de uso final está se expandindo mais rapidamente?
A fabricação médica e de precisão tem previsão de crescimento a um CAGR de 5,5% até 2031, sustentada por necessidades de rastreabilidade e produção de componentes de precisão. O setor também se beneficia da demanda por componentes médicos e de diagnóstico especializados.
Por que os compradores atrasam novas aquisições de prensas?
Grandes sistemas podem requerer fundações, atualizações elétricas, instalação e qualificação de matrizes, o que prolonga os ciclos de aprovação e aquisição. Esses compromissos podem ser especialmente difíceis para PMEs com capital e recursos de engenharia limitados.
Página atualizada pela última vez em:



