
Marktgröße und Marktanteile japanischer Industriepressen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
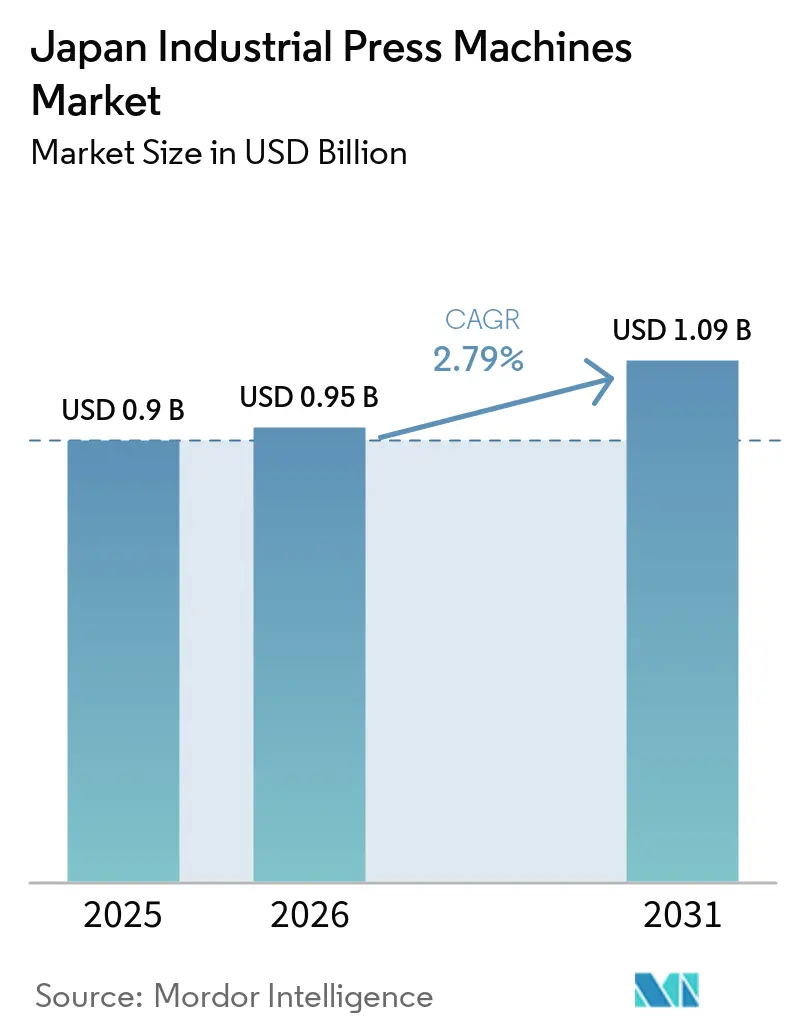
| Marktgröße im Basisjahr (2025) | 0.9 Milliarden US-Dollar |
| Marktgröße (2026) | 0.95 Milliarden US-Dollar |
| Marktgröße (2031) | 1.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.79 % |
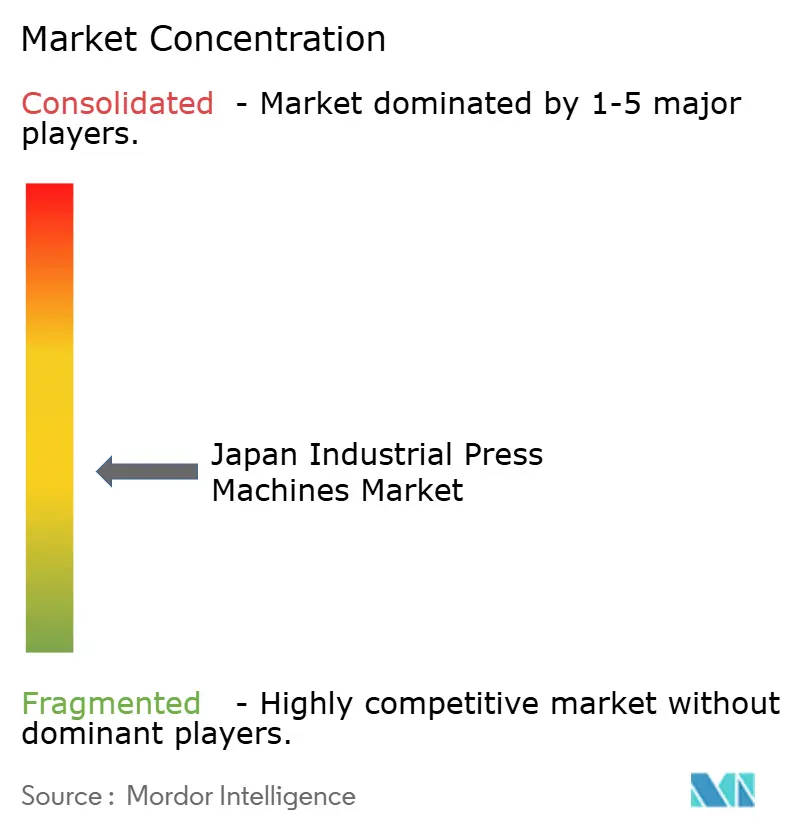
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse japanischer Industriepressen von Mordor Intelligence
Der japanische Markt für Industriepressen wurde im Jahr 2025 auf einen Wert von 0,9 Milliarden USD geschätzt und wird voraussichtlich von 0,95 Milliarden USD im Jahr 2026 auf 1,09 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,8 % während des Prognosezeitraums (2026–2031).
Der japanische Markt für Industriepressen wird durch die Nachfrage nach Anlagen gestützt, die Batteriegehäuse, Motorkerne und leichtere Fahrzeugstrukturen formen können. Halbleiterinvestitionen steigern ebenfalls die Nachfrage nach Präzisionsstanzanlagen, Leitungsrahmen-Formmaschinen und Metallabschirmungs-Stanzanlagen. Aktualisierte Sicherheitsstandards und ein alternder Maschinenbestand machen Ersatzentscheidungen für viele Fabriken dringlicher.[1]Japan Finance Corporation, „133. Umfrage zu Investitionstrends in der KMU-Fertigungsausrüstung, Geplante Investitionen für Ersatz und Wartung im Geschäftsjahr 2025,” Japan Finance Corporation, jfc.go.jp. Der Wettbewerb konzentriert sich auf Servosteuerungen, vernetzte Anlagen, anwendungsspezifische Systeme und langjährigen Kundensupport. Der japanische Markt für Industriepressen sieht sich auch mit längeren Genehmigungszyklen konfrontiert, wenn Käufer Fundamente, Stromaufrüstungen und Werkzeugqualifizierungen finanzieren müssen, bevor eine neue Linie die Produktion aufnehmen kann.
Wichtigste Erkenntnisse des Berichts
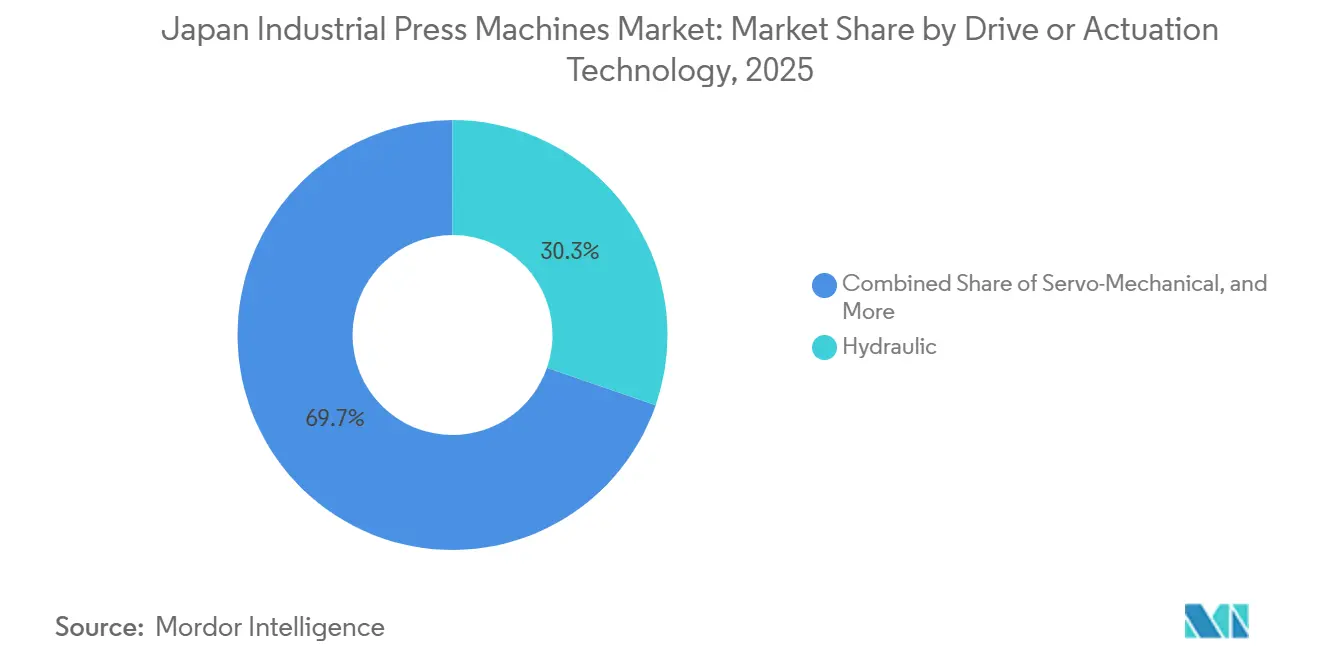
- Nach Antriebs- oder Betätigungstechnologie hielten Hydraulikpressen im Jahr 2025 einen Marktanteil von 30,3 % am japanischen Markt für Industriepressen, während Servo-Mechanische Pressen die höchste prognostizierte CAGR von 5 % bis 2031 verzeichneten.
- Nach Presskraft oder Kapazität hielt die Klasse 101–500 Tonnen im Jahr 2025 einen Marktanteil von 33,2 % am japanischen Markt für Industriepressen, während Pressen über 2.000 Tonnen die höchste prognostizierte CAGR von 4,3 % bis 2031 verzeichneten.
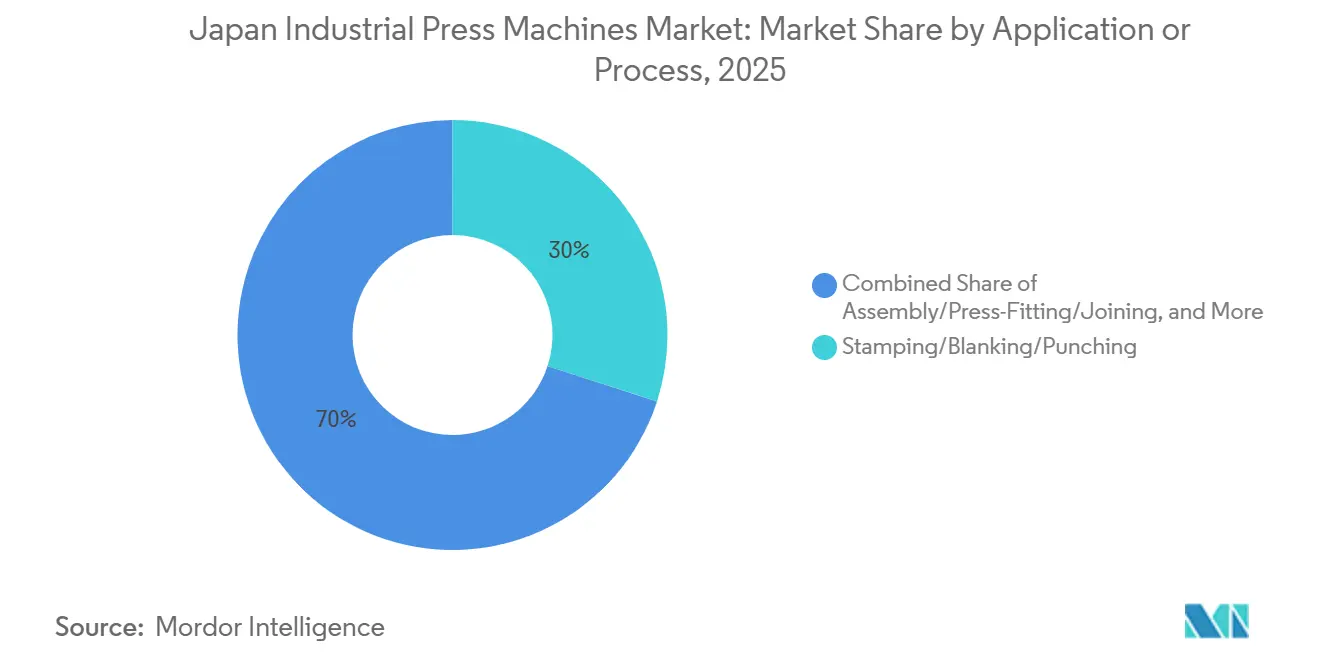
- Nach Anwendung oder Prozess entfielen Stanzen, Ausschneiden und Lochen im Jahr 2025 auf 30 % der Marktgröße japanischer Industriepressen, während Montage, Einpressen und Fügen die höchste prognostizierte CAGR von 4,7 % bis 2031 verzeichneten.
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2025 einen Nachfrageanteil von 42,8 %, während Medizin und Präzisionsfertigung die höchste prognostizierte CAGR von 5,5 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Markt für Industriepressen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Formung von EV-Batteriegehäusen und Leichtbaukomponenten | +0.65% | Industriekorridore Aichi, Kyushu und Kinki sowie national | Mittelfristig (2–4 Jahre) |
| Einführung von Servo-, Elektro- und vernetzten Pressen | +0.55% | National, mit früher Konzentration in Kanto und Tokai | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterung in der Halbleiter- und Präzisionselektronik | +0.45% | Kyushu, Hokkaido, Kanto und Hiroshima | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Anlagen und Sicherheitsmodernisierung | +0.35% | National, mit der stärksten Relevanz in KMU-dichten Regionen Chubu und Kansai | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Werkzeugmachern und geschlossene Prozessregelung | +0.30% | National, mit dem größten Druck in alternden Industrieclustern | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Feinschneid- und Batteriegehäuse-Werkzeugen | +0.25% | Lieferketten-Korridore für Batterien in Kyushu, Tokai und Kansai | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Formung von EV-Batteriegehäusen und Leichtbaukomponenten
Japans Ausbau der Batterieproduktion steigert die Nachfrage nach dedizierten Hochgeschwindigkeits-Tiefziehpressen und großflächigen Motorkernen-Stanzlinien. Diese Anforderungen unterscheiden sich von denen allgemeiner Pressenkonfigurationen, da Batteriegehäuse und Motorlamellen spezifische Anforderungen an Material, Geschwindigkeit und Genauigkeit stellen. Das METI stellte im Rahmen des Gesetzes zur Förderung der wirtschaftlichen Sicherheit 350 Milliarden JPY (2,24 Milliarden USD) für die Sicherstellung der Batterieversorgung bereit, wobei das Programm auf ein Wachstum der inländischen Kapazität von 80 GWh auf 120 GWh pro Jahr abzielt.[2]Ministerium für Wirtschaft, Handel und Industrie, „Gesetz zur Förderung der wirtschaftlichen Sicherheit, Zertifizierungen zur Sicherstellung der Batterieversorgung und Kapitalsubventionszuweisungen für die inländische Batterieproduktionskapazität,” Ministerium für Wirtschaft, Handel und Industrie, meti.go.jp. Der japanische Markt für Industriepressen profitiert, wenn Zellen- und Komponentenhersteller Anlagen hinzufügen, die für zylindrische Batteriegehäuse ausgelegt sind. AIDA stellte im Juni 2025 den DIS Former für zylindrische Speicherbatteriegehäuse vor und gab an, dass die Maschine einen SN-Wert aufweist, der 1,7-mal höher ist als bei herkömmlichen Pressen. Die Motorkernenproduktion erfordert auch Pressen, die sehr dünnen Siliziumstahl über breite Werkzeuge verarbeiten können und dabei eine enge Parallelität einhalten. Diese Nachfrage begünstigt Lieferanten, die Pressenrahmen, Bewegungssteuerungen, Werkzeugunterstützung und Produktionslinienintegration kombinieren können.
Einführung von Servo-, Elektro- und vernetzten Pressen
Servo-Mechanische Pressen geben Herstellern eine größere Kontrolle über Stempelgeschwindigkeit, Verweilzeit und Umkehrung als Systeme mit festen Bewegungsprofilen. Diese Flexibilität kann das Stanzen dünner Materialien und das Tiefziehen mit Umkehrbewegung ohne physische Änderungen am Werkzeug unterstützen. Sie kann Herstellern auch helfen, mit der wachsenden Materialkomplexität in elektrifizierten Fahrzeugen und Präzisionskomponenten umzugehen. Im japanischen Markt für Industriepressen helfen proprietäre Motoren und Steuerungssysteme den Herstellern, ihre Maschinen zu differenzieren und Servicebeziehungen nach der Installation aufrechtzuerhalten. Vernetzte Pressen können Stempelkraft-, Parallelitäts- und Energieverbrauchsdaten an Fertigungssysteme senden und so Qualitätsnachweise und Wartungsplanung unterstützen. Der Wert dieser Fähigkeit steigt dort, wo ein ungeplanter Stillstand Lieferungen an Monteure und Komponentenlieferanten unterbrechen kann. Komatsu Industries vermarktet seine H1F-2 AC-Servopresse mit einem Servoantrieb und vernetzten Maschinenfunktionen, was die Bedeutung der Anlagenintegration in diesem Produktbereich verdeutlicht.
Kapazitätserweiterung in der Halbleiter- und Präzisionselektronik
Japans Halbleiterpolitik schafft Nachfrage über den Bau von Fertigungsanlagen hinaus. Präzisionsstanzzellen, Leitungsrahmenanlagen und Metallabschirmungs-Stanzlinien werden in der gesamten Halbleiterlieferkette benötigt. Das METI verpflichtete sich, bis zu 536 Milliarden JPY (3,43 Milliarden USD) zur Unterstützung der Forschung zur fortschrittlichen DRAM-Produktion und der Kapitalausgaben von Micron Technology in Hiroshima bereitzustellen, wobei die kommerzielle Massenproduktion für 2028 angestrebt wird. NEDO genehmigte auch den Plan und das Budget von Rapidus Corporation für das Geschäftsjahr 2025 für ein 2-nm-Halbleiterprojekt in Hokkaido, wobei die Pilotlinienarbeit auf ein Massenproduktionsziel für 2027 ausgerichtet ist. Diese Programme unterstützen die Nachfrage nach Anlagen zur Formung kleiner und präziser Metallteile. Der japanische Markt für Industriepressen kann davon profitieren, wenn Komponentenlieferanten und Verpackungsunternehmen neben großen Fertigungsanlagen Kapazitäten aufbauen. Die Nachfrage ist am relevantesten für Presskraftbereiche, die in Präzisions-Leitungsrahmen, Substratträgern und verwandten Komponenten eingesetzt werden.
Ersatz veralteter Anlagen und Sicherheitsmodernisierung
Veraltete Maschinen erhöhen den Bedarf an Anlagenersatz in der japanischen Fertigung. Der Japanische Verband der Werkzeugmaschinenhersteller beschrieb ein lang anhaltendes Problem, bei dem mehr als 60 % der Produktionsmaschinen seit über 10 Jahren im Einsatz waren. Die Japan Finance Corporation berichtete, dass Anlagenersatz und Wartung im Geschäftsjahr 2025 37,3 % der geplanten Fertigungsinvestitionen von KMU ausmachten. JIS B 6411-1:2025, JIS B 6411-2:2025 und JIS B 6411-3:2025 legen aktualisierte Sicherheitsanforderungen für Pressenmaschinen fest, die mit den ISO-16092-Sicherheitsstandards abgestimmt sind.[3]Japanischer Verband für Umformmaschinen, „JIS B 6411-1:2025, JIS B 6411-2:2025 und JIS B 6411-3:2025, Sicherheitsstandards für allgemeine, servo-mechanische und hydraulische Pressenmaschinen,” Japanischer Verband für Umformmaschinen, j-fma.or.jp. Die Standards sind besonders relevant für ältere Maschinen, die wirtschaftlich nicht mit neuen Schutzvorrichtungen und Dokumentation aufgerüstet werden können. Neue Servo-Elektro-Systeme können auch den Energieverbrauch unter vergleichbaren Betriebsbedingungen senken, was den wirtschaftlichen Fall für einen Ersatz verbessert. Diese Bedingungen schaffen eine breite Erneuerungsmöglichkeit für den japanischen Markt für Industriepressen über alle Kapazitätsklassen und Industrieregionen hinweg.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und lange Genehmigungszyklen | -0.45% | National, mit der größten Relevanz für KMU-Käufer in allen Fertigungsregionen | Langfristig (≥ 4 Jahre) |
| Zyklische Kapitalausgaben in der Automobilindustrie | -0.35% | Automobilfertigungscluster in Aichi, Tokai, Kyushu und Kinki | Mittelfristig (2–4 Jahre) |
| Reibungsverluste bei der Datenintegration in Altfabriken | -0.25% | National, mit der größten Relevanz in älteren KMU-Pressenwerkstätten außerhalb städtischer Korridore | Mittelfristig (2–4 Jahre) |
| Konzentration spezialisierter Inbetriebnahme-Expertise | -0.15% | National, mit dem größten Mangel außerhalb großer Ballungsräume | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und lange Genehmigungszyklen
Der Kauf einer großen Servo- oder Hydraulikpresse erfordert mehr als nur die Kosten der Maschine selbst. Käufer benötigen möglicherweise auch Fundamentarbeiten, elektrische Aufrüstungen, stufenweise Installation und Werkzeugqualifizierung. Diese Anforderungen können die Beschaffungszeitpläne für Pressen über 500 Tonnen verlängern, insbesondere für KMU mit begrenzten Kapitalbudgets. Das japanische Finanzministerium berichtete, dass die Kapitalausgaben der Unternehmen im vierten Quartal des Geschäftsjahres 2024 im Jahresvergleich um 0,2 % zurückgingen. Der Bericht stellte auch fest, dass die wiederkehrenden Gewinne der Hersteller im Quartal April–Juni 2025 um 11,5 % sanken, was die für Maschinenentscheidungen verfügbaren Mittel verringerte. Förderprogramme können einen Teil der Anschaffungskosten reduzieren, aber Verwaltungsprozesse können Kaufgenehmigungen dennoch verzögern. Der japanische Markt für Industriepressen hängt daher nicht nur von der technischen Nachfrage ab, sondern auch von der Fähigkeit der Käufer, Kapital über einen langen Installationszeitraum zu binden.
Zyklische Kapitalausgaben in der Automobilindustrie
Automobil und Transport machten 2025 42,8 % der Endverbrauchsnachfrage aus, sodass Änderungen bei Automobilinvestitionen die Pressenbestellungen direkt beeinflussen. Der Japanische Verband der Automobilhersteller erklärte, dass die ab April 2025 verhängten US-Zölle eine jährliche Betriebsgewinnbelastung von 3,6 Billionen JPY (23,04 Milliarden USD) für große japanische Automobilhersteller schufen. Die Bank of Japan erklärte im August 2025, dass US-Zölle die Unternehmensgewinne senken und Kapitalausgabenpläne verschieben könnten. Ein aufgeschobenes Karosserieshop-Erweiterungsprojekt oder ein Antriebsstrang-Umrüstungsprojekt kann neue Pressenbestellungen für 12 bis 24 Monate reduzieren. Pressenhersteller können dann mit einer geringeren Auslastung konfrontiert sein, während ihre Produktionskapazität bestehen bleibt. Der japanische Markt für Industriepressen ist daher den Gewinnzyklen der Automobilindustrie ausgesetzt, auch wenn Elektrofahrzeugprogramme längerfristige Anlagenbedürfnisse schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Servo-Dynamik in einem hydraulisch geprägten Mix
Hydraulikpressen hielten im Jahr 2025 einen Marktanteil von 30,3 % am japanischen Markt für Industriepressen. Ihre Position spiegelt eine starke Eignung für Tiefziehen, die Verarbeitung großer Strukturteile und Arbeiten wider, die einen kontrollierten Kraftaufbau erfordern. Hydraulische Konstruktionen bleiben wichtig für Luft- und Raumfahrtstrukturen, Automobilkarosserietüren und Schmieden in der Schwerindustrie. Sie werden auch im Bereich über 2.000 Tonnen bevorzugt, wo Hochdrucköl-Kreisläufe eine praktische Lösung für sehr große Umformkräfte bleiben. Konventionelle mechanische Pressen behalten einen erheblichen installierten Bestand beim Hochvolumen-Folgeverbundwerkzeug-Stanzen.
Servo-Mechanische Pressen werden voraussichtlich bis 2031 mit einer CAGR von 5 % wachsen. Ihr Wachstum ist mit der Motorkernenlamellierung, der Batteriegehäuseproduktion und dem Bedarf an programmierbarer Stempelbewegung verbunden. Der japanische Markt für Industriepressen benötigt weiterhin mechanische Pressen für lange Produktionsläufe mit dünnen Verbindermaterialien. Pneumatische Pressen dienen der Präzisionsmontage, dem Einpressen und der Einsetztätigkeit in der Elektronik- und Medizingerätefertigung. Ihr kompaktes Format und die Reinraumkompatibilität unterstützen die Nachfrage in Anwendungen, bei denen sehr große Presskräfte nicht erforderlich sind. Andere und hybride Systeme, einschließlich servo-hydraulischer Konfigurationen, werden für Brownfield-Standorte relevant, die mehr Kontrolle ohne einen vollständigen Rahmenersatz suchen. Dieser Ansatz kann KMU-Käufern entsprechen, die Kraftprofil-Programmierbarkeit benötigen, aber mit hohen Ersatzkosten konfrontiert sind. Die Verlagerung hin zu Servo-Elektro-Konstruktionen spiegelt auch den Wert von geringerem Lärm, geringerem Wartungsbedarf und besserem Energieverbrauch wider. Käufer können daher Anlagen entsprechend den Prozessanforderungen auswählen, anstatt die Pressenarchitektur als feste Wahl zu behandeln. Der installierte Bestand wird weiterhin die Nachfrage nach konventionellen Maschinen unterstützen, während neue Präzisions- und Batteriearbeiten ein gemischteres Technologieprofil unterstützen. Die H1F-Serie von Komatsu Industries kombiniert präzise Bewegungssteuerung mit vernetzten Maschinenfunktionen und zeigt, wie sich das Produktdesign hin zu integrierten Steuerungen und Serviceunterstützung entwickelt.


Nach Presskraft/Kapazität: Großpressen ziehen neue Investitionen an
Die Klasse 101–500 Tonnen hielt im Jahr 2025 einen Marktanteil von 33,2 % am japanischen Markt für Industriepressen. Dieser Kapazitätsbereich bedient Standard-Folgeverbundwerkzeug-Operationen, Automobilstrukturstanzungen, Motorgehäuse und Elektronikgehäuse. Seine Vielseitigkeit macht ihn zu einem stark umkämpften Bereich für Anlagenlieferanten. Diese Anwendungen erfordern Maschinen, die sehr hohe Kräfte bereitstellen können und dabei prozessspezifische Anforderungen erfüllen. Großrahmenprojekte haben auch lange Vorlaufzeiten, da Installation und Qualifizierung komplex sind.
Pressen über 2.000 Tonnen werden voraussichtlich bis 2031 mit einer CAGR von 4,3 % wachsen. Ihre Nachfrage ist mit Luft- und Raumfahrtstrukturen, dem Einpressen von Batteriemodulen und dem Schmieden für Wind- und Kernenergieanlagen verbunden. Die Bänder 501–1.000 Tonnen und 1.001–2.000 Tonnen bedienen die Überschneidung zwischen großem Automobilkarosserie-Stanzen und Strukturumformen. Diese Klassen können Nachfrage gewinnen, wenn Elektrofahrzeug-Karosseriestrukturen mehr Aluminiumteile anstelle von Stahlkomponenten verwenden. Der Bereich bis zu 100 Tonnen umfasst eine große Anzahl von Lagereinheiten und unterstützt kleinere Präzisionsanwendungen. Er sieht sich auch stärkerem Preisdruck durch kostengünstigere asiatische Wettbewerber ausgesetzt. Der Anlagenersatz betrifft alle Kapazitätsbänder, da ein erheblicher Teil der japanischen Produktionsanlagen seit mehr als 10 Jahren in Betrieb ist. Sicherheitsaufrüstungen und Energieanforderungen verstärken den Ersatzfall für alte Pressen. Großprojekte schaffen hochwertige Aufträge, aber kleinere Aufrüstungen können einen breiteren Nachfragefluss über den installierten Bestand hinweg bieten. Lieferanten müssen daher langzyklische Großpressenarbeit mit Anlagen in Einklang bringen, die für häufigere Fabrikerneuerungen geeignet sind. Der japanische Markt für Industriepressen hat daher Chancen sowohl bei Hochkapazitätsprojekten als auch bei der routinemäßigen Modernisierung kleinerer Anlagen.
Nach Anwendung/Prozess: Stanzen liefert Volumen, während Montage schneller wächst
Stanzen, Ausschneiden und Lochen machten im Jahr 2025 30 % der Marktgröße japanischer Industriepressen aus. Dieses Ergebnis spiegelt die hohen Produktionsvolumina wider, die mit Motorkernenlamellen, Automobilkarosserieteilen und elektronischen Verbindern verbunden sind. Diese Prozesse verwenden häufig mehrstufige Folgeverbundwerkzeuge, die eine genaue und wiederholbare Pressenbewegung erfordern. Japans Werkzeugherstellungskompetenz bleibt wichtig, wo enge Toleranzen erforderlich sind. Bei jeder dieser Aufgaben beeinflusst die Umformgenauigkeit die nachgelagerte Produktionsqualität.
Montage, Einpressen und Fügen werden voraussichtlich bis 2031 mit einer CAGR von 4,7 % wachsen. Ihr Wachstum ist mit Positionssteuerungsanforderungen beim Einpressen von Elektrofahrzeug-Antriebssträngen, der Batteriemodul-Montage und der Handhabung von Halbleiter-Leitungsrahmen verbunden. Tiefziehen und Blechumformen bleiben zentral für die Batteriegehäuse- und Automobilkarosserieproduktion. Servo- und Hydraulikmaschinen konkurrieren in diesen Anwendungen je nach Materialtyp, Teilegeometrie und Ausgabeanforderungen. Schmieden unterstützt Verteidigungs-, Luft- und Raumfahrt- sowie industrielle Getriebekomponenten. Japans Verteidigungsinvestitionsprogramm unterstützt auch die Nachfrage nach Kapazitäten für Munition, Fahrwerke und Marinestrukturkomponenten. Pressformen, Pulververdichtung und Spezialverfahren unterstützen Motorpulvermetallurgieteile und industrielle Maschinenanwendungen. Diese Anwendungen bieten eine Nachfragebasis, die nicht nur vom Elektrofahrzeug-Übergang abhängt. Produktionsnutzer benötigen zunehmend Pressenanlagen, die den Genauigkeitsanforderungen jedes Umform- und Fügeschritts entsprechen. Dies macht die Werkzeugkompatibilität und Prozessunterstützung ebenso wichtig wie die Nennkraft der Maschine. Der japanische Markt für Industriepressen kombiniert daher Hochvolumen-Stanzen mit kleineren Anwendungsbereichen, die eine größere Prozessspezialisierung erfordern.
Nach Endverbrauchsbranche: Medizinische Präzision übertrifft eine sich wandelnde Automobilbasis
Automobil und Transport machten 2025 42,8 % der Endverbrauchsnachfrage aus. Der Sektor bewegt sich weg vom konventionellen Hochvolumen-Kaltpressen von Stahlkarosserieteilen hin zur Formung von Aluminiumstrukturen, Batteriegehäusen und Wärmesenken für Leistungselektronik. Jedes dieser Produkte kann eine andere Pressenkonfiguration als die ersetzte Maschine erfordern. Diese Veränderung unterstützt die Nachfrage nach anwendungsspezifischen Anlagen anstelle von nur allgemeinen Linien. Japans Medizingerätesektor gehört zu den größten der Welt, was die Relevanz dieser Endverwendung für Präzisionsumformanlagen unterstützt.[4]US-Handelsministerium für internationalen Handel, „Japan, Länderleitfaden für den Handel mit Medizingeräten,” Handelsministerium für internationalen Handel, trade.gov.
Medizin und Präzisionsfertigung werden voraussichtlich bis 2031 mit einer CAGR von 5,5 % wachsen. Die Nachfragebasis umfasst eine alternde Bevölkerung, Rückverfolgbarkeitsanforderungen gemäß dem Gesetz über Arzneimittel und Medizingeräte sowie Präzisionsgerätekomponentenarbeit. Hersteller von Elektro- und Elektronikprodukten sind eine weitere wachsende Quelle der Anlagennachfrage. Hersteller von Halbleiter-Backend-Anlagen, Verbinderhersteller und Leiterplattenkomponentenlieferanten verwenden Präzisionsumformanlagen für Kleinteile. Inländische Chip-Investitionen können daher Nachfrage über die Hauptfertigungsstandorte hinaus schaffen. Industriemaschinen, Luft- und Raumfahrt sowie Verteidigung und Energie- und Stromanlagen fügen dem japanischen Markt für Industriepressen eine Endverbrauchsdiversität hinzu. Diese Bereiche können die Auswirkung eines einzelnen Automobilausgabenzyklus auf die Gesamtanlagennachfrage verringern. Ihre Anforderungen begünstigen auch Lieferanten, die spezialisierte Kraftsteuerung, große Rahmen oder dedizierte Werkzeugunterstützung bereitstellen können. Kunden in diesen Bereichen schätzen auch Wiederholbarkeit, Rückverfolgbarkeit und Unterstützung für speziellere Produktionsaufgaben. Der Endverbrauchsmix wird vielfältiger, da Hersteller auf Elektrifizierung, Halbleiterkapazität und Präzisionsproduktionsanforderungen reagieren.
Geografische Analyse
Der japanische Markt für Industriepressen konzentriert sich in großen Fertigungskorridoren, wobei Chubu und Tokai mit Aichi als Mittelpunkt das größte pressenintensive Gebiet bilden. Die Region verfügt über eine dichte Automobilproduktion und Lieferantenaktivität, was sowohl Maschinenvolumina als auch die Nachfrage nach Anlagen mit höherer Tonnage unterstützt. Presseninvestitionen in diesem Gebiet sind mit Elektrofahrzeug-Plattformplänen bei Toyota, Honda und deren Lieferanten verbunden. Toyotas inländische Batteriezellen-Lieferungen waren für November 2026 geplant, was eine mehrjährige Grundlage für die damit verbundene Anlagenplanung schafft. Kansai, angeführt von Osaka und benachbarten Präfekturen, hat Nachfrage von Batteriematerialverarbeitern und Präzisionselektronikherstellern. Kanto, einschließlich Tokio, Kanagawa und Saitama, bleibt ein Ingenieursstandort für Nieder- und Mitteltonnen-Präzisionspressen für Medizingeräte und elektronische Komponenten.
Kyushu ist ein schnell wachsendes Anlagennachfragegebiet, da Halbleiterinvestitionen seine fortschrittliche Fertigungsbasis erweitert haben. NEDOs Genehmigung des Plans von Rapidus für das Geschäftsjahr 2025 unterstützt Hokkaidos Rolle als weiterer Präzisionsfertigungsstandort, wobei die Pilotlinienarbeit auf die Massenproduktion 2027 ausgerichtet ist. Kyushus Komponentenlieferanten benötigen Leitungsrahmen-Stanzanlagen und Metallabschirmungs-Stanzanlagen, da die lokale Halbleiterproduktion expandiert. Mazda unterzeichnete im September 2025 eine Vereinbarung für ein 10-GWh-Werk für zylindrische Lithium-Ionen-Batteriemodule in der Präfektur Yamaguchi, was einen weiteren Anlagenknoten in der Batterielieferkette schafft. Das Werk war Mazdas erste neue inländische Anlage seit 1992 und sollte im Geschäftsjahr 2027 den Betrieb aufnehmen. Diese Investitionen verbreitern die geografische Basis des japanischen Marktes für Industriepressen über etablierte Automobilgebiete hinaus.
Hiroshima gewinnt auch durch Microns unterstützte DRAM-Erweiterung und die daraus resultierenden Investitionen lokaler Komponentenlieferanten an Relevanz. Die Entwicklungsbank von Japan berichtete, dass 9 der 10 großen Regionen Japans für das Geschäftsjahr 2025 Kapitalausgabenerhöhungen planten. Dieselbe Umfrage zeigte, dass die nationalen Fertigungskapitalausgaben um 21,4 % stiegen, was das fünfte aufeinanderfolgende Wachstumsjahr markiert. Dieses breitere Investitionsmuster unterstützt die Anlagennachfrage außerhalb der wichtigsten Automobil- und Halbleitercluster. Die regionale Nachfrage ist nicht einheitlich, da die lokalen Anlagenbedürfnisse weiterhin das Vorhandensein von Automobil-, Batterie-, Elektronik- oder Präzisionsfertigungs-Lieferketten widerspiegeln. Dennoch macht die breitere Kapitalausgabe die nationale Chance weniger abhängig von einer kleinen Anzahl etablierter Industriezentren. Es gibt Presslieferanten auch eine breitere Gruppe regionaler Kunden für Ersatz-, Präzisions- und spezialisierte Umformmaschinen.
Wettbewerbslandschaft
Der japanische Markt für Industriepressen ist an der Technologiefront mäßig konzentriert. AIDA Engineering, Amada Co. über Amada Press System und Komatsu Industries verfügen über langjährige Kundenbeziehungen, proprietäre Servoantriebssysteme und Präzisionsrahmen-Bearbeitungskapazitäten. Sumitomo Heavy Industries und Mitsubishi Heavy Industries bedienen Großtonnen-Schmieden und Strukturarbeiten in Verteidigung, Luft- und Raumfahrt sowie Energie. Amino Corporation hat eine Position in servo-hydraulischen und Mehrfachwirkungsumformsystemen für Elektrofahrzeug-Batteriegehäuseprogramme. Der Wettbewerb hängt von der Tiefe der Servomotor- und Steuerungssystemtechnologie ab. Er hängt auch von vernetzten Anlagen, Fernservicefähigkeiten und der Fähigkeit ab, dedizierte Umformsysteme anstelle von Standardmaschinen zu liefern.
AIDA hat Produktentwicklung und Fertigungsänderungen genutzt, um die Nachfrage nach spezialisierten Pressen zu bedienen. Im Februar 2026 veröffentlichte das Unternehmen einen mittelfristigen Managementplan, der die Hochgeschwindigkeitspressenherstellung im Tsukui-Werk konzentrierte und die Mittelgroß- und Großpressenkapazitäten im Sagami-Werk erweiterte. Der Schritt reagierte auf erhöhte Buchungen für große Pressen in der zweiten Hälfte des Geschäftsjahres 2025. AIDs Einführung des DIS Former im Juni 2025 zielte auch auf die zylindrische Batteriegehäuseproduktion mit einer dedizierten Hochgeschwindigkeits-Tiefziehmaschine ab. Diese Maßnahmen zeigen den Wert der Abstimmung von Produktionskapazität und Produktdesign auf batteriebezogene Anwendungen.
Amada Press System zeigte sein integriertes Folgeverbundwerkzeug-Pressenautomationssystem SDEW-8010iIII GORIKI mit ALFAS-03KR-Peripheriesteuerungen auf der INTERMOLD Nagoya 2026. Amada Co. nahm auch an der IMTS 2026 teil, wo es Digitalisierungs- und Automatisierungstechnologien für Pressenmaschinen präsentierte, die auf Arbeits- und Fachkräftemangel ausgerichtet sind. Diese Beispiele zeigen, dass Automatisierung als Reaktion auf Arbeitsbeschränkungen sowie als Mittel zur Verbesserung der Anlagenintegration positioniert wird. Wettbewerbsmöglichkeiten bestehen in servo-hydraulischen Nachrüstpaketen für KMU, Niedrigvolumen-Präzisionszellen für Batterie- und Halbleiteranwendungen sowie Wartungsverträgen, die an die Energieleistung gebunden sind. Solche Angebote sprechen Kunden an, die eine bessere Prozesssteuerung benötigen, aber eine vollständige neue Produktionslinie nicht rechtfertigen können. Kostengünstigere chinesische Servopressenlieferanten üben Druck auf die Preisgestaltung in technisch anspruchsvollen Anwendungen aus, einschließlich der Arbeit mit bipolaren Brennstoffzellenplatten. Etablierte japanische Lieferanten behalten einen Vorteil, wo Käufer Systemintegration, Werkzeugqualifizierung und langfristige Serviceunterstützung benötigen.
Branchenführer im japanischen Markt für Industriepressen
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Industries Corp.
Kojima Iron Works Co., Ltd.
Mitsubishi Heavy Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: AIDA Engineering veröffentlichte einen neuen mittelfristigen Managementplan, der auf Mittelgroß- und Großpressenproduktion ausgerichtet ist. AIDA Engineering konzentrierte die Hochgeschwindigkeitspressenherstellung im Tsukui-Werk, um Lieferzeiten zu verkürzen, und erweiterte gleichzeitig die Mittelgroß- und Großpressenkapazitäten im Sagami-Werk, unter Berufung auf erhöhte Großpressenbuchungen in der zweiten Hälfte des Geschäftsjahres 2025.
- September 2025: Das METI verpflichtete sich, bis zu 536 Milliarden JPY (3,43 Milliarden USD) an Subventionen an Micron Technology für die Forschung zur fortschrittlichen DRAM-Produktion und Kapitalausgaben in seiner Hiroshima-Anlage bereitzustellen, wobei die kommerzielle Massenproduktion für 2028 angestrebt wird.
- September 2025: Mazda Motor Corporation unterzeichnete eine Vereinbarung mit der Präfektur Yamaguchi und der Stadt Iwakuni zum Bau eines neuen Werks für zylindrische Lithium-Ionen-Batteriemodule mit einer maximalen Jahreskapazität von 10 GWh. Der Bau sollte im November 2025 beginnen, und der Betrieb war für das Geschäftsjahr 2027 geplant.
- Juni 2025: AIDA Engineering brachte den DIS Former, Modell DIS-1600, auf den Markt, eine dedizierte Hochgeschwindigkeits-Tiefziehmaschine für zylindrische Speicherbatteriegehäuse mit einem SN-Wert, der 1,7-mal höher ist als bei herkömmlichen Pressen, und kontinuierlichen Leerhubfrequenzen von 40–90 Hüben pro Minute.


Berichtsumfang des japanischen Marktes für Industriepressen
| Konventionelle mechanische Pressen |
| Servo-Mechanische Pressen |
| Hydraulikpressen |
| Pneumatische Pressen |
| Sonstige und hybride Pressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen |
| Schmieden |
| Richten und allgemeines Umformen |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -anlagen |
| Elektro- und Elektronikprodukte |
| Haushaltsgeräte und Konsumgüter |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Metallprodukte und allgemeine Fertigung |
| Medizin und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Antriebs-/Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-Mechanische Pressen | |
| Hydraulikpressen | |
| Pneumatische Pressen | |
| Sonstige und hybride Pressen | |
| Nach Presskraft/Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen | |
| Schmieden | |
| Richten und allgemeines Umformen | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und -anlagen | |
| Elektro- und Elektronikprodukte | |
| Haushaltsgeräte und Konsumgüter | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des japanischen Sektors für Industriepressen im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 0,95 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,09 Milliarden USD erreichen. Der Ausblick entspricht einer CAGR von 2,79 % über den Prognosezeitraum 2026–2031.
Was treibt die Nachfrage nach Industriepressenanlagen in Japan an?
Batteriegehäuseformung, Motorkernenproduktion, Halbleiterkomponenten, Maschinenersatz und aktualisierte Sicherheitsanforderungen unterstützen die Nachfrage. Diese Bedürfnisse begünstigen Anlagen mit präziser Bewegungssteuerung, anwendungsspezifischer Werkzeugunterstützung und zuverlässigem Service.
Welche Pressentechnologie wächst in Japan am schnellsten?
Servo-Mechanische Pressen werden voraussichtlich bis 2031 mit einer CAGR von 5 % wachsen, unterstützt durch Batteriegehäuse, Motorkerne und programmierbare Stempelbewegung. Ihre Steuerungen können benutzerdefinierte Geschwindigkeits-, Verweil- und Umkehrsequenzen für anspruchsvolle Umformarbeiten aufnehmen.
Welcher Kapazitätsbereich hat die größte Nachfrage?
Die Klasse 101–500 Tonnen hielt im Jahr 2025 33,2 % der Nachfrage, da sie Automobil-, Elektronik- und Standard-Folgeverbundwerkzeug-Operationen bedient. Sie deckt eine breite Mischung aus Struktur-, Motorgehäuse- und Karosserieanwendungen ab.
Welcher Endverbrauchssektor expandiert am schnellsten?
Medizin und Präzisionsfertigung werden voraussichtlich bis 2031 mit einer CAGR von 5,5 % wachsen, unterstützt durch Rückverfolgbarkeitsanforderungen und Präzisionskomponentenproduktion. Der Sektor profitiert auch von der Nachfrage nach spezialisierten Medizin- und Diagnostikkomponenten.
Warum verzögern Käufer neue Pressenkäufe?
Große Systeme können Fundamente, elektrische Aufrüstungen, Installation und Werkzeugqualifizierung erfordern, was Genehmigungs- und Beschaffungszyklen verlängert. Diese Verpflichtungen können besonders schwierig für KMU mit begrenztem Kapital und technischen Ressourcen sein.
Seite zuletzt aktualisiert am:



