
Tamaño y Participación del Mercado de Máquinas de Prensa Industrial de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
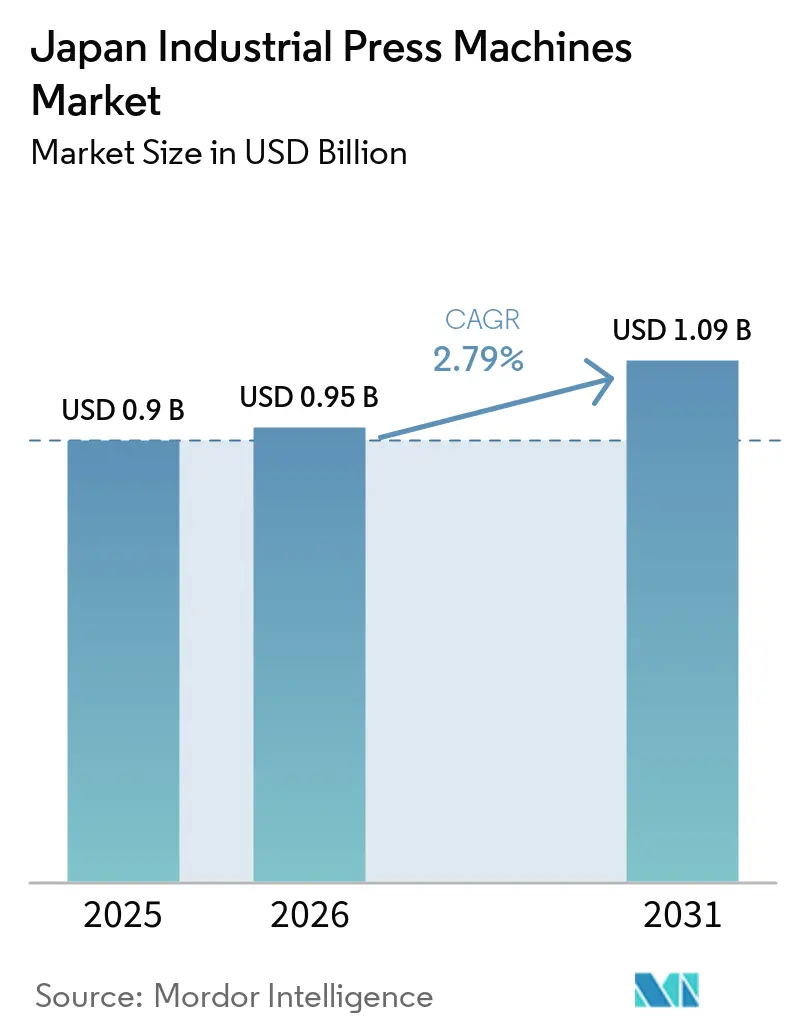
| Tamaño del mercado en el año base (2025) | 0.9 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.79 % |
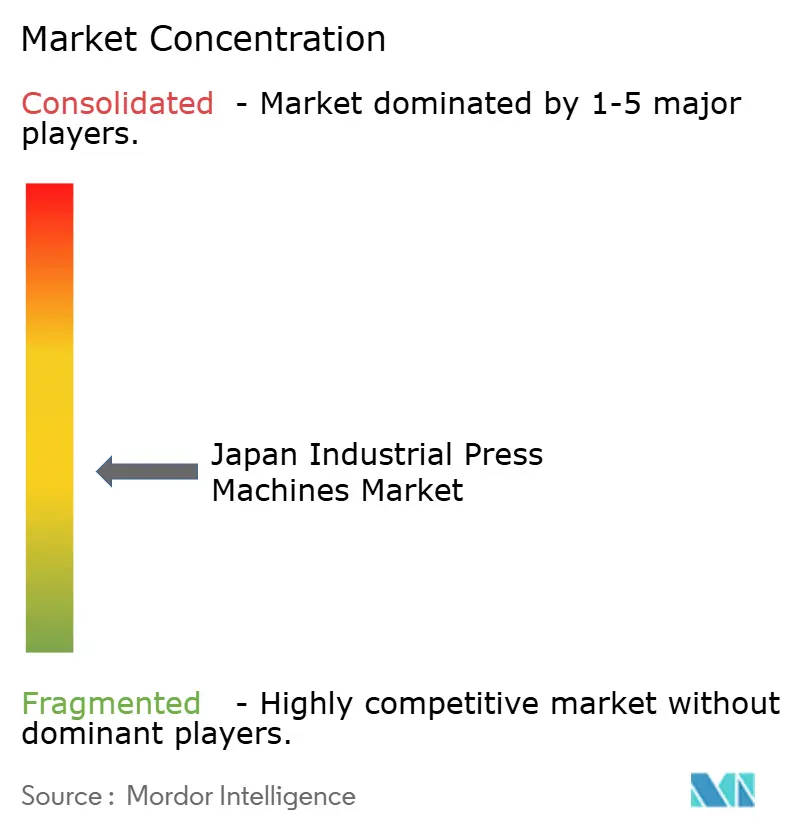
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Máquinas de Prensa Industrial de Japón por Mordor Intelligence
El tamaño del mercado de máquinas de prensa industrial de Japón fue valorado en 0,9 mil millones de USD en 2025 y se estima que crecerá desde 0,95 mil millones de USD en 2026 hasta alcanzar 1,09 mil millones de USD en 2031, a una CAGR del 2,8% durante el período de pronóstico (2026-2031).
El mercado de máquinas de prensa industrial de Japón está respaldado por la demanda de equipos capaces de conformar carcasas de baterías, núcleos de motores y estructuras vehiculares más ligeras. La inversión en semiconductores también está incrementando la demanda de equipos de estampado de precisión, conformado de marcos de conexión y troquelado de blindajes metálicos. La actualización de las normas de seguridad y el envejecimiento de la base instalada están haciendo que las decisiones de reemplazo sean más urgentes para muchas fábricas.[1]Japan Finance Corporation, "133ª Encuesta sobre Tendencias de Inversión en Equipos de Fabricación de PYMES, Inversión Planificada para Reemplazo y Mantenimiento en el Año Fiscal 2025," Japan Finance Corporation, jfc.go.jp. La competencia se centra en controles servo, equipos conectados, sistemas específicos por aplicación y soporte al cliente de larga trayectoria. El mercado de máquinas de prensa industrial de Japón también enfrenta ciclos de aprobación más lentos cuando los compradores deben financiar cimentaciones, actualizaciones eléctricas y calificación de matrices antes de que una nueva línea pueda comenzar la producción.
Conclusiones Clave del Informe
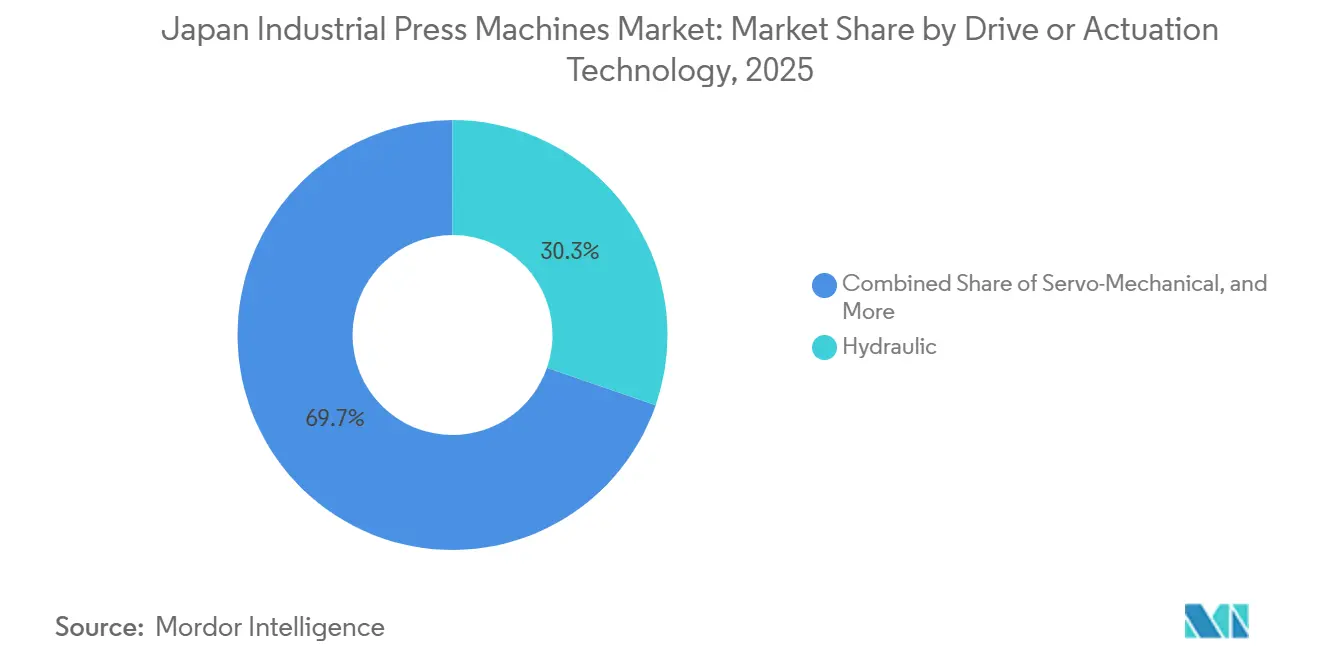
- Por tecnología de accionamiento, las prensas hidráulicas mantuvieron el 30,3% de la participación del mercado de máquinas de prensa industrial de Japón en 2025, mientras que las prensas servo-mecánicas registraron la CAGR proyectada más alta del 5% hasta 2031.
- Por fuerza o capacidad de prensa, la clase de 101 a 500 toneladas mantuvo el 33,2% de la participación del mercado de máquinas de prensa industrial de Japón en 2025, mientras que las prensas de más de 2.000 toneladas registraron la CAGR proyectada más alta del 4,3% hasta 2031.
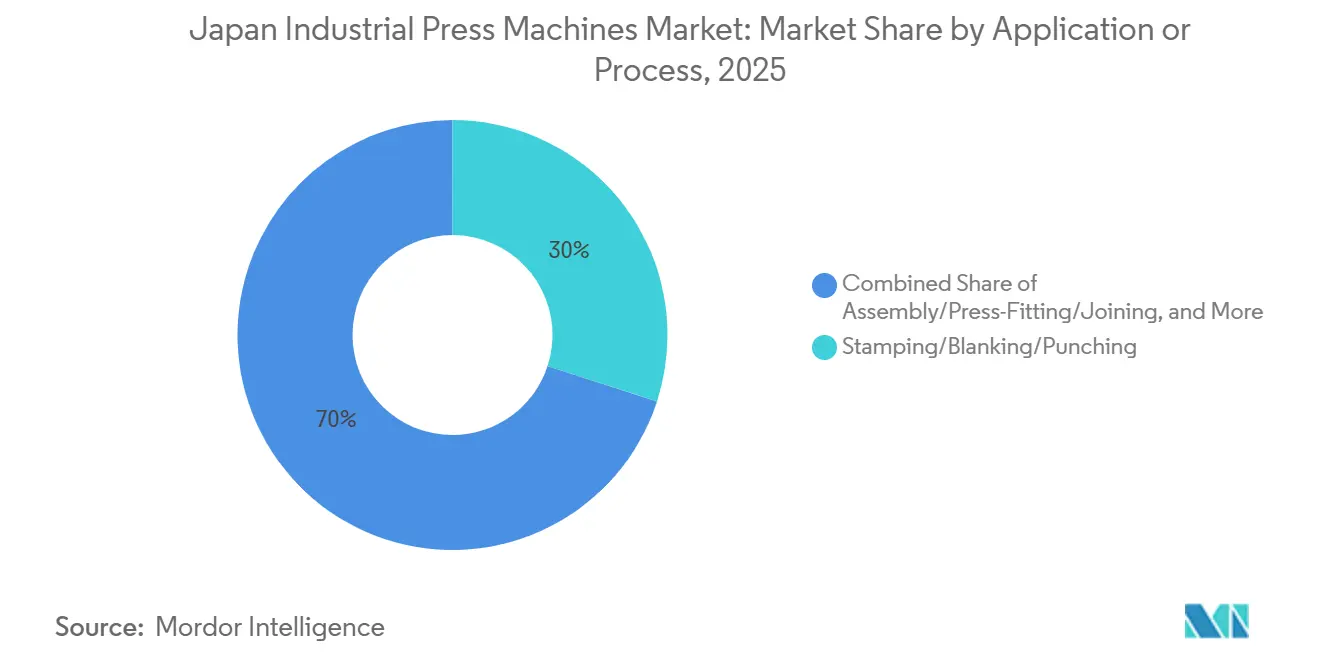
- Por aplicación o proceso, el estampado, troquelado y punzonado representaron el 30% del tamaño del mercado de máquinas de prensa industrial de Japón en 2025, mientras que el ensamblaje, el ajuste a presión y la unión registraron la CAGR proyectada más alta del 4,7% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte mantuvo el 42,8% de la demanda en 2025, mientras que la fabricación médica y de precisión registró la CAGR proyectada más alta del 5,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas de Prensa Industrial de Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conformado de Carcasas de Baterías para Vehículos Eléctricos y Componentes Ligeros | +0.65% | Corredores industriales de Aichi, Kyushu y Kinki, y a nivel nacional | Mediano plazo (2-4 años) |
| Adopción de Prensas Servo, Eléctricas y Conectadas | +0.55% | A nivel nacional, con concentración temprana en Kanto y Tokai | Corto plazo (≤ 2 años) |
| Expansión de Capacidad en Semiconductores y Electrónica de Precisión | +0.45% | Kyushu, Hokkaido, Kanto e Hiroshima | Mediano plazo (2-4 años) |
| Reemplazo de Equipos Envejecidos y Modernización de Seguridad | +0.35% | A nivel nacional, con mayor relevancia en las zonas de alta densidad de PYMES en Chubu y Kansai | Corto plazo (≤ 2 años) |
| Escasez de Fabricantes de Matrices Especializados y Control de Proceso en Lazo Cerrado | +0.30% | A nivel nacional, con mayor presión en los clústeres industriales envejecidos | Mediano plazo (2-4 años) |
| Localización de Herramientas de Troquelado Fino y Carcasas de Baterías | +0.25% | Corredores de cadena de suministro de baterías en Kyushu, Tokai y Kansai | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conformado de Carcasas de Baterías para Vehículos Eléctricos y Componentes Ligeros
La expansión de la fabricación de baterías en Japón está incrementando la demanda de prensas de embutición profunda de alta velocidad dedicadas y líneas de estampado de núcleos de motores de gran área. Estos requisitos difieren de los de las configuraciones de prensas de uso general porque las carcasas de baterías y las laminaciones de motores tienen necesidades distintas en cuanto a material, velocidad y precisión. El Ministerio de Economía, Comercio e Industria (METI) asignó 350 mil millones de JPY (2,24 mil millones de USD) en apoyo para el aseguramiento del suministro de baterías en virtud de la Ley de Promoción de la Seguridad Económica, con el programa orientado al crecimiento de la capacidad nacional de 80 GWh a 120 GWh anuales.[2]Ministerio de Economía, Comercio e Industria, "Ley de Promoción de la Seguridad Económica, Certificaciones de Aseguramiento del Suministro de Baterías y Asignaciones de Subsidios de Capital para la Capacidad de Producción Doméstica de Baterías," Ministerio de Economía, Comercio e Industria, meti.go.jp. El mercado de máquinas de prensa industrial de Japón se beneficia cuando los productores de celdas y componentes añaden equipos diseñados para carcasas de baterías cilíndricas. AIDA introdujo el DIS Former para carcasas de baterías de almacenamiento cilíndricas en junio de 2025, y la empresa declaró que la máquina tenía un valor SN 1,7 veces superior al de las prensas convencionales. La producción de núcleos de motores también requiere prensas capaces de procesar acero al silicio muy delgado en matrices de gran anchura manteniendo una paralelismo estrecho. Esta demanda favorece a los proveedores que pueden combinar bastidores de prensa, controles de movimiento, soporte de herramientas e integración de líneas de producción.
Adopción de Prensas Servo, Eléctricas y Conectadas
Las prensas servo-mecánicas ofrecen a los fabricantes un mayor control sobre la velocidad del carro, el tiempo de permanencia y la inversión que los sistemas con perfiles de movimiento fijos. Esta flexibilidad puede favorecer el troquelado de materiales delgados y la embutición con movimiento inverso sin cambios físicos en la matriz. También puede ayudar a los fabricantes a gestionar la creciente complejidad de materiales en vehículos electrificados y componentes de precisión. En el mercado de máquinas de prensa industrial de Japón, los motores y sistemas de control propietarios ayudan a los fabricantes a diferenciar sus máquinas y mantener relaciones de servicio tras la instalación. Las prensas conectadas pueden enviar datos de fuerza del carro, paralelismo y consumo energético a los sistemas de fabricación, apoyando los registros de calidad y la planificación del mantenimiento. El valor de esta capacidad aumenta cuando una parada no planificada puede interrumpir las entregas entre ensambladores y proveedores de componentes. Komatsu Industries comercializa su prensa servo de corriente alterna H1F-2 con accionamiento servo y funciones de máquina conectada, lo que ilustra la importancia de la integración de equipos en esta área de producto.
Expansión de Capacidad en Semiconductores y Electrónica de Precisión
La política de semiconductores de Japón está generando demanda más allá de la construcción de plantas de fabricación. A lo largo de la cadena de suministro de semiconductores se necesitan células de estampado de precisión, equipos para marcos de conexión y líneas de troquelado de blindajes metálicos. El METI comprometió hasta 536 mil millones de JPY (3,43 mil millones de USD) para apoyar la investigación de producción avanzada de DRAM de Micron Technology y el gasto de capital en Hiroshima, con producción en masa comercial prevista para 2028. La Organización para el Desarrollo de Nuevas Energías y Tecnologías Industriales (NEDO) también aprobó el plan y presupuesto del año fiscal 2025 de Rapidus Corporation para un proyecto de semiconductores de 2 nm en Hokkaido, con trabajos de línea piloto avanzando hacia un objetivo de producción en masa en 2027. Estos programas respaldan la demanda de equipos utilizados para conformar piezas metálicas pequeñas y precisas. El mercado de máquinas de prensa industrial de Japón puede beneficiarse a medida que los proveedores de componentes y las empresas de envasado amplían su capacidad junto a las principales plantas de fabricación. La demanda es más relevante para los rangos de fuerza de prensa utilizados en marcos de conexión de precisión, portadores de sustratos y componentes relacionados.
Reemplazo de Equipos Envejecidos y Modernización de Seguridad
El envejecimiento de la maquinaria está incrementando la necesidad de reemplazo de equipos en la fabricación japonesa. La Asociación Japonesa de Constructores de Máquinas Herramienta describió un problema de larga data en el que más del 60% de la maquinaria de producción había sido utilizada durante más de 10 años. La Japan Finance Corporation informó que el reemplazo y mantenimiento de equipos representó el 37,3% de la inversión manufacturera planificada por las PYMES en el año fiscal 2025. Las normas JIS B 6411-1:2025, JIS B 6411-2:2025 y JIS B 6411-3:2025 establecen requisitos de seguridad actualizados para máquinas de prensa alineados con las normas de seguridad ISO 16092.[3]Asociación Japonesa de Maquinaria de Conformado, "JIS B 6411-1:2025, JIS B 6411-2:2025 y JIS B 6411-3:2025, Normas de Seguridad para Máquinas de Prensa General, Servo-Mecánica e Hidráulica," Asociación Japonesa de Maquinaria de Conformado, j-fma.or.jp. Las normas son especialmente relevantes para las máquinas más antiguas que no pueden actualizarse económicamente con nuevas protecciones y documentación. Los nuevos sistemas servo-eléctricos también pueden reducir el consumo de energía en condiciones de operación comparables, lo que mejora el argumento económico para el reemplazo. Estas condiciones crean una amplia oportunidad de renovación para el mercado de máquinas de prensa industrial de Japón en todas las clases de capacidad y regiones industriales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Largos Ciclos de Aprobación | -0.45% | A nivel nacional, con mayor relevancia para los compradores PYMES en todas las regiones manufactureras | Largo plazo (≥ 4 años) |
| Gasto de Capital Automotriz Cíclico | -0.35% | Clústeres de fabricación automotriz de Aichi, Tokai, Kyushu y Kinki | Mediano plazo (2-4 años) |
| Fricción en la Integración de Datos en Fábricas Heredadas | -0.25% | A nivel nacional, con mayor relevancia en talleres de prensas PYMES más antiguos fuera de los corredores urbanos | Mediano plazo (2-4 años) |
| Concentración de Experiencia Especializada en Puesta en Marcha | -0.15% | A nivel nacional, con mayor escasez fuera de las principales regiones metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Largos Ciclos de Aprobación
La adquisición de una prensa servo o hidráulica de gran tamaño requiere más que el costo de la propia máquina. Los compradores también pueden necesitar trabajos de cimentación, actualizaciones eléctricas, instalación por etapas y calificación de matrices. Estos requisitos pueden extender los plazos de adquisición para prensas de más de 500 toneladas, especialmente para las PYMES con presupuestos de capital limitados. El Ministerio de Finanzas de Japón informó que el gasto de capital corporativo disminuyó un 0,2% interanual en el cuarto trimestre del año fiscal 2024. El informe también señaló que los beneficios recurrentes de los fabricantes cayeron un 11,5% en el trimestre de abril a junio de 2025, reduciendo los fondos disponibles para decisiones de maquinaria. Los programas de subsidios pueden reducir parte del costo de adquisición, pero los procesos administrativos aún pueden retrasar las aprobaciones de compra. El mercado de máquinas de prensa industrial de Japón depende, por tanto, no solo de la demanda técnica, sino también de la capacidad de los compradores para comprometer capital durante un largo período de instalación.
Gasto de Capital Automotriz Cíclico
El sector automotriz y de transporte representó el 42,8% de la demanda de uso final en 2025, por lo que los cambios en la inversión automotriz afectan directamente los pedidos de prensas. La Asociación Japonesa de Fabricantes de Automóviles declaró que los aranceles estadounidenses impuestos desde abril de 2025 crearon una exposición anual al beneficio operativo de 3,6 billones de JPY (23,04 mil millones de USD) para los principales fabricantes de automóviles japoneses. El Banco de Japón declaró en agosto de 2025 que los aranceles estadounidenses podrían reducir los beneficios corporativos y posponer los planes de gasto de capital. Un proyecto diferido de expansión de carrocería o de reequipamiento de tren motriz puede reducir los nuevos pedidos de prensas durante 12 a 24 meses. Los fabricantes de prensas pueden entonces enfrentar una menor utilización mientras su capacidad de producción permanece en su lugar. El mercado de máquinas de prensa industrial de Japón está, por tanto, expuesto a los ciclos de beneficios automotrices incluso cuando los programas de vehículos eléctricos crean necesidades de equipos a más largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Accionamiento: Impulso Servo dentro de una Combinación Liderada por Hidráulica
Las prensas hidráulicas mantuvieron el 30,3% de la participación del mercado de máquinas de prensa industrial de Japón en 2025. Su posición refleja una fuerte adecuación a la embutición profunda, el procesamiento de piezas estructurales de gran tamaño y el trabajo que requiere una acumulación de fuerza controlada. Los diseños hidráulicos siguen siendo importantes para estructuras aeroespaciales, paneles de puertas de automóviles y forja para la industria pesada. También son preferidos en el rango de más de 2.000 toneladas, donde los circuitos de aceite a alta presión siguen siendo una solución práctica para fuerzas de conformado muy grandes. Las prensas mecánicas convencionales mantienen una base instalada sustancial en el estampado progresivo de matrices de alto volumen.
Se prevé que las prensas servo-mecánicas crezcan a una CAGR del 5% hasta 2031. Su crecimiento está vinculado a la laminación de núcleos de motores, la producción de carcasas de baterías y la necesidad de movimiento programable del carro. El mercado de máquinas de prensa industrial de Japón continúa necesitando prensas mecánicas para largas series de producción que involucran materiales de conectores delgados. Las prensas neumáticas sirven para el ensamblaje de precisión, el remachado y el trabajo de inserción en la fabricación de dispositivos electrónicos y médicos. Su formato compacto y compatibilidad con salas limpias respaldan la demanda en aplicaciones donde no se necesitan fuerzas de prensa muy grandes. Otros sistemas híbridos, incluidas las configuraciones servo-hidráulicas, están volviéndose relevantes para instalaciones existentes que buscan mayor control sin un reemplazo completo del bastidor. Este enfoque puede adaptarse a los compradores PYMES que necesitan programabilidad del perfil de fuerza pero enfrentan altos costos de reemplazo. El cambio hacia diseños servo-eléctricos también refleja el valor de menor ruido, menores necesidades de mantenimiento y mejor uso de la energía. Los compradores pueden, por tanto, seleccionar equipos en función del requisito del proceso en lugar de tratar la arquitectura de la prensa como una elección fija. La base instalada continuará respaldando la demanda de máquinas convencionales, mientras que los nuevos trabajos de precisión y baterías respaldan un perfil tecnológico más mixto. La serie H1F de Komatsu Industries combina control de movimiento de precisión con funciones de máquina conectada, mostrando cómo el diseño de productos avanza hacia controles integrados y soporte de servicio.


Por Fuerza / Capacidad de Prensa: Las Prensas de Gran Tamaño Atraen Nueva Inversión
La clase de 101 a 500 toneladas mantuvo el 33,2% de la participación del mercado de máquinas de prensa industrial de Japón en 2025. Este rango de capacidad sirve para operaciones estándar de matrices progresivas, estampados estructurales automotrices, carcasas de motores y chasis de electrónica. Su versatilidad lo convierte en un rango muy disputado para los proveedores de equipos. Estas aplicaciones requieren máquinas capaces de proporcionar una fuerza muy alta mientras cumplen con los requisitos específicos del proceso. Los proyectos de bastidor grande también tienen largos plazos de entrega porque la instalación y la calificación son complejas.
Se prevé que las prensas de más de 2.000 toneladas se expandan a una CAGR del 4,3% hasta 2031. Su demanda está vinculada a estructuras aeroespaciales, ajuste a presión de módulos de baterías y forja para equipos de energía eólica y nuclear. Las bandas de 501 a 1.000 toneladas y de 1.001 a 2.000 toneladas sirven para la superposición entre el estampado de paneles automotrices de gran tamaño y el conformado estructural. Estas clases pueden ganar demanda a medida que las estructuras de carrocería de vehículos eléctricos utilizan más piezas de aluminio en lugar de componentes de acero. El rango de hasta 100 toneladas incluye un amplio número de unidades de mantenimiento de existencias y respalda aplicaciones de precisión más pequeñas. También enfrenta una mayor presión de precios por parte de competidores asiáticos de menor costo. El reemplazo de equipos afecta a todas las bandas de capacidad porque una parte significativa de los equipos de producción de Japón ha estado en servicio durante más de 10 años. Las actualizaciones de seguridad y los requisitos energéticos se suman al argumento de reemplazo para las prensas antiguas. Los proyectos grandes generan pedidos de alto valor, pero las actualizaciones más pequeñas pueden proporcionar un flujo más amplio de demanda en toda la base instalada. Los proveedores deben, por tanto, equilibrar el trabajo de prensas grandes de ciclo largo con equipos adecuados para la renovación más frecuente de fábricas. El mercado de máquinas de prensa industrial de Japón tiene, por tanto, oportunidades tanto en proyectos de alta capacidad como en la modernización rutinaria de plantas más pequeñas.
Por Aplicación / Proceso: El Estampado Proporciona Volumen Mientras el Ensamblaje Crece Más Rápido
El estampado, troquelado y punzonado representaron el 30% del tamaño del mercado de máquinas de prensa industrial de Japón en 2025. Este resultado refleja los altos volúmenes de producción asociados con las laminaciones de núcleos de motores, los paneles de carrocería de automóviles y los conectores electrónicos. Estos procesos suelen utilizar matrices progresivas de múltiples estaciones que requieren un movimiento de prensa preciso y repetible. La capacidad de fabricación de matrices de Japón sigue siendo importante donde se necesitan tolerancias estrechas. En cada una de estas tareas, la precisión del conformado afecta la calidad de la producción posterior.
Se prevé que el ensamblaje, el ajuste a presión y la unión crezcan a una CAGR del 4,7% hasta 2031. Su crecimiento está vinculado a las necesidades de control de posición en el remachado de trenes de transmisión de vehículos eléctricos, el ensamblaje de módulos de baterías y el manejo de marcos de conexión de semiconductores. La embutición profunda y el conformado de chapa siguen siendo fundamentales para la producción de carcasas de baterías y paneles automotrices. Las máquinas servo e hidráulicas compiten en estas aplicaciones según el tipo de material, la geometría de la pieza y los requisitos de producción. La forja respalda componentes de defensa, aeroespaciales y de transmisión industrial. El programa de inversión en defensa de Japón también respalda la demanda de capacidad utilizada en municiones, trenes de aterrizaje y componentes estructurales navales. El moldeo por compresión, la compactación de polvos y los procesos especiales respaldan piezas de pulvimetalurgia para motores y aplicaciones de maquinaria industrial. Estas aplicaciones proporcionan una base de demanda que no depende únicamente de la transición hacia los vehículos eléctricos. Los usuarios de producción necesitan cada vez más equipos de prensa que se ajusten a las necesidades de precisión de cada paso de conformado y unión. Esto hace que la compatibilidad de herramientas y el soporte de proceso sean tan importantes como la fuerza nominal de la máquina. El mercado de máquinas de prensa industrial de Japón combina, en consecuencia, el estampado de alto volumen con áreas de aplicación más pequeñas que requieren mayor especialización de proceso.
Por Industria de Uso Final: La Precisión Médica Supera a una Base Automotriz en Transformación
El sector automotriz y de transporte representó el 42,8% de la demanda de uso final en 2025. El sector está alejándose del estampado en frío convencional de alto volumen de piezas de carrocería de acero hacia el conformado de estructuras de aluminio, carcasas de baterías y disipadores de calor para electrónica de potencia. Cada uno de estos productos puede requerir una configuración de prensa diferente a la de la máquina que reemplaza. Este cambio respalda la demanda de equipos específicos por aplicación en lugar de solo líneas de uso general. El sector de dispositivos médicos de Japón sigue siendo uno de los más grandes del mundo, lo que respalda la relevancia de este uso final para los equipos de conformado de precisión.[4]Administración de Comercio Internacional de los Estados Unidos, "Japón, Guía Comercial para Dispositivos Médicos," Administración de Comercio Internacional, trade.gov.
Se prevé que la fabricación médica y de precisión crezca a una CAGR del 5,5% hasta 2031. La base de demanda incluye una población envejecida, requisitos de trazabilidad en virtud de la Ley de Productos Farmacéuticos y Dispositivos Médicos, y trabajo de componentes de dispositivos de precisión. Los fabricantes de equipos eléctricos y electrónicos son otra fuente creciente de demanda de equipos. Los productores de equipos de back-end para semiconductores, los fabricantes de conectores y los proveedores de componentes para placas de circuito impreso utilizan equipos de conformado de precisión para piezas pequeñas. La inversión doméstica en chips puede, por tanto, crear demanda más allá de los principales sitios de fabricación. La maquinaria industrial, el sector aeroespacial y de defensa, y los equipos de energía y potencia añaden diversidad de uso final al mercado de máquinas de prensa industrial de Japón. Estos campos pueden reducir el efecto de un único ciclo de gasto automotriz sobre la demanda total de equipos. Sus requisitos también favorecen a los proveedores que pueden ofrecer control de fuerza especializado, bastidores de gran tamaño o soporte de herramientas dedicado. Los clientes en estos campos también valoran la repetibilidad, la trazabilidad y el soporte para tareas de producción más especializadas. La combinación de usos finales se está volviendo más variada a medida que los fabricantes responden a la electrificación, la capacidad de semiconductores y los requisitos de producción de precisión.
Análisis Geográfico
El mercado de máquinas de prensa industrial de Japón está concentrado en los principales corredores manufactureros, con Chubu y Tokai centrados en Aichi formando la mayor área intensiva en prensas. La región tiene una densa producción automotriz y actividad de proveedores, lo que respalda tanto los volúmenes de máquinas como la demanda de equipos de mayor tonelaje. La inversión en prensas en esta área está vinculada a los planes de plataformas de vehículos eléctricos de Toyota, Honda y sus proveedores. Las entregas domésticas de celdas de baterías de Toyota estaban programadas para comenzar en noviembre de 2026, creando una base plurianual para la planificación de equipos relacionados. Kansai, liderada por Osaka y las prefecturas cercanas, tiene demanda de procesadores de materiales para baterías y fabricantes de electrónica de precisión. Kanto, que incluye Tokio, Kanagawa y Saitama, sigue siendo un centro de ingeniería para prensas de precisión de baja y media tonelada utilizadas en dispositivos médicos y componentes electrónicos.
Kyushu es una zona de demanda de equipos de rápido crecimiento porque la inversión en semiconductores ha expandido su base de fabricación avanzada. La aprobación por parte de NEDO del plan del año fiscal 2025 de Rapidus respalda el papel de Hokkaido como otra ubicación de fabricación de precisión, con trabajos de línea piloto dirigidos hacia la producción en masa en 2027. Los proveedores de componentes de Kyushu necesitan equipos de estampado de marcos de conexión y troquelado de blindajes metálicos a medida que se expande la producción local de semiconductores. Mazda firmó un acuerdo en septiembre de 2025 para una planta de módulos de baterías de iones de litio cilíndricas de 10 GWh en la Prefectura de Yamaguchi, creando otro nodo de equipos en la cadena de suministro de baterías. La planta fue la primera nueva instalación doméstica de Mazda desde 1992 y estaba programada para comenzar a operar en el año fiscal 2027. Estas inversiones amplían la base geográfica del mercado de máquinas de prensa industrial de Japón más allá de las áreas automotrices establecidas.
Hiroshima también está ganando relevancia a través de la expansión de DRAM respaldada por Micron y la inversión resultante de los proveedores de componentes locales. El Banco de Desarrollo de Japón informó que 9 de las 10 principales regiones de Japón planeaban aumentos del gasto de capital en el año fiscal 2025. La misma encuesta mostró que el gasto de capital manufacturero nacional aumentó un 21,4%, marcando el quinto año consecutivo de crecimiento. Este patrón de inversión más amplio respalda la demanda de equipos fuera de los principales clústeres automotrices y de semiconductores. La demanda regional no es uniforme porque las necesidades de equipos locales continúan reflejando la presencia de cadenas de suministro automotrices, de baterías, electrónicas o de fabricación de precisión. Aun así, un gasto de capital más amplio hace que la oportunidad nacional sea menos dependiente de un pequeño número de centros industriales establecidos. También ofrece a los proveedores de prensas un conjunto más amplio de clientes regionales para máquinas de reemplazo, precisión y conformado especializado.
Panorama Competitivo
El mercado de máquinas de prensa industrial de Japón está moderadamente concentrado en la frontera tecnológica. AIDA Engineering, Amada Co. a través de Amada Press System, y Komatsu Industries tienen relaciones de larga data con los clientes, sistemas servo-accionamiento propietarios y capacidades de mecanizado de bastidores de precisión. Sumitomo Heavy Industries y Mitsubishi Heavy Industries atienden trabajos de forja y estructurales de gran tonelaje en defensa, aeroespacial y energía. Amino Corporation tiene una posición en sistemas de conformado servo-hidráulico y de acción múltiple para programas de carcasas de baterías de vehículos eléctricos. La competencia depende de la profundidad de la tecnología de servo-motores y sistemas de control. También depende de los equipos conectados, las capacidades de servicio remoto y la capacidad de suministrar sistemas de conformado dedicados en lugar de máquinas estándar.
AIDA ha utilizado el desarrollo de productos y los cambios de fabricación para atender la demanda de prensas especializadas. En febrero de 2026, la empresa emitió un plan de gestión a mediano plazo que concentró la fabricación de prensas de alta velocidad en su Planta Tsukui y amplió las capacidades de prensas medianas y grandes en su Planta Sagami. El movimiento respondió al aumento de pedidos de prensas grandes en la segunda mitad del año fiscal 2025. El lanzamiento del DIS Former por parte de AIDA en junio de 2025 también apuntó a la producción de carcasas de baterías cilíndricas con una máquina de embutición profunda de alta velocidad dedicada. Estas acciones muestran el valor de adaptar la capacidad de producción y el diseño de productos a las aplicaciones relacionadas con baterías.
Amada Press System exhibió su sistema de automatización de prensa progresiva integrada SDEW-8010iIII GORIKI con controles periféricos ALFAS-03KR en INTERMOLD Nagoya 2026. Amada Co. también participó en IMTS 2026, donde presentó tecnologías de digitalización y automatización para máquinas de prensa orientadas a la escasez de mano de obra y trabajadores especializados. Estos ejemplos muestran que la automatización se está posicionando como respuesta a las limitaciones de mano de obra, así como una forma de mejorar la integración de equipos. Las oportunidades competitivas permanecen en paquetes de modernización servo-hidráulica para PYMES, células de prensa de bajo volumen para aplicaciones de baterías y semiconductores, y contratos de mantenimiento vinculados al rendimiento energético. Tales ofertas atienden a clientes que necesitan un mejor control de proceso pero no pueden justificar una línea de producción completamente nueva. Los proveedores chinos de prensas servo de menor costo están ejerciendo presión sobre los precios en aplicaciones técnicamente exigentes, incluido el trabajo con placas bipolares de celdas de combustible. Los proveedores japoneses establecidos mantienen una ventaja donde los compradores necesitan integración de sistemas, calificación de matrices y soporte de servicio a largo plazo.
Líderes de la Industria de Máquinas de Prensa Industrial de Japón
-
AIDA ENGINEERING, LTD.
-
AMADA CO., LTD.
-
Komatsu Industries Corp.
-
Kojima Iron Works Co., Ltd.
-
Mitsubishi Heavy Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: AIDA Engineering publicó un nuevo plan de gestión a mediano plazo reorientado hacia la producción de prensas medianas y grandes. AIDA Engineering concentró la fabricación de prensas de alta velocidad en la Planta Tsukui para acortar los plazos de entrega, mientras ampliaba las capacidades de prensas medianas y grandes en la Planta Sagami, citando el aumento de pedidos de prensas grandes en la segunda mitad del año fiscal 2025.
- Septiembre de 2025: El METI comprometió hasta 536 mil millones de JPY (3,43 mil millones de USD) en subsidios a Micron Technology para la investigación de producción avanzada de DRAM y gastos de capital en su instalación de Hiroshima, con producción en masa comercial prevista para 2028.
- Septiembre de 2025: Mazda Motor Corporation firmó un acuerdo con la Prefectura de Yamaguchi y la Ciudad de Iwakuni para construir una nueva planta de módulos de baterías de iones de litio cilíndricas con una capacidad anual máxima de 10 GWh. La construcción debía comenzar en noviembre de 2025, y las operaciones estaban previstas para el año fiscal 2027.
- Junio de 2025: AIDA Engineering lanzó el DIS Former, Modelo DIS-1600, una embutidora profunda de alta velocidad dedicada para carcasas de baterías de almacenamiento cilíndricas con un valor SN 1,7 veces superior al de las prensas convencionales y tasas de carrera en vacío continuas de 40 a 90 carreras por minuto.


Alcance del Informe del Mercado de Máquinas de Prensa Industrial de Japón
| Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas |
| Prensas Hidráulicas |
| Prensas Neumáticas |
| Otras Prensas e Híbridas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Por Encima de 2.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa |
| Forja |
| Enderezado y Conformado General |
| Moldeo por Compresión |
| Compactación de Polvos |
| Ensamblaje, Ajuste a Presión y Unión |
| Otras Aplicaciones de Prensa |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria y Equipos Industriales |
| Eléctrico y Electrónico |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Construcción y Equipos Pesados |
| Equipos de Energía y Potencia |
| Productos Metálicos y Fabricación General |
| Fabricación Médica y de Precisión |
| Otras Industrias de Uso Final |
| Por Tecnología de Accionamiento | Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas | |
| Prensas Hidráulicas | |
| Prensas Neumáticas | |
| Otras Prensas e Híbridas | |
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Por Encima de 2.000 Toneladas | |
| Por Aplicación / Proceso | Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa | |
| Forja | |
| Enderezado y Conformado General | |
| Moldeo por Compresión | |
| Compactación de Polvos | |
| Ensamblaje, Ajuste a Presión y Unión | |
| Otras Aplicaciones de Prensa | |
| Por Industria de Uso Final | Automotriz y Transporte |
| Aeroespacial y Defensa | |
| Maquinaria y Equipos Industriales | |
| Eléctrico y Electrónico | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Construcción y Equipos Pesados | |
| Equipos de Energía y Potencia | |
| Productos Metálicos y Fabricación General | |
| Fabricación Médica y de Precisión | |
| Otras Industrias de Uso Final |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de máquinas de prensa industrial de Japón en 2026?
Se estima que el sector alcanza 0,95 mil millones de USD en 2026 y se prevé que llegue a 1,09 mil millones de USD en 2031. La perspectiva representa una CAGR del 2,79% durante el período de pronóstico 2026-2031.
¿Qué está impulsando la demanda de equipos de prensa industrial en Japón?
El conformado de carcasas de baterías, la producción de núcleos de motores, los componentes de semiconductores, el reemplazo de maquinaria y los requisitos de seguridad actualizados están respaldando la demanda. Estas necesidades favorecen equipos con control de movimiento preciso, soporte de herramientas específico por aplicación y servicio confiable.
¿Qué tecnología de prensa está creciendo más rápido en Japón?
Se prevé que las prensas servo-mecánicas crezcan a una CAGR del 5% hasta 2031, respaldadas por carcasas de baterías, núcleos de motores y movimiento programable del carro. Sus controles pueden adaptarse a secuencias personalizadas de velocidad, permanencia e inversión para trabajos de conformado exigentes.
¿Qué rango de capacidad tiene la mayor demanda?
La clase de 101 a 500 toneladas mantuvo el 33,2% de la demanda en 2025 porque atiende operaciones automotrices, electrónicas y de matrices progresivas estándar. Cubre una amplia combinación de aplicaciones estructurales, de carcasas de motores y de chasis.
¿Qué sector de uso final se está expandiendo más rápido?
Se prevé que la fabricación médica y de precisión crezca a una CAGR del 5,5% hasta 2031, respaldada por las necesidades de trazabilidad y la producción de componentes de precisión. El sector también se beneficia de la demanda de componentes médicos y de diagnóstico especializados.
¿Por qué los compradores retrasan las nuevas adquisiciones de prensas?
Los sistemas de gran tamaño pueden requerir cimentaciones, actualizaciones eléctricas, instalación y calificación de matrices, lo que alarga los ciclos de aprobación y adquisición. Estos compromisos pueden ser especialmente difíciles para las PYMES con capital y recursos de ingeniería limitados.
Última actualización de la página el:



