
Taille et part du marché des machines de presse industrielles en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
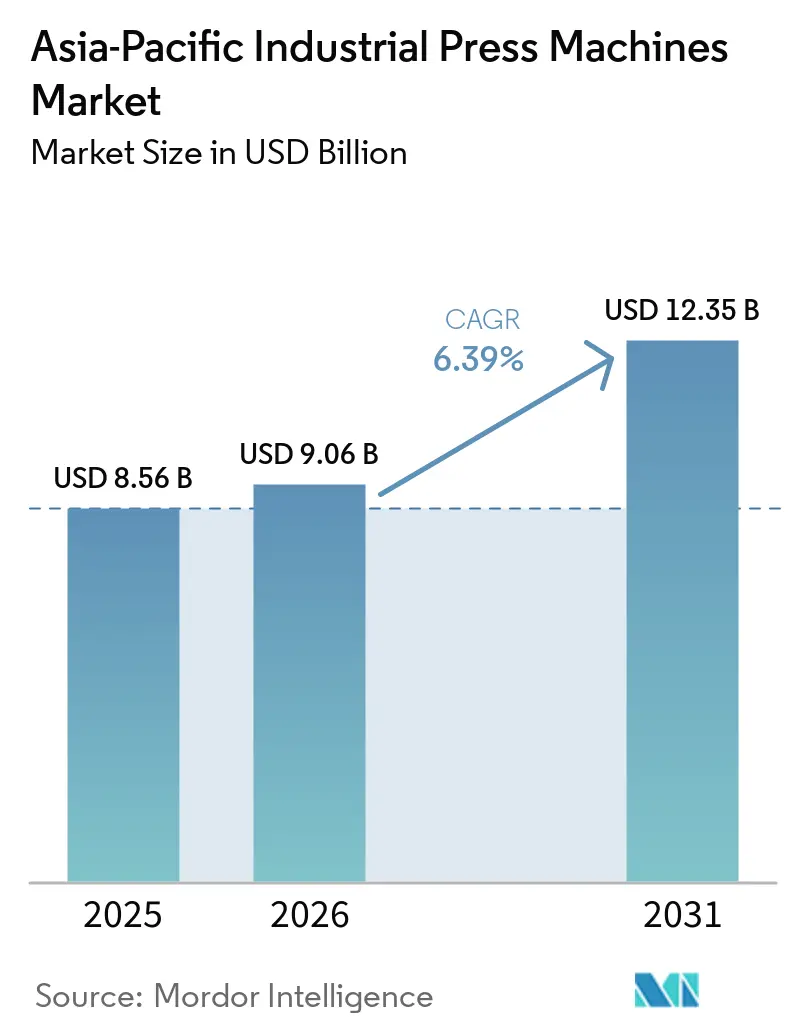
| Taille du marché de l'année de base (2025) | 8.56 Milliards de dollars |
| Taille du Marché (2026) | 9.06 Milliards de dollars |
| Taille du Marché (2031) | 12.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.39 % |
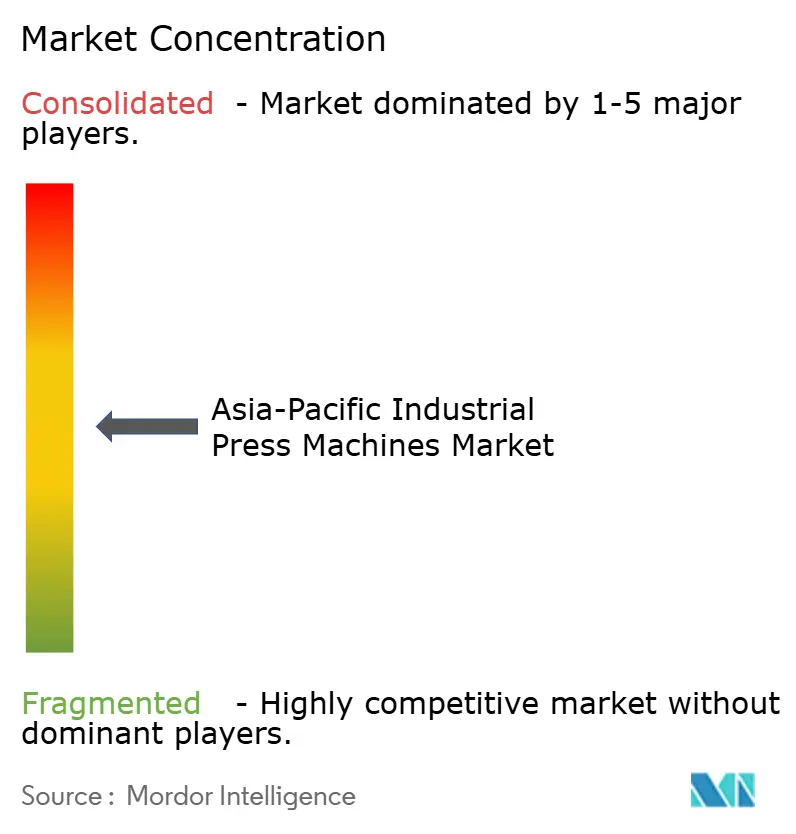
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de presse industrielles en Asie-Pacifique par Mordor Intelligence
La taille du marché des machines de presse industrielles en Asie-Pacifique est projetée à 8,56 milliards USD en 2025, 9,06 milliards USD en 2026, et devrait atteindre 12,35 milliards USD d'ici 2031, avec un CAGR de 6,39 % de 2026 à 2031.
Le marché des machines de presse industrielles en Asie-Pacifique est soutenu par les ajouts continus de capacités de production en Chine, en Inde et en Asie du Sud-Est, notamment dans les secteurs de l'automobile, de l'électronique, des équipements électriques et de l'ingénierie générale. Les investissements dans la fabrication de véhicules électriques et de composants de batteries accroissent davantage la demande d'équipements d'emboutissage, de formage et d'assemblage de haute précision, tandis que l'automatisation incite les fabricants à remplacer les presses hydrauliques et mécaniques conventionnelles par des systèmes à servomoteurs offrant un mouvement programmable, un contrôle de processus plus précis et une consommation d'énergie réduite. La Chine reste une base majeure de production et d'approvisionnement, les fabricants nationaux s'étendant de plus en plus vers les équipements de presse de précision, à grande vitesse et à grande capacité, intensifiant la concurrence pour les fournisseurs japonais et européens. Parallèlement, les fabricants en Inde et en Asie du Sud-Est accroissent l'automatisation et la localisation de la production pour soutenir l'expansion des chaînes d'approvisionnement industrielles. Les systèmes de contrôle importés, les fluctuations des taux de change, les coûts d'équipement initiaux élevés et les pénuries d'ingénieurs qualifiés en application et en maintenance continuent de freiner l'adoption, en particulier chez les petits fabricants.
Points clés du rapport
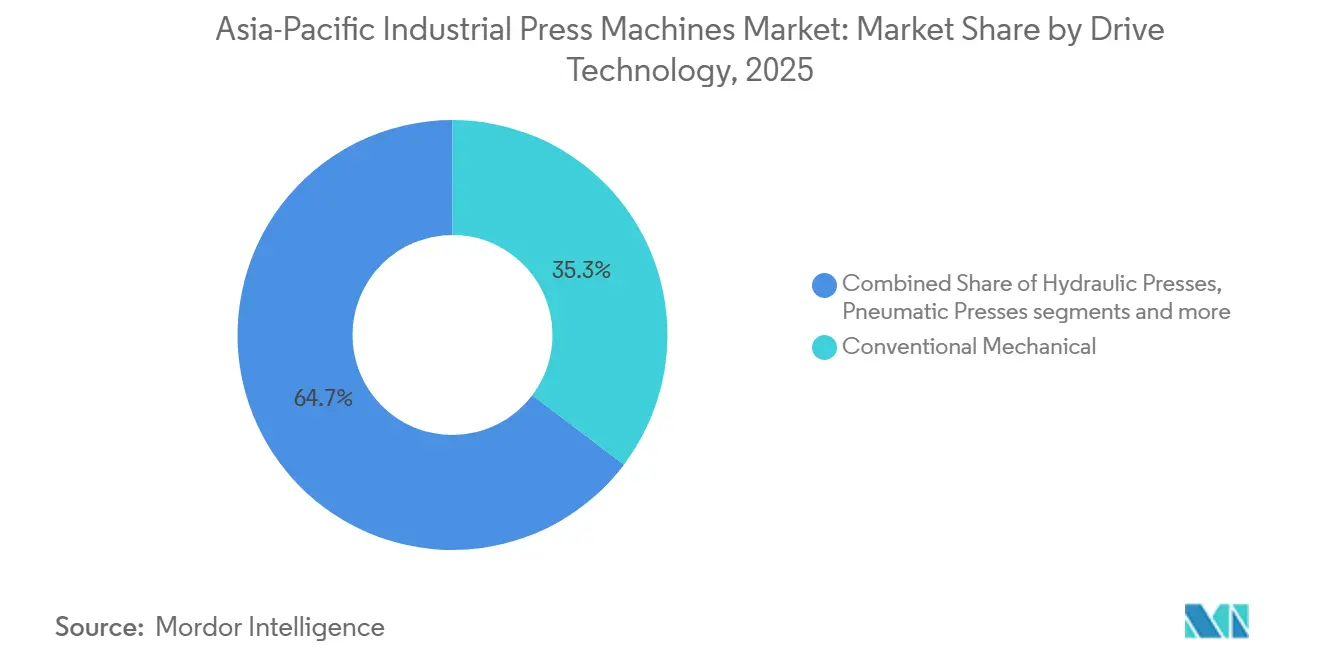
- Par technologie d'entraînement, les presses mécaniques conventionnelles détenaient 35,3 % de la part du marché des machines de presse industrielles en Asie-Pacifique en 2025, tandis que les presses servo-mécaniques devraient croître à un CAGR de 9,6 % jusqu'en 2031.
- Par force et capacité de presse, le segment 101–500 tonnes représentait 33,4 % de la taille du marché des machines de presse industrielles en Asie-Pacifique en 2025, tandis que les presses de plus de 2 000 tonnes devraient se développer à un CAGR de 7 % jusqu'en 2031.
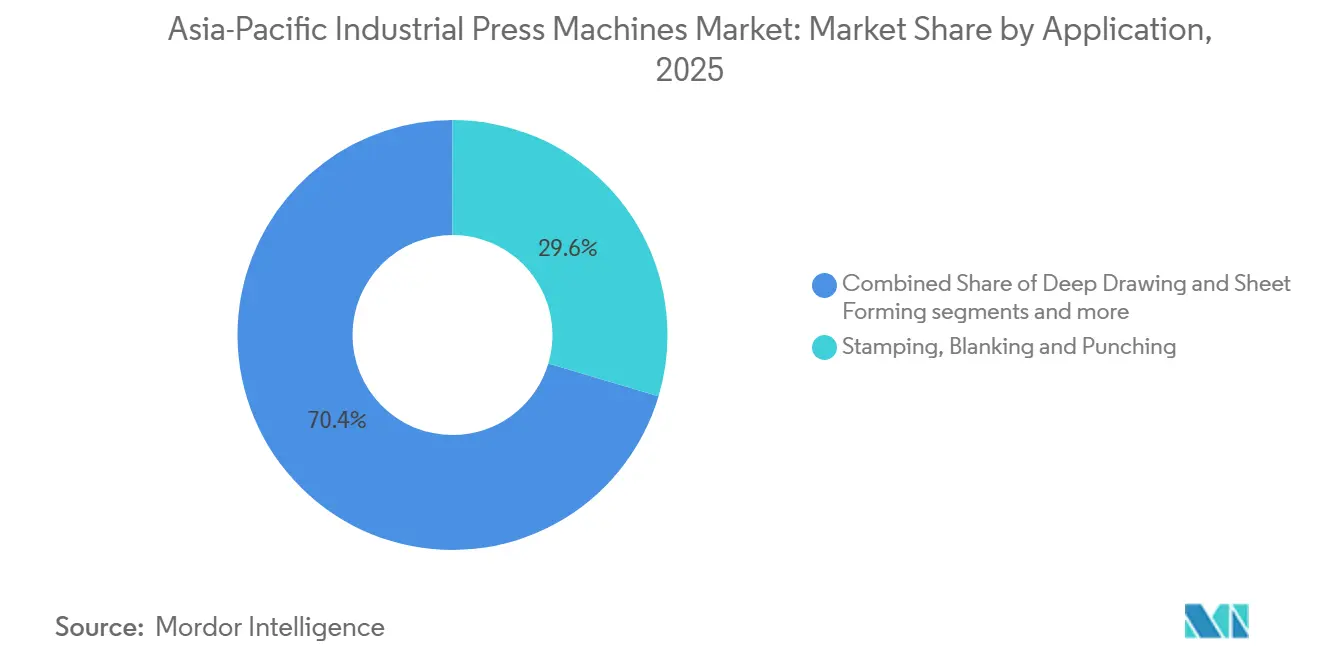
- Par application et processus, l'emboutissage, le découpage et le poinçonnage représentaient 29,6 % du chiffre d'affaires en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,5 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports détenaient 37,4 % du chiffre d'affaires en 2025, tandis que l'aérospatiale et la défense devraient enregistrer un CAGR de 7,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de presse industrielles en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de fabrication en Chine, en Inde et en Asie du Sud-Est | +1.8% | Ensemble de l'Asie-Pacifique, concentré en Chine, en Inde, au Vietnam et en Thaïlande | Moyen terme (2-4 ans) |
| Électrification et fabrication de composants de batteries | +1.5% | Chine, Indonésie, Malaisie, Inde et Thaïlande | Court terme (≤ 2 ans) |
| Exigences en matière d'automatisation, de précision et d'efficacité énergétique | +1.2% | Chine, Japon, Corée du Sud et Taïwan | Moyen terme (2-4 ans) |
| Allègement des véhicules automobiles et évolution des plateformes de véhicules électriques | +0.9% | Chine, Japon, Corée du Sud et Inde | Moyen terme (2-4 ans) |
| Régionalisation des chaînes d'approvisionnement en électronique et en fabrication sous contrat | +0.6% | Malaisie, Vietnam, Inde, Thaïlande et Japon | Moyen terme (2-4 ans) |
| Demande de modernisation des parcs de presses mécaniques installés | +0.4% | Chine, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de fabrication en Chine, en Inde et en Asie du Sud-Est
La Chine a publié le Plan de croissance stable du secteur des machines pour 2025 et 2026 en septembre 2025. Le plan vise un chiffre d'affaires du secteur des machines supérieur à 10 billions CNY (1,4 billion USD) et une croissance annuelle moyenne supérieure à 3,5 %. Il comprend également des objectifs de renouvellement des équipements et de technologie des machines-mères industrielles. Ces mesures soutiennent l'acquisition d'équipements d'emboutissage, de forgeage et hydrauliques au sein des clusters manufacturiers chinois.[1] Le budget de l'exercice 2026-27 de l'Inde a proposé 12,2 lakh crore INR (140,02 milliards USD) en dépenses publiques d'investissement, tandis que l'investissement privé dans les machines et équipements a progressé de 6 % au cours de l'exercice 2025.[2] Les nouvelles usines relevant des programmes d'incitation liés à la production en Inde nécessitent généralement des lignes de presse à grande capacité 12 à 24 mois après un engagement d'investissement. La Thaïlande, le Vietnam et l'Indonésie ajoutent des capacités spécialisées dans l'automobile et l'électronique, ce qui élargit le marché des machines de presse industrielles en Asie-Pacifique au-delà de ses bases établies.
Électrification et fabrication de composants de batteries
La production de batteries utilise des équipements de presse pour le compactage des électrodes, le formage des boîtiers de cellules et l'assemblage des modules. Cette diversité d'utilisations favorise les fournisseurs capables de proposer des équipements pour les tâches de formage de qualité batterie. CATL et Indonesia Battery Corporation ont lancé un projet d'intégration de batteries de 5,9 milliards USD à Karawang, en Java occidental, en juin 2025. Sa première phase vise une capacité de 6,9 GWh d'ici fin 2026. La Malaisie a inauguré la première installation commerciale de séparateurs de batteries lithium-ion de la région ASEAN à Penang en juin 2025, soutenue par un investissement de 3,2 milliards RM, soit l'équivalent de 760 millions USD.[3] AIDA Engineering a lancé le DIS Former en juin 2025 pour les boîtiers de batteries de stockage cylindriques, avec 15 380 joules d'énergie de travail continue à 90 coups par minute. Ces projets font des chaînes d'approvisionnement en batteries une source distincte de demande pour le marché des machines de presse industrielles en Asie-Pacifique.
Exigences en matière d'automatisation, de précision et d'efficacité énergétique
La Chine a publié son Plan de mise en œuvre de la transformation numérique pour le secteur des machines en août 2025. Le plan vise un niveau de maturité de fabrication intelligente de niveau 2 ou supérieur dans 50 % des entreprises d'ici 2027 et prévoit au moins 200 usines intelligentes exemplaires. Ces objectifs encouragent les fabricants à envisager des presses à servomoteurs plutôt que des systèmes conventionnels à volant d'inertie. Les profils de course programmables peuvent réduire les rebuts dans le formage de feuilles minces pour l'électronique et contribuer à prolonger la durée de vie des matrices. Le Japon a enregistré 10,46 millions d'employés dans le secteur manufacturier en 2024, et la légère baisse de l'emploi accroît le besoin d'équipements de production automatisés. La certification énergétique devient une exigence normale pour les achats d'équipements haut de gamme à Taïwan et dans d'autres sites de production avancés. Le marché des machines de presse industrielles en Asie-Pacifique bénéficie donc de la demande d'équipements combinant contrôle du mouvement, automatisation et consommation d'énergie réduite.
Allègement des véhicules automobiles et évolution des plateformes de véhicules électriques
Les plateformes de véhicules électriques à batterie modifient les spécifications des équipements dans l'ensemble des chaînes d'approvisionnement automobiles. Le formage d'aciers à haute résistance avancés, d'alliages d'aluminium et de composites thermoformés nécessite des équipements aux capacités supérieures à celles des lignes conçues pour l'acier doux. Ces matériaux peuvent nécessiter des charges de presse supérieures de 30 % à 40 % à celles d'un travail comparable sur acier doux. AIDA Engineering a lancé sa presse à grande surface MSP-4000-430 en juin 2024 pour les grands noyaux de moteurs de véhicules électriques utilisant des matériaux stratifiés adhésifs ultra-minces. Yadon a livré une presse de transfert multi-liaisons de 3 500 tonnes en février 2025 avec une précision de positionnement de ±0,05 mm pour les composants structurels de véhicules à nouvelle énergie en acier à haute résistance. La gigacoulée pourrait réduire certains travaux d'emboutissage conventionnels à mesure que les constructeurs automobiles consolident les pièces embouties dans des structures moulées sous pression au sein du marché des machines de presse industrielles en Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et longues périodes de retour sur investissement | -1.5% | ASEAN, Inde et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries de techniciens de service qualifiés et d'ingénieurs d'application | -1.0% | Australie, Japon, Corée du Sud et ASEAN | Long terme (≥ 4 ans) |
| Dépendance aux composants importés et volatilité des devises | -0.7% | Inde, ASEAN et Australie | Moyen terme (2-4 ans) |
| Standardisation limitée des interfaces de modernisation sur les presses conventionnelles existantes | -0.4% | Chine, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et longues périodes de retour sur investissement
Les lignes de presses à servomoteurs à grande capacité peuvent nécessiter des engagements en capital supérieurs à 5 millions USD lorsque l'automatisation, l'outillage et l'intégration sont inclus. Ce coût est difficile à financer pour les fabricants de niveau intermédiaire en Asie du Sud-Est et en Asie du Sud. Les achats d'équipements importants sont généralement évalués sur des périodes de retour sur investissement de 5 à 7 ans, ce qui peut retarder les décisions lorsque la visibilité de la demande est limitée. Les provisions internes représentaient 65,35 % du financement total des dépenses d'investissement en Inde au cours de l'exercice 2025-26, limitant les dépenses en équipements lourds des petites entreprises. Les options de crédit-bail et de paiement à l'utilisation pourraient élargir l'accès aux équipements pour les petites entreprises d'emboutissage. Tant que le financement ne sera pas plus accessible, le coût d'acquisition freinera l'adoption de systèmes avancés dans certaines parties du marché des machines de presse industrielles en Asie-Pacifique.
Pénuries de techniciens de service qualifiés et d'ingénieurs d'application
Les lignes à servomoteurs avec manutention robotisée et contrôles de processus connectés nécessitent des personnes possédant des compétences mécaniques, électriques et en logiciels de contrôle. Cette combinaison d'expériences est limitée dans plusieurs économies manufacturières d'Asie-Pacifique. Le Livre blanc sur la fabrication 2025 du Japon a signalé un indice de diffusion du travail dans la fabrication des petites entreprises de -18,2 en 2024, correspondant à la tension d'avant la pandémie. Le sommet sur les compétences technologiques de fabrication en Australie en 2025 a identifié une pénurie immédiate de plus de 1 000 opérateurs CNC et la nécessité d'attirer et de former plus de 3 000 personnes au cours des 2 années suivantes. Le Plan directeur national d'investissement 2030 de la Malaisie identifie les compétences pratiques comme nécessaires pour les entreprises de machines et d'équipements qui évoluent vers l'Industrie 4.0. Lorsque le soutien est limité, les acheteurs peuvent préférer des systèmes mécaniques plus simples aux équipements de précision à plus haute valeur ajoutée sur le marché des machines de presse industrielles en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : l'élan des servomoteurs s'appuie sur une base conventionnelle
Les presses mécaniques conventionnelles détenaient 35,3 % du chiffre d'affaires en 2025. Leur coût d'achat plus faible, leur fonctionnement simple et leur adéquation avec l'emboutissage à grand volume soutiennent leur utilisation continue dans les clusters automobiles et électroménagers de Chine. Les presses hydrauliques restent importantes lorsqu'une force contrôlée est nécessaire sur une longue course. Elles sont utilisées dans les applications d'emboutissage profond, de compression de composites et de forgeage lourd qui soutiennent la base industrielle de l'Inde. Les presses pneumatiques servent à l'assemblage électronique et à la fabrication légère à des niveaux de tonnage inférieurs.
Les presses servo-mécaniques devraient croître à un CAGR de 9,6 % de 2026 à 2031. Les autres presses et presses hybrides combinent des glissières à servomoteurs avec une amplification de force hydraulique pour les tâches nécessitant à la fois un contrôle de force et un cycle fréquent. SEYI a présenté une presse à servomoteurs à cadre solide de 160 tonnes pour le formage de plaques bipolaires métalliques ultra-minces à MF-Tokyo 2025. Les presses SD1 et SNS2 de SEYI ont reçu la certification Gold Label d'économie d'énergie en 2025 dans le cadre d'un programme aligné sur la norme ISO 14001. Le prochain groupe d'acheteurs de servomoteurs sur le marché des machines de presse industrielles en Asie-Pacifique comprendra probablement des fournisseurs de deuxième et troisième rang en Chine, en Inde et dans l'ASEAN qui remplacent leurs parcs de presses mécaniques.


Par force/capacité de presse : le tonnage intermédiaire ancre le volume, les presses ultra-lourdes mènent la croissance
La catégorie 101–500 tonnes détenait 33,4 % de la taille du marché des machines de presse industrielles en Asie-Pacifique en 2025. Son utilisation étendue dans les panneaux de carrosserie automobile, les coques d'appareils électroménagers et la fabrication commerciale légère soutient cette position. Les presses jusqu'à 100 tonnes servent l'électronique, les dispositifs médicaux et la quincaillerie de précision. Cette gamme connaît une demande régulière au Vietnam et en Malaisie à mesure que la production électronique se développe. La gamme 501–1 000 tonnes sert les composants structurels automobiles de niveau intermédiaire, tandis que la gamme 1 001–2 000 tonnes traite les pièces plus lourdes de véhicules et de machines industrielles.
Les presses de plus de 2 000 tonnes devraient croître à un CAGR de 7 % jusqu'en 2031. Les pièces de véhicules monolithiques plus grandes et les boîtiers de batteries en acier à haute résistance augmentent la demande pour ces équipements. La presse de 3 500 tonnes de Yadon a atteint une précision de positionnement de la table de travail de ±0,05 mm à 8 à 30 coups par minute en février 2025. La livraison a montré que les fabricants chinois peuvent fournir des presses ultra-grandes répondant aux exigences des équipementiers japonais de rang 1. La gigacoulée pourrait modérer la demande d'équipements d'emboutissage automobile de 501–2 000 tonnes sur le marché des machines de presse industrielles en Asie-Pacifique plus tard dans la période de prévision.
Par application/processus : l'emboutissage ancre la base, les applications d'assemblage dépassent le marché
L'emboutissage, le découpage et le poinçonnage représentaient 29,6 % de la part du marché des machines de presse industrielles en Asie-Pacifique en 2025. Le processus sert les producteurs automobiles, d'appareils électroménagers, d'électronique et de construction qui ont besoin de découpage à grande vitesse et de travaux sur matrices progressives. L'emboutissage profond et le formage de tôles sont utilisés pour les panneaux extérieurs de véhicules, les ustensiles de cuisine, les canettes de boissons et les dispositifs médicaux. Les presses de forgeage servent les groupes motopropulseurs automobiles, les structures aérospatiales et les machines industrielles. Le moulage par compression et le compactage de poudre soutiennent les composants en céramique, composites et métallurgie des poudres pour les batteries et l'électronique.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient se développer à un CAGR de 7,5 % de 2026 à 2031. Les lignes de groupes motopropulseurs de véhicules électriques utilisent l'emmanchement à la presse de précision pour les empilements de laminations de moteurs, les logements de roulements et les boîtiers de modules de batteries. Ces opérations se produisent plus souvent par véhicule que les tâches d'assemblage comparables à combustion interne. Les autres applications sur le marché des machines de presse industrielles en Asie-Pacifique comprennent l'hydroformage et le formage à chaud pour les pièces automobiles et aérospatiales spécialisées.
Par secteur d'utilisation finale : l'échelle automobile perdure, les plateformes de défense tirent la croissance
L'automobile et les transports détenaient 37,4 % du chiffre d'affaires en 2025. Les lignes d'emboutissage multi-presses et les investissements continus dans les plateformes de véhicules soutiennent la demande en Chine, au Japon, en Corée du Sud et en Inde. Les machines et équipements industriels, ainsi que l'électrique et l'électronique, sont les prochains groupes d'utilisation finale les plus importants. Les appareils électroménagers et les biens de consommation durables restent des utilisateurs importants, notamment en Chine et en Corée du Sud. Les produits métalliques, les équipements énergétiques et les équipements de construction et de génie civil nécessitent des presses hydrauliques et de forgeage pour les composants plus grands.
L'aérospatiale et la défense devraient croître à un CAGR de 7,5 % jusqu'en 2031. Les dépenses militaires en Asie-Pacifique ont atteint des niveaux records en 2024, l'Inde, le Japon, la Corée du Sud et l'Australie s'engageant à des augmentations budgétaires pluriannuelles. Le formage aérospatial nécessite des équipements pour le titane, les alliages d'aluminium et les composites thermoformés avec des tolérances dimensionnelles plus strictes que le travail automobile. La fabrication médicale et de précision est un créneau restreint mais techniquement exigeant au Japon et en Corée du Sud. Les équipements d'énergie renouvelable créent également une demande sur le marché des machines de presse industrielles en Asie-Pacifique pour les grandes presses hydrauliques et de forgeage utilisées dans les composants d'éoliennes et de suiveurs solaires.
Analyse géographique
La Chine détenait 56 % de la part du marché des machines de presse industrielles en Asie-Pacifique en 2025, soutenue par sa grande base manufacturière et le soutien politique aux capacités automobiles, de véhicules électriques et d'électronique. Le Plan de croissance stable du secteur des machines vise un chiffre d'affaires du secteur supérieur à 10 billions CNY (1,4 billion USD) et une croissance annuelle moyenne supérieure à 3,5 %. Les dispositions relatives au renouvellement des équipements et à la transformation numérique soutiennent l'acquisition de presses dans les usines chinoises. La Chine reste la plus grande base nationale établie sur le marché des machines de presse industrielles en Asie-Pacifique pour l'emboutissage automobile et le formage général des métaux.
L'Inde devrait enregistrer le CAGR géographique le plus rapide à 8,2 % de 2026 à 2031. Les dépenses publiques d'investissement proposées pour l'exercice 2026-27 de 12,2 lakh crore INR (140,02 milliards USD) représentent une augmentation de 4,2 fois par rapport à l'exercice 2018. La Mission nationale sur la fabrication cherche à doubler la part de la fabrication dans le PIB, de 12,9 % en 2023. Le secteur des machines et équipements en Inde présente une dépendance aux importations de 18,1 % au cours de l'exercice 2026. Cela crée des opportunités pour l'assemblage local et les partenariats techniques sur le marché des machines de presse industrielles en Asie-Pacifique.
L'ASEAN développe sa demande grâce aux investissements dans les batteries en Indonésie, en Malaisie et en Thaïlande. Le Cadre de l'ASEAN pour une chaîne d'approvisionnement intégrée en semi-conducteurs soutient la coordination de la chaîne d'approvisionnement en électronique. Le Vietnam et la Malaisie augmentent leurs exigences en matière de presses de précision parallèlement à la croissance de l'assemblage électronique. La base d'assemblage de véhicules électriques en Thaïlande nécessite des lignes d'emboutissage et de formage. Le Japon et la Corée du Sud restent des centres de technologie de précision, tandis que l'Australie connaît une demande dans l'aérospatiale et la défense, et que Taïwan apporte une profondeur technique grâce à la certification énergétique. Le reste de l'Asie-Pacifique développe des capacités de fabrication générale pour les exportations d'électronique et les chaînes d'approvisionnement régionales, ce qui élargit le marché des machines de presse industrielles en Asie-Pacifique.
Paysage concurrentiel
Le marché des machines de presse industrielles en Asie-Pacifique présente un niveau moyen de concentration du marché. Les fournisseurs japonais, notamment AIDA Engineering, Komatsu Industries, Sumitomo Heavy Industries et AMADA, sont leaders en matière de précision des servomoteurs et d'ingénierie d'application. Les entreprises taïwanaises telles que SEYI, Chin Fong et LIEN CHIEH servent le niveau technique intermédiaire et maintiennent une distribution dans l'ASEAN et en Asie du Sud. Les producteurs chinois, notamment Yangli Group, JIER Machine-Tool Group, Hefei Metalforming, Taitian, Jingda, Nantong Guosheng, Chongqing Jiangdong et Yadon, sont en concurrence dans les équipements à très grande capacité et à servomoteurs intégrés. Leurs prix exercent une pression sur les catégories d'équipements mécaniques conventionnels et hydrauliques standard.
Yadon a livré sa presse de transfert multi-liaisons de 3 500 tonnes à un fabricant automobile japonais de rang 1 en février 2025, montrant que les équipements chinois peuvent répondre à des exigences de précision exigeantes. AIDA a lancé le DIS Former pour les boîtiers de batteries cylindriques en juin 2025, proposant un équipement conçu pour une tâche de formage spécifique aux batteries. SEYI a présenté une presse à servomoteurs pour le formage de plaques bipolaires métalliques à MF-Tokyo 2025. Les fournisseurs japonais et européens répondent par des systèmes à servomoteurs, hybrides et de formage de batteries. Le marché des machines de presse industrielles en Asie-Pacifique devient également plus dépendant du service local, du soutien aux applications et de la capacité d'intégration.
Des opportunités sont visibles dans les kits de modernisation servo-hydrauliques pour les presses mécaniques conventionnelles. Les systèmes de formage de batteries pour cellules cylindriques et prismatiques offrent une autre voie de spécialisation des produits. Les lignes flexibles qui traitent les aciers à haute résistance avancés, les alliages d'aluminium et les composites peuvent servir une gamme plus large de programmes de véhicules. La surveillance connectée des processus devient une attente standard des acheteurs pour les commandes de presses de transfert sur le marché des machines de presse industrielles en Asie-Pacifique.
Leaders du secteur des machines de presse industrielles en Asie-Pacifique
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Schuler AG
-
Yangli Group
-
AMADA CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2025 : AIDA Engineering a lancé le DIS Former (DIS-1600) pour le formage de boîtiers de batteries de stockage cylindriques, avec une valeur SN 1,7 fois supérieure à celle des presses conventionnelles et une sortie d'énergie de travail continue de 15 380 joules à 90 coups par minute, présenté à MF-Tokyo 2025.
- Août 2025 : Hunan Yuneng New Energy Battery Material Co. Ltd. s'est engagée à établir sa première installation de fabrication en Asie du Sud-Est à Negeri Sembilan, en Malaisie, produisant des matériaux de cathode pour batteries au lithium et créant plus de 200 emplois, renforçant la chaîne d'approvisionnement en composants de batteries de l'ASEAN avant la montée en puissance de l'assemblage de véhicules électriques.
- Juin 2025 : CATL et Indonesia Battery Corporation (IBC) ont posé la première pierre d'un projet conjoint d'intégration de batteries de 5,9 milliards USD à Karawang, en Java occidental, visant une capacité de production de 6,9 GWh d'ici fin 2026 et créant une demande aval substantielle pour les équipements de formage et de pressage dans l'ensemble de la chaîne d'approvisionnement en batteries de véhicules électriques.


Périmètre du rapport sur le marché des machines de presse industrielles en Asie-Pacifique
Le marché des machines de presse industrielles en Asie-Pacifique est segmenté par technologie d'entraînement (presses hydrauliques, presses pneumatiques et autres), par force de presse (jusqu'à 100 tonnes, 101–500 tonnes et autres), par application (forgeage, compactage de poudre et autres), par secteur d'utilisation finale (aérospatiale et défense, électrique et électronique et autres), par géographie (Chine, Japon, Inde et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Plus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Dressage et formage général |
| Moulage par compression |
| Compactage de poudre |
| Assemblage, emmanchement à la presse et assemblage par jonction |
| Autres applications de presse |
| Automobile et transports |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électrique et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos, Brunéi) |
| Australie |
| Reste de l'Asie-Pacifique |
| Par technologie d'entraînement/d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Autres presses et presses hybrides | |
| Par force/capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Plus de 2 000 tonnes | |
| Par application/processus | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage | |
| Dressage et formage général | |
| Moulage par compression | |
| Compactage de poudre | |
| Assemblage, emmanchement à la presse et assemblage par jonction | |
| Autres applications de presse | |
| Par secteur d'utilisation finale | Automobile et transports |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électrique et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements énergétiques | |
| Produits métalliques et fabrication générale | |
| Fabrication médicale et de précision | |
| Autres secteurs d'utilisation finale | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos, Brunéi) | |
| Australie | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché des machines de presse industrielles en Asie-Pacifique jusqu'en 2031 ?
Le secteur devrait atteindre 12,35 milliards USD d'ici 2031, avec un CAGR de 6,4 % de 2026 à 2031. Les ajouts d'usines en Chine, en Inde et en Asie du Sud-Est soutiennent les perspectives.
Quelle technologie d'entraînement connaît la croissance la plus rapide dans les équipements de presse en Asie-Pacifique ?
Les presses servo-mécaniques devraient croître à un CAGR de 9,6 % jusqu'en 2031. Leur mouvement programmable, leur précision et leurs performances énergétiques sont pertinents pour les applications exigeantes en électronique, automobile et composants de véhicules électriques.
Quelle gamme de capacité de presse détient la plus grande part en Asie-Pacifique ?
La gamme 101–500 tonnes détenait 33,4 % du chiffre d'affaires en 2025. Elle dispose d'une large base de clients car les panneaux automobiles, les coques d'appareils électroménagers et les produits commerciaux légers peuvent être formés dans cette gamme de capacité.
Quelle application connaît la croissance la plus rapide pour les presses industrielles ?
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,5 % jusqu'en 2031. La production de véhicules électriques nécessite un assemblage précis des empilements de laminations de moteurs, des logements de roulements et des boîtiers de modules de batteries.
Quel pays détient la plus grande part du marché des machines de presse industrielles en Asie-Pacifique ?
La Chine détenait 56 % du chiffre d'affaires régional en 2025. Son activité automobile, électronique et de fabrication générale soutient la position dominante du pays.
Pourquoi l'Inde est-elle importante pour les fournisseurs d'équipements de presse ?
L'Inde devrait croître à un CAGR de 8,2 % jusqu'en 2031. Les dépenses publiques d'investissement et la politique manufacturière créent un potentiel pour l'assemblage local et les partenariats techniques. La dépendance aux importations de machines et d'équipements de 18,1 % au cours de l'exercice 2026 indique une marge pour localiser l'approvisionnement et les services.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

