
Taille et part du marché des machines de presse industrielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.63 Milliards de dollars |
| Taille du Marché (2031) | 25.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des machines de presse industrielles par Mordor Intelligence
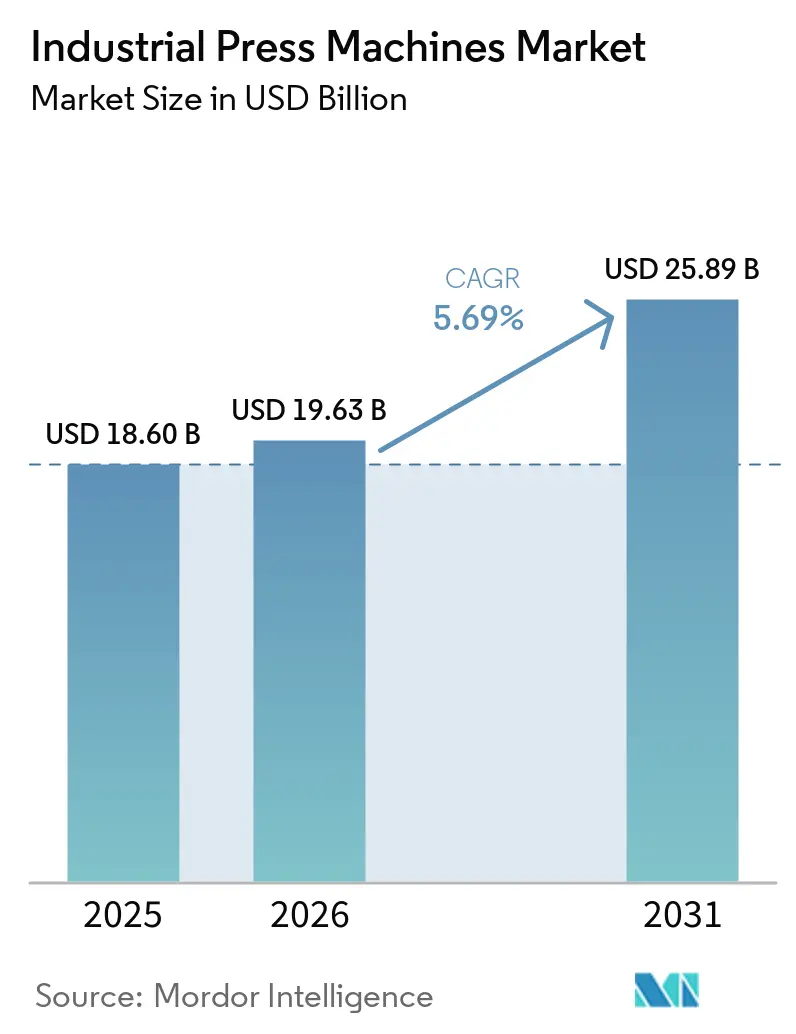
La taille du marché des machines de presse industrielles était évaluée à 18,60 milliards USD en 2025, et devrait croître de 19,63 milliards USD en 2026 pour atteindre 25,89 milliards USD d'ici 2031, à un CAGR de 5,69 % durant la période de prévision (2026-2031).
Le marché des machines de presse industrielles est soutenu par la production de véhicules électriques, l'automatisation des usines et la demande de composants plus légers et formés avec précision. La reconversion automobile modifie les spécifications des équipements, car les boîtiers de batteries, les carters de moteurs et les pièces multi-matériaux nécessitent des processus de formage plus contrôlés. Les fabricants ont également recours aux services, aux mises à niveau des commandes et aux systèmes de surveillance pour réduire leur dépendance aux nouvelles commandes de machines. Les politiques de délocalisation régionale et de contenu local encouragent l'investissement dans les presses en dehors de la Chine, tandis que la Chine reste centrale dans la production de voitures électriques. Le marché des machines de presse industrielles offre donc des opportunités dans les systèmes avancés, les programmes de modernisation et les lignes de presse intégrées, bien que les exigences élevées en capital et les longs cycles de remplacement continuent de limiter les achats des petits fabricants.[1]Agence internationale de l'énergie, "Fabrication et commerce," Perspectives mondiales des véhicules électriques 2026, publié en 2026, iea.org
Principaux enseignements du rapport
- Par technologie d'entraînement, les presses mécaniques conventionnelles détenaient 34 % de la part du marché des machines de presse industrielles en 2025, tandis que les presses servo-mécaniques devraient croître à un CAGR de 9,5 % jusqu'en 2031.
- Par capacité de presse, la catégorie 101–500 tonnes représentait 34 % de la taille du marché des machines de presse industrielles en 2025, tandis que les presses de plus de 2 000 tonnes devraient se développer à un CAGR de 6,8 % jusqu'en 2031.
- Par application, l'emboutissage, le découpage et le poinçonnage représentaient 30 % de la part du marché des machines de presse industrielles en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient enregistrer un CAGR de 7,2 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports détenaient 38 % de la taille du marché des machines de presse industrielles en 2025, tandis que la fabrication médicale et de précision devrait croître à un CAGR de 8,0 % jusqu'en 2031.
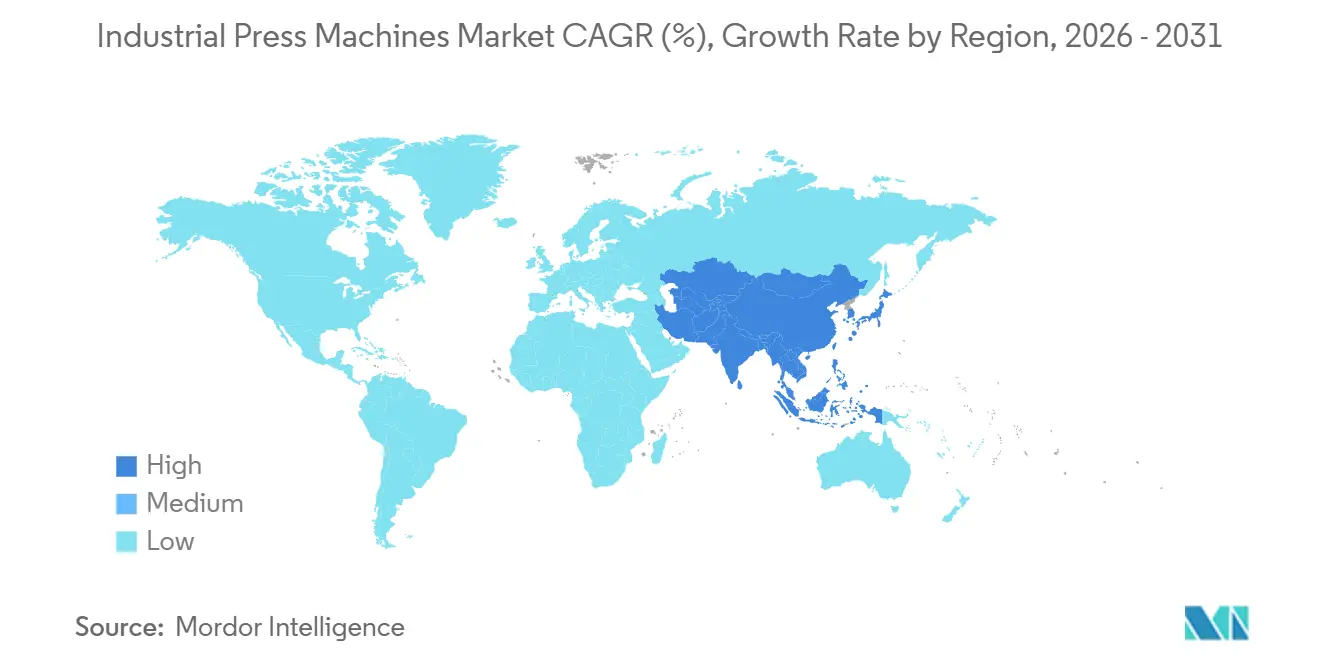
- Par géographie, l'Asie-Pacifique détenait 46 % des revenus mondiaux en 2025 et devrait enregistrer le CAGR régional le plus élevé à 6,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des machines de presse industrielles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification automobile et composants allégés | +2.0% | Mondial, avec un impact central en Chine, en Allemagne, aux États-Unis, en Inde et en Corée du Sud | Moyen terme (2-4 ans) |
| Lignes d'emboutissage et de formage automatisées | +1.5% | Mondial, avec une adoption avancée aux États-Unis, au Japon, en Allemagne et en Corée du Sud | Moyen terme (2-4 ans) |
| Modernisation du parc de presses vieillissant | +1.0% | Amérique du Nord et Europe, avec des gains sélectifs en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Électronique, électricité et composants de précision | +0.8% | Chine, Japon, Corée du Sud, Vietnam, Inde et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Capacité de fabrication dans les marchés émergents | +0.6% | Inde, ASEAN, Mexique, Brésil et Turquie | Moyen terme (2-4 ans) |
| Presses servo et avancées à haute efficacité énergétique | +0.5% | Mondial, avec une adoption plus rapide en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Électrification automobile et fabrication de composants allégés
La production de véhicules électriques crée un cycle de reconversion pour le marché des machines de presse industrielles. La production mondiale de voitures électriques a atteint 17,3 millions d'unités en 2024, et la Chine en a produit 12,4 millions, soit plus de 70 % de la production mondiale. Les véhicules électriques à batterie nécessitent 15 à 20 pièces embouties pour l'intégration de la batterie, contre 8 à 12 composants dans les véhicules conventionnels. L'aluminium, l'acier à haute résistance avancé et les assemblages multi-matériaux nécessitent également un mouvement de coulisseau programmé que les presses mécaniques ne peuvent pas fournir de manière constante. Cette exigence oriente les achats vers les équipements servo et les systèmes de transfert spécialisés. Meleghy Automotive a mis en service une presse de transfert servo double de 2 000 tonnes en janvier 2025 pour les composants de la plateforme VE, dont la Volkswagen ID.3, après un investissement de 10 millions EUR (11,76 millions USD).
Croissance des lignes d'emboutissage et de formage automatisées
La manutention automatisée, la surveillance des outillages et les mises à niveau des commandes améliorent la rentabilité des ateliers de presse existants. Le marché des machines de presse industrielles bénéficie lorsque les investissements en automatisation incitent les opérateurs à reconsidérer les lignes de production plus anciennes et moins flexibles. ANDRITZ Schuler a installé le système Metris Smart Monitoring sur une presse de transfert de 1 600 tonnes chez Metalúrgica Nakayone au Brésil en 2025. Le système fournit des données en continu sur la force de presse, les vibrations et la température, rendant la protection des outillages en temps réel plus pratique pour l'emboutissage automobile. Les lignes flexibles soutiennent également des cycles de modèles plus courts, car elles peuvent s'adapter à des changements d'outillage plus rapides et à une gamme plus large de pièces. Ces besoins opérationnels favorisent les configurations en tandem et en transfert qui protègent le débit lors des transitions de modèles.
Remplacement et modernisation du parc de presses vieillissant
Les équipements anciens en Amérique du Nord et en Europe créent une opportunité permanente de remplacement et de modernisation pour le marché des machines de presse industrielles. Les opérateurs peuvent choisir une modernisation des commandes et servo-hydraulique lorsque la structure de la presse reste adaptée à la production actuelle. Les commandes de systèmes de presse au Japon ont atteint 130,9 milliards JPY (838,0 millions USD) lors de la dernière enquête sur l'exercice fiscal, avec des gains signalés dans les catégories de presses petites, très grandes et hydrauliques périphériques.[2]Association japonaise des machines de forge et de presse, "Résultats de l'enquête sur les commandes de l'exercice fiscal," J-FMA, publié en avril 2026, j-fma.or.jp Cette tendance indique que la modernisation reste pertinente même dans une base de fabrication mature. Les reconstructions, les mises à niveau de sécurité et les programmes de commandes peuvent prolonger une relation avec un équipementier bien au-delà de la vente initiale de la machine. En conséquence, les revenus des services et du marché secondaire peuvent assurer une stabilité lorsque les commandes complètes de presses fluctuent.
Fabrication de composants électroniques, électriques et de précision
Les semi-conducteurs, l'électronique de puissance, les appareils 5G et les modules de puissance pour véhicules électriques nécessitent des équipements de formage précis à faible tonnage. Cette demande élargit le marché des machines de presse industrielles au-delà des applications de panneaux de carrosserie automobile. TOWA prévoit de lancer commercialement son équipement de moulage par compression INNOMS en août 2026. La société a déclaré que le système vise une réduction de 50 % du coût de production de masse par boîtier de semi-conducteur, avec une consommation d'énergie réduite de 50 % et une utilisation de matériaux consommables réduite de 25 %. Ces exigences soutiennent la demande d'équipements de presse avec un positionnement fiable, une compatibilité avec la fabrication en environnement propre et un contrôle de processus documenté. Les fabricants de composants médicaux accordent également une plus grande importance aux enregistrements traçables de force et de déplacement à mesure que les exigences de qualité augmentent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et d'installation | -0.9% | Mondial, plus aigu pour les petites et moyennes entreprises en Inde, en ASEAN et en Amérique du Sud | Long terme (≥ 4 ans) |
| Longs cycles de remplacement des équipements | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Coûts élevés d'outillage et de matrices | -0.3% | Mondial, notamment lors des changements de modèles | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée en outillage, matrices et commandes | -0.2% | Amérique du Nord et Europe, avec des contraintes émergentes en Inde et en ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et d'installation
Les presses de plus de 500 tonnes nécessitent des dépenses importantes en équipements, fondations, infrastructure électrique et mise en service. Ces coûts limitent l'accès au marché des machines de presse industrielles pour les opérateurs de plus petite taille, en particulier dans les économies émergentes. Près de 40 % des installations industrielles interrogées par l'AIE ont identifié les améliorations de l'efficacité énergétique plutôt que le remplacement des équipements comme leur première réponse à la hausse des coûts énergétiques.[3]Agence internationale de l'énergie, "Libérer le potentiel de l'efficacité énergétique," Gaining an Edge, publié en 2025, iea.org L'amélioration de l'intensité énergétique industrielle a été en moyenne inférieure à 0,5 % par an depuis 2019, reflétant un ralentissement plus large du réinvestissement en capital. Dans de nombreux cas, les opérateurs retardent le remplacement complet et privilégient des mesures d'efficacité ou des mises à niveau partielles. La nécessité de fondations spécifiques et d'une mise en service prolongée augmente le coût total de possession au-delà du prix d'achat de la machine.
Pénuries de main-d'œuvre qualifiée en outillage, matrices et commandes
Un nombre limité de techniciens expérimentés peut retarder l'installation, la maintenance et les changements de production sur les systèmes de presse avancés. L'emploi aux États-Unis des outilleurs et matriceurs devrait passer de 55 200 en 2024 à 49 300 d'ici 2034, tandis que la profession devrait générer 34 200 postes de remplacement sur la période.[4]Bureau américain des statistiques du travail, "Machinistes et outilleurs-matriceurs," Guide des perspectives professionnelles, publié en 2025, bls.gov Le marché des machines de presse industrielles a besoin de travailleurs qui comprennent le travail sur matrices, la programmation CNC, les commandes et la maintenance prédictive. La fabrication de machines employait 12 880 outilleurs-matriceurs en 2025, ce qui indique un vivier limité pour une base industrielle spécialisée. Les contraintes de main-d'œuvre peuvent prolonger les délais d'intervention des services et augmenter le coût d'exploitation des lignes de presse connectées. Les fournisseurs d'équipements sont donc susceptibles d'accorder plus d'importance à la formation, aux diagnostics à distance et aux interfaces de commande plus simples.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : les systèmes servo gagnent en importance dans les nouveaux investissements
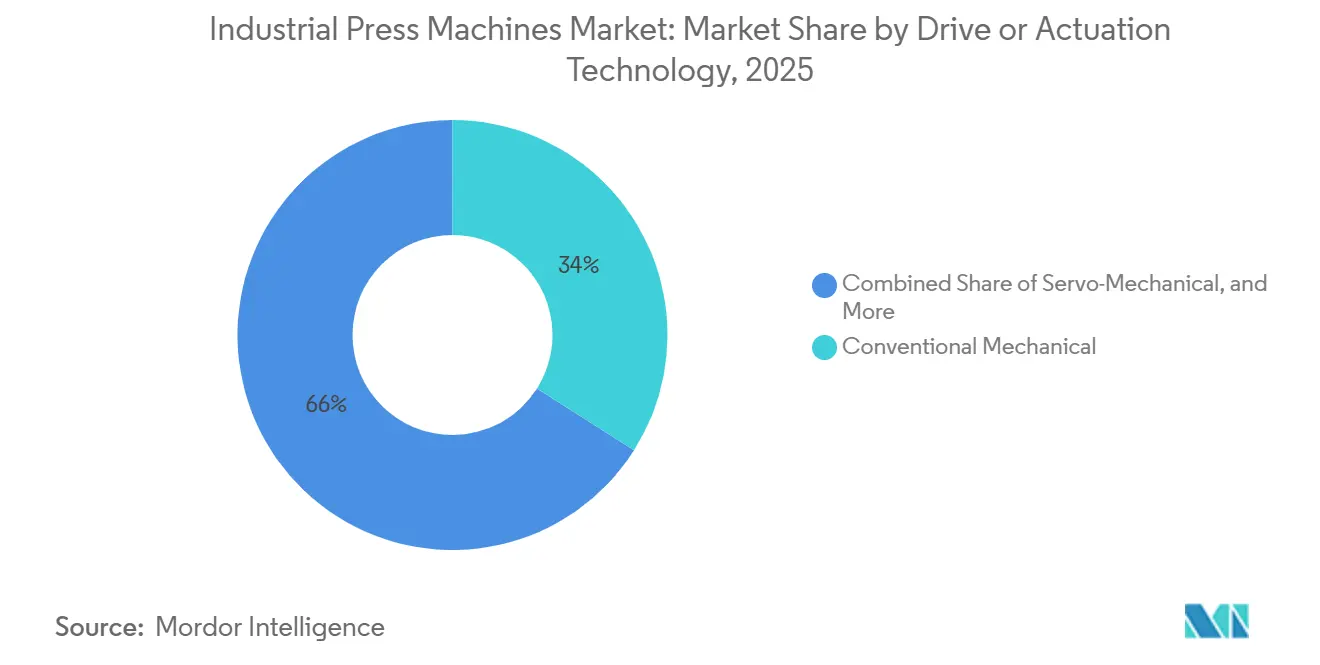
Les presses mécaniques conventionnelles détenaient 34 % de la part du marché des machines de presse industrielles en 2025. Leur position reflète un large parc installé dans l'emboutissage de panneaux de carrosserie automobile et la fabrication générale, où les machines à volant d'inertie offrent un débit établi. Les presses hydrauliques restent importantes pour l'emboutissage profond, le forgeage et le formage de composites, car elles permettent une force contrôlée tout au long de la course. Les presses pneumatiques servent les travaux d'assemblage à faible tonnage et à cycle élevé, tandis que les systèmes hybrides répondent aux géométries spécialisées nécessitant des caractéristiques de fonctionnement combinées.
Les presses servo-mécaniques devraient croître à un CAGR de 9,5 % jusqu'en 2031. Leur mouvement de coulisseau programmable est adapté à l'emboutissage de l'aluminium, de l'acier à haute résistance et à la production de boîtiers de batteries. ANDRITZ Schuler a introduit la série de presses de découpage fin HFA plus+ en janvier 2026 avec des entraînements de pompe hydraulique à commande servo et des vitesses allant jusqu'à 85 coups par minute. La société a déclaré que les entraînements améliorent l'efficacité énergétique d'un pourcentage à deux chiffres. L'AIE identifie les entraînements à vitesse variable comme un outil clé pour l'efficacité des systèmes de moteurs industriels, renforçant l'argument en faveur des systèmes servo là où les performances énergétiques et la flexibilité des processus comptent toutes les deux. Cette combinaison modifie la composition technologique au sein du secteur des machines de presse industrielles.


Par force/capacité de presse : les grandes presses soutiennent les nouveaux programmes de formage
La catégorie 101–500 tonnes représentait 34 % de la taille du marché des machines de presse industrielles en 2025. Les panneaux de carrosserie automobile, les structures d'appareils électroménagers et les boîtiers électriques soutiennent la demande dans cette gamme. Les presses jusqu'à 100 tonnes restent pertinentes pour l'électronique, les dispositifs médicaux et les composants de précision. La gamme 501–1 000 tonnes sert les pièces automobiles structurelles, tandis que les machines de 1 001 à 2 000 tonnes soutiennent les opérations de transfert et de préformage de forge. Chaque gamme de capacité suit des cycles de remplacement et des seuils d'investissement différents, offrant au marché des machines de presse industrielles une exposition à la fabrication à grand volume et spécialisée.
Les presses de plus de 2 000 tonnes devraient croître à un CAGR de 6,8 % jusqu'en 2031. La demande est liée au formage de grandes structures, aux programmes de gigacoulée pour véhicules électriques et aux contrats de forge lourde dans la défense et l'énergie. La presse de forge GLK 6500 de 6 500 tonnes d'ANDRITZ Schuler est entrée en production chez Maxiforja au Brésil en juillet 2025. Son système de récupération d'énergie cinétique réduit la demande d'énergie jusqu'à 40 % par rapport aux presses de forge conventionnelles équivalentes. Les grandes presses ont des cycles d'achat plus longs, mais leurs rôles dans l'énergie, l'échelle et la fabrication nationale peuvent en faire des projets d'investissement stratégiques. Ces facteurs maintiennent une trajectoire de croissance spécialisée pour le marché des machines de presse industrielles.
Par application/processus : l'assemblage et l'assemblage par jonction se développent plus rapidement
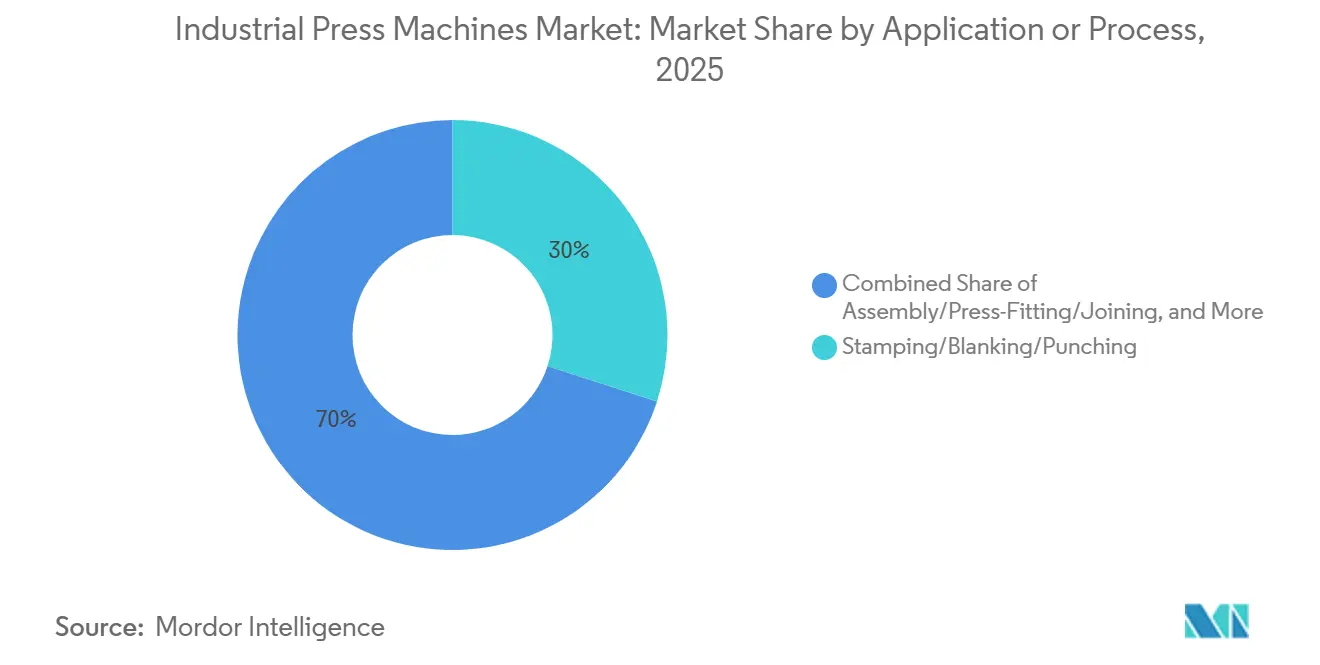
L'emboutissage, le découpage et le poinçonnage représentaient 30 % du chiffre d'affaires des applications en 2025. Ces processus restent au cœur de la production de carrosseries en blanc automobiles, où les matrices progressives et de transfert traitent des volumes élevés de pièces. L'emboutissage profond et le formage de tôles sont utilisés pour les bacs de batteries et les boîtiers d'appareils électroménagers. Le forgeage soutient les vilebrequins, les fusées d'essieu et les poutres structurelles. Le moulage par compression, le compactage de poudres, le dressage et le formage général servent les composites, les métaux frittés et les produits tubulaires. Cette gamme établie de processus constitue la base opérationnelle du marché des machines de presse industrielles.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,2 % jusqu'en 2031. Les laminations de moteurs de véhicules électriques, les processus de cellules de batteries, l'encapsulation de modules de puissance et les interconnexions électroniques augmentent la demande d'opérations d'assemblage par jonction contrôlées. Le lancement prévu d'INNOMS par TOWA en août 2026 vise à réduire les coûts d'emballage des semi-conducteurs et à diminuer la consommation d'énergie et de matériaux. Les fabricants dans les applications de précision exigent également une documentation de processus plus claire et un contrôle de force reproductible. Ces besoins augmentent la valeur des systèmes de formage et d'assemblage par jonction intégrés. Ils élargissent également le marché des machines de presse industrielles au-delà de l'emboutissage métallique conventionnel.
Par secteur d'utilisation finale : la fabrication médicale et de précision connaît la croissance la plus rapide
L'automobile et les transports détenaient 38 % du chiffre d'affaires des utilisations finales en 2025. Le secteur reste le plus grand groupe de clients, car chaque programme de véhicule nécessite un large ensemble de pièces formées et des équipements de production dédiés. La demande traditionnelle de panneaux de carrosserie est de plus en plus complétée par des lignes servo et de transfert pour les plateformes de véhicules électriques à forte intensité d'aluminium. L'aérospatiale et la défense nécessitent de grands systèmes de forge et de formage pour les cellules d'avion et les trains d'atterrissage. L'électricité et l'électronique, les appareils électroménagers, les machines industrielles et les produits métalliques soutiennent une demande régulière de systèmes mécaniques et hydrauliques de gamme moyenne auprès d'une large base de clients.
La fabrication médicale et de précision devrait croître à un CAGR de 8,0 % jusqu'en 2031. Le segment nécessite des implants formés avec précision, des instruments chirurgicaux et des boîtiers de diagnostic. Le vieillissement des populations et la prévalence des maladies chroniques soutiennent ce besoin de production étroitement contrôlée. Les équipements énergétiques et de puissance bénéficient également de la modernisation des réseaux électriques, tandis que la construction et les équipements lourds suivent les investissements en infrastructure en Inde, en ASEAN et au Moyen-Orient. Les normes de production médicale augmentent le besoin d'enregistrements de processus validés et prêts pour l'audit. Cette exigence soutient les mises à niveau des équipements et la demande de services spécialisés sur l'ensemble du marché des machines de presse industrielles.
Analyse géographique
L'Asie-Pacifique détenait 46 % de la part du marché des machines de presse industrielles en 2025 et devrait croître à un CAGR de 6,4 % jusqu'en 2031. La Chine représentait environ 70 % de la production mondiale de voitures électriques en 2025, ce qui soutient la demande de boîtiers de batteries, de carters de moteurs et de lignes d'emboutissage de barres omnibus. AIDA Engineering a signalé une croissance de 11,4 % du total des commandes pour son exercice fiscal clos en mars 2026, soutenue par les revenus de services et la consolidation de Dallas Industries, malgré un investissement plus faible dans les véhicules électriques et l'incertitude liée aux droits de douane américains. L'Inde développe sa base d'emboutissage, avec Gestamp exploitant 14 lignes d'emboutissage dans 5 usines, dont 5 lignes d'emboutissage à chaud et 2 autres en cours d'installation. La production de composants pour écrans, semi-conducteurs et batteries de véhicules électriques en Corée du Sud soutient la demande de systèmes à grande vitesse, tandis que la Thaïlande, le Vietnam et l'Indonésie continuent d'absorber la fabrication automobile et électronique délocalisée.
L'Europe et l'Amérique du Nord sont les plus grands marchés régionaux en dehors de l'Asie-Pacifique. L'Allemagne, l'Italie et la France soutiennent la demande européenne grâce à l'emboutissage automobile et à l'ingénierie de précision. Le règlement européen sur les machines 2023/1230 remplacera la directive Machines à partir de janvier 2027, encourageant les mises à niveau des protections, des commandes de sécurité et de la documentation des équipements. L'installation en janvier 2025 par Meleghy Automotive d'une presse de transfert servo double de 2 000 tonnes illustre les dépenses liées aux véhicules électriques par les fournisseurs européens. L'Amérique du Nord combine la demande de remplacement de son parc de presses mécaniques vieillissant avec de nouveaux investissements dans la production de composants pour véhicules électriques, CVC, électronique et composants électriques. Cette combinaison soutient les travaux de modernisation, l'activité de services et les nouvelles installations de lignes de presse avec différentes spécifications techniques.
L'Amérique du Sud, le Moyen-Orient et l'Afrique, et le reste de l'Asie-Pacifique sont des groupes géographiques plus petits mais en croissance. Le Brésil reste important en raison de sa base de fournisseurs automobiles, et Metalúrgica Nakayone a commandé une quatrième presse de transfert ANDRITZ Schuler de 1 600 tonnes en 2025 pour des composants structurels de SUV. En Inde, STAUFF India a ouvert une installation de composants hydrauliques à Belagavi en septembre 2026, ajoutant une capacité d'approvisionnement locale. La Turquie se développe comme centre régional d'emboutissage automobile et de fabrication de presses, tandis que la diversification industrielle de l'Arabie saoudite commence à attirer des investissements dans les composants liés aux véhicules électriques.

Paysage concurrentiel
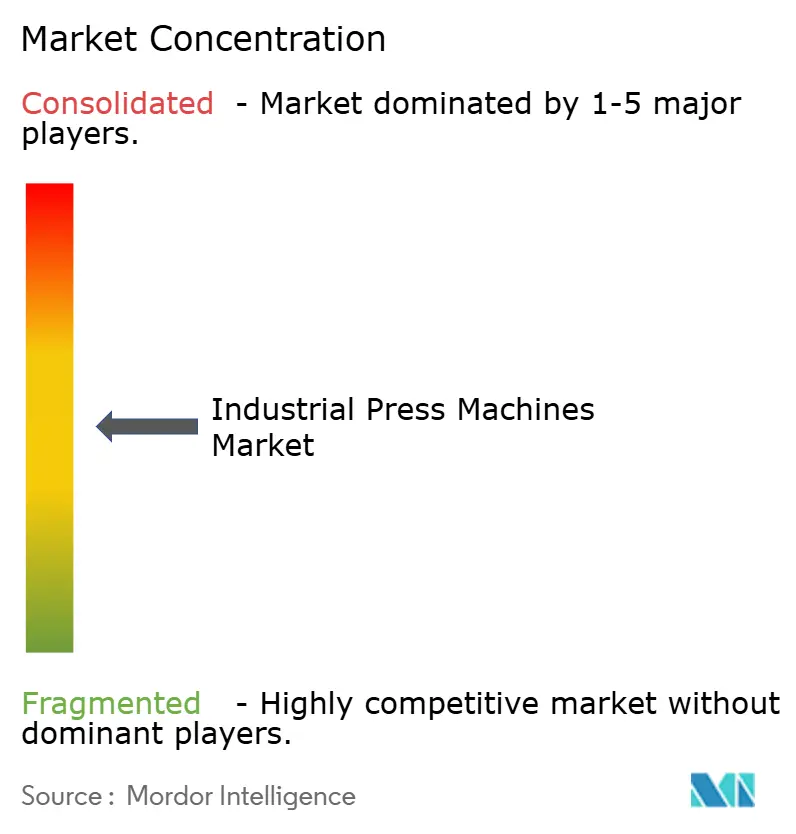
Le marché des machines de presse industrielles est modérément consolidé dans les systèmes à fort tonnage et spécialisés. Les longs cycles d'ingénierie, les systèmes de surveillance numérique et les réseaux de services mondiaux rendent l'entrée difficile dans cette partie du secteur. Le segment mécanique à tonnage moyen est plus fragmenté, les fournisseurs chinois étant fortement concurrentiels sur les prix tout en ajoutant des capacités servo et des commandes connectées. Cela crée une pression sur les fournisseurs japonais et européens établis, en particulier pour les équipements standard. Les entreprises établies répondent par l'intégration de lignes, le soutien au cycle de vie, la connaissance des applications spécialisées et les plateformes de surveillance propriétaires.
ANDRITZ a officiellement renommé Schuler en ANDRITZ Schuler en mars 2025, complétant l'intégration de la marque tout en conservant Schuler comme sous-marque de produit. La société associe des équipements de formage à des capacités de manutention, de numérisation et de services. Son système de protection visuelle des matrices Metris a été utilisé chez Alzner Automotive sur 3 presses servo pour identifier les anomalies post-course et arrêter les machines. AIDA a acquis Dallas Industries pour élargir sa présence en matière d'automatisation et de marché secondaire en Amérique du Nord. L'acquisition a contribué à soutenir la croissance totale des commandes malgré une demande plus faible de nouvelles presses. Des opportunités subsistent dans les systèmes modulaires pour les petits fabricants en ASEAN, en Inde et en Amérique du Sud. Les mises à niveau des commandes et la modernisation sont pertinentes pour les parcs de presses mécaniques vieillissants en Amérique du Nord et en Europe. Les lignes clés en main pour la fabrication médicale et de précision offrent un autre domaine de différenciation, car les besoins de validation des processus sont élevés.
Leaders du secteur des machines de presse industrielles
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
AMADA PRESS SYSTEM CO., LTD.
-
Nidec Press & Automation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : STAUFF India a ouvert une nouvelle installation de production dans la zone économique spéciale AEQUS à Belagavi, Karnataka, élargissant la capacité locale d'approvisionnement en composants hydrauliques. L'investissement ajoute une infrastructure de production à l'écosystème de composants de machines de presse en développement en Inde.
- Janvier 2026 : ANDRITZ Schuler a lancé la série de presses de découpage fin HFA plus+ avec des entraînements de pompe hydraulique à commande servo offrant des gains d'efficacité énergétique à deux chiffres, des forces de presse de 3 200 à 15 500 kN et jusqu'à 85 coups par minute. ANDRITZ Schuler fournit désormais les presses directement en tant qu'entrepreneur général, tandis que Feintool apporte son expertise en outillage, élargissant l'offre de découpage fin de précision de la société pour les clients automobiles et industriels.
- Octobre 2025 : AIDA Engineering a signé un accord pour acquérir Dallas Industries, une société américaine d'automatisation de presses et de manutention de matériaux, afin d'élargir ses opérations de marché secondaire et d'automatisation en Amérique du Nord. La consolidation de Dallas a contribué à la croissance de 11,4 % en glissement annuel du total des commandes d'AIDA pour son exercice fiscal clos en mars 2026, malgré la faiblesse des commandes de nouvelles presses.
- Mai 2025 : ANDRITZ Schuler a mis en avant son système de protection visuelle des matrices Metris chez Alzner Automotive, où la surveillance par caméra sur 3 presses servo avait réduit les incidents d'endommagement des matrices en détectant automatiquement les anomalies post-course et en arrêtant les machines. L'application montre comment la surveillance numérique peut être intégrée aux équipements de presse et au soutien des services plutôt que d'être traitée comme un achat de commandes séparé.


Périmètre du rapport mondial sur le marché des machines de presse industrielles
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Plus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Dressage et formage général |
| Moulage par compression |
| Compactage de poudres |
| Assemblage, emmanchement à la presse et assemblage par jonction |
| Autres applications de presse |
| Automobile et transports |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électricité et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques et de puissance |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Italie | |
| France | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos, Brunéi) | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie d'entraînement/d'actionnement | Presses mécaniques conventionnelles | |
| Presses servo-mécaniques | ||
| Presses hydrauliques | ||
| Presses pneumatiques | ||
| Autres presses et presses hybrides | ||
| Par force/capacité de presse | Jusqu'à 100 tonnes | |
| 101–500 tonnes | ||
| 501–1 000 tonnes | ||
| 1 001–2 000 tonnes | ||
| Plus de 2 000 tonnes | ||
| Par application/processus | Emboutissage, découpage et poinçonnage | |
| Emboutissage profond et formage de tôles | ||
| Forgeage | ||
| Dressage et formage général | ||
| Moulage par compression | ||
| Compactage de poudres | ||
| Assemblage, emmanchement à la presse et assemblage par jonction | ||
| Autres applications de presse | ||
| Par secteur d'utilisation finale | Automobile et transports | |
| Aérospatiale et défense | ||
| Machines et équipements industriels | ||
| Électricité et électronique | ||
| Appareils électroménagers et biens de consommation durables | ||
| Construction et équipements lourds | ||
| Équipements énergétiques et de puissance | ||
| Produits métalliques et fabrication générale | ||
| Fabrication médicale et de précision | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Italie | ||
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos, Brunéi) | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des machines de presse industrielles d'ici 2031 ?
Le marché des machines de presse industrielles devrait atteindre 25,89 milliards USD d'ici 2031, contre 19,63 milliards USD en 2026. La prévision implique un CAGR de 5,69 % pour 2026–2031 et reflète la demande d'équipements, de modernisation et de lignes de production connectées.
Quelle technologie d'entraînement connaît la croissance la plus rapide ?
Les presses servo-mécaniques devraient croître à un CAGR de 9,5 % jusqu'en 2031. Leur mouvement de coulisseau programmé soutient l'aluminium, l'acier à haute résistance avancé, les boîtiers de batteries et d'autres applications nécessitant des conditions de formage flexibles.
Quelle catégorie de capacité de presse se développe le plus rapidement ?
Les presses de plus de 2 000 tonnes devraient se développer à un CAGR de 6,8 % jusqu'en 2031. La demande est liée au formage de grandes structures, aux programmes liés aux véhicules électriques et aux contrats de forge lourde dans les applications de défense et d'énergie.
Quelle application connaît la croissance la plus rapide pour les presses industrielles ?
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,2 % jusqu'en 2031. L'intégration des groupes motopropulseurs de véhicules électriques, les processus de cellules de batteries, les modules de puissance et l'électronique de précision nécessitent tous des étapes d'assemblage par jonction contrôlées.
Quel secteur d'utilisation finale connaîtra la croissance la plus rapide jusqu'en 2031 ?
La fabrication médicale et de précision devrait croître à un CAGR de 8,0 % jusqu'en 2031. Les fabricants nécessitent des implants formés avec précision, des instruments chirurgicaux et des boîtiers de diagnostic, les enregistrements de production traçables devenant de plus en plus importants.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait 46 % des revenus de 2025 et devrait croître à un CAGR de 6,4 % jusqu'en 2031. Le rôle central de la Chine dans la production de voitures électriques, combiné à l'expansion de la fabrication en Inde et en ASEAN, soutient la position régionale.
Dernière mise à jour de la page le:



