
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
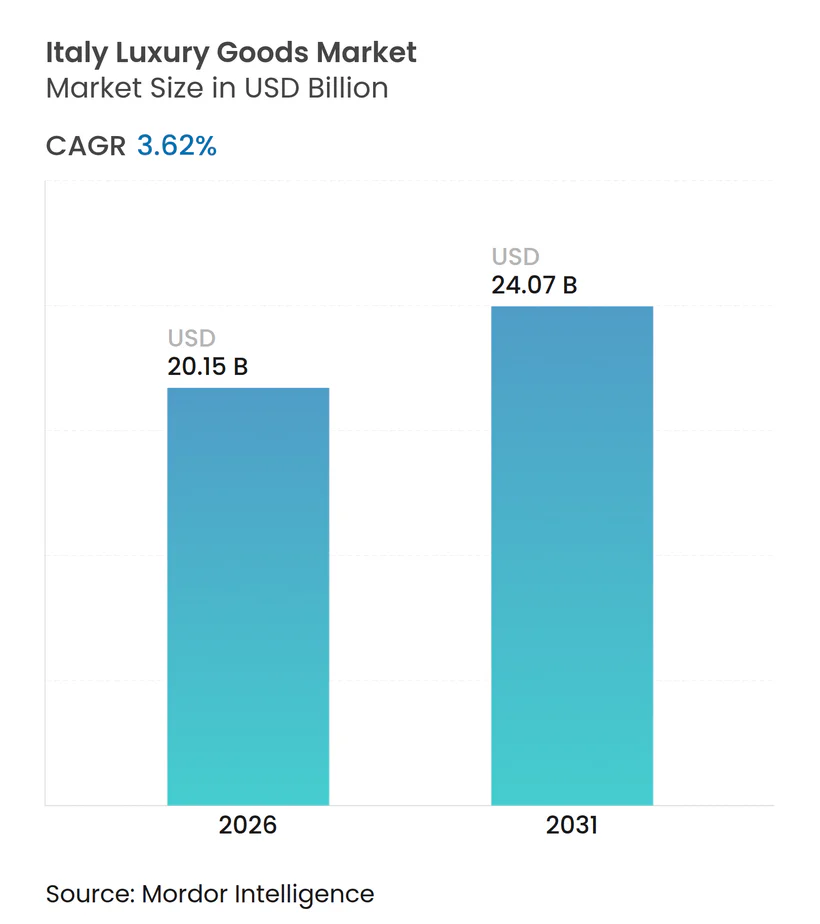
| Taille du Marché (2026) | 20.15 Milliards de dollars |
| Taille du Marché (2031) | 24.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de luxe en Italie par Mordor Intelligence
Le marché des produits de luxe en Italie devrait atteindre 20,15 milliards USD d'ici 2026 et poursuivre sa croissance pour atteindre 24,07 milliards USD d'ici 2031, avec un CAGR stable de 3,62 %. Cette croissance est portée par les évolutions du mode opératoire des marques, qui se concentrent davantage sur la vérification de l'origine des produits, l'adoption de pratiques durables et le recours au marketing numérique. La demande mondiale est en hausse, principalement en raison des dépenses des touristes internationaux. Le segment des montres devrait enregistrer la croissance la plus rapide, tandis que l'habillement et le prêt-à-porter restent les premiers générateurs de revenus. Les entreprises combinent les valeurs traditionnelles des marques avec des produits innovants pour rester compétitives. En termes de distribution, les boutiques monomarque génèrent le plus de revenus, mais les plateformes en ligne connaissent la croissance la plus rapide, soulignant l'importance du commerce omnicanal sur le marché des produits de luxe en Italie. Les politiques gouvernementales, telles que la certification de fabrication italienne et les mises à jour du système de remboursement de TVA pour les touristes, soutiennent la croissance du marché. Des mesures anti-contrefaçon renforcées contribuent également à réduire le commerce illicite et à protéger la propriété intellectuelle.
Principaux enseignements du rapport
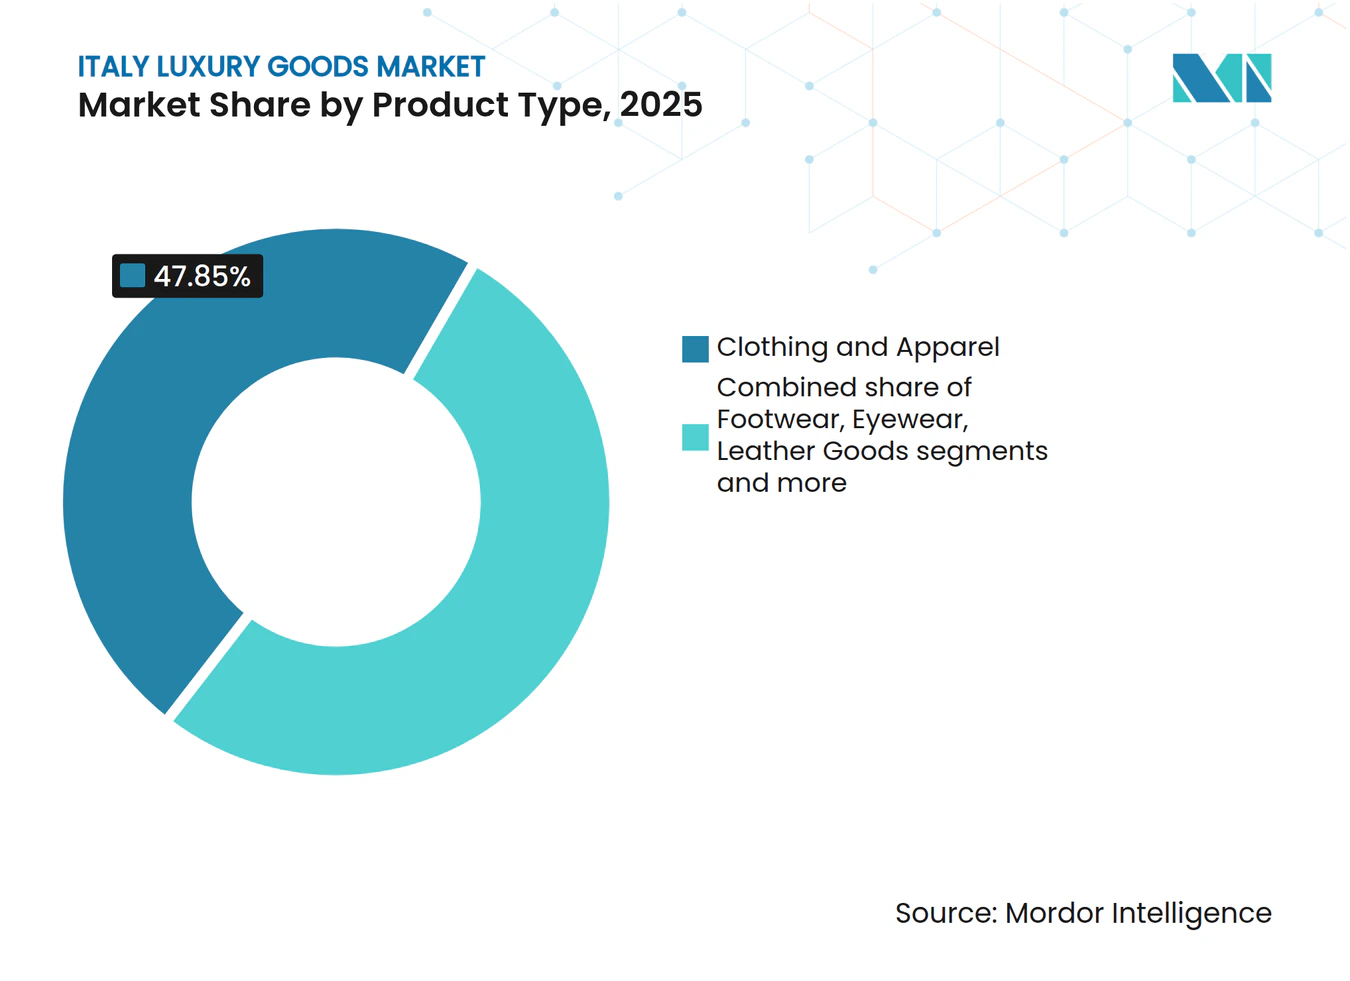
- Par type de produit, l'habillement et le prêt-à-porter ont capté 47,85 % de la part du marché des produits de luxe en Italie en 2025, tandis que les montres devraient progresser à un CAGR de 3,75 % jusqu'en 2031.
- Par utilisateur final, les femmes représentaient 58,45 % du marché des produits de luxe en Italie en 2025, tandis que le segment masculin progresse à un CAGR de 4,24 % jusqu'en 2031.
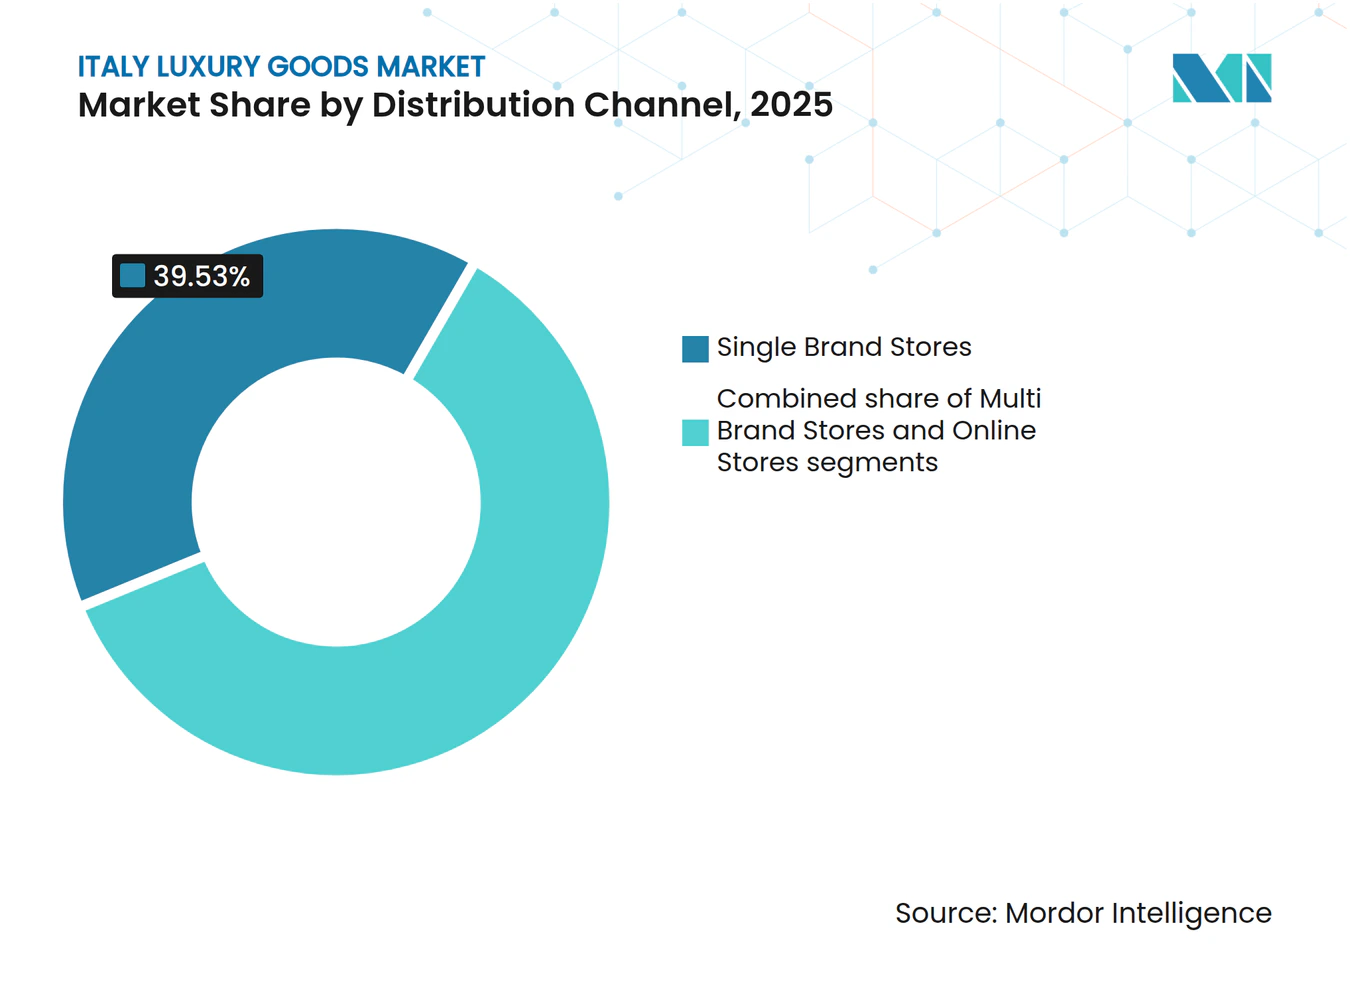
- Par canal de distribution, les boutiques monomarque détenaient 39,53 % de la part des revenus en 2025 ; les boutiques en ligne connaissent la croissance la plus rapide avec un CAGR de 4,73 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des produits de luxe en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'artisanat italien dans les produits de luxe perçu comme un symbole de statut social | +1.2% | Mondial, avec l'effet le plus marqué en Chine, au Moyen-Orient et en Amérique du Nord | Moyen terme (3-4 ans) |
| Demande croissante de matières premières haut de gamme durables | +0.8% | Europe, Amérique du Nord, avec une influence émergente en Asie-Pacifique | Long terme (≥ 5 ans) |
| Influence des médias sociaux et des recommandations de célébrités | +0.7% | Mondial, particulièrement fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Marketing agressif de marques réputées | +0.5% | Mondial, avec une concentration sur les principaux marchés du luxe | Moyen terme (3-4 ans) |
| Innovation produit en termes de matières premières et de design | +0.9% | Mondial, avec une force particulière sur les marchés européens et nord-américains | Moyen terme (3-4 ans) |
| L'intégration technologique dans la distribution du luxe améliore l'expérience d'achat | +0.6% | Mondial, avec une adoption plus rapide en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'artisanat italien dans les produits de luxe perçu comme un symbole de statut social
L'artisanat italien est passé d'un simple gage de qualité à un avantage concurrentiel décisif dans l'arène mondiale du luxe. Cela est particulièrement visible dans le segment des montres, où le design italien se mesure désormais au savoir-faire suisse. L'éthique manufacturière italienne privilégie les nuances artisanales, l'innovation en matière de design et un riche héritage culturel par rapport à la pure ingénierie technique. Le label « Made in Italy » a transcendé ses origines géographiques, symbolisant désormais le patrimoine, l'exclusivité et un savoir-faire inégalé. Les marques de luxe tirent parti de ce positionnement prestigieux à travers quatre stratégies principales : l'ancrage dans les territoires italiens, l'approvisionnement en matières premières de qualité supérieure, la mise en avant d'une fabrication méticuleuse et la création de liens avec les repères culinaires et culturels de l'Italie. Le gouvernement italien a renforcé cette position sur le marché en mettant en place un sceau de certification officiel en 2023 pour les produits fabriqués en Italie, dans le but de garantir l'authenticité des produits et de distinguer les véritables articles de luxe italiens des répliques non autorisées [1]. Sur le plan national, l'habillement et le prêt-à-porter de luxe s'affirment comme des éléments différenciateurs clés pour les consommateurs aisés. Les acheteurs italiens, sensibles à la qualité premium, se tournent vers des vêtements qui correspondent à la fois aux goûts locaux et aux tendances mondiales. Ce segment connaît une croissance robuste, largement portée par les générations Y et Z. Ces jeunes consommateurs sont non seulement plus attentifs aux lancements saisonniers et au marketing numérique, mais exigent également une transparence de la part des entreprises. Leurs modes de consommation en évolution remodèlent la dynamique du marché, poussant les fabricants à conjuguer excellence produit, durabilité, pratiques éthiques et authenticité culturelle.
Demande croissante de matières premières haut de gamme durables
Les marques de luxe italiennes font de la durabilité une priorité, en grande partie en raison du Passeport Numérique de Produit (PNP) de l'Union européenne, qui devient obligatoire d'ici 2030. Cette réglementation impose une documentation exhaustive des références environnementales des produits, incitant les marques à garantir la transparence dans l'approvisionnement de leurs matières premières et leur production. Bien que la gestion de ces défis de conformité soit ardue, elle offre aux maisons de luxe italiennes l'opportunité de se démarquer dans un marché très concurrentiel. Le PNP s'inscrit dans le cadre du Plan d'action pour l'économie circulaire de l'UE, qui vise à rendre les textiles durables, recyclables et produits de manière durable d'ici 2030. L'Italie, quatrième marché de l'habillement au sein de l'Union européenne, a enregistré une valeur d'importation de 18,2 milliards EUR en 2023, soulignant son rôle central dans l'industrie textile européenne [2]. À la lumière de ces évolutions, les marques italiennes orientent leurs investissements vers des chaînes d'approvisionnement traçables et adoptent les principes de l'économie circulaire. Pourtant, le marché italien se heurte à des obstacles. Si la demande en habillement durable est réelle, la sensibilisation des consommateurs reste insuffisante et beaucoup hésitent à payer davantage pour ces produits. Les décisions d'achat s'orientent plutôt vers le prix, la coupe et la qualité. Cet écart souligne l'urgence pour les marques, non seulement de défendre les pratiques durables, mais aussi d'éduquer les consommateurs, en alignant la demande du marché sur les efforts de durabilité.
Influence des médias sociaux et des recommandations de célébrités
Les marques de luxe italiennes équilibrent l'exclusivité avec une présence croissante sur les médias sociaux. Ces marques déploient des stratégies de contenu ciblées, notamment lors de grands événements comme la Semaine de la Mode de Milan. Leur marketing intègre désormais des narrations stratégiques et une pertinence culturelle, allant au-delà des simples visuels premium. Les célébrités et les influenceurs sont passés de simples porte-parole à des rôles de création de contenu collaborative, contribuant à transmettre le patrimoine et les valeurs des marques. Cette approche résonne auprès de la Génération Z, qui valorise une communication authentique plutôt que les marqueurs de luxe conventionnels. Par ailleurs, les partenariats avec des influenceurs sont désormais au cœur des stratégies des marques, favorisant la croissance du marché tout en préservant l'identité de la marque. Un exemple concret : Gucci a nommé Jin, membre du groupe BTS, ambassadeur mondial en août 2024. La présence de Jin dans les designs monogrammes GG a mis en lumière non seulement la qualité des produits Gucci, mais aussi son attrait auprès des jeunes audiences. En phase avec la dynamique du marché, les marques de luxe italiennes renforcent leurs investissements numériques, en se concentrant sur le marketing de contenu, la communication stratégique et les collaborations avec des influenceurs. Ce pivot signale une évolution plus large du secteur, alliant stratégies numériques et savoir-faire manufacturier séculaire pour une expérience de marché enrichie.
Marketing agressif de marques réputées
Les marques de luxe italiennes évoluent, adoptant des stratégies marketing sophistiquées et centrées sur le consommateur, qui transcendent la publicité traditionnelle. Cette évolution est particulièrement marquée dans le segment du luxe masculin, qui devrait croître à un CAGR de 4,24 % de 2026 à 2031. Face à cette croissance, les marques adoptent de plus en plus des modèles de vente directe au consommateur (DTC), en accordant une importance primordiale au service personnalisé, aux expériences sur mesure et à la narration portée par la marque. Zegna illustre cette tendance, affichant une hausse notable de 10,2 % de son chiffre d'affaires en glissement annuel, atteignant 953,6 millions EUR en 2024. Une grande partie du succès de Zegna est attribuée à sa stratégie DTC, qui intègre harmonieusement la distribution physique et les points de contact numériques, renforçant la fidélité des clients et leur valeur à long terme. Par ailleurs, les incitations fiscales liées aux achats hors taxes en Italie renforcent le succès de ces marques. En 2024, les ventes hors taxes ont augmenté de 20 %, portées par le rebond du tourisme international, notamment en provenance des États-Unis, du Canada, de la Chine et du Moyen-Orient — des marchés essentiels pour le luxe italien. L'Allemagne a généré le plus grand nombre d'arrivées touristiques en Italie en 2023, représentant 12,5 millions de visiteurs. Les États-Unis ont enregistré 4,1 millions d'arrivées, tandis que le Canada et l'Australie ont respectivement enregistré 0,9 million et 0,6 million d'arrivées, selon la Banca d'Italia [3]. Ce contraste saisissant souligne la nécessité pour les marques de luxe italiennes d'adopter des stratégies marketing hyper-personnalisées, adaptées à cette clientèle d'élite, garantissant exclusivité et stimulant une croissance à forte marge.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité de produits contrefaits | -0.9% | Mondial, avec une concentration dans le sud de l'Italie, notamment à Naples | Moyen terme (3-4 ans) |
| Faible demande de la part des consommateurs sensibles aux prix | -0.6% | Mondial, avec un impact particulier sur les marchés émergents | Court terme (≤ 2 ans) |
| Les barrières commerciales liées au Brexit augmentent les coûts opérationnels et les prix de détail | -0.4% | Europe, avec des effets de débordement sur les opérations mondiales | Moyen terme (3-4 ans) |
| Pénurie de main-d'œuvre dans l'artisanat spécialisé | -0.7% | Italie, avec un impact particulier dans les régions de fabrication traditionnelle | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de produits contrefaits
En 2024, le ministère des Entreprises italien a intensifié sa lutte contre la contrefaçon, saisissant près de 9 000 produits contrefaits, fermant 354 sites web et émettant plus de 2 000 amendes. Ces actions découlent des mesures d'application de la loi « Made in Italy », conçue pour protéger l'intégrité des produits de luxe italiens. La contrefaçon demeure un défi économique majeur, dont les répercussions vont bien au-delà des simples pertes financières. Une étude de l'Office de l'Union européenne pour la propriété intellectuelle a mis en évidence que la contrefaçon a entraîné la perte de 160 000 emplois dans le secteur de l'habillement en Europe, l'Italie en portant une part substantielle. En réponse, les amendements de 2023 au Code de la propriété industrielle ont renforcé les protections relatives aux marques non enregistrées et aux secrets commerciaux, consolidant les garanties juridiques pour la propriété intellectuelle. Par ailleurs, l'Agence des douanes italienne a renforcé ses opérations de contrôle aux frontières, exploitant des bases de données multimédias avancées pour une identification et une interception plus efficaces des marchandises contrefaites. Les sanctions pour violation de la propriété intellectuelle ont été alourdies, avec l'introduction de peines d'emprisonnement plus sévères et des amendes plus élevées à titre dissuasif. Ces efforts concertés témoignent de l'engagement de l'Italie à protéger son marché des produits de luxe et à atténuer les impacts économiques plus larges de la contrefaçon.
Faible demande de la part des consommateurs sensibles aux prix
Les consommateurs italiens modifient leurs habitudes de dépenses en matière de produits de luxe en raison des difficultés économiques, de l'inflation et de la hausse du coût de la vie. Ce changement est particulièrement perceptible chez les acheteurs à revenus intermédiaires et aspirationnels, qui accordent désormais une plus grande importance au prix et à la valeur. Les personnes à très haute valeur nette (UHNWI) continuent d'acquérir des articles de luxe, mais deviennent plus sélectives, préférant les expériences aux produits. Pour s'adapter, les marques de luxe italiennes mettent en avant leur storytelling, leur patrimoine et leur artisanat pour maintenir leur image premium. Elles évitent les remises pour préserver la valeur de leur marque. Par exemple, Brunello Cucinelli adopte une approche de « capitalisme humaniste », axée sur une « tarification équitable » plutôt que sur la croissance des volumes de vente. Cependant, de nombreux consommateurs, notamment les nouveaux acheteurs de luxe, sont mécontents des hausses de prix fréquentes et remettent en question la viabilité de cette approche. Pour y remédier, les marques italiennes introduisent de nouvelles stratégies telles que des expériences de distribution uniques, des collections en édition limitée et des services personnalisés de vente directe au consommateur pour accroître la valeur sans augmenter les prix. Il reste néanmoins incertain que ces efforts parviennent à concilier avec succès exclusivité et sensibilité aux prix sur le long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : La domination de l'habillement rencontre l'innovation horlogère
En 2025, l'habillement et le prêt-à-porter dominent le marché des produits de luxe en Italie avec une part de 47,85 %. Cela reflète le fort héritage de la mode italienne et sa réputation mondiale en matière de savoir-faire. Le pays est un fournisseur clé pour les marques de luxe européennes et un pôle de production pour les plus grandes maisons de mode mondiales comme Gucci, Prada et Valentino. Ces marques maintiennent le statut premium de la mode italienne grâce à l'artisanat traditionnel et à une demande constante des consommateurs. L'industrie de la mode est à la fois un symbole culturel et un contributeur économique majeur, employant des millions de personnes et stimulant significativement le PIB national.
Les montres constituent le segment à la croissance la plus rapide sur le marché du luxe en Italie, avec un CAGR projeté de 3,75 % de 2026 à 2031. Leur croissance est portée par leur attrait en tant qu'actifs d'investissement et symboles de statut social. Les montres atteignent systématiquement des valeurs de transaction plus élevées que les autres articles de luxe, témoignant de leur valeur aspirationnelle. Le marché des montres d'occasion se développe rapidement, notamment chez les jeunes consommateurs qui apprécient l'accessibilité, l'exclusivité et le prestige des pièces pré-possédées. Les modèles néo-vintage et les horlogers indépendants gagnent en popularité, reflétant une tendance vers un luxe unique et personnalisé. Ces tendances soulignent le fort potentiel de croissance et d'innovation du segment des montres.



Par utilisateur final : Les hommes dynamisent la croissance
En 2025, les femmes dominent le marché des produits de luxe en Italie, détenant une part prédominante de 58,45 %. Cette hausse est portée par une forte demande dans les secteurs de l'habillement, de la maroquinerie, de la bijouterie et de la beauté. Les grandes marques italiennes, notamment Gucci, Prada et Valentino, allient harmonieusement savoir-faire traditionnel et esthétique moderne. Le segment féminin est en plein essor, porté par l'évolution des valeurs des consommateurs qui accordent la priorité à des produits de haute qualité, durables et produits de manière éthique. Par ailleurs, l'essor de la distribution expérientielle, des achats personnalisés et de l'engagement omnicanal, notamment sur les plateformes numériques, renforce la fidélité à la marque parmi les consommatrices. Si la croissance du segment du luxe féminin reste stable, elle est solidement ancrée dans le paysage du luxe en Italie, soutenue par des dépenses régulières des acheteurs nationaux et internationaux.
À l'inverse, le segment du luxe masculin connaît une ascension robuste, avec des projections indiquant un CAGR de 4,24 % de 2026 à 2031. Cette croissance met en lumière l'évolution des normes de genre, les hommes explorant de plus en plus des catégories de luxe telles que les soins de la peau, la joaillerie fine et les accessoires, des domaines autrefois principalement associés aux femmes. Reconnaissant ce changement, les maisons de luxe italiennes réalisent des innovations ciblées et des investissements stratégiques. Par exemple, Brioni renforce la dimension artisanale de sa collection masculine en inaugurant une nouvelle école de tailleur, mettant l'accent sur le savoir-faire et la formation des talents de demain.
Par canal de distribution : La transformation numérique redessine la distribution
En 2025, les boutiques monomarque dominent le marché des produits de luxe en Italie avec une part de 39,53 %, offrant aux marques un contrôle fort sur les interactions avec les clients et l'image de marque. Ces boutiques répondent aux besoins du segment du luxe en proposant des événements d'achat privés, des services sur mesure et des lancements de produits exclusifs. Les entreprises de luxe développent leur présence en Italie en ouvrant des boutiques indépendantes dans des emplacements de premier choix. Par exemple, en juillet 2024, Chaumet a ouvert sa première boutique italienne à Rome, présentant des collections emblématiques et de la joaillerie haut de gamme. Avec des boutiques dans des villes comme Rome, Florence et Milan, Chaumet vise à renforcer sa relation avec la clientèle italienne.
Les plateformes en ligne constituent le canal de distribution à la croissance la plus rapide, avec un CAGR projeté de 4,73 % de 2026 à 2031. Cette croissance reflète le passage aux achats en ligne et l'adoption de technologies numériques avancées. Les marques de luxe améliorent leurs boutiques en ligne avec des fonctionnalités interactives et des technologies comme la réalité augmentée pour améliorer l'expérience d'achat. L'essor du commerce mobile souligne la nécessité de plateformes fluides et adaptées aux mobiles, faisant des canaux numériques un élément essentiel pour attirer les consommateurs jeunes et férus de technologie.

Analyse géographique
Les achats hors taxes en Italie connaissent une croissance rapide, portée par un nombre croissant de touristes fortunés en provenance d'Amérique du Nord, d'Asie-Pacifique et du Moyen-Orient. Les touristes américains sont les plus grands dépensiers, témoignant d'un fort intérêt pour les produits de luxe. Les personnes à très haute valeur nette (UHNWI) constituent également une part significative de ces acheteurs. Cette tendance souligne la nécessité pour les distributeurs de luxe d'offrir des services personnalisés et des produits exclusifs afin d'attirer et de fidéliser ces clients internationaux à forte dépense.
Parallèlement, répondre aux besoins des consommateurs locaux est important pour maintenir l'équilibre du marché. La récente introduction d'un seuil de remboursement de TVA de 70 EUR a facilité les achats pour les touristes. Cette mesure améliore non seulement leur expérience d'achat, mais renforce également la réputation de l'Italie en tant que destination de premier choix pour le shopping de luxe.
Les pôles régionaux de fabrication de luxe en Italie sont essentiels à son leadership mondial en matière de savoir-faire et de qualité. Le district de la Brenta et la Toscane sont reconnus pour leurs artisans qualifiés, leur production de haute qualité et leurs solides traditions. Cependant, ces régions font face à des défis liés à la mondialisation, à l'évolution des préférences des consommateurs et à l'adoption rapide des technologies numériques. Pour relever ces enjeux, elles combinent artisanat traditionnel et technologie moderne. Cette approche contribue à préserver le patrimoine artisanal de l'Italie tout en garantissant que son secteur de fabrication de luxe est en mesure de répondre aux exigences du marché mondial. En équilibrant tradition et innovation, l'Italie continue de renforcer sa position et de s'assurer que son industrie des produits de luxe reste compétitive et prête pour l'avenir.
Paysage concurrentiel
Concentration du Marché
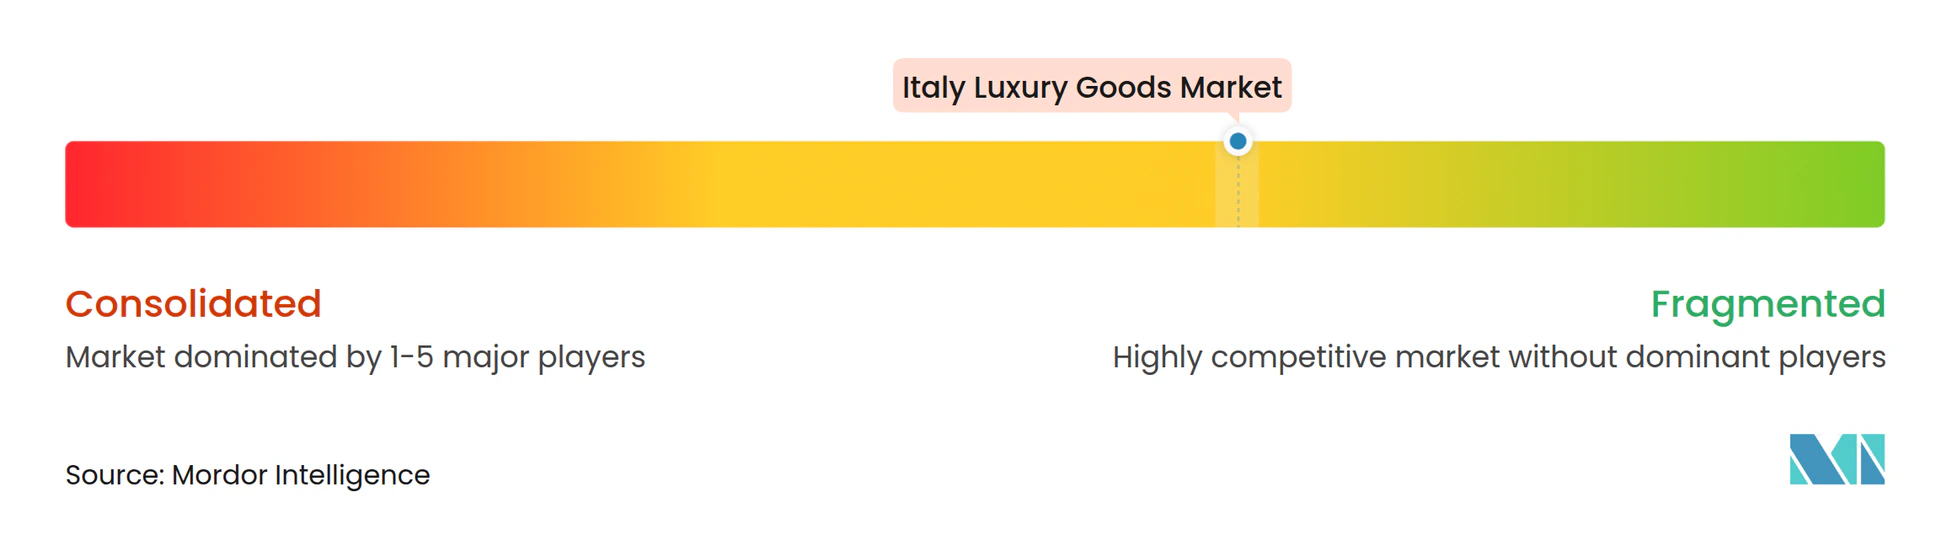
Les marques de luxe italiennes ont établi une forte présence mondiale avec une large gamme de produits. Les acteurs majeurs tels que LVMH Moët Hennessy Louis Vuitton, Compagnie Financière Richemont SA, Kering, Prada SpA et Rolex SA dominent le marché avec des parts significatives. Ces entreprises ne se contentent pas de lancer de nouveaux produits, elles forment également des partenariats pour élargir leurs réseaux de distribution et renforcer leur position sur le marché. Face à l'essor des plateformes numériques, elles investissent massivement dans les canaux en ligne, notamment les sites de commerce électronique et leurs propres boutiques en ligne. Pour garder une longueur d'avance, les marques de luxe italiennes se concentrent sur la production éthique, l'approvisionnement durable et l'utilisation des médias sociaux pour atteindre un public plus large.
Au premier semestre 2024, les marques de luxe italiennes ont surperformé leurs concurrentes françaises. Prada a affiché une hausse de 17 % de ses revenus nets, atteignant 2,55 milliards EUR. Cette croissance a été principalement portée par une hausse de 93 % des ventes au détail de Miu Miu et une forte demande dans des régions clés telles que l'Asie-Pacifique, l'Europe, le Japon et le Moyen-Orient. En revanche, LVMH a enregistré une modeste croissance de 2 % de ses revenus, atteignant 41,7 milliards EUR, tandis que Kering a subi une baisse de 11 % de ses revenus, totalisant 9 milliards EUR. Ces résultats mettent en lumière la solidité et l'adaptabilité des marques de luxe italiennes sur le marché mondial.
La durabilité et l'innovation numérique deviennent des stratégies clés pour se démarquer sur le marché. Les marques utilisent des technologies avancées telles que l'IA et la blockchain pour améliorer la transparence de la chaîne d'approvisionnement et offrir de meilleures expériences client. Par ailleurs, la qualité unique de l'artisanat italien est officiellement reconnue à travers des initiatives telles que le sceau d'État pour les produits fabriqués en Italie. Ce sceau aide à distinguer les véritables produits de luxe italiens des articles similaires fabriqués ailleurs, renforçant la valeur du luxe italien sur le marché mondial.
Leaders du secteur des produits de luxe en Italie
-
Prada SpA
-
Moncler SpA
-
Giorgio Armani SpA
-
OTB Group
-
Ermenegildo Zegna
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2025 : Kering Eyewear et Google ont établi une collaboration stratégique pour développer des lunettes intelligentes utilisant la plateforme Android XR. Ce partenariat intègre l'expertise en design de luxe de Kering avec la technologie de réalité étendue de Google pour fabriquer des lunettes intelligentes fonctionnelles.
- Mai 2025 : Dolce & Gabbana et Havaianas lancent leur deuxième et dernière collection de chaussures collaborative pour l'été 2025. La collection rehausse le design de sandale traditionnel avec des éléments premium, des coloris distinctifs et des motifs établis incluant léopard, zèbre, Banano et motifs floraux. Certains modèles intègrent de la fausse fourrure ou des lanières en macramé faites à la main. Les trois designs principaux arborent des logos Havaianas métalliques dorés et des épingles Dolce & Gabbana. La collection en édition limitée sera distribuée via les points de vente des deux marques et leurs plateformes de commerce électronique.
- Mai 2025 : Bvlgari a établi son point de vente phare dans le quartier commercial premium de Milan, sur la Via Montenapoleone. Situé dans le bâtiment historique Taverna Radice Fossati, l'espace de vente de 750 mètres carrés s'étend sur trois étages, intégrant des éléments architecturaux romains aux caractéristiques de design milanaises. L'établissement présente les lignes de produits phares de l'entreprise, notamment Serpenti, B.zero1, Divas' Dream et Octo. Le lieu accueille l'exposition « Tubogas & Beyond », présentant des pièces historiques telles que le bracelet Tubogas original de 1941 et un collier ras-du-cou Monete Tubogas ayant appartenu à Frank et Barbara Sinatra.
- Juin 2024 : Cartier a établi son premier point de vente à l'aéroport de Fiumicino à Rome, marquant son entrée sur le marché aéroportuaire italien. L'opération commerciale, lancée en partenariat avec le distributeur de luxe italien ROCCA, a débuté le 1er juin. L'espace de vente, situé au Terminal 3, propose l'ensemble du portefeuille produits de Cartier, comprenant bijoux, montres, maroquinerie, parfums et accessoires.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du Marché et Couverture Principale
Notre étude définit le marché des produits de luxe en Italie comme les ventes au détail de vêtements haut de gamme, de chaussures, de maroquinerie, de lunetterie, de bijoux, de montres et d'articles de beauté premium qui commandent une tarification de prestige et une valeur de marque auprès des résidents nationaux et des touristes entrants.
Exclusions du périmètre : Les voitures, les yachts, les beaux-arts et les investissements immobiliers restent en dehors de cette étude.
Aperçu de la Segmentation
- Par type de produit
- Habillement et prêt-à-porter
- Chaussures
- Lunetterie
- Maroquinerie
- Bijouterie
- Montres
- Beauté et soins personnels
- Par utilisateur final
- Hommes
- Femmes
- Mixte
- Par canal de distribution
- Boutiques monomarque
- Boutiques multimarques
- Boutiques en ligne
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les directeurs de boutiques du Quadrilatero de Milan, les responsables du merchandising de luxe en ligne, les prsidents de guildes artisanales et les acheteurs aisés de Rome, Florence et Venise partagent des chiffres concrets sur les volumes d'unités écoulées, les prix de vente moyens et les variations saisonnières. Les enseignements tirés de ces entretiens affinent les hypothèses issues du travail documentaire et nous aident à trianguler les signaux de croissance entre les différentes cohortes de consommateurs.
Recherche Documentaire
Nous collectons d'abord des données de référence auprès de sources publiques à haute crédibilité, telles que les statistiques de vente au détail de l'ISTAT, les données de dépenses par carte et de remboursements touristiques de la Banque d'Italie, les notes sectorielles de Confindustria Moda, les fichiers tarifaires des Douanes italiennes et les ensembles de données TVA de la Commission européenne. Les dépôts de documents des entreprises et certains référentiels payants, notamment D&B Hoovers et Dow Jones Factiva, fournissent des indications sur les revenus par marque et des commentaires sur les canaux de distribution. Ces références illustrent, sans l'épuiser, l'ensemble documentaire plus large que nos analystes exploitent ; de nombreuses autres publications étayent les vérifications et clarifications des données.
Dimensionnement du Marché et Prévisions
Une construction descendante du bassin de demande combine les tranches de revenus disponibles des ménages avec les recettes de détaxe touristique, qui sont ensuite comparées aux indices de chiffre d'affaires du commerce de détail. Les résultats sont soumis à des tests de résistance par des agrégations ascendantes sélectives de données ASP × volume issues des boutiques phares, des chaînes de grands magasins et des plateformes en ligne. Les principaux paramètres du modèle comprennent les arrivées de loisirs entrants, le nombre de bordereaux de remboursement de TVA, les variations du prix moyen du ticket, les ouvertures de nouveaux points de vente et la pénétration des canaux numériques. Une régression multivariée, complétée par une analyse de scénarios pour les fluctuations macroéconomiques, alimente les prévisions 2026-2031. Les lacunes dans les hypothèses des échantillons ascendants sont comblées par des moyennes pondérées issues des pairs les plus proches connus.
Cycle de Validation des Données et de Mise à Jour
Les analystes de Mordor effectuent des contrôles de variance et d'anomalies, comparent les résultats avec des baromètres externes de confiance dans le secteur du luxe, et soumettent tout élément aberrant à un examen par des responsables seniors. Les rapports sont actualisés chaque année, avec des révisions intermédiaires déclenchées par des événements significatifs, tels que des chocs de change, des modifications de règles fiscales ou des fusions. Un audit final avant publication garantit que les clients reçoivent la vision la plus actuelle.
Pourquoi la Base de Référence de Mordor sur les Produits de Luxe en Italie Repose sur des Fondements Solides
Les estimations publiées divergent fréquemment car les entreprises appliquent des périmètres de produits, des bases de change et des cadences de mise à jour différents. Notre sélection rigoureuse des variables et notre modélisation à double approche produisent un point médian équilibré que les décideurs peuvent retracer.
Les principaux facteurs d'écart comprennent les exclusions de périmètre (par exemple, certaines études omettent la beauté ou la lunetterie), les flux de marché gris non ajustés et les pics touristiques ponctuels intégrés dans les années de base. L'actualisation annuelle de Mordor et les filtres par catégorie lissent ces distorsions.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 19,85 milliards USD (2025) | Mordor Intelligence | |
| 22,14 milliards USD (2024) | Consultance Mondiale A | Exclut les cosmétiques premium ; mélange les recettes du commerce de voyage avec les ventes intérieures |
| 22,00 milliards USD (2024) | Cabinet de Recherche Sectorielle B | Alloue les revenus mondiaux des marques à l'Italie sans déduire les exportations du marché gris |
| 12,26 milliards USD (2024) | Fournisseur d'Analyses C | Couvre uniquement le luxe personnel, en omettant les segments chaussures et lunetterie |
Pris dans leur ensemble, la comparaison montre que, tandis que d'autres éditeurs affichent de larges écarts en raison de coupes catégorielles sélectives ou d'allocations opaques, le périmètre soigneusement documenté de Mordor et ses étapes de validation récurrentes fournissent une base de référence transparente et fiable pour la planification stratégique.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits de luxe en Italie ?
Le secteur génère 20,15 milliards USD de revenus en 2026 et est en passe d'atteindre 24,07 milliards USD d'ici 2031.
Quel segment de produits connaît la croissance la plus rapide ?
Les montres affichent la croissance la plus rapide avec un CAGR de 3,75 % pour 2026-2031, soutenu par une demande croissante de montres de collection et la certification d'authenticité.
Pourquoi les ventes en ligne sont-elles importantes pour les marques de luxe en Italie ?
Les boutiques en ligne se développent à un CAGR de 4,73 % car le commerce mobile représente déjà la moitié des dépenses du commerce électronique italien, et les acheteurs omnicanaux dépensent davantage par transaction.
Quels changements de politique façonneront la durabilité sur le marché des produits de luxe en Italie ?
Les Passeports Numériques de Produit imposés par l'UE, attendus pour 2030, exigeront que chaque article de luxe affiche des données environnementales détaillées, poussant les marques à tracer les matières premières et à divulguer les émissions.