
Taille et part du marché de la formation au développement de la main-d'œuvre en entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 285.68 Milliards de dollars |
| Taille du Marché (2031) | 402.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la formation au développement de la main-d'œuvre en entreprise par Mordor Intelligence
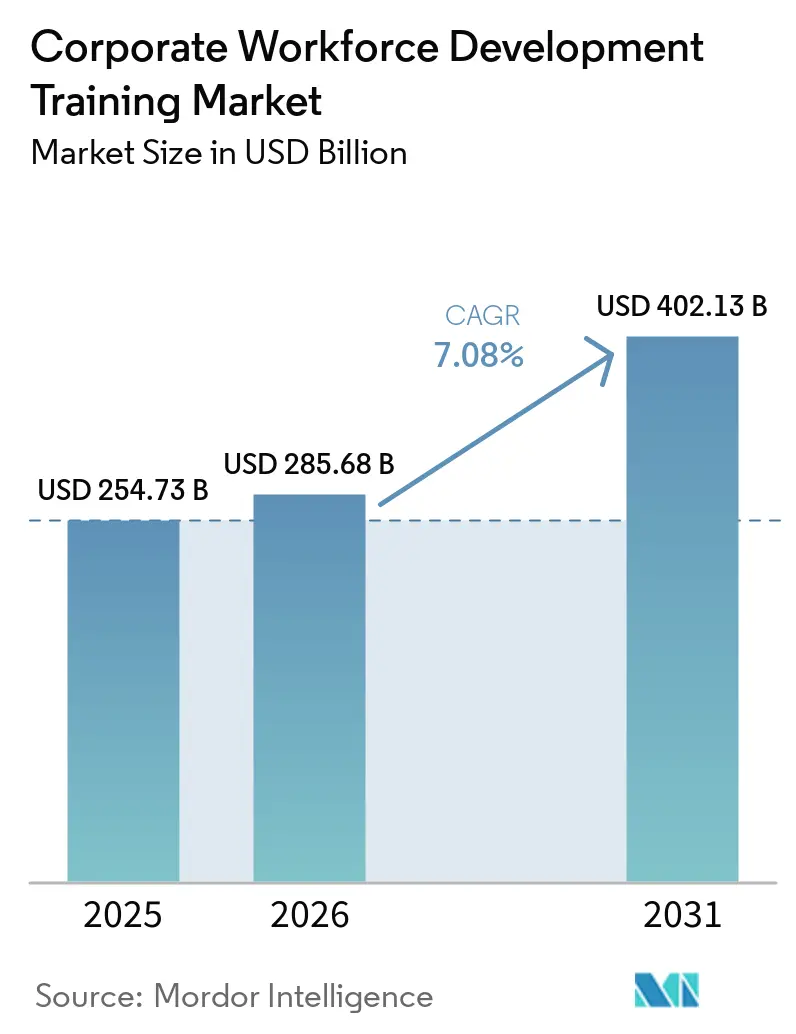
La taille du marché de la formation au développement de la main-d'œuvre en entreprise devrait passer de 254,73 milliards USD en 2025 à 285,68 milliards USD en 2026 et atteindre 402,13 milliards USD d'ici 2031, avec un CAGR de 7,08 % sur la période 2026-2031.
Le marché de la formation au développement de la main-d'œuvre se développe à mesure que les budgets d'apprentissage des entreprises passent d'une allocation RH périodique à une exigence opérationnelle continue liée à la refonte des rôles, à la conformité et à l'amélioration de la productivité. Les employeurs font désormais face à des cycles de pertinence des compétences plus courts, ce qui accroît la pression pour recycler les travailleurs avant que les lacunes en matière de compétences ne commencent à affecter l'exécution et le contrôle des risques. Le Forum économique mondial a rapporté que 39 % des compétences fondamentales des travailleurs devraient changer d'ici 2030, contre le seuil de perturbation de 35 % enregistré en 2016, ce qui laisse aux entreprises moins de temps pour répondre aux besoins de formation. Le marché de la formation au développement de la main-d'œuvre bénéficie également du soutien des obligations de formation à la culture de l'IA et d'autres exigences réglementaires en matière de formation, qui font passer les dépenses de formation dans les budgets juridiques, de risque et d'exploitation plutôt que de les laisser entièrement exposées aux réductions discrétionnaires. L'environnement concurrentiel reste modérément fragmenté, les plateformes d'apprentissage, les éditeurs de solutions de gestion du capital humain et les prestataires de services gérés cherchant tous à décrocher des contrats d'entreprise pluriannuels en renforçant leurs bibliothèques de contenus, leur cartographie des compétences et leur mesure des résultats.[1]
Principaux enseignements du rapport
- Par type de formation, la formation aux compétences techniques et numériques représentait 28,33 % du chiffre d'affaires du marché en 2025, tandis que la formation interpersonnelle, culturelle et au bien-être devrait croître à un CAGR de 8,56 % jusqu'en 2031.
- Par format d'apprentissage, la formation en présentiel représentait 42,91 % du marché de la formation au développement de la main-d'œuvre en 2025, tandis que la formation mixte devrait croître à un CAGR de 7,48 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont capté 67,33 % du chiffre d'affaires du marché en 2025, tandis que les petites et moyennes entreprises devraient afficher un CAGR de 7,92 % jusqu'en 2031.
- Par secteur d'activité, les technologies de l'information et les télécommunications détenaient une part de 22,46 % en 2025, tandis que la santé et les sciences de la vie devraient enregistrer un CAGR de 8,19 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,74 % du marché de la formation au développement de la main-d'œuvre en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,84 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la formation au développement de la main-d'œuvre en entreprise
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obsolescence des compétences liée à l'IA et demande de reconversion des entreprises | +2.0% | Mondial, concentration la plus élevée en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Les budgets de formation à la conformité et à la gestion des risques restent non discrétionnaires | +1.5% | Mondial, concentration la plus élevée dans les marchés à forte présence BFSI et santé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Les programmes de développement de carrière améliorent la rétention et la mobilité interne | +1.2% | Mondial, impact le plus élevé sur les marchés du travail compétitifs en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Les obligations de littératie en matière d'IA de l'UE créent une demande récurrente de formation des employeurs | +0.8% | Europe, avec des répercussions sur les chaînes d'approvisionnement mondiales liées à l'UE | Court terme (≤ 2 ans) |
| Les besoins de capitalisation des connaissances liés aux départs à la retraite élargissent les dépenses de formation structurée | +0.6% | Amérique du Nord, Europe occidentale, Japon | Moyen terme (2-4 ans) |
| Les lacunes en matière de compétences managériales accroissent la demande d'architectures de formation intégrant le coaching | +0.7% | Mondial, urgence la plus élevée dans les organisations à forte croissance en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Obsolescence des compétences liée à l'IA et demande de reconversion des entreprises
Le marché de la formation au développement de la main-d'œuvre est porté par l'adoption rapide de l'IA, qui transforme la façon dont le travail est effectué dans les fonctions de connaissance, techniques et opérationnelles. BCG a indiqué en 2026 que 50 % à 55 % des emplois américains sont susceptibles d'être recomposés dans un délai de deux à trois ans, notamment dans les rôles où l'IA modifie la composition des tâches plutôt que de supprimer des emplois. Mercer a également rapporté que 99 % des dirigeants de la C-suite s'attendent à ce que l'IA entraîne des réductions d'effectifs allant jusqu'à 20 %, tandis que la part du travail effectué uniquement par des humains devrait passer de 50 % à 35 % au cours des deux prochaines années. Deloitte a constaté que le déficit de compétences en matière d'IA est le principal obstacle à l'adoption de l'IA en entreprise, ce qui explique pourquoi l'investissement dans l'apprentissage est désormais traité comme une exigence opérationnelle plutôt que comme une décision RH secondaire. Le marché de la formation au développement de la main-d'œuvre bénéficie également d'un effet différé, car de nombreuses entreprises qui ont déployé des outils d'IA en avance constatent désormais des lacunes de performance là où la formation n'a pas suivi le rythme du déploiement, générant à la fois une demande de reconversion de rattrapage et de nouveaux programmes prospectifs.
Les budgets de formation à la conformité et à la gestion des risques restent non discrétionnaires
Le marché de la formation au développement de la main-d'œuvre continue de bénéficier d'un soutien stable de la part des budgets liés à la conformité, car la formation réglementée est plus difficile à différer que le renforcement général des compétences. L'ATD a rapporté en 2025 que l'apprentissage obligatoire et de conformité est resté l'une des trois premières catégories d'apprentissage en entreprise en 2024, aux côtés de l'intégration des nouveaux employés et du développement des managers. La loi européenne sur l'IA ajoute une couche d'urgence supplémentaire, car les violations des catégories de pratiques interdites peuvent entraîner des pénalités allant jusqu'à 35 millions EUR ou 7 % du chiffre d'affaires annuel mondial. Le marché de la formation au développement de la main-d'œuvre génère donc une demande récurrente des fonctions juridiques, d'audit et de risque, à mesure que de nouveaux cadres, notamment le RGPD, les règles de gouvernance de l'IA, les exigences liées à Bâle et les obligations sectorielles dans les domaines de la santé et de l'énergie, continuent d'élargir le nombre de programmes d'apprentissage obligatoires.[2]
Les programmes de développement de carrière améliorent la rétention et la mobilité interne
Le lien entre le développement structuré et la rétention des employés soutient également le marché de la formation au développement de la main-d'œuvre. Perceptyx a rapporté en 2025 que 4 des 5 principaux facteurs d'intention de rester étaient directement liés à l'évolution de carrière, ce qui montre que l'apprentissage est devenu une composante de la stratégie de rétention plutôt qu'une activité RH distincte. Les employés envisageant de rester chez leur employeur étaient 3 fois plus susceptibles de croire qu'ils pouvaient atteindre leurs objectifs de carrière en interne et plus de deux fois plus susceptibles de percevoir des opportunités de développement significatives. LinkedIn a constaté que les entreprises dotées d'une forte mobilité interne retiennent leurs employés en moyenne 53 % plus longtemps que les entreprises à faible mobilité interne, ce qui a des implications directes en termes de coûts pour le recrutement, l'intégration et la continuité des connaissances. Fuel50 a ajouté en 2025 que plus de 75 % des organisations considèrent la mobilité interne comme une priorité stratégique, mais que moins de 29 % disposent d'outils permettant aux employés d'explorer de manière autonome les parcours de carrière internes, ce qui fait de la formation structurée l'un des principaux moyens de soutenir la mobilité et la rétention.
Les obligations de littératie en matière d'IA de l'UE créent une demande récurrente de formation des employeurs
Le marché de la formation au développement de la main-d'œuvre bénéficie d'un coup de pouce politique direct grâce aux exigences de littératie en matière d'IA en Europe. Crowell & Moring a indiqué que l'article 4 de la loi européenne sur l'IA est entré en vigueur le 2 février 2025 et exige des fournisseurs et des déployeurs de systèmes d'IA qu'ils prennent des mesures pour que le personnel dispose d'un niveau suffisant de littératie en matière d'IA, y compris les sous-traitants et les tiers concernés. Le Bureau de l'IA de la Commission européenne a également précisé que les obligations de littératie en matière d'IA doivent être proportionnées au contexte d'utilisation, aux rôles du personnel concerné et au profil de risque des systèmes d'IA impliqués, ce qui rend inadéquate une formation de sensibilisation ponctuelle. Cette exigence pousse les entreprises vers des modèles de formation à plusieurs niveaux avec des modules différents pour les dirigeants, les équipes techniques, les utilisateurs de première ligne et les fonctions de supervision. Elle crée également une demande récurrente car le contenu doit être actualisé à mesure que les systèmes d'IA évoluent, que de nouveaux cas d'usage sont introduits et que les employés changent de rôle. Le marché de la formation au développement de la main-d'œuvre devrait continuer à bénéficier de cette exigence à l'approche de l'application en août 2026 dans les juridictions de l'UE et dans les entreprises mondiales liées aux chaînes d'approvisionnement de l'UE.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Difficulté à prouver le retour sur investissement de la formation aux responsables financiers et opérationnels | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe où le contrôle budgétaire est le plus strict | Court terme (≤ 2 ans) |
| Les coûts élevés des plateformes, des contenus et de la localisation freinent l'adoption par les PME | -0.8% | Asie-Pacifique, MEA, Amérique du Sud et marchés PME européens multi-pays | Moyen terme (2-4 ans) |
| La fatigue numérique et les faibles taux d'achèvement affaiblissent le transfert des compétences | -0.5% | Mondial | Court terme (≤ 2 ans) |
| La réduction des voies d'apprentissage par alternance diminue l'absorption pratique de l'apprentissage | -0.4% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Difficulté à prouver le retour sur investissement de la formation aux responsables financiers et opérationnels
Le marché de la formation au développement de la main-d'œuvre se heurte encore à des résistances lorsque les équipes de formation et développement ne parviennent pas à traduire l'activité d'apprentissage en résultats commerciaux acceptables par les équipes financières. Seule une faible proportion d'organisations mesure avec succès l'impact commercial des programmes de formation, ce qui souligne la visibilité toujours limitée sur le retour sur investissement même après des années d'investissement dans l'analyse de l'apprentissage. Le problème est structurel car les résultats de la formation se répartissent souvent entre les systèmes RH, opérationnels et financiers, et de nombreuses entreprises n'ont pas connecté ces flux de données de manière exploitable. En 2025, BizLibrary a constaté que 35 % des professionnels des RH et de la formation et du développement décrivaient le suivi du retour sur investissement comme très difficile, et que l'obtention du soutien de la direction devient plus difficile lorsque l'argumentaire d'impact est faible. Le marché de la formation au développement de la main-d'œuvre tend donc à récompenser les prestataires qui associent des cadres de mesure à la prestation, car les programmes sans argumentaire commercial clair sont plus susceptibles de faire face à des pressions budgétaires lors des révisions de coûts.
Les coûts élevés des plateformes, des contenus et de la localisation freinent l'adoption par les PME
Le marché de la formation au développement de la main-d'œuvre ne se développe pas de manière uniforme selon la taille des organisations, car les petites entreprises supportent une charge de coûts bien plus lourde pour les plateformes, la production de contenus et la localisation. Qurioos a indiqué en 2026 que la localisation d'un seul module de formation d'une heure via des flux de travail traditionnels peut coûter entre 5 000 et 15 000 USD par langue cible et prendre 4 à 6 semaines, ce qui rend le déploiement multi-marchés difficile pour les PME. Training Magazine et LMSPedia ont rapporté que les coûts de formation par apprenant pour les petites organisations ont atteint 1 091 USD en 2025, contre 468 USD pour les grandes entreprises, ce qui reflète une prime de 133 % due au désavantage de volume. L'OCDE a également noté en 2025 que les obstacles liés aux coûts et à la maturité numérique continuent de limiter l'adoption par les PME de l'IA et des outils numériques dans les pays étudiés, les problèmes liés à la formation apparaissant à plusieurs reprises dans ces contraintes.[3] Le marché de la formation au développement de la main-d'œuvre pourrait connaître un certain soulagement à mesure que la localisation basée sur l'IA réduit les coûts de production. Cependant, l'obstacle reste significatif tant que l'adoption de nouveaux flux de travail en est encore à un stade précoce.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de formation : les compétences techniques ancrent les dépenses ; les compétences comportementales signalent le prochain cycle d'investissement
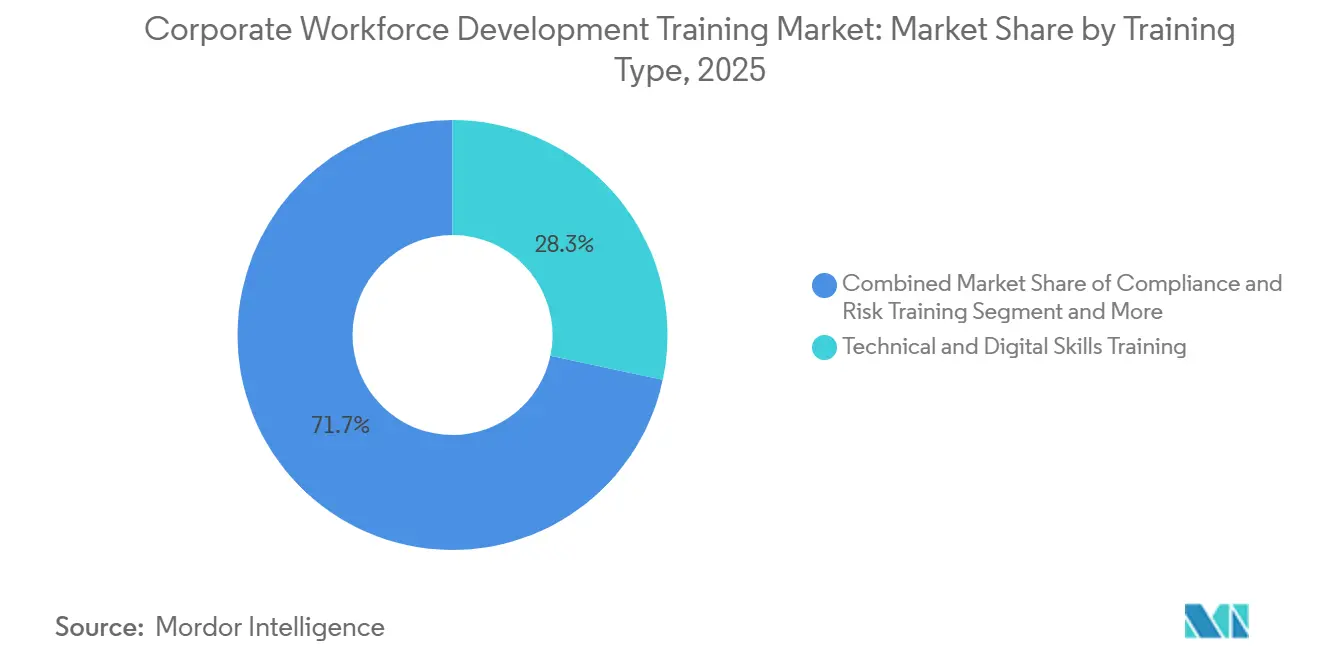
La formation aux compétences techniques et numériques détenait 28,33 % de la part du marché de la formation au développement de la main-d'œuvre en entreprise en 2025, ce qui en faisait le type de formation le plus important dans la structure actuelle. Cette position reflète la demande des entreprises en matière de compétences cloud, cybersécurité, IA agentique et ingénierie des données à mesure que le déploiement de l'IA s'étend aux fonctions métier. Pluralsight a rapporté en 2025 que 89 % des organisations considéraient la montée en compétences des employés existants comme plus rapide et plus rentable que le recrutement externe, ce qui soutient l'investissement continu dans le renforcement des compétences techniques. La formation au leadership et au management a également maintenu des niveaux de dépenses significatifs car les organisations ont toujours besoin de superviseurs et de responsables fonctionnels capables de guider les équipes à travers les changements de compétences et de flux de travail. La formation à la conformité et à la gestion des risques est restée résiliente car la demande de formation dans cette catégorie est directement liée aux exigences réglementaires plutôt qu'aux budgets de développement volontaires.
La formation interpersonnelle, culturelle et au bien-être devrait se développer à un CAGR de 8,56 % jusqu'en 2031, et ce segment du marché de la formation au développement de la main-d'œuvre gagne du terrain à mesure que les employeurs cherchent à réduire les frictions dans un contexte de changement continu. Docebo a rapporté en 2026 que les responsables de l'apprentissage et les employés considèrent tous deux la communication, la pensée critique et la créativité comme essentielles aux côtés de la maîtrise de l'IA, ce qui réoriente une partie des dépenses de formation vers les compétences humaines qui avaient auparavant été traitées comme secondaires. Harvard Business Impact a constaté en 2025 que 43 % des organisations gèrent à la fois des programmes de développement du leadership internes et externes, ce qui montre que les entreprises élargissent plutôt que réduisent les canaux utilisés pour l'apprentissage axé sur les comportements. La formation à la vente et au service client continue de suivre les indicateurs de performance des revenus, tandis que la formation aux compétences professionnelles et fonctionnelles croît avec la refonte des emplois pilotée par l'IA dans les fonctions d'entreprise. Le secteur de la formation au développement de la main-d'œuvre en entreprise évolue donc vers un mix plus équilibré où la profondeur technique reste centrale, mais où les programmes centrés sur l'humain acquièrent une justification budgétaire plus claire.

Par format d'apprentissage : la formation en présentiel détient la plus grande part ; l'architecture mixte devient la norme structurelle
La formation en présentiel a conservé 42,91 % du marché de la formation au développement de la main-d'œuvre en 2025, la maintenant en tête des modalités de prestation en ligne uniquement et mixtes. La facilitation en direct continue d'être importante dans le développement du leadership, la formation complexe à la conformité, la formation clinique et la négociation, où la démonstration, la discussion et la responsabilisation améliorent le transfert d'apprentissage. L'ATD a rapporté une moyenne de 13,7 heures de formation formelle par employé en 2024, et la prestation en présentiel occupait toujours un rôle de premier plan dans les programmes à fort investissement, même si les heures de formation globales sont devenues plus sélectives. Ce schéma montre que les entreprises ne s'éloignent pas de la prestation en direct là où le risque, le jugement et le changement de comportement sont les plus importants. Le marché de la formation au développement de la main-d'œuvre s'appuie toujours sur les formats en présentiel lorsque les entreprises souhaitent un meilleur taux d'achèvement, une meilleure interaction et une application à court terme.
La formation mixte devrait croître à un CAGR de 7,48 % jusqu'en 2031, et cette partie de la taille du marché de la formation au développement de la main-d'œuvre gagne la faveur des entreprises qui recherchent à la fois l'échelle et un meilleur engagement. Une enquête de référence de 2026 a révélé que 74 % des entreprises prévoyaient d'augmenter leurs investissements dans l'apprentissage mixte au cours des deux prochaines années, et les répondants ont cité une amélioration moyenne de 25 % des performances des employés par rapport à une prestation en format unique. L'enquête a également montré que les programmes passifs en auto-apprentissage peinent souvent à atteindre des taux d'achèvement satisfaisants, c'est pourquoi les entreprises cherchent à combiner la flexibilité numérique avec un renforcement en direct. La formation en ligne continue de se développer en volume et en portée, notamment dans les régions à forte croissance où la capacité des formateurs est limitée ou où les équipes distribuées sont plus difficiles à réunir en personne. Le secteur de la formation au développement de la main-d'œuvre en entreprise évolue donc vers des architectures hybrides dans lesquelles les formats en direct, numériques et intégrés fonctionnent ensemble plutôt que de se concurrencer en tant que modèles distincts.
Par taille d'organisation : les grandes entreprises ancrent l'investissement ; les PME accélèrent par nécessité
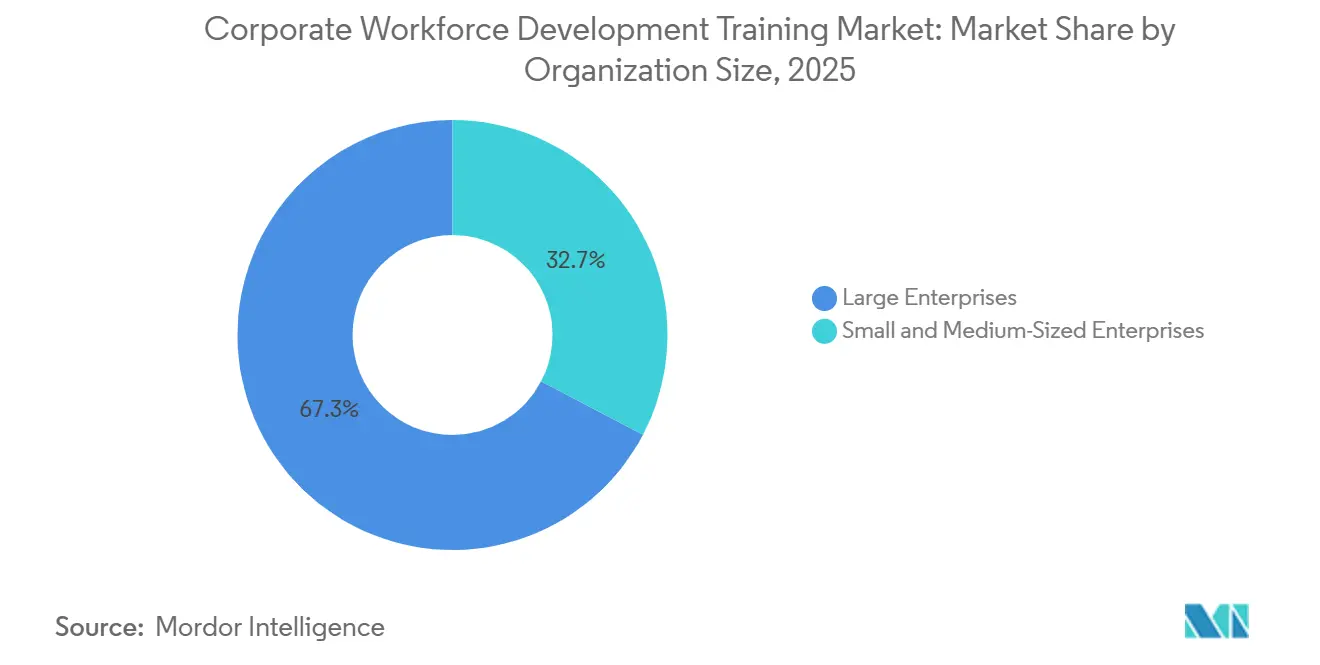
Les grandes entreprises représentaient 67,33 % du marché en 2025, ce qui reflète leur plus grande capacité budgétaire, leur exposition plus large à la conformité et leur capacité à soutenir des programmes d'apprentissage pluriannuels à grande échelle. Le budget annuel moyen de formation pour les entreprises de plus de 10 000 employés a atteint 11,7 millions USD en 2025, en baisse par rapport aux 13,3 millions USD de l'année précédente, les portefeuilles ayant été rationalisés dans le cadre de mesures de contrôle des coûts. Même avec cette modération, les grandes organisations continuent de dominer le marché de la formation au développement de la main-d'œuvre grâce à de larges bases d'utilisateurs, des contrats fournisseurs plus approfondis et une infrastructure d'apprentissage plus mature. Elles ont également des exigences réglementaires et de transformation plus larges, ce qui maintient les dépenses actives dans les catégories techniques, de conformité et de leadership. Ce segment reste l'ancre du chiffre d'affaires du marché car les grandes entreprises peuvent absorber à la fois les coûts de plateforme et les cycles d'actualisation des contenus plus facilement que les employeurs plus petits.
Les petites et moyennes entreprises devraient croître à un CAGR de 7,92 % jusqu'en 2031, et leur part de la taille du marché de la formation au développement de la main-d'œuvre augmente par nécessité concurrentielle plutôt que par excédent budgétaire. RSM et la Chambre de commerce américaine ont constaté en 2026 que parmi les entreprises du marché intermédiaire confrontées à des pressions de recrutement, 62 % classaient la formation aux nouvelles compétences pour les employés existants comme leur principale priorité d'investissement dans la main-d'œuvre. La même source a également noté que 82 % des employés de PME étaient prêts à se perfectionner, mais que moins d'1 sur 3 avait reçu une formation formelle au cours de l'année écoulée, soulignant l'ampleur du besoin non satisfait. Cet écart oriente les petites entreprises vers des plateformes numériques modulaires et à faible coût plutôt que vers des suites d'entreprise complètes avec des coûts de configuration élevés. Le marché de la formation au développement de la main-d'œuvre se développe donc plus rapidement dans les PME, même si l'adoption se heurte encore à des obstacles de tarification, de localisation et de mise en œuvre.
Par secteur d'activité : les technologies de l'information et les télécommunications mènent par leur part ; la santé accélère sous une pression convergente
Les technologies de l'information et les télécommunications représentaient 22,46 % du marché de la formation au développement de la main-d'œuvre en 2025, ce qui en faisait le plus grand secteur d'activité. Ce secteur présente la plus forte concentration de déploiement de l'IA, des cycles fréquents de renouvellement des outils et une forte demande de montée en compétences techniques en première ligne. Le Forum économique mondial a rapporté que les télécommunications et les services informatiques s'attendent à ce que 63 % et 62 % de leurs effectifs respectifs aient besoin de formation d'ici 2030, plaçant ces secteurs en tête du profil de demande d'apprentissage dans les principaux secteurs.[4] Ce secteur fait également face à une pression accrue liée à la gouvernance de l'IA et à la refonte des rôles, ce qui maintient actifs les budgets d'apprentissage technique et de conformité. En conséquence, les technologies de l'information et les télécommunications continuent de façonner la conception des produits, le développement des taxonomies de compétences et les attentes des acheteurs d'entreprise sur une grande partie du marché.
La santé et les sciences de la vie devraient enregistrer un CAGR de 8,19 % jusqu'en 2031, et ce domaine du marché de la formation au développement de la main-d'œuvre se développe à mesure que l'utilisation de l'IA, la conformité clinique et les lacunes en matière de compétences en première ligne convergent. FranklinCovey a rapporté en mars 2026 que les programmes de développement de la main-d'œuvre dans le secteur de la santé ont soutenu une réduction de 50 % du turnover du leadership chez Advent Health et une réduction de 52 % des incidents périopératoires dans un hôpital métropolitain, ce qui donne au segment un argumentaire de retour opérationnel plus solide que de nombreux autres secteurs. L'industrie manufacturière augmente la formation liée aux changements technologiques opérationnels et aux besoins de sécurité, tandis que le commerce de détail et le commerce électronique continuent de dépenser pour gérer le turnover et la cohérence du service. Les entreprises de services professionnels font face au déficit d'apprentissage par alternance créé par l'automatisation de l'IA dans les postes de débutants. Dans le même temps, les entités du secteur de l'énergie, des services publics et du secteur public continuent de financer le renforcement structuré des compétences lié à la réglementation et aux cadres publics. Le marché de la formation au développement de la main-d'œuvre reste donc à large base sectorielle, mais la santé accélère car l'apprentissage a un lien plus clair avec le risque, la qualité et les résultats opérationnels.
Analyse géographique
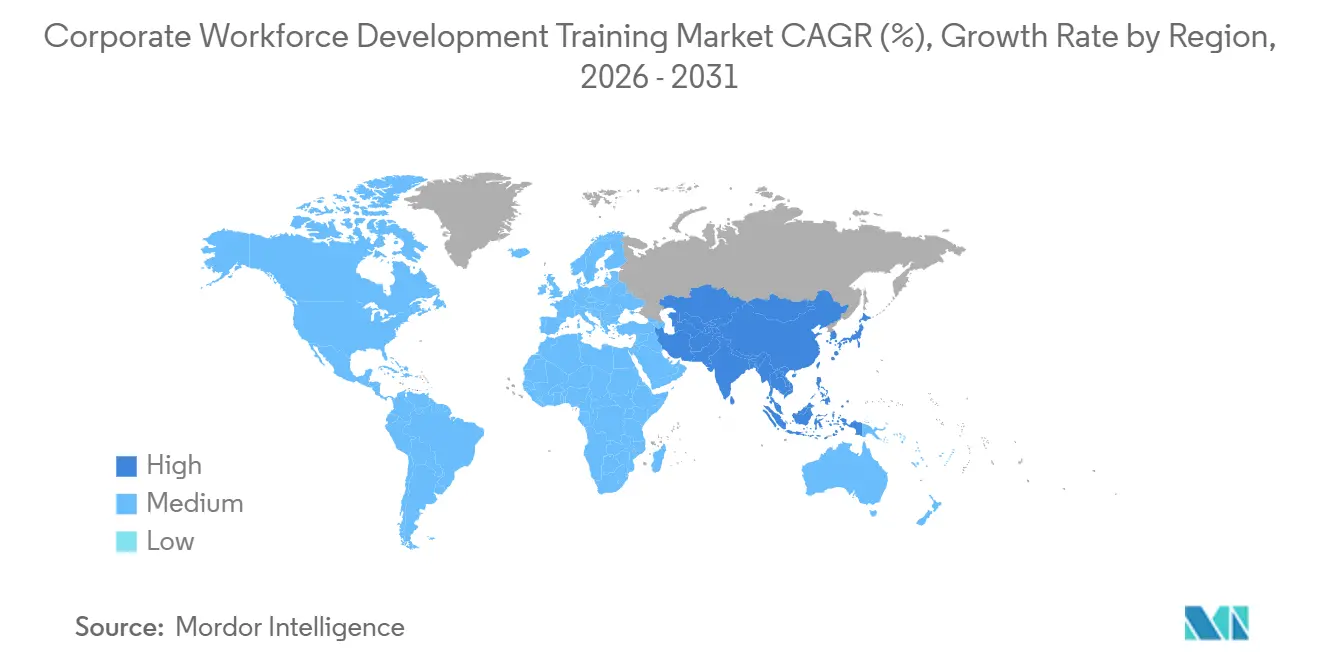
L'Amérique du Nord détenait 35,74 % de la part du marché de la formation au développement de la main-d'œuvre en 2025, maintenant son leadership mondial. L'économie de la formation aux États-Unis a atteint 102,8 milliards USD en 2025, en hausse de 4,9 % d'une année sur l'autre, tandis que les dépenses en produits et services externes ont augmenté de 29 % pour atteindre 16 milliards USD. L'ATD a également rapporté que les dépenses directes par employé américain s'élevaient en moyenne à 1 254 USD en 2024 et que les organisations allouaient 2,9 % de leurs revenus à l'apprentissage des employés, ce qui représentait la proportion la plus élevée enregistrée en cinq ans. Le Canada développe son écosystème de technologies d'apprentissage avec le soutien d'initiatives d'économie numérique, tandis que l'élan de délocalisation à proximité du Mexique stimule la demande de formation technique et en première ligne dans les secteurs de la fabrication et des chaînes d'approvisionnement. En Amérique du Sud, le Brésil reste la plus grande économie nationale de formation, et le Chili, le Pérou et l'Argentine connaissent une hausse progressive des investissements en formation en entreprise parallèlement aux investissements directs étrangers dans les services, l'extraction et l'industrie.
L'Europe reste l'une des parties les plus réglementées du marché de la formation au développement de la main-d'œuvre. L'article 4 de la loi européenne sur l'IA est entré en vigueur le 2 février 2025 et a créé des obligations vérifiables de littératie en matière d'IA pour les entreprises déployant des systèmes d'IA dans les juridictions de l'UE, avec une pression d'application appelée à s'intensifier à partir d'août 2026. L'Allemagne et le Royaume-Uni restent les plus grands marchés nationaux. Cependant, les moteurs diffèrent : l'Allemagne bénéficie d'un système de co-investissement dans la formation professionnelle duale, tandis que le Royaume-Uni oriente davantage d'activités vers la formation formelle dispensée par des prestataires. Il a été noté que les débuts d'apprentissage dans l'industrie manufacturière au Royaume-Uni ont chuté de 40 % depuis le lancement de l'Apprenticeship Levy en 2017, ce qui soutient une demande plus forte pour les prestataires de formation structurée. La France ajoute un facteur de croissance distinct grâce au système CPF, qui donne aux individus un pouvoir d'achat direct pour le développement personnel et soutient l'apprentissage externalisé.
L'Asie-Pacifique devrait croître à un CAGR de 8,84 % jusqu'en 2031, ce qui en fait le bloc régional à la croissance la plus rapide du marché de la formation au développement de la main-d'œuvre. L'Inde se distingue car seulement 2,3 % de la main-d'œuvre reçoit une formation formelle, selon le rapport SHRM India Skill Intelligence Report 2026 cité par Financial Express, et cet écart stimule à la fois les investissements des entreprises et ceux liés au gouvernement dans l'apprentissage structuré. Le même rapport a noté que 62 % de la population indienne est en âge de travailler, ce qui maintient l'opportunité d'échelle à long terme élevée pour les prestataires capables de répondre aux exigences d'accessibilité financière et de localisation. La Chine, le Japon, la Corée du Sud et l'Australie sont des marchés de technologies d'apprentissage plus matures, et Rockwell Automation a rapporté en 2026 que 41 % des fabricants de la région avaient participé à des programmes de reconversion de la main-d'œuvre au cours de l'année écoulée. Au Moyen-Orient et en Afrique, les Émirats arabes unis et l'Arabie saoudite restent les principaux centres d'investissement grâce aux programmes de nationalisation tels que l'Emiratisation et la Saudisation. Dans le même temps, l'Afrique du Sud et le Nigéria continuent de représenter les plus grandes opportunités d'Afrique subsaharienne où les structures de prélèvement réglementaire soutiennent les dépenses de formation des employeurs.
Paysage concurrentiel
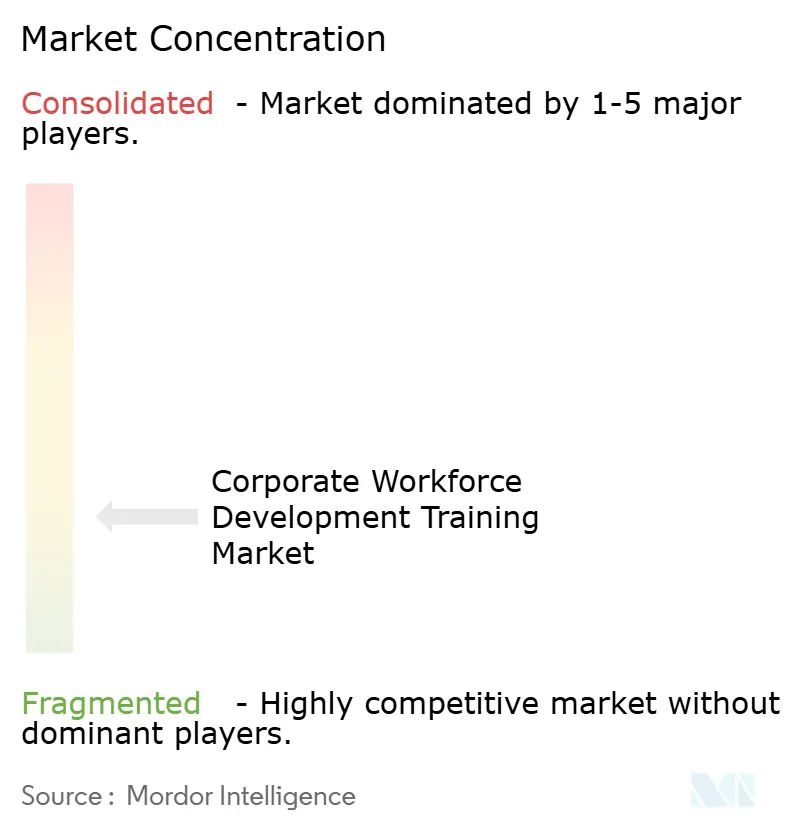
Le marché de la formation au développement de la main-d'œuvre est modérément fragmenté, et aucun prestataire unique ne contrôle la catégorie dans tous les types de formation, formats de prestation et zones géographiques. La concurrence s'organise de plus en plus autour de 3 grands modèles, à savoir les plateformes de compétences natives à l'IA, les éditeurs de suites de gestion du capital humain avec apprentissage intégré, et les prestataires de services d'apprentissage gérés avec capacité de coordination multi-fournisseurs. La combinaison entièrement en actions de Coursera avec Udemy, finalisée en mai 2026, a été le mouvement stratégique le plus significatif de la période récente car elle a créé une plateforme combinée avec un chiffre d'affaires annuel pro forma supérieur à 1,5 milliard USD, 95 000 créateurs, plus de 315 000 cours et un objectif de 115 millions USD de synergies de coûts annualisées dans les 24 mois suivant la clôture. Cette transaction montre que l'échelle, l'étendue du catalogue et la portée des certifications deviennent plus importants dans les décisions d'achat des entreprises. Elle signale également que les plateformes plus importantes souhaitent combiner la profondeur du marché avec une distribution d'entreprise plus forte et des parcours d'apprentissage vérifiés.
Une deuxième ligne de concurrence se forme autour des compétences, de l'intelligence et de l'intégration des flux de travail. L'acquisition par Docebo de 365Talents en janvier 2026 pour 54,6 millions USD a montré comment les éditeurs passent de la simple prestation de cours à la détection automatisée des compétences, à l'analyse des talents et aux affectations d'apprentissage guidées. SAP, Workday et Oracle remodèlent également le marché de la formation au développement de la main-d'œuvre en intégrant l'IA agentique dans des environnements logiciels d'entreprise plus larges plutôt que de traiter l'apprentissage comme une destination distincte. SAP a lancé son assistant de montée en compétences de la main-d'œuvre en mai 2026 pour dispenser un micro-apprentissage personnalisé directement dans les outils de collaboration, les environnements mobiles et de bureau, réduisant la dépendance aux connexions autonomes aux systèmes de gestion de l'apprentissage. Workday a étendu les agents d'IA pour les RH et la finance en septembre 2025, et Oracle a introduit les applications agentiques Fusion en mars 2026, qui ont toutes deux des implications pour l'affectation de la formation, la planification de la main-d'œuvre et l'exécution de la conformité. Ces mouvements sont importants car l'intégration des plateformes peut rendre l'apprentissage plus continu, plus lié aux données et plus difficile à déplacer pour les éditeurs spécialisés.
Un troisième espace concurrentiel reste ouvert autour de la capitalisation des connaissances, de la preuve des résultats et de la préparation réglementaire de la main-d'œuvre. La California Management Review a noté en 2026 que la capitalisation des connaissances tacites pourrait devenir le prochain avantage concurrentiel décisif, ce qui est pertinent pour les prestataires capables de transformer le savoir-faire des experts en apprentissage basé sur les rôles à grande échelle. Le marché continue également de récompenser les éditeurs capables de relier la formation à des résultats commerciaux mesurables, car le contrôle budgétaire reste élevé lorsque les programmes ne peuvent pas démontrer de valeur opérationnelle ou financière. La norme ISO 30414 et les attentes connexes en matière de divulgation influencent de plus en plus les achats, amenant les acheteurs à rechercher des systèmes capables de documenter, d'attester et de rendre compte des activités de développement de la main-d'œuvre de manière vérifiable. Cette exigence favorise les éditeurs plus grands et plus intégrés, mais n'élimine pas la place pour les spécialistes plus forts en profondeur de contenu, en localisation ou en conformité spécifique à un secteur. Le marché de la formation au développement de la main-d'œuvre reste donc ouvert, mais l'avantage concurrentiel se déplace vers les plateformes qui combinent contenu, intelligence des compétences, prestation dans les flux de travail et preuve d'impact.
Leaders du secteur de la formation au développement de la main-d'œuvre en entreprise
-
Udemy Business
-
Skillsoft Corporation
-
Coursera for Business
-
Docebo Inc.
-
NIIT Learning Systems Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Coursera a finalisé sa combinaison entièrement en actions avec Udemy, unissant un écosystème mondial de 95 000 créateurs de contenus et plus de 315 000 cours en une seule plateforme avec un chiffre d'affaires annuel pro forma dépassant 1,5 milliard USD. La transaction vise 115 millions USD de synergies de coûts annualisées dans les 24 mois suivant la clôture et positionne l'entité combinée pour concurrencer dans le développement des compétences en entreprise, la personnalisation native à l'IA et la vérification des certifications.
- Mai 2026 : Cornerstone OnDemand a lancé Cornerstone Workforce AI, une plateforme d'intelligence conçue pour consolider l'optimisation des compétences, les informations sur la préparation de la main-d'œuvre et les capacités d'IA agentique, en concurrence directe avec les solutions spécialisées d'intelligence des compétences et les modules d'apprentissage adjacents des suites de gestion du capital humain pour les contrats d'infrastructure de talents pluriannuels.
- Mai 2026 : Skillsoft a conclu un accord définitif de vente et d'achat pour céder son activité de formation en présentiel Global Knowledge à un affilié d'Enduring Ventures, reflétant la sortie stratégique de l'entreprise de la prestation de formation en présentiel et sa concentration sur sa plateforme de compétences numériques native à l'IA.
- Mai 2026 : SAP a dévoilé l'assistant de montée en compétences de la main-d'œuvre au sein de SAP SuccessFactors lors de SAP Sapphire à Orlando, une capacité agentique propulsée par Joule offrant un micro-apprentissage adaptatif directement dans les outils de collaboration, les environnements mobiles et de bureau, avec génération de contenu par IA et renforcement intégré au point de travail.
Périmètre du rapport mondial sur le marché de la formation au développement de la main-d'œuvre en entreprise
| Formation aux compétences techniques et numériques |
| Formation au leadership et au management |
| Formation à la conformité et à la gestion des risques |
| Formation à la vente et au service client |
| Formation aux compétences professionnelles et fonctionnelles |
| Formation interpersonnelle, culturelle et au bien-être |
| Formation en ligne |
| Formation en présentiel |
| Formation mixte |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Industrie manufacturière |
| Commerce de détail et commerce électronique |
| Services professionnels |
| Énergie et services publics |
| Secteur public et entreprises liées au gouvernement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de formation | Formation aux compétences techniques et numériques | |
| Formation au leadership et au management | ||
| Formation à la conformité et à la gestion des risques | ||
| Formation à la vente et au service client | ||
| Formation aux compétences professionnelles et fonctionnelles | ||
| Formation interpersonnelle, culturelle et au bien-être | ||
| Par format d'apprentissage | Formation en ligne | |
| Formation en présentiel | ||
| Formation mixte | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Industrie manufacturière | ||
| Commerce de détail et commerce électronique | ||
| Services professionnels | ||
| Énergie et services publics | ||
| Secteur public et entreprises liées au gouvernement | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la formation au développement de la main-d'œuvre d'ici 2031 ?
Le marché de la formation au développement de la main-d'œuvre en entreprise devrait atteindre 402,1 milliards USD d'ici 2031, en hausse par rapport à 285,7 milliards USD en 2026, avec un CAGR de 7,1 %.
Quelle région mène en termes de chiffre d'affaires dans la formation au développement de la main-d'œuvre ?
L'Amérique du Nord a mené le chiffre d'affaires mondial avec une part de 35,74 % en 2025, soutenue par une infrastructure d'apprentissage en entreprise mature et de fortes dépenses de formation externe.
Quelle région connaît la croissance la plus rapide dans la formation au développement de la main-d'œuvre ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 8,84 % jusqu'en 2031, soutenue par la numérisation des entreprises et d'importants besoins de formation formelle non satisfaits.
Quel type de formation mène les dépenses actuelles ?
La formation aux compétences techniques et numériques a mené avec une part de 28,33 % en 2025, portée par l'adoption de l'IA, la migration vers le cloud, la cybersécurité et la montée en compétences liée aux données.
Pourquoi les PME deviennent-elles plus importantes dans ce domaine ?
Les PME devraient croître à un CAGR de 7,92 % jusqu'en 2031 car les pénuries de compétences poussent les petites entreprises à recycler le personnel existant malgré des budgets plus serrés.
Quel est le principal défi freinant l'investissement dans la formation ?
L'une des principales contraintes est la faiblesse de la mesure du retour sur investissement, car seule une faible proportion d'organisations peut clairement démontrer l'impact commercial, rendant les budgets plus vulnérables lors des révisions.