
Taille et part du marché européen des équipements d'inspection
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.72 Milliards de dollars |
| Taille du Marché (2027) | 6.10 Milliards de dollars |
| Taille du Marché (2032) | 8.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.97 % |
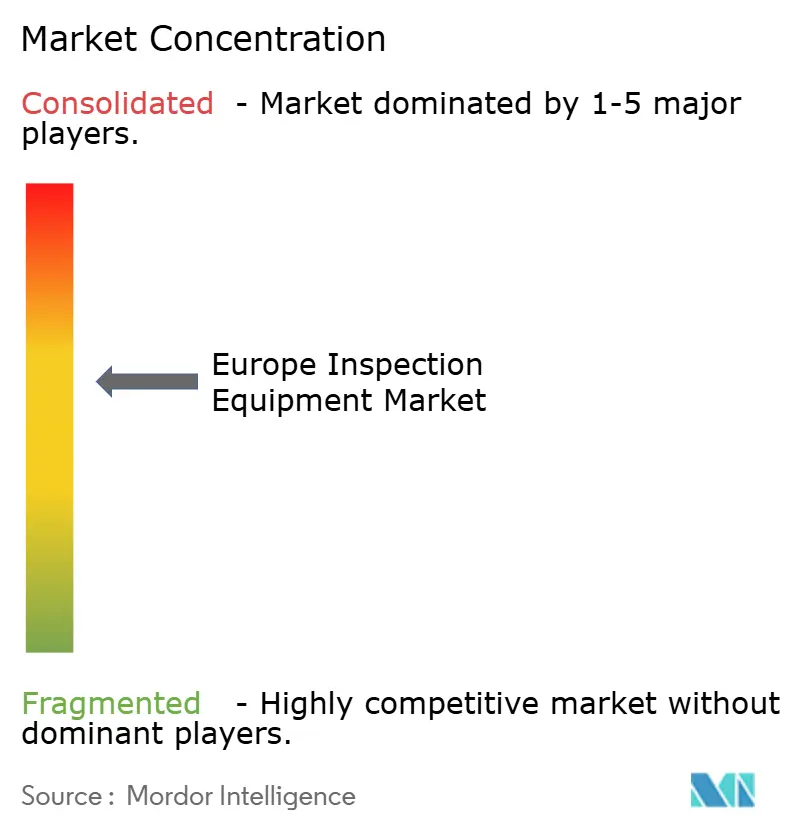
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des équipements d'inspection par Mordor Intelligence
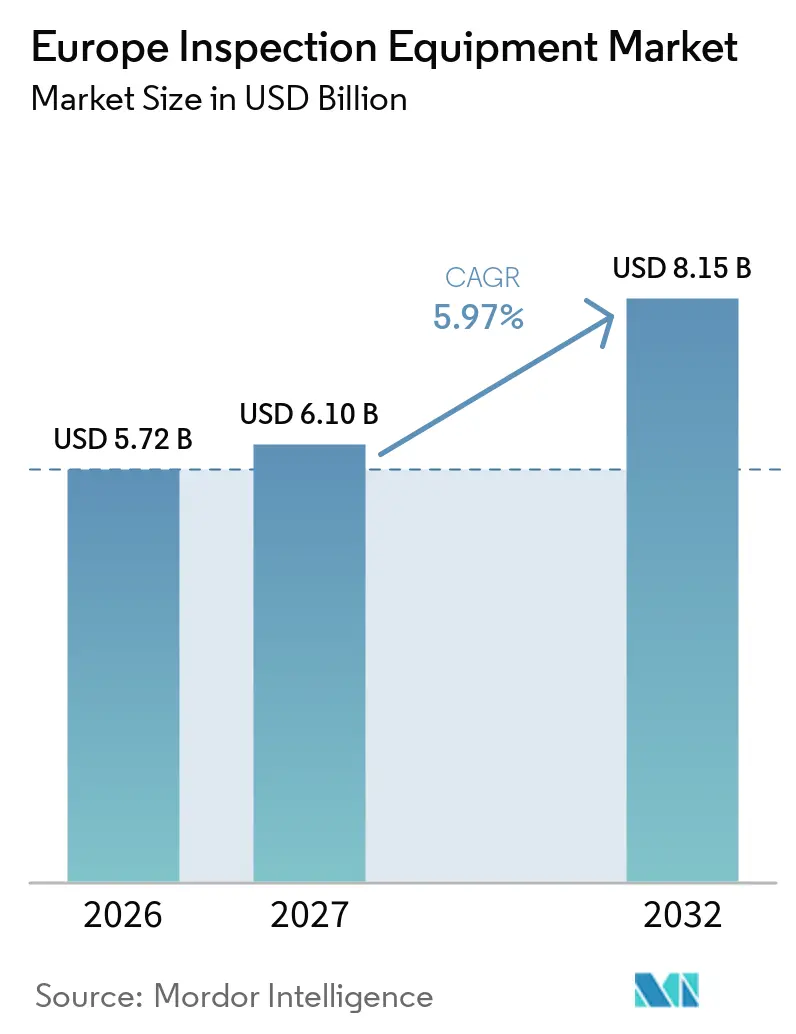
La taille du marché européen des équipements d'inspection devrait s'étendre de 5,72 milliards USD en 2026 et 6,10 milliards USD en 2027 à 8,15 milliards USD d'ici 2032, enregistrant un CAGR de 5,97 % entre 2027 et 2032.
La demande est soutenue par des pénuries persistantes de travailleurs manufacturiers qualifiés, des règles de traçabilité plus strictes et des investissements de capacité dans les semi-conducteurs, les batteries, l'aérospatiale et les énergies renouvelables. Les fabricants passent des contrôles par échantillonnage à une inspection continue sur l'ensemble des lignes de production, ce qui augmente la demande d'équipements tout en remplaçant les systèmes plus anciens. Les nouvelles règles de conformité rendent les enregistrements d'inspection vérifiables plus importants pour les producteurs de biens réglementés, notamment lorsque les produits doivent porter des informations lisibles par machine. Les grands fournisseurs répondent par des acquisitions, des systèmes assistés par l'IA et des modèles de livraison axés sur les logiciels, tandis que les fabricants plus petits font face à des obstacles de financement et d'intégration plus élevés. Le marché européen des équipements d'inspection offre donc ses meilleures opportunités là où l'automatisation, la préparation aux audits et les nouvelles capacités industrielles se recoupent.
Points clés du rapport
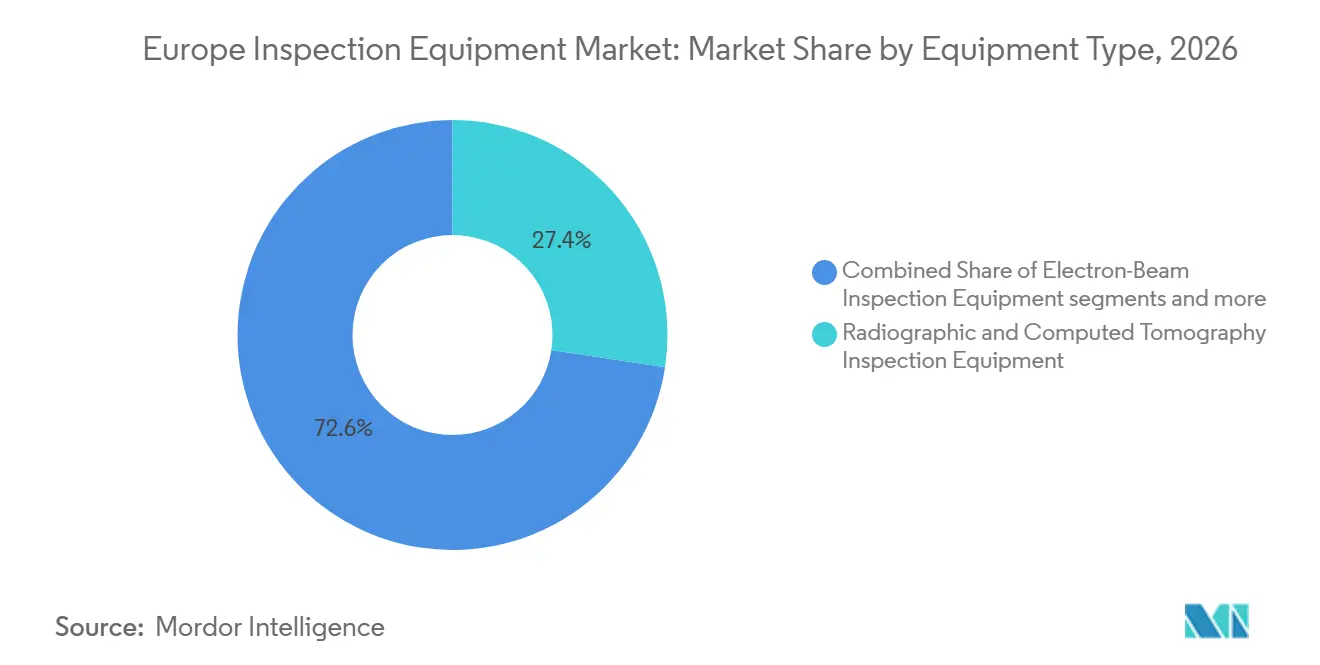
- Par type d'équipement, les équipements d'inspection radiographique et par tomographie calculée détenaient 27,4 % de la part du marché européen des équipements d'inspection en 2026, tandis que les équipements d'inspection par faisceau d'électrons devraient se développer à un CAGR de 8,4 % jusqu'en 2032.
- Par application d'inspection principale, l'inspection des produits manufacturés et des processus de production représentait 53,3 % de la taille du marché européen des équipements d'inspection en 2026, tandis que l'inspection des marchandises, du fret et du commerce devrait enregistrer le CAGR le plus élevé de 6,3 % jusqu'en 2032.
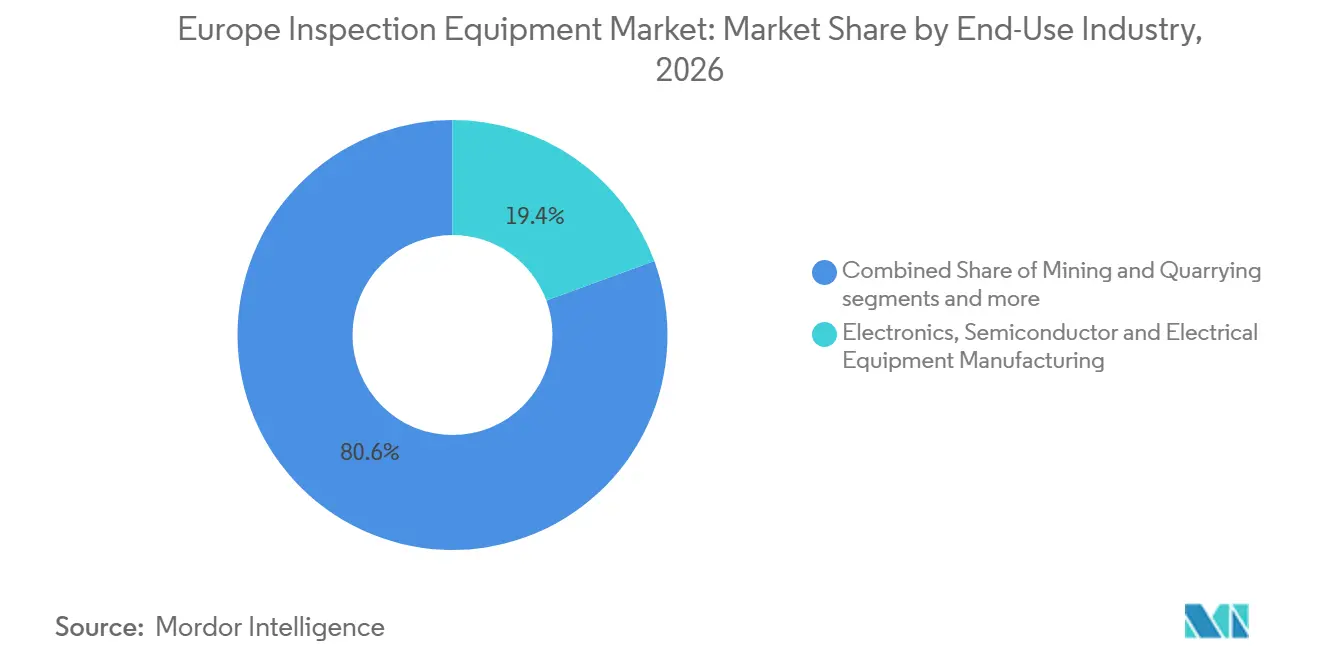
- Par secteur d'utilisation finale, la fabrication d'électronique, de semi-conducteurs et d'équipements électriques détenait une part de revenus de 19,4 % en 2026 et progresse à un CAGR de 6,9 % jusqu'en 2032.
- Par géographie, l'Allemagne représentait 24 % de la part du marché européen des équipements d'inspection en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation de l'inspection qualité face aux pénuries de main-d'œuvre qualifiée dans le secteur manufacturier européen | +2.1% | Paneuropéen, aigu en Allemagne, France, Italie, Pologne | Court terme (≤ 2 ans) |
| Exigences zéro défaut et de traçabilité dans la production réglementée | +1.6% | À l'échelle de l'UE, plus fort en Allemagne, aux Pays-Bas et dans les pays nordiques | Moyen terme (2-4 ans) |
| Expansion de la fabrication de semi-conducteurs, de batteries, de l'aérospatiale et des énergies renouvelables | +1.3% | Allemagne, France, Espagne, Pologne, Pays-Bas | Long terme (≥ 4 ans) |
| Passage à une inspection en ligne, multimodale et assistée par l'IA | +0.9% | Allemagne, France, Pays-Bas, Royaume-Uni | Moyen terme (2-4 ans) |
| Intensité d'inspection liée au vieillissement des infrastructures et à la prolongation de la durée de vie des actifs | +0.6% | Allemagne, Royaume-Uni, France, Italie, Pays-Bas | Court terme (≤ 2 ans) |
| Inspection des cordons de soudure par IA embarquée pour les lignes de production à haute variété | +0.4% | Allemagne, nord de l'Italie, République tchèque | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Automatisation de l'inspection qualité face aux pénuries de main-d'œuvre qualifiée dans le secteur manufacturier européen
Le marché européen des équipements d'inspection bénéficie de la difficulté à maintenir une inspection manuelle à l'échelle prévue pour la fabrication européenne. La fabrication avancée emploie plus de 30 millions de travailleurs dans l'Union européenne, tandis que 70 % des employeurs signalent des difficultés à trouver des talents techniques qualifiés.[1] Une main-d'œuvre dont 25,3 % des travailleurs sont âgés de 55 ans ou plus fait également face à une perte estimée de 3,8 millions de travailleurs d'ici 2033. Les métiers numériques offrent une meilleure rémunération dans de nombreux cas, de sorte que la formation seule ne résout pas la pénurie de personnel d'inspection qualifié. Les systèmes optiques automatisés et de métrologie réduisent la dépendance aux opérateurs spécialisés, tandis que Hexagon positionne son CMM optique VISIUS comme nécessitant une formation limitée en France, en Italie et au Royaume-Uni. Ce besoin opérationnel soutient l'investissement continu dans les usines qui doivent maintenir leur production avec des équipes techniques plus réduites.
Exigences zéro défaut et de traçabilité dans la production réglementée
Le marché européen des équipements d'inspection est également façonné par des règles qui font de la traçabilité une exigence légale plutôt qu'une simple pratique qualité. Le Passeport numérique de produit prévu par le Règlement (UE) 2024/1781 exige des informations lisibles par machine pour les batteries, l'électronique et les textiles à partir de 2027, avec une couverture plus large des marchandises entrant sur le marché de l'UE d'ici 2030.[2] La CWA 18230 définit cinq niveaux de maturité pour la fabrication zéro défaut et identifie la gestion autonome de la qualité, l'inspection en ligne et la traçabilité de bout en bout comme éléments essentiels de ses niveaux supérieurs. La Directive sur la responsabilité du fait des produits, en vigueur à partir de décembre 2026, étend la responsabilité aux produits intégrant des logiciels et aux systèmes d'IA.[3] Les fabricants ont besoin d'enregistrements fiables montrant comment les produits ont été inspectés et comment les défauts ont été traités, rendant les données d'inspection importantes pour la conformité, les rappels et la garantie client. Ce changement élargit la base installée pour les équipements capables de capturer, conserver et relier les résultats d'inspection aux enregistrements de production.
Expansion de la fabrication de semi-conducteurs, de batteries, de l'aérospatiale et des énergies renouvelables
Les investissements dans la fabrication stratégique constituent une base de demande durable pour le marché européen des équipements d'inspection. La loi européenne sur les puces a catalysé 69 milliards EUR (81,2 milliards USD) d'investissements publics et privés d'ici octobre 2025. ASML a commencé la construction d'un deuxième campus Brainport en septembre 2026, tandis que la ligne pilote NanoIC à Louvain a ouvert avec 2,5 milliards EUR (2,9 milliards USD) d'investissement. La fabrication de batteries se développe en parallèle, notamment l'installation de 16 GWh de Verkor à Dunkerque et l'usine CATL-Stellantis de 4,1 milliards EUR (4,8 milliards USD) à Saragosse. Ces installations nécessitent des contrôles continus des pièces, des cellules, des assemblages et des processus de production, tandis que les composites aérospatiaux, les composants de turbines et les actifs d'énergie renouvelable ajoutent une demande pour les systèmes ultrasoniques, à ultrasons en réseau phasé et CT. Les projets créent une demande liée aux nouvelles capacités de production plutôt qu'au remplacement routinier des équipements.
Passage à une inspection en ligne, multimodale et assistée par l'IA
Audi a déployé un système de points de soudure par IA embarquée à Neckarsulm lors du cycle de production 2025, inspectant 1,5 million de points de soudure par poste contre 5 000 contrôles ultrasoniques manuels auparavant. Le système a été estimé à même d'éviter 2,1 millions USD de coûts de retouche trimestriels, et le groupe Volkswagen étend l'approche à Audi Bruxelles, VW Emden et Audi Ingolstadt. Cognex a lancé l'In-Sight 3900 en mai 2026 avec une résolution de 25 mégapixels et un traitement 4 fois plus rapide que la génération précédente. SICK a lancé sa plateforme Nova en août 2026, combinant l'apprentissage profond avec des données de hauteur 3D pour une détection de défauts configurable. Ces systèmes améliorent la couverture d'inspection et raccourcissent la boucle de rétroaction entre la détection des défauts et l'action corrective. Le marché européen des équipements d'inspection bénéficie d'applications où les économies au niveau des composants peuvent justifier un déploiement plus large dans les réseaux de fournisseurs.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et complexité d'intégration | -1.4% | Paneuropéen, plus aigu pour les PME en Italie, Espagne, Europe de l'Est | Moyen terme (2-4 ans) |
| Pénurie de spécialistes certifiés en CND, métrologie et vision | -0.8% | Paneuropéen, aigu en France, Pays-Bas, République tchèque, Roumanie | Court terme (≤ 2 ans) |
| Normes fragmentées, validation et acceptation transfrontalière | -0.5% | À l'échelle de l'UE, aggravé par la divergence post-Brexit du Royaume-Uni | Moyen terme (2-4 ans) |
| Données de défauts insuffisantes pour l'inspection par IA à haute variété et faible volume | -0.3% | Allemagne, nord de l'Italie, Europe centrale et orientale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et complexité d'intégration
Le coût en capital et les travaux d'intégration restent une contrainte matérielle pour le marché européen des équipements d'inspection, en particulier parmi les fabricants de plus petite taille. Les projets d'inspection nécessitent des dépenses en matériel, étalonnage, ingénierie des systèmes, validation des logiciels et liens avec les systèmes d'exécution de la fabrication et de planification des ressources d'entreprise. Les PME représentent 99 % des entreprises de l'UE et génèrent 53 % de la valeur ajoutée industrielle, ce qui rend leur rythme d'adoption important pour les perspectives régionales. Les systèmes CT industriels et à faisceau d'électrons peuvent coûter entre 250 000 EUR (294 078 USD) et 2 millions EUR (2,4 millions USD) avant intégration. La loi sur l'industrie zéro émission nette a établi des corridors d'aides d'État de 20 milliards EUR (23,5 milliards USD) pour la fabrication zéro émission nette, ce qui reflète l'ampleur des investissements nécessaires pour les projets industriels stratégiques. Cela peut creuser l'écart technologique en Espagne, en Italie, en Pologne et en Roumanie, où les fournisseurs plus petits ont moins de capacité à absorber les coûts en capital.
Pénurie de spécialistes certifiés en CND, métrologie et vision
La pénurie de spécialistes certifiés limite le rythme auquel des systèmes avancés peuvent être installés et utilisés sur le marché européen des équipements d'inspection. L'Autorité européenne du travail a identifié les spécialistes en contrôle non destructif comme une profession en pénurie dans 4 des 8 pays européens ayant évalué ce rôle et prévoit 705 000 nouvelles ouvertures de postes d'ici 2035 au niveau européen. La France, les Pays-Bas, la République tchèque et la Roumanie figurent parmi les pays confrontés à cette pénurie. La norme ISO 9712 exige au moins 5 ans d'expérience pour la certification de niveau III, ce qui ralentit l'expansion de la main-d'œuvre qualifiée. Les acheteurs peuvent acquérir des équipements mais peuvent ne pas être en mesure de les mettre en service, de les exploiter ou de les valider selon le standard requis. Le Parlement européen a soulevé la question de la reconnaissance transfrontalière des qualifications d'inspection technique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
la tomographie calculée détient la plus grande part tandis que les systèmes à faisceau d'électrons connaissent la croissance la plus rapideLes équipements d'inspection radiographique et par tomographie calculée détenaient 27,4 % de la part du marché européen des équipements d'inspection en 2026. Leur position reflète leur utilisation dans la vérification non destructive de pièces moulées complexes, d'assemblages soudés et de composants fabriqués par fabrication additive. Les constructeurs automobiles, aérospatiaux et les producteurs d'énergie utilisent les systèmes CT pour évaluer les structures internes inaccessibles à l'inspection de surface. Les fabricants de batteries utilisent également la CT industrielle pour évaluer les vides internes, l'alignement des électrodes et le remplissage en électrolyte. Les équipements d'inspection optique et visuelle se classent en deuxième position par part car ils sont déployés en grands volumes dans la production de cartes de circuits imprimés, de conditionnement de semi-conducteurs et d'électronique grand public.
Les équipements d'inspection dimensionnelle et géométrique, y compris les machines à mesurer tridimensionnelles et les systèmes de numérisation laser, bénéficient d'une demande stable dans l'aérospatiale et l'ingénierie de précision. Les équipements d'inspection par faisceau d'électrons devraient enregistrer un CAGR de 8,4 % de 2027 à 2032, ce qui en fait le type d'équipement à la croissance la plus rapide au sein du marché européen des équipements d'inspection. Cette expansion est liée aux montées en puissance de fabrication sub-7 nm dans les fonderies européennes soutenues par la loi sur les puces. KLA prévoit une croissance des diagnostics et du contrôle des procédés de plus de 50 % en 2026, avec des revenus d'emballage avancé approchant 1 milliard USD. Les systèmes ultrasoniques à réseau phasé soutiennent l'inspection nucléaire, pétrolière et gazière et des pipelines, tandis que d'autres systèmes spécialisés servent la conformité dans l'alimentation, la pharmacie et la chimie.

Par application d'inspection principale :
l'inspection des processus de production est en tête tandis que l'inspection commerciale s'accélèreL'inspection des produits manufacturés et des processus de production représentait 53,3 % de la taille du marché européen des équipements d'inspection en 2026. Ce segment est en tête car il couvre les exigences de qualité en ligne dans les secteurs automobile, électronique et de la fabrication industrielle. Il va de l'inspection optique automatisée sur les lignes de montage en surface à la vérification complète des assemblages dans les ateliers de carrosserie automobile. Sa large application rend la demande moins dépendante d'un seul secteur client. L'inspection des infrastructures civiles et des actifs fixes constitue un groupe secondaire important soutenu par des programmes qui prolongent la durée de vie opérationnelle des ponts, des usines et d'autres actifs à longue durée de vie.
L'inspection des marchandises, du fret et du commerce devrait croître à un CAGR de 6,3 % jusqu'en 2032. Le segment bénéficie de la mise en œuvre du Passeport numérique de produit et de contrôles de sécurité des produits plus stricts en vertu du Règlement (UE) 2024/1781. Le contrôle du fret par rayons X, la détection électromagnétique et les systèmes d'inspection liés aux RFID sont les technologies centrales dans ce domaine. L'inspection des bâtiments et des propriétés se développe parallèlement aux exigences d'audit de performance énergétique, tandis que l'inspection des véhicules bénéficie des exigences européennes de contrôle technique. L'activité d'inspection par actif augmente même là où le nombre d'actifs évolue peu.
Par secteur d'utilisation finale :
la fabrication d'électronique et de semi-conducteurs est en tête en termes d'échelle et de croissanceLa fabrication d'électronique, de semi-conducteurs et d'équipements électriques détenait 19,4 % des revenus de 2026 et devrait croître à un CAGR de 6,9 % jusqu'en 2032. Cette combinaison en fait le secteur d'utilisation finale le plus grand et à la croissance la plus rapide du marché européen des équipements d'inspection. Ce résultat reflète les nouvelles capacités de semi-conducteurs et un besoin croissant de contrôle des procédés à des nœuds technologiques plus petits. Le projet AUDIRA développe une métrologie sous-surface entièrement automatisée pour les usines de semi-conducteurs au niveau de maturité technologique 8. Le projet traite des types de défauts que les outils optiques actuels ne peuvent pas détecter.
La fabrication automobile et de composants automobiles est le deuxième secteur d'utilisation finale le plus important, avec l'inspection des modules et des packs de batteries s'ajoutant à l'inspection existante des groupes motopropulseurs. L'aérospatiale et la défense nécessitent des systèmes ultrasoniques à réseau phasé, de radiographie numérique et CT. Le pétrole et le gaz, la production d'énergie, les énergies renouvelables et les services publics augmentent l'intensité d'inspection grâce à la prolongation de la durée de vie des actifs. La santé, la pharmacie et les sciences de la vie utilisent des équipements de vision automatisée et de contrôle du poids pour la sérialisation et le contrôle des produits. La construction, les mines, l'agriculture, la logistique et les agences gouvernementales de contrôle aux frontières offrent un ensemble diversifié d'opportunités supplémentaires.
Analyse géographique
Marché des équipements d'inspection en Allemagne
L'Allemagne représentait 24 % de la part du marché européen des équipements d'inspection en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032. GlobalFoundries a annoncé une expansion de 1,1 milliard EUR (1,3 milliard USD) de son installation de Dresde en octobre 2025, visant une production de plus d'un million de plaquettes par an d'ici 2028. Le Fraunhofer IZFP a présenté les résultats du projet ImaB-Edge de 5,6 millions EUR (6,6 millions USD) en octobre 2025, qui a appliqué une surveillance multimodale intelligente par IA embarquée aux ponts. La norme d'inspection des ponts DIN 1076 de l'Allemagne et le consortium IDA-KI de 3,8 millions EUR (4,5 millions USD) soutiennent les dépenses d'inspection récurrentes.
Marché des équipements d'inspection en Europe occidentale
Le Royaume-Uni, la France, les Pays-Bas et l'Italie constituent le prochain groupe de demande du marché européen des équipements d'inspection. Plus de la moitié des ponts routiers d'Angleterre devraient avoir plus de 50 ans d'ici 2030, soutenant la demande de plateformes de contrôle non destructif. KLA a ouvert une installation de recherche et de fabrication de 138 millions USD à Newport, au Pays de Galles, en mai 2025. La France bénéficie de la gigafactory de 16 GWh de Verkor à Dunkerque et de l'activité de fabrication de semi-conducteurs. Les Pays-Bas sont ancrés par l'écosystème d'Eindhoven, où le deuxième campus Brainport renforce la demande de la chaîne d'approvisionnement en inspection de semi-conducteurs.
Marché des équipements d'inspection en Europe du Sud et de l'Est
L'Espagne, la Pologne, la Turquie et les régions du sud et de l'est de l'Italie forment un niveau secondaire en croissance. L'usine LFP CATL-Stellantis de 4,1 milliards EUR (4,8 milliards USD) en Espagne à Saragosse a commencé sa construction en novembre 2025, tandis que PowerCo fait avancer une installation à Valence. Le complexe LG Energy Solution de Pologne à Wrocław soutient la demande ultrasonique et CT dans l'assemblage de batteries et automobiles. La Turquie ajoute une demande de métrologie dimensionnelle et d'inspection de surface dans la fabrication automobile et l'exportation de métaux. Les activités italiennes d'usinage de précision à haute variété et de transformation alimentaire soutiennent la demande de vision industrielle, de contrôle du poids et de systèmes à rayons X.
Paysage concurrentiel
Le marché européen des équipements d'inspection présente un niveau moyen de concentration du marché. Hexagon AB, Carl Zeiss AG, Cognex Corporation et KEYENCE CORPORATION sont en concurrence dans les domaines de la métrologie de précision, de la vision industrielle et de l'inspection optique. Renishaw plc, Basler AG, Viscom SE, SESOTEC GmbH, Comet Yxlon GmbH et ISRA VISION GmbH occupent des positions spécialisées dans la jauge, l'imagerie, les rayons X, la CT et l'inspection de surface, tandis que les systèmes ultrasoniques, à faisceau d'électrons et de radiographie restent plus fragmentés. Les fournisseurs se font concurrence sur la précision, le temps de cycle, la connectivité des données, le support applicatif et la capacité à intégrer les méthodes d'inspection.
Hexagon a signé un accord définitif en avril 2026 pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD en espèces. Sous réserve d'approbation réglementaire, la transaction combinerait des capacités de vision industrielle, de numérisation laser, CT, ultrasonique et radiographique en une seule offre. Wabtec a finalisé l'acquisition de la division Technologies d'inspection d'Evident en juillet 2025, ajoutant le contrôle non destructif, l'inspection visuelle à distance et les instruments analytiques à son activité Digital Intelligence. Carl Zeiss a acquis Pi Imaging Technology en décembre 2025, intégrant des capacités de capteurs à avalanche de photodiodes monophotoniques dans son portefeuille d'imagerie et d'inspection industrielle. Ces mouvements élargissent la couverture technique et rendent l'interopérabilité des produits plus importante pour les clients.
Des opportunités subsistent dans l'inspection validée par l'IA pour les PME à haute variété et faible volume qui ne peuvent pas financer des ensembles de données d'entraînement sur mesure. Les modèles d'inspection en tant que service peuvent aider les clients à répartir les coûts en capital sur les périodes d'exploitation. Cognex développe une livraison axée sur les logiciels via OneVision, tandis que la plateforme Nova de SICK prend en charge une inspection configurable selon les applications. Le déploiement de l'EUV haute ouverture numérique d'ASML sur la ligne pilote NanoIC d'IMEC augmente l'intensité requise du contrôle des procédés pour les fournisseurs de semi-conducteurs. Les besoins de certification ISO 9712 et le futur Passeport numérique de produit soutiennent la préférence d'achat pour les systèmes qui génèrent des données standardisées et prêtes pour l'audit.
Leaders du secteur européen des équipements d'inspection
-
Hexagon AB
-
Carl Zeiss AG
-
Cognex Corporation
-
KEYENCE CORPORATION
-
Baker Hughes Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des équipements d'inspection Entreprises couvertes dans ce rapport
- Hexagon AB
- Carl Zeiss AG
- Cognex Corporation
- KEYENCE CORPORATION
- Baker Hughes Company
- Waygate Technologies GmbH
- Nikon Corporation
- Evident Corporation
- Renishaw plc
- Mettler-Toledo International Inc.
- Basler AG
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- FARO Technologies, Inc.
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Antares Vision S.p.A.
- Syntegon Technology GmbH
- Viscom SE
- MINEBEA INTEC GmbH
- SESOTEC GmbH
- SGS SA
- Intertek Group plc
Développements industriels récents dans Marché européen des équipements d'inspection
- Septembre 2026 : ASML a posé la première pierre d'un deuxième grand campus industriel (BIC North) dans la région Brainport, aux Pays-Bas, visant à accueillir jusqu'à 20 000 travailleurs, la première phase devant être achevée d'ici 2029.
- Septembre 2026 : Hexagon a lancé l'OPTIV S 4.4.3 CMM optique de nouvelle génération à l'IMTS avec des technologies de mesure assistées par l'IA, avec des capacités supplémentaires alimentées par l'IA et des tailles élargies prévues jusqu'en 2027.
- Août 2026 : SICK AG a lancé sa plateforme d'inspection industrielle 3D alimentée par l'IA via le logiciel de base Nova, combinant l'apprentissage profond avec l'analyse de données de hauteur 3D pour la détection de défauts dans les secteurs automobile, batteries, logistique et électronique.
- Août 2026 : FARO CREAFORM a lancé le MetraSCAN BLACK2, doté de 46 lignes laser bleues, de 2,8 millions de mesures par seconde et d'une acquisition de données 56 % plus rapide que son prédécesseur.
Périmètre du rapport sur le marché européen des équipements d'inspection
Le rapport sur le marché européen des équipements d'inspection est segmenté par type d'équipement (équipements d'inspection optique et visuelle, et autres), par application d'inspection principale (inspection des bâtiments et des propriétés, inspection des infrastructures civiles, et autres), par secteur d'utilisation finale (pétrole et gaz, y compris le raffinage et la pétrochimie, et autres), et par géographie (Allemagne, France, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements d'inspection optique et visuelle | Systèmes de vision industrielle et d'inspection optique automatisée |
| Endoscopes et systèmes d'inspection visuelle à distance | |
| Autres équipements d'inspection optique et de surface | |
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelles |
| Systèmes de numérisation laser et de mesure 3D | |
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | |
| Équipements d'inspection ultrasonique et acoustique | Systèmes d'inspection ultrasonique conventionnels |
| Systèmes d'inspection ultrasonique à réseau phasé et avancés | |
| Systèmes d'émission acoustique et d'imagerie acoustique | |
| Équipements d'inspection radiographique et par tomographie calculée | Systèmes de radiographie conventionnelle et numérique |
| Systèmes de tomographie calculée industrielle | |
| Systèmes d'inspection par rayons X des marchandises et des expéditions | |
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault |
| Systèmes d'inspection par particules magnétiques et par fuite de flux magnétique | |
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | |
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables |
| Systèmes d'inspection thermique fixes et intégrés | |
| Équipements d'inspection par faisceau d'électrons | Systèmes d'inspection et de contrôle des défauts par faisceau d'électrons |
| Autres systèmes d'inspection par particules chargées | |
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression |
| Systèmes automatisés de contrôle du poids et autres systèmes d'inspection de conformité physique | |
| Autres instruments et systèmes d'inspection dédiés |
| Inspection des bâtiments et des propriétés |
| Inspection des infrastructures civiles |
| Inspection des installations industrielles et des actifs fixes |
| Inspection des produits manufacturés et des processus de production |
| Inspection des véhicules de transport et des actifs mobiles |
| Inspection des marchandises, du fret et du commerce |
| Autre inspection de sites opérationnels et de processus |
| Pétrole et gaz, y compris le raffinage et la pétrochimie |
| Production d'énergie, énergies renouvelables et services publics |
| Fabrication automobile et de composants automobiles |
| Fabrication aérospatiale et de défense |
| Fabrication d'électronique, de semi-conducteurs et d'équipements électriques |
| Autres fabrications et transformations industrielles |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Extraction minière et de carrières |
| Agriculture, alimentation et boissons |
| Santé, pharmacie et sciences de la vie |
| Commerce de gros, de détail et de marchandises |
| Agences gouvernementales, réglementaires et d'inspection aux frontières |
| Autres utilisateurs finaux |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Turquie |
| Reste de l'Europe |
| Par type d'équipement | Équipements d'inspection optique et visuelle | Systèmes de vision industrielle et d'inspection optique automatisée |
| Endoscopes et systèmes d'inspection visuelle à distance | ||
| Autres équipements d'inspection optique et de surface | ||
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelles | |
| Systèmes de numérisation laser et de mesure 3D | ||
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | ||
| Équipements d'inspection ultrasonique et acoustique | Systèmes d'inspection ultrasonique conventionnels | |
| Systèmes d'inspection ultrasonique à réseau phasé et avancés | ||
| Systèmes d'émission acoustique et d'imagerie acoustique | ||
| Équipements d'inspection radiographique et par tomographie calculée | Systèmes de radiographie conventionnelle et numérique | |
| Systèmes de tomographie calculée industrielle | ||
| Systèmes d'inspection par rayons X des marchandises et des expéditions | ||
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault | |
| Systèmes d'inspection par particules magnétiques et par fuite de flux magnétique | ||
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | ||
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables | |
| Systèmes d'inspection thermique fixes et intégrés | ||
| Équipements d'inspection par faisceau d'électrons | Systèmes d'inspection et de contrôle des défauts par faisceau d'électrons | |
| Autres systèmes d'inspection par particules chargées | ||
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression | |
| Systèmes automatisés de contrôle du poids et autres systèmes d'inspection de conformité physique | ||
| Autres instruments et systèmes d'inspection dédiés | ||
| Par application d'inspection principale | Inspection des bâtiments et des propriétés | |
| Inspection des infrastructures civiles | ||
| Inspection des installations industrielles et des actifs fixes | ||
| Inspection des produits manufacturés et des processus de production | ||
| Inspection des véhicules de transport et des actifs mobiles | ||
| Inspection des marchandises, du fret et du commerce | ||
| Autre inspection de sites opérationnels et de processus | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris le raffinage et la pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics | ||
| Fabrication automobile et de composants automobiles | ||
| Fabrication aérospatiale et de défense | ||
| Fabrication d'électronique, de semi-conducteurs et d'équipements électriques | ||
| Autres fabrications et transformations industrielles | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Extraction minière et de carrières | ||
| Agriculture, alimentation et boissons | ||
| Santé, pharmacie et sciences de la vie | ||
| Commerce de gros, de détail et de marchandises | ||
| Agences gouvernementales, réglementaires et d'inspection aux frontières | ||
| Autres utilisateurs finaux | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Turquie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché européen des équipements d'inspection d'ici 2032 ?
Le marché européen des équipements d'inspection devrait atteindre 8,15 milliards USD d'ici 2032, contre 6,06 milliards USD en 2027, à un CAGR de 5,97 %.
Quelle technologie d'inspection détient la plus grande part en Europe ?
Les équipements d'inspection radiographique et par tomographie calculée sont en tête avec une part de 27,4 % en 2026 car ils soutiennent l'examen non destructif de composants complexes.
Quel type d'équipement devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les équipements d'inspection par faisceau d'électrons devraient croître à un CAGR de 8,4 % à mesure que les fonderies européennes développent la production avancée de semi-conducteurs.
Pourquoi les fabricants investissent-ils dans des systèmes d'inspection en ligne ?
Les systèmes en ligne augmentent la couverture, fournissent des enregistrements traçables et réduisent la dépendance aux spécialistes d'inspection rares.
Quelle application représente la plus grande demande d'équipements d'inspection ?
L'inspection des produits manufacturés et des processus de production représente 53,3 % des revenus de 2026 car elle couvre les lignes de production automobile, électronique et industrielle.
Quel pays offre la plus grande opportunité en Europe ?
L'Allemagne détient une part de 24 % en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032, soutenue par des projets dans les semi-conducteurs, l'automobile et les infrastructures.