
Taille et part du marché des équipements d'inspection en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
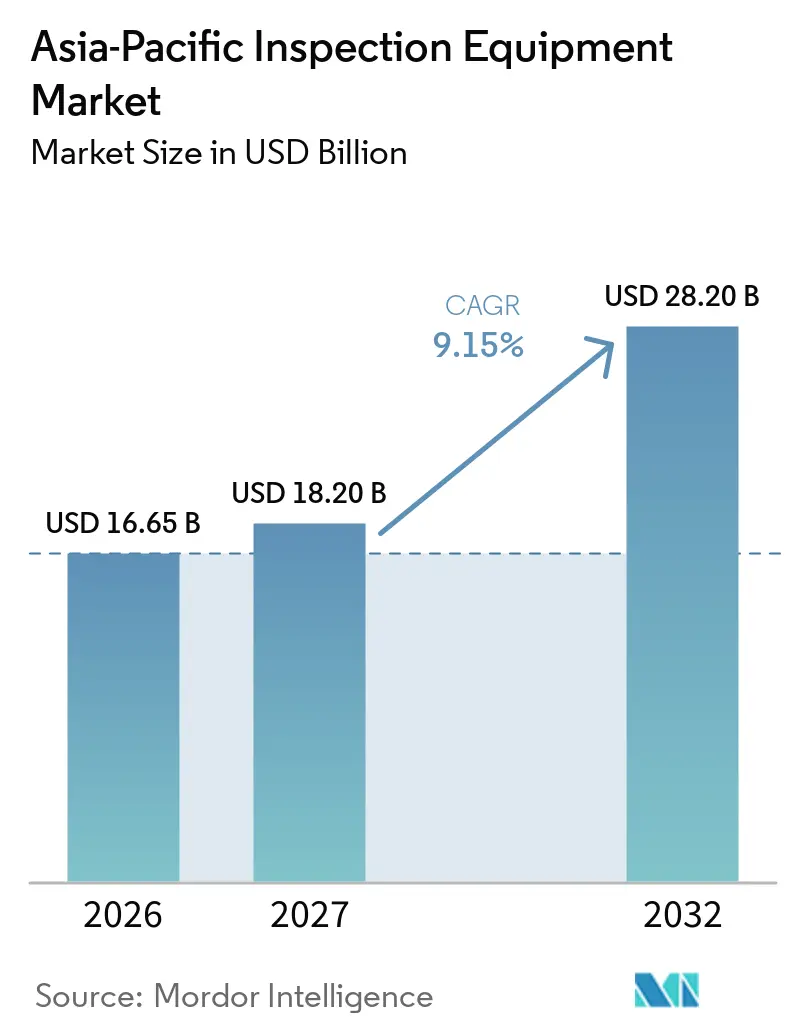
| Taille du marché de l'année de base (2026) | 16.65 Milliards de dollars |
| Taille du Marché (2027) | 18.20 Milliards de dollars |
| Taille du Marché (2032) | 28.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.15 % |
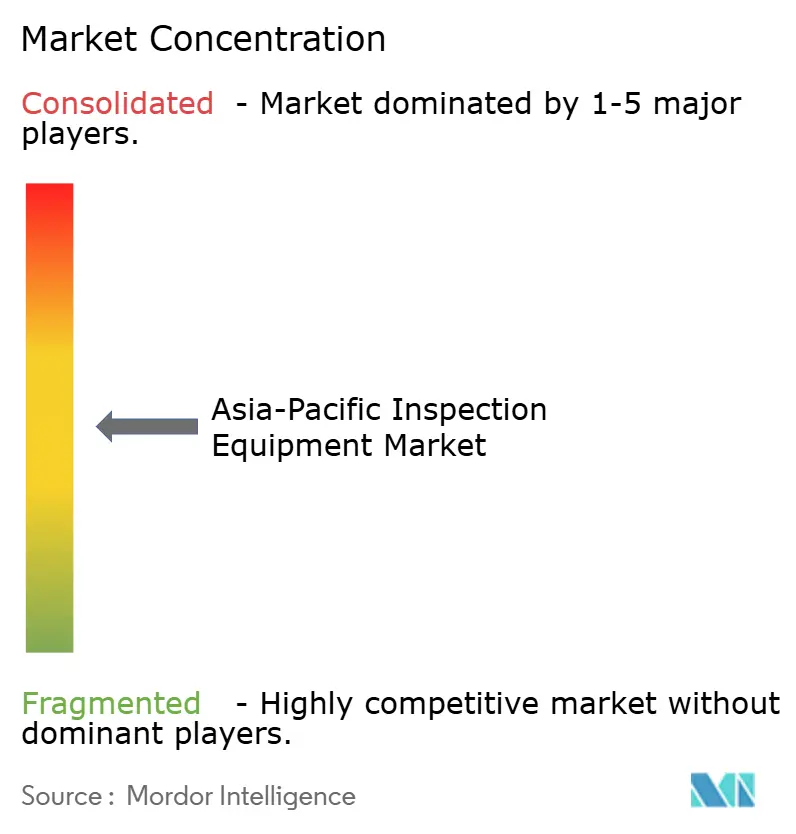
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection en Asie-Pacifique par Mordor Intelligence
La taille du marché des équipements d'inspection en Asie-Pacifique devrait passer de 16,65 milliards USD en 2026 et 18,20 milliards USD en 2027 à 28,20 milliards USD d'ici 2032, enregistrant un CAGR de 9,15 % entre 2027 et 2032.
Le marché des équipements d'inspection en Asie-Pacifique est soutenu par les transitions de nœuds semiconducteurs, la capacité des batteries de véhicules électriques et les exigences de traçabilité dans les chaînes d'approvisionnement orientées vers l'exportation. Les fabricants passent des contrôles qualité finaux à des systèmes d'inspection intégrés dans les processus de production. Ce changement lie plus étroitement les achats d'équipements au contrôle des rendements, à la prévention des défauts et aux exigences de qualification des fournisseurs. Les usines de fabrication de semiconducteurs nécessitent des équipements de métrologie avancés et d'inspection automatisée pour identifier les défauts microscopiques, surveiller les variations de processus et maintenir la cohérence à mesure que les conceptions de puces deviennent plus complexes. De même, les fabricants de batteries adoptent des systèmes d'inspection pour évaluer les revêtements d'électrodes, les dimensions des cellules, l'intégrité des soudures et l'assemblage des blocs-batteries, où des défauts non détectés peuvent affecter la sécurité et les performances. L'expansion de la fabrication électronique, de la production de composants automobiles et de l'automatisation industrielle en Chine, au Japon, en Corée du Sud, à Taïwan et en Inde soutient également la demande de systèmes de vision artificielle, de mesure dimensionnelle, de contrôle non destructif et d'inspection optique automatisée. Les fabricants orientés vers l'exportation s'appuient de plus en plus sur des enregistrements d'inspection normalisés pour démontrer la conformité des produits, améliorer la cohérence de la production et répondre aux exigences d'audit des clients dans les chaînes d'approvisionnement internationales.
Points clés du rapport
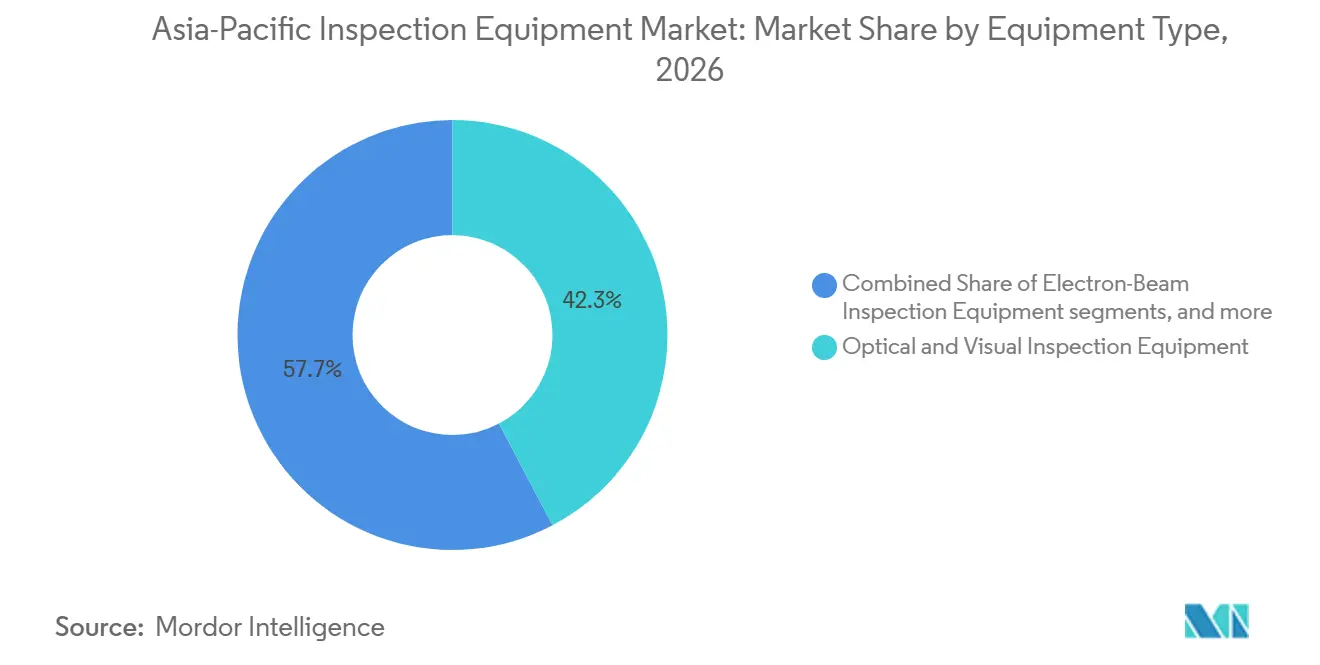
- Par type d'équipement, les équipements d'inspection optique et visuelle détenaient 42,3 % de la part du marché des équipements d'inspection en Asie-Pacifique en 2026, tandis que les équipements d'inspection par faisceau d'électrons devraient se développer à un CAGR de 10,9 % jusqu'en 2032.
- Par application, l'inspection des produits manufacturés et des processus de production représentait 66,7 % de la taille du marché des équipements d'inspection en Asie-Pacifique en 2026 et devrait se développer à un CAGR de 9,3 % jusqu'en 2032.
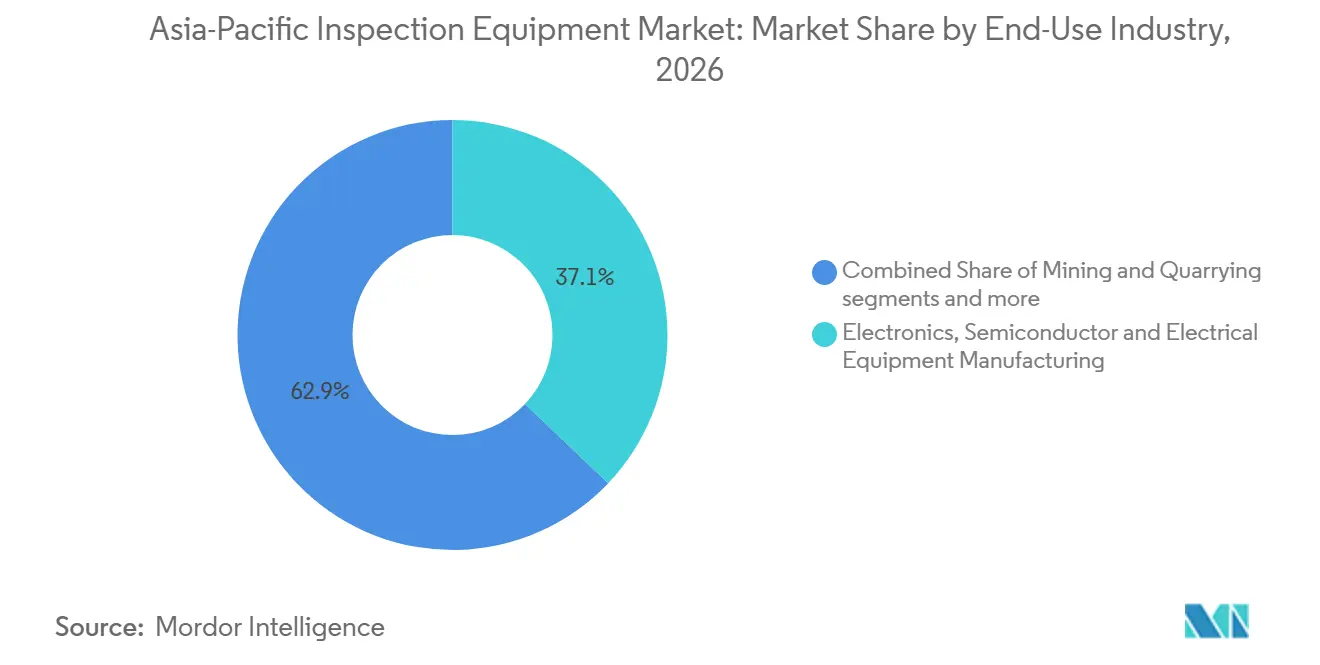
- Par secteur d'utilisation finale, la fabrication d'électronique, de semiconducteurs et d'équipements électriques détenait une part de revenus de 37,1 % en 2026 et devrait se développer à un CAGR de 10,1 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de revenus de 38 % en 2026, tandis que le Japon devrait se développer à un CAGR de 9,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des équipements d'inspection en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication intelligente et du contrôle qualité automatisé | +2.8% | Ensemble de la région Asie-Pacifique, avec la plus forte intensité en Chine, au Japon, en Corée du Sud et à Taïwan | Moyen terme (2 à 4 ans) |
| Expansion de la fabrication de semiconducteurs, d'électronique et de batteries | +2.2% | Chine, Taïwan, Corée du Sud et Japon | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière de sécurité des produits et de qualité à l'exportation | +1.6% | ASEAN, Chine et Inde | Moyen terme (2 à 4 ans) |
| Inspection assistée par l'IA pour la production à haute variété et faible volume | +1.1% | Japon, Corée du Sud et Chine | Moyen terme (2 à 4 ans) |
| Traçabilité de l'inspection pour les chaînes d'approvisionnement asiatiques multi-sites | +0.8% | ASEAN, Chine, Inde et opérations multi-pays en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante d'inspection des infrastructures d'énergie renouvelable et des actifs de réseau | +0.6% | Chine, Inde, Australie et ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication intelligente et du contrôle qualité automatisé
Le marché des équipements d'inspection en Asie-Pacifique bénéficie de l'intégration du contrôle qualité automatisé comme élément d'investissement standard dans les usines intelligentes. La base de fabrication intelligente régionale était évaluée à 58,5 milliards USD en 2025 et devrait atteindre 92,6 milliards USD d'ici 2031. Les fabricants ont de plus en plus besoin d'une traçabilité documentée lorsqu'ils approvisionnent des équipementiers automobiles et électroniques. Les systèmes d'inspection peuvent capturer des preuves de production tout en identifiant les défauts avant l'assemblage final. Les pilotes de réseaux 5G privés dans les usines chinoises et japonaises soutiennent l'utilisation d'équipements d'inspection mobiles là où les cellules filaires fixes ne sont pas adaptées. Les exigences de la norme ISO 9001, les normes chinoises GB et les régimes de certification indiens BIS renforcent les achats dans les opérations sensibles à la qualité.
Expansion de la fabrication de semiconducteurs, d'électronique et de batteries
Le marché des équipements d'inspection en Asie-Pacifique bénéficie d'investissements concentrés dans la production de semiconducteurs, d'électronique et de batteries. Le chiffre d'affaires mondial des équipements pour semiconducteurs a atteint 135,1 milliards USD en 2025, en hausse de 15 % par rapport à 2024.[1] La Chine, Taïwan et la Corée du Sud représentaient 79 % des investissements mondiaux en équipements en 2025. Taïwan a enregistré 31,5 milliards USD d'investissements, tandis que la Corée du Sud en a enregistré 25,8 milliards USD. Les nœuds avancés nécessitent des mesures de contrôle de processus plus fréquentes, ce qui soutient les systèmes d'inspection par faisceau d'électrons et les systèmes optiques hybrides. Les nouvelles lignes de batteries en Chine, en Corée du Sud et en Thaïlande nécessitent également une inspection par tomodensitométrie et par rayons X lors de la production et de la qualification des cellules. Ces investissements élargissent la demande d'équipements d'inspection dans la fabrication de plaquettes, le conditionnement avancé, l'assemblage de circuits imprimés et la fabrication de batteries, où de petits défauts peuvent affecter les rendements de production et la fiabilité des produits. Les fabricants intègrent de plus en plus l'inspection optique automatisée, la mesure dimensionnelle et les essais non destructifs dans les lignes de production pour identifier les défauts plus tôt et réduire la dépendance aux échantillonnages en fin de ligne.
Renforcement des exigences en matière de sécurité des produits et de qualité à l'exportation
Les exigences en matière de documentation qualité dans la fabrication orientée vers l'exportation soutiennent également le marché des équipements d'inspection en Asie-Pacifique. Le règlement général de l'UE sur la sécurité des produits est pleinement en vigueur depuis 2024, renforçant les attentes en matière de documentation pour les produits entrant sur les marchés européens. Les exigences américaines en matière de traçabilité numérique concernent l'électronique, les jouets et les dispositifs médicaux fournis par les fabricants sous contrat régionaux. Les règles actualisées des systèmes qualité augmentent également le recours à la vérification en cours de processus dans la production pharmaceutique et de dispositifs médicaux. La Thaïlande a lié les incitations aux usines intelligentes dans le Corridor économique oriental à la conformité qualité automobile en 2025. Cette politique soutient l'inspection assistée par l'IA parmi les exportateurs de pièces automobiles bénéficiant du soutien du Bureau des investissements.[2]
Inspection assistée par l'IA pour la production à haute variété et faible volume
Le marché des équipements d'inspection en Asie-Pacifique trouve des applications plus larges dans les usines produisant de nombreuses variantes de produits en volumes plus faibles. Les systèmes de vision conventionnels basés sur des règles nécessitent souvent de longs ajustements lorsque la configuration d'un produit change. Les plateformes basées sur l'IA peuvent mettre à jour les modèles d'inspection sans remplacer le matériel associé. Cognex a lancé l'In-Sight 3900 en mai 2026, avec des performances d'inspection jusqu'à quatre fois plus rapides que les systèmes précédents et une résolution allant jusqu'à 25 mégapixels. Panasonic a commencé à accorder des licences mondiales pour sa plateforme d'IA pour l'inspection visuelle en mars 2026, destinée à être utilisée avec des drones, des robots, des caméras et des ordinateurs industriels. Ces plateformes soutiennent la traçabilité de l'inspection dans les chaînes d'approvisionnement asiatiques multi-sites et contribuent à réduire le travail manuel lors des changements de produits.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé et complexité d'intégration | -1.8% | ASEAN, Inde et reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie de personnel qualifié en inspection et en ingénierie des données | -1.2% | Inde, ASEAN et reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Exposition aux risques de cybersécurité liés aux systèmes d'inspection connectés | -0.8% | Ensemble de la région Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Normes de métrologie et d'étalonnage fragmentées dans les juridictions d'Asie-Pacifique | -0.5% | ASEAN, Inde et opérations multi-juridictions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et complexité d'intégration
Le marché des équipements d'inspection en Asie-Pacifique fait face à une adoption plus lente parmi les petites et moyennes entreprises manufacturières disposant de budgets d'investissement limités. Une cellule de vision IA entièrement intégrée peut nécessiter entre 250 000 USD et plus d'un million USD pour les capteurs, le matériel informatique, la manutention robotisée et la mise en service. Le processus d'installation peut également impliquer la connexion des systèmes avec les environnements MES, ERP et SCADA existants. Ces intégrations peuvent nécessiter de six à dix-huit mois avant que les données d'inspection puissent être utilisées dans les opérations. Les subventions à la fabrication intelligente et les programmes d'incitation liés à la production peuvent réduire les coûts d'acquisition pour les entreprises éligibles. De nombreuses micro-entreprises et entreprises informelles restent en dehors de ces programmes, et les frais de maintenance, d'étalonnage et de logiciels peuvent prolonger la période de retour sur investissement.
Pénurie de personnel qualifié en inspection et en ingénierie des données
Le marché des équipements d'inspection en Asie-Pacifique a besoin de personnel qui comprend la métrologie, les systèmes de production, la gouvernance des données et la validation des modèles d'IA. L'Inde a signalé une disponibilité géographique et sectorielle inégale des diplômés dans les domaines pertinents de la fabrication avancée.[3] Cet écart peut retarder le déploiement des systèmes et réduire les avantages obtenus après l'installation. Le Vietnam est également confronté à un décalage entre les besoins en investissements électroniques et la profondeur de sa main-d'œuvre en ingénierie de précision. Les systèmes d'inspection connectés créent une exposition aux risques de cybersécurité qui nécessite des compétences opérationnelles et des mesures de protection supplémentaires. Les différentes exigences de métrologie et d'étalonnage selon les juridictions ajoutent de la complexité pour les fabricants exploitant des réseaux de production régionaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les systèmes optiques en tête tandis que la demande d'équipements à faisceau d'électrons progresse fortement
Les équipements d'inspection optique et visuelle détenaient 42,3 % de la part du marché des équipements d'inspection en Asie-Pacifique en 2026. Leur importance reflète l'utilisation étendue de la vision artificielle dans l'assemblage électronique, l'emballage alimentaire et des boissons, et la fabrication de carrosseries automobiles. Les systèmes de vision artificielle et d'inspection optique automatisée constituent la plus grande partie de cette catégorie d'équipements. Leur utilisation s'élargit car ils peuvent examiner des tâches de production répétables à la cadence de la ligne. KEYENCE a introduit son capteur de vision IA de la série IV4-H en septembre 2026 pour automatiser la configuration des paramètres de vision et réduire les exigences de formation dans la fabrication à haute variété. Les outils optiques restent adaptés à de nombreuses tâches d'inspection de surface, d'emballage et d'assemblage, ce qui préserve leur large base installée.
Les équipements d'inspection par faisceau d'électrons devraient croître à un CAGR de 10,9 % jusqu'en 2032. La taille du marché des équipements d'inspection en Asie-Pacifique pour cette catégorie est soutenue par la demande de détection de défauts dans la production de logique avancée, HBM et 3D-NAND. Les systèmes à faisceau d'électrons peuvent identifier des classes de défauts que les systèmes optiques ne peuvent pas résoudre de manière fiable à des dimensions inférieures à 10 nm. Les équipements dimensionnels et géométriques, notamment les machines à mesurer tridimensionnelle et les scanners laser, continuent de répondre aux exigences aérospatiales et automobiles de précision. Hexagon a lancé l'OPTIV S 4.4.3 en septembre 2026 avec des capacités de détection de contours par IA et d'éclairage par IA. Les équipements ultrasoniques, acoustiques, radiographiques par tomodensitométrie, électromagnétiques et thermiques restent pertinents là où les exigences de l'énergie, de l'aérospatiale, de la sécurité alimentaire et des infrastructures nécessitent des méthodes d'inspection spécialisées.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application d'inspection principale : l'inspection des processus de production représente les deux tiers de la demande
L'inspection des produits manufacturés et des processus de production représentait 66,7 % du chiffre d'affaires par application en Asie-Pacifique en 2026 et devrait se développer à un CAGR de 9,3 % jusqu'en 2032. Le segment soutient les opérations d'assemblage et de fabrication à haut débit où la détection des défauts affecte le rendement et la qualification des fournisseurs. Il constitue l'application principale pour les systèmes de vision artificielle, d'inspection optique automatisée, de mesure tridimensionnelle et d'équipements de contrôle du poids en ligne. Les installations de production orientées vers l'exportation ont un fort besoin de documenter les conditions de processus et la conformité des produits. Le segment bénéficie également de l'introduction par les fabricants d'inspections automatisées plus tôt dans le flux de production. Ce schéma fait de l'inspection en cours de processus une source de demande centrale pour le marché des équipements d'inspection en Asie-Pacifique.
Le vieillissement des ponts, tunnels, barrages et infrastructures portuaires en Chine, au Japon et en ASEAN soutient l'inspection des infrastructures civiles. Les autorités publiques formalisent l'acquisition d'essais non destructifs par drone et de radar à pénétration de sol pour la surveillance des actifs. L'inspection des installations industrielles et des actifs fixes utilise des méthodes thermiques, ultrasoniques et par courants de Foucault pour les turbines, les récipients sous pression et les appareillages de commutation électrique. Ces services peuvent se développer à mesure que les actifs d'énergie renouvelable entrent dans des périodes de maintenance importantes. L'inspection des bâtiments et des propriétés se développe avec des exigences de vérification de sécurité plus formelles. L'inspection des marchandises, des cargaisons et du commerce se développe également avec les exigences de lutte contre la contrefaçon et les contrôles commerciaux en Chine, en Inde et en ASEAN.
Par secteur d'utilisation finale : le secteur de l'électronique et des semiconducteurs bénéficie de budgets prioritaires
La fabrication d'électronique, de semiconducteurs et d'équipements électriques détenait une part de revenus d'utilisation finale de 37,1 % en 2026 et devrait croître à un CAGR de 10,1 % jusqu'en 2032. Le secteur des équipements d'inspection en Asie-Pacifique en bénéficie car chaque génération de logique et de mémoire ajoute des étapes d'inspection et des exigences de mesure plus strictes. La Chine, Taïwan et la Corée du Sud représentaient 79 % des investissements mondiaux en équipements pour semiconducteurs en 2025. Les outils d'inspection et de métrologie représentent généralement 15 % à 18 % des budgets d'équipements de fabrication aux nœuds avancés. Cette base d'investissement crée une demande soutenue pour les systèmes de contrôle de processus. Elle soutient également les applications pour l'inspection avancée des plaquettes, l'inspection des conditionnements et la classification des défauts.
Les fabricants automobiles et de composants ont besoin d'inspection par tomodensitométrie des cellules de batteries, de vérification des enroulements de moteurs et d'inspection optique automatisée de l'électronique de puissance. Les exigences de l'IATF 16949 maintiennent la demande d'étalonnage et de documentation dans les chaînes d'approvisionnement automobiles. Les opérateurs pétroliers et gaziers utilisent l'inspection ultrasonique en réseau phasé et radiographique pour les pipelines et les récipients sous pression. Les opérateurs de production d'énergie et d'énergie renouvelable utilisent des équipements d'inspection pour les pales de turbines, les panneaux solaires et les transformateurs de réseau. Ces exigences élargissent la demande au-delà de la production de semiconducteurs et réduisent la dépendance à un seul cycle de fabrication. Le secteur des équipements d'inspection en Asie-Pacifique sert donc à la fois les lignes d'usine à haut volume et les actifs industriels à longue durée de vie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La Chine détenait 38 % de la part du marché des équipements d'inspection en Asie-Pacifique en 2026. Le pays combine une large base d'électronique et de semiconducteurs, une production nationale de véhicules électriques et des exigences de surveillance de la qualité liées à la sécurité des produits et aux exportations. La Chine a investi 49,3 milliards USD dans les équipements pour semiconducteurs en 2025. Sa norme GB/T 46924-2025 est entrée en vigueur en juillet 2026 et établit des exigences techniques pour l'inspection par drone des centrales photovoltaïques. La norme formalise les exigences d'approvisionnement pour une base solaire dépassant 700 GW.
Le Japon devrait enregistrer un CAGR de 9,2 % jusqu'en 2032, le plus rapide parmi les segments géographiques. La politique de revitalisation des semiconducteurs soutient les nouveaux investissements dans les usines de fabrication et les achats d'équipements d'inspection associés. Le cycle d'investissement HBM et DRAM de la Corée du Sud soutient la demande d'inspection au niveau des plaquettes. L'expansion du conditionnement avancé à Taïwan nécessite des capacités d'inspection 3D sub-micronique. L'Inde se développe en zone de croissance grâce à la fabrication électronique soutenue par les incitations liées à la production. Ensemble, ces marchés rendent le marché des équipements d'inspection en Asie-Pacifique moins dépendant d'un seul centre de production.
L'ASEAN gagne en capacité électronique et automobile au Vietnam, en Malaisie, en Thaïlande et en Indonésie. Les équipementiers japonais, coréens et européens intègrent des exigences en matière de systèmes d'inspection dans bon nombre de ces nouvelles installations. La structure d'incitation aux usines intelligentes de la Thaïlande lie le soutien à la conformité qualité automobile. La demande australienne se concentre sur les infrastructures, l'exploitation minière et les services publics, notamment les systèmes thermiques, les outils ultrasoniques, les endoscopes et la numérisation par rayons X d'échantillons de minerai. Power and Water Corporation a lancé en avril 2026 un appel d'offres pour l'inspection par drone des structures de transmission à 66 kV et 132 kV. Les autres marchés d'Asie-Pacifique restent à un stade plus précoce et se concentrent davantage sur la sécurité alimentaire, l'inspection aux frontières et la distribution par réseau de revendeurs.
Paysage concurrentiel
Le marché des équipements d'inspection en Asie-Pacifique présente un niveau moyen de concentration du marché. KEYENCE, Cognex, Hexagon et Olympus ont établi des positions dans la vision artificielle, la métrologie et les essais non destructifs. Leurs bases installées sont renforcées par le soutien en ingénierie d'application et les réseaux d'étalonnage. Les principaux fournisseurs adaptent leurs plateformes pour l'inspection assistée par l'IA et une moindre dépendance aux opérateurs. Les exigences de cybersécurité pour les semiconducteurs, notamment E187, ajoutent des considérations de qualification pour les fournisseurs desservant les usines avancées. Cela favorise les fournisseurs capables de soutenir à la fois les performances techniques et le fonctionnement sécurisé des équipements.
Hexagon a lancé l'OPTIV S 4.4.3 en septembre 2026 avec des capacités de mesure assistées par l'IA destinées à améliorer la cohérence et à simplifier la programmation. Cognex a lancé la série Insight 1750 en septembre 2026 pour l'identification des plaquettes et des panneaux avec prise en charge de la traçabilité. Cognex a également signalé que plus de 100 clients avaient adopté sa plateforme OneVision après son lancement en version bêta en juin 2025. La plateforme d'inspection visuelle de Panasonic étend le déploiement compatible aux drones, robots, systèmes de vidéosurveillance et ordinateurs industriels. Ces actions montrent comment les fournisseurs combinent les ventes d'équipements avec le déploiement de logiciels dans plusieurs installations.
Les fournisseurs régionaux plus petits peuvent être compétitifs lorsqu'ils offrent une intégration plus étroite avec les spécifications des clients locaux. Les systèmes modulaires abordables restent une opportunité pour les petits fabricants en ASEAN et en Asie du Sud. L'inspection en tant que service, l'étalonnage à distance et la gestion des modèles hébergée dans le nuage modifient la relation fournisseur après l'installation. Les mesures de position concurrentielle peuvent donc s'étendre au-delà des unités matérielles aux licences logicielles et aux revenus des services de données. MISTRAS Group est moins aligné avec ce périmètre axé sur les équipements car son activité en Asie-Pacifique est principalement axée sur les services d'inspection. MinebeaMitsumi est également moins aligné car il fournit des composants plutôt que des systèmes d'inspection, tandis qu'Evident et Tokyo Seimitsu sont des alternatives d'équipements plus directes.
Leaders du secteur des équipements d'inspection en Asie-Pacifique
-
KEYENCE CORPORATION
-
Cognex Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
ZEISS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Hexagon Manufacturing Intelligence a lancé l'OPTIV S 4.4.3, une machine à mesurer tridimensionnelle optique présentée à l'IMTS, offrant une amélioration de 30 % de la dynamique machine, des temps de cycle d'inspection réduits de 15 % et de nouvelles capacités de détection de contours par IA et d'éclairage par IA pour les applications en électronique, dispositifs médicaux, automobile et ingénierie de précision. La commercialisation a débuté le 14 septembre 2026.
- Septembre 2026 : Cognex Corporation a lancé la série Insight 1750, un système d'identification de plaquettes et de panneaux de nouvelle génération intégrant des capacités d'IA avancées pour les fabricants de semiconducteurs, prenant en charge la conversion des tâches depuis les installations In-Sight 1740 existantes et offrant des améliorations de traçabilité avec une perturbation minimale des processus.
- Septembre 2026 : Hexagon Manufacturing Intelligence a lancé HYPERSCAN SR, un scanner laser portable de 1,3 kg capturant jusqu'à quatre millions de points par seconde, avec une numérisation grand champ sans cible, un assistant vocal intégré et un étalonnage selon VDI/VDE 2634-3, permettant l'inspection sur site des bâtis de machines, des outillages et des composants de véhicules.
- Mai 2026 : Cognex Corporation a lancé l'Insight 3900, son système de vision IA embarqué le plus performant, propulsé par les plateformes Qualcomm Dragonwing. Il réalise des inspections jusqu'à 4 fois plus rapides que les systèmes de génération précédente à une résolution allant jusqu'à 25 MP et prend en charge l'inspection de lignes de production à pleine vitesse sans PC externe. Fuji Seal l'a adopté sur des lignes d'emballage à grande vitesse.
Périmètre du rapport sur le marché des équipements d'inspection en Asie-Pacifique
Le rapport sur le marché des équipements d'inspection en Asie-Pacifique est segmenté par type d'équipement (équipements d'inspection optique et visuelle, et autres), par application d'inspection principale (inspection des bâtiments et des propriétés, inspection des infrastructures civiles, et autres), par secteur d'utilisation finale (fabrication automobile et de composants automobiles, et autres), et par géographie (Chine, Japon, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Équipements d'inspection optique et visuelle | Systèmes de vision artificielle et d'inspection optique automatisée |
| Endoscopes et systèmes d'inspection visuelle à distance | |
| Autres équipements d'inspection optique et de surface | |
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelle |
| Systèmes de numérisation laser et de mesure 3D | |
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | |
| Équipements d'inspection ultrasonique et acoustique | Systèmes d'inspection ultrasonique conventionnels |
| Systèmes d'inspection ultrasonique en réseau phasé et avancés | |
| Systèmes d'émission acoustique et d'imagerie acoustique | |
| Équipements d'inspection radiographique et par tomodensitométrie | Systèmes de radiographie conventionnelle et numérique |
| Systèmes de tomodensitométrie industrielle | |
| Systèmes d'inspection par rayons X des cargaisons et des envois | |
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault |
| Systèmes d'inspection par particules magnétiques et par flux de fuite magnétique | |
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | |
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables |
| Systèmes d'inspection thermique fixes et intégrés | |
| Équipements d'inspection par faisceau d'électrons | Systèmes d'inspection et de contrôle des défauts par faisceau d'électrons |
| Autres systèmes d'inspection par particules chargées | |
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression |
| Systèmes automatisés de contrôle du poids et autres systèmes d'inspection de conformité physique | |
| Autres instruments et systèmes d'inspection dédiés |
| Inspection des bâtiments et des propriétés |
| Inspection des infrastructures civiles |
| Inspection des installations industrielles et des actifs fixes |
| Inspection des produits manufacturés et des processus de production |
| Inspection des véhicules de transport et des actifs mobiles |
| Inspection des marchandises, des cargaisons et du commerce |
| Autre inspection de sites opérationnels et de processus |
| Pétrole et gaz, y compris raffinage et pétrochimie |
| Production d'énergie, énergie renouvelable et services publics |
| Fabrication automobile et de composants automobiles |
| Fabrication aérospatiale et de défense |
| Fabrication d'électronique, de semiconducteurs et d'équipements électriques |
| Autres fabrications et transformations industrielles |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Extraction minière et carrières |
| Agriculture, alimentation et boissons |
| Santé, pharmaceutique et sciences de la vie |
| Commerce de gros, de détail et de marchandises |
| Agences gouvernementales, réglementaires et d'inspection aux frontières |
| Autres utilisateurs finaux |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| ASEAN |
| Reste de l'Asie-Pacifique |
| Par type d'équipement | Équipements d'inspection optique et visuelle | Systèmes de vision artificielle et d'inspection optique automatisée |
| Endoscopes et systèmes d'inspection visuelle à distance | ||
| Autres équipements d'inspection optique et de surface | ||
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelle | |
| Systèmes de numérisation laser et de mesure 3D | ||
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | ||
| Équipements d'inspection ultrasonique et acoustique | Systèmes d'inspection ultrasonique conventionnels | |
| Systèmes d'inspection ultrasonique en réseau phasé et avancés | ||
| Systèmes d'émission acoustique et d'imagerie acoustique | ||
| Équipements d'inspection radiographique et par tomodensitométrie | Systèmes de radiographie conventionnelle et numérique | |
| Systèmes de tomodensitométrie industrielle | ||
| Systèmes d'inspection par rayons X des cargaisons et des envois | ||
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault | |
| Systèmes d'inspection par particules magnétiques et par flux de fuite magnétique | ||
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | ||
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables | |
| Systèmes d'inspection thermique fixes et intégrés | ||
| Équipements d'inspection par faisceau d'électrons | Systèmes d'inspection et de contrôle des défauts par faisceau d'électrons | |
| Autres systèmes d'inspection par particules chargées | ||
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression | |
| Systèmes automatisés de contrôle du poids et autres systèmes d'inspection de conformité physique | ||
| Autres instruments et systèmes d'inspection dédiés | ||
| Par application d'inspection principale | Inspection des bâtiments et des propriétés | |
| Inspection des infrastructures civiles | ||
| Inspection des installations industrielles et des actifs fixes | ||
| Inspection des produits manufacturés et des processus de production | ||
| Inspection des véhicules de transport et des actifs mobiles | ||
| Inspection des marchandises, des cargaisons et du commerce | ||
| Autre inspection de sites opérationnels et de processus | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris raffinage et pétrochimie | |
| Production d'énergie, énergie renouvelable et services publics | ||
| Fabrication automobile et de composants automobiles | ||
| Fabrication aérospatiale et de défense | ||
| Fabrication d'électronique, de semiconducteurs et d'équipements électriques | ||
| Autres fabrications et transformations industrielles | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Extraction minière et carrières | ||
| Agriculture, alimentation et boissons | ||
| Santé, pharmaceutique et sciences de la vie | ||
| Commerce de gros, de détail et de marchandises | ||
| Agences gouvernementales, réglementaires et d'inspection aux frontières | ||
| Autres utilisateurs finaux | ||
| Par géographie | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des équipements d'inspection en Asie-Pacifique d'ici 2032 ?
Le secteur devrait atteindre 28,2 milliards USD d'ici 2032, avec un CAGR de 9,15 % de 2027 à 2032. Cette expansion reflète les investissements dans la production de semi-conducteurs, la fabrication de batteries et les processus de production traçables.
Quelle catégorie d'équipements est en tête de la demande régionale ?
Les équipements d'inspection optique et visuelle sont en tête avec une part de revenus de 42,3 % en 2026. Ils sont largement utilisés dans l'assemblage électronique, l'emballage alimentaire et des boissons, et la fabrication de carrosseries automobiles.
Quelle technologie d'inspection connaît la croissance la plus rapide ?
Les équipements d'inspection par faisceau d'électrons devraient croître à un CAGR de 10,9 % jusqu'en 2032. Leur pertinence est la plus forte dans les applications de logique avancée, HBM et 3D-NAND nécessitant une détection fine des défauts.
Pourquoi les fabricants de semiconducteurs sont-ils d'importants acheteurs de systèmes d'inspection ?
La production de logique avancée et de mémoire nécessite davantage de mesures de contrôle de processus et une détection plus fine des défauts à chaque génération technologique. La Chine, Taïwan et la Corée du Sud représentaient 79 % des investissements mondiaux en équipements pour semiconducteurs en 2025.
Quel pays est en tête de la demande régionale en équipements d'inspection ?
La Chine est en tête avec une part de revenus de 38 % en 2026, soutenue par la fabrication de semiconducteurs, d'électronique, de véhicules électriques et de panneaux solaires. Le pays a investi 49,3 milliards USD dans les équipements pour semiconducteurs en 2025.
Qu'est-ce qui limite l'adoption parmi les petits fabricants ?
Les coûts élevés des systèmes, les longs travaux d'intégration, les pénuries de compétences, les exigences de cybersécurité et les pratiques d'étalonnage variables peuvent retarder l'adoption. Les systèmes de vision IA intégrés peuvent nécessiter entre 250 000 USD et plus d'un million USD.