
Taille et part du marché des équipements d'inspection de fabrication en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.92 Milliards de dollars |
| Taille du Marché (2027) | 7.45 Milliards de dollars |
| Taille du Marché (2032) | 9.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.22 % |
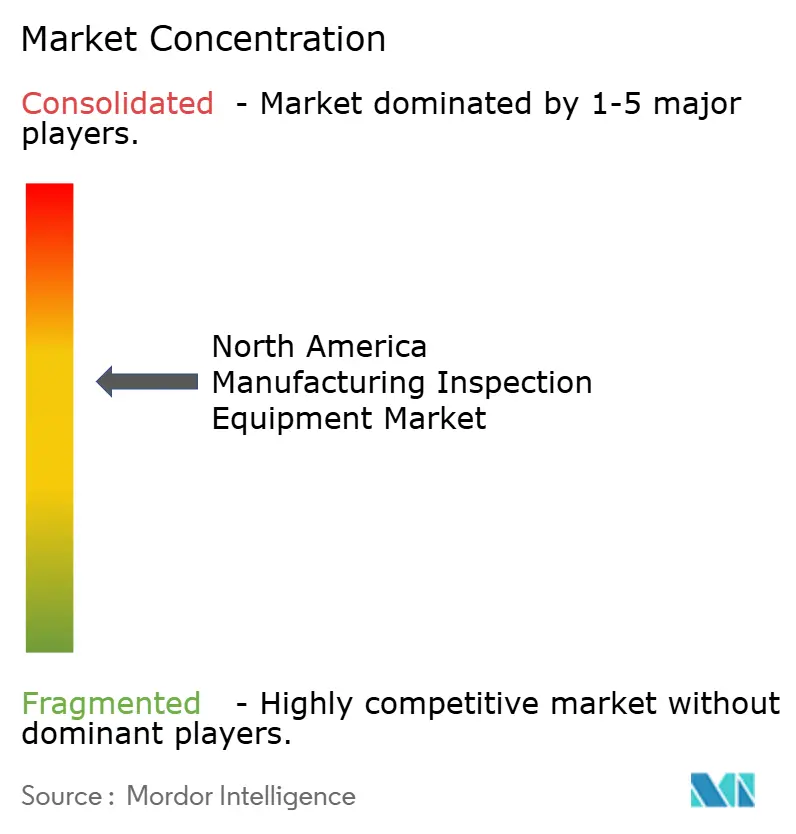
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection de fabrication en Amérique du Nord par Mordor Intelligence
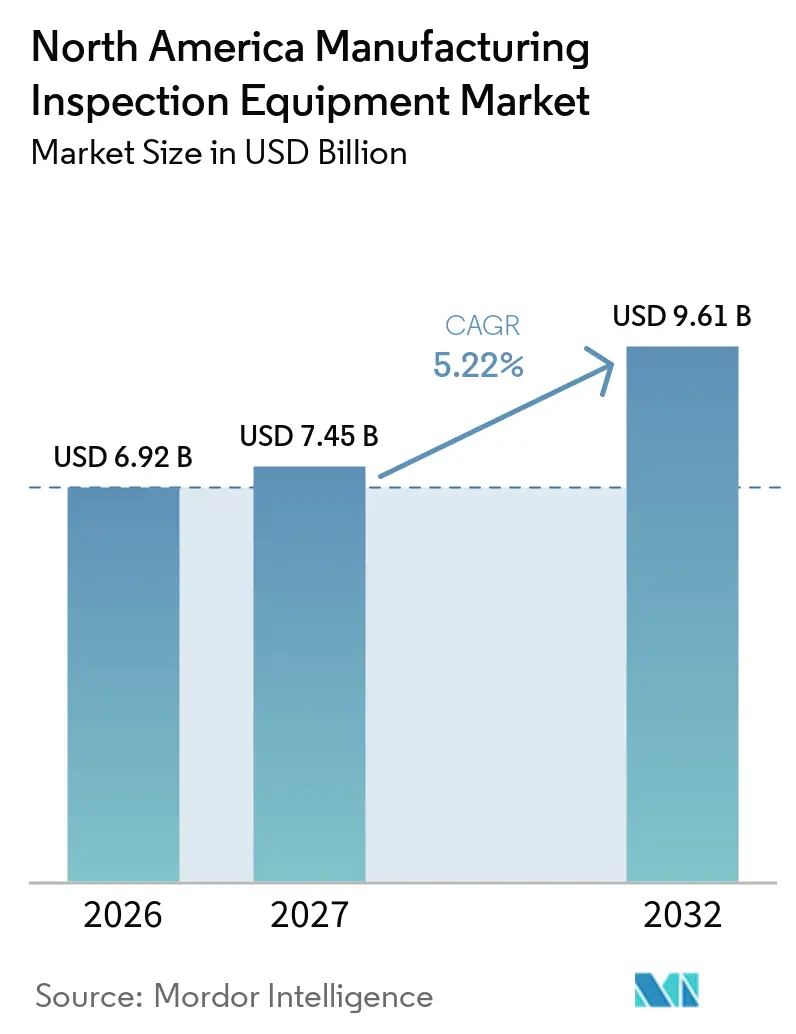
La taille du marché des équipements d'inspection de fabrication en Amérique du Nord devrait augmenter de 6,92 milliards USD en 2026 à 7,45 milliards USD en 2027 et atteindre 9,61 milliards USD d'ici 2032, avec un CAGR de 5,22 % sur la période 2027-2032.
Le marché des équipements d'inspection de fabrication en Amérique du Nord est soutenu par de nouvelles usines de semi-conducteurs, des usines de batteries et des installations de fournisseurs régionaux qui nécessitent une inspection en cours de production plutôt qu'uniquement lors du contrôle qualité final. Les incitations fédérales aux semi-conducteurs et les investissements privés déplacent les capacités de production avancées vers la région, ce qui accroît la demande d'outils spécialisés de contrôle des procédés. Les fabricants intègrent également des systèmes d'inspection directement dans les lignes de production, où les données de vision peuvent aider à détecter les défauts avant qu'ils ne passent à l'étape suivante. L'opportunité est la plus forte là où les tolérances de production, les règles de traçabilité et les exigences de sécurité rendent les contrôles manuels insuffisants, bien que le coût, l'intégration des systèmes et la disponibilité de personnel qualifié demeurent des contraintes.
Principaux enseignements du rapport
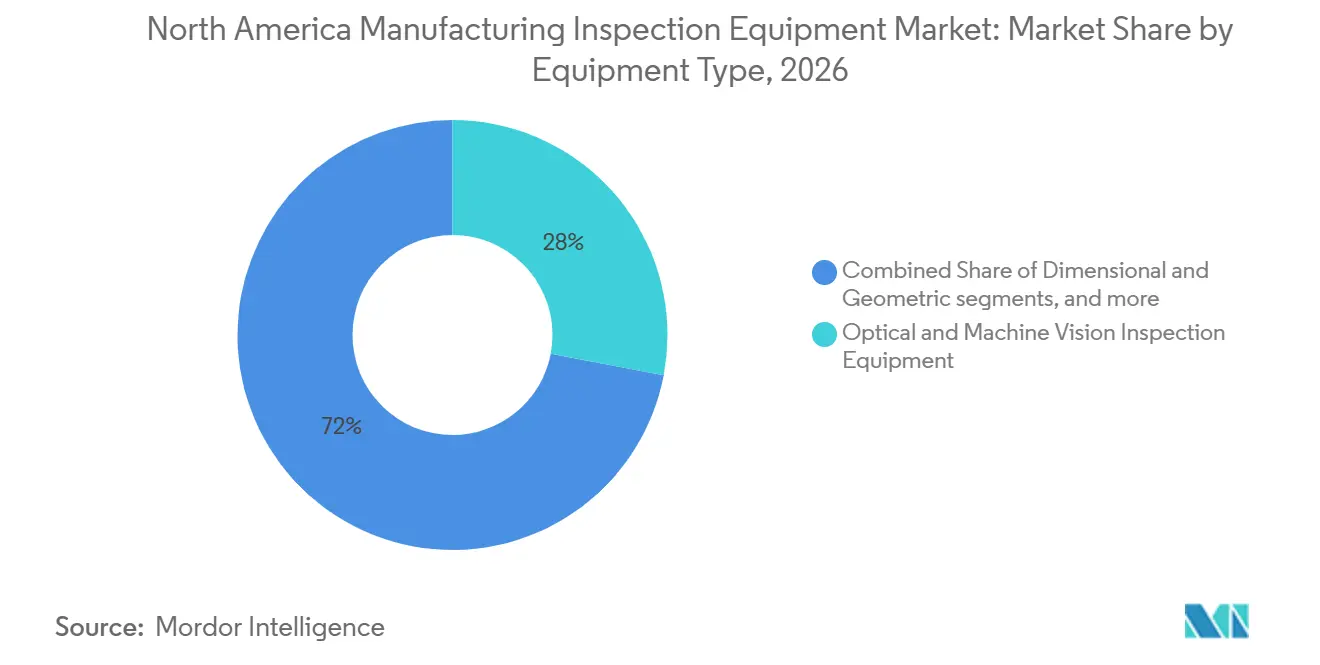
- Par type d'équipement, les équipements d'inspection optique et de vision artificielle détenaient 28 % de la part du marché des équipements d'inspection de fabrication en Amérique du Nord en 2026, tandis que les équipements d'inspection spécialisés pour semi-conducteurs devraient se développer à un CAGR de 8,2 % jusqu'en 2032.
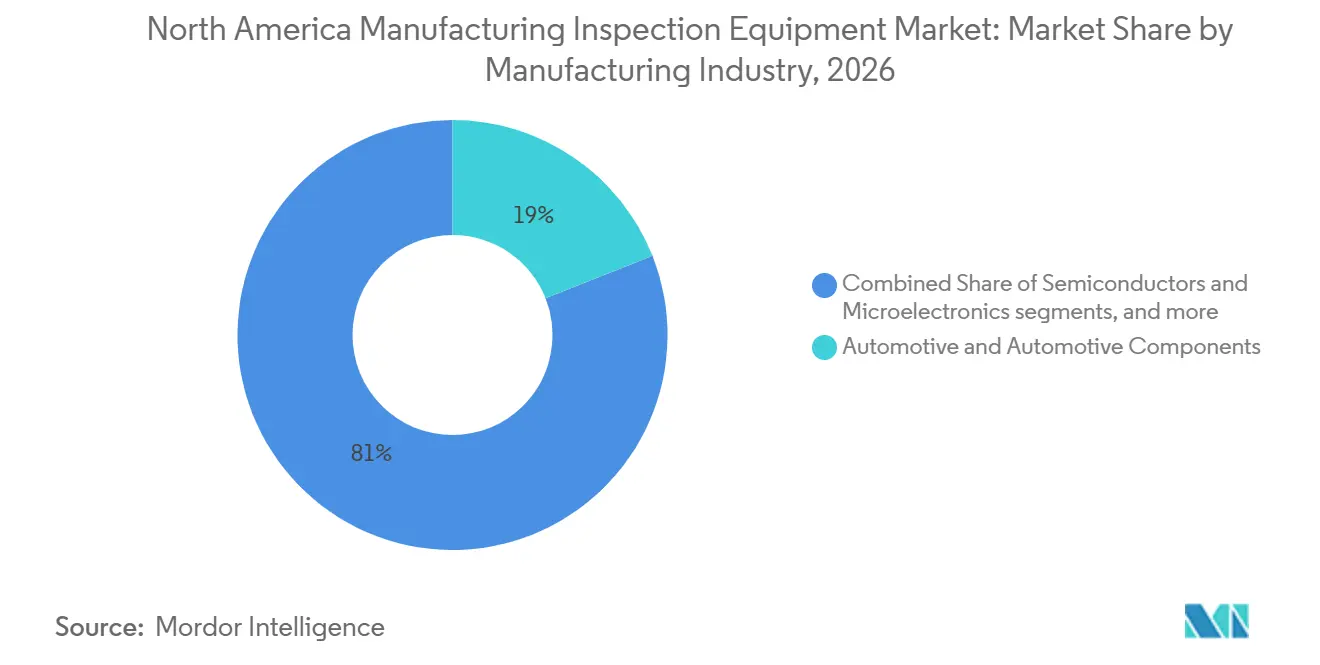
- Par secteur de fabrication, l'automobile et les composants automobiles détenaient 19 % de la taille du marché des équipements d'inspection de fabrication en Amérique du Nord en 2026, tandis que les semi-conducteurs et la microélectronique ont enregistré le CAGR projeté le plus élevé à 8,5 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 78 % en 2026, tandis que le Mexique a enregistré le CAGR projeté le plus élevé à 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rapatriement de la fabrication de semi-conducteurs et d'électronique | +1.2% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Expansion de la fabrication de véhicules électriques et de batteries | +1.0% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Exigences plus strictes en matière de qualité, de traçabilité et de sécurité des produits | +0.8% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Adoption des usines intelligentes et du contrôle des procédés en ligne | +0.6% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Inspection sub-10 micromètres pour l'emballage avancé et l'électronique miniaturisée | +0.4% | États-Unis | Long terme (≥ 4 ans) |
| Les données d'inspection comme contrainte de cadence de production dans les usines à pénurie de main-d'œuvre qualifiée | +0.3% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rapatriement de la fabrication de semi-conducteurs et d'électronique
Le marché des équipements d'inspection de fabrication en Amérique du Nord bénéficie de la construction de semi-conducteurs qui crée des cycles d'approvisionnement pluriannuels pour les équipements de contrôle des procédés. En juillet 2025, le Département du Commerce des États-Unis avait accordé 30,9 milliards USD de financement direct et 5,5 milliards USD de prêts à 19 entreprises dans le cadre de 40 projets de semi-conducteurs.[1] Une usine de logique de pointe financée par le programme CHIPS en Arizona a été certifiée achevée en juin 2025. La Semiconductor Industry Association a signalé plus de 540 milliards USD d'investissements annoncés dans la fabrication de semi-conducteurs aux États-Unis depuis l'adoption du CHIPS Act.[2] Elle a également cité une projection du Département du Commerce selon laquelle la part des États-Unis dans la fabrication mondiale de logique de pointe atteindra 20 % d'ici 2030. Les nouvelles salles blanches nécessitent une inspection des plaquettes, des réticules et des boîtiers capable de travailler avec des caractéristiques de plus en plus petites, tandis que les chaînes d'approvisionnement USMCA étendent la demande aux installations électroniques mexicaines.
Expansion de la fabrication de véhicules électriques et de batteries
Les usines de batteries accroissent le besoin de contrôles aux étapes de revêtement, de calandrage, d'assemblage des cellules et de formation, où les fabricants utilisent des systèmes optiques, à rayons X, CT et d'intégrité des joints. Toyota a commencé la production dans son usine de batteries de 13,9 milliards USD en Caroline du Nord en novembre 2025, avec une capacité annuelle de 30 GWh répartie sur 14 lignes de production. Toyota a également confirmé jusqu'à 10 milliards USD d'investissements supplémentaires aux États-Unis sur cinq ans. Panasonic Energy a commencé la production en série dans son installation de 4,7 millions de pieds carrés au Kansas en juillet 2025 et vise une capacité annuelle de 32 GWh. L'entreprise prévoit que ses sites du Kansas et du Nevada atteindront 73 GWh de production combinée aux États-Unis. Ces investissements font de l'inspection une exigence de production récurrente plutôt qu'un achat de métrologie périodique.
Exigences plus strictes en matière de qualité, de traçabilité et de sécurité des produits
Le marché des équipements d'inspection de fabrication en Amérique du Nord est également soutenu par des exigences qui rendent les dossiers de production traçables plus importants. Le règlement sur le système de management de la qualité de la FDA est entré en vigueur en février 2026 et aligne les exigences de qualité des dispositifs médicaux sur la norme ISO 13485.[3] Ce changement accroît la valeur des rapports d'inspection automatisés et des enregistrements au niveau des lots pour les producteurs réglementés. Les fabricants aérospatiaux ont également besoin d'une inspection dimensionnelle et non destructive qui soutient les approbations de production et les processus accrédités. Ces conditions rapprochent l'inspection d'un rôle de validation de la production et encouragent les investissements plus tôt dans la chaîne de fournisseurs.
Adoption des usines intelligentes et du contrôle des procédés en ligne
Le passage des contrôles qualité en aval au contrôle des procédés en ligne élargit l'utilisation de l'inspection sur l'ensemble du plancher de production. Rockwell Automation a indiqué que 50 % des fabricants prévoient d'utiliser l'intelligence artificielle ou l'apprentissage automatique pour le contrôle qualité. Cognex a déclaré 249 millions USD de chiffre d'affaires au deuxième trimestre 2025, en hausse de 4 % par rapport à l'année précédente, la demande des lignes de production électroniques et d'emballage contribuant à cette croissance. Sa plateforme One Vision permet l'entraînement de modèles en nuage et le déploiement en périphérie pour les applications de vision artificielle. L'emballage avancé et l'électronique miniaturisée accroissent encore le besoin d'inspection haute résolution à mesure que les systèmes traditionnels atteignent leurs limites de résolution. Les usines confrontées à des pénuries de main-d'œuvre qualifiée ont également une raison plus forte d'utiliser les données d'inspection pour protéger les cadences de production.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût en capital élevé et complexité d'intégration des cellules d'inspection avancées | -0.8% | Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie de personnel qualifié en métrologie et en contrôle non destructif | -0.5% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Interopérabilité limitée des données d'inspection entre les systèmes de fabrication existants | -0.3% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Délais de qualification pour les décisions de détection de défauts basées sur l'IA dans la production à enjeux de sécurité critiques | -0.2% | États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et complexité d'intégration des cellules d'inspection avancées
Les plateformes CT industrielles, les machines à mesurer tridimensionnelles multicapteurs et les outils spécialisés pour semi-conducteurs coûtent entre 500 000 USD et plusieurs millions de dollars par installation avant même d'inclure les besoins de mise en service et d'étalonnage. Cette dépense est difficile à assumer pour les petits fabricants qui ne disposent pas nécessairement de budgets dédiés à l'automatisation. Une nouvelle cellule d'inspection doit également se connecter aux systèmes MES, ERP et SCADA existants, souvent par le biais d'un travail d'intégration personnalisé. Cela peut prolonger les calendriers de déploiement de six à dix-huit mois, en particulier dans les installations plus anciennes disposant d'une flexibilité mécanique ou logicielle limitée. Le même problème de systèmes existants limite l'interopérabilité des données d'inspection entre les marques d'équipements et les systèmes d'usine. Le coût initial élevé et les délais de mise en œuvre plus longs peuvent retarder le passage des contrôles manuels à l'inspection automatisée, même lorsque l'argument de productivité est clair.
Pénurie de personnel qualifié en métrologie et en contrôle non destructif
Une offre limitée de personnel qualifié en métrologie et en contrôle non destructif peut restreindre l'utilisation des systèmes avancés après leur installation. En mai 2025, l'ASNT a exhorté les départements fédéraux à inclure le contrôle non destructif dans la stratégie nationale de développement de la main-d'œuvre. Le Département du Travail des États-Unis a approuvé les directives nationales de l'ASNT pour les normes d'apprentissage, qui soutiennent le pipeline de formation à long terme. L'ASNT a identifié le développement de la main-d'œuvre comme une priorité principale alors que la demande augmente pour les tests ultrasoniques en réseau phasé, la capture en matrice complète et la CT industrielle. La certification de niveau II et de niveau III prend encore des années, ce qui ralentit la disponibilité du personnel expérimenté. Les installations à enjeux de sécurité critiques peuvent également prendre du temps pour qualifier les décisions de détection de défauts basées sur l'IA, limitant leur utilisation même lorsque le logiciel est techniquement disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les plateformes optiques dominent tandis que les outils pour semi-conducteurs s'accélèrentLes équipements d'inspection optique et de vision artificielle détenaient 28 % du total régional en 2026 car ils peuvent prendre en charge de nombreux environnements de production. Ces systèmes inspectent les défauts de surface sur les panneaux automobiles, confirment le placement des composants dans l'assemblage électronique, vérifient les étiquettes d'emballage et contrôlent les dimensions en usinage de précision. Cognex indique que son In-Sight 3800 combine une vitesse de traitement plus élevée avec des outils Edge Learning qui fonctionnent à partir d'un petit échantillon d'images. Cela peut réduire le travail de configuration pour les petites usines qui ne disposent pas de grandes équipes d'ingénierie. Les outils optiques s'adaptent également aux lignes de production où les fabricants ont besoin d'un contrôle répétable sans déplacer les pièces vers un laboratoire séparé. Leur valeur augmente lorsque les défauts doivent être identifiés suffisamment tôt pour éviter les retouches lors des étapes ultérieures. Les outils dimensionnels et géométriques, notamment les machines à mesurer tridimensionnelles, les traceurs laser, les scanners 3D et les profilomètres de surface, sont utilisés lorsque les boîtiers de batteries, les structures aérospatiales et les boîtiers avancés nécessitent des tolérances plus strictes.
Les équipements d'inspection spécialisés pour semi-conducteurs devraient croître à un CAGR de 8,2 % de 2027 à 2032, le taux le plus élevé parmi les types d'équipements ; la construction d'usines et l'intensité d'inspection plus grande des nœuds avancés et des boîtiers soutiennent cette expansion. Un examen de l'ASME de novembre 2025 a identifié l'inspection des vias traversant le silicium et la métrologie de liaison hybride comme des défis de qualité exigeants dans l'emballage avancé. La défectivité évolue vers la plage submicronique, ce qui accroît la pression sur les outils existants et soutient la demande de remplacement par de nouvelles plateformes CT à rayons X et de nano-imagerie. KLA a indiqué que le contrôle des procédés d'emballage avancé était un axe principal de recherche et développement au cours de l'exercice 2025. Ces systèmes sont sélectionnés pour la couche de procédé spécifique et le type de défaut qu'une usine doit contrôler. Cela rend la qualification technique, la capacité de service et les performances de mesure des facteurs importants dans la sélection des fournisseurs. Les équipements de détection de fuites et d'intégrité des joints servent les applications pharmaceutiques, alimentaires, de boissons et chimiques où les contrôles de sécurité des produits restent essentiels.

Par secteur de fabrication :
l'automobile ancre la demande tandis que les secteurs des semi-conducteurs progressent fortementL'automobile et les composants automobiles détenaient 19 % de la taille du marché des équipements d'inspection de fabrication en Amérique du Nord en 2026. Le segment utilise la vision artificielle, les machines à mesurer tridimensionnelles et les scanners laser dans l'assemblage de la carrosserie, du groupe motopropulseur et des modules de batteries. Les plateformes de véhicules électriques nécessitent des contrôles supplémentaires pour l'étanchéité des blocs-batteries, la qualité des soudures et les défauts au niveau des cellules, qui vont au-delà des besoins d'inspection des lignes de véhicules à combustion interne établies. Chaque point d'inspection supplémentaire aide les fabricants à identifier un écart de procédé avant que le véhicule ou la batterie ne passe à une étape d'assemblage ultérieure. L'aérospatiale, la défense et les autres équipements de transport utilisent également une inspection dimensionnelle et non destructive traçable car les pièces structurelles doivent répondre à des normes de production strictes. Les dispositifs médicaux et les produits de santé ont une intensité d'inspection élevée par unité de production, car le règlement QMSR de la FDA renforce l'alignement du système qualité et les attentes en matière de traçabilité. Les machines industrielles, les produits chimiques, les producteurs de produits alimentaires et de boissons maintiennent la demande grâce aux audits des fournisseurs et aux pratiques de production allégée. Ces applications donnent au marché des équipements d'inspection de fabrication en Amérique du Nord une base large au-delà des grandes usines automobiles. Elles équilibrent également la demande basée sur des projets dans les secteurs plus récents avec des besoins d'inspection récurrents dans les lignes de production établies. La combinaison réduit la dépendance au cycle d'investissement de tout secteur de fabrication unique.
Les semi-conducteurs et la microélectronique devraient se développer à un CAGR de 8,5 % de 2027 à 2032, le taux le plus élevé parmi les secteurs de fabrication. Le segment nécessite un investissement en contrôle des procédés plus intensif que les projets de fabrication conventionnelle comparables. Les annonces d'investissements dans les semi-conducteurs et le soutien gouvernemental ont élargi la base adressable pour l'inspection des plaquettes, des réticules et des boîtiers. Les batteries et les produits de stockage d'énergie constituent un autre secteur en développement car chaque ligne de production supplémentaire nécessite plusieurs systèmes d'inspection. Les projets de batteries de Toyota et Panasonic illustrent l'ampleur des nouvelles capacités de production de cellules qui sont ajoutées aux États-Unis. Les producteurs de batteries ont également besoin de systèmes d'inspection capables de fonctionner à la cadence de la fabrication continue de cellules. Le secteur des équipements d'inspection de fabrication en Amérique du Nord a la capacité de répondre à la fois aux exigences axées sur les salles blanches et aux besoins plus larges d'automatisation des usines. Cette combinaison aide les fournisseurs qui peuvent connecter le matériel de mesure aux données de production et aux flux de travail des usines. Elle crée également différents schémas d'achat, des grands projets d'usines aux commandes répétées des fournisseurs automobiles et de batteries. Ce profil de demande favorise les fournisseurs capables de prendre en charge l'installation, l'étalonnage et les mises à jour logicielles continues.
Analyse géographique
Marché des équipements d'inspection de fabrication aux États-Unis
Les États-Unis détenaient 78 % du total régional en 2026. Leur position reflète une concentration de la production aérospatiale, des semi-conducteurs, pharmaceutique et automobile, qui nécessitent toutes plus d'inspection que de nombreuses activités de fabrication générale. Les usines de logique de pointe soutenues par le programme CHIPS en Arizona, en Ohio et en Oregon sont développées parallèlement aux usines de batteries en Caroline du Nord, au Kansas et au Tennessee. Ces projets nécessitent des outils de mesure et de contrôle des défauts à plusieurs étapes de production. Les États-Unis devraient conserver leur position de leader à mesure que les usines passent de la construction à la production en volume et augmentent leurs dépenses en contrôle des procédés.
Marché des équipements d'inspection de fabrication au Mexique
Le Mexique devrait croître à un CAGR de 6,8 % de 2027 à 2032, le taux le plus élevé du marché des équipements d'inspection de fabrication en Amérique du Nord. Les producteurs automobiles, électroniques et aérospatiaux ajoutent des capacités de fournisseurs dans les corridors de Monterrey, Guadalajara et Tijuana. Les exigences de contenu régional de l'USMCA et les efforts pour réduire l'exposition aux approvisionnements lointains ont soutenu ces décisions de localisation. Les installations orientées vers l'exportation doivent respecter les normes d'audit des équipementiers et les obligations de traçabilité. Ces exigences favorisent les systèmes de vision artificielle, de machines à mesurer tridimensionnelles et de contrôle non destructif par rapport aux processus manuels.
Marché des équipements d'inspection de fabrication au Canada
Le Canada contribue à une part stable grâce à la production aérospatiale dans le corridor Montréal-Québec, à l'assemblage automobile en Ontario et au traitement des matériaux pour batteries. Ses producteurs aérospatiaux et industriels utilisent le contrôle non destructif et l'inspection dimensionnelle pour répondre aux exigences de transport et de certification. Le traitement des minéraux pour batteries accroît le besoin d'outils d'analyse de composition et d'identification des matériaux, notamment les systèmes de fluorescence X. Le Canada dispose d'une base absolue plus petite que les États-Unis, ce qui limite son taux de croissance global. Le marché des équipements d'inspection de fabrication en Amérique du Nord présente des rôles nationaux différents, avec l'échelle des États-Unis, la croissance mexicaine et les applications de précision canadiennes.
Paysage concurrentiel
Le marché des équipements d'inspection de fabrication en Amérique du Nord présente un niveau moyen de concentration du marché. KLA occupe une position dominante dans l'inspection des masques réticules DUV et a déclaré une part de plus de 90 % dans ce créneau. Le contrôle des procédés pour semi-conducteurs comprend également Applied Materials, tandis que Cognex et KEYENCE dominent la vision artificielle. Cognex utilise sa plateforme One Vision pour réduire la charge de configuration des applications de vision. Les fournisseurs asiatiques de vision artificielle et de capteurs exercent une pression sur les prix dans les équipements optiques, ce qui peut mettre au défi les acteurs établis avec des structures de coûts plus élevées.
La concurrence en métrologie dimensionnelle s'est renforcée lorsque AMETEK a finalisé l'acquisition de FARO Technologies pour 920 millions USD en juillet 2025. La transaction a ajouté les capacités de mesure 3D, de projection laser et d'imagerie de FARO à AMETEK Ultra Precision Technologies aux côtés de Creaform et Virtek. Cela élargit la capacité d'AMETEK à concurrencer Hexagon dans la numérisation 3D, le suivi laser et la mesure par lumière structurée. Hexagon a lancé MAESTRO en mai 2025 en tant que machine à mesurer tridimensionnelle conçue pour les flux de travail de fabrication numérique et l'analyse qualité pilotée par l'IA. Elle a également introduit des configurations PRESTO Quality Station pour l'inspection automatisée de grands composants.
Le marché des équipements d'inspection de fabrication en Amérique du Nord présente encore des opportunités dans l'inspection en tant que service pour les petits fabricants qui ne peuvent pas financer des achats d'immobilisations importants. Les plateformes de données interopérables qui connectent plusieurs marques d'équipements aux environnements MES constituent un autre domaine sans fournisseur dominant. L'activité de brevets dans la classification des défauts basée sur l'IA s'étend aux fournisseurs établis et aux jeunes entreprises, ce qui accroît l'importance de la différenciation logicielle. Cela pourrait déplacer une partie de la valeur concurrentielle vers des plateformes qui simplifient la configuration des modèles et l'échange de données.
Leaders du secteur des équipements d'inspection de fabrication en Amérique du Nord
-
ZEISS
-
Hexagon AB
-
Cognex Corporation
-
KLA Corporation
-
KEYENCE CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements d'inspection de fabrication en Amérique du Nord Entreprises couvertes dans ce rapport
- ZEISS
- Hexagon AB
- Cognex Corporation
- KLA Corporation
- KEYENCE CORPORATION
- Applied Materials, Inc.
- Baker Hughes Company
- Evident Corporation
- Eddyfi Technologies Inc.
- MISTRAS Group, Inc.
- Nikon Corporation
- Mitutoyo Corporation
- Renishaw plc
- OMRON Corporation
- SICK, Inc.
- Basler AG
- Thermo Fisher Scientific Inc.
- Mettler-Toledo International Inc.
- Ametek, Inc.
- Intertek Group plc
- Nordson Corporation
- Bureau Veritas SA
- Applus Services, S.A.
- Sonatest Ltd.
- Magnaflux
Développements industriels récents dans Marché des équipements d'inspection de fabrication en Amérique du Nord
- Juin 2026 : UnitX a lancé la caméra intelligente DeteX AI, conçue pour un déploiement rapide de l'inspection visuelle automatisée sur les lignes de production.
- Mai 2026 : Cognex Corporation a lancé le système de vision embarquée IA In-Sight 3900, propulsé par les plateformes Qualcomm Dragonwing. Il offre une vitesse de traitement jusqu'à 4 fois supérieure à celle des systèmes de vision Cognex de génération précédente et une résolution allant jusqu'à 25 mégapixels.
- Novembre 2025 : Toyota a commencé la production dans son usine de batteries de 13,9 milliards USD à Liberty, en Caroline du Nord, sa première installation de batteries en dehors du Japon, visant 30 GWh de capacité annuelle sur 14 lignes de production pour les formats HEV, PHEV et BEV. Toyota a confirmé un engagement d'investissement supplémentaire aux États-Unis allant jusqu'à 10 milliards USD sur cinq ans.
- Juillet 2025 : AMETEK, Inc. a finalisé l'acquisition de FARO Technologies pour 920 millions USD, intégrant les solutions de mesure 3D, de projection laser et d'imagerie de FARO dans sa division des technologies de ultra-précision aux côtés de Creaform et Virtek.
Périmètre du rapport sur le marché des équipements d'inspection de fabrication en Amérique du Nord
Le rapport sur le marché des équipements d'inspection de fabrication en Amérique du Nord est segmenté par type d'équipement (équipements d'inspection optique et de vision artificielle, équipements d'inspection dimensionnelle et géométrique, et autres), par secteur de fabrication (semi-conducteurs et microélectronique, produits alimentaires et boissons, et autres), et par géographie (États-Unis, Canada, Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements d'inspection optique et de vision artificielle |
| Équipements d'inspection dimensionnelle et géométrique |
| Équipements d'inspection radiographique et par tomographie par ordinateur |
| Équipements d'inspection par ultrasons et acoustique |
| Équipements d'inspection électromagnétique et magnétique |
| Équipements d'inspection thermique et infrarouge |
| Équipements d'inspection spécialisés pour semi-conducteurs |
| Équipements d'inspection d'identification des matériaux et de composition |
| Équipements d'inspection de l'étanchéité et de l'intégrité des joints |
| Équipements d'inspection de la contamination des produits et de la conformité physique |
| Autres équipements d'inspection de fabrication spécialisés |
| Automobile et composants automobiles |
| Aérospatiale, défense et autres équipements de transport |
| Semi-conducteurs et microélectronique |
| Autres équipements électroniques et électriques |
| Batteries et produits de stockage d'énergie |
| Machines industrielles, produits métalliques et fabrication |
| Produits chimiques, plastiques et matériaux industriels |
| Produits alimentaires et boissons |
| Produits pharmaceutiques et biopharmaceutiques |
| Dispositifs médicaux et produits de santé |
| Textiles, habillement, chaussures et accessoires |
| Meubles, articles ménagers, jouets et autres produits de consommation |
| Matériaux de construction et produits de construction |
| Emballage, papier et produits imprimés |
| Autres produits manufacturés |
| États-Unis |
| Canada |
| Mexique |
| Par type d'équipement | Équipements d'inspection optique et de vision artificielle |
| Équipements d'inspection dimensionnelle et géométrique | |
| Équipements d'inspection radiographique et par tomographie par ordinateur | |
| Équipements d'inspection par ultrasons et acoustique | |
| Équipements d'inspection électromagnétique et magnétique | |
| Équipements d'inspection thermique et infrarouge | |
| Équipements d'inspection spécialisés pour semi-conducteurs | |
| Équipements d'inspection d'identification des matériaux et de composition | |
| Équipements d'inspection de l'étanchéité et de l'intégrité des joints | |
| Équipements d'inspection de la contamination des produits et de la conformité physique | |
| Autres équipements d'inspection de fabrication spécialisés | |
| Par secteur de fabrication | Automobile et composants automobiles |
| Aérospatiale, défense et autres équipements de transport | |
| Semi-conducteurs et microélectronique | |
| Autres équipements électroniques et électriques | |
| Batteries et produits de stockage d'énergie | |
| Machines industrielles, produits métalliques et fabrication | |
| Produits chimiques, plastiques et matériaux industriels | |
| Produits alimentaires et boissons | |
| Produits pharmaceutiques et biopharmaceutiques | |
| Dispositifs médicaux et produits de santé | |
| Textiles, habillement, chaussures et accessoires | |
| Meubles, articles ménagers, jouets et autres produits de consommation | |
| Matériaux de construction et produits de construction | |
| Emballage, papier et produits imprimés | |
| Autres produits manufacturés | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des équipements d'inspection de fabrication en Amérique du Nord d'ici 2032 ?
La valeur prévisionnelle est de 9,61 milliards USD d'ici 2032, contre 7,45 milliards USD en 2027, avec un CAGR de 5,22 % sur la période 2027-2032.
Quelle catégorie d'équipements domine la demande en Amérique du Nord ?
Les équipements d'inspection optique et de vision artificielle dominent avec une part de 28 % en 2026 car ils servent les applications automobiles, électroniques, d'emballage et d'usinage de précision.
Quel secteur de fabrication connaît la croissance la plus rapide pour les systèmes d'inspection ?
Les semi-conducteurs et la microélectronique devraient croître à un CAGR de 8,5 % jusqu'en 2032, soutenus par la construction d'usines et les exigences d'emballage avancé.
Pourquoi la fabrication de batteries est-elle importante pour la demande d'équipements d'inspection ?
Les lignes de batteries nécessitent des contrôles aux étapes de revêtement, de calandrage, d'assemblage et de formation, et les importantes additions de capacité en 2025 par Toyota et Panasonic accroissent la demande pour ces systèmes.
Quel pays connaît la croissance la plus rapide en Amérique du Nord ?
Le Mexique devrait croître à un CAGR de 6,8 % jusqu'en 2032, à mesure que les fournisseurs automobiles, électroniques et aérospatiaux ajoutent des capacités de production orientées vers l'exportation.
Qu'est-ce qui limite l'adoption des cellules d'inspection avancées ?
Le coût en capital élevé, le travail d'intégration dans les installations plus anciennes, la disponibilité limitée de personnel qualifié et les processus de qualification de l'IA plus longs peuvent retarder le déploiement.