
Taille et part du marché des services de maintenance de vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
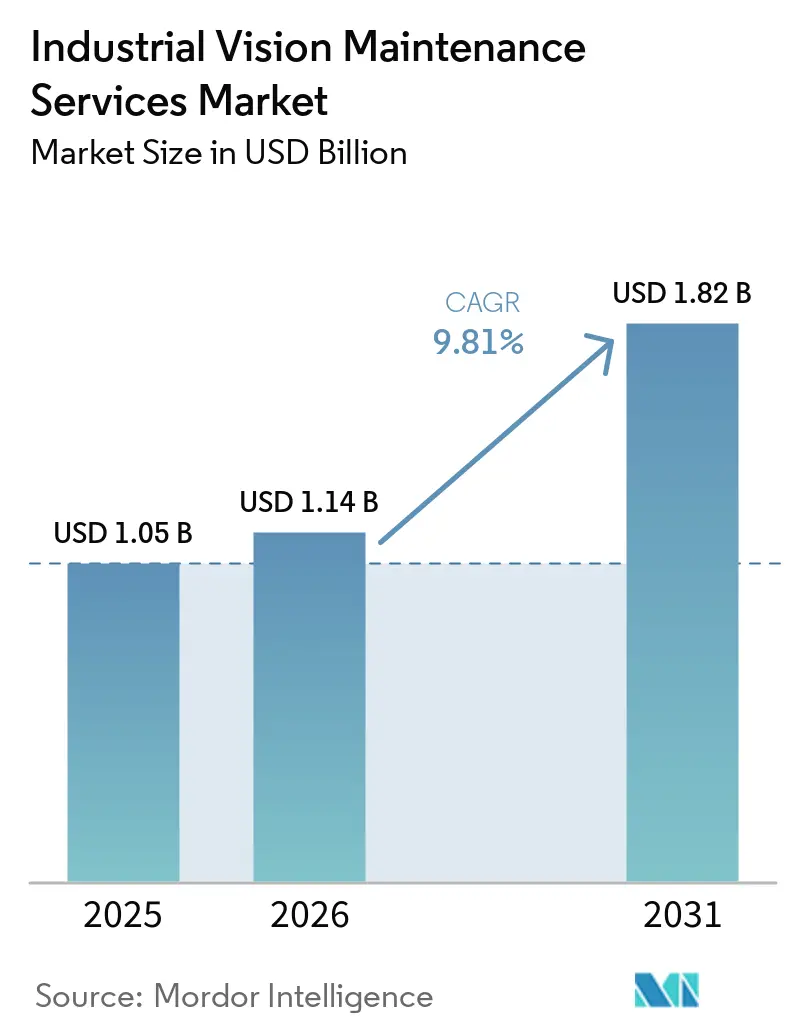
| Taille du Marché (2026) | 1.14 Milliards de dollars |
| Taille du Marché (2031) | 1.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des services de maintenance de vision industrielle par Mordor Intelligence
La taille du marché des services de maintenance de vision industrielle était de 1,14 milliard USD en 2026 et devrait atteindre 1,82 milliard USD d'ici 2031, avec un CAGR de 9,81 % de 2026 à 2031. La base installée d'équipements de vision industrielle est en expansion, ce qui déplace les dépenses des achats initiaux de matériel vers les services sur le cycle de vie des équipements. Les systèmes d'inspection basés sur l'IA nécessitent des étalonnages, des mises à jour logicielles et des vérifications des performances des modèles plus fréquemment que les anciens systèmes à base de règles. Cela génère des travaux récurrents pour les prestataires capables de maintenir les équipements, les logiciels et les registres d'exploitation sur plusieurs sites. Les fabricants d'équipements d'origine peuvent utiliser la télémétrie de la base installée et les données d'étalonnage pour soutenir des contrats premium, tandis que les intégrateurs indépendants peuvent se démarquer par un support multi-marques à moindre coût. Les coûts de modernisation et la faible disponibilité de spécialistes qualifiés peuvent retarder l'adoption des services dans les installations plus anciennes, même là où la demande d'inspection fiable est forte.
Principaux enseignements du rapport
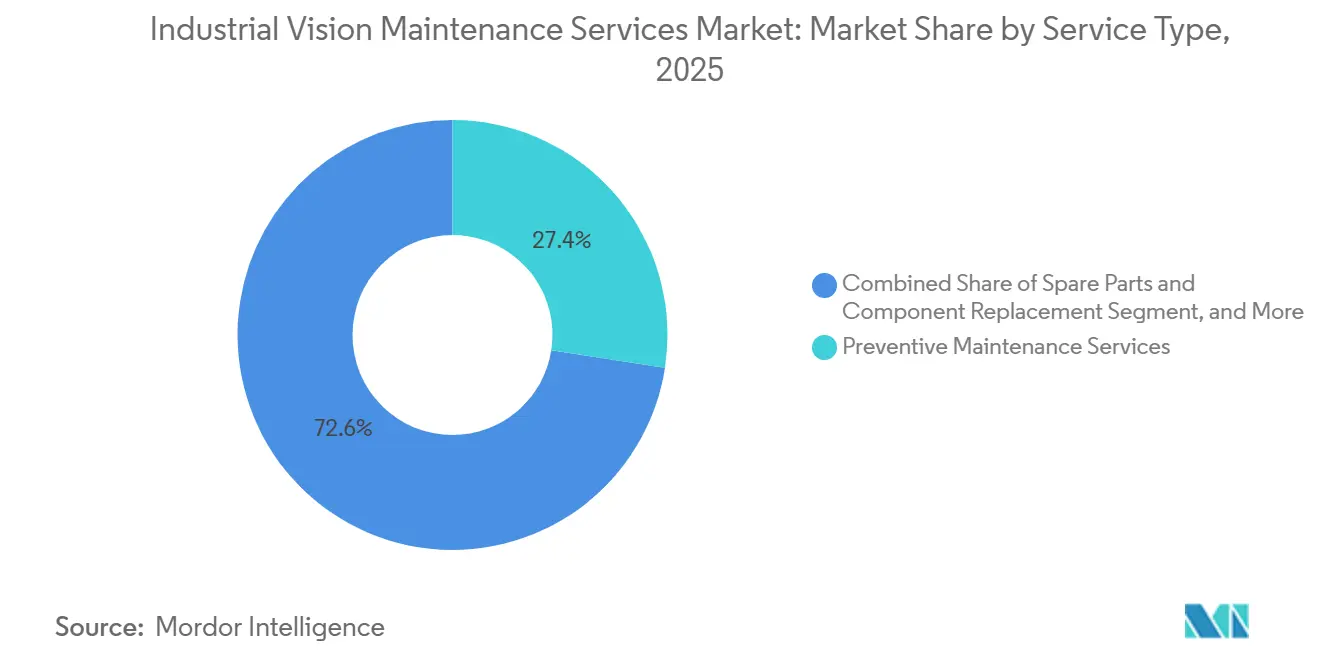
- Par type de service, les services de maintenance préventive détenaient 27,43 % de la taille du marché des services de maintenance de vision industrielle en 2025, tandis que la surveillance à distance et les diagnostics devraient se développer à un CAGR de 11,34 % jusqu'en 2031.
- Par mode de prestation de service, les services sur site détenaient 53,78 % de la part du marché des services de maintenance de vision industrielle en 2025, tandis que les services à distance devraient se développer à un CAGR de 10,87 % jusqu'en 2031.
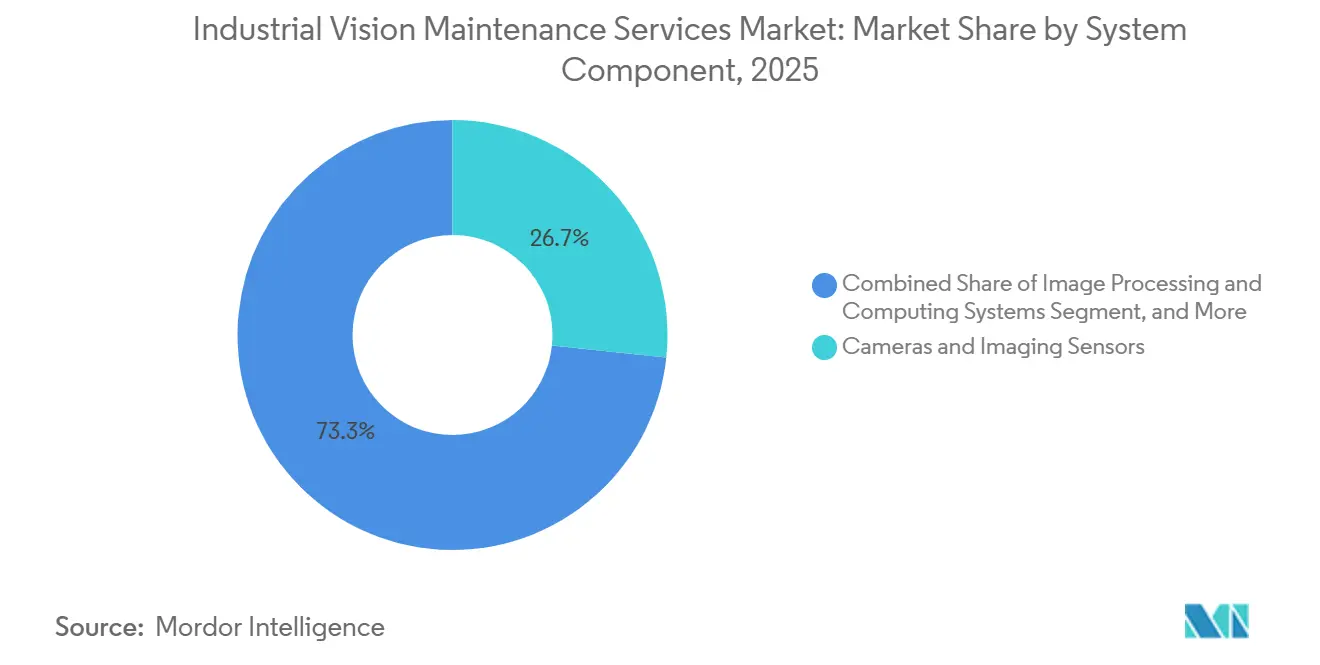
- Par composant système, les caméras et capteurs d'imagerie détenaient 26,67 % de la part de revenus en 2025, tandis que les logiciels de vision et contrôleurs devraient se développer à un CAGR de 11,82 % jusqu'en 2031.
- Par type de contrat, les services en régie détenaient 38,67 % de la part de revenus en 2025, tandis que les contrats basés sur la performance et les contrats de niveau de service devraient se développer à un CAGR de 11,56 % jusqu'en 2031.
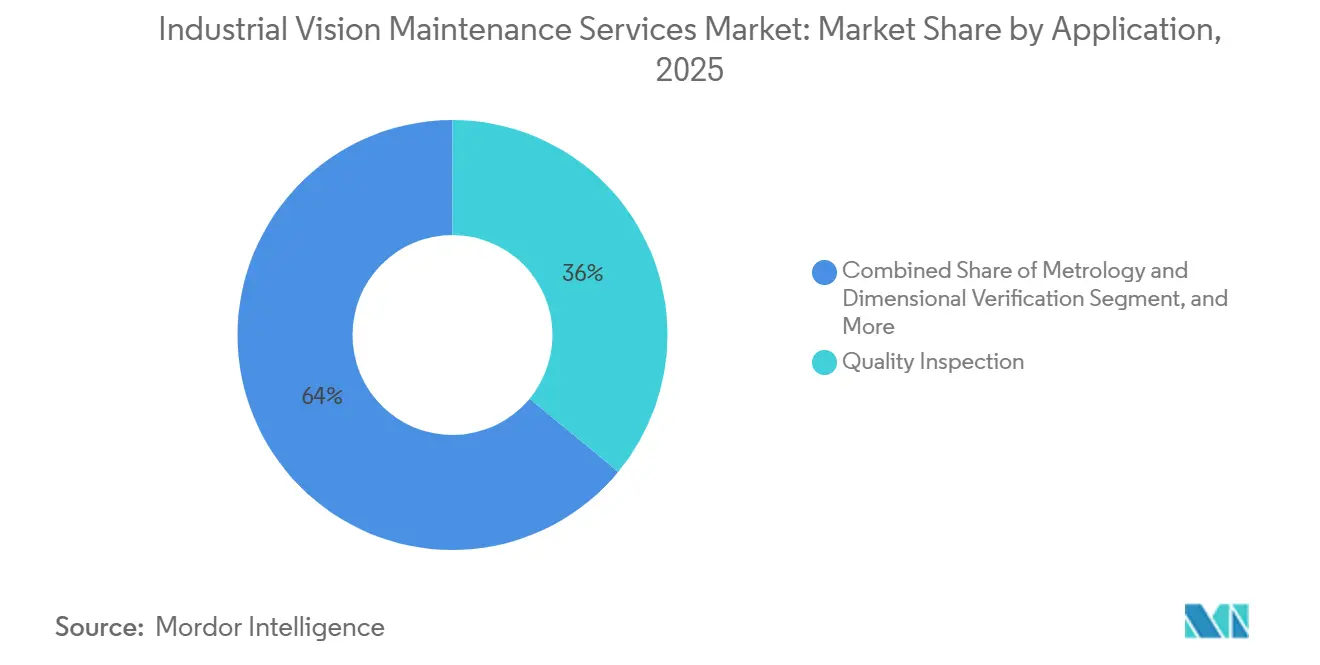
- Par application, l'inspection qualité détenait 35,98 % de la part de revenus en 2025, tandis que le guidage robotique et le prélèvement en vrac devraient se développer à un CAGR de 11,78 % jusqu'en 2031.
- Par secteur vertical, l'automobile et la mobilité détenaient 23,17 % de la part de revenus en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,88 % jusqu'en 2031.
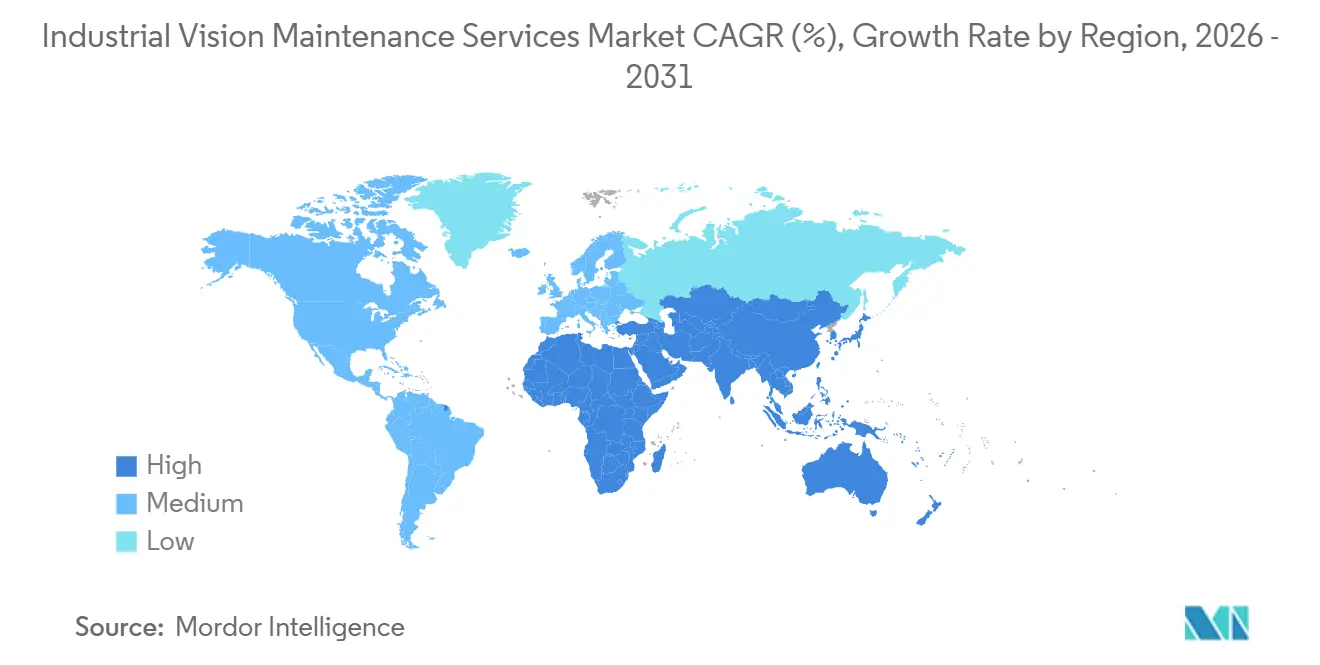
- Par géographie, l'Asie-Pacifique détenait 34,76 % de la part de revenus en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des services de maintenance de vision industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication zéro défaut | +2.1% | Mondial, avec une demande concentrée en Chine, en Allemagne, en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Coût croissant des arrêts imprévus des systèmes de vision | +1.9% | Mondial, avec la plus forte exposition financière en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Évolution vers des contrats de maintenance prédictive et basés sur les résultats | +1.6% | Amérique du Nord et Europe, avec des retombées sur les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'IA en périphérie et des diagnostics à distance | +1.4% | Mondial, avec une accélération en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Dérive optique et des caméras dans les environnements de production difficiles | +1.0% | Mondial, avec la plus grande pertinence dans les corridors industriels lourds de l'Inde, de la Chine et de l'Europe de l'Est | Moyen terme (2-4 ans) |
| Dérive des modèles de vision due aux changements fréquents de références et de recettes | +0.8% | Principaux marchés d'Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la fabrication zéro défaut élève les normes de disponibilité des systèmes d'inspection
Les exigences zéro défaut accroissent le besoin d'une maintenance fiable des systèmes de vision dans les chaînes d'approvisionnement automobiles, pharmaceutiques et électroniques. Les exigences qualité des clients peuvent faire des registres d'étalonnage, des historiques de versions de modèles et des délais de réponse une partie intégrante du contrat de service. Ces registres aident les fabricants à démontrer que les systèmes d'inspection sont gérés de manière cohérente. Les exigences documentaires ISO 9001 et IATF 16949 renforcent également l'importance du maintien de registres de service traçables. À mesure que les usines ajoutent davantage de cellules robotiques et de caméras, les tâches d'étalonnage interdépendantes peuvent rendre l'exigence de service plus complexe que celle d'une installation à caméra unique. Le marché des services de maintenance de vision industrielle bénéficie donc de la situation où la disponibilité de l'inspection devient liée aux obligations qualité des fournisseurs.
Le coût croissant des arrêts imprévus des systèmes de vision crée une demande urgente de programmes préventifs
Les arrêts imprévus des systèmes de vision peuvent perturber la production et exposer les fabricants à des défauts non détectés. L'arrêt d'une ligne de production en assemblage automobile peut coûter 2 millions USD par heure, ce qui facilite la justification d'un service planifié pour les lignes critiques. La dégradation partielle du système peut être particulièrement difficile à détecter, car une caméra affaiblie dans une configuration multi-capteurs peut réduire la précision de l'inspection sans déclencher d'alarme claire. Des recherches sur la maintenance des caméras assistée par IA décrivent comment la surveillance de l'état peut aider à identifier la détérioration des performances avant qu'elle n'affecte la qualité de la production. Les prestataires disposant d'une surveillance de l'état en temps réel peuvent utiliser cette capacité pour soutenir des contrats de service à plus haute valeur ajoutée. La réparation réactive peut coûter 5 à 10 fois le tarif de maintenance planifiée, ce qui continue de soutenir l'adhésion préventive sur le marché des services de maintenance de vision industrielle.
L'évolution vers des contrats de maintenance prédictive et basés sur les résultats restructure les revenus du marché
Les contrats basés sur les résultats lient la rémunération du prestataire à la disponibilité et aux performances d'inspection plutôt qu'aux seules heures d'ingénierie. Ce modèle exige que les prestataires comprennent suffisamment le comportement des équipements pour assumer un risque de performance. Des recherches sur les contrats des fabricants de machines ont identifié 20 critères de décision qui influencent les bénéfices sur le cycle de vie et la gestion des risques dans le cadre d'arrangements basés sur les résultats. Les fabricants d'équipements d'origine peuvent avoir un avantage car leurs données de base installée peuvent les aider à tarifer les engagements de service et à identifier les schémas de défaillance récurrents. Cognex a rendu OneVision commercialement disponible en mai 2026, offrant une gestion centralisée du cycle de vie des modèles d'IA sur les parcs d'appareils et réduisant les coûts de déploiement multi-sites jusqu'à 50 % pour les premiers adoptants. À mesure que les prestataires développent des capacités de données comparables, les contrats basés sur la performance pourraient devenir plus courants sur le marché des services de maintenance de vision industrielle.
La croissance de l'IA en périphérie et des diagnostics à distance élargit la portée des services
L'IA en périphérie permet aux modèles d'inspection de fonctionner localement, réduisant la dépendance à une connectivité cloud continue. Cela peut répondre aux préoccupations de latence et de gestion des données dans les environnements de production réglementés ou sensibles au temps. Les outils à distance peuvent également détecter les changements de performance des modèles lorsque les recettes de produits, les matériaux ou les conditions d'exploitation évoluent. Cette capacité réduit la nécessité d'attendre une échappée de défaut avant de revoir le modèle d'inspection. En mars 2026, le Matsuo Institute et OMRON Field Engineering ont annoncé le déploiement à grande échelle d'un système d'inspection de maintenance par IA ayant atteint une précision de 89 % sur 8 332 cas de jugement opérationnel.[1]Matsuo Institute, "Modèle de jugement IA pour les opérations de maintenance, introduction à grande échelle," Matsuo Institute, matsuo-institute.com Le système démontre comment le support d'inspection numérique peut réduire la charge de travail des vérifications d'équipements et élargir la portée des modèles de service à distance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de modernisation et d'intégration | -0.7% | Mondial, plus sévère dans les installations existantes d'Amérique du Sud, d'Asie du Sud-Est et d'Europe de l'Est | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en services de vision | -0.5% | Mondial, plus aiguë en Amérique du Nord, en Europe occidentale et en Corée du Sud | Moyen terme (2-4 ans) |
| Données d'étalonnage propriétaires et dépendance vis-à-vis des fournisseurs | -0.4% | Mondial, concentré dans les environnements de production multi-fournisseurs | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité et à la résidence des données dans les modèles de service connectés | -0.3% | Mondial, avec la plus forte pression de conformité en Europe et dans les secteurs réglementés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés de modernisation et d'intégration limitent l'adoption des services dans les environnements existants
Les lignes de production plus anciennes n'ont souvent pas été conçues pour les diagnostics connectés, ce qui peut augmenter le coût de l'ajout d'une infrastructure de service. Les protocoles hérités tels que Modbus et Profibus peuvent nécessiter des travaux d'intégration supplémentaires en raison de l'absence d'interfaces d'application standard. Les besoins de performance en temps réel et les exigences d'isolation de sécurité peuvent engendrer des travaux d'ingénierie supplémentaires. Les installations peuvent également nécessiter des supports de caméra personnalisés, des modifications de conduits et des installations réseau tout en maintenant la production en fonctionnement. Ces conditions peuvent retarder le démarrage des contrats de service formels après l'installation d'un système de vision. Le frein est particulièrement pertinent en Amérique du Sud, en Asie du Sud-Est et en Europe de l'Est, où les installations existantes représentent une part significative du marché potentiel des services de maintenance de vision industrielle.
La pénurie de spécialistes en services de vision contraint la capacité de prestation de services
Les prestataires de services ont besoin de techniciens qui comprennent la maintenance industrielle, le réentraînement des modèles d'IA, l'étalonnage multi-capteurs et le déploiement en périphérie. Cette exigence de compétences combinées est plus difficile à satisfaire que le besoin de main-d'œuvre de maintenance générale. Le Bureau américain des statistiques du travail prévoit 54 200 ouvertures annuelles pour les travailleurs de maintenance des machines industrielles jusqu'en 2034, tandis que les spécialistes possédant des compétences en vision IA représentent un groupe plus restreint au sein de cette main-d'œuvre. La Chine a formalisé l'opérateur de systèmes de vision industrielle en tant que norme professionnelle nationale 6-31-07-02 en 2023, et une norme de 2025 a abordé la formation aux compétences professionnelles pour les opérateurs de vision industrielle automobile. Aux États-Unis, les spécialistes qui gèrent des programmes avancés de maintenance de vision perçoivent des salaires annuels de 136 000 à 228 000 USD. Ces coûts de main-d'œuvre peuvent contraindre la vitesse à laquelle les prestataires augmentent leurs capacités, même si la demande sur le marché des services de maintenance de vision industrielle augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les diagnostics à distance reconfigurent la chaîne de valeur de la maintenance préventive
Les services de maintenance préventive détenaient 27,43 % des revenus en 2025. Le segment couvre le nettoyage programmé des caméras, le réétalonnage des objectifs, les vérifications de l'éclairage et les mises à jour du micrologiciel. Ces tâches contribuent à maintenir la précision de l'inspection sur la base installée d'équipements de vision. Leur rôle est le plus visible sur les lignes automobiles et électroniques à haut débit où de petites pertes de précision peuvent entraîner des problèmes de qualité coûteux. Les travaux planifiés donnent également aux fabricants un historique de maintenance documenté pour les systèmes liés aux exigences de qualité de production. Les programmes préventifs restent l'approche de service principale pour les acheteurs qui n'ont pas encore adopté la surveillance continue de l'état. Les travaux couvrent à la fois les actifs physiques et les paramètres d'exploitation qui peuvent affecter la qualité de l'image. Ils créent également une relation régulière avec le prestataire qui peut soutenir l'adoption ultérieure de modèles de service plus avancés.
La surveillance à distance et les diagnostics devraient se développer à un CAGR de 11,34 % jusqu'en 2031. L'IA en périphérie rend la collecte et l'examen continus de la télémétrie des systèmes de vision plus pratiques sans technicien dédié sur site. La frontière entre la maintenance préventive et les diagnostics à distance devient moins nette à mesure que les logiciels prennent en charge davantage de travaux d'évaluation de l'état. Cognex a rendu OneVision commercialement disponible en mai 2026 pour centraliser la gestion du cycle de vie des modèles d'IA sur les parcs d'appareils.[2]Cognex Corporation, "L'adoption de Cognex OneVision™ s'accélère à mesure que les fabricants déploient la vision IA à l'échelle mondiale," Cognex Corporation, newswire.ca La société a indiqué que les premiers adoptants ont réduit les coûts de déploiement multi-sites jusqu'à 50 %. Les services de maintenance corrective et de réparation, la maintenance des logiciels et micrologiciels, les services d'optimisation des performances, et le remplacement des pièces détachées et composants couvrent d'autres étapes du cycle de vie des équipements. Les pièces détachées sont importantes dans les emplacements présentant une contamination particulaire ou des cycles thermiques, car les caméras et les capteurs peuvent s'user plus rapidement. Ces catégories de services rendent le marché des services de maintenance de vision industrielle pertinent pour les besoins en matériel, logiciels et performances des systèmes.


Par mode de prestation de service : la prestation sur site reste essentielle tandis que le support à distance se développe
Les services sur site représentaient 53,78 % des revenus de prestation de services en 2025. Les travaux physiques restent nécessaires pour les vérifications de position des caméras, le nettoyage des objectifs, le remplacement de l'éclairage et l'étalonnage spatial. L'inspection des plaquettes de semi-conducteurs et la métrologie automobile peuvent nécessiter un alignement optique direct que l'accès à distance ne peut pas fournir. Cette exigence soutient la demande continue de techniciens de terrain locaux et de réseaux de partenaires. Les visites sur site permettent également aux techniciens d'inspecter l'environnement de production autour des équipements de vision. La poussière, les vibrations, la chaleur et les modifications mécaniques peuvent tous affecter les performances des caméras. La part importante montre que les outils numériques n'ont pas éliminé le besoin de maintenance manuelle. Au contraire, ils ont modifié la façon dont les prestataires déterminent quand une visite est nécessaire.
Les services à distance devraient se développer à un CAGR de 10,87 % jusqu'en 2031. Les modèles d'IA déployés en périphérie et l'accès à distance sécurisé permettent aux techniciens d'identifier les problèmes logiciels, d'installer des mises à jour de micrologiciels et de suivre les performances des modèles sans déplacement. Un spécialiste à distance peut prendre en charge davantage de systèmes qu'un technicien de terrain qui doit se déplacer entre les sites. Les services hybrides combinent des visites physiques planifiées avec une surveillance à distance continue des logiciels et des indicateurs de performance. Cette structure peut aider les prestataires à définir la fréquence des visites en fonction de l'état mesuré du système plutôt que d'un calendrier fixe. Fuji Film Business Innovation a développé une plateforme de support de maintenance unifiée intégrant l'IA en 2026 et a commencé les déploiements au Japon, en Asie-Pacifique et en Europe en juillet 2026. La plateforme reflète l'investissement des fournisseurs d'équipements établis dans des modèles d'exploitation combinant travail de terrain et support de maintenance numérique. Le marché des services de maintenance de vision industrielle peut utiliser cette approche pour préserver la qualité de la maintenance physique tout en réduisant les déplacements inutiles.
Par composant système : les logiciels et contrôleurs gagnent en importance aux côtés des caméras
Les caméras et capteurs d'imagerie représentaient 26,67 % des revenus en 2025. Ce sont des éléments de maintenance fréquents car la dégradation des capteurs, l'encrassement des objectifs et les défaillances des joints de boîtier peuvent entraîner des appels de service non planifiés. La qualité de la capture d'image est le point de départ de chaque décision de vision industrielle. Une légère baisse des performances optiques peut affecter la fiabilité des résultats d'inspection en aval. Cela rend la surveillance de l'état physique importante même dans les systèmes utilisant des modèles d'IA avancés. Le nettoyage régulier, le réétalonnage et les travaux de remplacement peuvent contribuer à préserver la qualité de l'image dans des environnements de production difficiles. Les caméras et capteurs restent donc une source centrale de demande récurrente pour les services de terrain. Leur position reflète également la large base installée de matériel de vision conventionnel et compatible IA.
Les logiciels de vision et contrôleurs devraient se développer à un CAGR de 11,82 % jusqu'en 2031. Les systèmes d'inspection basés sur l'IA nécessitent le réentraînement des modèles, la surveillance des performances et le contrôle des versions, en plus de la maintenance matérielle. Un objectif peut être nettoyé rapidement, mais un modèle affecté par un changement de matériau peut nécessiter une collecte de données et un réentraînement avant que les performances ne soient rétablies. Des recherches sur la maintenance des caméras assistée par IA ont révélé que les systèmes bien entretenus peuvent maintenir une précision de détection supérieure à 95 % dans des environnements poussiéreux et vibrants. Les systèmes d'éclairage, les objectifs et optiques, les systèmes de traitement d'image et d'informatique, et le câblage, les interfaces et la connectivité nécessitent chacun des activités de service distinctes. Les performances de l'éclairage peuvent se dégrader avant qu'un opérateur humain ne remarque une défaillance visible, réduisant le contraste de l'image et la qualité de l'inspection. La demande de service liée aux logiciels bénéficie de la nécessité de validation et de mises à jour continues des systèmes.
Par type de contrat : les accords basés sur la performance gagnent du terrain sur la facturation à la panne
Les services en régie détenaient 38,67 % de la part de revenus en 2025. Le segment est soutenu par les installations existantes qui fonctionnent sans contrats de service structurés. De nombreuses installations existantes utilisent encore la facturation de réparation réactive lorsqu'une panne devient visible. Cette approche peut sembler flexible pour l'acheteur, mais elle n'établit pas de calendrier de maintenance prévisible. Les contrats de maintenance annuels offrent une option intermédiaire pour les fabricants qui souhaitent des coûts de service planifiés. Ils peuvent soutenir les travaux préventifs de routine sans exiger que le prestataire assume un large risque de performance. La position importante des services en régie montre que de nombreux clients sont encore en train de passer des pratiques de réparation réactive à une couverture de service plus formelle. Le rythme de cette transition façonne le mix commercial du marché des services de maintenance de vision industrielle.
Les contrats basés sur la performance et les contrats de niveau de service devraient se développer à un CAGR de 11,56 % jusqu'en 2031. Les prestataires utilisent les données historiques des systèmes pour définir les conditions de service liées à la disponibilité et aux performances d'inspection. Des recherches sur les contrats basés sur les résultats pour les fabricants de machines documentent 20 critères de décision qui affectent le bénéfice sur le cycle de vie et la gestion des risques. Les services de vision gérés représentent la forme de contrat la plus développée car le prestataire prend en charge le renouvellement du matériel, les mises à jour des modèles et le support opérationnel. Ces offres gagnent en pertinence auprès des grands comptes disposant de portefeuilles de vision complexes. Les deux parties doivent investir dans une infrastructure de surveillance connectée avant que de telles garanties puissent être utilisées efficacement. Cet investissement peut ralentir l'adoption initiale, mais il peut également créer un avantage durable en matière de données pour les prestataires qui établissent tôt des registres de santé des systèmes.
Par application : l'inspection qualité constitue la base large de la demande de services
L'inspection qualité détenait 35,98 % de la part de revenus en 2025. Cette application est présente dans de nombreux environnements de production utilisant la vision industrielle, notamment la sérialisation pharmaceutique et l'emboutissage automobile. Son utilisation répandue en fait la plus grande partie de la base installée maintenable. Les systèmes d'inspection sont étroitement liés à la conformité des produits, de sorte que les fabricants accordent souvent la priorité à leurs programmes de maintenance. La surveillance et le contrôle des processus, la métrologie et la vérification dimensionnelle, et l'identification, la traçabilité et la lecture de codes répondent à des besoins de production distincts. Les systèmes de métrologie nécessitent une recertification périodique traçable aux exigences reconnues de gestion de la mesure. Chaque application nécessite des routines de maintenance différentes, mais toutes dépendent d'une capture d'image stable et de paramètres système précis. Cette large base d'applications soutient une demande de service récurrente sur le marché des services de maintenance de vision industrielle.
Le guidage robotique et le prélèvement en vrac devraient se développer à un CAGR de 11,78 % jusqu'en 2031. L'adoption de la robotique guidée par vision 3D est en augmentation dans l'assemblage automobile, la logistique et la fabrication électronique. Vention a lancé Rapid Operator AI lors de la conférence NVIDIA GTC 2026 en mars 2026 et a annoncé des taux de succès au premier prélèvement allant jusqu'à 99 % pour le prélèvement en vrac autonome. Ces systèmes combinent des caméras 3D, l'étalonnage de l'éclairage, des modèles cinématiques de robots et des modèles de planification de préhension par IA. Un changement dans un composant peut affecter l'ensemble du système et peut réduire le succès du prélèvement. Cette interdépendance exige que les prestataires examinent l'équipement comme un système intégré plutôt que comme des pièces séparées. Elle peut également soutenir des relations de service pluriannuelles car la recertification implique la configuration opérationnelle globale. Le marché des services de maintenance de vision industrielle bénéficie des applications où des performances fiables dépendent d'une coordination continue du matériel, des logiciels et de la robotique.
Par secteur vertical : l'électronique et les semi-conducteurs affichent la croissance la plus rapide
L'automobile et la mobilité représentaient 23,17 % des revenus en 2025. L'assemblage de carrosseries de véhicules, l'inspection des groupes motopropulseurs et la fabrication de batteries pour véhicules électriques utilisent des réseaux denses d'équipements de vision industrielle. General Motors a développé BVSeal, un système d'inspection automatisé utilisant des caméras d'imagerie de gaz, des cobots, l'informatique en périphérie et l'IA pour détecter les fuites dans les plateaux et packs de batteries de véhicules électriques. De telles installations nécessitent une maintenance coordonnée du matériel, des logiciels et des éléments robotiques. Les machines et équipements industriels, l'aérospatiale et la défense, et les produits pharmaceutiques et sciences de la vie génèrent également une demande stable en raison de leurs exigences de qualité et de traçabilité. Dans l'agroalimentaire, l'encrassement des caméras et la dégradation de l'éclairage peuvent être des déclencheurs de service importants sur les lignes d'emballage à grande vitesse. L'automobile reste un grand groupe de clients car le coût de mauvaises performances d'inspection peut être significatif. La densité de ses systèmes installés soutient une part substantielle du marché des services de maintenance de vision industrielle.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,88 % jusqu'en 2031. Pour les nœuds de semi-conducteurs de 5 nanomètres ou moins, un défaut non détecté peut rendre un lot de plaquettes inutilisable. La disponibilité et la précision de la vision affectent donc directement la gestion du rendement. L'exposition financière peut soutenir des valeurs de contrat de service plus élevées lorsque les défaillances d'inspection interrompent la production avancée. La croissance est également liée aux méthodes d'emballage avancées telles que la puce sur plaquette et l'empilement 3D. Ces méthodes utilisent des configurations d'inspection plus complexes à maintenir que les systèmes d'inspection optique automatisée 2D conventionnels. L'inspection multi-modalité ajoute des exigences de maintenance pour les caméras, les systèmes informatiques, les modèles logiciels et les routines d'étalonnage. Ce besoin de précision soutenue fait des opérations de semi-conducteurs un domaine de croissance majeur pour le marché des services de maintenance de vision industrielle.
Analyse géographique
L'Asie-Pacifique représentait 34,76 % des revenus régionaux en 2025 et devrait croître à un CAGR de 11,47 % jusqu'en 2031. La Chine fournit le plus grand volume absolu dans la région grâce aux clusters d'assemblage électronique du Guangdong, du Jiangsu et du Zhejiang. Ces clusters disposent d'installations de systèmes de vision denses qui nécessitent de plus en plus de programmes de maintenance formels. La Corée du Sud et le Japon soutiennent la demande de services de haute précision grâce aux applications d'inspection de semi-conducteurs et automobiles. L'Inde ajoute des capacités électroniques et automobiles qui devraient entrer dans le cycle de maintenance à partir de 2026 et des années suivantes. SICK AG a annoncé un investissement de 1 milliard RM (227 millions USD) dans un centre de fabrication de haute technologie et de capteurs à Johor, en Malaisie. La phase 1 impliquait 280 millions RM (63,7 millions USD) et devait débuter d'ici 2026. Ces investissements renforcent le rôle de l'Asie-Pacifique sur le marché des services de maintenance de vision industrielle.
L'Amérique du Nord détenait la deuxième plus grande part géographique en 2025. Les États-Unis représentaient la plus grande part des revenus régionaux. Les opérations automobiles dans le Midwest et les centres de fabrication de semi-conducteurs en Arizona, au Texas et à New York disposent de déploiements denses de systèmes de vision. Les coûts élevés d'arrêt dans ces environnements soutiennent la demande d'accords de maintenance premium. Le Bureau américain des statistiques du travail a enregistré 462 000 postes de fabrication vacants en mars 2026.[3]Bureau américain des statistiques du travail, "Enquête sur les offres d'emploi et la rotation du travail," Département américain du travail, bls.gov. La disponibilité limitée de main-d'œuvre peut accroître l'intérêt pour les modèles de support gérés et à distance qui réduisent le besoin de spécialistes sur site. Le Canada et le Mexique ajoutent de la demande grâce aux chaînes d'approvisionnement automobiles intégrées et aux exigences de qualité des fournisseurs. Ces conditions soutiennent le marché des services de maintenance de vision industrielle en Amérique du Nord.
L'Europe représentait le troisième segment géographique en 2025. L'Allemagne, le Royaume-Uni et la France formaient le cœur de la demande régionale, soutenue par les machines industrielles, l'automobile et la fabrication de précision. L'Allemagne dispose d'une base d'intégration de systèmes établie et d'une activité OEM majeure de SICK AG, Basler AG, IDS Imaging Development Systems GmbH et Baumer Holding AG. La directive NIS2 de l'UE a renforcé les exigences de cybersécurité pour les plateformes de service connectées en 2024, ajoutant des considérations de conformité pour les contrats de surveillance à distance. SICK Korea a signé un protocole d'accord avec Hyundai Motor en juin 2026 pour coopérer sur les technologies de sécurité avancées pour les futures applications de fabrication intelligente. Le Moyen-Orient reste une opportunité en phase initiale à mesure que les programmes de diversification industrielle augmentent les investissements dans la fabrication non pétrolière. L'Afrique est à un stade encore plus précoce, l'Afrique du Sud et l'Égypte offrant les points d'entrée les plus immédiats à mesure que la complexité manufacturière augmente. Ces conditions soutiennent le marché des services de maintenance de vision industrielle en Europe et dans les régions adjacentes.

Paysage concurrentiel
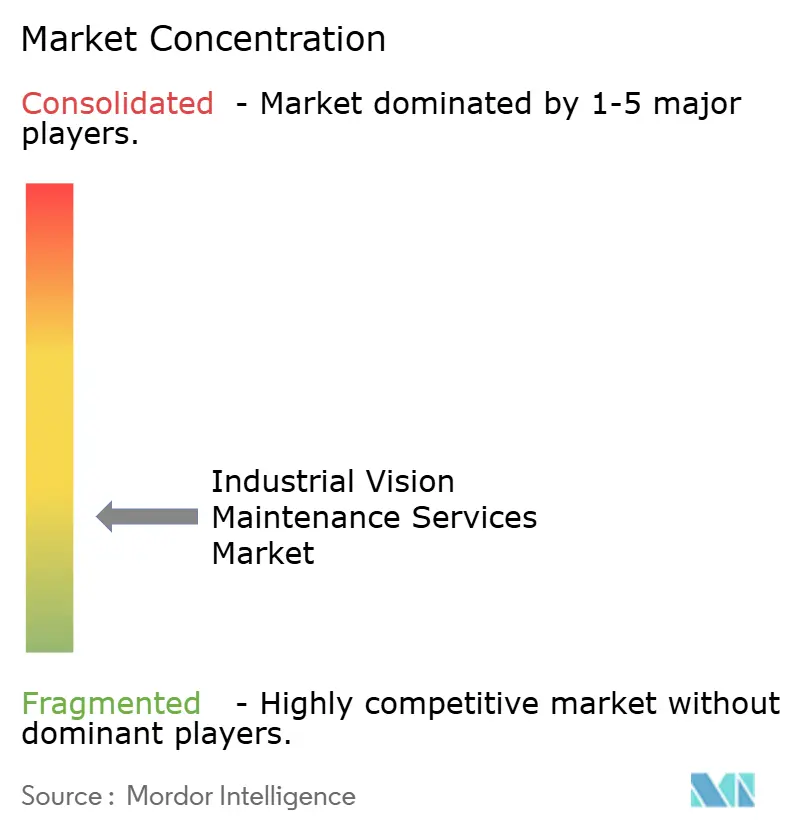
Le marché des services de maintenance de vision industrielle est modérément fragmenté. Cognex Corporation, Keyence Corporation et OMRON Corporation ont accès à la télémétrie, aux constantes d'étalonnage et aux historiques de modèles d'IA liés à leurs équipements installés. Ces informations peuvent aider les fabricants d'équipements d'origine à identifier les problèmes système et à proposer des contrats de service premium. Les prestataires indépendants peuvent remplacer des composants et entretenir des objectifs, mais ils peuvent ne pas avoir accès aux spécifications propriétaires qui restaurent les performances d'inspection complètes après un événement système majeur. La concurrence est donc divisée entre les contrats de service connectés menés par les fabricants d'équipements d'origine et le service multi-marques proposé à des prix inférieurs. SICK AG a étendu sa plateforme Nova en août 2026 avec des capacités d'inspection 3D alimentées par l'IA combinant l'apprentissage profond avec l'analyse de données de hauteur. Ce type de développement de produits peut créer une demande de migration logicielle et de réentraînement des modèles à mesure que les anciens systèmes deviennent moins adaptés aux nouvelles applications.
Les fabricants exploitant 20 à 200 nœuds de systèmes de vision représentent un groupe de clients important pour les prestataires de services gérés indépendants. Ces entreprises peuvent manquer de l'échelle nécessaire pour acquérir des services gérés par les fabricants d'équipements d'origine, tout en faisant face à une complexité croissante à mesure que les modèles d'IA nécessitent un réentraînement et un réétalonnage. Les prestataires indépendants peuvent répondre à ce besoin avec des outils de diagnostic multi-marques et des plateformes de gestion de modèles. L'approche vise à prendre en charge plusieurs marques d'équipements sans dépendance vis-à-vis du matériel propriétaire. Basler AG s'est associé à Advantech en avril 2026 pour déployer des plateformes de vision et d'informatique robotique basées sur GMSL.[4]Basler AG, "Basler AG acquiert une participation majoritaire dans son partenaire de distribution en Inde," Basler AG, webdisclosure.com. Le partenariat a combiné les caméras industrielles Basler ace 2 GMSL avec les systèmes informatiques IA d'Advantech pour des utilisations en robotique et logistique intelligente. Basler a également acquis une participation de 76 % dans son partenaire de distribution indien en octobre 2025, ce qui a renforcé son accès local direct et sa présence en matière de services. Ces actions étendent les capacités des fournisseurs sur le marché des services de maintenance de vision industrielle.
La surveillance continue de la santé des modèles d'IA devient un facteur important dans les renouvellements de contrats de service et la fidélisation des comptes. Les prestataires capables d'identifier les changements de comportement des modèles peuvent résoudre les problèmes de performance avant qu'ils ne deviennent des défaillances qualité. Cette capacité est différente d'une visite d'étalonnage ponctuelle car elle nécessite une révision continue des données et un support logiciel. Les fabricants d'équipements d'origine ont un avantage lorsque la télémétrie des équipements et les données d'étalonnage restent propriétaires. Les intégrateurs indépendants conservent une ouverture, tandis que les fabricants utilisent des équipements de plusieurs fournisseurs et ont besoin d'un seul prestataire pour l'ensemble de l'environnement de production. Cognex a lancé OneVision en mai 2026 pour soutenir le développement collaboratif de la vision IA et la gestion centralisée du cycle de vie des modèles. Les premiers adoptants ont signalé des coûts de déploiement multi-sites réduits et un développement d'applications plus rapide grâce à la plateforme. Le marché des services de maintenance de vision industrielle devrait rester divisé entre les écosystèmes OEM propriétaires et les modèles de support multi-marques indépendants.
Leaders du secteur des services de maintenance de vision industrielle
-
Cognex Corporation
-
Keyence Corporation
-
Basler AG
-
Teledyne Technologies Incorporated
-
OMRON Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Cognex Corporation a annoncé un chiffre d'affaires record au deuxième trimestre 2026 de 291 millions USD, représentant une augmentation de 17 % en glissement annuel, avec un résultat opérationnel doublant à 86 millions USD et une marge opérationnelle s'élargissant à 29,4 %. La société a cité une demande généralisée sur les principaux marchés finaux combinée à une croissance continue des applications de vision compatibles IA, et a annoncé la disponibilité commerciale complète de sa plateforme OneVision.
- Août 2026 : SICK AG a étendu sa plateforme de vision industrielle Nova avec des capacités d'inspection 3D alimentées par l'IA configurables, intégrant l'apprentissage profond avec une analyse précise des données de hauteur pour détecter des défauts au-delà des capacités de l'imagerie 3D classique. La mise à jour a fait de Nova la première plateforme SICK à intégrer des capacités d'IA par réseau neuronal dans sa gamme de produits de vision 3D haute précision.
- Juin 2026 : SICK Korea a signé un protocole d'accord avec Hyundai Motor Company à l'usine d'Ulsan de Hyundai Motor pour une coopération sur les technologies de sécurité avancées dans les futurs environnements de fabrication intelligente, couvrant les applications de sécurité industrielle, notamment un rideau de sécurité lumineuse anti-déflagrant certifié par l'Agence coréenne de sécurité et de santé au travail, premier et unique produit de ce type certifié en Corée du Sud.
- Mai 2026 : Cognex Corporation a annoncé la disponibilité générale d'OneVision, un environnement de développement de vision IA collaboratif ayant réduit les coûts de déploiement multi-sites jusqu'à 50 % pour les premiers adoptants. Schneider Electric a obtenu un doublement du rendement sur les lignes d'inspection déployées à l'échelle mondiale grâce à la plateforme, tandis qu'Essity a réduit le temps de développement des applications de plus d'un an à moins d'un jour.


Périmètre du rapport mondial sur le marché des services de maintenance de vision industrielle
Le marché des services de maintenance de vision industrielle couvre les services qui soutiennent la maintenance, la réparation, l'étalonnage, l'inspection et l'optimisation des systèmes de vision industrielle. Ces systèmes comprennent des caméras, des capteurs, des objectifs, des équipements d'éclairage, des logiciels de traitement d'image et le matériel associé utilisés pour l'inspection qualité, la surveillance des processus, la mesure, le tri et l'automatisation dans tous les secteurs.
Le rapport sur le marché des services de maintenance de vision industrielle est segmenté par type de service (services de maintenance préventive, services de maintenance corrective et de réparation, surveillance à distance et diagnostics, maintenance des logiciels et micrologiciels, services d'optimisation des performances, et remplacement des pièces détachées et composants), mode de prestation de service (services sur site, services à distance, et services hybrides), composant système (caméras et capteurs d'imagerie, objectifs et optiques, systèmes d'éclairage, systèmes de traitement d'image et d'informatique, logiciels de vision et contrôleurs, et câblage, interfaces et connectivité), type de contrat (services en régie, contrats de maintenance annuels, contrats basés sur la performance / contrats de niveau de service, et services de vision gérés), application (inspection qualité, surveillance et contrôle des processus, guidage robotique et prélèvement en vrac, métrologie et vérification dimensionnelle, et identification, traçabilité et lecture de codes), secteur vertical (automobile et mobilité, électronique et semi-conducteurs, machines et équipements industriels, aérospatiale et défense, produits pharmaceutiques et sciences de la vie, agroalimentaire, et autres secteurs verticaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de maintenance préventive |
| Services de maintenance corrective et de réparation |
| Surveillance à distance et diagnostics |
| Maintenance des logiciels et micrologiciels |
| Services d'optimisation des performances |
| Remplacement des pièces détachées et composants |
| Services sur site |
| Services à distance |
| Services hybrides |
| Caméras et capteurs d'imagerie |
| Objectifs et optiques |
| Systèmes d'éclairage |
| Systèmes de traitement d'image et d'informatique |
| Logiciels de vision et contrôleurs |
| Câblage, interfaces et connectivité |
| Services en régie |
| Contrats de maintenance annuels |
| Contrats basés sur la performance / contrats de niveau de service |
| Services de vision gérés |
| Inspection qualité |
| Surveillance et contrôle des processus |
| Guidage robotique et prélèvement en vrac |
| Métrologie et vérification dimensionnelle |
| Identification, traçabilité et lecture de codes |
| Automobile et mobilité |
| Électronique et semi-conducteurs |
| Machines et équipements industriels |
| Aérospatiale et défense |
| Produits pharmaceutiques et sciences de la vie |
| Agroalimentaire |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de maintenance préventive | |
| Services de maintenance corrective et de réparation | ||
| Surveillance à distance et diagnostics | ||
| Maintenance des logiciels et micrologiciels | ||
| Services d'optimisation des performances | ||
| Remplacement des pièces détachées et composants | ||
| Par mode de prestation de service | Services sur site | |
| Services à distance | ||
| Services hybrides | ||
| Par composant système | Caméras et capteurs d'imagerie | |
| Objectifs et optiques | ||
| Systèmes d'éclairage | ||
| Systèmes de traitement d'image et d'informatique | ||
| Logiciels de vision et contrôleurs | ||
| Câblage, interfaces et connectivité | ||
| Par type de contrat | Services en régie | |
| Contrats de maintenance annuels | ||
| Contrats basés sur la performance / contrats de niveau de service | ||
| Services de vision gérés | ||
| Par application | Inspection qualité | |
| Surveillance et contrôle des processus | ||
| Guidage robotique et prélèvement en vrac | ||
| Métrologie et vérification dimensionnelle | ||
| Identification, traçabilité et lecture de codes | ||
| Par secteur vertical | Automobile et mobilité | |
| Électronique et semi-conducteurs | ||
| Machines et équipements industriels | ||
| Aérospatiale et défense | ||
| Produits pharmaceutiques et sciences de la vie | ||
| Agroalimentaire | ||
| Autres secteurs verticaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des services de maintenance de vision industrielle ?
Le secteur était évalué à 1,14 milliard USD en 2026 et devrait atteindre 1,82 milliard USD d'ici 2031, à un CAGR de 9,81 %.
Qu'est-ce qui stimule la demande de services de maintenance de vision industrielle ?
Les exigences de production zéro défaut, les coûts élevés d'arrêt, les diagnostics à distance et la nécessité de maintenir les modèles d'inspection IA augmentent la demande de services.
Quel type de service est en tête des services de maintenance de vision industrielle ?
Les services de maintenance préventive étaient en tête avec une part de 27,43 % en 2025, tandis que la surveillance à distance et les diagnostics devraient croître à un CAGR de 11,34 % jusqu'en 2031.
Pourquoi les services de maintenance à distance gagnent-ils en adoption ?
Les outils à distance permettent aux prestataires de surveiller les logiciels, les micrologiciels et les performances des modèles sans déplacement, tandis que les tâches physiques peuvent rester intégrées dans un plan de service hybride.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,88 % jusqu'en 2031 car la disponibilité et la précision de l'inspection affectent le rendement de production.
Dernière mise à jour de la page le:



