
産業用ビジョンメンテナンスサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
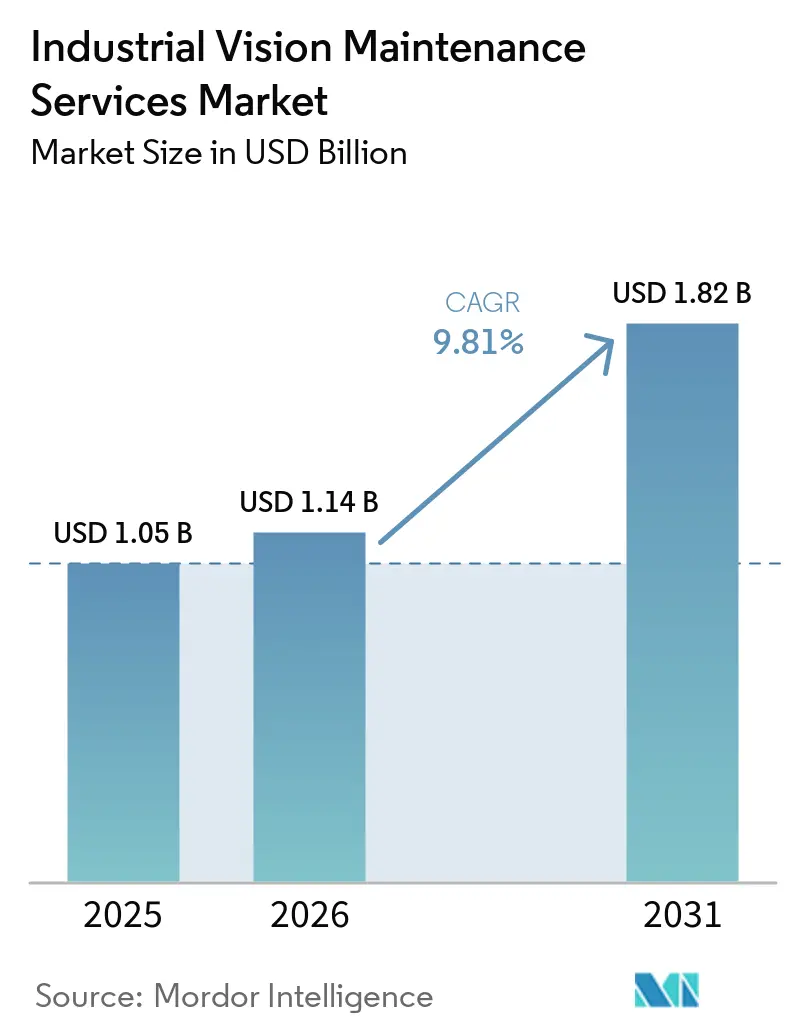
| 市場規模 (2026) | 1.14 十億米ドル |
| 市場規模 (2031) | 1.82 十億米ドル |
| Growth Rate (2026 - 2031) | 9.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ビジョンメンテナンスサービス市場分析
産業用ビジョンメンテナンスサービス市場規模は2026年に1.14 ビリオン 米ドルであり、2031年までに1.82 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.81%で成長します。マシンビジョン機器の導入済みベースが拡大しており、これにより支出が初期ハードウェア購入から機器ライフサイクル全体にわたるサービスへとシフトしています。AIベースの検査システムは、旧来のルールベースシステムよりも頻繁なキャリブレーション、ソフトウェアアップデート、およびモデルパフォーマンスチェックを必要とします。これにより、複数の工場にわたって機器、ソフトウェア、および運用記録を維持できるプロバイダーに対して継続的な業務が生まれます。OEMは導入済みベスのテレメトリーおよびキャリブレーションデータを活用してプレミアム契約をサポートできる一方、独立系インテグレーターは低コストのクロスブランドサポートを通じて競争できます。レトロフィットコストおよび資格を持つ専門家の供給不足は、信頼性の高い検査に対する需要が強い場合でも、古い施設でのサービス導入を遅らせる可能性があります。
レポートの主要ポイント
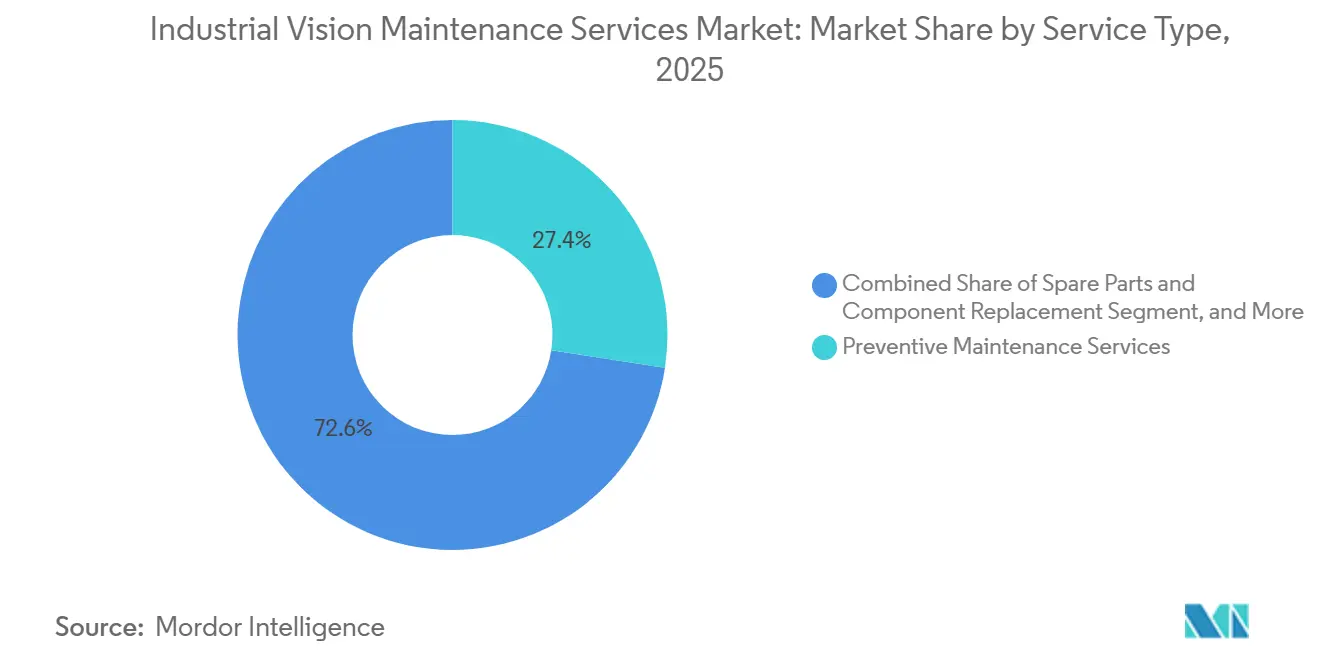
- サービスタイプ別では、予防保全サービスが2025年の産業用ビジョンメンテナンスサービス市場規模の27.43%を占め、リモートモニタリングおよび診断は2031年までCAGR 11.34%で拡大する見込みです。
- サービス提供方式別では、オンサイトサービスが2025年の産業用ビジョンメンテナンスサービス市場シェアの53.78%を占め、リモートサービスは2031年までCAGR 10.87%で拡大する見込みです。
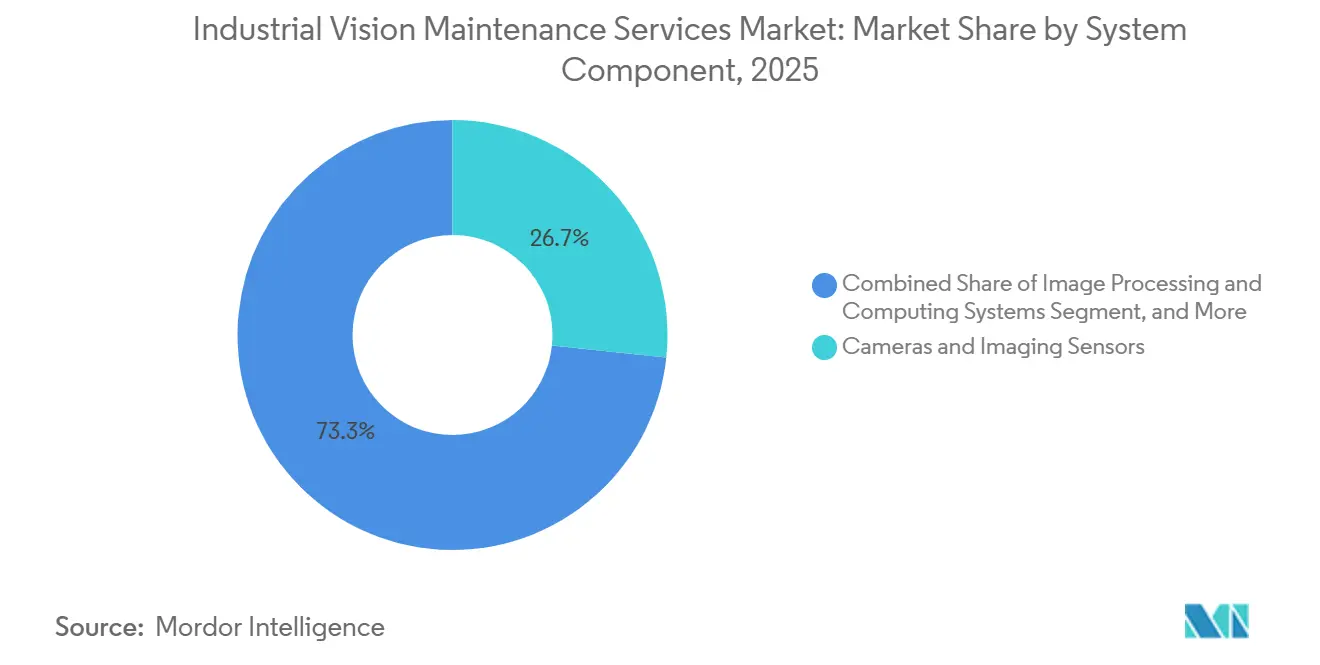
- システムコンポーネント別では、カメラおよびイメージングセンサーが2025年に26.67%の収益シェアを占め、ビジョンソフトウェアおよびコントローラーは2031年までCAGR 11.82%で拡大する見込みです。
- 契約タイプ別では、タイム・アンド・マテリアルサービスが2025年に38.67%の収益シェアを占め、パフォーマンスベースおよびSLA契約は2031年までCAGR 11.56%で拡大する見込みです。
- 用途別では、品質検査が2025年に35.98%の収益シェアを占め、ロボットガイダンスおよびビンピッキングは2031年までCAGR 11.78%で拡大する見込みです。
- 産業垂直別では、自動車およびモビリティが2025年に23.17%の収益シェアを占め、エレクトロニクスおよび半導体は2031年までCAGR 11.88%で拡大する見込みです。
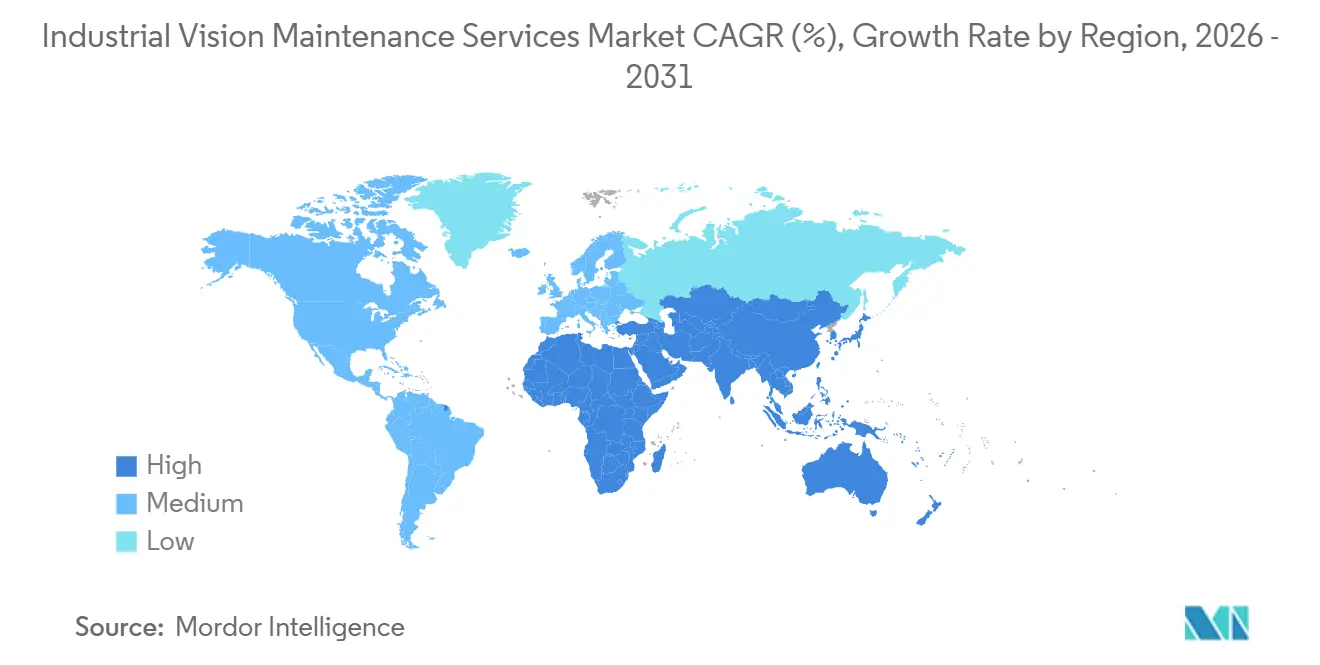
- 地域別では、アジア太平洋が2025年に34.76%の収益シェアを占め、2031年までCAGR 11.47%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用ビジョンメンテナンスサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ欠陥製造の拡大 | +2.1% | 中国、ドイツ、韓国、日本に集中した需要を持つグローバル | 長期(4年以上) |
| 計画外のビジョンシステムダウンタイムのコスト上昇 | +1.9% | 北米および西欧で最も高い財務的エクスポージャーを持つグローバル | 短期(2年以内) |
| 予測的・成果ベースのメンテナンス契約へのシフト | +1.6% | 北米およびヨーロッパ、アジア太平洋中核市場への波及あり | 中期(2〜4年) |
| エッジAIおよびリモート診断の成長 | +1.4% | アジア太平洋および北米での加速を伴うグローバル | 中期(2〜4年) |
| 過酷な生産環境における光学系およびカメラのドリフト | +1.0% | インド、中国、東欧の重工業地帯で最も高い関連性を持つグローバル | 中期(2〜4年) |
| 頻繁なSKUおよびレシピ変更によるビジョンモデルのドリフト | +0.8% | 北米およびヨーロッパへの波及を伴うアジア太平洋中核市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥製造の拡大が検査システムの稼働時間基準を引き上げる
ゼロ欠陥要件は、自動車、製薬、エレクトロニクスのサプライチェーン全体にわたって、信頼性の高いビジョンシステムメンテナンスの必要性を高めています。顧客の品質要件により、キャリブレーション記録、モデルバージョン履歴、および応答時間がサービス契約の一部となる場合があります。これらの記録は、製造業者が検査システムが一貫して管理されていることを実証するのに役立ちます。ISO 9001およびIATF 16949の文書化要件も、追跡可能なサービス記録維持の重要性を高めています。工場がロボットセルやカメラを追加するにつれて、相互依存するキャリブレーション作業により、サービス要件が単一カメラ設置よりも複雑になる場合があります。したがって、産業用ビジョンメンテナンスサービス市場は、検査の稼働時間がサプライヤーの品質義務と結びつくことで恩恵を受けます。
計画外のビジョンシステムダウンタイムのコスト上昇が予防プログラムへの緊急需要を生み出す
計画外のビジョンシステムダウンタイムは生産を混乱させ、製造業者を未検出の欠陥にさらす可能性があります。自動車組立における生産ラインの停止は1時間あたり200万米ドルのコストをもたらす可能性があり、これにより重要なラインでは計画的なサービスを正当化しやすくなります。マルチセンサー構成において弱体化したカメラが明確なアラームを発することなく検査精度を低下させる可能性があるため、システムの部分的な劣化は特に検出が困難な場合があります。AIを活用したカメラメンテナンスに関する研究では、状態監視が出力品質に影響を与える前にパフォーマンスの劣化を特定するのに役立つことが示されています。リアルタイムの健全性監視を持つプロバイダーは、その能力を活用してより高付加価値のサービス契約をサポートできます。事後対応型の修理は計画的なメンテナンス費用の5〜10倍のコストがかかる可能性があり、これが産業用ビジョンメンテナンスサービス市場全体での予防的加入を引き続き支持しています。
予測的・成果ベースのメンテナンス契約へのシフトが市場収益を再構築する
成果ベースの契約は、プロバイダーの報酬をエンジニアリング時間だけでなく稼働時間と検査パフォーマンスに結びつけます。このモデルでは、プロバイダーがパフォーマンスリスクを引き受けるために機器の動作を十分に理解する必要があります。機械メーカーの契約に関する研究では、成果ベースの取り決めのもとでライフサイクル利益とリスク管理を形成する20の意思決定基準が特定されました。OEMは、導入済みベースのデータを活用してサービスコミットメントの価格設定や繰り返し発生する障害パターンの特定に役立てることができるため、優位性を持つ場合があります。Cognex Corporationは2026年5月にOneVisionを商業的に提供開始し、デバイスフリート全体にわたる集中型AIモデルライフサイクル管理を提供し、早期採用者のマルチサイトスケーリングコストを最大50%削減しました。プロバイダーが同等のデータ能力を構築するにつれて、パフォーマンスベースの契約が産業用ビジョンメンテナンスサービス市場でより一般的になる可能性があります。
エッジAIおよびリモート診断の成長がサービスリーチを拡大する
エッジAIにより、検査モデルをローカルで実行できるようになり、継続的なクラウド接続への依存が軽減されます。これにより、規制された環境や時間的制約のある生産環境におけるレイテンシーおよびデータ処理の懸念に対応できます。リモートツールは、製品レシピ、材料、または運用条件が変化した際のモデルパフォーマンスの変化も検出できます。この能力により、検査モデルを見直す前に欠陥の流出を待つ必要性が軽減されます。2026年3月、松尾インスティテュートとOMRON フィールドエンジニアリングは、8,332件の運用判断ケースにわたって89%の精度を達成したAIメンテナンス検査システムのフルスケール開を報告しました。[1]松尾インスティテュート、「メンテナンス業務向けAI判断モデル、本格導入」、松尾インスティテュート、matsuo-institute.com このシステムは、デジタル検査サポートが機器チェックの作業負荷を軽減し、リモートサービスモデルのリーチを広げる方法を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いレトロフィットおよび統合コスト | -0.7% | 南米、東南アジア、東欧のブラウンフィールド施設で最も深刻なグローバル | 短期(2年以内) |
| ビジョンサービス専門家の不足 | -0.5% | 北米、西欧、韓国で最も深刻なグローバル | 中期(2〜4年) |
| 独自のキャリブレーションデータとベンダーロックイン | -0.4% | マルチベンダー生産環境に集中したグローバル | 中期(2〜4年) |
| 接続型サービスモデルにおけるサイバーセキュリティおよびデータ居住地のリスク | -0.3% | ヨーロッパおよび規制産業で最も高いコンプライアンス圧力を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いレトロフィットおよび統合コストがブラウンフィールド環境でのサービス導入を制限する
古い生産ラインは接続型診断向けに設計されていないことが多く、サービスインフラの追加コストが増加する可能性があります。ModbusやProfibusなどのレガシープロトコルは標準的なアプリケーションインターフェースを欠いているため、追加の統合作業が必要になる場合があります。リアルタイムのパフォーマンス要件と安全分離要件により、さらなるエンジニアリング作業が加わる場合があります。施設では、生産を継続しながらカスタムカメラマウント、配管変更、およびネットワーク設置が必要になる場合もあります。これらの条件により、ビジョンシステムが設置された後に正式なサービス契約の開始が遅れる可能性があります。この障壁は、確立された施設が潜在的な産業用ビジョンメンテナンスサービス市場の重要な部分を占める南米、東南アジア、東欧において特に関連性が高いです。
ビジョンサービス専門家の不足がサービス提供能力を制約する
サービスプロバイダーは、産業メンテナンス、AIモデルの再トレーニング、マルチセンサーキャリブレーション、およびエッジ展開を理解する技術者を必要としています。この複合的なスキル要件は、一般的なメンテナンス労働力の需要を満たすよりも困難です。米国労働統計局は、2034年までに産業機械メンテナンス作業者の年間求人数が54,200件に達すると予測しており、AIビジョンスキルを持つ専門家はその労働力の中でより小さなグループを占めています。中国は2023年に産業用ビジョンシステムオペレーターを国家職業標準6-31-07-02として正式化し、2025年の標準では自動車産業用ビジョンオペレーターの職業スキルトレーニングが取り上げられました。米国では、高度なビジョンメンテナンスプログラムを管理する専門家の年間給与は136,000米ドルから228,000米ドルです。これらの労働コストは、産業用ビジョンメンテナンスサービス市場への需要が高まる中でも、プロバイダーが能力を追加する速度を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:リモート診断が予防保全バリューチェーンを再構築する
予防保全サービスは2025年に収益の27.43%を占めました。このセグメントは、定期的なカメラクリーニング、レンズの再キャリブレーション、照明チェック、およびファームウェアアップデートをカバーします。これらの作業は、ビジョン機器の導入済みベース全体にわたって検査精度を維持するのに役立ちます。その役割は、小さな精度の低下がコストのかかる品質問題につながる可能性がある高スループットの自動車およびエレクトロニクスラインで最も顕著です。定期的な作業はまた、製造業者に生産品質要件に関連するシステムの文書化されたメンテナンス履歴を提供します。予防プログラムは、継続的な状態監視をまだ採用していない購入者にとって中核的なサービスアプローチであり続けます。この作業は物理的な資産と画像品質に影響を与える可能性のある運用設定の両方をカバーします。また、より高度なサービスモデルの後の採用をサポートできる定期的なプロバイダー関係を構築します。
リモートモニタリングおよび診断は2031年までCAGR 11.34%で拡大する見込みです。エッジAIにより、専任の技術者をサイトに配置することなく、ビジョンシステムのテレメトリーの継続的な収集とレビューがより実用的になります。ソフトウェアがより多くの状態評価作業を処理するにつれて、予防保全とリモート診断の境界が不明確になりつつあります。Cognex Corporationは2026年5月にOneVisionを商業的に提供開始し、デバイスフリート全体にわたるAIモデルライフサイクル管理を集中化しました。[2]Cognex Corporation、「Cognex OneVision™の採用が加速、製造業者がAIビジョンをグローバルに拡大」、Cognex Corporation、newswire.ca 同社は、早期採用者がマルチサイトスケーリングコストを最大50%削減したと報告しました。是正保全および修理サービス、ソフトウェアおよびファームウェアメンテナンス、パフォーマンス最適化サービス、ならびにスペアパーツおよびコンポーネント交換は、機器ライフサイクルの他の段階をカバーします。スペアパーツは、カメラやセンサーがより早く摩耗する可能性がある粒子汚染や熱サイクルのある場所で重要です。これらのサービスカテゴリーにより、産業用ビジョンメンテナンスサービス市場はハードウェア、ソフトウェア、およびシステムパフォーマンスのニーズ全体にわたって関連性を持ちます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


サービス提供方式別:リモートサポートの拡大に伴いオンサイト提供が引き続き不可欠
オンサイトサービスは2025年のサービス提供収益の53.78%を占めました。カメラ位置チェック、レンズクリーニング、照明交換、および空間キャリブレーションには物理的な作業が引き続き必要です。半導体ウェーハ検査および自動車計測は、リモートアクセスでは提供できない直接的な光学アライメントを必要とする場合があります。この要件は、地元のフィールド技術者およびパートナーネットワークへの継続的な需要を支持します。オンサイト訪問により、技術者はビジョン機器周辺の生産環境を検査することもできます。埃、振動、熱、および機械的変化はすべてカメラのパフォーマンスに影響を与える可能性があります。大きなシェアは、デジタルツールが実地メンテナンスの必要性を排除していないことを示しています。むしろ、訪問が必要なタイミングをプロバイダーが判断する方法が変化しています。
リモートサービスは2031年までCAGR 10.87%で拡大する見込みです。エッジ展開されたAIモデルと安全なリモートアクセスにより、技術者は移動なしにソフトウェアの問題を特定し、ファームウェアアップデートをインストールし、モデルパフォーマンスを追跡できます。リモート専門家は、サイト間を移動しなければならないフィールド技術者よりも多くのシステムをサポートできます。ハイブリッドサービスは、定期的な物理的訪問とソフトウェアおよびパフォーマンス指標の継続的なリモートレビューを組み合わせます。この構造により、プロバイダーは固定されたカレンダーではなく、測定されたシステム状態に基づいて訪問頻度を設定できます。富士フイルムビジネスイノベーションは2026年にAI統合型統合メンテナンスサポートプラットフォームを開発し、2026年7月に日本、アジア太平洋、ヨーロッパ全体での展開を開始しました。このプラットフォームは、フィールド作業とデジタルメンテナンスサポートを組み合わせた運用モデルへの確立された機器サプライヤーによる投資を反映しています。産業用ビジョンメンテナンスサービス市場は、このアプローチを活用して物理的なメンテナンス品質を維持しながら不必要な派遣を削減できます。
システムコンポーネント別:カメラと並んでソフトウェアおよびコントローラーの重要性が増す
カメラおよびイメージングセンサーは2025年に収益の26.67%を占めました。センサーの劣化、レンズの汚れ、およびハウジングシールの故障が計画外のサービスコールにつながる可能性があるため、これらは頻繁なメンテナンス項目です。画像キャプチャ品質はすべてのマシンビジョン判断の出発点です。光学パフォーマンスのわずかな低下は、下流の検査結果の信頼性に影響を与える可能性があります。これにより、高度なAIモデルを使用するシステムでも物理的な状態監視が重要になります。定期的なクリーニング、再キャリブレーション、および交換作業は、困難な生産環境での画像品質の維持に役立ちます。したがって、カメラとセンサーはフィールドサービスへの継続的な需要の中心的な源であり続けます。その位置は、従来型およびAI対応ビジョンハードウェアの広範な導入済みベースも反映しています。
ビジョンソフトウェアおよびコントローラーは2031年までCAGR 11.82%で拡大する見込みです。AIベースの検査システムは、ハードウェアメンテナンスに加えて、モデルの再トレーニング、パフォーマンス監視、およびバージョン管理を必要とします。レンズはすぐにクリーニングできますが、材料変更の影響を受けたモデルはフォーマンスが回復する前にデータ収集と再トレーニングが必要になる場合があります。AIを活用したカメラメンテナンスに関する研究では、適切にメンテナンスされたシステムが埃や振動のある環境で95%以上の検出精度を維持できることが示されました。照明システム、レンズおよび光学系、画像処理およびコンピューティングシステム、ならびにケーブル、インターフェース、および接続性はそれぞれ異なるサービス活動を必要とします。照明パフォーマンスは人間のオペレーターが目に見える故障に気づく前に低下し、画像コントラストと検査品質を低下させる可能性があります。システムが継続的な検証とアップデートを必要とするにつれて、ソフトウェアに関連したサービス需要が恩恵を受けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
契約タイプ別:パフォーマンスベースの契約がスポット修理請求に対して優位性を獲得
タイム・アンド・マテリアルサービスは2025年に38.67%の収益シェアを占めました。このセグメントは、構造化されたサービス契約なしに運用されているレガシー設置によって支持されています。多くのブラウンフィールド施設は、障害が目に見えるようになった際に事後対応型の修理請求を引き続き使用しています。このアプローチは購入者には柔軟に見えるかもしれませんが、予測可能なメンテナンススケジュールを確立しません。年間メンテナンス契約は、プロバイダーに広範なパフォーマンスリスクを負わせることなく計画的なサービスコストを望む製造業者に中間的な選択肢を提供します。大きなタイム・アンド・マテリアルのポジションは、多くの顧客がスポット修理の慣行からより正式なサービスカバレッジへと移行中であることを示しています。この移行のペースが産業用ビジョンメンテナンスサービス市場の商業的な組み合わせを形成します。
パフォーマンスベースおよびSLA契約は2031年までCAGR 11.56%で拡大する見込みです。プロバイダーは過去のシステムデータを使用して、稼働時間と検査パフォーマンスに関連するサービス条件を設定します。機械メーカーの成果ベース契約に関する研究では、ライフサイクル利益とリスク管理に影響を与える20の意思決定基準が文書化されています。マネージドビジョンサービスは、プロバイダーがハードウェアの更新、モデルのアップデート、および運用サポートの責任を負うため、最も発展した契約形態を表しています。これらのサービスは、複雑なビジョンポートフォリオを持つ大口顧客の間で関連性を高めています。そのような保証を効果的に使用する前に、両当事者が接続型監視インフラに投資する必要があります。その投資は初期の採用を遅らせる可能性がありますが、早期にシステム健全性記録を確立したプロバイダーに永続的なデータ位性をもたらす可能性もあります。
用途別:品質検査がサービス需要の広範な基盤を提供する
品質検査は2025年に35.98%の収益シェアを占めました。この用途は、製薬シリアライゼーションや自動車プレス加工など、マシンビジョンを使用する多くの生産環境に存在します。その広範な使用により、メンテナンス可能な導入済みベースの最大部分となっています。検査システムは製品コンプライアンスと密接に結びついているため、製造業者はしばしばそのメンテナンスプログラムを優先します。プロセス監視および制御、計測および寸法検証、ならびに識別、トレーサビリティ、およびコード読み取りは、それぞれ異なる生産ニーズに対応します。計測システムは、認められた測定管理要件に追跡可能な定期的な再認定を必要とします。各用途は異なるメンテナンスルーティンを必要としますが、すべて安定した画像キャプチャと正確なシステム設定に依存しています。この広範な用途ベースが産業用ビジョンメンテナンスサービス市場全体にわたる継続的なサービス需要を支持します。
ロボットガイダンスおよびビンピッキングは2031年までCAGR 11.78%で拡大する見込みです。3Dビジョンガイデッドロボティクスの採用は、自動車組立、物流、およびエレクトロニクス製造において増加しています。Ventionは2026年3月のNVIDIA GTC 2026でRapid Operator AIを発表し、自律的なビンピッキングで最大99%のファーストピック成功率を報告しました。これらのシステムは、3Dカメラ、照明キャリブレーション、ロボットキネマティックモデル、およびAIグラスププランニングモデルを組み合わせています。1つのコンポーネントの変化がシステム全体に影響を与え、ピック成功率を低下させる可能性があります。この相互依存性により、プロバイダーは機器を個別の部品としてではなく統合されたシステムとしてレビューする必要があります。再認定には全体的な運用設定が関わるため、複数年のサービス関係をサポートすることもできます。産業用ビジョンメンテナンスサービス市場は、信頼性の高いパフォーマンスがハードウェア、ソフトウェア、およびロボティクスの継続的な調整に依存する用途から恩恵を受けます。
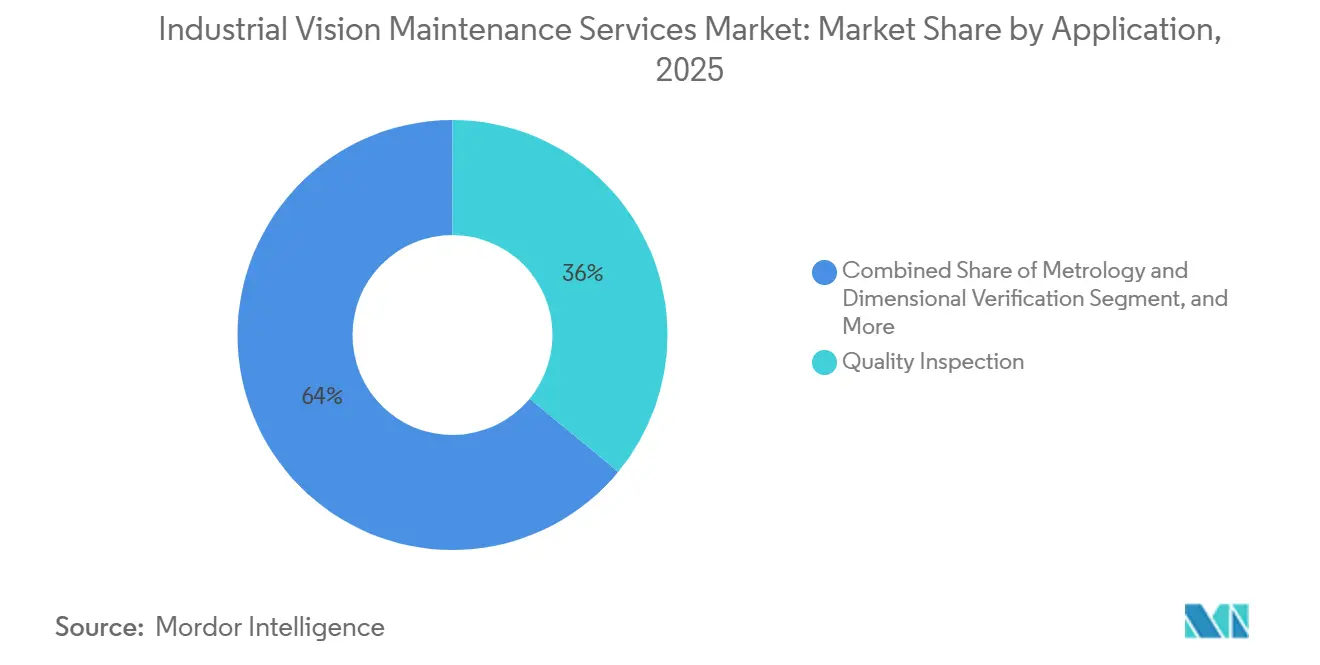
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
産業垂直別:エレクトロニクスおよび半導体が最速の成長を牽引する
自動車およびモビリティは2025年に収益の23.17%を占めました。車体組立、パワートレイン検査、およびEVバッテリー製造は、マシンビジョン機器の密なネットワークを使用しています。General MotorsはBVSealを開発しました。これは、ガスイメージングカメラ、協働ロボット、エッジコンピューティング、およびAIを使用してEVバッテリートレイとパックの漏れを検出する自動検査システムです。このような設置は、ハードウェア、ソフトウェア、およびロボット要素にわたる調整されたメンテナンスを必要とします。産業機械および設備、航空宇宙およ防衛、ならびに製薬およびライフサイエンスも、品質とトレーサビリティの要件により安定した需要を牽引します。食品・飲料では、カメラの汚れや照明の劣化が高速包装ラインの重要なサービストリガーとなる場合があります。検査パフォーマンスの低下コストが重大である可能性があるため、自動車は引き続き大きな顧客グループです。その導入システム密度は産業用ビジョンメンテナンスサービス市場の相当なシェアを支持します。
エレクトロニクスおよび半導体は2031年までCAGR 11.88%で拡大する見込みです。5ナノメートル以下の半導体ノードでは、未検出の欠陥がウェーハロットを使用不能にする可能性があります。したがって、ビジョンの稼働時間と精度は歩留まり管理に直接影響します。検査の失敗が先進的な生産を中断させる場合、財務的なエクスポージャーはより高いサービス契約価値をサポートできます。成長はまた、チップオンウェーハや3Dスタッキングなどの先進パッケージング方法とも関連しています。これらの方法は、従来の2D自動光学検査システムよりもメンテナンスが複雑な検査構成を使用します。マルチモダリティ検査は、カメラ、コンピューティングシステム、ソフトウェアモデル、およびキャリブレーションルーティンにわたるメンテナンス要求を追加します。持続的な精度の必要性により、半導体オペレーションは産業用ビジョンメンテナンスサービス市場の主要な成長分野となっています。
地域分析
アジア太平洋は2025年に地域収益の34.76%を占め、2031年までCAGR 11.47%で成長する見込みです。中国は、広東省、江蘇省、浙江省のエレクトロニクス組立クラスターを通じて地域内で最大の絶対量を提供しています。これらのクラスターは、正式なメンテナンスプログラムをますます必要とする密なビジョンシステム設置を持っています。韓国と日本は、半導体および自動車検査用途を通じて高精度サービスへの需要を支持しています。インドは、2026年以降にメンテナンスサイクルに入ることが期待されるエレクトロニクスおよび自動車の生産能力を追加しています。SICK AGはマレーシアのジョホールにハイテク製造およびセンサーハブへの10億リンギット(2億2,700万米ドル)の投資を発表しました。フェーズ1は2億8,000万リンギット(6,370万米ドル)を含み、2026年までに開始される予定でした。これらの投資は、産業用ビジョンメンテナンスサービス市場におけるアジア太平洋の役割を強化します。
北米は2025年に2番目に大きな地域シェアを占めました。米国が地域収益の最大シェアを占めました。中西部の自動車オペレーションおよびアリゾナ州、テキサス州、ニューヨーク州の半導体製造センターは、ビジョンシステムの密な展開を持っています。これらの環境での高いダウンタイムコストは、プレミアムメンテナンス契約への需要を支持します。米国労働統計局は2026年3月に462,000件の製造業の求人を記録しました。[3]米国労働統計局、「求人・労働移動調査」、米国労働省、bls.gov。 限られた労働力の可用性は、オンサイト専門家の必要性を減らすマネージドおよびリモートサポートモデルへの関心を高める可能性があります。カナダとメキシコは、統合された自動車サプライチェーンとサプライヤーの品質要を通じて需要を追加します。これらの条件が北米における産業用ビジョンメンテナンスサービス市場を持続させます。
ヨーロッパは2025年に3番目に大きな地域セグメントを占めました。ドイツ、英国、フランスが産業機械、自動車、および精密製造に支えられた地域需要の中核を形成しました。ドイツには確立されたシステムインテグレーションベースと、SICK AG、Basler AG、IDS Imaging Development Systems GmbH、Baumer Holding AGからの主要なOEM活動があります。EU NIS2指令は2024年に接続型サービスプラットフォームのサイバーセキュリティ要件を強化し、リモートモニタリング契約にコンプライアンス上の考慮事項を追加しました。SICK Koreaは2026年6月に現代自動車と将来のスマート製造アプリケーション向けの先進安全技術協力に関するMOUを締結しました。中東は、産業多様化プログラムが非石油製造投資を増加させるにつれて初期段階の機会として残っています。アフリカは製造の複雑さが増すにつれて南アフリカとエジプトが最も直接的な参入ポイントを提供するより早い段階にあります。これらの条件が産業用ビジョンメンテナンスサービス市場をヨーロッパおよび隣接地域にわたって支持します。

競合環境
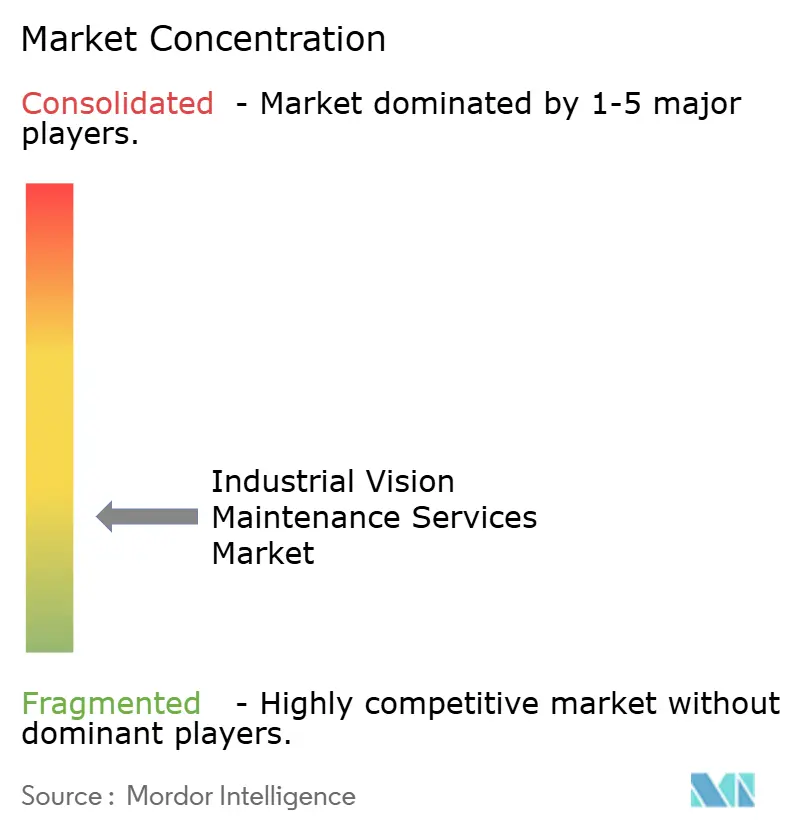
産業用ビジョンメンテナンスサービス市場は中程度に分散しています。Cognex Corporation、Keyence Corporation、およびOMRON Corporationは、導入済み機器に関連するテレメトリー、キャリブレーション定数、およびAIモデル履歴へのアクセスを持っています。この情報はOEMがシステムの問題を特定し、プレミアムサービス契約を提供するのに役立ちます。独立系プロバイダーはコンポーネントを交換しレンズを維持できますが、主要なシステムイベント後に完全な検査パフォーマンスを回復する独自仕様へのアクセスがない場合があります。したがって、競争はOEM主導の接続型サービス契約と低価格で提供されるクロスブランドサービスの間で分かれています。SICK AGは2026年8月にNovaプラットフォームを拡張し、深層学習と高さデータ分析を組み合わせたAI搭載の3D検査機能を追加しました。このタイプの製品開発は、古いシステムが新しい用途に適さなくなるにつれて、ソフトウェア移行とモデルの再トレーニングへの需要を生み出す可能性があります。
20〜200のビジョンシステムノードを運用する製造業者は、独立系マネージドサービスプロバイダーにとって重要な顧客グループを表しています。これらの企業はOEMマネージドサービスを調達するスケールを欠いている場合がありますが、AIモデルの再トレーニングとキャリブレーションが必要になるにつれて増大する複雑さに直面しています。独立系プロバイダーは、クロスブランドの診断ツールとモデル管理プラットフォームでこのニーズに対応できます。このアプローチは、独自ハードウェアへの依存なしに複数の機器ブランドをサポートすることを目的としています。Basler AGは2026年4月にAdvantech社と提携し、GMSLベースのビジョンおよびロボテクスコンピューティングプラットフォームを展開しました。[4]Basler AG、「Basler AGがインドの販売代理店パートナーの過半数株式を取得」、Basler AG、webdisclosure.com。 このパートナーシップは、Basler ace 2 GMSL産業用カメラとAdvantech AIコンピューティングシステムをロボティクスおよびインテリジェント物流用途に組み合わせました。Baslerはまた2025年10月にインドの販売代理店パートナーの76%の株式を取得し、直接的なローカルアクセスとサービスプレゼンスを強化しました。これらの行動は産業用ビジョンメンテナンスサービス市場全体にわたってサプライヤーの能力を拡大します。
継続的なAIモデルの健全性監視は、サービス契約の更新とアカウント維持において重要な要素になりつつあります。モデルの動作の変化を特定できるプロバイダーは、パフォーマンスの問題が品質の失敗になる前に対処できます。この能力は、継続的なデータレビューとソフトウェアサポートを必要とするため、一回限りのキャリブレーション訪問とは異なります。OEMは機器のテレメトリーとキャリブレーションデータが独自仕様のままである場合に優位性を持ちます。独立系インテグレーターは、製造業者が複数のサプライヤーの機器を使用し、生産環境全体にわたって単一のプロバイダーを必要とする場合に機会を保持します。Cognex CorporationはOneVisionを2026年5月に発表し、協調的なAIビジョン開発と集中型モデルライフサイクル管理をサポートしました。早期採用者は、プラットフォームを使用してマルチサイトスケーリングコストの低減とアプリケーション開発の高速化を報告しました。産業用ビジョンメンテナンスサービス市場は、独自のOEMエコシステムと独立系クロスブランドサポートモデルの間で分かれたままになる可能性が高いです。
産業用ビジョンメンテナンスサービス業界リーダー
Cognex Corporation
Keyence Corporation
Basler AG
Teledyne Technologies Incorporated
OMRON Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Cognex Corporationは2026年第2四半期の過去最高収益2億9,100万米ドルを報告し、前年同期比17%増、営業利益は8,600万米ドルに倍増し、営業利益率は29.4%に拡大しました。同社は主要エンドマーケット全体にわたる幅広い需要とAI対応ビジョン用途の継続的な成長を挙げ、OneVisionプラットフォームの完全な商業的提供を発表しました。
- 2026年8月:SICK AGはNovaマシンビジョンプラットフォームを拡張し、深層学習と精密な高さデータ分析を統合して従来の3Dイメージングの能力を超えた欠陥を検出する設定可能なAI搭載3D検査機能を追加しました。このアップデートにより、Novaは高精度3Dビジョン製品ラインにニューラルネットワークAI機能を導入した最初のSICKプラットフォームとなりました。
- 2026年6月:SICK Koreaは現代自動車の蔚山工場で現代自動車と将来のスマート製造環境における先進安全技術協力に関するMOUを締結しました。これは、韓国産業安全保健公団が認定した爆発防止安全ライトカーテン(韓国で認定された同種の製品として初かつ唯一)を含む産業安全用途をカバーしています。
- 2026年5月:Cognex Corporationは、早期採用者のマルチサイトスケーリングコストを最大50%削減した協調的なAIビジョン開発環境OneVisionの一般提供を発表しました。Schneider Electricはプラットフォームを通じてグローバルに展開された検査ラインで歩留まりを2倍にし、Essityはアプリケーション構築時間を1年以上から1日未満に短縮しました。


世界の産業用ビジョンメンテナンスサービス市場レポートの範囲
産業用ビジョンメンテナンスサービス市場は、産業用ビジョンシステムのメンテナンス、修理、キャリブレーション、検査、および最適化をサポートするサービスをカバーします。これらのシステムには、品質検査、プロセス監視、測定、仕分け、および産業全体の自動化に使用されるカメラ、センサー、レンズ、照明機器、画像処理ソフトウェア、および関連ハードウェアが含まれます。
産業用ビジョンメンテナンスサービス市場レポートは、サービスタイプ(予防保全サービス、是正保全および修理サービス、リモートモニタリングおよび診断、ソフトウェアおよびファームウェアメンテナンス、パフォーマンス最適化サービス、ならびにスペアパーツおよびコンポーネント交換)、サービス提供方式(オンサイトサービス、リモートサービス、およびハイブリッドサービス)、システムコンポーネント(カメラおよびイメージングセンサー、レンズおよび光学系、照明システム、画像処理およびコンピューティングシステム、ビジョンソフトウェアおよびコントローラー、ならびにケーブル、インターフェース、および接続性)、契約タイプ(タイム・アンド・マテリアルサービス、年間メンテナンス契約、パフォーマンスベース/SLA契約、およびマネージドビジョンサービス)、用途(品質検査、プロセス監視および制御、ロボットガイダンスおよびビンピッキング、計測および寸法検証、ならびに識別、トレーサビリティ、およびコード読み取り)、産業垂直(自動車およびモビリティ、エレクトロニクスおよび半導体、産業機械および設備、航空宇宙および防衛、製薬およびライフサイエンス、食品・飲料、およびその他の産業垂直)、ならびに地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 予防保全サービス |
| 是正保全および修理サービス |
| リモートモニタリングおよび診断 |
| ソフトウェアおよびファームウェアメンテナンス |
| パフォーマンス最適化サービス |
| スペアパーツおよびコンポーネント交換 |
| オンサイトサービス |
| リモートサービス |
| ハイブリッドサービス |
| カメラおよびイメージングセンサー |
| レンズおよび光学系 |
| 照明システム |
| 画像処理およびコンピューティングシステム |
| ビジョンソフトウェアおよびコントローラー |
| ケーブル、インターフェース、および接続性 |
| タイム・アンド・マテリアルサービス |
| 年間メンテナンス契約 |
| パフォーマンスベース/SLA契約 |
| マネージドビジョンサービス |
| 品質検査 |
| プロセス監視および制御 |
| ロボットガイダンスおよびビンピッキング |
| 計測および寸法検証 |
| 識別、トレーサビリティ、およびコード読み取り |
| 自動車およびモビリティ |
| エレクトロニクスおよび半導体 |
| 産業機械および設備 |
| 航空宇宙および防衛 |
| 製薬およびライフサイエンス |
| 食品・飲料 |
| その他の産業垂直 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | 予防保全サービス | |
| 是正保全および修理サービス | ||
| リモートモニタリングおよび診断 | ||
| ソフトウェアおよびファームウェアメンテナンス | ||
| パフォーマンス最適化サービス | ||
| スペアパーツおよびコンポーネント交換 | ||
| サービス提供方式別 | オンサイトサービス | |
| リモートサービス | ||
| ハイブリッドサービス | ||
| システムコンポーネント別 | カメラおよびイメージングセンサー | |
| レンズおよび光学系 | ||
| 照明システム | ||
| 画像処理およびコンピューティングシステム | ||
| ビジョンソフトウェアおよびコントローラー | ||
| ケーブル、インターフェース、および接続性 | ||
| 契約タイプ別 | タイム・アンド・マテリアルサービス | |
| 年間メンテナンス契約 | ||
| パフォーマンスベース/SLA契約 | ||
| マネージドビジョンサービス | ||
| 用途別 | 品質検査 | |
| プロセス監視および制御 | ||
| ロボットガイダンスおよびビンピッキング | ||
| 計測および寸法検証 | ||
| 識別、トレーサビリティ、およびコード読み取り | ||
| 産業垂直別 | 自動車およびモビリティ | |
| エレクトロニクスおよび半導体 | ||
| 産業機械および設備 | ||
| 航空宇宙および防衛 | ||
| 製薬およびライフサイエンス | ||
| 食品・飲料 | ||
| その他の産業垂直 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
産業用ビジョンメンテナンスサービスの現在の規模は?
このセクターは2026年に1.14 ビリオン 米ドルと評価され、CAGR 9.81%で2031年までに1.82 ビリオン 米ドルに達すると予測されています。
産業用ビジョンメンテナンスサービスへの需要を牽引しているものは何ですか?
ゼロ欠陥生産要件、高いダウンタイムコスト、リモート診断、およびAI検査モデルを維持する必要性がサービス需要を高めています。
どのサービスタイプが産業用ビジョンメンテナンスサービスをリードしていますか?
予防保全サービスが2025年に27.43%のシェアでリードし、リモートモニタリングおよび診断は2031年までCAGR 11.34%で成長する見込みです。
なぜリモートメンテナンスサービスの採用が進んでいるのですか?
リモートツールにより、プロバイダーは移動なしにソフトウェア、ファームウェア、およびモデルパフォーマンスを監視でき、物理的な作業はハイブリッドサービスプランの一部として残ることができます。
どのエンドユーザー垂直が最も速く成長していますか?
エレクトロニクスおよび半導体は、検査の稼働時間と精度が生産歩留まりに影響するため、2031年までCAGR 11.88%で拡大する見込みです。
最終更新日:



