
Marktgröße und Marktanteile für industrielle Vision-Wartungsdienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.14 Milliarden US-Dollar |
| Marktgröße (2031) | 1.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für industrielle Vision-Wartungsdienste von Mordor Intelligence
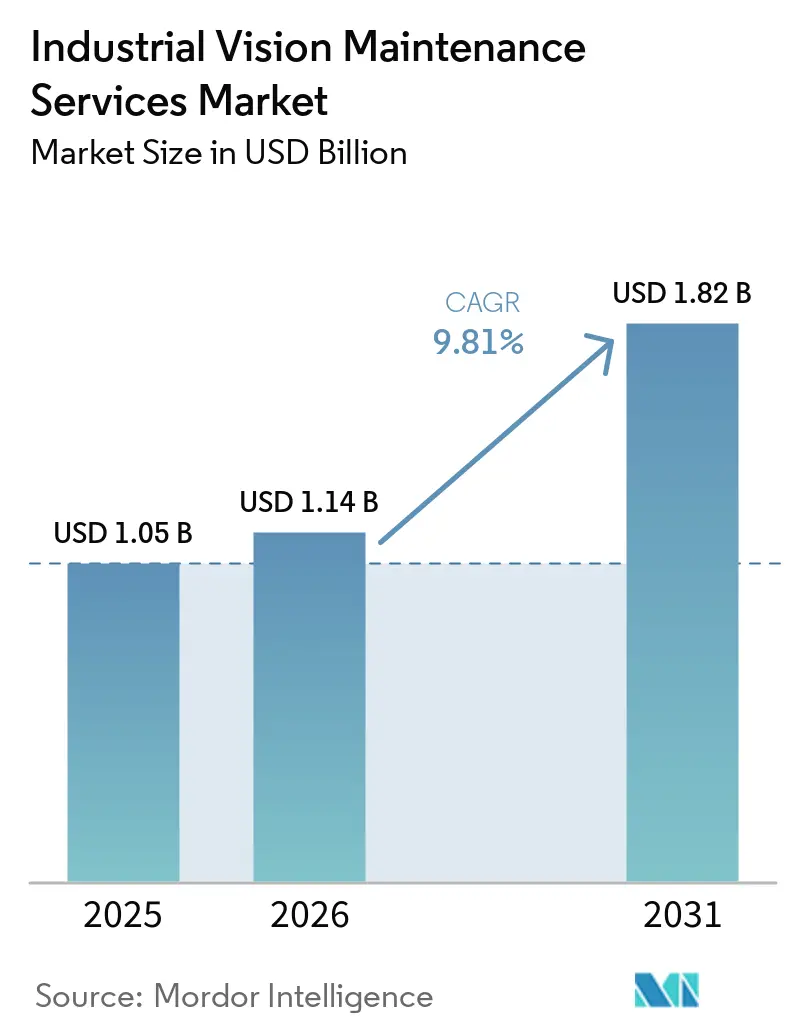
Die Marktgröße für industrielle Vision-Wartungsdienste betrug 2026 1,14 Milliarden USD und wird voraussichtlich bis 2031 auf 1,82 Milliarden USD anwachsen, mit einer CAGR von 9,81 % von 2026 bis 2031. Die installierte Basis von Maschinenvision-Geräten nimmt zu, was die Ausgaben von anfänglichen Hardware-Käufen hin zu Dienstleistungen über den Gerätelebenszyklus verlagert. KI-basierte Inspektionssysteme erfordern häufiger Kalibrierung, Software-Updates und Modell-Leistungsüberprüfungen als ältere regelbasierte Systeme. Dies schafft wiederkehrende Arbeit für Anbieter, die Geräte, Software und Betriebsaufzeichnungen über mehrere Werke hinweg warten können. OEMs können installierte Basis-Telemetrie und Kalibrierdaten nutzen, um Premium-Verträge zu unterstützen, während unabhängige Integratoren durch kostengünstigere markenübergreifende Unterstützung konkurrieren können. Nachrüstungskosten und das begrenzte Angebot an qualifizierten Spezialisten können die Einführung von Dienstleistungen in älteren Anlagen verzögern, selbst wenn die Nachfrage nach zuverlässiger Inspektion stark ist.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Präventive Wartungsdienste 2025 einen Anteil von 27,43 % an der Marktgröße für industrielle Vision-Wartungsdienste, während Fernüberwachung und Diagnose bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen wird.
- Nach Servicebereitstellung hielt Vor-Ort-Dienste 2025 einen Marktanteil von 53,78 % am Markt für industrielle Vision-Wartungsdienste, während Fernwartungsdienste bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen werden.
- Nach Systemkomponente hielten Kameras und Bildsensoren 2025 einen Umsatzanteil von 26,67 %, während Vision-Software und Steuerungen bis 2031 voraussichtlich mit einer CAGR von 11,82 % wachsen werden.
- Nach Vertragstyp hielt Zeit- und Materialdienste 2025 einen Umsatzanteil von 38,67 %, während leistungsbasierte Verträge und SLA-Verträge bis 2031 voraussichtlich mit einer CAGR von 11,56 % wachsen werden.
- Nach Anwendung hielt Qualitätsinspektion 2025 einen Umsatzanteil von 35,98 %, während Roboterführung und Bin-Picking bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen werden.
- Nach Branchenvertikale hielt Automobil und Mobilität 2025 einen Umsatzanteil von 23,17 %, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 11,88 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik 2025 einen Umsatzanteil von 34,76 % und wird bis 2031 voraussichtlich mit einer CAGR von 11,47 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für industrielle Vision-Wartungsdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Null-Fehler-Fertigung | +2.1% | Global, mit konzentrierter Nachfrage in China, Deutschland, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Steigende Kosten ungeplanter Ausfallzeiten von Vision-Systemen | +1.9% | Global, mit höchster finanzieller Exposition in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu prädiktiven und ergebnisbasierten Wartungsverträgen | +1.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die wichtigsten Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Wachstum von Edge-KI und Ferndiagnose | +1.4% | Global, mit Beschleunigung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Optische Drift und Kameradrift in rauen Produktionsumgebungen | +1.0% | Global, mit höchster Relevanz in den Schwerindustriekorridoren Indiens, Chinas und Osteuropas | Mittelfristig (2–4 Jahre) |
| Vision-Modell-Drift durch häufige SKU- und Rezepturänderungen | +0.8% | Wichtigste Asien-Pazifik-Märkte, mit Ausstrahlungseffekten auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Null-Fehler-Fertigung erhöht die Anforderungen an die Betriebszeit von Inspektionssystemen
Null-Fehler-Anforderungen erhöhen den Bedarf an zuverlässiger Wartung von Vision-Systemen in den Lieferketten der Automobil-, Pharma- und Elektronikindustrie. Qualitätsanforderungen der Kunden können Kalibrierungsaufzeichnungen, Modellversionsverlauf und Reaktionszeiten zu Bestandteilen der Servicevereinbarung machen. Diese Aufzeichnungen helfen Herstellern nachzuweisen, dass Inspektionssysteme konsistent verwaltet werden. Die Dokumentationsanforderungen von ISO 9001 und IATF 16949 erhöhen ebenfalls die Bedeutung der Pflege rückverfolgbarer Serviceaufzeichnungen. Da Fabriken mehr Roboterzellen und Kameras hinzufügen, können voneinander abhängige Kalibrierungsaufgaben die Serviceanforderungen komplexer machen als bei einer Einzelkamera-Installation. Der Markt für industrielle Vision-Wartungsdienste profitiert daher, wenn die Betriebszeit von Inspektionssystemen mit den Qualitätsverpflichtungen der Lieferanten verknüpft wird.
Steigende Kosten ungeplanter Ausfallzeiten von Vision-Systemen schaffen dringende Nachfrage nach Präventivprogrammen
Ungeplante Ausfallzeiten von Vision-Systemen können die Produktion stören und Hersteller dem Risiko unentdeckter Fehler aussetzen. Ein Produktionsstillstand in der Automobilmontage kann 2 Millionen USD pro Stunde kosten, was eine geplante Wartung für kritische Linien leichter rechtfertigbar macht. Eine teilweise Systemdegradation kann besonders schwer zu erkennen sein, da eine geschwächte Kamera in einem Mehrfachsensor-Setup die Inspektionsgenauigkeit verringern kann, ohne einen klaren Alarm auszulösen. Forschungen zur KI-gestützten Kamerawartung beschreiben, wie Zustandsüberwachung dazu beitragen kann, Leistungsverschlechterungen zu erkennen, bevor sie die Ausgangsqualität beeinträchtigen. Anbieter mit Echtzeit-Gesundheitsüberwachung können diese Fähigkeit nutzen, um höherwertige Servicevereinbarungen zu unterstützen. Reaktive Reparaturen können das 5- bis 10-fache der geplanten Wartungsrate kosten, was die präventive Einschreibung im gesamten Markt für industrielle Vision-Wartungsdienste weiterhin unterstützt.
Verlagerung hin zu prädiktiven und ergebnisbasierten Wartungsverträgen verändert die Markterlöse
Ergebnisbasierte Verträge knüpfen die Anbietervergütung an Betriebszeit und Inspektionsleistung statt allein an Ingenieurstunden. Dieses Modell erfordert, dass Anbieter das Geräteverhalten gut genug verstehen, um Leistungsrisiken zu übernehmen. Forschungen zu Maschinenherstellerverträgen identifizierten 20 Entscheidungskriterien, die Lebenszyklusgewinne und Risikomanagement unter ergebnisbasierten Vereinbarungen beeinflussen. OEMs können einen Vorteil haben, da ihre Daten zur installierten Basis ihnen helfen können, Serviceverpflichtungen zu bepreisen und wiederkehrende Fehlermuster zu identifizieren. Cognex stellte OneVision im Mai 2026 kommerziell zur Verfügung und ermöglichte damit ein zentralisiertes KI-Modell-Lebenszyklusmanagement über Geräteflotten hinweg, wodurch die Kosten für die Skalierung an mehreren Standorten für frühe Anwender um bis zu 50 % gesenkt wurden. Da Anbieter vergleichbare Datenfähigkeiten aufbauen, könnten leistungsbasierte Verträge im Markt für industrielle Vision-Wartungsdienste häufiger werden.
Wachstum von Edge-KI und Ferndiagnose erweitert die Servicereichweite
Edge-KI ermöglicht es Inspektionsmodellen, lokal zu laufen, wodurch die Abhängigkeit von kontinuierlicher Cloud-Konnektivität reduziert wird. Dies kann Latenz- und Datenverarbeitungsbedenken in regulierten oder zeitkritischen Produktionsumgebungen adressieren. Fernwerkzeuge können auch Änderungen in der Modellleistung erkennen, wenn sich Produktrezepturen, Materialien oder Betriebsbedingungen ändern. Diese Fähigkeit reduziert die Notwendigkeit, auf einen Fehleraustritt zu warten, bevor das Inspektionsmodell überprüft wird. Im März 2026 berichteten das Matsuo Institute und OMRON Field Engineering über den vollständigen Einsatz eines KI-Wartungsinspektionssystems, das eine Genauigkeit von 89 % über 8.332 operative Urteilsfälle erzielte.[1]Matsuo Institute, "KI-Urteilsmodell für Wartungsoperationen, vollständige Einführung," Matsuo Institute, matsuo-institute.com Das System zeigt, wie digitale Inspektionsunterstützung den Arbeitsaufwand bei Geräteprüfungen reduzieren und die Reichweite von Fernservicemodellen erweitern kann.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungs- und Integrationskosten | -0.7% | Global, am stärksten in Brownfield-Anlagen in Südamerika, Südostasien und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Mangel an Vision-Service-Spezialisten | -0.5% | Global, am akutesten in Nordamerika, Westeuropa und Südkorea | Mittelfristig (2–4 Jahre) |
| Proprietäre Kalibrierdaten und Anbieterabhängigkeit | -0.4% | Global, konzentriert in Mehrlieferanten-Produktionsumgebungen | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenresidenz-Exposition in vernetzten Servicemodellen | -0.3% | Global, mit höchstem Compliance-Druck in Europa und regulierten Branchen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungs- und Integrationskosten begrenzen die Serviceeinführung in Brownfield-Umgebungen
Ältere Produktionslinien wurden oft nicht für vernetzte Diagnosen ausgelegt, was die Kosten für das Hinzufügen von Service-Infrastruktur erhöhen kann. Legacy-Protokolle wie Modbus und Profibus können zusätzliche Integrationsarbeit erfordern, da ihnen standardisierte Anwendungsschnittstellen fehlen. Echtzeit-Leistungsanforderungen und Sicherheitsisolierungsanforderungen können weiteren Ingenieuraufwand verursachen. Anlagen müssen möglicherweise auch benutzerdefinierte Kamerahalterungen, Leitungsänderungen und Netzwerkinstallationen vornehmen, während die Produktion weiterläuft. Diese Bedingungen können den Beginn formeller Servicevereinbarungen nach der Installation eines Vision-Systems verzögern. Die Hürde ist besonders relevant in Südamerika, Südostasien und Osteuropa, wo etablierte Anlagen einen bedeutenden Teil des potenziellen Marktes für industrielle Vision-Wartungsdienste ausmachen.
Mangel an Vision-Service-Spezialisten schränkt die Servicebereitstellungskapazität ein
Dienstleister benötigen Techniker, die industrielle Wartung, KI-Modell-Nachschulung, Mehrfachsensor-Kalibrierung und Edge-Deployment verstehen. Diese kombinierte Qualifikationsanforderung ist schwerer zu erfüllen als der Bedarf an allgemeiner Wartungsarbeit. Das US Bureau of Labor Statistics prognostiziert 54.200 jährliche Stellenangebote für Wartungsarbeiter industrieller Maschinen bis 2034, während Spezialisten mit KI-Vision-Kenntnissen eine kleinere Gruppe innerhalb dieser Belegschaft darstellen. China formalisierte den Industriellen Vision-System-Operator als Nationalen Berufsstandard 6-31-07-02 im Jahr 2023, und ein Standard von 2025 befasste sich mit der Berufsausbildung für Automotive-Industrievision-Operatoren. In den Vereinigten Staaten verdienen Spezialisten, die fortgeschrittene Vision-Wartungsprogramme verwalten, Jahresgehälter von 136.000 bis 228.000 USD. Diese Arbeitskosten können die Geschwindigkeit einschränken, mit der Anbieter Kapazitäten aufbauen, selbst wenn die Nachfrage im Markt für industrielle Vision-Wartungsdienste steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Ferndiagnose verändert die Wertschöpfungskette der präventiven Wartung
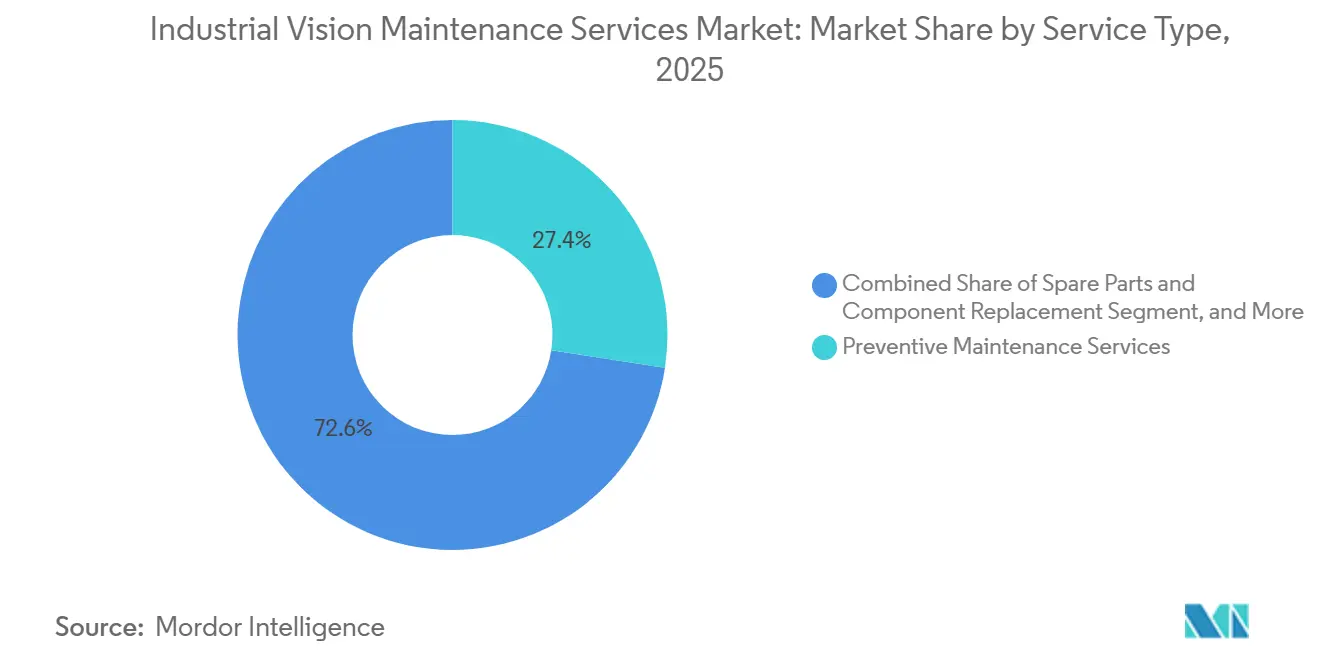
Präventive Wartungsdienste hielten 2025 einen Umsatzanteil von 27,43 %. Das Segment umfasst geplante Kamerareinigung, Linsennachkalibrierung, Beleuchtungsprüfungen und Firmware-Updates. Diese Aufgaben helfen dabei, die Inspektionsgenauigkeit über die installierte Basis von Vision-Geräten aufrechtzuerhalten. Ihre Rolle ist am deutlichsten auf Hochdurchsatz-Automobil- und Elektroniklinien sichtbar, wo kleine Genauigkeitsverluste zu kostspieligen Qualitätsproblemen führen können. Geplante Arbeiten geben Herstellern auch eine dokumentierte Wartungshistorie für Systeme, die mit Produktionsqualitätsanforderungen verknüpft sind. Präventivprogramme bleiben der zentrale Serviceansatz für Käufer, die noch keine kontinuierliche Zustandsüberwachung eingeführt haben. Die Arbeit umfasst sowohl physische Anlagen als auch Betriebseinstellungen, die die Bildqualität beeinflussen können. Sie schafft auch eine regelmäßige Anbieterbeziehung, die die spätere Einführung fortschrittlicherer Servicemodelle unterstützen kann.
Fernüberwachung und Diagnose wird bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen. Edge-KI macht die kontinuierliche Erfassung und Überprüfung von Vision-System-Telemetrie praktischer, ohne dass ein dedizierter Techniker vor Ort sein muss. Die Grenze zwischen präventiver Wartung und Ferndiagnose wird weniger klar, da Software mehr Zustandsbewertungsarbeit übernimmt. Cognex stellte OneVision im Mai 2026 kommerziell zur Verfügung, um das KI-Modell-Lebenszyklusmanagement über Geräteflotten hinweg zu zentralisieren.[2]Cognex Corporation, "Cognex OneVision™-Einführung nimmt Fahrt auf, da Hersteller KI-Vision global skalieren," Cognex Corporation, newswire.ca Das Unternehmen berichtete, dass frühe Anwender die Kosten für die Skalierung an mehreren Standorten um bis zu 50 % reduzierten. Korrektive Wartungs- und Reparaturdienste, Software- und Firmware-Wartung, Leistungsoptimierungsdienste sowie Ersatzteile und Komponentenaustausch decken weitere Phasen des Gerätelebenszyklus ab. Ersatzteile sind wichtig an Standorten mit Partikelkontamination oder thermischen Zyklen, da Kameras und Sensoren schneller verschleißen können. Diese Servicekategorien machen den Markt für industrielle Vision-Wartungsdienste über Hardware-, Software- und Systemleistungsanforderungen hinweg relevant.


Nach Servicebereitstellung: Vor-Ort-Bereitstellung bleibt unverzichtbar, während die Fernunterstützung wächst
Vor-Ort-Dienste machten 2025 53,78 % des Servicebereitstellungsumsatzes aus. Physische Arbeiten bleiben notwendig für Kamerapositionsprüfungen, Linsreinigung, Beleuchtungsaustausch und räumliche Kalibrierung. Halbleiter-Wafer-Inspektion und Automobil-Metrologie können eine direkte optische Ausrichtung erfordern, die ein Fernzugriff nicht bieten kann. Diese Anforderung unterstützt die anhaltende Nachfrage nach lokalen Außendiensttechnikern und Partnernetzwerken. Vor-Ort-Besuche ermöglichen es Technikern auch, die Produktionsumgebung rund um die Vision-Geräte zu inspizieren. Staub, Vibration, Hitze und mechanische Veränderungen können alle die Kameraleistung beeinflussen. Der große Anteil zeigt, dass digitale Werkzeuge den Bedarf an praktischer Wartung nicht beseitigt haben. Stattdessen haben sie verändert, wie Anbieter bestimmen, wann ein Besuch erforderlich ist.
Fernwartungsdienste werden bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen. Edge-bereitgestellte KI-Modelle und sicherer Fernzugriff ermöglichen es Technikern, Softwareprobleme zu identifizieren, Firmware-Updates zu installieren und die Modellleistung ohne Reisen zu verfolgen. Ein Fernspezialist kann mehr Systeme unterstützen als ein Außendiensttechniker, der zwischen Standorten reisen muss. Hybride Dienste kombinieren geplante physische Besuche mit kontinuierlicher Fernüberwachung von Software und Leistungskennzahlen. Diese Struktur kann Anbietern helfen, die Besuchshäufigkeit auf der Grundlage des gemessenen Systemzustands statt eines festen Kalenders festzulegen. Fuji Film Business Innovation entwickelte 2026 eine KI-integrierte einheitliche Wartungsunterstützungsplattform und begann im Juli 2026 mit der Bereitstellung in Japan, Asien-Pazifik und Europa. Die Plattform spiegelt Investitionen etablierter Gerätehersteller in Betriebsmodelle wider, die Außendienstarbeit mit digitaler Wartungsunterstützung kombinieren. Der Markt für industrielle Vision-Wartungsdienste kann diesen Ansatz nutzen, um die physische Wartungsqualität zu erhalten und gleichzeitig unnötige Einsätze zu reduzieren.
Nach Systemkomponente: Software und Steuerungen gewinnen neben Kameras an Bedeutung
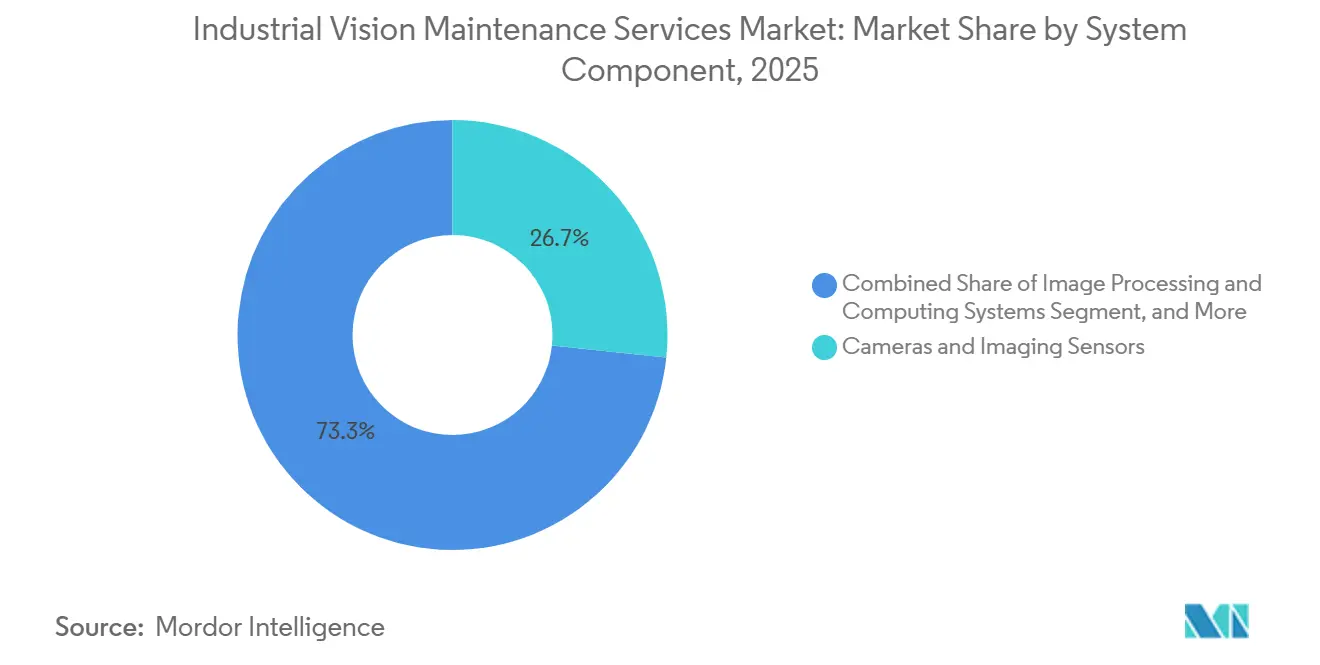
Kameras und Bildsensoren machten 2025 26,67 % des Umsatzes aus. Sie sind häufige Wartungsgegenstände, da Sensordegradation, Linsenverschmutzung und Gehäusedichtungsausfälle zu ungeplanten Serviceeinsätzen führen können. Die Bilderfassungsqualität ist der Ausgangspunkt für jede Maschinenvision-Entscheidung. Ein kleiner Rückgang der optischen Leistung kann die Zuverlässigkeit nachgelagerter Inspektionsergebnisse beeinflussen. Dies macht die physische Zustandsüberwachung wichtig, selbst in Systemen, die fortschrittliche KI-Modelle verwenden. Regelmäßige Reinigungs-, Nachkalibrierungs- und Austauscharbeiten können dazu beitragen, die Bildqualität in schwierigen Produktionsumgebungen zu erhalten. Kameras und Sensoren bleiben daher eine zentrale Quelle wiederkehrender Nachfrage nach Außendienst. Ihre Position spiegelt auch die breite installierte Basis konventioneller und KI-fähiger Vision-Hardware wider.
Vision-Software und Steuerungen werden bis 2031 voraussichtlich mit einer CAGR von 11,82 % wachsen. KI-basierte Inspektionssysteme erfordern Modell-Nachschulung, Leistungsüberwachung und Versionskontrolle zusätzlich zur Hardware-Wartung. Eine Linse kann schnell gereinigt werden, aber ein Modell, das durch eine Materialänderung beeinträchtigt wurde, kann Datenerfassung und Nachschulung erfordern, bevor die Leistung wiederhergestellt ist. Forschungen zur KI-gestützten Kamerawartung ergaben, dass gut gewartete Systeme eine Erkennungsgenauigkeit von über 95 % in Umgebungen mit Staub und Vibration aufrechterhalten können. Beleuchtungssysteme, Linsen und Optiken, Bildverarbeitungs- und Computersysteme sowie Verkabelung, Schnittstellen und Konnektivität erfordern jeweils unterschiedliche Serviceaktivitäten. Die Beleuchtungsleistung kann nachlassen, bevor ein menschlicher Bediener einen sichtbaren Ausfall bemerkt, was den Bildkontrast und die Inspektionsqualität verringert. Softwaregebundene Servicenachfrage profitiert, da Systeme laufende Validierung und Updates erfordern.
Nach Vertragstyp: Leistungsbasierte Vereinbarungen gewinnen gegenüber der Abrechnung nach Aufwand an Boden
Zeit- und Materialdienste hielten 2025 einen Umsatzanteil von 38,67 %. Das Segment wird durch Legacy-Installationen unterstützt, die ohne strukturierte Servicevereinbarungen betrieben werden. Viele Brownfield-Anlagen verwenden noch immer reaktive Reparaturabrechnung, wenn ein Fehler sichtbar wird. Dieser Ansatz mag dem Käufer flexibel erscheinen, legt aber keinen vorhersehbaren Wartungsplan fest. Jährliche Wartungsverträge bieten eine mittlere Option für Hersteller, die geplante Servicekosten wünschen. Sie können routinemäßige präventive Arbeiten unterstützen, ohne dass der Anbieter ein breites Leistungsrisiko übernehmen muss. Die große Zeit- und Materialposition zeigt, dass viele Kunden noch dabei sind, von Break-Fix-Praktiken zu einer formaleren Serviceabdeckung überzugehen. Das Tempo dieses Übergangs prägt den kommerziellen Mix des Marktes für industrielle Vision-Wartungsdienste.
Leistungsbasierte Verträge und SLA-Verträge werden bis 2031 voraussichtlich mit einer CAGR von 11,56 % wachsen. Anbieter nutzen historische Systemdaten, um Servicebedingungen in Bezug auf Betriebszeit und Inspektionsleistung festzulegen. Forschungen zu ergebnisbasierten Verträgen für Maschinenhersteller dokumentieren 20 Entscheidungskriterien, die Lebenszyklusgewinn und Risikomanagement beeinflussen. Verwaltete Vision-Dienste stellen die am weitesten entwickelte Vertragsform dar, da der Anbieter die Verantwortung für Hardware-Erneuerung, Modell-Updates und Betriebsunterstützung übernimmt. Diese Angebote gewinnen bei großen Kunden mit komplexen Vision-Portfolios an Relevanz. Beide Parteien müssen in vernetzte Überwachungsinfrastruktur investieren, bevor solche Garantien effektiv genutzt werden können. Diese Investition kann die frühe Einführung verlangsamen, kann aber auch einen dauerhaften Datenvorteil für Anbieter schaffen, die frühzeitig Systemgesundheitsaufzeichnungen aufbauen.
Nach Anwendung: Qualitätsinspektion bildet die breite Basis für die Servicenachfrage
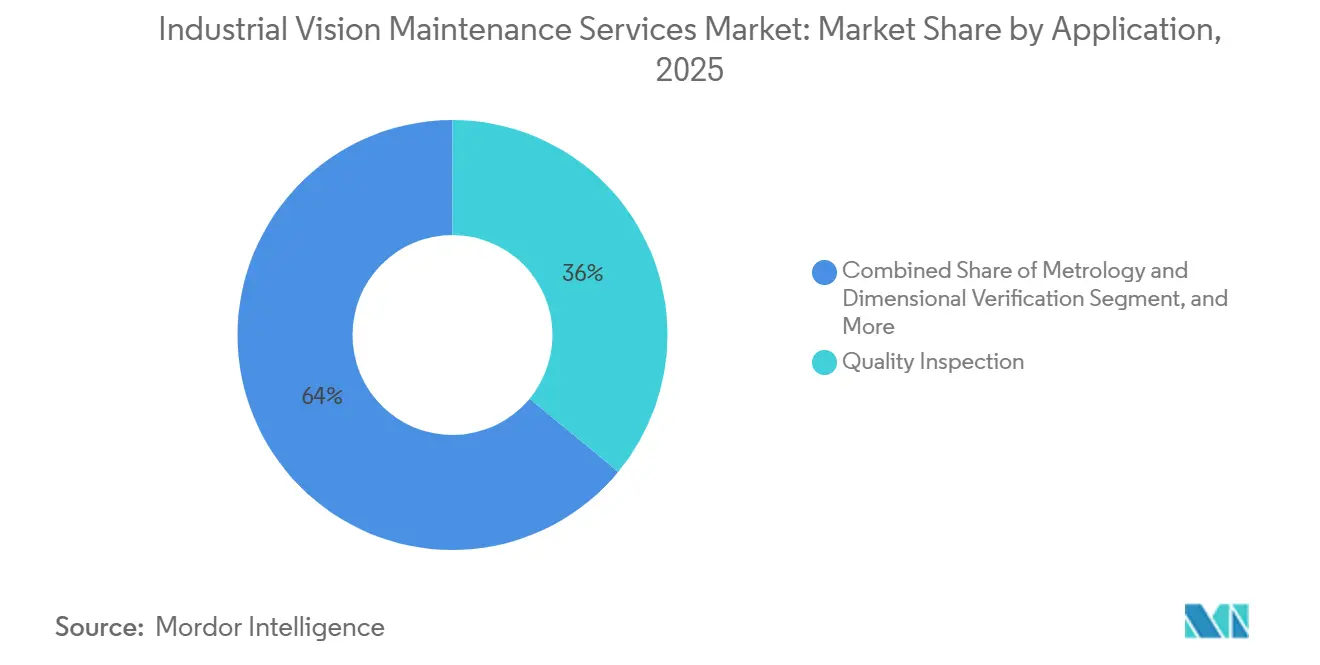
Qualitätsinspektion hielt 2025 einen Umsatzanteil von 35,98 %. Diese Anwendung ist in vielen Produktionsumgebungen vorhanden, die Maschinenvision einsetzen, einschließlich pharmazeutischer Serialisierung und Automobil-Stanzen. Ihre breite Nutzung macht sie zum größten Teil der wartbaren installierten Basis. Inspektionssysteme sind eng mit der Produktkonformität verbunden, sodass Hersteller ihre Wartungsprogramme oft priorisieren. Prozessüberwachung und -steuerung, Metrologie und Dimensionsverifizierung sowie Identifikation, Rückverfolgbarkeit und Code-Lesen dienen separaten Produktionsanforderungen. Metrologiesysteme erfordern eine periodische Neuzertifizierung, die auf anerkannte Messmanagementanforderungen zurückzuführen ist. Jede Anwendung erfordert unterschiedliche Wartungsroutinen, aber alle hängen von stabiler Bilderfassung und genauen Systemeinstellungen ab. Diese breite Basis von Anwendungen unterstützt wiederkehrende Servicenachfrage im gesamten Markt für industrielle Vision-Wartungsdienste.
Roboterführung und Bin-Picking werden bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen. Die Einführung von 3D-vision-geführter Robotik nimmt in der Automobilmontage, Logistik und Elektronikfertigung zu. Vention stellte Rapid Operator AI auf der NVIDIA GTC 2026 im März 2026 vor und berichtete von Erstgreif-Erfolgsraten von bis zu 99 % für autonomes Bin-Picking. Diese Systeme kombinieren 3D-Kameras, Beleuchtungskalibrierung, kinematische Robotermodelle und KI-Greifplanungsmodelle. Eine Änderung in einer Komponente kann das gesamte System beeinflussen und den Greif-Erfolg verringern. Diese Interdependenz erfordert, dass Anbieter die Geräte als integriertes System und nicht als separate Teile überprüfen. Sie kann auch mehrjährige Servicebeziehungen unterstützen, da die Neuzertifizierung das gesamte Betriebssetup umfasst. Der Markt für industrielle Vision-Wartungsdienste profitiert von Anwendungen, bei denen zuverlässige Leistung von der kontinuierlichen Koordination von Hardware, Software und Robotik abhängt.
Nach Branchenvertikale: Elektronik und Halbleiter treiben das schnellste Wachstum
Automobil und Mobilität machten 2025 23,17 % des Umsatzes aus. Fahrzeugkarosseriemontage, Antriebsstranginspektion und EV-Batterieherstellung nutzen dichte Netzwerke von Maschinenvision-Geräten. General Motors entwickelte BVSeal, ein automatisiertes Inspektionssystem, das Gasbildgebungskameras, Cobots, Edge-Computing und KI verwendet, um Lecks in EV-Batteriewannen und -packs zu erkennen. Solche Installationen erfordern koordinierte Wartung über Hardware-, Software- und Robotikelemente hinweg. Industriemaschinen und -ausrüstung, Luft- und Raumfahrt und Verteidigung sowie Pharmazeutika und Biowissenschaften treiben ebenfalls stabile Nachfrage aufgrund ihrer Qualitäts- und Rückverfolgbarkeitsanforderungen. In Lebensmitteln und Getränken können Kameraverschmutzung und Beleuchtungsdegradation wichtige Service-Auslöser auf Hochgeschwindigkeits-Verpackungslinien sein. Automobil bleibt eine große Kundengruppe, da die Kosten schlechter Inspektionsleistung erheblich sein können. Seine installierte Systemdichte unterstützt einen erheblichen Anteil des Marktes für industrielle Vision-Wartungsdienste.
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einer CAGR von 11,88 % wachsen. Bei Halbleiterknoten von 5 Nanometern oder kleiner kann ein unentdeckter Defekt ein Wafer-Los unbrauchbar machen. Vision-Betriebszeit und -Genauigkeit beeinflussen daher das Yield-Management direkt. Die finanzielle Exposition kann höhere Servicevertragswerte unterstützen, wenn Inspektionsausfälle die fortschrittliche Produktion unterbrechen. Das Wachstum ist auch mit fortschrittlichen Verpackungsmethoden wie Chip-on-Wafer und 3D-Stacking verbunden. Diese Methoden verwenden Inspektionskonfigurationen, die komplexer zu warten sind als konventionelle 2D-automatisierte optische Inspektionssysteme. Multimodale Inspektion fügt Wartungsanforderungen über Kameras, Computersysteme, Software-Modelle und Kalibrierungsroutinen hinzu. Dieser Bedarf an anhaltender Genauigkeit macht Halbleiterbetriebe zu einem wichtigen Wachstumsbereich für den Markt für industrielle Vision-Wartungsdienste.
Geografische Analyse
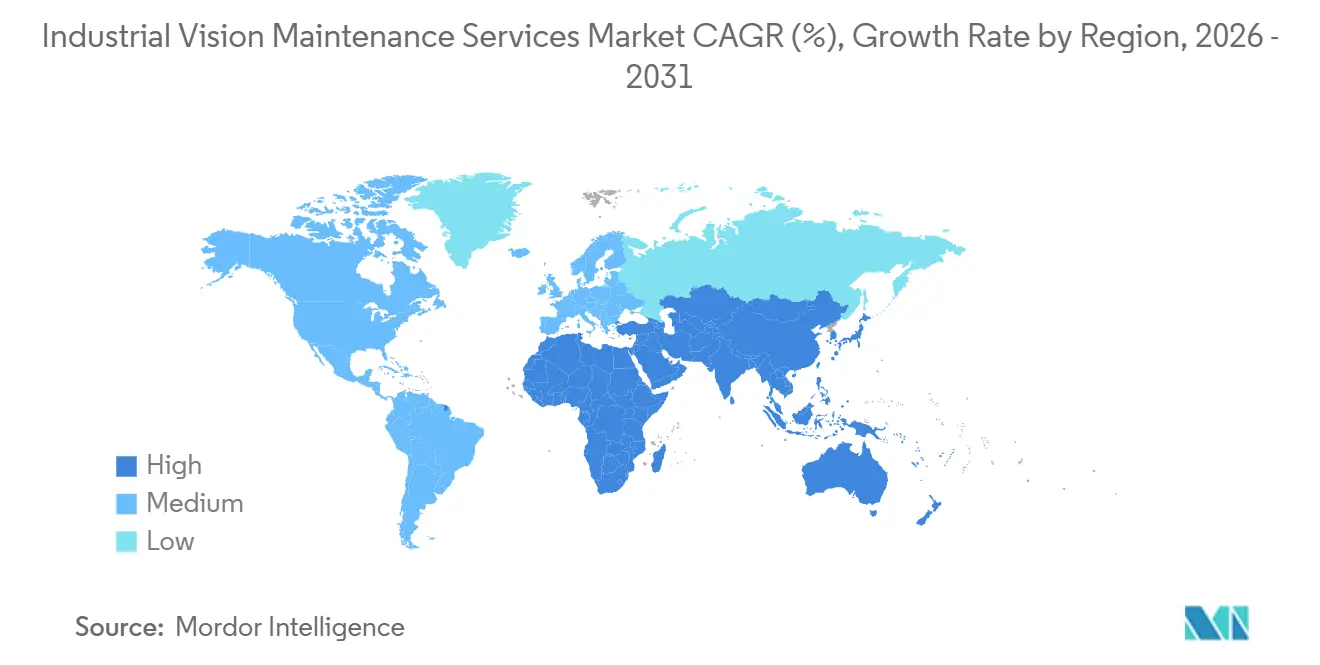
Asien-Pazifik machte 2025 34,76 % des regionalen Umsatzes aus und wird bis 2031 voraussichtlich mit einer CAGR von 11,47 % wachsen. China liefert das größte absolute Volumen in der Region durch Elektronikmontagecluster in Guangdong, Jiangsu und Zhejiang. Diese Cluster haben dichte Vision-System-Installationen, die zunehmend formelle Wartungsprogramme erfordern. Südkorea und Japan unterstützen die Nachfrage nach hochpräzisen Diensten durch Halbleiter- und Automobil-Inspektionsanwendungen. Indien baut Elektronik- und Automobilkapazitäten auf, die voraussichtlich bis 2026 und in den Folgejahren in den Wartungszyklus eintreten werden. SICK AG kündigte eine Investition von 1 Milliarde RM (227 Millionen USD) in ein Hightech-Fertigungs- und Sensorhub in Johor, Malaysia an. Phase 1 umfasste 280 Millionen RM (63,7 Millionen USD) und sollte bis 2026 beginnen. Diese Investitionen stärken die Rolle Asien-Pazifiks im Markt für industrielle Vision-Wartungsdienste.
Nordamerika hielt 2025 den zweitgrößten geografischen Anteil. Die Vereinigten Staaten machten den größten Anteil des regionalen Umsatzes aus. Automobilbetriebe im Mittleren Westen und Halbleiterfabrikationszentren in Arizona, Texas und New York haben dichte Einsätze von Vision-Systemen. Hohe Ausfallzeitkosten in diesen Umgebungen unterstützen die Nachfrage nach Premium-Wartungsvereinbarungen. Das US Bureau of Labor Statistics verzeichnete im März 2026 462.000 offene Fertigungsstellen.[3]U.S. Bureau of Labor Statistics, "Stellenangebote und Arbeitskräftefluktuation-Umfrage," U.S. Department of Labor, bls.gov. Begrenzte Arbeitskräfteverfügbarkeit kann das Interesse an verwalteten und Fernunterstützungsmodellen erhöhen, die den Bedarf an Vor-Ort-Spezialisten reduzieren. Kanada und Mexiko fügen Nachfrage durch integrierte Automobil-Lieferketten und Lieferantenqualitätsanforderungen hinzu. Diese Bedingungen stützen den Markt für industrielle Vision-Wartungsdienste in Nordamerika.
Europa stellte 2025 das drittgrößte geografische Segment dar. Deutschland, das Vereinigte Königreich und Frankreich bildeten den Kern der regionalen Nachfrage, unterstützt durch Industriemaschinen, Automobil und Präzisionsfertigung. Deutschland verfügt über eine etablierte Systemintegrationsbasis und bedeutende OEM-Aktivitäten von SICK AG, Basler AG, IDS Imaging Development Systems GmbH und Baumer Holding AG. Die EU-NIS2-Richtlinie erhöhte 2024 die Cybersicherheitsanforderungen für vernetzte Serviceplattformen und fügte Compliance-Überlegungen für Fernüberwachungsverträge hinzu. SICK Korea unterzeichnete im Juni 2026 ein MOU mit Hyundai Motor zur Zusammenarbeit bei fortschrittlicher Sicherheitstechnologie für zukünftige intelligente Fertigungsanwendungen. Der Nahe Osten bleibt eine Frühphasen-Chance, da industrielle Diversifizierungsprogramme Investitionen in die Nicht-Öl-Fertigung erhöhen. Afrika befindet sich in einem früheren Stadium, wobei Südafrika und Ägypten die unmittelbarsten Einstiegspunkte bieten, da die Fertigungskomplexität wächst. Diese Bedingungen unterstützen den Markt für industrielle Vision-Wartungsdienste in Europa und angrenzenden Regionen.

Wettbewerbslandschaft
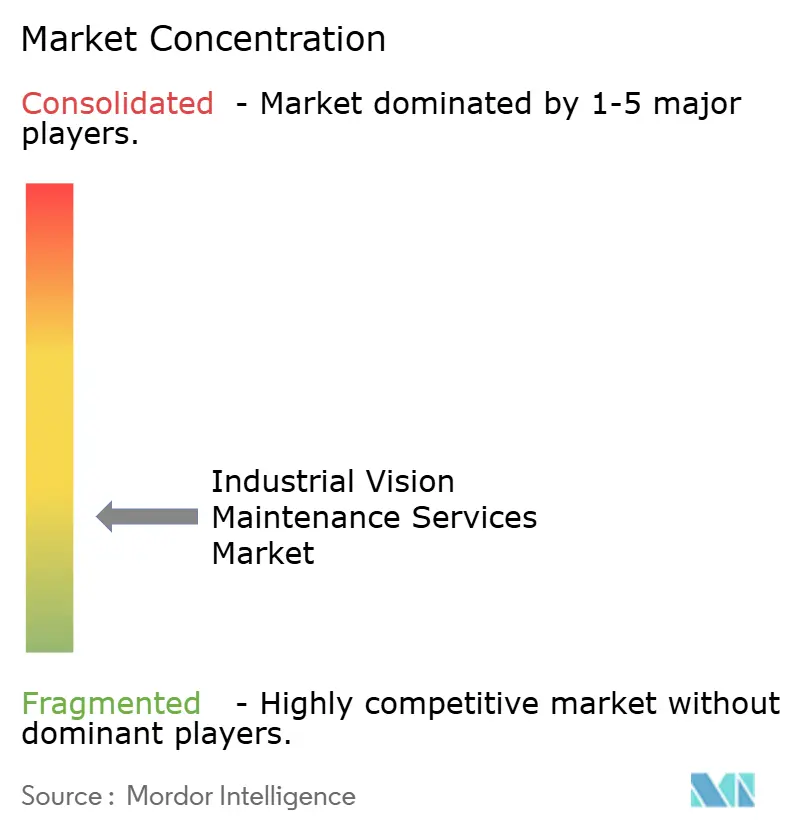
Der Markt für industrielle Vision-Wartungsdienste ist mäßig fragmentiert. Cognex Corporation, Keyence Corporation und OMRON Corporation haben Zugang zu Telemetrie, Kalibrierkonstanten und KI-Modellhistorien, die mit ihren installierten Geräten verbunden sind. Diese Informationen können OEMs helfen, Systemprobleme zu identifizieren und Premium-Servicevereinbarungen anzubieten. Unabhängige Anbieter können Komponenten ersetzen und Linsen warten, haben aber möglicherweise keinen Zugang zu proprietären Spezifikationen, die die vollständige Inspektionsleistung nach einem größeren Systemereignis wiederherstellen. Der Wettbewerb ist daher zwischen OEM-geführten vernetzten Serviceverträgen und markenübergreifenden Diensten zu niedrigeren Preispunkten aufgeteilt. SICK AG erweiterte seine Nova-Plattform im August 2026 mit KI-gesttzten 3D-Inspektionsfähigkeiten, die Deep Learning mit Höhendatenanalyse kombinieren. Diese Art von Produktentwicklung kann Nachfrage nach Software-Migration und Modell-Nachschulung schaffen, da ältere Systeme für neue Anwendungen weniger geeignet werden.
Hersteller, die 20 bis 200 Vision-System-Knoten betreiben, stellen eine wichtige Kundengruppe für unabhängige verwaltete Dienstleister dar. Diese Unternehmen verfügen möglicherweise nicht über die Größe, um OEM-verwaltete Dienste zu beschaffen, stehen aber dennoch vor zunehmender Komplexität, da KI-Modelle Nachschulung und Neukalibrierung erfordern. Unabhängige Anbieter können diesen Bedarf mit markenübergreifenden Diagnosewerkzeugen und Modellverwaltungsplattformen adressieren. Der Ansatz soll mehrere Gerätemarken ohne Abhängigkeit von proprietärer Hardware unterstützen. Basler AG kooperierte im April 2026 mit Advantech, um GMSL-basierte Vision- und Robotik-Computing-Plattformen einzusetzen.[4]Basler AG, "Basler AG erwirbt Mehrheitsbeteiligung an seinem Vertriebspartner in Indien," Basler AG, webdisclosure.com. Die Partnerschaft kombinierte Basler ace 2 GMSL-Industriekameras mit Advantech KI-Computersystemen für Robotik- und intelligente Logistikanwendungen. Basler erwarb auch eine 76%ige Beteiligung an seinem indischen Vertriebspartner im Oktober 2025, was seinen direkten lokalen Zugang und seine Servicepräsenz stärkte. Diese Maßnahmen erweitern die Lieferantenfähigkeiten im gesamten Markt für industrielle Vision-Wartungsdienste.
Kontinuierliche KI-Modell-Gesundheitsüberwachung wird zu einem wichtigen Faktor bei der Erneuerung von Serviceverträgen und der Kundenbindung. Anbieter, die Änderungen im Modellverhalten identifizieren können, können Leistungsprobleme angehen, bevor sie zu Qualitätsfehlern werden. Diese Fähigkeit unterscheidet sich von einem einmaligen Kalibrierungsbesuch, da sie laufende Datenüberprüfung und Software-Unterstützung erfordert. OEMs haben einen Vorteil, wenn Gerätetelemetrie und Kalibrierdaten proprietär bleiben. Unabhängige Integratoren behalten eine Öffnung, während Hersteller Geräte von mehreren Lieferanten verwenden und einen einzigen Anbieter über die gesamte Produktionsumgebung benötigen. Cognex startete OneVision im Mai 2026, um kollaborative KI-Vision-Entwicklung und zentralisiertes Modell-Lebenszyklusmanagement zu unterstützen. Frühe Anwender berichteten von niedrigeren Kosten für die Skalierung an mehreren Standorten und schnellerer Anwendungsentwicklung mit der Plattform. Der Markt für industrielle Vision-Wartungsdienste wird wahrscheinlich zwischen proprietären OEM-Ökosystemen und unabhängigen markenübergreifenden Supportmodellen aufgeteilt bleiben.
Marktführer für industrielle Vision-Wartungsdienste
-
Cognex Corporation
-
Keyence Corporation
-
Basler AG
-
Teledyne Technologies Incorporated
-
OMRON Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Cognex Corporation meldete einen Rekord-Q2-2026-Umsatz von 291 Millionen USD, was einem Anstieg von 17 % gegenüber dem Vorjahr entspricht, mit einem Betriebsergebnis, das sich auf 86 Millionen USD verdoppelte, und einer Betriebsmarge, die auf 29,4 % stieg. Das Unternehmen nannte eine breit angelegte Nachfrage über wichtige Endmärkte hinweg in Verbindung mit anhaltendem Wachstum bei KI-fähigen Vision-Anwendungen und kündigte die vollständige kommerzielle Verfügbarkeit seiner OneVision-Plattform an.
- August 2026: SICK AG erweiterte seine Nova-Maschinenvision-Plattform mit konfigurierbaren KI-gestützten 3D-Inspektionsfähigkeiten, die Deep Learning mit präziser Höhendatenanalyse integrieren, um Defekte zu erkennen, die über die Fähigkeiten klassischer 3D-Bildgebung hinausgehen. Das Update machte Nova zur ersten SICK-Plattform, die neuronale Netzwerk-KI-Fähigkeiten in ihre hochpräzise 3D-Vision-Produktlinie bringt.
- Juni 2026: SICK Korea unterzeichnete ein MOU mit Hyundai Motor Company im Hyundai Motor-Werk in Ulsan für die Zusammenarbeit bei fortschrittlicher Sicherheitstechnologie in zukünftigen intelligenten Fertigungsumgebungen, das industrielle Sicherheitsanwendungen einschließlich eines explosionsgeschützten Sicherheitslichtvorhangs umfasst, der von der Korea Occupational Safety and Health Agency zertifiziert wurde, dem ersten und einzigen Produkt dieser Art, das in Südkorea zertifiziert wurde.
- Mai 2026: Cognex Corporation kündigte die allgemeine Verfügbarkeit von OneVision an, einer kollaborativen KI-Vision-Entwicklungsumgebung, die die Kosten für die Skalierung an mehreren Standorten für frühe Anwender um bis zu 50 % reduzierte. Schneider Electric erzielte durch die Plattform eine verdoppelte Ausbeute über global eingesetzte Inspektionslinien, während Essity die Anwendungserstellungszeit von über 1 Jahr auf unter 1 Tag reduzierte.


Globaler Berichtsumfang des Marktes für industrielle Vision-Wartungsdienste
Der Markt für industrielle Vision-Wartungsdienste umfasst Dienstleistungen, die die Wartung, Reparatur, Kalibrierung, Inspektion und Optimierung industrieller Vision-Systeme unterstützen. Diese Systeme umfassen Kameras, Sensoren, Linsen, Beleuchtungsgeräte, Bildverarbeitungssoftware und zugehörige Hardware, die für Qualitätsinspektion, Prozessüberwachung, Messung, Sortierung und Automatisierung in verschiedenen Branchen eingesetzt werden.
Der Markt für industrielle Vision-Wartungsdienste ist segmentiert nach Servicetyp (Präventive Wartungsdienste, Korrektive Wartungs- und Reparaturdienste, Fernüberwachung und Diagnose, Software- und Firmware-Wartung, Leistungsoptimierungsdienste und Ersatzteile und Komponentenaustausch), Servicebereitstellung (Vor-Ort-Dienste, Fernwartungsdienste und Hybride Dienste), Systemkomponente (Kameras und Bildsensoren, Linsen und Optiken, Beleuchtungssysteme, Bildverarbeitungs- und Computersysteme, Vision-Software und Steuerungen sowie Verkabelung, Schnittstellen und Konnektivität), Vertragstyp (Zeit- und Materialdienste, Jährliche Wartungsverträge, Leistungsbasierte Verträge / SLA-Verträge und Verwaltete Vision-Dienste), Anwendung (Qualitätsinspektion, Prozessüberwachung und -steuerung, Roboterführung und Bin-Picking, Metrologie und Dimensionsverifizierung sowie Identifikation, Rückverfolgbarkeit und Code-Lesen), Branchenvertikale (Automobil und Mobilität, Elektronik und Halbleiter, Industriemaschinen und -ausrüstung, Luft- und Raumfahrt und Verteidigung, Pharmazeutika und Biowissenschaften, Lebensmittel und Getränke sowie Sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Präventive Wartungsdienste |
| Korrektive Wartungs- und Reparaturdienste |
| Fernüberwachung und Diagnose |
| Software- und Firmware-Wartung |
| Leistungsoptimierungsdienste |
| Ersatzteile und Komponentenaustausch |
| Vor-Ort-Dienste |
| Fernwartungsdienste |
| Hybride Dienste |
| Kameras und Bildsensoren |
| Linsen und Optiken |
| Beleuchtungssysteme |
| Bildverarbeitungs- und Computersysteme |
| Vision-Software und Steuerungen |
| Verkabelung, Schnittstellen und Konnektivität |
| Zeit- und Materialdienste |
| Jährliche Wartungsverträge |
| Leistungsbasierte Verträge / SLA-Verträge |
| Verwaltete Vision-Dienste |
| Qualitätsinspektion |
| Prozessüberwachung und -steuerung |
| Roboterführung und Bin-Picking |
| Metrologie und Dimensionsverifizierung |
| Identifikation, Rückverfolgbarkeit und Code-Lesen |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Industriemaschinen und -ausrüstung |
| Luft- und Raumfahrt und Verteidigung |
| Pharmazeutika und Biowissenschaften |
| Lebensmittel und Getränke |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Präventive Wartungsdienste | |
| Korrektive Wartungs- und Reparaturdienste | ||
| Fernüberwachung und Diagnose | ||
| Software- und Firmware-Wartung | ||
| Leistungsoptimierungsdienste | ||
| Ersatzteile und Komponentenaustausch | ||
| Nach Servicebereitstellung | Vor-Ort-Dienste | |
| Fernwartungsdienste | ||
| Hybride Dienste | ||
| Nach Systemkomponente | Kameras und Bildsensoren | |
| Linsen und Optiken | ||
| Beleuchtungssysteme | ||
| Bildverarbeitungs- und Computersysteme | ||
| Vision-Software und Steuerungen | ||
| Verkabelung, Schnittstellen und Konnektivität | ||
| Nach Vertragstyp | Zeit- und Materialdienste | |
| Jährliche Wartungsverträge | ||
| Leistungsbasierte Verträge / SLA-Verträge | ||
| Verwaltete Vision-Dienste | ||
| Nach Anwendung | Qualitätsinspektion | |
| Prozessüberwachung und -steuerung | ||
| Roboterführung und Bin-Picking | ||
| Metrologie und Dimensionsverifizierung | ||
| Identifikation, Rückverfolgbarkeit und Code-Lesen | ||
| Nach Branchenvertikale | Automobil und Mobilität | |
| Elektronik und Halbleiter | ||
| Industriemaschinen und -ausrüstung | ||
| Luft- und Raumfahrt und Verteidigung | ||
| Pharmazeutika und Biowissenschaften | ||
| Lebensmittel und Getränke | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für industrielle Vision-Wartungsdienste?
Der Sektor wurde 2026 auf 1,14 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 1,82 Milliarden USD erreichen, bei einer CAGR von 9,81 %.
Was treibt die Nachfrage nach industriellen Vision-Wartungsdiensten an?
Null-Fehler-Produktionsanforderungen, hohe Ausfallzeitkosten, Ferndiagnose und die Notwendigkeit, KI-Inspektionsmodelle zu warten, erhöhen die Servicenachfrage.
Welcher Servicetyp führt bei industriellen Vision-Wartungsdiensten?
Präventive Wartungsdienste führten 2025 mit einem Anteil von 27,43 %, während Fernüberwachung und Diagnose bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen wird.
Warum gewinnen Fernwartungsdienste an Akzeptanz?
Fernwerkzeuge ermöglichen es Anbietern, Software, Firmware und Modellleistung ohne Reisen zu überwachen, während physische Aufgaben Teil eines hybriden Serviceplans bleiben können.
Welche Endverbrauchsvertikale wächst am schnellsten?
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einer CAGR von 11,88 % wachsen, da Inspektionsbetriebszeit und -genauigkeit die Produktionsausbeute beeinflussen.
Seite zuletzt aktualisiert am:



