
Tamaño y Participación del Mercado de Servicios de Mantenimiento de Visión Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
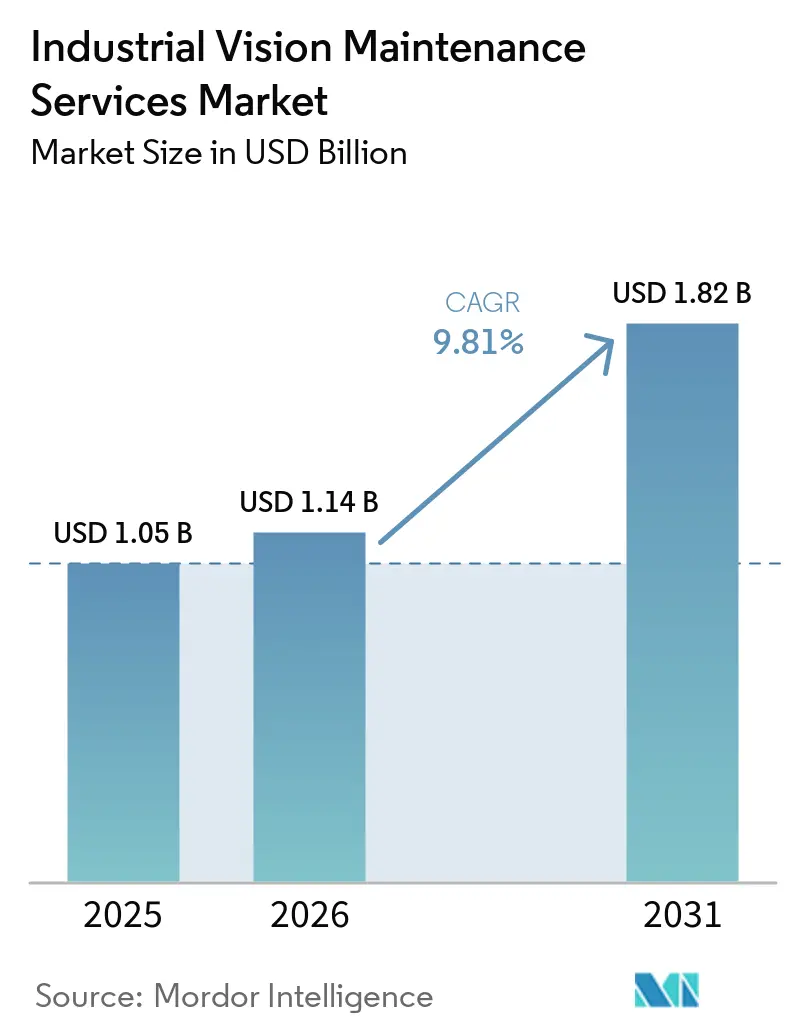
| Tamaño del Mercado (2026) | 1.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.81 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Servicios de Mantenimiento de Visión Industrial por Mordor Intelligence
El tamaño del mercado de servicios de mantenimiento de visión industrial fue de 1,14 mil millones de USD en 2026 y se proyecta que alcance 1,82 mil millones de USD en 2031, creciendo a una CAGR del 9,81% de 2026 a 2031. La base instalada de equipos de visión artificial está aumentando, lo que está desplazando el gasto desde las compras iniciales de hardware hacia los servicios a lo largo del ciclo de vida del equipo. Los sistemas de inspección basados en IA requieren calibración, actualizaciones de software y verificaciones del rendimiento del modelo con mayor frecuencia que los sistemas más antiguos basados en reglas. Esto genera trabajo recurrente para los proveedores que pueden mantener equipos, software y registros operativos en múltiples plantas. Los fabricantes de equipos originales pueden utilizar la telemetría de la base instalada y los datos de calibración para respaldar contratos premium, mientras que los integradores independientes pueden competir mediante soporte multimarca a menor costo. Los costos de modernización y la escasa oferta de especialistas calificados pueden retrasar la adopción de servicios en instalaciones más antiguas, incluso donde la demanda de inspección confiable es elevada.
Conclusiones Clave del Informe
- Por tipo de servicio, los Servicios de Mantenimiento Preventivo representaron el 27,43% del tamaño del mercado de servicios de mantenimiento de visión industrial en 2025, mientras que se proyecta que la Monitorización Remota y Diagnósticos se expanda a una CAGR del 11,34% hasta 2031.
- Por entrega de servicios, los Servicios en el Sitio representaron el 53,78% de la participación del mercado de servicios de mantenimiento de visión industrial en 2025, mientras que se proyecta que los Servicios Remotos se expandan a una CAGR del 10,87% hasta 2031.
- Por componente del sistema, las Cámaras y Sensores de Imagen representaron el 26,67% de la participación en ingresos en 2025, mientras que se proyecta que el Software de Visión y Controladores se expanda a una CAGR del 11,82% hasta 2031.
- Por tipo de contrato, los Servicios por Tiempo y Materiales representaron el 38,67% de la participación en ingresos en 2025, mientras que se proyecta que los Contratos Basados en Rendimiento y SLA se expandan a una CAGR del 11,56% hasta 2031.
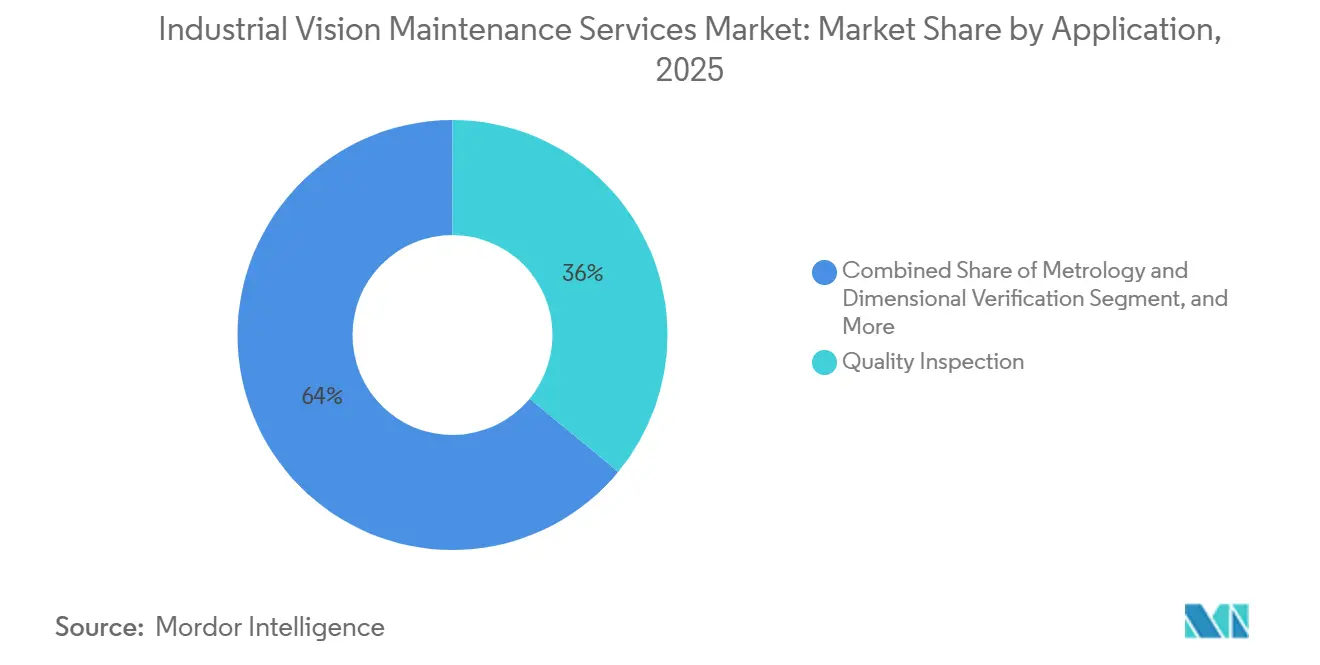
- Por aplicación, la Inspección de Calidad representó el 35,98% de la participación en ingresos en 2025, mientras que se proyecta que la Guía Robótica y la Recogida en Contenedor se expandan a una CAGR del 11,78% hasta 2031.
- Por sector industrial, Automoción y Movilidad representó el 23,17% de la participación en ingresos en 2025, mientras que se proyecta que Electrónica y Semiconductores se expanda a una CAGR del 11,88% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,76% de la participación en ingresos en 2025 y se proyecta que se expanda a una CAGR del 11,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Mantenimiento de Visión Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación de Cero Defectos | +2.1% | Global, con demanda concentrada en China, Alemania, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Aumento del Costo del Tiempo de Inactividad No Planificado de los Sistemas de Visión | +1.9% | Global, con mayor exposición financiera en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Cambio hacia Contratos de Mantenimiento Predictivo y Basado en Resultados | +1.6% | América del Norte y Europa, con expansión hacia los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la IA en el Borde y los Diagnósticos Remotos | +1.4% | Global, con aceleración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Deriva Óptica y de Cámara en Entornos de Producción Adversos | +1.0% | Global, con mayor relevancia en los corredores de industria pesada de India, China y Europa del Este | Mediano plazo (2-4 años) |
| Deriva del Modelo de Visión por Cambios Frecuentes de SKU y Recetas | +0.8% | Principales mercados de Asia-Pacífico, con expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Fabricación de Cero Defectos Eleva los Estándares de Tiempo de Actividad de los Sistemas de Inspección
Los requisitos de cero defectos están aumentando la necesidad de un mantenimiento confiable de los sistemas de visión en las cadenas de suministro automotriz, farmacéutica y electrónica. Los requisitos de calidad del cliente pueden hacer que los registros de calibración, los historiales de versiones de modelos y los tiempos de respuesta formen parte del acuerdo de servicio. Estos registros ayudan a los fabricantes a demostrar que los sistemas de inspección se gestionan de manera consistente. Los requisitos de documentación de ISO 9001 e IATF 16949 también aumentan la importancia de mantener registros de servicio trazables. A medida que las fábricas agregan más celdas robóticas y cámaras, las tareas de calibración interdependientes pueden hacer que el requisito de servicio sea más complejo que el de una instalación de una sola cámara. El mercado de servicios de mantenimiento de visión industrial se beneficia, por tanto, cuando el tiempo de actividad de la inspección se vincula a las obligaciones de calidad del proveedor.
El Aumento del Costo del Tiempo de Inactividad No Planificado de los Sistemas de Visión Genera una Demanda Urgente de Programas Preventivos
El tiempo de inactividad no planificado de los sistemas de visión puede interrumpir la producción y exponer a los fabricantes a defectos que pasan desapercibidos. Una parada de la línea de producción en el ensamblaje automotriz puede costar 2 millones de USD por hora, lo que facilita la justificación del servicio planificado para las líneas críticas. La degradación parcial del sistema puede ser particularmente difícil de detectar porque una cámara debilitada en una configuración multisensor puede reducir la precisión de la inspección sin activar una alarma clara. La investigación sobre el mantenimiento de cámaras asistido por IA describe cómo la monitorización de condiciones puede ayudar a identificar el deterioro del rendimiento antes de que afecte a la calidad de la producción. Los proveedores con monitorización del estado en tiempo real pueden utilizar esa capacidad para respaldar acuerdos de servicio de mayor valor. La reparación reactiva puede costar entre 5 y 10 veces la tasa de mantenimiento planificado, lo que continúa respaldando la inscripción preventiva en el mercado de servicios de mantenimiento de visión industrial.
El Cambio hacia Contratos de Mantenimiento Predictivo y Basado en Resultados Reestructura los Ingresos del Mercado
Los contratos basados en resultados vinculan la compensación del proveedor al tiempo de actividad y al rendimiento de la inspección, en lugar de solo a las horas de ingeniería. Este modelo requiere que los proveedores comprendan el comportamiento del equipo lo suficientemente bien como para asumir el riesgo de rendimiento. La investigación sobre contratos de fabricantes de máquinas identificó 20 criterios de decisión que determinan los beneficios del ciclo de vida y la gestión del riesgo en los acuerdos basados en resultados. Los fabricantes de equipos originales pueden tener una ventaja porque sus datos de base instalada pueden ayudarles a fijar el precio de los compromisos de servicio e identificar patrones de fallo recurrentes. Cognex puso OneVision a disposición comercial en mayo de 2026, proporcionando gestión centralizada del ciclo de vida del modelo de IA en flotas de dispositivos y reduciendo los costos de escalado multisitio hasta en un 50% para los primeros adoptantes. A medida que los proveedores desarrollen capacidades de datos comparables, los contratos basados en rendimiento pueden volverse más comunes en el mercado de servicios de mantenimiento de visión industrial.
El Crecimiento de la IA en el Borde y los Diagnósticos Remotos Amplía el Alcance del Servicio
La IA en el borde permite que los modelos de inspección se ejecuten localmente, reduciendo la dependencia de la conectividad continua a la nube. Esto puede abordar las preocupaciones de latencia y manejo de datos en entornos de producción regulados o sensibles al tiempo. Las herramientas remotas también pueden detectar cambios en el rendimiento del modelo cuando las recetas de productos, los materiales o las condiciones operativas cambian. Esa capacidad reduce la necesidad de esperar a que se produzca un escape de defectos antes de revisar el modelo de inspección. En marzo de 2026, Matsuo Institute y OMRON Field Engineering informaron sobre la implementación a escala completa de un sistema de inspección de mantenimiento con IA que logró una precisión del 89% en 8.332 casos de juicio operativo.[1]Matsuo Institute, "Modelo de Juicio de IA para Operaciones de Mantenimiento, Introducción a Escala Completa," Matsuo Institute, matsuo-institute.com El sistema demuestra cómo el soporte de inspección digital puede reducir la carga de trabajo de las verificaciones de equipos y ampliar el alcance de los modelos de servicio remoto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Modernización e Integración | -0.7% | Global, más severo en instalaciones existentes en América del Sur, Sudeste Asiático y Europa del Este | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en Servicios de Visión | -0.5% | Global, más aguda en América del Norte, Europa Occidental y Corea del Sur | Mediano plazo (2-4 años) |
| Datos de Calibración Propietarios y Dependencia del Proveedor | -0.4% | Global, concentrado en entornos de producción con múltiples proveedores | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad y Residencia de Datos en Modelos de Servicio Conectados | -0.3% | Global, con mayor presión de cumplimiento en Europa e industrias reguladas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Modernización e Integración Limitan la Adopción de Servicios en Entornos de Instalaciones Existentes
Las líneas de producción más antiguas a menudo no fueron diseñadas para diagnósticos conectados, lo que puede aumentar el costo de agregar infraestructura de servicio. Los protocolos heredados como Modbus y Profibus pueden requerir trabajo de integración adicional porque carecen de interfaces de aplicación estándar. Las necesidades de rendimiento en tiempo real y los requisitos de aislamiento de seguridad pueden añadir más trabajo de ingeniería. Las instalaciones también pueden necesitar soportes de cámara personalizados, cambios en los conductos e instalaciones de red mientras mantienen la producción en funcionamiento. Estas condiciones pueden retrasar el inicio de los acuerdos de servicio formales después de que se instala un sistema de visión. La barrera es especialmente relevante en América del Sur, el Sudeste Asiático y Europa del Este, donde las instalaciones establecidas representan una parte significativa del mercado potencial de servicios de mantenimiento de visión industrial.
La Escasez de Especialistas en Servicios de Visión Limita la Capacidad de Prestación de Servicios
Los proveedores de servicios necesitan técnicos que comprendan el mantenimiento industrial, el reentrenamiento de modelos de IA, la calibración multisensor y el despliegue en el borde. Este requisito de habilidades combinadas es más difícil de satisfacer que la necesidad de mano de obra de mantenimiento general. La Oficina de Estadísticas Laborales de los Estados Unidos proyecta 54.200 vacantes anuales para trabajadores de mantenimiento de maquinaria industrial hasta 2034, mientras que los especialistas con habilidades de visión con IA representan un grupo más pequeño dentro de esa fuerza laboral. China formalizó el Operador de Sistemas de Visión Industrial como Norma de Ocupación Nacional 6-31-07-02 en 2023, y una norma de 2025 abordó la formación en habilidades vocacionales para operadores de visión industrial automotriz. En los Estados Unidos, los especialistas que gestionan programas avanzados de mantenimiento de visión ganan salarios anuales de entre 136.000 y 228.000 USD. Estos costos laborales pueden limitar la velocidad a la que los proveedores aumentan su capacidad, incluso cuando la demanda del mercado de servicios de mantenimiento de visión industrial crece.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Diagnósticos Remotos Reconfiguran la Cadena de Valor del Mantenimiento Preventivo
Los Servicios de Mantenimiento Preventivo representaron el 27,43% de los ingresos en 2025. El segmento abarca la limpieza programada de cámaras, la recalibración de lentes, las verificaciones de iluminación y las actualizaciones de firmware. Estas tareas ayudan a mantener la precisión de la inspección en la base instalada de equipos de visión. Su función es más visible en las líneas de automoción y electrónica de alto rendimiento, donde pequeñas pérdidas de precisión pueden generar costosos problemas de calidad. El trabajo programado también proporciona a los fabricantes un historial de mantenimiento documentado para los sistemas vinculados a los requisitos de calidad de producción. Los programas preventivos siguen siendo el enfoque de servicio principal para los compradores que aún no han adoptado la monitorización continua de condiciones. El trabajo abarca tanto los activos físicos como los ajustes operativos que pueden afectar a la calidad de la imagen. También crea una relación regular con el proveedor que puede respaldar la adopción posterior de modelos de servicio más avanzados.
Se proyecta que la Monitorización Remota y Diagnósticos se expanda a una CAGR del 11,34% hasta 2031. La IA en el borde hace que la recopilación y revisión continua de la telemetría del sistema de visión sea más práctica sin necesidad de un técnico dedicado en el sitio. La línea entre el mantenimiento preventivo y los diagnósticos remotos se está volviendo menos clara a medida que el software gestiona más trabajo de evaluación de condiciones. Cognex puso OneVision a disposición comercial en mayo de 2026 para centralizar la gestión del ciclo de vida del modelo de IA en flotas de dispositivos.[2]Cognex Corporation, "Cognex OneVision™ La Adopción Aumenta a Medida que los Fabricantes Escalan la Visión con IA a Nivel Global," Cognex Corporation, newswire.ca La empresa informó que los primeros adoptantes redujeron los costos de escalado multisitio hasta en un 50%. Los Servicios de Mantenimiento Correctivo y Reparación, el Mantenimiento de Software y Firmware, los Servicios de Optimización del Rendimiento y la Sustitución de Repuestos y Componentes cubren otras etapas del ciclo de vida del equipo. Los repuestos son importantes en ubicaciones con contaminación por partículas o ciclos térmicos porque las cámaras y los sensores pueden desgastarse más rápidamente. Estas categorías de servicio hacen que el mercado de servicios de mantenimiento de visión industrial sea relevante en hardware, software y necesidades de rendimiento del sistema.
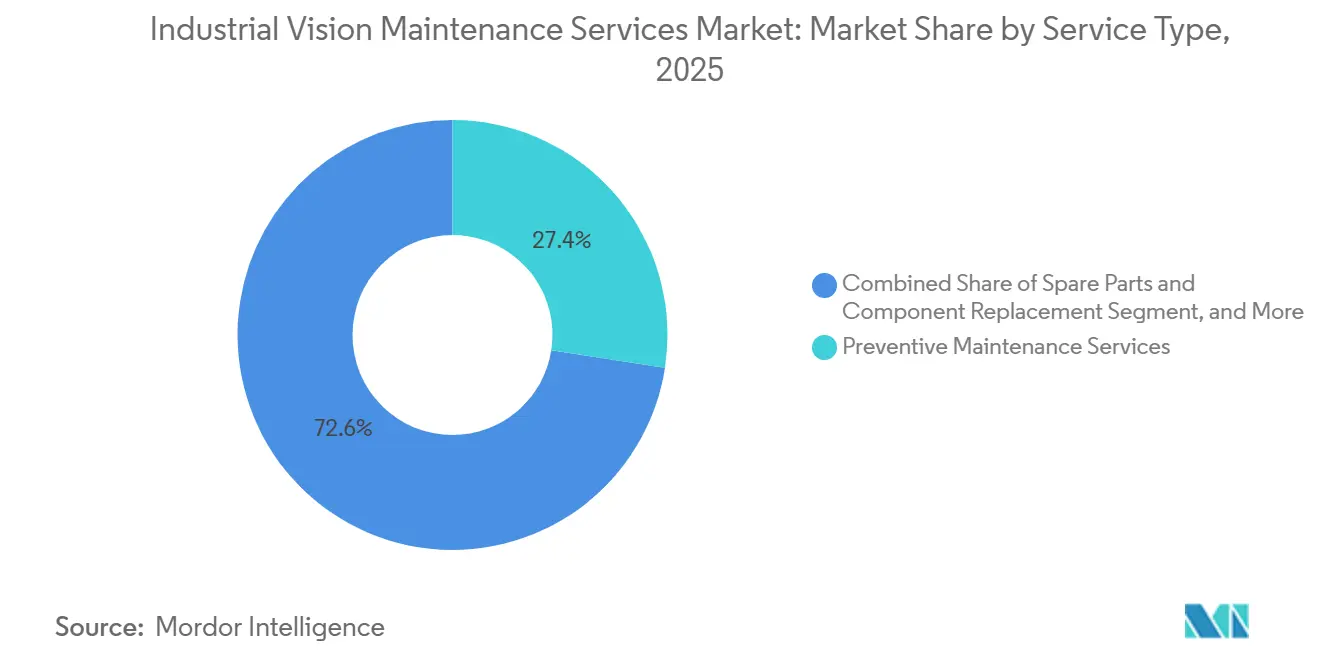
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Entrega de Servicios: La Prestación en el Sitio Sigue Siendo Esencial a Medida que el Soporte Remoto se Expande
Los Servicios en el Sitio representaron el 53,78% de los ingresos por entrega de servicios en 2025. El trabajo físico sigue siendo necesario para las verificaciones de posición de cámaras, la limpieza de lentes, la sustitución de iluminación y la calibración espacial. La inspección de obleas de semiconductores y la metrología automotriz pueden requerir alineación óptica directa que el acceso remoto no puede proporcionar. Este requisito respalda la demanda continua de técnicos de campo locales y redes de socios. Las visitas en el sitio también permiten a los técnicos inspeccionar el entorno de producción alrededor del equipo de visión. El polvo, las vibraciones, el calor y los cambios mecánicos pueden afectar al rendimiento de la cámara. La gran participación demuestra que las herramientas digitales no han eliminado la necesidad de mantenimiento presencial. En cambio, han cambiado la forma en que los proveedores determinan cuándo se requiere una visita.
Se proyecta que los Servicios Remotos se expandan a una CAGR del 10,87% hasta 2031. Los modelos de IA desplegados en el borde y el acceso remoto seguro permiten a los técnicos identificar problemas de software, instalar actualizaciones de firmware y realizar un seguimiento del rendimiento del modelo sin necesidad de desplazarse. Un especialista remoto puede dar soporte a más sistemas que un técnico de campo que debe desplazarse entre sitios. Los Servicios Híbridos combinan visitas físicas programadas con revisión remota continua del software y las métricas de rendimiento. Esta estructura puede ayudar a los proveedores a establecer la frecuencia de las visitas en función del estado medido del sistema en lugar de un calendario fijo. Fuji Film Business Innovation desarrolló una plataforma de soporte de mantenimiento unificado integrada con IA en 2026 y comenzó los despliegues en Japón, Asia-Pacífico y Europa en julio de 2026. La plataforma refleja la inversión de los proveedores de equipos establecidos en modelos operativos que combinan trabajo de campo con soporte de mantenimiento digital. El mercado de servicios de mantenimiento de visión industrial puede utilizar este enfoque para preservar la calidad del mantenimiento físico mientras reduce los desplazamientos innecesarios.
Por Componente del Sistema: El Software y los Controladores Ganan Importancia Junto a las Cámaras
Las Cámaras y Sensores de Imagen representaron el 26,67% de los ingresos en 2025. Son elementos de mantenimiento frecuente porque la degradación del sensor, el ensuciamiento de la lente y los fallos en el sellado de la carcasa pueden generar llamadas de servicio no programadas. La calidad de la captura de imagen es el punto de partida para cada decisión de visión artificial. Una pequeña disminución en el rendimiento óptico puede afectar a la fiabilidad de los resultados de inspección posteriores. Esto hace que la monitorización del estado físico sea importante incluso en sistemas que utilizan modelos de IA avanzados. La limpieza regular, la recalibración y el trabajo de sustitución pueden ayudar a preservar la calidad de la imagen en entornos de producción difíciles. Las cámaras y los sensores, por tanto, siguen siendo una fuente central de demanda recurrente de servicio de campo. Su posición también refleja la amplia base instalada de hardware de visión convencional y habilitado para IA.
Se proyecta que el Software de Visión y los Controladores se expandan a una CAGR del 11,82% hasta 2031. Los sistemas de inspección basados en IA requieren reentrenamiento del modelo, monitorización del rendimiento y control de versiones, además del mantenimiento del hardware. Una lente puede limpiarse rápidamente, pero un modelo afectado por un cambio de material puede requerir recopilación de datos y reentrenamiento antes de que se restaure el rendimiento. La investigación sobre el mantenimiento de cámaras asistido por IA encontró que los sistemas bien mantenidos pueden mantener una precisión de detección superior al 95% en entornos con polvo y vibraciones. Los Sistemas de Iluminación, las Lentes y Ópticas, los Sistemas de Procesamiento de Imágenes y Computación, y el Cableado, Interfaces y Conectividad requieren cada uno actividades de servicio distintas. El rendimiento de la iluminación puede disminuir antes de que un operador humano note un fallo visible, reduciendo el contraste de la imagen y la calidad de la inspección. La demanda de servicio vinculada al software se beneficia a medida que los sistemas requieren validación y actualizaciones continuas.
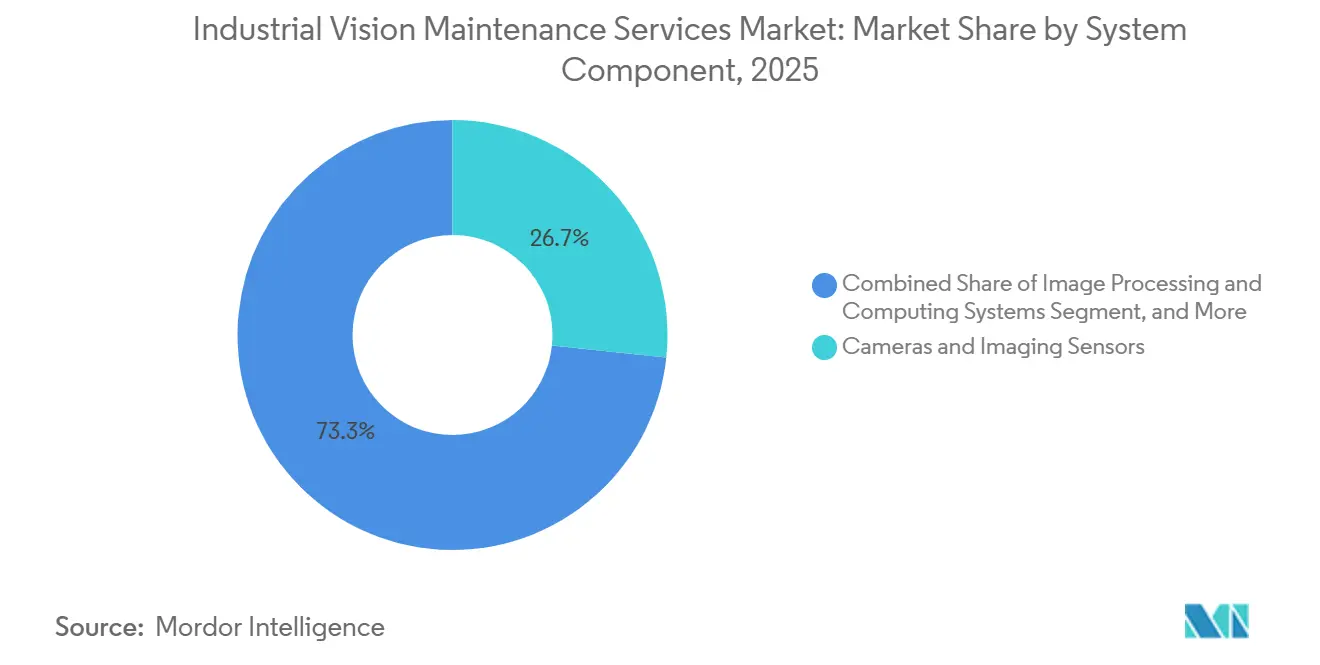
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Contrato: Los Acuerdos Basados en Rendimiento Ganan Terreno frente a la Facturación por Reparación
Los Servicios por Tiempo y Materiales representaron el 38,67% de la participación en ingresos en 2025. El segmento está respaldado por instalaciones heredadas que operan sin acuerdos de servicio estructurados. Muchas instalaciones existentes todavía utilizan la facturación de reparación reactiva cuando un fallo se hace visible. Este enfoque puede parecer flexible para el comprador, pero no establece un calendario de mantenimiento predecible. Los Contratos de Mantenimiento Anual ofrecen una opción intermedia para los fabricantes que desean costos de servicio planificados. Pueden respaldar el trabajo preventivo rutinario sin requerir que el proveedor asuma un amplio riesgo de rendimiento. La gran posición de tiempo y materiales muestra que muchos clientes todavía están pasando de las prácticas de reparación reactiva hacia una cobertura de servicio más formal. El ritmo de esta transición determina la combinación comercial del mercado de servicios de mantenimiento de visión industrial.
Se proyecta que los Contratos Basados en Rendimiento y SLA se expandan a una CAGR del 11,56% hasta 2031. Los proveedores utilizan datos históricos del sistema para establecer términos de servicio relacionados con el tiempo de actividad y el rendimiento de la inspección. La investigación sobre contratos basados en resultados para fabricantes de máquinas documenta 20 criterios de decisión que afectan al beneficio del ciclo de vida y la gestión del riesgo. Los Servicios de Visión Gestionados representan la forma de contrato más desarrollada porque el proveedor asume la responsabilidad de la actualización del hardware, las actualizaciones del modelo y el soporte operativo. Estas ofertas están ganando relevancia entre las grandes cuentas con carteras de visión complejas. Ambas partes deben invertir en infraestructura de monitorización conectada antes de que tales garantías puedan utilizarse de manera efectiva. Esa inversión puede ralentizar la adopción inicial, pero también puede crear una ventaja duradera en datos para los proveedores que establezcan registros de estado del sistema de forma temprana.
Por Aplicación: La Inspección de Calidad Proporciona la Base Amplia para la Demanda de Servicios
La Inspección de Calidad representó el 35,98% de la participación en ingresos en 2025. Esta aplicación está presente en muchos entornos de producción que utilizan visión artificial, incluida la serialización farmacéutica y el estampado automotriz. Su amplio uso la convierte en la mayor parte de la base instalada mantenible. Los sistemas de inspección están estrechamente vinculados al cumplimiento del producto, por lo que los fabricantes a menudo priorizan sus programas de mantenimiento. La Monitorización y Control de Procesos, la Metrología y Verificación Dimensional, y la Identificación, Trazabilidad y Lectura de Códigos sirven a necesidades de producción separadas. Los sistemas de metrología requieren recertificación periódica trazable a los requisitos de gestión de medición reconocidos. Cada aplicación requiere diferentes rutinas de mantenimiento, pero todas dependen de una captura de imagen estable y ajustes precisos del sistema. Esta amplia base de aplicaciones respalda la demanda de servicio recurrente en el mercado de servicios de mantenimiento de visión industrial.
Se proyecta que la Guía Robótica y la Recogida en Contenedor se expandan a una CAGR del 11,78% hasta 2031. La adopción de robótica guiada por visión 3D está aumentando en el ensamblaje automotriz, la logística y la fabricación de electrónica. Vention lanzó Rapid Operator AI en NVIDIA GTC 2026 en marzo de 2026 e informó tasas de éxito en la primera recogida de hasta el 99% para la recogida autónoma en contenedor. Estos sistemas combinan cámaras 3D, calibración de iluminación, modelos cinemáticos de robots y modelos de planificación de agarre con IA. Un cambio en un componente puede afectar al sistema completo y puede reducir el éxito de la recogida. Esta interdependencia requiere que los proveedores revisen el equipo como un sistema integrado en lugar de como partes separadas. También puede respaldar relaciones de servicio plurianuales porque la recertificación implica la configuración operativa general. El mercado de servicios de mantenimiento de visión industrial se beneficia de las aplicaciones donde el rendimiento confiable depende de la coordinación continua de hardware, software y robótica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector Industrial: Electrónica y Semiconductores Impulsan el Crecimiento Más Rápido
Automoción y Movilidad representó el 23,17% de los ingresos en 2025. El ensamblaje de carrocerías de vehículos, la inspección de trenes de potencia y la fabricación de baterías para vehículos eléctricos utilizan densas redes de equipos de visión artificial. General Motors desarrolló BVSeal, un sistema de inspección automatizado que utiliza cámaras de imagen de gas, cobots, computación en el borde e IA para detectar fugas en bandejas y paquetes de baterías de vehículos eléctricos. Tales instalaciones requieren un mantenimiento coordinado de hardware, software y elementos robóticos. Maquinaria y Equipos Industriales, Aeroespacial y Defensa, y Farmacéutica y Ciencias de la Vida también impulsan una demanda estable debido a sus requisitos de calidad y trazabilidad. En Alimentos y Bebidas, el ensuciamiento de cámaras y la degradación de la iluminación pueden ser importantes desencadenantes de servicio en las líneas de envasado de alta velocidad. La automoción sigue siendo un gran grupo de clientes porque el costo de un rendimiento de inspección deficiente puede ser significativo. Su densidad de sistemas instalados respalda una participación sustancial del mercado de servicios de mantenimiento de visión industrial.
Se proyecta que Electrónica y Semiconductores se expanda a una CAGR del 11,88% hasta 2031. En nodos de semiconductores de 5 nanómetros o menos, un defecto no detectado puede inutilizar un lote de obleas. El tiempo de actividad y la precisión de la visión, por tanto, afectan directamente a la gestión del rendimiento. La exposición financiera puede respaldar valores de contrato de servicio más altos donde los fallos de inspección interrumpen la producción avanzada. El crecimiento también está vinculado a métodos de empaquetado avanzados como chip sobre oblea y apilamiento 3D. Estos métodos utilizan configuraciones de inspección que son más complejas de mantener que los sistemas convencionales de inspección óptica automatizada 2D. La inspección multimodalidad añade demandas de mantenimiento en cámaras, sistemas de computación, modelos de software y rutinas de calibración. Esta necesidad de precisión sostenida convierte las operaciones de semiconductores en una importante área de crecimiento para el mercado de servicios de mantenimiento de visión industrial.
Análisis Geográfico
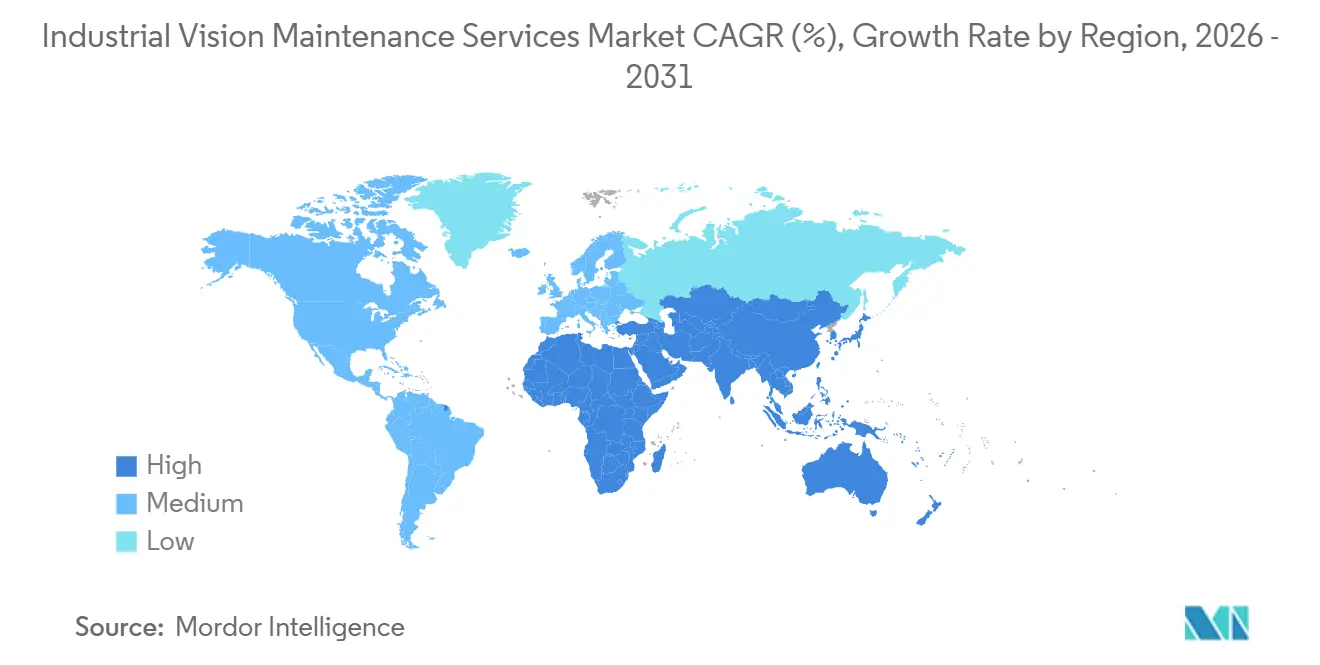
Asia-Pacífico representó el 34,76% de los ingresos regionales en 2025 y se proyecta que crezca a una CAGR del 11,47% hasta 2031. China proporciona el mayor volumen absoluto en la región a través de los clústeres de ensamblaje electrónico en Guangdong, Jiangsu y Zhejiang. Estos clústeres tienen densas instalaciones de sistemas de visión que requieren cada vez más programas de mantenimiento formales. Corea del Sur y Japón respaldan la demanda de servicios de alta precisión a través de aplicaciones de inspección de semiconductores y automoción. India está añadiendo capacidad electrónica y automotriz que se espera que entre en el ciclo de mantenimiento a partir de 2026 y años posteriores. SICK AG anunció una inversión de 1.000 millones de RM (227 millones de USD) en un centro de fabricación de alta tecnología y sensores en Johor, Malasia. La Fase 1 implicó 280 millones de RM (63,7 millones de USD) y estaba programada para comenzar en 2026. Estas inversiones refuerzan el papel de Asia-Pacífico en el mercado de servicios de mantenimiento de visión industrial.
América del Norte ocupó la segunda mayor participación geográfica en 2025. Los Estados Unidos representaron la mayor participación de los ingresos regionales. Las operaciones automotrices en el Medio Oeste y los centros de fabricación de semiconductores en Arizona, Texas y Nueva York tienen densas implementaciones de sistemas de visión. Los altos costos de tiempo de inactividad en estos entornos respaldan la demanda de acuerdos de mantenimiento premium. La Oficina de Estadísticas Laborales de los Estados Unidos registró 462.000 puestos de fabricación vacantes en marzo de 2026.[3]Oficina de Estadísticas Laborales de los Estados Unidos, "Encuesta de Vacantes de Empleo y Rotación Laboral," Departamento de Trabajo de los Estados Unidos, bls.gov. La disponibilidad limitada de mano de obra puede aumentar el interés en modelos de soporte gestionado y remoto que reducen la necesidad de especialistas en el sitio. Canadá y México añaden demanda a través de cadenas de suministro automotriz integradas y requisitos de calidad de proveedores. Estas condiciones sostienen el mercado de servicios de mantenimiento de visión industrial en América del Norte.
Europa representó el tercer mayor segmento geográfico en 2025. Alemania, el Reino Unido y Francia formaron el núcleo de la demanda regional, respaldados por maquinaria industrial, automoción y fabricación de precisión. Alemania tiene una base establecida de integración de sistemas y una importante actividad de fabricantes de equipos originales de SICK AG, Basler AG, IDS Imaging Development Systems GmbH y Baumer Holding AG. La Directiva NIS2 de la UE aumentó los requisitos de ciberseguridad para las plataformas de servicio conectadas en 2024, añadiendo consideraciones de cumplimiento para los contratos de monitorización remota. SICK Korea firmó un memorando de entendimiento con Hyundai Motor en junio de 2026 para cooperar en tecnología de seguridad avanzada para futuras aplicaciones de fabricación inteligente. Oriente Medio sigue siendo una oportunidad en etapa temprana a medida que los programas de diversificación industrial aumentan la inversión en fabricación no petrolera. África se encuentra en una etapa más temprana, con Sudáfrica y Egipto proporcionando los puntos de entrada más inmediatos a medida que crece la complejidad manufacturera. Estas condiciones respaldan el mercado de servicios de mantenimiento de visión industrial en Europa y las regiones adyacentes.

Panorama Competitivo
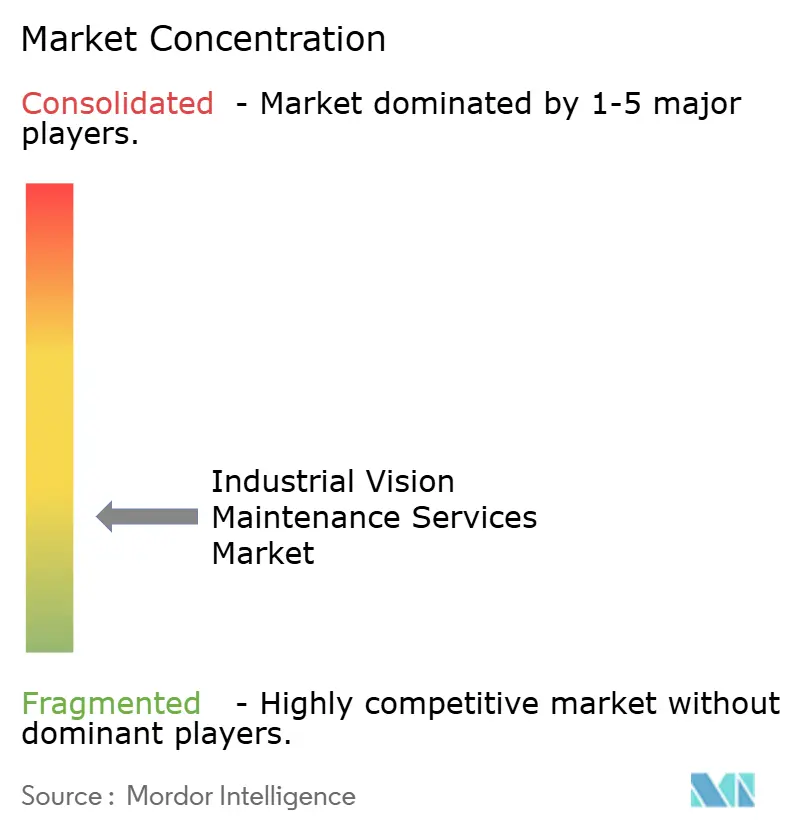
El mercado de servicios de mantenimiento de visión industrial está moderadamente fragmentado. Cognex Corporation, Keyence Corporation y OMRON Corporation tienen acceso a la telemetría, las constantes de calibración y los historiales de modelos de IA conectados con sus equipos instalados. Esta información puede ayudar a los fabricantes de equipos originales a identificar problemas del sistema y ofrecer acuerdos de servicio premium. Los proveedores independientes pueden reemplazar componentes y mantener lentes, pero es posible que no tengan acceso a las especificaciones propietarias que restauran el rendimiento completo de la inspección después de un evento importante del sistema. La competencia, por tanto, se divide entre los contratos de servicio conectado liderados por fabricantes de equipos originales y el servicio multimarca ofrecido a precios más bajos. SICK AG amplió su plataforma Nova en agosto de 2026 con capacidades de inspección 3D impulsadas por IA que combinan el aprendizaje profundo con el análisis de datos de altura. Este tipo de desarrollo de productos puede crear demanda de migración de software y reentrenamiento de modelos a medida que los sistemas más antiguos se vuelven menos adecuados para las nuevas aplicaciones.
Los fabricantes que operan entre 20 y 200 nodos de sistemas de visión representan un importante grupo de clientes para los proveedores de servicios gestionados independientes. Estas empresas pueden carecer de la escala para adquirir servicios gestionados por fabricantes de equipos originales, pero aún enfrentan una complejidad creciente a medida que los modelos de IA requieren reentrenamiento y recalibración. Los proveedores independientes pueden abordar esta necesidad con herramientas de diagnóstico multimarca y plataformas de gestión de modelos. El enfoque está destinado a dar soporte a múltiples marcas de equipos sin dependencia de hardware propietario. Basler AG se asoció con Advantech en abril de 2026 para desplegar plataformas de computación de visión y robótica basadas en GMSL.[4]Basler AG, "Basler AG Adquiere una Participación Mayoritaria en su Socio de Distribución en India," Basler AG, webdisclosure.com. La asociación combinó las cámaras industriales Basler ace 2 GMSL con los sistemas de computación de IA de Advantech para usos de robótica y logística inteligente. Basler también adquirió una participación del 76% en su socio de distribución indio en octubre de 2025, lo que fortaleció su acceso local directo y su presencia de servicio. Estas acciones amplían las capacidades del proveedor en el mercado de servicios de mantenimiento de visión industrial.
La monitorización continua del estado del modelo de IA se está convirtiendo en un factor importante en las renovaciones de contratos de servicio y la retención de cuentas. Los proveedores que pueden identificar cambios en el comportamiento del modelo pueden abordar los problemas de rendimiento antes de que se conviertan en fallos de calidad. Esta capacidad es diferente de una visita de calibración puntual porque requiere revisión continua de datos y soporte de software. Los fabricantes de equipos originales tienen una ventaja donde la telemetría del equipo y los datos de calibración siguen siendo propietarios. Los integradores independientes conservan una apertura, mientras que los fabricantes utilizan equipos de varios proveedores y necesitan un único proveedor en todo el entorno de producción. Cognex lanzó OneVision en mayo de 2026 para respaldar el desarrollo colaborativo de visión con IA y la gestión centralizada del ciclo de vida del modelo. Los primeros adoptantes informaron menores costos de escalado multisitio y un desarrollo de aplicaciones más rápido utilizando la plataforma. Es probable que el mercado de servicios de mantenimiento de visión industrial siga dividido entre los ecosistemas propietarios de fabricantes de equipos originales y los modelos de soporte multimarca independientes.
Líderes de la Industria de Servicios de Mantenimiento de Visión Industrial
-
Cognex Corporation
-
Keyence Corporation
-
Basler AG
-
Teledyne Technologies Incorporated
-
OMRON Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Cognex Corporation reportó ingresos récord en el segundo trimestre de 2026 de 291 millones de USD, lo que representa un aumento interanual del 17%, con el ingreso operativo duplicándose a 86 millones de USD y el margen operativo expandiéndose al 29,4%. La empresa citó una demanda generalizada en los principales mercados finales combinada con un crecimiento continuo en aplicaciones de visión habilitadas para IA, y anunció la disponibilidad comercial completa de su plataforma OneVision.
- Agosto de 2026: SICK AG amplió su plataforma de visión artificial Nova con capacidades de inspección 3D configurables impulsadas por IA, integrando el aprendizaje profundo con el análisis preciso de datos de altura para detectar defectos más allá de la capacidad de la imagen 3D clásica. La actualización convirtió a Nova en la primera plataforma de SICK en incorporar capacidades de IA de redes neuronales en su línea de productos de visión 3D de alta precisión.
- Junio de 2026: SICK Korea firmó un memorando de entendimiento con Hyundai Motor Company en la planta de Ulsan de Hyundai Motor para la cooperación en tecnología de seguridad avanzada en futuros entornos de fabricación inteligente, cubriendo aplicaciones de seguridad industrial que incluyen una cortina de luz de seguridad a prueba de explosiones certificada por la Agencia de Seguridad y Salud Ocupacional de Corea, el primer y único producto de este tipo certificado en Corea del Sur.
- Mayo de 2026: Cognex Corporation anunció la disponibilidad general de OneVision, un entorno de desarrollo colaborativo de visión con IA que redujo los costos de escalado multisitio hasta en un 50% para los primeros adoptantes. Schneider Electric logró duplicar el rendimiento en las líneas de inspección desplegadas globalmente a través de la plataforma, mientras que Essity redujo el tiempo de desarrollo de aplicaciones de más de 1 año a menos de 1 día.


Alcance del Informe Global del Mercado de Servicios de Mantenimiento de Visión Industrial
El Mercado de Servicios de Mantenimiento de Visión Industrial abarca los servicios que respaldan el mantenimiento, la reparación, la calibración, la inspección y la optimización de los sistemas de visión industrial. Estos sistemas incluyen cámaras, sensores, lentes, equipos de iluminación, software de procesamiento de imágenes y hardware relacionado utilizado para la inspección de calidad, la monitorización de procesos, la medición, la clasificación y la automatización en todas las industrias.
El Informe del Mercado de Servicios de Mantenimiento de Visión Industrial está segmentado por Tipo de Servicio (Servicios de Mantenimiento Preventivo, Servicios de Mantenimiento Correctivo y Reparación, Monitorización Remota y Diagnósticos, Mantenimiento de Software y Firmware, Servicios de Optimización del Rendimiento y Sustitución de Repuestos y Componentes), Entrega de Servicios (Servicios en el Sitio, Servicios Remotos y Servicios Híbridos), Componente del Sistema (Cámaras y Sensores de Imagen, Lentes y Ópticas, Sistemas de Iluminación, Sistemas de Procesamiento de Imágenes y Computación, Software de Visión y Controladores, y Cableado, Interfaces y Conectividad), Tipo de Contrato (Servicios por Tiempo y Materiales, Contratos de Mantenimiento Anual, Contratos Basados en Rendimiento / SLA y Servicios de Visión Gestionados), Aplicación (Inspección de Calidad, Monitorización y Control de Procesos, Guía Robótica y Recogida en Contenedor, Metrología y Verificación Dimensional, e Identificación, Trazabilidad y Lectura de Códigos), Sector Industrial (Automoción y Movilidad, Electrónica y Semiconductores, Maquinaria y Equipos Industriales, Aeroespacial y Defensa, Farmacéutica y Ciencias de la Vida, Alimentos y Bebidas y Otros Sectores Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Mantenimiento Preventivo |
| Servicios de Mantenimiento Correctivo y Reparación |
| Monitorización Remota y Diagnósticos |
| Mantenimiento de Software y Firmware |
| Servicios de Optimización del Rendimiento |
| Sustitución de Repuestos y Componentes |
| Servicios en el Sitio |
| Servicios Remotos |
| Servicios Híbridos |
| Cámaras y Sensores de Imagen |
| Lentes y Ópticas |
| Sistemas de Iluminación |
| Sistemas de Procesamiento de Imágenes y Computación |
| Software de Visión y Controladores |
| Cableado, Interfaces y Conectividad |
| Servicios por Tiempo y Materiales |
| Contratos de Mantenimiento Anual |
| Contratos Basados en Rendimiento / SLA |
| Servicios de Visión Gestionados |
| Inspección de Calidad |
| Monitorización y Control de Procesos |
| Guía Robótica y Recogida en Contenedor |
| Metrología y Verificación Dimensional |
| Identificación, Trazabilidad y Lectura de Códigos |
| Automoción y Movilidad |
| Electrónica y Semiconductores |
| Maquinaria y Equipos Industriales |
| Aeroespacial y Defensa |
| Farmacéutica y Ciencias de la Vida |
| Alimentos y Bebidas |
| Otros Sectores Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Mantenimiento Preventivo | |
| Servicios de Mantenimiento Correctivo y Reparación | ||
| Monitorización Remota y Diagnósticos | ||
| Mantenimiento de Software y Firmware | ||
| Servicios de Optimización del Rendimiento | ||
| Sustitución de Repuestos y Componentes | ||
| Por Entrega de Servicios | Servicios en el Sitio | |
| Servicios Remotos | ||
| Servicios Híbridos | ||
| Por Componente del Sistema | Cámaras y Sensores de Imagen | |
| Lentes y Ópticas | ||
| Sistemas de Iluminación | ||
| Sistemas de Procesamiento de Imágenes y Computación | ||
| Software de Visión y Controladores | ||
| Cableado, Interfaces y Conectividad | ||
| Por Tipo de Contrato | Servicios por Tiempo y Materiales | |
| Contratos de Mantenimiento Anual | ||
| Contratos Basados en Rendimiento / SLA | ||
| Servicios de Visión Gestionados | ||
| Por Aplicación | Inspección de Calidad | |
| Monitorización y Control de Procesos | ||
| Guía Robótica y Recogida en Contenedor | ||
| Metrología y Verificación Dimensional | ||
| Identificación, Trazabilidad y Lectura de Códigos | ||
| Por Sector Industrial | Automoción y Movilidad | |
| Electrónica y Semiconductores | ||
| Maquinaria y Equipos Industriales | ||
| Aeroespacial y Defensa | ||
| Farmacéutica y Ciencias de la Vida | ||
| Alimentos y Bebidas | ||
| Otros Sectores Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios de mantenimiento de visión industrial?
El sector fue valorado en 1,14 mil millones de USD en 2026 y se proyecta que alcance 1,82 mil millones de USD en 2031, a una CAGR del 9,81%.
¿Qué está impulsando la demanda de servicios de mantenimiento de visión industrial?
Los requisitos de producción de cero defectos, los altos costos de tiempo de inactividad, los diagnósticos remotos y la necesidad de mantener modelos de inspección con IA están aumentando la demanda de servicios.
¿Qué tipo de servicio lidera los servicios de mantenimiento de visión industrial?
Los Servicios de Mantenimiento Preventivo lideraron con una participación del 27,43% en 2025, mientras que se proyecta que la Monitorización Remota y Diagnósticos crezca a una CAGR del 11,34% hasta 2031.
¿Por qué están ganando adopción los servicios de mantenimiento remoto?
Las herramientas remotas permiten a los proveedores monitorizar el software, el firmware y el rendimiento del modelo sin necesidad de desplazarse, mientras que las tareas físicas pueden seguir siendo parte de un plan de servicio híbrido.
¿Qué sector de uso final está creciendo más rápido?
Se proyecta que Electrónica y Semiconductores se expanda a una CAGR del 11,88% hasta 2031 porque el tiempo de actividad y la precisión de la inspección afectan al rendimiento de la producción.
Última actualización de la página el:



