
Taille et part du marché des services d'inspection des actifs industriels aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.85 Milliards de dollars |
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 1.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.80 % |
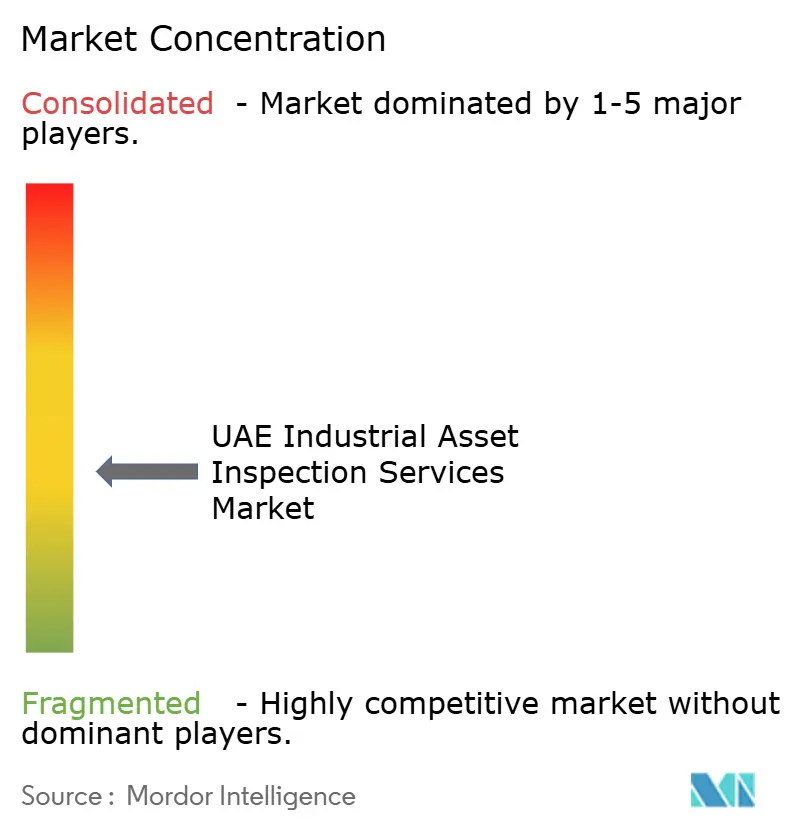
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des actifs industriels aux EAU par Mordor Intelligence
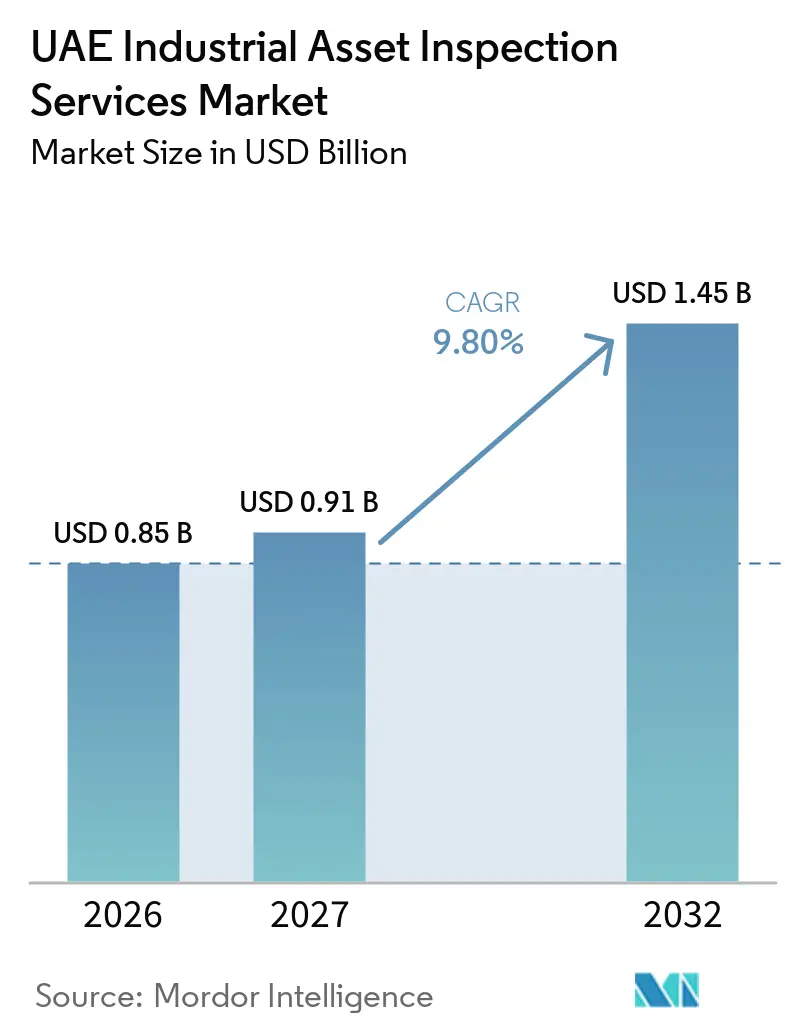
Le marché des services d'inspection des actifs industriels aux EAU était évalué à 0,85 milliard USD en 2026, 0,91 milliard USD en 2027, et devrait atteindre 1,45 milliard USD d'ici 2032, à un CAGR de 9,8 % durant la période 2027-2032.
Le marché des services d'inspection des actifs industriels aux EAU est soutenu par les investissements dans le pétrole et le gaz, les produits chimiques, le traitement du gaz, les réseaux électriques et la production d'énergie renouvelable. Le plan d'investissement de 150 milliards USD d'ADNOC pour 2026-2030 ajoute des infrastructures à longue durée de vie qui nécessiteront une inspection tout au long de la construction et de l'exploitation. Les exigences d'accréditation, les contrôles périodiques des équipements et les grands programmes de services publics fournissent une base de travail plus stable que la seule activité de projet. Les outils d'inspection numérique peuvent améliorer la qualité des données et réduire les temps d'arrêt, mais ils orientent également les dépenses vers les capacités analytiques et s'éloignent des périmètres à forte intensité de main-d'œuvre. Les prestataires qui combinent des références dans les hydrocarbures avec l'inspection électrique, la robotique et les capacités de gestion des données sont mieux positionnés pour servir le marché des services d'inspection des actifs industriels aux EAU en évolution.
Principaux enseignements du rapport
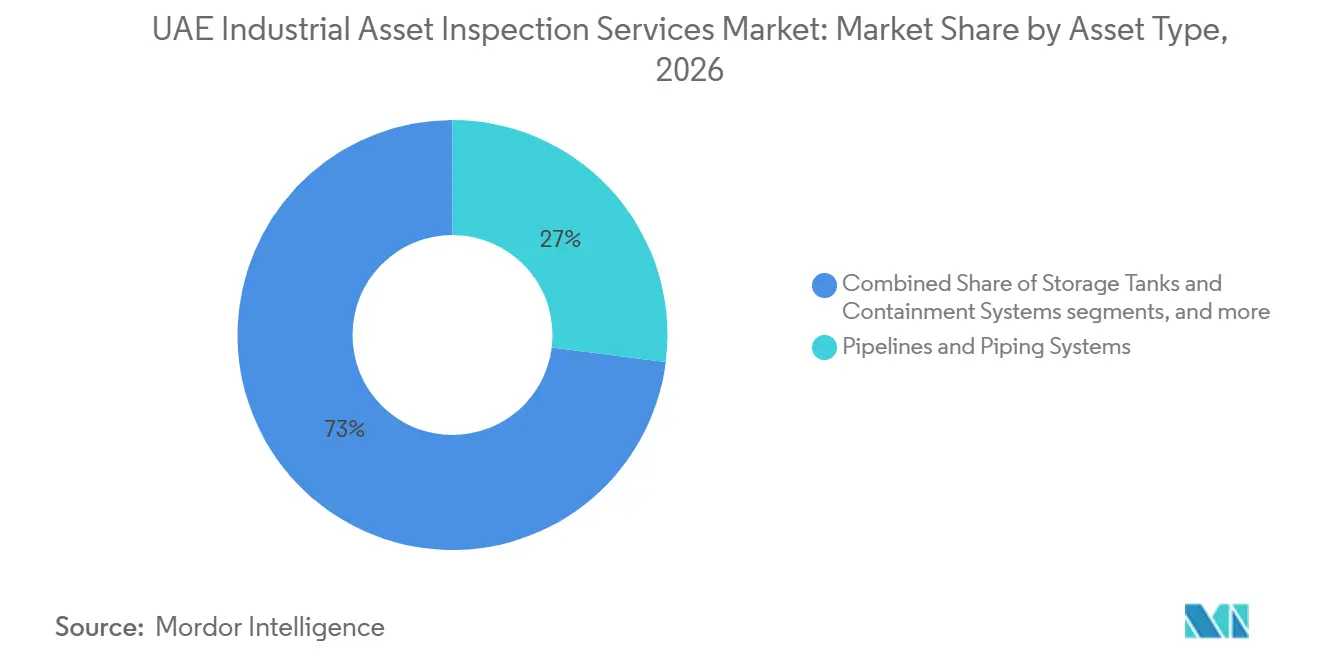
- Par type d'actif, les pipelines et systèmes de tuyauterie détenaient 27,0 % de la part du marché des services d'inspection des actifs industriels aux EAU en 2026, tandis que les équipements électriques et de puissance devraient se développer à un CAGR de 11,0 % jusqu'en 2032.
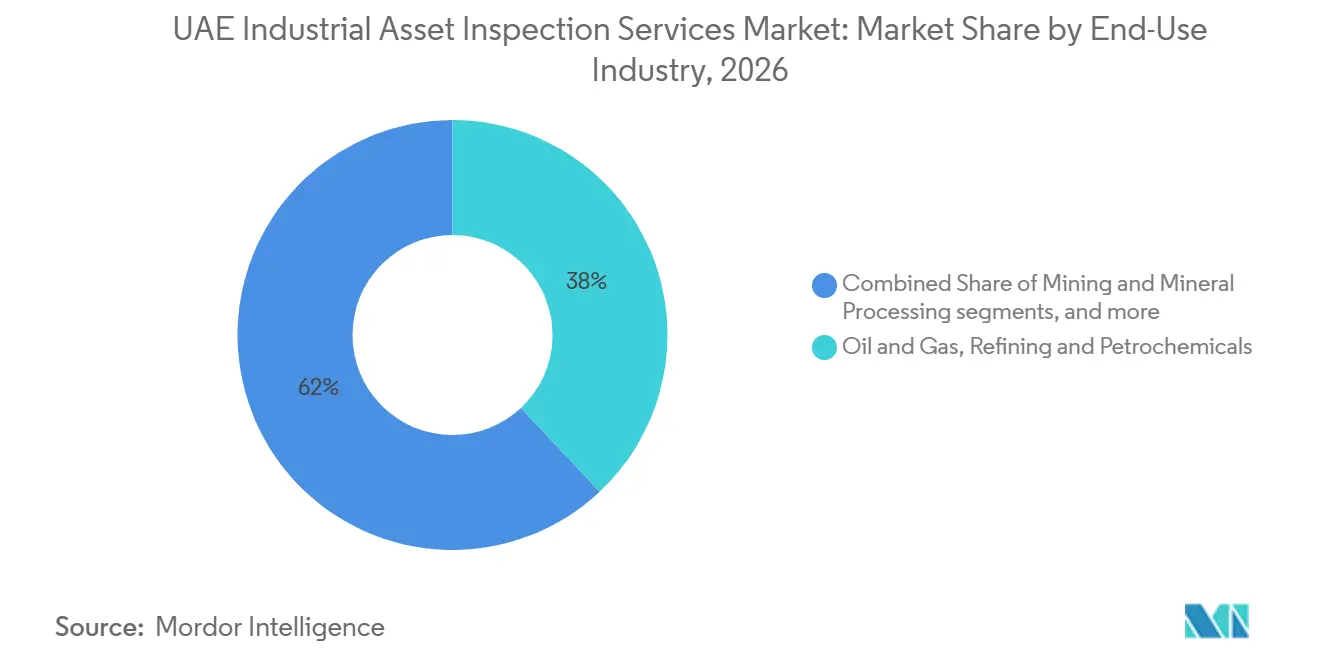
- Par secteur d'utilisation finale, le pétrole et le gaz, le raffinage et la pétrochimie détenaient 38,0 % de la taille du marché des services d'inspection des actifs industriels aux EAU en 2026, tandis que la production d'électricité, les énergies renouvelables et les services publics électriques devraient se développer à un CAGR de 11,5 % jusqu'en 2032.
- La croissance des investissements dans les secteurs du pétrole et du gaz, de la pétrochimie, de la production d'électricité et des infrastructures industrielles aux EAU accroît la demande d'inspections périodiques, d'essais non destructifs et de services de gestion de l'intégrité des actifs pour améliorer la sécurité opérationnelle, la fiabilité et la durée de vie des équipements.
- L'adoption d'analyses d'inspection basées sur l'IA, de drones, de robotique et de technologies d'inspection à distance crée des opportunités pour les prestataires de services afin d'améliorer la détection des défauts, de réduire les temps d'arrêt liés aux inspections, d'améliorer la sécurité des travailleurs et de soutenir la planification de la maintenance basée sur les données dans les installations industrielles des EAU.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des services d'inspection des actifs industriels aux EAU
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes d'intégrité des actifs et d'expansion des capacités d'ADNOC | +2.5% | Abou Dhabi, avec des retombées sur les zones offshore des EAU | Long terme (≥ 4 ans) |
| Expansion des infrastructures de raffinage, de pétrochimie, de traitement du gaz et de stockage | +2.1% | Cité industrielle d'Al Ruwais, Abou Dhabi, et Jebel Ali, Dubaï | Long terme (≥ 4 ans) |
| Cycles d'inspection obligatoires des équipements sous pression et des équipements de levage | +1.6% | EAU, concentrés à Abou Dhabi et Dubaï | Moyen terme (2-4 ans) |
| Adoption croissante des technologies d'inspection avancées et numériques | +1.2% | EAU, avec des gains précoces dans les zones franches d'Abou Dhabi et de Dubaï | Moyen terme (2-4 ans) |
| Demande de surveillance de l'état des actifs vieillissants et à haute criticité | +0.9% | Abou Dhabi et Dubaï, avec des retombées sur Charjah et Fujairah | Long terme (≥ 4 ans) |
| Déploiement aux EAU de flottes d'inspection robotisées et par drones | +0.6% | EAU, avec une concentration réglementaire à Abou Dhabi et Dubaï | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programmes d'intégrité des actifs et d'expansion des capacités d'ADNOC
Les programmes d'intégrité des actifs d'ADNOC génèrent des travaux d'inspection sur les actifs en exploitation et les nouveaux projets d'investissement dans le marché des services d'inspection des actifs industriels aux EAU. ADNOC Gas a déclaré 3,6 milliards USD de dépenses d'investissement en 2025, en hausse de 98 % par rapport à l'année précédente, à mesure que les projets, dont la Phase 1 du projet de développement du gaz riche, progressaient. Le plan global d'ADNOC couvre l'expansion en amont, la concession Ghasha, la production de produits chimiques et le traitement du gaz. Ghasha vise à produire 1,8 milliard de pieds cubes standard de gaz par jour et 150 000 barils par jour de pétrole et de condensats. Chaque installation achevée élargit la base des équipements soumis aux travaux d'intégrité en service. Cela favorise les prestataires disposant de positions-cadres pluriannuelles plutôt que les entreprises dépendant uniquement des attributions de projets individuels.
Expansion des infrastructures de raffinage, de pétrochimie, de traitement du gaz et de stockage
Les nouvelles capacités à Al Ruwais ajoutent des travaux d'inspection sans déplacer les charges de travail établies des raffineries dans le marché des services d'inspection des actifs industriels aux EAU. Bureau Veritas a reçu un contrat d'inspection en janvier 2026 pour la zone industrielle chimique TA'ZIZ, couvrant les travaux sur site aux EAU et l'inspection à la source au Vietnam, en Chine, en Allemagne, en Corée du Sud et aux États-Unis.[1] TA'ZIZ vise 4,7 millions de tonnes par an de production chimique dans des usines de méthanol, d'ammoniac, de PVC et de soude caustique. Ces installations nécessitent l'inspection de réacteurs haute pression, de tuyauteries, de récipients, de réservoirs et d'équipements de confinement conformément aux exigences pertinentes des normes API, ASME et autres exigences de projet. Leur durée de vie opérationnelle crée une demande récurrente après l'achèvement de la construction. La combinaison d'inspections à la source locales et internationales augmente également la valeur des prestataires disposant de systèmes qualité transfrontaliers et d'outils de données de projet.
Cycles d'inspection obligatoires des équipements sous pression et des équipements de levage
Les contrôles obligatoires des équipements sous pression et de levage constituent la base des travaux non discrétionnaires dans le marché des services d'inspection des actifs industriels aux EAU. Les organismes d'inspection accrédités doivent satisfaire aux exigences nationales d'accréditation, maintenir la traçabilité des équipements et délivrer une documentation d'inspection valide dans le cadre du système d'évaluation de la conformité des EAU.[2] Les exigences de Dubaï s'appliquent aux zones franches et aux zones de développement spécial concernées, tandis que les actifs énergétiques font également l'objet d'une surveillance au niveau de l'émirat. Les propriétaires d'actifs ont donc besoin de prestataires qualifiés pour les contrôles périodiques de pression, de levage et d'intégrité, même lorsque les nouveaux projets d'investissement ralentissent. Les équipements vieillissants et à haute criticité accroissent la demande de surveillance de l'état, d'analyse des vibrations, d'évaluation de la corrosion et d'essais en service. Il en résulte une base de revenus renouvelable moins dépendante d'une quelconque année d'activité de construction.
Adoption croissante des technologies d'inspection avancées et numériques
L'ultrasonique à réseau phasé, la diffraction par temps de vol, les outils de reconnaissance des défauts et les plateformes robotisées transforment la prestation de services dans le marché des services d'inspection des actifs industriels aux EAU. ADNOC Gas a conclu un accord pluriannuel avec AIQ et Gecko Robotics en novembre 2025 pour utiliser la robotique d'inspection alimentée par l'IA dans les installations de traitement du gaz. Le programme devrait générer plus de 300 millions USD d'économies de maintenance et d'inspection sur cinq ans grâce à la maintenance prédictive, à des arrêts plus courts et à une durée de vie plus longue des actifs. Les enregistrements numériques peuvent également soutenir les programmes d'inspection basés sur les risques et connecter les résultats d'inspection à la planification de la maintenance. Les travaux commerciaux par drones exigent que les opérateurs respectent les règles de l'aviation civile des EAU pour les activités d'aéronefs sans pilote.[3] Ces technologies peuvent réduire les heures par périmètre d'inspection, de sorte que les prestataires ont besoin de compétences en gestion des données et en conseil en maintenance pour protéger la valeur de leurs travaux.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de personnel expérimenté de niveau III, API et END avancé | -1.5% | EAU, aiguë dans les corridors pétrochimiques d'Abou Dhabi et sur les chantiers de Dubaï | Long terme (≥ 4 ans) |
| Coûts élevés d'investissement et d'accréditation pour les systèmes d'inspection spécialisés | -1.1% | EAU, avec un effet accru sur les PME locales d'inspection | Moyen terme (2-4 ans) |
| Capacité d'étalonnage locale limitée pour les équipements spécialisés | -0.7% | EAU, avec des gains d'atténuation précoces à Abou Dhabi et Jebel Ali | Long terme (≥ 4 ans) |
| Préoccupations en matière de cybersécurité et de propriété des données dans les programmes d'inspection basés sur le cloud | -0.4% | EAU, avec une sensibilité accrue parmi les filiales d'ADNOC et les clients d'infrastructures critiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de personnel expérimenté de niveau III, API et END avancé
L'offre de personnel qualifié de niveau III, API et END avancé reste une contrainte de capacité pour le marché des services d'inspection des actifs industriels aux EAU. La demande augmente à mesure qu'ADNOC et les projets de services publics nécessitent davantage d'inspecteurs, tandis que les filières ASNT Niveau III, ISO 9712, API 510, API 570, API 653 et CSWIP exigent une expérience documentée avant la qualification. Le processus de certification ne peut pas s'étendre à la même vitesse que la demande de projets. L'inspection par drones nécessite également des opérateurs commerciaux conformes dans le cadre du dispositif CAR-UAC des EAU. La capacité d'étalonnage locale limitée pour les équipements spécialisés peut allonger les délais d'exécution et la complexité logistique pour les équipes de services techniques. Les entreprises disposant de filières de formation internes, de liens d'accréditation établis et d'arrangements d'étalonnage fiables bénéficient d'un avantage opérationnel significatif.
Coûts élevés d'investissement et d'accréditation pour les systèmes d'inspection spécialisés
Les systèmes ultrasoniques avancés, de radiographie calculée et robotisés nécessitent des investissements en capital que les petites entreprises d'inspection peuvent avoir du mal à supporter. L'accrditation nationale exige un système de management conforme, des enregistrements d'étalonnage et de traçabilité des équipements, ainsi qu'une assurance responsabilité financière d'au moins 3 millions AED (0,82 million USD) pour les organismes d'évaluation de la conformité notifiés. L'accréditation annuelle, les audits de surveillance, la documentation technique et la maintenance du système s'ajoutent au coût de la prestation de services END avancés. Ces exigences peuvent renforcer la position des prestataires établis disposant de larges portefeuilles d'accréditation. Les programmes d'inspection basés sur le cloud soulèvent également des questions de cybersécurité, de propriété des données et de contrôles d'accès, en particulier pour les infrastructures critiques et les clients affiliés à ADNOC. Un prestataire qui ne peut pas satisfaire aux exigences techniques et de gouvernance des données peut être dans l'incapacité de concourir pour des contrats numériques à plus haute valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actif : les réseaux de pipelines en tête tandis que les infrastructures électriques stimulent la croissance
Les pipelines et systèmes de tuyauterie représentaient 27,0 % de la taille du marché des services d'inspection des actifs industriels aux EAU en 2026. La catégorie comprend les pipelines de transport de pétrole, de gaz et industriels, les tuyauteries de process, et les pipelines offshore à travers le réseau d'hydrocarbures du pays. La demande d'inspection est fréquente car les opérateurs ont besoin d'inspection en ligne, de relevés de corrosion, d'évaluations de la protection cathodique et de travaux d'intégrité pendant les opérations et les arrêts. Applus+ a renouvelé et étendu un contrat d'intégrité de pipelines offshore en 2025, ajoutant l'inspection en ligne pour les pipelines raclables et non raclables, l'alimentation en azote, le nettoyage mécanique et les services de calibrage. Le périmètre élargi montre comment les cadres établis peuvent s'approfondir à mesure que les besoins des actifs clients évoluent.
Les récipients sous pression, les chaudières, les échangeurs de chaleur, les réservoirs de stockage et les systèmes de confinement fournissent des périmètres récurrents distincts au sein du marché des services d'inspection des actifs industriels aux EAU. Les équipements rotatifs, notamment les pompes, les compresseurs, les turbines et les convoyeurs, ajoutent des travaux de surveillance de l'état et d'analyse des vibrations dans les sites de traitement du gaz et industriels. Les structures industrielles, les plateformes offshore, les fours et les installations d'instrumentation nécessitent également des contrôles périodiques d'intégrité. Les équipements électriques et de puissance devraient se développer à un CAGR de 11,0 % jusqu'en 2032, le taux le plus rapide parmi les types d'actifs. L'objectif d'énergie propre d'Abou Dhabi comprend 18 GW de capacité solaire installée et une part de 60 % d'énergie propre dans la production d'électricité d'ici 2035. Les transformateurs, les appareillages de commutation, les générateurs, les actifs de transport et les équipements de distribution d'électricité nécessiteront des capacités d'inspection conformes aux normes IEC à mesure que ces projets entreront en exploitation.

Par secteur d'utilisation finale : le pétrole et le gaz en tête tandis que les services publics d'électricité se développent plus rapidement
Le pétrole et le gaz, le raffinage et la pétrochimie détenaient 38,0 % de la part du marché des services d'inspection des actifs industriels aux EAU en 2026. Les champs en amont d'ADNOC, les centres de traitement du gaz, les installations offshore et le complexe de raffinage et de chimie de Ruwais stimulent la demande sur l'ensemble du cycle de vie des actifs. Les travaux vont de l'inspection de fabrication et de la vérification de la mise en service aux programmes d'intégrité réglementaires et au soutien aux arrêts. Le contrat TA'ZIZ de Bureau Veritas illustre la combinaison d'inspection conventionnelle et de gestion des données numériques que les grands acheteurs recherchent de plus en plus. Les exigences d'enregistrement et de préqualification des fournisseurs rendent l'accréditation pertinente, la connaissance des codes et l'expérience de livraison comparable importantes pour l'éligibilité aux contrats.
La fabrication chimique, les métaux, l'exploitation minière, les services publics d'eau et d'eaux usées, la transformation alimentaire et des boissons, les produits pharmaceutiques et les opérations portuaires fournissent des travaux supplémentaires dans les catégories d'équipements. Ces secteurs aident les prestataires à réduire leur dépendance à la base hydrocarbures, bien que leurs volumes d'inspection soient plus mesurés. La production d'électricité, les énergies renouvelables et les services publics électriques devraient se développer à un CAGR de 11,5 % jusqu'en 2032. DEWA a rapporté que la sixième phase du parc solaire Mohammed bin Rashid Al Maktoum était achevée à 69 % en septembre 2025, avec 1 000 MW en exploitation sur un total de 1 800 MW dans la phase. EWEC a également reçu trois propositions pour le projet Taweelah C de 2,5 GW, dont la mise en service commerciale est prévue au quatrième trimestre 2028. À mesure que les actifs solaires, de stockage, de production de gaz et de réseau entrent en exploitation, davantage de travaux passeront du contrôle qualité de construction aux essais récurrents, à la surveillance et au soutien à la maintenance.
Analyse géographique
Abou Dhabi détient la position dominante en termes de demande dans le marché des services d'inspection des actifs industriels aux EAU car il abrite une grande partie de la base d'actifs exploités et affiliés d'ADNOC. La cité industrielle de Ruwais, le complexe TA'ZIZ, le développement offshore de Ghasha et les projets d'énergie propre créent des exigences d'inspection simultanées. Les spécifications d'ingénierie d'ADNOC, les plans d'inspection et d'essai, et le système de préqualification des fournisseurs élèvent le seuil pour les entreprises cherchant à obtenir des contrats majeurs. Applus+ a signé un contrat de surveillance de l'état et de maintenance prédictive de cinq ans avec ADNOC Gas en septembre 2025 pour les installations de Ruwais, Habshan-5, Habshan, Bab et Das. L'attribution TA'ZIZ de Bureau Veritas en janvier 2026 confirme le besoin d'un large soutien à l'inspection sur site et à la source dans l'émirat.
Dubaï est le deuxième centre de demande dans le marché des services d'inspection des actifs industriels aux EAU, avec une activité concentrée dans la JAFZA, la Cité industrielle de Dubaï et le portefeuille de production et de transport d'électricité de DEWA. Les prestataires d'inspection doivent répondre aux exigences des zones franches et des zones de développement spécial parallèlement aux obligations d'accréditation fédérales. Le portefeuille de production de 17 979 MW de DEWA comprend des générateurs de vapeur à récupération de chaleur, des turbines à gaz, des chaudières auxiliaires et des turbines à vapeur qui nécessitent une inspection continue des actifs sous pression, rotatifs et structurels. La sixième phase du parc solaire ajoute des équipements électriques qui nécessiteront une surveillance en service après la mise en service. DEWA a émis des propositions pour la septième phase en novembre 2025, soutenant une capacité totale planifiée du parc solaire de 7 260 MW d'ici 2030.
Charjah, Fujairah, Ras Al Khaïmah et Oumm Al Qaïwaïn jouent un rôle plus modeste mais en expansion dans le marché des services d'inspection des actifs industriels aux EAU. La fabrication, les ports, les terminaux de stockage et les infrastructures hydrauliques constituent les principales sources de demande dans ces émirats. Intertek Caleb Brett a ouvert un laboratoire dans la zone franche de Hamriyah en juin 2026, étendant ses capacités analytiques et d'essai dans les émirats du nord des EAU.
Paysage concurrentiel
Le marché des services d'inspection des actifs industriels aux EAU présente un niveau moyen de concentration du marché. Bureau Veritas UAE, Intertek, TÜV Rheinland Middle East et DNV UAE ont des positions établies avec les principaux cadres d'ADNOC et des services publics. Une large accréditation, des réseaux d'inspection à la source et de longs antécédents de livraison locale soutiennent leur échelle. Applus+ Velosi, NDT Corrosion Control Services, AIMMS Group, MISTRAS Group Middle East et LIN SCAN se distinguent par des capacités spécialisées en inspection de pipelines, de corrosion, d'accès par corde, de relevés structurels et d'inspection de réservoirs. Le secteur des services d'inspection des actifs industriels aux EAU récompense donc à la fois les systèmes qualité larges et la profondeur technique de niche.
Le contrat TA'ZIZ de Bureau Veritas de janvier 2026 comprenait une plateforme d'inspection et de gestion des données spécifique au projet. Cette démarche montre que la livraison intégrée des données devient plus importante dans les grandes attributions de cadres. Applus+ a étendu son périmètre d'intégrité des pipelines offshore en 2025 pour couvrir davantage d'activités d'inspection en ligne et de nettoyage. ADNOC Gas a également signé son accord de robotique avec AIQ et Gecko Robotics en novembre 2025, reliant les données d'inspection aux outils de maintenance prédictive. Ces actions élèvent le niveau d'exigence pour les entreprises qui dépendent uniquement de l'inspection de terrain conventionnelle.
Les fournisseurs de technologie et les prestataires d'inspection se font de plus en plus concurrence autour de l'analyse, du reporting et des recommandations de maintenance dans le marché des services d'inspection des actifs industriels aux EAU. LIN SCAN fournit des services spécialisés d'inspection en ligne de pipelines, tandis que Waygate Technologies dispose d'un bras de services d'inspection sous contrat aux côtés de son portefeuille technologique. Olympus Middle East FZE, Zetec Middle East et Eddyfi Technologies sont principalement des fournisseurs d'équipements ou de logiciels plutôt que des prestataires de services d'inspection sous contrat. Les services commerciaux par drones doivent également satisfaire aux règles d'enregistrement, de pilote et d'espace aérien dans le cadre du CAR-UAC, créant une exigence supplémentaire pour les contrats d'inspection aérienne. Un prestataire qui consolide les enregistrements d'Abou Dhabi, de Dubaï et des émirats du nord dans un cadre unique basé sur les risques pourrait répondre à un besoin opérationnel clair tout en satisfaisant aux exigences des clients et des régulateurs.
Leaders du secteur des services d'inspection des actifs industriels aux EAU
-
SGS Gulf Limited
-
Applus+ Velosi
-
Bureau Veritas UAE
-
Intertek International Ltd - UAE
-
TÜV Rheinland Middle East LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : TÜV Rheinland UAE a lancé un programme structuré d'inspection des réservoirs de stockage fournissant des services indépendants d'évaluation, de relevé, d'inspection et d'essai pour les actifs de stockage et de confinement à travers les EAU, ciblant l'une des catégories d'inspection réglementaire à plus haute fréquence dans les secteurs pétrochimique et des services publics.
- Juin 2026 : Intertek Caleb Brett a mis en service son nouveau laboratoire dans la zone franche de Hamriyah à Charjah, étendant les capacités analytiques et d'essai de l'entreprise dans les émirats du nord des EAU et renforçant l'accès aux services d'inspection de la qualité des cargaisons et d'essai des matières premières pour les clients du secteur de l'énergie et des matières premières dans la région.
- Janvier 2026 : Bureau Veritas s'est vu attribuer un contrat complet de services d'inspection par ADNOC pour la zone industrielle chimique TA'ZIZ à la cité industrielle d'Al Ruwais, couvrant l'inspection sur site et l'inspection à la source via des installations internationales au Vietnam, en Chine, en Allemagne, en Corée du Sud et aux États-Unis. Un outil d'inspection et de gestion des données spécialement conçu a été développé et déployé pour le projet.
- Novembre 2025 : ADNOC Gas a conclu un accord pluriannuel avec AIQ et Gecko Robotics pour déployer la robotique d'inspection alimentée par l'IA, incluant le premier robot d'inspection industrielle fabriqué aux EAU, dans les installations de traitement du gaz. La plateforme Cantilever, combinée aux modèles de reconnaissance des défauts par IA d'AIQ, devrait générer plus de 300 millions USD d'économies sur les coûts de maintenance et d'inspection sur 5 ans.
Périmètre du rapport sur le marché des services d'inspection des actifs industriels aux EAU
Le rapport sur le marché des services d'inspection des actifs industriels aux EAU est segmenté par type d'actif (pipelines et systèmes de tuyauterie, récipients sous pression, chaudières et échangeurs de chaleur, et plus), et par secteur d'utilisation finale (pétrole et gaz, raffinage et pétrochimie, exploitation minière et traitement des minéraux, services publics d'eau et d'eaux usées, transformation alimentaire et des boissons, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauteries de process et tuyauteries industrielles de service | |
| Pipelines offshore, colonnes montantes et conduites de production | |
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de process |
| Chaudières industrielles et systèmes à vapeur | |
| Échangeurs de chaleur et équipements thermiques sous pression | |
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains |
| Systèmes de confinement industriel et de stockage en vrac | |
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles |
| Convoyeurs, entraînements et machines de production fixes | |
| Autres équipements mécaniques installés | |
| Équipements électriques et de puissance | Transformateurs, appareillages de commutation et équipements de distribution d'électricité |
| Générateurs et installations électriques | |
| Actifs de transport d'électricité et de services publics électriques | |
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements |
| Plateformes offshore et installations énergétiques fixes | |
| Tours industrielles, cheminées et structures de support | |
| Autres actifs industriels fixes | Fours de process et systèmes réfractaires |
| Instrumentation industrielle et installations de contrôle | |
| Autres actifs industriels installés spécialisés |
| Pétrole et gaz, raffinage et pétrochimie |
| Production d'électricité, énergies renouvelables et services publics électriques |
| Fabrication chimique (hors pétrochimie) |
| Métaux et autres fabrications industrielles |
| Exploitation minière et traitement des minéraux |
| Services publics d'eau et d'eaux usées |
| Transformation alimentaire et des boissons |
| Produits pharmaceutiques et bioprocédés |
| Transport, logistique et opérations portuaires |
| Autres utilisateurs finaux industriels |
| Par type d'actif | Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauteries de process et tuyauteries industrielles de service | ||
| Pipelines offshore, colonnes montantes et conduites de production | ||
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de process | |
| Chaudières industrielles et systèmes à vapeur | ||
| Échangeurs de chaleur et équipements thermiques sous pression | ||
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains | |
| Systèmes de confinement industriel et de stockage en vrac | ||
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles | |
| Convoyeurs, entraînements et machines de production fixes | ||
| Autres équipements mécaniques installés | ||
| Équipements électriques et de puissance | Transformateurs, appareillages de commutation et équipements de distribution d'électricité | |
| Générateurs et installations électriques | ||
| Actifs de transport d'électricité et de services publics électriques | ||
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements | |
| Plateformes offshore et installations énergétiques fixes | ||
| Tours industrielles, cheminées et structures de support | ||
| Autres actifs industriels fixes | Fours de process et systèmes réfractaires | |
| Instrumentation industrielle et installations de contrôle | ||
| Autres actifs industriels installés spécialisés | ||
| Par secteur d'utilisation finale | Pétrole et gaz, raffinage et pétrochimie | |
| Production d'électricité, énergies renouvelables et services publics électriques | ||
| Fabrication chimique (hors pétrochimie) | ||
| Métaux et autres fabrications industrielles | ||
| Exploitation minière et traitement des minéraux | ||
| Services publics d'eau et d'eaux usées | ||
| Transformation alimentaire et des boissons | ||
| Produits pharmaceutiques et bioprocédés | ||
| Transport, logistique et opérations portuaires | ||
| Autres utilisateurs finaux industriels | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services d'inspection des actifs industriels aux EAU ?
Le marché des services d'inspection des actifs industriels aux EAU devrait atteindre 1,45 milliard USD d'ici 2032, contre 0,85 milliard USD en 2026, à un CAGR de 9,8 %. Les prévisions reflètent la croissance des besoins d'inspection des actifs dans le pétrole et le gaz, les produits chimiques, la production d'électricité, les énergies renouvelables et les infrastructures industrielles.
Quel type d'actif présente la plus forte demande d'inspection aux EAU ?
Les pipelines et systèmes de tuyauterie ont dominé la demande par type d'actif avec une part de 27,0 % en 2026, soutenus par des besoins récurrents d'inspection de l'intégrité et de la corrosion. Ces travaux comprennent l'inspection en ligne, les relevés externes, les évaluations de la protection cathodique et les services connexes sur les réseaux terrestres et offshore.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les services d'inspection ?
La production d'électricité, les énergies renouvelables et les services publics électriques devraient croître à un CAGR de 11,5 % jusqu'en 2032, à mesure que les nouveaux actifs de production et de réseau entrent en exploitation. L'activité d'inspection comprendra de plus en plus les essais de transformateurs, la surveillance des équipements électriques et le soutien à la maintenance prédictive.
Pourquoi Abou Dhabi est-il important pour les prestataires de services d'inspection ?
Abou Dhabi abrite les principaux actifs d'ADNOC, les installations de Ruwais et TA'ZIZ, le développement offshore et les projets d'énergie propre qui nécessitent une inspection sur site, à la source et en service. Ses exigences envers les fournisseurs font également de l'accréditation, de la capacité technique et des antécédents de livraison des facteurs importants dans la sélection des contrats.
Quelles qualifications sont importantes pour les contrats d'inspection aux EAU ?
L'accréditation nationale, l'étalonnage traçable des équipements, les certifications techniques pertinentes et l'expérience des exigences des clients sont importants pour les travaux à haute criticité. Les prestataires ont également besoin du personnel, de la documentation et des systèmes qualité appropriés pour le type d'actif et le périmètre d'inspection.
Comment les outils numériques transforment-ils l'inspection des actifs industriels ?
La robotique, la reconnaissance des défauts assistée par IA, les enregistrements numériques et les programmes d'inspection basés sur les risques peuvent réduire les temps d'arrêt et accroître la demande de soutien en matière de données et de maintenance. Cette évolution accorde une plus grande valeur à la transformation des résultats d'inspection en décisions de maintenance et en enregistrements clients utilisables.