
Taille et part du marché de la surveillance d'actifs industriels par satellite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.08 Milliards de dollars |
| Taille du Marché (2031) | 7.77 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance d'actifs industriels par satellite par Mordor Intelligence
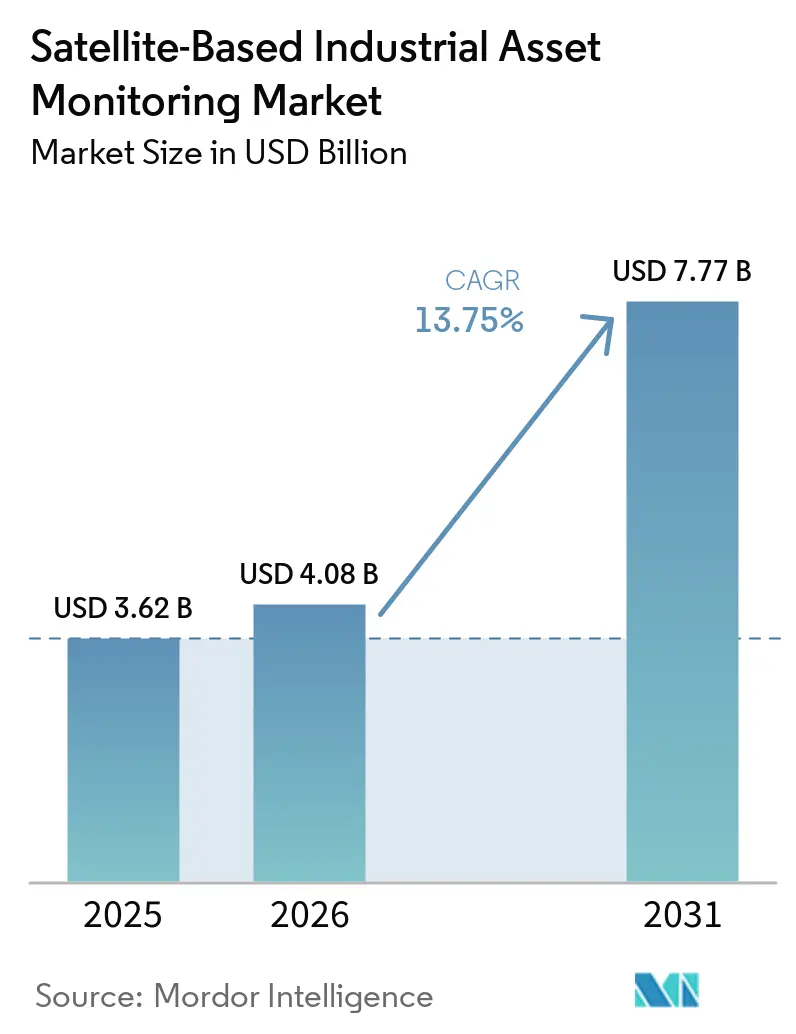
La taille du marché de la surveillance d'actifs industriels par satellite était évaluée à 4,08 milliards USD en 2026 et devrait s'étendre de 4,08 milliards USD en 2026 pour atteindre 7,77 milliards USD d'ici 2031, à un CAGR de 13,75 % durant la période de prévision (2026-2031). La demande augmente là où les opérateurs du pétrole et du gaz, des mines, des services publics et des infrastructures ne peuvent pas dépendre des réseaux terrestres. La connectivité est de plus en plus spécifiée lors de la conception des projets, ce qui peut faire du matériel de surveillance une partie des dépenses en capital plutôt qu'une dépense d'exploitation ultérieure. Le marché de la surveillance d'actifs industriels par satellite évolue également vers des logiciels qui intègrent les relevés de capteurs distants dans les flux de travail de maintenance et de production. Les réglementations sur la surveillance des pipelines, la gestion du méthane et les registres d'infrastructure rendent l'observation continue plus pertinente pour les décisions d'approvisionnement. La concurrence est centrée sur une consommation d'énergie plus faible des appareils, des options de réseau plus larges et une intégration plus facile avec les systèmes d'exploitation existants.
Principaux enseignements du rapport
- Par composant, le matériel représentait 44,73 % du chiffre d'affaires du marché de la surveillance d'actifs industriels par satellite en 2025, tandis que le logiciel devrait se développer à un CAGR de 13,94 % jusqu'en 2031.
- Par type de connectivité, LEO détenait 47,31 % de la part de chiffre d'affaires en 2025, tandis que la connectivité multi-orbite devrait se développer à un CAGR de 14,21 % jusqu'en 2031.
- Par type d'actif, les infrastructures linéaires et en réseau représentaient 38,67 % du chiffre d'affaires du marché de la surveillance d'actifs industriels par satellite en 2025, tandis que les actifs distants et environnementaux devraient se développer à un CAGR de 14,16 % jusqu'en 2031.
- Par secteur d'utilisation final, le pétrole et le gaz représentaient 25,83 % du chiffre d'affaires du marché de la surveillance d'actifs industriels par satellite en 2025, tandis que les mines et les métaux devraient se développer à un CAGR de 14,27 % jusqu'en 2031.
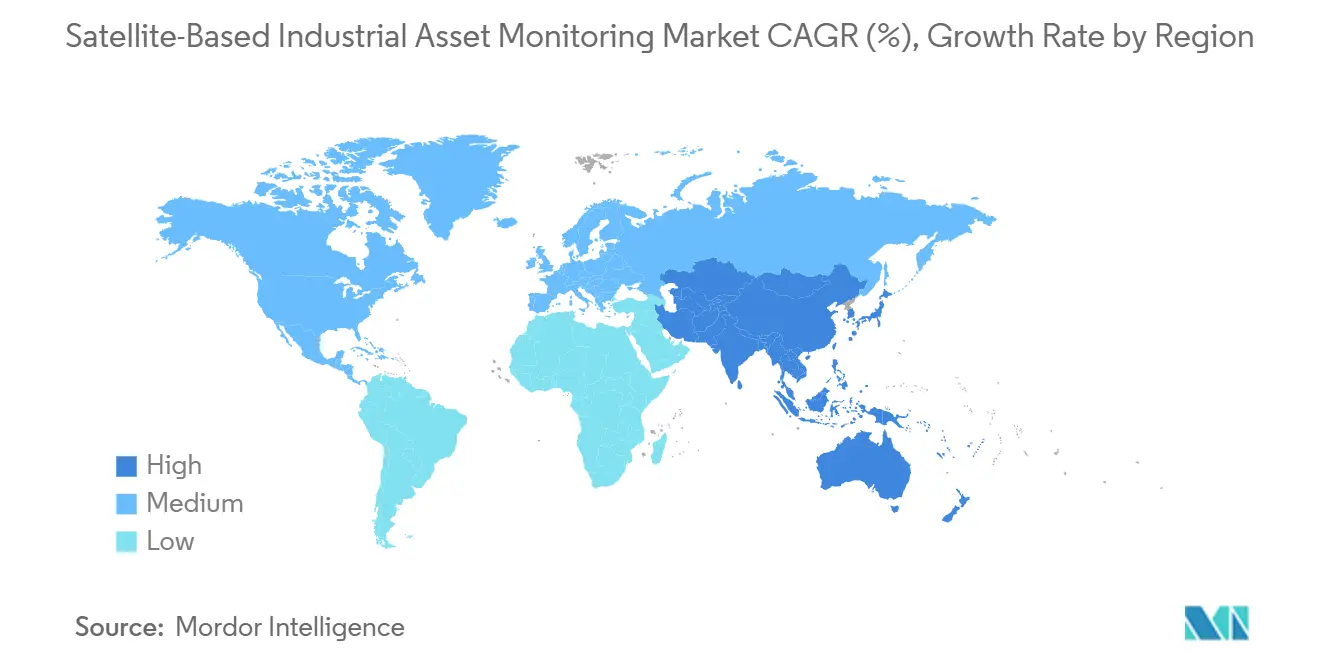
- Par géographie, l'Amérique du Nord détenait 34,71 % de la part de chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la surveillance d'actifs industriels par satellite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des opérations industrielles au-delà de la couverture des réseaux terrestres | +3.0% | Mondial, concentré au Moyen-Orient et en Afrique, en Amérique du Sud et dans les corridors d'extraction distants d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Prolifération des appareils IoT satellitaires à faible consommation d'énergie | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Adoption de la maintenance prédictive pour les actifs distants et critiques | +2.1% | Mondial, avec une concentration précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande réglementaire de surveillance continue des infrastructures et des émissions | +1.8% | Amérique du Nord et Europe, avec des répercussions au Moyen-Orient, en Afrique et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de la connectivité satellitaire avec les réseaux non terrestres 3GPP | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Intelligence dérivée des satellites pour réduire les coûts d'inspection sur le terrain | +1.1% | Mondial, concentré dans les opérations distantes d'Amérique du Nord et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des opérations industrielles au-delà de la couverture des réseaux terrestres
Les projets GNL en zone vierge dans le nord du Mozambique et en Papouasie-Nouvelle-Guinée, le forage en eaux profondes dans l'Atlantique Sud et les corridors de pipelines en Asie centrale peuvent nécessiter des communications au-delà de la couverture terrestre. Ces sites manquent souvent des réseaux de répéteurs cellulaires nécessaires à la surveillance conventionnelle, mais leurs équipements doivent tout de même transmettre des informations opérationnelles et de sécurité aux équipes centralisées. Les projets sont conçus avec la connectivité satellitaire comme couche principale dès le départ, plutôt que comme une mise à niveau après la construction. Cette approche intègre le matériel de surveillance dans les dépenses en capital plutôt que dans des budgets technologiques opérationnels séparés, ce qui peut raccourcir les étapes d'approbation interne. Les opérateurs peuvent établir des normes d'équipement communes pour les futures mises à niveau sur les sites industriels existants à proximité en utilisant des terminaux IoT LEO robustifiés qui tolèrent jusqu'à 15 minutes de latence en échange d'une large couverture sans répéteurs cellulaires par site. Le marché de la surveillance d'actifs industriels par satellite peut bénéficier du passage des projets distants de déploiements individuels à des architectures de surveillance standardisées.
Prolifération des appareils IoT satellitaires à faible consommation d'énergie
La prise en charge matérielle des normes de réseau non terrestre 3GPP réduit la consommation d'énergie par point de données transmis. Cela rend les liaisons satellitaires plus compétitives par rapport aux réseaux terrestres à faible consommation et longue portée sur la durée de vie d'un appareil, surtout lorsque les opérateurs ont besoin qu'un seul appareil fonctionne à la fois à l'intérieur et à l'extérieur de la couverture cellulaire. Nordic Semiconductor, Sateliot et Gatehouse Satcom ont validé une connexion 3GPP NB-NTN via une constellation LEO en utilisant le modem nRF9151 en octobre 2025. Myriota a lancé AssetHawk en février 2026, combinant le routage cellulaire lorsqu'il est disponible avec la connectivité satellitaire HyperPulse 5G NTN dans le cadre d'un seul arrangement de service.[1]Myriota, "Surveillance des champs pétrolifères : la solution IoT satellitaire d'EDGE et Myriota," Myriota, myriota.com. La conception réduit le besoin de piles satellitaires propriétaires distinctes et peut simplifier l'achat, le provisionnement et l'intégration pour les fabricants d'équipements. Des coûts de modules plus faibles peuvent permettre aux opérateurs d'équiper des flottes entières plutôt que de réserver des appareils satellitaires aux unités isolées.
Adoption de la maintenance prédictive pour les actifs distants et critiques
La connectivité satellitaire permanente peut avoir une grande valeur là où les arrêts imprévus ou les travaux d'inspection sont coûteux. Les plateformes offshore, les pipelines sous-marins, les têtes de puits distantes et les transformateurs haute tension dans des corridors de réseau éloignés correspondent à ce profil opérationnel, car les visites sur le terrain peuvent nécessiter un transport spécialisé et une planification préalable. EDGE Instruments a utilisé les modules à orbite directe de Myriota pour la surveillance des têtes de puits en Argentine, en Colombie, au Brésil et en Bolivie, et les opérateurs ont signalé une réduction de 40 % des temps de réponse après une détection précoce des anomalies. La surveillance HiberHilo sur les puits distants de Shell a identifié une pression inattendue sur des puits inactifs et a soutenu des interventions planifiées sur les puits.[2]Hiber Global, "Comment Hiber et Shell transforment la surveillance des puits distants," Hiber Global, hiber.global. Ces utilisations étendent la surveillance à des conditions qui étaient auparavant trop coûteuses à inspecter fréquemment, permettant aux équipes de prioriser les visites en fonction des conditions signalées. Le marché de la surveillance d'actifs industriels par satellite bénéficie d'une demande supplémentaire lorsque la télémétrie distante devient une partie de la gestion de la santé des actifs plutôt qu'un simple service de localisation.
Demande réglementaire de surveillance continue des infrastructures et des émissions
Les programmes réglementaires donnent à la surveillance par satellite un rôle plus formel dans la conformité opérationnelle. Le règlement européen sur le méthane est en vigueur depuis août 2024 et reconnaît la surveillance par satellite comme méthode de vérification de niveau 3 pour la détection et la réparation des fuites basée sur des mesures.[3]Commission européenne, "Émissions de méthane," Commission européenne, energy.ec.europa.eu. À partir de 2027, les importateurs de gaz fossile de l'UE devront démontrer une intensité méthane inférieure à 0,2 % dans les chaînes d'approvisionnement concernées, étendant la surveillance aux producteurs en amont approvisionnant l'Europe. La réglementation de l'Administration de la sécurité des pipelines et des matières dangereuses (PHMSA) d'avril 2026 a formellement autorisé l'utilisation d'images satellitaires pour les patrouilles des emprises de pipelines, offrant aux opérateurs de pipelines une option reconnue pour les activités de surveillance. L'Agence internationale de l'énergie (AIE) a enregistré plus de 5 millions de tonnes de méthane provenant de très grands événements d'émission dans le secteur pétrolier et gazier détectés par des satellites en 2025. Ces exigences soutiennent une collecte de données, une tenue de registres et un examen plus réguliers sur l'ensemble des actifs réglementés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession élevé pour les déploiements de surveillance satellitaire robustifiée | -1.5% | Mondial, le plus aigu en Amérique du Sud, en Afrique et dans les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Budgets d'énergie limités et débit de données faible sur les sites industriels distants | -1.2% | Mondial, le plus aigu sur les sites d'extraction distants et de surveillance environnementale | Moyen terme (2-4 ans) |
| Intégration fragmentée avec les systèmes SCADA, CMMS, ERP et GIS | -0.9% | Mondial, en particulier dans les marchés industriels matures d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Risques de cybersécurité et de souveraineté des données dans la surveillance des infrastructures critiques | -0.7% | Mondial, concentré dans les secteurs réglementés et les déploiements adjacents au gouvernement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé pour les déploiements de surveillance satellitaire robustifiée
Les coûts de surveillance satellitaire industrielle comprennent le matériel robustifié, le temps d'antenne satellitaire pluriannuel, l'installation à distance, la mise en service et les frais de plateforme de données. Les équipements pour les températures extrêmes, les vibrations, l'humidité, la sécurité fonctionnelle et les environnements explosifs peuvent ajouter d'autres exigences d'approvisionnement dans les secteurs du pétrole et du gaz, de la chimie et des mines. Pour les actifs de moindre criticité qui ne produisent qu'une télémétrie périodique, les coûts annuels par actif peuvent dépasser la valeur attribuée à la surveillance continue aux prix actuels des terminaux. L'analyse de rentabilité est donc plus faible sans exigence réglementaire, un avantage clair en termes de réduction des risques ou une flotte plus importante sur laquelle les coûts de mise en œuvre peuvent être partagés. Les coûts du matériel devraient diminuer lorsque les jeux de puces 3GPP Release 18 et Release 19 atteindront une production en volume après 2027. Les petits opérateurs peuvent encore faire face à des limites d'adoption car ils ne peuvent pas répartir les coûts de déploiement sur de grands portefeuilles d'actifs.
Budgets d'énergie limités et débit de données faible sur les sites industriels distants
De nombreux sites industriels distants dépendent de panneaux solaires, de générateurs thermoélectriques ou de batteries au lithium primaires. Ces limites d'énergie restreignent la fréquence de transmission, l'échantillonnage des capteurs et le type de données pouvant être envoyées depuis un site de terrain. Les réseaux LEO de type stockage et retransmission économisent l'énergie en envoyant de courts paquets lors des fenêtres de passage des satellites, mais ils ne sont pas conçus pour transférer de grands fichiers ou des flux de capteurs continus. L'approche échange la visibilité en temps réel contre une consommation d'énergie plus faible et convient aux actifs pour lesquels des échantillons périodiques sont suffisants. Les processus à évolution rapide, notamment la production active de puits et la commutation haute tension, peuvent perdre de la valeur lorsque les données arrivent avec un délai ou lorsque les liaisons à bande étroite ne prennent en charge que des charges utiles de l'ordre du kilooctet. Les systèmes hybrides périphérie-satellite peuvent envoyer des alertes d'anomalie plutôt que des données brutes, mais ils ajoutent de la complexité au système et des coûts initiaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel soutient le chiffre d'affaires tandis que le logiciel mène les perspectives
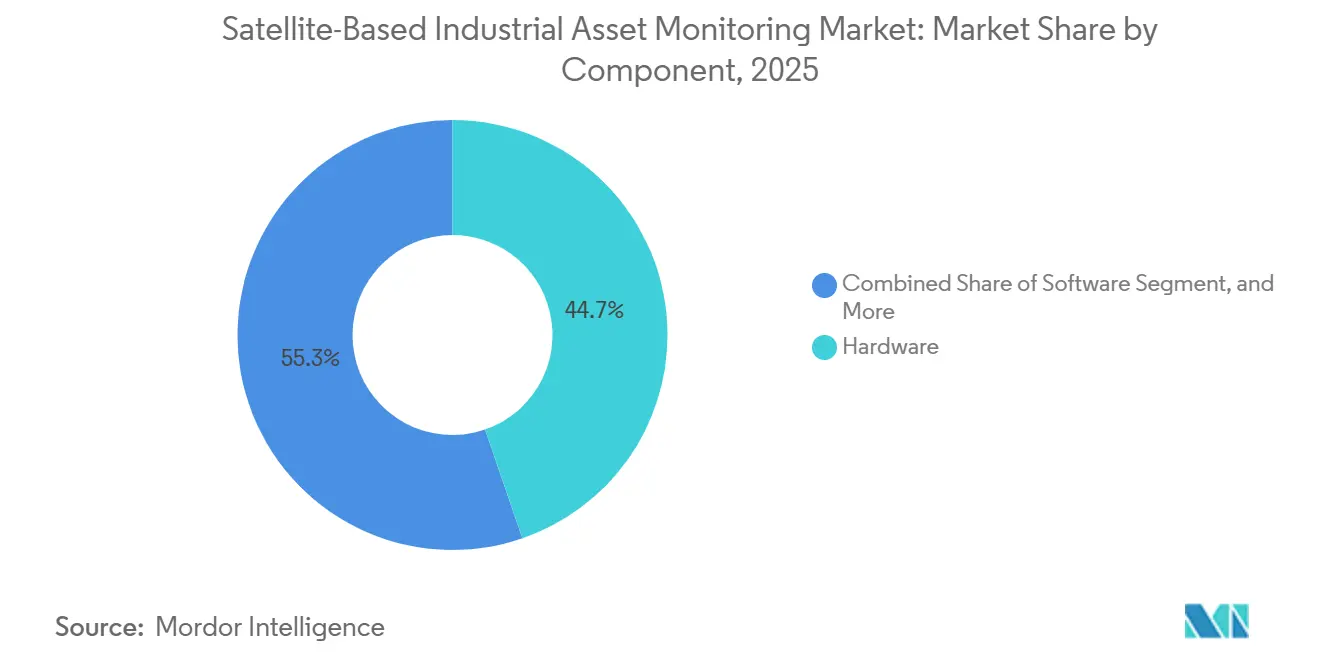
Le matériel représentait 44,73 % de la part du marché de la surveillance d'actifs industriels par satellite en 2025. La demande était centrée sur les terminaux satellitaires robustifiés, les modems IoT et les ensembles d'antennes conçus pour les températures extrêmes, les vibrations, l'humidité et les conditions d'installation à distance. Les modules grand public standard sont souvent inadaptés lorsque les équipements doivent fonctionner de manière fiable pendant de longues périodes sans support technique local. Les services comprennent la connectivité gérée, le provisionnement des appareils, les contrats de maintenance sur le terrain, le support à l'installation et l'administration continue pour les opérateurs distants. Ces arrangements de services peuvent réduire la charge technique interne associée aux portefeuilles d'actifs dispersés.
Le logiciel devrait se développer à un CAGR de 13,94 % de 2026 à 2031. Les opérateurs passent de la collecte de télémétrie brute à des applications qui intègrent les relevés de capteurs dans des modèles de santé des actifs, des routines de maintenance, l'optimisation de la production et les flux de travail opérationnels. Le secteur de la surveillance d'actifs industriels par satellite bénéficie lorsque les utilisateurs peuvent interpréter les informations dans le cadre de processus métier établis plutôt que de traiter la connectivité comme un achat isolé. Les applications d'analyse peuvent aider les utilisateurs à distinguer les conditions de fonctionnement normales des relevés nécessitant un suivi. Les progiciels d'entreprise peuvent inclure les données dérivées des satellites comme fonctionnalité opérationnelle plutôt que comme service distinct. Cela peut élargir le rôle des données de surveillance dans la planification de la maintenance, l'envoi sur le terrain et les décisions opérationnelles.


Par type de connectivité : LEO mène l'utilisation actuelle tandis que la multi-orbite prend de l'élan
La connectivité LEO détenait 47,31 % du chiffre d'affaires en 2025 au sein du marché de la surveillance d'actifs industriels par satellite. Les constellations IoT dédiées prennent en charge la surveillance périodique qui nécessite une utilisation efficace de l'énergie, des charges utiles modestes et une large couverture au-delà des réseaux cellulaires. Leur modèle de fonctionnement de type stockage et retransmission convient aux équipements pouvant transmettre de courts relevés lors des fenêtres de passage des satellites. Kinéis a lancé ses services commerciaux le 1er juin 2025, après avoir complété sa constellation de 25 satellites en mars 2025. Le service cible les infrastructures industrielles et le suivi environnemental avec une latence inférieure à 15 minutes.
Les liaisons MEO et GEO servent les applications nécessitant plus de bande passante ou des liaisons de données continues, notamment les plateformes offshore, les installations de traitement et les flottes maritimes. Ces liaisons restent pertinentes là où les communications persistantes importent plus que la télémétrie périodique à faible consommation. La connectivité multi-orbite devrait se développer à un CAGR de 14,21 % de 2026 à 2031, les opérateurs cherchant une couverture sur plus d'une couche orbitale. Deutsche Telekom a lancé l'itinérance IoT multi-orbite en 2026, combinant les services LEO de Sateliot et OQ Technology avec la couverture GEO de Skylo. Les normes 3GPP NTN prennent en charge l'accès commun des appareils sur les réseaux satellitaires et terrestres. Cette approche peut réduire la dépendance à une seule conception de réseau pour la télémétrie critique tout en évitant les modifications matérielles au niveau de l'appareil.
Par type d'actif : les réseaux linéaires mènent le chiffre d'affaires tandis que les actifs environnementaux se développent plus rapidement
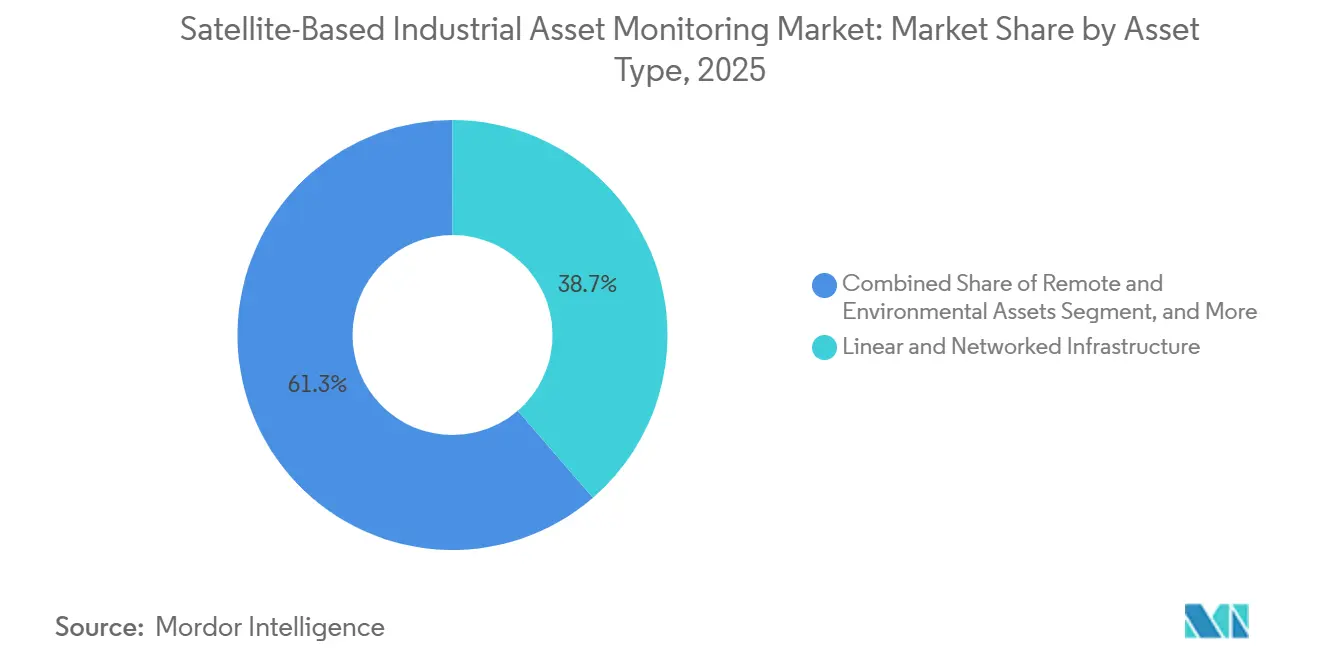
Les infrastructures linéaires et en réseau ont capturé 38,67 % du chiffre d'affaires en 2025. Les pipelines, les lignes de transmission électrique et les corridors ferroviaires s'étendent sur des distances où la couverture terrestre est difficile et coûteuse à déployer. Les opérateurs doivent surveiller de larges emprises tout en faisant face aux conséquences des empiètements de tiers, des dommages aux équipements et des défaillances structurelles non détectées. La taille du marché de la surveillance d'actifs industriels par satellite pour ces actifs est soutenue par la nécessité d'observer de longs corridors depuis un emplacement d'exploitation central. L'observation par satellite peut également soutenir la planification des inspections de routine là où l'accès au sol est limité.
Les actifs industriels fixes et les installations forment un niveau intermédiaire substantiel, utilisant souvent des connexions GEO ou MEO dans les régions disposant d'une infrastructure de communication limitée. Ceux-ci comprennent des usines et des sites de traitement qui ont besoin de liaisons fiables avec les systèmes opérationnels. Les équipements mobiles, notamment les camions de transport, les véhicules miniers autonomes et les navires de soutien offshore, constituent une autre catégorie de demande. Les actifs distants et environnementaux devraient se développer à un CAGR de 14,16 % de 2026 à 2031. Les mandats environnementaux et les réseaux gouvernementaux d'alerte précoce pour les incendies de forêt et la déformation des infrastructures soutiennent cette demande. Le marché de la surveillance d'actifs industriels par satellite est pertinent là où les capteurs distribués ont besoin d'une couverture en dehors des zones de service cellulaire et où les inspections sur le terrain sont difficiles à planifier.
Par secteur d'utilisation final : le pétrole et le gaz mènent tandis que les mines et les métaux progressent plus rapidement
Le pétrole et le gaz ont conservé 25,83 % du chiffre d'affaires en 2025. La surveillance de l'intégrité des puits, la surveillance des pipelines, la supervision de la production et la conformité aux émissions soutiennent les dépenses dans les zones mal desservies par les réseaux terrestres. Les puits distants et les sections de pipelines nécessitent des informations permettant aux opérateurs d'identifier les conditions avant d'envoyer des équipes sur le terrain. L'AIE a rapporté que les satellites ont détecté plus de 5 millions de tonnes de méthane provenant de très grands événements d'émission dans les opérations pétrolières et gazières en 2025. Les programmes de conformité, notamment OGMP 2.0, le règlement européen sur le méthane et le sous-titre W de l'EPA, renforcent l'accent opérationnel sur les données d'émissions.
L'énergie et les services publics représentent un autre groupe d'utilisateurs majeur dans la production distante, les installations renouvelables en périphérie du réseau et les corridors de transmission. Le maritime et le transport maritime, le transport et la logistique, l'agriculture et la foresterie, la construction et les infrastructures, ainsi que le gouvernement, la défense et la sécurité publique utilisent galement la surveillance à distance pour les actifs d'exploitation dispersés. Les mines et les métaux devraient se développer à un CAGR de 14,27 % de 2026 à 2031, l'activité s'étendant dans des zones distantes pour le cuivre, le lithium, le nickel et l'or. Fleet Space Technologies a utilisé sa plateforme ExoSphere avec Rio Tinto, Barrick Gold, Gold Fields et Maaden sur 5 continents. Ces applications étendent l'utilisation des satellites du suivi des équipements à l'intelligence du sous-sol et soutiennent les décisions opérationnelles sur des sites sans infrastructure de communication terrestre.
Analyse géographique
L'Amérique du Nord détenait 34,71 % de la part du marché de la surveillance d'actifs industriels par satellite en 2025. Les opérateurs de pipelines pétroliers et gaziers américains et canadiens, soutenus par des règles fédérales, ont constitué une base importante de la demande régionale. La PHMSA a formellement autorisé l'imagerie satellitaire pour la patrouille des emprises de pipelines dans sa réglementation d'avril 2026, offrant aux opérateurs une option de conformité reconnue pour les longs corridors difficiles d'accès. Iridium a achevé les essais en vol d'Iridium NTN Direct en janvier 2026 et visait un service commercial pour la suite de 2026. L'infrastructure SCADA et d'automatisation établie peut soutenir l'intégration des données satellitaires avec les systèmes de technologie opérationnelle existants, plutôt que d'obliger les opérateurs à créer des processus de surveillance entièrement séparés.
L'Asie-Pacifique devrait se développer à un CAGR de 14,33 % de 2026 à 2031. Les opérations minières australiennes, les travaux de licence à bande étroite satellitaire de l'Inde et la capacité IoT LEO de la Chine soutiennent la demande régionale dans des zones avec de grandes distances entre les actifs industriels et les réseaux terrestres. La surveillance par satellite est utilisée dans les opérations minières australiennes pour surveiller les conditions des routes de transport, la déformation des parois des mines et l'intégrité des barrages de résidus. Cela peut remplacer les relevés par hélicoptère et fournir une observation plus fréquente pour les équipes de sécurité et d'exploitation. Les fournisseurs commerciaux d'IoT satellitaire chinois servent les opérateurs de charbon, de terres rares et d'industrie dans les zones distantes, tandis que les directives de sécurité minière soutiennent des pratiques d'approvisionnement plus cohérentes dans les opérations régionales.
L'Europe est façonnée par les règles sur le méthane qui reconnaissent la surveillance par satellite comme faisant partie des activités de conformité. À partir de 2027, les importateurs de gaz fossile de l'UE devront démontrer une intensité méthane inférieure à 0,2 % dans leurs chaînes d'approvisionnement, étendant les exigences de surveillance à certains producteurs approvisionnant la demande européenne. Le Moyen-Orient et l'Afrique combinent les investissements du Golfe dans le pétrole, le gaz, les infrastructures hydrauliques et la logistique avec la demande de surveillance minière distante et de pipelines en Afrique subsaharienne. Sateliot et Datakorum ont annoncé la connectivité 5G NB-IoT pour les infrastructures pétrolières, gazières et hydrauliques distantes aux Émirats arabes unis en octobre 2025, tandis que l'Amérique du Sud est soutenue par la surveillance des têtes de puits en Argentine, en Colombie, au Brésil et en Bolivie, les districts cuprifères au Chili et au Pérou, et l'activité de schiste dans le bassin Vaca Muerta en Argentine.

Paysage concurrentiel
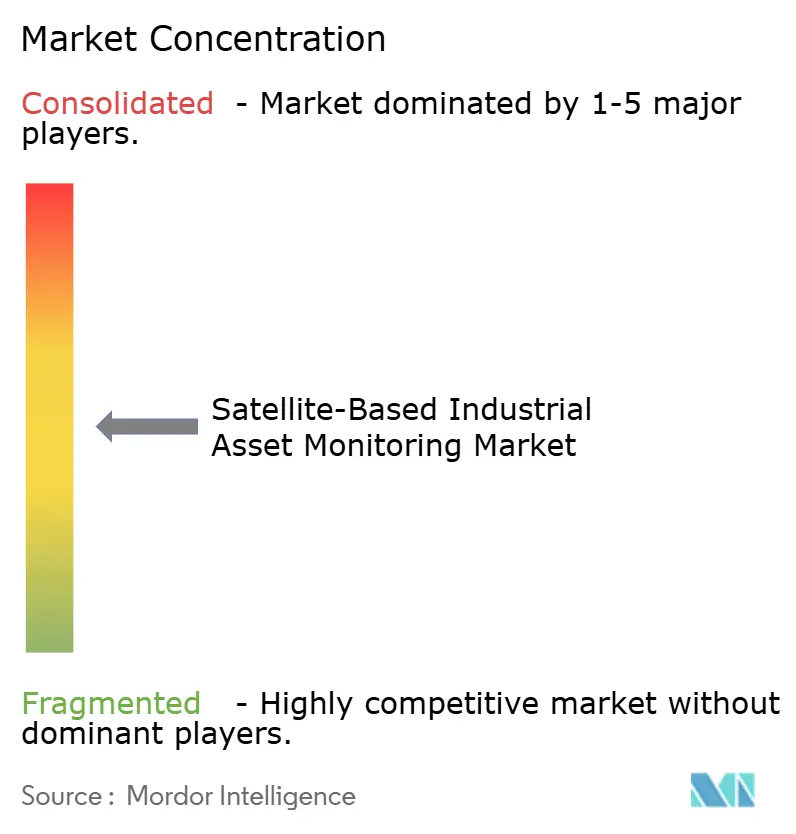
Le marché de la surveillance d'actifs industriels par satellite est modérément fragmenté entre les opérateurs, les spécialistes IoT et les fournisseurs d'analyse. Les opérateurs établis tels qu'Iridium Communications, Hughes Network Systems, SES et Eutelsat servent les utilisations à haute bande passante et à liaison continue où la transmission persistante est importante. Ceux-ci comprennent les opérations pétrolières et gazières offshore, les installations distantes et la surveillance maritime. Les spécialistes IoT LEO, notamment Kinéis, Myriota, Hiber, Astrocast et Kepler Communications, se concurrencent sur la faible consommation d'énergie, le coût des appareils et la large couverture pour la télémétrie périodique à faible débit de données. Le marché de la surveillance d'actifs industriels par satellite présente des groupes de fournisseurs distincts car la télémétrie périodique et les liaisons de données continues nécessitent des réseaux, des terminaux et des modèles opérationnels différents.
Les fournisseurs accordent davantage d'importance aux logiciels d'analyse, à la compatibilité des normes et à la capacité de connecter différentes formes d'équipements industriels. Les interfaces 3GPP NTN peuvent étendre l'accès des appareils au-delà des conceptions de terminaux propriétaires et peuvent réduire la nécessité de changer le matériel lorsqu'un appareil se déplace entre les réseaux. Iridium et SKYWAVE ont annoncé un partenariat en juillet 2026 pour intégrer les données courtes Iridium directement dans les terminaux de la plateforme IoT OGx de SKYWAVE pour les fabricants d'équipements lourds. L'arrangement combinant satellite, cellulaire et Wi-Fi prend en charge la surveillance à distance, la maintenance prédictive et les diagnostics pour les équipements fonctionnant dans des conditions de couverture variables. Kinéis a également lancé commercialement son service IoT LEO en juin 2025 après le déploiement de la constellation, apportant une option supplémentaire spécialement conçue aux utilisateurs de surveillance des infrastructures industrielles et environnementales.
Les intergiciels qui intègrent directement la télémétrie satellitaire dans les systèmes SCADA, CMMS, ERP et GIS restent un domaine important pour le développement de produits. Ces logiciels peuvent réduire le travail d'intégration personnalisé et aider les utilisateurs industriels à visualiser les données satellitaires aux côtés de leurs enregistrements d'actifs, alertes et ordres de travail existants. Les clients réglementés tiennent également compte des contrôles de sécurité et de la souveraineté des données lors du choix des fournisseurs, faisant de la sécurité du segment sol et de la conformité aux normes une partie de l'évaluation des fournisseurs aux côtés des performances de connectivité. Le marché de la surveillance d'actifs industriels par satellite n'est donc pas défini par la couverture seule, et les fournisseurs doivent démontrer que leurs données peuvent être utilisées de manière fiable dans les processus industriels existants.
Leaders du secteur de la surveillance d'actifs industriels par satellite
Iridium Communications Inc.
ORBCOMM Inc.
Myriota Pty Ltd
Globalstar, Inc.
Astrocast SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Iridium Communications et SKYWAVE, une société du groupe ORBCOMM, ont annoncé un partenariat pour intégrer les données courtes Iridium directement dans les terminaux de la plateforme IoT OGx de SKYWAVE, offrant aux équipementiers d'équipements lourds une solution intégrée satellite, cellulaire et Wi-Fi pour la surveillance à distance, la maintenance prédictive et les diagnostics.
- Juin 2026 : Kinéis et Dryad Networks ont déployé une solution de détection précoce des incendies de forêt et de surveillance environnementale utilisant les nanosatellites de Kinéis et les capteurs Silvanet de Dryad lors de la saison des incendies de forêt 2026 en France, fournissant des alertes environnementales pluriquotidiennes dans des zones sans couverture terrestre.
- Février 2026 : Deutsche Telekom a lancé le premier service mondial d'itinérance IoT multi-orbite, intégrant la connectivité LEO de Sateliot et OQ Technology avec la couverture GEO de Skylo, permettant aux appareils 3GPP NB-IoT d'itinérer entre les réseaux terrestres et satellitaires sans modification matérielle.
- Janvier 2026 : Iridium Communications a achevé les essais en vol d'Iridium NTN Direct, notamment la transmission de messages bidirectionnels sur sa constellation LEO de 66 satellites selon les normes 3GPP Release 19 NB-IoT, avec un service commercial ciblé pour le second semestre 2026.


Portée du rapport mondial sur le marché de la surveillance d'actifs industriels par satellite
Le marché de la surveillance d'actifs industriels par satellite désigne les services d'observation de la Terre et d'analyse géospatiale qui utilisent des données satellitaires optiques, SAR (radar à synthèse d'ouverture), thermiques, hyperspectrales et de détection du méthane pour surveiller en continu l'état, l'activité et l'environnement des actifs industriels et des infrastructures.
Le rapport sur le marché de la surveillance d'actifs industriels par satellite est segmenté par composant (matériel, logiciel et services), type de connectivité (connectivité satellitaire LEO, connectivité satellitaire MEO, connectivité satellitaire GEO et connectivité satellitaire multi-orbite), type d'actif (actifs linéaires, industriels fixes, mobiles et distants), secteur d'utilisation final (pétrole et gaz, énergie et services publics, mines et métaux, transport et logistique, maritime et transport maritime, agriculture et foresterie, construction et infrastructures, et gouvernement, défense et sécurité publique) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Connectivité satellitaire LEO |
| Connectivité satellitaire MEO |
| Connectivité satellitaire GEO |
| Connectivité satellitaire multi-orbite |
| Infrastructures linéaires et en réseau |
| Actifs industriels fixes et installations |
| Équipements mobiles et lourds |
| Actifs distants et environnementaux |
| Pétrole et gaz |
| Énergie et services publics |
| Mines et métaux |
| Transport et logistique |
| Maritime et transport maritime |
| Agriculture et foresterie |
| Construction et infrastructures |
| Gouvernement, défense et sécurité publique |
| Autre secteur d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| mirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par type de connectivité | Connectivité satellitaire LEO | ||
| Connectivité satellitaire MEO | |||
| Connectivité satellitaire GEO | |||
| Connectivité satellitaire multi-orbite | |||
| Par type d'actif | Infrastructures linéaires et en réseau | ||
| Actifs industriels fixes et installations | |||
| Équipements mobiles et lourds | |||
| Actifs distants et environnementaux | |||
| Par secteur d'utilisation final | Pétrole et gaz | ||
| Énergie et services publics | |||
| Mines et métaux | |||
| Transport et logistique | |||
| Maritime et transport maritime | |||
| Agriculture et foresterie | |||
| Construction et infrastructures | |||
| Gouvernement, défense et sécurité publique | |||
| Autre secteur d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| mirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la surveillance d'actifs industriels par satellite ?
La taille du marché de la surveillance d'actifs industriels par satellite était de 4,08 milliards USD en 2026 et devrait atteindre 7,77 milliards USD d'ici 2031 à un CAGR de 13,75 %. Le marché de la surveillance d'actifs industriels par satellite sert les opérateurs qui ont besoin d'une supervision permanente en dehors des zones de couverture terrestre, notamment pour les pipelines, les installations distantes et les actifs environnementaux distribués où les inspections physiques régulières peuvent être difficiles à organiser.
Quel composant mène les dépenses de surveillance industrielle à distance ?
Le matériel a mené avec 44,73 % de la part de chiffre d'affaires en 2025, car les déploiements industriels nécessitent des terminaux robustifiés, des modems et des ensembles d'antennes. Le marché de la surveillance d'actifs industriels par satellite continue de dépendre de ces équipements sur des sites exposés à des conditions environnementales exigeantes, des vibrations, de l'humidité et de grandes distances par rapport au support technique. Les choix d'équipements affectent également la planification de l'installation, la gestion de l'énergie et la fiabilité de la collecte de données sur le terrain.
Pourquoi la connectivité multi-orbite attire-t-elle l'attention ?
La connectivité multi-orbite devrait se développer à un CAGR de 14,21 % jusqu'en 2031, les opérateurs cherchant une résilience sur plusieurs couches orbitales pour la télémétrie critique. Dans le marché de la surveillance d'actifs industriels par satellite, l'accès commun aux appareils peut aider à réduire la dépendance à une seule orbite ou configuration de service et peut maintenir les communications lorsque les conditions de couverture changent au cours de la durée de vie opérationnelle des équipements industriels. Le marché de la surveillance d'actifs industriels par satellite peut utiliser cette flexibilité lorsqu'aucune constellation unique ne répond à toutes les exigences.
Quelle application d'utilisation final se développe le plus rapidement ?
Les mines et les métaux devraient se développer à un CAGR de 14,27 % jusqu'en 2031, l'activité s'étendant dans des zones distantes pour le cuivre, le lithium, le nickel et l'or. Le marché de la surveillance d'actifs industriels par satellite soutient le suivi des équipements et l'intelligence du sous-sol dans ces zones d'exploitation dispersées où l'infrastructure de communication terrestre est limitée ou indisponible. Pour le marché de la surveillance d'actifs industriels par satellite, la surveillance peut également soutenir une planification plus sûre sur de grands sites miniers avec un terrain difficile.
Qu'est-ce qui limite l'adoption des systèmes de surveillance par satellite ?
Les équipements robustifiés, le temps d'antenne, l'installation à distance, l'énergie limitée, le débit de données et l'intégration avec les systèmes existants peuvent augmenter les coûts et la complexité du déploiement. Les petits participants au marché de la surveillance d'actifs industriels par satellite peuvent avoir du mal à répartir ces coûts sur une grande base d'actifs tout en répondant aux exigences de sécurité et opérationnelles, en particulier lorsque des sites individuels ne nécessitent que des relevés intermittents.
Quelle région progresse le plus rapidement dans la surveillance d'actifs par satellite ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,33 % jusqu'en 2031, soutenue par l'exploitation minière distante, les activités de licence satellitaire et la capacité IoT LEO. Le marché de la surveillance d'actifs industriels par satellite a des applications régionales dans la sécurité minière, l'observation des infrastructures et les communications industrielles distantes dans des zones avec une couverture cellulaire limitée, notamment des zones où les opérateurs doivent surveiller les routes de transport, les barrages de résidus, les équipements distants et les infrastructures fixes sur de grandes distances. La demande régionale reflète également la nécessité de fournir des informations régulières aux équipes d'exploitation sans dépendre du déploiement de réseaux locaux.
Dernière mise à jour de la page le:



