
Taille et part du marché des services d'inspection des actifs industriels en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.46 Milliards de dollars |
| Taille du Marché (2027) | 1.57 Milliards de dollars |
| Taille du Marché (2032) | 2.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.40 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des actifs industriels en Arabie Saoudite par Mordor Intelligence
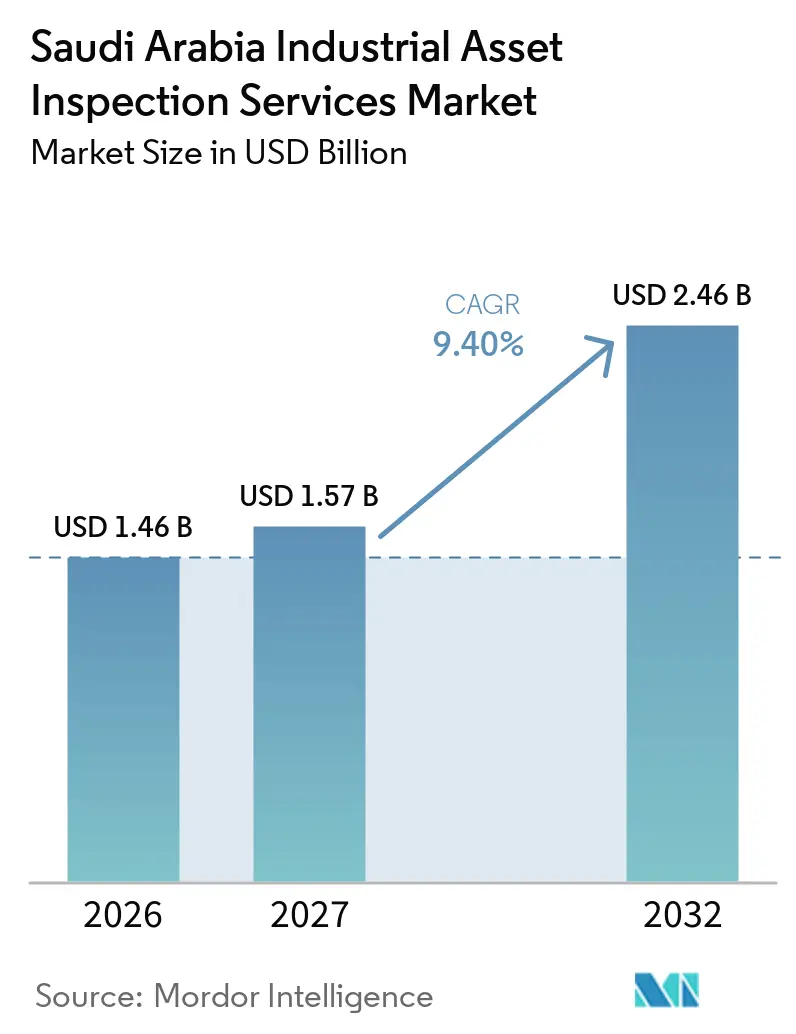
La taille du marché des services d'inspection des actifs industriels en Arabie Saoudite était évaluée à 1,46 milliard USD en 2026 et devrait croître de 1,57 milliard USD en 2027 pour atteindre 2,46 milliards USD d'ici 2032, à un CAGR de 9,40 % durant la période de prévision (2027-2032).
Le marché des services d'inspection des actifs industriels en Arabie Saoudite est soutenu par les investissements industriels, une large base d'actifs hydrocarbures et de services publics arrivés à maturité, et des exigences de conformité plus strictes pour les installations en exploitation. La Stratégie industrielle nationale de l'Arabie Saoudite recense plus de 800 opportunités industrielles. Elle vise 979 milliards SAR (260,99 milliards USD) d'investissements du secteur privé d'ici 2035, ce qui élargit la base d'actifs nécessitant des travaux de mise en service et d'intégrité périodique. Les nouvelles installations génèrent des travaux d'inspection lors de la mise en service, puis des travaux d'intégrité basés sur les risques, tandis que les usines existantes nécessitent des contrôles récurrents à mesure que les équipements vieillissent. Le marché des services d'inspection des actifs industriels en Arabie Saoudite bénéficie également des exigences d'inspection liées aux procédures de Saudi Aramco, à l'accréditation SASO et aux règles d'exploitation de la Commission royale. Les grands prestataires renforcent leur main-d'œuvre locale, leur couverture technologique et leurs accords clients à long terme, car ces capacités conditionnent de plus en plus l'éligibilité aux grands contrats.
Principaux enseignements du rapport
- Par type d'actif, les pipelines et systèmes de tuyauterie détenaient 28 % de la part du marché des services d'inspection des actifs industriels en Arabie Saoudite en 2026, tandis que les équipements électriques et de production d'électricité devraient se développer à un CAGR de 10,5 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz, le raffinage et la pétrochimie représentaient 42 % de la taille du marché des services d'inspection des actifs industriels en Arabie Saoudite en 2026, tandis que la production d'électricité, les énergies renouvelables et les services publics électriques devraient se développer à un CAGR de 11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des services d'inspection des actifs industriels en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion de la capacité industrielle saoudienne et de la base d'actifs critiques | +2.3% | National, concentré dans la Province orientale, Jubail, Yanbu et le corridor NEOM. | Long terme (≥ 4 ans) |
| Vieillissement des actifs hydrocarbures, électriques, de dessalement et de services publics | +1.8% | Province orientale, Ras Tanura, Jubail et Yanbu | Court terme (≤ 2 ans) |
| Localisation Vision 2030 et exigences d'approvisionnement IKTVA | +1.6% | National, concentré dans la chaîne d'approvisionnement d'Aramco en Province orientale | Moyen terme (2-4 ans) |
| Méga-projets industriels saoudiens et mise en service de nouveaux actifs | +1.3% | NEOM, côte de la mer Rouge, Riyad et Jubail | Long terme (≥ 4 ans) |
| Numérisation des dossiers d'inspection et conformité environnementale | +0.9% | National, avec une activité plus importante dans les zones industrielles d'Aramco et de RCJY | Moyen terme (2-4 ans) |
| Diversification dans les mines, les énergies renouvelables et la fabrication avancée | +0.7% | Al Jalamid, Ras Al Khair, Yanbu et la Province occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité industrielle saoudienne et de la base d'actifs critiques
La Stratégie industrielle nationale de l'Arabie Saoudite vise 979 milliards SAR (260,99 milliards USD) d'investissements industriels du secteur privé dans plus de 800 opportunités d'ici 2035[1]. Le marché des services d'inspection des actifs industriels en Arabie Saoudite gagne en dynamisme lorsque les installations de raffinage, de chimie, de métallurgie et de fabrication passent de la construction à l'exploitation. Jubail et Yanbu ont reçu des investissements cumulés supérieurs à 400 milliards USD, créant une large base installée d'équipements nécessitant des travaux d'inspection et de conformité. Chaque nouvelle installation nécessite des contrôles de mise en service avant l'exploitation, puis des contrôles d'intégrité à mesure qu'elle entre en service courant. Ce schéma soutient une demande récurrente au-delà de l'activité de construction ponctuelle.
Vieillissement des actifs hydrocarbures, électriques, de dessalement et de services publics
Une grande partie des infrastructures hydrocarbures, électriques, de dessalement et de services publics de l'Arabie Saoudite a été mise en service entre la fin des années 1970 et le début des années 1990. L'ancienneté de ces installations accroît l'importance des programmes d'inspection basés sur les risques pour les appareils à pression, les tuyauteries et les réservoirs de stockage. Les normes API 580 et API 581 soutiennent des approches qui relient la portée de l'inspection à l'état des actifs et au risque d'exploitation. Les propriétaires d'actifs exigent donc des essais sur le terrain, des évaluations techniques et des dossiers d'inspection plus solides plutôt que de simples contrôles à intervalles fixes. Les exigences de qualification du personnel de Saudi Aramco favorisent les prestataires capables de fournir du personnel CND certifié pour ces travaux.
Localisation Vision 2030 et exigences d'approvisionnement IKTVA
Aramco a déclaré un score d'approvisionnement IKTVA de 67 % en 2024 et s'est fixé un objectif de 70 % pour fin 2025. Ces exigences font de l'emploi local, de l'investissement en formation et des capacités nationales des facteurs importants sur le marché des services d'inspection des actifs industriels en Arabie Saoudite. Les prestataires internationaux souhaitant travailler avec Aramco doivent présenter des plans de localisation crédibles en plus de leurs qualifications techniques. Le partenariat ASNT et ITQAN fournit une formation et une accréditation en CND en Arabie Saoudite dans les domaines UT, MT, PT, RT et les méthodes avancées. Le programme d'ITQAN de mai 2026 à Al Juaymah offre une voie locale aux professionnels saoudiens pour acquérir des compétences CND reconnues.
Méga-projets industriels saoudiens et mise en service de nouveaux actifs
Les projets NEOM, SPARK, hydrogène vert, mines et fabrication avancée ajoutent de nouvelles catégories d'équipements au marché des services d'inspection des actifs industriels en Arabie Saoudite. Ils nécessitent des contrôles pour les charpentes métalliques, les systèmes électriques, les équipements mécaniques, les installations offshore, les tuyauteries hydrogène, les cuves à ammoniac et les systèmes de manutention des matériaux. Le développement industriel de NEOM introduit des installations nécessitant une inspection pluridisciplinaire avant et après la mise en service. Baker Hughes a annoncé le déploiement de sa suite Cordant Asset Performance Management dans quatre stations de compression de gaz de renforcement d'Aramco en novembre 2025, reliant les résultats sur la santé des actifs à la planification de la maintenance. Ma'aden a indiqué que la Phase I de Phosphate 3 était achevée à 50 % au troisième trimestre 2025 et restait programmée pour une montée en production en 2027.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de spécialistes CND et en intégrité des actifs certifiés en Arabie Saoudite | -1.8% | National, plus aiguë dans la Province orientale d'Aramco, Jafurah et les projets offshore | Court terme (≤ 2 ans) |
| Fragmentation des achats et cycles prolongés d'approbation des fournisseurs | -1.4% | National, avec des pistes d'approbation distinctes chez Aramco, SEC, SABIC et SWCC | Moyen terme (2-4 ans) |
| Coût élevé des équipements CND avancés et des travaux sous contrôle radiologique | -1% | National, avec un effet plus important sur les petites et moyennes entreprises d'inspection nationales | Moyen terme (2-4 ans) |
| Conditions désertiques difficiles, contraintes d'accès et risque de qualité des données | -0.7% | Installations amont éloignées, offshore et désertiques dans plusieurs régions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de spécialistes CND et en intégrité des actifs certifiés en Arabie Saoudite
Une pénurie de spécialistes CND et en intégrité des actifs certifiés en Arabie Saoudite limite la rapidité avec laquelle les prestataires peuvent se mobiliser pour des missions d'inspection. Le marché des services d'inspection des actifs industriels en Arabie Saoudite exige du personnel répondant aux normes de qualification des clients et aux normes techniques, notamment pour les travaux liés à Aramco. La formation et le travail de terrain supervisé nécessaires à la certification prennent du temps, même si ITQAN élargit l'accès à la formation[2]. Les techniques avancées telles que le contrôle ultrasonore multiéléments, la diffraction par temps de vol, les ultrasons à ondes guidées et la radiographie numérique nécessitent également des équipements spécialisés et du personnel formé. Le coût peut limiter les petites entreprises nationales aux travaux d'inspection conventionnels et favoriser les prestataires capables de répartir les coûts technologiques sur des portefeuilles clients plus larges.
Fragmentation des achats et cycles prolongés d'approbation des fournisseurs
Aramco, SABIC, Saudi Electricity Company et Saline Water Conversion Corporation maintiennent des processus distincts d'approbation des fournisseurs et d'approvisionnement. Un nouveau prestataire peut devoir compléter plusieurs pistes de qualification avant de pouvoir soumissionner pour un large éventail de contrats. Cela allonge les délais d'entrée et confère un avantage manifeste aux accords-cadres établis sur le marché des services d'inspection des actifs industriels en Arabie Saoudite. Les sites éloignés, les emplacements offshore, la chaleur du désert, les accès restreints et les conditions difficiles de collecte de données ajoutent des risques supplémentaires aux programmes d'inspection.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actif : les pipelines ancrent les revenus tandis que les équipements électriques mènent la croissance
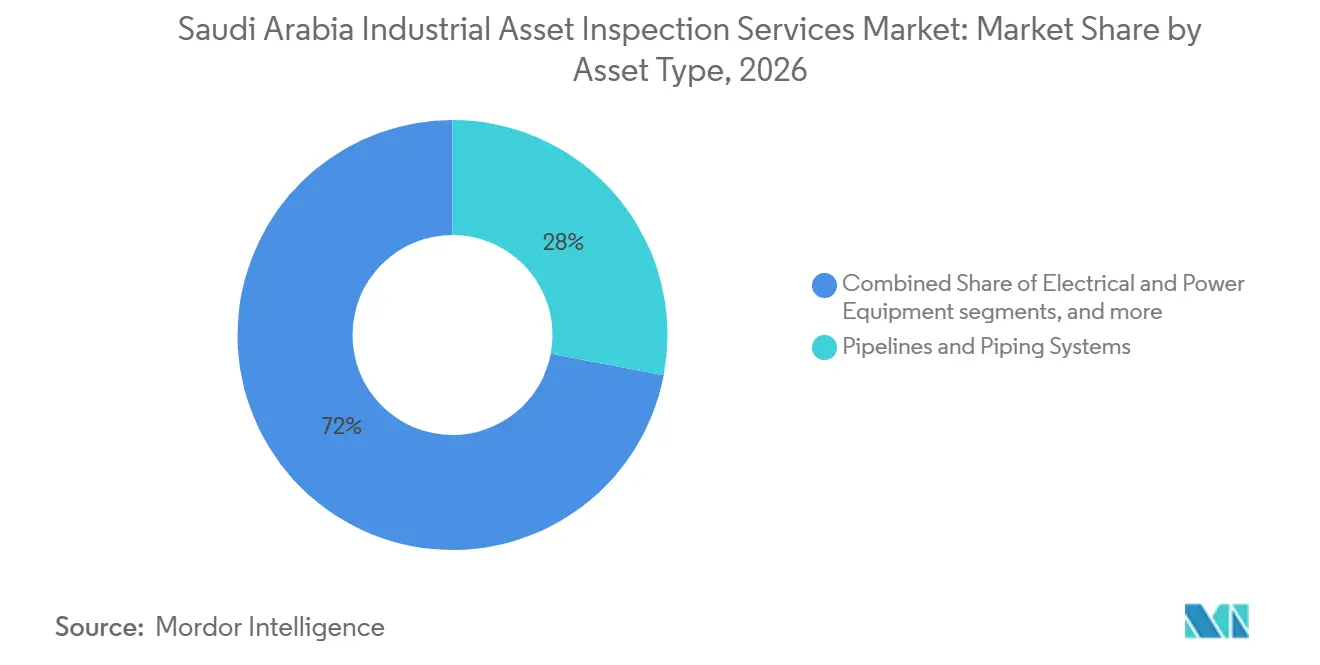
Les pipelines et systèmes de tuyauterie détenaient 28 % de la part du marché des services d'inspection des actifs industriels en Arabie Saoudite en 2026, soutenus par les réseaux de tuyauterie amont, intermédiaire, aval et de traitement de l'Arabie Saoudite. Les pipelines restent une grande source de travaux récurrents car leurs besoins d'inspection s'étendent aux lignes de transport, aux tuyauteries de traitement, aux colonnes montantes offshore et aux réseaux de collecte de gaz. Baker Hughes a reçu une commande pour six trains de compression de gaz et six compresseurs de propane pour la Phase 3 du champ Jafurah d'Aramco en janvier 2025.
Les équipements électriques et de production d'électricité devraient croître à un CAGR de 10,5 % jusqu'en 2032. Le segment bénéficie de nouveaux actifs solaires, éoliens, d'électrolyse et de production d'électricité au gaz nécessitant des inspections de mise en service et des évaluations périodiques de l'état. Les transformateurs, appareillages de commutation, onduleurs, câbles haute tension et systèmes connexes introduisent des travaux différents des inspections conventionnelles de cuves ou de tuyauteries. La taille du marché des services d'inspection des actifs industriels en Arabie Saoudite pour ces actifs électriques s'élargit à mesure que les projets d'énergies renouvelables et de production d'électricité entrent en exploitation. Les appareils à pression, chaudières, échangeurs de chaleur, réservoirs de stockage, équipements rotatifs et structures industrielles restent importants en raison de la concentration des installations de raffinage, pétrochimiques, offshore et maritimes. La technique RT Crawler approuvée par Saudi Aramco de TCR Arabia illustre la valeur des approbations technologiques pour les méthodes d'inspection des pipelines. L'accréditation et les qualifications du personnel établissent un seuil de service cohérent entre les catégories d'actifs, tandis que la surveillance numérique de l'état peut ajouter des déclencheurs prédictifs pour les compresseurs, turbines et pompes.

Par secteur d'utilisation finale : les hydrocarbures maintiennent leur part tandis que l'électricité mène la croissance
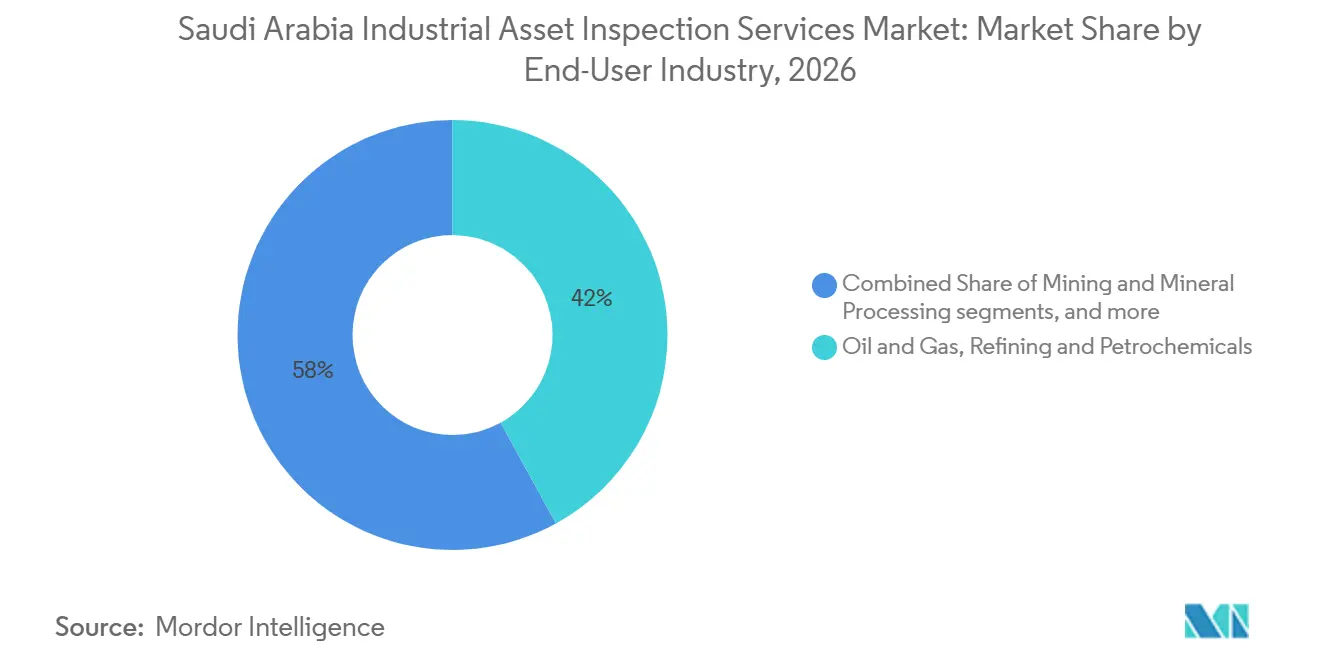
Le pétrole et le gaz, le raffinage et la pétrochimie détenaient 42 % de la part du marché des services d'inspection des actifs industriels en Arabie Saoudite en 2026. La production d'électricité, les énergies renouvelables et les services publics électriques devraient croître à un CAGR de 11 % jusqu'en 2032. Les hydrocarbures conservent leur rôle prépondérant car la large base d'actifs de Saudi Aramco et sa structure de fournisseurs agréés orientent des dépenses d'inspection significatives vers des prestataires qualifiés. Le développement de Jafurah ajoute des travaux dans les complétions de puits, les systèmes de collecte, les installations de traitement et les équipements de compression. Cette base fournit un flux continu de missions d'intégrité et de conformité pour les sociétés de services établies.
La croissance plus rapide des actifs électriques et renouvelables reflète l'expansion de la capacité renouvelable en exploitation et l'ajout d'installations d'hydrogène vert. Vision 2030 a déclaré 6,5 GW de capacité d'énergie renouvelable opérationnelle à mi-2025. L'installation de NEOM Green Hydrogen Company est prévue pour démarrer sa production commerciale en 2027, ajoutant des électrolyseurs, des tuyauteries hydrogène haute pression et des équipements de synthèse d'ammoniac. Les mines, la fabrication chimique, les métaux, l'eau et les eaux usées, l'agroalimentaire, les produits pharmaceutiques et le transport ajoutent une demande incrémentale, ce qui élargit la taille du marché des services d'inspection des actifs industriels en Arabie Saoudite au-delà des deux principaux groupes d'utilisation finale. Leurs exigences plus modestes mais variées contribuent à diversifier la base de clients lorsque le calendrier des projets change dans un secteur majeur.[3]
Analyse géographique
Le marché des services d'inspection des actifs industriels en Arabie Saoudite est principalement domestique, mais les revenus sont concentrés dans un nombre limité de corridors industriels. La Province orientale détient la plus grande part de l'activité d'inspection car elle comprend Dhahran, Dammam, Al Khobar, Ras Tanura et Jubail. Jubail compte plus de 540 installations industrielles et une capacité de production annuelle supérieure à 500 millions de tonnes. Cette concentration soutient les travaux sur les raffineries, la pétrochimie, les pipelines, les réservoirs, les équipements rotatifs et les systèmes de services publics.
Jafurah ajoute une demande en greenfield dans la Province orientale pour les systèmes de collecte, les stations de compression et les installations de traitement du gaz. Baker Hughes et Aramco ont annoncé un accord en octobre 2025 pour étendre les opérations intégrées de forage par tubing enroulé dans les champs de gaz naturel saoudiens. Yanbu est un autre centre d'inspection important en raison de sa base de raffinage et de son rôle croissant dans le développement de l'hydrogène. La taille du marché des services d'inspection des actifs industriels en Arabie Saoudite dans ces zones est soutenue par les actifs de traitement installés ainsi que par les nouveaux travaux de construction et de mise en service. Les plans industriels de RCJY indiquent un développement continu dans ses villes gérées.
La zone NEOM dans la Province de Tabuk est la géographie à la plus forte croissance pour la mise en service de nouveaux actifs, avec des besoins d'inspection portant sur les structures, les actifs offshore, les équipements mécaniques et les systèmes électriques. Riyad se développe en tant que centre non hydrocarbure à travers des zones industrielles au service des activités agroalimentaires, pharmaceutiques et de fabrication avancée. Les exigences de conformité SASO étendent les points de contrôle d'inspection pour les équipements réglementés et les installations en exploitation. Les zones minières telles qu'Al Jalamid, Ras Al Khair et le bouclier arabique au sens large créent de nouveaux travaux sur des sites désertiques et côtiers éloignés. SGS a commencé à déployer des services de préparation d'échantillons géochimiques en Arabie Saoudite en 2025, renforçant le soutien local aux clients du secteur minier et de l'exploration.
Paysage concurrentiel
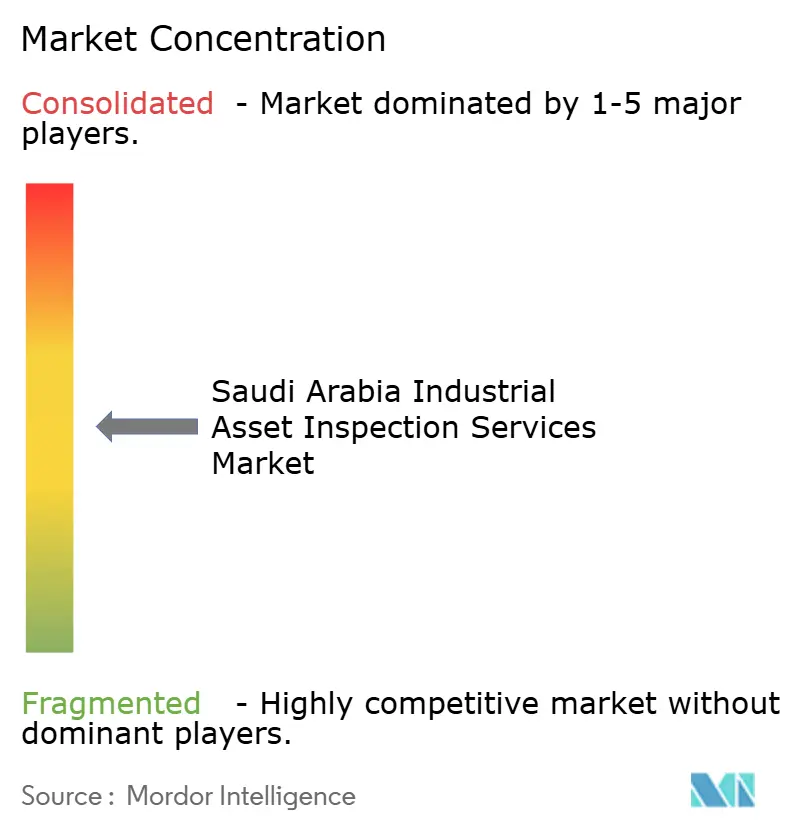
Le marché des services d'inspection des actifs industriels en Arabie Saoudite est modérément concentré au niveau du premier rang. SGS Saudi Arabia, Bureau Veritas, Intertek, DNV Saudi Arabia, TÜV Rheinland Arabia, TÜV NORD, Applus+ Velosi et Baker Hughes Inspection Technologies sont positionnés pour les grandes missions Aramco et les méga-projets grâce à leurs approbations, leurs capacités locales et leurs relations clients pluriannuelles. Ces entreprises se concurrencent sur l'étendue des services, les systèmes de conformité, le personnel qualifié et les outils d'inspection numérique. Elles bénéficient également de dossiers clients établis, précieux là où les exigences d'approbation sont étendues.
La technologie est devenue un élément visible du positionnement concurrentiel. Baker Hughes a annoncé son premier déploiement d'entreprise de la suite Cordant Asset Performance Management en Arabie Saoudite en novembre 2025, couvrant quatre stations de compression de gaz de renforcement dans le cadre de l'expansion de la Phase 3 du Master Gas System. La plateforme intègre des outils de santé des actifs, de stratégie et d'élimination des défauts dans la gestion des infrastructures gazières. Ce type de déploiement peut élever les attentes des clients en matière d'informations prédictives, de données d'inspection structurées et de connexions à la planification de la maintenance. La localisation est un autre facteur important car Aramco a signé 145 accords et mémorandums d'entente d'une valeur de 9 milliards USD lors de son forum IKTVA 2025. Les entreprises internationales doivent investir dans le recrutement, la formation et le transfert de technologie dans le Royaume, tandis que les prestataires nationaux et régionaux peuvent se démarquer grâce à de meilleurs scores de localisation et à une plus grande proximité avec les clients.
TCR Arabia offre un exemple d'innovation ciblée avec sa technique RT Crawler, qui a reçu l'approbation de Saudi Aramco pour les applications de radiographie des pipelines. ACES International a acquis Inspection Technology Company en janvier 2025, ajoutant des capacités CND approuvées par Aramco à son portefeuille de services. Il reste de la place pour des prestataires spécialisés dans la conformité environnementale, la corrosion, l'intégrité structurelle et la détection de défauts assistée par intelligence artificielle. Le marché des services d'inspection des actifs industriels en Arabie Saoudite récompense les entreprises capables de répondre aux exigences techniques, numériques et de contenu local tout en fournissant un travail fiable sur des sites dispersés.
Leaders du secteur des services d'inspection des actifs industriels en Arabie Saoudite
-
SGS Saudi Arabia
-
Bureau Veritas Saudi Arabia Co. Ltd.
-
Intertek Saudi Arabia Ltd.
-
Applus+ Velosi Arabia Ltd.
-
TCR Arabia Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Applus+ a démontré le contrôle ultrasonore (UT) monté sur drone, la mesure de l'épaisseur du film sec et l'inspection par courants de Foucault pulsés (PEC) pour les surfaces de réservoirs surélevés et les tuyauteries isolées chez un grand opérateur pétrolier et gazier saoudien. Les mesures vérifiées ont montré une corrélation étroite avec les mesures conventionnelles. L'approche a réduit le recours aux échafaudages et à l'accès par corde et diminué l'exposition du personnel aux travaux en hauteur.
- Novembre 2025 : Baker Hughes a annoncé un contrat pluriannuel avec CPECC pour le compte d'Aramco afin de déployer sa suite Cordant Asset Performance Management dans quatre stations de compression de gaz de renforcement dans le cadre de l'expansion de la Phase 3 du Master Gas System. Le périmètre couvre les modules Santé des actifs, Stratégie des actifs et Élimination des défauts des actifs. Il s'agit du premier déploiement d'entreprise Cordant de la société en Arabie Saoudite et il établit un cas de référence de gestion numérique des actifs pour l'analyse d'inspection dans le Royaume.
- Octobre 2025 : SGS a mis en service un laboratoire analytique de géochimie à Djeddah avec Golden Compass. L'installation propose des analyses d'or, de métaux de base et multi-éléments pour les clients du secteur minier et de l'exploration en Arabie Saoudite. Elle réduit la dépendance aux tests géochimiques basés sur l'exportation et soutient les objectifs de développement minier du Royaume. SGS opère dans sept sites saoudiens.
Périmètre du rapport sur le marché des services d'inspection des actifs industriels en Arabie Saoudite
| Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauteries de traitement et tuyauteries de services industriels | |
| Pipelines offshore, colonnes montantes et lignes de production | |
| Appareils à pression, chaudières et échangeurs de chaleur | Appareils à pression et réacteurs de traitement |
| Chaudières industrielles et systèmes à vapeur | |
| Échangeurs de chaleur et équipements thermiques sous pression | |
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains |
| Systèmes de confinement industriel et de stockage en vrac | |
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles |
| Convoyeurs, entraînements et machines de production fixes | |
| Autres équipements mécaniques installés | |
| Équipements électriques et de production d'électricité | Transformateurs, appareillages de commutation et équipements de distribution électrique |
| Générateurs et installations électriques | |
| Actifs de transport d'électricité et de services publics électriques | |
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements |
| Plateformes offshore et installations énergétiques fixes | |
| Tours industrielles, cheminées et structures de soutien | |
| Autres actifs industriels fixes | Fours de traitement et systèmes réfractaires |
| Instrumentation industrielle et installations de contrôle | |
| Autres actifs industriels installés spécialisés |
| Pétrole et gaz, raffinage et pétrochimie |
| Production d'électricité, énergies renouvelables et services publics électriques |
| Fabrication chimique (hors pétrochimie) |
| Métaux et autres fabrications industrielles |
| Extraction minière et traitement des minéraux |
| Services publics d'eau et d'eaux usées |
| Transformation agroalimentaire |
| Produits pharmaceutiques et bioprocédés |
| Transport, logistique et opérations portuaires |
| Autres utilisateurs finaux industriels |
| Par type d'actif | Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauteries de traitement et tuyauteries de services industriels | ||
| Pipelines offshore, colonnes montantes et lignes de production | ||
| Appareils à pression, chaudières et échangeurs de chaleur | Appareils à pression et réacteurs de traitement | |
| Chaudières industrielles et systèmes à vapeur | ||
| Échangeurs de chaleur et équipements thermiques sous pression | ||
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains | |
| Systèmes de confinement industriel et de stockage en vrac | ||
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles | |
| Convoyeurs, entraînements et machines de production fixes | ||
| Autres équipements mécaniques installés | ||
| Équipements électriques et de production d'électricité | Transformateurs, appareillages de commutation et équipements de distribution électrique | |
| Générateurs et installations électriques | ||
| Actifs de transport d'électricité et de services publics électriques | ||
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements | |
| Plateformes offshore et installations énergétiques fixes | ||
| Tours industrielles, cheminées et structures de soutien | ||
| Autres actifs industriels fixes | Fours de traitement et systèmes réfractaires | |
| Instrumentation industrielle et installations de contrôle | ||
| Autres actifs industriels installés spécialisés | ||
| Par secteur d'utilisation finale | Pétrole et gaz, raffinage et pétrochimie | |
| Production d'électricité, énergies renouvelables et services publics électriques | ||
| Fabrication chimique (hors pétrochimie) | ||
| Métaux et autres fabrications industrielles | ||
| Extraction minière et traitement des minéraux | ||
| Services publics d'eau et d'eaux usées | ||
| Transformation agroalimentaire | ||
| Produits pharmaceutiques et bioprocédés | ||
| Transport, logistique et opérations portuaires | ||
| Autres utilisateurs finaux industriels | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'inspection des actifs industriels en Arabie Saoudite en 2026 ?
Le secteur est évalué à 1,46 milliard USD en 2026 et devrait atteindre 2,46 milliards USD d'ici 2032, à un CAGR de 9,4 %. Les perspectives reflètent les nouveaux actifs industriels, les équipements arrivés à maturité et des exigences de qualification plus strictes.
Quelle catégorie d'actifs détient la plus grande part de revenus ?
Les pipelines et systèmes de tuyauterie sont en tête avec une part de revenus de 28 % en 2026. La catégorie couvre les réseaux de transport, les tuyauteries de traitement, les colonnes montantes offshore et les infrastructures gazières nécessitant des travaux de mise en service et d'intégrité récurrents.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
La production d'électricité, les énergies renouvelables et les services publics électriques devraient croître à un CAGR de 11 % jusqu'en 2032. Les nouveaux actifs solaires, éoliens, électriques, hydrogène et gaz créent des besoins d'inspection différents des missions conventionnelles de raffinage.
Pourquoi les services d'inspection sont-ils nécessaires pour les actifs saoudiens arrivés à maturité ?
Les actifs hydrocarbures, électriques, de dessalement et de services publics arrivés à maturité nécessitent des évaluations d'intégrité plus détaillées, des contrôles récurrents et des travaux CND qualifiés. L'inspection basée sur les risques aide les propriétaires d'actifs à aligner la portée de l'inspection sur l'état des équipements et le risque d'exploitation.
Comment la localisation affecte-t-elle les prestataires de services ?
Le programme IKTVA d'Aramco fait du recrutement local, de la formation et des capacités nationales des facteurs importants pour les fournisseurs souhaitant décrocher des contrats majeurs. Les prestataires disposant d'équipes saoudiennes certifiées et de programmes de formation crédibles sont mieux placés pour répondre aux attentes en matière d'approvisionnement.
Quelles technologies façonnent les travaux d'inspection des actifs ?
Les méthodes CND avancées, la radiographie numérique, la surveillance prédictive de l'état et les systèmes de gestion de la performance des actifs se développent. Ces outils aident les opérateurs à relier les résultats d'inspection à la maintenance planifiée et aux activités d'élimination des défauts.