
Taille et part du marché de la consolidation groupage océanique NVOCC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.46 Milliards de dollars |
| Taille du Marché (2032) | 19.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
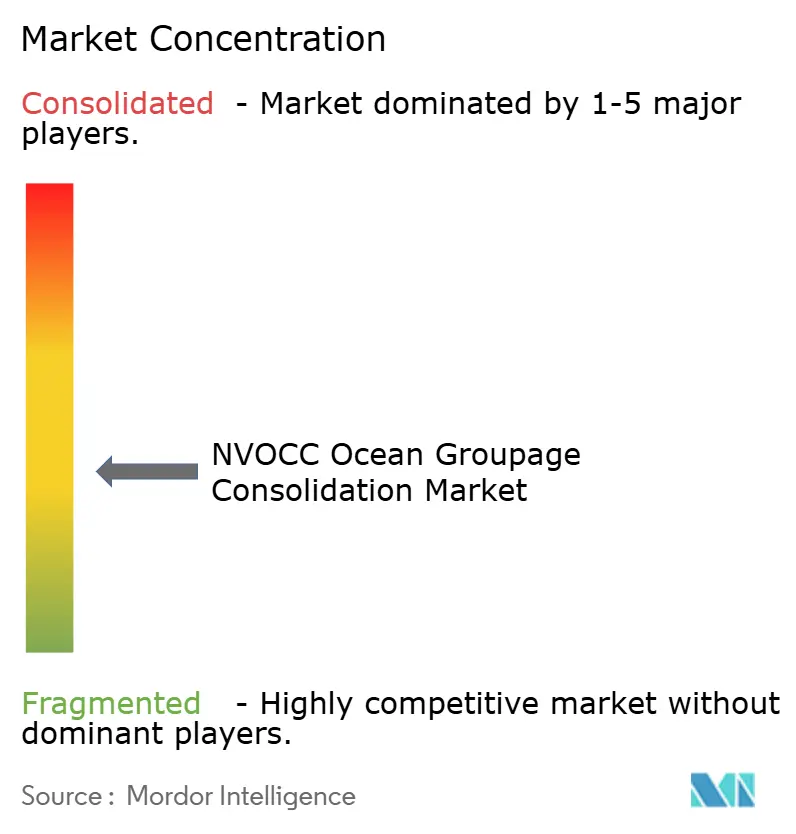
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la consolidation groupage océanique NVOCC par Mordor Intelligence
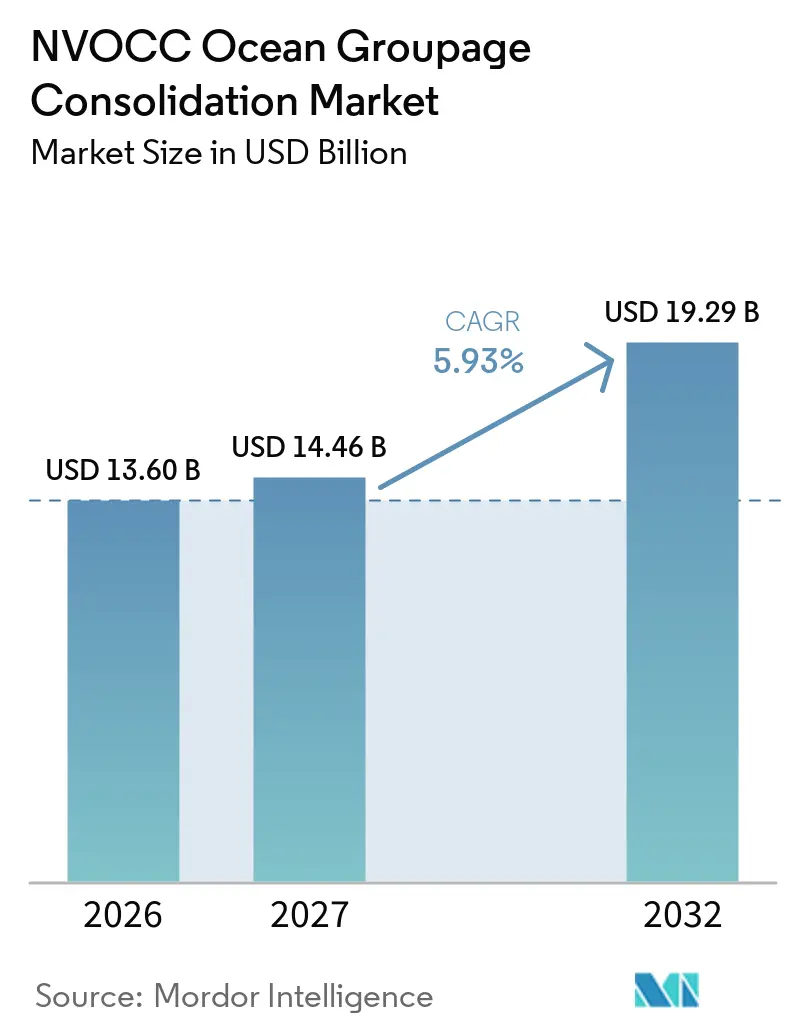
La taille du marché de la consolidation groupage océanique NVOCC devrait s'étendre de 13,60 milliards USD en 2026 et 14,46 milliards USD en 2027 à 19,29 milliards USD d'ici 2032, enregistrant un CAGR de 5,93 % entre 2027 et 2032.
Le marché de la consolidation groupage océanique NVOCC est soutenu par un nombre croissant d'expéditions inférieures à la capacité d'un conteneur complet qui ne justifient pas un conteneur entier ou le fret aérien. Le commerce électronique transfrontalier a élargi l'approvisionnement dans plusieurs pays manufacturiers et augmenté le flux de commandes plus petites. Les changements d'approvisionnement liés aux droits de douane ont également accru les mouvements de cargaisons multi-origines en provenance du Vietnam, de l'Inde et du Mexique. Ce contexte favorise les prestataires capables de consolider le fret de manière fiable, de gérer la documentation et de fournir une visibilité sur les expéditions. Le marché de la consolidation groupage océanique NVOCC est également soumis à des pressions liées à la variabilité des tarifs maritimes, aux retards portuaires et aux exigences de conformité plus strictes.
Points clés du rapport
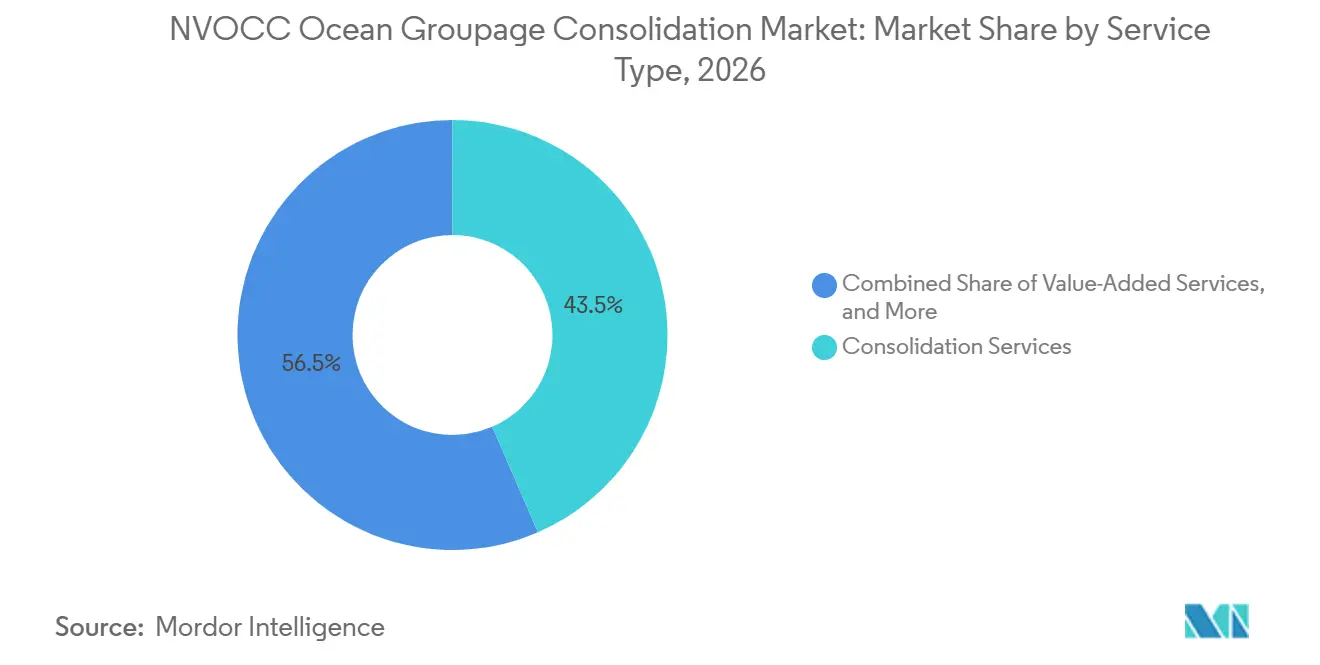
- Par type de service, les services de consolidation détenaient 43,50 % de la part du marché de la consolidation groupage océanique NVOCC en 2026, tandis que les services à valeur ajoutée devraient se développer à un CAGR de 7,69 % jusqu'en 2032.
- Par utilisateur final, la fabrication et l'automobile détenaient 25,52 % de la taille du marché de la consolidation groupage océanique NVOCC en 2026, tandis que le commerce de détail et le commerce électronique ont enregistré le CAGR projeté le plus élevé à 7,93 % jusqu'en 2032.
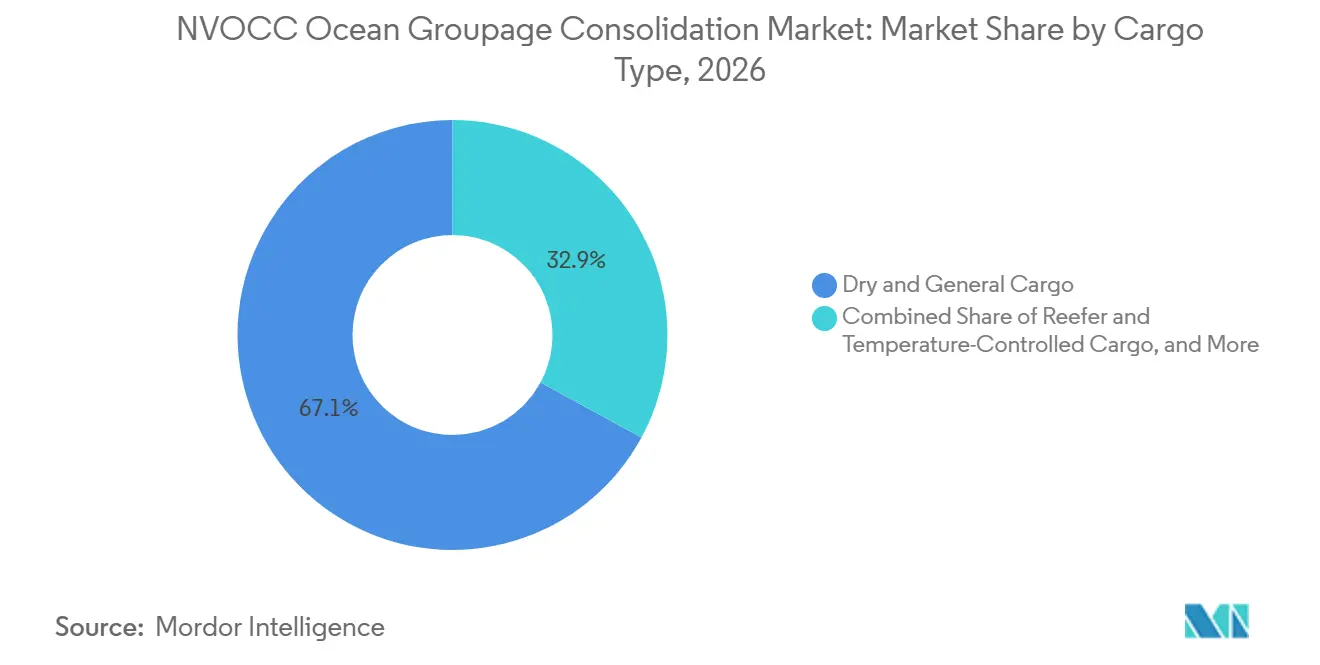
- Par type de cargaison, les cargaisons sèches et générales représentaient 67,10 % de la part du marché de la consolidation groupage océanique NVOCC en 2026, tandis que les cargaisons frigorifiques et à température contrôlée progressent à un CAGR de 8,05 % jusqu'en 2032.
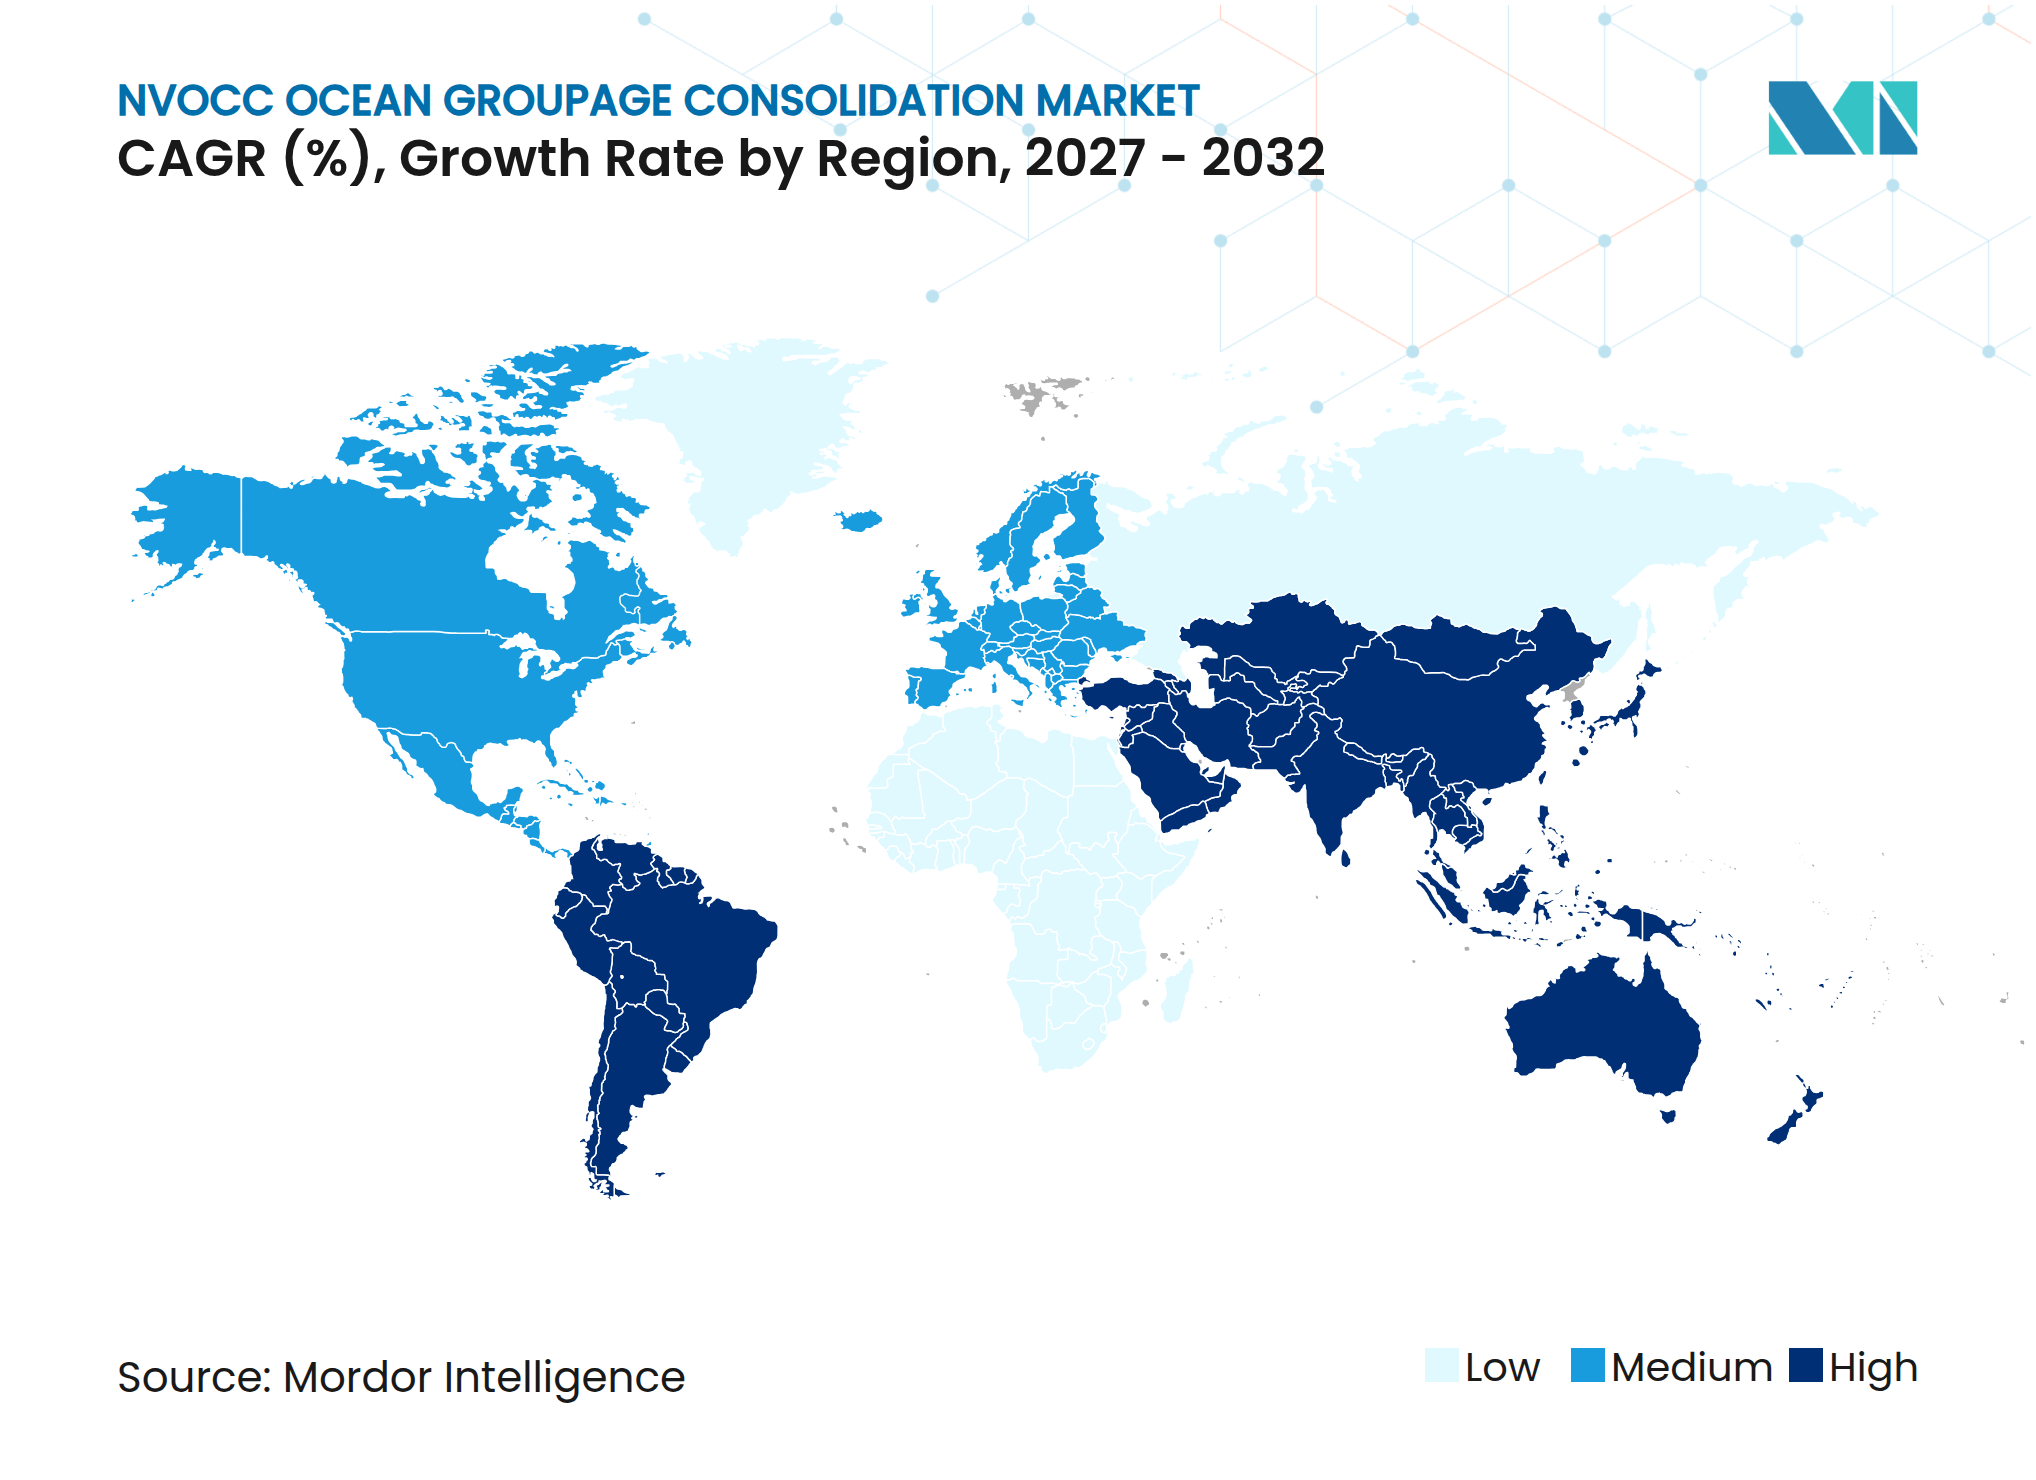
- Par géographie, l'Asie-Pacifique détenait 35,80 % de la taille du marché de la consolidation groupage océanique NVOCC en 2026 et devrait enregistrer un CAGR de 7,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Commerce électronique transfrontalier et lots d'expédition plus petits | +1.8% | Mondial, concentré en Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Participation des PME à l'exportation et diversification des approvisionnements | +1.4% | Mondial, avec une forte pertinence en Asie du Sud-Est, Asie du Sud et Amérique latine | Court terme (≤ 2 ans) |
| Avantage de coût maritime pour les cargaisons non urgentes | +1.2% | Mondial, le plus fort sur les corridors commerciaux Asie-Pacifique vers Amérique du Nord et Asie-Pacifique vers Europe | Moyen terme (2-4 ans) |
| Réservation, documentation et visibilité des expéditions via API | +0.9% | Mondial, accélération la plus rapide en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Approvisionnement multi-origines et densité de micro-consolidation | +0.7% | Corridors d'origine en Asie du Sud-Est, Asie du Sud, Mexique et Europe de l'Est | Moyen terme (2-4 ans) |
| Accords de libre-échange et connectivité port-arrière-pays | +0.5% | Corridor RCEP, zone USMCA, corridors UE-Mercosur et ASEAN-MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Commerce électronique transfrontalier et lots d'expédition plus petits
Le commerce électronique transfrontalier a modifié le profil de taille des expéditions maritimes en augmentant l'activité de réapprovisionnement direct au consommateur. Les vendeurs qui s'approvisionnent en Asie déplacent fréquemment des cargaisons inférieures à 10 mètres cubes, ce qui est en dessous du seuil d'un conteneur de 20 pieds dédié. Ces commandes entrent dans des réseaux de conteneurs partagés car le transport express en colis est inadapté aux charges de réapprovisionnement plus importantes. La suppression du seuil de minimis de 800 USD pour les marchandises originaires de Chine et de Hong Kong début 2025 a redirigé une partie du commerce de colis vers des mouvements maritimes formels et documentés. La CNUCED prévoit une croissance du commerce maritime conteneurisé de 2,3 % par an de 2026 à 2030, fournissant une base de volume stable pour le marché de la consolidation groupage océanique NVOCC.Examen du transport maritime 2025, Chapitre I : Commerce maritime international, 2025, unctad.org">[1]
Participation des PME à l'exportation et diversification des approvisionnements
Les petites et moyennes entreprises représentent 36 % des exportations et 41 % des importations dans les économies développées, selon l'OMD, l'OMC et la CCI.Intégration des PME dans les programmes d'opérateurs économiques agréés, novembre 2025, wcoomd.org">[2] Ces entreprises ont souvent des tailles d'expédition trop importantes pour le fret express mais trop petites pour remplir un conteneur chaque semaine. Le marché de la consolidation groupage océanique NVOCC dépend donc de leur accès au commerce documenté et à des procédures douanières prévisibles. Les fabricants ont élargi leur approvisionnement secondaire au Vietnam, en Inde et au Mexique en 2025, la politique tarifaire ayant accru la valeur des sites d'approvisionnement alternatifs. La consolidation acheteur peut regrouper des cargaisons de plusieurs fournisseurs asiatiques avant l'exportation et réduire les coûts de la station de fret conteneurisé au port de 15 % à 25 %. Les programmes d'opérateurs économiques agréés à plusieurs niveaux peuvent réduire les obstacles à la facilitation des échanges auxquels font face les petits exportateurs.
Avantage de coût maritime pour les cargaisons non urgentes
Le groupage maritime reste moins coûteux que le fret aérien lorsque l'expéditeur peut accepter un délai de transit de 14 à 21 jours. La baisse des tarifs spot en 2025 a rendu le transport maritime plus adapté au fret de réapprovisionnement non urgent. Le marché de la consolidation groupage océanique NVOCC bénéficie lorsque les expéditeurs peuvent accepter un délai de transit plus long en échange de coûts de transport réduits. Des niveaux de tarifs plus bas améliorent également l'économie du remplissage des conteneurs partagés, car davantage d'expéditions sont éligibles au transport maritime. Les expéditeurs qui sont passés du groupage maritime (LCL) au conteneur complet (FCL) pendant les périodes de tarifs élevés peuvent revenir aux chargements partagés à mesure que la tarification des transporteurs se normalise. L'avantage de coût est le plus fort sur les principaux corridors Asie-Pacifique vers Amérique du Nord et Asie-Pacifique vers Europe, où les calendriers de consolidation peuvent soutenir des départs fréquents.
Réservation, documentation et visibilité des expéditions via API
L'Association du transport maritime conteneurisé numérique a publié les versions finales des normes Booking 2.0 et Bill of Lading 3.0 en février 2025.Publication des versions finales des normes Booking 2.0 et Bill of Lading 3.0, février 2025, dcsa.org">[3] Ces normes ont soutenu 10 grands transporteurs maritimes représentant 75 % du volume du commerce mondial et ont fourni une structure API commune pour les transitaires et les NVOCC. L'Association du transport maritime conteneurisé numérique a également réalisé la première transaction interopérable de connaissement électronique basée sur des normes en mai 2025. Les expéditions en conteneurs partagés nécessitent de nombreux connaissements maison et enregistrements douaniers, de sorte que moins de saisies manuelles peuvent améliorer la discipline opérationnelle. La plateforme ECU360 d'ECU Worldwide et les capacités de tarification en temps réel de Vanguard Logistics montrent comment les outils numériques s'intègrent dans les services de consolidation spécialisés. Des vérifications de documentation plus rapides peuvent réduire les retards avant la clôture des conteneurs et améliorer l'utilisation des équipements disponibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Congestion portuaire et manque de fiabilité des horaires | -1.2% | Mondial, le plus aigu en Europe du Nord, Amérique du Sud et Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Volatilité des tarifs maritimes et utilisation variable des conteneurs | -0.9% | Mondial, avec un impact élevé sur les corridors commerciaux Asie-Pacifique vers Amérique du Nord et Asie-Pacifique vers Europe | Court terme (≤ 2 ans) |
| Conformité douanière, sécuritaire et des envois mixtes | -0.7% | Mondial, amplifié dans les hubs multimodaux et dans les juridictions à droits de douane élevés | Moyen terme (2-4 ans) |
| Comptabilité carbone et charge de traçabilité des données | -0.5% | Corridors adjacents à l'UE et voyages faisant escale dans des ports de l'UE, avec des répercussions mondiales plus larges après 2028 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion portuaire et manque de fiabilité des horaires
La fiabilité des horaires du transport maritime conteneurisé mondial s'est établie en moyenne à 65,2 % en septembre 2025 et a chuté à 61,4 % en octobre 2025.La fiabilité des horaires mondiaux tombe à 61,4 % en octobre 2025, selon Sea-Intelligence, novembre 2025, worldports.org">[4] Les retards moyens pour les arrivées tardives de navires ont atteint 4,98 jours en octobre 2025. Une escale manquée affecte chaque co-chargeur dans un conteneur partagé, car chaque expédition a une date de disponibilité de la cargaison et une exigence de livraison différentes. La rotation de capacité sur le corridor Asie-Europe du Nord a atteint 11,0 millions d'EVP en 2025, contre une fourchette historique de 3 à 5 millions d'EVP de 2012 à 2019. L'utilisation des quais d'Anvers a atteint 90 % pour les conteneurs secs et frigorifiques fin octobre 2025, tandis que Santos et Paranaguá ont également connu des goulots d'étranglement. Ces conditions affaiblissent l'intérêt du groupage maritime lorsque les cargaisons pharmaceutiques, de mode et de commerce de détail saisonnier ne peuvent pas tolérer de retards.
Volatilité des tarifs maritimes et utilisation variable des conteneurs
Les tarifs spot sur la route Shanghai vers la côte ouest des États-Unis ont augmenté de 57,3 % entre avril et mai 2025 avant de baisser plus tard dans l'année. De fortes fluctuations de tarifs modifient la différence de prix entre le groupage maritime (LCL) et le conteneur complet (FCL) et rendent les devis à long terme plus difficiles à maintenir. Des tarifs élevés peuvent inciter les expéditeurs à consolider eux-mêmes le fret ou à différer les réservations jusqu'à ce que les prix se stabilisent. Dans les cycles de fret plus soutenus, les transporteurs peuvent donner la priorité au FCL dans les ports sous contrainte et réduire l'espace disponible pour les réservations LCL. Les reports de cargaison augmentent alors le coût effectif du transport en conteneurs partagés. Un scénario d'escalade tarifaire complète modélisé par la CNUCED a montré une possible baisse de 6 % à 10 % du commerce maritime mondial, ce qui pourrait affaiblir la densité de consolidation sur les routes à faible volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de consolidation dominent les revenus tandis que les services à valeur ajoutée croissent plus rapidementLes services de consolidation détenaient 43,50 % de la taille du marché de la consolidation groupage océanique NVOCC en 2026. Ce service regroupe plusieurs envois dans un seul conteneur et facture à chaque expéditeur le volume utilisé. La consolidation acheteur peut réduire les coûts de la station de fret conteneurisé au port de 15 % à 25 % par rapport aux réservations LCL individuelles. Ce service reste central car il donne aux petits expéditeurs accès au fret maritime sans financer un conteneur complet. Les principaux hubs tels que Singapour, Rotterdam, Long Beach et Dubaï soutiennent des départs fréquents où la correspondance des cargaisons est forte. La déconsolidation et la distribution constituent les prochaines activités majeures, car les conteneurs partagés importés nécessitent un tri et une livraison à l'arrivée. Les prestataires qui gèrent la consolidation à l'origine et la déconsolidation à destination peuvent contrôler une plus grande partie du processus d'expédition.
Les services à valeur ajoutée devraient enregistrer un CAGR de 7,69 % de 2027 à 2032. Cette catégorie comprend les conseils douaniers, le reporting des données carbone, les calculs de droits et la coordination du dernier kilomètre. Les conteneurs mixtes nécessitent des informations d'expédition cohérentes car une erreur de documentation peut retarder l'ensemble du chargement. Le marché de la consolidation groupage océanique NVOCC récompense donc les opérateurs qui vérifient les dossiers avant que la cargaison n'atteigne le port. Les normes de l'Association du transport maritime conteneurisé numérique soutiennent des données de réservation électronique et de connaissement plus cohérentes entre les systèmes des transporteurs. Les clients peuvent recevoir ces services via une seule interface plutôt que de les acheter auprès de prestataires distincts. Cela peut améliorer la fidélisation des clients et augmenter les revenus par expédition équivalente EVP.

Par utilisateur final :
la fabrication et l'automobile maintiennent leur échelle tandis que le commerce de détail et le commerce électronique se développentLa fabrication et l'automobile détenaient 25,52 % de la taille du marché de la consolidation groupage océanique NVOCC en 2026. Les fournisseurs de rang 2 et de rang 3 expédient souvent des composants en dessous du seuil d'un conteneur complet selon un calendrier de réapprovisionnement régulier. L'approvisionnement multi-pays a accru la nécessité d'acheminer des pièces de plusieurs sites vers un réseau d'assemblage commun. Le Mexique et l'Europe de l'Est sont devenus des origines plus pertinentes à mesure qu'une partie de l'activité d'assemblage et de fournisseurs se rapproche des marchés finaux. L'électronique et les équipements électriques créent également une demande LCL appropriée, car de nombreux produits sont de grande valeur mais ne nécessitent pas un conteneur complet. Le suivi et l'assurance sont importants pour ces chargements, mais leur densité peut soutenir des mouvements maritimes partagés. Le segment dépend de la stabilité des horaires car les systèmes de production peuvent avoir une tolérance limitée aux retards de composants.
Le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 7,93 % de 2027 à 2032. Les plateformes en ligne ont besoin d'expéditions de réapprovisionnement plus petites et plus fréquentes pour les activités directes au consommateur et de place de marché. Le marché de la consolidation groupage océanique NVOCC offre aux détaillants un moyen de maintenir des niveaux de stocks plus bas tout en utilisant le fret maritime. L'ASCM a identifié la diversification des fournisseurs comme une priorité pour les organisations de chaîne d'approvisionnement en 2025. Cette approche génère des bons de commande multi-origines qui correspondent aux services de conteneurs partagés. La santé et les produits pharmaceutiques constituent un autre groupe de clients en développement pour les échantillons à température contrôlée et les produits à dose finie. L'agriculture et la sylviculture ajoutent une demande pour les aliments de spécialité et le bois premium se déplaçant en petits lots d'exportation.
Par type de cargaison :
les cargaisons sèches dominent tandis que le fret à température contrôlée progresseLes cargaisons sèches et générales représentaient 67,10 % de la part du marché de la consolidation groupage océanique NVOCC en 2026. Les marchandises générales, les textiles, les biens de consommation et les composants industriels peuvent être combinés dans des conteneurs secs standard avec une manutention spécialisée limitée. La disponibilité des conteneurs secs dans les grands hubs de consolidation soutient cette position dominante. Cette catégorie couvre la gamme la plus large de marchandises acheminées via les réseaux LCL programmés. Les marchandises dangereuses et les cargaisons de grande valeur et sensibles à la sécurité restent des catégories plus petites mais importantes. Elles nécessitent des déclarations d'arrimage séparées, une manutention spécialisée et une documentation supplémentaire. Ces exigences limitent le nombre de prestataires qualifiés et soutiennent des offres de services à plus haute valeur ajoutée.
Les cargaisons frigorifiques et à température contrôlée devraient enregistrer un CAGR de 8,05 % de 2027 à 2032. Les exportateurs pharmaceutiques et alimentaires premium ont de plus en plus besoin de mouvements à température contrôlée plus petits et plus fréquents. Le marché du groupage océanique NVOCC peut desservir des routes où les volumes hebdomadaires de FCL frigorifique ne justifient pas un conteneur dédié. La croissance est liée à l'élargissement des chaînes d'approvisionnement pharmaceutiques en Asie-Pacifique, en Amérique latine et en Afrique du Sud-Est. Les prestataires ont besoin de dépôts de consolidation frigorifique avec une surveillance continue et des procédures de chaîne du froid vérifiées. C.H. Robinson a lancé un service de consolidation de fret transfrontalier au Mexique en septembre 2025, combinant consolidation, courtage en douane et entreposage sous douane. Ces services montrent la valeur de l'intégration de la manutention et de la conformité pour les frets complexes.
Analyse géographique
Marché de la consolidation de groupage océanique NVOCC en APAC
L'Asie-Pacifique détenait 35,80 % de la part de marché du groupage océanique NVOCC en 2026 et devrait enregistrer un CAGR de 7,78 % jusqu'en 2032. La Chine, le Vietnam, l'Inde, la Corée du Sud et la région ASEAN au sens large génèrent la plus forte concentration de fret LCL côté exportation. La région produit également une demande entrante à mesure que les dépenses de consommation et le commerce électronique progressent. Ces flux bidirectionnels soutiennent une fréquence de départ plus élevée et une correspondance de cargaison plus fiable. Le marché de la consolidation de groupage océanique NVOCC bénéficie de la présence simultanée de chargements à l'import et à l'export sur les mêmes lignes. Les liaisons ferroviaires intérieures, routières et portuaires peuvent étendre la zone de captage de cargaison des hubs de consolidation ASEAN. Ces connexions permettent aux exportateurs de plus petite taille d'accéder à des services réguliers de consolidation océanique.
Marché de la consolidation de groupage océanique NVOCC dans les Amériques et en EMEA
L'Amérique du Nord et l'Europe demeurent les deuxièmes groupes géographiques en importance. La zone USMCA génère une demande transfrontalière entre les États-Unis, le Mexique et le Canada, à mesure que les schémas d'approvisionnement se régionalisent. Les ports européens, notamment Rotterdam, Anvers et Hambourg, servent de points d'origine et de dégroupage pour le commerce Asie-Europe. Le Moyen-Orient et l'Afrique représentent un marché plus modeste, mais bénéficient d'une couverture NVOCC de plus en plus formalisée grâce aux investissements dans les ports et la logistique intérieure. Jebel Ali demeure un hub régional important pour le fret en conteneurs partagés. L'Amérique du Sud offre également des perspectives de développement à mesure que les liens commerciaux avec l'Europe se renforcent. La qualité de service dans ces zones dépend de la capacité des terminaux, de l'administration douanière et de la régularité des départs.
Paysage concurrentiel
Le marché de la consolidation groupage océanique NVOCC comporte 2 grands niveaux concurrentiels. Les NVOCC neutres spécialisés servent les transitaires sans rechercher de comptes d'expéditeurs directs. Leur position dépend de la couverture directe des corridors, des départs hebdomadaires, des conditions neutres et des stations de consolidation fiables. ECU Worldwide, Vanguard Logistics, Shipco Transport et CWT Globelink sont des prestataires spécialisés de premier plan. Leurs systèmes de réservation numérique sont conçus pour les utilisateurs transitaires. Les transitaires intégrés forment l'autre niveau. Kuehne + Nagel, DHL Global Forwarding, DSV, CEVA Logistics, GEODIS et DACHSER proposent des services LCL aux côtés d'activités multimodales plus larges.
Le marché reste fragmenté au niveau intermédiaire car la capacité d'origine locale et la couverture des corridors sont importantes. Les agrégateurs numériques peuvent combiner la capacité de plusieurs prestataires, exerçant une pression sur les opérateurs disposant d'investissements technologiques limités. ECU Worldwide a lancé XLERATE 2.0 en mars 2026 pour le fret LCL Asie-Europe via son réseau aux États-Unis et la passerelle LAX. Il a également introduit des capacités FCL neutres via ECU360 en novembre 2025. Vanguard Logistics a étendu son réseau au Pakistan grâce à un partenariat avec QFM Shipping en novembre 2025. L'acquisition de FedEx Supply Chain par CMA CGM a renforcé les opérations de logistique contractuelle nord-américaine de CEVA Logistics. Ces mouvements illustrent la concurrence par la portée du réseau, l'accès numérique et les services de transport connectés.
Les prestataires ont besoin d'opérations d'origine et de destination fiables pour des envois plus petits et fréquents. Les réseaux plus importants peuvent offrir des départs à jours fixes et davantage d'alternatives de départ en cas de perturbation. Les réseaux plus petits peuvent davantage s'appuyer sur des partenaires de co-chargement et se concentrer sur un ensemble limité de routes. La qualité de la documentation reste importante car un seul dossier incomplet peut retarder un conteneur mixte. Les cargaisons à température contrôlée, dangereuses et de grande valeur créent des opportunités pour les prestataires disposant d'installations spécialisées. La préparation douanière, le stockage sous douane, la planification du dernier kilomètre et les données d'émissions s'ajoutent à l'offre de services. La fiabilité du réseau reste importante car chaque conteneur partagé combine les engagements de plusieurs clients.
Leaders du secteur de la consolidation groupage océanique NVOCC
-
ECU Worldwide (Part of Allcargo Logistics)
-
Vanguard Logistics Services
-
Shipco Transport
-
Rhenus Logistics
-
Kuehne + Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la consolidation de groupage océanique NVOCC Entreprises couvertes dans ce rapport
- ECU Worldwide (Part of Allcargo Logistics)
- Vanguard Logistics Services
- Shipco Transport
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV A/S
- CEVA Logistics
- GEODIS
- Sinotrans Limited
- NIPPON EXPRESS HOLDINGS, INC.
- Yusen Logistics Co., Ltd.
- JAS Worldwide
- Hellmann Worldwide Logistics SE & Co. KG
- Expeditors International of Washington, Inc.
- Savino Del Bene S.p.A.
- Scan Global Logistics
- DACHSER SE
- CWT Globelink
- Kintetsu World Express, Inc.
- Dimerco Express Corporation
- Kerry Logistics Network Limited
- OEC Group
- Amass Global Network
Développements industriels récents dans Marché de la consolidation de groupage océanique NVOCC
- Mars 2026 : ECU Worldwide a dévoilé XLERATE 2.0 comme une expansion stratégique visant à contourner les perturbations de la chaîne d'approvisionnement Asie-Europe. Le service a tiré parti du réseau américain d'ECU Worldwide composé de 30 sites stratégiques comme itinéraire alternatif via la passerelle LAX, offrant un transit rapide et résilient pour les cargaisons LCL sensibles au temps se déplaçant entre l'Asie et l'Europe. L'annonce a reflété une évolution plus large du secteur vers des produits de résilience multimodale intégrés dans les contrats LCL standard.
- Novembre 2025 : ECU Worldwide a élargi ses capacités numériques en lançant un produit de conteneur complet neutre pour le marché américain sur la plateforme de réservation numérique propriétaire ECU360, permettant aux clients d'accéder à des devis instantanés, un suivi en temps réel et une documentation automatisée pour les expéditions FCL et LCL. L'extension de la plateforme a positionné ECU360 comme une interface numérique multimodale complète, avec des plans pour étendre les services numériques FCL neutres à d'autres pays d'ici fin 2026.
- Septembre 2025 : C.H. Robinson a lancé un nouveau service de consolidation de fret transfrontalier combinant la consolidation de fret LCL au Mexique, le transport transfrontalier, le courtage en douane et l'entreposage sous douane, offrant aux expéditeurs jusqu'à 40 % d'économies sur les coûts et une visibilité du fret jusqu'à 48 heures plus tôt. Le service a tiré parti de la technologie Optimizer alimentée par l'intelligence artificielle de C.H. Robinson pour déterminer les plans de routage et de consolidation sur le corridor États-Unis-Mexique-Canada.
- Mai 2025 : l'Association du transport maritime conteneurisé numérique a réalisé la première transaction interopérable réussie de connaissement électronique basée sur des normes. Cette avancée a résolu la fragmentation de longue date des plateformes qui avait freiné l'adoption du connaissement électronique. La transaction a impliqué HMM en tant que transporteur et a tiré parti de l'API d'interopérabilité de plateforme, du cadre juridique et du registre de suivi du contrôle de l'Association du transport maritime conteneurisé numérique, avec un potentiel estimé par McKinsey à 6,5 milliards USD d'économies directes sur les coûts et 40 milliards USD d'augmentation du commerce lors d'une adoption à grande échelle.
Portée du rapport mondial sur le marché de la consolidation groupage océanique NVOCC
Aperçu de la segmentation
| Services de consolidation |
| Déconsolidation et distribution |
| Services de documentation, douane et conformité |
| Services à valeur ajoutée |
| Fabrication et automobile |
| Commerce de détail et commerce électronique |
| Santé et produits pharmaceutiques |
| Électronique et équipements électriques |
| Produits chimiques et pétrochimiques |
| Agriculture et sylviculture |
| Autres secteurs |
| Cargaisons sèches et générales |
| Cargaisons frigorifiques et à température contrôlée |
| Marchandises dangereuses |
| Cargaisons de grande valeur et sensibles à la sécurité |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services de consolidation | |
| Déconsolidation et distribution | ||
| Services de documentation, douane et conformité | ||
| Services à valeur ajoutée | ||
| Par utilisateur final | Fabrication et automobile | |
| Commerce de détail et commerce électronique | ||
| Santé et produits pharmaceutiques | ||
| Électronique et équipements électriques | ||
| Produits chimiques et pétrochimiques | ||
| Agriculture et sylviculture | ||
| Autres secteurs | ||
| Par type de cargaison | Cargaisons sèches et générales | |
| Cargaisons frigorifiques et à température contrôlée | ||
| Marchandises dangereuses | ||
| Cargaisons de grande valeur et sensibles à la sécurité | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de services de consolidation groupage océanique NVOCC ?
Les commandes de commerce électronique plus petites, l'approvisionnement multi-origines et la nécessité de déplacer des cargaisons en dessous du volume d'un conteneur complet soutiennent la demande de fret en conteneurs partagés.
Quelle est la taille du marché de la consolidation groupage océanique NVOCC ?
Le secteur devrait atteindre 19,29 milliards USD d'ici 2032, en hausse par rapport à 14,46 milliards USD en 2027, à un CAGR de 5,93 %.
Quelle catégorie de services connaît la croissance la plus rapide ?
Les services à valeur ajoutée devraient enregistrer un CAGR de 7,69 % jusqu'en 2032, les expéditeurs recherchant des services douaniers, de données carbone et de coordination.
Quel utilisateur final devrait se développer le plus rapidement ?
Le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 7,93 % jusqu'en 2032, car les vendeurs en ligne ont besoin d'expéditions de réapprovisionnement plus petites et plus fréquentes.
Pourquoi le groupage à température contrôlée est-il en croissance ?
Les cargaisons frigorifiques et à température contrôlée devraient enregistrer un CAGR de 8,05 % jusqu'en 2032, les chaînes d'approvisionnement pharmaceutiques et alimentaires premium nécessitant des mouvements de chaîne du froid plus petits.
Quelle région est en tête de la consolidation groupage océanique NVOCC ?
L'Asie-Pacifique détenait une part de 35,80 % en 2026 et devrait enregistrer un CAGR de 7,78 % jusqu'en 2032, soutenue par sa base manufacturière et ses denses corridors commerciaux.