
Taille et part du marché du fret maritime en groupage (LCL) au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.98 Milliards de dollars |
| Taille du Marché (2027) | 1.07 Milliards de dollars |
| Taille du Marché (2032) | 1.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.71 % |
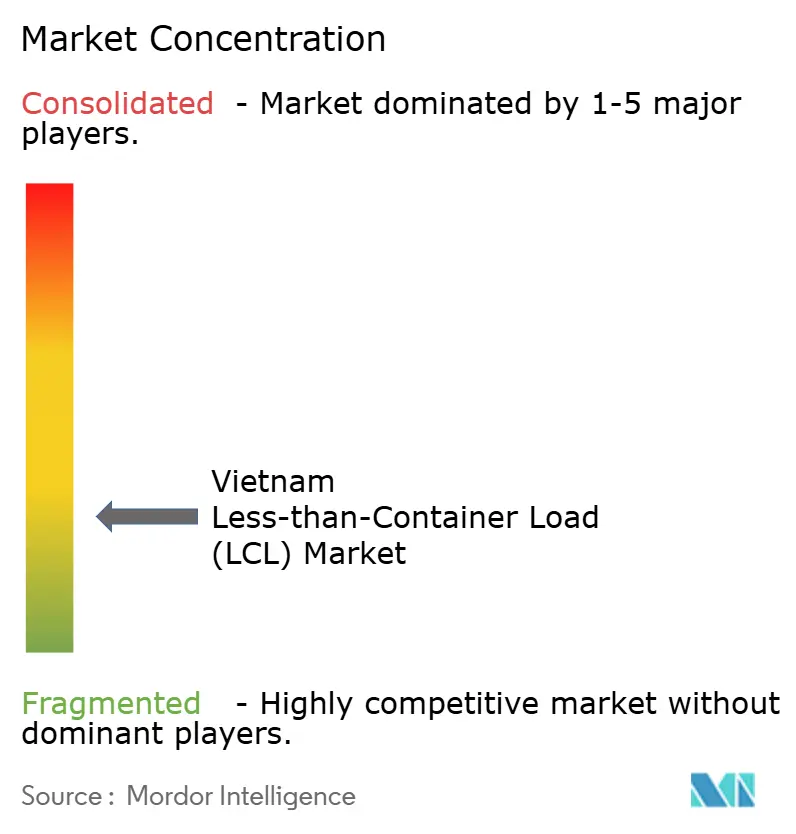
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret maritime en groupage (LCL) au Vietnam par Mordor Intelligence
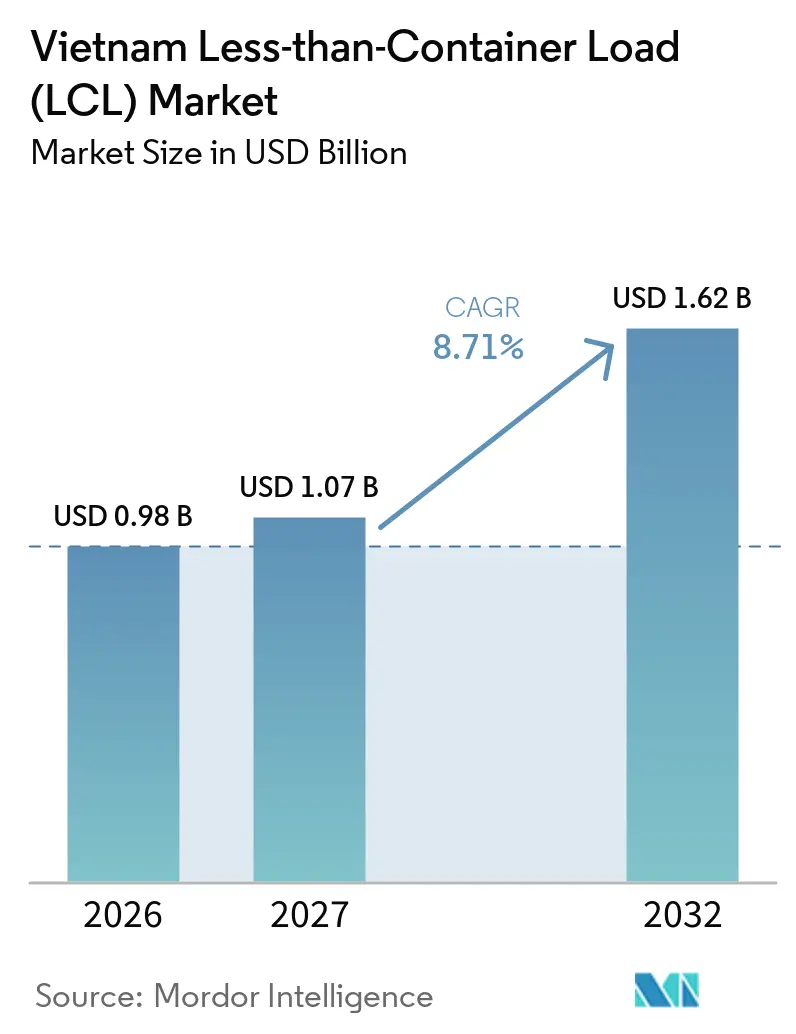
La taille du marché du fret maritime en groupage (LCL) au Vietnam est évaluée à 0,98 milliard USD en 2026 et devrait croître de 1,07 milliard USD en 2027 pour atteindre 1,62 milliard USD d'ici 2032, à un CAGR de 8,71 % durant la période de prévision (2027-2032).
Le secteur manufacturier orienté vers l'exportation du Vietnam soutient la demande de transport maritime en conteneurs partagés, notamment parmi les fournisseurs dont les expéditions ne justifient pas des réservations de conteneurs complets. L'électronique, la chaussure, l'habillement, le mobilier et les biens de consommation génèrent une demande de collecte de cargaisons, de consolidation, de documentation douanière et de distribution à destination. Les accords commerciaux régionaux et les liaisons maritimes asiatiques établies soutiennent également les mouvements transfrontaliers de lots de cargaisons plus petits. Les investissements dans les infrastructures portuaires et les stations de fret en conteneurs élargissent la capacité de manutention, tandis que la disponibilité des équipements, la congestion portuaire et les contraintes de transport intérieur continuent d'affecter la fiabilité des services. La concurrence dépend de plus en plus de l'accès aux transporteurs, des réseaux de consolidation, de l'expertise douanière, de la manutention spécialisée des cargaisons et de la visibilité des expéditions.
Points clés du rapport
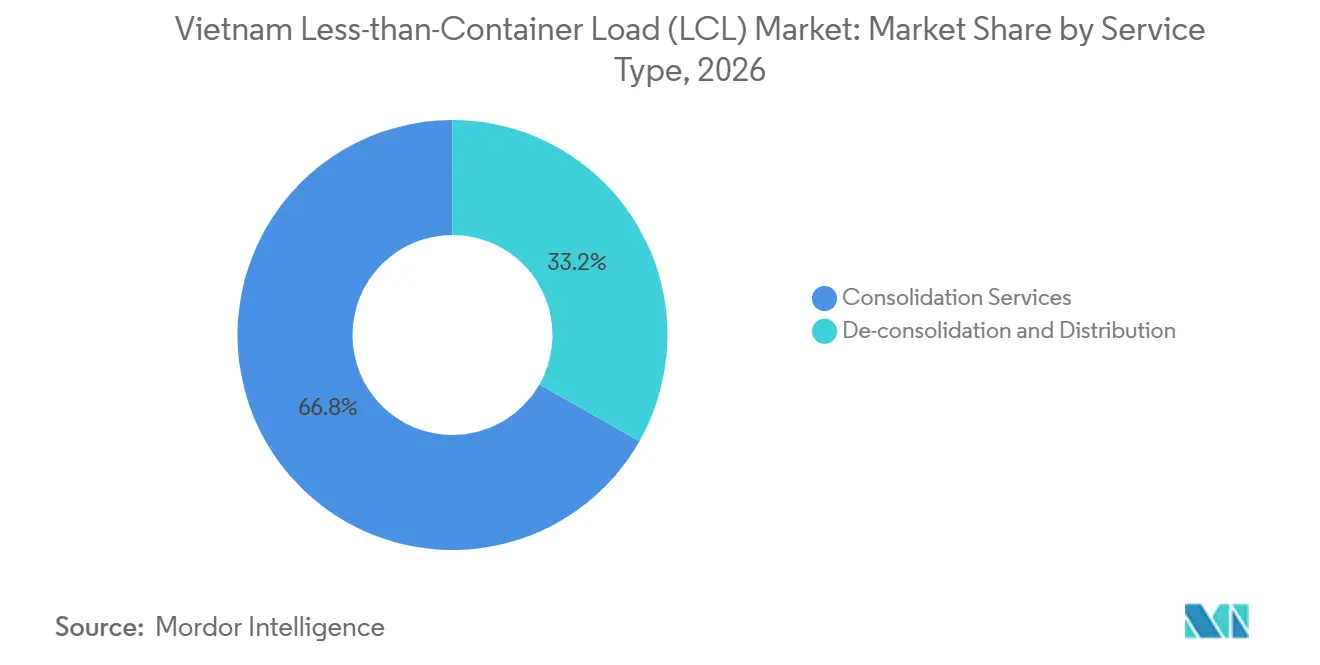
- Par type de service, les services de consolidation représentent 66,78 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026, tandis que la déconsolidation et la distribution devraient enregistrer un CAGR de 10,38 % jusqu'en 2032.
- Par destination, les expéditions internationales représentent 61,38 % de la part du marché du fret maritime en groupage (LCL) au Vietnam en 2026, tandis que le LCL national devrait enregistrer un CAGR de 9,37 % jusqu'en 2032.
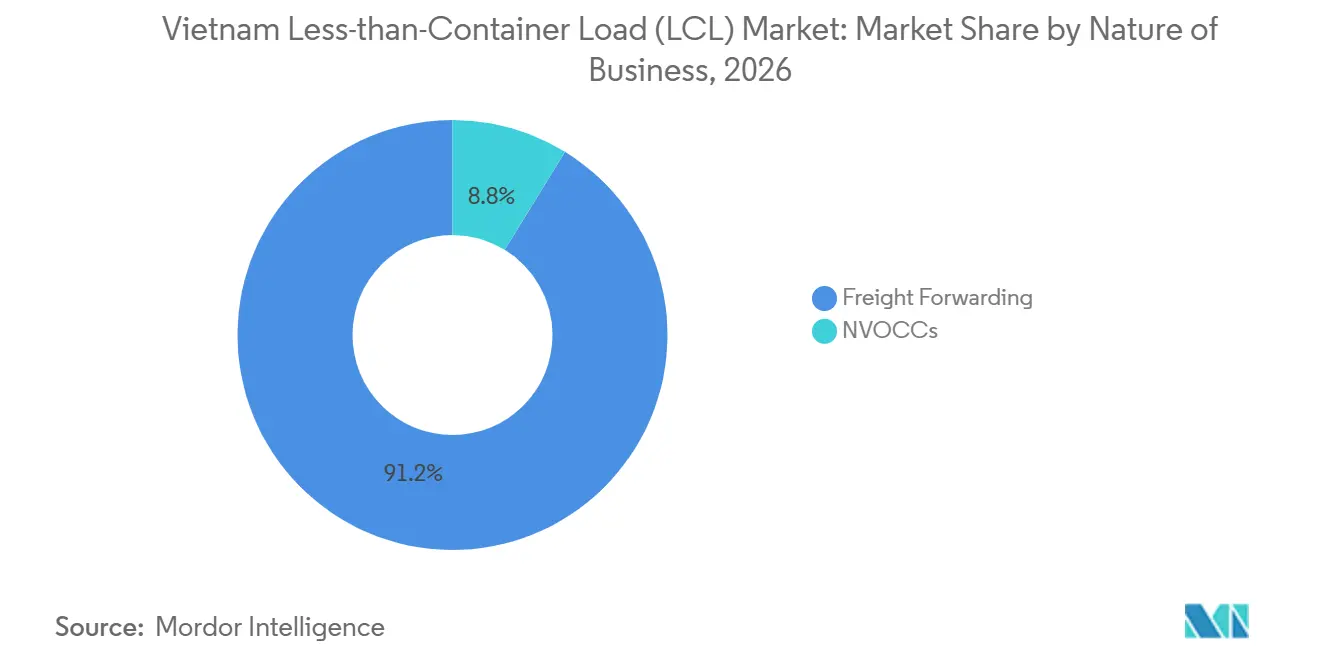
- Par nature d'activité, le transit représente 91,25 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026, tandis que les NVOCCs devraient enregistrer un CAGR de 10,91 % jusqu'en 2032.
- Par utilisateur final, le segment de la vente au détail et du commerce électronique représente 36,13 % de la part du marché du fret maritime en groupage (LCL) au Vietnam en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 9,29 % jusqu'en 2032.
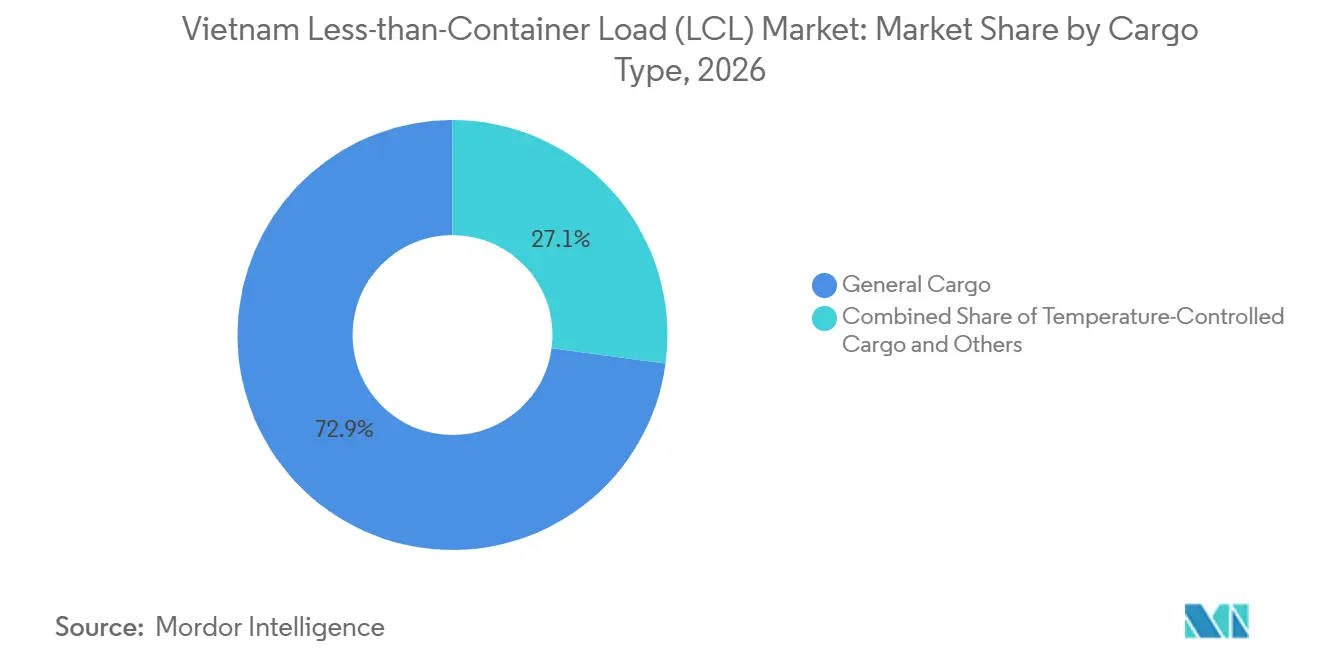
- Par type de cargaison, la cargaison générale représente 72,89 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026, tandis que la cargaison sous température contrôlée devrait enregistrer un CAGR de 10,22 % jusqu'en 2032.
- Par région, le Sud du Vietnam représente 52,89 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026, tandis que le Centre du Vietnam devrait enregistrer un CAGR de 9,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diversification manufacturière accroissant la demande de consolidation orientée vers l'exportation | +2.5% | Mondial, concentré dans le Nord du Vietnam (Bac Ninh, Hai Phong) et le Sud du Vietnam (Binh Duong, Dong Nai) | Moyen terme (2 à 4 ans) |
| Commerce électronique transfrontalier élargissant les volumes d'expédition en petites quantités | +2.0% | Cœur du Sud du Vietnam ; débordement vers le Nord du Vietnam | Court terme (≤ 2 ans) |
| Intégration du RCEP simplifiant les procédures douanières et le commerce régional | +1.5% | À l'échelle de l'ASEAN, avec des gains précoces à Hô-Chi-Minh-Ville, Hai Phong et Da Nang | Moyen terme (2 à 4 ans) |
| Expansion des ports en eau profonde renforçant la connectivité du réseau de consolidation | +1.2% | Sud du Vietnam (Cai Mep–Thi Vai) ; Nord du Vietnam (Lach Huyen, Hai Phong) | Long terme (≥ 4 ans) |
| Regroupement d'usines accroissant la demande de consolidation de cargaisons côté origine | +1.0% | Triangle Binh Duong–Dong Nai–HCMV ; corridor Bac Ninh–Bac Giang | Moyen terme (2 à 4 ans) |
| Exportations d'habillement et d'électronique soutenant des expéditions fréquentes | +0.8% | Mondial, avec une origine concentrée dans le Nord du Vietnam (électronique) et le Sud du Vietnam (habillement) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Diversification manufacturière accroissant la demande de consolidation orientée vers l'exportation
La base manufacturière du Vietnam soutient la demande de transport maritime en conteneurs partagés, car les fournisseurs servent plusieurs acheteurs avec des tailles de commandes et des calendriers d'expédition différents. L'électronique, la chaussure, l'habillement, le mobilier et les biens de consommation génèrent des volumes de cargaisons qui ne remplissent pas nécessairement un conteneur complet individuellement. Les services LCL permettent à ces entreprises de combiner des expéditions plus petites avec des envois compatibles, leur donnant accès aux marchés internationaux sans s'engager sur des volumes de conteneurs complets. Les consolidateurs peuvent se différencier grâce à une collecte efficace des cargaisons, à la documentation, à la manutention en entrepôt et à des réservations de navires fiables. L'opportunité commerciale est particulièrement pertinente à proximité des parcs industriels et des points d'accès à l'exportation dans le Nord et le Sud du Vietnam, où les fabricants et leurs fournisseurs génèrent des flux de fret récurrents.
Commerce électronique transfrontalier élargissant les volumes d'expédition en petites quantités
Le commerce électronique transfrontalier soutient la demande d'expéditions plus petites et plus fréquentes qui peuvent ne pas convenir aux réservations de conteneurs complets. Les détaillants et les vendeurs en ligne ont besoin d'une collecte coordonnée, d'un étiquetage, d'une documentation douanière, d'un suivi et d'une livraison à destination. Les services LCL peuvent aider à combiner des expéditions de plusieurs exportateurs et à fournir un accès aux routes internationales sans que chaque vendeur ait à réserver un conteneur entier. La réservation numérique et la visibilité des expéditions peuvent améliorer davantage l'expérience client en facilitant la gestion des tarifs, des calendriers et du statut des cargaisons. Les prestataires qui combinent la consolidation avec le soutien douanier et la distribution à destination sont mieux positionnés pour servir les petits marchands, bien que l'économie des expéditions dépende de la densité des cargaisons, des frais de manutention et des exigences de livraison.
Intégration du RCEP soutenant le commerce et les procédures douanières régionaux
Le Partenariat économique régional global (RCEP) fournit un cadre commun pour le commerce régional et les règles d'origine entre les économies participantes. Pour les entreprises vietnamiennes, les chaînes d'approvisionnement régionales peuvent impliquer l'approvisionnement en composants sur un marché, la transformation des marchandises au Vietnam et l'exportation de produits finis vers un autre marché. Ces mouvements peuvent créer une demande de services LCL entrants et sortants lorsque les fournisseurs ou acheteurs individuels n'ont pas besoin de conteneurs complets. Le ministère de l'Industrie et du Commerce a souligné la pertinence de l'accord pour le commerce régional et les opportunités pour les petites et moyennes entreprises. Les transitaires ayant de l'expérience dans la documentation régionale, les procédures douanières, la consolidation et la coordination des agents à destination peuvent soutenir ces chaînes d'approvisionnement. L'ampleur du bénéfice dépend des flux commerciaux réels, des règles d'origine applicables et des volumes d'expédition individuels.
Expansion des ports en eau profonde renforçant la connectivité du réseau de consolidation
Les investissements portuaires peuvent élargir les options d'acheminement et soutenir le développement des services de consolidation lorsque des liaisons fiables de transport intérieur et d'entrepôt accompagnent les nouvelles capacités. En avril 2026, Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 du port en eau profonde Gemalink à Cai Mep-Thi Vai[1]. L'expansion est prévue pour porter la capacité du port à plus de 3 millions de TEUs annuellement après achèvement. Les avantages pour les prestataires LCL dépendront des services de navires, de la capacité des stations de fret en conteneurs, des réseaux de collecte intérieure et de la capacité à coordonner les cargaisons de plusieurs expéditeurs.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déséquilibres d'équipements augmentant le repositionnement des conteneurs et les coûts | -0.8% | National, avec un impact aigu à Cat Lai et Cai Mep (Sud du Vietnam) | Court terme (≤ 2 ans) |
| Congestion portuaire perturbant la fiabilité des horaires durant les périodes de pointe | -0.7% | Sud du Vietnam (Cat Lai, Cai Mep) ; débordement vers Hai Phong durant les périodes de pointe | Court terme (≤ 2 ans) |
| Réseaux de collecte fragmentés réduisant l'efficacité du service de bout en bout | -0.5% | National, avec une gravité plus importante dans le Centre du Vietnam et les zones industrielles secondaires | Moyen terme (2 à 4 ans) |
| Lacunes de connectivité intérieure augmentant la complexité de la manutention origine-destination | -0.4% | Centre du Vietnam et provinces en amont éloignées des installations CFS agréées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déséquilibres d'équipements augmentant les coûts de repositionnement des conteneurs
Les déséquilibres d'équipements peuvent augmenter les coûts et créer une incertitude dans la planification lorsque les consolidateurs ne peuvent pas obtenir un espace de conteneur adapté au moment requis. Les petits exportateurs ont souvent moins de pouvoir de négociation que les grands expéditeurs lorsque les équipements sont rares ou que les allocations des transporteurs sont contraintes. Un départ manqué peut retarder plusieurs expéditions au sein du même conteneur partagé et générer des exigences supplémentaires de manutention, de stockage ou de réservation. Ces risques sont particulièrement pertinents autour des principales portes d'accès à l'exportation, où la demande de cargaisons peut être concentrée dans des fenêtres d'expédition particulières. Les opérateurs LCL peuvent réduire leur exposition grâce à la diversification des transporteurs, à des prévisions de réservation précises, à un acheminement flexible et à la coordination entre les installations de réception des cargaisons et les horaires des navires. Cependant, leur capacité à maintenir la fiabilité du service reste influencée par la capacité des transporteurs et les conditions commerciales générales.
Congestion portuaire perturbant la fiabilité des horaires durant les périodes de pointe
La congestion portuaire peut retarder l'acceptation des cargaisons, le chargement des conteneurs, les départs des navires et la coordination douanière. Les expéditions LCL sont particulièrement sensibles aux délais de clôture manqués, car les consolidateurs doivent coordonner plusieurs expéditions et exigences des destinataires au sein du même conteneur. Les retards peuvent entraîner des réservations supplémentaires, un stockage additionnel, des modifications de documentation et des engagements de livraison non respectés. Les risques de congestion sont pertinents pour les principales portes d'accès à l'exportation du Vietnam, où les cargaisons manufacturières et les services de transport maritime international sont concentrés. Une capacité portuaire supplémentaire peut aider à terme, mais elle ne résout pas automatiquement les goulots d'étranglement dans l'accès routier, le traitement douanier, la manutention des conteneurs ou les opérations d'entrepôt. Les prestataires disposant d'informations fiables sur les horaires, d'options de départ alternatives et d'une communication client efficace peuvent gérer ces perturbations plus efficacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de consolidation ancrent le marché tandis que la distribution se développeLes services de consolidation représentent 66,78 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026. Ces services combinent les cargaisons de plusieurs expéditeurs dans des conteneurs partagés, permettant aux exportateurs avec des expéditions plus petites d'accéder aux routes de transport maritime international. La base manufacturière du Vietnam génère une demande de la part des fournisseurs d'habillement, d'électronique, de mobilier, de chaussures et de biens de consommation dont les volumes de commandes varient selon le client et la destination. Une consolidation efficace nécessite une collecte coordonnée des cargaisons, la réception, la documentation, le chargement et la réservation des navires. Les stations de fret en conteneurs situées à proximité des zones industrielles peuvent soutenir ces activités en fournissant des installations pour l'inspection, la mise en attente et la préparation des conteneurs. Les opérateurs disposant de relations établies avec les transporteurs et de processus d'entrepôt efficaces peuvent améliorer la fiabilité des expéditions et l'utilisation des conteneurs.
Le CAGR pour la déconsolidation et la distribution est projeté à 10,38 % de 2027 à 2032. Cette catégorie de services soutient la séparation des cargaisons consolidées après leur arrivée et leur distribution aux importateurs individuels ou aux lieux de livraison. Les opportunités de croissance se présentent lorsque les importateurs, les détaillants et les fabricants ont besoin que des expéditions plus petites soient triées et livrées vers plusieurs destinations. Les prestataires ont besoin d'une capacité d'entrepôt adaptée, d'une identification précise des cargaisons, d'une coordination douanière et de dispositions de transport national. Les transitaires qui intègrent ces fonctions peuvent réduire les transferts et améliorer la visibilité des expéditions. La croissance dépendra de l'activité d'importation, du développement des réseaux de distribution et de la disponibilité d'installations capables de traiter différentes catégories de cargaisons.

Par destination :
les flux internationaux dominent tandis que le LCL national gagne du terrainLes expéditions internationales représentent 61,38 % de la part du marché du fret maritime en groupage (LCL) au Vietnam en 2026. Le segment bénéficie des exportations manufacturières du Vietnam et de sa participation aux chaînes d'approvisionnement régionales et mondiales. Les exportateurs peuvent utiliser des services de conteneurs partagés lorsque les volumes de commandes ne justifient pas un conteneur complet, tandis que les importateurs peuvent consolider de plus petites quantités de composants, de machines, d'emballages et de produits finis. La performance du service dépend de l'accès aux transporteurs, de la couverture des agents à destination, de la documentation douanière et de dispositions de transbordement prévisibles. Les prestataires disposant de réseaux internationaux peuvent coordonner les expéditions dans plusieurs pays et offrir des normes de service cohérentes. Le LCL international reste donc étroitement lié aux flux commerciaux et à l'activité manufacturière du pays.
Le CAGR pour le LCL national est projeté à 9,37 % de 2027 à 2032. La consolidation nationale soutient le mouvement d'expéditions plus petites entre les centres manufacturiers, les entrepôts et les marchés de distribution dans le Nord, le Centre et le Sud du Vietnam. En février 2025, NX Vietnam a annoncé un service de consolidation utilisant la ligne ferroviaire Nord-Sud entre Hanoi et Hô-Chi-Minh-Ville[2]. Le rail peut constituer une alternative au transport routier pour les cargaisons adaptées, notamment lorsque les expéditions peuvent être regroupées en mouvements réguliers. Les avantages commerciaux dépendent de l'accès aux terminaux, des exigences de manutention, des horaires de transit et de la coordination de la livraison du premier et du dernier kilomètre. Les prestataires qui combinent les opérations ferroviaires, routières et d'entrepôt peuvent offrir aux expéditeurs des choix d'acheminement supplémentaires.
Par nature d'activité :
les transitaires dominent tandis que les NVOCCs se développentLe transit représente 91,25 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026. Les transitaires organisent les réservations auprès des transporteurs, la collecte des cargaisons, la consolidation, la documentation, la coordination douanière et la communication entre les expéditeurs et les agents à destination. Leur rôle est particulièrement important pour les petits exportateurs et importateurs qui n'ont pas la taille ou les ressources internes nécessaires pour gérer le fret international de manière indépendante. Le marché comprend des prestataires avec différents niveaux de couverture internationale, d'accès aux infrastructures et de spécialisation des services. Les transitaires peuvent renforcer leur position concurrentielle grâce à des relations fiables avec les transporteurs, des devis transparents, le suivi des expéditions et une manutention cohérente des cargaisons. Leur performance dépend également de l'efficacité avec laquelle ils coordonnent plusieurs expéditions au sein d'un conteneur partagé.
Le CAGR pour les transporteurs maritimes sans navires (NVOCCs) est projeté à 10,91 % de 2027 à 2032. Les NVOCCs achètent de la capacité de conteneurs et revendent des services de transport maritime selon leurs propres arrangements, leur permettant de développer des produits de consolidation et de gérer des relations commerciales avec les expéditeurs. À mesure que les volumes de cargaisons augmentent sur des routes commerciales particulières, les consolidateurs établis peuvent acquérir un plus grand pouvoir de négociation avec les compagnies maritimes. Cela peut soutenir un meilleur contrôle sur la tarification, la planification des capacités et les options de départ. Cependant, la croissance des NVOCCs dépend de l'accès à la capacité des transporteurs, d'une densité de cargaisons suffisante et de la capacité à gérer les risques opérationnels. Les petits transitaires peuvent rester compétitifs grâce à des routes commerciales de niche, des services de collecte locaux et un soutien client spécialisé.
Par utilisateur final :
la vente au détail et le commerce électronique en tête tandis que la santé nécessite une manutention spécialiséeLa vente au détail et le commerce électronique représentent 36,13 % de la part du marché du fret maritime en groupage (LCL) au Vietnam en 2026. Les détaillants et les vendeurs en ligne expédient souvent des commandes en quantités variables, créant une demande de transport consolidé et de distribution à destination. Le segment comprend des produits de consommation, de l'habillement, de l'électronique et d'autres marchandises expédiées via des réseaux d'approvisionnement et de vente internationaux. Les exigences de service peuvent inclure l'étiquetage, le tri des cargaisons, la documentation douanière, le suivi des expéditions et la coordination avec les partenaires de distribution. Les transitaires qui combinent la consolidation avec une visibilité fiable et une coordination des livraisons peuvent servir les marchands qui ont besoin d'expéditions fréquentes et d'un réapprovisionnement prévisible. La compétitivité des prix reste importante, mais les retards et les informations d'expédition insuffisantes peuvent également affecter la satisfaction des clients.
Le CAGR pour la santé et les produits pharmaceutiques est projeté à 9,29 % de 2027 à 2032. Les produits pharmaceutiques, les équipements médicaux et les expéditions de soins de santé sensibles peuvent nécessiter des températures contrôlées, une gestion de l'humidité, une manutention sécurisée et des conditions de stockage documentées. En juin 2025, NX Group a annoncé l'ouverture de la Phase II du Centre logistique Dinh Vu à Hai Phong. L'installation comprend un entrepôt sous douane, une station de fret en conteneurs et un stockage à température et humidité contrôlées. Cette infrastructure soutient des services logistiques spécialisés, y compris les expéditions LCL nécessitant une conformité pharmaceutique. Les prestataires peuvent maintenir l'intégrité des cargaisons grâce à des processus appropriés, du personnel formé et des installations de transport et de destination compatibles.
Par type de cargaison :
la cargaison générale domine tandis que la cargaison sous température contrôlée se développeLa cargaison générale représente 72,89 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026. Cette catégorie comprend de nombreux produits manufacturés pouvant être transportés via des opérations standard de stations de fret en conteneurs, notamment les vêtements, le mobilier, les biens de consommation et certains produits électroniques. Ces expéditions fournissent une large base de cargaisons que les consolidateurs peuvent combiner par destination et calendrier d'expédition. La performance du service dépend d'une réception efficace, de l'identification des cargaisons, de l'emballage, de la documentation et du chargement des conteneurs. La cargaison générale restera probablement importante car elle couvre un large éventail d'activités manufacturières et de vente au détail. Sa large base signifie également que l'utilisation des conteneurs et la compétitivité des prix du fret restent des considérations commerciales importantes.
Le CAGR pour la cargaison sous température contrôlée est projeté à 10,22 % de 2027 à 2032. Cette catégorie comprend les expéditions nécessitant une gestion de la température pendant le stockage ou le transport, en fonction des exigences de manutention spécifiques du produit. En septembre 2025, ITL Freight Management a reçu son premier véhicule frigorifique TF 820V 2S Cool Van, équipé de capteurs connectés par GPS pour la surveillance en temps réel de la température et les alertes. Cet investissement démontre un développement des capacités de transport spécialisé. Les consolidateurs cherchant à traiter ce type de cargaison doivent s'assurer que les installations de réception, de stockage, les arrangements de conteneurs et les partenaires de livraison peuvent maintenir les conditions requises. Ces exigences peuvent augmenter la complexité opérationnelle et rendre la capacité de service plus importante que le prix seul.
Analyse géographique
Le Sud du Vietnam représente 52,89 % de la taille du marché du fret maritime en groupage (LCL) au Vietnam en 2026. La région bénéficie des clusters manufacturiers autour de Hô-Chi-Minh-Ville, Dong Nai et Binh Duong, ainsi que de l'accès aux systèmes portuaires de Cat Lai et Cai Mep-Thi Vai. Ces connexions industrielles et maritimes soutiennent la collecte régulière des cargaisons, la consolidation à l'exportation et la distribution internationale. En avril 2026, Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 du port en eau profonde Gemalink à Cai Mep-Thi Vai[3]. L'expansion est prévue pour porter la capacité annuelle à plus de 3 millions de TEUs après achèvement. La capacité supplémentaire pourrait élargir les options d'acheminement pour les prestataires LCL, bien que les avantages réels dépendent de la mise en service, des services de navires et des infrastructures intérieures de soutien.
Le Nord du Vietnam est une région LCL importante en raison de sa base manufacturière en électronique, machines, habillement et composants. Hai Phong offre un accès maritime aux zones industrielles, tandis que les installations proches de Hanoi et d'autres centres manufacturiers soutiennent la collecte et la consolidation des cargaisons. En novembre 2025, DHL Global Forwarding a annoncé que sa station de fret en conteneurs de Hô-Chi-Minh-Ville avait été agrandie à 6 800 m² et que son installation de Hai Phong avait atteint 4 000 m². En mai 2025, NX Vietnam a également mis en service la Phase II de son Centre logistique Dinh Vu à Hai Phong, ajoutant 8 550 m² d'espace d'entrepôt et un stockage à température contrôlée et faible humidité. Ces investissements soutiennent la manutention et le stockage des cargaisons, bien que les installations diffèrent par leur propriété, leurs services et leur adéquation à des types d'expéditions particuliers.
Le CAGR pour le Centre du Vietnam est projeté à 9,23 % de 2027 à 2032, ce qui en fait la région à la croissance la plus rapide dans la segmentation. Le potentiel de la région est lié au développement manufacturier, à la connectivité portuaire et à l'expansion des installations locales d'agrégation et de distribution des cargaisons. En mars 2025, Bee Logistics a tenu la cérémonie d'inauguration de son Centre de distribution Bee au Parc technologique de pointe de Danang. L'installation renforce l'infrastructure logistique de la région et peut soutenir la manutention des cargaisons pour les entreprises opérant dans et autour de Danang. Le Centre du Vietnam pourrait devenir plus attractif pour les services LCL à mesure que les exportateurs accèdent à des capacités locales de collecte, de consolidation et de distribution. Le rythme de croissance dépendra des volumes de cargaisons, des liaisons maritimes, du développement des entrepôts et de l'efficacité des liaisons routières vers les ports et les zones industrielles.
Paysage concurrentiel
Le marché LCL au Vietnam reste fragmenté et comprend des transitaires internationaux, des prestataires logistiques nationaux, des NVOCCs, des sociétés logistiques liées aux ports et des opérateurs d'entrepôts spécialisés. Les prestataires mondiaux tels que DHL Global Forwarding, Maersk, DSV, Kuehne+Nagel et CEVA Logistics se font concurrence grâce à leurs réseaux internationaux, leurs relations avec les transporteurs, leurs capacités douanières et leur couverture d'agents à destination. Les entreprises nationales, notamment Gemadept, ITL, Transimex et Bee Logistics, se font concurrence grâce à leurs réseaux de collecte locaux, leur expertise régionale et leur accès aux infrastructures logistiques vietnamiennes.
L'investissement dans les infrastructures est un facteur de différenciation important car les services LCL nécessitent des installations adaptées pour la réception, le tri, la consolidation et la distribution des expéditions. En novembre 2025, DHL Global Forwarding a annoncé une expansion de la capacité de ses stations de fret en conteneurs à Hô-Chi-Minh-Ville et Hai Phong[4]. En mai 2025, NX Vietnam a mis en service la Phase II de son Centre logistique Dinh Vu, ajoutant un entrepôt sous douane, une station de fret en conteneurs et un stockage contrôlé. La première pierre posée par Gemadept en avril 2026 pour la Phase 2 de Gemalink démontre davantage l'investissement dans la capacité maritime susceptible de soutenir les futurs flux de fret.
La technologie et la manutention spécialisée créent des opportunités supplémentaires de différenciation. En septembre 2025, ITL Freight Management a reçu un véhicule frigorifique Cool Van connecté par GPS, équipé d'une surveillance en temps réel de la température et d'alertes. Cette capacité soutient le transport sous température contrôlée, bien que les services LCL de bout en bout nécessitent également des arrangements de stockage et de manutention compatibles. Le centre de distribution de Danang de Bee Logistics renforce sa présence physique dans le Centre du Vietnam, tandis que le service de consolidation ferroviaire de NX Vietnam offre une alternative au transport routier pour les cargaisons nationales adaptées. Les petits prestataires peuvent se faire concurrence grâce à des cargaisons spécialisées, des routes commerciales ciblées et un service local réactif. Les prestataires qui combinent la fiabilité opérationnelle avec une tarification transparente et une visibilité des expéditions sont mieux placés pour fidéliser leurs clients à mesure que les attentes en matière de service augmentent.
Leaders du secteur du fret maritime en groupage (LCL) au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
Kuehne+Nagel
-
DSV
-
A.P. Moller - Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du fret maritime en groupage (LCL) au Vietnam Entreprises couvertes dans ce rapport
- A.P. Moller - Maersk
- DHL Global Forwarding
- DSV
- Kuehne+Nagel
- CEVA Logistics
- Expeditors International
- Nippon Express
- Rhenus Logistics
- Sinotrans
- SEKO Logistics
- Yusen Logistics
- CJ Logistics
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- Transimex Corporation
- Gemadept Corporation
- U&I Logistics Corporation
- VINATRANS
- Dolphin Sea Air Services Corporation
- ASL Logistics
- Vinafreight
- Vietfracht
Développements industriels récents dans Marché du fret maritime en groupage (LCL) au Vietnam
- Avril 2026 : Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 du port en eau profonde Gemalink à Cai Mep-Thi Vai. Le projet est prévu pour augmenter la capacité annuelle du port à plus de 3 millions de TEUs après achèvement.
- Mars 2026 : Gemadept et CJ Logistics ont annoncé une optimisation stratégique de leurs opérations logistiques et maritimes. L'annonce s'est concentrée sur l'exploitation des points forts opérationnels de chaque entreprise.
- Novembre 2025 : DHL Global Forwarding a annoncé une expansion de son réseau de stations de fret en conteneurs au Vietnam. Son installation de Hô-Chi-Minh-Ville est passée de 4 600 m² à 6 800 m², tandis que son installation de Hai Phong a atteint 4 000 m².
- Octobre 2025 : Gemadept a annoncé que la Phase 3 du port Nam Dinh Vu était officiellement entrée en exploitation suite à l'arrivée du premier navire le 30 septembre 2025. L'expansion a ajouté environ 650 000 TEUs de capacité annuelle, portant la capacité totale du cluster portuaire à plus de 2 millions de TEUs.
Périmètre du rapport sur le marché du fret maritime en groupage (LCL) au Vietnam
Aperçu de la segmentation
| Services de consolidation |
| Déconsolidation et distribution |
| Nationale |
| Internationale |
| Transit |
| NVOCCs |
| Fabrication et automobile |
| Vente au détail et commerce électronique |
| Santé et produits pharmaceutiques |
| Agriculture et sylviculture |
| Autres utilisateurs finaux |
| Cargaison générale |
| Cargaison sous température contrôlée |
| Cargaison dangereuse |
| Cargaison de haute valeur et sensible |
| Autres utilisateurs finaux |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par type de service | Services de consolidation |
| Déconsolidation et distribution | |
| Par destination | Nationale |
| Internationale | |
| Par nature d'activité | Transit |
| NVOCCs | |
| Par utilisateur final | Fabrication et automobile |
| Vente au détail et commerce électronique | |
| Santé et produits pharmaceutiques | |
| Agriculture et sylviculture | |
| Autres utilisateurs finaux | |
| Par type de cargaison | Cargaison générale |
| Cargaison sous température contrôlée | |
| Cargaison dangereuse | |
| Cargaison de haute valeur et sensible | |
| Autres utilisateurs finaux | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché LCL au Vietnam ?
Le marché est évalué à 0,98 milliard USD en 2026 et devrait atteindre 1,62 milliard USD d'ici 2032. Le modèle de prévision indique un CAGR de 8,71 % pour 2027-2032, sous réserve de la réconciliation des valeurs de marché arrondies.
Quelle catégorie de service détient la plus grande part de l'activité LCL au Vietnam ?
Les services de consolidation représentent 66,78 % du marché en 2026, soutenus par la demande des exportateurs dont les expéditions ne remplissent pas un conteneur complet.
Pourquoi le fret LCL national est-il en croissance au Vietnam ?
Le LCL national devrait enregistrer un CAGR de 9,37 % jusqu'en 2032, car les entreprises recherchent des options d'expédition flexibles entre les centres manufacturiers et les marchés de distribution.
Quelle catégorie d'utilisateurs finaux connaît la croissance la plus rapide ?
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 9,29 % jusqu'en 2032, soutenus par la demande de manutention spécialisée et de stockage contrôlé.
Quelle région est en tête du marché LCL au Vietnam ?
Le Sud du Vietnam représente 52,89 % du marché en 2026, soutenu par ses clusters manufacturiers et son accès aux principales portes d'accès maritimes.
Quelles capacités concurrentielles sont les plus importantes dans les services LCL au Vietnam ?
L'accès aux transporteurs, les installations de consolidation, la documentation douanière, la visibilité des expéditions, la fiabilité des horaires et la manutention spécialisée des cargaisons sont des capacités concurrentielles importantes.