
Taille et Part du Marché de la Logistique de Cargaison de Projet en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
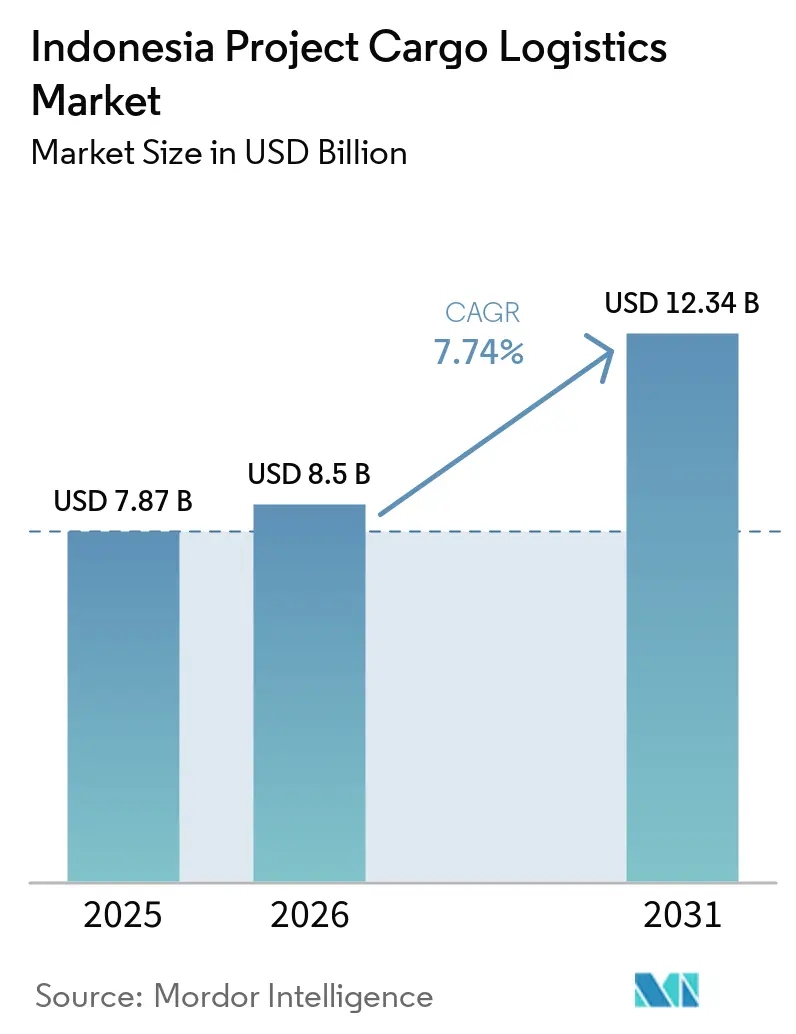
| Taille du marché de l'année de base (2025) | 7.87 Milliards de dollars |
| Taille du Marché (2026) | 8.5 Milliards de dollars |
| Taille du Marché (2031) | 12.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.74 % |
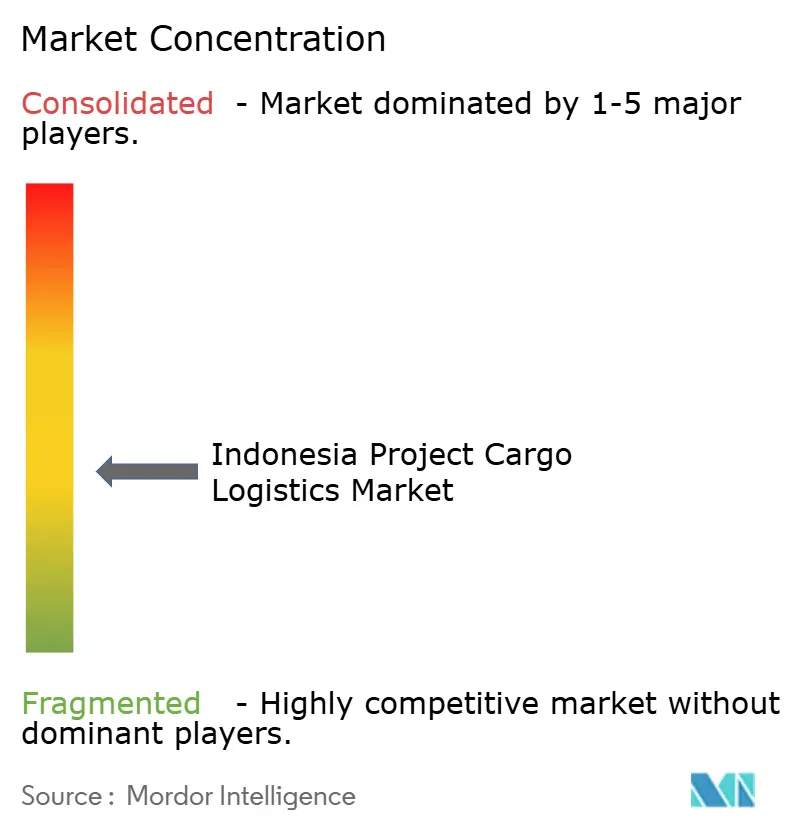
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Logistique de Cargaison de Projet en Indonésie par Mordor Intelligence
La taille du marché de la logistique de cargaison de projet en Indonésie était évaluée à 7,87 milliards USD en 2025 et devrait croître de 8,50 milliards USD en 2026 pour atteindre 12,34 milliards USD d'ici 2031, à un CAGR de 7,74 % durant la période de prévision 2026 à 2031.
Les programmes d'infrastructure gouvernementaux et les investissements dans la transformation industrielle créent simultanément une demande de transport spécialisé sur plusieurs îles. Le marché de la logistique de cargaison de projet en Indonésie dépasse le transport standard, car les dimensions des équipements, le poids, les conditions des itinéraires et les calendriers de projet déterminent la sélection des prestataires. Le plan de routes à péage pour 2025 à 2029 vise 2 461 km de routes opérationnelles et IDR 725 billions (43,26 milliards USD) d'investissement, ce qui améliore l'accès aux sites de cargaison lourde au-delà des corridors industriels établis. Les exigences de contenu local stimulent également l'activité de fabrication nationale, ce qui génère davantage de mouvements spécialisés entre les chantiers de fabrication et les sites de projet. Les prestataires dotés de capacités de planification technique et d'une couverture opérationnelle locale sont mieux positionnés à mesure que des projets industriels complexes entrent en phase de construction et de mise en service.
Points Clés du Rapport
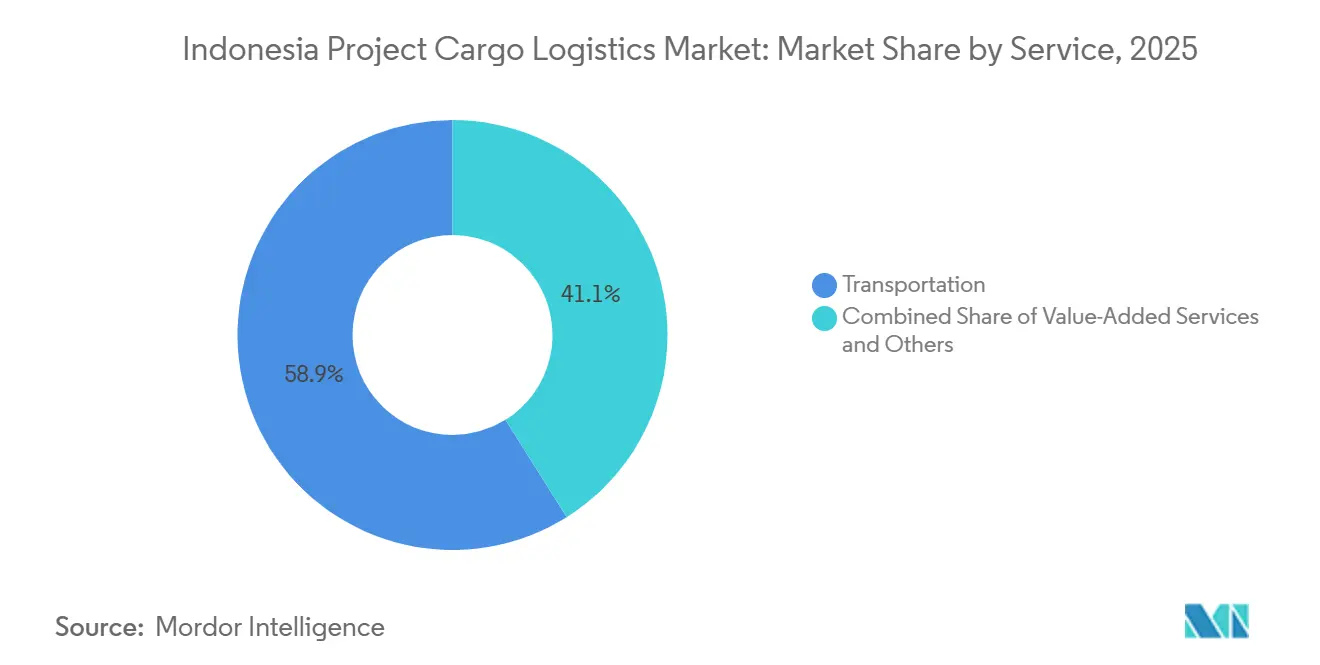
- Par service, le transport détenait 58,85 % de la part du marché de la logistique de cargaison de projet en Indonésie en 2025, tandis que les services à valeur ajoutée et autres ont enregistré le CAGR projeté le plus élevé à 8,69 % jusqu'en 2031.
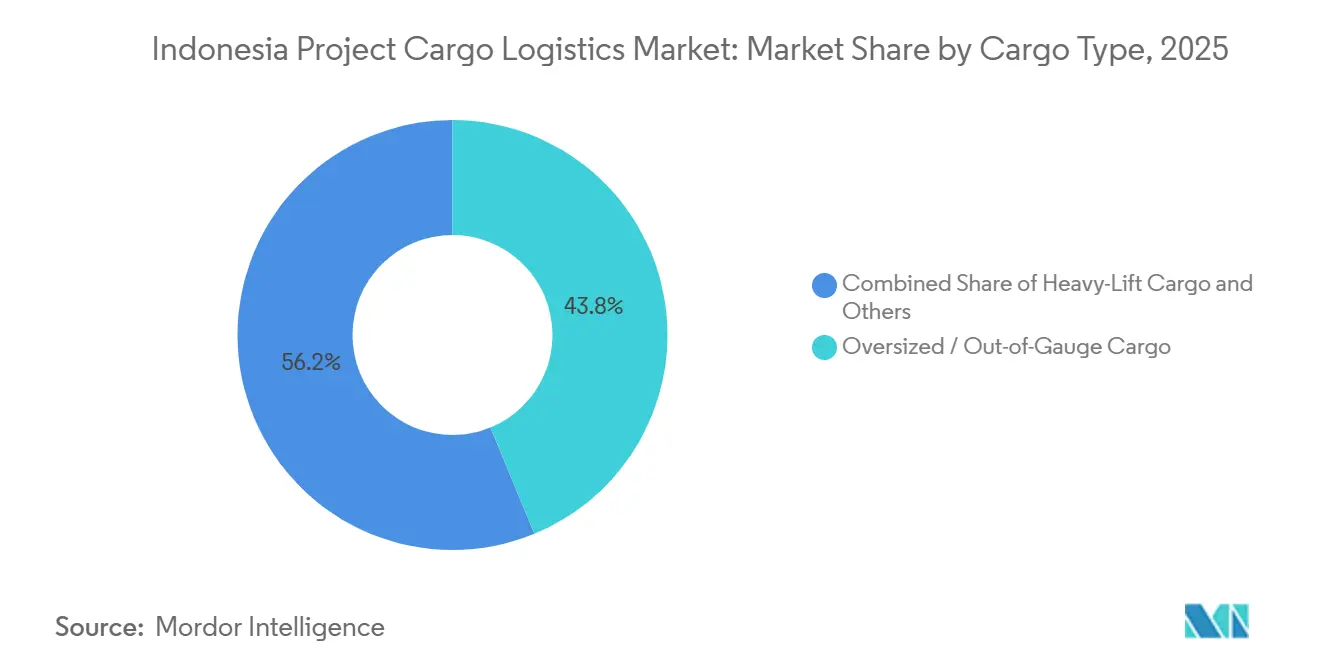
- Par type de cargaison, la cargaison hors-gabarit détenait 43,78 % de la taille du marché de la logistique de cargaison de projet en Indonésie en 2025, tandis que la cargaison à levage lourd a enregistré le CAGR projeté le plus élevé à 9,37 % jusqu'en 2031.
- Par secteur d'utilisateur final, la construction et les infrastructures détenaient 32,56 % de la part du marché de la logistique de cargaison de projet en Indonésie en 2025, tandis que la production et le transport d'énergie ont enregistré le CAGR projeté le plus élevé à 9,57 % jusqu'en 2031.
- Par géographie, Java, incluant Jakarta et BOD, détenait 61,64 % de la taille du marché de la logistique de cargaison de projet en Indonésie en 2025, tandis que Sulawesi a enregistré le CAGR projeté le plus élevé à 10,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Logistique de Cargaison de Projet en Indonésie
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Projets d'Infrastructure Augmentent la Demande de Logistique de Projet Spécialisée | +2.0% | Java, Kalimantan, et Sumatra, incluant IKN, les routes à péage et l'expansion portuaire | Moyen terme (2 à 4 ans) |
| L'Expansion des Énergies Renouvelables Stimule les Besoins de Transport à Levage Lourd | +1.5% | Centre et Ouest de Java, Sulawesi, Sumatra et la Région de Papouasie | Long terme (≥ 4 ans) |
| La Transformation Aval Minière Élargit les Volumes de Cargaison de Projet Industrielle | +1.2% | Sud-Est de Sulawesi et Kalimantan | Moyen terme (2 à 4 ans) |
| La Localisation de la Fabrication Accroît l'Activité de Projet Logistique Industrielle | +0.8% | Corridor industriel de Java Ouest et Zone Franche de Batam | Court terme (≤ 2 ans) |
| L'Externalisation du Levage Lourd Soutient la Demande de Logistique Multimodale Spécialisée | +0.7% | Java, Papouasie Occidentale, et Kalimantan | Moyen terme (2 à 4 ans) |
| Les Tours de Contrôle Numériques Améliorent la Coordination de la Cargaison de Projet | +0.5% | Java, Sulawesi et les ports nationaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Projets d'Infrastructure Augmentent la Demande de Logistique de Projet Spécialisée
Le cycle d'investissement dans les infrastructures de l'Indonésie couvre simultanément les routes à péage, les ports, les aéroports, la production d'énergie et la construction de la nouvelle capitale. L'Autorité IKN a attribué IDR 3 billions (179,5 millions USD) en novembre 2025 pour les infrastructures des zones législative et judiciaire, dont la livraison est prévue jusqu'en décembre 2027. Ces contrats créent des flux d'équipements soutenus de Java vers Kalimantan. Le projet Section II de l'Accès Est du Nouveau Priok de PT PP, d'une valeur de 143 millions USD, a débuté en 2025 et a relié la Zone Franche de Nusantara au Terminal à Conteneurs 1 du Nouveau Priok. Le projet améliore l'itinéraire du dernier kilomètre pour les équipements lourds entrant par Tanjung Priok. Chaque projet d'infrastructure nécessite également la mobilisation de grues, la gestion de chantiers de préparation, la coordination des permis et l'assurance maritime, ce qui élargit le marché de la logistique de cargaison de projet en Indonésie au-delà des missions de fret conventionnelles.
L'Expansion des Énergies Renouvelables Stimule les Besoins de Transport à Levage Lourd
Le RUPTL 2025 à 2034 de PLN inclut 42,6 GW de nouvelle capacité renouvelable, représentant 61 % des ajouts de capacité planifiés. En août 2026, le Président Prabowo a lancé la construction de la centrale solaire flottante de 134 MWc de Gajah Mungkur en Java Central, soutenue par IDR 1,6 billion (90,2 millions USD) d'investissement. Les équipements renouvelables ont de grandes dimensions, même lorsque les éléments individuels pèsent moins que les modules conventionnels de pétrole et de gaz. Ce profil nécessite un transport à plateau et RoRo, des permis de dégagement d'itinéraire et une planification du transit maritime. Pelindo Régional 2 Banten a traité 347 850 MT de cargaison générale de tours d'éoliennes via Ciwandan en 2025, et a traité 269 006 MT de janvier à août 2026. Le marché de la logistique de cargaison de projet en Indonésie nécessite donc des capacités opérationnelles adaptées aux composants renouvelables plutôt qu'aux seuls modules lourds traditionnels.
La Transformation Aval Minière Élargit les Volumes de Cargaison de Projet Industrielle
La Loi n° 3 de 2020 a restreint les exportations de nickel et de bauxite non transformés et a soutenu la construction de fonderies, d'usines HPAL et de parcs industriels en Indonésie. Ces installations nécessitent des calendriers de livraison pluriannuels pour les autoclaves, les cuves de traitement, les ensembles de tuyauterie et les structures modulaires. PT Vale Indonesia a reçu les 2 premières unités d'autoclave pour son installation HPAL de Pomalaa début 2025, conçue pour produire jusqu'à 120 000 tonnes de précipité d'hydroxyde mixte annuellement[1]. PT Ceria Nugraha Indotama a commencé ses premières exportations de ferronickel bas carbone depuis Kolaka en juillet 2026 et a utilisé le Nouveau Port de Kendari pour réduire l'itinéraire vers la Chine à 16 jours. Ces projets favorisent les opérateurs disposant d'une capacité établie à proximité des sites de projet et de liens de fabrication. La demande se poursuit pendant les phases de maintenance et d'expansion après le démarrage d'une usine, soutenant des travaux récurrents sur le marché de la logistique de cargaison de projet en Indonésie.
La Localisation de la Fabrication Accroît l'Activité de Projet Logistique Industrielle
La politique TKDN et les investissements étrangers créent une demande de logistique de projet pour l'installation d'usines ainsi que pour la transformation des ressources. VinFast a ouvert son usine de véhicules électriques à Subang en décembre 2025 avec un investissement de phase 1 de 300 millions USD[2]. Bosch a commencé la construction d'une usine de composants pour véhicules électriques à Cikarang en novembre 2025 avec un investissement potentiel de 259 millions EUR (304,76 millions USD). L'investissement manufacturier a atteint IDR 182 billions (10,92 milliards USD) au premier trimestre 2026. Les presses d'assemblage, les machines de moulage par injection et les convoyeurs de lignes de production créent des travaux de transport fréquents et sensibles aux délais, offrant au marché de la logistique de cargaison de projet en Indonésie une base plus large de demande industrielle.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Le Transbordement Archipelagique Augmente la Complexité des Coûts de Logistique de Projet | -1.5% | Sulawesi, Papouasie, Moluques, Kalimantan et flux de fret inter-îles à l'échelle nationale | Long terme (≥ 4 ans) |
| Les Règles de Permis et d'Essieux Retardent les Mouvements de Cargaison | -1.0% | Routes à péage de Java et Sumatra, incluant Banten, DKJ et les zones pilotes de Java Ouest | Court terme (≤ 2 ans) |
| Les Goulots d'Étranglement des Infrastructures Limitent l'Accès des Sites à la Cargaison Lourde | -0.8% | Corridors de nickel du Sud-Est de Sulawesi, la Région de Papouasie et les îles périphériques | Moyen terme (2 à 4 ans) |
| Les Pénuries de Talents en Ingénierie Limitent l'Exécution de Projets Complexes | -0.5% | À l'échelle nationale, avec une pression à Kalimantan Est et au Sud-Est de Sulawesi | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le Transbordement Archipelagique Augmente la Complexité des Coûts de Logistique de Projet
La géographie de l'Indonésie oblige la plupart des cargaisons de projet des îles périphériques à passer par au moins 1 point de transbordement. Cela ajoute des étapes de manutention, des délais de livraison et des risques de cargaison aux mouvements en dehors des principaux corridors occidentaux. Le programme Sea Toll a alloué IDR 623,4 milliards (35,28 millions USD) sur 756 voyages desservant 104 ports en 2025. Les flux de cargaison vers l'est et vers l'ouest restent déséquilibrés, ce qui augmente les coûts de repositionnement à vide. Le marché de la logistique de cargaison de projet en Indonésie fait face à un plancher de coût structurel dans les zones orientales, où les prestataires ont besoin de réseaux plus denses pour améliorer leurs marges.
Les Règles de Permis et d'Essieux Retardent les Mouvements de Cargaison
L'application du Zéro ODOL a resserré la phase routière des mouvements de projets hors-gabarit en vertu de la Loi n° 22 de 2009. Le Ministère des Transports a fixé la déréglementation réglementaire pour fin 2025, a commencé les essais d'application en juin 2026 et a planifié la mise en œuvre complète du Zéro ODOL en 2027[3]. Les opérateurs doivent utiliser des remorques spécialisées conformes ou diviser les charges en mouvements routiers plus petits. Les Permis de Transport de Cargaison Spéciale nécessitent une coordination avec le ministère des transports, les gouvernements régionaux et la Police Nationale. Les biens d'équipement importés nécessitent également une documentation de conformité supplémentaire en vertu du TKDN et du Permendag 47/2025. Ces exigences créent des délais de projet plus longs et favorisent les prestataires qui disposent déjà de systèmes de conformité et de relations locales établies sur le marché de la logistique de cargaison de projet en Indonésie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Service : Le Transport Ancre les Revenus, les Services à Valeur Ajoutée Mènent la Croissance
Le transport représentait 58,85 % de la part du marché de la logistique de cargaison de projet en Indonésie en 2025, tandis que les services à valeur ajoutée et autres devraient enregistrer un CAGR de 8,69 % jusqu'en 2031, reflétant l'importance continue des mouvements physiques de projets parallèlement à la demande croissante de soutien logistique intégré. Le transport couvre la livraison routière, le transit maritime et par barge, les affrètements aériens et les liaisons ferroviaires émergentes à Java, le choix du mode dépendant des dimensions de la cargaison, de l'emplacement du projet, des délais de livraison et de l'accessibilité du site. L'entreposage, la distribution et la gestion des stocks soutiennent la mise en scène et le séquençage avant l'installation, permettant aux entrepreneurs de pré-positionner les équipements plus près des sites de projet éloignés et de réduire les retards lors de l'exécution du projet.
Les services à valeur ajoutée sont de plus en plus combinés aux contrats de transport et comprennent les révisions d'ingénierie, les études d'itinéraires, l'assurance maritime et la supervision sur site. Le renouvellement par Kuehne+Nagel de son contrat de réapprovisionnement en GNL de 4 ans à Lamongan Shorebase, combiné à des actifs maritimes, à la gestion de chantiers de préparation et à du personnel spécialisé, a illustré le glissement plus large vers des solutions de logistique de projet intégrées. Le cadre PLB peut également soutenir la logistique de projet en différant les droits d'importation et en permettant le traitement douanier loin des emplacements portuaires encombrés, améliorant la gestion des stocks et des flux de trésorerie pour les entrepreneurs EPC. Le marché de la logistique de cargaison de projet en Indonésie exige donc de plus en plus que les prestataires combinent le transport avec la mise en scène, le soutien technique, la coordination douanière et les capacités d'exécution sur site.

Par Type de Cargaison : La Cargaison Hors-Gabarit Domine, le Segment du Levage Lourd s'Accélère
La cargaison hors-gabarit détenait 43,78 % de la taille du marché de la logistique de cargaison de projet en Indonésie en 2025, tandis que la cargaison à levage lourd devrait enregistrer un CAGR de 9,37 % jusqu'en 2031, reflétant l'importance continue des mouvements de projets non standard parallèlement à la demande croissante de capacités spécialisées de levage lourd. Les tours éoliennes, les colonnes de raffinerie, les stators de générateurs, les équipements de conversion HVDC et les cuves d'autoclave dépassent les dimensions standard des conteneurs et nécessitent une planification de transport spécialisée, des équipements de levage, des évaluations d'itinéraires et une coordination de site. Pelindo Régional 2 Banten a traité 347 850 MT de cargaison de tours d'éoliennes via Ciwandan en 2025, démontrant l'ampleur des mouvements d'équipements renouvelables hors-gabarit[4]. La cargaison en vrac et autres cargaisons spécialisées comprennent les équipements de traitement modulaires, les ensembles de charpente métallique et les sous-ensembles FPSO, avec des volumes étroitement liés aux projets individuels d'énergie, d'infrastructure et d'industrie.
La demande de levage lourd est soutenue par les investissements continus dans l'énergie et les infrastructures, notamment des développements tels qu'Abadi GNL et Mako. GEODIS a livré 8 composants de grues hors-gabarit au chantier de McDermott à Batam en août 2026 avec un poids combiné de 308 920 kg, soulignant les exigences spécialisées des mouvements de cargaison de projet industrielle. Les exigences SPAB et l'application ODOL encouragent également un recours accru aux solutions maritimes et par barge pour les cargaisons confrontées à des contraintes de transport routier. Le marché de la logistique de cargaison de projet en Indonésie favorise donc de plus en plus les prestataires disposant d'équipements de levage lourd, d'accès à des navires, de capacités de manutention portuaire, d'une expertise en planification d'itinéraires et de la capacité à coordonner des mouvements multimodaux complexes.
Par Secteur d'Utilisateur Final : La Construction Ancre la Demande, la Transition Énergétique Remodèle le Pipeline
La construction et les infrastructures représentaient 32,56 % de la part du marché de la logistique de cargaison de projet en Indonésie en 2025, tandis que la production et le transport d'énergie devraient enregistrer un CAGR de 9,57 % jusqu'en 2031, reflétant la demande continue de cargaison de projet des grands programmes d'infrastructure parallèlement à l'expansion des investissements dans la production et le transport d'énergie. Le développement de l'IKN, l'expansion des routes à péage et les mises à niveau portuaires soutiennent des livraisons récurrentes de machines lourdes, de matériaux de construction et d'équipements spécialisés à travers Java, Sumatra et Kalimantan. Les prestataires de logistique de cargaison de projet soutiennent également ces programmes par le stockage temporaire, la planification des mouvements, la coordination des itinéraires et la gestion des livraisons sur site. Les calendriers de projet par phases nécessitent un séquençage précis pour garantir que les équipements et les matériaux atteignent les chantiers de construction conformément aux exigences d'installation.
La demande en production et transport d'énergie est soutenue par les plans d'énergie renouvelable de PLN et l'initiative solaire de 100 GWc, qui génèrent des besoins en panneaux solaires, onduleurs, ensembles de transformateurs et équipements connexes. Le pétrole et le gaz, les mines et les carrières restent des sources importantes de demande de cargaison de projet en raison du développement continu des hydrocarbures et de l'activité des bases d'approvisionnement en GNL. Parallèlement, les usines de fabrication de véhicules électriques et d'électronique ajoutent des besoins en équipements industriels. Sarens a commencé les travaux au chantier de McDermott à Batam pour le programme TenneT 2 GW en juin 2025, illustrant la demande de services spécialisés de levage lourd et de logistique de projet. Les exigences TKDN soutiennent également des mouvements récurrents entre les chantiers de fabrication nationaux et les sites de projet. Le marché de la logistique de cargaison de projet en Indonésie reste donc étroitement lié aux cycles d'investissement dans les infrastructures, au développement énergétique et à la localisation de la fabrication industrielle.
Analyse Géographique
Java, incluant Jakarta et BOD, représentait 61,64 % de la part du marché de la logistique de cargaison de projet en Indonésie en 2025. Tanjung Priok, les zones industrielles de Cikarang et Karawang, et les réseaux de barges côtières en font le principal centre opérationnel. Un consortium Samudera Indonesia comprenant Africa Global Logistics et Toyota Tsusho s'est engagé à hauteur de 1 milliard USD pour le Terminal à Conteneurs de Patimban via une concession de 37 ans. Le terminal vise une capacité finale de 3,7 millions d'EVP. Le projet Section II de l'Accès Est du Nouveau Priok, ainsi que les investissements de Bosch et VinFast, ajoutent une demande d'équipements sensible au poids et aux délais.
La demande de Sumatra est soutenue par les infrastructures pétrolières et gazières à Riau et en Sumatra du Nord, ainsi que par la transformation aval des plantations et les projets miniers. La phase de construction de l'IKN à Kalimantan est une source de cargaison fiable jusqu'en 2027. Les contrats des zones législative et judiciaire d'une valeur de IDR 3 billions (179,5 millions USD) sont actifs jusqu'en décembre 2027. Le corridor est de Kalimantan relie Balikpapan, Samarinda et le site de l'IKN. L'amélioration des liaisons routières et portuaires le long de cet itinéraire soutient le marché de la logistique de cargaison de projet en Indonésie en améliorant l'accès depuis les portes d'entrée maritimes vers les sites intérieurs.
Sulawesi devrait enregistrer un CAGR de 10,68 % jusqu'en 2031, le taux régional le plus élevé. Les projets de nickel du Sud-Est de Sulawesi créent des livraisons de construction récurrentes et chevauchantes. L'expédition directe de Kendari vers la Chine réduit le besoin de transbordement par Java. Bali et Nusa Tenggara, la Papouasie et les Moluques sont restées des zones plus petites, où l'accès routier, maritime et aérien limité a augmenté les coûts de livraison malgré le soutien du Sea Toll pour 104 ports via 756 voyages en 2025.
Paysage Concurrentiel
Le marché de la logistique de cargaison de projet en Indonésie est modérément fragmenté entre des prestataires spécialisés et des opérateurs de fret général. Kuehne+Nagel, DHL Global Forwarding Industrial Projects, CEVA Logistics, deugro et Maersk Project Logistics se disputent les mandats dans les secteurs de l'énergie, des mines et de la fabrication. Leur différenciation repose sur l'affrètement de navires à levage lourd, l'assurance maritime, l'ingénierie des itinéraires et l'exécution multimodale coordonnée.
CEVA Logistics a acquis une participation majoritaire dans Fagioli en mars 2026, ajoutant 450 spécialistes en transport routier lourd et en transport d'ingénierie. La possession d'actifs est importante lorsque les remorques spécialisées et les grues à levage lourd sont rares. Deugro s'est repositionné en tant que Prestataire de Solutions de Projet en juillet 2026 et a étendu son rôle de planification aux premières phases d'ingénierie. Le marché de la logistique de cargaison de projet en Indonésie favorise les prestataires qui s'engagent avant que les commandes d'équipements et les plans d'itinéraires ne soient finalisés. Une implication plus précoce aide à traiter les permis, l'accès maritime et les contraintes de site avant qu'ils n'affectent les calendriers de livraison.
Les opérateurs nationaux ont un avantage dans les zones éloignées et l'exécution sur les îles périphériques. CKB Logistics opère dans 51 emplacements dans 38 villes et 24 provinces, combinant la logistique de projet, les services de base d'approvisionnement à distance, la certification AEO et le statut d'opérateur PLB. Samudera Indonesia a alloué 300 millions USD en février 2026 pour l'expansion de la flotte, le développement du terminal de Patimban et le chantier naval de Madura. La plateforme Phinnisi de Pelindo et le système TOS Nusantara sont déployés dans 14 terminaux à conteneurs, tandis que les services d'ingénierie groupés pour le solaire flottant, la géothermie et l'éolien offshore offrent un autre domaine de différenciation.
Leaders du Secteur de la Logistique de Cargaison de Projet en Indonésie
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
A.P. Moller - Maersk
-
PT Cipta Krida Bahari (CKB Logistics)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Avril 2026 : PT Pelayaran Nasional Indonesia, PELNI, et PT Meratus Line ont signé un Accord de Coopération Hub and Spoke pour les routes Sea Toll, Tol Laut, S4A et S4B, visant à améliorer l'optimisation de la cargaison, l'utilisation des navires et l'efficacité de la distribution pour les flux logistiques de l'Indonésie orientale.
- Mars 2026 : CEVA Logistics, filiale de CMA CGM, a finalisé l'acquisition d'une participation majoritaire dans Fagioli SpA, spécialiste du levage lourd, de la cargaison hors-gabarit et du transport d'ingénierie avec environ 450 employés. L'opération combine le réseau mondial de commission de transport de CEVA avec la capacité d'exécution basée sur des actifs de Fagioli, renforçant directement la compétitivité de CEVA en logistique de projet porte-à-porte pour les projets énergétiques et industriels en Asie du Sud-Est, y compris en Indonésie.
- Novembre 2025 : L'Autorité de la Ville Capitale de Nusantara, IKN, a signé des contrats de construction d'une valeur de IDR 3 billions (179,5 millions USD), pour les infrastructures des zones législative et judiciaire jusqu'en décembre 2027, créant une demande soutenue de cargaison de projet vers Kalimantan depuis les bases de fabrication et d'approvisionnement de Java.
- Août 2025 : Meratus Line a commandé 2 navires porte-conteneurs supplémentaires de 700 EVP auprès de CSSC Guangxi Shipbuilding and Offshore Engineering, s'ajoutant à 8 navires précédemment commandés de la même classe, avec une livraison prévue en 2027 pour desservir les routes nationales et intra-asiatiques.
Périmètre du Rapport sur le Marché de la Logistique de Cargaison de Projet en Indonésie
| Transport | Routier |
| Ferroviaire | |
| Aérien | |
| Maritime / Barge | |
| Entreposage, Distribution et Gestion des Stocks | |
| Services à Valeur Ajoutée et Autres |
| Cargaison Hors-Gabarit |
| Cargaison à Levage Lourd |
| Cargaison de Projet en Vrac |
| Autre Cargaison de Projet Spécialisée |
| Pétrole et Gaz, Mines et Carrières |
| Production et Transport d'Énergie (Inclut les Énergies Renouvelables) |
| Construction et Infrastructures |
| Fabrication et Usines Industrielles |
| Aérospatiale et Défense |
| Autres (Maritime et Construction Navale, Télécommunications, etc.) |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et Îles Moluques |
| Par Service | Transport | Routier |
| Ferroviaire | ||
| Aérien | ||
| Maritime / Barge | ||
| Entreposage, Distribution et Gestion des Stocks | ||
| Services à Valeur Ajoutée et Autres | ||
| Par Type de Cargaison | Cargaison Hors-Gabarit | |
| Cargaison à Levage Lourd | ||
| Cargaison de Projet en Vrac | ||
| Autre Cargaison de Projet Spécialisée | ||
| Par Secteur d'Utilisateur Final | Pétrole et Gaz, Mines et Carrières | |
| Production et Transport d'Énergie (Inclut les Énergies Renouvelables) | ||
| Construction et Infrastructures | ||
| Fabrication et Usines Industrielles | ||
| Aérospatiale et Défense | ||
| Autres (Maritime et Construction Navale, Télécommunications, etc.) | ||
| Par Région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et Îles Moluques |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée de la logistique de cargaison de projet en Indonésie d'ici 2031 ?
Le marché de la logistique de cargaison de projet en Indonésie devrait atteindre 12,34 milliards USD d'ici 2031, avec un CAGR de 7,74 % à partir de 2026.
Quelle catégorie de service est en tête de la logistique de cargaison de projet en Indonésie ?
Le transport a mené les revenus avec une part de 58,85 % en 2025, soutenu par les mouvements routiers, maritimes, par barge, aériens et ferroviaires.
Quelle catégorie de cargaison se développe le plus rapidement en Indonésie ?
La cargaison à levage lourd devrait enregistrer un CAGR de 9,37 % jusqu'en 2031, soutenue par les projets de GNL, de gaz et d'équipements industriels.
Quel groupe d'utilisateurs finaux crée le plus de demande pour la logistique de projet ?
La construction et les infrastructures détenaient 32,56 % des revenus de 2025, soutenues par la construction de l'IKN, les routes à péage et les travaux portuaires.
Quelle région indonésienne devrait connaître la croissance la plus rapide pour les services de cargaison de projet ?
Sulawesi devrait enregistrer un CAGR de 10,68 % jusqu'en 2031 car les projets de transformation aval du nickel nécessitent des livraisons récurrentes d'équipements.