
Taille et Part du Marché de la Logistique de Santé en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.23 Milliards de dollars |
| Taille du Marché (2026) | 5.69 Milliards de dollars |
| Taille du Marché (2031) | 8.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.56 % |
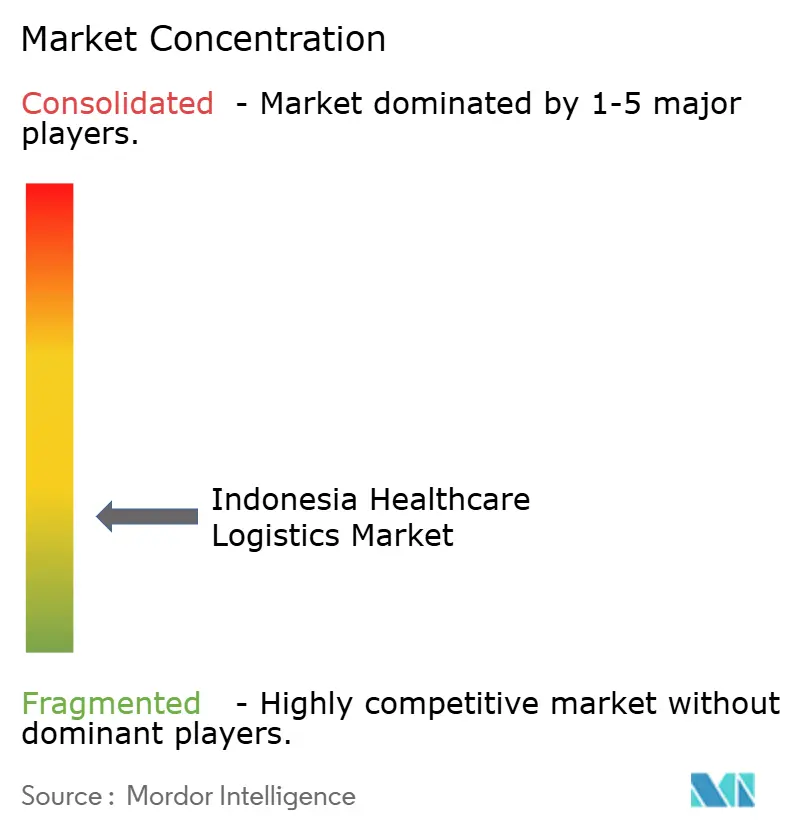
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Logistique de Santé en Indonésie par Mordor Intelligence
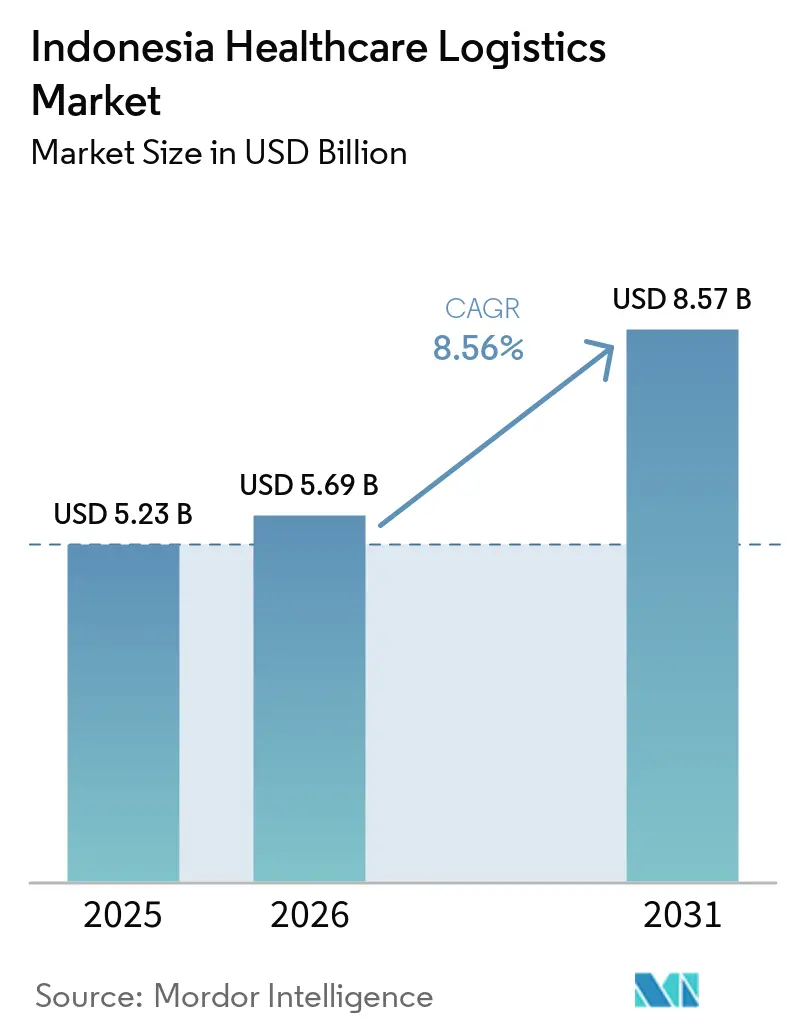
La taille du marché de la logistique de santé en Indonésie était évaluée à 5,23 milliards USD en 2025 et devrait croître de 5,69 milliards USD en 2026 pour atteindre 8,57 milliards USD d'ici 2031, à un CAGR de 8,56 % durant la période de prévision de 2026 à 2031.
La géographie insulaire de l'Indonésie rend la distribution pharmaceutique fiable difficile, notamment lorsqu'une expédition doit transiter entre des réseaux routiers, portuaires, maritimes, aéroportuaires et de livraison locale. Le Jaminan Kesehatan Nasional, ou JKN, couvrait 98 % de la population et comptait 280 millions de membres en juillet 2025, ce qui a soutenu une utilisation plus large des médicaments et des services de santé dans tout le pays. Le budget de santé 2026 a alloué 244 billions IDR (15,2 milliards USD) à la santé, dont 69 billions IDR (4,3 milliards USD) pour le JKN, ce qui a soutenu la demande de livraisons régulières aux hôpitaux, cliniques et centres de santé communautaires. Le marché de la logistique de santé en Indonésie est également façonné par des règles de distribution plus strictes, une utilisation croissante de la surveillance numérique et des besoins croissants en matière de gestion à température contrôlée. Les prestataires qui combinent une portée inter-îles avec un stockage validé, une traçabilité et une alimentation de secours fiable sont mieux positionnés pour servir des chaînes d'approvisionnement de santé complexes dans les diverses conditions de transport et d'infrastructure du pays.
Points Clés du Rapport
- Par fonction logistique, le transport représentait 46,34 % de la taille du marché de la logistique de santé en Indonésie en 2025, tandis que les services à valeur ajoutée et autres devraient se développer à un CAGR de 10,34 % jusqu'en 2031.
- Par type de température, la logistique non contrôlée en température représentait 56,38 % de la part du marché de la logistique de santé en Indonésie en 2025, tandis que la logistique contrôlée en température devrait enregistrer un CAGR de 11,93 % jusqu'en 2031.
- Par type de produit, les produits pharmaceutiques représentaient 58,24 % de la taille du marché de la logistique de santé en Indonésie en 2025, tandis que les thérapies cellulaires et géniques devraient enregistrer un CAGR de 14,24 % jusqu'en 2031.
- Par destination, la logistique nationale représentait 68,12 % de la taille du marché de la logistique de santé en Indonésie en 2025, tandis que la logistique internationale devrait se développer à un CAGR de 13,86 % jusqu'en 2031.
- Par utilisateur final, les fabricants pharmaceutiques représentaient 36,94 % de la part du marché de la logistique de santé en Indonésie en 2025, tandis que les fabricants biopharmaceutiques devraient enregistrer un CAGR de 11,24 % jusqu'en 2031.
- Par géographie, Java, incluant Jakarta et Bogor-Depok-Bekasi, représentait 72,36 % de la taille du marché de la logistique de santé en Indonésie en 2025, tandis que Sulawesi devrait enregistrer un CAGR de 12,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Logistique de Santé en Indonésie
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Accès aux Soins de Santé Élargissant la Demande Pharmaceutique | +2.1% | National, avec une intensité à Java, Sumatra et dans les provinces des îles extérieures | Court terme (≤ 2 ans) |
| Biologiques, Vaccins et Thérapies Avancées Augmentant la Demande de Chaîne du Froid | +1.9% | National, avec une concentration initiale à Jakarta, Surabaya et Makassar | Moyen terme (2-4 ans) |
| Externalisation Augmentant l'Adoption de Services Conformes aux BPD | +1.2% | National, avec la plus forte adoption à Java et Sumatra | Moyen terme (2-4 ans) |
| SATUSEHAT Logistique Améliorant la Visibilité des Soins de Santé | +0.9% | National, avec une intensité pilote à Java et une extension aux 38 provinces | Court terme (≤ 2 ans) |
| Micro-Hubs Inter-Îles Élargissant la Portée de la Chaîne du Froid | +0.8% | Régions des îles extérieures, Kalimantan, Sulawesi, Papouasie et Maluku | Long terme (≥ 4 ans) |
| Demande de Pharmacie en Ligne Augmentant les Livraisons Urgentes | +1.1% | National, avec des gains initiaux dans le Grand Jakarta, Surabaya, Bandung et Medan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'Accès aux Soins de Santé Augmentant la Demande en Logistique Pharmaceutique
Le JKN avait une couverture quasi universelle en 2025, couvrant 98 % de la population indonésienne, soit 280 millions de membres. Cette couverture lie étroitement les volumes de médicaments à l'accès aux soins de santé publics dans les provinces d'Indonésie, où les établissements dépendent de calendriers de livraison réguliers au sein du marché de la logistique de santé en Indonésie. Chaque nouveau centre de santé communautaire et hôpital nécessite un réapprovisionnement répété en médicaments, dispositifs, vaccins, diagnostics et autres fournitures de santé, souvent par le biais d'arrangements de distribution programmés qui doivent rester fiables tout au long de l'année. L'allocation de santé 2026 de 244 billions IDR (13,75 milliards USD), dont 69 billions IDR (3,89 milliards USD) pour les contributions au JKN, a fourni une base de financement public pour le traitement, l'approvisionnement en médicaments et la prestation de services dans l'ensemble du système de santé national[1]Programme des Nations Unies pour le développement Indonésie, "Transformer la chaîne d'approvisionnement médicale de l'Indonésie," Programme des Nations Unies pour le développement, undp.org. Le taux de sinistralité du JKN a atteint 111,8 % en février 2026, indiquant une utilisation accrue des traitements tout en soulevant des questions sur les finances du programme. Pour le marché de la logistique de santé en Indonésie, une plus grande utilisation des services de traitement signifie des mouvements pharmaceutiques plus fréquents à travers les réseaux de distribution nationaux et régionaux.
Biologiques, Vaccins et Thérapies Avancées Stimulant la Demande de Chaîne du Froid
Les vaccins, les biosimilaires, les injectables en oncologie et les thérapies dérivées du plasma nécessitent une manipulation validée à température réfrigérée, congelée ou ultra-basse. Cette exigence augmente la valeur des services de stockage spécialisé, d'emballage, de surveillance et de fret aérien sur le marché de la logistique de santé en Indonésie, où les défaillances de la chaîne du froid peuvent affecter l'utilisabilité des produits. Le règlement BPOM n° 20/2025 a renforcé la surveillance de la chaîne du froid pour les produits biologiques et les vaccins, augmentant les exigences opérationnelles pour les prestataires gérant ces expéditions. Daewoong Pharmaceutical Indonesia a reçu la certification BPF BPOM en septembre 2025 pour les cellules souches autologues, les cellules NK et les exosomes dans son établissement de Cikarang. La production locale de thérapies avancées crée une demande pour des itinéraires de transport cryogénique dédiés, des emballages spécialisés, des équipes de manutention formées et un contrôle documenté tout au long de chaque mouvement que les prestataires conventionnels de fret général ne peuvent pas facilement offrir. Le programme de la Banque mondiale de 850 millions USD soutenant l'accès aux soins de santé du JKN de 2025 à 2029 soutient également le mouvement des médicaments spécialisés à travers le marché de la logistique de santé indonésienne.
Intégration de SATUSEHAT Logistique Améliorant la Visibilité Nationale des Soins de Santé
Le ministère de la Santé et le PNUD ont lancé SATUSEHAT Logistique en octobre 2024 pour connecter les données de la chaîne d'approvisionnement de santé depuis la production jusqu'à la distribution provinciale[2]Ministère de la Santé, République d'Indonésie, "SATUSEHAT Logistique, Surveillance de la Distribution des Vaccins et des Médicaments," Ministère de la Santé, République d'Indonésie, kemkes.go.id. Au lancement, le système SMILE suivait plus de 800 millions de doses de vaccins et 100 millions de doses de médicaments dans 10 000 établissements de santé dans 38 provinces. En août 2025, le ministère de la Santé et le PNUD ont intégré SSL-SMILE avec les systèmes des programmes de lutte contre le VIH/SIDA, la tuberculose et le paludisme. L'intégration améliore la visibilité des expéditions de santé publique depuis les points de stock centraux jusqu'aux réseaux de distribution provinciaux et au niveau des établissements. Elle rend la traçabilité plus importante pour les prestataires cherchant à obtenir des contrats liés au gouvernement. Les opérateurs dont les systèmes ne peuvent pas échanger des données avec SATUSEHAT pourraient avoir plus de difficultés à satisfaire aux futures exigences contractuelles, car les acheteurs du secteur public accordent plus d'importance au statut visible des stocks, aux registres de distribution et à la documentation de conformité. La feuille de route SATUSEHAT Logistique pour 2026 à 2029 est en cours d'élaboration avec le soutien de l'OMS et devrait établir des exigences plus claires en matière de traçabilité et de conformité.
Hausse de la Demande de Pharmacie en Ligne Accélérant les Livraisons de Soins de Santé Urgentes
La pénétration de la pharmacie en ligne a atteint 20 % à 25 % du total des ventes en pharmacie en 2025. Les commandes promises dans un délai de 2 à 4 heures dans les zones métropolitaines nécessitent un stock à proximité, un traitement des commandes fiable et une capacité de livraison en ville. Ces besoins diffèrent du modèle de distribution en vrac utilisé pour le réapprovisionnement régulier des pharmacies et des hôpitaux. Les plateformes de santé externalisent l'infrastructure de traitement des commandes, ce qui crée de la place pour les prestataires conformes aux BPD capables de gérer un stockage à petite échelle et à température appropriée. Cette demande soutient des mouvements plus fréquents au sein du marché de la logistique de santé en Indonésie, notamment dans le Grand Jakarta, Surabaya, Bandung et Medan, où les attentes de service diffèrent des livraisons en gros conventionnelles.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Lacunes d'Infrastructure Archipelagique Augmentant les Coûts Inter-Îles | -1.5% | Régions des îles extérieures, Papouasie, Maluku, Nusa Tenggara et parties de Sulawesi et Kalimantan | Long terme (≥ 4 ans) |
| Exigences de Conformité Augmentant les Coûts Spécialisés | -0.9% | National, avec la pression la plus aiguë sur les opérateurs de taille moyenne et plus petits | Moyen terme (2-4 ans) |
| Multiples Transferts Augmentant les Risques d'Excursion de Température | -0.8% | Itinéraires inter-îles et de dernier kilomètre, notamment en Indonésie orientale | Moyen terme (2-4 ans) |
| Fiabilité Électrique Inégale Limitant la Continuité de la Chaîne du Froid | -0.6% | Indonésie orientale, Papouasie, Maluku et parties de Nusa Tenggara | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lacunes d'Infrastructure Archipelagique Augmentant les Coûts Logistiques Inter-Îles
L'Indonésie compte plus de 17 000 îles, dont près de 7 000 habitées, et cette géographie nécessite des mouvements multimodaux pour de nombreuses expéditions de santé. Les marchandises voyagent souvent par route jusqu'à un port, par mer jusqu'à une autre île, puis par route ou par air jusqu'à la destination finale. Chaque transfert ajoute du temps, de la manutention, un risque potentiel de contrôle de la température et un besoin de responsabilité plus claire entre les parties sur le marché de la logistique de santé en Indonésie, notamment lorsque les produits transitent par des itinéraires éloignés. Une étude de 2024 de PLOS Global Public Health a rapporté que Maluku disposait de 29 ports maritimes et de 14 navires desservant 24 itinéraires inter-îles, avec des trajets simples d'une durée moyenne de 15 jours[3]PLOS Global Public Health, "Évaluation spatiale de l'accessibilité aux soins de santé dans les communautés archipelagiques de la province de Maluku, Indonésie," PLOS Global Public Health, journals.plos.org. Ces périodes de transit sont inadaptées aux produits ayant de courtes fenêtres de stabilité, notamment certaines thérapies cellulaires. Combler ces lacunes nécessite des investissements dans les liaisons portuaires, l'entreposage en chaîne du froid et les systèmes de stock tampon, ce qui peut décourager les opérateurs qui ne peuvent pas supporter de longues périodes de retour sur investissement.
Fiabilité Électrique Inégale Contraignant la Continuité des Services de Chaîne du Froid
Les interruptions de courant dans les régions extérieures peuvent affecter l'intégrité des produits pharmaceutiques sensibles à la température lors du stockage dans les points de distribution et les établissements de santé. Ce problème aggrave les contraintes de transport et augmente le coût de desserte des zones éloignées sur le marché de la logistique de santé en Indonésie. Une étude publiée en 2025 sur les hôpitaux archipelagiques a révélé qu'une infrastructure électrique inadéquate et un accès limité aux technologies avancées affectaient les performances de la logistique pharmaceutique dans les régions insulaires. Le règlement BPOM n° 20/2025 exige des alarmes automatiques et une documentation de gestion des risques qualité pour les produits en chaîne du froid. Les prestataires peuvent donc avoir besoin de générateurs validés, d'emballages passifs et d'une surveillance robuste là où la fiabilité du réseau électrique est faible. Ces exigences créent une barrière pour les prestataires plus petits tout en limitant la disponibilité de services premium de chaîne du froid dans les endroits les plus mal desservis, où la maintenance des équipements et un support technique fiable peuvent être difficiles à maintenir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Fonction Logistique : Le Transport Domine Tandis que les Services à Valeur Ajoutée se Développent
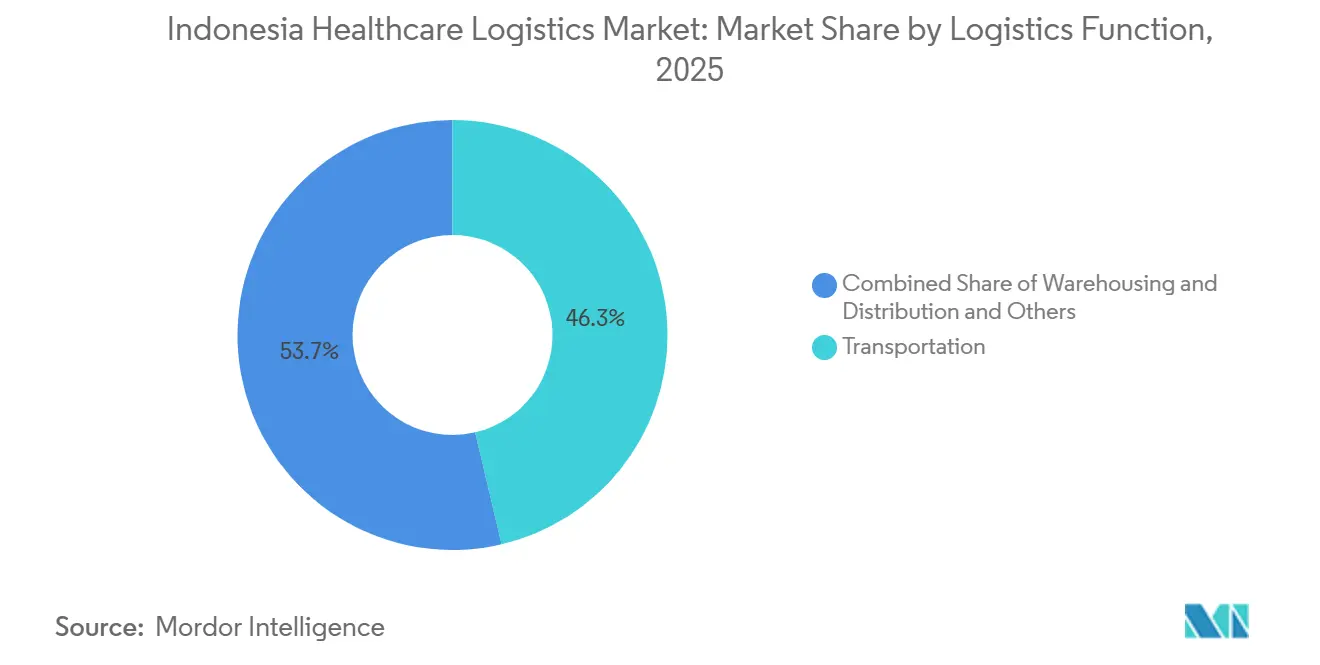
Le transport représentait 46,34 % de la part du marché de la logistique de santé en Indonésie en 2025, tandis que les services à valeur ajoutée et autres devraient enregistrer un CAGR de 10,34 % jusqu'en 2031, reflétant l'importance continue du mouvement physique des produits pharmaceutiques parallèlement à une demande croissante de services logistiques spécialisés. Le transport relie les sites de fabrication, les distributeurs, les hôpitaux, les cliniques, les pharmacies de détail et les centres de santé communautaires dans des conditions de transport locales variées. L'entreposage et la distribution assurent le stockage, la consolidation, la préparation des commandes et le contrôle des transferts nécessaires pour soutenir ces mouvements. Les services à valeur ajoutée comprennent le suivi et la traçabilité, le reconditionnement, la surveillance de la chaîne du froid et la documentation réglementaire. Le CDOB 2025 a encore accru l'importance des prestataires qui intégraient ces activités dans les opérations logistiques courantes.
Le transport routier reste central pour la distribution intra-insulaire à Java et Sumatra, tandis que les voies maritimes et les voies navigables intérieures soutiennent le fret en vrac et les connexions vers les hubs des îles extérieures. Le fret aérien est utilisé pour les expéditions urgentes à haute valeur ajoutée, notamment les biologiques, les matériaux d'essais cliniques et certains produits de thérapie cellulaire et génique avec des exigences de délai strictes. Le rail joue un rôle limité mais en développement à Java pour certains corridors urbains. Les contrats de distribution liés au gouvernement exigent également un suivi en temps réel, un stockage conforme aux BPD, une gestion des stocks et une gestion multi-températures dans les points de livraison infranationaux. Le marché de la logistique de santé en Indonésie exige de plus en plus que les opérateurs combinent le transport physique avec la gestion de l'information, la conformité et la manutention spécialisée dans les réseaux de distribution nationaux, régionaux et locaux.


Par Type de Température : La Logistique Contrôlée Gagne en Importance Stratégique
La logistique non contrôlée en température représentait 56,38 % de la taille du marché de la logistique de santé en Indonésie en 2025, tandis que la logistique contrôlée en température devrait enregistrer un CAGR de 11,93 % jusqu'en 2031, reflétant la domination continue des produits de santé ambiants parallèlement à une demande croissante de services spécialisés de chaîne du froid. Les comprimés, gélules, médicaments sans ordonnance et dispositifs médicaux stables à température ambiante restent des flux de produits majeurs et nécessitent un stockage sécurisé, une manutention contrôlée, une gestion des stocks et une livraison fiable même sans réfrigération. La logistique contrôlée en température soutient les biologiques, les biosimilaires, les vaccins et les thérapies avancées qui nécessitent des plages de température définies tout au long du stockage et du transport. La manutention réfrigérée de 0 °C à 5 °C soutient l'insuline et les biologiques conventionnels, tandis que les conditions de congélation profonde et de température ultra-basse sont requises pour les produits ayant des exigences de stockage plus contraignantes. Les thérapies cellulaires et géniques peuvent nécessiter des conditions d'azote liquide de -150 °C à -196 °C, créant des exigences spécialisées pour des équipements qualifiés, des emballages validés et du personnel formé.
Le règlement BPOM n° 20/2025 a encore accru les exigences opérationnelles pour la logistique de la chaîne du froid grâce à des évaluations de gestion des risques qualité, des procédures d'excursion de température, une documentation ALCOA++ et des systèmes d'alarme automatiques. Ces exigences augmentent les coûts d'adaptation pour les grossistes et les distributeurs qui manquent d'équipements validés, d'équipes formées, de processus documentés, de systèmes d'alarme, d'enregistrements de température et de procédures cohérentes d'examen des écarts. L'utilisation croissante de conteneurs actifs à température contrôlée indique également une demande croissante de capacités logistiques pharmaceutiques spécialisées, tandis que l'infrastructure pharmaceutique nationale planifiée à Tangerang signale un investissement continu dans la capacité de la chaîne du froid. Le marché de la logistique de santé en Indonésie exige donc de plus en plus que les prestataires combinent le transport et le stockage à température contrôlée avec des emballages validés, des systèmes de surveillance, une documentation et une conformité réglementaire.
Par Type de Produit : Les Produits Pharmaceutiques Dominent Tandis que les Thérapies Avancées se Développent
Les produits pharmaceutiques représentaient 58,24 % de la part du marché de la logistique de santé en Indonésie en 2025, tandis que les thérapies cellulaires et géniques devraient enregistrer un CAGR de 14,24 % jusqu'en 2031, reflétant l'échelle continue de la distribution pharmaceutique conventionnelle parallèlement à une croissance rapide des thérapies avancées. Les médicaments sur ordonnance, les médicaments spécialisés et les produits sans ordonnance nécessitent une large distribution dans le réseau de 38 provinces d'Indonésie. Les thérapies cellulaires et géniques, notamment les traitements CAR-T et d'édition génique, nécessitent une logistique spécialisée impliquant une manutention cryogénique, un fret aérien rapide, des transferts contrôlés et une coordination étroite entre les fabricants, les hôpitaux et les transporteurs spécialisés en raison de fenêtres de stabilité des produits étroites. Les biopharmaceutiques, notamment l'insuline, les anticorps monoclonaux et les médicaments dérivés du plasma, augmentent également la demande de distribution réfrigérée validée. Les vaccins continuent de représenter un flux logistique majeur du secteur public, avec SMILE gérant plus de 800 millions de doses après le lancement de SATUSEHAT Logistique.
Les dispositifs médicaux nécessitent une manutention soigneuse lorsque les hôpitaux se procurent des équipements d'imagerie, de diagnostic et autres équipements spécialisés. En revanche, les matériaux d'essais cliniques, les composants sanguins et plasmatiques, ainsi que les produits de diagnostic et de laboratoire nécessitent une traçabilité, un emballage approprié et des transferts documents. La certification de septembre 2025 des installations de Daewoong pour les cellules souches autologues, les cellules NK et les exosomes soutient davantage le développement des capacités nationales de thérapies avancées. Le secteur de la logistique de santé en Indonésie doit donc s'adapter à des exigences de produits de plus en plus spécialisées tout en maintenant la large capacité de distribution requise pour les produits pharmaceutiques conventionnels.
Par Destination : Les Opérations Nationales Dominent Tandis que les Voies Internationales Progressent
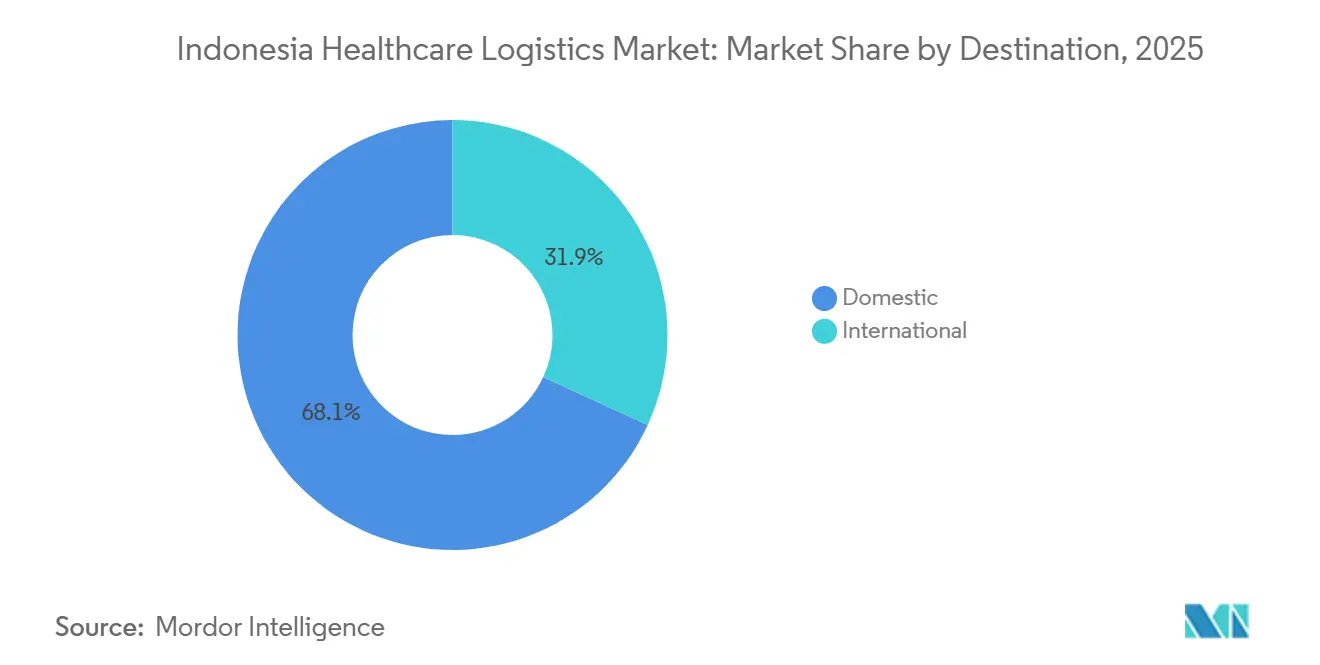
La logistique nationale représentait 68,12 % de la taille du marché de la logistique de santé en Indonésie en 2025, tandis que la logistique internationale devrait enregistrer un CAGR de 13,86 % jusqu'en 2031, reflétant l'échelle du réseau de distribution de santé interne de l'Indonésie parallèlement à une activité pharmaceutique transfrontalière croissante. La logistique nationale soutient la distribution de santé dans 38 provinces et des milliers d'îles habitées, nécessitant que les prestataires coordonnent des produits ambiants, réfrigérés, congelés et à ultra-basse température sur plusieurs modes de transport et conditions de livraison. Les chaînes d'approvisionnement d'essais cliniques, les exportations de matières premières pharmaceutiques et les importations de biologiques spécialisés soutiennent la logistique internationale. La coopération de distribution à l'exportation d'octobre 2025 entre PT Kimia Farma Tbk et Soidal Medical Supplies Ltd en Papouasie-Nouvelle-Guinée a illustré davantage le développement des liens de distribution pharmaceutique régionale.
La position de l'Indonésie entre les centres de fabrication d'Asie du Nord et les marchés océaniens a soutenu les mouvements pharmaceutiques régionaux, tandis que les améliorations d'infrastructure telles que l'amélioration de la passerelle de Surabaya de DHL en décembre 2025 ont renforcé la connectivité du fret aérien pour Java-Est et les marchés environnants. La croissance de la production nationale de thérapies avancées et des exportations pharmaceutiques augmente le besoin de capacités de fret aérien spécialisées, notamment la manutention conforme à l'IATA CEIV Pharma. La distribution nationale reste opérationnellement complexe car les prestataires doivent coordonner un grand nombre d'établissements de santé, des conditions de produits variées et des transferts multimodaux répétés. Le marché de la logistique de santé en Indonésie nécessite donc des modèles de service distincts pour la distribution nationale et les voies pharmaceutiques transfrontalières.
Par Utilisateur Final : Les Fabricants Pharmaceutiques Dominent Tandis que la Biopharmacie Ajoute une Demande Premium
Les fabricants pharmaceutiques représentaient 36,94 % de la part du marché de la logistique de santé en Indonésie en 2025, tandis que les fabricants biopharmaceutiques devraient enregistrer un CAGR de 11,24 % jusqu'en 2031, reflétant l'importance continue des flux pharmaceutiques conventionnels parallèlement à une demande croissante de logistique biopharmaceutique spécialisée. Les fabricants pharmaceutiques génèrent des flux primaires des usines vers les distributeurs et des flux secondaires vers les hôpitaux, les cliniques et les pharmacies de détail, ce qui en fait des clients majeurs pour les prestataires de logistique de santé. Les fabricants biopharmaceutiques nécessitent une manutention validée en chaîne du froid, des emballages spécialisés et une surveillance en temps réel, ce qui peut augmenter les exigences logistiques et les dépenses par unité par rapport à la distribution pharmaceutique conventionnelle. Les hôpitaux et les cliniques fournissent également une base d'approvisionnement institutionnel récurrente pour les médicaments, les dispositifs médicaux, les diagnostics et les traitements sensibles à la température à mesure que l'infrastructure de santé se développe dans le cadre de la loi sur la santé de 2023.
Le réseau en aval de Kimia Farma comprenait plus de 1 000 pharmacies, plus de 350 cliniques et plus de 60 laboratoires en juin 2026. Ce réseau verticalement intégré génère une demande de livraison interne tout en augmentant la concurrence pour les prestataires logistiques indépendants desservant les pharmacies, les cliniques, les laboratoires et les clients institutionnels. Les distributeurs et grossistes de santé restent un niveau intermédiaire important, la conformité au CDOB étant de plus en plus soutenue par des exigences de documentation et de surveillance numériques. Les prestataires capables de se connecter à SATUSEHAT tout en offrant du stockage, du traitement des commandes, du contrôle de la température et de la visibilité des expéditions peuvent répondre aux exigences évolutives des fabricants et des établissements de santé. Le secteur de la logistique de santé en Indonésie devient donc de plus en plus dépendant de la qualité de service intégrée parallèlement à la couverture du réseau physique.
Analyse Géographique
Java, incluant Jakarta et Bogor-Depok-Bekasi, représentait 72,36 % de la part du marché de la logistique de santé en Indonésie en 2025, reflétant son rôle dans la fabrication pharmaceutique, l'entreposage, le fret aérien et la distribution nationale. L'aéroport international Soekarno-Hatta est le principal point d'entrée pour les biologiques importés, les matériaux d'essais cliniques et les médicaments spécialisés sensibles à la température. Les installations conformes aux BPD de DSV à Cengkareng, l'infrastructure de passerelle de Surabaya et le réseau national d'agences d'Enseval renforcent la base de distribution établie de Java, où les passerelles d'importation, les fabricants, les installations de stockage et les réseaux nationaux sont concentrés. L'Installation Pharmaceutique Nationale planifiée à Tangerang devrait approfondir le rôle de l'île dans la chaîne du froid lorsque la construction commencera plus tard en 2026. La plateforme EMOS d'Enseval a reçu la certification CDOB PSEF en septembre 2026, montrant que les prestataires basés à Java établissent une norme de conformité numérique[4]PT Enseval Putera Megatrading Tbk, "Enseval Renforce son Engagement à travers le CDOB PSEF," Enseval, enseval.com. Sumatra est la deuxième région logistique pharmaceutique en importance, avec Medan et Palembang desservant une population de plus de 60 millions d'habitants. Kalimantan reçoit des investissements dans l'infrastructure de santé liés au développement de Nusantara, ce qui devrait nécessiter une distribution pharmaceutique plus large à moyen terme.
Sulawesi devrait enregistrer un CAGR de 12,78 % jusqu'en 2031, soutenu par des programmes de mise en service d'hôpitaux, le rôle de hub de Makassar et l'activité d'essais cliniques dans les villes de niveau 2. Cette croissance nécessite un stockage conforme aux BPD et une capacité de chaîne du froid en dehors du réseau établi de Java, notamment dans les villes secondaires qui ne disposent pas encore d'une infrastructure de stockage validée et où les prestataires doivent développer une capacité locale avant que la demande ne soit suffisamment importante pour soutenir l'économie de réseau standard.
Bali et Nusa Tenggara ont une demande spécialisée associée au tourisme médical et aux hôpitaux privés desservant des patients internationaux. La région de Papouasie et les îles Maluku font face aux lacunes de service les plus graves car la géographie fragmentée, la capacité limitée de fret aérien et l'alimentation électrique peu fiable contraignent la continuité de la chaîne du froid lors du stockage, du transport inter-îles et de la livraison finale aux établissements de santé éloignés. Une étude de PLOS Global Public Health a documenté le réseau portuaire et de navires restreint de Maluku. Des recherches distinctes ont révélé que la gouvernance fragmentée et les transports peu fréquents contribuaient aux cycles de rupture de stock de médicaments à Maluku. Les prestataires qui s'étendent en Papouasie et à Maluku doivent déterminer si les mandats d'accès aux soins de santé peuvent générer suffisamment de demande pour soutenir leurs coûts d'infrastructure fixes.
Paysage Concurrentiel
Le marché de la logistique de santé en Indonésie est fragmenté, avec des distributeurs pharmaceutiques nationaux et des prestataires logistiques mondiaux répondant à des besoins différents mais de plus en plus convergents. PT Anugerah Pharmindo Lestari, PT Enseval Putera Megatrading Tbk, PT Kimia Farma Trading & Distribution, PT Anugrah Argon Medica et PT Parit Padang Global gèrent la distribution primaire via des réseaux d'agences nationales. DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics et UPS Healthcare sont en concurrence dans le fret transfrontalier, la manutention à température contrôlée et la logistique contractuelle conforme aux BPD. L'écart concurrentiel important est la capacité à combiner une portée inter-îles profonde avec des opérations validées de chaîne du froid au-delà de Java.
La numérisation devient une exigence pratique sur le marché de la logistique de santé en Indonésie car la conformité dépend d'une activité de distribution visible et documentée. La plateforme EMOS d'Enseval a obtenu la certification CDOB PSEF en septembre 2026 en tant que premier PSEF de Distribution d'Indonésie à recevoir la norme. DHL a annoncé un investissement de 500 millions EUR (588,15 millions USD) en Asie-Pacifique dans les sciences de la vie et la logistique de santé en avril 2025, soutenant des hubs certifiés BPD, des flottes multi-températures et des systèmes de visibilité de bout en bout. La gestion par Kuehne+Nagel de 14 conteneurs Envirotainer actifs en Indonésie démontre une concentration sur la capacité validée de chaîne du froid pour le fret aérien. Ces évolutions augmentent les attentes en matière de stockage, de surveillance et de contrôle à chaque transfert, du stockage sous douane et de la manutention aéroportuaire jusqu'à la livraison finale et la réception documentée des produits, et elles renforcent l'écart opérationnel entre les services de fret de base et la logistique de santé spécialisée.
Le CDOB 2025 rend les systèmes validés et les processus documentés plus importants dans les contrats pharmaceutiques. Les prestataires qui ne peuvent pas démontrer une manutention conforme en chaîne du froid pourraient avoir plus de difficultés à obtenir des contrats auprès des entreprises pharmaceutiques. Les prestataires technologiques à actifs légers peuvent soutenir la surveillance activée par l'IoT et les services de suivi et de traçabilité sans posséder chaque actif physique. FedEx a reçu le Prix d'Excellence Biopharma Asie-Pacifique en mars 2026 pour la mise en œuvre du dernier kilomètre, démontrant sa position spécialisée de livraison de santé régionale. Les résultats concurrentiels reposeront sur la satisfaction des exigences de conformité tout en maintenant des opérations de livraison inter-îles financièrement viables malgré des points de livraison dispersés, des transferts multimodaux, une infrastructure limitée et le besoin d'équipements spécialisés.
Leaders du Secteur de la Logistique de Santé en Indonésie
PT Anugerah Pharmindo Lestari
PT Enseval Putera Megatrading Tbk
DHL Group
Kuehne+Nagel International AG
DSV A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mars 2026 : PT Enseval Putera Megatrading Tbk et Bayer Consumer Health Indonesia ont signé un accord de distribution lors d'une cérémonie à Singapour, élargissant le portefeuille de mandants d'Enseval et renforçant la portée des produits de soins personnels de Bayer dans l'archipel indonésien.
- Novembre 2025 : DHL Group a acquis CRYOPDP, un coursier spécialisé axé sur les essais cliniques, la biopharmacie et la logistique des thérapies cellulaires et géniques, renforçant son réseau spécialisé Pharma avec des capacités de manutention cryogénique. L'acquisition améliore directement la capacité de DHL à servir le segment émergent de la logistique des thérapies cellulaires en Indonésie à mesure que la fabrication nationale de thérapies avancées se développe.
- Octobre 2025 : PT Kimia Farma Tbk et Soidal Medical Supplies Ltd (Papouasie-Nouvelle-Guinée) ont signé un accord de coopération de distribution à l'exportation lors du Trade Expo Indonesia (ICE BSD), étendant la portée des produits pharmaceutiques de Kimia Farma sur le marché de Papouasie-Nouvelle-Guinée.
- Août 2025 : Le ministère de la Santé d'Indonésie et le PNUD ont lancé l'intégration du système électronique de surveillance de la logistique de santé SSL-SMILE avec les systèmes d'information des programmes de lutte contre les maladies SIHA (VIH/SIDA), SITB (tuberculose) et SISMAL (paludisme), étendant la visibilité en temps réel de la logistique pharmaceutique à trois programmes de maladies à forte charge dans 38 provinces.


Périmètre du Rapport sur le Marché de la Logistique de Santé en Indonésie
| Transport | Routier |
| Aérien | |
| Maritime et Voies Navigables Intérieures | |
| Ferroviaire | |
| Entreposage et Distribution | |
| Services à Valeur Ajoutée et Autres |
| Contrôlé en Température | Réfrigéré (0-5 °C) |
| Congelé (-18-0 °C) | |
| Ambiant | |
| Profondément Congelé / Ultra-Bas (inférieur à -20 °C) | |
| Non Contrôlé en Température |
| Produits Pharmaceutiques | Médicaments sur Ordonnance et Médicaments Spécialisés |
| Médicaments sans Ordonnance | |
| Biopharmaceutiques (Biologiques et Biosimilaires) | |
| Vaccins | |
| Matériaux d'Essais Cliniques | |
| Thérapies Cellulaires et Géniques | |
| Dispositifs Médicaux | |
| Médicaments Vétérinaires | |
| Sang, Plasma et Composants Sanguins | |
| Produits de Diagnostic et de Laboratoire | |
| Organes et Tissus Humains | |
| Autres |
| Nationale |
| Internationale |
| Fabricants Pharmaceutiques |
| Fabricants Biopharmaceutiques |
| Hôpitaux et Cliniques |
| Hôpitaux et Pharmacies de Détail |
| Distributeurs et Grossistes de Santé |
| Autres |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et Îles Maluku |
| Par Fonction Logistique | Transport | Routier |
| Aérien | ||
| Maritime et Voies Navigables Intérieures | ||
| Ferroviaire | ||
| Entreposage et Distribution | ||
| Services à Valeur Ajoutée et Autres | ||
| Par Type de Température | Contrôlé en Température | Réfrigéré (0-5 °C) |
| Congelé (-18-0 °C) | ||
| Ambiant | ||
| Profondément Congelé / Ultra-Bas (inférieur à -20 °C) | ||
| Non Contrôlé en Température | ||
| Par Type de Produit | Produits Pharmaceutiques | Médicaments sur Ordonnance et Médicaments Spécialisés |
| Médicaments sans Ordonnance | ||
| Biopharmaceutiques (Biologiques et Biosimilaires) | ||
| Vaccins | ||
| Matériaux d'Essais Cliniques | ||
| Thérapies Cellulaires et Géniques | ||
| Dispositifs Médicaux | ||
| Médicaments Vétérinaires | ||
| Sang, Plasma et Composants Sanguins | ||
| Produits de Diagnostic et de Laboratoire | ||
| Organes et Tissus Humains | ||
| Autres | ||
| Par Destination | Nationale | |
| Internationale | ||
| Par Utilisateur Final | Fabricants Pharmaceutiques | |
| Fabricants Biopharmaceutiques | ||
| Hôpitaux et Cliniques | ||
| Hôpitaux et Pharmacies de Détail | ||
| Distributeurs et Grossistes de Santé | ||
| Autres | ||
| Par Région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et Îles Maluku | ||


Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour la logistique de santé en Indonésie jusqu'en 2031 ?
Le secteur devrait progresser de 5,69 milliards USD en 2026 à 8,57 milliards USD d'ici 2031, à un CAGR de 8,56 %.
Quelle fonction logistique a généré le plus grand chiffre d'affaires en 2025 ?
Le transport a dominé avec 46,34 % du chiffre d'affaires car les produits de santé doivent circuler à travers des réseaux routiers, maritimes et aériens dispersés.
Pourquoi la capacité de la chaîne du froid devient-elle plus importante en Indonésie ?
Les biologiques, les vaccins et les thérapies avancées nécessitent un contrôle de température validé, et la logistique contrôlée en température devrait enregistrer un CAGR de 11,93 %.
Quel groupe de produits devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les thérapies cellulaires et géniques devraient enregistrer un CAGR de 14,24 %, soutenues par la production nationale émergente et les exigences de traitement spécialisé.
Quelle région indonésienne dispose de la plus grande base de logistique de santé ?
Java, incluant Jakarta et BOD, représentait 72,36 % du chiffre d'affaires en 2025 car c'est le principal centre de fabrication, d'entreposage et de fret aérien.
Quel est le principal défi opérationnel pour les prestataires desservant les îles extérieures ?
Le transport inter-îles, l'alimentation électrique peu fiable, l'infrastructure limitée de la chaîne du froid et les transferts répétés augmentent les coûts et les risques de contrôle de la température.
Dernière mise à jour de la page le:



