
Taille et Part du Marché du Chargement Complet de Conteneurs (FCL) au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.02 Milliards de dollars |
| Taille du Marché (2027) | 2.16 Milliards de dollars |
| Taille du Marché (2032) | 3 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.78 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
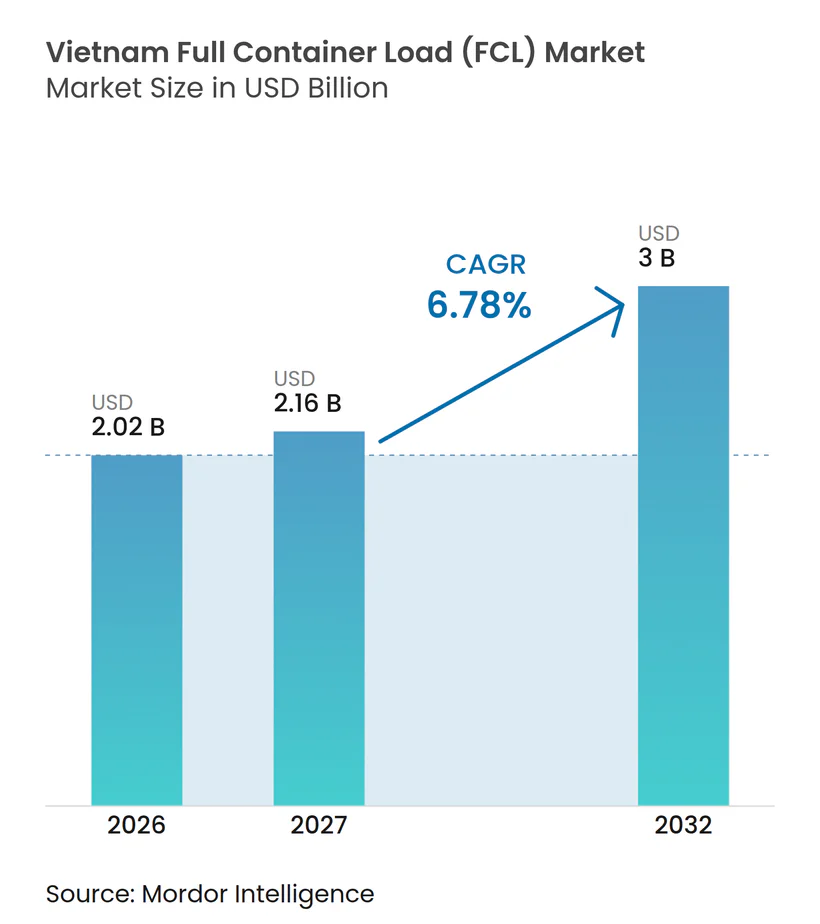
Analyse du Marché du Chargement Complet de Conteneurs (FCL) au Vietnam par Mordor Intelligence
La taille du marché du chargement complet de conteneurs (FCL) au Vietnam est évaluée à 2,02 milliards USD en 2026 et devrait croître de 2,16 milliards USD en 2027 pour atteindre 3 milliards USD d'ici 2032, à un CAGR de 6,78 % durant la période de prévision (2027-2032).
Le rôle du Vietnam dans les chaînes d'approvisionnement de l'électronique, de la chaussure, de l'habillement et d'autres secteurs manufacturiers soutient la demande de capacité de conteneurs dédiés sur les routes internationales. Au cours de l'exercice 2026, les usines au Vietnam ont fabriqué environ 52 % des chaussures de la marque Nike, faisant du Vietnam le plus grand site de production de chaussures de l'entreprise. Cette base manufacturière soutient les mouvements récurrents d'intrants de production et de produits finis. Les investissements portuaires et les services de transport intérieur modifient également l'environnement opérationnel du transport maritime de conteneurs. Les nouvelles capacités de terminaux, prévues et en cours de réalisation à Hai Phong et Cai Mep–Thi Vai, sont destinées à absorber la hausse des volumes de cargaisons. Parallèlement, des services tels que Mekong Express relient le delta du Mékong à la porte d'entrée de Cai Mep. Ces développements peuvent élargir les options d'acheminement des chargeurs, bien que leurs bénéfices dépendent de l'achèvement des projets, de la fiabilité des horaires, de la disponibilité des équipements et de la coordination entre le transport intérieur et le transport maritime.
Points Clés du Rapport
- Par flux commercial, le FCL international représente 78,34 % de la taille du marché du chargement complet de conteneurs (FCL) au Vietnam en 2026, tandis que le FCL domestique/inter-îles devrait enregistrer un CAGR de 7,24 % durant 2027–2032.
- Par type de conteneur, les conteneurs secs représentent 74,19 % de la part du marché du chargement complet de conteneurs (FCL) au Vietnam en 2026, tandis que les conteneurs réfrigérés devraient enregistrer un CAGR de 7,38 %.
- Par taille de conteneur, les conteneurs de 40 pieds représentent 63,24 % de la taille du marché du chargement complet de conteneurs (FCL) au Vietnam en 2026 et devraient enregistrer un CAGR de 8,12 %.
- Par secteur d'activité des utilisateurs finaux, le segment de la fabrication et de l'industrie représente 35,91 % de la part du marché du chargement complet de conteneurs (FCL) au Vietnam en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,36 %.
- Par région, le Sud du Vietnam représente 55,47 % du marché du chargement complet de conteneurs (FCL) au Vietnam en 2026, tandis que le Centre du Vietnam devrait enregistrer un CAGR de 8,62 %.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur le CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Croissance de la Fabrication Augmentant la Demande de Conteneurs à l'Exportation | +2.0% | Mondial, concentré dans le Nord et le Sud du Vietnam | Moyen terme (2–4 ans) |
| Expansion des Ports en Eaux Profondes Augmentant la Capacité FCL | +1.5% | Nord, Sud et Centre du Vietnam | Court terme (≤ 2 ans) |
| Accords Commerciaux Renforçant la Connectivité des Conteneurs | +1.0% | Mondial, notamment les couloirs ASEAN, UE et Transpacifique | Long terme (≥ 4 ans) |
| Demande de Chaîne du Froid Augmentant les Besoins en Transport Réfrigéré | +0.7% | Sud du Vietnam, avec une pertinence croissante dans le Nord du Vietnam | Moyen terme (2–4 ans) |
| Plateformes de Repositionnement Améliorant l'Utilisation des Conteneurs Vides | +0.4% | Sud et Nord du Vietnam | Court terme (≤ 2 ans) |
| Transfert vers le Transport Fluvial du Mékong Soutenant la Connectivité Intérieure | +0.3% | Delta du Mékong et Sud du Vietnam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Croissance de la Fabrication Augmente la Demande de Conteneurs à l'Exportation
La base manufacturière du Vietnam soutient des expéditions conteneurisées récurrentes d'électronique, de chaussures, d'habillement, de meubles et de produits industriels. Ces chaînes de production nécessitent également des importations de composants, de machines et d'autres intrants, générant du fret dans les deux sens. Le rapport annuel de Nike pour l'exercice 2026 indique que le Vietnam a produit environ 52 % de son volume mondial de chaussures, illustrant le rôle du pays dans la fabrication orientée vers l'exportation[1]. Les fabricants disposant de volumes de commandes prévisibles peuvent utiliser des conteneurs complets pour déplacer des marchandises avec moins d'étapes de groupage et un contrôle plus direct sur les calendriers de chargement et de livraison. L'attrait relatif du FCL dépend du volume d'expédition, des caractéristiques de la cargaison, de la disponibilité des équipements et du coût des services alternatifs. Les courtiers, transitaires, transporteurs et prestataires de transport intérieur qui coordonnent l'enlèvement en usine avec les délais de clôture des navires peuvent contribuer à réduire les retards évitables tout au long du processus d'exportation.
L'Expansion des Ports en Eaux Profondes Augmente la Capacité de Traitement des FCL
L'expansion des terminaux en eaux profondes peut accroître la capacité disponible pour les compagnies maritimes et les exportateurs. En mai 2025, le port de Hai Phong a inauguré les terminaux 3 et 4 de Lach Huyen, portant la capacité annuelle de traitement de la compagnie portuaire à environ 3,5 millions d'EVP. Les terminaux ont été conçus pour accueillir des navires entièrement chargés jusqu'à 100 000 TPL et des navires plus grands à chargement réduit. De nouvelles expansions sont prévues aux deux extrémités du pays. En 2025, CMA CGM et Saigon Newport ont annoncé un partenariat de 600 millions USD pour développer les terminaux 7 et 8 de Lach Huyen, avec une capacité prévue de 1,9 million d'EVP et une ouverture cible en 2028. En avril 2026, Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 de Gemalink à Cai Mep–Thi Vai. Le projet devrait porter la capacité du terminal à plus de 3 millions d'EVP par an après son achèvement.
Les Accords Commerciaux Renforcent la Connectivité des Conteneurs Transfrontaliers
Les accords commerciaux du Vietnam, notamment l'Accord de libre-échange UE-Vietnam et les accords régionaux, fournissent un cadre pour le commerce transfrontalier. L'EVFTA soutient le commerce entre le Vietnam et l'Union européenne en supprimant progressivement les droits de douane sur les marchandises éligibles, sous réserve des calendriers et des règles d'origine de l'accord. Pour les opérateurs de conteneurs, les accords commerciaux peuvent soutenir des marchés de destination plus diversifiés et des schémas d'approvisionnement variés. La demande dépend également de la compétitivité des exportations, du mix de produits, des taux de fret et de la fiabilité des services disponibles. Les chargeurs qui s'approvisionnent en composants dans plusieurs pays peuvent nécessiter une capacité de conteneurs tant à l'entrée qu'à la sortie, tandis que les transporteurs peuvent ajuster leurs services en réponse aux évolutions des flux commerciaux et de la demande de fret.
La Demande de Chaîne du Froid Augmente les Besoins en Transport Réfrigéré
Les cargaisons sensibles à la température créent une demande de conteneurs réfrigérés et de services maintenant les conditions requises pendant le transit. Les produits de la mer, les aliments transformés et les produits pharmaceutiques peuvent nécessiter des équipements avec contrôle de température, surveillance et procédures adaptées à la cargaison. Le service Mekong Express lancé par DP World et VIMC Lines en mai 2025 a été conçu pour transporter des conteneurs secs et réfrigérés entre Can Tho et Cai Mep, reliant les zones de production à une porte d'entrée internationale. La demande de conteneurs réfrigérés dépend du type de cargaison, des exigences de destination, de la plage de température, des besoins de surveillance et de la disponibilité des équipements appropriés. La manutention spécialisée peut rendre la fiabilité du service et l'état des équipements plus importants que les seuls taux de fret affichés. Les transporteurs et prestataires logistiques capables de coordonner le mouvement intérieur avec la disponibilité des conteneurs réfrigérés et les connexions portuaires peuvent être mieux placés pour servir les exportateurs de produits sensibles à la température.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur le CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Congestion Portuaire Augmentant les Délais de Transit et de Manutention | -1.2% | Sud et Nord du Vietnam, avec des effets des hubs de transbordement régionaux | Court terme (≤ 2 ans) |
| Volatilité des Taux de Fret Augmentant l'Incertitude des Coûts | -0.8% | Mondial, notamment les couloirs Transpacifique, Asie-Europe et Asie-Moyen-Orient | Moyen terme (2–4 ans) |
| Fragmentation des Données Perturbant la Coordination Multimodale | -0.5% | National, notamment le Centre du Vietnam et le Delta du Mékong | Moyen terme (2–4 ans) |
| Perturbations du Tirant d'Eau Fluvial Affectant la Fiabilité du Mékong | -0.3% | Delta du Mékong et Sud du Vietnam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Congestion Portuaire Augmente les Délais de Transit et de Manutention
La congestion peut perturber les horaires des navires, la disponibilité des conteneurs, la manutention aux terminaux et le calendrier des livraisons en usine. Les retards dans les hubs de transbordement régionaux peuvent également affecter les correspondances pour les cargaisons en provenance du Vietnam. Lorsqu'une expédition manque une clôture ou une correspondance, les exportateurs peuvent avoir besoin de reprogrammer les cargaisons, de maintenir des stocks ou de rechercher des itinéraires alternatifs, ajoutant de l'incertitude à la planification du transport. Des capacités portuaires supplémentaires peuvent atténuer certaines contraintes au fil du temps, mais les projets annoncés ne fournissent pas de capacité immédiate avant leur mise en service. Le projet de port de transbordement international de Can Gio a franchi une étape importante en avril 2026, lorsque Ho Chi Minh-Ville a approuvé ses investisseurs[2]. Il reste un projet de développement plutôt qu'un terminal en exploitation. En attendant, les exportateurs et les transporteurs doivent coordonner les fenêtres de réservation, les heures d'entrée en porte, l'allocation des équipements et le transport intérieur pour réduire l'impact de la congestion.
La Volatilité des Taux de Fret Augmente l'Incertitude des Coûts d'Expédition
Les taux de fret des conteneurs varient selon la route, la direction, la saison, la capacité de navires disponible, l'offre d'équipements et l'équilibre entre la demande et la capacité. Les exportateurs desservant plusieurs marchés de destination peuvent faire face à des conditions tarifaires différentes en même temps, rendant difficile l'établissement de budgets d'expédition fiables ou l'engagement sur des prix livrés fixes. Les chargeurs avec des volumes plus faibles peuvent avoir moins de pouvoir de négociation ou moins d'options pour sécuriser une capacité contractuelle. L'incertitude tarifaire peut également affecter le choix entre le FCL et d'autres options d'expédition pour les envois plus petits. Les transporteurs disposant de réseaux diversifiés et de fret sous contrat peuvent être mieux à même de gérer les changements de conditions sur les couloirs, mais aucun modèle opérationnel n'élimine l'exposition aux variations des taux de fret à l'échelle du marché. Les exportateurs peuvent réduire une partie de cette incertitude grâce à une planification anticipée, à la diversification des routes et à des contrats de fret appropriés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Flux Commercial :
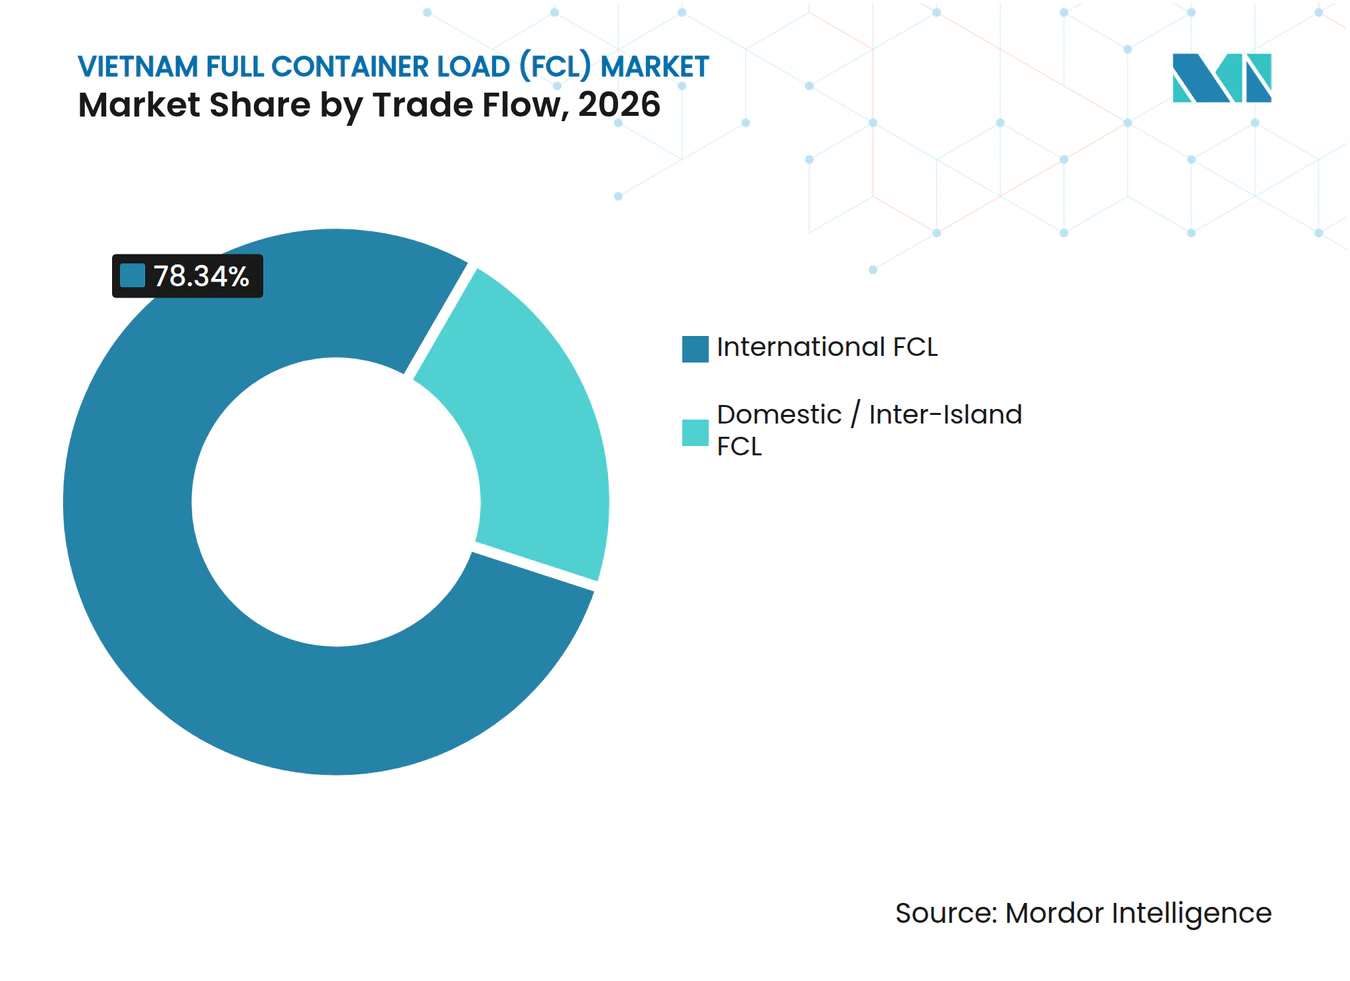
Le FCL International Domine Tandis que les Services Domestiques ProgressentLe FCL international représente 78,34 % de la part du marché du chargement complet de conteneurs au Vietnam en 2026. La fabrication orientée vers l'exportation et les importations d'intrants de production, de machines et de composants soutiennent le segment. L'électronique, la chaussure, l'habillement, les meubles et les produits industriels génèrent des mouvements de conteneurs récurrents entre les usines vietnamiennes et les marchés internationaux. Le FCL international soutient également les cargaisons entrantes en provenance des sites de fabrication et de fournisseurs asiatiques. Ses réseaux de transporteurs établis et son accès aux principaux ports maritimes sous-tendent sa position dominante.
Le FCL domestique / inter-îles devrait enregistrer un CAGR de 7,24 % durant 2027–2032. Les services côtiers et par voies navigables intérieures relient les zones de production aux principales portes d'entrée à l'exportation, notamment Cai Mep. Mekong Express, lancé en mai 2025, relie Can Tho et Cai Mep et prend en charge les cargaisons sèches et réfrigérées. Ces services complètent les routes maritimes internationales en acheminant les conteneurs vers les ports d'entrée et en élargissant l'accès aux chargeurs situés loin des terminaux principaux.



Par Type de Conteneur :
Les Conteneurs Secs Dominent Tandis que la Demande de Conteneurs Réfrigérés s'ÉtendLes conteneurs secs représentent 74,19 % de la taille du marché du chargement complet de conteneurs au Vietnam en 2026. Ils servent un large éventail de cargaisons, notamment l'électronique, les textiles, la chaussure, les meubles, les machines et d'autres produits manufacturés. Leur polyvalence et l'infrastructure établie de dépôts et de terminaux soutiennent leur utilisation pour les expéditions entrantes et sortantes. La livraison par Hoa Phat de 1 000 conteneurs secs de 20 pieds à CMA CGM en août 2025 démontre également le développement de la capacité nationale de fabrication de conteneurs.
Les conteneurs réfrigérés devraient enregistrer un CAGR de 7,38 % durant 2027–2032. La demande est liée aux cargaisons alimentaires sensibles à la température, aux produits de la mer et aux produits pharmaceutiques nécessitant des conditions contrôlées pendant le transport. Le service Mekong Express fournit une capacité pour les conteneurs réfrigérés aux côtés des équipements secs. Les conteneurs-citernes et les équipements spécialisés servent également les cargaisons chimiques, pétrochimiques et hors gabarit, bien que la demande dépende des exigences spécifiques des marchandises et des arrangements de manutention appropriés. Les conteneurs secs devraient rester la plus grande catégorie d'équipements compte tenu de leur large gamme d'applications.
Par Taille de Conteneur :
Les Conteneurs de 40 Pieds Dominent et Croissent Plus RapidementLes conteneurs de 40 pieds représentent 63,24 % de la part du marché du chargement complet de conteneurs au Vietnam en 2026 et devraient enregistrer un CAGR de 8,12 % durant 2027–2032. Leur capacité convient aux expéditions d'usine à volume élevé et peut réduire le nombre de conteneurs nécessaires pour les envois éligibles. Les clusters manufacturiers avec des commandes d'exportation régulières peuvent planifier les équipements en fonction des calendriers de production, à condition que le poids, les dimensions et les exigences de manutention de la cargaison permettent l'utilisation de conteneurs plus grands.
Les conteneurs de 20 pieds restent importants pour les cargaisons denses, les envois plus petits et les consignations dont le poids ou les exigences de manutention rendent une unité plus grande moins adaptée. Le choix du conteneur dépend également du volume, du poids, de la route et de la disponibilité des équipements pour la cargaison. La croissance projetée des unités de 40 pieds reflète la demande du marché pour une manutention efficace des envois plus importants.
Par Secteur d'Activité des Utilisateurs Finaux :
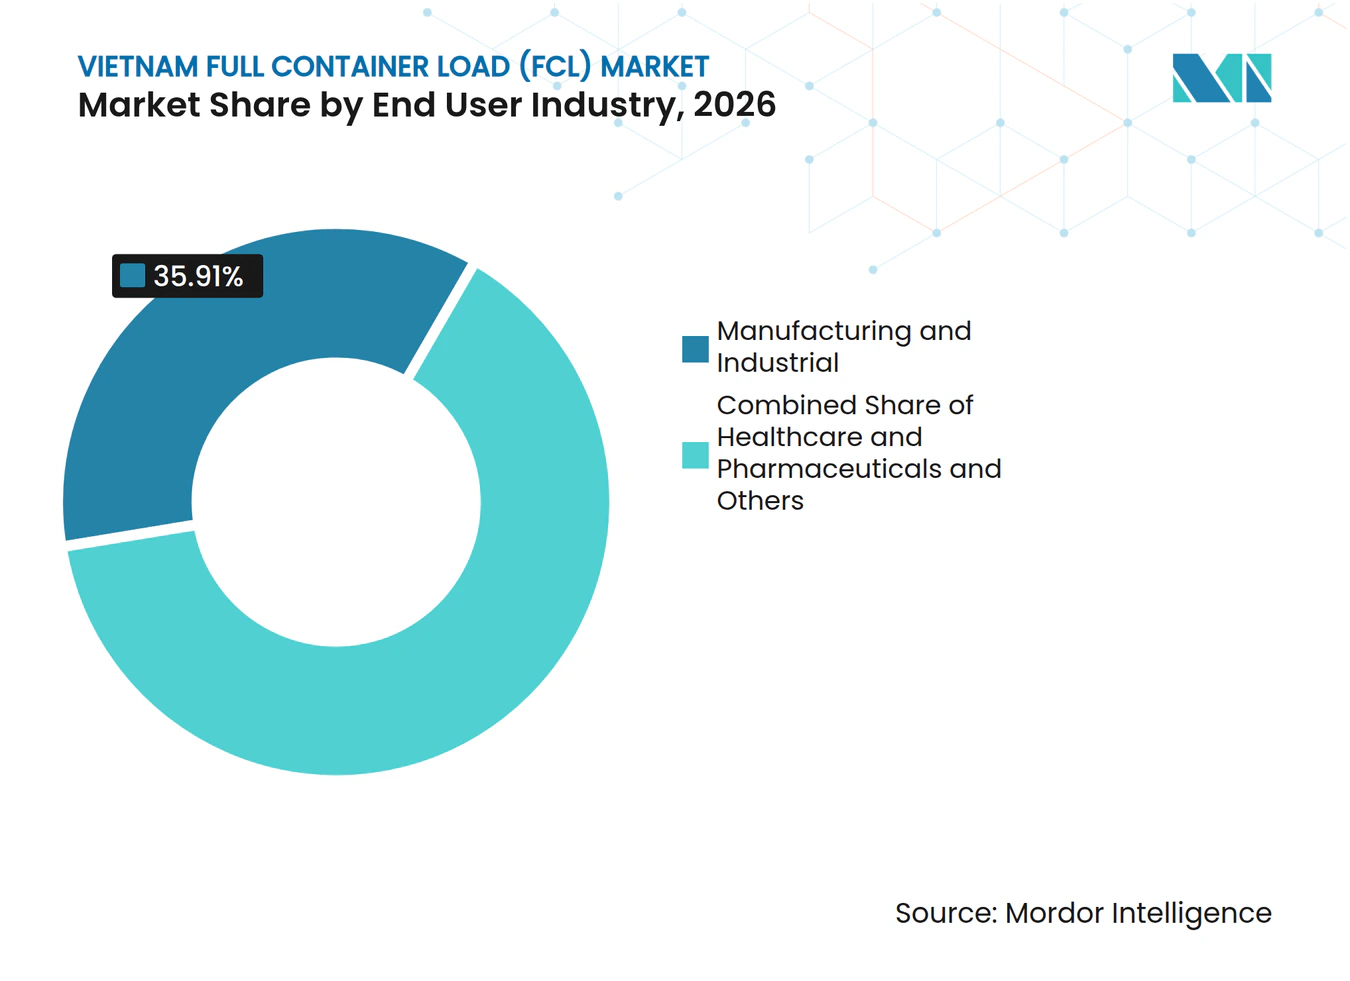
La Fabrication Domine Tandis que la Santé se DéveloppeLa fabrication et l'industrie représentent 35,91 % de la part du marché du chargement complet de conteneurs au Vietnam en 2026. Le segment comprend l'électronique, la chaussure, l'habillement, les meubles, les machines et d'autres produits industriels transitant par les chaînes d'approvisionnement internationales. Les fabricants ont besoin d'une disponibilité fiable des conteneurs et d'une coordination entre l'expédition depuis l'usine, l'entrée en porte du terminal et le départ du navire. Les importations de composants et de machines contribuent également à la demande du segment, reliant les cargaisons entrantes à la production sortante.
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,36 % durant 2027–2032. Les expéditions pharmaceutiques et de santé peuvent nécessiter une surveillance de la température, des équipements appropriés et une documentation adaptée à la cargaison. Le commerce de détail et les biens de consommation, l'alimentation et les boissons, l'agriculture et la sylviculture, l'automobile, les produits chimiques et l'électronique contribuent également à la demande de conteneurs. Les prestataires offrant des équipements appropriés, une visibilité des expéditions et une manutention spécifique aux cargaisons peuvent servir des clients ayant des exigences au-delà du transport standard en conteneurs secs.

Analyse Géographique
Le Sud du Vietnam représente 55,47 % du marché en 2026. Cai Mep–Thi Vai soutient le transport maritime en eaux profondes, tandis que les zones industrielles et les connexions de transport intérieur acheminent les cargaisons vers le réseau portuaire. En avril 2026, Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 de Gemalink, qui devrait porter la capacité du terminal à plus de 3 millions d'EVP par an après son achèvement[3]. Mekong Express renforce également les liens entre Can Tho et Cai Mep, soutenant les cargaisons sèches et réfrigérées en provenance du delta du Mékong.
Le cluster portuaire de Hai Phong et les zones manufacturières environnantes soutiennent le Nord du Vietnam. En mai 2025, le port de Hai Phong a inauguré les terminaux 3 et 4 de Lach Huyen, portant la capacité annuelle de traitement de la compagnie portuaire à environ 3,5 millions d'EVP. CMA CGM et Saigon Newport ont également annoncé le développement prévu des terminaux 7 et 8 de Lach Huyen, avec une ouverture cible en 2028.
Le Centre du Vietnam devrait enregistrer un CAGR de 8,62 % durant 2027–2032. L'opportunité de croissance de la région est liée à l'activité industrielle, à l'accès aux ports et à de meilleures connexions entre les zones de production intérieures et les portes d'entrée maritimes. La propre croissance du marché du Centre du Vietnam dépendra de la demande locale de fret, du développement des connexions portuaires et intérieures, et de la capacité des prestataires de transport maritime à offrir des services fiables depuis la région.
Paysage Concurrentiel
Concentration du Marché
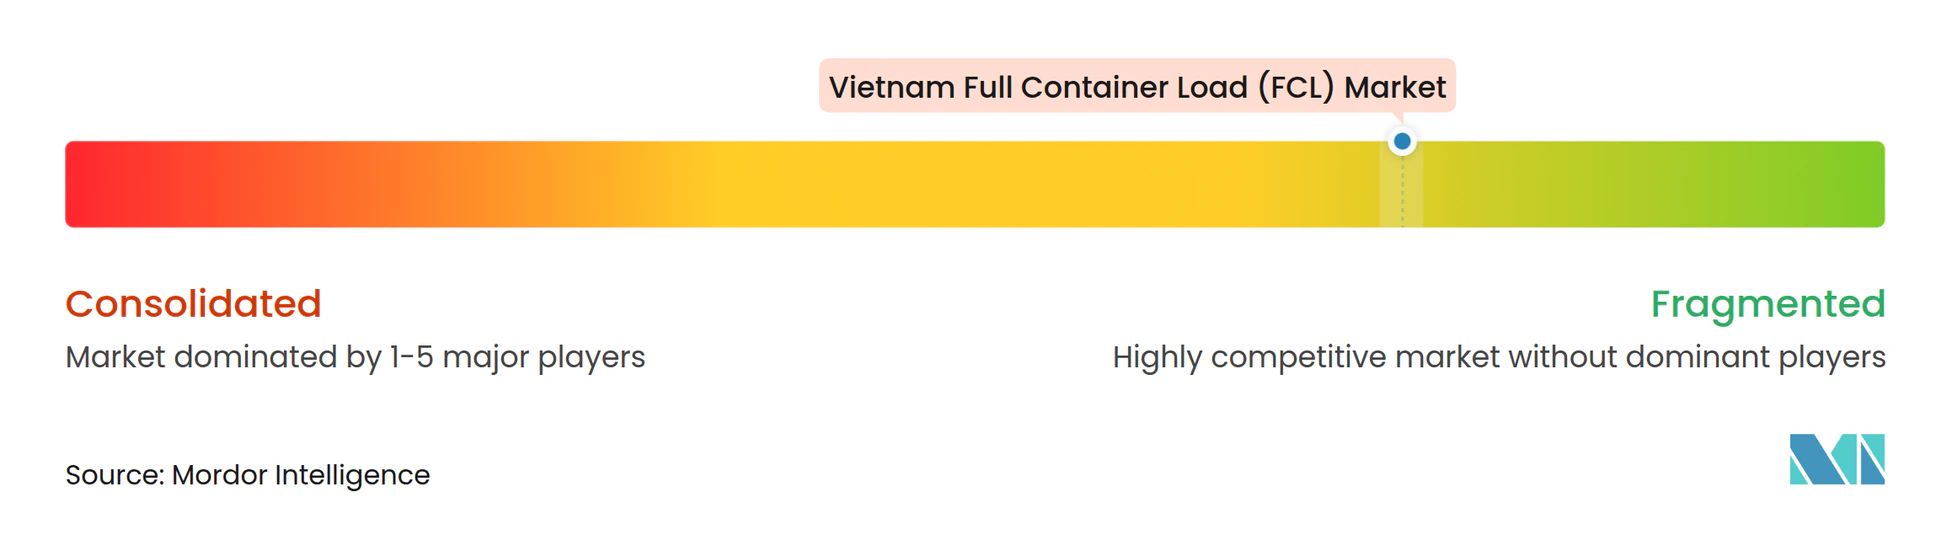
Le marché du chargement complet de conteneurs au Vietnam est fragmenté et comprend des compagnies maritimes internationales, des opérateurs maritimes et portuaires nationaux, ainsi que des prestataires logistiques. Les transporteurs mondiaux tels que CMA CGM, MSC et A.P. Moller–Maersk se font concurrence par la capacité de navires, les réseaux de routes, l'accès aux équipements et la couverture des services. Les opérateurs vietnamiens tels que Gemadept, Saigon Newport, Hai An, Viconship et VIMC disposent de capacités locales en matière de ports, de transport maritime ou de transport intérieur. Les transitaires se font également concurrence en coordonnant les réservations de conteneurs, les mouvements intérieurs et la visibilité des expéditions.
L'investissement dans les terminaux est un levier concurrentiel important. CMA CGM et Saigon Newport ont annoncé un partenariat de 600 millions USD pour le projet prévu des terminaux 7 et 8 de Lach Huyen à Hai Phong en 2025. Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 de Gemalink en avril 2026. Ces deux développements visent à augmenter la capacité et à renforcer l'accès aux principales portes d'entrée commerciales. De tels projets peuvent soutenir la capacité de service à long terme, bien que leurs effets commerciaux dépendent de l'achèvement, de la demande de fret et de la disponibilité des infrastructures de transport de connexion.
Les services domestiques et l'approvisionnement en équipements constituent d'autres domaines de concurrence. DP World et VIMC Lines ont lancé Mekong Express en mai 2025, reliant Can Tho et Cai Mep par un service maritime fluvial régulier[4]. En août 2025, Hoa Phat a livré 1 000 conteneurs secs de 20 pieds à CMA CGM, ajoutant une relation d'approvisionnement en équipements nationaux. Les prestataires qui combinent une disponibilité fiable des équipements, un accès aux terminaux, des liaisons intérieures et des services réfrigérés appropriés peuvent se différencier des concurrents qui s'appuient principalement sur la capacité de navires ou le prix.
Leaders du Secteur du Chargement Complet de Conteneurs (FCL) au Vietnam
-
Gemadept Corporation
-
Hai An Transport and Stevedoring JSC
-
CMA CGM Group
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chargement Complet de Conteneurs (FCL) au Vietnam Entreprises couvertes dans ce rapport
- CMA CGM Group
- Mediterranean Shipping Company (MSC)
- A.P. Moller - Maersk
- Ocean Network Express (ONE)
- Evergreen Marine Corporation
- Saigon Newport Corporation
- Gemadept Corporation
- Vietnam Maritime Corporation (VIMC)
- Hai An Transport and Stevedoring JSC
- Vietnam Container Shipping JSC (VICONSHIP)
- COSCO SHIPPING Lines Co. Ltd
- Transimex Corporation
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- DHL Global Forwarding
- Kuehne+Nagel
- DSV
- Hapag-Lloyd AG
- Nippon Express Vietnam
- Yusen Logistics Vietnam
- KLN Logistics Group
- Expeditors International
Développements industriels récents dans Marché du Chargement Complet de Conteneurs (FCL) au Vietnam
- Avril 2026 : Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 de Gemalink à Cai Mep–Thi Vai. À son achèvement, le projet devrait porter la capacité du terminal à plus de 3 millions d'EVP par an.
- Février 2026 : A.P. Moller–Maersk a décrit sa solution de transport fluvial transfrontalier pour les chaînes d'approvisionnement VietnamCambodge, mettant en avant le transport régulier et le soutien aux mouvements de fret le long du corridor du Mékong.
- Novembre 2025 : DHL Global Forwarding a étendu son réseau de stations de groupage au Vietnam. La station de groupage de Ho Chi Minh-Ville a été portée à 6 800 m², tandis que celle de Hai Phong a atteint 4 000 m².
- Mai 2025 : CMA CGM et Saigon Newport ont annoncé un partenariat de 600 millions USD pour développer les terminaux 7 et 8 de Lach Huyen, avec une capacité annuelle prévue de 1,9 million d'EVP et une ouverture cible en 2028.
Périmètre du Rapport sur le Marché du Chargement Complet de Conteneurs (FCL) au Vietnam
Aperçu de la segmentation
| FCL Domestique / Inter-Îles | |
| FCL International | Flux d'Importation |
| Flux d'Exportation |
| Conteneurs Secs |
| Conteneurs Réfrigérés |
| Conteneurs-Citernes |
| Conteneurs à Équipements Spéciaux |
| Conteneurs de 20 Pieds |
| Conteneurs de 40 Pieds |
| Fabrication et Industrie |
| Commerce de Détail et Biens de Consommation |
| Alimentation et Boissons |
| Automobile et Composants |
| Produits Chimiques et Pétrochimiques |
| Électronique et Électrique |
| Agriculture et Sylviculture |
| Santé et Produits Pharmaceutiques |
| Autres Utilisateurs Finaux |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par Flux Commercial | FCL Domestique / Inter-Îles | |
| FCL International | Flux d'Importation | |
| Flux d'Exportation | ||
| Par Type de Conteneur | Conteneurs Secs | |
| Conteneurs Réfrigérés | ||
| Conteneurs-Citernes | ||
| Conteneurs à Équipements Spéciaux | ||
| Par Taille de Conteneur | Conteneurs de 20 Pieds | |
| Conteneurs de 40 Pieds | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Fabrication et Industrie | |
| Commerce de Détail et Biens de Consommation | ||
| Alimentation et Boissons | ||
| Automobile et Composants | ||
| Produits Chimiques et Pétrochimiques | ||
| Électronique et Électrique | ||
| Agriculture et Sylviculture | ||
| Santé et Produits Pharmaceutiques | ||
| Autres Utilisateurs Finaux | ||
| Par Région | Nord du Vietnam | |
| Centre du Vietnam | ||
| Sud du Vietnam | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur prévisionnelle du marché FCL du Vietnam d'ici 2032 ?
Le marché devrait atteindre 3,00 milliards USD d'ici 2032, en hausse par rapport à 2,16 milliards USD en 2027, à un CAGR de 6,78 %.
Quel flux commercial domine le marché FCL du Vietnam ?
Le FCL international domine avec une part de 78,34 % en 2026, reflétant l'importance des flux de fabrication et de commerce internationaux.
Pourquoi les conteneurs de 40 pieds sont-ils largement utilisés au Vietnam ?
Les conteneurs de 40 pieds détenaient 63,24 % du marché en 2026 et devraient enregistrer un CAGR de 8,12 % jusqu'en 2032. Ils peuvent convenir aux expéditions d'usine plus importantes lorsque les dimensions et le poids de la cargaison le permettent.
Quel segment d'utilisateurs finaux devrait connaître la croissance la plus rapide ?
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,36 % durant 2027–2032, soutenu par le besoin de transport spécialisé et de manutention des cargaisons sensibles à la température.
Quelle région devrait connaître la croissance la plus rapide ?
Le Centre du Vietnam devrait enregistrer un CAGR de 8,62 % durant 2027–2032, bien que sa base de départ plus faible doive être prise en compte lors de l'interprétation du taux de croissance.
Quelles sont les principales contraintes pesant sur le marché FCL du Vietnam ?
La congestion portuaire, la volatilité des taux de fret, la fragmentation des données multimodales et les perturbations du tirant d'eau fluvial peuvent affecter les coûts, la disponibilité des équipements et la fiabilité des expéditions.