
Taille et part du marché indonésien de l'entreposage 3PL
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.26 Milliards de dollars |
| Taille du Marché (2026) | 3.57 Milliards de dollars |
| Taille du Marché (2031) | 5.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.10 % |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché indonésien de l'entreposage 3PL par Mordor Intelligence
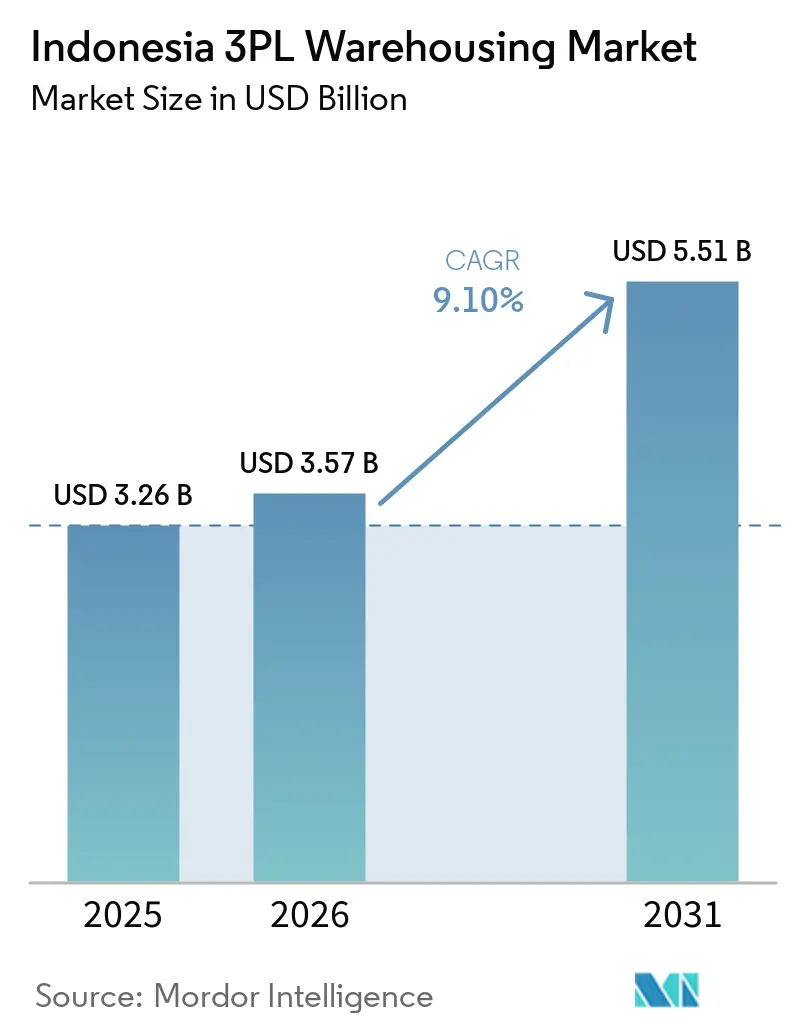
La taille du marché indonésien de l'entreposage 3PL était évaluée à 3,26 milliards USD en 2025 et devrait croître de 3,57 milliards USD en 2026 pour atteindre 5,51 milliards USD d'ici 2031, à un CAGR de 9,10 % durant la période de prévision 2026-2031.
Le marché indonésien de l'entreposage 3PL est façonné par la demande du commerce électronique, les investissements dans le secteur manufacturier et le recours plus large aux services logistiques externalisés. La capacité limitée en entrepôts modernes rend les mises à niveau des installations et les nouvelles constructions plus importantes, notamment autour du Grand Jakarta. La demande évolue également au-delà du simple stockage vers l'exécution des commandes, les services sous douane et les opérations à température contrôlée. La concurrence sépare les prestataires mondiaux dotés de technologies avancées des opérateurs nationaux qui se distinguent par leurs relations locales, leur proximité et leur flexibilité tarifaire. Les coûts de distribution inter-îles restent une contrainte car ils rendent les réseaux en dehors de Java plus coûteux à exploiter.
Points clés du rapport
- Par type de service, le stockage représentait 47,43 % de la taille du marché indonésien de l'entreposage 3PL en 2025, tandis que les services à valeur ajoutée et autres devraient enregistrer un CAGR de 10,98 % jusqu'en 2031.
- Par type d'entrepôt, l'entreposage partagé général ou multi-clients représentait 49,32 % de la part du marché indonésien de l'entreposage 3PL en 2025, tandis que l'entreposage sous douane devrait enregistrer un CAGR de 11,63 % jusqu'en 2031.
- Par contrôle de la température, l'entreposage sans contrôle de température représentait 88,23 % de la taille du marché indonésien de l'entreposage 3PL en 2025, tandis que l'entreposage à température contrôlée devrait enregistrer un CAGR de 12,76 % jusqu'en 2031.
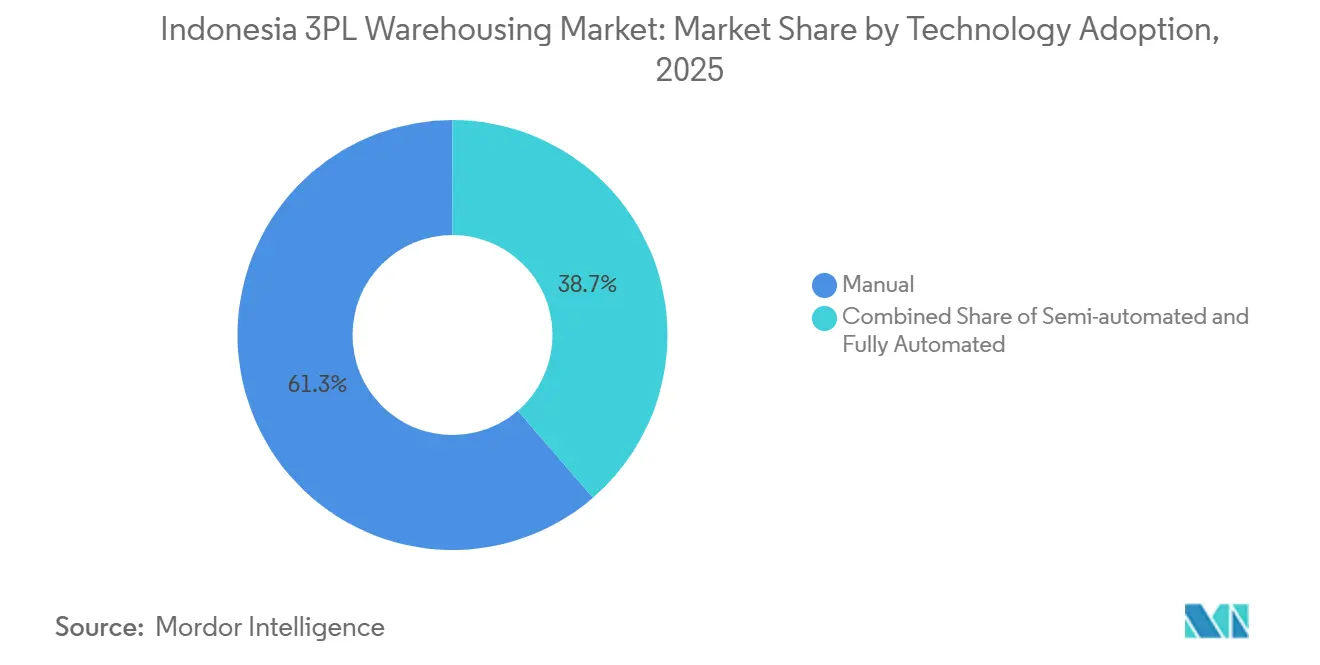
- Par adoption technologique, les opérations manuelles représentaient 61,34 % de la part du marché indonésien de l'entreposage 3PL en 2025, tandis que l'entreposage entièrement automatisé devrait enregistrer un CAGR de 13,68 % jusqu'en 2031.
- Par secteur d'utilisateur final, la fabrication représentait 26,54 % de la taille du marché indonésien de l'entreposage 3PL en 2025, tandis que la santé et la pharmacie devraient enregistrer un CAGR de 10,92 % jusqu'en 2031.
- Par zone géographique, Java représentait 58,44 % de la part du marché indonésien de l'entreposage 3PL en 2025, tandis que Sulawesi devrait enregistrer un CAGR de 12,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché indonésien de l'entreposage 3PL
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique stimulant la demande omnicanale | +2.5% | National, avec concentration à Java, Grand Jakarta, Bandung et Surabaya | Court terme (≤ 2 ans) |
| Expansion industrielle accroissant les besoins en entrepôts modernes | +1.8% | Karawang, Subang et Cikarang, avec expansion vers Batam et les zones économiques spéciales de Sumatra | Moyen terme (2-4 ans) |
| Externalisation des stocks augmentant l'adoption des 3PL | +1.5% | National, avec des gains précoces à Grand Jakarta, Surabaya et Medan | Moyen terme (2-4 ans) |
| Demande de chaîne du froid développant la capacité à température contrôlée | +1.2% | Java, Medan et Makassar | Moyen terme (2-4 ans) |
| Distribution inter-îles augmentant les besoins en stocks décentralisés | +1.0% | Sulawesi, Kalimantan, Papouasie et Maluku | Long terme (≥ 4 ans) |
| Croissance des véhicules électriques et de l'électronique augmentant l'utilisation des entrepôts | +0.8% | Karawang, Cikarang, Batam et la zone économique spéciale de Kendal | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce électronique accélérant la demande d'entreposage omnicanal
La valeur brute des marchandises du commerce électronique en Indonésie a atteint 71 milliards USD en 2025 et devrait approcher 140 milliards USD d'ici 2030, augmentant la charge de gestion des stocks sur les réseaux logistiques. La base plus large de vente au détail en ligne oblige les vendeurs à maintenir une gamme plus large de produits disponibles tout en répondant aux attentes des clients en matière de rapidité et de précision des commandes. Les vendeurs sur les places de marché ont besoin de stocks positionnés plus près des consommateurs, ce qui favorise un passage des hubs centralisés vers des réseaux incluant des sites d'exécution secondaires. Le taux d'occupation des entrepôts logistiques modernes du Grand Jakarta a atteint 98 % au premier trimestre 2026, montrant que la capacité moderne existante à Java est sous pression. Ce niveau d'occupation oriente le développement vers des corridors adjacents tels que Karawang et Subang, où les prestataires peuvent encore relier leurs installations aux réseaux de consommateurs et de ports de Jakarta. La gestion des retours ajoute également du travail opérationnel car les détaillants ont besoin d'installations capables d'inspecter, de trier, de reconditionner et de remettre les marchandises en stock disponible.
Expansion industrielle augmentant les besoins en entreposage moderne
Les investissements dans le secteur manufacturier accroissent le besoin d'entrepôts conçus pour des chaînes d'approvisionnement et des calendriers de production spécifiques. Les demandes d'espace d'entreposage en 2025 étaient dominées par l'écosystème des véhicules électriques et ses fournisseurs, qui nécessitent souvent des agencements d'installations spécialisés. Ces clients peuvent avoir besoin de zones de préparation contrôlées, de processus liés aux douanes et d'un accès étroit aux usines fonctionnant selon des cycles de livraison planifiés. L'offre d'entrepôts logistiques modernes dans le Grand Jakarta a atteint 3,2 millions de m² au premier trimestre 2026, avec une nouvelle capacité concentrée dans le corridor Bekasi, Karawang et Cikarang. ESR et l'Autorité d'investissement d'Indonésie ont commencé le développement du parc logistique ESR Cikarang 4 en août 2026 à la zone industrielle de Jababeka. Le projet est destiné à servir les opérateurs 3PL mondiaux et les fabricants multinationaux.
Demande de chaîne du froid développant la capacité d'entreposage à température contrôlée
La capacité à température contrôlée augmente car les clients des secteurs alimentaire, pharmaceutique et de la vente au détail exigent une manutention plus fiable lors du stockage et de la distribution. Ces clients ont besoin de prestataires capables de maintenir les marchandises dans des conditions spécifiées depuis la réception jusqu'à l'expédition. I Squared Capital a accepté d'acquérir Cella, qui exploitait 5 installations totalisant 231 000 m² dans le Grand Jakarta et Surabaya[1]« I Squared Capital lance une plateforme indonésienne de logistique industrielle et d'entreposage frigorifique avec l'acquisition de Cella », I Squared Capital, isquaredcapital.com. L'acquéreur prévoit d'étendre l'empreinte de Cella à 1,5 million de m² sur 4 à 5 ans par le biais de développements et d'acquisitions. Cette activité montre que les grands investisseurs en infrastructure voient un potentiel pour une plus grande couverture de l'entreposage frigorifique en Indonésie. Les opérateurs d'entrepôts pharmaceutiques de plus petite taille font face à des exigences de conformité plus élevées en matière de surveillance de la température, de cartographie et de gestion de la qualité.
Croissance des véhicules électriques et de l'électronique stimulant l'utilisation des entrepôts
Les chaînes d'approvisionnement des véhicules électriques et de l'électronique nécessitent une manutention spécialisée pour les matériaux, les composants et les produits finis qui transitent par différentes étapes de production. Ces flux peuvent impliquer des matières premières pour batteries, du stockage sous douane, de la préparation de composants et de la distribution sortante. DHL Supply Chain Indonesia a créé une équipe logistique dédiée aux véhicules électriques qui fournit un entreposage spécialisé avec des capacités de test et de charge de batteries[2]« DHL s'engage à aider l'Indonésie à développer ses secteurs à forte croissance et à favoriser son essor en tant que hub commercial mondial », DHL, dhl.com. Une usine de cellules CATIB d'une capacité de 6,9 GWh a démarré ses opérations à Karawang début 2026, ajoutant de la demande près d'un corridor manufacturier établi. L'activité électronique à Batam et dans le Grand Jakarta augmente également le besoin d'installations modernes. DHL Express a ouvert une installation dédiée de 6 000 m² à Batam début 2026 pour soutenir le hub de fabrication électronique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transbordement inter-îles réduisant l'efficacité du réseau | -0.8% | Sulawesi, Kalimantan, Papouasie, Maluku et Bali | Long terme (≥ 4 ans) |
| Coûts énergétiques de réfrigération augmentant les charges d'exploitation | -0.5% | National, avec une exposition plus grande dans les îles extérieures où la fiabilité du réseau électrique est moindre | Moyen terme (2-4 ans) |
| Capacité moderne limitée en dehors de Java | -0.4% | Kalimantan, Sulawesi, Papouasie et Maluku | Long terme (≥ 4 ans) |
| Lacunes dans l'intégration numérique et douanière augmentant la complexité | -0.3% | National, notamment dans les zones logistiques sous douane de Semarang, Batam et Surabaya | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transbordement inter-îles réduisant l'efficacité du réseau d'entreposage
Desservir plus de 17 000 îles nécessite des transferts entre les réseaux routiers, portuaires, maritimes, de ports régionaux et de livraison finale. Chaque transfert ajoute un travail de coordination et crée davantage de points où les calendriers de fret peuvent changer. Ce processus ajoute 2 à 4 jours de temps de transit et des coûts associés par rapport aux marchés continentaux de taille similaire. PELNI et Meratus Line ont signé un accord de coopération en avril 2026 pour des services de fret en hub-and-spoke sur les routes de la Voie maritime S4A et S4B. L'accord soutient la consolidation du fret pour l'Indonésie orientale, mais la qualité du service dépend toujours de la capacité des navires, de la fiabilité des horaires et des temps d'immobilisation dans les ports. Les prestataires 3PL doivent maintenir davantage de stocks de sécurité aux nœuds régionaux pour gérer la variabilité, ce qui augmente les coûts de détention.
Coûts énergétiques de réfrigération augmentant les charges d'exploitation des entrepôts
Les opérations de chaîne du froid nécessitent une réfrigération continue dans un climat tropical, ce qui maintient les charges des compresseurs élevées tout au long de la journée et de la nuit. Le contrôle de la température ne peut pas être interrompu sans créer de risques pour les produits nécessitant des conditions de manutention stables. La production de secours au diesel est courante en dehors de Java et peut augmenter les coûts d'exploitation là où l'alimentation électrique est moins fiable. Les tarifs d'électricité industrielle ont augmenté en 2025, ce qui a exercé une pression supplémentaire sur les marges d'exploitation de la chaîne du froid. Les installations dans les zones secondaires et tertiaires peuvent ne pas avoir un volume suffisant pour répartir les coûts énergétiques fixes sur des tarifs de location compétitifs. DHL Supply Chain a utilisé des installations alimentées à l'énergie solaire en Indonésie, démontrant un moyen de réduire l'exposition aux coûts d'exploitation dépendants du réseau électrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services à valeur ajoutée modifient la composition des revenus
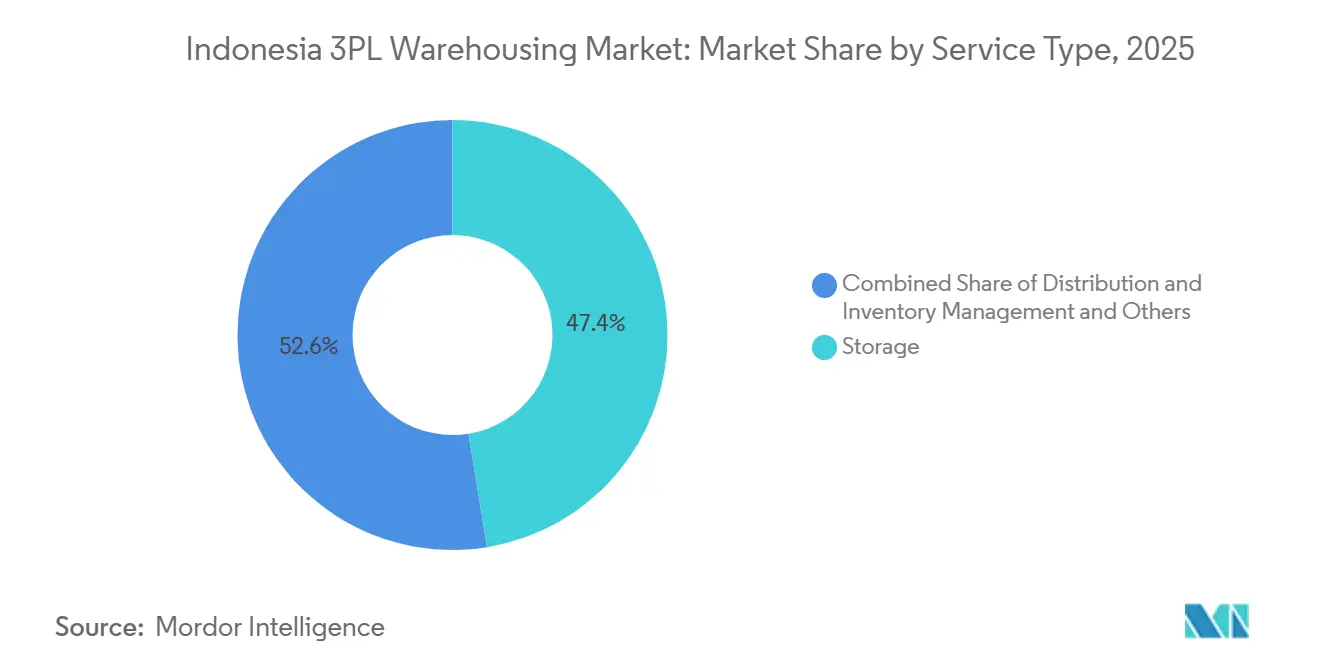
Le stockage représentait 47,43 % de la part du marché indonésien de l'entreposage 3PL en 2025, tandis que les services à valeur ajoutée et autres devraient enregistrer un CAGR de 10,98 % de 2026 à 2031, soulignant l'importance continue du stockage parallèlement à l'utilisation croissante des activités à valeur ajoutée. Le stockage fournit la position physique des stocks à partir de laquelle les clients peuvent organiser le réapprovisionnement, le traitement des commandes et la distribution sortante. Les services à valeur ajoutée comprennent le kitting, l'étiquetage, le co-emballage, la préparation des produits et le traitement des retours. Ces tâches deviennent de plus en plus importantes à mesure que les détaillants recherchent des partenaires d'exécution capables d'adapter les produits et les commandes plus près de la livraison finale. Le secteur indonésien de l'entreposage 3PL évolue donc au-delà du simple stockage vers des activités qui préparent les stocks à la vente.
La distribution et la gestion des stocks relient les marchandises stockées aux réseaux de transport et de livraison au dernier kilomètre. Les clients des secteurs des biens de grande consommation et de la vente au détail ont besoin de ces services car les stocks circulent fréquemment entre les entrepôts, les magasins et les canaux de livraison aux consommateurs. Les vendeurs en ligne ont également besoin d'installations capables de repositionner les stocks lorsque la demande évolue entre les villes et les îles. Les systèmes de gestion d'entrepôt soutiennent ce travail en améliorant la visibilité des unités de gestion des stocks individuelles et des emplacements de stockage disponibles. La gamme de services devient plus utile lorsqu'un prestataire peut coordonner le stockage, la manutention et l'expédition au sein d'un seul processus opérationnel.


Par type d'entrepôt : l'entreposage sous douane devient un actif stratégique
L'entreposage partagé général, ou multi-clients, représentait 49,32 % de la taille du marché indonésien de l'entreposage 3PL en 2025, tandis que l'entreposage sous douane devrait enregistrer un CAGR de 11,63 % de 2026 à 2031, reflétant le rôle continu des installations partagées parallèlement à la demande croissante de stockage sous contrôle douanier. L'entreposage partagé général, ou multi-clients, donne aux expéditeurs accès à une capacité professionnelle sans l'engagement fixe nécessaire pour une installation dédiée. Il permet également aux opérateurs de mutualiser l'infrastructure, la main-d'œuvre et les ressources de manutention entre des clients aux volumes variables. Le modèle convient à une large base de petits et moyens fabricants ayant des besoins de stockage variés. L'entreposage sous douane est de plus en plus lié à la fabrication orientée vers l'exportation, au stockage contrôlé et aux procédures douanières pour le commerce international.
Maersk Logistics Indonesia a reçu l'approbation de centre logistique sous douane pour son installation de Semarang en août 2026[3]Maersk Logistics Indonesia Perkuat Perdagangan Global melalui Persetujuan Pusat Logistik Berikat di Semarang," Bea Cukai Kanwil Jateng DIY, beacukai.go.id. L'installation avait un investissement initial de 13,04 milliards IDR (0,78 million USD) servant les exportations de vêtements, de chaussures et de bagages vers l'Europe. Cet exemple montre comment les installations sous douane peuvent combiner l'administration douanière avec des services d'entreposage pour les exportateurs. L'entreposage contractuel dédié reste pertinent pour les clients des secteurs automobile et de la santé qui nécessitent des agencements sur mesure, des processus définis et des engagements de service. Le marché indonésien de l'entreposage 3PL comprend donc une capacité partagée, des installations dédiées et des sites sous douane liés à la production d'exportation.
Par contrôle de la température : l'infrastructure de chaîne du froid stimule la croissance
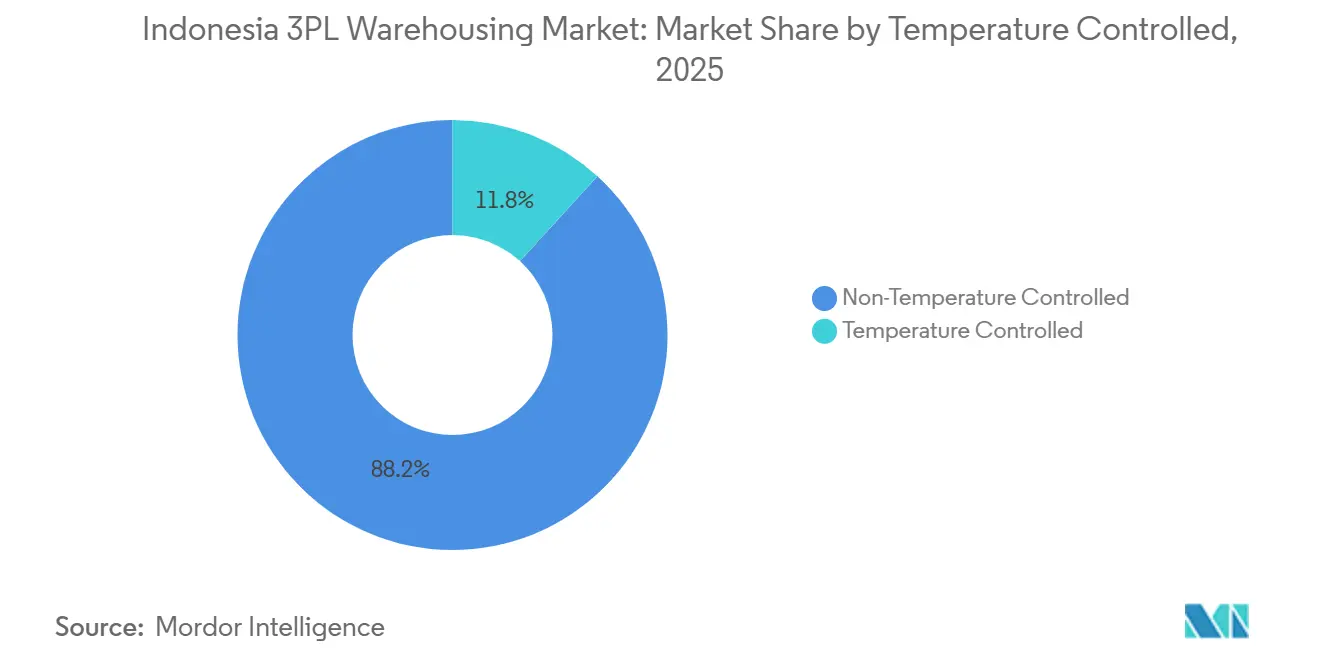
L'entreposage sans contrôle de température représentait 88,23 % de la part du marché indonésien de l'entreposage 3PL en 2025, tandis que l'entreposage à température contrôlée devrait enregistrer un CAGR de 12,76 % de 2026 à 2031, reflétant le rôle dominant du stockage ambiant parallèlement à une expansion plus rapide de la capacité de chaîne du froid. L'entreposage sans contrôle de température soutient les intrants manufacturiers, les biens de vente au détail, les produits de consommation et les marchandises générales. De nombreux expéditeurs traitent des produits qui ne nécessitent pas de réfrigération ni d'humidité contrôlée, maintenant une forte demande pour les installations conventionnelles. L'entreposage à température contrôlée gagne en importance à mesure que les exigences en matière de sécurité alimentaire et de manutention pharmaceutique augmentent la demande d'installations aux conditions d'exploitation contrôlées.
Peregrine Cold Logistics est entré en Indonésie en septembre 2026 par le biais d'une coentreprise avec Sinar Primera. La coentreprise a acquis une installation à Pluit tout en développant un site à Narogong avec 35 000 m² de capacité de congélation et de réfrigération. La combinaison fournit un actif opérationnel et une nouvelle installation dans les principales zones de distribution de Jakarta. Elle soutient également une approche hub-and-spoke pour la demande de chaîne du froid alimentaire et de vente au détail. La cartographie de la température, la gestion des risques qualité et la surveillance continue favorisent les installations capables de documenter les opérations contrôlées. Le marché indonésien de l'entreposage 3PL attire donc des investissements dans l'infrastructure de chaîne du froid parallèlement à sa base de stockage ambiant établie.
Par adoption technologique : l'automatisation progresse malgré la prédominance du manuel
Les opérations manuelles représentaient 61,34 % de la taille du marché indonésien de l'entreposage 3PL en 2025, tandis que l'entreposage entièrement automatisé devrait enregistrer un CAGR de 13,68 % de 2026 à 2031, reflétant l'importance continue des opérations basées sur la main-d'œuvre parallèlement à une adoption plus rapide de l'automatisation. Les coûts de main-d'œuvre compétitifs ont soutenu les opérations manuelles, notamment dans les installations qui ne nécessitent pas de traitement automatisé à haut volume. Les agencements d'entrepôts plus anciens peuvent également rendre difficile l'ajout d'équipements automatisés de stockage et de récupération. Les systèmes entièrement automatisés gagnent en importance parmi les opérateurs de commerce électronique et les prestataires multinationaux cherchant un débit plus élevé et un traitement plus cohérent pendant les périodes de pointe.
Les systèmes semi-automatisés offrent une transition pratique entre le travail manuel et les opérations entièrement automatisées. Les convoyeurs, les systèmes pick-to-light et les robots mobiles peuvent améliorer les déplacements et la préparation des commandes sans nécessiter la reconstruction complète d'une installation. Le parc logistique de Cikarang de Cainiao Network s'étend sur 320 000 m² répartis sur 6 entrepôts conçus pour la logistique numérique B2B et B2C. Le projet illustre l'échelle des installations modernes développées dans le corridor est de Jakarta. Les opérateurs manuels font face à des attentes de service plus élevées à mesure que les clients recherchent des processus documentés, un débit fiable et un meilleur contrôle des stocks. Le marché indonésien de l'entreposage 3PL conservera des opérations basées sur la main-d'œuvre tandis que les nouvelles installations établiront des références technologiques plus élevées.
Par secteur d'utilisateur final : la santé mène la croissance tandis que la fabrication ancre les volumes
La fabrication représentait 26,54 % de la part du marché indonésien de l'entreposage 3PL en 2025, tandis que la santé et la pharmacie devraient enregistrer un CAGR de 10,92 % de 2026 à 2031, reflétant l'importance continue de la fabrication parallèlement à la demande croissante des chaînes d'approvisionnement de santé réglementées. Les chaînes d'approvisionnement automobile, électronique et de biens de consommation soutiennent la demande manufacturière, notamment dans les corridors industriels de Java. Ces clients ont besoin d'un stockage fiable à proximité des sites de production, des ports et des centres de distribution nationaux. La santé et la pharmacie nécessitent une manutention conforme, des processus contrôlés et une gestion fiable des stocks pour soutenir la distribution pharmaceutique. JKN couvrait 284,3 millions de participants en avril 2026, soutenant l'activité de distribution pharmaceutique et les besoins d'entreposage associés. Les biens de consommation, la vente au détail et le commerce électronique contribuent également à la demande de produits emballés et de marchandises générales.
Les clients des secteurs de l'alimentation et des boissons utilisent à la fois des espaces ambiants et à température contrôlée car leurs produits ont des exigences de stockage différentes. L'Indonésie comptait 5,28 millions d'entreprises de restauration et a exporté 1,19 million de tonnes de produits de la pêche en 2024. Ces activités soutiennent des flux de stocks réguliers et augmentent la demande de manutention contrôlée lorsque cela est nécessaire. L'autre catégorie d'utilisateurs finaux comprend les chaînes d'approvisionnement des véhicules électriques et des batteries, la logistique des centres de données et les équipements d'énergie renouvelable. Ces applications ont des parts actuelles plus faibles mais nécessitent des agencements d'installations et des processus opérationnels spécifiques. Le secteur indonésien de l'entreposage 3PL sert donc de grands volumes manufacturiers tout en s'adaptant aux exigences des clients réglementés et spécialisés.
Analyse géographique
Java représentait 58,44 % du total national en 2025, soutenu par sa concentration de zones industrielles, de ports, de consommateurs et d'activités de production. Le corridor est du Grand Jakarta disposait de 3,2 millions de m² d'offre d'entrepôts logistiques modernes au premier trimestre 2026. ESR et l'Autorité d'investissement d'Indonésie ont lancé le parc logistique ESR Cikarang 4 à la zone industrielle de Jababeka en août 2026[4]« ESR et INA renforcent leur partenariat sur de nouveaux développements logistiques en Indonésie », ESR, esr.com. Les partenaires ont également annoncé le hub de distribution ESR Cibitung, une installation de grade A à 3 niveaux prévue pour être achevée en 2028. Ces projets reflètent la demande des opérateurs 3PL mondiaux et des fabricants multinationaux dans le corridor est de Jakarta. Sumatra est la deuxième zone d'entreposage en importance, avec Medan et Deli Serdang soutenus par la logistique de l'huile de palme, du caoutchouc, du café et des biens de consommation. Rhenus Logistics s'est étendu à Medan comme son 4e bureau indonésien et a prévu d'autres implantations à Makassar et Banjarmasin.
Sulawesi devrait enregistrer un CAGR de 12,32 % de 2026 à 2031, soutenu par la chaîne d'approvisionnement du nickel et des batteries pour véhicules électriques de Morowali et les exportations via Makassar. Kalimantan bénéficie de la logistique de construction liée à Nusantara et de la demande de distribution aux consommateurs dans l'est et le sud de Kalimantan. L'activité liée au charbon continue de soutenir l'entreposage conventionnel à Balikpapan et Banjarmasin. Bali et Nusa Tenggara desservent les chaînes d'approvisionnement des biens de grande consommation et de l'hôtellerie liées au tourisme. Les services de ferry inter-îles relient les nœuds d'entreposage à travers le détroit de Lombok.
La Papouasie et Maluku restent insuffisamment desservies, bien que le programme Sea Toll soit destiné à améliorer la rentabilité du réapprovisionnement en biens de consommation. La pénétration limitée des entrepôts modernes en dehors de Java crée un potentiel pour les prestataires capables d'accepter des horizons d'investissement plus longs. Le marché indonésien de l'entreposage 3PL a sa plus grande concentration à Java, tandis que les îles extérieures créent une voie à plus long terme pour l'expansion du réseau.
Paysage concurrentiel
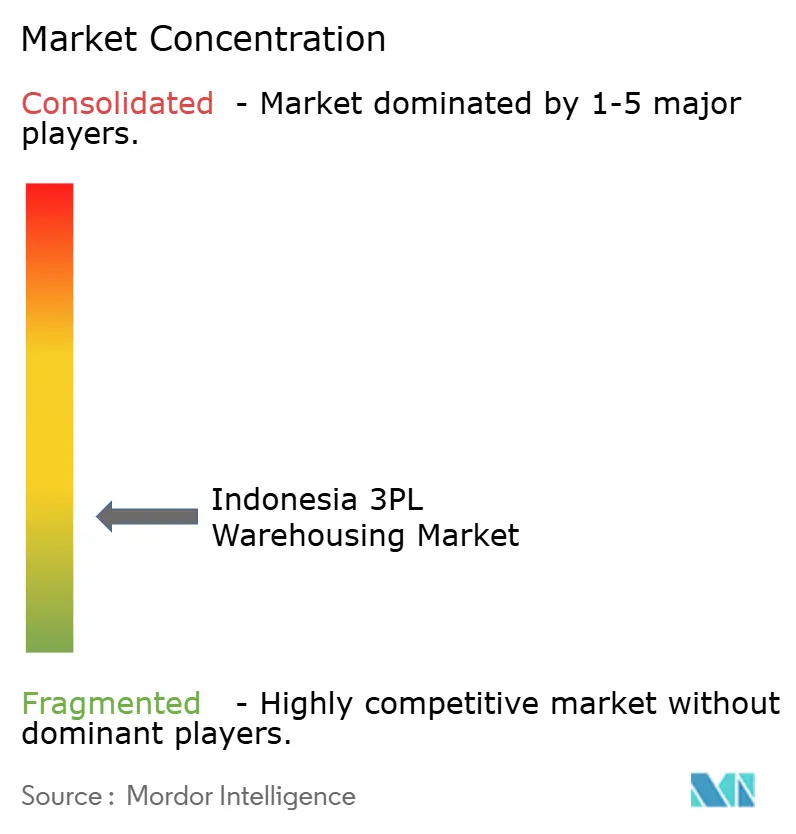
Le marché indonésien de l'entreposage 3PL est fragmenté. DHL Group, A.P. Moller-Maersk, DSV, Kuehne+Nagel et CMA CGM, via CEVA Logistics, occupent des positions de premier plan dans l'entreposage multi-clients et contractuel à haute spécification. PT Samudera Indonesia, PT Puninar Logistics, PT Kamadjaja Logistics, Meratus Group et Waresix sont des acteurs nationaux dans l'entreposage intégré au transport et à technologie avancée. Les prestataires mondiaux utilisent l'échelle de leur réseau, des processus certifiés et une couverture multimodale pour concourir auprès des clients multinationaux. DHL a investi plus de 20 millions USD dans l'expansion du Jakarta Gateway et plus de 10 millions USD dans le Surabaya Gateway.
Nippon Express Holdings a intégré PT NX Lemo Indonesia Logistik et PT Nippon Express Indonesia en une entité unifiée à compter de mars 2026. L'intégration regroupe le transit maritime et aérien sous une seule structure de gestion en Indonésie. Elle est conçue pour offrir aux expéditeurs régionaux une interface client unifiée et un service plus cohérent. L'installation sous douane approuvée de Maersk à Semarang est un autre exemple d'un opérateur mondial reliant les capacités douanières aux besoins des clients exportateurs. Ces mouvements montrent que les grands prestataires approfondissent leurs réseaux locaux par l'intégration et des infrastructures spécialisées.
Waresix utilise un modèle de plateforme qui connecte les entrepôts et les actifs logistiques avec les expéditeurs. Sa filiale, BSA Logistics, a été cotée à la Bourse d'Indonésie en avril 2026, et Waresix a levé 488 milliards IDR (29 millions USD) lors d'un financement de série C en août 2026. Le financement était destiné à l'expansion des entrepôts en dehors de Java et aux services de chaîne du froid multimodaux. La capacité 3PL à température contrôlée en dehors du Grand Jakarta et de Surabaya reste une opportunité pour les opérateurs spécialisés. L'entreposage sous douane dans le centre de Java et l'est de Kalimantan est une autre opportunité liée à la fabrication orientée vers l'exportation. Le marché indonésien de l'entreposage 3PL offre également des perspectives pour l'exécution des commandes de santé à technologie avancée à mesure que les exigences de conformité deviennent plus strictes.
Leaders du secteur indonésien de l'entreposage 3PL
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : I Squared Capital a signé un accord définitif pour acquérir Cella, une plateforme indonésienne de logistique industrielle et d'entreposage frigorifique avec 5 installations totalisant 231 000 m² dans le Grand Jakarta et Surabaya, auprès de NWP Property et CRE, Inc. I Squared a présenté des plans pour étendre l'empreinte de Cella de six fois à 1,5 million de m² sur 4 à 5 ans par développement organique et acquisitions, ciblant une expansion géographique vers Medan et d'autres hubs secondaires.
- Août 2026 : ESR, l'Autorité d'investissement d'Indonésie et d'autres partenaires en capital ont conjointement lancé la construction du parc logistique ESR Cikarang 4 à la zone industrielle de Jababeka. L'installation de grade A cible les opérateurs 3PL mondiaux et les fabricants multinationaux. Un hub de distribution ESR Cibitung complémentaire, une installation de grade A à 3 niveaux dans la ville industrielle MM2100, est prévu pour être achevé en 2028.
- Août 2026 : Maersk Logistics Indonesia a reçu l'approbation Pusat Logistik Berikat de Bea Cukai Jawa Tengah pour son installation de Semarang. L'installation avait un investissement initial de 13,04 milliards IDR (0,78 million USD) et ciblait les flux de vêtements, de chaussures et de bagages orientés vers l'exportation vers l'Europe.
- Mars 2026 : NX Group a intégré PT NX Lemo Indonesia Logistik et PT Nippon Express Indonesia en une seule entité à compter du 1er mars 2026. L'intégration a unifié le transit maritime et aérien sous 1 structure de gestion pour améliorer la qualité du service.


Périmètre du rapport sur le marché indonésien de l'entreposage 3PL
| Stockage |
| Distribution et gestion des stocks |
| Services à valeur ajoutée et autres (kitting, étiquetage) |
| Entreposage partagé général / multi-clients |
| Entreposage contractuel dédié |
| Entreposage sous douane |
| Sans contrôle de température |
| À température contrôlée |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Fabrication |
| Biens de consommation |
| Alimentation et boissons |
| Vente au détail et commerce électronique |
| Santé et pharmacie |
| Autres secteurs d'utilisateurs finaux |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et îles Maluku |
| Par type de service | Stockage |
| Distribution et gestion des stocks | |
| Services à valeur ajoutée et autres (kitting, étiquetage) | |
| Par type d'entrepôt | Entreposage partagé général / multi-clients |
| Entreposage contractuel dédié | |
| Entreposage sous douane | |
| Par contrôle de la température | Sans contrôle de température |
| À température contrôlée | |
| Par adoption technologique | Manuel |
| Semi-automatisé | |
| Entièrement automatisé | |
| Par secteur d'utilisateur final | Fabrication |
| Biens de consommation | |
| Alimentation et boissons | |
| Vente au détail et commerce électronique | |
| Santé et pharmacie | |
| Autres secteurs d'utilisateurs finaux | |
| Par région | Java (Jakarta et BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali et Nusa Tenggara | |
| Région de Papouasie et îles Maluku |


Questions clés auxquelles le rapport répond
Quelle est la valeur de l'entreposage 3PL en Indonésie ?
La valeur 2026 est estimée à 3,57 milliards USD et devrait atteindre 5,51 milliards USD d'ici 2031, à un CAGR de 9,10 %.
Quel service connaît la croissance la plus rapide dans l'entreposage 3PL en Indonésie ?
Les services à valeur ajoutée et autres devraient enregistrer un CAGR de 10,98 % jusqu'en 2031, soutenus par le kitting, l'étiquetage, le co-emballage et le traitement des retours.
Pourquoi l'entreposage sous douane se développe-t-il en Indonésie ?
L'entreposage sous douane devrait enregistrer un CAGR de 11,63 % jusqu'en 2031 car les fabricants orientés vers l'exportation ont besoin d'un stockage connecté aux douanes et de flux commerciaux contrôlés.
Qu'est-ce qui stimule l'investissement dans l'entreposage frigorifique en Indonésie ?
L'entreposage à température contrôlée devrait enregistrer un CAGR de 12,76 % jusqu'en 2031 car les clients des secteurs alimentaire, de la vente au détail et pharmaceutique exigent une manutention contrôlée.
Quelle région est en tête de la demande d'entreposage 3PL en Indonésie ?
Java représentait 58,44 % en 2025 car elle concentre le plus grand nombre de zones industrielles, de ports, de consommateurs et d'activités manufacturières.
À quelle vitesse l'automatisation des entrepôts se développe-t-elle en Indonésie ?
L'entreposage entièrement automatisé devrait enregistrer un CAGR de 13,68 % jusqu'en 2031, le taux de croissance le plus élevé parmi les types de segments répertoriés.
Dernière mise à jour de la page le:



