
インドネシア 3PL 倉庫市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.26 十億米ドル |
| 市場規模 (2026) | 3.57 十億米ドル |
| 市場規模 (2031) | 5.51 十億米ドル |
| Growth Rate (2026 - 2031) | 9.10 % |
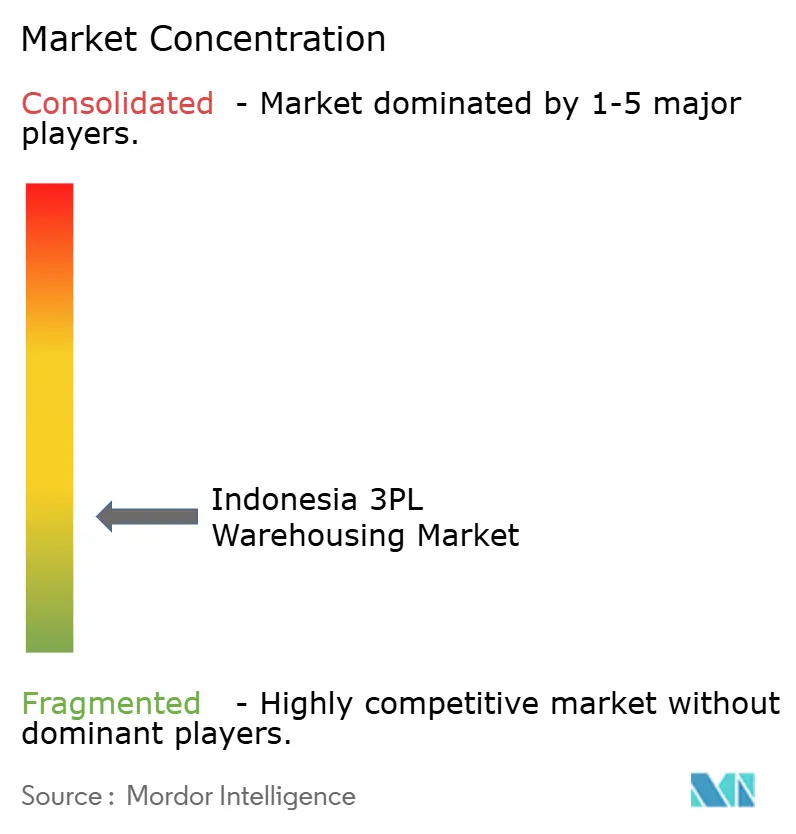
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア 3PL 倉庫市場分析
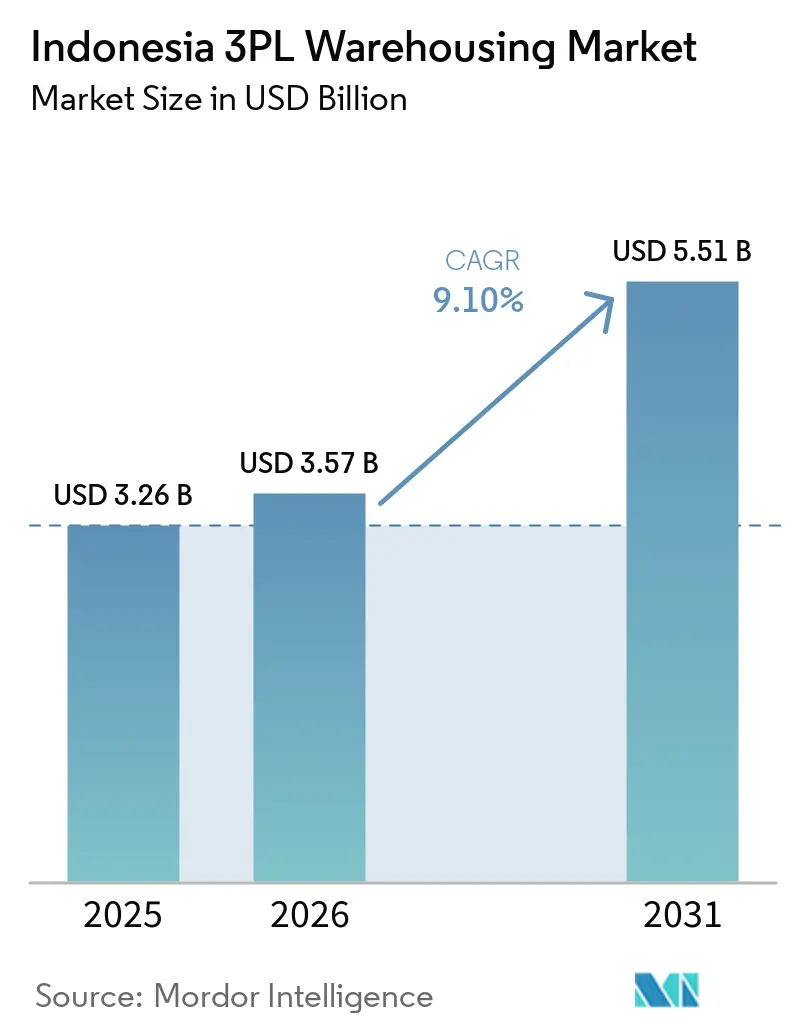
インドネシア 3PL 倉庫市場規模は2025年に3.26 ビリオン 米ドルと評価され、2026年の3.57 ビリオン 米ドルから2031年には5.51 ビリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは9.10%です。
インドネシア 3PL 倉庫市場は、eコマース需要、製造業への投資、および外部委託物流サービスの幅広い活用によって形成されています。現代的な倉庫容量の不足により、特にジャカルタ首都圏を中心に施設のアップグレードと新規建設の重要性が高まっています。需要も基本的な保管にとどまらず、フルフィルメント、保税サービス、温度管理業務へと移行しています。競争は、テクノロジーを活用したグローバルプロバイダーと、地域との関係、近接性、柔軟な価格設定で競争する国内事業者を分離しています。島嶼間の流通コストは依然として制約となっており、ジャワ島外のネットワーク運営コストを高めています。
主要レポートのポイント
- サービスタイプ別では、保管が2025年のインドネシア 3PL 倉庫市場規模の47.43%を占め、付加価値サービスおよびその他は2031年までにCAGR 10.98%で成長すると予測されています。
- 倉庫タイプ別では、一般共有または複数顧客向け倉庫が2025年のインドネシア 3PL 倉庫市場シェアの49.32%を占め、保税倉庫は2031年までにCAGR 11.63%で成長すると予測されています。
- 温度管理別では、非温度管理倉庫が2025年のインドネシア 3PL 倉庫市場規模の88.23%を占め、温度管理倉庫は2031年までにCAGR 12.76%で成長すると予測されています。
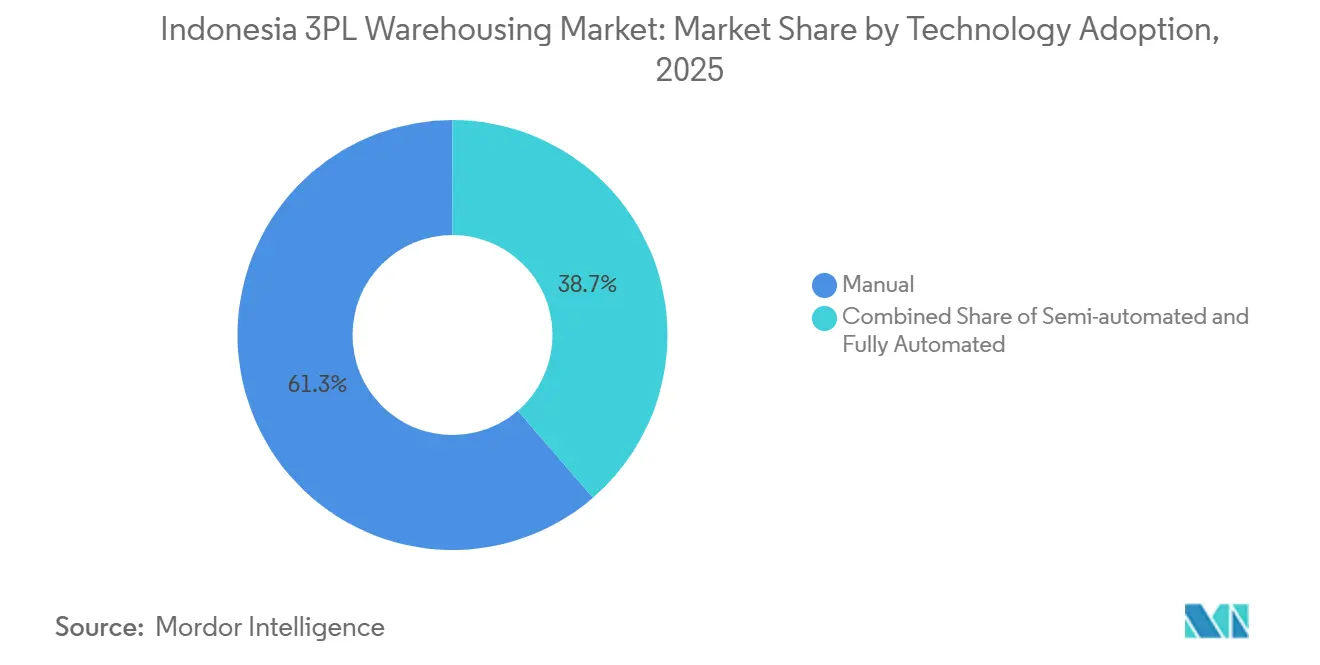
- 技術導入別では、手動作業が2025年のインドネシア 3PL 倉庫市場シェアの61.34%を占め、完全自動化倉庫は2031年までにCAGR 13.68%で成長すると予測されています。
- エンドユーザー産業別では、製造業が2025年のインドネシア 3PL 倉庫市場規模の26.54%を占め、ヘルスケアおよびファーマは2031年までにCAGR 10.92%で成長すると予測されています。
- 地域別では、ジャワが2025年のインドネシア 3PL 倉庫市シェアの58.44%を占め、スラウェシは2031年までにCAGR 12.32%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア 3PL 倉庫市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースの成長によるオムニチャネル需要の拡大 | +2.5% | ジャワ島、ジャカルタ首都圏、バンドン、スラバヤに集中した全国規模 | 短期(2年以内) |
| 産業拡大による現代的倉庫ニーズの増加 | +1.8% | カラワン、スバン、チカラン、およびバタムとスマトラ経済特区への拡大 | 中期(2〜4年) |
| 在庫外部委託による 3PL 導入の増加 | +1.5% | ジャカルタ首都圏、スラバヤ、メダンでの早期成果を含む全国規模 | 中期(2〜4年) |
| コールドチェーン需要による温度管理容量の拡大 | +1.2% | ジャワ、メダン、マカッサル | 中期(2〜4年) |
| 島嶼間流通による分散型在庫ニーズの増加 | +1.0% | スラウェシ、カリマンタン、パプア、マルク | 長期(4年以上) |
| EVおよびエレクトロニクスの成長による倉庫利用の増加 | +0.8% | カラワン、チカラン、バタム、ケンダル経済特区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
eコマースの成長によるオムニチャネル倉庫需要の加速
インドネシアのeコマース商品取引総額は2025年に710 ビリオン 米ドルに達し、2030年までに1,400 ビリオン 米ドルに近づくと推定されており、物流ネットワークへの在庫管理負担が増大しています。オンライン小売基盤の拡大により、販売者はより幅広い商品を在庫として保持しながら、スピードと注文精度に関する顧客の期待に応える必要があります。マーケットプレイスの販売者は消費者に近い場所に在庫を配置する必要があり、集中型ハブから二次フルフィルメント拠点を含むネットワークへの移行を促進しています。ジャカルタ首都圏の現代的物流倉庫の稼働率は2026年第1四半期に98%に達し、ジャワ島の既存の現代的容量が逼迫していることを示しています。この稼働率水準は、プロバイダーがジャカルタの消費者・港湾ネットワークと施設を接続できるカラワンやスバンなどの隣接回廊への開発を促しています。返品処理も業務負担を増加させており、小売業者は商品の検査、仕分け、再梱包、および在庫への返却ができる施設を必要としています。
産業拡大による現代的倉庫要件の増加
製造業への投資は、特定のサプライチェーンと生産スケジュールに対応した倉庫の需要を高めています。2025年の倉庫スペースへの問い合わせは、電気自動車エコシステムとそのサプライヤーが主導しており、特殊な施設レイアウトを必要とすることが多いです。これらの顧客は、計画された納品サイクルで稼働する工場への近接性、通関連携プロセス、および管理されたステージングエリアを必要とする場合があります。ジャカルタ首都圏の現代的物流倉庫供給量は2026年第1四半期に320万m²に達し、新規容量はブカシ、カラワン、チカランの回廊に集中しています。ESRとインドネシア投資庁は2026年8月にジャバベカ工業団地においてESRチカランロジスティクスパーク4の開発を開始しました。このプロジェクトはグローバルな 3PL 事業者と多国籍メーカーへのサービス提供を目的としています。
コールドチェーン需要による温度管理倉庫容量の拡大
食品、医薬品、および小売顧客が保管から配送にわたるより信頼性の高い取り扱いを求めているため、温度管理容量が増加しています。これらの顧客は、受領から出荷まで商品を指定された条内に保つことができるプロバイダーを必要としています。I Squared Capitalは、ジャカルタ首都圏とスラバヤにわたる合計231,000m²の5施設を運営するCellaの買収に合意しました[1]「I Squared CapitalはCellaの買収によりインドネシアの産業物流・コールドストレージプラットフォームを立ち上げる」、I Squared Capital、isquaredcapital.com。買収者は開発と買収を通じて4〜5年でCellaのフットプリントを150万m²に拡大する計画です。この動きは、大規模なインフラ投資家がインドネシアにおけるコールドストレージカバレッジの拡大余地を見込んでいることを示しています。中小規模の医薬品倉庫事業者は、温度モニタリング、マッピング、品質管理に関するより高いコンプライアンス要件に直面しています。
EVおよびエレクトロニクスの成長による倉庫利用の向上
電気自動車およびエレクトロニクスのサプライチェーンは、生産の異なる段階を経て移動する材料、部品、完成品の特殊な取り扱いを必要とします。これらのフローには、電池原材料、保税保管、部品ステージング、および出荷配送が含まれる場合があります。DHL Supply Chain Indonesiaは、電池テストおよび充電機能を備えた専用倉庫を提供するEV物流専門チームを設立しました[2]「DHLはインドネシアの急成長セクターの拡大を支援し、グローバル貿易ハブとしての台頭を後押しすることを約束する」、DHL、dhl.com。6.9GWh容量のCATIBセル工場が2026年初頭にカラワンで操業を開始し、確立された製造回廊の近くで需要が増加しています。バタムとジャカルタ首都圏のエレクトロニクス活動も現代的施設の需要を高めています。DHL Expressは2026年初頭にバタムにエレクトロニクス製造ハブを支援する専用6,000m²施設を開設しました。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 島嶼間トランシップによるネットワーク効率の低下 | -0.8% | スラウェシ、カリマンタン、パプア、マルク、バリ | 長期(4年以上) |
| 冷凍エネルギーコストによる運営費の増加 | -0.5% | 電力網の信頼性が低い離島でより大きな影響を受ける全国規模 | 中期(2〜4年) |
| ジャワ島外の現代的容量の不足 | -0.4% | カリマンタン、スラウェシ、パプア、マルク | 長期(4年以上) |
| デジタルおよび通関統合のギャップによる複雑性の増大 | -0.3% | スマラン、バタム、スラバヤの保税物流ゾーンを中心とした全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
島嶼間トランシップによる倉庫ネットワーク効率の低下
17,000以上の島々にサービスを提供するには、道路、港湾、船舶、地域港湾、および最終配送ネットワーク間の輸送が必要です。各輸送は調整作業を増加させ、貨物スケジュールが変更される可能性のある地点を増やします。このプロセスは、同規模の大陸市場と比較して2〜4日の輸送時間と関連コストを追加します。PELNIとMeratus Lineは2026年4月に海上トールルートS4AおよびS4Bにおけるハブアンドスポーク貨物サービスに関する協力協定を締結しました。この協定は東インドネシアの貨物統合を支援しますが、サービス品質は依然として船舶容量、スケジュールの信頼性、および港湾滞留時間に依存しています。3PL プロバイダーは変動性を管理するために地域ノードでより多くの安全在庫を保持する必要があり、保有コストが増加します。
冷凍エネルギーコストによる倉庫運営費の増加
コールドチェーン業務は熱帯気候において継続的な冷凍を必要とし、昼夜を通じてコンプレッサー負荷を高く保ちます。安定した取り扱い条件を必要とする製品にリスクをもたらすことなく、温度管理を中断することはできません。ジャワ島外ではディーゼル発電機によるバックアップが一般的であり、電力供給の信頼性が低い地域では運営コストが増加する可能性があります。2025年に産業用電力料金が上昇し、コールドチェーンの運営マージンに圧力が加わりました。二次・三次拠点の施設は、競争力のある賃料に固定エネルギーコストを分散させるのに十分な量を確保できない場合があります。DHL Supply Chainはインドネシアで太陽光発電施設を活用しており、電力網依存の運営コストへのエクスポージャーを削減する方法を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:付加価値サービスが収益構成を変化させている
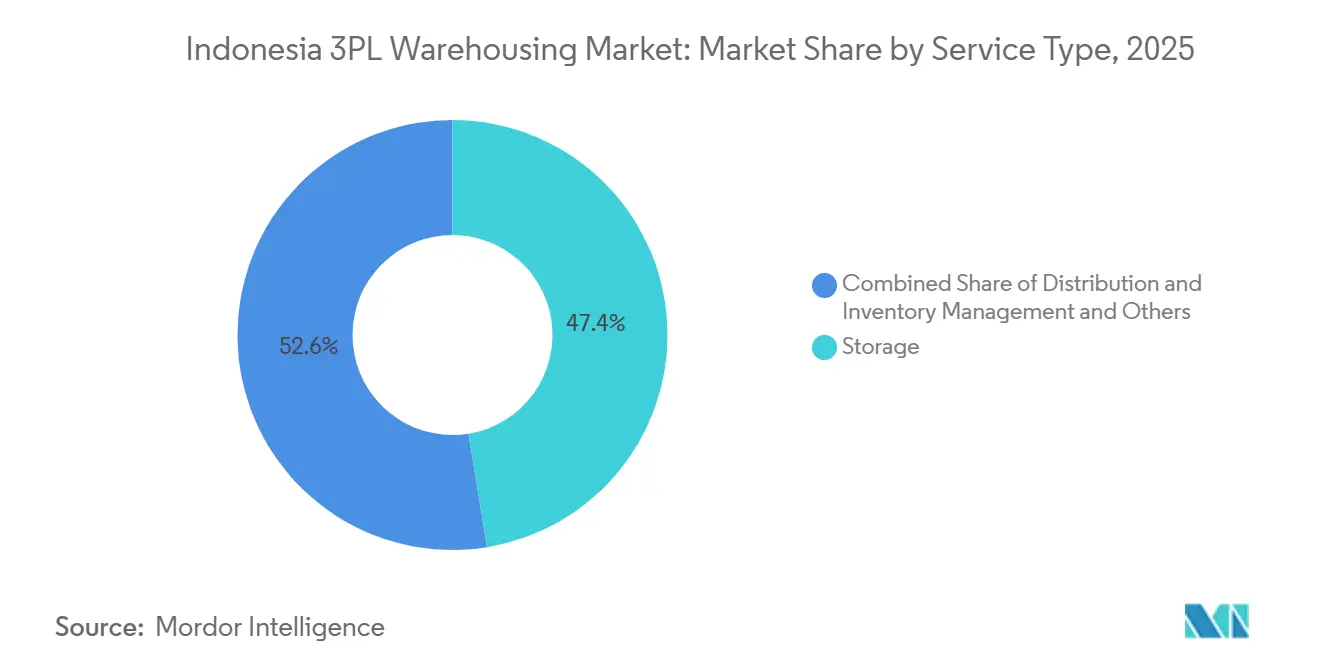
保管は2025年のインドネシア 3PL 倉庫市場シェアの47.43%を占め、付加価値サービスおよびその他は2026年から2031年にかけてCAGR 10.98%を記録すると予測されており、付加価値活動の利用増加とともに保管の継続的な重要性が浮き彫りになっています。保管は、顧客が補充、注文処理、および出荷配送を整理するための物理的な在庫ポジションを提供します。付加価値サービスには、キッティング、ラベリング、共同梱包、製品準備、および返品処理が含まれます。これらの業務は、小売業者が最終配送に近い場所で製品と注文を調整できるフルフィルメントパートナーを求めるにつれて、より重要になっています。インドネシア 3PL 倉庫産業は、したがって、保管だけでなく在庫を販売に向けて準備する活動へと移行しています。
配送と在庫管理は、保管された商品を輸送およびラストマイル配送ネットワークと接続します。FMCGおよび小売顧客は、在庫が倉庫、店舗、消費者配送チャネル間で頻繁に移動するため、これらのサービスを必要としています。eコマースの販売者も、都市や島々をまたいで需要が変化する際に在庫を再配置できる施設を必要としています。倉庫管理システムは、個々の在庫管理単位と利用可能な保管場所の可視性を向上させることで、この業務を支援します。プロバイダーが単一の業務プロセス内で保管、取り扱い、出荷を調整できる場合、サービスの組み合わせはより有用になります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


倉庫タイプ別:保税倉庫が戦略的資産となりつつある
一般共有または複数顧客向け倉庫は2025年のインドネシア 3PL 倉庫市場規模の49.32%を占め、保税倉庫は2026年から2031年にかけてCAGR 11.63%を記録すると予測されており、通関管理保管への需要増加とともに共有施設の継続的な役割が反映されています。一般共有または複数顧客向け倉庫は、専用施設に必要な固定コミットメントなしに、荷主がプロフェッショナルな容量にアクセスできるようにします。また、変動する量を持つ顧客間でインフラ、労働力、取り扱いリソースをプールすることも可能にします。このモデルは、多様な保管要件を持つ中小規模メーカーの大きな基盤に適しています。保税倉庫は、輸出志向型製造、管理保管、および国際貿易の通関手続きとますます結びついています。
Maersk Logistics Indonesiaは2026年8月にスマラン施設の保税物流センター承認を受けました[3]Maersk Logistics Indonesia、スマランにおける保税物流センター承認を通じてグローバル貿易を強化、Bea Cukai Kanwil Jateng DIY、beacukai.go.id。この施設はIDR 130.4 ビリオン(0.78 ミリオン 米ドル)の初期投資で、ヨーロッパへのアパレル、フットウェア、荷物の輸出に対応しています。この例は、保税施設が輸出業者向けに通関管理と倉庫サービスを組み合わせる方法を示しています。専用契約倉庫は、カスタマイズされたレイアウト、定義されたプロセス、およびサービスコミットメントを必要とする自動車およびヘルスケア顧客に引き続き関連しています。インドネシア 3PL 倉庫市場は、したがって、共有容量、専用施設、および輸出生産に連携した保税拠点を含んでいます。
温度管理別:コールドチェーンインフラが成長を牽引
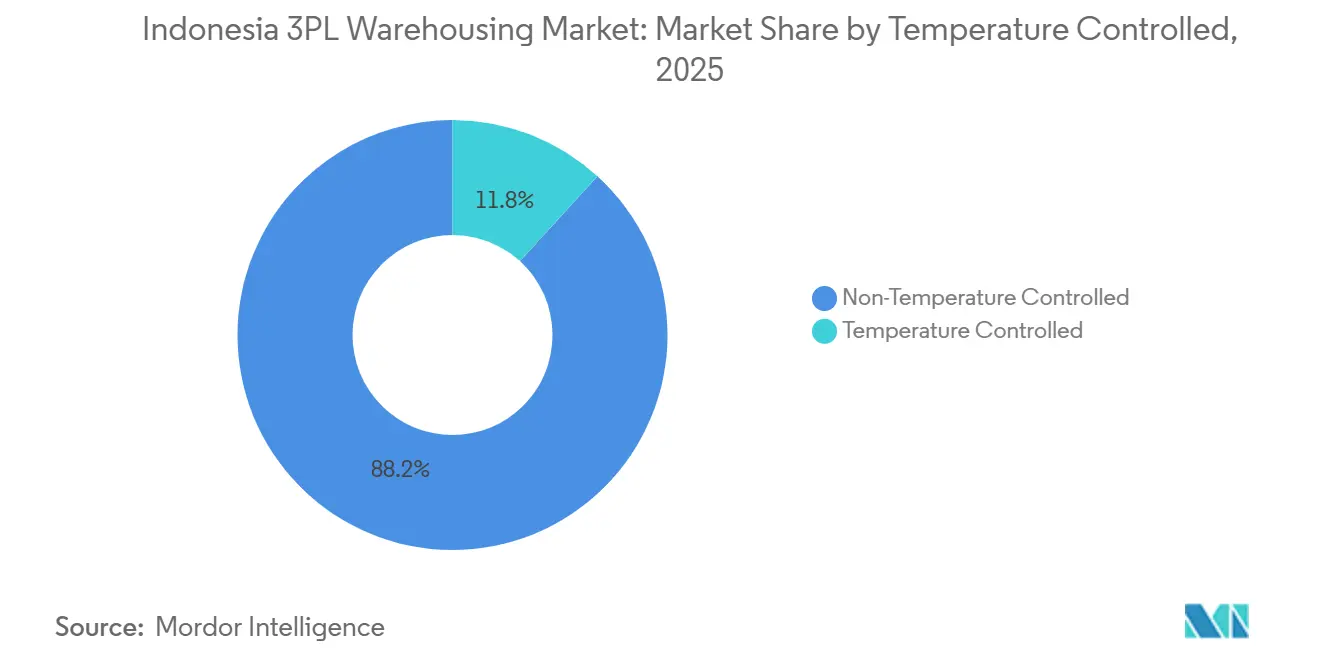
非温度管理倉庫は2025年のインドネシア 3PL 倉庫市場シェアの88.23%を占め、温度管理倉庫は2026年から2031年にかけてCAGR 12.76%を記録すると予測されており、コールドチェーン容量のより速い拡大とともに常温保管の支配的な役割が反映されています。非温度管理倉庫は、製造投入品、小売商品、消費者製品、および一般商品を支援します。多くの荷主は冷蔵や管理された湿度を必要としない製品を取り扱っており、従来型施設への強い需要を維持しています。温度管理倉庫は、食品安全への期待と医薬品取り扱い要件が管理された運営条件を持つ施設への需要を高めるにつれて重要性を増しています。
Peregrine Cold Logisticsは2026年9月にSinar Primeraとの合弁事業を通じてインドネシアに参入しました。この合弁事業はプルイット施設を取得する一方、35,000m²の冷凍・冷蔵容量を持つナロゴン拠点を開発しています。この組み合わせは、ジャカルタの主要配送エリア内に稼働資産と新施設を提供します。また、食品および小売コールドチェーン需要に対するハブアンドスポークアプローチも支援します。温度マッピング、品質リスク管理、および継続的モニタリングは、管理された業務を文書化できる施設を優遇します。インドネシア 3PL 倉庫市場は、したがって、確立された常温保管基盤とともにコールドチェーンインフラへの投資を引き付けています。
技術導入別:手動作業が主流の中で自動化が進展
手動作業は2025年のインドネシア 3PL 倉庫市場規模の61.34%を占め、完全自動化倉庫は2026年から2031年にかけてCAGR 13.68%を記録すると予測されており、自動化のより速い導入とともに労働力ベースの業務の継続的な重要性が反映されています。競争力のある労働コストが手動作業を支援しており、特に大量の自動処理を必要としない施設においてそうです。古い倉庫レイアウトも自動保管・取り出し設備の追加を困難にする場合があります。完全自動化システムは、ピーク期間中により高いスループットとより一貫した処理を求めるeコマース事業者と多国籍プロバイダーの間で重要性を増しています。
半自動化システムは、手動作業と完全自動化業務の間の実用的な移行を提供します。コンベヤー、ピックトゥライトシステム、およびモバイルロボットは、施設全体を再構築することなく移動とピッキングを改善できます。CainaoネットワークのチカランロジスティクスパークはB2BおよびB2Cデジタル物流向けに設計された6つの倉庫にわたる320,000m²に及びます。このプロジェクトは、ジャカルタ東部回廊で開発されている現代的施設の規模を示しています。手動作業者は、顧客が文書化されたプロセス、信頼性の高いスループット、およびより良い在庫管理を求めるにつれて、より高いサービス期待に直面しています。インドネシア 3PL 倉庫市場は、新しい施設がより高い技術基準を確立する一方で、労働力ベースの業務を維持するでしょう。
エンドユーザー産業別:ヘルスケアが成長を牽引し製造業が量を支える
製造業は2025年のインドネシア 3PL 倉庫市場シェアの26.54%を占め、ヘルスケアおよびファーマは2026年から2031年にかけてCAGR 10.92%を記録すると予測されており、規制されたヘルスケアサプライチェーンからの需要増加とともに製造業の継続的な重要性が反映されています。自動車、エレクトロニクス、消費財のサプライチェーンは製造業の需要を支援しており、特にジャワ島の工業回廊全体においてそうです。これらの顧客は、生産拠点、港湾、国内流通センターの近くに信頼性の高い保管を必要としています。ヘルスケアおよびファーマは、医薬品流通を支援するためにコンプライアンスに準拠した取り扱い、管理されたプロセス、および信頼性の高い在庫管理を必要としています。JKNは2026年4月時点で2億8,430万人の参加者をカバーしており、医薬品流通活動と関連する倉庫要件を支援しています。消費財、小売、eコマースも梱包製品と一般商品への需要に貢献しています。
食品・飲料顧客は、製品によって保管要件が異なるため、常温および温度管理スペースの両方を使用します。インドネシアは2024年に528万の飲食サービス事業者を有し、119万トンの水産物を輸出しました。これらの活動は定期的な在庫フローを支援、必要な場合に管理された取り扱いへの需要を高めます。その他のエンドユーザーカテゴリーには、EVおよびバッテリーサプライチェーン、データセンター物流、再生可能エネルギー機器が含まれます。これらの用途は現在のシェアは小さいですが、特定の施設レイアウトと運営プロセスを必要とします。インドネシア 3PL 倉庫産業は、したがって、規制された専門的な顧客要件に適応しながら大規模な製造量にサービスを提供しています。
地域分析
ジャワは2025年の全国合計の58.44%を占め、工業団地、港湾、消費者、生産活動の集中によって支えられています。ジャカルタ首都圏の東部回廊は2026年第1四半期に320万m²の現代的物流倉庫供給量を有していました。ESRとインドネシア投資庁は2026年8月にジャバベカ工業団地においてESRチカランロジスティクスパーク4を開始しました[4]「ESRとINAがインドネシアにおける新たな物流開発でパートナーシップを拡大」、ESR、esr.com。パートナーはまた、2028年の完成を計画した3階建てグレードA施設であるESRチビトゥン流通ハブを発表しました。これらのプロジェクトは、ジャカルタ東部回廊のグローバル 3PL 事業者と多国籍メーカーからの需要を反映しています。スマトラは第2の倉庫エリアであり、メダンとデリスルダンはパーム油、ゴム、コーヒー、消費者物流によって支えられています。Rhenus Logisticsはメダンに4番目のインドネシア事務所として進出し、マカッサルとバンジャルマシンへのさらなる拠点展開を計画しています。
スラウェシは2026年から2031年にかけてCAGR 12.32%で成長すると予測されており、モロワリのニッケルおよびEVバッテリーサプライチェーンとマカッサルを通じた輸出によって支えられています。カリマンタンはヌサンタラ関連の建設物流と東カリマンタンおよび南カリマンタンの消費者流通需要から恩恵を受けています。石炭関連活動はバリクパパンとバンジャルマシンの従来型倉庫を引き続き支援しています。バリとヌサトゥンガラは観光関連のFMCGおよびホスピタリティサプライチェーンにサービスを提供しています。島嶼間フェリーサービスはロンボク海峡を越えて倉庫ノードを接続しています。
パプアとマルクは依然としてサービスが不足していますが、海上トールプログラムは消費財補充の経済性を改善することを目的としています。ジャワ島外の現代的倉庫普及率の低さは、より長い投資期間を受け入れられるプロバイダーにとってのパイプラインを生み出しています。インドネシア 3PL 倉庫市場はジャワ島に最大の集中を持ち、離島はネットワーク拡大のための長期的なルートを生み出しています。
競争環境
インドネシア 3PL 倉庫市場は断片化しています。DHL Group、A.P. Moller-Maersk、DSV、Kuehne+Nagel、およびCEVA Logisticsを通じたCMA CGMが、高仕様の複数顧客向けおよび契約倉庫において主導的な地位を占めています。PT Samudera Indonesia、PT Puninar Logistics、PT Kamadjaja Logistics、Meratus Group、およびWaresixは、輸送統合型およびテクノロジー対応倉庫における国内参加者です。グローバルプロバイダーはネットワーク規模、認定プロセス、およびマルチモーダルカバレッジを活用して多国籍顧客を獲得しています。DHLはジャカルタゲートウェイ拡張に2,000万 米ドル以上、スラバヤゲートウェイに1,000万 米ドル以上を投資しています。
Nippon Express HoldingsはPT NX Lemo Indonesia LogistikとPT Nippon Express Indonesiaを2026年3月に発効した統合により一つの会社に統合しました。この統合により、インドネシアにおける海上および航空貨物フォワーディングが一つの管理体制のもとに置かれます。これは地域の荷主に統一された顧客インターフェースとより一貫したサービスを提供するよう設計されています。MaerskのスマランにおけるPusat Logistik Berikat承認施設は、グローバル事業者が通関機能を輸出顧客ニーズと結びつけるもう一つの例です。これらの動きは、大規模プロバイダーが統合と専門インフラを通じてローカルネットワークを深化させていることを示しています。
Waresixは倉庫と物流資産を荷主と接続するプラットフォームモデルを使用しています。その子会社であるBSA Logisticsは2026年4月にインドネシア証券取引所に上場し、Waresixは2026年8月にシリーズCファンディングでIDR 4,880 ビリオン(2,900万 米ドル)を調達しました。この資金はジャワ島外の倉庫拡張とマルチモーダルコールドチェーンサービスに充てられる予定でした。ジャカルタ首都圏とスラバヤ以外の温度管理 3PL 容量は、専門事業者にとっての機会として残っています。中部ジャワと東カリマンタンの保税倉庫は、輸出製造に結びついたもう一つの機会です。インドネシア 3PL 倉庫市場は、コンプライアンス要件がより厳しくなるにつれて、テクノロジー対応のヘルスケアフルフィルメントにも余地があります。
インドネシア 3PL 倉庫産業のリーダー企業
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
PT Puninar Logistics
PT Kamadjaja Logistics
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:I Squared Capitalは、NWP PropertyおよびCRE, Inc.からジャカルタ首都圏とスラバヤにわたる合計231,000m²の5施設を持つインドネシアの産業物流・コールドストレージプラットフォームであるCellaを買収する確定契約を締結しました。I Squaredは、有機的開発と買収を通じて4〜5年でCellaのフットプリントを6倍の150万m²に拡大し、メダンおよびその他の二次ハブへの地理的拡大を目指す計画を概説しています。
- 2026年8月:ESR、インドネシア投資庁、およびその他の資本パートナーがジャバベカ工業団地においてESRチカランロジスティクスパーク4の建設を共同で開始しました。グレードA施設はグローバル 3PL 事業者と多国籍メーカーを対象としています。MM2100工業団地内の3階建てグレードA施設であるESRチビトゥン流通ハブは2028年の完成を計画しています。
- 2026年8月:Maersk Logistics IndonesiaはスマランのBea Cukai Jawa TengahからPusat Logistik Berikat承認を受けました。この施設はIDR 130.4 ビリオン(0.78 ミリオン 米ドル)の初期投資で、ヨーロッパへの輸出志向型アパレル、フットウェア、荷物フローを対象としていました。
- 2026年3月:NX GroupはPT NX Lemo Indonesia LogistikとPT Nippon Express Indonesiaを2026年3月1日付で一つの事業体に統合しました。この統合により、サービス品質を向上させるために海上および航空貨物フォワーディングが1つの管理体制のもとに統一されました。


インドネシア 3PL 倉庫市場レポートの範囲
| 保管 |
| 配送と在庫管理 |
| 付加価値サービスおよびその他(キッティング、ラベリング) |
| 一般共有・複数顧客向け倉庫 |
| 専用契約倉庫 |
| 保税倉庫 |
| 非温度管理 |
| 温度管理 |
| 手動 |
| 半自動 |
| 完全自動化 |
| 製造業 |
| 消費財 |
| 食品・飲料 |
| 小売・eコマース |
| ヘルスケアおよびファーマ |
| その他のエンドユーザー産業 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域およびマルク諸島 |
| サービスタイプ別 | 保管 |
| 配送と在庫管理 | |
| 付加価値サービスおよびその他(キッティング、ラベリング) | |
| 倉庫タイプ別 | 一般共有・複数顧客向け倉庫 |
| 専用契約倉庫 | |
| 保税倉庫 | |
| 温度管理別 | 非温度管理 |
| 温度管理 | |
| 技術導入別 | 手動 |
| 半自動 | |
| 完全自動化 | |
| エンドユーザー産業別 | 製造業 |
| 消費財 | |
| 食品・飲料 | |
| 小売・eコマース | |
| ヘルスケアおよびファーマ | |
| その他のエンドユーザー産業 | |
| 地域別 | ジャワ(ジャカルタおよびBOD) |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| バリおよびヌサトゥンガラ | |
| パプア地域およびマルク諸島 |


レポートで回答される主要な質問
インドネシアにおける 3PL 倉庫の価値はいくらですか?
2026年の価値は3.57 ビリオン 米ドルと推定され、CAGR 9.10%で2031年までに5.51 ビリオン 米ドルに達すると予測されています。
インドネシア 3PL 倉庫で最も成長が速いサービスはどれですか?
付加価値サービスおよびその他は、キッティング、ラベリング、共同梱包、返品処理に支えられ、2031年までにCAGR 10.98%で成長すると予測されています。
インドネシアで保税倉庫が拡大している理由は何ですか?
保税倉庫は、輸出メーカーが通関連携保管と管理された貿易フローを必要としているため、2031年までにCAGR 11.63%で成長すると予測されています。
インドネシアにおけるコールドストレージ投資を促進しているものは何ですか?
温度管理倉庫は、食品、小売、医薬品顧客が管理された取り扱いを必要としているため、2031年までにCAGR 12.76%で成長すると予測されています。
インドネシアで 3PL 倉庫需要をリードしている地域はどこですか?
ジャワは2025年に58.44%を占めており、工業団地、港湾、消費者、製造活動の最大の集中を有しているためです。
インドネシアにおける倉庫自動化はどのくらいの速さで成長していますか?
完全自動化倉庫は2031年までにCAGR 13.68%で成長すると予測されており、リストされたセグメントタイプの中で最も高い成長率です。
最終更新日:



