
Indonesien 3PL-Lagermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.26 Milliarden US-Dollar |
| Marktgröße (2026) | 3.57 Milliarden US-Dollar |
| Marktgröße (2031) | 5.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.10 % |
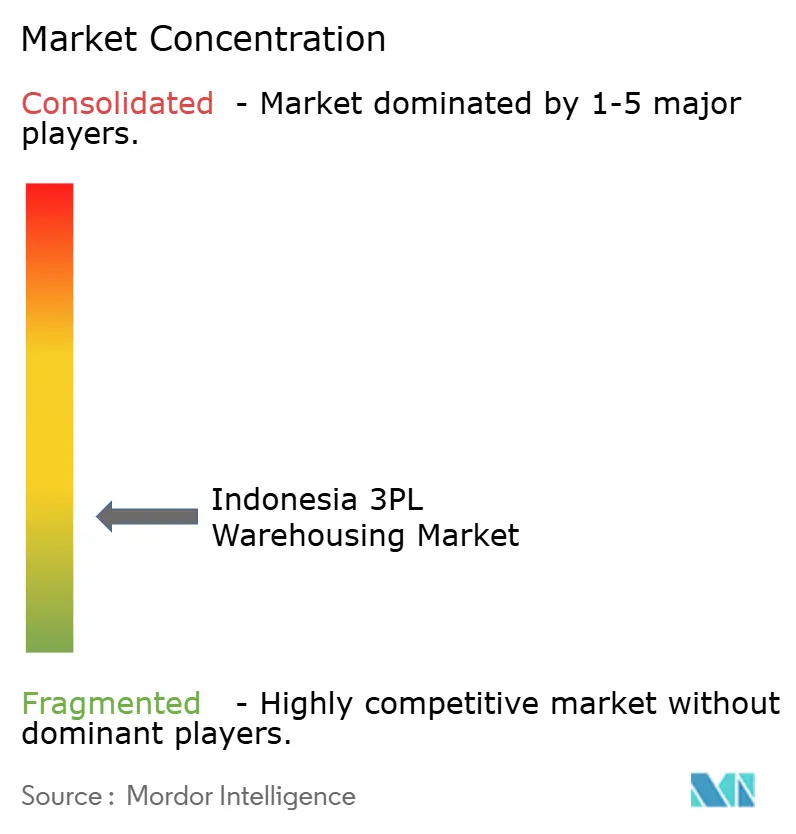
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Indonesien 3PL-Lagermarkt Analyse von Mordor Intelligence
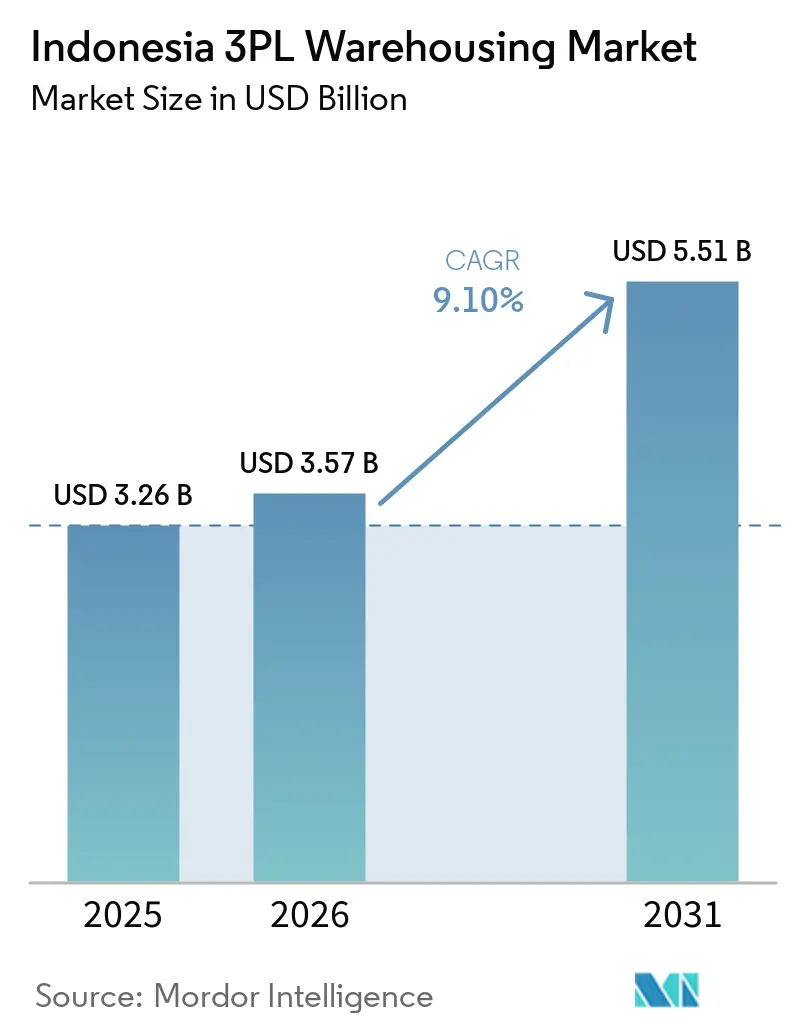
Die Marktgröße des Indonesien 3PL-Lagermarkts wurde im Jahr 2025 auf 3,26 Milliarden USD geschätzt und soll von 3,57 Milliarden USD im Jahr 2026 auf 5,51 Milliarden USD bis 2031 wachsen, bei einem CAGR von 9,10 % während des Prognosezeitraums 2026–2031.
Der Indonesien 3PL-Lagermarkt wird durch die Nachfrage aus dem E-Commerce, Investitionen in die Fertigung und die zunehmende Nutzung ausgelagerter Logistikdienstleistungen geprägt. Begrenzte moderne Lagerkapazitäten machen Anlagenaufrüstungen und Neubauten wichtiger, insbesondere rund um Groß-Jakarta. Die Nachfrage verlagert sich auch über die reine Lagerung hinaus hin zu Fulfillment-, Zolllager- und temperaturgeführten Dienstleistungen. Der Wettbewerb trennt technologiegestützte globale Anbieter von inländischen Betreibern, die über lokale Beziehungen, Nähe und flexible Preisgestaltung konkurrieren. Die Kosten für die Verteilung zwischen den Inseln bleiben eine Einschränkung, da sie den Betrieb von Netzwerken außerhalb Javas teurer machen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Lagerung im Jahr 2025 einen Anteil von 47,43 % am Indonesien 3PL-Lagermarkt, während Mehrwertdienste und sonstige Dienste bis 2031 voraussichtlich einen CAGR von 10,98 % verzeichnen werden.
- Nach Lagertyp hielt allgemeine gemeinsame oder Multi-Client-Lagerhaltung im Jahr 2025 einen Anteil von 49,32 % am Indonesien 3PL-Lagermarkt, während Zolllager bis 2031 voraussichtlich einen CAGR von 11,63 % verzeichnen werden.
- Nach Temperaturkontrolle hielt nicht temperaturgeführte Lagerhaltung im Jahr 2025 einen Anteil von 88,23 % am Indonesien 3PL-Lagermarkt, während temperaturgeführte Lagerhaltung bis 2031 voraussichtlich einen CAGR von 12,76 % verzeichnen wird.
- Nach Technologieadoption hielt manueller Betrieb im Jahr 2025 einen Anteil von 61,34 % am Indonesien 3PL-Lagermarkt, während vollautomatisierte Lagerhaltung bis 2031 voraussichtlich einen CAGR von 13,68 % verzeichnen wird.
- Nach Endnutzerbranche hielt die Fertigung im Jahr 2025 einen Anteil von 26,54 % am Indonesien 3PL-Lagermarkt, während Gesundheitswesen und Pharma bis 2031 voraussichtlich einen CAGR von 10,92 % verzeichnen werden.
- Nach Geografie hielt Java im Jahr 2025 einen Anteil von 58,44 % am Indonesien 3PL-Lagermarkt, während Sulawesi bis 2031 voraussichtlich einen CAGR von 12,32 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Indonesien 3PL-Lagermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| E-Commerce-Wachstum steigert Omnichannel-Nachfrage | +2.5% | National, mit Konzentration in Java, Groß-Jakarta, Bandung und Surabaya | Kurzfristig (≤ 2 Jahre) |
| Industrielle Expansion steigert Bedarf an modernen Lagern | +1.8% | Karawang, Subang und Cikarang, mit Expansion nach Batam und in die Sonderwirtschaftszonen Sumatras | Mittelfristig (2–4 Jahre) |
| Auslagerung von Lagerbeständen erhöht 3PL-Adoption | +1.5% | National, mit frühen Gewinnen in Groß-Jakarta, Surabaya und Medan | Mittelfristig (2–4 Jahre) |
| Kühlkettennachfrage erweitert temperaturgeführte Kapazitäten | +1.2% | Java, Medan und Makassar | Mittelfristig (2–4 Jahre) |
| Inselverteilung erhöht dezentralisierten Lagerbedarf | +1.0% | Sulawesi, Kalimantan, Papua und Maluku | Langfristig (≥ 4 Jahre) |
| EV- und Elektroniksektorwachstum steigert Lagernutzung | +0.8% | Karawang, Cikarang, Batam und Sonderwirtschaftszone Kendal | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum beschleunigt Omnichannel-Lagernachfrage
Indonesiens E-Commerce-Bruttowarenwert erreichte im Jahr 2025 71 Milliarden USD und soll bis 2030 auf rund 140 Milliarden USD ansteigen, was die Bestandsverwaltungsbelastung für Logistiknetzwerke erhöht. Die größere Online-Einzelhandelsbasis erfordert von Verkäufern, eine breitere Produktpalette verfügbar zu halten und gleichzeitig die Kundenerwartungen hinsichtlich Geschwindigkeit und Auftragsgenauigkeit zu erfüllen. Marktplatzhändler benötigen Bestände, die näher an den Verbrauchern positioniert sind, was eine Verlagerung von zentralisierten Hubs hin zu Netzwerken unterstützt, die sekundäre Fulfillment-Standorte einschließen. Die Auslastung moderner Logistiklager in Groß-Jakarta erreichte im ersten Quartal 2026 98 %, was zeigt, dass die vorhandene moderne Kapazität auf Java unter Druck steht. Dieses Auslastungsniveau lenkt die Entwicklung in angrenzende Korridore wie Karawang und Subang, wo Anbieter Einrichtungen noch mit Javas Verbraucher- und Hafennetzwerken verbinden können. Die Retourenabwicklung fügt ebenfalls operativen Aufwand hinzu, da Einzelhändler Einrichtungen benötigen, die Waren prüfen, sortieren, neu verpacken und in den verfügbaren Bestand zurückführen können.
Industrielle Expansion erhöht Anforderungen an moderne Lagerhaltung
Investitionen in die Fertigung erhöhen den Bedarf an Lagern, die auf spezifische Lieferketten und Produktionspläne ausgelegt sind. Anfragen nach Lagerflächen im Jahr 2025 wurden vom Ökosystem der Elektrofahrzeuge und seinen Zulieferern angeführt, die häufig spezialisierte Anlagenlayouts benötigen. Diese Kunden können kontrollierte Bereitstellungsbereiche, zollverknüpfte Prozesse und engen Zugang zu Fabriken benötigen, die nach geplanten Lieferzyklen arbeiten. Das Angebot an modernen Logistiklagern in Groß-Jakarta erreichte im ersten Quartal 2026 3,2 Millionen m², wobei neue Kapazitäten im Korridor Bekasi, Karawang und Cikarang konzentriert sind. ESR und die Indonesia Investment Authority begannen im August 2026 mit der Entwicklung des ESR Cikarang Logistics Park 4 im Jababeka Industrial Estate. Das Projekt soll globale 3PL-Betreiber und multinationale Hersteller bedienen.
Kühlkettennachfrage erweitert temperaturgeführte Lagerkapazitäten
Temperaturgeführte Kapazitäten nehmen zu, weil Kunden aus den Bereichen Lebensmittel, Pharma und Einzelhandel eine zuverlässigere Handhabung über Lagerung und Distribution hinweg benötigen. Diese Kunden benötigen Anbieter, die Waren vom Eingang bis zum Versand innerhalb festgelegter Bedingungen halten können. I Squared Capital vereinbarte die Übernahme von Cella, das 5 Einrichtungen mit insgesamt 231.000 m² in Groß-Jakarta und Surabaya betrieb[1]„I Squared Capital startet indonesische Industrie-Logistik- und Kühllagerplattform mit der Übernahme von Cella,” I Squared Capital, isquaredcapital.com. Der Käufer plant, Cellas Fußabdruck über 4–5 Jahre durch Entwicklung und Akquisitionen auf 1,5 Millionen m² auszubauen. Diese Aktivität zeigt, dass große Infrastrukturinvestoren Raum für eine größere Kühllagerabdeckung in Indonesien sehen. Kleinere pharmazeutische Lagerbetreiber sehen sich höheren Compliance-Anforderungen für Temperaturüberwachung, -kartierung und Qualitätsmanagement gegenüber.
EV- und Elektroniksektorwachstum steigert Lagerauslastung
Lieferketten für Elektrofahrzeuge und Elektronik erfordern eine spezialisierte Handhabung von Materialien, Komponenten und Fertigwaren, die verschiedene Produktionsstufen durchlaufen. Diese Warenströme können Batterierohstoffe, Zolllagerung, Komponentenbereitstellung und ausgehende Distribution umfassen. DHL Supply Chain Indonesia richtete ein dediziertes EV-Logistikteam ein, das spezialisierte Lagerhaltung mit Batterietest- und Ladefähigkeiten bietet[2]„DHL verpflichtet sich, Indonesien beim Ausbau seiner schnell wachsenden Sektoren zu unterstützen und seinen Aufstieg als globaler Handelsknotenpunkt zu fördern,” DHL, dhl.com. Ein CATIB-Zellenwerk mit einer Kapazität von 6,9 GWh nahm Anfang 2026 in Karawang den Betrieb auf und schafft Nachfrage in einem etablierten Fertigungskorridor. Die Elektronikaktivität in Batam und Groß-Jakarta erhöht ebenfalls den Bedarf an modernen Einrichtungen. DHL Express eröffnete Anfang 2026 eine dedizierte 6.000 m² große Einrichtung in Batam zur Unterstützung des Elektronikhubs.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Insel-Umschlag reduziert Netzwerkeffizienz | -0.8% | Sulawesi, Kalimantan, Papua, Maluku und Bali | Langfristig (≥ 4 Jahre) |
| Kühlungsenergie- kosten erhöhen Betriebsausgaben | -0.5% | National, mit stärkerer Exposition auf den Außeninseln, wo die Netzzuverlässigkeit geringer ist | Mittelfristig (2–4 Jahre) |
| Begrenzte moderne Kapazität außerhalb Javas | -0.4% | Kalimantan, Sulawesi, Papua und Maluku | Langfristig (≥ 4 Jahre) |
| Lücken bei digitaler und Zollintegration erhöhen Komplexität | -0.3% | National, insbesondere in Zolllogistikzonen in Semarang, Batam und Surabaya | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Insel-Umschlag reduziert Effizienz des Lagernetzwerks
Die Versorgung von mehr als 17.000 Inseln erfordert Transfers zwischen Straßen-, Hafen-, Schiffs-, Regionalhafen- und Endliefernetzwerken. Jeder Transfer fügt Koordinationsaufwand hinzu und schafft mehr Punkte, an denen sich Frachtpläne ändern können. Dieser Prozess fügt im Vergleich zu Festlandmärkten ähnlicher Größe 2–4 Tage Transitzeit und damit verbundene Kosten hinzu. PELNI und Meratus Line unterzeichneten im April 2026 eine Kooperationsvereinbarung für Hub-and-Spoke-Frachtdienste auf den Seetoll-Routen S4A und S4B. Die Vereinbarung unterstützt die Frachtkonsolidierung für Ostindonesien, aber die Servicequalität hängt weiterhin von Schiffskapazität, Fahrplanzuverlässigkeit und Hafenliegezeiten ab. 3PL-Anbieter müssen mehr Sicherheitsbestände an regionalen Knotenpunkten vorhalten, um Variabilität zu managen, was die Lagerkosten erhöht.
Kühlungsenergie erhöht Lagerbetriebskosten
Kühlkettenbetriebe benötigen kontinuierliche Kühlung in einem tropischen Klima, was die Kompressorlasten den ganzen Tag und die ganze Nacht hoch hält. Die Temperaturkontrolle kann nicht unterbrochen werden, ohne Risiken für Produkte zu schaffen, die stabile Handhabungsbedingungen erfordern. Diesel-Notstromversorgung ist außerhalb Javas üblich und kann die Betriebskosten erhöhen, wo die Stromversorgung weniger zuverlässig ist. Die Industriestromtarife stiegen im Jahr 2025, was den Druck auf die Betriebsmargen der Kühlkette erhöhte. Einrichtungen an sekundären und tertiären Standorten verfügen möglicherweise nicht über ausreichendes Volumen, um feste Energiekosten auf wettbewerbsfähige Mietpreise zu verteilen. DHL Supply Chain hat in Indonesien solarbetriebene Einrichtungen genutzt und damit einen Weg aufgezeigt, die Abhängigkeit von netzgebundenen Betriebskosten zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Mehrwertdienste verändern den Umsatzmix
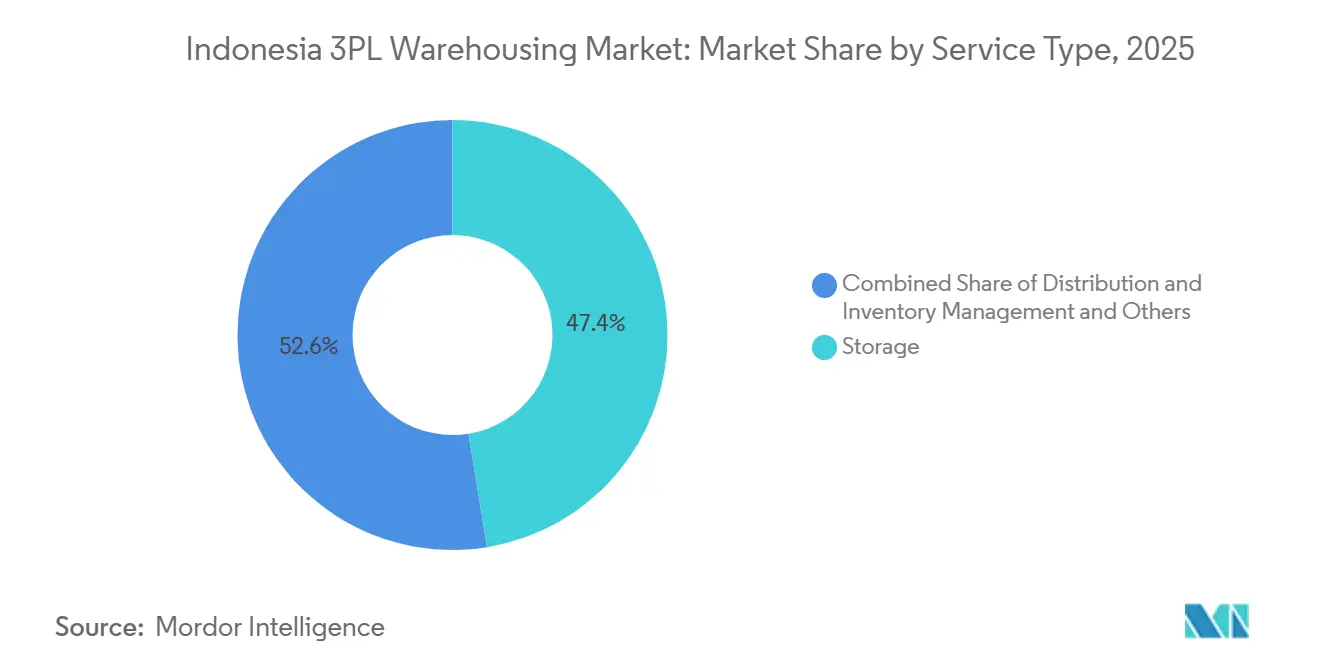
Lagerung hielt im Jahr 2025 einen Anteil von 47,43 % am Indonesien 3PL-Lagermarkt, während Mehrwertdienste und sonstige Dienste von 2026 bis 2031 voraussichtlich einen CAGR von 10,98 % verzeichnen werden, was die anhaltende Bedeutung der Lagerung neben der zunehmenden Nutzung von Mehrwertaktivitäten unterstreicht. Lagerung bietet die physische Bestandsposition, von der aus Kunden Nachschub, Auftragsabwicklung und ausgehende Distribution organisieren können. Mehrwertdienste umfassen Kitting, Etikettierung, Co-Packing, Produktvorbereitung und Retourenabwicklung. Diese Aufgaben werden immer wichtiger, da Einzelhändler Fulfillment-Partner suchen, die Produkte und Bestellungen näher an der Endlieferung anpassen können. Die Indonesien 3PL-Lagerbranche bewegt sich daher über die reine Lagerung hinaus hin zu Aktivitäten, die Bestände für den Verkauf vorbereiten.
Distribution und Bestandsmanagement verbinden gelagerte Waren mit Transport- und Letzte-Meile-Liefernetzwerken. FMCG- und Einzelhandelskunden benötigen diese Dienste, weil Bestände häufig zwischen Lagern, Geschäften und Verbraucherlieferkanälen bewegt werden. E-Commerce-Verkäufer benötigen auch Einrichtungen, die Bestände neu positionieren können, wenn sich die Nachfrage über Städte und Inseln hinweg ändert. Lagerverwaltungssysteme unterstützen diese Arbeit, indem sie die Sichtbarkeit einzelner Lagereinheiten und verfügbarer Lagerplätze verbessern. Der Servicemix wird nützlicher, wenn ein Anbieter Lagerung, Handhabung und Versand innerhalb eines einzigen Betriebsprozesses koordinieren kann.


Nach Lagertyp: Zolllager werden zu einem strategischen Vorteil
Allgemeine gemeinsame oder Multi-Client-Lagerhaltung hielt im Jahr 2025 einen Anteil von 49,32 % am Indonesien 3PL-Lagermarkt, während Zolllager von 2026 bis 2031 voraussichtlich einen CAGR von 11,63 % verzeichnen werden, was die anhaltende Rolle gemeinsamer Einrichtungen neben der steigenden Nachfrage nach zollkontrollierter Lagerung widerspiegelt. Allgemeine gemeinsame oder Multi-Client-Lagerhaltung gibt Versendern Zugang zu professionellen Kapazitäten ohne die feste Verpflichtung, die für eine dedizierte Einrichtung erforderlich ist. Sie ermöglicht es Betreibern auch, Infrastruktur, Arbeitskräfte und Handhabungsressourcen über Kunden mit wechselnden Volumina hinweg zu bündeln. Das Modell passt zu einer großen Basis kleiner und mittelgroßer Hersteller mit unterschiedlichen Lageranforderungen. Zolllager sind zunehmend mit exportorientierter Fertigung, kontrollierter Lagerung und Zollverfahren für den internationalen Handel verknüpft.
Maersk Logistics Indonesia erhielt im August 2026 die Genehmigung als Bonded Logistics Center für seine Einrichtung in Semarang[3]Maersk Logistics Indonesia stärkt den globalen Handel durch die Genehmigung des Bonded Logistics Center in Semarang," Bea Cukai Kanwil Jateng DIY, beacukai.go.id. Die Einrichtung hatte eine anfängliche Investition von IDR 13,04 Milliarden (0,78 Millionen USD) und bedient Bekleidungs-, Schuhwaren- und Gepäckexporte nach Europa. Dieses Beispiel zeigt, wie Zolllager Zollverwaltung mit Lagerdiensten für Exporteure verbinden können. Dedizierte Vertragslagerung bleibt für Automobil- und Gesundheitskunden relevant, die maßgeschneiderte Layouts, definierte Prozesse und Serviceverpflichtungen benötigen. Der Indonesien 3PL-Lagermarkt umfasst daher gemeinsame Kapazitäten, dedizierte Einrichtungen und Zolllager, die mit der Exportproduktion verknüpft sind.
Nach Temperaturkontrolle: Kühlketteninfrastruktur treibt Wachstum an
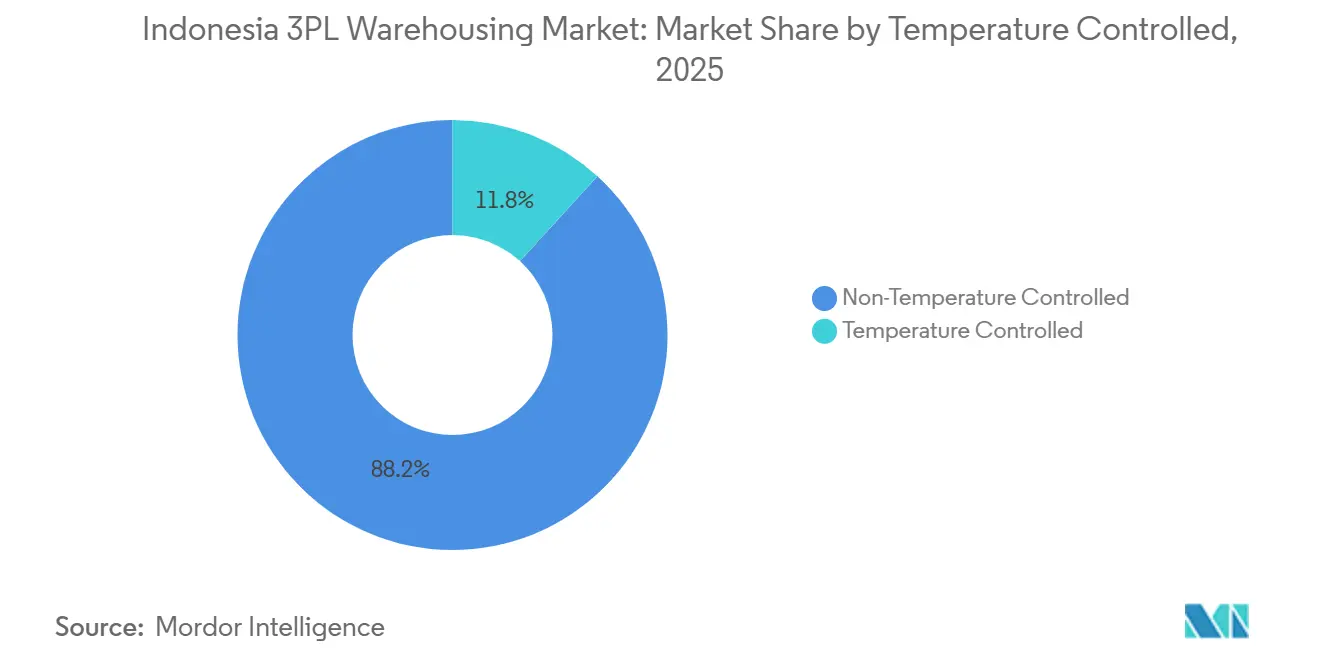
Nicht temperaturgeführte Lagerhaltung hielt im Jahr 2025 einen Anteil von 88,23 % am Indonesien 3PL-Lagermarkt, während temperaturgeführte Lagerhaltung von 2026 bis 2031 voraussichtlich einen CAGR von 12,76 % verzeichnen wird, was die dominante Rolle der Umgebungslagerung neben einer schnelleren Expansion der Kühlkettenkapazitäten widerspiegelt. Nicht temperaturgeführte Lagerhaltung unterstützt Fertigungseingaben, Einzelhandelswaren, Konsumgüter und allgemeine Waren. Viele Versender handhaben Produkte, die keine Kühlung oder kontrollierte Luftfeuchtigkeit benötigen, was eine starke Nachfrage nach konventionellen Einrichtungen aufrechterhält. Temperaturgeführte Lagerhaltung gewinnt an Bedeutung, da steigende Lebensmittelsicherheitserwartungen und pharmazeutische Handhabungsanforderungen die Nachfrage nach Einrichtungen mit kontrollierten Betriebsbedingungen erhöhen.
Peregrine Cold Logistics trat im September 2026 durch ein Joint Venture mit Sinar Primera in den indonesischen Markt ein. Das Gemeinschaftsunternehmen erwarb eine Einrichtung in Pluit und entwickelt gleichzeitig einen Standort in Narogong mit 35.000 m² Gefrier- und Kühlkapazität. Die Kombination bietet ein Betriebsvermögen und eine neue Einrichtung in wichtigen Jakartaer Distributionsgebieten. Sie unterstützt auch einen Hub-and-Spoke-Ansatz für die Kühlkettennachfrage im Lebensmittel- und Einzelhandelsbereich. Temperaturkartierung, Qualitätsrisikomanagement und kontinuierliche Überwachung begünstigen Einrichtungen, die kontrollierte Betriebsabläufe dokumentieren können. Der Indonesien 3PL-Lagermarkt zieht daher Investitionen in die Kühlketteninfrastruktur neben seiner etablierten Umgebungslagerungsbasis an.
Nach Technologieadoption: Automatisierung steigt trotz manueller Dominanz
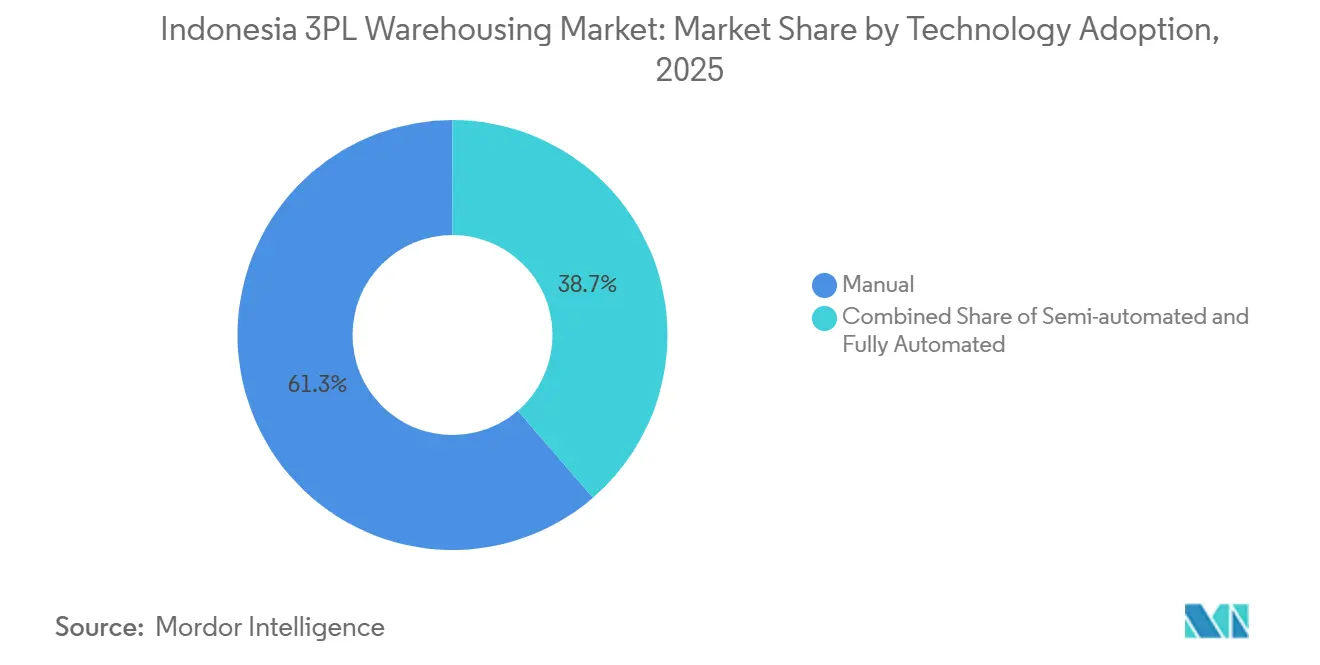
Manueller Betrieb hielt im Jahr 2025 einen Anteil von 61,34 % am Indonesien 3PL-Lagermarkt, während vollautomatisierte Lagerhaltung von 2026 bis 2031 voraussichtlich einen CAGR von 13,68 % verzeichnen wird, was die anhaltende Bedeutung arbeitsbasierter Betriebe neben einer schnelleren Adoption von Automatisierung widerspiegelt. Wettbewerbsfähige Arbeitskosten haben manuelle Betriebe unterstützt, insbesondere in Einrichtungen, die keine hochvolumige automatisierte Verarbeitung erfordern. Ältere Lagerlayouts können es auch schwierig machen, automatisierte Lager- und Entnahmeausrüstung hinzuzufügen. Vollautomatisierte Systeme gewinnen an Bedeutung bei E-Commerce-Betreibern und multinationalen Anbietern, die einen höheren Durchsatz und eine konsistentere Verarbeitung in Spitzenzeiten anstreben.
Teilautomatisierte Systeme bieten einen praktischen Übergang zwischen manueller Arbeit und vollautomatisierten Betrieben. Förderbänder, Pick-to-Light-Systeme und mobile Roboter können Bewegung und Kommissionierung verbessern, ohne dass eine gesamte Einrichtung umgebaut werden muss. Cainiao Networks Cikarang-Logistikpark umfasst 320.000 m² über 6 Lager, die für B2B- und B2C-Digitallogistik ausgelegt sind. Das Projekt veranschaulicht den Maßstab moderner Einrichtungen, die im östlichen Jakartaer Korridor entwickelt werden. Manuelle Betreiber sehen sich höheren Serviceerwartungen gegenüber, da Kunden dokumentierte Prozesse, zuverlässigen Durchsatz und bessere Bestandskontrolle suchen. Der Indonesien 3PL-Lagermarkt wird arbeitsbasierte Betriebe beibehalten, während neuere Einrichtungen höhere Technologiemaßstäbe setzen.
Nach Endnutzerbranche: Gesundheitswesen führt Wachstum an, während Fertigung das Volumen verankert
Die Fertigung hielt im Jahr 2025 einen Anteil von 26,54 % am indonesischen 3PL-Lagermarkt, während Gesundheitswesen und Pharma von 2026 bis 2031 voraussichtlich einen CAGR von 10,92 % verzeichnen werden, was die anhaltende Bedeutung der Fertigung neben der steigenden Nachfrage aus regulierten Gesundheitslieferketten widerspiegelt. Automobil-, Elektronik- und Konsumgüterlieferketten unterstützen die Fertigungsnachfrage, insbesondere entlang der Industriekorridore Javas. Diese Kunden benötigen zuverlässige Lagerung in der Nähe von Produktionsstätten, Häfen und inländischen Distributionszentren. Gesundheitswesen und Pharma erfordern konforme Handhabung, kontrollierte Prozesse und zuverlässiges Bestandsmanagement zur Unterstützung der pharmazeutischen Distribution. JKN deckte ab April 2026 284,3 Millionen Teilnehmer ab und unterstützt damit die pharmazeutische Distributionsaktivität und die damit verbundenen Lageranforderungen. Konsumgüter, Einzelhandel und E-Commerce tragen ebenfalls zur Nachfrage nach verpackten Produkten und allgemeinen Waren bei.
Lebensmittel- und Getränkekunden nutzen sowohl Umgebungs- als auch temperaturgeführte Räume, da ihre Produkte unterschiedliche Lageranforderungen haben. Indonesien hatte im Jahr 2024 5,28 Millionen Lebensmitteldienstleistungsunternehmen und exportierte 1,19 Millionen Tonnen Fischereiprodukte. Diese Aktivitäten unterstützen regelmäßige Bestandsflüsse und erhöhen die Nachfrage nach kontrollierter Handhabung, wo erforderlich. Die andere Endnutzerkategorie umfasst EV- und Batterielieferketten, Rechenzentrumslogistik und Ausrüstung für erneuerbare Energien. Diese Anwendungen haben derzeit kleinere Anteile, erfordern aber spezifische Einrichtungslayouts und Betriebsprozesse. Die Indonesien 3PL-Lagerbranche bedient daher große Fertigungsvolumina und passt sich gleichzeitig an regulierte und spezialisierte Kundenanforderungen an.
Geografische Analyse
Java hielt im Jahr 2025 einen Anteil von 58,44 % am nationalen Gesamtmarkt, unterstützt durch seine Konzentration von Industriegebieten, Häfen, Verbrauchern und Produktionsaktivitäten. Der östliche Korridor von Groß-Jakarta verfügte im ersten Quartal 2026 über 3,2 Millionen m² modernes Logistiklagerfläche. ESR und die Indonesia Investment Authority begannen im August 2026 mit dem ESR Cikarang Logistics Park 4 im Jababeka Industrial Estate[4]ESR und INA erweitern Partnerschaft für neue Logistikentwicklungen in Indonesien," ESR, esr.com. Die Partner kündigten auch den ESR Cibitung Distribution Hub an, eine dreigeschossige Einrichtung der Klasse A, die für die Fertigstellung im Jahr 2028 geplant ist. Diese Projekte spiegeln die Nachfrage globaler 3PL-Betreiber und multinationaler Hersteller im östlichen Jakartaer Korridor wider. Sumatra ist das zweitgrößte Lagergebiet, wobei Medan und Deli Serdang durch Palmöl-, Kautschuk-, Kaffee- und Verbraucherlogistik unterstützt werden. Rhenus Logistics expandierte nach Medan als 4. indonesisches Büro und plante weitere Standorte in Makassar und Banjarmasin.
Sulawesi soll von 2026 bis 2031 einen CAGR von 12,32 % verzeichnen, unterstützt durch die Nickel- und EV-Batterielieferkette in Morowali und Exporte über Makassar. Kalimantan profitiert von Nusantara-bezogener Baulogistik und Verbraucherdistributionsnachfrage in Ost- und Südkalimantan. Kohlebezogene Aktivitäten unterstützen weiterhin konventionelle Lagerhaltung in Balikpapan und Banjarmasin. Bali und Nusa Tenggara bedienen tourismusbezogene FMCG- und Gastgewerbelieferketten. Interinselfährdienste verbinden Lagerknoten über die Lombokstraße.
Papua und Maluku bleiben unterversorgt, obwohl das Sea-Toll-Programm darauf abzielt, die Wirtschaftlichkeit der Konsumgüterversorgung zu verbessern. Begrenzte moderne Lagerdurchdringung außerhalb Javas schafft eine Pipeline für Anbieter, die längere Investitionshorizonte akzeptieren können. Der Indonesien 3PL-Lagermarkt hat seine größte Konzentration auf Java, während die Außeninseln eine längerfristige Route für die Netzwerkerweiterung bieten.
Wettbewerbslandschaft
Der Indonesien 3PL-Lagermarkt ist fragmentiert. DHL Group, A.P. Moller-Maersk, DSV, Kuehne+Nagel und CMA CGM über CEVA Logistics halten führende Positionen in hochwertiger Multi-Client- und Vertragslagerung. PT Samudera Indonesia, PT Puninar Logistics, PT Kamadjaja Logistics, Meratus Group und Waresix sind inländische Teilnehmer in transportintegrierter und technologiegestützter Lagerhaltung. Globale Anbieter nutzen Netzwerkgröße, zertifizierte Prozesse und multimodale Abdeckung, um um multinationale Kunden zu konkurrieren. DHL hat mehr als 20 Millionen USD in die Erweiterung des Jakarta Gateway und mehr als 10 Millionen USD in das Surabaya Gateway investiert.
Nippon Express Holdings integrierte PT NX Lemo Indonesia Logistik und PT Nippon Express Indonesia mit Wirkung vom März 2026 in ein einheitliches Unternehmen. Die Integration bringt See- und Luftfrachtspedition unter eine Managementstruktur in Indonesien. Sie soll regionalen Versendern eine einheitliche Kundenschnittstelle und konsistenteren Service bieten. Maersks genehmigte Semarang-Zolllagereinrichtung ist ein weiteres Beispiel für einen globalen Betreiber, der Zollfähigkeiten mit den Bedürfnissen von Exportkunden verknüpft. Diese Schritte zeigen, dass größere Anbieter ihre lokalen Netzwerke durch Integration und spezialisierte Infrastruktur vertiefen.
Waresix nutzt ein Plattformmodell, das Lager und Logistikanlagen mit Versendern verbindet. Seine Tochtergesellschaft BSA Logistics wurde im April 2026 an der Indonesia Stock Exchange notiert, und Waresix erhielt im August 2026 IDR 488 Milliarden (29 Millionen USD) in einer Series-C-Finanzierungsrunde. Die Finanzierung war für die Lagererweiterung außerhalb Javas und für multimodale Kühlkettendienste vorgesehen. Temperaturgeführte 3PL-Kapazitäten außerhalb von Groß-Jakarta und Surabaya bleiben eine Öffnung für spezialisierte Betreiber. Zolllager in Zentraljava und Ostkalimantan sind eine weitere Öffnung, die mit der Exportfertigung verbunden ist. Der Indonesien 3PL-Lagermarkt bietet auch Raum für technologiegestütztes Gesundheits-Fulfillment, da die Compliance-Anforderungen anspruchsvoller werden.
Indonesien 3PL-Lagerbranche Marktführer
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: I Squared Capital unterzeichnete eine endgültige Vereinbarung zur Übernahme von Cella, einer indonesischen Industrie-Logistik- und Kühllagerplattform mit 5 Einrichtungen und insgesamt 231.000 m² in Groß-Jakarta und Surabaya, von NWP Property und CRE, Inc. I Squared hat Pläne skizziert, Cellas Fußabdruck über 4–5 Jahre durch organische Entwicklung und Akquisitionen auf das Sechsfache auf 1,5 Millionen m² auszubauen, mit dem Ziel einer geografischen Expansion nach Medan und anderen sekundären Hubs.
- August 2026: ESR, die Indonesia Investment Authority und weitere Kapitalpartner begannen gemeinsam mit dem Bau des ESR Cikarang Logistics Park 4 im Jababeka Industrial Estate. Die Einrichtung der Klasse A richtet sich an globale 3PL-Betreiber und multinationale Hersteller. Ein begleitender ESR Cibitung Distribution Hub, eine dreigeschossige Einrichtung der Klasse A im MM2100 Industrial Town, ist für die Fertigstellung im Jahr 2028 geplant.
- August 2026: Maersk Logistics Indonesia erhielt die Pusat Logistik Berikat-Genehmigung von Bea Cukai Jawa Tengah für seine Einrichtung in Semarang. Die Einrichtung hatte eine anfängliche Investition von IDR 13,04 Milliarden (0,78 Millionen USD) und zielte auf exportorientierte Bekleidungs-, Schuhwaren- und Gepäckströme nach Europa ab.
- März 2026: Die NX Group integrierte PT NX Lemo Indonesia Logistik und PT Nippon Express Indonesia mit Wirkung vom 1. März 2026 in eine Einheit. Die Integration vereinte See- und Luftfrachtspedition unter einer Managementstruktur, um die Servicequalität zu verbessern.


Indonesien 3PL-Lagermarkt Berichtsumfang
| Lagerung |
| Distribution und Bestandsmanagement |
| Mehrwertdienste und sonstige Dienste (Kitting, Etikettierung) |
| Allgemeine gemeinsame / Multi-Client-Lagerhaltung |
| Dedizierte Vertragslagerung |
| Zolllager |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Manuell |
| Teilautomatisiert |
| Vollautomatisiert |
| Fertigung |
| Konsumgüter |
| Lebensmittel und Getränke |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharma |
| Sonstige Endnutzerbranchen |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Servicetyp | Lagerung |
| Distribution und Bestandsmanagement | |
| Mehrwertdienste und sonstige Dienste (Kitting, Etikettierung) | |
| Nach Lagertyp | Allgemeine gemeinsame / Multi-Client-Lagerhaltung |
| Dedizierte Vertragslagerung | |
| Zolllager | |
| Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | |
| Nach Technologieadoption | Manuell |
| Teilautomatisiert | |
| Vollautomatisiert | |
| Nach Endnutzerbranche | Fertigung |
| Konsumgüter | |
| Lebensmittel und Getränke | |
| Einzelhandel und E-Commerce | |
| Gesundheitswesen und Pharma | |
| Sonstige Endnutzerbranchen | |
| Nach Region | Java (Jakarta und BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der 3PL-Lagerhaltung in Indonesien?
Der Wert für 2026 wird auf 3,57 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 9,10 % 5,51 Milliarden USD erreichen.
Welcher Dienst wächst in der indonesischen 3PL-Lagerhaltung am schnellsten?
Mehrwertdienste und sonstige Dienste sollen bis 2031 einen CAGR von 10,98 % verzeichnen, unterstützt durch Kitting, Etikettierung, Co-Packing und Retourenabwicklung.
Warum expandiert die Zolllagerung in Indonesien?
Zolllager sollen bis 2031 einen CAGR von 11,63 % verzeichnen, weil Exporthersteller zollverknüpfte Lagerung und kontrollierte Handelsströme benötigen.
Was treibt Investitionen in Kühllager in Indonesien an?
Temperaturgeführte Lagerhaltung soll bis 2031 einen CAGR von 12,76 % verzeichnen, da Lebensmittel-, Einzelhandels- und Pharmakunden kontrollierte Handhabung benötigen.
Welche Region führt die 3PL-Lagernachfrage in Indonesien an?
Java hielt im Jahr 2025 einen Anteil von 58,44 %, da es die größte Konzentration von Industriegebieten, Häfen, Verbrauchern und Fertigungsaktivitäten aufweist.
Wie schnell wächst die Lagerautomatisierung in Indonesien?
Vollautomatisierte Lagerhaltung soll bis 2031 einen CAGR von 13,68 % verzeichnen, die höchste Wachstumsrate unter den aufgeführten Segmenttypen.
Seite zuletzt aktualisiert am:



