
Tamaño y Participación del Mercado de Almacenamiento 3PL de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.26 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.10 % |
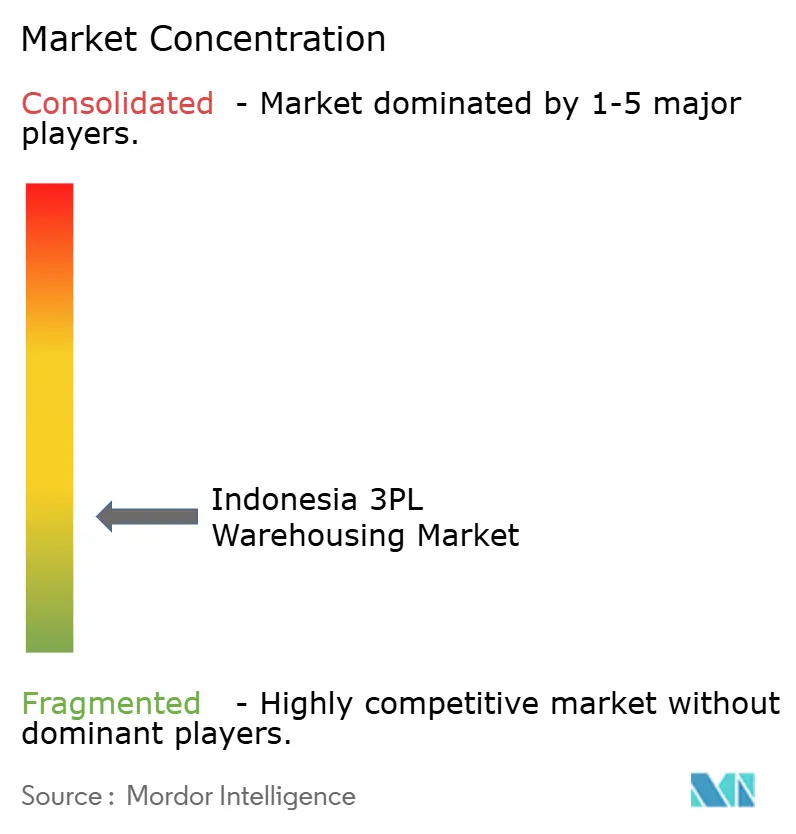
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Almacenamiento 3PL de Indonesia por Mordor Intelligence
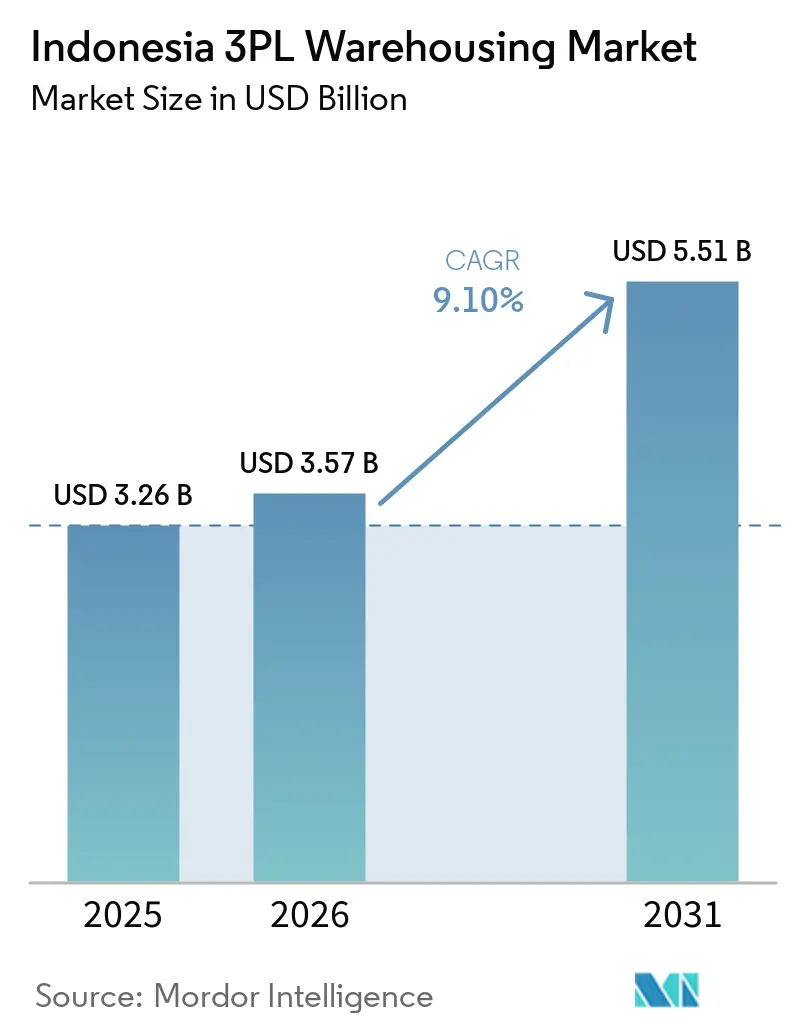
El tamaño del mercado de almacenamiento 3PL de Indonesia fue valorado en 3,26 mil millones de USD en 2025 y se estima que crecerá desde 3,57 mil millones de USD en 2026 hasta alcanzar los 5,51 mil millones de USD en 2031, a una CAGR del 9,10% durante el período de pronóstico 2026-2031.
El mercado de almacenamiento 3PL de Indonesia está siendo moldeado por la demanda del comercio electrónico, la inversión manufacturera y el uso más amplio de servicios logísticos externalizados. La capacidad limitada de almacenes modernos hace que las mejoras de instalaciones y la nueva construcción sean más importantes, especialmente alrededor del Gran Yakarta. La demanda también se está desplazando más allá del almacenamiento básico hacia el cumplimiento de pedidos, los servicios aduaneros y las operaciones con control de temperatura. La competencia está separando a los proveedores globales habilitados tecnológicamente de los operadores nacionales que compiten a través de relaciones locales, proximidad y precios flexibles. Los costos de distribución entre islas siguen siendo una limitación porque hacen que las redes fuera de Java sean más costosas de operar.
Conclusiones Clave del Informe
- Por tipo de servicio, el almacenamiento representó el 47,43% del tamaño del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que los servicios de valor agregado y otros registren una CAGR del 10,98% hasta 2031.
- Por tipo de almacén, el almacenamiento compartido general o multicliente representó el 49,32% de la participación del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que el almacenamiento aduanero registre una CAGR del 11,63% hasta 2031.
- Por control de temperatura, el almacenamiento sin control de temperatura representó el 88,23% del tamaño del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que el almacenamiento con control de temperatura registre una CAGR del 12,76% hasta 2031.
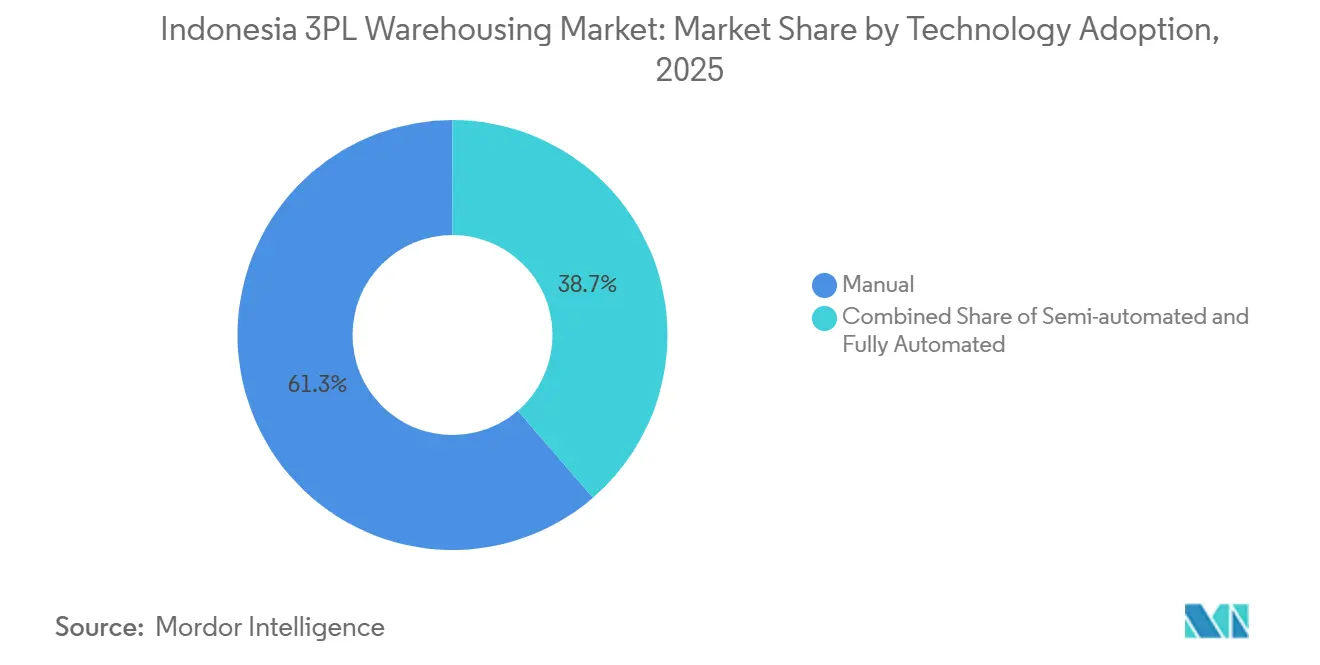
- Por adopción tecnológica, las operaciones manuales representaron el 61,34% de la participación del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que el almacenamiento totalmente automatizado registre una CAGR del 13,68% hasta 2031.
- Por industria de usuario final, la manufactura representó el 26,54% del tamaño del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que la salud y la farmacia registren una CAGR del 10,92% hasta 2031.
- Por geografía, Java representó el 58,44% de la participación del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que Sulawesi registre una CAGR del 12,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Almacenamiento 3PL de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Eleva la Demanda Omnicanal | +2.5% | Nacional, con concentración en Java, Gran Yakarta, Bandung y Surabaya | Corto plazo (≤ 2 años) |
| Expansión Industrial que Eleva las Necesidades de Almacenes Modernos | +1.8% | Karawang, Subang y Cikarang, con expansión a Batam y las zonas económicas especiales de Sumatra | Mediano plazo (2-4 años) |
| Externalización de Inventarios que Aumenta la Adopción de 3PL | +1.5% | Nacional, con ganancias tempranas en Gran Yakarta, Surabaya y Medan | Mediano plazo (2-4 años) |
| Demanda de Cadena de Frío que Amplía la Capacidad con Control de Temperatura | +1.2% | Java, Medan y Makassar | Mediano plazo (2-4 años) |
| Distribución entre Islas que Aumenta las Necesidades de Inventario Descentralizado | +1.0% | Sulawesi, Kalimantan, Papua y Maluku | Largo plazo (≥ 4 años) |
| Crecimiento de Vehículos Eléctricos y Electrónica que Eleva el Uso de Almacenes | +0.8% | Karawang, Cikarang, Batam y la zona económica especial de Kendal | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Acelera la Demanda de Almacenamiento Omnicanal
El valor bruto de mercancías del comercio electrónico de Indonesia alcanzó los 71 mil millones de USD en 2025 y se estima que se aproximará a los 140 mil millones de USD en 2030, aumentando la carga de gestión de inventarios sobre las redes logísticas. La mayor base de comercio minorista en línea requiere que los vendedores mantengan una gama más amplia de productos disponibles mientras satisfacen las expectativas de los clientes en cuanto a velocidad y precisión de los pedidos. Los vendedores en marketplaces necesitan stock posicionado más cerca de los consumidores, lo que apoya un cambio desde centros centralizados hacia redes que incluyen ubicaciones secundarias de cumplimiento de pedidos. La ocupación de almacenes logísticos modernos del Gran Yakarta alcanzó el 98% en el primer trimestre de 2026, lo que muestra que la capacidad moderna existente en Java está bajo presión. Este nivel de ocupación dirige el desarrollo hacia corredores adyacentes como Karawang y Subang, donde los proveedores aún pueden conectar instalaciones con las redes de consumidores y puertos de Yakarta. La gestión de devoluciones también está añadiendo trabajo operativo porque los minoristas necesitan instalaciones que puedan inspeccionar, clasificar, reempacar y devolver los bienes al inventario disponible.
Expansión Industrial que Aumenta los Requisitos de Almacenamiento Moderno
La inversión manufacturera está aumentando la necesidad de almacenes diseñados para cadenas de suministro específicas y calendarios de producción. Las consultas de espacio de almacén en 2025 fueron lideradas por el ecosistema de vehículos eléctricos y sus proveedores, que a menudo necesitan diseños de instalaciones especializados. Estos clientes pueden requerir áreas de preparación controladas, procesos vinculados a aduanas y acceso cercano a fábricas que operan con ciclos de entrega planificados. La oferta de almacenes logísticos modernos en el Gran Yakarta alcanzó los 3,2 millones de m² en el primer trimestre de 2026, con nueva capacidad concentrada en el corredor de Bekasi, Karawang y Cikarang. ESR y la Autoridad de Inversiones de Indonesia iniciaron el desarrollo del ESR Cikarang Logistics Park 4 en agosto de 2026 en el Parque Industrial Jababeka. El proyecto está destinado a servir a operadores 3PL globales y fabricantes multinacionales.
Demanda de Cadena de Frío que Amplía la Capacidad de Almacenamiento con Control de Temperatura
La capacidad con control de temperatura está aumentando porque los clientes de alimentos, farmacéuticos y minoristas requieren un manejo más confiable en el almacenamiento y la distribución. Estos clientes necesitan proveedores que puedan mantener los bienes dentro de las condiciones especificadas desde la recepción hasta el despacho. I Squared Capital acordó adquirir Cella, que operaba 5 instalaciones con un total de 231.000 m² en el Gran Yakarta y Surabaya[1]"I Squared Capital lanza una plataforma de logística industrial y almacenamiento en frío en Indonesia con la adquisición de Cella", I Squared Capital, isquaredcapital.com. El comprador planea expandir la huella de Cella a 1,5 millones de m² en 4-5 años a través de desarrollo y adquisiciones. Esta actividad muestra que los grandes inversores en infraestructura ven margen para una mayor cobertura de almacenamiento en frío en Indonesia. Los operadores más pequeños de almacenes farmacéuticos enfrentan mayores exigencias de cumplimiento en materia de monitoreo de temperatura, mapeo y gestión de calidad.
Crecimiento de Vehículos Eléctricos y Electrónica que Impulsa la Utilización de Almacenes
Las cadenas de suministro de vehículos eléctricos y electrónica necesitan un manejo especializado para materiales, componentes y productos terminados que se mueven a través de diferentes etapas de producción. Estos flujos pueden involucrar materias primas para baterías, almacenamiento aduanero, preparación de componentes y distribución de salida. DHL Supply Chain Indonesia estableció un equipo de logística de vehículos eléctricos dedicado que proporciona almacenamiento especializado con capacidades de prueba y carga de baterías[2]"DHL se compromete a ayudar a Indonesia a expandir sus sectores de rápido crecimiento y a impulsar su ascenso como centro de comercio global", DHL, dhl.com. Una planta de celdas CATIB con una capacidad de 6,9 GWh inició operaciones en Karawang a principios de 2026, añadiendo demanda cerca de un corredor manufacturero establecido. La actividad electrónica en Batam y el Gran Yakarta también está aumentando la necesidad de instalaciones modernas. DHL Express abrió una instalación dedicada de 6.000 m² en Batam a principios de 2026 para apoyar el centro de manufactura electrónica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transbordo entre Islas que Reduce la Eficiencia de la Red | -0.8% | Sulawesi, Kalimantan, Papua, Maluku y Bali | Largo plazo (≥ 4 años) |
| Costos de Energía de Refrigeración que Elevan los Gastos Operativos | -0.5% | Nacional, con mayor exposición en las islas exteriores donde la confiabilidad de la red eléctrica es menor | Mediano plazo (2-4 años) |
| Capacidad Moderna Limitada Fuera de Java | -0.4% | Kalimantan, Sulawesi, Papua y Maluku | Largo plazo (≥ 4 años) |
| Brechas en la Integración Digital y Aduanera que Aumentan la Complejidad | -0.3% | Nacional, especialmente en las zonas logísticas aduaneras de Semarang, Batam y Surabaya | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transbordo entre Islas que Reduce la Eficiencia de la Red de Almacenamiento
Atender a más de 17.000 islas requiere traslados entre redes de carretera, puerto, embarcación, puerto regional y entrega final. Cada traslado añade trabajo de coordinación y crea más puntos donde los calendarios de carga pueden cambiar. Este proceso añade de 2 a 4 días de tiempo de tránsito y costos relacionados en comparación con mercados continentales de escala similar. PELNI y Meratus Line firmaron un acuerdo de cooperación en abril de 2026 para servicios de carga en sistema de concentrador y radios en las rutas de la Ruta Marítima Toll S4A y S4B. El acuerdo apoya la consolidación de carga para el este de Indonesia, pero la calidad del servicio sigue dependiendo de la capacidad de los buques, la fiabilidad de los horarios y los tiempos de permanencia en puerto. Los proveedores 3PL necesitan mantener más stock de seguridad en los nodos regionales para gestionar la variabilidad, lo que eleva los costos de mantenimiento de inventario.
Costos de Energía de Refrigeración que Aumentan los Gastos Operativos de los Almacenes
Las operaciones de cadena de frío necesitan refrigeración continua en un clima tropical, lo que mantiene las cargas de los compresores elevadas durante el día y la noche. El control de temperatura no puede interrumpirse sin crear riesgos para los productos que requieren condiciones de manejo estables. La generación de respaldo con diésel es común fuera de Java y puede aumentar los costos operativos donde el suministro eléctrico es menos confiable. Las tarifas de electricidad industrial aumentaron en 2025, lo que añadió presión a los márgenes operativos de la cadena de frío. Las instalaciones en ubicaciones secundarias y terciarias pueden no tener suficiente volumen para distribuir los costos fijos de energía entre tarifas de alquiler competitivas. DHL Supply Chain ha utilizado instalaciones con energía solar en Indonesia, demostrando una forma de reducir la exposición a los costos operativos dependientes de la red eléctrica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Valor Agregado Están Cambiando la Combinación de Ingresos
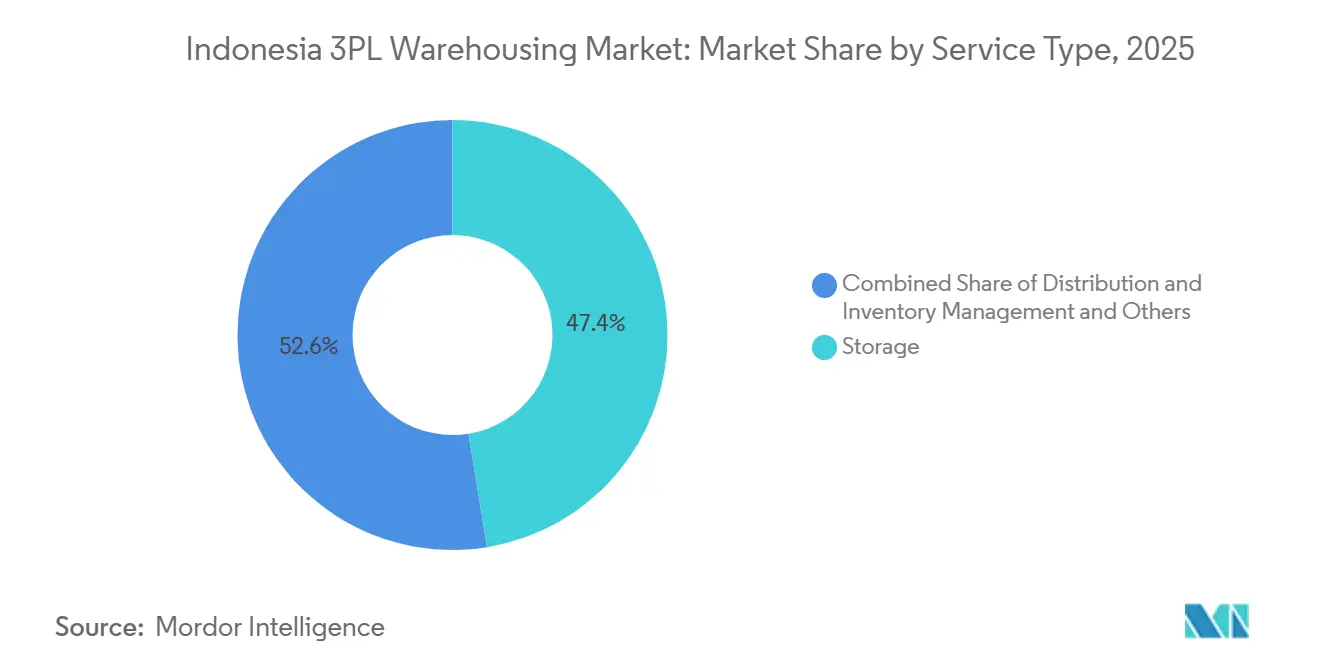
El almacenamiento representó el 47,43% de la participación del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que los servicios de valor agregado y otros registren una CAGR del 10,98% de 2026 a 2031, destacando la continua importancia del almacenamiento junto con el creciente uso de actividades de valor agregado. El almacenamiento proporciona la posición física del inventario desde la cual los clientes pueden organizar la reposición, el manejo de pedidos y la distribución de salida. Los servicios de valor agregado incluyen ensamblaje de kits, etiquetado, co-empaque, preparación de productos y procesamiento de devoluciones. Estas tareas son cada vez más importantes a medida que los minoristas buscan socios de cumplimiento de pedidos que puedan ajustar productos y pedidos más cerca de la entrega final. La industria de almacenamiento 3PL de Indonesia está, por lo tanto, avanzando más allá del almacenamiento solo hacia actividades que preparan el inventario para la venta.
La distribución y la gestión de inventarios conectan los bienes almacenados con las redes de transporte y de entrega de última milla. Los clientes de bienes de consumo de alta rotación y minoristas necesitan estos servicios porque el inventario se mueve frecuentemente entre almacenes, tiendas y canales de entrega al consumidor. Los vendedores de comercio electrónico también necesitan instalaciones que puedan reposicionar el stock cuando la demanda cambia entre ciudades e islas. Los sistemas de gestión de almacenes apoyan este trabajo mejorando la visibilidad de las unidades de mantenimiento de stock individuales y las ubicaciones de almacenamiento disponibles. La combinación de servicios se vuelve más útil cuando un proveedor puede coordinar el almacenamiento, el manejo y el despacho dentro de un único proceso operativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Almacén: El Almacenamiento Aduanero Se Está Convirtiendo en un Activo Estratégico
El almacenamiento compartido general, o multicliente, representó el 49,32% del tamaño del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que el almacenamiento aduanero registre una CAGR del 11,63% de 2026 a 2031, reflejando el papel continuo de las instalaciones compartidas junto con la creciente demanda de almacenamiento controlado por aduanas. El almacenamiento compartido general, o multicliente, da a los expedidores acceso a capacidad profesional sin el compromiso fijo necesario para una instalación dedicada. También permite a los operadores agrupar infraestructura, mano de obra y recursos de manejo entre clientes con volúmenes cambiantes. El modelo se adapta a una gran base de fabricantes pequeños y medianos que tienen requisitos de almacenamiento variados. El almacenamiento aduanero está cada vez más vinculado a la manufactura orientada a la exportación, el almacenamiento controlado y los procedimientos aduaneros para el comercio internacional.
Maersk Logistics Indonesia recibió la aprobación de centro logístico aduanero para su instalación en Semarang en agosto de 2026[3]Maersk Logistics Indonesia Perkuat Perdagangan Global melalui Persetujuan Pusat Logistik Berikat di Semarang," Bea Cukai Kanwil Jateng DIY, beacukai.go.id. La instalación tuvo una inversión inicial de IDR 13,04 mil millones (0,78 millones de USD) para atender exportaciones de ropa, calzado y equipaje a Europa. Este ejemplo muestra cómo las instalaciones aduaneras pueden combinar la administración aduanera con servicios de almacenamiento para exportadores. El almacenamiento por contrato dedicado sigue siendo relevante para los clientes del sector automotriz y de salud que requieren diseños personalizados, procesos definidos y compromisos de servicio. El mercado de almacenamiento 3PL de Indonesia incluye, por lo tanto, capacidad compartida, instalaciones dedicadas y ubicaciones aduaneras vinculadas a la producción de exportación.
Por Control de Temperatura: La Infraestructura de Cadena de Frío Está Impulsando el Crecimiento
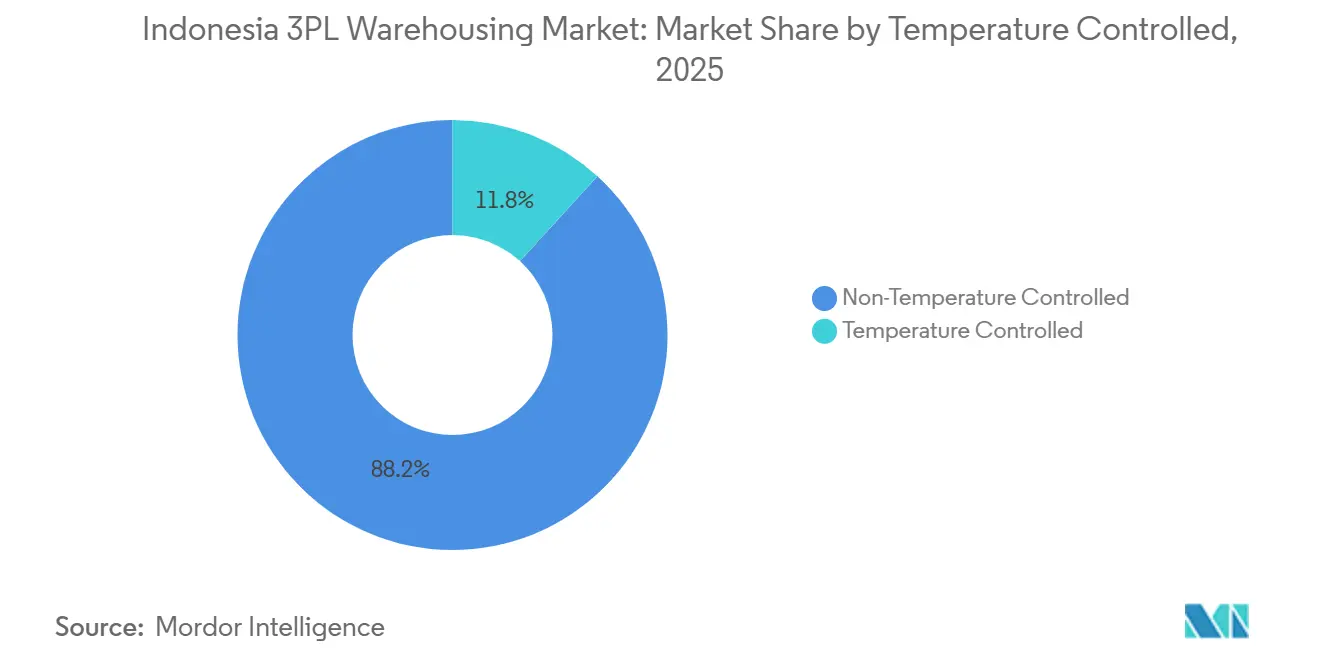
El almacenamiento sin control de temperatura representó el 88,23% de la participación del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que el almacenamiento con control de temperatura registre una CAGR del 12,76% de 2026 a 2031, reflejando el papel dominante del almacenamiento a temperatura ambiente junto con una expansión más rápida de la capacidad de cadena de frío. El almacenamiento sin control de temperatura apoya los insumos manufactureros, los bienes minoristas, los productos de consumo y la mercancía general. Muchos expedidores manejan productos que no requieren refrigeración ni humedad controlada, manteniendo una fuerte demanda de instalaciones convencionales. El almacenamiento con control de temperatura está ganando importancia a medida que las expectativas de seguridad alimentaria y los requisitos de manejo farmacéutico aumentan la demanda de instalaciones con condiciones operativas controladas.
Peregrine Cold Logistics entró en Indonesia en septiembre de 2026 a través de una empresa conjunta con Sinar Primera. La empresa adquirió una instalación en Pluit mientras desarrollaba un sitio en Narogong con 35.000 m² de capacidad de congelador y cámara frigorífica. La combinación proporciona un activo operativo y una nueva instalación dentro de las principales áreas de distribución de Yakarta. También apoya un enfoque de concentrador y radios para la demanda de cadena de frío de alimentos y minoristas. El mapeo de temperatura, la gestión de riesgos de calidad y el monitoreo continuo favorecen a las instalaciones que pueden documentar operaciones controladas. El mercado de almacenamiento 3PL de Indonesia está, por lo tanto, atrayendo inversión en infraestructura de cadena de frío junto con su base de almacenamiento a temperatura ambiente establecida.
Por Adopción Tecnológica: La Automatización Está en Aumento a Pesar del Predominio Manual
Las operaciones manuales representaron el 61,34% del tamaño del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que el almacenamiento totalmente automatizado registre una CAGR del 13,68% de 2026 a 2031, reflejando la continua importancia de las operaciones basadas en mano de obra junto con una adopción más rápida de la automatización. Los costos laborales competitivos han apoyado las operaciones manuales, particularmente en instalaciones que no requieren procesamiento automatizado de alto volumen. Los diseños de almacenes más antiguos también pueden dificultar la incorporación de equipos automatizados de almacenamiento y recuperación. Los sistemas totalmente automatizados están ganando importancia entre los operadores de comercio electrónico y los proveedores multinacionales que buscan mayor rendimiento y un procesamiento más consistente durante los períodos pico.
Los sistemas semiautomatizados proporcionan una transición práctica entre el trabajo manual y las operaciones totalmente automatizadas. Las cintas transportadoras, los sistemas de selección por luz y los robots móviles pueden mejorar el movimiento y la selección sin necesidad de reconstruir toda una instalación. El parque logístico de Cikarang de Cainiao Network abarca 320.000 m² en 6 almacenes diseñados para logística digital B2B y B2C. El proyecto ilustra la escala de las instalaciones modernas que se están desarrollando en el corredor oriental de Yakarta. Los operadores manuales enfrentan mayores expectativas de servicio a medida que los clientes buscan procesos documentados, rendimiento confiable y mejor control de inventario. El mercado de almacenamiento 3PL de Indonesia mantendrá operaciones basadas en mano de obra mientras las instalaciones más nuevas establecen estándares tecnológicos más altos.
Por Industria de Usuario Final: La Salud Lidera el Crecimiento Mientras la Manufactura Ancla el Volumen
La manufactura representó el 26,54% de la participación del mercado de almacenamiento 3PL de Indonesia en 2025, mientras que se prevé que la salud y la farmacia registren una CAGR del 10,92% de 2026 a 2031, reflejando la continua importancia de la manufactura junto con la creciente demanda de cadenas de suministro de salud reguladas. Las cadenas de suministro automotriz, electrónica y de bienes de consumo apoyan la demanda manufacturera, particularmente a lo largo de los corredores industriales de Java. Estos clientes necesitan almacenamiento confiable cerca de los sitios de producción, puertos y centros de distribución nacionales. La salud y la farmacia requieren un manejo conforme, procesos controlados y una gestión de inventario confiable para apoyar la distribución farmacéutica. El JKN cubrió a 284,3 millones de participantes a partir de abril de 2026, apoyando la actividad de distribución farmacéutica y los requisitos de almacenamiento asociados. Los bienes de consumo, el comercio minorista y el comercio electrónico también contribuyen a la demanda de productos envasados y mercancía general.
Los clientes de alimentos y bebidas utilizan tanto espacios a temperatura ambiente como con control de temperatura porque sus productos tienen diferentes requisitos de almacenamiento. Indonesia tenía 5,28 millones de negocios de servicios de alimentos y exportó 1,19 millones de toneladas de productos pesqueros en 2024. Estas actividades apoyan flujos regulares de inventario y aumentan la demanda de manejo controlado donde sea necesario. La otra categoría de usuarios finales incluye las cadenas de suministro de vehículos eléctricos y baterías, la logística de centros de datos y el equipo de energía renovable. Estas aplicaciones tienen participaciones actuales más pequeñas pero requieren diseños de instalaciones y procesos operativos específicos. La industria de almacenamiento 3PL de Indonesia, por lo tanto, atiende grandes volúmenes manufactureros mientras se adapta a los requisitos de clientes regulados y especializados.
Análisis Geográfico
Java representó el 58,44% del total nacional en 2025, apoyado por su concentración de parques industriales, puertos, consumidores y actividad productiva. El corredor oriental del Gran Yakarta tenía 3,2 millones de m² de oferta de almacenes logísticos modernos en el primer trimestre de 2026. ESR y la Autoridad de Inversiones de Indonesia iniciaron el ESR Cikarang Logistics Park 4 en el Parque Industrial Jababeka en agosto de 2026[4]ESR e INA amplían su asociación en nuevos desarrollos logísticos en Indonesia", ESR, esr.com. Los socios también anunciaron el ESR Cibitung Distribution Hub, una instalación de Grado A de 3 pisos planificada para su finalización en 2028. Estos proyectos reflejan la demanda de operadores 3PL globales y fabricantes multinacionales en el corredor oriental de Yakarta. Sumatra es la segunda área de almacenamiento más grande, con Medan y Deli Serdang apoyados por la logística de aceite de palma, caucho, café y bienes de consumo. Rhenus Logistics se expandió a Medan como su 4ª oficina en Indonesia y planificó más ubicaciones en Makassar y Banjarmasin.
Se prevé que Sulawesi registre una CAGR del 12,32% de 2026 a 2031, apoyado por la cadena de suministro de níquel y baterías para vehículos eléctricos de Morowali y las exportaciones a través de Makassar. Kalimantan se beneficia de la logística de construcción relacionada con Nusantara y la demanda de distribución de consumo en el este y sur de Kalimantan. La actividad relacionada con el carbón continúa apoyando el almacenamiento convencional en Balikpapan y Banjarmasin. Bali y Nusa Tenggara atienden las cadenas de suministro de bienes de consumo de alta rotación y hospitalidad vinculadas al turismo. Los servicios de ferry entre islas conectan los nodos de almacén a través del Estrecho de Lombok.
Papua y Maluku siguen siendo áreas con servicios insuficientes, aunque el programa de Ruta Marítima Toll tiene como objetivo mejorar la economía de la reposición de bienes de consumo. La penetración limitada de almacenes modernos fuera de Java crea una cartera de proyectos para proveedores capaces de aceptar horizontes de inversión más largos. El mercado de almacenamiento 3PL de Indonesia tiene su mayor concentración en Java, mientras que las islas exteriores crean una ruta a largo plazo para la expansión de la red.
Panorama Competitivo
El mercado de almacenamiento 3PL de Indonesia está fragmentado. DHL Group, A.P. Moller-Maersk, DSV, Kuehne+Nagel y CMA CGM, a través de CEVA Logistics, ocupan posiciones de liderazgo en almacenamiento multicliente y por contrato de alta especificación. PT Samudera Indonesia, PT Puninar Logistics, PT Kamadjaja Logistics, Meratus Group y Waresix son participantes nacionales en almacenamiento integrado con transporte y habilitado tecnológicamente. Los proveedores globales utilizan la escala de red, los procesos certificados y la cobertura multimodal para competir por clientes multinacionales. DHL ha invertido más de 20 millones de USD en la expansión del Jakarta Gateway y más de 10 millones de USD en el Surabaya Gateway.
Nippon Express Holdings integró PT NX Lemo Indonesia Logistik y PT Nippon Express Indonesia en una empresa unificada con efecto a partir de marzo de 2026. La integración reúne el transporte marítimo y aéreo de carga bajo una estructura de gestión en Indonesia. Está diseñada para ofrecer a los expedidores regionales una interfaz de cliente unificada y un servicio más consistente. La instalación aduanera aprobada de Maersk en Semarang es otro ejemplo de un operador global que vincula la capacidad aduanera con las necesidades de los clientes exportadores. Estos movimientos muestran que los proveedores más grandes están profundizando sus redes locales a través de la integración y la infraestructura especializada.
Waresix utiliza un modelo de plataforma que conecta almacenes y activos logísticos con expedidores. Su subsidiaria, BSA Logistics, cotizó en la Bolsa de Valores de Indonesia en abril de 2026, y Waresix recaudó IDR 488 mil millones (29 millones de USD) en financiamiento de Serie C en agosto de 2026. El financiamiento estaba destinado a la expansión de almacenes fuera de Java y a los servicios de cadena de frío multimodal. La capacidad 3PL con control de temperatura fuera del Gran Yakarta y Surabaya sigue siendo una oportunidad para operadores especializados. El almacenamiento aduanero en Java Central y el este de Kalimantan es otra oportunidad vinculada a la manufactura de exportación. El mercado de almacenamiento 3PL de Indonesia también tiene espacio para el cumplimiento de pedidos de salud habilitado tecnológicamente a medida que los requisitos de cumplimiento normativo se vuelven más exigentes.
Líderes de la Industria de Almacenamiento 3PL de Indonesia
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: I Squared Capital firmó un acuerdo definitivo para adquirir Cella, una plataforma de logística industrial y almacenamiento en frío de Indonesia con 5 instalaciones que totalizan 231.000 m² en el Gran Yakarta y Surabaya, de NWP Property y CRE, Inc. I Squared ha esbozado planes para expandir la huella de Cella seis veces hasta 1,5 millones de m² en 4-5 años a través del desarrollo orgánico y adquisiciones, con el objetivo de una expansión geográfica hacia Medan y otros centros secundarios.
- Agosto de 2026: ESR, la Autoridad de Inversiones de Indonesia y otros socios de capital iniciaron conjuntamente la construcción del ESR Cikarang Logistics Park 4 en el Parque Industrial Jababeka. La instalación de Grado A tiene como objetivo a operadores 3PL globales y fabricantes multinacionales. Un ESR Cibitung Distribution Hub complementario, una instalación de Grado A de 3 pisos en MM2100 Industrial Town, está planificado para su finalización en 2028.
- Agosto de 2026: Maersk Logistics Indonesia recibió la aprobación de Pusat Logistik Berikat de Bea Cukai Jawa Tengah para su instalación en Semarang. La instalación tuvo una inversión inicial de IDR 13,04 mil millones (0,78 millones de USD) y se orientó a flujos de exportación de ropa, calzado y equipaje hacia Europa.
- Marzo de 2026: NX Group integró PT NX Lemo Indonesia Logistik y PT Nippon Express Indonesia en una sola entidad con efecto a partir del 1 de marzo de 2026. La integración unificó el transporte marítimo y aéreo de carga bajo 1 estructura de gestión para mejorar la calidad del servicio.


Alcance del Informe del Mercado de Almacenamiento 3PL de Indonesia
| Almacenamiento |
| Distribución y Gestión de Inventarios |
| Servicios de Valor Agregado y Otros (Ensamblaje de Kits, Etiquetado) |
| Almacenamiento Compartido General / Multicliente |
| Almacenamiento por Contrato Dedicado |
| Almacenamiento Aduanero |
| Sin Control de Temperatura |
| Con Control de Temperatura |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Manufactura |
| Bienes de Consumo |
| Alimentos y Bebidas |
| Comercio Minorista y Comercio Electrónico |
| Salud y Farmacia |
| Otras Industrias de Usuarios Finales |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papua e Islas Maluku |
| Por Tipo de Servicio | Almacenamiento |
| Distribución y Gestión de Inventarios | |
| Servicios de Valor Agregado y Otros (Ensamblaje de Kits, Etiquetado) | |
| Por Tipo de Almacén | Almacenamiento Compartido General / Multicliente |
| Almacenamiento por Contrato Dedicado | |
| Almacenamiento Aduanero | |
| Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | |
| Por Adopción Tecnológica | Manual |
| Semiautomatizado | |
| Totalmente Automatizado | |
| Por Industria de Usuario Final | Manufactura |
| Bienes de Consumo | |
| Alimentos y Bebidas | |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Farmacia | |
| Otras Industrias de Usuarios Finales | |
| Por Región | Java (Yakarta y BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali y Nusa Tenggara | |
| Región de Papua e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del almacenamiento 3PL en Indonesia?
El valor estimado para 2026 es de 3,57 mil millones de USD y se prevé que alcance los 5,51 mil millones de USD en 2031, a una CAGR del 9,10%.
¿Qué servicio está creciendo más rápido en el almacenamiento 3PL de Indonesia?
Se prevé que los servicios de valor agregado y otros registren una CAGR del 10,98% hasta 2031, apoyados por el ensamblaje de kits, el etiquetado, el co-empaque y el procesamiento de devoluciones.
¿Por qué se está expandiendo el almacenamiento aduanero en Indonesia?
Se prevé que el almacenamiento aduanero registre una CAGR del 11,63% hasta 2031 porque los fabricantes orientados a la exportación necesitan almacenamiento conectado a aduanas y flujos comerciales controlados.
¿Qué está impulsando la inversión en almacenamiento en frío en Indonesia?
Se prevé que el almacenamiento con control de temperatura registre una CAGR del 12,76% hasta 2031 a medida que los clientes de alimentos, comercio minorista y farmacéuticos requieren un manejo controlado.
¿Qué región lidera la demanda de almacenamiento 3PL en Indonesia?
Java representó el 58,44% en 2025 porque tiene la mayor concentración de parques industriales, puertos, consumidores y actividad manufacturera.
¿Con qué rapidez está creciendo la automatización de almacenes en Indonesia?
Se prevé que el almacenamiento totalmente automatizado registre una CAGR del 13,68% hasta 2031, la tasa de crecimiento más alta entre los tipos de segmentos enumerados.
Última actualización de la página el:



