
Taille et part du marché indien des emballages rigides en plastique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 14.28 Milliards de dollars |
| Taille du Marché (2026) | 15.17 Milliards de dollars |
| Taille du Marché (2031) | 20.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.24 % |
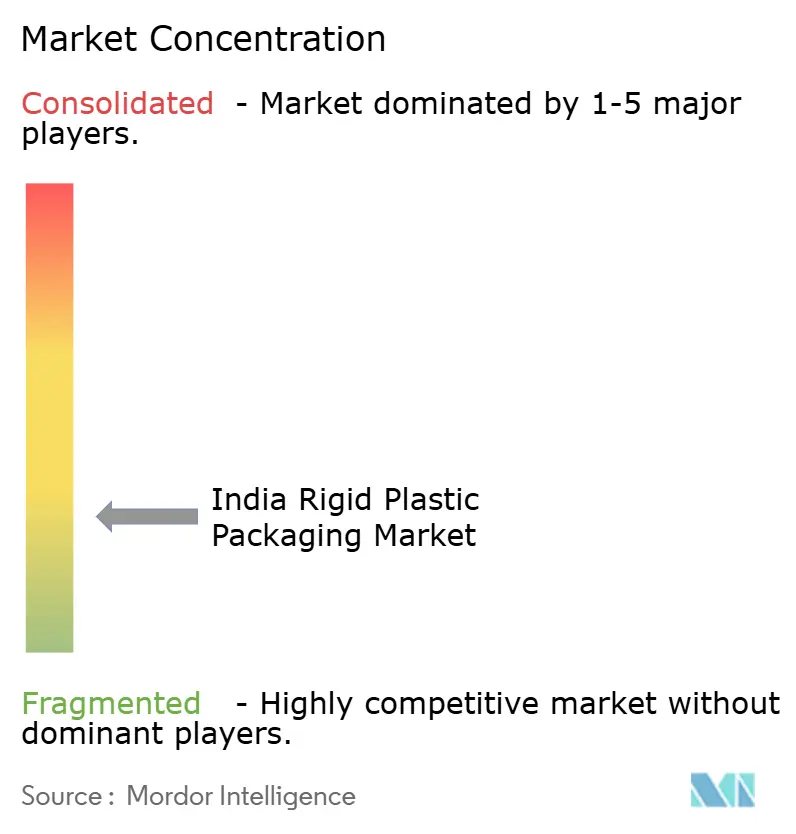
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des emballages rigides en plastique par Mordor Intelligence
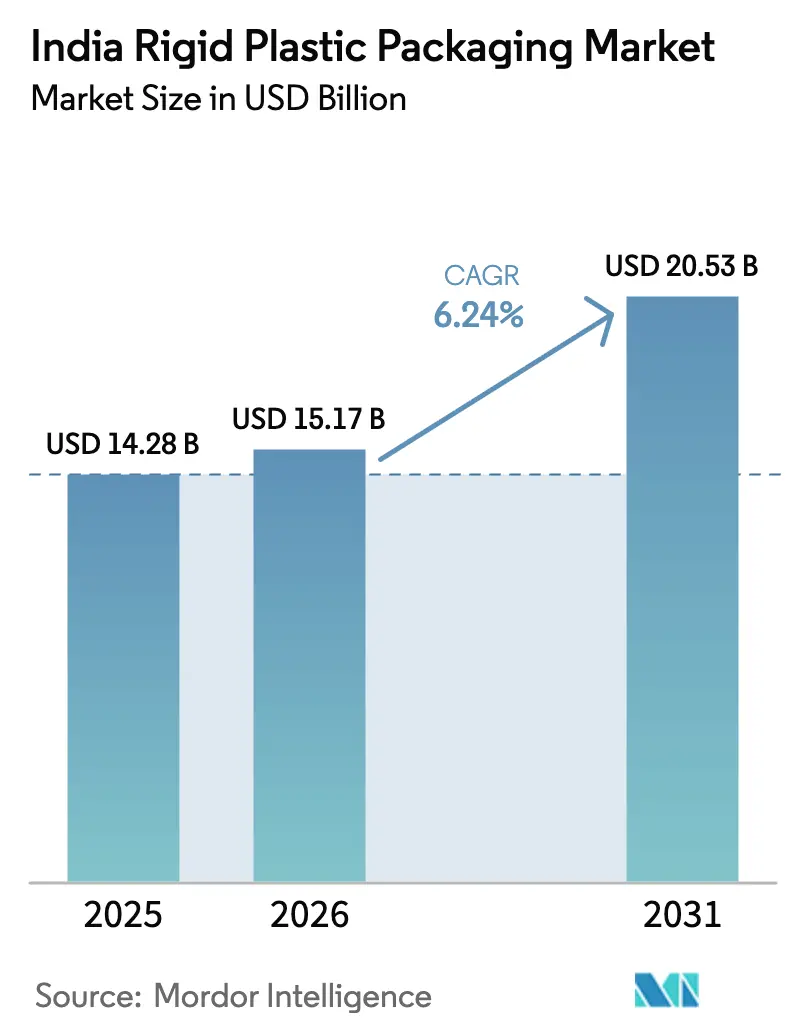
La taille du marché indien des emballages rigides en plastique devrait croître de 14,28 milliards USD en 2025 à 15,17 milliards USD en 2026 et devrait atteindre 20,53 milliards USD d'ici 2031 à un TCAC de 6,24 % sur la période 2026-2031. La robustesse de la production laitière, le déploiement rapide de la chaîne du froid et la demande induite par les politiques gouvernementales en faveur des conteneurs de carburant à l'éthanol soutiennent des gains de volume réguliers. Les propriétaires de marques s'orientent vers des emballages répondant aux seuils de contenu recyclé, tandis que les transformateurs investissent dans des lignes d'extrusion et d'injection avancées pour maîtriser les coûts unitaires. Des marges serrées causées par les fluctuations du prix du polypropylène accélèrent la substitution de résine vers le rPET là où l'infrastructure de collecte le permet. Les acquisitions stratégiques témoignent d'une consolidation croissante, les investisseurs financiers ciblant l'échelle et les capacités spécialisées au sein du marché indien des emballages rigides en plastique.
Principaux enseignements du rapport
- Par type de résine, le polyéthylène téréphtalate a dominé avec 33,02 % de la part du marché indien des emballages rigides en plastique en 2025, tandis que le polypropylène devrait afficher le TCAC le plus rapide de 7,42 % jusqu'en 2031.
- Par type de produit, les bouteilles et bocaux ont représenté 35,31 % de la part des revenus en 2025 ; les plateaux et conteneurs devraient se développer à un TCAC de 6,71 % entre 2026 et 2031.
- Par industrie d'utilisation finale, le segment alimentaire a conservé une part de 25,22 % de la taille du marché indien des emballages rigides en plastique en 2025, tandis que le secteur pharmaceutique devrait croître le plus rapidement à un TCAC de 8,12 %.
- Par procédé de production, l'extrusion a dominé avec une part de 68,34 % en 2025 ; le moulage par injection affiche le TCAC projeté le plus élevé de 5,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien des emballages rigides en plastique
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance explosive des produits laitiers conditionnés dans les villes de catégorie II et les zones semi-urbaines en Inde | +1.2% | Villes de catégorie II, régions semi-urbaines avec accent sur l'Uttar Pradesh, le Rajasthan, le Madhya Pradesh | Moyen terme (2-4 ans) |
| Impulsion gouvernementale en faveur du carburant mélangé à l'éthanol stimulant la demande de jerricanes en HDPE | +0.8% | Niveau national, avec concentration dans les réseaux de distribution de carburant | Court terme (≤ 2 ans) |
| Adoption croissante des mandats de contenu PCR par les grandes marques de produits de grande consommation accélérant la pénétration des bouteilles en rPET | +1.5% | Niveau national, avec adoption précoce dans les marchés métropolitains | Moyen terme (2-4 ans) |
| Essor des chaînes de restauration organisée stimulant les volumes de barquettes clamshell et de plateaux | +0.9% | Centres urbains, en expansion vers les villes de catégorie II | Court terme (≤ 2 ans) |
| Expansion de la chaîne du froid permettant la demande de préformes PET pour les flacons de boissons et pharmaceutiques | +1.1% | Niveau national, avec concentration des infrastructures dans les corridors industriels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive des produits laitiers conditionnés dans les villes de catégorie II et les zones semi-urbaines en Inde
La consommation de lait liquide devrait atteindre 91 millions de tonnes en 2025, une hausse de 2,2 % par rapport à 2024, se traduisant par une demande constante de bouteilles et de bocaux au sein du marché indien des emballages rigides en plastique. Le lait frais conditionné seul représente une opportunité de 20 milliards USD d'ici 2026, alors que les consommateurs semi-urbains passent de l'approvisionnement en vrac à celui de marques. Le Fonds d'infrastructure pour l'élevage de 15 000 crore INR finance des unités de transformation qui spécifient des bouteilles HDPE multicouches pour améliorer la durée de conservation. Des marques en vente directe aux consommateurs telles que Country Delight, soutenues par 20 millions USD de nouveaux capitaux en 2025, adoptent des conceptions PET inviolables pour garantir la livraison dans les 36 heures. Ensemble, ces forces assurent une visibilité des volumes à long terme pour les transformateurs opérant sur le marché indien des emballages rigides en plastique.
Impulsion gouvernementale en faveur du carburant mélangé à l'éthanol stimulant la demande de jerricanes en HDPE
L'Inde a atteint un taux de mélange d'éthanol moyen de 11,5 % en 2024 et vise 20 % d'ici 2025, entraînant une demande aval pour des fûts de stockage en HDPE résistants aux produits chimiques. [1]Ministère du Pétrole et du Gaz naturel, "L'élan éthanol de l'Inde : une voie vers la sécurité énergétique," pib.gov.in La capacité de production a atteint 6,35 milliards de litres en 2024 et continue d'augmenter dans le cadre du Pradhan Mantri JI-VAN Yojana modifié. [2]Département américain de l'Agriculture, "Bilan annuel des biocarburants : Inde," apps.fas.usda.gov À mesure que de nouvelles distilleries ouvrent loin des zones de canne à sucre, la demande de jerricanes se répartit géographiquement, élargissant la couverture territoriale au sein du marché indien des emballages rigides en plastique. Le HDPE de qualité supérieure résistant à la corrosion par l'éthanol commande des marges plus élevées, récompensant les transformateurs disposant d'une expertise en compoundage.
Adoption croissante des mandats de contenu PCR par les grandes marques de produits de grande consommation accélérant la pénétration des bouteilles en rPET
Une règle de contenu recyclé minimum de 30 % effective en avril 2025 oblige les marques de boissons et de soins personnels à se tourner vers des boucles de bouteille à bouteille. Seulement 5 des 18 unités de rPET de qualité alimentaire disposent de licences FSSAI, ce qui contraint l'offre et fait grimper les coûts d'embouteillage de 30 %. Les ajouts de capacité par Ganesha Ecopet et une coentreprise d'Indorama Ventures ajoutent 142 kilotonnes d'ici 2026, réduisant l'écart. À mesure que les infrastructures se développent, le rPET devient un outil de valorisation de marque plutôt qu'un coût de conformité au sein du marché indien des emballages rigides en plastique.
Expansion de la chaîne du froid permettant la demande de préformes PET pour les flacons de boissons et pharmaceutiques
L'investissement dans la chaîne du froid devrait atteindre 5 lakh crore de roupies d'ici 2032 dans le cadre du plan PM Gati Shakti. Une meilleure logistique de température favorise les préformes PET pour les produits laitiers, les jus et les injectables nécessitant des barrières étroites à l'oxygène et à l'humidité. Les transformateurs capables de certifier des grades de flacons pour l'exportation gagnent des parts dans le marché indien des emballages rigides en plastique.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Projets de normes BIS limitant les niveaux de phtalates augmentant les coûts de conformité | -0.7% | Niveau national, avec un impact plus élevé sur les applications en contact alimentaire | Court terme (≤ 2 ans) |
| Interdictions étatiques des plastiques à usage unique transférant les volumes vers les cartons en papier | -0.9% | Spécifique à chaque État, avec des niveaux d'application variables | Moyen terme (2-4 ans) |
| Volatilité des prix du propylène comprimant les marges PP des transformateurs PME | -0.6% | Niveau national, avec un impact plus élevé sur les segments sensibles aux coûts | Court terme (≤ 2 ans) |
| Préférence du commerce électronique pour les enveloppes souples réduisant l'utilisation d'emballages rigides pour les petits colis | -0.4% | Centres urbains à forte pénétration du commerce électronique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Projets de normes BIS limitant les niveaux de phtalates augmentant les coûts de conformité
Les nouvelles normes BIS pour le LDPE, le LLDPE et le HDPE entrées en vigueur en janvier 2024 imposent des obstacles de certification que les transformateurs de plus petite taille peinent à financer. Les règles parallèles de l'Autorité de sécurité alimentaire exigent des tests de migration pour le PET recyclé, ajoutant des frais de laboratoire. Cette dépense fait pencher le pouvoir de négociation vers les acteurs de plus grande taille au sein du marché indien des emballages rigides en plastique qui exploitent des laboratoires accrédités et peuvent amortir la conformité à grande échelle.
Interdictions étatiques des plastiques à usage unique transférant les volumes vers les cartons en papier
Dix-neuf catégories de plastiques à usage unique ont été interdites au niveau national en juillet 2022, mais l'application varie considérablement selon les États. Certaines juridictions étendent les restrictions aux plateaux et aux couverts, incitant les détaillants à se tourner vers le carton couché. Le suivi du Conseil central de contrôle de la pollution révèle une conformité inégale, créant une incertitude pour les fournisseurs. Des règles incohérentes compliquent la planification des stocks à l'échelle du marché indien des emballages rigides en plastique et limitent les dépenses en capital à long terme sur les UGS concernées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : leadership du PET avec des gains de PP accélérés
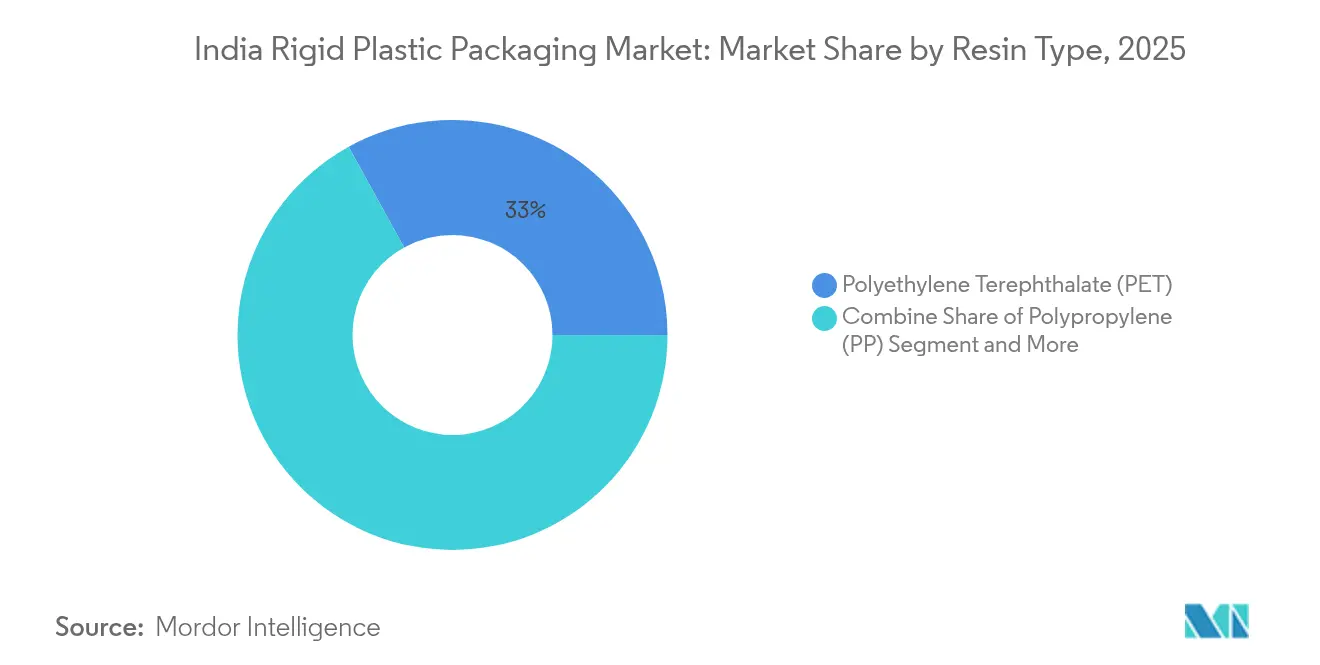
Le segment a généré la plus grande part de la taille du marché indien des emballages rigides en plastique, le PET ayant sécurisé une part de 33,02 % en 2025 grâce à la demande des secteurs des boissons et pharmaceutique. Le PP, bien que plus modeste, devrait afficher un TCAC de 7,42 % jusqu'en 2031, soutenu par les bacs alimentaires allant au micro-ondes et les composants automobiles. Les incitations réglementaires en faveur d'un contenu recyclé plus élevé favorisent les investissements en rPET, tandis que la volatilité du polypropylène, avec des prix à 970-990 USD par tonne CAF début 2025, pèse sur la trésorerie des PME. Une capacité de PLA bioplastique de 75 000 tonnes mise en service d'ici 2026 introduit une nouvelle concurrence, mais la parité des coûts est encore à quelques années.
La mise en bouteille continue des produits laitiers et l'adoption des flacons pharmaceutiques ancrent le volume du PET, tandis que la narrative de l'économie circulaire renforce l'acceptation par les marques des grades recyclés. Le profil de résistance à la chaleur du PP sécurise la croissance dans les applications de remplissage à chaud, même si l'incertitude sur les prix des résines pousse les transformateurs à couvrir leurs approvisionnements. Collectivement, les tendances de choix des résines recalibreront les marges à l'échelle du marché indien des emballages rigides en plastique.


Par type de produit : les bouteilles et bocaux dominent tandis que les plateaux s'accélèrent
Les bouteilles et bocaux ont contribué à hauteur de 35,31 % de la part du marché indien des emballages rigides en plastique en 2025 en raison de leur utilisation universelle dans le lait, l'eau et les médicaments sans ordonnance. Les portefeuilles de riz, de collations et de plats prêts à consommer s'appuient sur des plateaux barrières qui prolongent la durée de conservation dans des conditions humides. Les conteneurs intermédiaires pour vrac maintiennent une niche stable dans les produits chimiques, amplifiée par le programme éthanol qui stimule les achats de fûts de 20 litres. L'innovation produit se concentre sur des finitions de col allégées qui réduisent la consommation de résine par unité, un levier essentiel pour maintenir la rentabilité au sein du marché indien des emballages rigides en plastique.
Par industrie d'utilisation finale : alimentaire stable, pharmaceutique le plus rapide
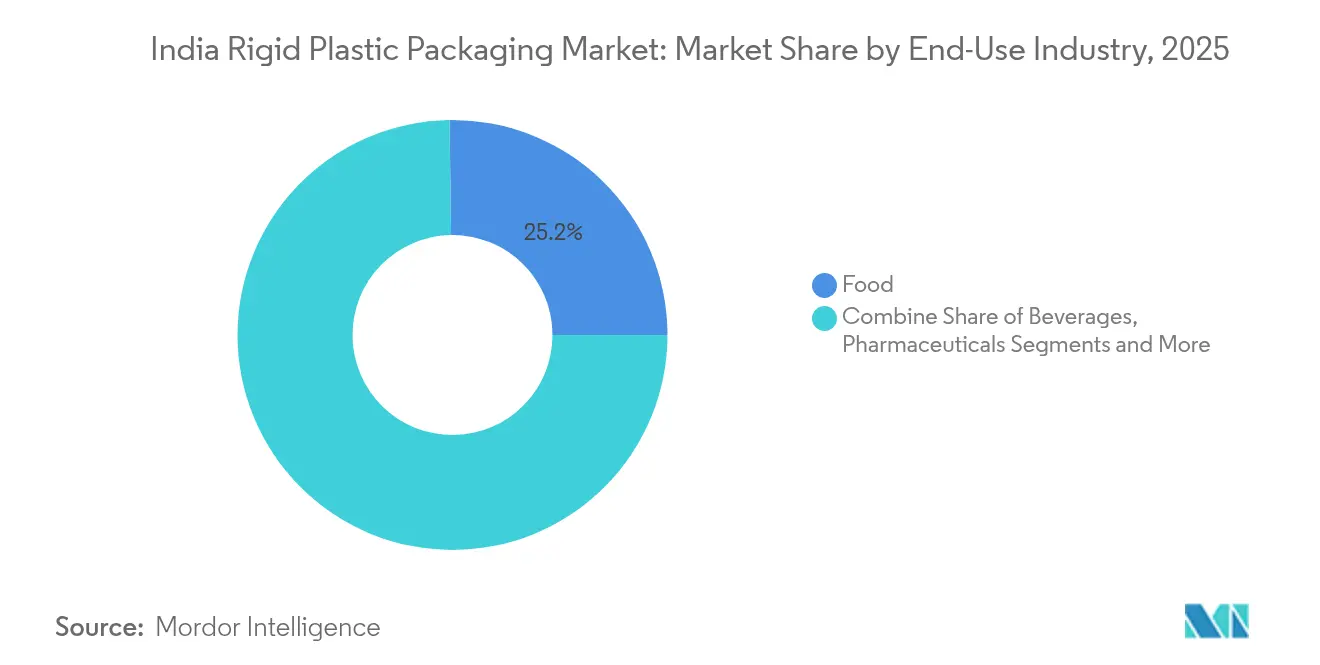
Les applications alimentaires ont représenté 25,22 % de la taille du marché indien des emballages rigides en plastique en 2025, ancrées par les produits laitiers, les huiles comestibles et les collations. La demande pharmaceutique, en expansion à un TCAC de 8,12 %, bénéficie du rôle de l'Inde en tant que principal fournisseur mondial de médicaments génériques et de vaccins.
Les réglementations exigent des fermetures résistantes à l'ouverture par les enfants et des fonctionnalités de traçabilité sur les flacons d'exportation, poussant les transformateurs à investir dans l'inspection par vision et le moulage en salle blanche. Les segments cosmétiques et soins personnels bénéficient de la croissance des revenus mais restent comparativement plus modestes. Dans l'ensemble, la diversification des utilisations finales tempère les fluctuations cycliques du marché indien des emballages rigides en plastique.
Par procédé de production : échelle de l'extrusion, précision du moulage par injection
L'extrusion a représenté 68,34 % des revenus en 2025, sous-tendant la production rentable de bouteilles d'eau et de lait. Le moulage par injection, destiné à un TCAC de 5,65 %, capture les fermetures, les composants pharmaceutiques et les flacons de soins personnels complexes où la précision dimensionnelle est critique.
L'automatisation anime les deux lignes, mais les projets d'injection se concentrent sur des outils à canal chaud multi-empreintes pour réduire le temps de cycle. Le moulage par soufflage reste pertinent pour les jerricanes HDPE demandés par le programme de mélange éthanol. Le thermoformage gagne du terrain dans les barquettes clamshell pour boulangerie, aidé par l'avantage rigidité-poids du polypropylène. Collectivement, l'évolution du mix de procédés sous-tend des gains de productivité à l'échelle du marché indien des emballages rigides en plastique.
Analyse géographique
L'Inde occidentale domine la consommation avec 46,72 % de la demande nationale de plastique, les clusters de produits de grande consommation et de pétrochimie se co-localisant au Gujarat et au Maharashtra. Les États du Nord déploient des pôles automobiles et d'emballage autour de Delhi-RCN, tandis que le Tamil Nadu méridional tire parti de l'accès portuaire pour les exportations d'aliments transformés. Les parcs plastiques approuvés par le gouvernement — 10 à ce jour — fournissent des services partagés qui réduisent les coûts de transformation et soutiennent les exportations que l'industrie vise à doubler pour atteindre 25 milliards USD d'ici 2025.
La logistique intérieure s'améliore grâce à la Plateforme unifiée d'interface logistique, réduisant les dommages de transit aux emballages rigides à destination des villes de catégorie II. Les corridors de chaîne du froid reliant les bassins laitiers aux centres de consommation élargissent davantage la demande adressable au sein du marché indien des emballages rigides en plastique. Les unités orientées vers l'exportation autour des zones économiques spéciales remportent des contrats pharmaceutiques et alimentaires auprès d'acheteurs occidentaux qui valorisent les certifications BIS et ISO de l'Inde.
Collectivement, la géographie façonne le choix des résines, les formats d'emballage et les investissements de conformité, faisant de la stratégie d'implantation un déterminant critique de la compétitivité au sein du marché indien des emballages rigides en plastique.
Paysage réglementaire
Les exigences indiennes en matière d'emballages plastiques rigides sont façonnées par les réglementations sur les déchets plastiques et le contact alimentaire, la conformité étant de plus en plus liée au reporting numérique et aux audits par des tiers. Les producteurs, importateurs et propriétaires de marques (PIBO) satisfont aux obligations de responsabilité élargie des producteurs (REP) via le portail centralisé de REP du Central Pollution Control Board (CPCB), qui affecte les achats et la documentation pour les bouteilles, bocaux, plateaux et emballages industriels.
Le 31 mars 2026, le ministère de l'Environnement, des Forêts et du Changement climatique a notifié les Plastic Waste Management (Amendment) Rules, 2026, qui fixent des augmentations progressives des objectifs d'utilisation de plastique recyclé pour les emballages. Parallèlement, la Food Safety and Standards Authority of India (FSSAI) a publié les Food Safety and Standards (Packaging) First Amendment Regulations, 2025, autorisant l'utilisation de PET recyclé dans les emballages alimentaires sous réserve de normes nationales prescrites. Les Environment Audit Rules, 2025 ont également formalisé le recours à des auditeurs environnementaux enregistrés pour la certification et les audits de conformité des transformateurs de matériaux recyclés, renforçant l'importance des tests accrédités, de la traçabilité et de la qualification des fournisseurs pour les transformateurs.
Paysage concurrentiel
Le marché reste fragmenté. L'acquisition par PAG de Manjushree Technopack pour 1 milliard USD et l'opération complémentaire de 200 millions USD pour Pravesha Industries offrent de l'envergure et une exposition pharmaceutique. UFlex alloue 200 millions USD à l'intégration en amont en Égypte, sécurisant les approvisionnements en résine pour ses usines indiennes.
Le programme Lift-Off d'Amcor engage 3 millions USD annuellement auprès de start-ups résolvant la recyclabilité et la conception basée sur l'IA, visant à accélérer les innovations durables. Le partenariat de Ganesha Ecopet avec Sorema porte la capacité de recyclage de bouteille à bouteille à 42 000 tonnes par an, comblant les lacunes d'approvisionnement avant le mandat de 2025.
Mold-Tek met en service trois usines axées sur les bacs pharmaceutiques, courtisant une opportunité de 6 000 crore de roupies avec des seaux IML inviolables. Les fluctuations des prix des résines et le renforcement des normes BIS exercent une pression sur les acteurs de sous-échelle, accélérant les activités de fusions-acquisitions et de coentreprises au sein du marché indien des emballages rigides en plastique.
Leaders du secteur indien des emballages rigides en plastique
Essel Propack (EPL Ltd)
Manjushree Technopack Ltd
Mold-Tek Packaging Ltd
Pyramid Technoplast Pvt Ltd
Chemco Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les exigences en matière de contenu recyclé et de réutilisation créent des poches de demande pour les transformateurs disposant de matières premières recyclées certifiées, de systèmes de traçabilité et de capacités rPET conformes au contact alimentaire. Les Plastic Waste Management (Amendment) Rules, 2026 constituent le levier de conformité pour un contenu recyclé plus élevé dans les emballages rigides, avec un objectif de contenu recyclé de 40 % à partir du 1er avril 2026, qui monte à 60 % d'ici 2028-29, et des objectifs de réutilisation de 10 % à 25 % pour les formats de taille moyenne (0,9-4,9 L) sur la période 2025-2029. Avec le flux de travail du portail REP du CPCB comme colonne vertébrale opérationnelle, les conceptions d'emballages pouvant s'appuyer sur une documentation de bilan massique auditée gagnent du terrain.
Les emballages rigides pharmaceutiques et industriels offrent des voies de développement claires où les exigences réglementaires en matière de caractéristiques s'alignent sur les ajouts de capacité actuels. Mold-Tek Packaging a élargi son activité d'emballage pharmaceutique avec une nouvelle division à Sultanpur devenue rentable en 12 mois, et Pyramid Technoplast a divulgué des objectifs d'expansion pour l'exercice 2026 dans les fûts polymères (32 530 TPA) et les IBC (540 000 unités), soutenus par son usine de recyclage de 5 000 tonnes mise en service en octobre 2025 pour fournir des matières premières internes. La consolidation et la construction de plateformes ouvrent également des opportunités de partenariat et d'intégration, notamment l'approbation par EPL Ltd de la fusion d'Indovida India Private Limited en mars 2026 pour renforcer sa position sur le marché, alors que les propriétaires de marques font face à des délais de conformité en matière de contenu recyclé de plus en plus stricts.
Développements récents du secteur
- Juillet 2026 : Mold-Tek Packaging Ltd a programmé l'installation de quatre machines à l'usine de Panipat pour augmenter la capacité d'emballage à paroi mince. Cette installation étend la capacité d'emballage à paroi mince dans le segment pharmaceutique. Cela renforce la capacité de Mold-Tek à répondre à la demande croissante des clients pharmaceutiques et de santé en Inde.
- Juin 2026 : Mold-Tek Packaging Ltd a lancé un bouchon CR-TE (résistant aux enfants, inviolable) de 28 mm pour l'emballage de liquides et suspensions pharmaceutiques. Ce lancement répond à des besoins réglementaires et renforce le portefeuille dans les emballages pour substances contrôlées et adaptés aux enfants. Il renforce son exposition aux segments à marge plus élevée et aux offres conformes à la réglementation.
- Mai 2026 : EPL Ltd a obtenu un accord d'approvisionnement à long terme avec un grand groupe pharmaceutique mondial pour des solutions d'emballage durables. Le contrat élargit l'empreinte de l'emballage pharmaceutique avec un accent sur la durabilité. Ce gain renforce la position sur le marché grâce à l'acquisition d'un client majeur, à des avantages potentiels d'échelle et à des revenus récurrents plus élevés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché indien de l'emballage plastique rigide couvre les emballages plastiques rigides vendus en Inde dans les principales applications d'utilisation finale, suivis en tant que chiffre d'affaires du marché au niveau des transformateurs et importateurs pour la période d'étude.
Le périmètre exclut les emballages plastiques flexibles, les emballages rigides à base de papier et les formats d'emballage rigide en métal ou en verre.
Aperçu de la segmentation
- Par type de résine
- Polyéthylène (PE)
- Polyéthylène basse densité (LDPE)
- Polyéthylène basse densité linéaire (LLDPE)
- Polyéthylène haute densité (HDPE)
- Polyéthylène téréphtalate (PET)
- Polypropylène (PP)
- Polystyrène (PS) et PS expansé (PSE)
- Polychlorure de vinyle (PVC)
- Autre type de résine
- Polyéthylène (PE)
- Par type de produit
- Bouteilles et bocaux
- Plateaux et conteneurs
- Conteneurs intermédiaires pour vrac (CIV)
- Fûts et jerricanes
- Autre type de produit
- Par industrie d'utilisation finale
- Alimentation
- Collations et confiseries
- Produits frais
- Produits laitiers
- Aliments secs et céréales
- Aliments pour animaux de compagnie
- Autres produits alimentaires
- Boissons
- Eau en bouteille
- Jus et nectars
- Boissons à base de produits laitiers
- Boissons gazeuses
- Autres boissons
- Restauration collective
- Produits pharmaceutiques
- Cosmétiques et soins personnels
- Industrie
- Autre industrie d'utilisation finale
- Alimentation
- Par procédé de production
- Moulage par soufflage
- Moulage par injection
- Extrusion
- Thermoformage
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une cartographie claire des facteurs de demande et d'offre qui façonnent les emballages plastiques rigides en Inde, puis relie ces facteurs à des séries de données mesurables. Nous nous référons généralement à des données publiques telles que les séries d'indices du MOSPI, les communications d'investissement du Department for Promotion of Industry and Internal Trade (DPIIT), les statistiques commerciales du Central Board of Indirect Taxes and Customs, et les mises à jour du CPCB et du PIB liées aux réglementations sur les déchets plastiques et aux échéances de REP.
Nous utilisons également les rapports annuels d'entreprises, les présentations aux investisseurs, les dépôts réglementaires et la presse économique pour comprendre les ajouts de capacité, les évolutions du mix produits et l'exposition aux résines des principaux transformateurs d'emballages. Pour combler les lacunes de données, des abonnements payants sont utilisés de manière sélective pour les données financières et de renseignement des entreprises, les vues des importations et exportations au niveau des expéditions, et les bases de données de brevets pour suivre les évolutions des procédés et les tendances d'allègement. Ces sources ne sont pas exhaustives, et nous nous référons à des publications et jeux de données supplémentaires pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les données primaires sont recueillies via des entretiens d'experts et des enquêtes structurées auprès de transformateurs d'emballages, d'acteurs de l'écosystème des résines et préformes, de parties prenantes des marques et des achats, et de contacts des canaux de distribution dans les principaux pôles de consommation et de fabrication en Inde. Nous utilisons ces échanges pour confirmer les moteurs de volume par format et pour vérifier des hypothèses telles que la réalisation de prix typique, les variations d'utilisation et la substitution entre résines et types d'emballages.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Direction générale : 13 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus modestes : 14 % | Managers : 59 % |
Dimensionnement et prévision du marché
Le modèle central est descendant (top-down), où les bassins de demande d'utilisation finale sont reconstruits à l'aide d'indicateurs de production et de consommation au niveau indien, puis traduits en besoins d'emballages rigides à l'aide d'hypothèses de pénétration et de mix. À titre de vérification, nous menons également des approximations ascendantes (bottom-up) sélectives, telles que la mise à l'échelle des revenus des transformateurs échantillonnés, la validation des formats à fort volume par des vérifications de canaux, et le recoupement à l'aide du PVM multiplié par le volume avant d'ajuster les totaux lorsque l'écart n'est pas entièrement explicable.
Les intrants sont sélectionnés pour refléter la manière dont l'emballage plastique rigide est réellement acheté et vendu en Inde. Les variables typiques incluent les tendances de production des aliments et boissons emballés, l'intensité d'emballage des produits laitiers et de l'huile alimentaire, les mouvements de volume dans le pharmaceutique et les soins personnels, l'évolution des prix des résines pour le PET, le PE et le PP, et les changements de mix de formats entre bouteilles et bocaux, plateaux et contenants, et bouchons et fermetures. Lorsque les données sont fragmentaires (par exemple dans les clusters de transformation non organisés), nous appliquons des facteurs de couverture conservateurs et les validons via plusieurs cycles d'entretiens.
La prévision utilise une analyse de scénarios appuyée par une régression multivariée pour les principaux moteurs de la demande. Les résultats sont ensuite examinés avec des experts primaires pour maintenir des hypothèses réalistes concernant l'utilisation des capacités et la répercussion des prix. La prévision finale reste reproductible, chaque poste majeur étant rattaché à un indicateur mesurable et à une hypothèse énoncée.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, notamment les indicateurs de demande, les mouvements commerciaux et le besoin en résine implicite du volume et du mix final. Des vérifications d'écart sont effectuées au niveau du format et de l'utilisation finale, et toute valeur aberrante déclenche un examen plus approfondi des hypothèses unitaires, du calendrier de conversion des devises et de la logique de réalisation des prix avant validation finale.
Un examen interne en plusieurs étapes est suivi, et les experts sont recontactés lorsque de nouvelles annonces de capacité, des changements de politique dans le cadre des réglementations sur les déchets plastiques, ou des chocs importants sur les prix des résines peuvent modifier sensiblement les chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires également effectuées lorsque des développements majeurs du marché surviennent. Avant livraison, une revue finale d'analyste garantit que les clients reçoivent la vue la plus actuelle correspondant au périmètre énoncé.
Comparaison du dimensionnement du marché indien de l'emballage plastique rigide par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour l'emballage plastique rigide indien peuvent différer car chaque éditeur fait ses propres choix concernant les limites du périmètre, la construction des prix et le calendrier des hypothèses de devises et d'inflation. Même de petites différences, comme le comptage des fermetures avec le contenant ou le traitement des emballages industriels comme faisant partie de l'emballage grand public, peuvent modifier le total de manière notable.
Les schémas de mouvement commercial pour les principales importations de polymères et de produits liés à l'emballage, ainsi que les signaux de capacité et d'utilisation des transformateurs recueillis lors des entretiens, sont utilisés pour rattacher l'estimation de Mordor Intelligence à un bassin de demande indien défini plutôt qu'à un univers d'emballage élargi. En pratique, les écarts peuvent également provenir d'une escalation agressive des prix pour les formats liés aux résines, du mélange des bases d'exercice fiscal et d'année calendaire, ou de l'absence de revalidation des changements de mix d'emballages entre bouteilles, plateaux et bouchons après des évolutions réglementaires et de consommation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,28 milliards USD (2025) | |
| Portail de données sectorielles A | 12,89 milliards USD (2025) | Utilise un cadrage par année fiscale et une couverture plus étroite des formats rigides dans les biens de consommation emballés, ce qui peut sous-estimer les fermetures et les emballages rigides non-FMCG et compresser également les fourchettes de PVM déclarées. |
| Bulletin d'actualités sectorielles B | 8,63 milliards USD (2023) | Reflète souvent le segment rigide au sein d'un titre plus large sur l'emballage plastique, et la base annuelle et la méthode de tarification ne sont pas clairement liées aux mouvements des résines, ce qui peut conduire à une estimation ponctuelle plus basse. |
Le tableau montre que la majeure partie de l'écart s'explique par le choix de l'année et par ce qui est comptabilisé dans les emballages rigides, en particulier autour des bouchons et fermetures et des applications non destinées au consommateur. En maintenant des règles de périmètre explicites, puis en revérifiant les hypothèses de prix et de volume par rapport à des signaux indépendants, le chiffre final reste transparent et reproductible pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché indien des emballages rigides en plastique ?
Le marché est évalué à 15,17 milliards USD en 2026 et devrait atteindre 20,53 milliards USD d'ici 2031.
Quelle résine détient la plus grande part dans le marché indien des emballages rigides en plastique ?
Le polyéthylène téréphtalate domine avec une part de 33,02 % en 2025.
Pourquoi la demande de jerricanes en HDPE est-elle plus élevée ?
Les objectifs gouvernementaux visant un carburant mélangé à 20 % d'éthanol d'ici 2025 nécessitent des conteneurs HDPE résistants aux produits chimiques tout au long des chaînes d'approvisionnement en carburant.
Comment les mandats de contenu recyclé affecteront-ils les fournisseurs d'emballages ?
Une exigence de 30 % de rPET à partir d'avril 2025 stimule les investissements dans le recyclage de bouteille à bouteille et augmente les coûts pour les marques sans approvisionnement sécurisé en résine recyclée.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
Les applications pharmaceutiques affichent le TCAC le plus élevé de 8,12 % grâce à l'expansion de la production de médicaments génériques et de vaccins en Inde.
Quelle est la principale contrainte à laquelle l'industrie est confrontée ?
Les interdictions étatiques des plastiques à usage unique et les nouvelles normes BIS augmentent les dépenses de conformité et détournent certains volumes vers des matériaux alternatifs.
Dernière mise à jour de la page le:


