
Tamanho e Participação do Mercado de Embalagens Rígidas de Plástico da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
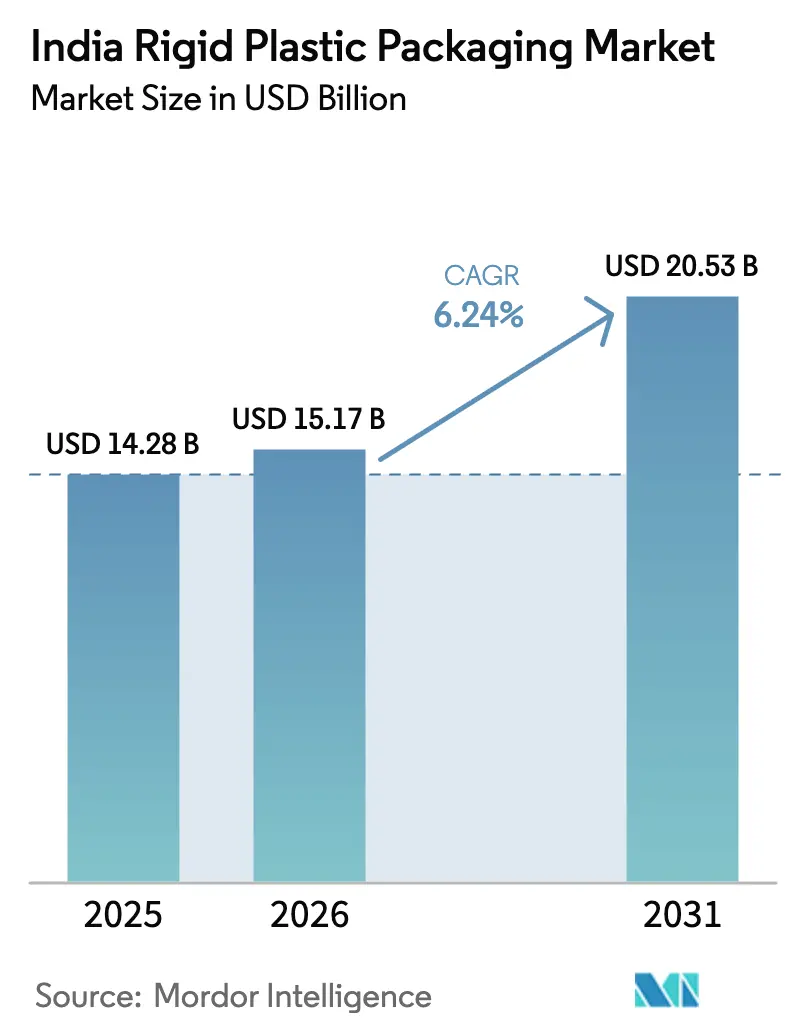
| Tamanho do mercado no ano base (2025) | 14.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.24 % |
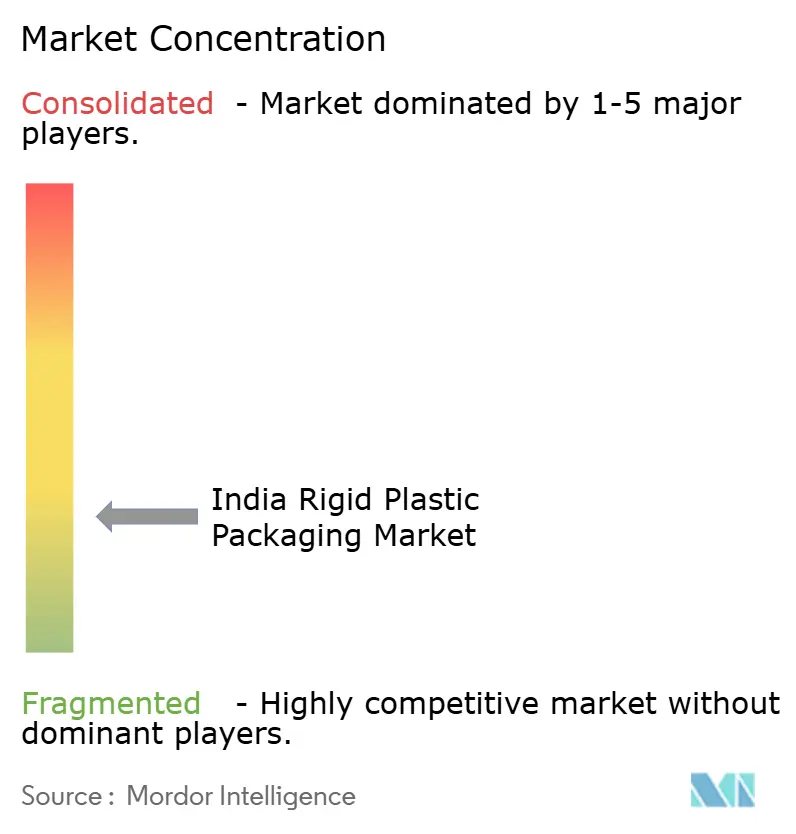
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Rígidas de Plástico da Índia por Mordor Intelligence
O tamanho do mercado de embalagens rígidas de plástico da Índia deverá crescer de USD 14,28 bilhões em 2025 para USD 15,17 bilhões em 2026 e está previsto para atingir USD 20,53 bilhões até 2031 a um CAGR de 6,24% no período 2026-2031. A robusta produção leiteira, a rápida expansão da cadeia de frio e a demanda induzida por políticas governamentais por recipientes de combustível de etanol sustentam ganhos constantes de volume. Os proprietários de marcas estão migrando para embalagens que atendem aos limites de conteúdo reciclado, enquanto os conversores investem em linhas avançadas de extrusão e injeção para controlar os custos unitários. As margens apertadas causadas pelas oscilações nos preços do polipropileno estão acelerando a substituição de resinas por rPET onde a infraestrutura de coleta permite. As aquisições estratégicas sinalizam uma consolidação crescente, pois os patrocinadores financeiros visam escala e capacidades especializadas dentro do mercado de embalagens rígidas de plástico da Índia.
Principais Conclusões do Relatório
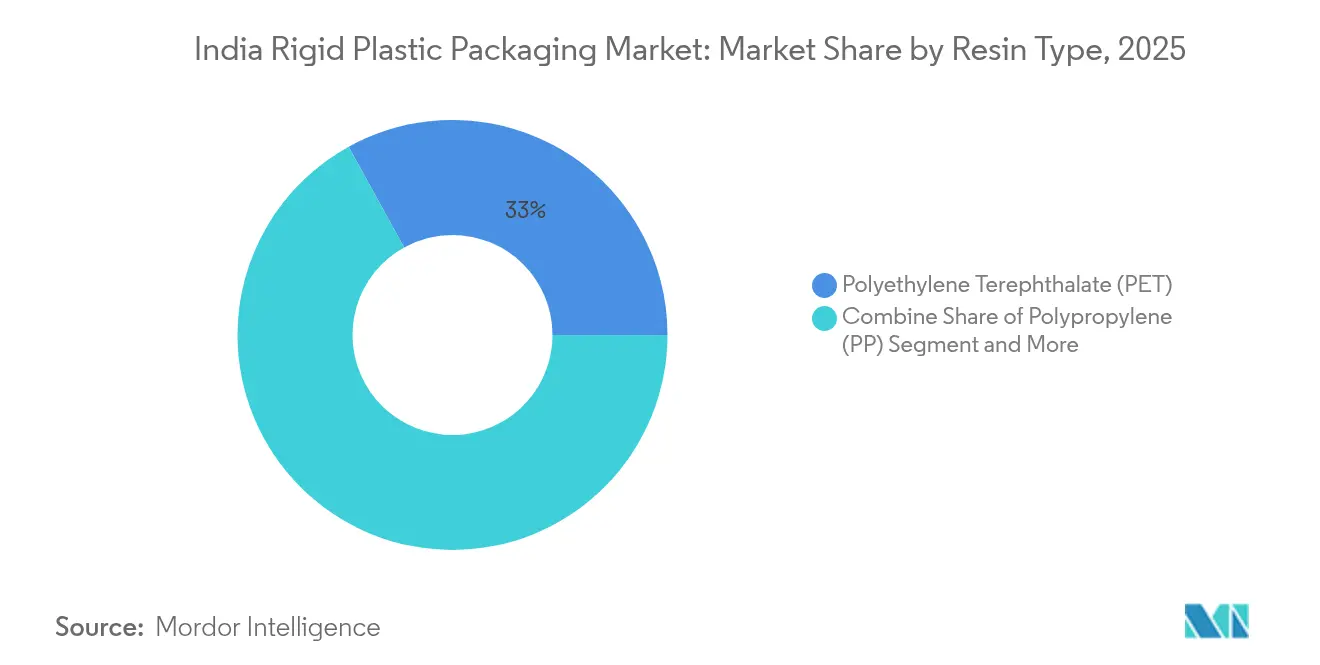
- Por tipo de resina, o Politereftalato de Etileno liderou com 33,02% da participação do mercado de embalagens rígidas de plástico da Índia em 2025, enquanto o Polipropileno está projetado para registrar o CAGR mais rápido de 7,42% até 2031.
- Por tipo de produto, Garrafas e Potes representaram 35,31% da participação de receita em 2025; Bandejas e Recipientes devem expandir a um CAGR de 6,71% entre 2026-2031.
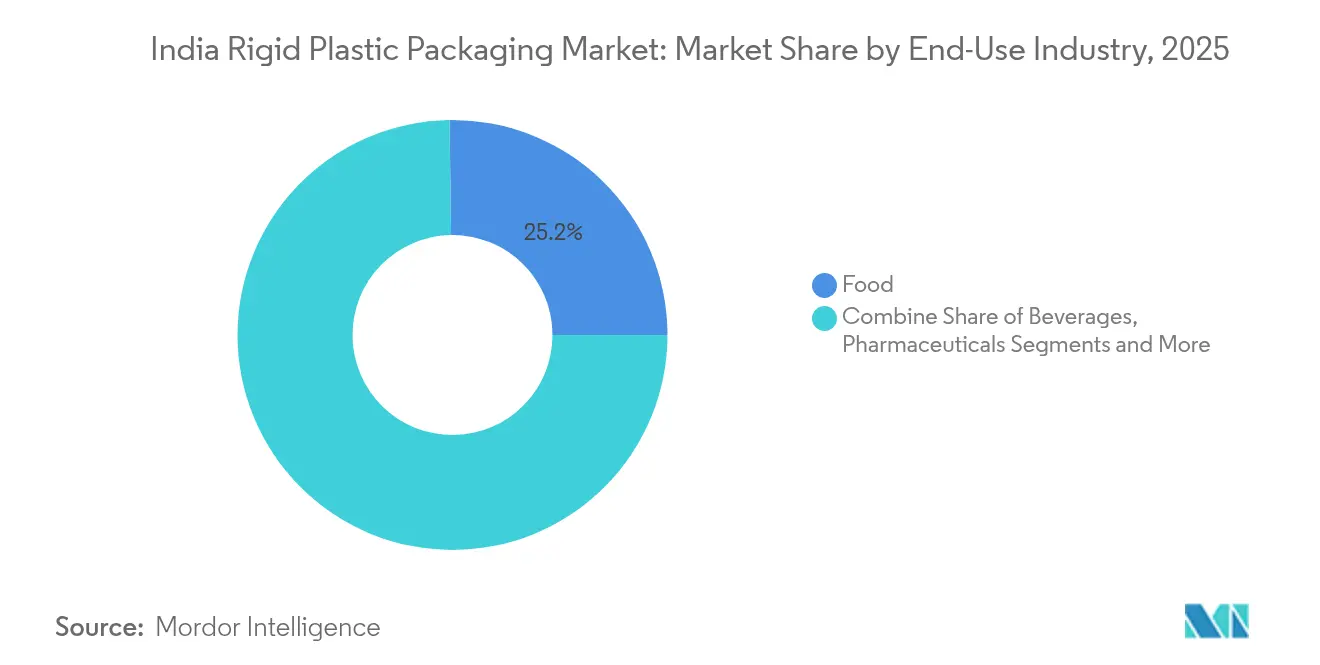
- Por indústria de uso final, o segmento de Alimentos reteve 25,22% da participação do tamanho do mercado de embalagens rígidas de plástico da Índia em 2025, enquanto os Produtos Farmacêuticos têm previsão de crescer mais rapidamente a um CAGR de 8,12%.
- Por processo de produção, a Extrusão dominou com 68,34% de participação em 2025; a Moldagem por Injeção apresenta o CAGR projetado mais alto de 5,65% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens Rígidas de Plástico da Índia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento Explosivo dos Laticínios Embalados em Cidades de Nível II e Áreas Semiurbanas da Índia | +1.2% | Cidades de nível II, regiões semiurbanas com foco em Uttar Pradesh, Rajasthan, Madhya Pradesh | Médio prazo (2-4 anos) |
| Impulso Governamental ao Combustível Misturado com Etanol Impulsionando a Demanda por Galões de HDPE | +0.8% | Nacional, com concentração nas redes de distribuição de combustível | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Mandatos de Conteúdo de Material Pós-Consumo pelas Principais Marcas de Bens de Consumo de Alta Rotatividade Acelerando a Penetração de Garrafas de rPET | +1.5% | Nacional, com adoção antecipada em mercados metropolitanos | Médio prazo (2-4 anos) |
| Expansão das Redes de Alimentação Organizada Impulsionando os Volumes de Embalagens do Tipo Clamshell e Bandejas | +0.9% | Centros urbanos, expandindo para cidades de nível II | Curto prazo (≤ 2 anos) |
| Expansão da Cadeia de Frio Habilitando a Demanda por Pré-Formas de PET para Frascos de Bebidas e Farmacêuticos | +1.1% | Nacional, com concentração de infraestrutura em corredores industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Explosivo dos Laticínios Embalados em Cidades de Nível II e Áreas Semiurbanas da Índia
O consumo de leite fluido está projetado para atingir 91 milhões de toneladas em 2025, um aumento de 2,2% em relação a 2024, convertendo-se em demanda consistente por garrafas e potes dentro do mercado de embalagens rígidas de plástico da Índia. Somente o leite fresco embalado persegue uma oportunidade de USD 20 bilhões até 2026, à medida que os consumidores semiurbanos migram do abastecimento a granel para o abastecimento de marcas. O Fundo de Infraestrutura para Pecuária de INR 15.000 crores está financiando unidades de processamento que especificam garrafas de HDPE multicamadas para maior vida útil. Marcas de venda direta ao consumidor, como Country Delight, apoiadas por USD 20 milhões em novo capital em 2025, adotam designs de PET com evidência de violação para garantir a entrega em até 36 horas. Em conjunto, essas forças incorporam visibilidade de volume de longo prazo para os conversores que operam no mercado de embalagens rígidas de plástico da Índia.
Impulso Governamental ao Combustível Misturado com Etanol Impulsionando a Demanda por Galões de HDPE
A Índia registrou uma mistura média de etanol de 11,5% em 2024 e visa 20% até 2025, desencadeando demanda posterior por tambores de armazenamento de HDPE quimicamente resistentes. [1]Ministério do Petróleo e Gás Natural, "O Impulso ao Etanol da Índia: Um Caminho para a Segurança Energética," pib.gov.in A capacidade de produção atingiu 6,35 bilhões de litros em 2024 e continua a crescer sob o Pradhan Mantri JI-VAN Yojana modificado. [2]Departamento de Agricultura dos Estados Unidos, "Biocombustíveis Anuais: Índia," apps.fas.usda.gov À medida que novas destilarias abrem fora dos cinturões de cana-de-açúcar, a demanda distribuída por galões acompanha, ampliando a abrangência geográfica dentro do mercado de embalagens rígidas de plástico da Índia. O HDPE de grau premium que suporta a corrosão pelo etanol comanda margens mais altas, recompensando os processadores com expertise em composição.
Adoção Crescente de Mandatos de Conteúdo de Material Pós-Consumo pelas Principais Marcas de Bens de Consumo de Alta Rotatividade Acelerando a Penetração de Garrafas de rPET
Uma regra de conteúdo reciclado mínimo de 30% em vigor a partir de abril de 2025 força as marcas de bebidas e cuidados pessoais a adotarem ciclos de garrafa para garrafa. Apenas 5 das 18 unidades de rPET para uso alimentar possuem licenças da FSSAI, restringindo a oferta e inflacionando os custos de envase em 30%. As adições de capacidade por Ganesha Ecopet e uma joint venture da Indorama Ventures acrescentam 142 quilotoneladas até 2026, reduzindo a lacuna. À medida que a infraestrutura escala, o rPET torna-se uma ferramenta de branding em vez de um custo de conformidade dentro do mercado de embalagens rígidas de plástico da Índia.
Expansão da Cadeia de Frio Habilitando a Demanda por Pré-Formas de PET para Frascos de Bebidas e Farmacêuticos
O investimento em cadeia de frio está previsto para atingir Rs 5 lakh crore até 2032 sob o plano PM Gati Shakti. A melhoria da logística de temperatura favorece as pré-formas de PET para laticínios, sucos e injetáveis que requerem barreiras rigorosas ao oxigênio e à umidade. Os conversores que podem certificar graus de frascos para exportação ganham participação no mercado de embalagens rígidas de plástico da Índia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Normas BIS em Elaboração Limitando os Níveis de Ftalatos Elevando os Custos de Conformidade | -0.7% | Nacional, com maior impacto em aplicações de contato com alimentos | Curto prazo (≤ 2 anos) |
| Proibições Estaduais de Plásticos Descartáveis Desviando Volume para Embalagens de Papel Cartão | -0.9% | Específico por estado, com níveis variados de fiscalização | Médio prazo (2-4 anos) |
| Preços Voláteis do Propileno Comprimindo as Margens de PP para Conversores de PMEs | -0.6% | Nacional, com maior impacto em segmentos sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Preferência do Comércio Eletrônico por Embalagens Flexíveis Reduzindo o Uso de Embalagens Rígidas em Pequenas Encomendas | -0.4% | Centros urbanos com alta penetração do comércio eletrônico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas BIS em Elaboração Limitando os Níveis de Ftalatos Elevando os Custos de Conformidade
As normas BIS revisadas para LDPE, LLDPE e HDPE em vigor desde janeiro de 2024 impõem obstáculos de certificação que os conversores menores têm dificuldade de financiar. As regras paralelas da Autoridade de Segurança Alimentar exigem testes de migração para PET reciclado, adicionando despesas laboratoriais. A despesa desloca o poder de barganha para os players maiores dentro do mercado de embalagens rígidas de plástico da Índia, que operam laboratórios credenciados e podem amortizar a conformidade em escala.
Proibições Estaduais de Plásticos Descartáveis Desviando Volume para Embalagens de Papel Cartão
Dezenove categorias de plásticos descartáveis foram proibidas em âmbito nacional em julho de 2022, mas a fiscalização varia amplamente por estado. Algumas jurisdições estendem as restrições a bandejas e utensílios, incentivando os varejistas a migrarem para papel cartão revestido. O monitoramento do Conselho Central de Controle da Poluição revela uma conformidade irregular, criando incerteza para os fornecedores. As regras inconsistentes complicam o planejamento de estoque em todo o mercado de embalagens rígidas de plástico da Índia e limitam os gastos de capital de longo prazo em unidades de manutenção de estoque afetadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: Liderança do PET com Ganhos Acelerados do PP
O segmento gerou a maior fatia do tamanho do mercado de embalagens rígidas de plástico da Índia, com o PET assegurando 33,02% de participação em 2025 com base na demanda de bebidas e produtos farmacêuticos. O PP, embora menor, está projetado para registrar um CAGR de 7,42% até 2031, sustentado por potes de alimentos seguros para micro-ondas e componentes automotivos. As pressões regulatórias por maior conteúdo reciclado favorecem os investimentos em rPET, enquanto a volatilidade do polipropileno — com preços em USD 970-990 por tonelada CFR no início de 2025 — pressiona o fluxo de caixa das PMEs. A capacidade de PLA bioplástico de 75.000 toneladas prevista para entrar em operação até 2026 introduz nova concorrência, mas a paridade de custos ainda está a alguns anos de distância.
O envase contínuo de laticínios e a adoção de frascos farmacêuticos ancoram o volume de PET, enquanto a narrativa de economia circular eleva a aceitação das marcas de graus reciclados. O perfil de resistência ao calor do PP assegura crescimento em aplicações de envase a quente, mesmo com a incerteza nos preços da resina levando os conversores a proteger suas aquisições. Coletivamente, as tendências de escolha de resina recalibrarão as margens em todo o mercado de embalagens rígidas de plástico da Índia.


Por Tipo de Produto: Garrafas e Potes Dominam Enquanto as Bandejas Aceleram
Garrafas e Potes contribuíram com 35,31% da participação do mercado de embalagens rígidas de plástico da Índia em 2025, devido ao uso universal em leite, água e medicamentos de venda livre. Os portfólios de arroz, lanches e pratos prontos para consumo dependem de bandejas com barreira que prolongam a vida útil em condições de alta umidade. Os contêineres intermediários a granel mantêm um nicho estável em produtos químicos, ampliado pelo programa de etanol que eleva a aquisição de tambores de 20 litros. A inovação de produtos se concentra em acabamentos de gargalo leves que reduzem o uso de resina por unidade, uma alavanca vital para sustentar a lucratividade dentro do mercado de embalagens rígidas de plástico da Índia.
Por Indústria de Uso Final: Alimentos Estável, Farmacêuticos com Crescimento Mais Rápido
As aplicações em alimentos representaram 25,22% do tamanho do mercado de embalagens rígidas de plástico da Índia em 2025, ancoradas por laticínios, óleos comestíveis e lanches. A demanda farmacêutica, expandindo-se a um CAGR de 8,12%, beneficia-se do papel da Índia como o principal fornecedor global de medicamentos genéricos e vacinas.
Os regulamentos exigem fechamentos resistentes à abertura por crianças e recursos de rastreabilidade em frascos de exportação, pressionando os conversores a investir em inspeção por visão computacional e moldagem em sala limpa. Os segmentos de cosméticos e cuidados pessoais acompanham o crescimento da renda, mas permanecem comparativamente menores. No geral, a diversificação do uso final atenua as oscilações cíclicas no mercado de embalagens rígidas de plástico da Índia.
Por Processo de Produção: Escala da Extrusão, Precisão da Injeção
A extrusão deteve 68,34% da receita em 2025, sustentando a produção econômica de garrafas de água e leite. A moldagem por injeção, com previsão de CAGR de 5,65%, captura fechamentos, componentes farmacêuticos e potes de cuidados pessoais complexos, onde a precisão dimensional é crítica.
A automação impulsiona ambas as linhas, mas os projetos de injeção focam em ferramentas de câmara quente com múltiplas cavidades para reduzir o tempo de ciclo. A moldagem por sopro mantém relevância para galões de HDPE demandados pelo programa de mistura de etanol. A termoformagem avança em embalagens do tipo clamshell para panificação, auxiliada pela vantagem de rigidez em relação ao peso do polipropileno. Coletivamente, a evolução do mix de processos sustenta ganhos de produtividade em todo o mercado de embalagens rígidas de plástico da Índia.
Análise Geográfica
A Índia Ocidental lidera o consumo com 46,72% da demanda nacional de plástico, pois os clusters de bens de consumo de alta rotatividade e petroquímicos se co-localizam em Gujarat e Maharashtra. Os estados do norte implantam centros automotivos e de embalagens em torno da Região da Capital Nacional de Delhi, enquanto o Tamil Nadu meridional aproveita o acesso portuário para exportações de alimentos processados. Os parques de plástico aprovados pelo governo — 10 até o momento — fornecem serviços compartilhados que reduzem os custos de conversão e apoiam as exportações que a indústria visa dobrar para USD 25 bilhões até 2025.
A logística interna melhora sob a Plataforma Unificada de Interface Logística, reduzindo os danos no transporte de embalagens rígidas destinadas a cidades de nível II. Os corredores de cadeia de frio que ligam as bacias leiteiras aos centros de consumo ampliam ainda mais a demanda endereçável no mercado de embalagens rígidas de plástico da Índia. As unidades orientadas para exportação em torno de zonas econômicas especiais conquistam contratos farmacêuticos e de alimentos de compradores ocidentais que valorizam as certificações BIS e ISO da Índia.
Coletivamente, a geografia molda a seleção de resinas, os formatos de embalagem e os investimentos em conformidade, tornando a estratégia de localização um determinante crítico de competitividade dentro do mercado de embalagens rígidas de plástico da Índia.
Panorama regulatório
Os requisitos de embalagem plástica rígida da Índia são moldados por normas de resíduos plásticos e de contato com alimentos, com a conformidade cada vez mais associada a relatórios digitais e auditorias de terceiros. Produtores, importadores e proprietários de marcas (PIBOs) cumprem as obrigações de Responsabilidade Estendida do Produtor (EPR) por meio do portal centralizado de EPR do Central Pollution Control Board (CPCB), que afeta as compras e a documentação em garrafas, potes, bandejas e embalagens industriais.
Em 31 de março de 2026, o Ministério do Meio Ambiente, Floresta e Mudanças Climáticas notificou as Plastic Waste Management (Amendment) Rules, 2026, que estabelecem aumentos faseados nas metas de uso de plástico reciclado em embalagens. Paralelamente, a Food Safety and Standards Authority of India (FSSAI) emitiu a Food Safety and Standards (Packaging) First Amendment Regulations, 2025, permitindo o uso de PET reciclado em embalagens de alimentos, sujeito a normas nacionais prescritas. As Environment Audit Rules, 2025 também formalizaram o uso de Auditores Ambientais Registrados para certificação e auditorias de conformidade de processadores de material reciclado, aumentando a importância de testes acreditados, rastreabilidade e qualificação de fornecedores para os convertedores.
Cenário Competitivo
O mercado permanece fragmentado. A aquisição de USD 1 bilhão da PAG da Manjushree Technopack e o negócio subsequente de USD 200 milhões pela Pravesha Industries proporcionam escala e exposição farmacêutica. A UFlex aloca USD 200 milhões para integração retroativa no Egito, isolando os insumos de resina para suas plantas indianas.
O programa Lift-Off da Amcor compromete USD 3 milhões anualmente para startups que resolvem a reciclabilidade e o design baseado em inteligência artificial, com o objetivo de acelerar inovações sustentáveis. A parceria da Ganesha Ecopet com a Sorema eleva a reciclagem de garrafa para garrafa para 42.000 toneladas por ano, atendendo às lacunas de fornecimento antes do mandato de 2025.
A Mold-Tek comissiona três plantas focadas em potes farmacêuticos, cortejando uma oportunidade de Rs 6.000 crores com baldes de IML com evidência de violação. As oscilações nos preços de resinas e o aperto das normas BIS estão comprimindo os players de pequena escala, acelerando as atividades de fusões e aquisições e de joint ventures dentro do mercado de embalagens rígidas de plástico da Índia.
Líderes da Indústria de Embalagens Rígidas de Plástico da Índia
Essel Propack (EPL Ltd)
Manjushree Technopack Ltd
Mold-Tek Packaging Ltd
Pyramid Technoplast Pvt Ltd
Chemco Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os requisitos de conteúdo reciclado e reutilização estão criando nichos de demanda para convertedores com matéria-prima de reciclagem certificada, sistemas de rastreabilidade e capacidades de rPET compatíveis com contato alimentar. As Plastic Waste Management (Amendment) Rules, 2026 fornecem o impulso de conformidade para maior conteúdo reciclado em embalagens rígidas, incluindo uma meta de 40% de conteúdo reciclado a partir de 1º de abril de 2026, que escala para 60% até 2028-29, e metas de reutilização de 10% a 25% para formatos de tamanho médio (0,9-4,9 L) ao longo de 2025-2029. Com o fluxo de trabalho do portal EPR da CPCB como espinha dorsal operacional, os designs de embalagem que podem ser sustentados por documentação de balanço de massa auditada estão ganhando tração.
Embalagens rígidas farmacêuticas e industriais oferecem vias claras de expansão, onde os requisitos regulatórios de recursos se alinham com as adições de capacidade atuais. A Mold-Tek Packaging expandiu seu foco em embalagens farmacêuticas com uma nova divisão em Sultanpur, que se tornou lucrativa em 12 meses, e a Pyramid Technoplast divulgou metas de expansão para o ano fiscal de 2026 em tambores de polímero (32.530 MTPA) e IBCs (540.000 unidades), apoiadas por sua planta de reciclagem de 5.000 MT, inaugurada em outubro de 2025, para fornecer matéria-prima interna. A consolidação e a construção de plataformas também estão abrindo oportunidades de parceria e integração, incluindo a aprovação pela EPL Ltd da fusão da Indovida India Private Limited em março de 2026 para fortalecer sua posição de mercado, à medida que os proprietários de marcas avançam em prazos mais rígidos de conformidade com conteúdo reciclado.
Desenvolvimentos recentes do setor
- Julho de 2026: A Mold-Tek Packaging Ltd programou a instalação de quatro máquinas na planta de Panipat para aumentar a capacidade de embalagens de parede fina. A instalação amplia a capacidade de embalagens de parede fina no segmento farmacêutico. Isso fortalece a capacidade da Mold-Tek de atender à crescente demanda de clientes farmacêuticos e de saúde na Índia.
- Junho de 2026: A Mold-Tek Packaging Ltd lançou a tampa CR-TE (resistente a crianças e com evidência de violação) de 28 mm para embalagens de líquidos e suspensões farmacêuticas. O lançamento atende a necessidades regulatórias e fortalece o portfólio em embalagens de substâncias controladas e seguras para pediatria. Isso amplia sua exposição a segmentos de maior margem e ofertas em conformidade regulatória.
- Maio de 2026: A EPL Ltd garantiu um contrato de fornecimento de longo prazo com uma grande farmacêutica global para soluções de embalagens sustentáveis. O contrato amplia a presença em embalagens farmacêuticas com foco em sustentabilidade. A conquista fortalece a posição de mercado por meio de um grande cliente conquistado, potenciais benefícios de escala e maior receita recorrente.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de embalagens plásticas rígidas da Índia abrange embalagens plásticas rígidas vendidas na Índia em aplicações-chave de uso final, rastreadas como receita de mercado no nível do convertedor e do importador durante o período do estudo.
O escopo exclui embalagens plásticas flexíveis, embalagens rígidas à base de papel e formatos de embalagens rígidas de metal ou vidro.
Visão geral da segmentação
- Por Tipo de Resina
- Polietileno (PE)
- Polietileno de Baixa Densidade (LDPE)
- Polietileno Linear de Baixa Densidade (LLDPE)
- Polietileno de Alta Densidade (HDPE)
- Politereftalato de Etileno (PET)
- Polipropileno (PP)
- Poliestireno (PS) e PS Expandido (EPS)
- Policloreto de Vinila (PVC)
- Outros Tipos de Resina
- Polietileno (PE)
- Por Tipo de Produto
- Garrafas e Potes
- Bandejas e Recipientes
- Contêineres Intermediários a Granel (IBCs)
- Tambores e Galões
- Outros Tipos de Produto
- Por Indústria de Uso Final
- Alimentos
- Salgadinhos e Confeitaria
- Produtos Frescos
- Produtos Lácteos
- Alimentos Secos e Cereais
- Alimentos para Animais de Estimação
- Outros Produtos Alimentares
- Bebidas
- Água Mineral
- Sucos e Néctares
- Bebidas à Base de Laticínios
- Refrigerantes Carbonatados
- Outras Bebidas
- Serviços de Alimentação
- Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Industrial
- Outras Indústrias de Uso Final
- Alimentos
- Por Processo de Produção
- Moldagem por Sopro
- Moldagem por Injeção
- Extrusão
- Termoformagem
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de um mapa claro dos fatores de oferta e demanda que moldam as embalagens plásticas rígidas na Índia, ligando esses fatores a séries de dados mensuráveis. Normalmente recorremos a dados públicos, como as séries de índices do MOSPI, os comunicados de investimento do Department for Promotion of Industry and Internal Trade (DPIIT), estatísticas comerciais do Central Board of Indirect Taxes and Customs, e atualizações do CPCB e do PIB relacionadas às regras de resíduos plásticos e prazos de EPR.
Também utilizamos relatórios anuais de empresas, apresentações a investidores, arquivamentos em bolsas de valores e imprensa de negócios para entender adições de capacidade, mudanças no mix de produtos e exposição a resinas dos principais convertedores de embalagens. Para preencher lacunas de dados, assinaturas pagas são usadas seletivamente para dados financeiros e inteligência de empresas, visões de importação e exportação em nível de remessa, e bancos de dados de patentes para acompanhar mudanças de processo e tendências de redução de peso. Essas fontes não são exaustivas, e recorremos a publicações e conjuntos de dados adicionais para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
As informações primárias são obtidas por meio de entrevistas com especialistas e pesquisas estruturadas com convertedores de embalagens, participantes do ecossistema de resinas e pré-formas, partes interessadas de marcas e compras, e contatos de canais de distribuição em importantes clusters de consumo e fabricação na Índia. Usamos essas conversas para confirmar os fatores de volume por formato e para verificar suposições, como realização típica de preços, variações de utilização e substituição entre resinas e tipos de embalagens.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível médio: 55% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 14% | Gerentes: 59% |
Dimensionamento e Previsão de Mercado
O modelo central é do tipo top-down, no qual os grupos de demanda de uso final são reconstruídos usando indicadores de produção e consumo em nível nacional na Índia, e então traduzidos em requisitos de embalagens rígidas usando suposições de penetração e mix. Para verificações, também realizamos aproximações seletivas do tipo bottom-up, como o escalonamento da receita amostrada de convertedores, a validação de formatos de alto volume por meio de verificações de canal, e a checagem cruzada usando o ASP multiplicado pelo volume antes de ajustar os totais, quando a discrepância não é totalmente explicável.
Os insumos são selecionados para refletir como as embalagens plásticas rígidas são efetivamente compradas e vendidas na Índia. As variáveis típicas incluem tendências de produção de alimentos e bebidas embalados, intensidade de embalagem de laticínios e óleos comestíveis, movimento de volume farmacêutico e de cuidados pessoais, progressão de preços de resina para PET, PE e PP, e mudanças no mix de formatos entre garrafas e potes, bandejas e recipientes, e tampas e fechos. Onde os dados são escassos (por exemplo, em clusters de conversão não organizados), aplicamos fatores de cobertura conservadores e os validamos por meio de múltiplas rodadas de entrevistas.
A previsão utiliza análise de cenários apoiada por regressão multivariada para os principais fatores de demanda. Os resultados são então revisados com especialistas primários para manter as suposições realistas quanto à utilização de capacidade e à repasse de preços. A previsão final é mantida reprodutível, já que cada item principal está vinculado a um indicador mensurável e a uma suposição declarada.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo indicadores de demanda, movimento comercial e o requisito de resina implícito a partir do volume e mix finais. Verificações de variância são realizadas em nível de formato e uso final, e quaisquer valores atípicos desencadeiam uma análise mais profunda das suposições de unidade, do momento de conversão cambial e da lógica de realização de preços antes da aprovação final.
Segue-se uma revisão interna em várias etapas, e os especialistas são recontatados quando novos anúncios de capacidade, mudanças de política sob as regras de resíduos plásticos, ou grandes choques de preço de resina podem afetar significativamente os números. Os relatórios são atualizados anualmente, com atualizações intermediárias também realizadas quando ocorrem grandes desenvolvimentos de mercado. Antes da entrega, uma revisão final do analista garante que os clientes recebam a visão mais atual que se enquadra no escopo declarado.
Dimensionamento do Mercado de Embalagens Plásticas Rígidas da Índia pela Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para embalagens plásticas rígidas na Índia podem diferir porque cada editor faz suas próprias escolhas sobre limites de escopo, composição de preços e o momento das suposições de câmbio e inflação. Mesmo pequenas diferenças, como contar os fechos junto com o recipiente ou tratar embalagens industriais como parte da embalagem de consumo, podem alterar o total de forma perceptível.
Padrões de movimento comercial para importações-chave de polímeros e materiais relacionados a embalagens, juntamente com sinais de capacidade e utilização de convertedores coletados em entrevistas, são usados para vincular a estimativa da Mordor Intelligence a um grupo de demanda definido da Índia, em vez de um universo de embalagens expandido. Na prática, as lacunas também podem surgir de escalonamento agressivo de preços para formatos vinculados a resinas, mistura de bases de ano fiscal e ano civil, ou não revalidação das mudanças no mix de embalagens entre garrafas, bandejas e tampas após mudanças políticas e de consumo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,28 bilhões de USD (2025) | |
| Portal de Dados do Setor A | 12,89 bilhões de USD (2025) | Utiliza um enquadramento por ano fiscal e uma cobertura mais restrita de formatos rígidos em bens de consumo embalados, o que pode subestimar fechos e embalagens rígidas não relacionadas a bens de consumo de giro rápido, além de comprimir os intervalos de ASP relatados. |
| Boletim Setorial B | 8,63 bilhões de USD (2023) | Muitas vezes reflete o segmento rígido dentro de um título mais amplo de embalagens plásticas, e a base do ano e o método de precificação não estão claramente vinculados aos movimentos de resina, o que pode levar a uma estimativa pontual mais baixa. |
A tabela mostra que a maior parte da discrepância é explicada pela seleção do ano e pelo que é contabilizado dentro das embalagens rígidas, especialmente em relação a tampas e fechos e aplicações não voltadas ao consumidor. Ao manter as regras de escopo explícitas e, em seguida, reverificar as suposições de preço e volume em relação a sinais independentes, o número final permanece transparente e reprodutível para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens rígidas de plástico da Índia?
O mercado vale USD 15,17 bilhões em 2026 e está projetado para atingir USD 20,53 bilhões até 2031.
Qual resina detém a maior participação no mercado de embalagens rígidas de plástico da Índia?
O Politereftalato de Etileno lidera com 33,02% de participação em 2025.
Por que os galões de HDPE têm maior demanda?
As metas governamentais de 20% de combustível misturado com etanol até 2025 exigem recipientes de HDPE quimicamente resistentes em toda a cadeia de abastecimento de combustível.
Como os mandatos de conteúdo reciclado afetarão os fornecedores de embalagens?
Um requisito de 30% de rPET a partir de abril de 2025 está impulsionando investimentos em reciclagem de garrafa para garrafa e aumentando os custos para as marcas sem fornecimento seguro de resina reciclada.
Qual setor de uso final está crescendo mais rapidamente?
As aplicações farmacêuticas apresentam o CAGR mais alto de 8,12%, impulsionadas pela expansão da produção indiana de medicamentos genéricos e vacinas.
Qual é a principal restrição que enfrenta a indústria?
As proibições estaduais de plásticos descartáveis e as novas normas BIS elevam as despesas de conformidade e desviam parte do volume para materiais alternativos.
Página atualizada pela última vez em:


