
Taille et part du marché des boîtes métalliques en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.72 Milliards de dollars |
| Taille du Marché (2026) | 1.79 Milliards de dollars |
| Taille du Marché (2031) | 2.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.24 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boîtes métalliques en Inde par Mordor Intelligence
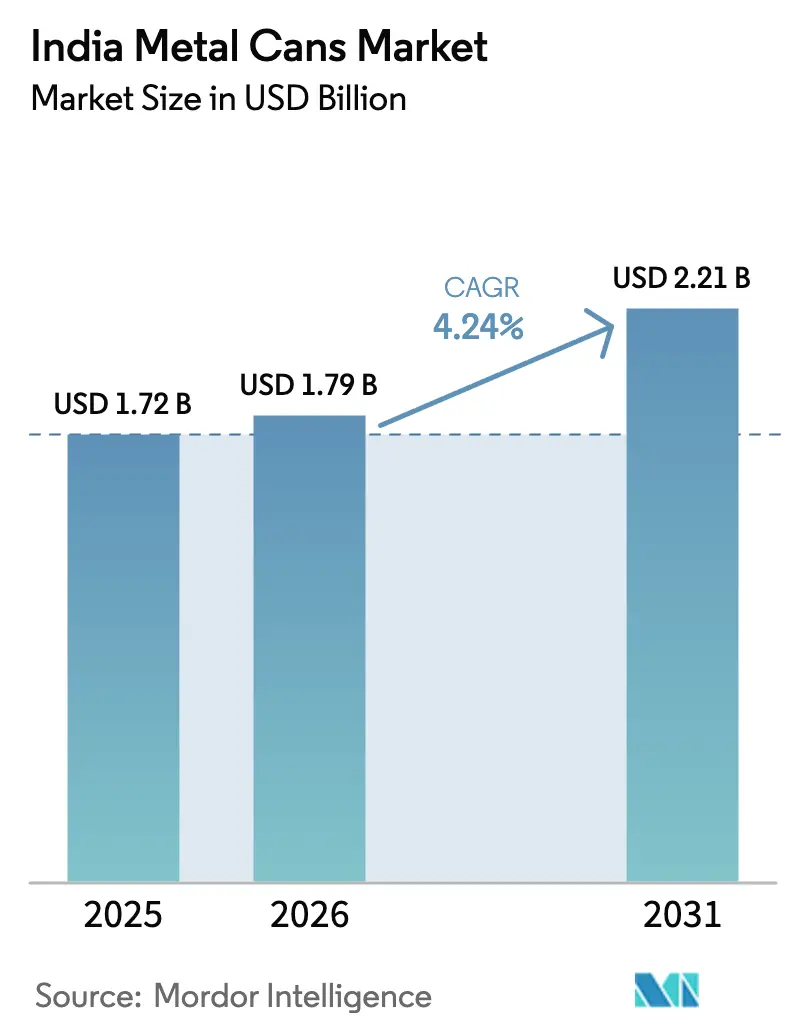
La taille du marché des boîtes métalliques en Inde devrait passer de 1,72 milliard USD en 2025 à 1,79 milliard USD en 2026 et devrait atteindre 2,21 milliards USD d'ici 2031, à un TCAC de 4,24 % sur la période 2026-2031. La demande croissante d'emballages recyclables, les ajouts continus de capacités par les transformateurs mondiaux et nationaux, ainsi que l'avantage de coût de l'aluminium soutiennent cette expansion régulière. Le marché des boîtes métalliques en Inde bénéficie de la production annuelle d'aluminium du pays de 4,1 millions de tonnes, qui garantit la disponibilité des matières premières locales même lorsque les prix mondiaux des métaux restent volatils. Le soutien continu des politiques à travers les règles de Responsabilité Élargie des Producteurs (REP) en vigueur depuis avril 2025 renforce l'attrait du métal par rapport aux plastiques à usage unique, tandis que des investissements tels que le site en construction sur terrain vierge de CANPACK Group d'une valeur de 150 millions USD en Uttar Pradesh confirment la confiance à long terme des parties prenantes internationales. La croissance rapide des boissons prêtes à boire, des aérosols de soins personnels et des inhalateurs pharmaceutiques continue d'élargir la diversité des utilisateurs finaux, permettant aux producteurs de répartir les risques sur plusieurs catégories de consommateurs. L'intensité concurrentielle augmente progressivement, mais la fragmentation persiste à mesure que les spécialistes régionaux se développent aux côtés des entrants multinationaux.
Principaux enseignements du rapport
- Par type de matériau, l'aluminium a dominé avec 69,92 % de la part du marché des boîtes métalliques en Inde en 2025 ; l'acier devrait afficher le TCAC de segment le plus rapide à 5,21 % jusqu'en 2031.
- Par structure de boîte, les formats deux pièces ont capturé 52,74 % de la taille du marché des boîtes métalliques en Inde en 2025, tandis que les variantes aérosol monobloc devraient se développer à un TCAC de 5,61 % jusqu'en 2031.
- Par capacité, les boîtes de 250-500 ml détenaient une part de 31,05 % de la taille du marché des boîtes métalliques en Inde en 2025, mais les formats ≤250 ml progressent à un TCAC de 5,72 % jusqu'en 2031.
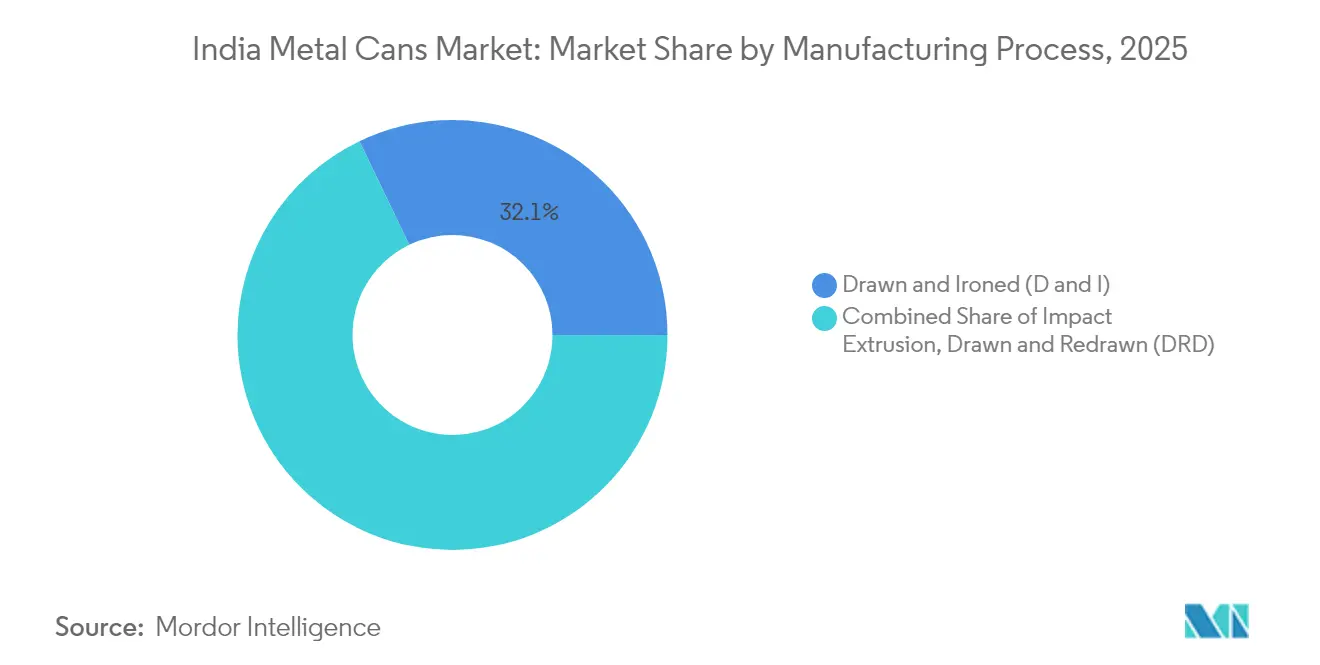
- Par procédé de fabrication, l'emboutissage-étirage (E et E) représentait 32,12 % de la taille du marché des boîtes métalliques en Inde en 2025 ; l'extrusion par choc enregistre le TCAC le plus élevé à 5,55 % grâce à la demande d'aérosols.
- Par secteur d'utilisation finale, les boissons représentaient 39,88 % des revenus en 2025, tandis que les produits pharmaceutiques enregistrent le TCAC le plus fort à 5,78 % jusqu'en 2031.
- Par géographie, le Maharashtra et le Gujarat représentaient ensemble 47,62 % de la taille du marché des boîtes métalliques en Inde en 2025, soutenus par des chaînes d'approvisionnement en aluminium intégrées et l'accès aux ports.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des boîtes métalliques en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance rapide des aliments de commodité et des aliments prêts à boire | +1.20% | National ; gains précoces à Mumbai, Delhi, Bengaluru | Moyen terme (2-4 ans) |
| Adoption croissante des boîtes de boissons dans la bière artisanale et les boissons énergisantes | +0.80% | Centres urbains du Maharashtra, du Karnataka, de Goa | Court terme (≤ 2 ans) |
| Taux de recyclage plus élevés et réglementations sur l'économie circulaire | +0.70% | National ; accent sur la conformité dans les grandes villes | Long terme (≥ 4 ans) |
| Hausse de la demande d'aérosols dans le segment des soins personnels | +0.90% | Inde urbaine et semi-urbaine | Moyen terme (2-4 ans) |
| Essor des références de chai/café en boîte d'origine locale | +0.60% | National ; circuits premium | Moyen terme (2-4 ans) |
| Clusters de transformation de fruits ruraux adoptant la mise en conserve | +0.40% | Maharashtra, Andhra Pradesh, Karnataka | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des aliments de commodité et des aliments prêts à boire
Les repas et boissons prêts à boire stables à température ambiante incitent les fabricants à adopter des emballages métalliques qui permettent une durée de conservation ambiante de 18 mois, minimisent les coûts de réfrigération et permettent un positionnement premium sur les rayons de la grande distribution moderne. Le programme gouvernemental Pradhan Mantri Kisan Sampada Yojana a alloué 6 000 crores INR (720 millions USD) à l'infrastructure de transformation alimentaire, soutenant directement 42 méga-parcs qui accueillent de nouvelles lignes de mise en conserve. Des marques telles que Tata Consumer Products ont capitalisé sur ce soutien en lançant des boîtes de café prêt à boire de 180 ml en octobre 2024, affichées 15 à 20 % au-dessus des alternatives en PET tout en enregistrant une meilleure rotation dans les supermarchés des métropoles.[2]World Aerosols, "Dernier numéro du magazine Volume 8 Numéro 3," worldaerosols.com La forte barrière de l'aluminium contre l'oxygène et la lumière préserve l'intégrité des arômes, permettant aux transformateurs de garantir un goût authentique de chai ou de café sans dépendre de la chaîne du froid. Les subventions couvrant 35 % du coût en capital des équipements de mise en conserve font encore pencher la balance économique en faveur du métal, en particulier pour les petits formats destinés au contrôle des portions et aux marges premium. À mesure que la pénétration de la grande distribution dépasse 12 % du chiffre d'affaires de l'épicerie en Inde en 2025, le marché des boîtes métalliques en Inde bénéficie d'un moteur de croissance durable.
Adoption croissante des boîtes de boissons dans la bière artisanale et les boissons énergisantes
La légèreté de l'aluminium réduit les frais logistiques d'environ 30 % par rapport au verre, ce qui est crucial pour les brasseries indépendantes qui livrent dans des métropoles éloignées.[3]Times of India, "Japan's Nippon Paint Looks at Fresh Investments," timesofindia.indiatimes.com Les marques artisanales de Goa, du Maharashtra et du Karnataka choisissent de plus en plus les formats 330 ml et 500 ml qui s'adaptent à une tarification premium tout en préservant la carbonatation. Les fabricants de boissons énergisantes mettent en avant la conductivité thermique de l'aluminium pour un refroidissement rapide, un déclencheur d'achat impulsif important dans le climat chaud de l'Inde. Les retours du secteur indiquent une rotation des stocks 25 % plus rapide pour les références en boîte grâce à une durée de conservation prolongée et à une moindre casse. De plus, la certification IS 18427 du Bureau des normes indiennes, finalisée en 2024, offre aux producteurs de boissons alcoolisées une voie de conformité claire qui supprime l'ambiguïté réglementaire antérieure. À mesure que ces niches de marché se développent, le marché des boîtes métalliques en Inde reçoit des volumes supplémentaires à haute marge qui compensent le ralentissement de la demande dans les segments de boissons gazeuses banalisés.
Taux de recyclage plus élevés et réglementations sur l'économie circulaire
Les règles de REP en vigueur depuis avril 2025 obligent les fabricants à assurer 70 % de recyclage des emballages en aluminium d'ici 2027, un objectif bien dans les capacités actuelles de récupération urbaine du secteur des boîtes métalliques, qui atteint 85 %. La recyclabilité en boucle fermée de l'aluminium économise 95 % de l'énergie nécessaire à la fusion primaire, offrant des réductions tangibles de l'empreinte carbone, une mesure que les grandes entreprises de biens de consommation divulguent désormais dans leurs rapports ESG annuels. L'investissement de Hindalco de 45 000 crores INR (5,4 milliards USD) dans un réseau de traitement de ferraille de 500 000 tonnes garantit les matières premières et réduit la volatilité des coûts. Les incitations à la logistique inverse intégrées dans les directives de REP devraient élargir la collecte depuis les villes de rang 2, stimulant le marché des boîtes métalliques en Inde tout en permettant aux transformateurs de commercialiser les boîtes comme emballages « quasi zéro carbone ».
Hausse de la demande d'aérosols dans le segment des soins personnels
Les expéditions totales d'aérosols en aluminium vers l'Inde ont atteint environ 650 millions d'unités en 2024, portées par les déodorants, les laques pour cheveux et les catégories de soins masculins en plein essor. Le producteur local Sterling Enterprises fournit désormais des boîtes monobloc aussi petites que 50 ml, répondant à la demande de formats de voyage prisés par les acheteurs en ligne. Les lignes d'extrusion par choc peuvent produire des parois plus minces sans compromettre les cotes de pression, réduisant l'apport en métal par boîte de 15 % et améliorant les marges. La croissance du revenu disponible national soutient la premiumisation, tandis que les consommateurs urbains montrent une plus grande disposition à payer pour du métal recyclable plutôt que pour des contenants à propulseur en plastique non recyclable. Ces tendances soutiennent un TCAC robuste de 5,94 % pour les aérosols monobloc au sein du marché des boîtes métalliques en Inde jusqu'en 2030.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression de substitution par le PET et les emballages souples | −1.1% | National ; impact plus élevé dans les segments sensibles aux coûts | Court terme (≤ 2 ans) |
| Volatilité des coûts de l'aluminium et du fer-blanc | −0.8% | National ; tous les fabricants | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement national en fer-blanc | −0.6% | National ; clusters alimentaires | Moyen terme (2-4 ans) |
| Incertitude sur la répercussion des coûts de REP | −0.4% | National ; petits fabricants | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression de substitution par le PET et les emballages souples
Les bouteilles en PET et les sachets de cuisson sous pression restent moins chers que les boîtes de 20 à 30 % en termes de coût des matériaux, influençant les conditionneurs sensibles aux prix dans les boissons gazeuses et les huiles alimentaires. L'acquisition par la société de capital-investissement PAG de Manjushree Technopack pour 8 400 crores INR (1,01 milliard USD) en novembre 2024 souligne l'appétit des investisseurs pour les plastiques. La transparence du PET répond aux consommateurs qui préfèrent la validation visuelle du produit, tandis que les emballages souples permettent des sachets à soufflet qui occupent moins d'espace en rayon. Les acteurs du plastique investissent dans des infrastructures de recyclage bouteille à bouteille pour atténuer l'avantage de durabilité de l'aluminium, un effort qui pourrait freiner la croissance à court terme du marché des boîtes métalliques en Inde dans les segments de masse. Néanmoins, l'aluminium conserve sa domination là où la pression interne ou la protection des arômes est non négociable, offrant aux boîtes une position sécurisée malgré le risque de substitution.
Volatilité des coûts de l'aluminium et du fer-blanc
Les prix au comptant du London Metal Exchange ont fluctué de 25 % en 2024, oscillant entre 2 100 USD et 2 700 USD par tonne en raison des coûts énergétiques et des perturbations géopolitiques qui ont secoué le marché. Les importations de fer-blanc représentent 60 % de la demande indienne, exposant les fabricants de boîtes aux fluctuations monétaires et aux droits antidumping. Les petits transformateurs dépourvus de mécanismes de couverture ont vu leurs marges d'EBITDA tomber en dessous de 8 % fin 2024. Les grands acteurs atténuent le risque via des accords d'approvisionnement à long terme et la récupération interne de ferraille, mais la volatilité reste un problème opérationnel. Des fluctuations persistantes des prix des métaux pourraient accélérer la consolidation au sein du secteur des boîtes métalliques en Inde à mesure que les entreprises sous-capitalisées se retirent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : l'aluminium assure le leadership
L'aluminium a conservé une part de 69,92 % du marché des boîtes métalliques en Inde en 2025, soutenu par la capacité des fonderies nationales qui protège les transformateurs de l'exposition aux importations. Le segment devrait afficher un TCAC de 4,95 %, soutenu par l'expansion du recyclage de Hindalco, qui réduit les coûts des intrants de 20 % par rapport au métal primaire. L'acier étamé conserve une pertinence de niche dans les aliments nécessitant une résistance élevée à la corrosion par le soufre, mais son désavantage en termes de poids limite sa pénétration dans les boissons et les aérosols. Les consommateurs associent de plus en plus l'aluminium à des attributs premium et respectueux de l'environnement, renforçant son rôle dominant dans de multiples formats d'emballage. La résilience de la chaîne d'approvisionnement et la faveur réglementaire garantissent que la mainmise de l'aluminium sur le marché des boîtes métalliques en Inde reste solide.
Les produits secondaires tels que les boîtes en acier pour les currys et les cornichons exploitent la construction trois pièces qui permet une flexibilité de rétreint et de formage. Cependant, la fabrication limitée de fer-blanc en Inde force une dépendance aux importations, augmentant le coût rendu et freinant la croissance. Les investissements continus dans les alliages d'aluminium légers et les laques intérieures à base d'eau élargissent encore l'écart de performance, confirmant l'aluminium comme pilier du marché des boîtes métalliques en Inde.


Par structure de boîte : domination des deux pièces et essor des aérosols
Les boîtes deux pièces embouties-étirées (DWI) ont livré une part de 52,74 % en 2025 grâce à l'efficacité des matériaux et aux lignes de production à grande vitesse dépassant 2 000 boîtes/minute. Les parois sans soudure préviennent les micro-fuites dans les boissons gazeuses, soutenant des cycles de distribution prolongés essentiels dans un pays où les réseaux de réfrigération restent inégaux. L'usine de CANPACK en Uttar Pradesh, dont les travaux ont débuté en février 2025, ajoutera plus de 2 milliards d'unités DWI par an, soulageant la tension de l'offre. Les formats aérosol monobloc, bien que représentant seulement 8,12 % du volume unitaire, se développent au TCAC de tête du marché de 5,61 % à mesure que les habitudes de soins évoluent et que les inhalateurs pharmaceutiques gagnent du terrain.
Les corps trois pièces continuent de servir les produits alimentaires de base comme le ghee et le lait concentré, où le vide interne plutôt que la pression est la principale préoccupation. Pourtant, les afflux soutenus de capitaux dans l'automatisation DWI suggèrent que les boîtes deux pièces continueront d'absorber des parts de marché, soulignant une fois de plus la productivité comme levier central du marché des boîtes métalliques en Inde.
Par capacité/taille : la gamme intermédiaire en tête, les petits formats s'accélèrent
Les formats entre 250 ml et 500 ml représentaient 31,05 % du volume 2025, en adéquation avec les normes de consommation individuelle de boissons gazeuses et de bière. Les unités plus petites ≤250 ml, dont la boîte de café prêt à boire de 180 ml de Tata Consumer, surfent sur une vague de TCAC de 5,72 %, portées par les tendances de contrôle des portions qui résonnent auprès des professionnels urbains soucieux de leur poids. Les mini-boîtes aident également les marques à atteindre des prix premium par millilitre, améliorant les revenus par kilogramme d'aluminium consommé. Les formats plus grands de plus de 1 000 ml restent le domaine des peintures institutionnelles et des lubrifiants automobiles, mais la croissance y est atténuée par l'émergence de contenants composites et de fûts en PEHD qui offrent des avantages en termes de coûts.
Par procédé de fabrication : la technologie d'emboutissage-étirage domine
La technologie d'emboutissage-étirage a traité 32,12 % de la production 2025, appréciée pour réduire l'utilisation de l'aluminium jusqu'à 15 % par rapport aux lignes d'emboutissage-remboutissage. La taille du marché des boîtes métalliques en Inde pour les boîtes embouties-étirées devrait se développer à un TCAC stable de 4,62 % à mesure que des lignes à grande vitesse supplémentaires arrivent d'Europe et de Chine. L'extrusion par choc, la technologie derrière les monoblocs aérosol, affiche un TCAC plus rapide de 5,55 %. Les améliorations d'automatisation telles que la robotique pour le garnissage des fonds de boîtes et l'inspection visuelle en ligne réduisent les taux de défauts en dessous de 150 ppm, un référentiel exigé par les conditionneurs multinationaux. Le brevet de Ball Corporation en 2025 pour des fonds refermables démontre l'innovation continue dans ce procédé mature, illustrant comment des fonctionnalités incrémentielles peuvent défendre des parts contre d'autres formats d'emballage.
Par secteur d'utilisation finale : les boissons en tête, les produits pharmaceutiques en forte progression
Les boissons représentaient 39,88 % des revenus en 2025, les marques de bière, de boissons énergisantes et d'eau aromatisée privilégiant la tolérance à la pression et la neutralité aromatique de l'aluminium. La taille du marché des boîtes métalliques en Inde pour les boissons devrait croître à un TCAC stable de 4,12 % jusqu'en 2031, aidée par l'essor de la bière artisanale et le déploiement de distributeurs automatiques dans les villes de rang 1. Les produits pharmaceutiques, bien que représentant une modeste part de 3,08 % aujourd'hui, affichent un TCAC de 5,78 % porté par les inhalateurs à dose mesurée qui s'appuient sur des cartouches en aluminium pour la stérilité et la précision dimensionnelle. Les aérosols de soins personnels enregistrent également une croissance supérieure à la moyenne à mesure que les dépenses de soins augmentent à deux chiffres dans les marchés métropolitains. Les peintures, les produits chimiques et les fluides automobiles complètent la demande mais restent sensibles aux cycles économiques, ce qui conduit les transformateurs à se diversifier dans des revêtements spéciaux à haute marge pour protéger leurs bénéfices.
Analyse géographique
L'Inde occidentale, à savoir le Maharashtra et le Gujarat, accueille près de la moitié de la fabrication nationale grâce à l'accès aux ports, à la proximité des matières premières et à de généreux avantages fiscaux. Le Maharashtra tire parti de sa base de consommateurs autour de Mumbai et Pune pour accélérer les nouveaux lancements de boissons, tandis que l'écosystème de laminage de l'aluminium du Gujarat resserre les chaînes d'approvisionnement pour les ébauches de corps de boîtes. Les États du sud tels que le Karnataka et le Tamil Nadu se spécialisent dans les aérosols pharmaceutiques et les aliments de spécialité, exploitant une main-d'œuvre qualifiée et des clusters biotechnologiques. Les usines de Shetron Limited à Bengaluru et Raigad illustrent un modèle à deux États qui équilibre la logistique entre les bassins de demande du nord et du sud. Le nord de l'Inde attire désormais de grands investissements, avec le méga-site de CANPACK en Uttar Pradesh positionné pour desservir la ceinture de Delhi-RCN, la plus grande zone de consommation unique de l'Inde, tout en exploitant les corridors de fret dédiés pour atteindre les États de l'est. L'est reste sous-développé mais pourrait émerger comme un pôle de fabrication après 2027, une fois que les améliorations des corridors réduiront les temps de transit vers des ports comme Kolkata et Paradip. Les différentiels de politique régionale en matière de tarifs d'électricité, de taux de location de terrains et de mandats de recyclage continueront de façonner l'implantation des nouvelles capacités, faisant de la stratégie de localisation une question vivante pour chaque participant au marché des boîtes métalliques en Inde.
Paysage réglementaire
Les fabricants de boîtes métalliques en Inde opèrent sous les contrôles d'emballage en contact avec les aliments dirigés par la Food Safety and Standards Authority of India (FSSAI) et la standardisation qualité par le Bureau of Indian Standards (BIS). Les Food Safety and Standards (Packaging) Regulations, 2018 (modifiées le 2 avril 2025) exigent que les contenants métalliques utilisés pour l'emballage ou le stockage des aliments soient conformes aux normes indiennes applicables, faisant explicitement référence aux normes de fer-blanc de qualité supérieure telles que IS 1993, IS 13955, IS 9025 ou IS 13954. Cela renforce les exigences de conformité pour les boîtes alimentaires trois-pièces et les fermetures associées.
Un changement de conformité clé à court terme est le Cookware, Utensils and Cans for Foods and Beverages (Quality Control) Order 2026 du ministère du Commerce et de l'Industrie, publié le 16 janvier 2026. L'ordonnance impose l'octroi de licences pour la marque de conformité BIS conformément aux Bureau of Indian Standards (Conformity Assessment) Regulations, 2018. Les normes BIS pertinentes pour cette catégorie comprennent IS 14407:2023 (boîtes en aluminium pour boissons) et IS 1993:2018 (fer-blanc électrolytique), renforçant les exigences en matière de documentation, de test et de licence pour les transformateurs desservant les remplisseurs de produits alimentaires et de boissons.
Analyse de la chaîne de valeur
La chaîne de valeur des boîtes métalliques en Inde commence par l'approvisionnement en aluminium et en fer-blanc, où la disponibilité des matières premières et les spécifications de contact alimentaire constituent des contraintes clés. Le stock de corps de boîte en aluminium bénéficie de la production métallique domestique et des initiatives de recyclage, tandis que le fer-blanc reste davantage exposé aux importations, ce qui ajoute un risque de coût débarqué et de délai pour les fabricants de boîtes alimentaires trois-pièces. Pour les applications alimentaires, les intrants doivent être conformes aux règles d'emballage FSSAI et aux normes BIS correspondantes, telles que IS 1993 pour le fer-blanc électrolytique et IS 14407 pour les boîtes de boissons en aluminium.
La transformation couvre ensuite les lignes de boîtes de boissons D et I, les cartouches d'aérosol par extrusion par choc, et les boîtes alimentaires trois-pièces, suivies des écosystèmes de fonds de boîte, fermetures, revêtement ou vernis, et décoration avant l'expédition vers les remplisseurs dans les boissons, les aliments, les soins personnels et les produits pharmaceutiques. La structure du secteur reste un mélange de transformateurs multinationaux et domestiques, les actions de portefeuille et la discipline opérationnelle façonnant la coordination amont et aval. Le transfert par Oricon Enterprises de son activité de capsules couronnes métalliques et ROPP à Guala Closures (India) Pvt Ltd en est un exemple, ainsi que la gestion fiscale et de conformité au titre de la TPS (GST), qui peut influencer le fonds de roulement et l'utilisation des usines, comme le reflètent les mises à jour des procédures réglementaires de Hindustan Tin Works.
Paysage concurrentiel
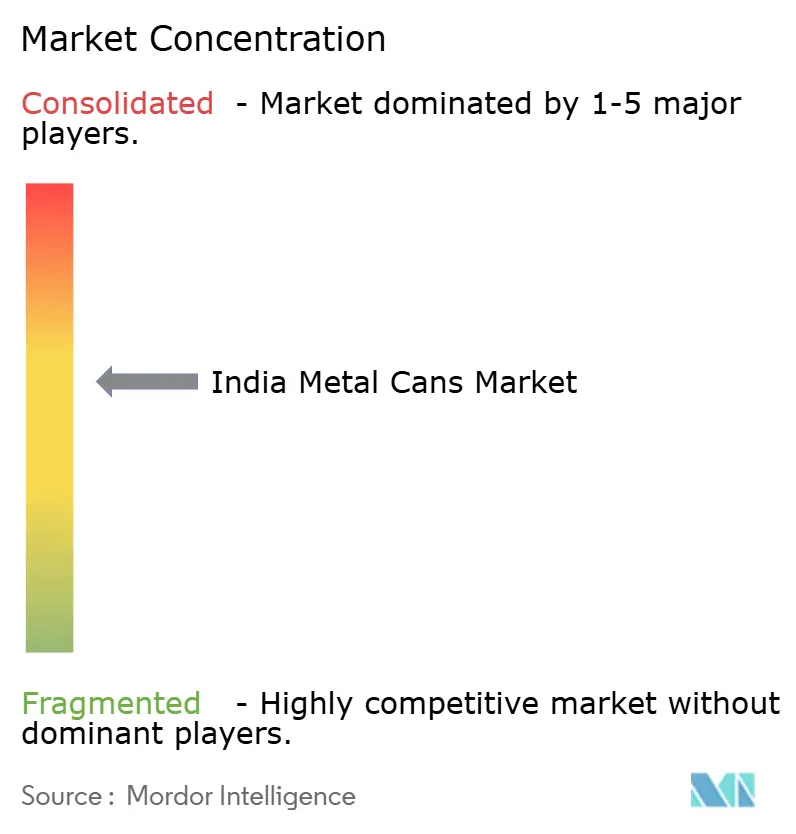
Le marché des boîtes métalliques en Inde affiche une fragmentation modérée, les cinq premiers acteurs contrôlant un peu moins de 60 % des capacités. Des entreprises mondiales telles que CANPACK, Crown Holdings et Ball Corporation s'associent à des transformateurs locaux ou y acquièrent des participations pour contourner les courbes d'apprentissage réglementaires et sécuriser rapidement des terrains. Les champions nationaux Hindustan Tin Works et Kaira Can Company s'appuient sur des relations FMCG de longue date et une agilité dans les petites séries pour défendre leurs parts régionales. L'intégration verticale dans la collecte de ferraille et la coulée de lingots secondaires est une tendance claire : Hindalco est en tête avec un programme de recyclage de 500 000 tonnes qui offre 20 % d'économies sur les coûts des intrants.[1]India Brand Equity Foundation, "Get Insights into the Metals and Mining Industry in India," ibef.org Parallèlement, la différenciation technologique, illustrée par le brevet de fond refermable de Ball, permet une tarification premium dans un secteur de contenants par ailleurs banalisé. Les nouveaux entrants font face à des barrières capitalistiques élevées : chaque ligne DWI à grande vitesse coûte entre 55 et 60 millions USD, plus des certifications qualité rigoureuses, conférant aux acteurs établis un avantage défendable. Les discussions sur les fusions-acquisitions persistent, centrées sur les spécialistes des aérosols et les acteurs régionaux des boîtes alimentaires, signalant que la consolidation du marché devrait progresser au cours des cinq prochaines années.
Leaders du secteur des boîtes métalliques en Inde
Casablanca Industries Pvt. Ltd
Can-Pack S.A.
Ball Corporation
Hindustan Tin Works Ltd.
Oricon Enterprises Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation liée à la conformité ouvre un espace pour un approvisionnement sous licence et conforme aux normes dans les boîtes alimentaires et de boissons. Le Cookware, Utensils and Cans for Foods and Beverages (Quality Control) Order 2026 introduit une obligation de licence de marque de conformité BIS pour les boîtes métalliques, la norme IS 14407:2023 servant de référence pour les boîtes de boissons en aluminium. Cette exigence devient applicable aux entreprises générales à partir du 1er octobre 2026, augmentant la valeur des systèmes de production certifiés, des capacités d'essai et de l'approvisionnement en intrants traçables. Cette dynamique crée un espace pour que les transformateurs organisés gagnent des parts de marché auprès des remplisseurs nationaux qui préfèrent des chaînes d'approvisionnement auditables.
La diversification des marchés finaux et les caractéristiques de commodité soutiennent également la premiumisation, en particulier dans les boissons RTD et les formats spécialisés. Le partenariat entre Ball Corporation et Dabur pour lancer le jus Real Bites dans des boîtes en aluminium recyclables de 185 ml illustre la volonté des marques d'utiliser le métal pour de nouvelles propositions de boissons. Par ailleurs, la collaboration de CANPACK avec Canovation pour faire progresser la technologie CanReseal vers une mise en œuvre en ligne pilote indique un intérêt continu pour les fonds resellables répondant aux besoins de consommation à emporter. L'acquisition par Guala Closures de l'activité de capsules couronnes et de fermetures ROPP d'Oricon (valeur d'entreprise de 42,5 crores INR) signale en outre un investissement dans une infrastructure de fermeture adjacente pouvant soutenir des offres intégrées aux remplisseurs dans l'ouest et le nord de l'Inde.
Développements récents du secteur
- Juin 2026 : Hindustan Tin Works Ltd a révélé que les procédures de TPS (GST) engagées par l'Officier compétent (GST) cum ETO, Ward-5, Sonipat, avaient été abandonnées conformément à une ordonnance datée du 5 juin 2026. Cette clôture réduit le risque de conformité à court terme et soutient la continuité opérationnelle d'un fournisseur majeur d'emballages métalliques domestique.
- Novembre 2025 : Ball Corporation a annoncé un investissement de 60 millions USD pour développer la capacité de production de son site de fabrication de Sri City, Andhra Pradesh. Cette initiative renforce l'approvisionnement local en boîtes et réduit les délais pour les clients de boissons, soutenant une pénétration accrue de l'emballage en aluminium dans les catégories RTD en forte croissance.
- Décembre 2024 : Ball Corporation s'est associée à Dabur India Limited pour lancer le jus Real Bites dans des boîtes en aluminium recyclables de 185 ml. Cette collaboration a élargi l'utilisation des boîtes métalliques dans les boissons conditionnées indiennes au-delà des boissons gazeuses grand public et a renforcé un positionnement axé sur la durabilité pour les nouveaux lancements de produits.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Selon cette méthodologie, le marché des boîtes métalliques en Inde couvre la valeur des emballages en boîte métallique vendus pour utilisation en Inde, y compris les boîtes en aluminium et en acier utilisées dans les aliments, les boissons et d'autres usages finaux de consommation et industriels.
Exclusions du champ d'application : les fermetures et capsules, les fûts métalliques, les seaux et les conteneurs intermédiaires pour vrac sont exclus, sauf s'ils sont vendus dans le cadre de la définition d'un produit en boîte dans les catégories suivies.
Aperçu de la segmentation
- Par type de matériau
- Aluminium
- Acier
- Par structure de boîte
- Deux pièces
- Trois pièces
- Aérosol monobloc
- Par capacité / taille
- ≤250 ml
- 250–500 ml
- 500–1 000 ml
- >1 000 ml
- Par procédé de fabrication
- Emboutissage-étirage (E et E)
- Emboutissage-remboutissage (ERD)
- Extrusion par choc
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Soins personnels et cosmétiques
- Produits pharmaceutiques
- Peintures et produits chimiques industriels
- Fluides et lubrifiants automobiles
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de départ du marché et déterminer le pool de demande par usage final, taille d'emballage et choix de matériaux. Nous nous sommes appuyés sur des statistiques publiques et des réglementations qui façonnent la demande d'emballage, telles que les publications et journaux officiels du gouvernement indien sur la gestion des déchets et la REP (EPR), les statistiques commerciales du ministère du Commerce, et les données du ministère des Statistiques et de la Mise en œuvre des programmes pour les signaux de production manufacturière.
Pour maintenir des hypothèses réalistes, nous avons également puisé des lectures complémentaires auprès de sources telles que l'Aluminium Association of India, les normes et notifications BIS relatives aux matériaux d'emballage, UN Comtrade pour la vérification croisée des orientations commerciales, et des revues scientifiques évaluées par les pairs sur l'emballage et le recyclage concernant les performances des boîtes et les tendances de recyclabilité. Ces sources ont été complétées par des rapports annuels, des présentations aux investisseurs et une couverture médiatique crédible, puis vérifiées de manière sélective à l'aide d'abonnements payants axés sur les finances d'entreprise, les brevets et l'intelligence d'importation-exportation au niveau des expéditions. Cette liste n'est qu'indicative, et de nombreuses autres sources ont été consultées pour la collecte de données, la validation et la clarification des questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la part de la demande d'emballage métallique réellement portée par les boîtes, et sur la manière dont les évolutions dans les boissons, les aliments transformés et les aérosols modifient le mix. Nous avons échangé avec des participants issus de la fabrication de boîtes, de l'approvisionnement en matières premières, des achats des marques et conditionneurs, et des partenaires de distribution afin de confirmer la logique de tarification, les tendances d'utilisation et la dépendance aux importations.
Nous avons soumis les intrants à des tests de résistance dans les centres de demande et les pôles de fabrication à travers l'Inde afin de refléter les réalités régionales de consommation et d'approvisionnement. Les points faibles issus des lectures secondaires ont ensuite été comblés par des questions de suivi avant la finalisation des hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 18 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 22 % | Managers : 48 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une construction descendante où la demande indienne est reconstituée à partir des signaux de consommation de boîtes dans les principaux usages finaux, puis traduite en valeur à l'aide des fourchettes de prix observées par matériau et type de boîte. Le modèle a ensuite été vérifié à l'aide d'approximations ascendantes sélectives, où les revenus des fournisseurs échantillonnés, les discussions sur la capacité et l'utilisation, et les vérifications de canaux ont été utilisés pour confirmer les totaux et ajuster les pools sur- ou sous-estimés.
Les principaux intrants comprenaient la répartition entre aluminium et acier, le mix deux-pièces contre trois-pièces, les fourchettes de capacité typiques utilisées dans les boissons et les aliments, les écarts de conversion entre formats de boîte, et l'évolution des prix liée aux coûts des intrants métalliques et aux renouvellements de contrats. Lorsque la visibilité ascendante était incomplète pour les transformateurs plus petits, les lacunes ont été comblées par des parts prudentes ancrées sur l'empreinte de production et la couverture client, puis testées par rapport aux retours d'entretiens.
Pour la prévision, une analyse de scénarios a été utilisée pour traduire les changements attendus dans la pénétration des boîtes de boissons, la croissance des aliments transformés et les applications aérosol en trajectoires de volume et de valeur, et des hypothèses modérées ont été choisies lorsque les avis d'experts divergeaient. Le résultat a été maintenu traçable afin que chaque moteur puisse être revisité en cas de réglementation majeure, d'ajout de capacité ou de fluctuation des matières premières.
Validation des données et cycle de mise à jour
La validation a été gérée par des vérifications croisées successives plutôt que par une seule passe. Les résultats du modèle ont été comparés à des signaux indépendants tels que les flux commerciaux, l'orientation de la production manufacturière et les changements dans les capacités annoncées de fabrication de boîtes, puis les écarts importants ont été examinés avant la validation des chiffres.
Un second examen par un analyste est effectué pour remettre en question les hypothèses clés telles que la progression des prix, le mix de matériaux et l'affectation par usage final, suivi de recontacts ciblés en cas de réponses contradictoires ou d'apparition de nouvelles données publiques. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, comme la mise en service d'une usine majeure, des changements de politique affectant l'emballage, ou des fluctuations marquées des prix des métaux. Avant la livraison, nous effectuons une vérification finale de fraîcheur afin que les clients reçoivent la vue la plus récente et cohérente.
Taille du marché des boîtes métalliques en Inde de Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour les boîtes métalliques, car les éditeurs ne comptabilisent pas toujours les mêmes produits, années ou bases de tarification. Des différences apparaissent également lorsqu'une estimation s'appuie sur des proxys d'expédition, tandis qu'une autre s'appuie sur des signaux de demande par usage final, et ces choix modifient le total final.
Le principal facteur d'écart réside dans le fait que des formats d'emballage métallique adjacents soient ou non intégrés au chiffre des boîtes ; Mordor Intelligence ne comptabilise que les produits en boîte (y compris les formes deux-pièces, trois-pièces et aérosol) et évite de gonfler le total avec des éléments tels que les conteneurs en vrac ou les emballages métalliques généraux. Les autres écarts proviennent généralement de la manière dont le mix aluminium contre acier est supposé, de la façon dont les PVM évoluent pendant la volatilité des prix des métaux, et du fait que l'année de base est maintenue à jour ou laissée sur une coupe de données plus ancienne.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,79 milliard USD (2026) | |
| Association sectorielle A | 1,95 milliard USD (2026) | Tend à regrouper une demande d'emballage métallique plus large, et la répartition boîtes uniquement est souvent déduite de la couverture des membres plutôt que reconstruite par usage final et format de boîte. |
| Revue commerciale B | 1,60 milliard USD (2025) | Utilise une année de base antérieure et s'appuie sur des commentaires sélectifs d'expédition de producteurs, ce qui peut sous-estimer les transformateurs plus petits et manquer les évolutions de mix vers des boîtes de boissons en aluminium à plus forte valeur. |
L'écart dans le tableau s'explique en grande partie par les choix de périmètre et la manière dont le prix et le mix sont traités pendant l'année de base. En maintenant les intrants liés à des formats de boîte clairs, des signaux de demande par usage final et des fourchettes de prix vérifiées par entretiens, le chiffre obtenu reste plus facile à retracer et à mettre à jour lorsque le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des boîtes métalliques en Inde ?
La taille du marché des boîtes métalliques en Inde est évaluée à 1,79 milliard USD en 2026 et devrait atteindre 2,21 milliards USD d'ici 2031.
Quel matériau domine la production de boîtes en Inde ?
L'aluminium domine avec une part de 69,92 %, porté par la capacité de fusion locale et la solidité de l'économie du recyclage.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les produits pharmaceutiques, en particulier les systèmes d'administration de médicaments par aérosol, progressent à un TCAC de 5,78 % jusqu'en 2031.
Comment les règles de REP affectent-elles les fabricants de boîtes ?
La REP impose 70 % de recyclage des emballages en aluminium d'ici 2027, favorisant les boîtes car les taux de récupération urbains dépassent déjà 80 %.
Quelle région attire le plus de nouvelles capacités ?
L'Inde occidentale reste le principal pôle, mais le nord de l'Uttar Pradesh émerge grâce au grand investissement en construction sur terrain vierge de CANPACK.
Dernière mise à jour de la page le:



